
10 beste Software zur Kreditkartenabwicklung für 2026
Die 10 besten Softwares zur Kreditkartenabwicklung, die Sie in Betracht ziehen sollten


Sie sind hier, um schnell die beste Software zur Kreditkartenabwicklung zu finden. Dieser Leitfaden bewertet führende Plattformen, die den Kassiervorgang am Laufen halten, Margen schützen und sich in die Systeme integrieren lassen, die Sie bereits verwenden.
Gebühren, Vertragsbindungen, umständliche Terminals, PCI-Aufgaben, langsame Auszahlungen und Rückbuchungen sind die üblichen Probleme. Ich verschaffe Ihnen mit klaren Anwendungsfällen, passenden Einsatzmöglichkeiten der einzelnen Werkzeuge und Punkten, auf die Sie vor dem Abschluss achten sollten, einen übersichtlichen Einblick.
Wir haben jede Plattform anhand einheitlicher Kriterien getestet und verglichen – Kernfunktionen, Integrationen, Einrichtung, Kundenservice, Preis-Leistungs-Verhältnis und Erfahrungen aus der Praxis – und anschließend eine schnelle Auswahlliste, eine Vergleichstabelle und praktische Tipps zur Auswahl zusammengestellt, die Sie noch heute umsetzen können.
Ich bin kein Zahlungsanbieter. Ich arbeite seit mehr als 10 Jahren im Einzelhandel und im E-Commerce-Betrieb und konzentriere mich daher darauf, was die Abläufe beschleunigt, den Abgleich sauber hält und Ihre Gewinn- und Verlustrechnung nicht aus dem Gleichgewicht bringt.
Warum Sie unseren Software-Empfehlungen vertrauen können
Unser Team testet und bewertet Software seit 2012. Als Führungskräfte im Einzelhandel selbst wissen wir, wie schwierig – und wichtig – es ist, die richtige Software auszuwählen.
Für diesen Leitfaden haben wir Tools mithilfe von praktischen Tests und unabhängiger Recherche bewertet und dabei die Tools anhand unserer Bewertungskriterien bewertet.
Unsere Bewertungen spiegeln unser unabhängiges Urteilsvermögen wider – keine Verkaufsstrategie.
Zusammenfassung der besten Softwares zur Kreditkartenabwicklung
Sehen wir uns an, wie diese Werkzeuge bei Preisen, Testinformationen und ihren jeweiligen Stärken abschneiden.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Am besten geeignet für kleine Unternehmen am Point-of-Sale | Kostenloser Plan verfügbar (Sie zahlen nur bei Zahlungseingang) + 30-tägige kostenlose Testphase | Ab $49/pro Standort/Monat | Website | |
| 2 | Am besten geeignet für den Zugriff auf mehrere Zahlungsabwickler | Kostenlose Beratung verfügbar | Ab $50/Stunde | Website | |
| 3 | Am besten für Anwaltskanzleien geeignet | 7-tägige kostenlose Testphase + kostenlose Demo verfügbar | Ab $49/Nutzer/Monat (jährliche Abrechnung) | Website | |
| 4 | Am besten geeignet für skalierbare, globale Zahlungsabwicklung | 30-tägige kostenlose Testversion verfügbar | Ab 2,9 % + 30¢ pro Transaktion | Website | |
| 5 | Am besten für Online- und mobile Zahlungen | Not available | Ab 2,9 % + $0,30/Transaktion | Website | |
| 6 | Am besten geeignet für Lastschriftzahlungen | Kostenlose Demo verfügbar | Ab 0,5 % + $0,05/Transaktion | Website | |
| 7 | Am besten für ERP-Integration | Not available | Ab $10/Benutzer/Monat | Website | |
| 8 | Am besten für integrierte ERP-Zahlungen | Kostenlose Produktvorführung verfügbar | Preise auf Anfrage | Website | |
| 9 | Am besten geeignet für globale Payment-Orchestration | Kostenlose Demo verfügbar | Ab 2,90 % + $0,30/pro erfolgreicher Kartentransaktion | Website | |
| 10 | Am besten geeignet für vielfältige Zahlungsmethoden | Kostenlose Demo verfügbar | Preis auf Anfrage | Website |
Tests der 10 besten Softwares zur Kreditkartenabwicklung
Nun zum Kern der Sache. Im Folgenden finden Sie einen detaillierten Überblick über die wichtigsten Funktionen, Vor- & Nachteile, Integrationen und idealen Anwendungsfälle jedes Werkzeugs, damit Sie das beste für sich finden.
Square
Am besten geeignet für kleine Unternehmen am Point-of-Sale
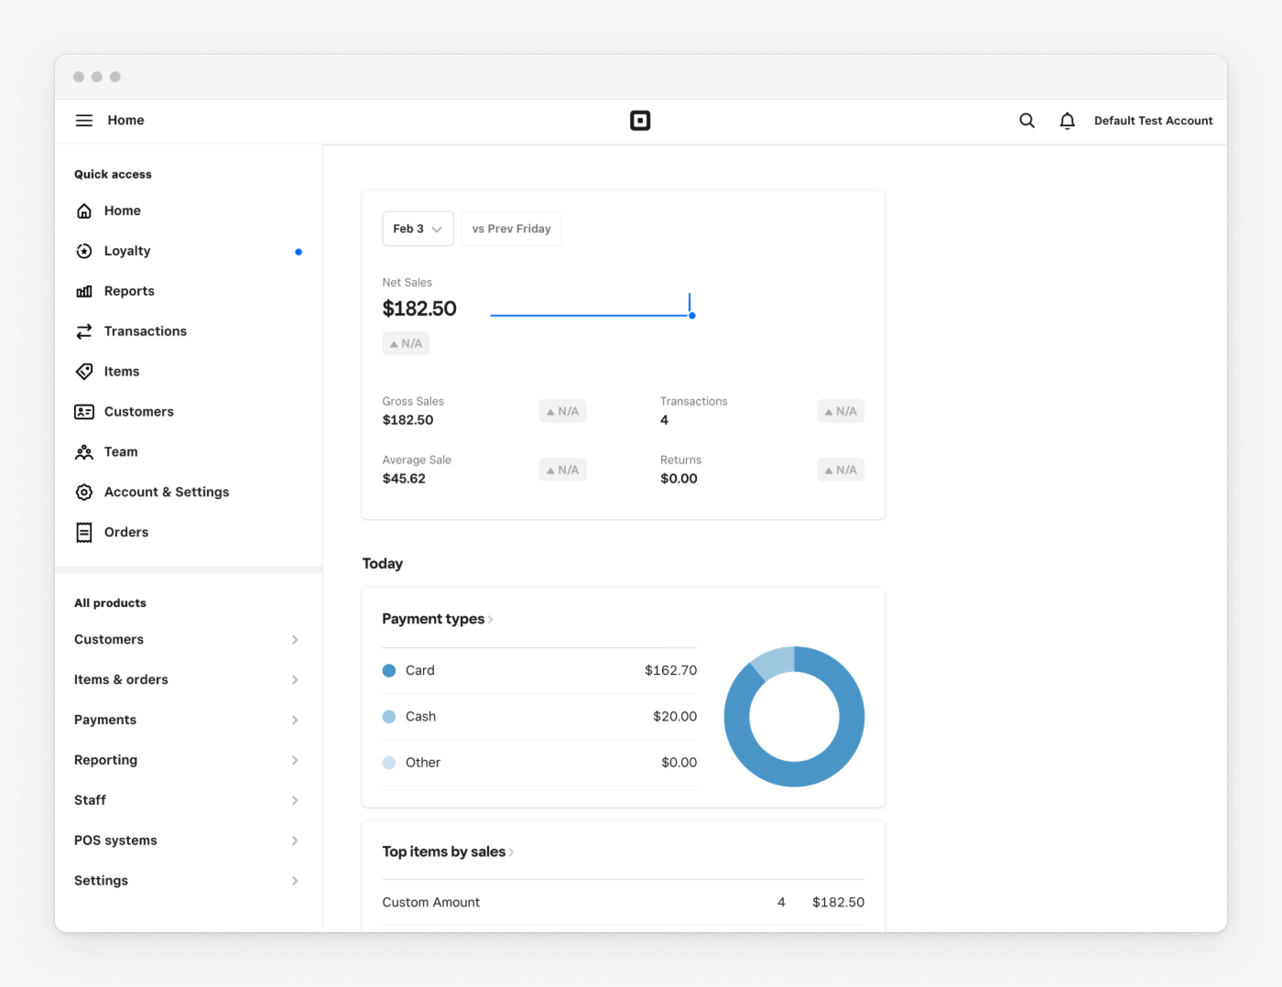
Square ist eine fortschrittliche Point-of-Sale-(POS)-Lösung, die speziell für verschiedene Geschäftsarten entwickelt wurde, darunter Einzelhandel, Gastronomie und Dienstleistungsbranchen. Sie ermöglicht den Verkauf vor Ort und online, die Verwaltung des Inventars sowie die Kundenbindung durch integrierte Tools.
Warum ich Square gewählt habe: Square bietet ein benutzerfreundliches POS-System mit erweiterten Funktionen für Inventarverwaltung und Kundenbindung wie Marketing- und Treueprogramme. Kontaktlose Zahlungen werden akzeptiert und Online-Bestellungen lassen sich reibungslos verwalten. Darüber hinaus bietet Square anpassbare Optionen und eine minimale Einrichtungszeit, was den Einstieg besonders einfach macht.
Herausragende Funktionen & Integrationen:
Funktionen beinhalten fortgeschrittene Inventarverwaltung, Kundenbindungs-Tools wie Marketing- und Treueprogramme sowie Kompatibilität mit verschiedenen Hardware-Optionen. Darüber hinaus können Sie Online-Bestellungen verwalten und kontaktlose Zahlungen problemlos akzeptieren. Das System benötigt nur eine kurze Einrichtungszeit und wenig Schulungsaufwand, sodass es einfach zu implementieren ist.
Integrationen umfassen Square Appointments, Square Online, Square Loyalty, Square Marketing, Square Payroll, Square Invoices, Square for Retail, Square for Restaurants und Square KDS.
Pros and Cons
Pros:
- Anpassbare Tools
- Kontaktlose Zahlungen
- Erweiterte Inventaroptionen
Cons:
- Basisberichte enthalten wenige Details
- Einige Funktionen erfordern technisches Know-how
New Product Updates from Square
Square Expands Sales Reporting With Revenue Centers
Square introduces revenue centers for grouping sales data and aligns sales report definitions between Point of Sale and the Dashboard to give you clear, consistent metrics. For more information, visit Square’s official site.
 .

Swipesum
Am besten geeignet für den Zugriff auf mehrere Zahlungsabwickler
Swipesum ist ein Kreditkartenabwicklungsunternehmen, das einen beratenden Ansatz verfolgt, um Unternehmen dabei zu helfen, die besten Zahlungslösungen zu den niedrigsten Konditionen zu finden. Im Gegensatz zu anderen Anbietern bindet Swipesum Sie nicht an ein einzelnes Abwicklungssystem, sondern verbindet Sie mit führenden Zahlungsabwicklern und Gateways.
Warum ich Swipesum ausgewählt habe: Über seine eigene Plattform bietet Swipesum Unternehmen Zugang zu einer Vielzahl von Kreditkartenabwicklern. Es stellt zudem fortschrittliche Überwachungstools bereit, mit denen Transaktionsgebühren überprüft und Streitfälle gelöst werden können, um optimale Konditionen sicherzustellen. Zusätzlich steht das Swipesum-Team zur Verfügung, um bei individuellen Zahlungsintegrationen und -einrichtungen zu unterstützen, was diese Lösung besonders flexibel für Unternehmen macht, die effektive Zahlungsabwicklungs-Tools suchen.
Hervorzuhebende Funktionen & Integrationen:
Funktionen umfassen Staitment, ein KI-gestütztes Tool, mit dem Sie Raten, Gebühren und Streitfälle in Echtzeit im Blick behalten. Der White-Glove-Support von Swipesum beinhaltet engagierte Account Manager, sodass Sie immer direkten Zugang zu persönlicher Unterstützung haben. Swipesum führt außerdem umfassende Prüfungen von Händlerabrechnungen durch, damit Ihr Team Einsparpotenziale erkennen und unnötige Ausgaben in Ihren Abrechnungen senken kann.
Integrationen umfassen Shopify, NetSuite, WooCommerce, Square, Stripe, Clover, Magento, QuickBooks, BigCommerce, Vend, Lightspeed und Salesforce.
Pros and Cons
Pros:
- Abwicklerunabhängiger Ansatz ermöglicht flexible Anbieterwahl
- KI-gestützte Analyse von Abrechnungen für transparente Gebührenverwaltung
- Unterstützt Rückbelastungsmanagement und Betrugsprävention
Cons:
- Individuelle Lösungen können längere Einrichtungszeiten erfordern
- Nicht ideal für Unternehmen, die eine Self-Service-Lösung bevorzugen

Clio
Am besten für Anwaltskanzleien geeignet
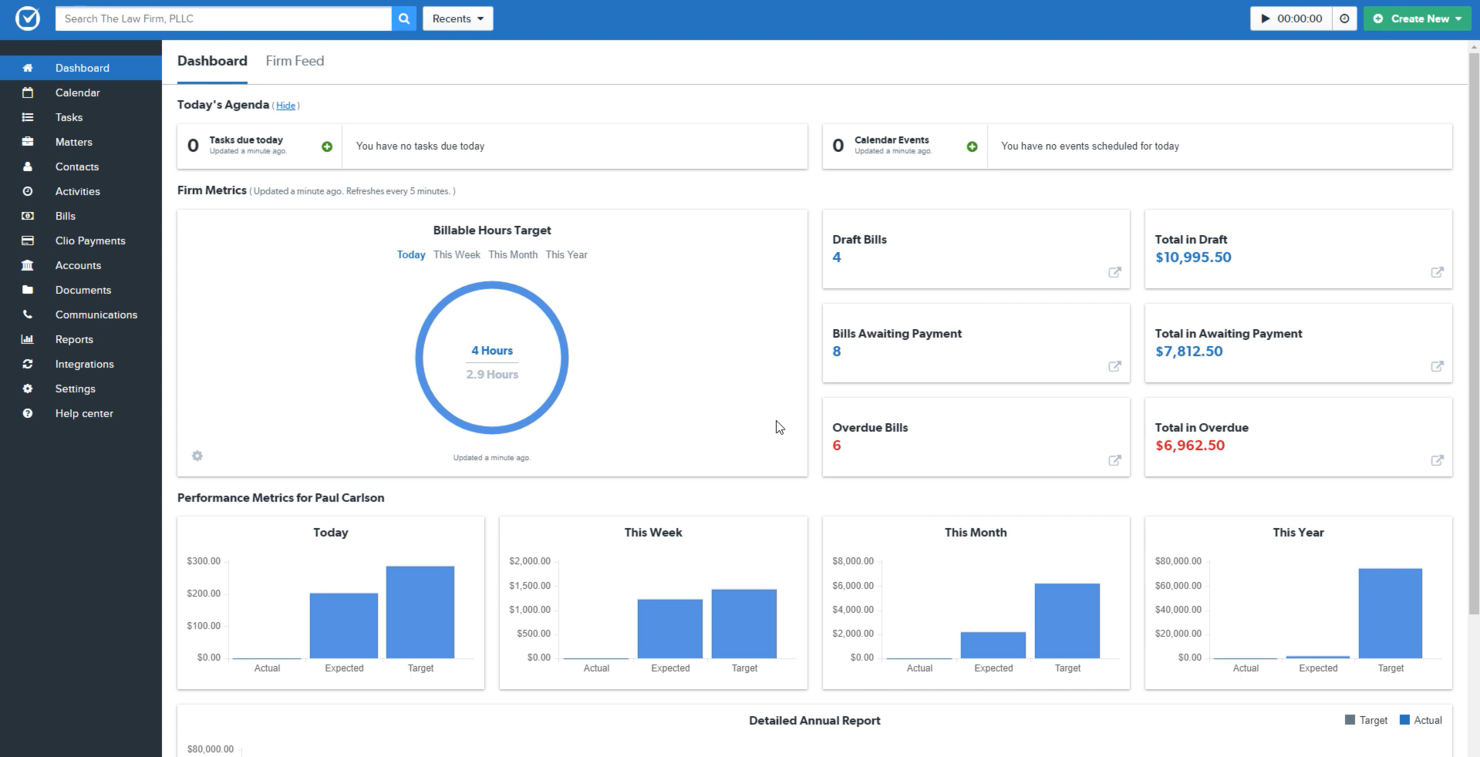
Clio Payments ist eine Online-Zahlungslösung für Anwaltskanzleien, die sowohl Online- als auch Vor-Ort-Zahlungen ermöglicht. Sie trägt zur Verbesserung der Mandantenerfahrung und des Cashflows durch anpassbare Zahlungspläne und Echtzeit-Finanzeinblicke bei.
Warum ich Clio Payments gewählt habe: Clio Payments bietet eine automatisierte Zahlungsverbuchung und Synchronisierung mit Buchhaltungsplattformen, wodurch die Einhaltung von Treuhandbuchhaltungsregeln gewährleistet wird. Die nahtlose Integration mit Clio Manage vereinfacht die Rechnungsstellung und Zahlungsabwicklung auf sichere und rechtlich konforme Weise. Dadurch erleichtert die Software die Verwaltung von Treuhandkonten und die Mandantenabrechnung, durch Funktionen wie automatisierte Zahlungserinnerungen und flexible Zahlungsoptionen, was für schnellere Zahlungen und verbesserten Cashflow bei Rechtsanwälten sorgt.
Herausragende Funktionen & Integrationen:
Funktionen umfassen anpassbare Abrechnung, automatisierte Zahlungspläne und eine mobile App mit Tap-to-Pay-Funktion. Zusätzlich profitieren Sie von Echtzeit-Finanzeinblicken und hohen Sicherheitsstandards für Mandantendaten.
Integrationen gibt es mit QuickBooks, Xero, Google Calendar, Microsoft Outlook, Zoom, Microsoft Teams, Dropbox, OneDrive, NetDocuments und LawPay.
Pros and Cons
Pros:
- Anpassbare Abrechnung
- Mobile App verfügbar
- Anpassbare Abrechnung
Cons:
- Begrenzte erweiterte Funktionen
- Erfordert Clio Manage für den vollen Funktionsumfang

Stripe
Am besten geeignet für skalierbare, globale Zahlungsabwicklung
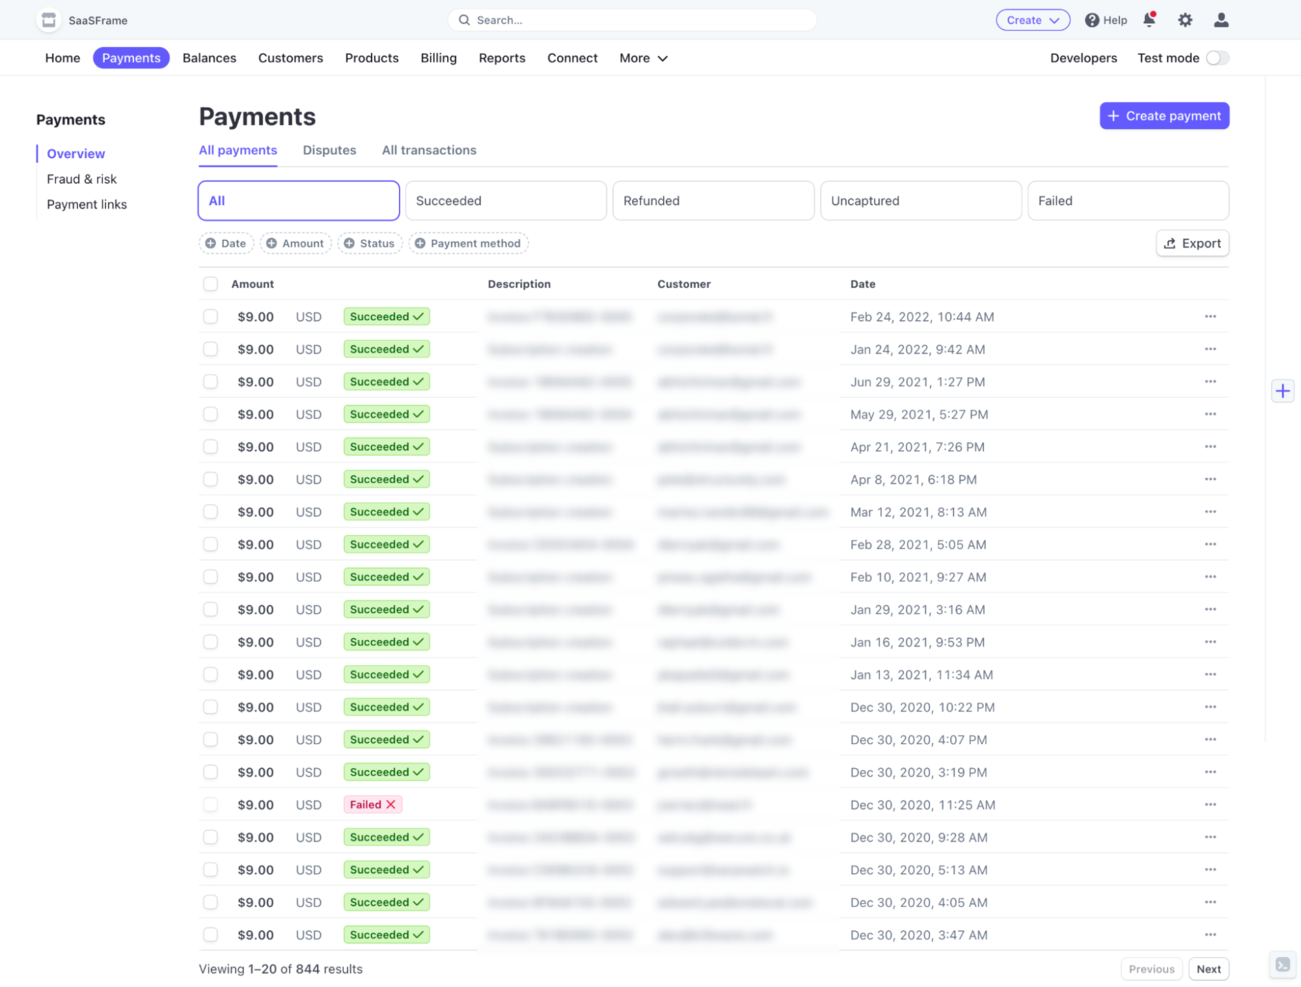
Stripe ist eine Plattform für Finanzinfrastruktur, die Unternehmen jeder Größe ermöglicht, Online- und Vor-Ort-Zahlungen zu akzeptieren. Sie hilft Unternehmen, Zahlungen zu verwalten, Auszahlungen zu tätigen und finanzielle Abläufe zu automatisieren.
Warum ich Stripe gewählt habe: Stripe bietet ein einheitliches Dashboard zum Verwalten der Geschäftsabläufe und stellt umfassende Tools für Entwickler bereit, um Zahlungen in ihre Anwendungen zu integrieren. Es ermöglicht die Abwicklung weltweiter Zahlungen in über 135 Währungen, sodass Ihr Unternehmen international tätig sein kann. Stripe legt zudem großen Wert auf Sicherheit mit Funktionen wie 3D Secure-Authentifizierung und fortschrittlichen Betrugsbekämpfungstools.
Besondere Funktionen & Integrationen:
Funktionen sind unter anderem anpassbare Checkout-Optionen, weltweite Zahlungsabwicklung in 135+ Währungen und 3D Secure-Authentifizierung für zusätzliche Sicherheit. Sie profitieren außerdem von Echtzeit-Reporting und einem 24/7-Support, um die finanziellen Abläufe effizient zu verwalten. Darüber hinaus bietet Stripe ein zentrales Dashboard für optimierte Abläufe sowie Entwicklertools für eine unkomplizierte Integration.
Integrationen umfassen Shopify, WooCommerce, Xero, QuickBooks, NetSuite, Salesforce, HubSpot, Magento, BigCommerce und Squarespace.
Pros and Cons
Pros:
- Anpassbare Checkout-Optionen
- Echtzeit-Reports
- Globale Zahlungsabwicklung
Cons:
- Keine Offline-Unterstützung
- Kosten für Währungsumrechnung

Am besten für Online- und mobile Zahlungen
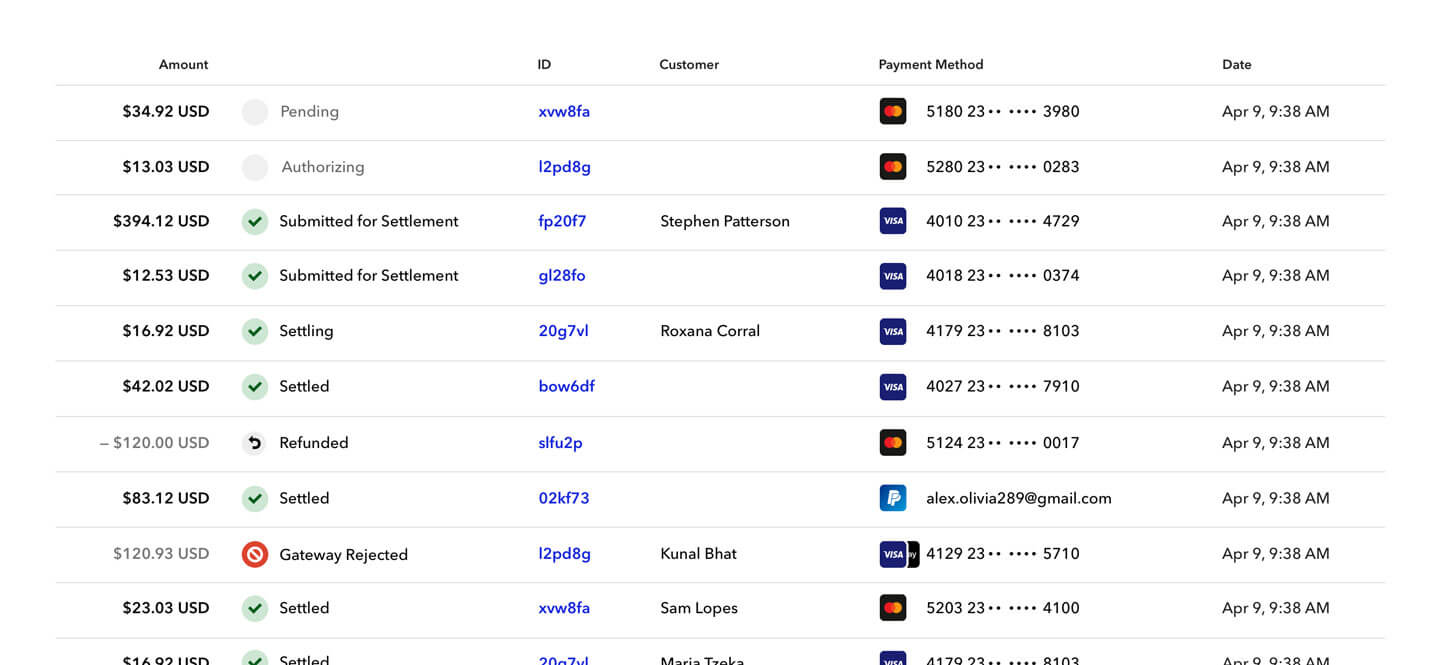
Braintree Direct ist eine Online-Zahlungslösung für Unternehmen, um verschiedene Zahlungsmethoden wie Kreditkarten, PayPal und digitale Wallets effizient zu akzeptieren. Sie bietet wichtige Funktionen wie Betrugserkennung, Datensicherheit und Transaktionsberichte.
Warum ich Braintree Direct gewählt habe: Braintree Direct bietet eine große Auswahl an Zahlungsmethoden, darunter Karten und digitale Wallets, und ist damit vielseitig für unterschiedliche Geschäftsanforderungen einsetzbar. Sie werden die zuverlässigen Tools zur Betrugserkennung schätzen, die Ihre Transaktionen schützen. Die Plattform unterstützt zudem weltweite Skalierbarkeit, sodass Ihr Unternehmen ohne Einschränkungen beim Zahlungsverkehr wachsen kann.
Herausragende Funktionen & Integrationen:
Funktionen umfassen Tools zur Betrugserkennung, Datensicherheit und Transaktionsberichte. Sie können auch wiederkehrende Abrechnungen verwalten und von umfassenden Berichtsfunktionen profitieren.
Integrationen beinhalten PayPal, Venmo, Apple Pay, Google Pay, Visa, Mastercard, American Express, Discover, JCB und UnionPay.
Pros and Cons
Pros:
- Weltweite Reichweite
- Starke Betrugserkennung
- Vielfältige Zahlungsmethoden
Cons:
- Begrenzte Reporting-Tools direkt nach Installation
- Gelegentlich langsame Transaktionsverarbeitung

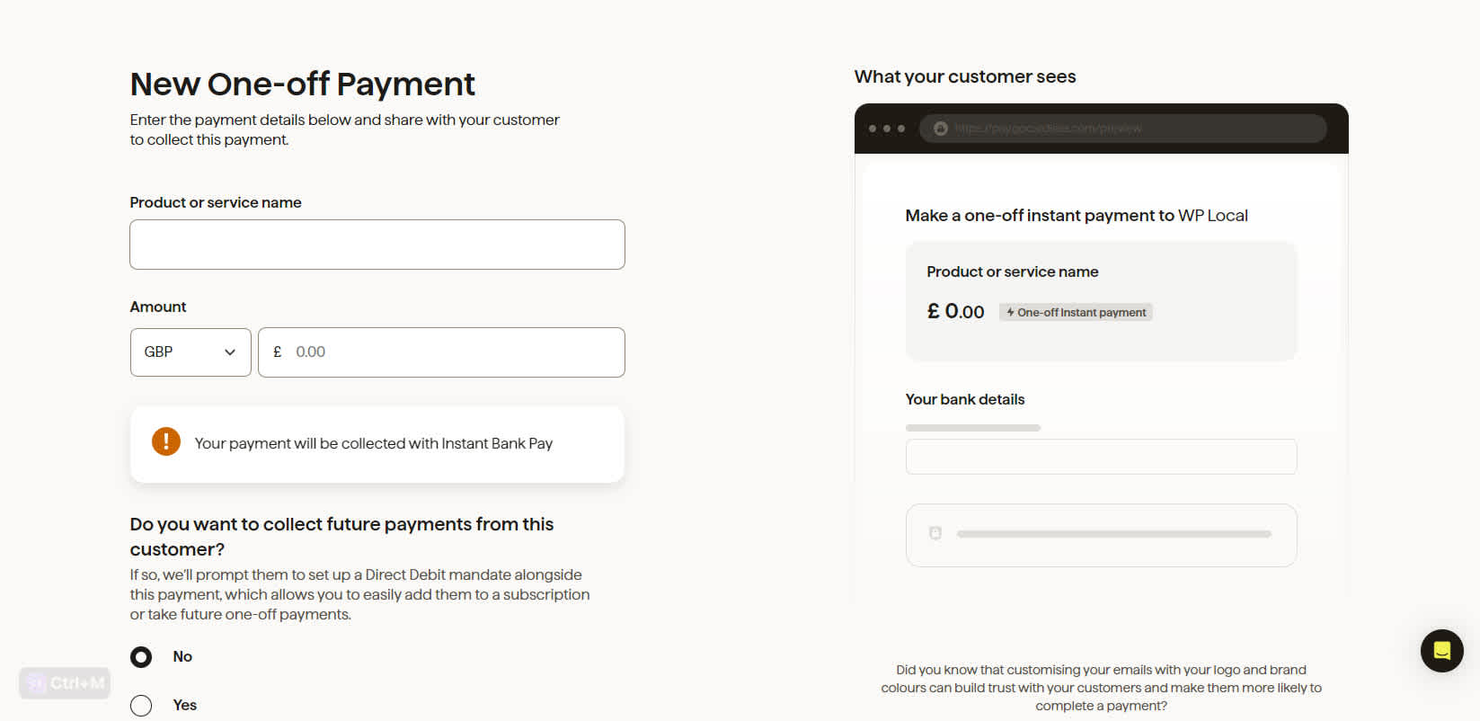
GoCardless ist eine Online-Zahlungssoftware, mit der Unternehmen einmalige und wiederkehrende digitale Zahlungen per Lastschrift einziehen können. So entfallen Gebühren für Kartenlesegeräte und die Zahlungskosten werden gesenkt. Die Software richtet sich vor allem an Unternehmen, die ihren Zahlungseinzug vereinfachen und die Zahlungsverwaltung automatisieren möchten.
Warum ich GoCardless gewählt habe: GoCardless hilft Ihnen, Zahlungen schneller einzuziehen und reduziert den Aufwand für das Nachverfolgen ausstehender Zahlungen, indem der gesamte Prozess automatisiert wird. Ihr Team kann Zahlungen einfach über ein Online-Dashboard verwalten und die Software in bestehende Programme wie Zuora und Xero integrieren. Die Plattform unterstützt zudem internationale Zahlungen aus über 30 Ländern, sodass Sie Ihr Geschäft weltweit ausbauen können, ohne sich um die Zahlungseinzüge sorgen zu müssen.
Hervorstechende Funktionen & Integrationen:
Funktionen umfassen automatisierte Zahlungswiederholungen, Unterstützung internationaler Zahlungen und ein Online-Dashboard zur Zahlungsverwaltung.
Integrationen umfassen Zuora, Xero, Salesforce, QuickBooks, Sage, Chargebee, WHMCS, KashFlow, Recurly und TeamUp.
Pros and Cons
Pros:
- Automatisiert Zahlungswiederholungen
- Internationale Zahlungsunterstützung
- Keine Händlerdienstleistungsgebühren
Cons:
- Begrenzte Offline-Zahlungsmöglichkeiten
- Beschränkt auf vorautorisierte Lastschrift

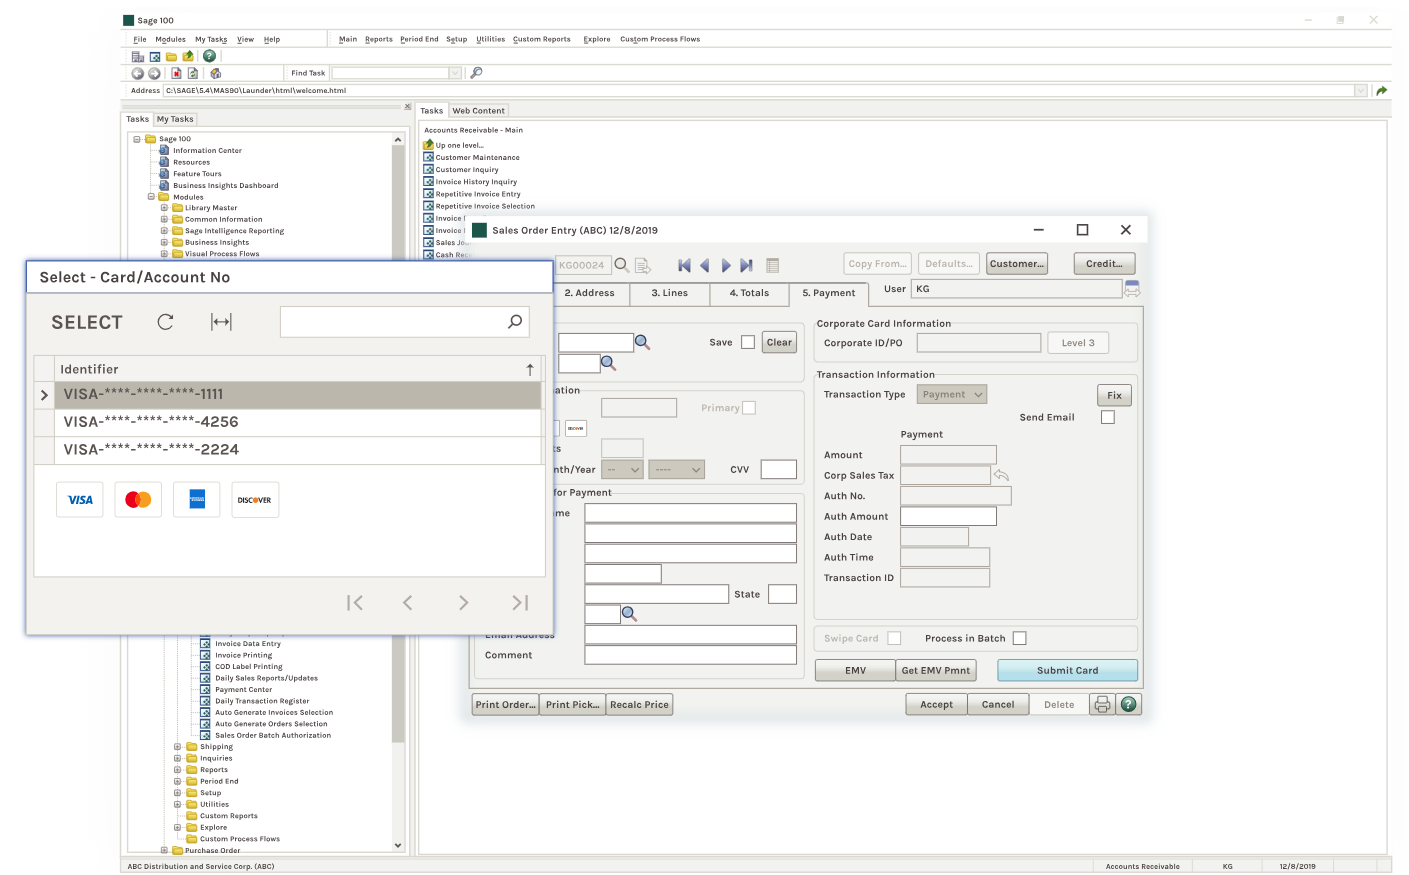
Sage Debit- und Kreditkartenverarbeitung ist eine Zahlungsabwicklungslösung, die Unternehmen dabei unterstützt, Debit- und Kreditkartentransaktionen zu verwalten. Sie bedient Unternehmen aus verschiedenen Branchen und bietet eine sichere und konforme Zahlungsabwicklung.
Warum ich Sage Debit- und Kreditkartenverarbeitung gewählt habe: Die Lösung integriert sich nahtlos in die ERP-Systeme von Sage, sodass Zahlungen direkt im ERP-System verwaltet werden können. Dies optimiert finanzielle Arbeitsabläufe, reduziert manuelle Dateneingaben und sorgt für eine präzise, Echtzeit-Zahlungsverarbeitung und Berichterstattung in Buchhaltung, Lagerbestand und Vertrieb.
Hervorstechende Funktionen & Integrationen:
Funktionen beinhalten die Unterstützung aller gängigen Kredit- und Debitkarten, automatisierte Einzahlungsoptionen und mobile Zahlungslösungen. Ihr Team profitiert zudem von PCI-Konformität und EMV-Technologie für erhöhte Sicherheit.
Integrationen umfassen Sage 50 Cloud, Sage 100 Cloud, Sage 300 Cloud, Sage Intacct, PayPal, Stripe, Paya, QuickBooks und Xero.
Pros and Cons
Pros:
- Mobile Bezahloptionen
- Anpassbare Services
- Mobile Bezahloptionen
Cons:
- Zeitaufwändige Implementierung
- Begrenzte regionale Unterstützung

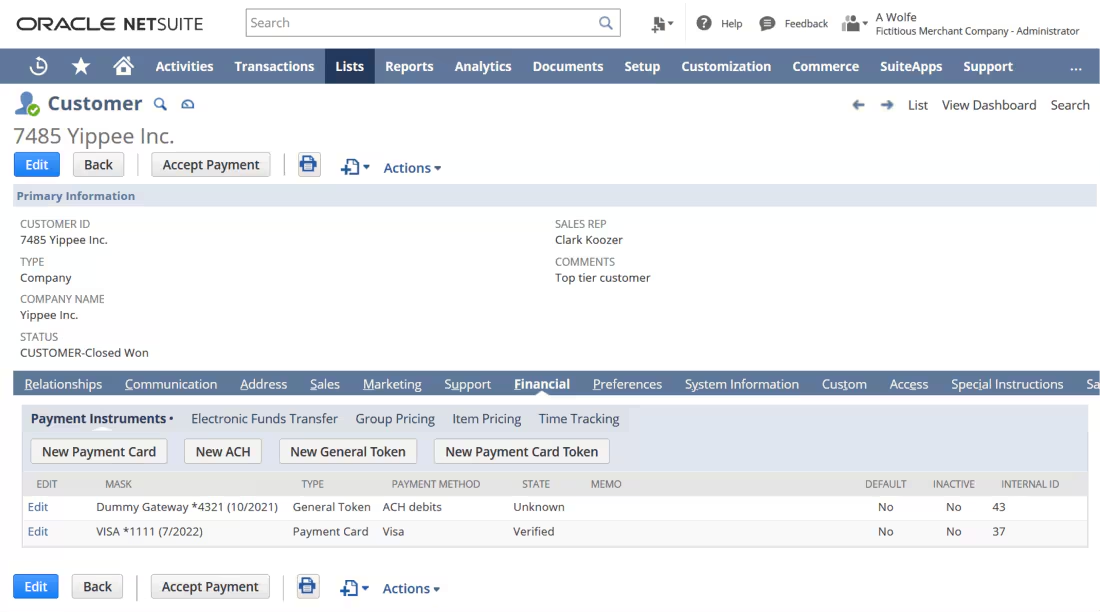
NetSuite Payment Processing ist eine Lösung für die Annahme von Kreditkartenzahlungen online, telefonisch und am Point-of-Sale, die die PCI-konforme Datensicherheit gewährleistet. Sie richtet sich in erster Linie an Unternehmen, die ein integriertes Debitorenmanagement und Unterstützung für wiederkehrende Zahlungen benötigen.
Warum ich NetSuite Payment Processing gewählt habe: NetSuite Payment Processing bietet flexible Zahlungsoptionen wie PayPal und Apple Pay, die dazu beitragen können, Ihren Cashflow zu verbessern. Mit Funktionen wie integriertem Debitorenmanagement können Sie Dateneingabefehler und den Aufwand für die PCI-Konformität verringern. Der Service verbessert auch die Transparenz von Kundentransaktionen direkt in Ihrem ERP-System.
Hervorstechende Funktionen & Integrationen:
Funktionen umfassen integriertes Debitorenmanagement, Unterstützung für wiederkehrende Zahlungen sowie flexible Zahlungsoptionen wie PayPal und Apple Pay. Diese Funktionen gewährleisten PCI-konforme Datensicherheit und helfen, Ihren Cashflow zu verbessern. Sie verringern außerdem Dateneingabefehler und erhöhen die Transparenz von Kundentransaktionen.
Integrationen umfassen PayPal, Apple Pay, Visa, Mastercard, American Express, Discover, Google Pay und Amazon Pay.
Pros and Cons
Pros:
- PCI-konforme Datensicherheit
- Flexible Zahlungsoptionen
- Integriertes Debitorenmanagement
Cons:
- Komplexe Implementierung
- Gelegentliche Systemverzögerungen

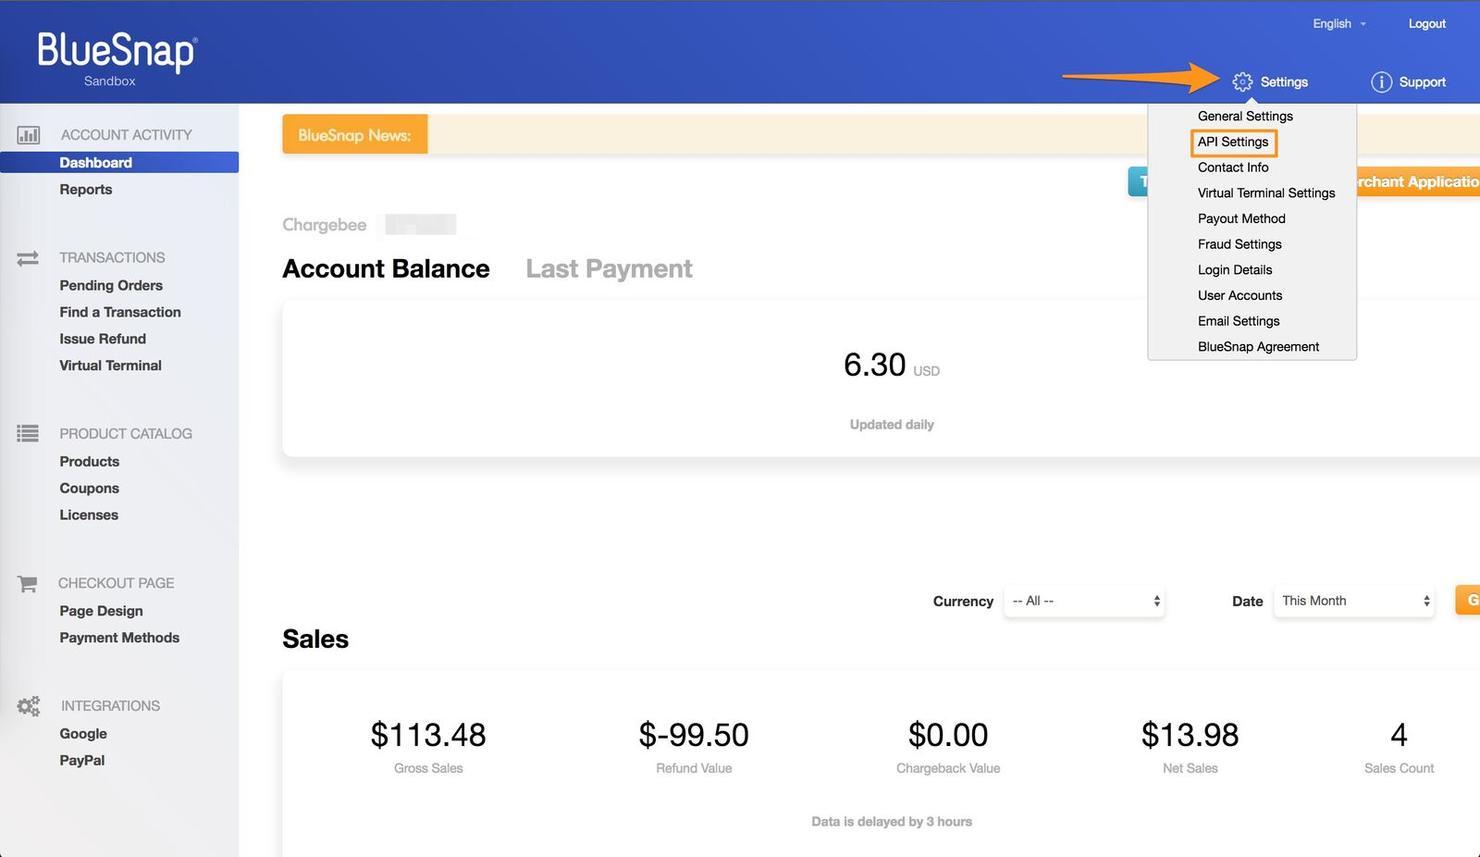
BlueSnap ist eine globale Payment-Orchestration-Plattform, die Zahlungsprozesse für Unternehmen vereinfacht, mit dem Ziel, Kosten zu senken und den Umsatz zu steigern. Sie verfügt über modulare Technologie, die die Anpassung von Zahlungslösungen ermöglicht, darunter globale Zahlungsannahme, Betrugsprävention und Rechnungsautomatisierung.
Warum ich BlueSnap gewählt habe: Der modulare Ansatz von BlueSnap ermöglicht es, Zahlungslösungen an individuelle Anforderungen anzupassen, sei es Betrugsprävention oder Rechnungsautomatisierung. Die Software ist in mehr als 200 Regionen im Einsatz, unterstützt über 100 Währungen sowie eine Vielzahl an Zahlungsmethoden. Darüber hinaus sorgen umfangreiche Integrationsmöglichkeiten, integrierter Betrugsschutz und die Einhaltung globaler Steuer- und Regulierungsanforderungen für Effizienz im Management grenzüberschreitender Transaktionen.
Hervorstechende Funktionen & Integrationen:
Funktionen beinhalten anpassbare Betrugsregeln, weltweite Zahlungsakzeptanz und Rechnungsautomatisierung. Die Plattform bietet zudem ein Management von Rückbuchungen zum Schutz Ihres Umsatzes.
Integrationen umfassen Salesforce, QuickBooks, Xero, Shopify, WooCommerce, Magento, BigCommerce, NetSuite, SAP und Microsoft Dynamics.
Pros and Cons
Pros:
- Globale Reichweite
- Starke Betrugserkennung
- Viele Zahlungsmethoden
Cons:
- Begrenzte Reporting-Tools ab Werk
- Mitunter langsame Transaktionsabwicklung

Spreedly bietet Unternehmen eine Plattform, um weltweit lokale und alternative Zahlungsmethoden (LPMs/APMs) zu akzeptieren, was die Kundenzufriedenheit erhöht und den Umsatz steigert. Die Plattform unterstützt verschiedene Zahlungsoptionen, darunter Kreditkarten, Wallets und lokale Methoden wie iDeal und Google Pay, alles über eine einzige API-Anbindung.
Warum ich Spreedly gewählt habe: Spreedly ermöglicht es, auf Kundenpräferenzen einzugehen und den Umsatz zu steigern, indem Zugang zu einer breiten Palette von Zahlungsmöglichkeiten bereitgestellt wird. Durch die Integration über eine einzige API wird die Implementierung verschiedener Zahlungsmethoden vereinfacht und deren schnelle Bereitstellung ermöglicht. Die Plattform bietet zudem umfangreiche Ressourcen und Support, was es Ihrem Team erleichtert, Zahlungsanbindungen zu verwalten und Transaktionsprozesse zu optimieren.
Herausragende Funktionen & Integrationen:
Funktionen umfassen Zahlungsorchestrierung, Netzwerktokenisierung, Speicherung in Tresoren, globale Unterstützung von Zahlungs-Gateways und PCI-Konformität.
Integrationen umfassen Stripe, PayPal, Adyen, Worldpay, Square, Braintree, PayU, Amazon Pay, Apple Pay und Google Pay.
Pros and Cons
Pros:
- Umfangreiche Ressourcen
- Schnelle Integration
- Umfangreiche Unterstützung verschiedener Zahlungsmethoden
Cons:
- Komplexe Einrichtung bei mehreren Währungen
- Erfordert technisches Know-how
Weitere Softwares zur Kreditkartenabwicklung
Hier finden Sie einige zusätzliche Optionen für die Kreditkartenabwicklung, die es nicht auf meine Auswahlliste geschafft haben, aber dennoch einen Blick wert sind:
- Versapay
Am besten für Debitorenautomatisierung und Zusammenarbeit geeignet
- Clearly Payments
Am besten für niedrigste Bearbeitungsgebühren
- Jobber
Am besten geeignet für Dienstleistungsunternehmen im Außendienst


Weitere Übersichten zu Zahlungssoftware
Wenn Sie sich weitere Optionen im Zahlungsbereich ansehen möchten, haben wir Übersichten für zahlreiche Anwendungsfälle zusammengestellt:
- Software zur Zahlungsabwicklung für gemeinnützige Organisationen
- Open-Source-Software zur Zahlungsabwicklung
- Software für die Abrechnung von Abonnements
- Systeme für wiederkehrende Zahlungen
- Alternativen zu Stripe
Wie ich Kreditkarten-Abwicklungssoftware bewerte
Ich teile meine Bewertung in zwei Ebenen auf: Das Grundlegende, das jeder Checkout benötigt—EMV, Kartenakzeptanz, PCI-Konformität—und die Unterscheidungsmerkmale, durch die ein Anbieter besser zu bestimmten Anforderungen passt als ein anderer.
Kernfunktionalität (Mindestvoraussetzung für diese Liste)
Wenn ich Werkzeuge für meine Liste auswähle, bewerte ich jedes auf einer Skala von 0 (bietet die Funktion nicht an) bis 5 (ist in diesem Bereich herausragend) hinsichtlich jeder unten aufgeführten Kernfunktionalität. Anschließend berechne ich die Gesamtpunktzahl des Tools als Prozentsatz. Jedes Tool muss mindestens 65% der Gesamtpunktzahl erreichen, um berücksichtigt zu werden.
- Kartenzahlungsakzeptanz: Ich prüfe, ob ein Anbieter alle großen Kartenmarken – Visa, Mastercard, Amex, Discover – sowohl für Kartenzahlungen vor Ort als auch für Online-Transaktionen unterstützt.
- POS- & Terminalintegration: Für Verkaufsteams ist Hardware gefragt, die mit ihrer bestehenden Umgebung funktioniert. Daher bewerte ich EMV-Chip-, NFC/Contactless- und Magnetstreifen-Terminalunterstützung sowie die Kompatibilität mit POS-Systemen.
- PCI-Konformität & Sicherheit: Ich achte auf PCI-DSS-Konformität, Tokenisierung und Verschlüsselungsstandards sowie zusätzliche Tools zur Betrugsprävention, die Kartendaten am Point-of-Sale schützen.
- Transparente Gebührenstruktur: Preisgestaltung muss nachvollziehbar sein—ich erkenne, ob Interchange-Plus-, Festpreis- oder Stufenmodelle klar offen kommuniziert werden und ob monatliche oder versteckte Gebühren im Vorfeld angegeben werden.
- Omnichannel-Zahlungsunterstützung: Ein Händler, der im Laden, online und über das Handy verkauft, sollte nicht drei verschiedene Anbieter benötigen. Ich prüfe daher einheitliche Zahlungsabwicklung über alle Verkaufskanäle hinweg.
- Berichtswesen & Abstimmung: Ich betrachte den Umfang der Transaktionsberichte, die Transparenz bei der Sammelabrechnung, das Management von Rückbuchungen und ob Einzahlungsdaten für Buchhaltungszwecke sauber abgeglichen werden können.
Sobald ich eine Liste von Tools habe, die diese Kriterien erfüllen, schaue ich mir die Faktoren an, die jede Plattform besonders machen.
Unterscheidungsmerkmale (Was Anbieter voneinander abhebt)
So vergleiche und kontrastiere ich verschiedene Anbieter:
Hervorstechende Funktionen
Die Auszahlung am nächsten Tag ist relevant für Händler, die auf täglichen Cashflow angewiesen sind, um Regale aufzufüllen oder Löhne zu zahlen. Ich schaue außerdem, ob ein Anbieter Offline-Zahlungsmodi unterstützt—wenn während des Samstagstrubels das Internet ausfällt, müssen Transaktionen zwischengespeichert und nach Wiederherstellung der Verbindung abgewickelt werden können. Programme für Aufschläge und Barzahlungsrabatte können die Abwicklungskosten deutlich senken, daher prüfe ich, ob diese Funktionen integriert und regional zulässig sind. Für Händler mit mehreren Filialen schaue ich, ob Berichte und Händlerkonten unter einer einzigen Hierarchie zusammengeführt werden können.
Über die Funktionen hinaus
Die Gesamtkostenbetrachtung geht über den ausgeschriebenen Preis hinaus—ich bewerte, ob Anbieter PCI-Gebühren, Rückbuchungsgebühren und Strafgebühren für vorzeitige Kündigung offenlegen, bevor Sie etwas unterschreiben. Die Einbindung in die technische Infrastruktur des Handels hat ebenfalls Gewicht: Ein Anbieter, der sich nahtlos mit Ihrem POS, Ihrer Buchhaltungssoftware und Ihrem Onlineshop verbindet, spart jeden Monat viele Stunden manuellen Abgleichs. Ich betrachte auch die Geschwindigkeit beim Händler-Onboarding, besonders bei saisonalen Unternehmen, die Konten und Terminals kurzfristig für bevorstehende Hochphasen benötigen.
Was ist Software zur Kreditkartenabwicklung?
Software zur Kreditkartenabwicklung ist das System, das Kartenzahlungen autorisiert, erfasst und abrechnet – online, im Geschäft und mobil –, während es Ihre PCI-Konformität gewährleistet und Ihre Daten tokenisiert. Diese Werkzeuge verbinden Ihr Kassensystem, Ihre E-Commerce-Website und Ihr internes Verwaltungssystem mit Zahlungsabwicklern und Zahlungsgateways, sodass Geldflüsse und Aufzeichnungen übereinstimmen.
Diese Software verarbeitet Zahlungen mit und ohne physische Karte, unterstützt digitale Geldbörsen und wiederkehrende Abrechnungen und ergänzt die Abläufe um Betrugsschutz-Werkzeuge (AVS, CVV, 3-D Secure), Prozesse für Rückbuchungen und automatisierte Berichte.
Die besseren Plattformen bieten Ihnen einen sauberen Abgleich, schnelle Auszahlungen und eine klare Gebührenübersicht.
Teams nutzen sie, um den Bezahlvorgang zu beschleunigen, Ablehnungen und Rückbuchungen zu reduzieren sowie Auszahlungen und Einzahlungen zu zentralisieren – ohne Terminals oder Tabellen ständig überwachen zu müssen. Kurz gesagt: Sie ist die Zahlungsengine hinter Ihren Kassen und Produktseiten, die Ihre Margen schützt und den Betrieb am Laufen hält.
So wählen Sie Software zur Kreditkartenverarbeitung aus
Sie möchten schnelle Kassen, saubere Buchhaltung und vorhersehbare Gebühren. Nutzen Sie diesen Leitfaden, um sich im Angebotsdschungel zurechtzufinden, Angebote direkt zu vergleichen und einen Zahlungsabwickler auszuwählen, der zu Ihrem tatsächlichen Mix passt – im Geschäft, online und überall dort, wo Sie verkaufen.
| Schritt | Was zu tun ist | Profi-Tipp |
|---|---|---|
| Volumen und Kanäle quantifizieren | Erfassen Sie die monatlichen Transaktionen nach Kartenzahlungen vor Ort, Onlinezahlungen und MOTO sowie Spitzentagen und durchschnittlichem Transaktionswert. | Verwenden Sie Daten der letzten 3–6 Monate, um saisonale Schwankungen abzubilden und Spitzen nicht zu unterschätzen. |
| Erforderliche Integrationen festlegen | Listen Sie die benötigten POS-, E-Commerce-, ERP- und Buchhaltungssysteme einschließlich der genauen Version auf. | Ordnen Sie Integrationen nach „Blocker“, „wichtig“ und „wünschenswert“, um die Vorauswahl der Anbieter zu beschleunigen. |
| Preismodell auswählen | Entscheiden Sie sich abhängig von Volumen, Mix und Risiko für ein Pauschalpreismodell, Interchange-plus oder ein kombiniertes Modell. | Fordern Sie den effektiven Satz für Ihren Mix an – Visa/MC/Amex, Kartenzahlungen vor Ort gegenüber Onlinezahlungen – und kein allgemeines Angebot. |
| Direkt vergleichbare Angebote einholen | Senden Sie eine RFP-Vorlage mit identischem Umfang, Volumen und denselben Annahmen zur Hardware. | Verlangen Sie eine Gebührenübersicht, in der Assessments, grenzüberschreitende Gebühren, Zuschläge und Rückerstattungen einzeln aufgeführt sind. |
| Genehmigungen und Latenz testen | Führen Sie eine Testumgebung und einen Live-Pilot durch, um Genehmigungsraten, Wiederholungsversuche und die Geschwindigkeit des Bezahlvorgangs zu messen. | Analysieren Sie Ablehnungen nach BIN, Wallet und Netzwerk-Tokenisierung, um einfache Verbesserungsmöglichkeiten zu erkennen. |
| Abgleich und Berichte überprüfen | Bestätigen Sie den Zeitpunkt der Einzahlungen, Batch-Berichte, Gebührentransparenz und Exportformate. | Gleichen Sie zwei Wochen Testeinzahlungen durchgängig ab, um sicherzustellen, dass die Buchhaltung aufgeht. |
| Betrug und Rückbuchungen bewerten | Aktivieren Sie AVS, CVV, 3-D Secure, Geschwindigkeitsregeln und Workflows für Rückbuchungen. | Messen Sie die Auswirkungen auf Konversion und Erfolgsquote – veröffentlichen Sie kein Regelwerk, das den Umsatz einbrechen lässt. |
| Hardware und Benutzererlebnis pilotieren | Testen Sie Terminals, kontaktloses Bezahlen und Ausweichabläufe mit echten Mitarbeitern und echten Warteschlangen. | Überprüfen Sie Offline-Verhalten, Teilgenehmigungen, Trinkgelder, Aufteilungen und Belege vor dem Livegang. |
| Verträge und Risiken prüfen | Prüfen Sie Vertragslaufzeit, Gebühren für vorzeitige Kündigung, Klauseln zu Gebührenänderungen und Rücklagen. | Verhandeln Sie Eigentum an der Hardware, den PCI-Umfang und SLAs – und lassen Sie alles schriftlich festhalten. |
| Onboarding und Support bestätigen | Stimmen Sie Implementierungsplan, Schulung und einen rund um die Uhr verfügbaren Support mit klarer Eskalationsstruktur ab. | Fordern Sie benannte Ansprechpartner, eine Checkliste für die Umstellung und einen Rückfallplan für die erste Woche an. |
Funktionen von Software zur Kreditkartenverarbeitung
Was im Alltag zählt – an der Kasse, online und in Ihrer Buchhaltung.
- EMV-, NFC- und Wallet-Unterstützung. Unterstützen Sie Chip, kontaktloses Bezahlen sowie Apple Pay und Google Pay ohne Umwege.
- Netzwerk-Tokenisierung. Ersetzen Sie PANs durch Token, um Genehmigungen zu steigern und das Betrugsrisiko zu senken.
- Intelligente Wiederholungsversuche und Weiterleitung. Wiederholen Sie fehlgeschlagene Autorisierungen und leiten Sie sie an den leistungsstärksten Zahlungsabwickler weiter.
- Erfassung von Daten der Stufe 2/3. Übermitteln Sie erweiterte Datenfelder, um gegebenenfalls niedrigere Interchange-Gebühren im B2B-Bereich zu erhalten.
- 3-D Secure 2 und Risikoregeln. Fügen Sie eine verstärkte Authentifizierung hinzu, ohne die Konversion zu beeinträchtigen.
- Rückbuchungsmanagement. Erhalten Sie Warnungen, Vorlagen für Nachweise und Automatisierung, um Umsätze zu schützen.
- Einheitliche Berichte und Exporte. Verknüpfen Sie Einzahlungen, Gebühren und Batches mit für das Hauptbuch geeigneten CSV-Dateien oder APIs.
- Entwicklerfreundliche APIs. Nutzen Sie übersichtliche Dokumentation, SDKs, Webhooks und eine echte Testumgebung für Testpläne.
- Hardware-Bereitschaft. Nutzen Sie moderne EMV-Terminals, die ferngesteuerte Schlüsselinstallation und einen zuverlässig funktionierenden Offline-Modus.
- Mehrwährungsfähigkeit und lokale Zahlungsmethoden. Bieten Sie Preise an, präsentieren und wickeln Sie Zahlungen im jeweiligen Markt mit bevorzugten Optionen ab.
- Reduzierung des PCI-Umfangs. Nutzen Sie gehostete Felder, einen per iframe eingebundenen Bezahlvorgang und Token-Tresore, damit Sie sich nicht mit den Schwierigkeiten von PCI auseinandersetzen müssen.
- Rollen und Prüfpfade. Sorgen Sie mit granularen Berechtigungen und Protokollen dafür, dass Finanzabteilung und Prüfer zufrieden sind.
Vorteile von Software zur Kreditkartenverarbeitung
Warum diese Funktionen für Betreiber wichtig sind – nicht nur für technische Datenblätter.
- Höhere Genehmigungsraten. Routing, Token und Wiederholungsversuche sorgen für mehr akzeptierte Warenkörbe und Tickets.
- Niedrigere effektive Gebühren. Interchange-Optimierung und weniger Rückbuchungen senken die Gesamtkosten, nicht nur die angegebenen Sätze.
- Schnellere Auszahlung. Planbare Abrechnungszeiträume verbessern den Cashflow und den Lagerumschlag.
- Übersichtlichere Abstimmung. Eine klare Zuordnung von Abrechnungsstapeln und Gebühren verkürzt den Monatsabschluss und reduziert den Zeitaufwand für Tabellenkalkulationen erheblich.
- Weniger Ärger durch Betrug. Risikowerkzeuge erkennen problematischen Datenverkehr frühzeitig und vereinfachen die Bearbeitung von Streitfällen, sobald diese auftreten.
- Besseres Kundenerlebnis. Schnelle Zahlvorgänge, gespeicherte Karten und vertrauenswürdige Wallets sorgen für einen reibungslosen Ablauf.
- Geringerer Compliance-Aufwand. Tokenisierung und gehostete Felder reduzieren den PCI-Geltungsbereich und den Prüfaufwand.
- Höhere betriebliche Widerstandsfähigkeit. Ausfallsicherung und Offline-Abläufe ermöglichen die Annahme von Zahlungen auch bei Störungen.
- Skalierbares Wachstum. Multichannel, mehrere Währungen und lokale Zahlungsmethoden unterstützen die Expansion ohne umfangreiche Umstellungen.
- Mehr Flexibilität bei Anbietern. Orchestrierung und portable Token verringern das Abhängigkeitsrisiko, wenn sich Ihre Anforderungen ändern.
Kosten und Preise von Software zur Kreditkartenverarbeitung
Die Preisgestaltung wirkt einfach, bis sich die einzelnen Positionen summieren. Ich orientiere mich an der effektiven Rate – also daran, was Sie nach Genehmigungen, Erstattungen, Rückbuchungen und grenzüberschreitenden Zahlungen tatsächlich zahlen – und prüfe anschließend Vertragsbedingungen und Hardware, damit die Rechnung auch im laufenden Betrieb noch aufgeht.
Die meisten Anbieter bündeln Gebühren in einer von vier Strukturen. Nutzen Sie diese Spannen, um die tatsächlichen Kosten zu modellieren, bevor Sie sich für einen Tarif entscheiden:
| Tarif | Durchschnittlicher Preis | Übliche Funktionen | Geeignet für |
|---|---|---|---|
| Pauschaltarif mit nutzungsabhängiger Zahlung | Vor Ort ~2.3%–2.7% + $0.05–$0.15; online ~2.9%–3.5% + $0.30–$0.50; manuell eingegeben ~3.3%–3.5% + $0.09–$0.30 | Einfache Einrichtung, gebündeltes Gateway, planbare Raten pro Transaktion, minimale monatliche Gebühren | Start-ups und kleine Händler, die schnell starten müssen |
| Interchange-plus (Händlerkonto) | Weitergabe des Interchange-Satzes + 0.15%–0.50% + $0.05–$0.25 pro Transaktion, häufig $0–$25 monatlich | Verhandelbarer Aufschlag, separates Gateway möglich, detaillierte Gebührentransparenz, Volumenstaffeln | Wachsende Unternehmen, die ihre effektive Rate optimieren |
| Abonnement/Mitgliedschaft („Großhandel“) | $49–$199+ monatliche Gebühr + Weitergabe des Interchange-Satzes + $0.05–$0.15 pro Transaktion | Großhandelssätze, niedriger Aufschlag pro Transaktion, planbare monatliche Kosten, höheres Rentabilitätsvolumen | Teams mit mittlerem bis hohem Volumen, die auf die niedrigsten Gesamtkosten abzielen |
| Gestaffelt/gemischt | Qualifiziert 1.4%–2.0%, mittel qualifiziert 2.0%–2.8%, nicht qualifiziert 2.8%–4.0%+ (+$0.10–$0.25) | Vereinfachte Kategorien, intransparente Qualifikationen, variable effektive Raten | Käufer, die Einfachheit priorisieren und Abrechnungen regelmäßig prüfen |
Zusätzliche zu erwartende Kosten
- Interchange und Netzwerkentgelte. Nicht verhandelbare Netzwerkgebühren bei jedem Aufschlag – modellieren Sie diese anhand Ihres genauen Kartenmixes.
- Aufschlag des Zahlungsdienstleisters. Pauschaltarif, Interchange-plus, Mitgliedschaft oder Staffelmodell – fordern Sie auf Grundlage Ihrer Daten immer eine effektive Rate an.
- Gateway und Tokenisierung. Monatlicher Zugang, Gebühren pro Transaktion, Tresor für gespeicherte Karten und Gebühren für Netzwerk-Token.
- Grenzüberschreitende Zahlungen und FX. Rechnen Sie bei internationalen Karten und der Währungsumrechnung mit zusätzlichen Prozentpunkten.
- Rückbuchungen und Abrufe. Gebühren pro Fall zuzüglich Kosten für die Gegendarstellung – verfolgen Sie die Erfolgsquote, um das tatsächliche Risiko zu kennen.
- PCI und Compliance. Jährliche Gebühren für PCI-Programme und mögliche Strafen bei Nichteinhaltung.
- Hardware und Peripheriegeräte. EMV-Terminals, Ständer, Schlüsselinjektion, Fernverwaltung und Austauschpläne.
- Support und Zusatzmodule. Premium-Supportstufen, Risikowerkzeuge (3-D Secure, Bewertung), Rechnungsstellung und Module für wiederkehrende Zahlungen.
- Vertragsbedingungen. Gebühren bei vorzeitiger Kündigung, automatische Verlängerungen, monatliche Mindestumsätze und Rücklagen – verhandeln Sie oder verzichten Sie darauf.
Häufig gestellte Fragen zur Kreditkartenabwicklung
Hier finden Sie Antworten auf einige häufige Fragen zur Software für die Kreditkartenabwicklung:
Wie lässt sich der Gesamtpreis für die Kreditkartenabwicklung am besten berechnen?
Verwenden Sie Ihre tatsächlichen Daten der letzten 3–6 Monate. Teilen Sie das Volumen nach Kartenzahlungen vor Ort und online, Kartenmarke, durchschnittlichem Transaktionswert sowie Erstattungs- und Rückbuchungsraten auf.
Bewerten Sie jeden Anbieter anhand desselben Umfangs – Gebühren, Zahlungsgateway, monatliche Kosten und Hardware – und berechnen Sie anschließend effektiver Satz = Gesamtgebühren ÷ verarbeiteter Bruttoumsatz. Berücksichtigen Sie erwartete grenzüberschreitende Kosten, Wechselkurskosten und Streitfallkosten. Vergleichen Sie verschiedene Szenarien (aktueller Mix, Hauptsaison und Wachstumsplan), damit Sie kein Modell auswählen, das nur auf dem Papier funktioniert.
Benötige ich einen PSP oder ein vollständiges Händlerkonto?
Mit PSPs können Sie dank Pauschalpreisen und geringem Einrichtungsaufwand schnell starten – ideal für einfache Systeme und gemischte Kanäle. Die Prüfung und Einrichtung eines echten Händlerkontos dauert länger, dafür erhalten Sie Interchange-Plus- oder abonnementbasierte Preise, mehr Kontrolle und bessere Verhandlungsmöglichkeiten bei höherem Volumen.
Wenn Ihnen Einsparungen durch Level 2/3, Flexibilität bei der Tokenisierung durch Netzwerke oder die Weiterleitung von Zahlungen wichtig sind, lohnt sich ein Händlerkonto (oder eine darüberliegende Orchestrierungsebene). Wenn Ihre Anforderungen einfach sind und eine schnelle Inbetriebnahme wichtiger ist als das Einsparen weniger Basispunkte, ist ein PSP ausreichend.
Wie sollte ich die Genehmigungsraten verschiedener Anbieter vergleichen?
Führen Sie einen Pilotversuch statt einer Demo durch. Erfassen Sie zunächst die Ausgangs-Genehmigungsraten nach Kanal, Kartenmarke und Wallet und führen Sie anschließend einen A/B-Vergleich mit dem Kandidaten anhand identischer Zugriffsdaten durch.
Verfolgen Sie Ablehnungen nach Ursachencode und BIN, messen Sie den Anstieg durch Netzwerktoken und intelligente Wiederholungsversuche und beobachten Sie die Latenz beim Bezahlvorgang. Eine Steigerung der Genehmigungsrate um 1–2 % ist relevant – setzen Sie sie in Beziehung zum Umsatz pro tausend Versuche, damit die Finanzabteilung die Auswirkungen und nicht nur einen Prozentpunkt sieht.
Welche Vertragsbedingungen für die Kreditkartenabwicklung verdienen besondere Aufmerksamkeit?
Achten Sie frühzeitig auf Gebühren bei vorzeitiger Kündigung, automatische Verlängerungen, monatliche Mindestumsätze, Anforderungen an Rücklagen, Klauseln wie „wir können die Preise jederzeit ändern“ sowie PCI-/Compliance-Strafen. Klären Sie genau, ob die Hardware Eigentum des Kunden ist oder geleast wird, wie der Austausch geregelt ist und wer für die Schlüssel-Injektion zahlt.
Verlangen Sie SLAs zu Verfügbarkeit, Zeitplänen für die Auszahlung und der Kommunikation bei Vorfällen. Lassen Sie sich eine einseitige Gebührenübersicht mit definierten Einzelpositionen – Assessments, grenzüberschreitende Gebühren, Erstattungen, Rückbuchungen und Stapelgebühren – geben und fügen Sie sie dem Vertrag bei, damit sie rechtlich durchsetzbar ist.
Kann ich den Zahlungsabwickler wechseln, ohne gespeicherte Karten und Abonnements zu beeinträchtigen?
Ja – planen Sie eine Token-Migration. Verwenden Sie einen unabhängigen Tresor oder Netzwerktoken, damit die Kartendaten nicht an einen einzigen Zahlungsabwickler gebunden sind. Koordinieren Sie mit beiden Anbietern einen „Token-Tausch“, führen Sie während der Umstellung eine duale Verarbeitung durch und informieren Sie Kunden nur dort, wo eine erneute Einwilligung erforderlich ist.
Testen Sie Erstattungen, wiederkehrende Zeitpläne und alte Autorisierungen, bevor Sie die Standardroute umstellen. Halten Sie für die erste Woche einen Rückfallplan bereit und gleichen Sie die Daten täglich ab, bis die Einzahlungen eindeutig übereinstimmen.
Wie kann ich Rückbuchungen reduzieren, ohne die Conversion zu beeinträchtigen?
Beginnen Sie mit den Grundlagen: klare Abrechnungsbezeichnungen, AVS/CVV sowie eine gute Kommunikation zu Erstattungen und Rückgaben. Fügen Sie 3-D Secure gezielt hinzu – verwenden Sie eine zusätzliche Authentifizierung für risikoreiche Transaktionen und nicht für den gesamten Verkaufstrichter. Aktivieren Sie Geschwindigkeitsregeln, Geräte-Fingerprinting und Negativlisten, sofern sie hilfreich sind.
Versenden Sie mit nachverfolgbaren Versandarten, holen Sie bei hochwertigen Bestellungen Unterschriften ein und halten Sie Vorlagen für Nachweise bereit. Verwenden Sie nach der Transaktion Warnmeldungen und eine automatisierte Anfechtung von Rückbuchungen und messen Sie anschließend Erfolgsquote sowie Auswirkungen von Fehlalarmen, damit Sie keine guten Kunden blockieren.
Wählen Sie eine Kreditkartenabwicklung, die sich selbst bezahlt
Sie sind hierhergekommen, um Gebühren zu senken, den Bezahlvorgang zu beschleunigen und die Buchhaltung sauber zu halten. Dieser Leitfaden hat die wichtigsten Plattformen bewertet, die entscheidenden Kriterien aufgezeigt und die Preisstrukturen erläutert – damit Sie anhand des effektiven Satzes, der Kontrolle und der Eignung für Ihr System vergleichen können.
Beginnen Sie mit Ihren Daten, nicht mit einer Broschüre. Berechnen Sie die Gesamtkosten anhand Ihres tatsächlichen Mixes, führen Sie einen Pilotversuch zur Steigerung der Genehmigungsrate durch und sichern Sie sich Konditionen, die später nicht zum Problem werden.
Wenn ein Anbieter keine schnelleren Abläufe, einen saubereren Abgleich und planbare Zahlungsströme nachweisen kann, suchen Sie weiter.
Der Einzelhandel steht niemals still—und das sollten Sie auch nicht. Abonnieren Sie unseren Newsletter für die neuesten Einblicke, Strategien und Karriere-Ressourcen von führenden Persönlichkeiten des Einzelhandels, die die Branche prägen.