

10 beste Softwarelösungen zur ACH-Zahlungsabwicklung für 2026
Die 10 besten ACH-Zahlungsabwicklungssoftwares zur Auswahl


Software zur ACH-Zahlungsabwicklung automatisiert Banküberweisungen, reduziert Transaktionsgebühren und beschleunigt die Auszahlung, damit Ihr Cashflow stabil bleibt. Sie löst langsame Direktüberweisungen, die manuelle Scheckverarbeitung und versteckte Gebühren des ACH-Netzwerks, die Betriebskapital zurückhalten.
Mit mehr als einem Jahrzehnt Erfahrung im Einzelhandel und E-Commerce sowie Hunderten geprüften Zahlungstools weiß ich, welche Plattformen zuverlässige ACH-Überweisungen, ACH-Zahlungen am selben Tag und die Einhaltung der Vorgaben der Automated Clearing House ermöglichen.
Sie erfahren, wie jede Lösung wiederkehrende Zahlungen, elektronische Schecks und die Stapelverarbeitung ohne überraschende Bearbeitungsgebühren abwickelt.
In diesem Leitfaden bewerten wir jeden Zahlungsabwickler nach Echtzeitbenachrichtigungen, der Integration mit QuickBooks oder der API Ihrer Bank und der allgemeinen Kosteneffizienz.
Sie erhalten klare Einblicke in die Einrichtung der Bankleitzahl, die NACHA-Regeln und die Tools, mit denen Sie ACH-Zahlungen neben Kreditkarten- und Überweisungszahlungen akzeptieren können.
Warum Sie unseren Software-Empfehlungen vertrauen können
Unser Team testet und bewertet Software seit 2012. Als Führungskräfte im Einzelhandel selbst wissen wir, wie schwierig – und wichtig – es ist, die richtige Software auszuwählen.
Für diesen Leitfaden haben wir Tools mithilfe von praktischen Tests und unabhängiger Recherche bewertet und dabei die Tools anhand unserer Bewertungskriterien bewertet.
Unsere Bewertungen spiegeln unser unabhängiges Urteilsvermögen wider – keine Verkaufsstrategie.
Die besten Softwares zur ACH-Zahlungsabwicklung im direkten Vergleich
Diese Übersicht fasst Preispläne, Transaktionsgebühren und wichtige Funktionen zusammen – etwa ACH-Zahlungen am selben Tag, Stapelüberweisungen und Unterstützung für elektronische Schecks –, damit Sie API-Integrationen, Bankkontoverbindungen und NACHA-konforme Abläufe auf einen Blick vergleichen können.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Am besten für ACH-Rechnungsstellung & Cashflow | Kostenloser Plan + kostenlose Testversion verfügbar | Ab $49/Standort/Monat | Website | |
| 2 | Am besten für Buchhaltungsintegration | 30-tägige kostenlose Testversion verfügbar | Ab $27,60/Monat (jährliche Abrechnung) | Website | |
| 3 | Am besten geeignet zur Automatisierung von Zahlungsprozessen | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 4 | Am besten für wiederkehrende Zahlungen | Kostenlose Demo verfügbar | Ab 0,5 % + $0.05/Transaktion | Website | |
| 5 | Am besten geeignet für kleine bis mittlere Unternehmen | Kostenlose Demo verfügbar | Ab $17/Monat | Website | |
| 6 | Am besten für Unternehmen mit mehreren Standorten | Kostenlose Demo verfügbar | Ab 2,60 % + 10¢ pro Transaktion | Website | |
| 7 | Am besten für Einzelhandel und Gastronomie | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 8 | Am besten geeignet für ACH-API-Integrationen | Kostenlose Demo verfügbar | Preise auf Anfrage erhältlich | Website | |
| 9 | Am besten für internationale Transaktionen | Kostenlose Demo verfügbar | Preis auf Anfrage verfügbar | Website | |
| 10 | Am besten für kleine Unternehmenstransaktionen | Kostenlose Demo verfügbar | Ab $25/Monat | Website |
Die 10 besten Softwares zur ACH-Zahlungsabwicklung im Test
Diese Testberichte bewerten jeden Zahlungsabwickler nach Kosteneffizienz, Zuverlässigkeit des ACH-Netzwerks und Integration mit QuickBooks, Stripe oder der API Ihrer Bank. Sie enthalten klare Vor- und Nachteile sowie geeignete Einsatzszenarien für kleine Unternehmen, Händler mit hohem Transaktionsvolumen und gemeinnützige Organisationen.
Square
Am besten für ACH-Rechnungsstellung & Cashflow

Square ist eine All-in-One-Plattform, die Unternehmen dabei unterstützt, ACH-Zahlungen neben anderen Methoden zu akzeptieren und gleichzeitig Tools für Vertrieb, Teammanagement und Cashflow bereitstellt. Sie ist für Unternehmen gedacht, die sowohl Zahlungsabwicklung als auch operative Unterstützung in einer Lösung suchen.
Warum ich Square ausgewählt habe: Ich habe Square gewählt, weil es die Verarbeitung von ACH-Zahlungen mit umfassenden Funktionen für das Unternehmensmanagement kombiniert. Sie können damit Rechnungen versenden und ACH-Überweisungen zu geringeren Kosten als Kreditkartenzahlungen akzeptieren, was möglicherweise die Transaktionskosten senkt. Zusätzlich bietet Square integrierte Tools zur Überwachung des Cashflows und zur Auftragsverfolgung, was das Finanz- und Betriebsmanagement erleichtert. Das macht es zu einer starken Wahl, wenn Sie ACH-Funktionen benötigen, die sich reibungslos in Ihr bestehendes Zahlungssystem einfügen.
Herausragende Funktionen & Integrationen
Funktionen umfassen Rechnungsstellung mit ACH-Zahlungsoptionen, integrierte Bankdienstleistungen, die schnelle Auszahlungen unterstützen, und Analyse-Dashboards zur Nachverfolgung der Umsatzentwicklung. Diese Tools geben Ihnen eine bessere Übersicht über Ihre Transaktionen und die finanzielle Gesundheit Ihres Unternehmens.
Integrationen beinhalten Wave, Discord, MailerLite, QuickBooks Online, Zoho CRM, Mailchimp, Google Sheets, Shopify, WooCommerce, Slack, Zoom und Hubspot.
Pros and Cons
Pros:
- Unterstützt ACH-Rechnungsstellung
- Starke Bankintegration
- Nützliches Analyse-Dashboard
Cons:
- Eingeschränkte erweiterte Berichte
- Höhere Gebühren für Karten
New Product Updates from Square
Square Expands Sales Reporting With Revenue Centers
Square introduces revenue centers for grouping sales data and aligns sales report definitions between Point of Sale and the Dashboard to give you clear, consistent metrics. For more information, visit Square’s official site.
 .

Am besten für Buchhaltungsintegration

QuickBooks ist eine Finanzverwaltungssoftware, die für kleine bis mittelgroße Unternehmen entwickelt wurde und Lösungen für Buchhaltung, Rechnungsstellung und Zahlungsabwicklung bietet. Sie vereinfacht finanzielle Aufgaben, indem sie Werkzeuge bereitstellt, mit denen Sie die Finanzen Ihres Unternehmens an einem Ort verwalten können.
Warum ich QuickBooks ausgewählt habe: Die Software bietet ausgezeichnete Integrationsmöglichkeiten mit Buchhaltungsfunktionen und ist daher eine Top-Wahl für Unternehmen, die ihre Finanzprozesse optimieren möchten. Die Plattform ermöglicht es, Zahlungen direkt in Ihre Buchhaltungssoftware zu empfangen, was die Effizienz steigert. Mit den Rechnungsstellungsfunktionen können Sie Rechnungen und Zahlungen mühelos verwalten. Diese Fähigkeiten sorgen dafür, dass Ihre Finanzabläufe organisiert und effizient bleiben.
Herausragende Funktionen & Integrationen:
Funktionen beinhalten automatisierte Rechnungsstellung, mit der Sie Rechnungen einfach versenden und nachverfolgen können. Außerdem bietet die Plattform Ausgabenverfolgung, wodurch Sie Ihre Geschäftsausgaben effizient überwachen. Zusätzlich stellt sie Werkzeuge für das Cashflow-Management zur Verfügung, die Ihnen Einblicke in Ihre finanzielle Situation geben.
Integrationen umfassen PayPal, Shopify, Square, Etsy, Amazon, eBay, Stripe, WooCommerce, BigCommerce und Salesforce.
Pros and Cons
Pros:
- Automatisierte Rechnungsstellung
- Effiziente Ausgabenverfolgung
- Cashflow-Management
- Ideal für kleine Unternehmen
Cons:
- Hohe Lernkurve
- Synchronisierungsprobleme
- Langsamer Support

Am besten geeignet zur Automatisierung von Zahlungsprozessen

AvidXchange ist eine Zahlungsautomatisierungssoftware, die für Unternehmen entwickelt wurde, die ihre Kreditorenbuchhaltungsprozesse verbessern möchten. Sie richtet sich vor allem an Branchen wie Immobilien, Gesundheitswesen und Bildung, indem sie Rechnungen automatisiert und Ausgaben effizient verwaltet.
Warum ich AvidXchange ausgewählt habe: Es automatisiert Aufgaben der Kreditorenbuchhaltung und erleichtert Ihrem Team das Bearbeiten von Rechnungen und Bestellungen. Dieses Tool sticht durch die Integration mit beliebten Buchhaltungssystemen wie QuickBooks und Oracle NetSuite hervor. Funktionen wie Rechnungsautomatisierung und Ausgabenmanagement tragen zu seinem Ruf bei, Zahlungsprozesse zu verschlanken. Sie können sich auf die Kernaktivitäten Ihres Unternehmens konzentrieren, während AvidXchange die mühsamen Zahlungsaufgaben übernimmt.
Herausragende Funktionen & Integrationen:
Funktionen umfassen Rechnungsautomatisierung, die manuelle Dateneingabe reduziert, sowie die Automatisierung von Bestellungen, was beim Nachverfolgen und Verwalten von Aufträgen unterstützt. Das Ausgabenmanagement ist eine weitere wertvolle Funktion, die Ihnen ermöglicht, Ausgaben und Budgets im Blick zu behalten. Diese Tools minimieren gemeinsam das Fehlerrisiko und steigern die Effizienz in Finanzprozessen.
Integrationen umfassen Oracle NetSuite, QuickBooks, Microsoft, Sage und mehr.
Pros and Cons
Pros:
- Einfache Einführung
- Intuitive Benutzeroberfläche
- Effiziente Rechnungserfassung
- Reduziert Papierarbeit
Cons:
- Schlechter Kundensupport
- Verzögerungen bei der Verarbeitung
- Zahlungsstopps

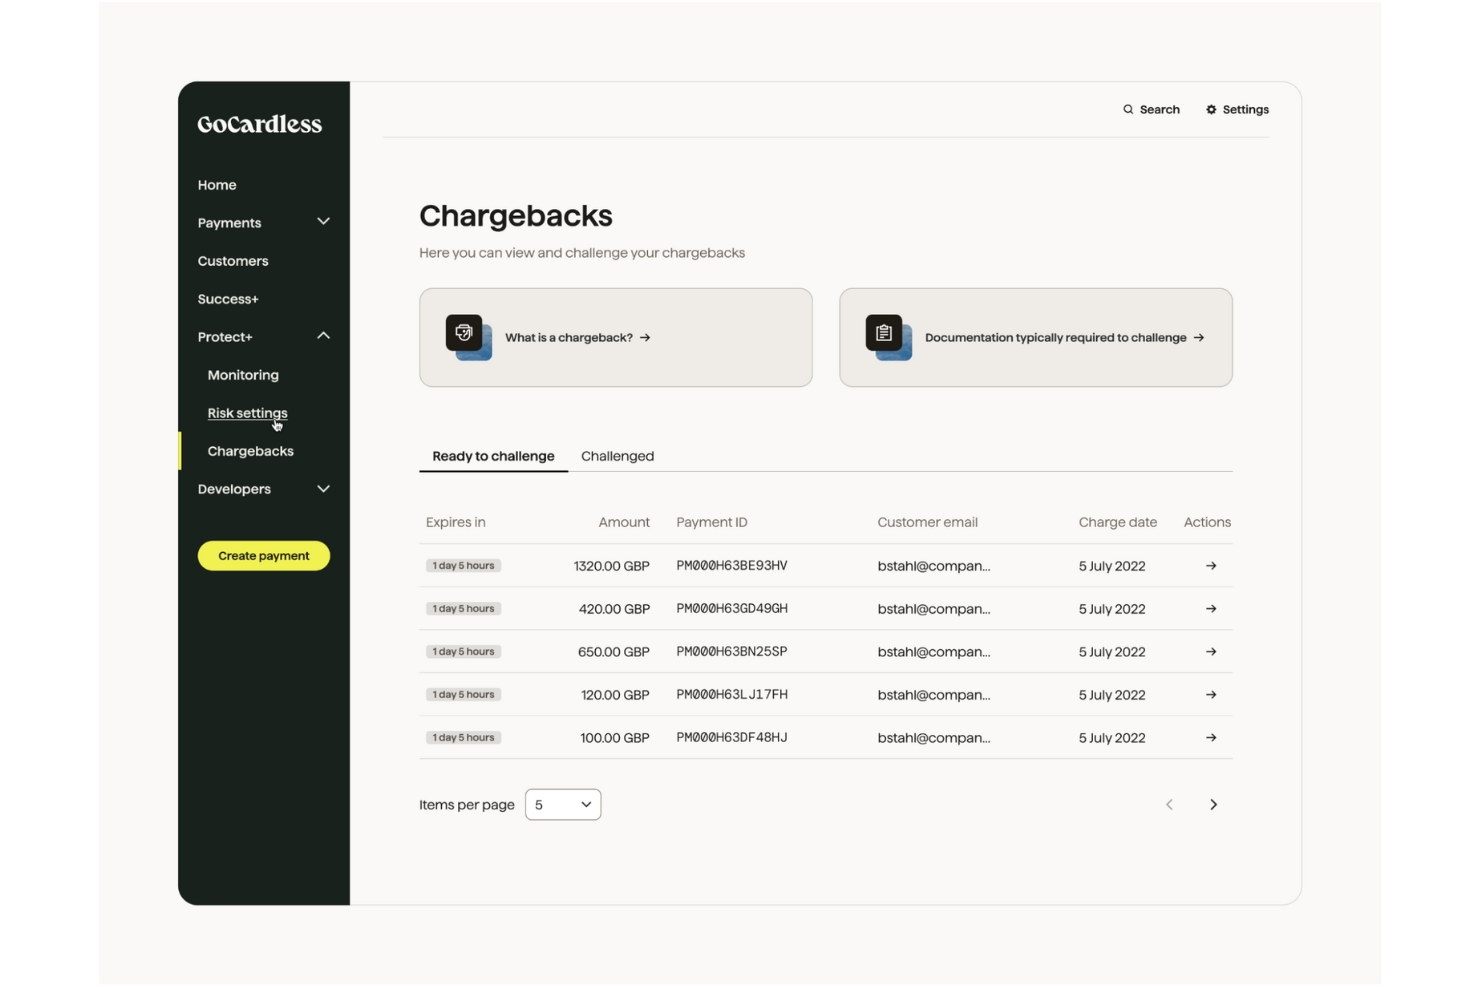
GoCardless ist eine Zahlungsplattform, die für Unternehmen entwickelt wurde, die wiederkehrende Zahlungen effizient verwalten müssen. Sie bietet eine Lösung für Lastschriften, zugeschnitten auf Branchen wie SaaS, Mitgliedschaften und Versorgungsunternehmen.
Warum ich GoCardless gewählt habe: Es ist ideal für Unternehmen, die sich auf wiederkehrende Zahlungen konzentrieren, und bietet Funktionen, die den Einzugsprozess vereinfachen. Mit der Lastschriftfunktion können Sie die Zahlungsabwicklung automatisieren, was den Bedarf an manuellen Eingriffen reduziert. Zudem erhalten Sie Echtzeit-Benachrichtigungen, die Sie über den Zahlungsstatus informieren. Diese Funktionen sorgen dafür, dass Ihre wiederkehrenden Zahlungen reibungslos und planbar ablaufen.
Herausragende Funktionen & Integrationen:
Funktionen umfassen automatische Zahlungswiederholungen, die dazu beitragen, Fehlbuchungen zu reduzieren. Sie profitieren zudem von anpassbaren Zahlungsseiten, welche das Kundenerlebnis verbessern. Das Dashboard bietet Ihnen Echtzeit-Analysen, sodass Sie Einblicke in Ihre Zahlungsprozesse erhalten.
Integrationen umfassen Xero, QuickBooks, Sage, Salesforce, Zuora, Chargify, KashFlow und Zoho Books.
Pros and Cons
Pros:
- Einfache Lastschrifteinrichtung
- Zuverlässige wiederkehrende Zahlungen
- Echtzeit-Benachrichtigungen
- Anpassbare Seiten
Cons:
- Keine Offline-Unterstützung
- Technische Einrichtung erforderlich
- Regionale Begrenzung

Rotessa
Am besten geeignet für kleine bis mittlere Unternehmen
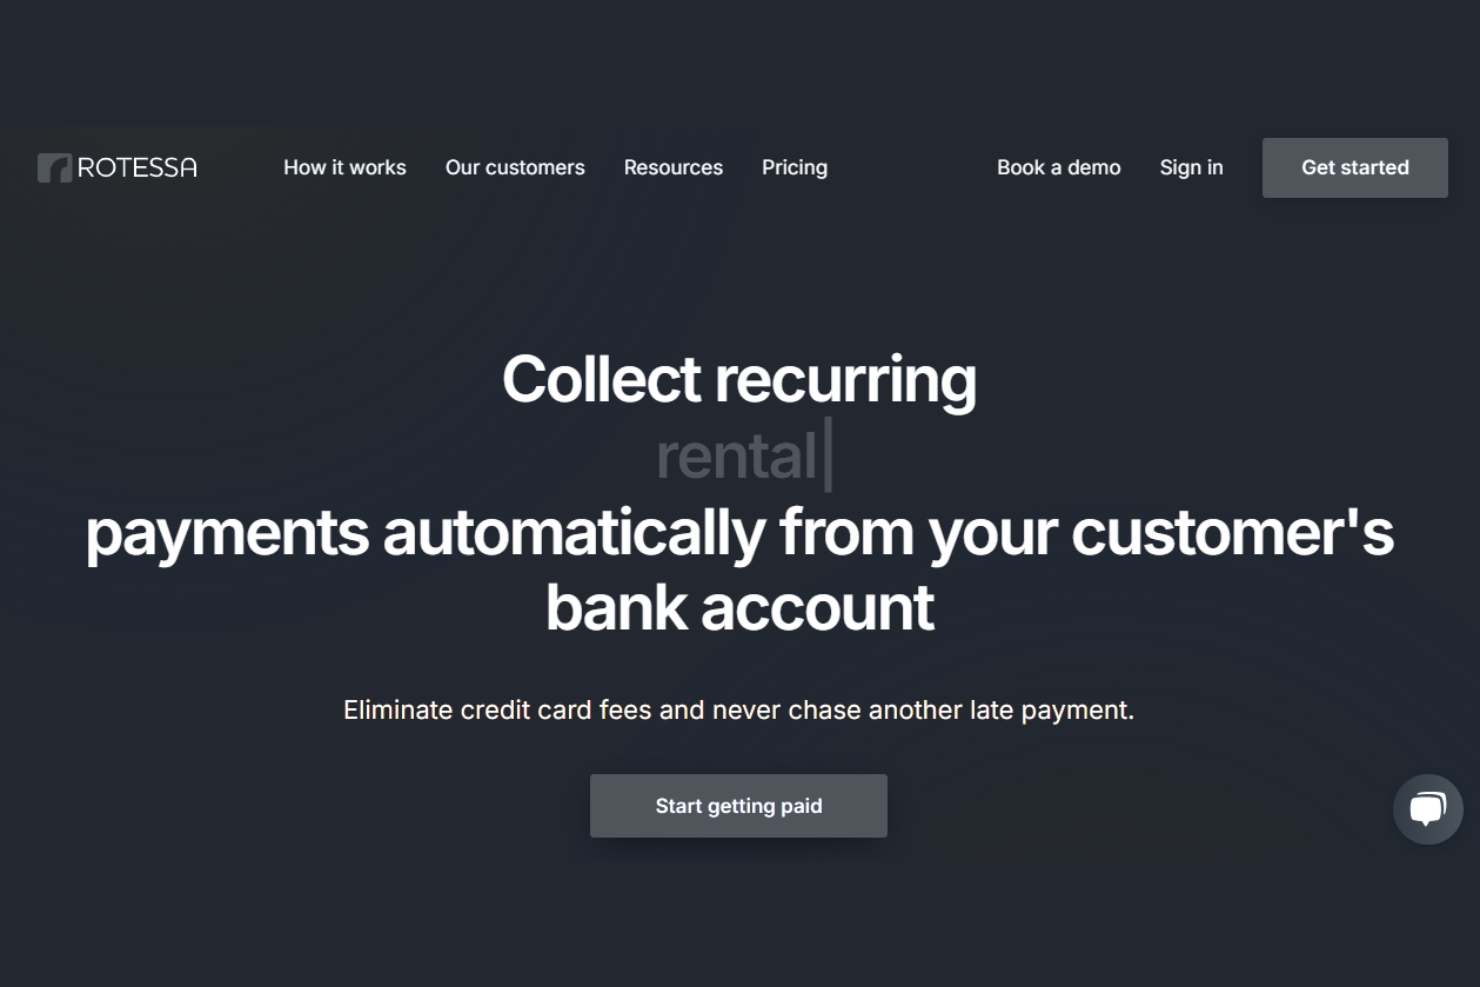
Rotessa ist eine ACH-Zahlungsabwicklungslösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde und eine effiziente Verwaltung wiederkehrender Zahlungen ermöglicht. Sie unterstützt Unternehmen, indem sie die Zahlungsabwicklung direkt vom Bankkonto der Kunden automatisiert.
Warum ich Rotessa ausgewählt habe: Es vereinfacht den Prozess wiederkehrender Zahlungen und ist somit ideal für Unternehmen mit regelmäßigen Abrechnungen. Die Plattform ermöglicht die individuelle Anpassung von Zahlungsplänen und sorgt so für Flexibilität bei Ihren Kunden. Die benutzerfreundliche Oberfläche erleichtert die Verwaltung von Transaktionen auch ohne technisches Know-how. Diese Eigenschaften helfen dabei, einen gleichmäßigen Cashflow zu gewährleisten und den Verwaltungsaufwand zu reduzieren.
Hervorstechende Funktionen & Integrationen:
Funktionen umfassen anpassbare Zahlungspläne, mit denen Sie wiederkehrende Abrechnungen entsprechend Ihren Geschäftsanforderungen einrichten können. Die Plattform bietet detaillierte Transaktionsberichte, die Ihnen Einblicke in Zahlungsstatus und Trends geben. Zusätzlich gibt es ein benutzerfreundliches Dashboard, mit dem Sie alle Ihre Zahlungsaktivitäten effizient verwalten können.
Integrationen umfassen QuickBooks, Xero, FreshBooks, Sage, Zoho Books, Wave, Kashoo und NetSuite.
Pros and Cons
Pros:
- Einfach zu bedienen
- Zuverlässige wiederkehrende Zahlungen
- Reduziert Verwaltungsaufwand
- Gut für kleine Unternehmen
Cons:
- Möglicherweise ist eine manuelle Einrichtung erforderlich
- Nicht geeignet für Großunternehmen
- Einfache Berichtsfunktionen


Elavon ist eine Zahlungsabwicklungsplattform, die eine Vielzahl von Branchen, darunter Einzelhandel und Gesundheitswesen, bedient und sich auf ACH- und ECS-Zahlungslösungen konzentriert. Sie bietet Dienste wie elektronische Scheckumwandlung und ACH-eCheck an, wodurch die Zahlungseffizienz verbessert und Bearbeitungskosten reduziert werden.
Warum ich Elavon ausgewählt habe: Es ist auf Unternehmen mit mehreren Standorten zugeschnitten, die eine konsistente Zahlungsabwicklung über alle Standorte hinweg benötigen. Der elektronische Scheckdienst der Plattform wandelt physische Schecks in elektronische Transaktionen um und verringert so den manuellen Aufwand. ACH-eCheck bietet eine verlässliche Alternative zu Kartenzahlungen und verbessert den Cashflow. Diese Funktionen machen Elavon insgesamt für Unternehmen geeignet, die ihre Effizienz steigern und Kosten senken möchten.
Hervorstechende Funktionen & Integrationen:
Funktionen beinhalten die elektronische Scheckumwandlung, die den Scheckprozess optimiert. Die ACH-eCheck-Option ermöglicht direkte Zahlungen mittels Bankkontoinformationen. Es stehen außerdem Risikomanagement-Tools zur Verfügung, um transaktionsbezogene Risiken zu minimieren.
Integrationen umfassen QuickBooks, Sage, Microsoft Dynamics, SAP, Oracle, NetSuite, Salesforce, WooCommerce, Shopify und Magento.
Pros and Cons
Pros:
- Effiziente Scheckumwandlung
- Reduziert manuellen Aufwand
- Unterstützt Bankzahlungen
- Verbessert den Cashflow
Cons:
- Komplexer Einrichtungsprozess
- Langsamer Kundensupport
- Erfordert technisches Know-how

Paysafe ist eine Zahlungsabwicklungsplattform, die speziell für den Einzelhandel und die Gastronomie entwickelt wurde und Lösungen für Kreditkartenverarbeitung, ACH-Transaktionen und Betrugsprävention anbietet. Sie unterstützt Unternehmen bei reibungslosen Transaktionen und bietet Sicherheitsfunktionen zum Schutz vor Betrug.
Warum ich Paysafe ausgewählt habe: Es bietet spezialisierte Dienste für den Einzelhandel und die Gastronomie mit Fokus auf sichere und effiziente Transaktionsabwicklung. Die Plattform stellt Funktionen wie Mehrwährungsabwicklung zur Verfügung, was für Unternehmen mit internationalen Kunden unerlässlich ist. Ihre Betrugserkennungstools sorgen dafür, dass Ihre Transaktionen sicher sind und das Risiko finanzieller Verluste minimiert wird. Diese Eigenschaften machen Paysafe zu einer verlässlichen Wahl für Unternehmen in diesen Branchen.
Hervorstechende Funktionen & Integrationen:
Funktionen beinhalten Mehrwährungsabwicklung, mit der Sie Transaktionen in verschiedenen Währungen problemlos abwickeln können. Die Plattform bietet detaillierte Berichtswerkzeuge, die Ihnen helfen, Ihre Transaktionsdaten zu verfolgen und zu analysieren. Zusätzlich stellt sie Lösungen für das Betrugsmanagement bereit, um Ihr Unternehmen vor möglichen Bedrohungen zu schützen.
Integrationen umfassen Shopify, Magento, WooCommerce, Salesforce, QuickBooks, Xero, Oracle, SAP, Microsoft Dynamics und NetSuite.
Pros and Cons
Pros:
- Verarbeitet mehrere Währungen
- Einzelhandelsfreundlich
- Mehrere Zahlungsarten
- Detaillierte Transaktionsberichte
Cons:
- Komplexe Ersteinrichtung
- Langsamer Support
- Regionale Einschränkungen

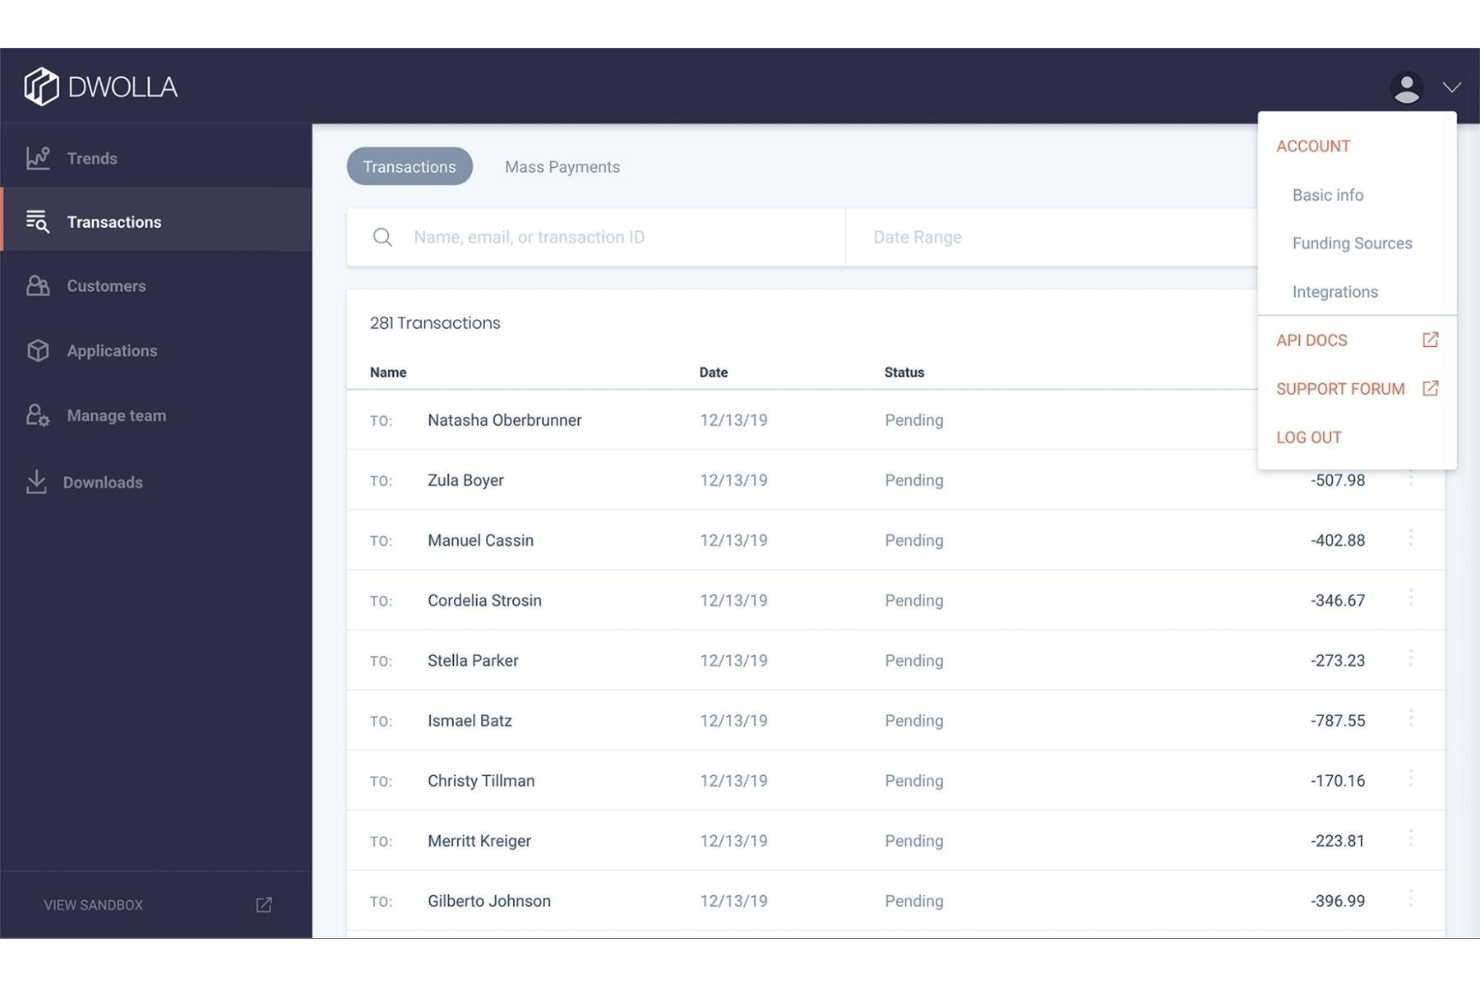
Dwolla ist eine ACH-Zahlungsplattform, die sich hauptsächlich an Branchen wie Versicherungen, Immobilien und Gesundheitswesen richtet. Sie ermöglicht es Unternehmen, Zahlungen effizient zu verwalten, mit Funktionen wie Sofortzahlungen, taggleichem ACH und einer einheitlichen API.
Warum ich Dwolla gewählt habe: Die Plattform ist bekannt für ihre API-Integrationen, die sie ideal für Unternehmen machen, die Zahlungsprozesse automatisieren möchten. Die API ermöglicht schnelle und sichere Transaktionen und reduziert manuellen Aufwand sowie Fehler. Funktionen wie die Durchführung von Massenzahlungen und digitale Geldbörsen erhöhen den Nutzen für Unternehmen mit hohem Transaktionsvolumen. Diese Funktionalitäten tragen zu einer verbesserten operativen Effizienz und Kostenreduktion bei.
Herausragende Funktionen & Integrationen:
Funktionen umfassen eine digitale Geldbörse für schnellere Transaktionen und ein benutzerfreundliches Dashboard zur Datenverwaltung. Die Plattform bietet außerdem Verschlüsselung und Tokenisierung, um die Zahlungssicherheit zu gewährleisten. Open Banking-Dienste stehen zur Kontoüberprüfung und Betrugsbekämpfung zur Verfügung und bieten Ihrem Team zusätzliche Sicherheit.
Integrationen sind QuickBooks, Xero, Plaid, Sift, Slack, Salesforce und HubSpot.
Pros and Cons
Pros:
- Einfache API-Integration
- Zuverlässiger Kundensupport
- Schnelle Transaktionsabwicklung
- Sichere Zahlungsmethoden
Cons:
- Komplexe Erst-Einrichtung
- Gelegentliche technische Störungen
- Eingeschränkte Offline-Funktionen


Global Payments ist ein Zahlungsabwicklungsdienst, der sich an Unternehmen richtet, die Transaktionen weltweit abwickeln müssen. Er bietet verschiedene Lösungen, darunter ACH-Zahlungen, Kreditkartenabwicklung und Betrugserkennung, wodurch er sich besonders für Unternehmen mit internationalen Aktivitäten eignet.
Warum ich Global Payments gewählt habe: Die Plattform überzeugt vor allem bei der Abwicklung internationaler Transaktionen und bietet Funktionen wie Mehrwährungsabwicklung und globale Reichweite. Die Betrugserkennungstools helfen dabei, Transaktionen abzusichern, was bei grenzüberschreitenden Zahlungen besonders wichtig ist. Die Möglichkeit, verschiedene Zahlungsarten zu verarbeiten, sorgt für Flexibilität im Unternehmen. Diese Eigenschaften machen Global Payments zu einer zuverlässigen Wahl für weltweit agierende Unternehmen.
Hervorzuhebende Funktionen & Integrationen:
Funktionen umfassen Mehrwährungsunterstützung, mit der Sie Zahlungen unkompliziert in verschiedenen Währungen abwickeln können. Die Plattform bietet außerdem detaillierte Berichtswerkzeuge, die Einblicke in Ihre Transaktionsdaten liefern. Zusätzlich stehen Lösungen zum Betrugsmanagement zur Verfügung, um Ihr Unternehmen vor potenziellen Bedrohungen zu schützen.
Integrationen umfassen QuickBooks, Xero, Shopify, WooCommerce, Magento, Salesforce, Oracle, SAP, Microsoft Dynamics und NetSuite.
Pros and Cons
Pros:
- Verarbeitet mehrere Währungen
- Starker Betrugsschutz
- Mehrere Zahlungsoptionen
- Detaillierte Transaktionsberichte
Cons:
- Komplexe Ersteinrichtung
- Technische Fachkenntnisse erforderlich
- Regionale Beschränkungen gelten

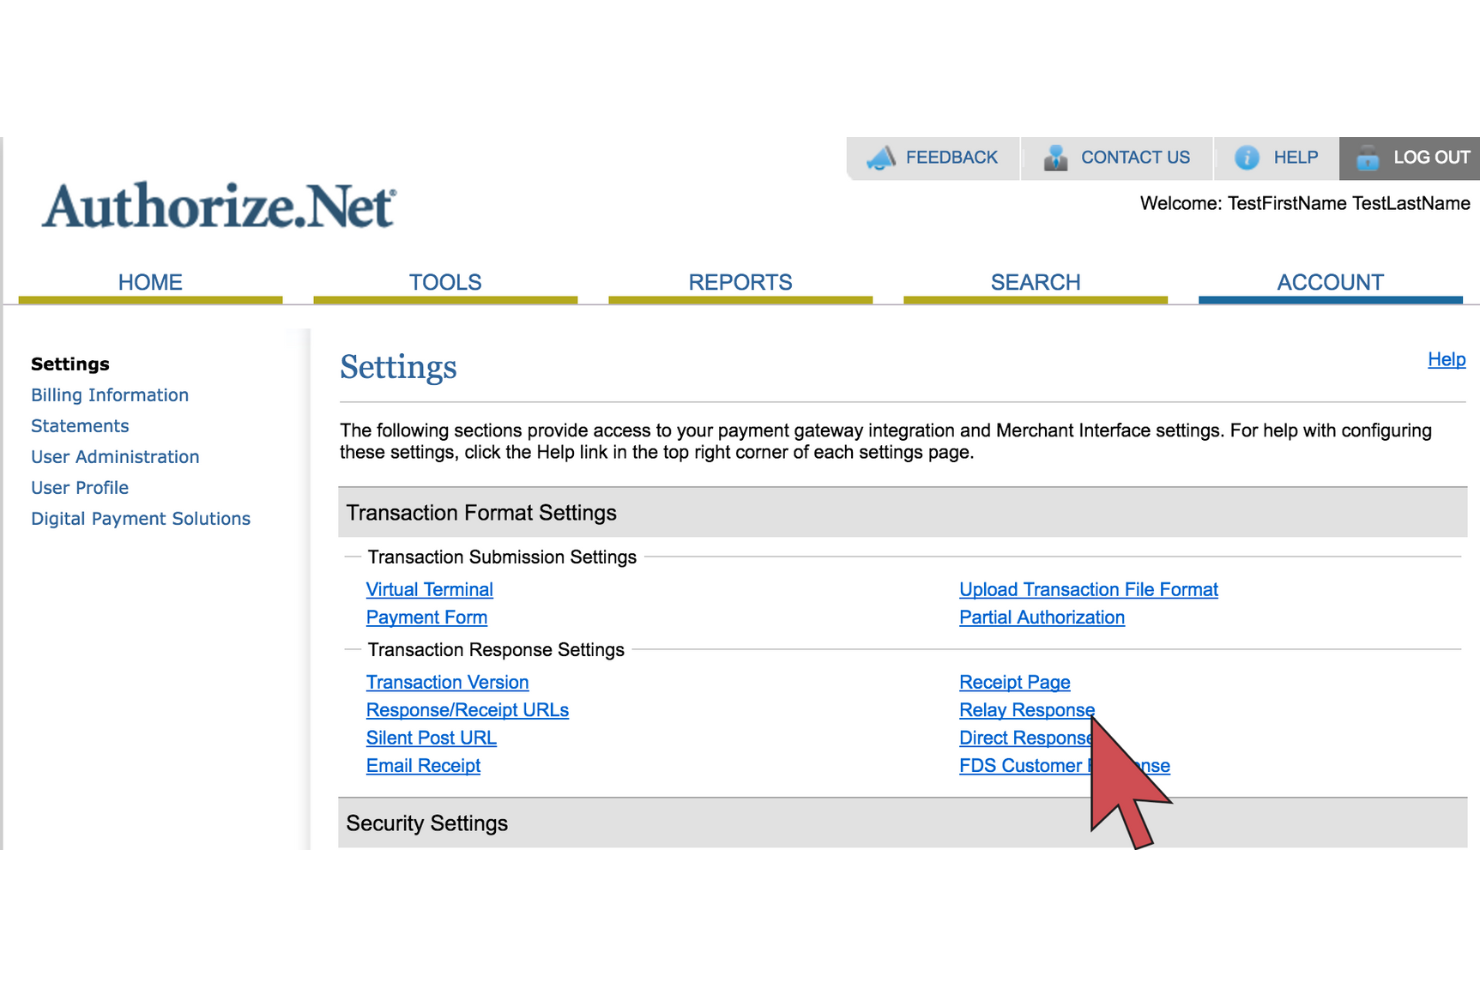
Authorize.Net ist ein Zahlungs-Gateway-Service, der sich an kleine Unternehmen richtet, die eine effiziente Abwicklung von Transaktionen benötigen. Es unterstützt verschiedene Zahlungsmethoden, darunter Kreditkarten und elektronische Schecks (eChecks), und bietet Werkzeuge zur Betrugserkennung sowie zur Verwaltung wiederkehrender Zahlungen.
Warum ich Authorize.Net gewählt habe: Es unterstützt kleine Unternehmen effektiv, indem es eine zuverlässige Plattform für die tägliche Zahlungsabwicklung bietet. Funktionen wie Betrugsschutz und wiederkehrende Zahlungen sind insbesondere für Unternehmen mit regelmäßigem Transaktionsvolumen vorteilhaft. Die Möglichkeit, verschiedene Zahlungsarten einschließlich eChecks zu akzeptieren, macht die Plattform vielseitig einsetzbar. Die einfache Einrichtung und die benutzerfreundliche Oberfläche erhöhen zudem die Attraktivität für kleine Unternehmen.
Hervorstechende Funktionen & Integrationen:
Funktionen umfassen Betrugserkennungs-Tools, die Ihre Transaktionen absichern. Wiederkehrende Zahlungen sind möglich, was besonders für abonnementbasierte Unternehmen ideal ist. Die Plattform unterstützt zudem digitale Rechnungsstellung, was die Verwaltung von Zahlungen und Unterlagen erleichtert.
Integrationen umfassen QuickBooks, Xero, Zoho, Shopify, WooCommerce, Magento, BigCommerce, Salesforce und Squarespace.
Pros and Cons
Pros:
- Einfache Einrichtung
- Guter Betrugsschutz
- Wiederkehrende Zahlungen verfügbar
- Starker Kundenservice
Cons:
- Wenige Anpassungsoptionen
- Gelegentliche technische Probleme
- Keine Unterstützung für Kryptowährungen
Weitere Softwares zur ACH-Zahlungsabwicklung
Hier finden Sie einige weitere Optionen für die ACH-Zahlungsabwicklung, die es zwar nicht auf meine Auswahlliste geschafft haben, aber dennoch einen Blick wert sind:
- Worldpay
Am besten geeignet für Omnichannel-Zahlungslösungen
- Slash
Am besten geeignet für globale USD-Auszahlungen mit ACH-Unterstützung
- PaymentCloud
Am besten geeignet für risikoreiche Branchen
- National Processing
Am besten für niedrige Transaktionsgebühren


So bewerte ich ACH-Zahlungsverarbeitungssoftware
Ich unterteile meine Bewertung in zwei Ebenen: Grundvoraussetzungen, die jedes ACH-Tool erfüllen muss, und Unterscheidungsmerkmale – wie taggleiche Abrechnung oder standortübergreifende Abstimmung –, die die Passgenauigkeit bestimmen.
Kernfunktionen (Mindestanforderungen für diese Liste)
Bei der Auswahl der Tools bewerte ich jedes einzelne auf einer Skala von 0 (bietet die Funktion nicht an) bis 5 (übertrifft in diesem Bereich) für jede unten aufgeführte Kernfunktion. Anschließend rechne ich die Gesamtpunktzahl des Tools in einen Prozentsatz um. Jedes Tool muss mindestens eine Gesamtpunktzahl von 65 % erreichen, um in Betracht gezogen zu werden.
- ACH-Transaktionsverarbeitung: Ich prüfe, ob eine Plattform sowohl Abbuchungen als auch Gutschriften abwickelt, Batch-Einreichungen für Auszahlungen an mehrere Anbieter unterstützt und taggleiche ACH-Überweisungen für schnellere Abwicklung bietet.
- Bankkontoverifizierung: Die Reduzierung von ACH-Rückgaben beginnt hier. Ich achte auf sofortige Verifizierungsmöglichkeiten wie Plaid sowie auf Alternativen wie Mikroeinzahlungen.
- Wiederkehrende & geplante Zahlungen: Ich bewerte, wie gut jedes Tool wiederkehrende Abrechnungen automatisiert – zum Beispiel monatliche Lieferantenrechnungen oder Ratenpläne für hochpreisige Einzelhandelskäufe.
- NACHA-Konformität & Sicherheit: Jedes von mir berücksichtigte Tool muss die NACHA-Anforderungen erfüllen. Darüber hinaus achte ich auf zusätzliche Maßnahmen wie SOC 2 Typ II-Zertifizierung und tokenisierte Speicherung von Bankdaten.
- Integration mit Einzelhandel/E-Commerce: Ich suche nach nativen Schnittstellen zu Systemen, die Einzelhändler tatsächlich nutzen – POS-Plattformen, Shopify- oder BigCommerce-Shops und Buchhaltungstools wie QuickBooks oder Xero.
- Berichtswesen & Abstimmung: Die Zuordnung von ACH-Aktivitäten zu Verkaufsdaten an verschiedenen Standorten ist häufig eine Herausforderung. Ich bewerte die Nachverfolgung von Rückgaben/Lastschriftrückgaben und die Tiefe des standortübergreifenden Reportings.
Sobald ich eine Liste von Tools habe, die diese Kriterien erfüllen, schaue ich mir an, was jede Plattform besonders macht.
Unterscheidungsmerkmale (Was Anbieter voneinander abhebt)
So vergleiche und kontrastiere ich verschiedene Anbieter:
Hervorstechende Features
Taggleiche ACH-Zahlungen sind für Einzelhändler mit engem Liquiditätsmanagement besonders wichtig. Ich prüfe, ob eine beschleunigte Abwicklung für alle Transaktionstypen verfügbar ist oder nur für bestimmte Tarifstufen. Die Verwaltung mehrerer Einheiten ist ein weiteres wichtiges Kriterium, wenn ein Einzelhändler mehrere Filialen oder juristische Personen betreibt – ich bewerte, ob das Dashboard eine konsolidierte Berichterstattung über alle Standorte bietet. Auch Funktionen für Zuschläge und Komfortgebühren sind interessant, da sie es Händlern ermöglichen, ACH-Kosten auszugleichen oder Bankzahlungen gegenüber Kartenzahlungen an der Kasse zu bevorzugen.
Über die Features hinaus
Die Preisstruktur ist eines der ersten Kriterien, die ich bewerte. Einige Plattformen berechnen eine feste Gebühr pro ACH-Transaktion, während andere einen Prozentsatz verlangen – der Unterschied summiert sich schnell für Einzelhändler, die wöchentlich Hunderte von Zahlungen abwickeln. Zudem schaue ich mir Transaktionslimits an – wachsende Einzelhändler benötigen ausreichend Spielraum, ohne an Obergrenzen zu stoßen, die eine erneute Überprüfung erforderlich machen. Auch die Implementierungsgeschwindigkeit spielt eine Rolle, insbesondere bei Rollouts über mehrere Standorte hinweg, da lange Einführungsphasen den Zahlungseingang in neuen Geschäften verzögern.
Was ist Software zur ACH-Zahlungsabwicklung?
Software zur ACH-Zahlungsabwicklung ist ein Tool, das Banküberweisungen für Unternehmen über das Automated-Clearing-House-Netzwerk automatisiert.
Damit können Finanzteams und Geschäftsinhaber einmalige ACH-Lastschriften, wiederkehrende Zahlungen, elektronische Schecks und ACH-Zahlungen am selben Tag mit integrierter NACHA-Konformität und Echtzeitbenachrichtigungen verwalten.
Durch die Integration in Buchhaltungssoftware wie QuickBooks oder die direkte Verbindung mit der API Ihrer Bank reduziert sie den manuellen Abgleich, senkt Bearbeitungsgebühren und beschleunigt die Auszahlung.
Diese Zahlungslösung hält Ihren Cashflow stabil, vereinfacht ACH-Transaktionen und schützt die Daten von Bankleitzahl und Kontonummer.
So wählen Sie Software zur ACH-Zahlungsabwicklung aus
Nutzen Sie diese Tabelle, um die Plattformfunktionen an Ihre betrieblichen Anforderungen anzupassen und überraschende Gebühren oder Verzögerungen zu vermeiden.
| Faktor | Was zu beachten ist |
|---|---|
| Skalierbarkeit | Kann die Software große Mengen an ACH-Überweisungen und Sammelzahlungen ohne zusätzliche Transaktionsgebühren oder Fehler verarbeiten? |
| Integrationen | Stellt sie über eine API eine Verbindung zu Ihrem Bankkonto her und synchronisiert sie sich mit QuickBooks, Stripe oder Ihrer bevorzugten Buchhaltungssoftware? |
| Anpassbarkeit | Können Sie Arbeitsabläufe für wiederkehrende Zahlungen, die Einrichtung von Bankleitzahlen und den Einzug von eChecks anpassen? |
| Benutzerfreundlichkeit | Ist das Dashboard intuitiv für ACH-Transaktionen, Einstellungen für ACH-Zahlungen am selben Tag und Benachrichtigungen in Echtzeit? |
| Implementierung und Einführung | Bietet der Anbieter eine begleitete Einrichtung für die NACHA-Konformität, die Kontoverifizierung und die Validierung von Bankleitzahlen? |
| Kosten | Sind Bearbeitungsgebühren, monatliche Gebühren oder Gebühren pro Sammelzahlung sowie Gebühren des ACH-Netzwerks vollständig transparent und wettbewerbsfähig? |
| Sicherheitsmaßnahmen | Verschlüsselt die Software Daten zu Konto- und Bankleitzahlen, unterstützt sie Tokenisierung und erfüllt sie die Standards von NACHA und PCI-DSS? |
Funktionen von Software zur ACH-Zahlungsabwicklung
Wichtige Funktionen, auf die Sie bei Software zur ACH-Zahlungsabwicklung achten sollten:
- Automatisierte Abrechnung. Vereinfacht wiederkehrende Zahlungen und ACH-Sammelüberweisungen und reduziert die manuelle Dateneingabe sowie Fehler.
- Zahlungsverfolgung in Echtzeit. Sendet sofortige Benachrichtigungen zu ACH-Transaktionen, ACH-Zahlungen am selben Tag und direkten Einzahlungen, damit Sie jederzeit über den Status Ihres Cashflows informiert sind.
- Sichere Transaktionen. Verschlüsselt Daten zu Bankleitzahlen und Kontonummern, nutzt Tokenisierung und erfüllt die Standards von NACHA und PCI-DSS, um vor Betrug zu schützen.
- Anpassbare Zahlungspläne. Ermöglicht die Konfiguration von Abrechnungszyklen, Logik für erneute Versuche und Verrechnungszeiträumen passend zu Ihren Rechnungsprozessen.
- Detaillierte Berichte. Bietet Transaktionsprotokolle und Dashboards, die sich für einen reibungslosen Abgleich in QuickBooks oder über die API Ihrer Bank integrieren lassen.
- Betrugserkennung. Verwendet maschinelles Lernen oder regelbasierte Systeme, um verdächtige ACH-Lastschriften, eCheck-Aktivitäten und Konten mit hohem Risiko zu kennzeichnen.
- Unterstützung mehrerer Währungen. Verarbeitet internationale ACH-Überweisungen, Überweisungen und Währungsumrechnungen für globale Geschäftsabläufe.
- Integrationsmöglichkeiten. Stellt über eine API eine Verbindung zu Ihrem Bankkonto, Ihrer Buchhaltungssoftware, Ihrem CRM oder Ihrer E-Commerce-Plattform her, um Arbeitsabläufe zu automatisieren.
- Benutzerfreundliche Oberfläche. Bietet eine klare Navigation für Einstellungen des ACH-Netzwerks, Felder für Bankleitzahlen und Konfigurationen von Zahlungsoptionen.
- Ausgabenverfolgung. Überwacht Gebühren – einschließlich Transaktionsgebühren, monatlicher Gebühren und Gebühren des ACH-Netzwerks –, damit Sie Ihre Kosten verwalten können.
Vorteile von Software zur ACH-Zahlungsabwicklung
Durch die Automatisierung von Banküberweisungen über das ACH-Netzwerk reduziert diese Software die manuelle Dateneingabe, senkt Transaktionsgebühren und beschleunigt den Zahlungseingang direkt auf Ihr Bankkonto – so halten Sie Ihren Cashflow stabil, vereinfachen wiederkehrende Zahlungen und verringern die Abhängigkeit von Schecks in Papierform oder der Kreditkartenabwicklung.
- Zeiteinsparung. Automatisieren Sie Sammelüberweisungen und wiederkehrende Zahlungen, um die manuelle Eingabe zu vermeiden.
- Kosteneffizienz. Zahlen Sie niedrigere Transaktionsgebühren als bei der Kreditkartenabwicklung und vermeiden Sie versteckte NACHA-Gebühren.
- Verbesserter Cashflow. Nutzen Sie ACH-Zahlungen am selben Tag und direkte Einzahlungen für einen schnelleren Zugriff auf Geldmittel.
- Erhöhte Sicherheit. Verschlüsseln Sie Bankleitzahlen und Kontonummern und halten Sie NACHA-konforme Arbeitsabläufe ein.
- Höhere Genauigkeit. Nutzen Sie Berichte in Echtzeit und eCheck-Unterstützung, um den Abgleich in QuickBooks zu vereinfachen.
- Bessere Zahlungsoptionen. Akzeptieren Sie ACH-Transaktionen, Kreditkartenzahlungen und Überweisungen über eine einzige Plattform.
Kosten und Preise von Software zur ACH-Zahlungsabwicklung
Die meisten ACH-Anbieter kombinieren eine feste monatliche Gebühr mit Gebühren pro Transaktion. Hier ist eine Übersicht der gängigen Tarifstufen:
| Tarifart | Monatliche Gebühr | Gebühr pro Transaktion | Am besten geeignet für |
|---|---|---|---|
| Kostenloser Tarif | $0 | $0.75–$1.00 | Start-ups mit geringem Transaktionsvolumen |
| Starter-Tarif | $15–$25 | $0.50 | Kleine Unternehmen und Freiberufler |
| Geschäftstarif | $30–$60 | $0.25 | Wachsende Einzelhändler und gemeinnützige Organisationen |
| Unternehmenstarif | $75–$150 | Individuelle Preisgestaltung | Händler mit hohem Transaktionsvolumen und globale Geschäftsabläufe |
Weitere Kostenaspekte
- NACHA-Netzwerkgebühren. Typischerweise etwa 0,0009 $ pro ACH-Transaktion, zusätzlich zu Ihrem Transaktionssatz.
- Gebühren für ACH am selben Tag. Oft fallen für eine schnellere Abwicklung zusätzlich 1–3 $ pro Überweisung an.
- Gebühren für Rückbuchungen und Rückgaben. Rechnen Sie mit 5–15 $ pro Streitfall oder Rückgabe wegen nicht ausreichender Deckung.
- Monatliche Mindestgebühren. Einige Zahlungsabwickler verlangen ein Transaktionsgebührenminimum von 10–50 $.
- API- und Zusatzgebühren. Für ein hohes Volumen an API-Aufrufen, Tokenisierung oder erweiterte Betrugsschutzmodule können zusätzliche Kosten anfallen.
- Kontoführung. Achten Sie auf monatliche oder jährliche Kontoführungsgebühren, die Ihre Einsparungen schmälern können.
Häufig gestellte Fragen zur Software für die ACH-Zahlungsabwicklung
Hier finden Sie Antworten auf häufige Fragen zu Software für die ACH-Zahlungsabwicklung:
Benötige ich ein Händlerkonto, um ACH-Zahlungen abzuwickeln?
Nein. Anders als bei der Kreditkartenabwicklung benötigen die meisten ACH-Zahlungslösungen kein separates Händlerkonto. Sie verbinden sich direkt über das ACH-Netzwerk oder eine API mit Ihrem Geschäftskonto, sodass Sie Zahlungen ohne zusätzliche Bonitätsprüfung einziehen können.
Überprüfen Sie einfach Ihre Bankleitzahl und Kontonummer, schließen Sie die NACHA-Compliance-Prüfungen ab, und schon können Sie Gelder einzuziehen oder zu überweisen.
Wie integriere ich QuickBooks oder eine andere Buchhaltungssoftware?
Die meisten Plattformen bieten vorgefertigte Konnektoren oder API-Endpunkte für QuickBooks, Xero und ähnliche Systeme. Sie ordnen ACH-Transaktionen, Gebühren und Einzahlungen Ihrem Kontenplan zu. Rechnen Sie damit, Benachrichtigungen über Webhooks oder geplante Exporte zu konfigurieren. Nach der Einrichtung fließen Ihre ACH-Lastschriften und -Gutschriften automatisch in Ihr Hauptbuch, wodurch sich der Zeitaufwand für den Abgleich halbiert.
Lohnt sich ACH am selben Tag trotz der zusätzlichen Gebühr?
Wenn Sie Gelder innerhalb eines Geschäftstags verfügbar benötigen – etwa für die Gehaltsabrechnung oder dringende Lieferantenzahlungen –, kann sich der Aufpreis von 1–3 $ pro Transaktion lohnen. Für routinemäßige Abrechnungen hält standardmäßiges ACH mit einer Dauer von 2–3 Tagen die Kosten niedriger. Wägen Sie Ihren Liquiditätsbedarf gegen Ihr Transaktionsvolumen ab, um eine Entscheidung zu treffen.
Wie werden ACH-Rückgaben und Rückbuchungen gehandhabt?
Zurückgegebene ACH-Zahlungen – aufgrund nicht ausreichender Deckung, eines ungültigen Kontos oder Problemen mit der Autorisierung – lösen einen Rückgabecode und eine Gebühr aus (in der Regel 5–15 $). Ihr Zahlungsabwickler benachrichtigt Sie, und Sie können es erneut versuchen oder über eine andere Methode abrechnen.
Rückbuchungen bei nicht autorisierten Lastschriften folgen dem Streitfall-Zeitplan der NACHA: Antworten Sie innerhalb von fünf Banktagen, um die Transaktion rückgängig zu machen oder erneut einzureichen.
Kann ich internationale ACH- oder grenzüberschreitende Zahlungen abwickeln?
Standard-ACH funktioniert nur innerhalb der USA. Suchen Sie für grenzüberschreitende Überweisungen nach Plattformen mit Unterstützung mehrerer Währungen oder Partnerintegrationen mit den Zahlungswegen SWIFT und SEPA.
Diese Plattformen rechnen Währungen um und übernehmen Gebühren für Korrespondenzbanken. Berücksichtigen Sie diese daher in Ihren Vergleichen der Transaktionsgebühren.
Wie bleibe ich NACHA-konform und vermeide Bußgelder?
Bewahren Sie unterzeichnete Einzugsermächtigungen auf, verwenden Sie Vorabankündigungstransaktionen zur Validierung von Bankdaten und halten Sie die zeitlichen Vorgaben der NACHA für Rückgaben und Rückabwicklungen ein. Wählen Sie Software, die diese Schritte automatisch durchsetzt und jede Aktion protokolliert. Wenn Sie jederzeit prüfungsbereit sind, gibt es weniger Compliance-Probleme und keine unerwarteten Strafen.
Bereit, fertig, ACH!
Sie haben gesehen, wie der richtige ACH-Zahlungsabwickler versteckte NACHA-Gebühren senkt, wiederkehrende Zahlungen automatisiert und ACH-Überweisungen am selben Tag direkt auf Ihr Bankkonto beschleunigt – kein Hinterherlaufen hinter Schecks in Papierform oder Abgleichen von Tabellen mit Sammelbuchungen mehr.
Wenn Sie sich für eine Plattform mit transparenter Preisgestaltung, Echtzeitbenachrichtigungen und nahtloser QuickBooks- oder API-Integration entscheiden, gewinnen Sie Stunden zurück, die sonst für manuelle Arbeitsabläufe aufgewendet würden, und halten Ihren Cashflow automatisch am Laufen.
Hören Sie auf, sich mit Albträumen rund um Bankleitzahlen und Verzögerungen bei der Zahlungsabwicklung herumzuschlagen.
Wählen Sie die Lösung, die zu Ihrem Transaktionsvolumen und Risikoprofil passt – unabhängig davon, ob Sie niedrige Transaktionsgebühren für die Abrechnung kleiner Unternehmen oder einen Betrugsschutz auf Unternehmensniveau für Händler mit hohem Volumen benötigen.
Abonnieren Sie unseren Newsletter für weitere unverblümte Einblicke in den Einzelhandel, Expertenbewertungen von Software und Strategien, mit denen Ihre Abläufe ebenso reibungslos funktionieren wie Ihre Zahlungen.
Für den Kampf mit Tabellen gibt es keine Trophäe – nur schnellere Auszahlungen und weniger Kopfschmerzen. Bringen wir ACH in Bewegung.
Der Einzelhandel steht niemals still – und Sie sollten es auch nicht tun. Abonnieren Sie unseren Newsletter für die neuesten Einblicke, Strategien und Karriere-Ressourcen von führenden Persönlichkeiten des Einzelhandels, die die Branche gestalten.