
Los 10 mejores programas de procesamiento de tarjetas de crédito para 2026
Los 10 mejores programas de procesamiento de tarjetas de crédito que debes considerar


Estás aquí para encontrar rápidamente el mejor programa de procesamiento de tarjetas de crédito. Esta guía clasifica las principales plataformas que agilizan los pagos, protegen los márgenes y se integran con los sistemas que ya utilizas.
Las comisiones, los compromisos de permanencia, los terminales poco prácticos, las tareas de cumplimiento de PCI, la financiación lenta y las devoluciones de cargos son los problemas habituales. Los analizo con casos de uso claros, explicando dónde encaja cada herramienta y qué debes tener en cuenta antes de contratarla.
Probamos y comparamos cada plataforma con criterios coherentes —funcionalidad principal, integraciones, incorporación, asistencia, relación calidad-precio y opiniones del mundo real— y después elaboramos una lista breve, una tabla comparativa y consejos prácticos de selección que puedes aplicar hoy mismo.
No soy un proveedor de servicios de pago. Llevo más de 10 años trabajando en operaciones minoristas y de comercio electrónico, así que me centro en lo que agiliza las colas, mantiene limpia la conciliación y no hace saltar por los aires tus pérdidas y ganancias.
Por qué confiar en nuestras recomendaciones de software
Nuestro equipo lleva probando y evaluando software desde 2012. Como líderes del sector retail, sabemos lo difícil —y lo importante— que es elegir el software adecuado.
Para esta guía, evaluamos las herramientas mediante pruebas prácticas e investigación independiente, puntuando las herramientas según nuestros criterios de selección.
Nuestras reseñas reflejan nuestro criterio independiente, no un discurso de ventas.
Resumen de los mejores programas de procesamiento de tarjetas de crédito
Veamos cómo se comparan estas herramientas en cuanto a precios, información sobre pruebas y aquello para lo que destaca cada una.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Ideal para puntos de venta de pequeños negocios | Plan gratuito disponible | Desde $35/mes | Website | |
| 2 | Ideal para acceder a múltiples procesadores de pago | Plan gratuito disponible | Desde $50/hora | Website | |
| 3 | Ideal para despachos de abogados | Prueba gratuita de 7 días + demo gratuita disponible | Desde $49/usuario/mes (facturado anualmente) | Website | |
| 4 | Ideal para procesamiento de pagos globales escalable | No disponible | Desde 2.9% + 30¢/transacción | Website | |
| 5 | Ideal para pagos en línea y móviles | Not available | From 2.9% + $0.30/transaction | Website | |
| 6 | La mejor opción para pagos mediante débito directo | Demostración gratuita disponible | Desde 0.5% + $0.05/operación | Website | |
| 7 | Mejor para integración con ERP | Not available | Desde $10/usuario/mes | Website | |
| 8 | Mejor para pagos integrados en ERP | Tour gratuito del producto disponible | Precio a consultar | Website | |
| 9 | Ideal para la orquestación global de pagos | Demostración gratuita disponible | Desde 2.90% + $0.30/transacción con tarjeta exitosa | Website | |
| 10 | Ideal para métodos de pago diversos | Demostración gratuita disponible | Precio a consultar | Website |
Análisis de los 10 mejores programas de procesamiento de tarjetas de crédito
Ahora vamos a lo importante. A continuación encontrarás un análisis detallado de las funciones principales, ventajas \u0026 desventajas, integraciones y casos de uso ideales de cada herramienta para ayudarte a encontrar la mejor opción para ti.
Square
Ideal para puntos de venta de pequeños negocios
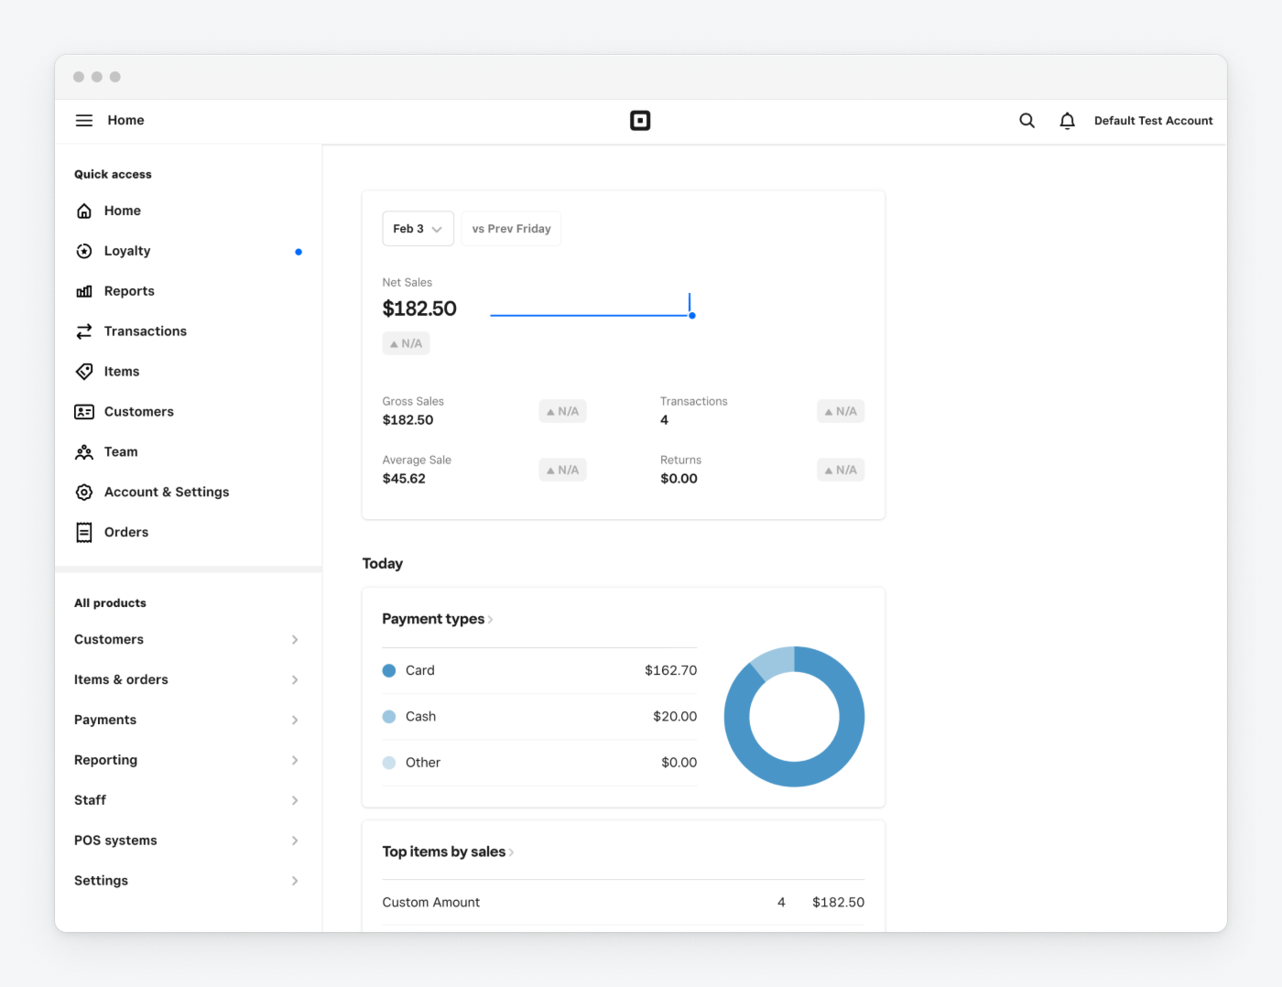
Square es una solución avanzada de punto de venta (POS) diseñada para varios tipos de negocios, incluidos el comercio minorista, la restauración y los servicios. Facilita las ventas presenciales y en línea, la gestión de inventario y la interacción con los clientes a través de herramientas integradas.
Por qué elegí Square: Square ofrece un sistema POS fácil de usar, que incluye gestión avanzada de inventario y herramientas de interacción con los clientes, como programas de marketing y fidelización. Puedes aceptar pagos sin contacto y gestionar pedidos en línea sin complicaciones. Además, Square proporciona opciones personalizables y requiere muy poco tiempo para su configuración, lo que facilita el inicio.
Funciones y compatibilidades destacadas:
Funciones como la gestión avanzada de inventario, herramientas de interacción con los clientes como marketing y programas de fidelización, y compatibilidad con diversas opciones de hardware. También puedes gestionar pedidos en línea y aceptar pagos sin contacto fácilmente. El sistema requiere un tiempo mínimo de configuración y poca capacitación, por lo que es sencillo de implementar.
Integraciones incluyen Square Appointments, Square Online, Square Loyalty, Square Marketing, Square Payroll, Square Invoices, Square for Retail, Square for Restaurants y Square KDS.
Pros and Cons
Pros:
- Herramientas personalizables
- Pagos sin contacto
- Opciones avanzadas de inventario
Cons:
- Los informes básicos carecen de detalle
- Algunas funciones requieren conocimientos técnicos
New Product Updates from Square
Square Expands Sales Reporting With Revenue Centers
Square introduces revenue centers for grouping sales data and aligns sales report definitions between Point of Sale and the Dashboard to give you clear, consistent metrics. For more information, visit Square’s official site.
 .

Swipesum
Ideal para acceder a múltiples procesadores de pago
Swipesum es una empresa de procesamiento de tarjetas de crédito que adopta un enfoque consultivo para ayudar a las empresas a encontrar las mejores soluciones de pago a las tarifas más bajas. A diferencia de otros proveedores, Swipesum no te obliga a utilizar un solo sistema de procesamiento; en su lugar, te conecta con los principales procesadores y pasarelas de pago.
Por qué elegí Swipesum: A través de su plataforma propia, Swipesum ofrece a las empresas acceso a una amplia gama de procesadores de tarjetas de crédito. También brinda funciones como herramientas avanzadas de monitoreo para revisar las tarifas de transacción y resolver disputas, garantizando tarifas óptimas. Además, el equipo de Swipesum está disponible para ayudar con integraciones y configuraciones de pagos personalizadas, lo que la convierte en una opción flexible para cualquier empresa que busque herramientas de procesamiento de pagos efectivas.
Características e integraciones destacadas:
Las características incluyen Staitment, una herramienta impulsada por IA que te ayuda a llevar un control de tarifas, comisiones y disputas en tiempo real. Su soporte personalizado incluye gestores de cuentas dedicados, por lo que siempre tienes acceso directo a ayuda. Swipesum también ofrece auditorías exhaustivas de estados de cuenta comerciales, permitiendo que tu equipo identifique oportunidades de ahorro y reduzca gastos innecesarios en tus estados de procesamiento.
Las integraciones incluyen Shopify, NetSuite, WooCommerce, Square, Stripe, Clover, Magento, QuickBooks, BigCommerce, Vend, Lightspeed y Salesforce.
Pros and Cons
Pros:
- Enfoque independiente de procesador que permite opciones flexibles de proveedor
- Análisis de estados de cuenta impulsado por IA para una gestión transparente de tarifas
- Soporta gestión de contracargos y prevención de fraude
Cons:
- Las soluciones personalizadas pueden tardar más en implementarse
- No es ideal para empresas que prefieren una configuración de autoservicio

Clio
Ideal para despachos de abogados
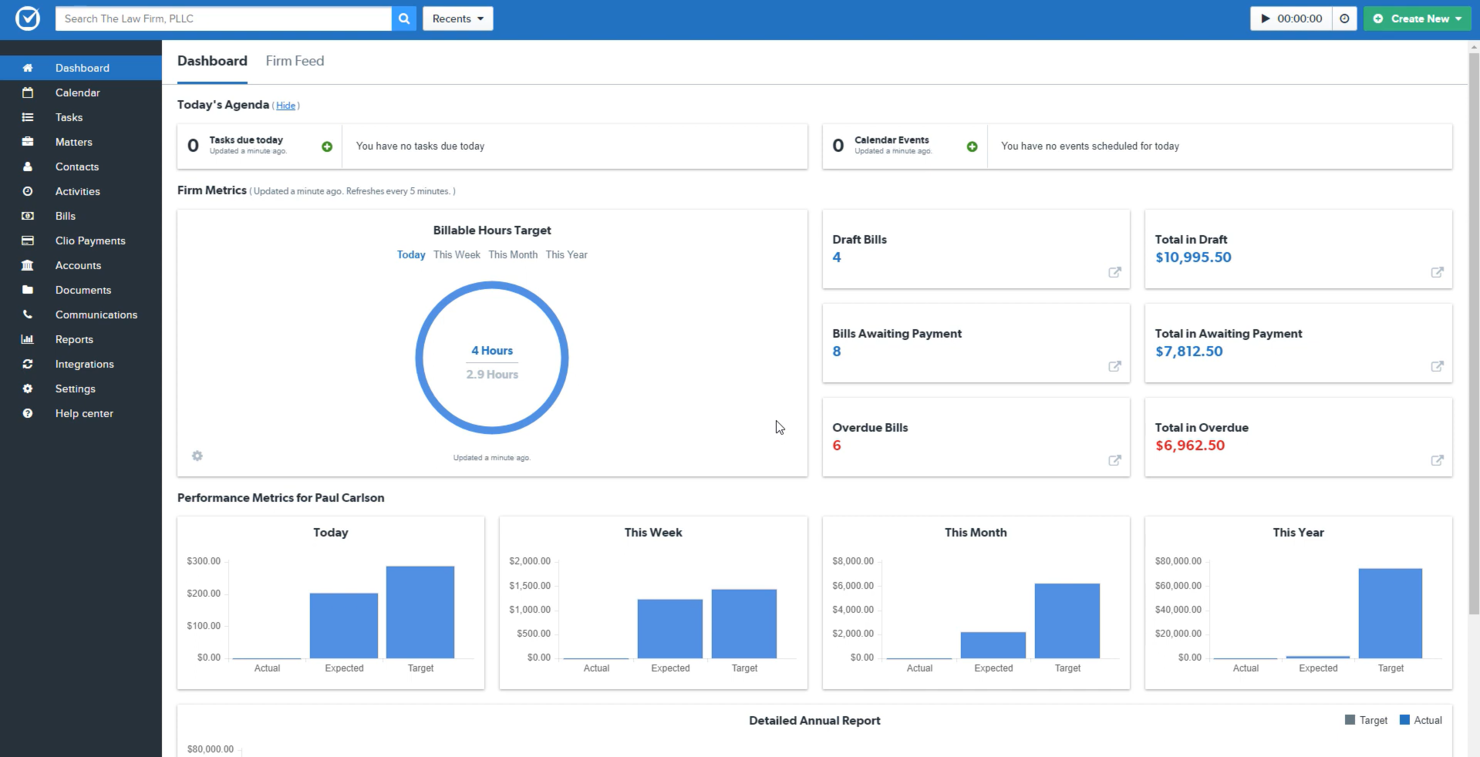
Clio Payments es una solución de procesamiento de pagos en línea para despachos de abogados que permite realizar pagos tanto en línea como en persona. Ayuda a mejorar la experiencia del cliente y el flujo de caja mediante planes de pago personalizables e información financiera en tiempo real.
Por qué elegí Clio Payments: Clio Payments ofrece registro automático de pagos y sincronización con plataformas contables, asegurando el cumplimiento de las normas de contabilidad fiduciaria. Se integra perfectamente con Clio Manage, agilizando la facturación y los pagos de manera segura y en conformidad. De esta manera, el software simplifica la gestión de cuentas fiduciarias y la facturación a los clientes, ofreciendo funciones como recordatorios automáticos de pago y opciones de pago flexibles, lo que asegura cobros más rápidos y mejora el flujo de efectivo para profesionales legales.
Funciones destacadas e integraciones:
Funciones incluyen facturación personalizable, planes de pago automatizados y una app móvil con funcionalidad de pago por contacto. También puedes beneficiarte de información financiera en tiempo real y estrictas medidas de seguridad para los datos de los clientes.
Integraciones incluyen QuickBooks, Xero, Google Calendar, Microsoft Outlook, Zoom, Microsoft Teams, Dropbox, OneDrive, NetDocuments y LawPay.
Pros and Cons
Pros:
- Facturación personalizable
- Aplicación móvil disponible
- Facturación personalizable
Cons:
- Funciones avanzadas limitadas
- Requiere Clio Manage para la funcionalidad completa

Stripe
Ideal para procesamiento de pagos globales escalable
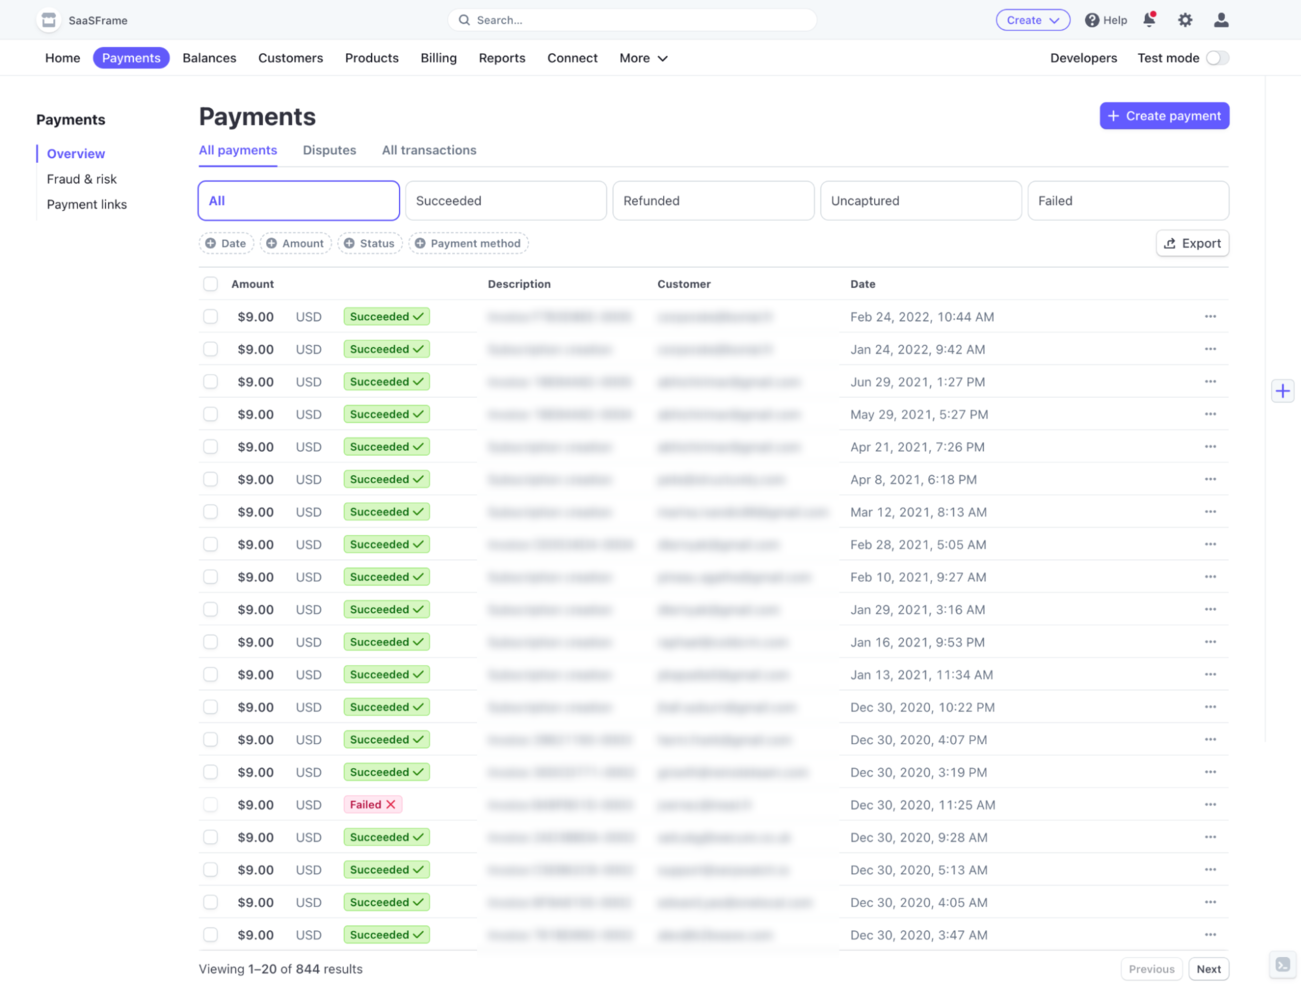
Stripe es una plataforma de infraestructura financiera para empresas de todos los tamaños que permite aceptar pagos en línea y en persona. Ayuda a las compañías a gestionar pagos, enviar desembolsos y automatizar operaciones financieras.
Por qué elegí Stripe: Stripe ofrece un panel unificado para gestionar las operaciones de tu negocio y proporciona herramientas completas para que los desarrolladores integren pagos en sus aplicaciones. Puede gestionar soporte de pago global en más de 135 monedas, asegurando que tu negocio pueda operar internacionalmente. Stripe también prioriza la seguridad con funciones como autenticación 3D Secure y herramientas avanzadas de gestión de fraude.
Características e integraciones destacadas:
Las características incluyen opciones de pago personalizables, soporte de pago global en más de 135 monedas y autenticación 3D Secure para mayor seguridad. También puedes beneficiarte de informes en tiempo real y soporte 24/7 para gestionar eficientemente tus operaciones financieras. Además, Stripe proporciona un panel unificado para operaciones simplificadas y herramientas para desarrolladores destinadas a facilitar la integración.
Las integraciones incluyen Shopify, WooCommerce, Xero, QuickBooks, NetSuite, Salesforce, HubSpot, Magento, BigCommerce y Squarespace.
Pros and Cons
Pros:
- Pago personalizable
- Informes en tiempo real
- Soporte de pagos a nivel mundial
Cons:
- Sin soporte fuera de línea
- Costos de conversión de moneda

Ideal para pagos en línea y móviles
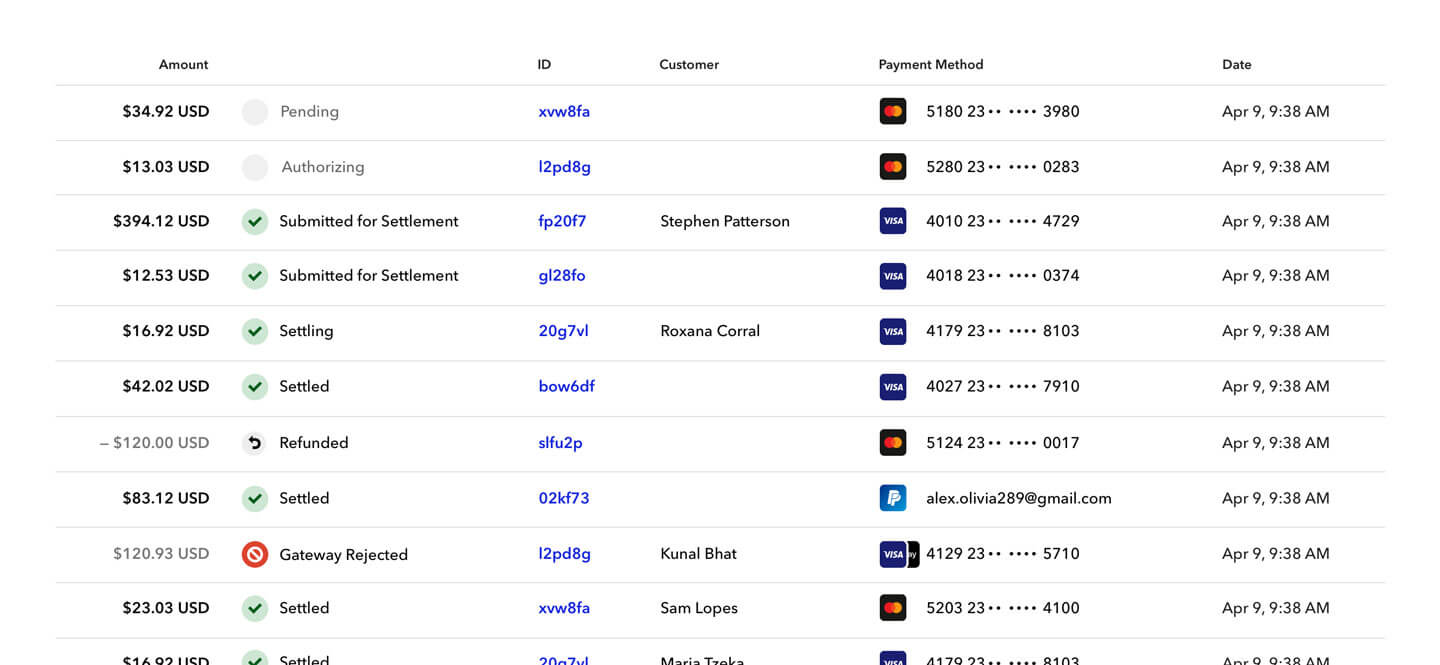
Braintree Direct es una solución de pago en línea para empresas que permite aceptar de manera eficiente diversos métodos de pago como tarjetas de crédito, PayPal y billeteras digitales. Ofrece funciones clave como detección de fraude, seguridad de datos y generación de informes de transacciones.
Por qué elegí Braintree Direct: Braintree Direct ofrece una amplia gama de métodos de pago, incluidas tarjetas y billeteras digitales, lo que la hace versátil para distintas necesidades empresariales. Apreciarás sus sólidas herramientas de detección de fraude que ayudan a proteger tus transacciones. La plataforma también permite la escalabilidad global, asegurando que tu empresa pueda crecer sin limitaciones en el procesamiento de pagos.
Características y integraciones destacadas:
Características incluyen herramientas para la detección de fraude, seguridad de datos e informes de transacciones. También puedes gestionar facturación recurrente y aprovechar funciones de reportes completos.
Integraciones incluyen PayPal, Venmo, Apple Pay, Google Pay, Visa, Mastercard, American Express, Discover, JCB y UnionPay.
Pros and Cons
Pros:
- Alcance global
- Sólida detección de fraude
- Variedad de métodos de pago
Cons:
- Herramientas de reportes limitadas de fábrica
- Procesamiento de transacciones ocasionalmente lento

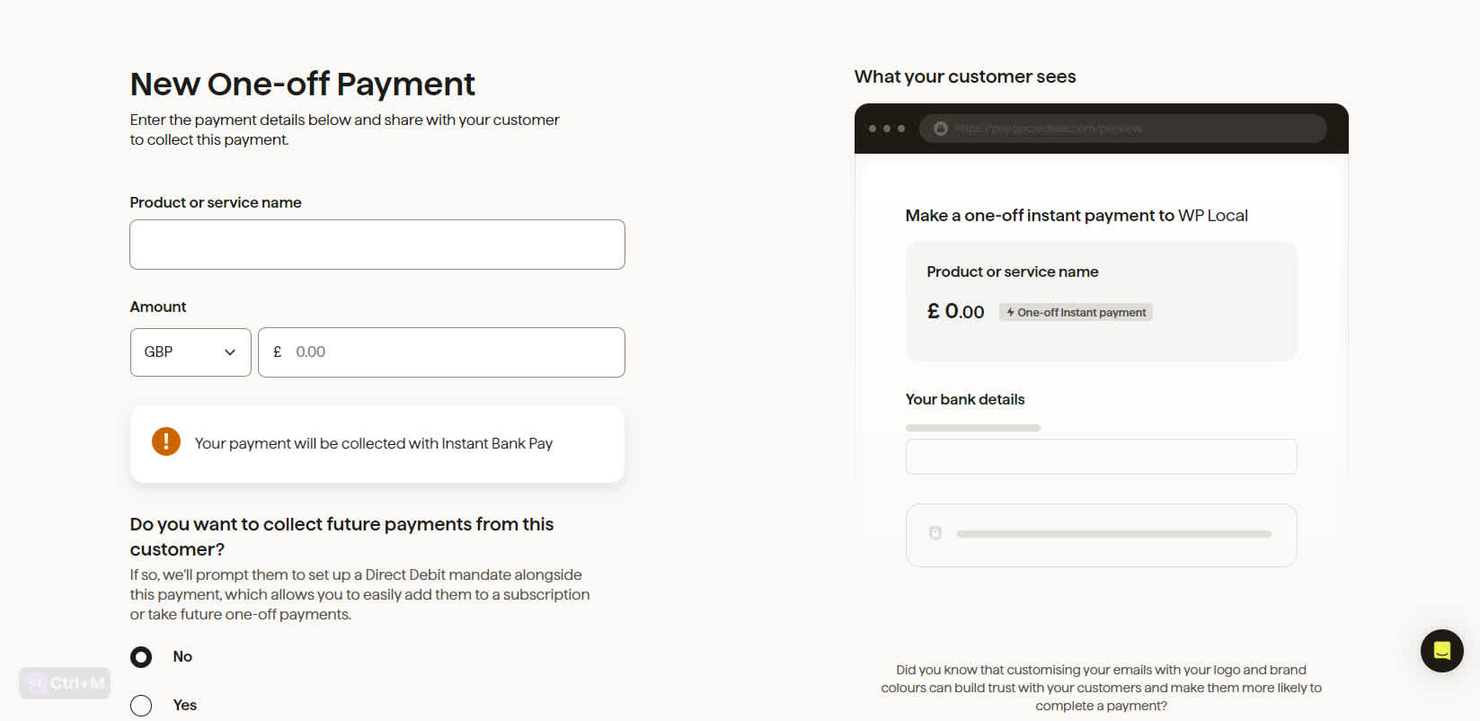
GoCardless es un software de procesamiento de pagos en línea que permite a las empresas cobrar pagos digitales únicos y recurrentes mediante débito preautorizado, eliminando las tarifas de los lectores de tarjetas y reduciendo los costes de pago. Está dirigido principalmente a empresas que buscan simplificar la recaudación de pagos y automatizar las tareas administrativas relacionadas con los cobros.
Por qué elegí GoCardless: GoCardless te ayuda a cobrar pagos más rápido y reduce las molestias de reclamar pagos al automatizar todo el proceso. Tu equipo puede gestionar los cobros fácilmente a través de un panel en línea y realizar integraciones con software existente como Zuora y Xero. La plataforma también admite pagos internacionales desde más de 30 países, lo que garantiza la posibilidad de expandir tu negocio globalmente sin preocupaciones sobre la recaudación de pagos.
Funciones y conexiones destacadas:
Funciones: incluye reintentos automáticos de cobro, soporte para pagos internacionales y un panel en línea para la gestión de pagos.
Integraciones: incluye Zuora, Xero, Salesforce, QuickBooks, Sage, Chargebee, WHMCS, KashFlow, Recurly y TeamUp.
Pros and Cons
Pros:
- Reintentos de pago automatizados
- Soporte de pagos globales
- Sin comisiones de servicios para comerciantes
Cons:
- Capacidades limitadas de pago fuera de línea
- Limitado a débito preautorizado

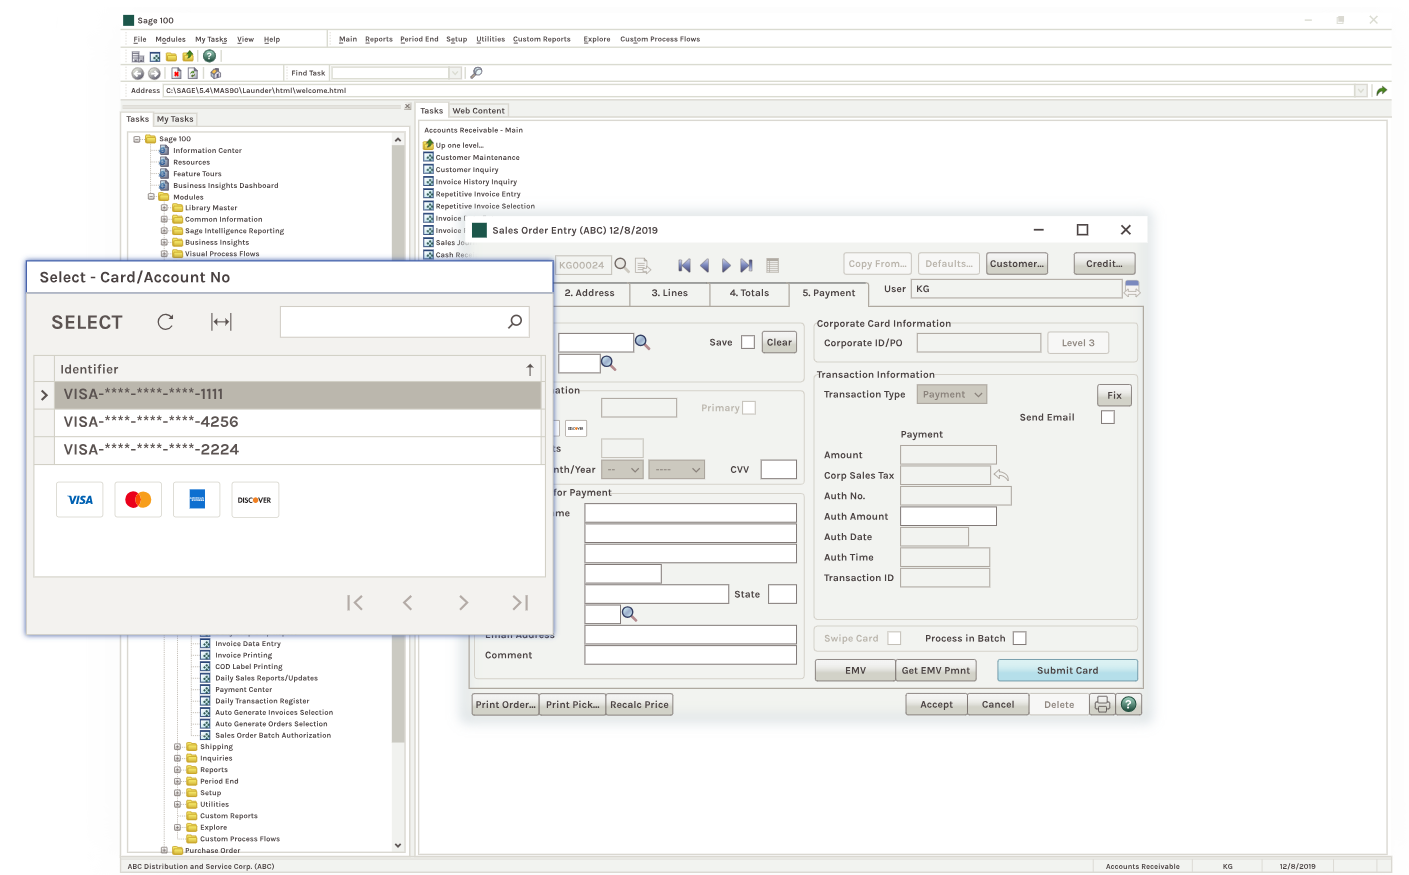
Sage Debit and Credit Card Processing es una solución de procesamiento de pagos que ayuda a las empresas a gestionar transacciones con tarjetas de débito y crédito. Atiende a empresas de diversos sectores, proporcionando una gestión de pagos segura y conforme a las normativas.
Por qué elegí Sage Debit and Credit Card Processing: Sage Debit and Credit Card Processing se integra perfectamente con las soluciones ERP de Sage, permitiendo a las empresas gestionar los pagos directamente dentro de su sistema ERP. Esto optimiza los flujos de trabajo financieros, reduce la introducción manual de datos y garantiza un procesamiento y reporte de pagos preciso y en tiempo real en contabilidad, inventarios y operaciones de ventas.
Características y compatibilidades destacadas:
Entre las características se incluye compatibilidad con todas las principales tarjetas de crédito y débito, opciones de depósito automatizadas y soluciones de pago móvil. Su equipo también puede beneficiarse del cumplimiento PCI y la tecnología EMV para mayor seguridad.
Integraciones incluyen Sage 50 Cloud, Sage 100 Cloud, Sage 300 Cloud, Sage Intacct, PayPal, Stripe, Paya, QuickBooks y Xero.
Pros and Cons
Pros:
- Opciones de pago móvil
- Servicios personalizables
- Opciones de pago móvil
Cons:
- Implementación que consume tiempo
- Soporte regional limitado


NetSuite Payment Processing es una solución para aceptar pagos con tarjeta de crédito en línea, por teléfono y en el punto de venta, garantizando la seguridad de los datos conforme a PCI. Está dirigido principalmente a empresas que necesitan una gestión integrada de cuentas por cobrar y soporte para pagos recurrentes.
Por qué elegí NetSuite Payment Processing: NetSuite Payment Processing ofrece opciones de pago flexibles como PayPal y Apple Pay, lo que puede ayudar a mejorar tu flujo de caja. Con funciones como la gestión integrada de cuentas por cobrar, puedes reducir los errores de ingreso de datos y la carga del cumplimiento PCI. El servicio también mejora la visibilidad de las transacciones de los clientes directamente desde tu sistema ERP.
Funciones e integraciones destacadas:
Las funciones incluyen gestión integrada de cuentas por cobrar, soporte para pagos recurrentes y opciones de pago flexibles como PayPal y Apple Pay. Estas características aseguran la seguridad de los datos conforme a PCI y ayudan a mejorar tu flujo de caja. También reducen los errores de ingreso de datos y mejoran la visibilidad de las transacciones de los clientes.
Las integraciones incluyen PayPal, Apple Pay, Visa, Mastercard, American Express, Discover, Google Pay y Amazon Pay.
Pros and Cons
Pros:
- Seguridad de datos conforme a PCI
- Opciones de pago flexibles
- Cuentas por cobrar integradas
Cons:
- Implementación compleja
- Problemas ocasionales de lentitud en el sistema

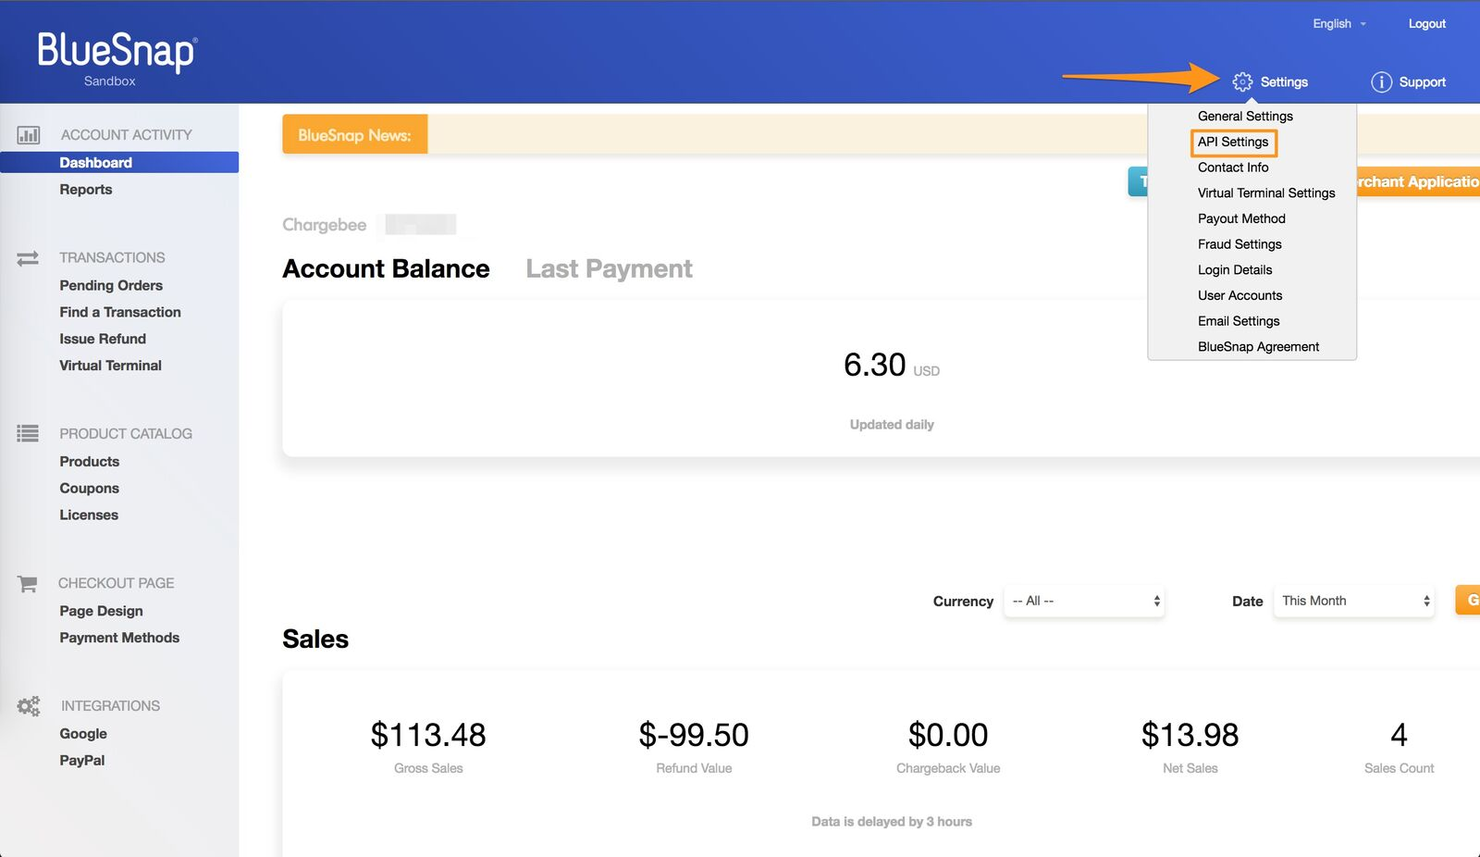
BlueSnap es una plataforma global de orquestación de pagos que simplifica los procesos de pago para las empresas, con el objetivo de reducir costos y aumentar las ventas. Cuenta con una tecnología modular que permite la personalización de las soluciones de pago, incluyendo la aceptación de pagos globales, la prevención de fraudes y la automatización de facturación.
Por qué elegí BlueSnap: El enfoque modular de BlueSnap te permite adaptar las soluciones de pago a tus necesidades específicas, ya sea prevención de fraude o automatización de facturación. El software opera en más de 200 regiones, con soporte para más de 100 monedas y una amplia variedad de métodos de pago. Además, sus capacidades de integración, junto con la protección contra fraudes incorporada y el cumplimiento de requisitos fiscales y regulatorios globales, lo hacen eficiente para empresas que gestionan transacciones internacionales.
Funciones y integraciones destacadas:
Las funciones incluyen reglas de fraude ajustables, aceptación de pagos globales y automatización de facturación. La plataforma también ofrece gestión de contracargos para proteger tus ingresos.
Las integraciones incluyen Salesforce, QuickBooks, Xero, Shopify, WooCommerce, Magento, BigCommerce, NetSuite, SAP y Microsoft Dynamics.
Pros and Cons
Pros:
- Alcance global
- Fuerte detección de fraudes
- Amplios métodos de pago
Cons:
- Herramientas de informes limitadas de serie
- Procesamiento de transacciones algo lento ocasionalmente

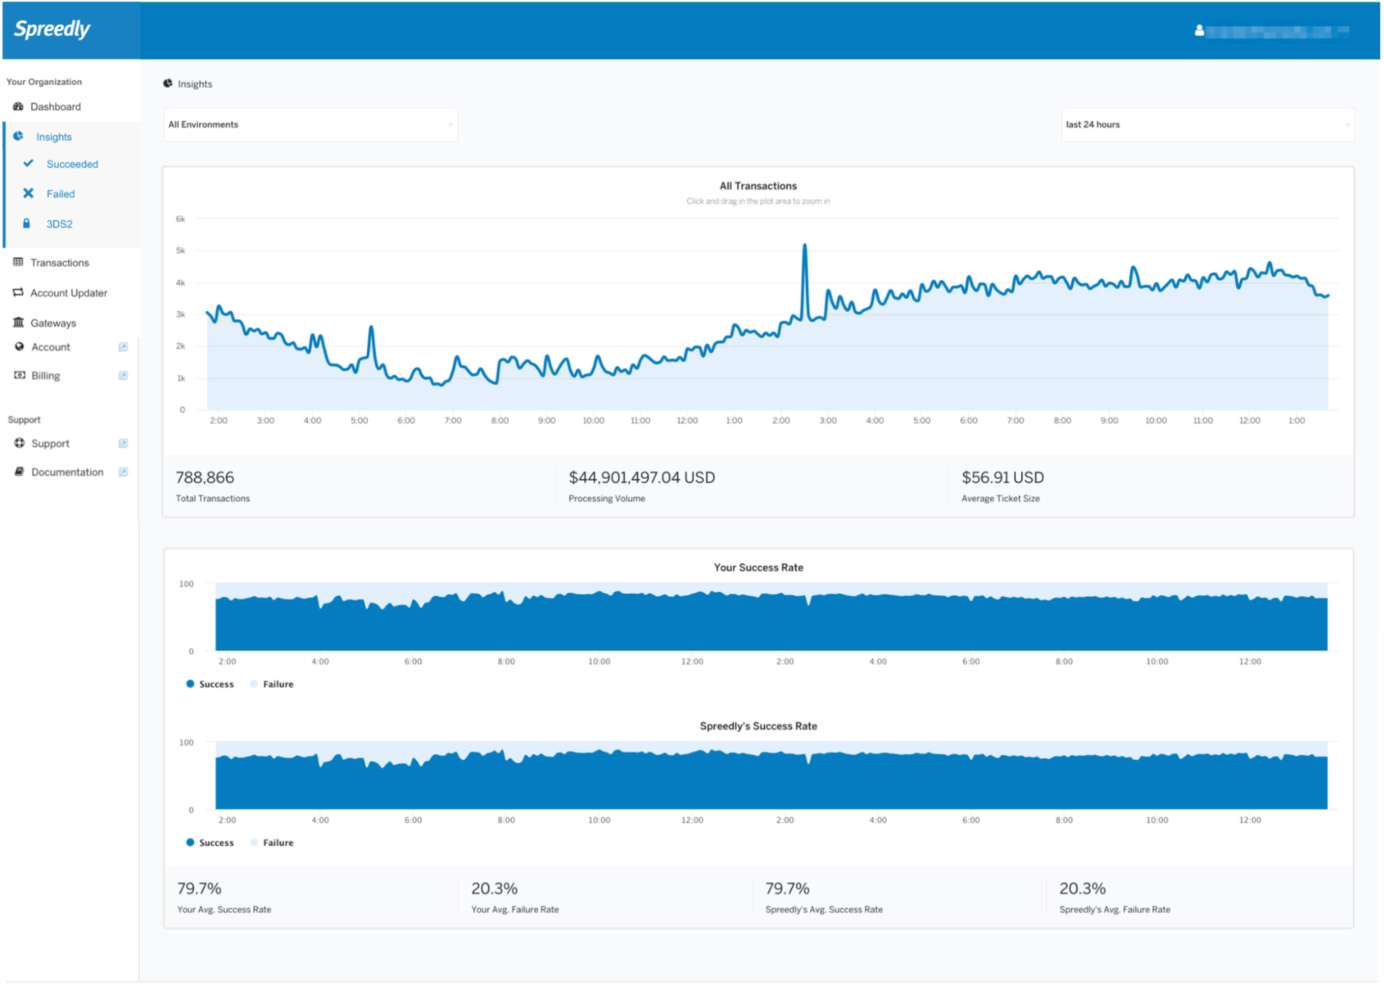
Spreedly proporciona a las empresas una plataforma para aceptar métodos de pago locales y alternativos (LPMs/APMs) a nivel global, mejorando la satisfacción del cliente e incrementando los ingresos. La plataforma admite varias opciones de pago, incluyendo tarjetas de crédito, billeteras y métodos locales como iDeal y Google Pay, todo a través de una única conexión API.
Por qué elegí Spreedly: Spreedly ofrece la posibilidad de adaptarse a las preferencias de los clientes y aumentar los ingresos al brindar acceso a una amplia gama de opciones de pago. Puedes simplificar el proceso de integración mediante una única conexión API, permitiendo el despliegue rápido de métodos de pago. La plataforma también ofrece amplios recursos y soporte, facilitando que tu equipo gestione las conexiones de pago y optimice los procesos de transacción.
Funciones e integraciones destacadas:
Las funciones incluyen orquestación de pagos, tokenización de red, almacenamiento seguro, soporte para pasarelas de pago globales y cumplimiento PCI.
Integraciones incluyen Stripe, PayPal, Adyen, Worldpay, Square, Braintree, PayU, Amazon Pay, Apple Pay y Google Pay.
Pros and Cons
Pros:
- Recursos extensos
- Integración rápida
- Amplia compatibilidad de métodos de pago
Cons:
- Configuración compleja para múltiples monedas
- Se requiere conocimiento técnico
Otros programas de procesamiento de tarjetas de crédito
Estas son algunas opciones adicionales de programas de procesamiento de tarjetas de crédito que no llegaron a mi lista breve, pero que aun así vale la pena revisar:
- Versapay
Ideal para la automatización y colaboración en cuentas por cobrar
- Clearly Payments
Ideal para las comisiones de procesamiento más bajas
- Jobber
Mejor para empresas de servicios de campo


Otras recopilaciones de programas de pago
Si quieres consultar otras opciones del sector de los pagos, hemos preparado recopilaciones para muchos casos de uso:
- Programas de procesamiento de pagos para organizaciones sin ánimo de lucro
- Programas de procesamiento de pagos de código abierto
- Programas de facturación de suscripciones
- Sistemas de pagos recurrentes
- Alternativas a Stripe
Cómo evalúo el software de procesamiento de tarjetas de crédito
Divido mi evaluación en dos capas: lo básico que toda caja necesita—EMV, aceptación de marcas de tarjetas, cumplimiento PCI—y los diferenciadores que hacen que un procesador sea mejor opción que otro.
Funcionalidad principal (Requisitos indispensables para esta lista)
Cuando selecciono herramientas para mi lista, califico cada una en una escala del 0 (no ofrece la funcionalidad) al 5 (destaca en esta área) para cada funcionalidad principal que se detalla a continuación. Luego, calculo la puntuación total de la herramienta como un porcentaje. Cada herramienta debe lograr una puntuación total mínima del 65% para ser considerada en la lista.
- Aceptación de pagos con tarjeta: Verifico si el procesador admite todas las principales marcas de tarjetas—Visa, Mastercard, Amex, Discover—tanto en transacciones presenciales como no presenciales.
- Integración con POS y terminales: Los equipos minoristas necesitan hardware que funcione con su entorno actual, por lo que evalúo soporte para terminales EMV chip, NFC/sin contacto, y banda magnética, junto con la compatibilidad del POS.
- Cumplimiento PCI y seguridad: Busco cumplimiento PCI-DSS, tokenización y estándares de encriptación, además de cualquier herramienta adicional de prevención de fraudes que proteja los datos de los tarjetahabientes en el punto de venta.
- Estructura de tarifas transparente: La claridad de los precios es fundamental—evalúo si los modelos de tarifas interchange-plus, tarifa fija o por niveles están claramente publicados, y si las tarifas mensuales u ocultas se revelan desde el principio.
- Soporte de pagos omnicanal: Un minorista que vende en tienda, en línea y por móvil no debería necesitar tres procesadores distintos, así que verifico la gestión unificada de pagos en todos los canales de venta.
- Reportes y conciliación: Analizo la profundidad de los reportes de transacciones, visibilidad de los cierres de lote, gestión de contracargos y si los datos de depósitos se sincronizan limpiamente para fines contables.
Una vez tengo una lista de herramientas que cumplen con estos criterios, considero qué distingue a cada plataforma.
Factores diferenciadores (lo que distingue a los proveedores)
Así es como comparo y contrasto diferentes proveedores:
Características destacadas
La financiación al día siguiente es importante para minoristas que dependen del flujo de caja diario para reabastecer inventario o cubrir nómina. También evalúo si el procesador soporta modo de pago offline—si tu internet falla en una hora pico de sábado, necesitas que las transacciones se pongan en cola y se liquiden cuando regrese la conexión. Los programas de recargo y descuentos por pago al contado pueden reducir significativamente los costes de procesamiento, así que verifico si estos están integrados y cumplen con la regulación regional. Para minoristas con varias sucursales, reviso si los reportes y cuentas de comerciante pueden agruparse bajo una misma jerarquía.
Más allá de las funciones
El costo total de propiedad va más allá del precio publicado—evalúo si los procesadores revelan tarifas PCI, de contracargo y penalizaciones por terminación anticipada antes de firmar. Las integraciones con el ecosistema tecnológico minorista también son clave; un procesador que se conecta de forma nativa a tu POS, plataforma contable y tienda en línea ahorra horas de conciliación manual cada mes. También considero la agilidad en la incorporación de nuevos comerciantes, especialmente para minoristas de temporada que necesitan cuentas aprobadas y terminales enviados rápidamente antes de los picos de venta.
¿Qué es un programa de procesamiento de tarjetas de crédito?
El programa de procesamiento de tarjetas de crédito es el sistema que autoriza, captura y liquida pagos con tarjeta —en línea, en tienda y desde dispositivos móviles—, al tiempo que mantiene el cumplimiento de PCI y tokeniza tus datos. Estas herramientas conectan tu TPV, sitio de comercio electrónico y sistemas administrativos con los procesadores y las pasarelas, para que el dinero se mueva y los registros coincidan.
Este programa gestiona los flujos de pagos con tarjeta presente y sin tarjeta presente, admite billeteras digitales y facturación recurrente, y añade herramientas contra el fraude (AVS, CVV y 3-D Secure), flujos de trabajo para devoluciones de cargos e informes automatizados.
Las mejores plataformas te ofrecen una conciliación limpia, financiación rápida y una visibilidad clara de las comisiones.
Los equipos las utilizan para agilizar el proceso de pago, reducir los rechazos y las disputas, y centralizar los pagos y depósitos, sin tener que estar pendientes de los terminales ni de las hojas de cálculo. En resumen, es el motor de pagos que impulsa tus puntos de venta y páginas de producto, diseñado para proteger los márgenes y mantener las operaciones en marcha.
Cómo elegir un software de procesamiento de tarjetas de crédito
Quieres filas rápidas, cuentas ordenadas y comisiones predecibles. Utiliza esta hoja de ruta para separar el ruido, comparar opciones en igualdad de condiciones y elegir un procesador que se adapte a tu combinación real: tienda, venta online y todos los lugares donde vendes.
| Paso | Qué hacer | Consejo profesional |
|---|---|---|
| Cuantifica el volumen y los canales | Mapea las transacciones mensuales según sean con tarjeta presente, online y MOTO, además de los días punta y el importe medio de las operaciones. | Utiliza los datos de los últimos 3–6 meses para modelar la estacionalidad y evitar subestimar los picos. |
| Define las integraciones imprescindibles | Enumera los sistemas de TPV, comercio electrónico, ERP y contabilidad necesarios, indicando la versión exacta. | Clasifica las integraciones como “bloqueante”, “importante” y “deseable” para agilizar la selección de proveedores. |
| Elige un modelo de precios | Decide entre tarifa plana, intercambio más comisión o tarifa combinada según el volumen, la combinación y el riesgo. | Solicita la tasa efectiva para tu combinación —Visa/MC/Amex, tarjeta presente frente a online—, no una cotización genérica. |
| Recopila cotizaciones comparables | Envía una única plantilla de RFP con el mismo alcance, volúmenes y supuestos de hardware. | Exige una hoja de comisiones que desglose las evaluaciones, las operaciones transfronterizas, los recargos y los reembolsos. |
| Prueba las aprobaciones y la latencia | Realiza una prueba en un entorno aislado y un piloto en producción para medir las tasas de autorización, los reintentos y la velocidad del proceso de pago. | Haz un seguimiento de los rechazos por BIN, cartera digital y tokenización de red para detectar mejoras sencillas. |
| Verifica la conciliación y los informes | Confirma los plazos de los depósitos, los informes de lotes, la visibilidad de las comisiones y los formatos de exportación. | Concilia dos semanas de depósitos de prueba de principio a fin para demostrar que las cuentas cuadran. |
| Evalúa el fraude y las disputas | Activa AVS, CVV, 3-D Secure, reglas de frecuencia y flujos de trabajo para las devoluciones de cargos. | Mide el impacto en la conversión y la tasa de éxito; no implementes un conjunto de reglas que hunda las ventas. |
| Prueba el hardware y la experiencia de usuario | Prueba los terminales, los pagos sin contacto y los flujos alternativos con personal y filas reales. | Valida el funcionamiento sin conexión, las aprobaciones parciales, las propinas, los pagos divididos y los recibos antes de la puesta en marcha. |
| Revisa los contratos y el riesgo | Comprueba la duración del contrato, las comisiones por cancelación anticipada, las cláusulas de cambio de tarifas y las reservas. | Negocia la propiedad del hardware, el alcance de PCI y los acuerdos de nivel de servicio; déjalo todo por escrito. |
| Confirma la incorporación y el soporte | Alinea el plan de implementación, la formación y el soporte 24/7 con un proceso de escalado claro. | Solicita contactos específicos, una lista de comprobación para el cambio y un plan de reversión para la primera semana. |
Funciones del software de procesamiento de tarjetas de crédito
Lo que importa en el día a día: en el mostrador, online y en tus cuentas.
- Compatibilidad con EMV, NFC y carteras digitales. Admite chips, pagos sin contacto y Apple/Google Pay sin soluciones improvisadas.
- Tokenización de red. Sustituye los PAN por tokens para aumentar las aprobaciones y reducir la exposición al fraude.
- Reintentos y enrutamiento inteligentes. Reintenta las autorizaciones fallidas y dirige las operaciones al procesador con mejor rendimiento.
- Captura de datos de nivel 2/3. Transmite campos ampliados para acceder a un intercambio B2B más bajo cuando sea posible.
- 3-D Secure 2 y reglas de riesgo. Añade autenticación reforzada sin perjudicar la conversión.
- Gestión de devoluciones de cargos. Obtén alertas, plantillas de pruebas y automatización para defender los ingresos.
- Informes y exportaciones unificados. Vincula depósitos, comisiones y lotes a archivos CSV o API preparados para el libro mayor.
- API para desarrolladores. Documentación clara, SDK, webhooks y un entorno aislado real para los planes de prueba.
- Preparación para el hardware. Terminales EMV modernos, inyección remota de claves y un modo sin conexión que funcione correctamente.
- Multidivisa y métodos locales. Fija precios, presenta opciones y liquida en el mercado local con los métodos preferidos.
- Reducción del alcance de PCI. Campos alojados, proceso de pago mediante iframe y almacenes de tokens que te mantienen alejado de los problemas de PCI.
- Roles y registros de auditoría. Permisos detallados y registros para mantener satisfechos a los equipos financieros y a los auditores.
Beneficios del software de procesamiento de tarjetas de crédito
Por qué estas funciones son importantes para los responsables de operaciones, no solo para las fichas técnicas.
- Mayores tasas de aprobación. El enrutamiento, los tokens y los reintentos se traducen en más carritos y tickets aceptados.
- Menores comisiones efectivas. La optimización del intercambio y la reducción de las devoluciones de cargo disminuyen el coste total, no solo las tarifas anunciadas.
- Financiación más rápida. Unos plazos de liquidación predecibles mejoran el flujo de caja y la rotación del inventario.
- Conciliación más sencilla. Una asignación clara de lotes y comisiones acorta el cierre mensual y reduce drásticamente el tiempo dedicado a hojas de cálculo.
- Menos problemas de fraude. Las herramientas de riesgo detectan pronto el tráfico fraudulento y agilizan las disputas cuando se presentan.
- Mejor experiencia del cliente. Los pagos rápidos, las tarjetas guardadas y las carteras de confianza mantienen las filas en movimiento.
- Menor carga de cumplimiento. La tokenización y los campos alojados reducen el alcance de PCI y el trabajo de auditoría.
- Resiliencia operativa. La conmutación por error y los flujos sin conexión permiten seguir aceptando pagos durante las interrupciones.
- Crecimiento escalable. Los canales múltiples, las monedas múltiples y los métodos locales permiten expandirse sin rehacer la infraestructura.
- Flexibilidad con los proveedores. La orquestación y los tokens portátiles reducen el riesgo de dependencia cuando cambian sus necesidades.
Costes y precios de los programas informáticos de procesamiento de tarjetas de crédito
Los precios parecen sencillos hasta que se acumulan las partidas. Me fijo en la tasa efectiva —lo que realmente paga después de aprobaciones, reembolsos, devoluciones de cargo y operaciones transfronterizas— y después compruebo los términos del contrato y el hardware para asegurarme de que las cuentas siguen siendo válidas una vez que el sistema está operativo.
La mayoría de los proveedores agrupan las comisiones en una de cuatro estructuras. Utilice estos rangos para calcular el coste real antes de elegir un plan:
| Plan | Precio medio | Características habituales | Ideal para |
|---|---|---|---|
| Tarifa fija de pago por uso | Presencial ~2.3%–2.7% + $0.05–$0.15; en línea ~2.9%–3.5% + $0.30–$0.50; introducida manualmente ~3.3%–3.5% + $0.09–$0.30 | Incorporación sencilla, pasarela consolidada, tarifas predecibles por transacción y comisiones mensuales mínimas | Empresas emergentes y pequeños vendedores que necesitan empezar a operar rápidamente |
| Intercambio más margen (cuenta comercial) | Intercambio repercutido + 0.15%–0.50% + $0.05–$0.25 por transacción, a menudo $0–$25 al mes | Margen negociable, opción de pasarela independiente, visibilidad detallada de las comisiones y niveles por volumen | Empresas en crecimiento que optimizan la tasa efectiva |
| Suscripción/membresía («mayorista») | Cuota mensual de $49–$199+ + intercambio repercutido + $0.05–$0.15 por transacción | Tarifas mayoristas, bajo margen por transacción, coste mensual predecible y mayor volumen de equilibrio | Equipos con volumen medio o alto que buscan el menor coste total |
| Escalonado/combinado | Cualificada 1.4%–2.0%, cualificación media 2.0%–2.8%, no cualificada 2.8%–4.0%+ (+$0.10–$0.25) | Categorías simplificadas, criterios de cualificación opacos y tasas efectivas variables | Compradores que priorizan la sencillez y auditarán los extractos con regularidad |
Costes adicionales que debe prever
- Intercambio y evaluaciones. Comisiones de red no negociables incluidas en cualquier margen; calcúlelas con su combinación exacta de tarjetas.
- Margen del procesador. Tarifa fija, intercambio más margen, membresía o escalonada; solicite siempre una tasa efectiva basada en sus datos.
- Pasarela y tokenización. Acceso mensual, comisiones por transacción, bóveda de tarjetas almacenadas y cargos por tokens de red.
- Operaciones transfronterizas y divisas. Prevea puntos porcentuales adicionales para tarjetas internacionales y la conversión de divisas.
- Devoluciones de cargo y solicitudes de recuperación. Comisiones por caso más costes de representación; siga la tasa de éxito para conocer la exposición real.
- PCI y cumplimiento. Cuotas anuales del programa PCI y posibles sanciones por incumplimiento.
- Equipos y periféricos. Terminales EMV, soportes, inyección de claves, gestión remota y planes de sustitución.
- Asistencia y complementos. Niveles de asistencia de categoría superior, herramientas de riesgo (3-D Secure, puntuación), facturación y módulos recurrentes.
- Términos del contrato. Comisiones por cancelación anticipada, renovaciones automáticas, mínimos mensuales y reservas; negocie o rechace el acuerdo.
Preguntas frecuentes sobre el software de procesamiento de tarjetas de crédito
\u003cspan style=\u0022font-weight: 400\u0022\u003eEstas son algunas respuestas a preguntas frecuentes sobre el software de procesamiento de tarjetas de crédito:\u003c/span\u003e
¿Cuál es la mejor manera de calcular el coste total del procesamiento de tarjetas de crédito?
\u003cp data-start=\u002286\u0022 data-end=\u0022525\u0022\u003eUsa los datos reales de los últimos 3–6 meses. Divide el volumen entre transacciones con tarjeta presente y en línea, marca de tarjeta, importe medio de compra y tasas de reembolso y contracargos.\u003c/p\u003e\r\n\u003cp data-start=\u002286\u0022 data-end=\u0022525\u0022\u003eCalcula el precio de cada proveedor con el mismo alcance —comisiones, pasarela, cuotas mensuales y hardware— y después calcula la \u003cstrong data-start=\u0022311\u0022 data-end=\u0022360\u0022\u003etasa efectiva = comisiones totales ÷ volumen bruto procesado\u003c/strong\u003e. Añade los costes previstos de operaciones transfronterizas y divisas, así como de disputas. Compara escenarios (combinación actual frente a temporada alta frente a plan de crecimiento) para no elegir un modelo que solo funcione sobre el papel.\u003c/p\u003e
¿Necesito un PSP o una cuenta comercial completa?
\u003cp data-start=\u0022575\u0022 data-end=\u00221100\u0022\u003eLos PSP te permiten empezar rápidamente, con precios de tarifa plana y poca fricción de configuración: son ideales para estructuras sencillas y canales mixtos. Una cuenta comercial propiamente dicha tarda más en ser aprobada, pero ofrece precios de intercambio más margen o de tipo suscripción, mayor control y más capacidad de negociación con volúmenes elevados.\u003c/p\u003e\r\n\u003cp data-start=\u0022575\u0022 data-end=\u00221100\u0022\u003eSi te interesan los ahorros de Nivel 2/3, la flexibilidad de la tokenización de red o el enrutamiento de pagos, una cuenta comercial (o una capa de orquestación por encima) resulta rentable. Si tus necesidades son básicas y el tiempo de puesta en marcha importa más que ahorrar unos puntos básicos, un PSP es suficiente.\u003c/p\u003e
¿Cómo debo comparar las tasas de aprobación entre proveedores?
\u003cp data-start=\u00221158\u0022 data-end=\u00221557\u0022\u003eHaz una prueba piloto, no una demostración. Registra las tasas de autorización de referencia por canal, marca de tarjeta y cartera digital, y después realiza una prueba A/B con el candidato usando un tráfico idéntico.\u003c/p\u003e\r\n\u003cp data-start=\u00221158\u0022 data-end=\u00221557\u0022\u003eRealiza un seguimiento de los rechazos por código de motivo y BIN, mide el aumento derivado de los tokens de red y los reintentos inteligentes, y controla la latencia durante el pago. Un aumento de la aprobación del 1–2 % es significativo: relaciónalo con los ingresos por cada mil intentos para que finanzas vea el impacto, no solo un punto porcentual.\u003c/p\u003e
¿Qué condiciones del contrato de procesamiento de tarjetas de crédito merecen una revisión minuciosa?
\u003cp data-start=\u00221604\u0022 data-end=\u00222099\u0022\u003eIdentifica las comisiones por cancelación anticipada, las renovaciones automáticas, los mínimos mensuales, los requisitos de reserva, las cláusulas que permiten cambiar las tarifas en cualquier momento y las penalizaciones por incumplimiento o por no cumplir con PCI. Define claramente quién es propietario del hardware frente a quién lo arrienda, las políticas de sustitución y quién paga la inyección de claves.\u003c/p\u003e\r\n\u003cp data-start=\u00221604\u0022 data-end=\u00222099\u0022\u003eSolicita acuerdos de nivel de servicio sobre el tiempo de actividad, los plazos de financiación y las comunicaciones de incidentes. Obtén un listado de comisiones de una página con cada concepto definido —evaluaciones, operaciones transfronterizas, reembolsos, contracargos y comisiones por lotes— y adjúntalo al acuerdo para que sea exigible.\u003c/p\u003e
¿Puedo cambiar de procesador sin perder las tarjetas guardadas ni las suscripciones?
\u003cp data-start=\u00222177\u0022 data-end=\u00222606\u0022\u003eSí: planifica una migración de tokens. Usa una bóveda independiente o tokens de red para que los datos de las tarjetas no queden vinculados a un solo procesador. Coordina un «intercambio de tokens» con ambos proveedores, ejecuta el procesamiento dual durante el cambio y notifica a los clientes solo cuando sea necesario volver a obtener su consentimiento.\u003c/p\u003e\r\n\u003cp data-start=\u00222177\u0022 data-end=\u00222606\u0022\u003ePrueba los reembolsos, las programaciones recurrentes y las autorizaciones antiguas antes de cambiar la ruta predeterminada. Conserva una vía de reversión durante la primera semana y concilia diariamente hasta que los depósitos cuadren correctamente.\u003c/p\u003e
¿Cómo reduzco los contracargos sin perjudicar la conversión?
\u003cp data-start=\u00222665\u0022 data-end=\u00223164\u0022\u003eEmpieza por lo básico: descriptores claros, AVS/CVV y comunicaciones sólidas sobre reembolsos y devoluciones. Añade 3-D Secure de forma selectiva: usa una autenticación adicional para el tráfico de alto riesgo, no para todo el embudo. Activa reglas de velocidad, huellas digitales de dispositivos y listas negativas donde resulten útiles.\u003c/p\u003e\r\n\u003cp data-start=\u00222665\u0022 data-end=\u00223164\u0022\u003eEnvía los pedidos mediante métodos con seguimiento, solicita firmas para los pedidos de alto valor y ten preparadas plantillas de pruebas. Después de la transacción, usa alertas y la presentación automática de representaciones; luego mide la tasa de éxito y el impacto de los falsos positivos para no bloquear a los buenos clientes.\u003c/p\u003e
Elige un procesamiento de tarjetas de crédito que se amortice por sí solo
Has llegado hasta aquí para reducir las comisiones, acelerar el proceso de pago y mantener las cuentas en orden. Esta guía ha clasificado las principales plataformas, ha delimitado los criterios importantes y ha aclarado las estructuras de precios, para que puedas comparar según la tasa efectiva, el control y la adecuación a tu estructura tecnológica.
Empieza por tus datos, no por un folleto. Calcula el coste total con tu combinación real, haz una prueba piloto para medir el aumento de las aprobaciones y cierra unas condiciones que no te perjudiquen más adelante.
Si un proveedor no puede demostrar procesos más rápidos, una conciliación más limpia y un flujo de caja predecible, sigue buscando.
El comercio minorista nunca se detiene, y tú tampoco deberías hacerlo. Suscríbete a nuestro boletín para recibir las últimas perspectivas, estrategias y recursos profesionales de los principales líderes del comercio minorista que están dando forma al sector.