Key Takeaways
La fricción no ayuda: Los obstáculos en el pago son grandes enemigos de las ventas, ya que las demoras reducen las conversiones en un 20 %. Los procesos de pago optimizados aumentan la fidelidad de los clientes y reducen los carritos abandonados.
El pago sin efectivo es el rey: Casi el 50 % de las transacciones presenciales en EE. UU. son sin contacto. Los clientes buscan experiencias de pago fluidas y rápidas, tanto en la tienda como en línea, mediante métodos de pago digitales y flexibles.
El fraude es un enemigo costoso: El fraude cuesta mucho a los comercios: hasta 4,61 $ por cada 1 $ perdido. Unas medidas de seguridad de pago eficaces, como la tokenización, pueden ayudar a reducir considerablemente estos gastos.
Las comisiones, el ladrón silencioso de ingresos: Las comisiones por procesamiento de tarjetas son altísimas y costaron a los comercios estadounidenses 187,2 mil millones de dólares en 2024. Las opciones de pago alternativas, como las transferencias ACH, podrían reducir drásticamente los costes operativos.
La velocidad impulsa las ventas: Mejorar la velocidad en dispositivos móviles en 0,1 segundos aumentó las tasas de conversión un 8,4 %. Un procesamiento de pagos más rápido y eficiente se traduce directamente en un aumento de las ventas y de la satisfacción del cliente.
Imagina esto: tu cliente por fin está listo para pagar: tiene la tarjeta en la mano y una mirada esperanzada. Entonces... pago rechazado. Lo intenta de nuevo. La fila crece. Tu cajero fuerza una sonrisa capaz de cortar la leche.
¿Y en línea? No mucho mejor. Tu proceso de pago está perdiendo ventas silenciosamente, con una tasa media de abandono del carrito del 70%: menos un cubo con fugas y más una manguera contra incendios que destruye los ingresos y rocía dinero por todo el pavimento digital.
Y la cosa empeora. Cada pequeño obstáculo o retraso mata ventas silenciosamente. Incluso un retraso de un segundo puede reducir las conversiones hasta un 20%.
La fricción en los pagos no solo merma tus ingresos: también destroza la moral de tu equipo, desperdicia horas en conciliaciones manuales y crea una experiencia de cliente que no tiene nada de fidelizadora.
Esta guía es tu manual directo y sin rodeos para conseguir un procesamiento de pagos minoristas que realmente funcione.
Te mostraremos exactamente cómo aceptar pagos en cualquier lugar (en tienda, comercio electrónico y múltiples canales) sin hacer que tu responsable de operaciones salga corriendo a esconderse. Esto es lo que encontrarás:
- Integraciones avanzadas por las que tu director financiero te dará las gracias.
- Ejemplos de ROI del mundo real para silenciar las exageraciones de los proveedores.
- Comparativas de precios claras que dejan al descubierto las tonterías.
- Soluciones preparadas para el futuro para que no tengas que reconstruirlo todo cada año.
Porque seamos sinceros: la mayoría de las “guías completas” que hay por ahí son tan útiles como un terminal de punto de venta averiado y, francamente, te mereces algo mejor.
Por qué es importante un procesamiento fluido de los pagos minoristas
Casi el 50% de todas las transacciones con tarjeta en tiendas físicas de EE. UU. ya se realizan sin contacto mediante “pago sin contacto” desde 2023: un gran salto respecto a hace unos años, cuando todos mirábamos los lectores de tarjetas con desconfianza, como si pudieran mordernos.
Resulta que tus clientes prefieren un proceso de pago rápido, sin fricciones y sencillamente fácil, ya sea que acerquen sus tarjetas, utilicen monederos digitales o elijan métodos de pago flexibles en línea.
Pero esta es la cruda realidad: cuando el procesamiento de tus pagos falla, pierdes dinero, aumentan las devoluciones de cargos y surge un problema de confianza que ningún proceso de pago con descuentos automáticos puede solucionar.
Estas son las razones por las que hacerlo bien es importante:
- El fraude es tremendamente caro. Cada 1 $ de fraude en realidad cuesta a los comercios unos 4,61 $ después de tener en cuenta las devoluciones de cargos, las comisiones y las horas de trabajo desperdiciadas. Eso supone un aumento del 37% en cinco años. ¿La traducción? Una mala seguridad en los pagos no sale barata.
- Las comisiones de procesamiento te están robando a plena luz del día. Los comercios de EE. UU. pagaron la asombrosa cifra de 187.200 millones de dólares en comisiones por procesamiento de tarjetas solo en 2024, suficiente para hacer que cualquier propietario de un negocio minorista se cuestione sus decisiones vitales (y su cordura).
¿Aún no estás convencido? Estas son las ventajas de hacerlo bien:
- Mayores tasas de conversión. Incluso una mejora de 0,1 segundos en la velocidad móvil produjo un aumento del 8,4% en las tasas de conversión minoristas.
- Menores costes por fraude. Una seguridad de pagos inteligente (por ejemplo, la tokenización) puede reducir el fraude hasta un 60% en las transacciones de Visa.
- Mayor flexibilidad de pago. Los monederos móviles y digitales dominan ahora el mercado y representan el 50% de las transacciones de comercio electrónico a nivel mundial. Si no estás aprovechando esa oportunidad, ya vas por detrás.
- Menores costes operativos. Las transferencias ACH cuestan tan solo 0,40 $ de media, una ganga en comparación con aproximadamente un 2% para los pagos con tarjeta de crédito.
Un procesamiento fluido de los pagos minoristas es un requisito para lograr el éxito en el comercio electrónico y a través de múltiples canales. Esta guía te mostrará exactamente cómo conseguirlo con soluciones de pago que realmente funcionan.
El flujo completo del procesamiento de pagos, de principio a fin
El procesamiento de pagos minoristas es una carrera de relevos en seis pasos, en la que los datos de pago del cliente se convierten en dinero real en tu cuenta de comerciante. (No hacen falta varitas ni humo.)
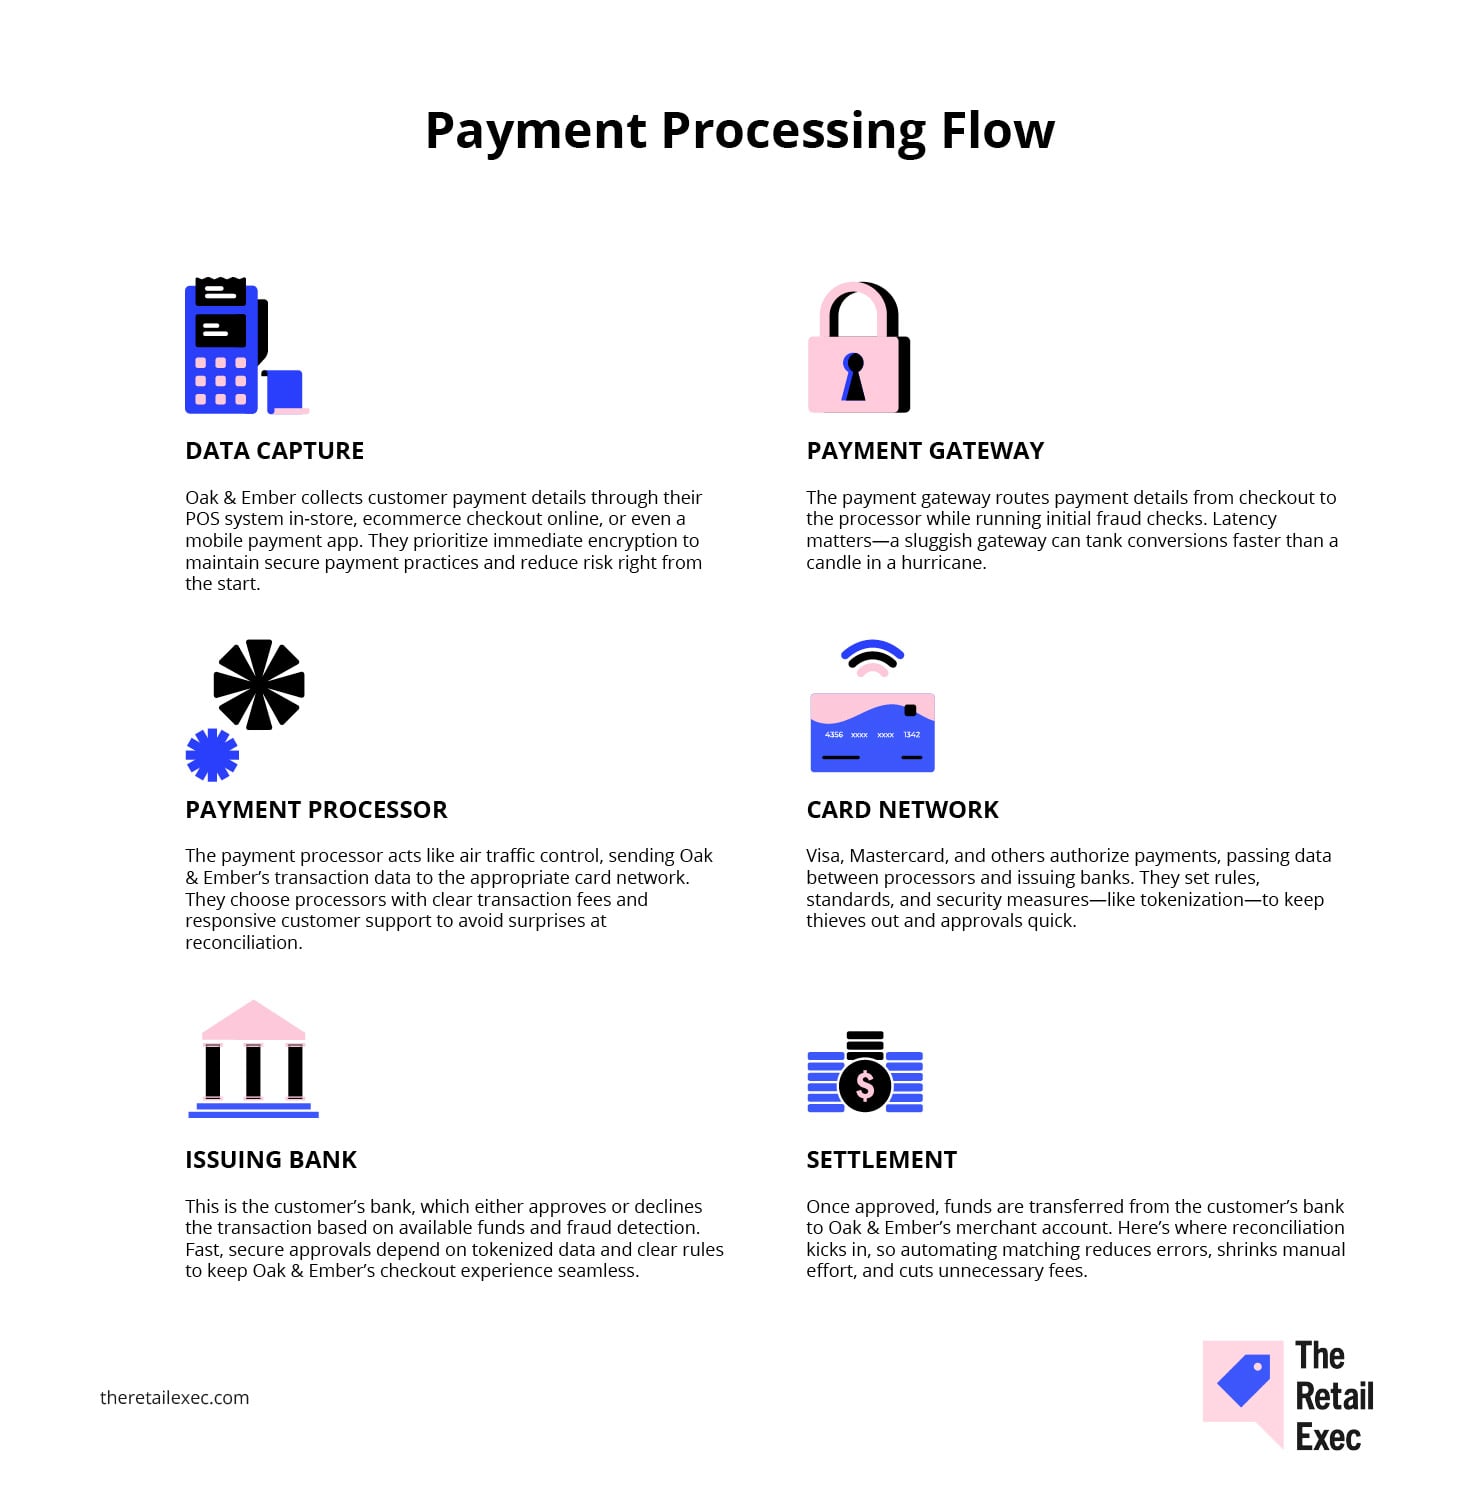
Veamos el caso de Oak & Ember—un minorista ficticio que vende desde clases de cerámica en tienda hasta suscripciones mensuales de velas en línea.
Cada etapa de su flujo de pagos ofrece oportunidades para reducir drásticamente las comisiones, reforzar la seguridad y ofrecer una experiencia de cliente lo bastante fluida como para fomentar las visitas repetidas.
Y presta atención a la tokenización: el MVP entre bastidores que convierte los datos confidenciales de las tarjetas de crédito en información cifrada que los ladrones no pueden descifrar.
- Captura de datos. Oak & Ember recopila los datos de pago de los clientes a través de su sistema de punto de venta en la tienda, del proceso de pago del comercio electrónico en línea o incluso de una aplicación de pago móvil. Dan prioridad al cifrado inmediato para mantener unas prácticas de pago seguras y reducir el riesgo desde el principio.
- Pasarela de pago. La pasarela de pago dirige los datos de pago desde el proceso de pago hasta el procesador, al tiempo que realiza las comprobaciones iniciales de fraude. La latencia importa: una pasarela lenta puede hundir las conversiones más rápido que una vela en un huracán.
- Procesador de pagos. El procesador de pagos actúa como un controlador aéreo, enviando los datos de las transacciones de Oak & Ember a la red de tarjetas correspondiente. Eligen procesadores con comisiones por transacción claras y un servicio de atención al cliente ágil para evitar sorpresas durante la conciliación.
- Red de tarjetas. Visa, Mastercard y otras redes autorizan los pagos y transmiten los datos entre los procesadores y los bancos emisores. Establecen reglas, estándares y medidas de seguridad —como la tokenización— para mantener alejados a los ladrones y agilizar las aprobaciones.
- Banco emisor. Es el banco del cliente, que aprueba o rechaza la transacción en función de los fondos disponibles y la detección de fraude. Las aprobaciones rápidas y seguras dependen de datos tokenizados y reglas claras para que la experiencia de pago de Oak & Ember sea fluida.
- Liquidación. Una vez aprobados, los fondos se transfieren desde el banco del cliente a la cuenta comercial de Oak & Ember. Aquí es donde entra en juego la conciliación, por lo que automatizar la correspondencia reduce los errores, disminuye el trabajo manual y recorta las comisiones innecesarias.
El procesamiento de pagos minoristas bien hecho no presenta fricciones: es rápido, seguro y rentable. Omite cualquier paso y estarás invitando al caos. Hazlos bien y dormirás mejor por las noches.
Principales métodos de pago que debes admitir
Claro, podrías ofrecer simplemente ACH y criptomonedas como opciones de pago. Aviso: no saldrá bien.
Si realmente quieres ganar dinero, te conviene —literalmente— entender qué utilizan tus clientes. Por suerte, nosotros ya hemos hecho el trabajo de investigación, para que tú no tengas que hacerlo.
Tarjetas de crédito y débito
Aceptar tarjetas de crédito y débito no es opcional. Es lo mínimo indispensable en el comercio minorista.
Los clientes esperan poder deslizar, insertar o acercar sus tarjetas sin complicaciones, tanto si están en tu tienda física utilizando tu sistema de punto de venta como si compran en línea mediante el procesamiento de pagos de comercio electrónico.
El inconveniente es que esas pequeñas y cómodas transacciones costaron a los minoristas estadounidenses 187,2 mil millones de dólares en comisiones de procesamiento tan solo el año pasado (como mencioné antes). Elegir bien en este aspecto marca la diferencia entre un negocio inteligente y un arrepentimiento caro.
Ventajas e inconvenientes:
- VENTAJA: Todo el mundo las utiliza; son perfectas para las compras impulsivas.
- INCONVENIENTE: Comisiones más elevadas, problemas con las devoluciones de cargos y costes operativos.
Consideraciones sobre la integración:
- Requiere una pasarela de pago y equipos compatibles con EMV.
- El cumplimiento de la normativa PCI no es opcional (ni se te ocurra saltártelo).
Comisiones habituales: Crédito ~2%+ por transacción; débito ~0.7%.
Casos de uso más adecuados:
- Procesos de pago en tiendas físicas
- Transacciones de comercio electrónico de gran volumen
- Experiencias omnicanal de las que tu director financiero pueda presumir
Transferencias bancarias ACH
ACH es el método de pago que no verás destacado en grandes campañas de marketing, pero es una potencia discreta para determinados casos de uso del comercio minorista.
Perfecto para pagos recurrentes o pedidos de importe elevado, sacrifica velocidad a cambio de ahorro de costes, con una media de tan solo $0.40 por transferencia. No conquistará a los compradores ocasionales, pero para los modelos de suscripción o las transacciones B2B es una auténtica estrella de la eficiencia.
Ventajas e inconvenientes:
- PROS: Coste ridículamente bajo, facturación predecible.
- CONTRAS: Liquidaciones más lentas, menos adecuadas para los pagos rápidos de los consumidores.
Notas sobre la integración:
- Se integra a través de tu plataforma de pagos o directamente mediante las API bancarias.
- La prevención del fraude y la verificación de cuentas bancarias son esenciales.
Comisiones habituales: ~$0.20–$0.50 por transferencia.
Casos de uso más adecuados:
- Servicios de suscripción
- Pagos recurrentes B2B
- Pedidos de comercio electrónico de alto valor
Carteras digitales
Las carteras digitales han pasado de ser una novedad a convertirse en algo esencial y generalizado.
Los clientes se han enamorado de la rapidez, seguridad y comodidad de Apple Pay, Google Pay y servicios similares, que ahora representan el 30% de las transacciones en puntos de venta a nivel mundial en 2023.
Sin embargo, los minoristas deben mantenerse al día con la evolución tecnológica e integrar estas soluciones cuidadosamente para garantizar la compatibilidad y una experiencia fluida para los clientes.
Ventajas y desventajas:
- PRO: Pago sin fricciones; los clientes confían plenamente en ellas.
- CONTRA: Exigen actualizaciones tecnológicas periódicas y una gestión cuidadosa de los proveedores.
Notas sobre la integración:
- Complementos fáciles de añadir a través de tu pasarela de pago.
- Debe admitir tipos de pago móvil.
Comisiones habituales: ~1.5–3%, similares a las de las tarjetas tradicionales.
Casos de uso más adecuados:
- Experiencias rápidas de pago sin contacto en tienda
- Pago con un clic en comercio electrónico
- Transacciones omnicanal fluidas.
Have an account? Log In
Compra ahora y paga después (BNPL)
El BNPL pasó de ser una tendencia de nicho a convertirse en una expectativa de los clientes durante el proceso de pago.
A los compradores les encanta dividir los pagos: es beneficioso para sus presupuestos y excelente para aumentar el valor medio de tus pedidos. Sin embargo, esa comodidad para el cliente tiene un coste: las comisiones para los comercios suelen alcanzar el 4–6% de la venta.
Reserva este método para casos de uso estratégicos, como las ventas de productos de precio elevado o los sectores muy competitivos en los que convertir a los usuarios que están explorando es la prioridad número 1. Consulta aquí nuestras principales plataformas de BNPL.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eEmpieza con una categoría de productos limitada o un segmento online pequeño para probar la adopción y el impacto en la conversión. Elige un proveedor sin contrato a largo plazo ni compromiso de volumen mientras mides los resultados.\u003c/span\u003e
Ventajas y desventajas:
- PRO: Aumenta considerablemente las conversiones y el tamaño de las cestas.
- CONTRA: Comisiones elevadas y obstáculos regulatorios que superar.
Notas sobre la integración:
- Se integra a través de tu pasarela de pago; presta mucha atención al cumplimiento normativo.
- Requiere mensajes y avisos claramente comprensibles durante el proceso de pago.
Comisiones habituales: 4–6% más comisiones fijas por transacción.
Casos de uso más adecuados:
- Ventas de comercio electrónico de alto valor
- Moda, hogar y productos especializados
- Procesos de pago en los que la conversión es fundamental
Comparación de modelos de precios y tarifas (porque los márgenes importan)
Los modelos de precios son los culpables silenciosos de cuánto dinero de cada venta llega realmente a tu cuenta bancaria. Sin embargo, muchos minoristas solo prestan atención a las comisiones de procesamiento después de recibir la factura. Es hora de dejar de perder dinero y empezar a prestar atención.
Aquí tienes un sencillo desglose de los principales modelos de precios, cuánto cuestan y cómo afectan a tus márgenes.
Precios de tarifa plana
La tarifa plana es la opción sencilla, predecible y uniforme. Pagas el mismo porcentaje en cada transacción, independientemente del tipo de tarjeta. Es ideal por su simplicidad, pero menos favorable para tus resultados a medida que aumenta el volumen.
Supongamos que tus ventas mensuales ascienden a $20,000 en 1,000 transacciones:
- Intercambio real (promedio del 1.57%): $314
- Proveedor típico de tarifa plana (~2.9%): $580
Eso supone $266 adicionales al mes solo por evitar leer la letra pequeña. ¿Para pequeñas tiendas? Totalmente razonable. Pero cuando aumenta el volumen, ese coste adicional deja de parecer inofensivo rápidamente.
Precios de intercambio más margen
El modelo de intercambio más margen es el que utilizan los minoristas profesionales.
Pagas las comisiones de intercambio reales (establecidas por las redes de tarjetas) más un margen transparente. Te ofrece claridad, mayor capacidad de negociación y, normalmente, comisiones mucho más bajas.
El mismo escenario de $20,000 en ventas mensuales:
- Coste real de intercambio (1.57%): $314
- Margen habitual del procesador (0.3%): $60
- Coste total: ~$374
¡Listo! Has ahorrado más de $200 al mes en comparación con la tarifa plana. Sí, es ligeramente más complejo, pero es una complejidad que te recompensa con creces.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eSi tu volumen de ventas es bajo o impredecible, la tarifa plana puede estar bien, pero la mayoría de los minoristas acabarán pagando de más. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eLos precios escalonados son confusos por diseño y dificultan entender cuánto te están cobrando realmente.\u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003e \u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eEl modelo de intercambio más margen suele ser la mejor opción si buscas transparencia; asegúrate únicamente de comparar cuánto está añadiendo el proveedor por encima, no solo la tarifa anunciada.\u003c/span\u003e
Precios escalonados y otros modelos
Los precios escalonados intentan agrupar las transacciones en “cualificadas”, “medianamente cualificadas” y “no cualificadas”, cada una con tarifas diferentes. Parece claro, hasta que te das cuenta de que las definiciones pueden ser sospechosamente ambiguas.
Si la mayoría de las ventas se sitúan en el nivel más bajo, el modelo escalonado resulta atractivo. Pero cuando tus transacciones empiezan a pasar a niveles más caros, la previsibilidad desaparece rápidamente.
El modelo de precios basado en suscripción ofrece una tarifa mensual fija más un pequeño coste por transacción. Es estupendo si tu volumen es constante, estable y lo bastante alto como para que las cuentas salgan.
Los minoristas más grandes, con un poder de negociación considerable, incluso pueden conseguir acuerdos personalizados, pero eso requiere revisar la letra pequeña con dedicación.
Porque, cuando se trata de tus márgenes, literalmente es tu trabajo.
Aquí tienes la tabla resumida de estos modelos de precios:
| Modelo | Estructura de comisiones | Ideal para |
|---|---|---|
| ModeloTarifa plana | Estructura de comisionesUn único % en todas las transacciones | Ideal paraSimplicidad, pequeños minoristas |
| ModeloIntercambio más margen | Estructura de comisionesIntercambio + margen del procesador | Ideal paraAlto volumen, orientados a la transparencia |
| ModeloEscalonado/personalizado | Estructura de comisionesNiveles variables o suscripción mensual | Ideal paraOperaciones grandes, negociables y optimizadas en costes |
La guía para la integración y la escalabilidad de los pagos
La integración no puede ser algo secundario: es lo que evita que el procesamiento de pagos se convierta en un ciclo interminable de reembolsos, errores de gestión de inventario y reclamaciones de clientes.
El precio y el flujo de pago importan, claro. Pero sin una integración sólida como una roca y un plan claro para crecer, incluso tu “mejor” solución de pago agotará tu dinero, tu paciencia y la cordura de tu equipo.
Es hora de ir más allá de que “simplemente funcione” y diseñar tus pagos para que escalen de forma fiable y flexible.
Garantiza una sincronización fluida entre el TPV y el inventario
Los minoristas suelen obsesionarse con las tarifas y las experiencias de pago, pero ignoran las conexiones del backend hasta que llegan las roturas de stock, las ventas excesivas o las devoluciones.
Tu sistema de TPV, el software de inventario y el CRM no son islas—son profundamente interdependientes. Si no se comunican con fluidez, acabarás vendiendo productos de más, olvidando reponer existencias y dedicando demasiadas horas a correcciones manuales.
No intentes unir sistemas que no se diseñaron para comunicarse entre sí.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eA menudo verás que los minoristas fuerzan un software de inventario heredado en nuevas plataformas de TPV en la nube y luego se preguntan por qué los datos no cuadran o las liquidaciones fallan. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eElige herramientas con integraciones nativas o, mejor aún, con API abiertas. Si los sistemas no se sincronizan en tiempo real, los recuentos de inventario serán incorrectos y la confianza de los clientes desaparecerá con ellos.\u003c/span\u003e
La integración convierte los pagos de simples transacciones en valiosos datos: actualiza el inventario al instante, marca las reposiciones y realiza un seguimiento de los patrones de los clientes para futuras acciones de marketing.
Es tu arma secreta contra los clientes decepcionados (“¡Vaya, está pendiente de reposición!”) y el caos operativo.
Así es una configuración bien integrada:
| Sistema | Método de sincronización | Datos | Ejemplo de uso |
|---|---|---|---|
| SistemaSistema de TPV | Método de sincronizaciónComplemento nativo | DatosVentas, reembolsos, devoluciones | Ejemplo de usoActualizaciones de ventas en tiempo real |
| SistemaSoftware de inventario | Método de sincronizaciónAPI de middleware | DatosNiveles de existencias, SKU | Ejemplo de usoActivadores de reposición automática |
| SistemaCRM | Método de sincronizaciónNotificaciones webhook | DatosHistorial de compras de los clientes | Ejemplo de usoEnvíos de correo electrónico segmentados |
Buenas prácticas:
- Examina minuciosamente los complementos y el middleware para comprobar su estabilidad, sus actualizaciones frecuentes y un buen servicio de asistencia del proveedor. No escatimes en este aspecto.
- Prueba la sincronización por lotes frente a la sincronización en tiempo real—encuentra un equilibrio entre velocidad y carga que tu sistema pueda soportar sin colapsar.
- Revisa con frecuencia los registros de integración—“configurarlo y olvidarse” no es una estrategia; es una invitación a sufrir desastres inesperados.
¿Estás comparando opciones? Evita las conjeturas: consulta nuestras selecciones de los mejores sistemas de TPV, que funcionan bien con tu inventario y CRM para ofrecer operaciones fluidas y escalables:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
Valida las API y prueba tus integraciones en un entorno aislado
Un sistema de pago que “funciona sobre el papel” pero falla en condiciones reales es un problema a punto de ocurrir.
Las pruebas no son negociables.
Son tu única protección contra fallos embarazosos en el proceso de pago, clientes enfadados y costosos tiempos de inactividad. Probar tus integraciones en un entorno aislado te permite simular situaciones reales—reembolsos, casos extremos e incluso desastres—antes de que los clientes se acerquen a ellas.
Cada vez que tu terminal se bloquea o tu pasarela se ralentiza, pierdes transacciones y perjudicas la experiencia del cliente.
Ese tiempo de inactividad, ya sean cinco minutos a la semana o una hora punta al mes, se traduce en una pérdida real de ingresos. No aparece en la factura, pero sí en tus cifras.
Detectar errores aquí es barato. ¿Detectarlos a gran escala después del lanzamiento? No tanto.
Una rutina de pruebas inteligente y disciplinada tiene este aspecto:
- Autenticación. Verifica las claves de API, los permisos de los usuarios y las funciones de acceso en el entorno de pruebas. Rota las claves periódicamente; no puede haber sorpresas.
- Flujo de transacciones. Simula todo: aprobaciones, rechazos, capturas parciales, reembolsos e incluso contracargos, para comprobar exactamente cómo responde el sistema.
- Conciliación. Comprueba los informes de liquidación con las transacciones del entorno aislado y, después, automatiza las alertas de discrepancias. No confíes en las comprobaciones manuales.
Consejo profesional: prueba por separado tu entorno de tokenización. Asegúrate de que la lógica de detección de fraude funciona sin poner en riesgo los datos reales de los clientes.
¿Estás actualizando tu infraestructura o configurándola desde cero? Nuestra guía sobre cómo integrar una pasarela de pago te guía paso a paso: sin conjeturas, solo pagos fiables.
Planifica la conmutación por error y evita la dependencia del proveedor
Los procesadores de pagos sufren interrupciones, problemas en las API y cambios inesperados en los contratos que dejan a los comercios intentando reaccionar a toda prisa. Sin un plan de salida sólido, el flujo de pago se detiene, las ventas se evaporan y la confianza de los clientes se desmorona.
Depender de un único procesador de pagos es como apostar tus ingresos a una estabilidad que no controlas.
Cuando fallan los sistemas de pago, espera un aumento del abandono de carritos, problemas con los reembolsos y un incremento del fraude, ya que los clientes buscan alternativas o se marchan por completo; estos desafíos son especialmente graves para las empresas que necesitan servicios especializados de cuentas comerciales.
Una estrategia sólida de conmutación por error te permite mantener el control de tus soluciones de procesamiento de pagos para comercios.
Garantiza que puedas cambiar rápidamente de rumbo si tu proveedor principal falla o deja de satisfacer las necesidades de tu negocio minorista.
Así es exactamente como debes prepararte:
- Supervisa los paneles del SLA y del tiempo de actividad para detectar los problemas antes de que se agraven.
- Exporta periódicamente los datos críticos (transacciones, datos de pago de los clientes y liquidaciones) para evitar la dependencia del proveedor.
- Preaprueba procesadores de pagos alternativos y valida el proceso de cambio en el modo de entorno aislado. El objetivo son transiciones fluidas, no cambios desesperados.
Y no descuides la seguridad: las interrupciones de los pagos dificultan la detección del fraude, disparando los costes operativos y la frustración de los clientes.
Mantenerse al día con las normativas de los procesadores de pagos es esencial para cualquier comercio que quiera un enfoque flexible y escalable de los servicios para comercios que pueda evolucionar con las necesidades del negocio.
Cómo elegir y negociar con tu procesador
Elegir un procesador de pagos no es como elegir unos calcetines: esta decisión perdura y determina tus márgenes, la calidad del soporte y tu flexibilidad a largo plazo.
Para los comercios, es tanto una negociación financiera como un ejercicio de gestión de riesgos, con contratos de servicios para comercios y comisiones por transacción que pueden determinar tu rentabilidad si no haces los deberes.
Define el volumen de tus transacciones y los valores de referencia de tus tickets
Después de implementar la tokenización y reducir la latencia de la pasarela, Oak & Ember recortó tres segundos de su proceso de pago, reduciendo el abandono de carritos y agilizando las colas.
Pero la propietaria, Maya, sabía que la velocidad no lo era todo. Antes de negociar con cualquier procesador de pagos, recopiló informes de ventas detallados para contar con datos concretos.
Los procesadores de pagos no ofrecen precios universales.
Tu volumen mensual de transacciones, el importe medio por operación, los canales de venta y el perfil de riesgo determinan las tarifas que te ofrecen y el margen que acabarás pagando si no tienes cuidado.
Si no conoces tus propias cifras, entrarás en las negociaciones a ciegas, y a los procesadores les encanta un comerciante desinformado.
Conocer tus referencias de transacciones garantiza que no te desvíen discretamente hacia niveles de precios excesivos que reduzcan tus márgenes cada mes. Demuestra que eres un minorista serio por el que merece la pena competir, no un objetivo fácil para aplicar márgenes.
Solicita precios personalizados de intercambio más margen
Después de que Oak & Ember optimizara el proceso de pago, la propietaria, Maya, supo que había llegado el momento de abordar su siguiente factor que reducía los márgenes: las comisiones de procesamiento de pagos.
Con seis meses de datos detallados sobre el volumen, entró en las negociaciones decidida a conseguir algo más que el precio de tarifa que los procesadores esperaban que aceptara.
Los precios de tarifa plana pueden ser adecuados para minoristas que acaban de empezar, pero una vez que alcanzas un volumen medio o alto, estás dejando dinero sobre la mesa. Los precios de intercambio más margen te ofrecen claridad al separar las comisiones reales de las redes de tarjetas del margen del procesador.
Con un volumen de transacciones suficiente, incluso una reducción modesta de la tarifa supone decenas de miles de dólares más en tu bolsillo cada año.
Porque si no negocias ahora, serás tú quien financie la próxima gran campaña de marketing de tu procesador. Los minoristas inteligentes también se aseguran de que sus sistemas de pago cumplan las normas de cumplimiento de PCI para evitar sanciones costosas.
Fija las protecciones del SLA y frente a las devoluciones de cargo
Una vez que Oak & Ember consiguió mejores tarifas, se centró inmediatamente en otro posible factor que podía acabar con sus beneficios: unas garantías de servicio deficientes.
Durante su campaña de ventas navideña más intensa, una oleada de transacciones impugnadas les hizo agradecer que hubieran fijado unas condiciones claras de SLA y límites para las devoluciones de cargo, protegiendo su flujo de caja y evitando que las disputas destrozaran sus márgenes.
Los acuerdos de nivel de servicio (SLA) no son un mero adorno.
Son las reglas de actuación de tu procesador de pagos y definen claramente los tiempos de respuesta y las responsabilidades. Los límites de responsabilidad reducen tu exposición ante las devoluciones de cargo y evitan que pierdas hasta $4.61 por cada dólar defraudado cuando se acumulan las comisiones, los costes administrativos y las horas de trabajo desperdiciadas.
Más allá de las comisiones por transacción, exige a tu procesador garantías de disponibilidad de la API y los webhooks, políticas de reintento claramente definidas y créditos o exenciones de comisiones cuando no cumpla esos SLA: condiciones que no les cuestan casi nada, pero que te ahorran días de gestión de incidencias.
¿Listo para mejorar tu procesador? Compara los principales proveedores de pasarelas de pago con sólidas protecciones contra contracargos:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
Evalúa el soporte al cliente y la hoja de ruta de la plataforma
Con las tarifas y los SLA resueltos, Maya, de Oak & Ember, centró su atención en la calidad del soporte, porque cuando una venta relámpago del Día de Acción de Gracias provocó un aumento de los reembolsos fallidos, necesitaba respuestas reales con rapidez.
Las comisiones bajas por transacción y unos contratos sólidos solo llegan hasta cierto punto.
El procesamiento de pagos para comercios también depende de contar con un soporte de servicios para comerciantes que responda bajo presión y con una hoja de ruta de la plataforma que te permita seguir siendo competitivo el año que viene, en lugar de quedarte anclado en 2020.
Un soporte receptivo para los servicios de comerciantes mantiene activo tu proceso de pago durante los picos de ventas, mientras que una hoja de ruta clara de la plataforma garantiza que puedas adoptar nuevos métodos de pago antes que la competencia.
Un procesador de pagos que desaparece cuando algo falla u oculta su hoja de ruta te aboca a escalados nocturnos y a la pérdida de ingresos.
¿Quieres elegir proveedores de procesamiento de pagos conocidos por ofrecer un soporte al cliente de primer nivel, sistemas de pago orientados al futuro y un procesamiento de pagos para comercio electrónico escalable?
Consulta nuestra selección:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
Prepara tus pagos para el futuro
La tecnología de pagos no se queda quieta. Los primeros proyectos piloto y las decisiones inteligentes de hoy a menudo se convierten en necesidades imprescindibles mañana.
En Oak & Ember, una vez fijadas las comisiones y los SLA, el siguiente paso de Maya fue probar el pago aplazado (BNPL). Los resultados hablaron por sí solos: las conversiones aumentaron, los costes de adquisición de clientes disminuyeron e incluso su directora financiera dejó de discutir.
Planificar con antelación no es opcional.
Y con el 75 % de los minoristas estadounidenses planeando aceptar criptomonedas o monedas estables en los próximos dos años, mantenerse ágil significa observar lo que viene antes de que se convierta en el estándar.
Explora las tecnologías de pago emergentes
Oak & Ember no se detuvo en las negociaciones de tarifas. Probaron un proceso de pago dinámico según la geolocalización, lo que aumentó las conversiones en los códigos postales de mayor valor.
Mantenerse al día de las nuevas soluciones de pago consiste en llegar a los clientes allí donde comprarán después. Innovaciones como la detección del fraude impulsada por IA reducen las pérdidas antes de que se produzcan, mientras que las monedas estables prometen una liquidación casi instantánea y menos intermediarios.
Y este cambio es real: se prevé que las finanzas integradas por sí solas alcancen los 7,2 billones de dólares a escala mundial para 2030. Esto indica que los sistemas de pago seguirán evolucionando y que tu negocio minorista debe mantener el ritmo.
Busca proveedores que tengan un enfoque sin interfaz y basado en API, así como un entorno aislado para desarrolladores que sea una réplica del entorno de producción.
Deben exponer flujos de eventos, ofrecer la repetición de webhooks y poder integrarse de forma nativa con los canales futuros (aplicaciones de mensajería, comercio por voz y monederos).
Si no puedes poner en marcha un entorno de pruebas completo en menos de una hora, no podrás innovar dentro de 2–3 años.
Para profundizar, consulta nuestra guía sobre las tendencias de pago en el comercio electrónico.
Prueba integraciones del mundo real
Los planes sobre el papel no pagan las facturas. Maya lo sabía, así que Oak & Ember probó el BNPL en suscripciones de velas. ¿El resultado? Un aumento del 12 % en el valor medio de los pedidos que justificó una implementación más amplia.
Los proyectos piloto rápidos y de bajo riesgo muestran qué métodos de pago y flujos de pago impulsan realmente la conversión.
More Articles
Haz las preguntas adecuadas durante la evaluación
Cuando Oak & Ember preguntó a su pasarela de pagos por la gestión del ciclo de vida de los tokens, descubrió que no admitía monedas estables, lo que evitó una costosa reconstrucción posterior.
Los minoristas inteligentes no persiguen funciones a ciegas. Hacen preguntas difíciles para comprobar si su procesador de pagos puede seguir el ritmo de la hoja de ruta de su negocio minorista.
Comparación de proveedores de ejemplo:
| Pregunta | Respuesta del proveedor A | Respuesta del proveedor B |
|---|---|---|
| PreguntaCalendario de lanzamiento de funcionalidades | Respuesta del proveedor AHoja de ruta detallada | Respuesta del proveedor B«La compartiremos cuando esté lista» |
| PreguntaCalendario de actualizaciones de fraude impulsadas por IA | Respuesta del proveedor APlanificado para el T2 | Respuesta del proveedor BNo se ha compartido ningún calendario |
| PreguntaCompromiso de compatibilidad retroactiva | Respuesta del proveedor A2 años garantizados | Respuesta del proveedor BNo especificado |
Crea tu lista de comprobación preparada para el futuro
Preparar el procesamiento de pagos minoristas para el futuro no consiste en adoptar todas las novedades llamativas. Consiste en aplicar un enfoque disciplinado y repetible para probar y adoptar aquello que realmente aporta valor.
Prioridades clave que debes revisar trimestralmente:
- Acceso a entornos de pruebas para herramientas de fraude basadas en IA
- Planes de pruebas de pago geodinámico
- Hoja de ruta de actualización de la tokenización
- Políticas de versionado y retirada de API
- Compatibilidad con integraciones de monedas estables y finanzas integradas
Considera esta lista de comprobación como un documento vivo. Actualízala con frecuencia. Porque mientras tú permaneces inmóvil, tus competidores perfeccionan sistemas de pago que dejan al tuyo atrás.
Revisa nuestro proceso de pago
¿Recuerdas aquella interminable cola de pago con la que empezamos? Ahora tienes el mapa para convertirla en una ventaja competitiva: más ventas, clientes más satisfechos y menos quebraderos de cabeza que reduzcan tus márgenes.
Desde Oak & Ember, que ahorra segundos en las transacciones, hasta la búsqueda de monedas estables, tienes este manual en el bolsillo. Haz bien estas cosas y estarás en camino hacia unos pagos minoristas más inteligentes:
- Domina el proceso de pagos de seis pasos para reducir costes y reforzar la seguridad.
- Construye integraciones que sincronicen el inventario, el CRM y el proceso de pago en tiempo real.
- Negocia tarifas personalizadas y acuerdos de nivel de servicio (SLA) sólidos como una roca que protejan tu flujo de caja.
- Pon a prueba nuevas soluciones de pago antes incluso de que tus competidores sepan que existen.
El procesamiento fluido de pagos minoristas no es algo que puedas «configurar y olvidar». Es una estrategia para automatizar, innovar y ampliar tu negocio multicanal de cara a lo que viene.
Desafíate a elegir una táctica esta semana: segmenta tus datos de volumen, solicita acceso a un entorno de pruebas o planifica la próxima actualización de tus integraciones.
El comercio minorista nunca se detiene, y tú tampoco deberías hacerlo. Suscríbete a nuestro boletín para conocer las últimas ideas, estrategias y recursos profesionales de los principales líderes del comercio minorista que están dando forma al sector.