
Zahlungsabwicklung für Händler: Vollständiger Leitfaden 2026

Mastercard sagt, dass kleine Unternehmen, die digitale Zahlungen akzeptieren, doppelt so schnell wachsen wie diejenigen, die dies nicht tun. Meine eigene Erfahrung bestätigt das.
Ich betrieb 2020 einen Secondhand-Laden auf Instagram. Von meinem Schlafzimmer aus. Auf dem Höhepunkt der Pandemie.
Stell dir vor, ich hätte nur Zahlung per Nachnahme als Zahlungsoption angeboten. Meine Kunden wären bei dem Gedanken an fettige, von Keimen wimmelnde Geldscheine körperlich zurückgeschreckt.
Außerdem stellte ich fest, dass Unternehmen, die nur COD-Zahlungen akzeptierten, mehr Bestellstornierungen verzeichneten als wir. Ziemlich oft ändern Kunden in letzter Minute ihre Meinung.
Ein einfaches Tippen oder Klicken kann auf der Kassenseite einen großen Unterschied machen.
Was genau ist also die Zahlungsabwicklung für Händler? Welche Abläufe, Herausforderungen und Lösungen gibt es hinter den Kulissen?
Ich werde alles behandeln, was du wissen musst.
Möchtest du den Inhalt dieses Beitrags in einem (irgendwie) natürlich klingenden Gespräch zwischen KI-Moderatoren anhören? Dann probieren wir es aus:
Was ist die Zahlungsabwicklung für Händler?
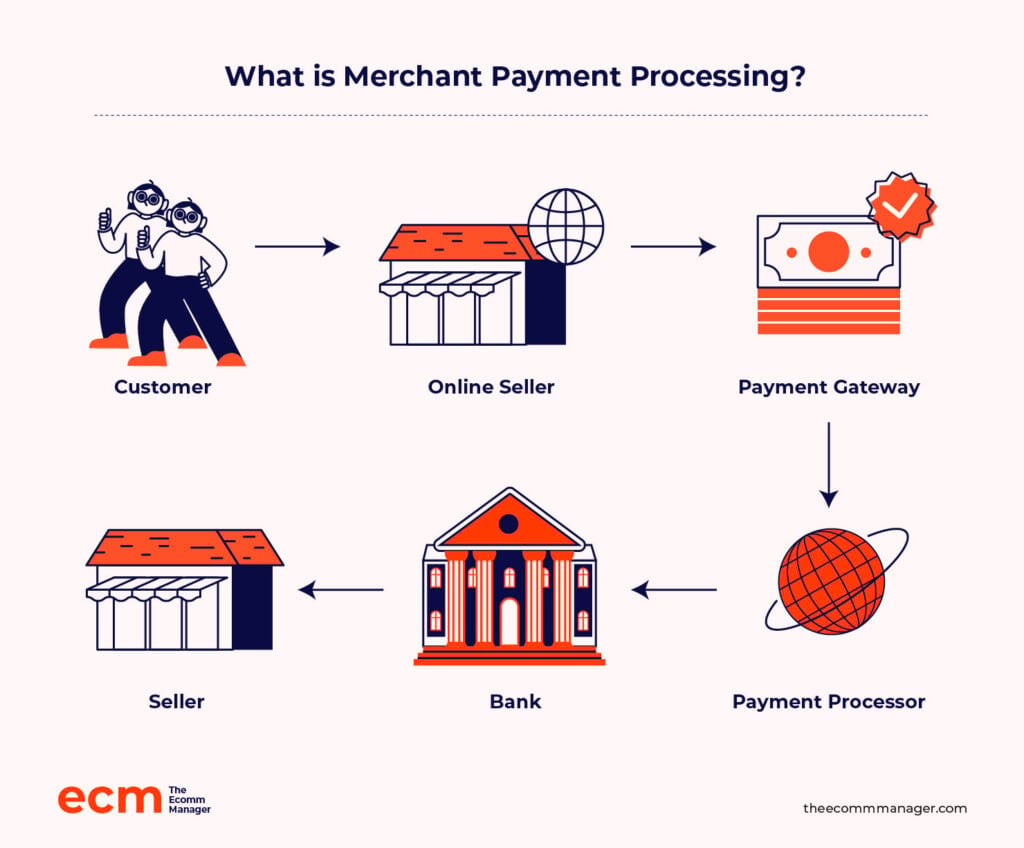
Im Wesentlichen ist die Zahlungsabwicklung für Händler eine Partnerschaft.
Du arbeitest mit einem Zahlungsdienstleister zusammen, um Onlinezahlungen deiner Kunden per Kreditkarte, Debitkarte, digitalen Geldbörsen und weiteren Zahlungsmethoden zu akzeptieren.
Als Vergütung für die Abwicklung dieser Verkäufe erhebt der Zahlungsabwickler eine geringe Gebühr und zahlt den Restbetrag auf dein Geschäftskonto ein.
Warum ist die Zahlungsabwicklung für Händler im E-Commerce wichtig?
Beim E-Commerce geht es nicht nur darum, eine hübsche Website und tolle Produkte zu haben.
Der Abschluss erfolgt auf der Kassenseite. In der Onlinewelt gehen 18 % der potenziellen Verkäufe aufgrund eines schwierigen und zeitaufwendigen Bezahlvorgangs verloren.
Ein Zahlungsabwickler für Händler ist die digitale Kasse deines Onlineshops und macht Transaktionen sicher und unkompliziert.
Doch es geht um mehr als nur das digitale Durchziehen der Karte. Hier ist der Grund:
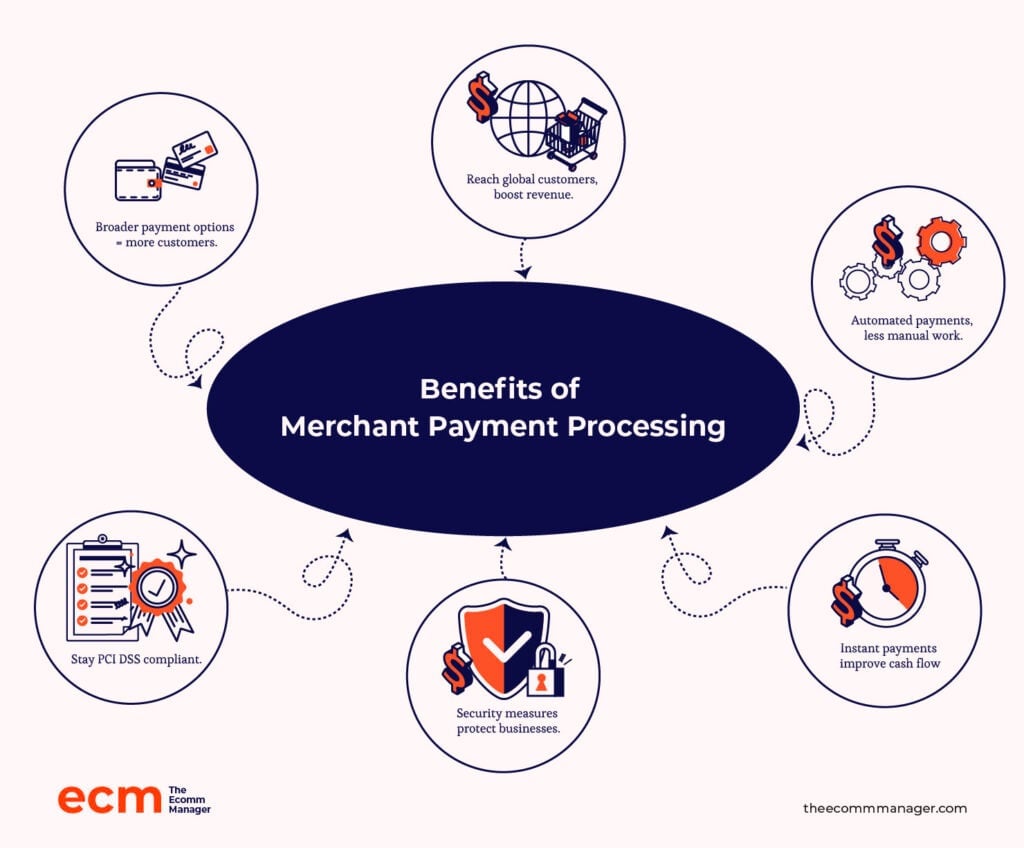
- Mehrere Zahlungsmethoden. Unternehmen, die Kreditkarten, Debitkarten und digitale Geldbörsen akzeptieren, bedienen eine größere Bandbreite an Kundenpräferenzen und steigern dadurch den Umsatz.
- Mehr Umsatzchancen. Der E-Commerce ist auf elektronische Zahlungen angewiesen, um globale Verbraucher zu erreichen. Im Vergleich zu stationären Geschäften erweitert dies die Marktreichweite erheblich und führt zu höheren Einnahmen und Umsätzen.
- Optimierte Abläufe. Die Automatisierung des Zahlungseinzugs macht es überflüssig, Bargeld oder Schecks manuell zu bearbeiten. Diese Effizienz setzt Ressourcen frei und reduziert Fehler.
- Schnellere Zahlungsabwicklung. Elektronische Zahlungen werden nahezu sofort verarbeitet, wodurch der Cashflow steigt. Finanzielle Stabilität, Ausgabenverwaltung und Wachstum hängen allesamt vom schnellen Zugriff auf Gelder ab.
- Geringeres Betrugsrisiko. Zahlungsabwickler schützen Unternehmen und Kunden mit fortschrittlichen Sicherheitsmaßnahmen.
- Einhaltung von Zahlungsstandards. Zahlungsdienstleister stellen sicher, dass Unternehmen die PCI-DSS-Vorschriften einhalten. (Dazu bald mehr.)
Nicht zu verwechseln mit …
Der Transaktionsprozess wird von einem komplexen Netzwerk aus Finanzinstituten, Technologieanbietern und Aufsichtsbehörden gesteuert.
Dies sind einige unabhängige Akteure:
- Zahlungsgateways. Diese Technologie verbindet die Website oder das Kassensystem des Händlers mit dem Acquiring-Netzwerk der Bank.
- Zahlungsabwickler. Die Unternehmen dieser Kategorie kümmern sich um die technischen Aspekte der Transaktionsabwicklung, einschließlich der Kommunikation mit Kartennetzwerken und Banken.
- Acquiring-Banken. Dies sind die Institute, die Händlern bei der Akzeptanz von Karten helfen.
Im Gegensatz dazu umfasst die Zahlungsabwicklung für Händler alles – von der sicheren Zahlungsannahme bis zur Betrugsprävention und vom Transaktionsabgleich bis zum Kundensupport.
6 wichtige Bestandteile der Zahlungsabwicklung für Händler
Sehen wir uns nun die wichtigsten Akteure an, die jedes Durchziehen, Antippen oder Klicken zum Bezahlen ermöglichen.
1. Händlerkonto
Sie sind ein Händler, wenn Sie Zahlungen von Kunden annehmen – unabhängig davon, ob Sie ein E-Commerce-Gigant oder ein Berater sind, der Onlinekurse verkauft.
Ein Händlerkonto ist nicht dasselbe wie ein gewöhnliches Geschäftskonto. Dies sind spezielle Konten zur Abwicklung von Kundenzahlungen – in der Regel elektronischen Zahlungen wie Kreditkartenzahlungen.
Es ist wie das Wartezimmer Ihres Unternehmens für Geld, in dem es verbleibt, bis es Ihr Hauptkonto erreicht.
2. Zahlungsgateways
Ein Zahlungsgateway ist eine digitale Brücke zwischen Unternehmen, Kunden und Finanzinstituten für Onlinezahlungen und Zahlungen vor Ort.
Im Grunde ermöglicht es Ihren Kunden, Onlinekäufe zu bezahlen oder ihre Karte in Ihrem Geschäft anzutippen.
Diese Gateways schützen während der Übertragung sensible Zahlungsdaten, verhindern unbefugten Zugriff und verbinden Ihren Zahlungsvorgang mit dem Zahlungsabwickler.
3. Zahlungsabwickler
Ein Zahlungsabwickler ist das Arbeitstier hinter den Kulissen jeder Transaktion.
Er ist die Maschinerie, die dafür sorgt, dass Kartentransaktionen nicht einfach im Äther verschwinden. Der Zahlungsabwickler kümmert sich um alles – vom ersten Antippen oder Durchziehen bis zu dem Moment, in dem die Gelder auf dem Bankkonto Ihres Unternehmens eingehen.
4. Kartennetzwerke
Ein Kartennetzwerk wie Visa, Mastercard, American Express oder Discover ermöglicht die Kommunikation und Transaktionen zwischen allen an einer Transaktion beteiligten Parteien.
Sie fungieren als globale Verbindungsstellen, legen die Regeln und technischen Standards fest und erleichtern so die Interaktion zwischen verschiedenen Banken und Zahlungssystemen – unabhängig von Standort oder Währung.
5. Acquiring-Banken
Acquiring-Banken ermöglichen die Kartenakzeptanz, indem sie Händlern Händlerkonten bereitstellen. Betrachten Sie sie als Ihren finanziellen Verbündeten, der Rückbuchungen und Streitfälle für den Händler abdeckt.
6. Kartenausgebende Banken
Die kartenausgebende Bank, die Verbrauchern Kredit- und Debitkarten ausstellt, befindet sich auf der anderen Seite der Transaktion.
Ihre Aufgabe besteht darin, Transaktionen zu autorisieren und zu überprüfen, ob der Karteninhaber über ausreichendes Guthaben oder verfügbaren Kredit für den Kauf verfügt. Darüber hinaus verwaltet der Kartenausgeber Kundenkonten und stellt der Acquiring-Bank Geldmittel bereit.
Zahlungsabwickler vs. Händlerkonto
Damit Unternehmen elektronische Zahlungen akzeptieren können, sind sowohl Zahlungsabwickler als auch Händlerkonten unverzichtbar.
Sie erfüllen jedoch unterschiedliche Aufgaben.
Stellen Sie sich den Zahlungsabwickler als eine Autobahn vor, die den Geldtransfer zwischen der Bank des Kunden und der Bank des Händlers ermöglicht.
Ein Händlerkonto hingegen fungiert als sicherer Rastplatz entlang der Autobahn und hält Geldmittel vorübergehend, bis das reguläre Bankkonto des Unternehmens bereit ist, sie zu empfangen.
Hier sind einige wichtige Unterschiede zwischen den beiden:
| Zahlungsabwickler | Händlerkonto | |
|---|---|---|
| Rolle | Das System, das die Genehmigung und Verarbeitung von Zahlungen übernimmt. Es ist die „Autobahn“, die Geld zwischen Banken bewegt. | Eine besondere Kontoart, auf der Ihre Geldmittel vorübergehend verwahrt werden, bevor sie auf Ihr Hauptbankkonto überwiesen werden. Der sichere „Rastplatz“ für Ihr Geld. |
| Funktion | - Kommuniziert mit Banken, um Transaktionen zu überprüfen und zu genehmigen. - Überweist Geldmittel zwischen den Konten des Kunden und des Händlers. | - Sammelt und verwahrt Zahlungen von Kunden. - Wartet nach der Verarbeitung mit der Freigabe der Geldmittel für Ihr Geschäftsbankkonto. |
| Interaktion | Arbeitet während jeder Transaktion im Hintergrund und stellt sicher, dass Geldmittel sicher bewegt werden. | Sie überprüfen es, um Ihre eingehenden Zahlungen zu sehen, bevor diese auf Ihrem Hauptgeschäftskonto eingehen. |
| Gebühren und Kosten | - Können Einrichtungs-, Transaktions- und monatliche Gebühren umfassen. - Die Kosten variieren je nach Anbieter, Branche und Transaktionsvolumen. | - Können monatliche Gebühren, Rückbuchungsgebühren und Transaktionsgebühren umfassen. - Die Kosten hängen vom Anbieter und der Transaktionsart ab. |
So funktioniert die Zahlungsabwicklung für Händler
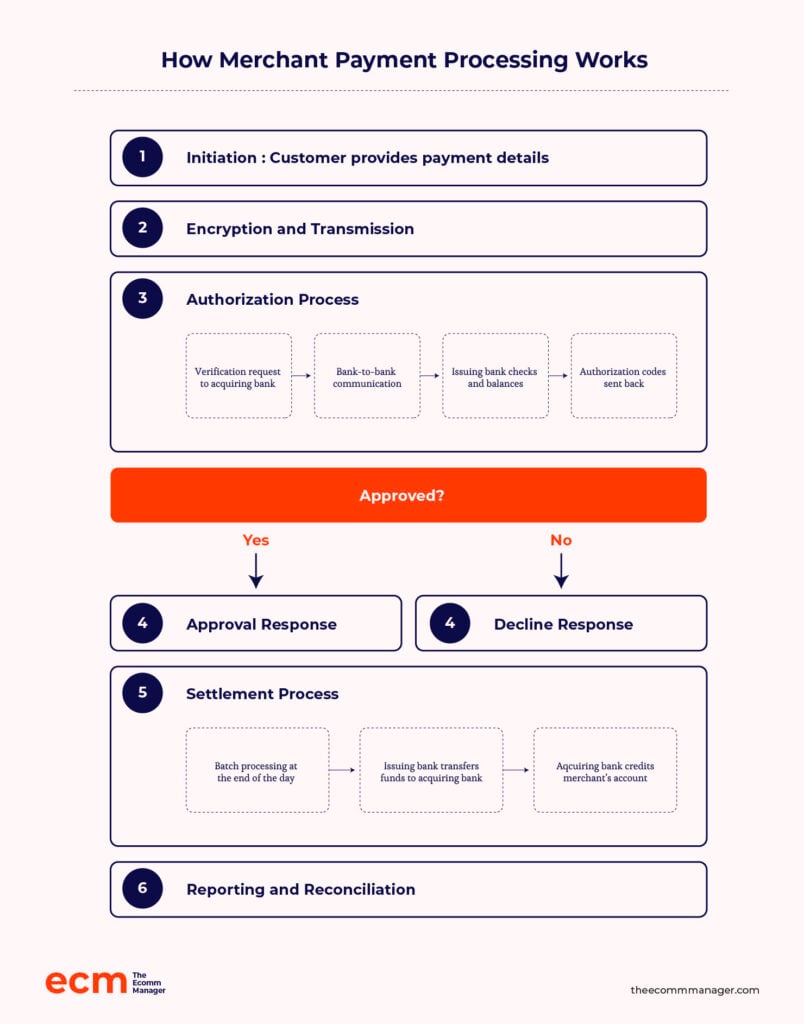
Die Zahlungsabwicklung für Händler ist ein mehrstufiger Vorgang, bei dem Geldmittel sicher und effizient vom Konto eines Kunden auf das Konto eines Unternehmens übertragen werden, damit Käufe ermöglicht werden.
So funktioniert der Vorgang, welche häufigen Herausforderungen und Lösungen es gibt und warum Sicherheit und Compliance während des gesamten Prozesses wichtig sind:
Der Prozess
Die Reise einer Onlinezahlung beginnt hier.
1. Einleitung
Der Kunde gibt seine Zahlungsdaten am Verkaufsort an.
Dies kann das Durchziehen oder Einstecken einer physischen Karte an einem Terminal, die Eingabe von Kartendaten online oder telefonisch oder die Verwendung alternativer Zahlungsformen wie digitaler Geldbörsen sein.
2. Verschlüsselung und Übertragung
Um die Zahlungsinformationen während der Übertragung zu schützen, werden sie sofort verschlüsselt. Dabei sichert ein Zahlungsgateway den Kanal und sendet verschlüsselte Daten an den Abwickler.
Dieser wohl wichtigste Schritt stellt sicher, dass die Zahlungsdaten des Kunden die Strecke unbehelligt von digitalen Angreifern zurücklegen.
3. Autorisierung
Dieser Schritt umfasst mehrere Vorgänge:
- Überprüfungsanfrage. Der Zahlungsabwickler sendet die Transaktionsdetails (Betrag, Händler-ID usw.) an die Händlerbank.
- Kommunikation zwischen Banken. Die Händlerbank sendet die Anfrage an die ausstellende Bank (die Bank des Kunden).
- Prüfungen und Abgleiche. Die ausstellende Bank überprüft die Kartendaten, prüft das Kreditlimit und bewertet Sicherheitsrisiken.
- Autorisierungscode. Die Bank sendet einen Code zurück, der die Genehmigung oder Ablehnung angibt.
4. Antwort
Sobald der Autorisierungscode eingegangen ist, informiert der Zahlungsabwickler das Unternehmen (und häufig auch den Kunden) umgehend über den Status der Transaktion.
Wenn sie genehmigt wurde, kann der Verkauf fortgesetzt werden.
Wenn sie jedoch abgelehnt wurde, muss das Unternehmen den Kunden informieren und möglicherweise alternative Zahlungsmöglichkeiten anbieten.
5. Abrechnung
Die meisten Transaktionen werden am Ende des Tages oder zu einem anderen festgelegten Zeitpunkt in Stapeln abgerechnet. Anschließend überweist die ausstellende Bank die Gelder an die Händlerbank.
Letztendlich schreibt die Händlerbank dem Händlerkonto den Transaktionsbetrag abzüglich der Abwicklungsgebühren gut.
6. Berichterstattung und Abstimmung
Sowohl das Unternehmen als auch die Finanzinstitute führen detaillierte Aufzeichnungen. Unternehmen vergleichen ihre Verkaufsaufzeichnungen mit den Kontoauszügen, um deren Richtigkeit sicherzustellen.
Die Dokumentation ist unerlässlich, wenn Unstimmigkeiten oder Rückbuchungen auftreten.
Möchten Sie am Monatsende Kopfschmerzen vermeiden? Automatisieren Sie Ihre Abstimmungen mit den Tools aus unserer Übersicht über die besten Softwarelösungen zur Zahlungsabstimmung.
Sicherheit und Konformität
Im Jahr 2006 gründeten große Kartenanbieter wie Visa, Mastercard und andere den Rat für Sicherheitsstandards der Zahlungskartenbranche (PCI SSC), um Bedenken hinsichtlich der Datensicherheit auszuräumen und Vertrauen in das Zahlungsökosystem zu fördern.
Die Aufgabe des Rates bestand und besteht darin, Standards für die Datensicherheit zu entwickeln und aufrechtzuerhalten und sicherzustellen, dass jedes Unternehmen, das Kreditkarteninformationen verarbeitet, dies ordnungsgemäß tut.
TIPP DES AUTORS
Die Bösewichte schlafen nie, und das sollte auch für Ihre Sicherheitsstandards gelten. So wie sich Bedrohungen und Technologien weiterentwickeln, tut dies auch PCI DSS.
Wer Karteninhaberdaten verarbeitet, einschließlich Händler und Zahlungsdienstleister, sollte sich der neuen Anforderungen von Version 4.0 bewusst sein.

PCI DSS 4.0 verfolgt einen ganzheitlichen Ansatz für Sicherheit und Zugriffskontrolle.
⚠️Außerdem kann die Nichteinhaltung von PCI zu Geldstrafen von bis zu $500,000 führen. Informieren Sie sich also gründlich!
Die PCI-Konformität ist der weltweit führende Standard für die Sicherheit von Karteninhaberdaten.
Jedes Unternehmen, das Zahlungen akzeptiert oder verarbeitet, unterliegt diesem Gesetz, um Verbraucher zu schützen und Betrug sowie Datenschutzverletzungen zu minimieren.
Doch was passiert, wenn Zahlungsabwicklungsdienste unsicher sind?
Sehen wir uns einen echten Fehler bei der Zahlungsabwicklung an.
Preisschild der Home-Depot-Datenpanne
Die Datenpanne bei Home Depot im Jahr 2014 war kein kleines Versehen. Dies war eine der größten jemals aufgezeichneten Datenpannen bei Kassensystemen.
Die Hacker verschafften sich mit gestohlenen Zugangsdaten eines Drittanbieters Zugang zum System und griffen auf über 50 Millionen Kreditkartennummern und 53 Millionen E-Mail-Adressen zu.
Von April bis September 2014 hatten sie fünf Monate lang uneingeschränkten Zugriff. Die finanziellen Folgen waren, wie Sie sich vorstellen können, erheblich.
Home Depot zahlte $134.5 million an Kreditkartenunternehmen und Banken sowie $19.5 million an Kunden und $25 million an Finanzinstitute. Das war noch nicht alles …
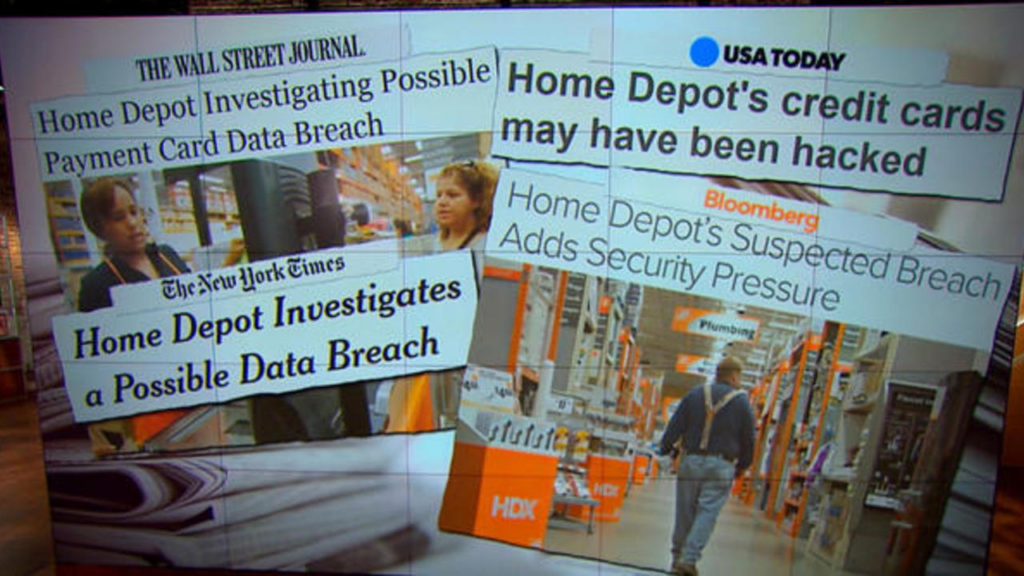
Dann kamen die Klagen. Die behördlichen Geldstrafen. Eine nach der anderen – jede einzelne eine Erinnerung daran, dass das Unternehmen seine Kunden nicht schützt.
Neue, erweiterte Sicherheitsmaßnahmen wurden eingeführt – ein kostspieliges Pflaster auf einer klaffenden Wunde.
Weitere $17.5 million gingen an 46 Bundesstaaten und Washington, DC, um den Streit beizulegen. Außerdem musste Home Depot einen erstklassigen CISO einstellen, seine Mitarbeiter schulen und seine Sicherheitsmaßnahmen verstärken.
Häufig betrachten Händler die PCI-Konformität als nichts weiter als eine Übung zum Abhaken.
Doch dabei übersehen sie die Chance, die sich ihnen bietet: die Möglichkeit, einen Schritt zurückzutreten und ihre Datenpraktiken umfassend zu bewerten.
Eine starke Sicherheitsstrategie beginnt damit, zu verstehen, wo, wie und nach welchen Regeln Ihre Daten gespeichert, verwendet und geschützt werden.
Herausforderungen und Lösungen
Digitale Zahlungstransaktionen umfassen zahlreiche logistische Abläufe – daher gibt es natürlich viele Herausforderungen. Ich habe Informationen von 33 Inhabern von E-Commerce-Unternehmen gesammelt – vier von ihnen haben sich zu den Herausforderungen geäußert, mit denen sie bei der Zahlungsabwicklung als Kleinunternehmen konfrontiert sind.
Was sind also diese Herausforderungen, und wie lösen sie sie?
1. Pretty Moment hat Probleme bei der Bearbeitung und Klärung von Rückbuchungen
Trotz der erforderlichen Einhaltung der strengen Standards des PCI DSS ist eine der größten Herausforderungen, mit denen wir häufig zu kämpfen haben, die Bearbeitung und Klärung von Rückbuchungen

Warum passiert das?
Dies geschieht normalerweise, wenn ein Kunde eine Belastung anficht, was sich möglicherweise auf unsere Einnahmen auswirkt.
Haben sie einen Weg gefunden, dieses Problem zu umgehen?
Wir haben gelernt, diese Fälle durch klare Kommunikation und die Bereitstellung eines hochwertigen Kundenservice effizient zu bearbeiten.
2. Best Online Cabinets hat Schwierigkeiten, mehrere Zahlungsmethoden zu verwalten
Josh Qian, COO und Mitgründer des Unternehmens, erklärt warum:
Kunden bevorzugen unterschiedliche Optionen, von Kreditkarten bis hin zu digitalen Geldbörsen, und eine nahtlose Integration über all diese Plattformen hinweg sicherzustellen, kann eine große Herausforderung sein.
Außerdem …
Der Umgang mit internationalen Transaktionen führt häufig zu Problemen wie Währungsumrechnungsgebühren und unterschiedlichen Compliance-Vorschriften, was unsere Abläufe erschweren kann.
Haben Sie eine Lösung für dieses Problem gefunden?
Für unsere Lösung zur Zahlungsabwicklung haben wir uns für einen Anbieter entschieden, der auf E-Commerce spezialisiert ist und anpassbare Funktionen bietet.
Diese Flexibilität ermöglicht es uns, das Zahlungserlebnis an die Präferenzen unserer Kunden anzupassen und gleichzeitig umfassende Analysen zur Verfolgung der Transaktionsleistung bereitzustellen.
3. The Laundry Basket LLC hat Schwierigkeiten mit Transaktionsgebühren
Eine der größten Herausforderungen ist der Umgang mit Transaktionsgebühren – sie summieren sich schnell, insbesondere bei hohen Verkaufsvolumina,

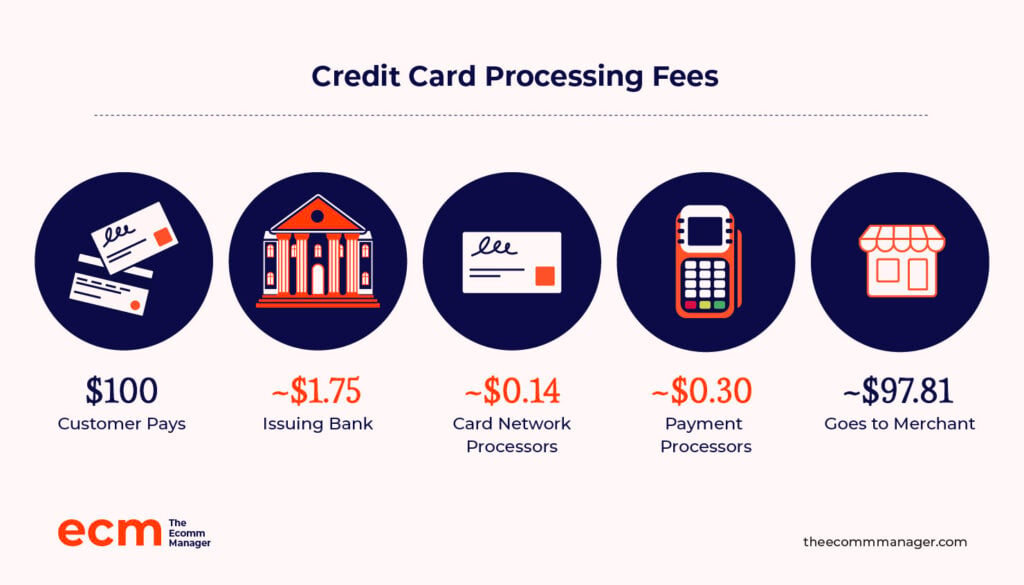
Die durchschnittliche Gebühr für die Zahlungsabwicklung von Händlern beträgt 1,5 % bis 3,5 %, aber es gibt keinen allgemeingültigen Ansatz.
Wahrscheinlich musst du je nach Art deines Unternehmens, der Anzahl der von dir verarbeiteten Transaktionen und der von dir akzeptierten Karten unterschiedliche Gebühren zahlen.
Haben Sie eine Lösung für dieses Problem gefunden?
Wir nutzen Stripe für unsere Zahlungsabwicklung, weil es zuverlässig und benutzerfreundlich ist.
Am meisten vertraue ich auf die starken Sicherheitsfunktionen – zu wissen, dass die Daten meiner Kunden sicher sind, gibt mir ein beruhigendes Gefühl.
Außerdem ist der Kundensupport zuverlässig, und das macht einen großen Unterschied, wenn ein Problem auftritt.
Zur Einordnung: Bei persönlichen Transaktionen mit den Kreditkartenterminals von Stripe gilt ein wettbewerbsfähiger Satz von nur 2,7 % zuzüglich 5 Cent pro Transaktion.
Für jede erfolgreiche Online-Transaktion mit einer Karte oder digitalen Geldbörse berechnet Stripe einen Basissatz von 2,9 % zuzüglich einer pauschalen Gebühr von $0.30.
4. The Trade Table hat mit betrügerischen Transaktionen zu kämpfen
Forrest Webber besitzt ein kleines E-Commerce-Unternehmen, das auf hochwertige Haushaltsprodukte spezialisiert ist.
Seine häufigste Herausforderung sind betrügerische Transaktionen. Wenn jemand eine Karte ohne die Erlaubnis des Karteninhabers verwendet, handelt es sich um eine betrügerische Zahlung.
Stell dir Folgendes vor:
Ein Dieb verwendet eine gestohlene Kreditkartennummer, um etwas in deinem Onlineshop zu kaufen (zum Beispiel eine Auswahl an Kleidung mit Papa-Witz-Motiven).
Vielleicht wird die Zahlung durchgeführt.
Wenn der echte Karteninhaber diese nicht autorisierte Abbuchung bemerkt, wird er jedoch seine Bank kontaktieren und eine Rückbuchung beantragen. Selbst wenn du versuchst, dagegen vorzugehen: Wenn die Transaktion tatsächlich betrügerisch ist, wird der Karteninhaber gewinnen.
Haben sie einen Weg gefunden, dieses Problem zu umgehen?
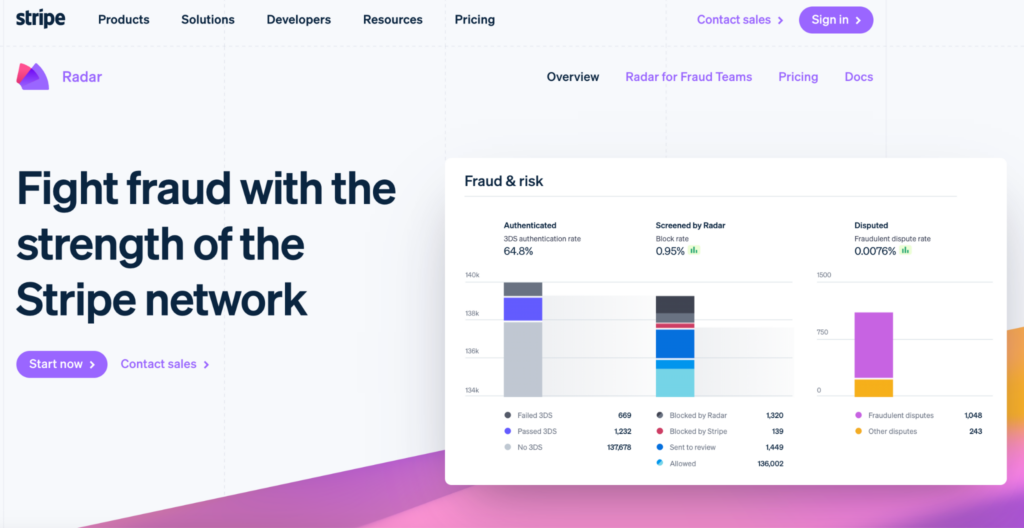
Webber erklärt, dass sie dieses Risiko mindern, indem sie „Stripes Radar-Tool verwenden, das maschinelles Lernen einsetzt, um potenziell betrügerische Aktivitäten zu erkennen und zu verhindern.“
Neben den oben genannten Punkten waren Verzögerungen bei der Zahlungsabwicklung und fehlgeschlagene Kartenzahlungen weitere große Probleme.
So wählst du die besten Zahlungslösungen für Händler aus
Die Wahl der richtigen Zahlungslösung für Händler ist kein Spiel, bei dem man dem Esel blind den Schwanz anheftet – du brauchst Präzision, kein blindes Glück.
Denn diese Entscheidung wirkt sich direkt auf dein Geschäftsergebnis, das Kundenerlebnis und den Gesamterfolg deines Unternehmens aus.
Stripe mag eine treue Fangemeinde haben – die übrigen 48,48 % bevorzugen jedoch andere Lösungen, was einen erheblichen Teil des Marktes ausmacht.
Was sind also einige wichtige Überlegungen bei der Auswahl einer Zahlungslösung für Händler?
Das habe ich herausgefunden, und das sagen andere E-Commerce-Unternehmen dazu:
1. Die Preise sind entscheidend
Lass dich nicht von ausgefallenen Funktionen blenden.
Vergleiche Anbieter von Zahlungslösungen für Händler anhand ihrer Transaktionsgebühren sowie monatlichen Kosten. Achte auf versteckte Gebühren wie die Interchange-Gebühr und stelle sicher, dass du alle vertraglichen Verpflichtungen verstehst.
Für Jonathan Goldberg, Präsident und CEO von Kimberifre, passt Square hervorragend.
Warum?
Wir schätzen besonders, dass unabhängig von der verwendeten Kreditkartenart eine feste Gebühr berechnet wird, was die Dinge für uns vereinfacht und für vorhersehbare Kosten sorgt.
Die Preisgestaltung von Square ist transparent, was wir sehr schätzen, und die technischen Lösungen sind einfach zu bedienen und lassen sich gut in unser QuickBooks-System integrieren.
Die unkomplizierte Preisgestaltung, die einfache Integration und die leistungsstarken Technologieangebote von Square machen das Unternehmen zu „unserer führenden Zahlungslösung.“
2. Kundensupport ist entscheidend
Eine reibungslose Transaktion ist unerlässlich. Wenn jedoch Probleme auftreten, etwa Fehler bei der Kreditkartenverarbeitung, benötigen Sie zuverlässigen Support.
Sehen Sie sich Bewertungen an und entscheiden Sie sich idealerweise für ein Unternehmen, das rund um die Uhr Kundensupport anbietet.
Poalo Piscatelli, Eigentümer und CEO von Alarm Relay, vertraut auf Stripe.
Warum?
Mit dem Wachstum unseres Unternehmens kann Stripe mehr Transaktionen problemlos abwickeln, was für unsere zukünftigen Pläne wichtig ist.
Wir vertrauen Stripe, weil es weit verbreitet ist und einen guten Ruf genießt. Außerdem bietet das Unternehmen hervorragenden Kundensupport, wenn wir Hilfe benötigen.
3. Sicherheitsfunktionen
Die Informationen, die Sie über Ihre Kunden sammeln, sind äußerst wertvoll. Stellen Sie sicher, dass Ihr Anbieter die PCI-Compliance-Standards einhält und fortschrittliche Sicherheitsmaßnahmen anbietet.
Da Betrug im E-Commerce ein großes Problem darstellt, verlässt sich Gavin Yi, Gründer und CEO von Yijin Hardware, auf „Authorize.net aufgrund seiner umfassenden Sicherheitsfunktionen und leistungsstarken Maßnahmen zur Betrugsprävention. Die Implementierung von Tokenisierung und ausgefeilten Sicherheitsprotokollen gewährleistet den Schutz unserer Kundeninformationen.“
Da die Integration mobiler Zahlungen reibungslos funktioniert, kann Yijin Hardware außerdem „verschiedene Optionen ohne Schwierigkeiten anbieten.“
Gavin hebt zudem die ausgezeichnete Zuverlässigkeit des Systems mit sehr kurzen Ausfallzeiten hervor.
4. Integrationen und besondere Geschäftsanforderungen
Die Zahlungslösung, für die Sie sich entscheiden, sollte Ihren bestehenden Arbeitsablauf nicht beeinträchtigen.
Stellen Sie sicher, dass alles in Ihre E-Commerce-Plattform, Buchhaltungssoftware und andere wichtige Tools integriert ist.
Bei Klatch Coffee beispielsweise sind Abonnementzahlungen für die automatische Lieferung von Kaffee ein wichtiger Bestandteil der E-Commerce-Strategie.
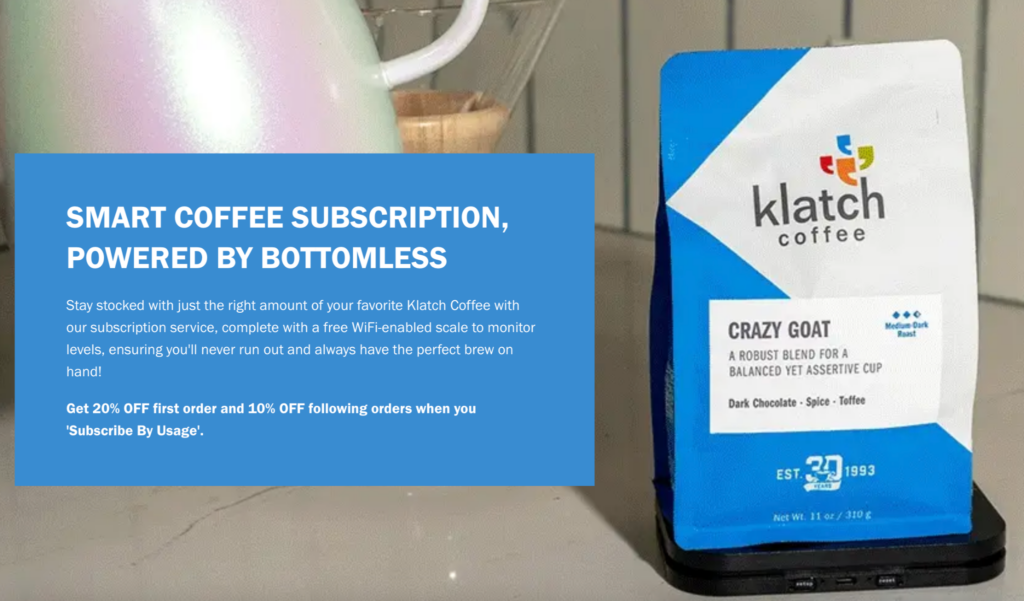
Daher sagt Justin Christopher, Leiter des E-Commerce- und Marketingbereichs:
„Jede Zahlungslösung für Händler muss zunächst auf Shopify, unserer gewählten E-Commerce-Plattform, verfügbar sein“, und außerdem muss sie so konzipiert sein, „dass sie Abonnements auf Shopify ausdrücklich unterstützt, um wiederkehrende Bestellungen abzuwickeln.“
Diese besondere Geschäftsanforderung „schränkt seiner Ansicht nach die Auswahl an Zahlungsabwicklern für Händler ein, die Abonnements anbieten.“
Berücksichtigen Sie außerdem die individuellen Anforderungen Ihres Unternehmens.
Benötigen Sie Unterstützung für mehrere Währungen oder bestimmte Zahlungsmethoden? Wählen Sie eine skalierbare Lösung, die mit dem Wachstum Ihres Unternehmens erweitert werden kann.
Bradley Fry, Eigentümer von PinProsPlus, hat sich speziell für Braintree entschieden, weil das Tool „mehrere Zahlungsmethoden, darunter PayPal und Apple Pay, abwickeln kann.“
5. Benutzererfahrung und Benutzerfreundlichkeit
Bei der Auswahl einer Zahlungslösung für Händler sollten Sie die Perspektive der Benutzer berücksichtigen.
Achten Sie auf Lösungen mit optimierten Bezahlvorgängen und übersichtlichen, aufgeräumten Benutzeroberflächen. Je weniger Schritte und Klicks für den Abschluss einer Zahlung erforderlich sind, desto besser.
Aus diesem Grund nutzt Sergio Pedemonte, CEO von Your House Fitness, mehrere Zahlungslösungen.
So sieht es aus:
Wir verwenden Stripe, das meiner Meinung nach zu den besten Optionen gehört, insbesondere weil es Anpassungsmöglichkeiten und nützliche APIs bietet.
PayPal ist eine weitere Option, da viele Kunden lieber über PayPal bezahlen. Außerdem verwenden wir für Transaktionen vor Ort Square.
Square ist großartig, weil es Pauschalgebühren und eine Vielzahl von Funktionen bietet, wodurch es zu einem hervorragenden Kassensystem wird.
Wie kommt das ihrem Unternehmen und ihren Kunden zugute?
Diese Plattformen kommen unserem Unternehmen zugute, indem sie sowohl uns als auch unseren Kunden Flexibilität und Komfort bieten.
Mit Stripe können wir viele Funktionen anpassen, sodass wir die Benutzererfahrung und die Geschäftsabläufe auf unserer Website auf unsere Bedürfnisse zuschneiden können.
PayPal ist ebenfalls wertvoll, da einige Kunden es trotz der Pauschalgebühr bevorzugen, was sich insgesamt gut für uns bewährt hat.
Und warum vertraut Sergio ihnen?
Ich vertraue diesen Plattformen, weil sie eine nachweislich erfolgreiche Vergangenheit haben.
Ich nutze sie seit über acht Jahren, und sie gehören nach wie vor zu den Branchenführern und liefern kontinuierlich positive Ergebnisse.
TIPP DES AUTORS
Wenn Ihr Unternehmen bereit ist, global zu expandieren, sollte Ihr Zahlungs-Gateway kein Stubenhocker sein. Suchen Sie nach einem Gateway, das Kartennetzwerke und Zahlungsmethoden unterstützt, die außerhalb Ihrer Hauptregion beliebt sind.
Visa, Mastercard und American Express kontrollieren beispielsweise den US-amerikanischen Kreditkartenmarkt, aber UnionPay dominiert den globalen Markt und sicherte sich 2023 einen Marktanteil von 40,03 %
Die besten Zahlungslösungen für Händler im Überblick
Die Käufer haben gesprochen – sie wünschen sich den Komfort und die Geschwindigkeit digitaler Zahlungen, ob online oder im Geschäft.
Ganze 73 % bevorzugen kontaktlose Zahlungen sowie Zahlungen per Debit- oder Kreditkarte.
Unternehmen jeder Größe müssen sich anpassen. Als Händler müssen Sie Lösungen auswählen, die Funktionalität, Sicherheit und Kosteneffizienz optimal miteinander verbinden.
Hier sind einige unserer wichtigsten Empfehlungen in zentralen Kategorien, die Ihnen die Entscheidungsfindung erleichtern:
Zahlungsabwickler
Ja, Stripe ist in meinen Recherchen führend, aber es lohnt sich, unsere Liste der zehn besten Softwarelösungen zur Zahlungsabwicklung für Ihre individuellen Geschäftsanforderungen anzusehen:
Durch Klicks auf die untenstehenden Links können wir eine Provision erhalten, die unsere unabhängige Testung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.


Zahlungsgateways
Ebenso kann ein Zahlungsgateway, das für ein anderes E-Commerce-Unternehmen gut funktioniert, für Sie ungeeignet sein.
Hier ist unsere Auswahl der besten Anbieter von Zahlungsgateways, die derzeit auf dem Markt sind:
Durch Klicks auf die untenstehenden Links können wir eine Provision erhalten, die unsere unabhängige Testung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.
Software zur Betrugsprävention
8 % des Onlineumsatzes ist durch Betrug gefährdet. Und wer trägt diese Kosten? Wahrscheinlich der Händler – also Sie.
Sie sollten daher in solide Software zur Betrugsprävention investieren. Das haben wir für Sie zusammengestellt:
Durch Klicks auf die untenstehenden Links können wir eine Provision erhalten, die unsere unabhängige Testung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.
Verwalten Sie Betrug nicht nur – besiegen Sie ihn. Sehen Sie sich diese Zertifizierungen zur Betrugsprävention im E-Commerce an, um Ihre Abwehrmaßnahmen zu verstärken, oder informieren Sie sich über Open-Source-Software zur Zahlungsabwicklung, wenn Sie mehr Kontrolle über Ihre Zahlungssicherheit wünschen.
Lassen Sie es (digital) regnen
Kein Hantieren mehr mit Bargeld und keine Sorge mehr vor geplatzten Schecks. Wir leben schließlich im 21. Jahrhundert, liebe Leserinnen und Leser.
Wir haben die Grundlagen, die Herausforderungen und sogar die Horrorgeschichten behandelt (wir meinen dich, Home Depot). Aber darum geht es: Wählen Sie die richtige Zahlungslösung für Händler, und Sie sind bestens aufgestellt.
Sicherheit ist wichtig. Alles dreht sich um die Benutzererfahrung. Und die Preise? Sagen wir einfach, dass auch Ihr Geldbeutel eine Meinung hat.
Stripe, PayPal, Square – die großen Anbieter sind nicht ohne Grund so erfolgreich. Aber ignorieren Sie die Außenseiter nicht. Manchmal sitzt die perfekte Lösung in einem kleineren Schuh.
Die Welt des E-Commerce bewegt sich schnell – und Sie auch. Abonnieren Sie unseren Newsletter mit den neuesten Erkenntnissen für E-Commerce-Manager von führenden Experten der Branche.
Häufig gestellte Fragen zur Zahlungsabwicklung für Händler
Da wir Ihnen alles versprochen haben, was Sie wissen müssen, gibt es hier noch mehr!
Wie wähle ich einen Anbieter für ein Händlerkonto aus?
Ihre geschäftlichen Anforderungen bestimmen, welcher Anbieter eines Händlerkontos am besten für Sie geeignet ist. Während ein kleiner Onlineshop von der Einfachheit von Square profitieren könnte, bevorzugt ein wachstumsstarkes Technologie-Start-up möglicherweise die Skalierbarkeit von Stripe. Branchen mit hohem Risiko wie CBD benötigen Händlerkontodienste, die dieses Risiko übernehmen.
Entscheidend ist, anhand Ihrer individuellen Anforderungen die passende Lösung zu finden.
ELI5: Warum benötige ich einen Anbieter von Händlerdiensten?
Sie benötigen einen Anbieter von Händlerdiensten, damit Sie Kredit- und Debitkartenzahlungen Ihrer Kunden akzeptieren können. Diese Anbieter bieten jedoch viel mehr, als nur Plastikkarten durchzuziehen.
Sie sind Ihr finanzieller Concierge: Sie ermöglichen reibungslose Transaktionen, schützen Daten und liefern wertvolle Erkenntnisse über Ihr Unternehmen.


