

Cómo elegir una cuenta comercial para comercio electrónico en 2026

Las comisiones por procesamiento de pagos, las devoluciones de cargos y los costes ocultos pueden reducir silenciosamente tus márgenes de comercio electrónico si no se supervisan de cerca. Comprender estos elementos es fundamental para mantener unos márgenes de beneficio saludables.
Una cuenta comercial específica permite a las empresas negociar precios, implementar una prevención avanzada del fraude y acceder a informes detallados de las transacciones, ofreciendo un mayor control sobre las operaciones financieras en comparación con las soluciones universales.
Mantener separadas las cuentas comerciales, las pasarelas de pago y los procesadores ofrece a las empresas de comercio electrónico una mayor flexibilidad para la integración, la negociación y el cambio de proveedores en comparación con las soluciones agrupadas.
Para tener éxito a escala internacional, asegúrate de que tu cuenta comercial admita transacciones en varias divisas y diversos métodos de pago, satisfaciendo las expectativas de los consumidores y evitando la pérdida de ventas debido a las barreras de pago.
Comprende las estructuras de comisiones de tarifa fija, escalonadas y de intercambio más margen. Opta por la transparencia para evitar costes ocultos y negociar mejores condiciones, manteniendo bajo control tus gastos de procesamiento de pagos.
Procesamiento de pagos: la parte de tu negocio de comercio electrónico que resulta confusa por diseño y que, silenciosamente, reduce tus márgenes si no le prestas atención.
Crees que estás obteniendo un trato justo, pero entonces aparecen las comisiones de procesamiento, las devoluciones de cargos y conceptos imprevistos que van reduciendo tus beneficios.
Todos los proveedores dicen lo mismo: «tarifas bajas, configuración rápida y asistencia las 24 horas». La mayoría ofrece comisiones ocultas, paneles genéricos y una línea de asistencia que bien podría ser un buzón de sugerencias.

Esta guía es para ti si quieres:
- Claridad sobre los costes reales. Descubre qué estás pagando realmente por cada pago con tarjeta, transferencia ACH y transacción mediante una cartera digital.
- Mejor asistencia. Deja atrás las respuestas absurdas del primer nivel y obtén acceso directo cuando lo necesites.
- Integraciones sólidas. Haz que tu plataforma de comercio electrónico, TPV y carrito de compra funcionen conjuntamente, sin necesidad de parches.
- Capacidad de negociación. No aceptes precios de «talla única» ni comisiones por transacción «estándar del sector».
Al terminar, sabrás qué cuenta de comerciante para comercio electrónico tiene sentido para tu negocio, qué características importan realmente y cómo dejar de perder dinero a manos de tu propio procesador de pagos.
Vamos a ello.
¿Qué es una cuenta de comerciante para comercio electrónico?
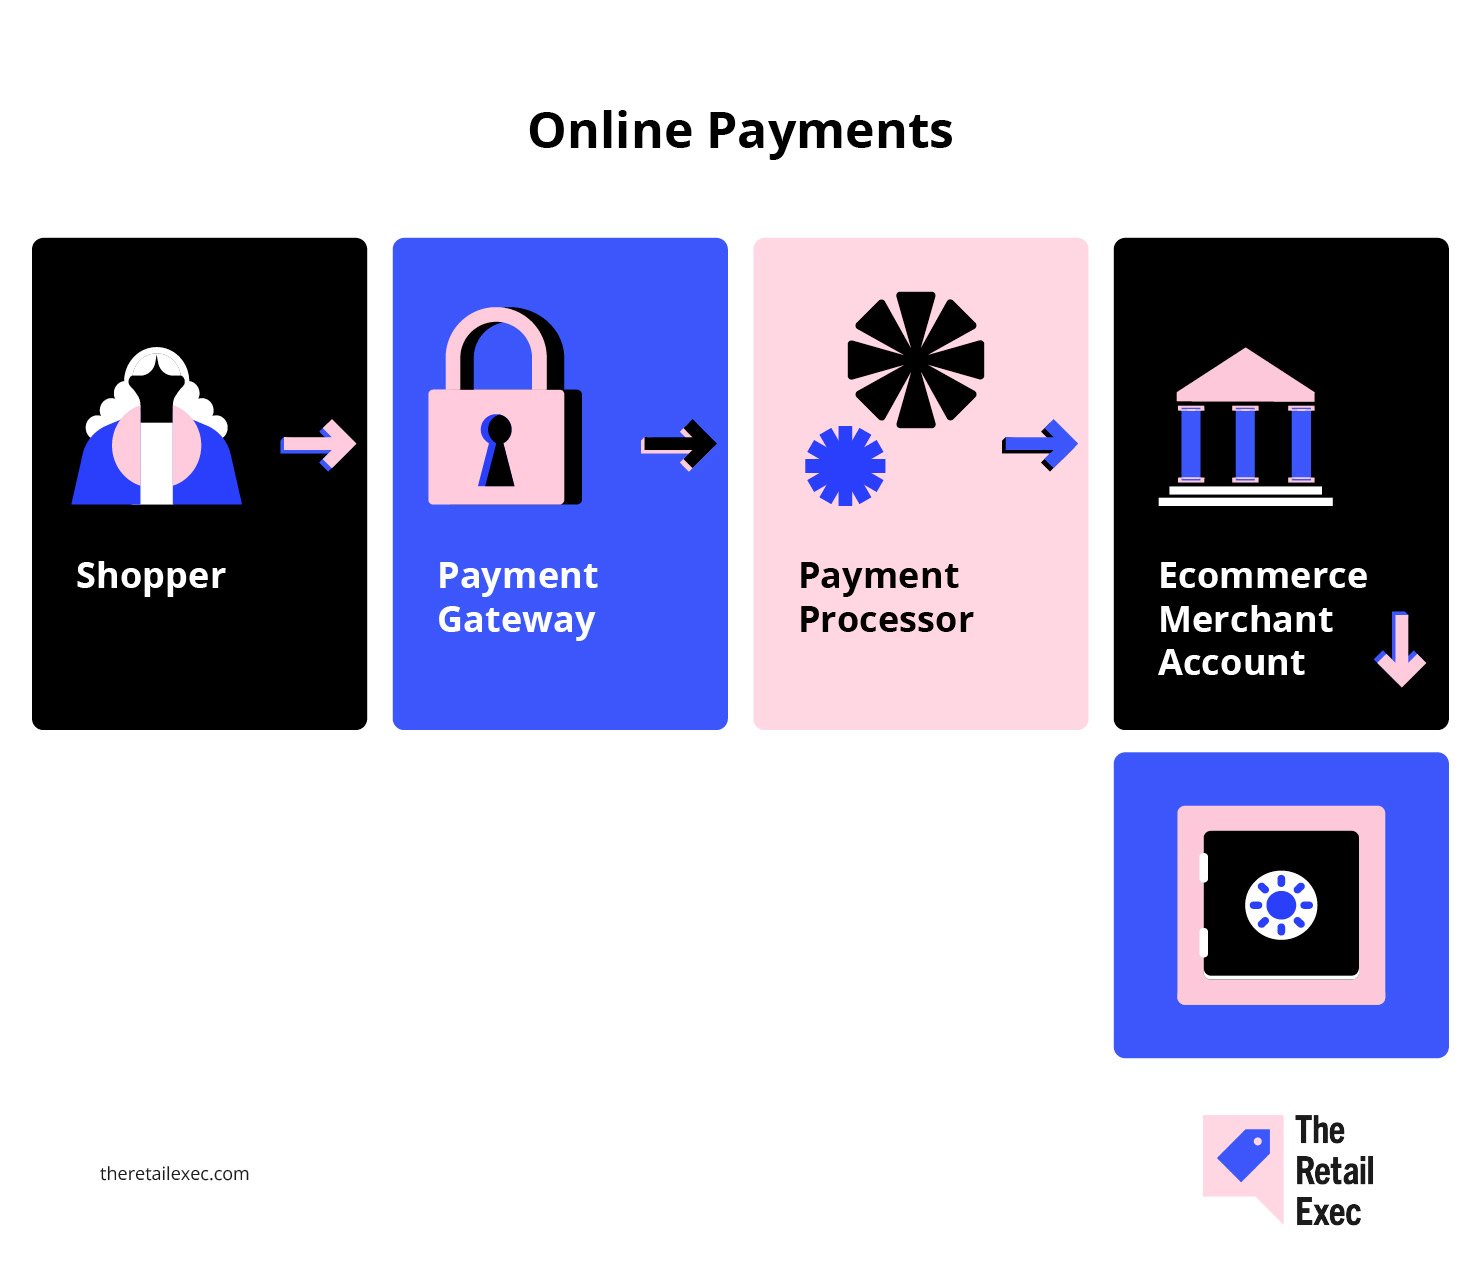
Una cuenta de comerciante para comercio electrónico es una cuenta bancaria empresarial creada específicamente para gestionar pagos en línea con tarjetas de crédito, tarjetas de débito y otros métodos de pago electrónico.
Cuando un cliente finaliza una compra en tu sitio web de comercio electrónico o en tu tienda física, los fondos no llegan directamente a tu cuenta bancaria principal: primero se depositan aquí y, después, se liberan una vez aprobadas las comisiones de procesamiento y superadas las comprobaciones de cumplimiento normativo.
Así encaja en la cadena de procesamiento de pagos:
- No es una pasarela de pago. La pasarela transmite de forma segura la información de pago de tu cliente desde el carrito de compra hasta el procesador de pagos.
- No es el procesador. El procesador es quien mueve realmente el dinero entre bancos y redes de tarjetas como Visa, Mastercard o ACH.
- Es tu punto de control. Con una cuenta de comerciante específica, puedes negociar tus propios precios, utilizar herramientas avanzadas de prevención del fraude y consultar informes detallados de cada comisión y transacción.
Jonathan Saluk, consultor de servicios para comerciantes, lo explica de forma sencilla:
Una cuenta de comerciante específica te ofrece: comisiones más bajas, mejores herramientas contra el fraude, asistencia especializada, fiabilidad en la recepción de fondos y control sobre el motor financiero de tu negocio.
Si quieres capacidad de negociación con tus soluciones de pago y estás cansado de sentirte limitado por proveedores todo en uno como PayPal o Stripe, ser titular de tu propia cuenta de comerciante es el primer paso.
Para las empresas que gestionan un volumen importante, esto significa más flexibilidad, más datos y, a menudo, más dinero en tu bolsillo.
¿Quieres saber más? Consulta nuestra introducción sobre qué es el procesamiento de pagos para comerciantes para obtener más información.
Cuenta de comerciante frente a pasarela de pago y procesador
Es fácil perderse entre la jerga de los pagos, así que vamos a desglosar las tres piezas principales con las que trabajarás en cualquier configuración de pagos para comercio electrónico:
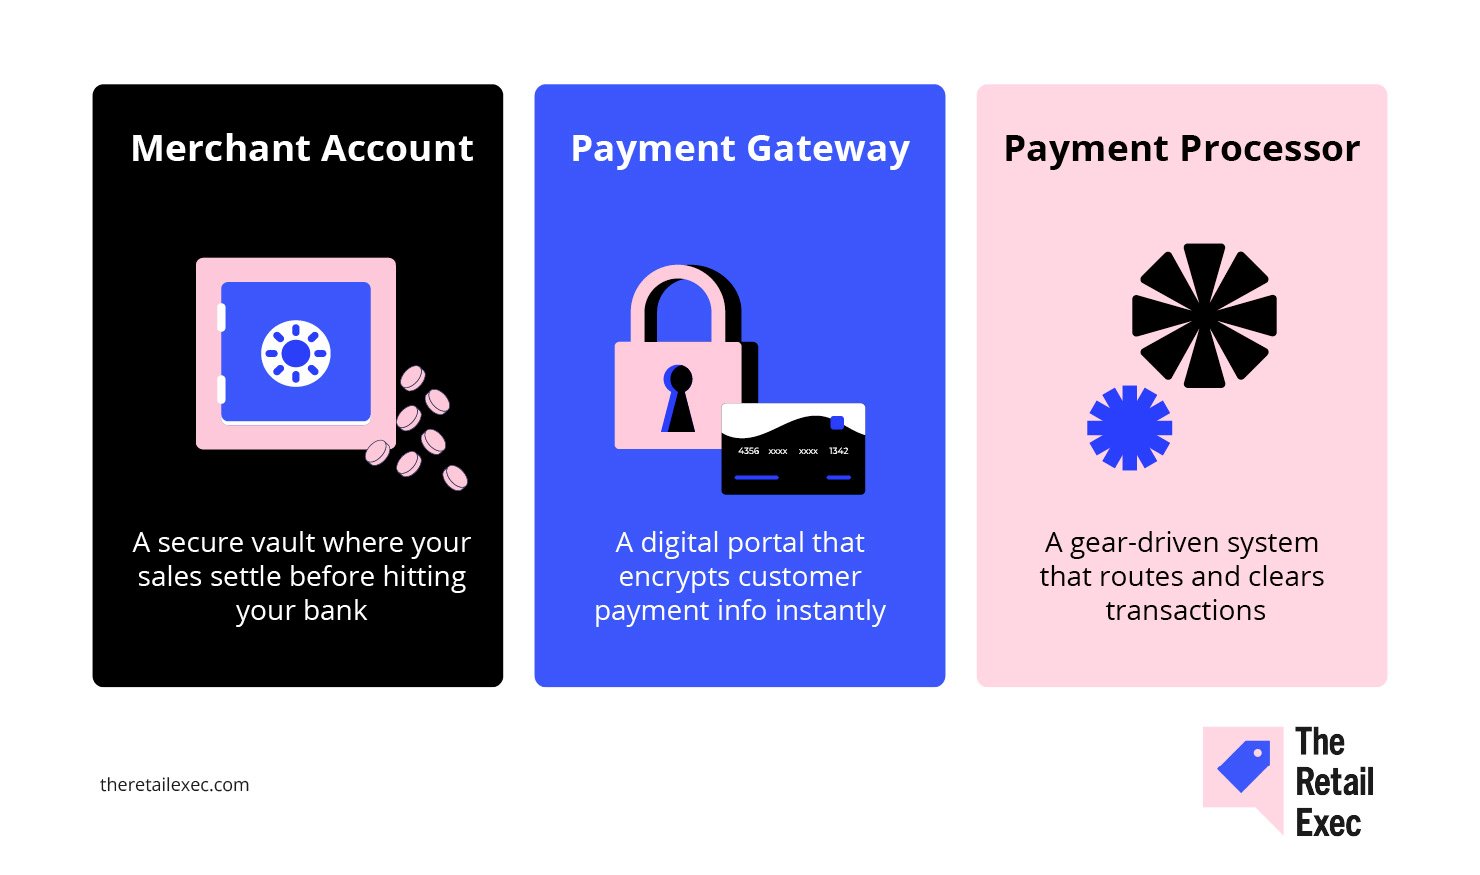
- Cuenta de comerciante. Es la cuenta bancaria empresarial que retiene los fondos de cada venta antes de que el dinero llegue a tu cuenta principal. Es el paso que te permite aceptar pagos con tarjetas de crédito, tarjetas de débito, ACH y otros pagos electrónicos en tu tienda en línea o en tu terminal de punto de venta.
- Pasarela de pago. Es la tecnología segura que traslada la información de pago de tu cliente desde la página de pago o el carrito de compra hasta el procesador. Piensa en ella como la conexión entre tu plataforma de comercio electrónico, como Shopify, y los sistemas del procesador. Entre las pasarelas más populares se encuentran Authorize.Net y, en algunas configuraciones, Stripe.
- Procesador de pagos. Es la empresa que realmente dirige la operación entre bastidores: mueve el dinero entre bancos, gestiona las liquidaciones, administra las redes de Visa, Mastercard y American Express, y se ocupa de las aprobaciones y los rechazos de las transacciones.
¿Por qué es importante?
- Separación = flexibilidad. Mantener estas funciones separadas te da más libertad para cambiar tu pasarela de pago, elegir distintos procesadores o negociar mejores precios con cada proveedor a medida que crece tu negocio de comercio electrónico.
- Las soluciones integradas pueden ser más sencillas, pero tienen contrapartidas. Usar un servicio todo en uno (como PayPal o Stripe) implica menos complicaciones de configuración, pero a menudo conlleva comisiones más altas, informes menos transparentes y menos capacidad de negociación en cuanto a soporte o integraciones personalizadas.
Si diriges una pequeña empresa y buscas sencillez, una solución integrada puede ser suficiente.
Si te importan los costes, los datos y el control, especialmente a medida que haces crecer tu negocio en línea o amplías los pagos en tienda física, merece la pena mantener estas funciones separadas.
Profundiza en ejemplos reales de cada función en nuestro análisis detallado de cuenta comercial frente a pasarela de pago.
Por qué tu negocio necesita una cuenta comercial específica
Esta es la cruda realidad: si sigues utilizando soluciones de pago genéricas e integradas, siempre pagarás más y tendrás menos control.
Si quieres dirigir un negocio de comercio electrónico serio, o hacer crecer tu tienda en línea más allá de la categoría de actividad secundaria, una cuenta comercial específica es la mejora que necesitas.
Las ventajas reales:
- Menores costes cuando el volumen es significativo. Según ClearlyPayments, una empresa que procesa $1 millón al año puede reducir su tasa efectiva de procesamiento a alrededor del 2 % con una cuenta específica, frente a aproximadamente el 2,6 % con un agregador. Son $6,000 al año que vuelven a tu bolsillo solo por cambiar.
- Mejores herramientas de prevención del fraude. Según se informa, los vendedores en línea de EE. UU. y Europa gastan cerca del 10 % de los ingresos en gestionar el fraude en los pagos (incluidas las pérdidas y los costes operativos). Con una cuenta comercial específica, desbloqueas funciones como el análisis del comportamiento, conjuntos de reglas personalizados y 3D Secure, que pueden reducir tanto las pérdidas por fraude como los rechazos erróneos.
- Mejor soporte y más transparencia. Los agregadores te tratan como un ticket más en la cola. Un proveedor específico ofrece atención al cliente real, informes detallados y más información sobre cada concepto de tu extracto, para que puedas optimizar realmente tu flujo de pagos y detectar los problemas antes de que se agraven.
- Control y flexibilidad. Con una cuenta comercial independiente, no estás atado al ecosistema de un único proveedor. Puedes negociar tarifas, cambiar de pasarela, añadir métodos de pago como Apple Pay o ACH y reaccionar rápidamente si tu negocio cambia.
Si tienes previsto hacer crecer tu tienda en línea, abrir nuevas ubicaciones o experimentar con nuevas opciones de pago, la flexibilidad adicional y el ahorro potencial son reales.
Para cualquiera que haya superado la primera etapa de una pequeña empresa, una cuenta comercial específica no es solo una mejora: es una protección para tus márgenes y tu tranquilidad.
Lista de comprobación previa a la selección
Antes de solicitar una cuenta comercial, asegúrate de estar preparado para superar la evaluación de riesgos con las mínimas complicaciones.
Esto es lo que buscan todos los procesadores de pagos y proveedores de servicios comerciales:
- Entidad empresarial registrada y número de identificación fiscal federal. Necesitas una LLC, una sociedad anónima o una estructura similar, además de tu EIN del IRS. Sin un negocio legal, no hay cuenta comercial.
- Cuenta bancaria empresarial exclusiva. Mezclar fondos empresariales y personales es una señal de alarma para cualquier proveedor. Ten una cuenta separada exclusivamente para tu negocio de comercio electrónico o minorista.
- Entre 3 y 6 meses de datos de ventas y pagos. Los procesadores quieren pruebas de que realmente procesas pagos: importe medio de las transacciones, volumen mensual, tasas de reembolso y contracargos. Obtén los extractos de tu servicio o plataforma de pagos anterior (como Shopify, Stripe o PayPal).
- Un sitio web activo y una política de reembolsos. Tu sitio web de comercio electrónico debe estar activo y funcionar correctamente, con una política de reembolsos clara publicada para que la revisen los clientes y los responsables de evaluar la solicitud.
- Documentación de cumplimiento de PCI DSS. Si gestionas o almacenas datos de tarjetas de crédito, tendrás que mostrar tu certificado de cumplimiento de PCI o tu autoevaluación.
Organiza estos aspectos y superarás sin problemas la mayoría de los procesos de aprobación, tanto si se trata de un nuevo negocio en línea como si estás ampliando tu infraestructura de pagos.
Funciones clave que todo minorista debería priorizar
Elegir las funciones adecuadas para tu cuenta comercial puede aumentar directamente tus beneficios, agilizar las operaciones y ampliar tu alcance. A continuación se muestran las funciones principales que analizaremos en detalle:
Compatibilidad con múltiples divisas y operaciones internacionales
Vender en línea significa competir por el dinero de clientes de todo el mundo, no solo por el de los clientes locales.
El año pasado, el 55 % de los compradores online de todo el mundo compró en un sitio web de comercio electrónico extranjero. Aún más revelador: el 92 % de los compradores quiere que los precios se muestren en su propia moneda, y el 33 % abandonará el carrito si le obligas a pagar en USD.
Kai Wu, director de ingresos de Airwallex, lo expresa claramente:
El comercio electrónico es más global que nunca… Con la previsión de que el mercado mundial del comercio electrónico transfronterizo alcance los 7,9 billones de dólares en 2030, es fundamental que los comerciantes internacionales resuelvan los problemas de los consumidores y ofrezcan la mejor experiencia de cliente posible para prosperar en este mercado tan competitivo
¿Qué debes buscar en un proveedor de cuentas comerciales?
- Conversión automática de divisas y liquidación local. Acepta pagos en cualquier moneda, recibe la liquidación en tu propia cuenta bancaria y evita las comisiones de conversión inesperadas.
- Compatibilidad con métodos de pago regionales. Ve más allá de Visa y Mastercard: piensa en iDEAL, Alipay y otras opciones locales en las que confían los compradores.
- Precios internacionales claros. Las comisiones transfronterizas y los cargos por divisas no deberían ser un juego de adivinanzas. Pide a tu proveedor que te muestre los cálculos.
La conversión dinámica de divisas es una trampa: exige precios multidivisa reales con tipos de cambio transparentes y métodos de pago localizados como SEPA o iDEAL si realizas envíos a todo el mundo

Si quieres ventas internacionales, prepárate para los pagos internacionales o confórmate con resultados locales.
Herramientas de facturación periódica y suscripciones
Si tu negocio de comercio electrónico depende de membresías, suscripciones o pedidos recurrentes, la facturación periódica no es opcional: es la base de unos ingresos predecibles.
Las cifras lo respaldan: una mejora del 5 % en la retención de clientes puede aumentar los beneficios hasta un 95 %.
Pero aquí es donde la mayoría de las soluciones de pago se quedan cortas:
- Actualización de tarjetas y lógica de reintentos. Demasiadas suscripciones fallan debido a tarjetas caducadas. Necesitas un proveedor de servicios para comerciantes que actualice automáticamente las tarjetas y vuelva a intentar los pagos fallidos antes de perder definitivamente a un cliente.
Como mínimo, busca reintentos automáticos para tarjetas rechazadas, flujos de trabajo de gestión de morosidad y almacenamiento seguro de tarjetas. Recuperar ingresos de pagos fallidos es tan importante como la facturación inicial, especialmente en sectores con una alta tasa de abandono. Busca también complementos de gestión de suscripciones y membresías para tu carrito de compra; quizá encuentres mejores soluciones independientes.

- Gestión flexible de suscripciones. Busca ventajas del software de gestión de suscripciones y funciones como intervalos de facturación personalizables, cambios sencillos de plan y gestión integrada de la morosidad para minimizar la pérdida involuntaria de clientes.
- Integraciones que te ahorran tiempo. Tu cuenta comercial debe conectarse sin problemas con tu plataforma de comercio electrónico, CRM y herramientas de contabilidad, tanto si utilizas Shopify como una API personalizada o cualquier solución intermedia.
La facturación periódica automatizada no solo aporta comodidad. Es la forma de conseguir que los ingresos recurrentes sigan siendo recurrentes.
Carteras digitales y opciones de compra ahora y paga después
Los compradores modernos quieren opciones de pago que se adapten a su forma de vivir: rápidas, flexibles y sin fricciones. Si tu proceso de pago no admite monederos digitales ni plataformas de compra ahora y paga después, estás dejando escapar mucho dinero.
- Los monederos digitales impulsan las conversiones móviles. Añadir Apple Pay o Google Pay puede aumentar las tasas de pago móvil hasta un 62 %. Si tu procesador de pagos o plataforma de comercio electrónico no admite estas opciones de forma nativa, estás complicando demasiado el pago a los compradores.
- BNPL aumenta las finalizaciones. Comprar ahora y pagar después no es solo una moda: los proveedores informan de un incremento del 20–30 % en las finalizaciones de compra después de activarlo. Asegúrate de dejar claras las comisiones por transacción y el impacto real en tus resultados.
- Comprueba los detalles. Los mejores proveedores de cuentas comerciales ofrecen integraciones sencillas, precios transparentes para BNPL y métricas de aprobación en tiempo real. No aceptes complementos manuales ni asistencia difícil de encontrar.
Silvija Martincevic, directora comercial de Affirm, lo explica claramente:
Casi la mitad de los consumidores solo completará una compra si el comercio ofrece una opción de pago aplazado en el proceso de pago…
Esto demuestra lo importante que es para los minoristas ofrecer a los clientes flexibilidad de pago, lo que no solo aumentará las tasas de conversión, sino que también ayudará a que esos clientes regresen.
Qué significa todo esto: Si tu sistema de pagos no puede seguir el ritmo de las expectativas cambiantes de los consumidores, los perderás frente a los comercios que sí puedan hacerlo.
Informes y análisis
¿Quieres saber adónde va tu dinero? No confíes en que tu extracto bancario te cuente toda la historia. Los análisis detallados no son un lujo para las empresas de comercio electrónico: son la diferencia entre adivinar y saber.
Demasiados proveedores de cuentas comerciales te sepultan bajo archivos PDF y lo llaman «informes». Esto es lo que necesitas:
- Paneles en tiempo real que muestren tus tasas de aprobación, rechazos y comisiones por transacción a medida que suceden. ¿Esperas resúmenes semanales o mensuales? Ya vas por detrás.
- Filtros avanzados y exportaciones personalizadas que te permitan analizar en detalle las devoluciones de cargo de AMEX, controlar cuánto pagas por los pagos con tarjeta de débito o identificar qué pasarela de pago está tardando en responder.
- Alertas automatizadas para los problemas: devoluciones de cargo, retrasos en la liquidación, picos de volumen inusuales. Establece umbrales para recibir una notificación cuando algo realmente vaya mal, no solo cuando el equipo de marketing quiera presumir.
- Desglose completo a nivel de transacción, incluidos los metadatos, las marcas de tiempo y los detalles de liquidación. Así es como ganas disputas, detectas patrones de fraude o descubres un «error» del procesador antes de que te cueste dinero de verdad.
Si no dejas de intentar adivinar por qué disminuyó el pago del mes pasado o no puedes explicar a tu contable los aumentos repentinos de las comisiones, tu proveedor actual no te está dando los análisis que necesitas.
Exige más o lleva tu procesamiento de pagos a otro proveedor.
Acuerdos de nivel de servicio para asistencia y financiación
No hay nada como un problema de pagos para arruinarte el día —o la semana—, especialmente cuando no consigues una respuesta clara de tu proveedor de servicios comerciales. La asistencia y la rapidez de la financiación nunca deberían ser un juego de adivinanzas.
¿Qué distingue a los buenos de los que se olvidan rápidamente?
- Asistencia real, según tu horario. Busca tiempos de respuesta garantizados: una hora o menos para problemas críticos, y canales de asistencia que vayan más allá del correo electrónico. Si tu negocio en línea procesa pagos las 24 horas del día, tu proveedor debería contar con personal disponible las 24 horas: por teléfono, chat y correo electrónico.
- Plazos de liquidación constantes. El estándar del sector es de 1–3 días laborables para que las transacciones con tarjeta lleguen a la cuenta bancaria de tu empresa, pero algunos proveedores pueden realizar pagos el mismo día o incluso instantáneos (por un precio). Una financiación lenta o impredecible retrasa tu capacidad para pedir inventario, pagar al personal o simplemente dormir tranquilo.
- Garantías de disponibilidad. No aceptes nada por debajo de un 99 % de disponibilidad del sistema, pero aspira a más: un 99,9 % o superior. Las interrupciones durante el pago se traducen en ventas perdidas, clientes enfadados y malas reseñas.
- Ayuda con devoluciones de cargo y disputas. Las notificaciones rápidas y el acceso a herramientas de gestión de disputas o a especialistas en disputas pueden marcar la diferencia entre asumir una pérdida y conservar tu dinero.
Antes de firmar, somete sus afirmaciones a una prueba de resistencia. Abre solicitudes de asistencia fuera del horario habitual. Pregunta cómo gestionan un pago fallido o un aumento repentino del fraude.
Es probable que los proveedores que tropiezan en este aspecto desaparezcan cuando las cosas se compliquen.
Consideraciones para comercios de alto riesgo
¿Vendes CBD, suplementos, viajes, contenido para adultos o cualquier otra cosa que los bancos consideren de “alto riesgo”? Prepárate para un conjunto de reglas diferente y unos costes mucho más elevados.
¿Qué cambia cuando eres un comerciante de alto riesgo?
- Comisiones por transacción más altas. Prepárate para pagar entre un 3.5% y un 6.5% por transacción con tarjeta, y a veces más. Ese es el precio para los sectores con mayores índices de fraude y contracargos.
- Comisiones mensuales y reservas renovables. Las cuotas mensuales del servicio suelen oscilar entre $10 y $75. Los procesadores también pueden retener entre un 5% y un 15% de tu volumen durante 90–180 días como seguro frente a los contracargos.
- Sanciones elevadas por contracargos. Cada transacción disputada puede costarte entre $25 y $50, además del reembolso.
- Un escrutinio adicional durante la evaluación. Necesitarás documentación impecable: documentos de constitución de la empresa, historial de procesamiento, descripciones de productos o servicios y, en ocasiones, incluso referencias bancarias. Prepárate para explicarlo todo.
No todos los proveedores de cuentas comerciales aceptan a los comerciantes de alto riesgo, y los que sí lo hacen varían enormemente en sus condiciones y en la calidad del servicio.
Los principales proveedores especializados, como PaymentCloud, HighRiskPay y National Processing, pueden ayudarte a empezar, pero compara siempre no solo las tarifas, sino también los calendarios de liberación de las reservas y la asistencia en disputas. Nuestra guía completa sobre servicios comerciales para comercio electrónico analiza estos proveedores en detalle.
Si operas en un sector de alto riesgo, considera tu infraestructura de pagos como un activo esencial para el negocio, porque para ti lo es absolutamente.
Cómo entender las estructuras de comisiones de las cuentas comerciales
Nada se come los beneficios más rápido que unos precios deficientes, o no saber cuánto estás pagando realmente. Todos los proveedores aseguran que sus precios son sencillos. Aviso: rara vez lo son.
Estos son los tres modelos principales de precios que encontrarás en los servicios comerciales:
Precios de tarifa plana
Este modelo cobra un porcentaje fijo más una comisión fija por cada transacción con tarjeta; por ejemplo, un 2.9% + $0.30 para pagos con tarjeta de crédito, independientemente de cualquier otro factor.
Es muy sencillo y fácil de predecir, pero normalmente resulta más caro para las empresas que procesan grandes volúmenes o muchas transacciones presenciales con tarjeta de débito.
Precios escalonados
Aquí es donde las cosas se vuelven confusas.
Las transacciones se clasifican en categorías “cualificadas”, “cualificadas intermedias” o “no cualificadas”. Verás una tarifa anunciada (“¡desde solo un 1.8%!”), pero, a menos que te leas la letra pequeña, la mayoría de tus ventas acabará en los niveles más altos y menos favorables.
En resumen: Los precios escalonados ocultan los costes reales y casi nunca son la mejor opción para las tiendas en línea consolidadas.
Empieza por la tasa efectiva: el total de tus comisiones dividido entre el volumen total procesado. Después, revisa conceptos como las tarifas para transacciones no cualificadas, las comisiones transfronterizas y los mínimos mensuales.
Lo más importante es que compruebes el coste total de adquisición: aranceles, procesamiento, coste base, etc.
Con los cambios recientes en los aranceles y en el régimen de minimis, estos costes pueden pillarte por sorpresa y reducir silenciosamente tus márgenes si no miras más allá de la tarifa promocional.
Precios de intercambio más
El estándar de oro de la transparencia. Pagas la comisión de intercambio real establecida por las redes de tarjetas (Visa, Mastercard, American Express), más un margen fijo de tu proveedor; por ejemplo, intercambio + 0.30% + $0.10.
Tu extracto desglosa exactamente adónde va cada céntimo, lo que facilita la negociación y la detección de cargos ocultos.
Ejemplo de comparación de costes (basado en un importe medio de $100 × 1,000 transacciones):
| Modelo de precios | Ejemplo de tarifa | Ticket medio × volumen | Comisiones estimadas |
|---|---|---|---|
| Tarifa plana | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Escalonada (cualificada) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Intercambio más margen | intercambio + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Cómo usarlo:
Sustituye los $100 × 1,000 por tu ticket medio y el número mensual de transacciones, y después utiliza las operaciones de la última columna para ver tus comisiones reales con cada modelo.
Consejos profesionales:
- La tarifa plana es sinónimo de simplicidad. ¿Tienes una pequeña empresa, poco volumen y quieres evitar sorpresas? Elige la tarifa plana.
- Los precios escalonados benefician al procesador. Si parece demasiado bueno para ser verdad, probablemente lo sea.
- El modelo de intercambio más margen ofrece transparencia. Los comerciantes con un gran volumen pueden negociar márgenes más bajos y evitar sorpresas desagradables.
Antes de firmar, pide a cada proveedor que detalle todas las posibles comisiones: mensuales, por transacción, reembolsos, contracargos, cumplimiento de PCI, comisiones por extracto y cualquier otra que se te ocurra. Si evitan responder o dicen que «no pueden decirlo», sal de ahí.
Cómo elegir tu cuenta de comerciante para comercio electrónico
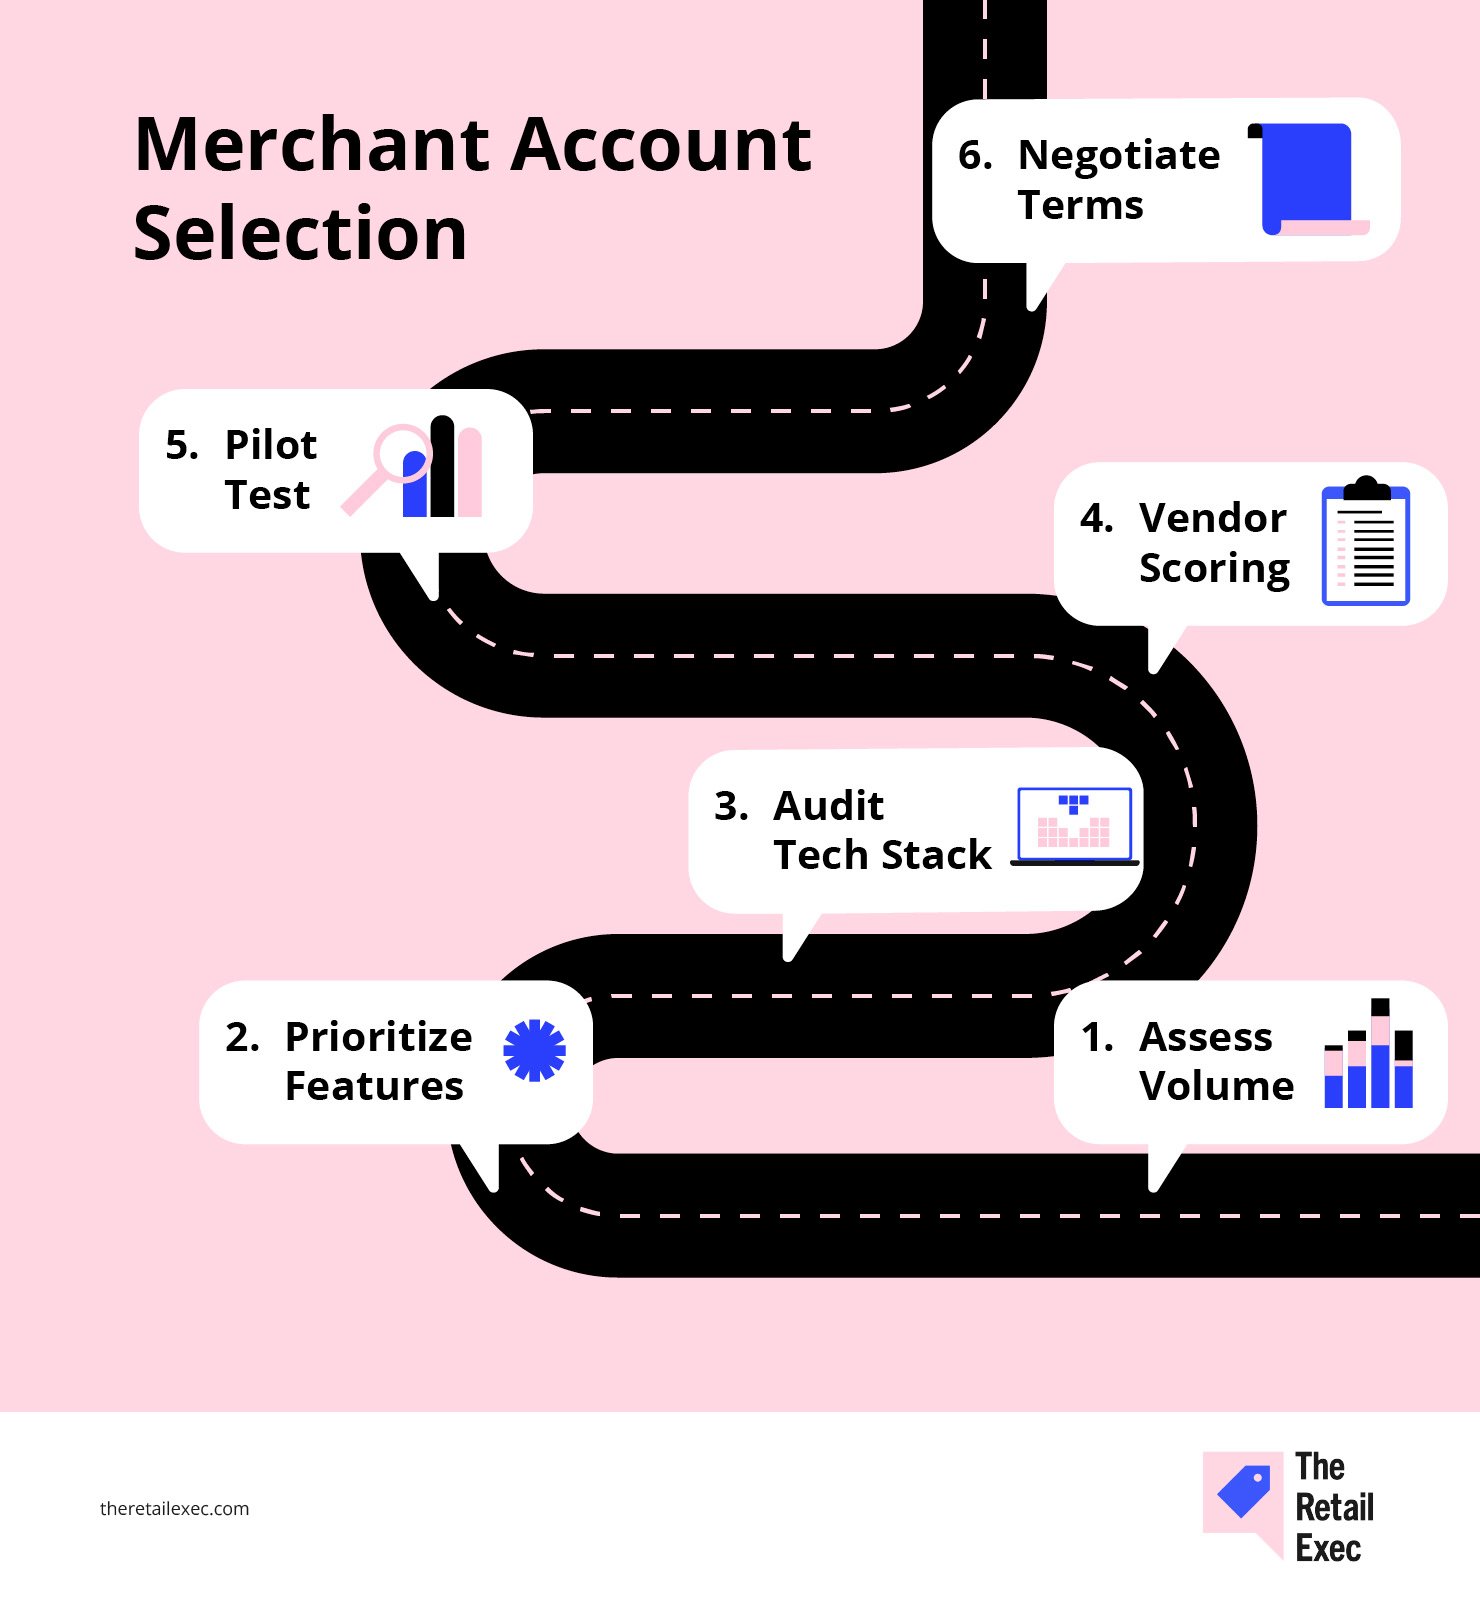
Elegir la cuenta de comerciante adecuada puede parecer como recorrer un laberinto con los ojos vendados, así que quitémonos esa venda con una hoja de ruta de seis pasos que abarca desde el volumen y las funciones hasta la pila tecnológica y las tácticas de negociación.
Sigue estos pasos en orden y transformarás lo que normalmente requiere semanas de conjeturas en un proceso estructurado y basado en datos.
Cada paso se basa en el anterior, lo que garantiza que hayas cubierto los riesgos, el cumplimiento y el rendimiento en situaciones reales antes de firmar en la línea de puntos.
Al final, tendrás una tabla comparativa clara para evaluar a los proveedores según sus comisiones, acuerdos de nivel de servicio, herramientas contra el fraude e integraciones, además de la seguridad de no estar pagando de más ni pasando por alto funcionalidades esenciales.
Paso 1: Evalúa tu volumen de transacciones y tu combinación de pagos
Empieza por los datos, no por las exageraciones.
Extrae tu historial de procesamiento de pagos de los últimos 6–12 meses: tarjetas de crédito, tarjetas de débito, ACH y cualquier otro método que pase por tu proceso de pago o punto de venta. Desglósalo por:
- Número mensual de transacciones y valor medio por transacción. No permitas que los proveedores te «encasillen» en una categoría: muéstrales tus cifras reales.
- Ingresos por método de pago. ¿Cuánto procede de Visa, Mastercard, American Express, Apple Pay, ACH u otras opciones de pago?
- Estacionalidad o picos de crecimiento. Si tienes meses de máxima actividad, indícalos ahora. Los proveedores quieren ver el panorama completo.
Esto no es papeleo inútil. Necesitas estas cifras para comparar las ofertas de los procesadores de pagos en igualdad de condiciones y detectar precios inflados «basados en estimaciones».
Si el 40% de tus ventas corresponde a pagos con tarjeta de débito o monederos digitales, déjalo claro desde el principio.
El proveedor de servicios para comerciantes adecuado debería adaptar su oferta a tu combinación real; de lo contrario, pagarás por cosas que no necesitas.
Paso 2: Da prioridad a las funciones y los requisitos de cumplimiento
Ahora que conoces tu combinación de pagos, es hora de ser implacable con lo que importa.
No te dejes deslumbrar por paneles de control sofisticados: céntrate en las funciones que realmente afectan a tus márgenes, operaciones y riesgos de cumplimiento.
Crea una matriz sencilla: enumera en un lado las funciones imprescindibles, como la prevención del fraude, la facturación recurrente o la compatibilidad con varias divisas, y puntúa a cada proveedor de cuentas de comerciante del 1 al 5 en cada elemento.
Principales criterios que debes tener en cuenta:
- Seguridad PCI DSS. Solo considera proveedores con certificación PCI DSS de nivel 1. Si es inferior, te estarás buscando problemas.
- Herramientas de prevención del fraude. ¿Recibes alertas en tiempo real, reglas personalizables y filtros de aprendizaje automático, o solo comprobaciones AVS básicas?
- Flexibilidad de pago. ¿El proveedor admite todos tus métodos de pago —tarjetas de crédito, pagos con tarjeta de débito, ACH, monederos digitales y compra ahora y paga después— o te obliga a pagar tarifas adicionales?
- Compatibilidad internacional y con múltiples divisas. ¿Vendes fuera de tu mercado local? Da prioridad a proveedores con precios transparentes para operaciones transfronterizas y sistemas de pago locales integrados.
- Simplicidad de integración. Pregunta por los plugins para tu plataforma de comercio electrónico, la calidad de la API y la documentación para desarrolladores. Las malas integraciones consumen el tiempo de tu equipo (y su paciencia).
- Informes y analítica. ¿Puedes ver realmente qué está impulsando tus comisiones de procesamiento y dónde se producen los rechazos, o tienes que conformarte con cifras misteriosas?
Verifica si cumplen con el nivel 1 de PCI y si gestionan la reducción del alcance del SAQ (cuestionario de autoevaluación). Si trasladan toda la carga del cumplimiento de PCI a ti, aléjate.
Las funciones y los estándares de cumplimiento adecuados son la forma de preparar tu negocio de comercio electrónico para el futuro y evitar sorpresas desagradables. Trata este paso como una lista de comprobación, no como una lista de deseos: si un proveedor no obtiene una buena puntuación en lo que necesitas ahora y dentro de un año, descártalo.
Para empezar, consulta nuestros mejores servicios de cuentas comerciales para ver los proveedores mejor valorados en un solo lugar. Aquí tienes un adelanto de nuestras 10 mejores opciones:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.


Paso 3: Audita tu infraestructura tecnológica y tus necesidades de integración
Ahora es el momento de trazar un mapa de cada elemento de tu ecosistema de comercio, porque una conexión defectuosa puede convertir los pagos en un trabajo a tiempo completo.
- Haz un inventario de tus herramientas. Enumera tu plataforma de comercio electrónico (Shopify, WooCommerce, BigCommerce o una solución personalizada), TPV, CRM, ERP y cualquier aplicación de terceros que intervenga en los pagos en línea o en los datos de los clientes.
- Comprueba los métodos de integración. ¿Tu proveedor de cuentas comerciales preferido ofrece un plugin directo para tu tienda online o tendrás que crear una conexión API personalizada? Las integraciones nativas ahorran muchísimas horas a tu equipo de desarrollo.
- Identifica los puntos problemáticos. ¿Hay alguna parte de tu infraestructura actual que provoque errores, transacciones fallidas o problemas contables? Señálala. Las soluciones de procesamiento de pagos adecuadas deberían eliminar estos problemas, no añadir otros.
- Evalúa los recursos de desarrollo. Obtén estimaciones de tiempo para cualquier trabajo de integración. A veces, un proveedor «más barato» te cuesta más si tu equipo pasa semanas luchando con su API.
Lleva esta información a todas las conversaciones con proveedores.
Si un proveedor de cuentas comerciales no puede conectarse correctamente a tus sistemas más importantes o espera que tú «simplemente lo construyas», es una señal de alarma.
Necesitas soluciones de pago que mantengan tu negocio de comercio electrónico en funcionamiento, no que creen nuevos problemas.
Para ahorrarte el proceso de prueba y error, hemos reunido los mejores procesadores de pagos para comercio electrónico por su integración y fiabilidad. Estas opciones se basan en su adecuación en situaciones reales, no solo en afirmaciones de marketing:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
Paso 4: Crea y utiliza una lista de comprobación para evaluar proveedores
Ahora que has definido tus necesidades y tu conjunto tecnológico, no te fíes de tu intuición ni te dejes deslumbrar por el discurso de ventas más convincente. Somete a todos los proveedores de cuentas comerciales al mismo proceso de evaluación.
Crea una hoja de cálculo sencilla.
Utilizo una escala del 1 al 5 en tres categorías: coste total, dificultad de integración y rapidez de respuesta del servicio de asistencia. Cualquier cuenta que obtenga menos de 12/15 no compensa el quebradero de cabeza.
Coloca cada proveedor en una fila y tus criterios más importantes en columnas; por ejemplo: comisiones de procesamiento, SLA de soporte, conjunto de funciones, esfuerzo de integración, herramientas contra el fraude y mucho más. Asigna pesos a los aspectos más importantes para tu empresa.
Así es como se hace:
| Criterio | Peso | Puntuación del proveedor A (× peso) | Puntuación del proveedor B (× peso) |
|---|---|---|---|
| Comisiones | 30% | 4 (1.2) | 3 (0.9) |
| SLA de soporte | 20% | 5 (1.0) | 4 (0.8) |
| Conjunto de funciones | 25% | 3 (0.75) | 5 (1.25) |
| Esfuerzo de integración | 15% | 2 (0.3) | 4 (0.6) |
| Fraude y seguridad | 10% | 4 (0.4) | 3 (0.3) |
| Puntuación ponderada total | 100% | 4.65 | 3.85 |
Multiplica la puntuación de cada proveedor (1–5) por el peso de cada criterio y, después, súmalas. Gana el que obtenga el total más alto.
Si un proveedor obtiene una puntuación muy baja en algo fundamental —como las integraciones o la atención al cliente—, pregunta si puede mejorar o sigue buscando. Ajusta los pesos a medida que obtengas más información; esto no está escrito en piedra.
Deja de tomar decisiones basadas en intuiciones o porque un logotipo queda bien en tu sitio web. Los números no mienten.
Paso 5: Realiza una prueba piloto
No te fíes de la demostración: realiza una prueba en condiciones reales antes de firmar.
- Configura cuentas de prueba con tus principales opciones y ponlas a prueba a fondo: reembolsos, anulaciones, capturas parciales y códigos de error. No te limites a pasar una tarjeta y darlo por terminado.
- Procesa entre 50 y 100 transacciones por proveedor si puedes. Así detectarás los problemas extraños: tiempos de espera agotados, fallos de webhooks y plazos de liquidación inesperados.
- Simula los recorridos de los clientes. Pide a tu equipo que solicite reembolsos, comprueba cuánto tarda el dinero en llegar a una tarjeta y supervisa todo el ciclo de las devoluciones de cargo.
- Registra todos los problemas. ¿Un resumen extraño de las comisiones? ¿Las cifras del panel no coinciden con los depósitos? ¿Las API fallan cuando aumenta el volumen? Anótalo todo.
- Recopila opiniones desde todos los ángulos: finanzas, operaciones, desarrollo y soporte. Puntúa la gravedad y envía tu lista de errores al proveedor. Insiste para que los solucione o te dé explicaciones.
Simula casos límite, como reembolsos parciales, envíos divididos o varios rechazos en una misma sesión. Es ahí donde la mayoría de los sistemas fallan.
Además, realiza pruebas en dispositivos y direcciones IP reales; muchos errores no aparecen en entornos de prueba depurados.
Una marca con la que trabajamos descubrió que su proceso de pago móvil fallaba en determinados dispositivos Android debido a un error del selector de fechas durante los registros de suscripciones; nadie lo detectó en el control de calidad porque solo probaban en Chrome para ordenador.

La mayoría de los problemas permanecen ocultos hasta que empiezas a mover dinero real, no mientras te limitas a ver cómo un proveedor presenta un PowerPoint prefabricado.
Paso 6: Negocia las condiciones finales
Ya tienes los datos, los resultados de la prueba piloto y la tabla de puntuaciones; ahora utilízalos para obtener más valor de cada proveedor.
- Aprovecha tu volumen. Si puedes comprometerte con un mínimo mensual o anual, solicita un descuento escalonado en las comisiones de procesamiento o un margen mejor en el modelo de intercambio más margen. La mayoría de los proveedores tiene cierto margen de negociación, pero solo si presionas.
Los compromisos de volumen mensual y los índices de contracargos son las palancas más importantes. Pide una tarificación de intercambio más margen con un margen de cero puntos básicos si procesas a gran escala.
- Combina con inteligencia. ¿Necesitas prevención del fraude, gestión de contracargos o compatibilidad con varias divisas? Inclúyelos en la negociación. A menudo pagarás menos por los paquetes que por los servicios por separado.
- Juega con la duración del contrato. Los contratos más largos pueden darte tarifas más bajas, pero no te quedes atrapado: insiste en una cláusula de salida anticipada o en un límite para los aumentos de tarifas.
- Consigue ventajas de implementación. Pide un mes gratuito de acceso al entorno de pruebas, la exención de las tarifas de configuración o asistencia exclusiva para desarrolladores. Las ventajas no relacionadas con las tarifas ahorran dinero y quebraderos de cabeza.
- Revisa la letra pequeña. Examina detenidamente los calendarios de liberación de reservas, las estructuras de tarifas de reembolsos y contracargos, las penalizaciones del SLA y cualquier elemento «sujeto a cambios».
Cuando todo se ajuste a tus necesidades, ciérralo. Si no es así, mantén la conversación o aléjate. Recuerda: el único acuerdo que merece la pena firmar es el que se adapta a tu negocio, no al de ellos.
Errores habituales y cómo evitarlos
Incluso los operadores con experiencia tropiezan al elegir una cuenta de comerciante. Estas son las mayores trampas y cómo esquivarlas antes de que te perjudiquen.
- Ignorar las tarifas ocultas. Las engañosas tarifas por lotes, por extracto o por cumplimiento de PCI pueden comerse silenciosamente tus márgenes.
Solución rápida: Revisa extractos reales y obliga a los proveedores a detallar todas y cada una de las tarifas antes de firmar.
- Saltarse la prueba. Confiar en la demostración comercial significa pasar por alto los problemas de integración, los pagos fallidos y la asistencia deficiente.
Solución rápida: Ejecuta al menos entre 50 y 100 transacciones en una prueba piloto en condiciones reales. Reembolsos, rechazos y casos límite: detecta los fallos antes que tus clientes.
- Perseguir las tarifas anunciadas más bajas. La tarifa más barata sobre el papel no importará si pierdes ingresos por caídas del servicio, herramientas de fraude deficientes o una asistencia lenta.
Solución rápida: Utiliza tu lista de evaluación de proveedores para equilibrar las tarifas con el rendimiento y las funcionalidades reales.
- Planificar para hoy y no para mañana. El proveedor adecuado para tu volumen actual puede quedarse corto si aumentas la escala o te expandes internacionalmente.
Solución rápida: Proyecta tu crecimiento a 12 meses y evalúa la capacidad de los proveedores para gestionar nuevos métodos de pago, regiones y volúmenes.
- Firmar contratos largos sin opciones de salida. Un plazo de varios años puede ahorrarte unos euros, hasta que cambien tus necesidades y te quedes atrapado.
Solución rápida: Negocia siempre cláusulas de salida anticipada y límites de tarifas vinculados a tu volumen de procesamiento.
Evita estos errores y podrás recorrer con confianza el laberinto de las cuentas de comerciante, convirtiendo lo que parece un campo minado en una ventaja estratégica clara.
Conclusiones
Elegir la cuenta de comerciante adecuada para comercio electrónico no consiste en perseguir la tarifa más baja ni en dejarse deslumbrar por un panel atractivo.
Se trata de inclinar las probabilidades a tu favor: comprender tu flujo de pagos, la estructura de tarifas y tus necesidades de integración para controlar los costes, no tu proveedor.
Haz números. Pon tus opciones a prueba. Negocia como si realmente importara, porque importa.
La cuenta equivocada agota tus beneficios y tu paciencia; la adecuada libera efectivo y te permite centrarte en hacer crecer tu negocio.
No permitas que los pagos sean la fuga silenciosa de tu operación. Audita tu configuración periódicamente, mantente atento a las nuevas tendencias de pago y no te confíes demasiado. El comercio minorista y la tecnología de pagos nunca se quedan quietos.
El comercio minorista nunca se detiene, y tú tampoco deberías hacerlo. Suscríbete a nuestro boletín para recibir las últimas perspectivas, estrategias y recursos profesionales de los principales líderes del comercio minorista que están dando forma al sector.
Preguntas frecuentes sobre cuentas comerciales de comercio electrónico
Este es el momento en el que planteamos las preguntas que quizá te estés haciendo ahora mismo frente a la pantalla y las respondemos lo mejor que podemos.
¿Qué requisitos debo cumplir para obtener precios de intercambio más margen?
Los precios de intercambio más margen suelen estar disponibles para comercios que procesan al menos entre 50.000 y 100.000 $ al mes, tienen un historial limpio de contracargos y cuentan con documentación de evaluación de riesgos sólida.
Para cumplir los requisitos, prepárate para compartir extractos de procesamiento de entre 6 y 12 meses, demostrar bajos índices de disputas y aportar pruebas de la entidad empresarial, el EIN y el cumplimiento de PCI.
Al alcanzar esos umbrales, pagarás los costes brutos de intercambio más un pequeño margen, por lo que solo abonarás un importe ligeramente superior al que cobran las redes de tarjetas.
¿Qué documentos se necesitan para presentar la solicitud?
Como mínimo, necesitarás la documentación de constitución de tu empresa (escrituras de constitución o documentos de la LLC), el número de identificación fiscal federal (EIN), un cheque anulado de la cuenta empresarial y un documento de identidad expedido por el Gobierno (permiso de conducir o pasaporte).
Los procesadores también solicitarán extractos de procesamiento de entre 3 y 6 meses para evaluar tu volumen y perfil de contracargos. Es posible que los comercios de alto riesgo o gran volumen deban aportar una certificación PCI DSS, descripciones de productos o servicios y cartas de referencia bancaria.
¿Cómo puedo probar las herramientas de prevención del fraude antes de comprometerme?
La mayoría de los proveedores ofrecen entornos de pruebas en los que puedes simular transacciones normales y de alto riesgo. Crea casos de prueba que provoquen discrepancias en AVS, rechazos sucesivos o comprobaciones de velocidad; después, evalúa cómo se activan las reglas y cómo aparecen las alertas en el panel de control.
Ajusta los umbrales y la configuración de reintentos para encontrar el equilibrio adecuado entre bloquear el fraude y evitar rechazos erróneos. Después, revisa los registros y los datos de los webhooks para garantizar la precisión antes de poner el sistema en funcionamiento.
¿Puedo cambiar posteriormente de una tarifa fija a precios de intercambio más margen?
Sí. Muchos proveedores de pasarelas y agregadores te permiten comenzar con un plan de tarifa fija y migrar a precios de intercambio más margen cuando cumplas los criterios de volumen o riesgo.
Al negociar el acuerdo inicial, confirma las condiciones de migración: asegúrate de que no haya tarifas de configuración ocultas, de que tus datos históricos se transfieran y de comprender cualquier periodo de preaviso o cambio contractual necesario para realizar el cambio.
¿Cuál es la mejor manera de supervisar el rendimiento continuo?
Configura alertas en tiempo real para las métricas clave: índices de aprobación que bajen del 95 %, índices de contracargos que superen el 0,5 % o retrasos en la liquidación superiores a tu SLA.
Programa revisiones mensuales o trimestrales de tu matriz de puntuación ponderada (comisiones pagadas, tiempos de respuesta del soporte y uso de funciones) para detectar el aumento gradual de los costes o deficiencias del servicio. Las auditorías periódicas de los extractos y los registros de rechazos te ayudarán a detectar anomalías antes de que se agraven.
¿Cuánto suele durar el proceso de aprobación y liquidación de fondos?
Los plazos de evaluación de riesgos varían según el proveedor y el perfil de riesgo. Las cuentas comerciales estándar suelen aprobarse en un plazo de 3 a 5 días laborables una vez completada la solicitud, y los fondos se ingresan en tu banco entre 1 y 3 días después de la fecha de la transacción.
Las solicitudes de alto riesgo pueden tardar entre 2 y 4 semanas en aprobarse y podrían requerir reservas renovables más elevadas. Planifícalo en consecuencia y ten preparados planes de pago provisionales para evitar problemas de liquidez.

