

So wählen Sie 2026 ein E-Commerce-Händlerkonto aus

Gebühren für die Zahlungsabwicklung, Rückbuchungen und versteckte Kosten können Ihre E-Commerce-Margen unbemerkt schmälern, wenn sie nicht genau überwacht werden. Das Verständnis dieser Faktoren ist entscheidend, um gesunde Gewinnmargen aufrechtzuerhalten.
Ein dediziertes Händlerkonto ermöglicht Unternehmen, Preise zu verhandeln, fortschrittliche Betrugsprävention einzusetzen und detaillierte Transaktionsberichte abzurufen. Dadurch bietet es eine größere Kontrolle über finanzielle Abläufe als standardisierte Komplettlösungen.
Die Trennung von Händlerkonten, Zahlungs-Gateways und Zahlungsabwicklern bietet E-Commerce-Unternehmen mehr Flexibilität bei Integration, Verhandlungen und Anbieterwechseln als gebündelte Lösungen.
Für internationalen Erfolg sollten Sie sicherstellen, dass Ihr Händlerkonto Transaktionen in mehreren Währungen und unterschiedliche Zahlungsmethoden unterstützt. So erfüllen Sie die Erwartungen der Verbraucher und vermeiden Umsatzverluste aufgrund von Zahlungshürden.
Machen Sie sich mit Pauschalgebühren-, gestaffelten und Interchange-Plus-Gebührenstrukturen vertraut. Entscheiden Sie sich für Transparenz, um versteckte Kosten zu vermeiden und bessere Konditionen auszuhandeln, damit Sie Ihre Ausgaben für die Zahlungsabwicklung kontrollieren können.
Zahlungsabwicklung: der Teil Ihres E-Commerce-Geschäfts, der absichtlich verwirrend ist – und Ihre Margen unbemerkt auffrisst, wenn Sie nicht aufpassen.
Sie denken, Sie bekommen ein faires Angebot, doch dann tauchen Bearbeitungsgebühren, Rückbuchungen und zufällige Einzelposten auf, die Ihren Gewinn schmälern.
Jeder Anbieter sagt dasselbe: „niedrige Gebühren, schnelle Einrichtung und Support rund um die Uhr“. Die meisten liefern jedoch versteckte Gebühren, standardisierte Dashboards und eine Support-Hotline, die genauso gut ein Briefkasten für Vorschläge sein könnte.

Dieser Leitfaden ist für Sie, wenn Sie Folgendes möchten:
- Klarheit über die tatsächlichen Kosten. Erfahren Sie, wofür Sie bei jeder Kartenzahlung, ACH-Überweisung und Transaktion mit einer digitalen Geldbörse tatsächlich bezahlen.
- Besseren Support. Durchbrechen Sie den Unsinn der ersten Supportstufe und erhalten Sie direkten Zugang, wenn Sie ihn benötigen.
- Solide Integrationen. Bringen Sie Ihre E-Commerce-Plattform, Ihr Kassensystem und Ihren Warenkorb dazu, nahtlos zusammenzuarbeiten – ganz ohne Behelfslösungen.
- Mehr Verhandlungsmacht. Finden Sie sich nicht mit einer Preisgestaltung nach dem Motto „eine Lösung für alle“ oder „branchenüblichen“ Transaktionsgebühren ab.
Am Ende wissen Sie, welches E-Commerce-Händlerkonto für Ihr Unternehmen sinnvoll ist, welche Funktionen wirklich zählen und wie Sie verhindern, dass Sie durch Ihren eigenen Zahlungsabwickler Geld verlieren.
Sehen wir uns das an.
Was ist ein E-Commerce-Händlerkonto?
Ein E-Commerce-Händlerkonto ist ein Geschäftskonto, das speziell für die Abwicklung von Online-Zahlungen per Kreditkarte, Debitkarte und mit anderen elektronischen Zahlungsmethoden eingerichtet wurde.
Wenn ein Kunde auf Ihrer E-Commerce-Website oder in Ihrem stationären Ladengeschäft zur Kasse geht, fließt das Geld nicht direkt auf Ihr Hauptkonto – es landet zunächst hier und wird freigegeben, sobald Bearbeitungsgebühren und Compliance-Prüfungen abgeschlossen sind.
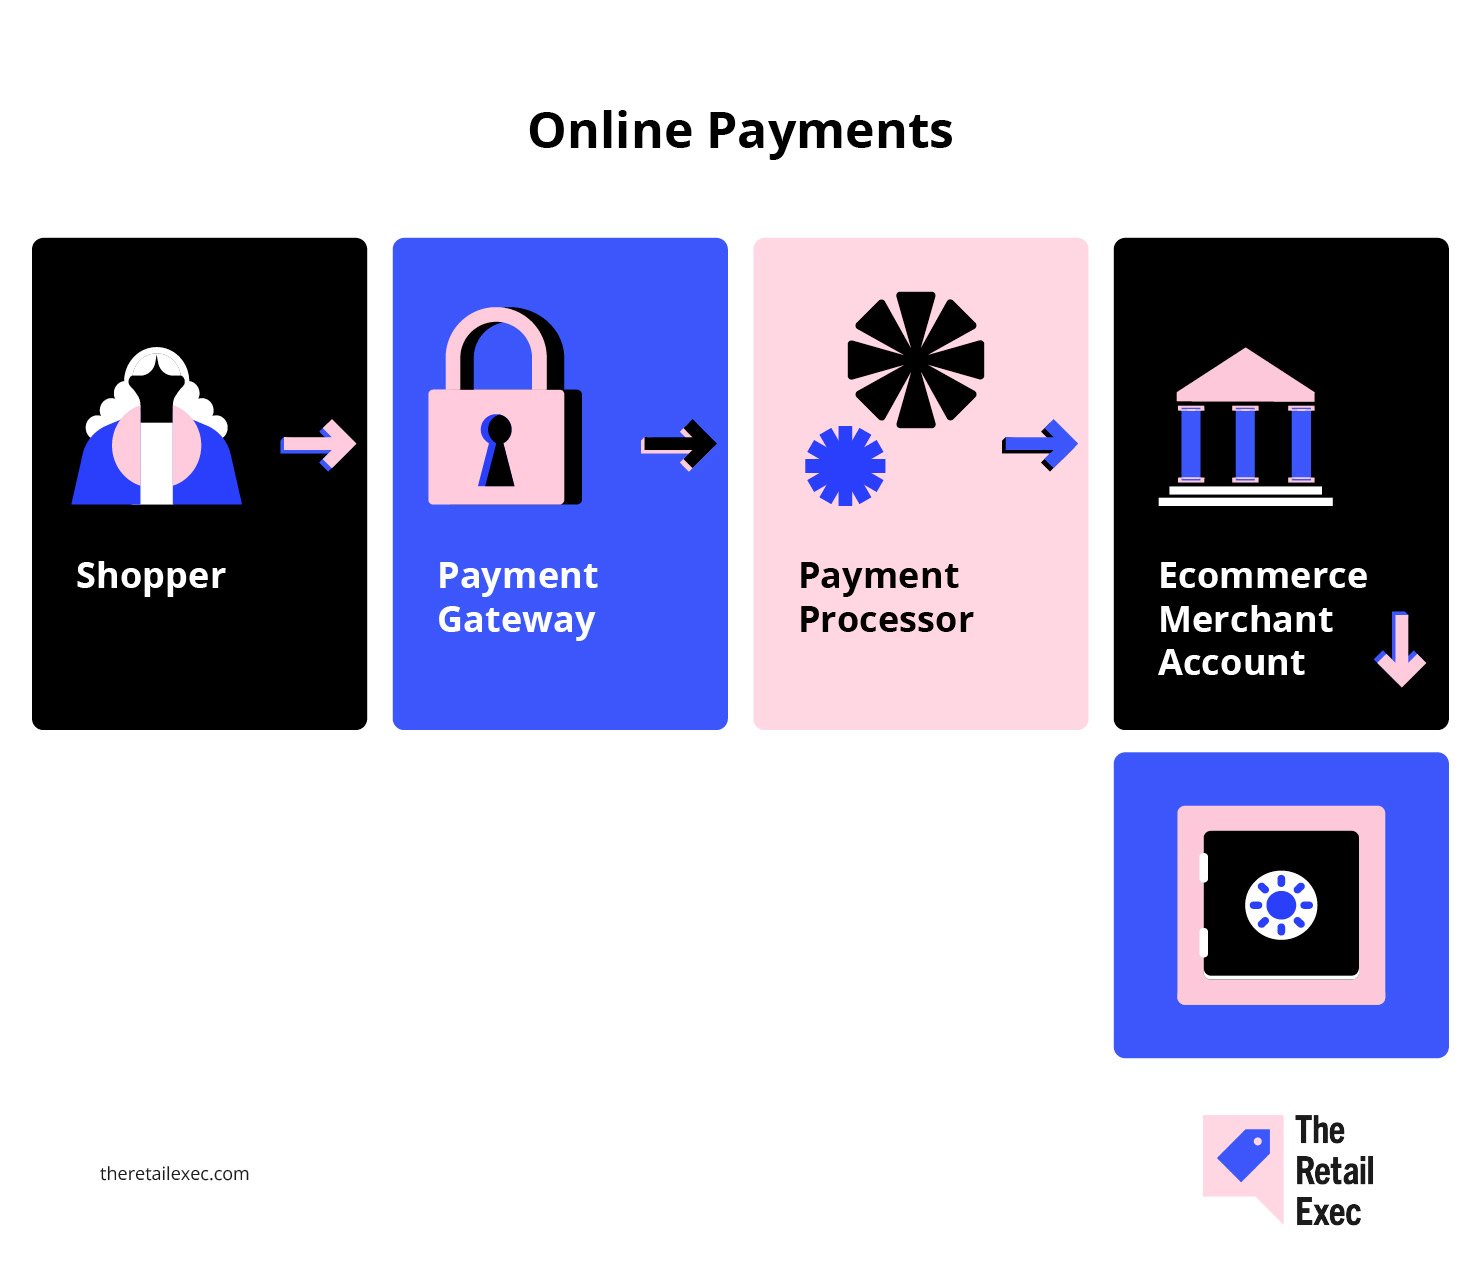
So fügt es sich in die Kette der Zahlungsabwicklung ein:
- Kein Zahlungs-Gateway. Das Gateway überträgt die Zahlungsinformationen Ihres Kunden sicher von Ihrem Warenkorb an den Zahlungsabwickler.
- Nicht der Zahlungsabwickler. Der Zahlungsabwickler bewegt das Geld tatsächlich zwischen Banken und Kartennetzwerken wie Visa, Mastercard oder ACH.
- Ihr Kontrollpunkt. Mit einem eigenen Händlerkonto können Sie Ihre Preise selbst verhandeln, fortschrittliche Betrugsprävention einsetzen und detaillierte Berichte zu jeder Gebühr und Transaktion verfolgen.
Jonathan Saluk, ein Berater für Händlerdienstleistungen, bringt es einfach auf den Punkt:
Ein eigenes Händlerkonto bietet Ihnen: niedrigere Gebühren, bessere Betrugsprävention, dedizierten Support, zuverlässige Auszahlungen und Kontrolle über die finanzielle Grundlage Ihres Unternehmens.
Wenn Sie bei Ihren Zahlungslösungen mehr Verhandlungsmacht möchten und es leid sind, sich von Komplettanbietern wie PayPal oder Stripe eingeengt zu fühlen, ist der Besitz eines eigenen Händlerkontos der erste Schritt.
Für Unternehmen mit hohem Zahlungsvolumen bedeutet das mehr Flexibilität, mehr Daten und – häufig – mehr Geld in Ihrer Tasche.
Bereit, mehr zu erfahren? Lesen Sie unsere Einführung dazu, was eine Händler-Zahlungsabwicklung ist, um weitere Hintergrundinformationen zu erhalten.
Händlerkonto vs. Zahlungs-Gateway vs. Zahlungsabwickler
Bei der Fachsprache rund um Zahlungen verliert man leicht den Überblick. Deshalb schlüsseln wir die drei zentralen Bestandteile auf, mit denen Sie bei jeder E-Commerce-Zahlungslösung zu tun haben:
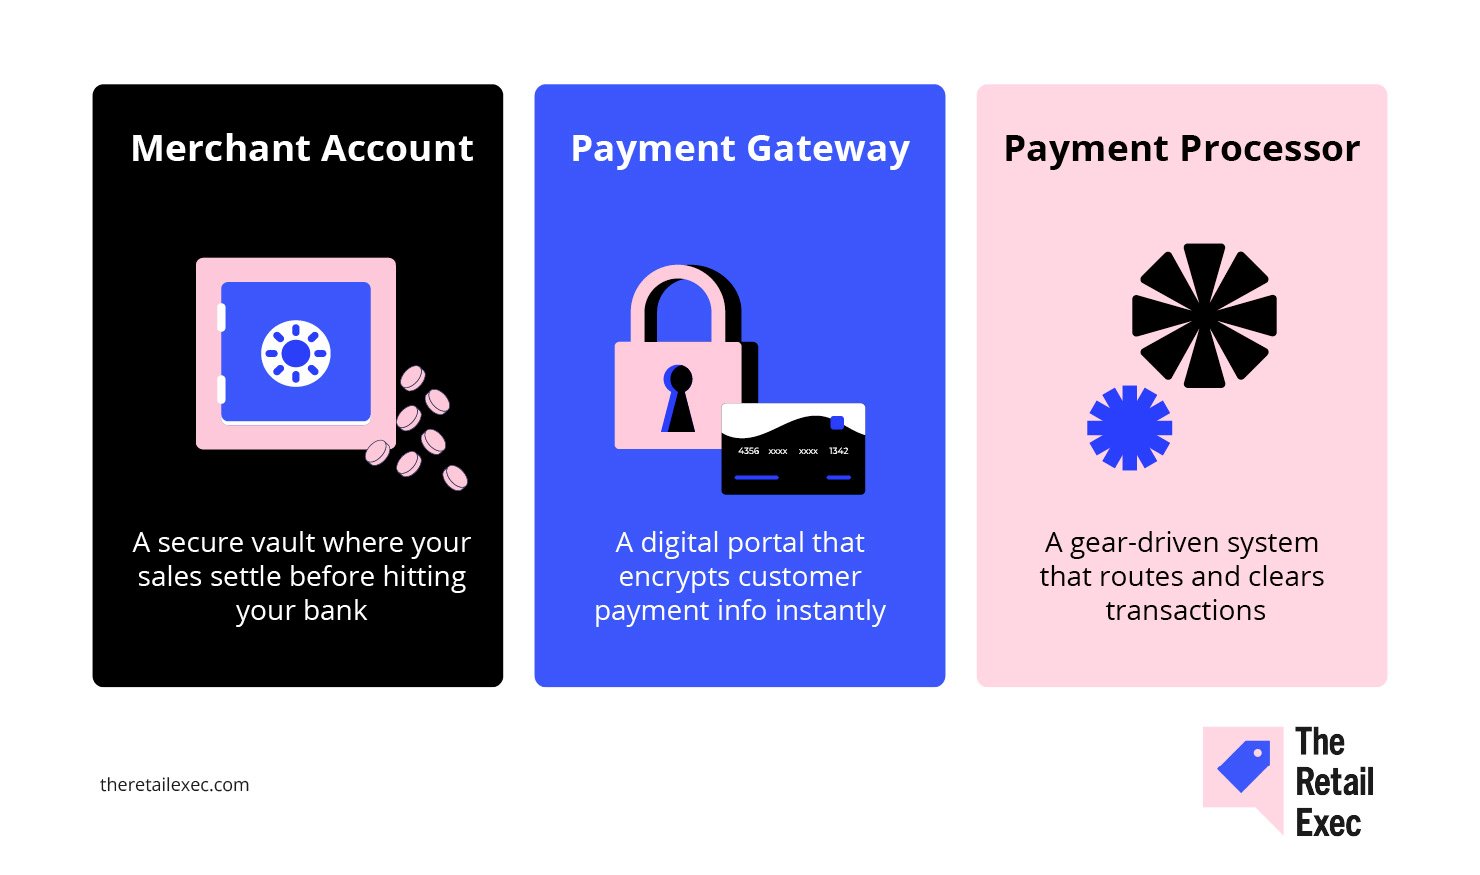
- Händlerkonto. Dies ist das Geschäftskonto, auf dem die Einnahmen aus jedem Verkauf liegen, bevor das Geld auf Ihr Hauptkonto gelangt. Es ermöglicht Ihnen, Kreditkarten, Debitkarten, ACH und andere elektronische Zahlungen in Ihrem Online-Shop oder an Ihrer Verkaufsstelle zu akzeptieren.
- Zahlungs-Gateway. Dabei handelt es sich um die sichere Technologie, die die Zahlungsinformationen Ihres Kunden von Ihrer Kasse oder Ihrem Warenkorb an den Zahlungsabwickler überträgt. Stellen Sie es sich als Verbindung zwischen Ihrer E-Commerce-Plattform (z. B. Shopify) und den Systemen des Zahlungsabwicklers vor. Zu den beliebten Gateways gehören Authorize.Net und in einigen Konfigurationen Stripe.
- Zahlungsabwickler. Dies ist das Unternehmen, das hinter den Kulissen tatsächlich alles steuert – es bewegt Geld zwischen Banken, verwaltet Abrechnungen, kümmert sich um die Netzwerke von Visa, Mastercard und American Express und bearbeitet Genehmigungen und Ablehnungen von Transaktionen.
Warum ist das wichtig?
- Trennung = Flexibilität. Wenn Sie diese Rollen getrennt halten, haben Sie mehr Freiheit, Ihr Zahlungs-Gateway auszutauschen, verschiedene Zahlungsabwickler auszuwählen oder mit jedem Anbieter bessere Preise auszuhandeln, wenn Ihr E-Commerce-Unternehmen wächst.
- Gebündelte Lösungen können einfacher sein – bringen aber Kompromisse mit sich. Die Nutzung eines Komplettdienstes (wie PayPal oder Stripe) bedeutet weniger Aufwand bei der Einrichtung, aber oft höhere Gebühren, weniger transparente Berichte und weniger Einfluss auf den Support oder individuelle Integrationen.
Wenn Sie ein kleines Unternehmen führen und Wert auf Einfachheit legen, kann eine gebündelte Lösung ausreichen.
Wenn Ihnen Kosten, Daten und Kontrolle wichtig sind – insbesondere wenn Sie Ihr Onlinegeschäft vergrößern oder auf Zahlungen im Ladengeschäft ausweiten –, lohnt es sich, diese Rollen getrennt zu halten.
Vertiefen Sie Ihr Verständnis anhand von Praxisbeispielen zu den einzelnen Rollen in unserer ausführlichen Gegenüberstellung von Händlerkonto und Zahlungs-Gateway.
Warum Ihr Unternehmen ein eigenes Händlerkonto benötigt
Die unbequeme Wahrheit ist: Wenn Sie bei allgemeinen, gebündelten Zahlungslösungen bleiben, werden Sie immer mehr bezahlen und weniger Kontrolle haben.
Wenn Sie ein ernsthaftes E-Commerce-Unternehmen führen oder Ihren Onlineshop über das Niveau eines Nebenprojekts hinaus vergrößern möchten, ist ein eigenes Händlerkonto der nächste Schritt.
Die tatsächlichen Vorteile:
- Niedrigere Kosten bei echtem Volumen. Laut ClearlyPayments kann ein Unternehmen, das 1 Million US-Dollar pro Jahr verarbeitet, seine effektive Abwicklungsgebühr mit einem eigenen Konto auf etwa 2 % senken, verglichen mit ungefähr 2,6 % bei einem Aggregator. Das sind allein durch den Wechsel 6.000 US-Dollar pro Jahr mehr in Ihrer Tasche.
- Bessere Instrumente zur Betrugsprävention. Onlinehändler in den USA und Europa geben Berichten zufolge fast 10 % ihres Umsatzes für die Verwaltung von Zahlungsbetrug aus (einschließlich Verlusten und Betriebskosten). Mit einem eigenen Händlerkonto erhalten Sie Zugriff auf Funktionen wie Verhaltensanalysen, benutzerdefinierte Regelwerke und 3D Secure, wodurch sich sowohl Betrugsverluste als auch fälschlich abgelehnte Zahlungen reduzieren lassen.
- Besserer Support und mehr Transparenz. Aggregatoren behandeln Sie wie ein weiteres Ticket in der Warteschlange. Ein spezialisierter Anbieter bietet echten Kundensupport, detaillierte Berichte und mehr Einblick in jeden einzelnen Posten auf Ihrer Abrechnung – sodass Sie Ihren Zahlungsablauf tatsächlich optimieren und Probleme erkennen können, bevor sie sich ausweiten.
- Kontrolle und Flexibilität. Mit einem unabhängigen Händlerkonto sind Sie nicht an das Ökosystem eines einzigen Anbieters gebunden. Sie können Gebühren aushandeln, Gateways wechseln, Zahlungsmethoden wie Apple Pay oder ACH hinzufügen und schnell reagieren, wenn sich Ihr Unternehmen verändert.
Wenn Sie planen, Ihren Onlineshop zu vergrößern, neue Standorte zu eröffnen oder mit neuen Zahlungsoptionen zu experimentieren, sind die zusätzliche Flexibilität und die möglichen Einsparungen erheblich.
Für alle, die über die frühe Phase eines kleinen Unternehmens hinaus sind, ist ein eigenes Händlerkonto nicht nur eine Verbesserung – es schützt Ihre Margen und Ihre Nerven.
Checkliste vor der Auswahl
Bevor Sie ein Händlerkonto beantragen, sollten Sie sicherstellen, dass Sie darauf vorbereitet sind, die Prüfung mit möglichst wenig Aufwand zu bestehen.
Darauf achten alle Zahlungsabwickler und Anbieter von Händlerdiensten:
- Registrierte Unternehmensform und bundesweite Steuer-ID. Sie benötigen eine LLC, eine Kapitalgesellschaft oder eine ähnliche Unternehmensform sowie Ihre EIN vom IRS. Kein rechtlich eingetragenes Unternehmen, kein Händlerkonto.
- Eigenes Geschäftskonto. Die Vermischung geschäftlicher und privater Gelder ist für jeden Anbieter ein Warnsignal. Führen Sie ein separates Konto ausschließlich für Ihr E-Commerce- oder Einzelhandelsgeschäft.
- Verkaufs- und Zahlungsdaten der letzten 3–6 Monate. Zahlungsabwickler möchten einen Nachweis, dass Sie tatsächlich Zahlungen verarbeiten: durchschnittlicher Transaktionswert, monatliches Volumen, Rückerstattungsquoten und Rückbuchungen. Laden Sie Abrechnungen Ihres bisherigen Zahlungsdienstes oder Ihrer bisherigen Plattform (wie Shopify, Stripe oder PayPal) herunter.
- Eine aktive Website und Rückerstattungsrichtlinie. Ihre E-Commerce-Website sollte online und betriebsbereit sein und über eine klare Rückerstattungsrichtlinie verfügen, die Kunden und Prüfer einsehen können.
- Dokumentation zur PCI-DSS-Konformität. Wenn Sie Kreditkartendaten verarbeiten oder speichern, müssen Sie Ihr PCI-Konformitätszertifikat oder Ihre Selbsteinschätzung vorlegen.
Bringen Sie diese Dinge in Ordnung, und Sie werden die meisten Genehmigungsverfahren problemlos durchlaufen – unabhängig davon, ob Sie ein neues Onlineunternehmen gründen oder Ihre Zahlungsinfrastruktur ausbauen.
Wichtige Funktionen, die jeder Händler priorisieren sollte
Die Auswahl der richtigen Funktionen für ein Händlerkonto kann Ihre Gewinne direkt steigern, Abläufe effizienter gestalten und Ihre Reichweite vergrößern. Im Folgenden betrachten wir die wichtigsten Funktionen im Detail:
Unterstützung mehrerer Währungen und internationaler Geschäfte
Online zu verkaufen bedeutet, um die Geldbörsen von Kunden weltweit zu konkurrieren, nicht nur um lokale Kunden.
Im vergangenen Jahr kauften 55 % der Onlinekäufer weltweit bei einer ausländischen E-Commerce-Website ein. Noch aussagekräftiger: 92 % der Käufer möchten Preise in ihrer eigenen Währung angezeigt bekommen, und 33 % brechen den Kauf ab, wenn sie gezwungen werden, in USD zu bezahlen.
Kai Wu, Leiter des Umsatzbereichs bei Airwallex, bringt es unverblümt auf den Punkt:
E-Commerce ist globaler als je zuvor … Angesichts dessen, dass der weltweite grenzüberschreitende E-Commerce-Markt bis 2030 voraussichtlich ein Volumen von 7,9 Billionen US-Dollar erreichen wird, ist es für internationale Händler entscheidend, die Probleme der Verbraucher zu lösen und ein bestmögliches Kundenerlebnis zu bieten, um in diesem wettbewerbsintensiven Markt erfolgreich zu sein.
Worauf sollten Sie bei einem Anbieter von Händlerkonten achten?
- Automatische Währungsumrechnung und lokale Auszahlung. Akzeptieren Sie Zahlungen in jeder Währung, lassen Sie sich das Geld auf Ihr eigenes Bankkonto auszahlen und vermeiden Sie überraschende Umrechnungsgebühren.
- Unterstützung regionaler Zahlungsmethoden. Gehen Sie über Visa und Mastercard hinaus – denken Sie an iDEAL, Alipay und andere lokale Optionen, denen Käufer vertrauen.
- Transparente internationale Preisgestaltung. Grenzüberschreitende Gebühren und Wechselkurskosten sollten kein Ratespiel sein. Lassen Sie sich von Ihrem Anbieter die genaue Berechnung zeigen.
Die dynamische Währungsumrechnung ist eine Falle – bestehen Sie auf einer echten Preisgestaltung in mehreren Währungen mit transparenten Wechselkursen und lokalisierten Zahlungsmethoden wie SEPA oder iDEAL, wenn Sie weltweit versenden

Wenn Sie internationale Verkäufe erzielen möchten, müssen Sie Ihre Zahlungsabwicklung auf internationale Zahlungen ausrichten – oder sich mit lokalen Ergebnissen zufriedengeben.
Werkzeuge für wiederkehrende Abrechnungen und Abonnements
Wenn Ihr E-Commerce-Unternehmen auf Mitgliedschaften, Abonnements oder wiederholten Bestellungen basiert, ist eine wiederkehrende Abrechnung keine optionale Funktion – sie ist die Grundlage für planbare Einnahmen.
Die Zahlen bestätigen das: Bereits eine Steigerung der Kundenbindung um 5 % kann die Gewinne um bis zu 95 % erhöhen.
Doch genau hier weisen die meisten Zahlungslösungen Schwächen auf:
- Kartenaktualisierung und Logik für erneute Zahlungsversuche. Zu viele Abonnements scheitern aufgrund abgelaufener Karten. Sie benötigen einen Anbieter für Händlerdienstleistungen, der Karten automatisch aktualisiert und fehlgeschlagene Zahlungen erneut versucht, bevor Sie einen Kunden endgültig verlieren.
Achten Sie mindestens auf automatische erneute Zahlungsversuche bei fehlgeschlagenen Kartenzahlungen, Mahnprozesse und die sichere Speicherung von Karten. Die Rückgewinnung von Einnahmen aus fehlgeschlagenen Zahlungen ist genauso wichtig wie die ursprüngliche Abrechnung – insbesondere in Bereichen mit hoher Abwanderungsrate. Achten Sie außerdem auf Plug-ins für die Abonnement- und Mitgliederverwaltung Ihres Warenkorbs – möglicherweise finden Sie bessere eigenständige Lösungen.

- Flexible Abonnementverwaltung. Informieren Sie sich über Vorteile und Funktionen von Software zur Abonnementverwaltung, etwa anpassbare Abrechnungsintervalle, einfache Planänderungen und eine integrierte Mahnverwaltung, um unfreiwillige Abwanderung zu minimieren.
- Integrationen, die Ihnen Zeit sparen. Ihr Händlerkonto sollte sich problemlos mit Ihrer E-Commerce-Plattform, Ihrem CRM-System und Ihren Buchhaltungstools verbinden lassen – unabhängig davon, ob Sie Shopify, eine benutzerdefinierte API oder eine Zwischenlösung verwenden.
Automatisierte wiederkehrende Abrechnungen bieten nicht nur mehr Komfort. Sie sorgen dafür, dass wiederkehrende Einnahmen tatsächlich wiederkehrend bleiben.
Digitale Geldbörsen und Optionen für „Jetzt kaufen, später bezahlen“
Moderne Käufer wünschen sich Zahlungsoptionen, die zu ihrem Lebensstil passen – schnell, flexibel und reibungslos. Wenn Ihr Kassenbereich keine digitalen Geldbörsen und Plattformen für Kaufen und späteres Bezahlen unterstützt, lassen Sie erhebliches Umsatzpotenzial ungenutzt.
- Geldbörsen steigern mobile Conversions. Die Integration von Apple Pay oder Google Pay kann die Abschlussrate im mobilen Kassenbereich um bis zu 62 % steigern. Wenn Ihr Zahlungsabwickler oder Ihre E-Commerce-Plattform diese Optionen nicht standardmäßig unterstützt, machen Sie es Käufern unnötig schwer zu bezahlen.
- BNPL erhöht die Abschlussrate. Kaufen und später bezahlen ist nicht nur ein Hype – Anbieter berichten von einer Steigerung der Warenkorbabschlüsse um 20–30 % nach der Aktivierung. Achten Sie jedoch auf eine klare Darstellung der Transaktionsgebühren und der tatsächlichen Auswirkungen auf Ihr Ergebnis.
- Prüfen Sie die Details. Die besten Anbieter von Händlerkonten bieten einfache Integrationen, transparente BNPL-Preise und Kennzahlen zu Genehmigungen in Echtzeit. Geben Sie sich nicht mit manuellen Erweiterungen oder schwer erreichbarer Unterstützung zufrieden.
Silvija Martincevic, kaufmännische Leiterin bei Affirm, bringt es auf den Punkt:
Fast die Hälfte der Verbraucher schließt einen Kauf nur ab, wenn ein Händler an der Kasse eine Option zur Zahlung in Raten anbietet…
Das zeigt, wie wichtig es für Händler ist, ihren Kunden flexible Zahlungsoptionen anzubieten, die nicht nur die Abschlussraten erhöhen, sondern auch dazu beitragen, diese Kunden zurückzugewinnen.
Was das alles bedeutet: Wenn Ihre Zahlungslösung nicht mit den sich wandelnden Erwartungen der Verbraucher Schritt halten kann, verlieren Sie diese an Händler, die dazu in der Lage sind.
Berichte & Analysen
Möchten Sie wissen, wohin Ihr Geld fließt? Verlassen Sie sich nicht darauf, dass Ihr Kontoauszug die ganze Geschichte erzählt. Detaillierte Analysen sind für E-Commerce-Unternehmen kein Luxus – sie machen den Unterschied zwischen Vermutungen und Gewissheit aus.
Zu viele Anbieter von Händlerkonten überschütten Sie mit PDFs und nennen das „Berichte“. Was Sie stattdessen brauchen:
- Echtzeitübersichten, die Ihre Genehmigungsraten, Ablehnungen und Transaktionsgebühren während des laufenden Betriebs anzeigen. Warten Sie auf Zusammenfassungen zum Wochen- oder Monatsende? Dann sind Sie bereits im Rückstand.
- Umfangreiche Filter und benutzerdefinierte Exporte, mit denen Sie AMEX-Rückbuchungen genauer untersuchen, überwachen können, wie viel Sie für Debitkartenzahlungen bezahlen, oder feststellen können, welche Zahlungsschnittstelle langsam reagiert.
- Automatisierte Warnungen bei Problemen – Rückbuchungen, Verzögerungen bei Auszahlungen, ungewöhnliche Volumenspitzen. Legen Sie Schwellenwerte fest, damit Sie benachrichtigt werden, wenn tatsächlich etwas nicht stimmt, und nicht nur, wenn das Marketingteam etwas hervorheben möchte.
- Vollständige Aufschlüsselung bis auf Transaktionsebene, einschließlich Metadaten, Zeitstempeln und Abwicklungsdetails. So können Sie Streitfälle gewinnen, Betrugsmuster erkennen oder einen „Fehler“ des Zahlungsabwicklers aufdecken, bevor er Sie echtes Geld kostet.
Wenn Sie nur raten können, warum Ihre Auszahlung im letzten Monat gesunken ist, oder Ihrem Buchhalter plötzliche Gebührenspitzen nicht erklären können, liefert Ihr derzeitiger Anbieter nicht die Analysen, die Sie benötigen.
Verlangen Sie mehr oder verlagern Sie Ihre Zahlungsabwicklung zu einem anderen Anbieter.
Unterstützung & Finanzierungs-SLAs
Nichts kann Ihren Tag – oder Ihre Woche – so verderben wie ein Zahlungsproblem, insbesondere wenn Sie von Ihrem Anbieter für Händlerdienste keine klare Antwort erhalten. Unterstützung und Auszahlungsgeschwindigkeit sollten niemals ein Ratespiel sein.
Was unterscheidet die Guten von den Vergessenswerten?
- Echte Unterstützung nach Ihrem Zeitplan. Achten Sie auf garantierte Reaktionszeiten: höchstens eine Stunde bei kritischen Problemen sowie Unterstützungskanäle über die E-Mail hinaus. Wenn Ihr Onlinegeschäft rund um die Uhr Zahlungen verarbeitet, sollte Ihr Anbieter rund um die Uhr Mitarbeiter in Bereitschaft haben – per Telefon, Chat und E-Mail.
- Konstante Abwicklungszeiten. Der Branchenstandard sieht vor, dass Kartentransaktionen innerhalb von 1–3 Werktagen auf Ihrem Geschäftskonto eingehen. Einige Anbieter ermöglichen jedoch taggleiche oder sogar sofortige Auszahlungen (gegen Aufpreis). Langsame oder unvorhersehbare Auszahlungen beeinträchtigen Ihre Fähigkeit, Lagerbestände zu bestellen, Mitarbeiter zu bezahlen oder einfach nachts ruhig zu schlafen.
- Verfügbarkeitsgarantien. Akzeptieren Sie keine Systemverfügbarkeit von unter 99 %, streben Sie jedoch einen höheren Wert an – 99,9 % oder mehr. Ausfälle an der Kasse bedeuten entgangene Verkäufe, verärgerte Kunden und schlechte Bewertungen.
- Hilfe bei Rückbuchungen und Streitfällen. Eine schnelle Benachrichtigung und der Zugang zu Werkzeugen zur Streitfallverwaltung oder Spezialisten für Streitfälle können den Unterschied zwischen einem Verlust und dem Erhalt Ihres Geldes ausmachen.
Bevor Sie unterschreiben, prüfen Sie die Versprechen unter realistischen Bedingungen. Eröffnen Sie außerhalb der Geschäftszeiten Unterstützungstickets. Fragen Sie, wie mit einer fehlgeschlagenen Auszahlung oder einer Betrugsspitze umgegangen wird.
Anbieter, die hier ins Straucheln geraten, sind wahrscheinlich nicht da, wenn die Dinge schieflaufen.
Überlegungen für Händler mit hohem Risiko
Verkaufen Sie CBD, Nahrungsergänzungsmittel, Reisen, Inhalte für Erwachsene oder irgendetwas anderes, das Banken als „risikoreich“ einstufen? Stellen Sie sich auf andere Regeln und deutlich höhere Kosten ein.
Was ändert sich, wenn Sie ein Händler mit hohem Risiko sind?
- Höhere Transaktionsgebühren. Rechnen Sie mit 3.5%–6.5% pro Kartentransaktion, manchmal auch mehr. Das ist der Preis für Branchen mit höheren Betrugs- und Rückbuchungsraten.
- Monatliche Gebühren und rollierende Rücklagen. Monatliche Servicegebühren liegen in der Regel zwischen $10 und $75. Zahlungsdienstleister können außerdem 5%–15% Ihres Transaktionsvolumens 90–180 Tage lang zurückhalten, um sich gegen Rückbuchungen abzusichern.
- Hohe Rückbuchungsstrafen. Jede angefochtene Transaktion kann Sie zusätzlich zur Rückerstattung $25–$50 kosten.
- Zusätzliche Prüfung während der Risikobewertung. Sie benötigen lückenlose Unterlagen – Gründungsdokumente, eine Verarbeitungsübersicht, Produkt- bzw. Leistungsbeschreibungen und manchmal sogar Bankreferenzen. Seien Sie darauf vorbereitet, alles zu erklären.
Nicht alle Anbieter von Händlerkonten akzeptieren Händler mit hohem Risiko, und die Anbieter, die dies tun, unterscheiden sich erheblich bei ihren Konditionen und der Servicequalität.
Führende Spezialanbieter wie PaymentCloud, HighRiskPay und National Processing können Ihre Einrichtung übernehmen. Vergleichen Sie jedoch immer nicht nur die Tarife, sondern auch die Zeitpläne für die Freigabe von Rücklagen und die Unterstützung bei Zahlungsstreitigkeiten. Unser umfassender Leitfaden zu Händlerdiensten für den E-Commerce schlüsselt diese Anbieter ausführlich auf.
Wenn Sie in einer Branche mit hohem Risiko tätig sind, betrachten Sie Ihre Zahlungsinfrastruktur als geschäftskritisches Gut – denn für Sie ist sie das tatsächlich.
Gebührenstrukturen für Händlerkonten verstehen
Nichts schmälert Gewinne schneller als eine schlechte Preisgestaltung – oder die Unkenntnis darüber, was Sie tatsächlich bezahlen. Jeder Anbieter behauptet, seine Preisgestaltung sei einfach. Spoiler: Das ist sie selten.
Bei Händlerdiensten begegnen Ihnen drei wesentliche Preismodelle:
Pauschalpreisgestaltung
Bei diesem Modell wird für jede Kartentransaktion ein fester Prozentsatz zuzüglich einer Pauschalgebühr berechnet – beispielsweise 2.9% + $0.30 für Kreditkartenzahlungen, unabhängig von den Umständen.
Das ist denkbar einfach und leicht vorhersehbar, aber für Unternehmen mit hohem Transaktionsvolumen oder vielen Zahlungen vor Ort per Debitkarte in der Regel teurer.
Gestaffelte Preisgestaltung
Hier wird es undurchsichtig.
Transaktionen werden in Kategorien wie „qualifiziert“, „mittelqualifiziert“ oder „nicht qualifiziert“ eingeteilt. Sie sehen einen beworbenen Tarif („ab 1.8%!“), aber sofern Sie nicht das Kleingedruckte genau kennen, wird der Großteil Ihrer Verkäufe in die höheren, ungünstigeren Kategorien fallen.
Das Wichtigste: Die gestaffelte Preisgestaltung verschleiert die tatsächlichen Kosten und ist für etablierte Onlineshops fast nie das beste Angebot.
Beginnen Sie mit dem effektiven Satz – Ihren Gesamtgebühren geteilt durch das gesamte verarbeitete Volumen. Prüfen Sie anschließend Einzelposten wie Tarife für nicht qualifizierte Transaktionen, grenzüberschreitende Gebühren und monatliche Mindestgebühren.
Am wichtigsten ist, dass Sie die vollständig eingerechneten Gesamtkosten prüfen – Zölle, Verarbeitung, Basiskosten usw.
Angesichts der jüngsten Änderungen bei Zöllen und der De-minimis-Regelung können diese Kosten Sie überraschen und Ihre Margen unbemerkt aufzehren, wenn Sie nicht über den Locktarif hinausblicken.
Interchange-plus-Preisgestaltung
Der Goldstandard für Transparenz. Sie zahlen die tatsächliche Interchange-Gebühr, die von den Kartennetzwerken (Visa, Mastercard, American Express) festgelegt wird, zuzüglich eines festen Aufschlags Ihres Anbieters – beispielsweise Interchange + 0.30% + $0.10.
Ihre Abrechnung weist genau aus, wohin jeder Cent fließt. Dadurch können Sie leichter verhandeln und versteckte Gebühren erkennen.
Beispiel für einen Kostenvergleich (basierend auf einem durchschnittlichen Beleg von $100 × 1,000 Transaktionen):
| Preismodell | Beispieltarif | Durchschnittlicher Zahlungsbetrag × Volumen | Geschätzte Gebühren |
|---|---|---|---|
| Pauschaltarif | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Gestaffelt (qualifiziert) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Interchange-plus | Interchange + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Anwendung:
Ersetze $100 × 1,000 durch deinen eigenen durchschnittlichen Zahlungsbetrag und die monatliche Anzahl der Transaktionen und verwende dann die Berechnung in der letzten Spalte, um deine tatsächlichen Gebühren für jedes Modell zu ermitteln.
Profi-Tipps:
- Der Pauschaltarif steht für Einfachheit. Kleines Unternehmen, geringes Volumen, keine Überraschungen gewünscht? Dann wähle einen Pauschaltarif.
- Die gestaffelte Preisgestaltung begünstigt den Zahlungsabwickler. Wenn es zu gut klingt, um wahr zu sein, ist es das wahrscheinlich auch.
- Interchange-plus steht für Transparenz. Händler mit hohem Volumen können niedrigere Aufschläge aushandeln und unangenehme Überraschungen vermeiden.
Bevor du unterschreibst, solltest du jeden Anbieter dazu bringen, jede mögliche Gebühr aufzuschlüsseln – monatliche Gebühren, Gebühren pro Transaktion, Rückerstattungen, Rückbuchungen, PCI-Compliance, Gebühren für Kontoauszüge und alles Weitere. Wenn sie ausweichen oder „das nicht sagen können“, solltest du Abstand nehmen.
So wählst du dein Händlerkonto für den E-Commerce aus
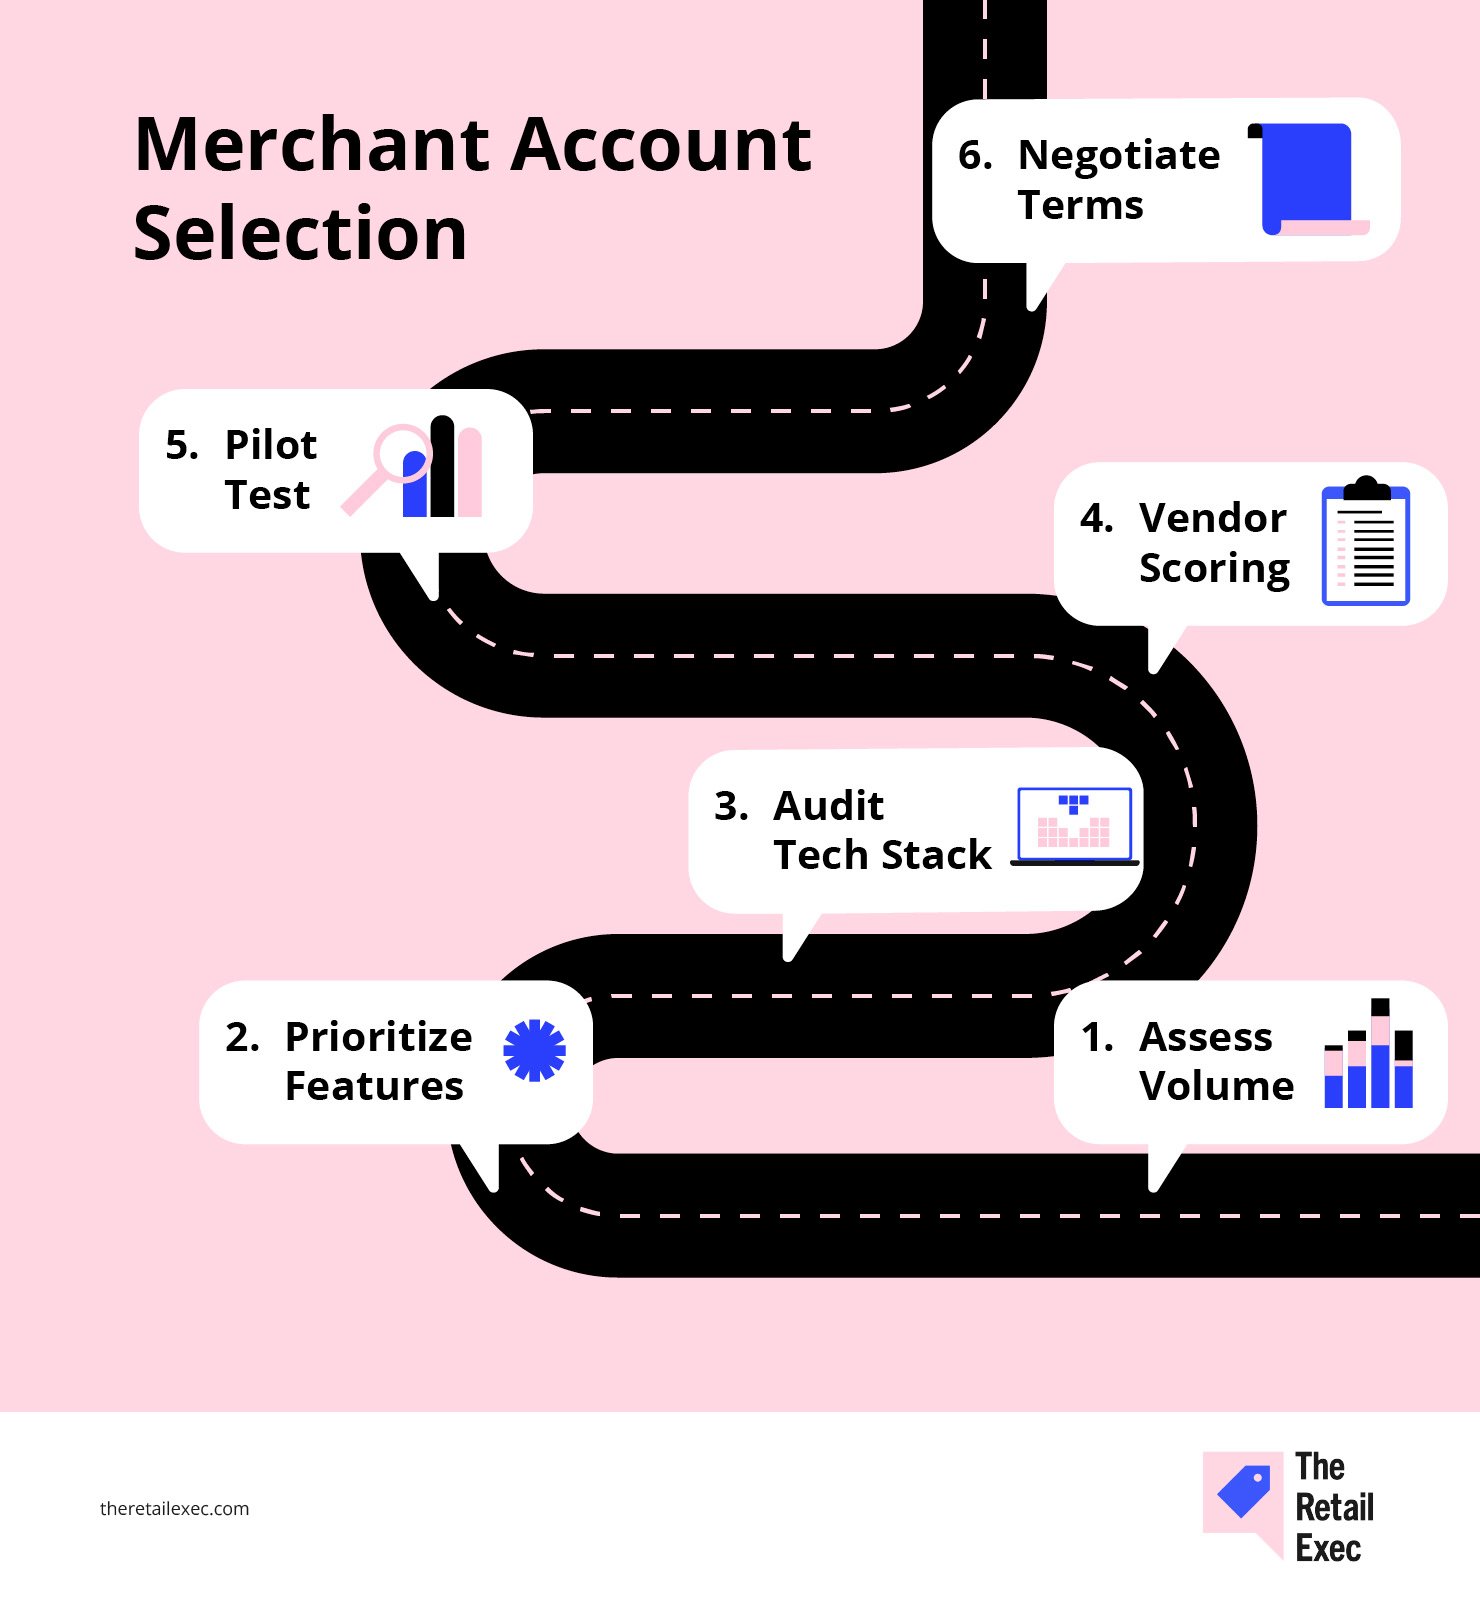
Die Auswahl des richtigen Händlerkontos kann sich anfühlen, als würdest du dich mit verbundenen Augen durch ein Labyrinth bewegen – deshalb nehmen wir dir jetzt die Augenbinde ab: mit einem Fahrplan aus sechs Schritten, der alles abdeckt, vom Transaktionsvolumen und den Funktionen bis hin zum Technologie-Stack und Verhandlungstaktiken.
Befolge diese Schritte der Reihe nach, und du verwandelst das, was normalerweise wochenlange Arbeit mit viel Rätselraten erfordert, in einen strukturierten, datengestützten Prozess.
Jeder Schritt baut auf dem vorherigen auf und stellt sicher, dass du Risiken, Compliance und die Leistung unter realen Bedingungen geprüft hast, bevor du unterschreibst.
Am Ende verfügst du über eine klare Vergleichstabelle, mit der du Anbieter anhand von Gebühren, SLAs, Betrugsbekämpfungstools und Integrationen vergleichen kannst – sowie über die Gewissheit, dass du nicht zu viel bezahlst oder wichtige Funktionen übersiehst.
Schritt 1: Analysiere dein Transaktionsvolumen und deinen Zahlungsmix
Beginne mit den Daten, nicht mit dem Hype.
Rufe deine Zahlungsabwicklungsdaten der letzten 6–12 Monate ab – Kreditkarten, Debitkarten, ACH und alle weiteren Zahlungsmethoden, die über deinen Checkout oder deine Kasse laufen. Schlüssele sie auf nach:
- Monatlicher Transaktionsanzahl und durchschnittlicher Zahlungsbetrag. Lass dich von Anbietern nicht in „Kategorien“ einteilen – zeige ihnen deine tatsächlichen Zahlen.
- Umsatz nach Zahlungsmethode. Wie viel entfällt auf Visa, Mastercard, American Express, Apple Pay, ACH oder andere Zahlungsoptionen?
- Saisonale Schwankungen oder Wachstumsspitzen. Wenn du Monate mit besonders hohem Volumen hast, kennzeichne sie jetzt. Anbieter möchten das vollständige Bild sehen.
Das ist keine überflüssige Fleißarbeit. Du brauchst diese Zahlen, um Angebote von Zahlungsabwicklern direkt miteinander zu vergleichen und überhöhte, auf „Schätzungen“ basierende Preise zu erkennen.
Wenn 40% deiner Umsätze auf Debitkartenzahlungen oder digitale Geldbörsen entfallen, solltest du das von Anfang an klarstellen.
Der richtige Anbieter für Händlerdienstleistungen sollte sein Angebot an deinen tatsächlichen Zahlungsmix anpassen – andernfalls zahlst du für die falschen Dinge.
Schritt 2: Priorisiere Funktionen und Compliance-Anforderungen
Da du nun deinen Zahlungsmix kennst, ist es an der Zeit, kompromisslos festzulegen, worauf es ankommt.
Lass dich nicht von schicken Dashboards blenden – konzentriere dich auf die Funktionen, die sich tatsächlich auf deine Margen, Abläufe und Compliance-Risiken auswirken.
Erstelle eine einfache Matrix: Liste auf der einen Seite die unverzichtbaren Funktionen auf (etwa Betrugsprävention, wiederkehrende Abrechnungen oder Unterstützung mehrerer Währungen) und bewerte jeden Anbieter von Händlerkonten für jeden Punkt auf einer Skala von 1–5.
Wichtige Kriterien, die du berücksichtigen solltest:
- PCI-DSS-Sicherheit. Berücksichtigen Sie nur Anbieter mit der PCI-DSS-Level-1-Zertifizierung. Alles darunter bedeutet, dass Sie Ärger geradezu einladen.
- Tools zur Betrugsprävention. Erhalten Sie Echtzeit-Warnungen, anpassbare Regeln und Filter auf Basis maschinellen Lernens – oder nur grundlegende AVS-Prüfungen?
- Flexibilität bei Zahlungen. Unterstützt der Anbieter alle Ihre Zahlungsmethoden – Kreditkarte, Debitkartenzahlungen, ACH, Wallets, „Jetzt kaufen, später bezahlen“ – oder werden Sie zu zusätzlichen Gebühren gezwungen?
- Unterstützung für internationale Zahlungen und mehrere Währungen. Verkaufen Sie außerhalb Ihres eigenen Umfelds? Geben Sie Anbietern mit transparenter Preisgestaltung für grenzüberschreitende Zahlungen und integrierten lokalen Zahlungswegen den Vorzug.
- Einfache Integration. Fragen Sie nach Plugins für Ihre E-Commerce-Plattform, der Qualität der API und der Dokumentation für Entwickler. Schlechte Integrationen kosten Ihr Team Zeit (und Nerven).
- Berichte und Analysen. Können Sie tatsächlich sehen, wodurch Ihre Bearbeitungsgebühren verursacht werden und wo Ablehnungen auftreten – oder müssen Sie sich mit rätselhaften Zahlen zufriedengeben?
Prüfen Sie, ob sie PCI-Level-1-konform sind und ob sie den Umfang des SAQ (Fragebogen zur Selbsteinschätzung) reduzieren können. Wenn sie die gesamte PCI-Verantwortung auf Sie abwälzen, sollten Sie Abstand nehmen.
Die richtigen Funktionen und Compliance-Standards machen Ihr E-Commerce-Geschäft zukunftssicher und helfen, unangenehme Überraschungen zu vermeiden. Behandeln Sie diesen Schritt wie eine Checkliste, nicht wie eine Wunschliste – wenn ein Anbieter bei dem, was Sie jetzt und in einem Jahr benötigen, nicht gut abschneidet, streichen Sie ihn von Ihrer Liste.
Als Einstieg können Sie sich unsere besten Händlerkonto-Services ansehen, um erstklassig bewertete Anbieter an einem Ort zu finden. Hier ist ein erster Blick auf unsere Top-10-Auswahl:
Durch Klicks auf die untenstehenden Links können wir eine Provision erhalten, die unsere unabhängige Testung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.


Schritt 3: Prüfen Sie Ihren Technologie-Stack und Ihren Integrationsbedarf
Jetzt ist es an der Zeit, jeden Bestandteil Ihres Commerce-Ökosystems zu erfassen – denn eine fehlerhafte Verbindung kann Zahlungen in eine Vollzeitaufgabe verwandeln.
- Erfassen Sie Ihre Tools. Listen Sie Ihre E-Commerce-Plattform (Shopify, WooCommerce, BigCommerce, individuelle Entwicklung), Ihr POS-System, CRM, ERP und alle Drittanbieter-Apps auf, die Onlinezahlungen oder Kundendaten berühren.
- Prüfen Sie die Integrationsmöglichkeiten. Bietet Ihr bevorzugter Händlerkonto-Anbieter ein direktes Plugin für Ihren Online-Shop an, oder müssen Sie eine benutzerdefinierte API-Verbindung entwickeln? Native Integrationen ersparen Ihrem Entwicklungsteam eine Menge Arbeitsstunden.
- Ermitteln Sie Schwachstellen. Verursacht ein Teil Ihres aktuellen Technologie-Stacks Fehler, fehlgeschlagene Transaktionen oder Probleme in der Buchhaltung? Kennzeichnen Sie ihn. Die richtigen Lösungen für die Zahlungsabwicklung sollten diese Probleme beseitigen – und nicht noch weitere hinzufügen.
- Bewerten Sie die Ressourcen Ihrer Entwickler. Holen Sie Zeitschätzungen für alle Integrationsarbeiten ein. Manchmal kostet ein „günstigerer“ Anbieter mehr, wenn Ihr Team wochenlang mit dessen API kämpft.
Bringen Sie diese Informationen in jedes Gespräch mit einem Anbieter ein.
Wenn ein Händlerkonto-Anbieter keine reibungslose Verbindung zu Ihren wichtigsten Systemen herstellen kann oder von Ihnen erwartet, dass Sie es „einfach selbst entwickeln“, ist das ein Warnsignal.
Sie benötigen Zahlungslösungen, die den Betrieb Ihres E-Commerce-Geschäfts aufrechterhalten – keine, die neue Probleme schaffen.
Damit Sie sich Versuch und Irrtum ersparen, haben wir die besten Zahlungsabwickler für den E-Commerce im Hinblick auf Integration und Zuverlässigkeit zusammengestellt. Diese Auswahl basiert auf der Eignung für die Praxis und nicht nur auf Marketingversprechen:
Durch Klicks auf die untenstehenden Links können wir eine Provision erhalten, die unsere unabhängige Testung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.
Schritt 4: Erstellen und verwenden Sie eine Bewertungscheckliste für Anbieter
Nachdem du deinen Bedarf und deinen Tech-Stack erfasst hast, solltest du nicht deinem Bauchgefühl vertrauen oder dich vom geschliffensten Verkaufsgespräch blenden lassen. Unterziehe jeden Anbieter von Händlerkonten demselben Bewertungsverfahren.
Erstelle eine einfache Tabelle.
Ich verwende eine Skala von 1 bis 5 in drei Kategorien: Gesamtkosten, Integrationsaufwand und Reaktionsfähigkeit des Supports. Jedes Konto mit weniger als 12 von 15 Punkten ist den Ärger nicht wert.
Führe jeden Anbieter als Zeile und deine wichtigsten Kriterien als Spalten auf – zum Beispiel Transaktionsgebühren, Support-SLAs, Funktionsumfang, Integrationsaufwand, Betrugsbekämpfungstools und mehr. Gewichte die Kriterien, die für dein Unternehmen am wichtigsten sind.
So gehst du vor:
| Kriterium | Gewichtung | Bewertung Anbieter A (× Gewichtung) | Bewertung Anbieter B (× Gewichtung) |
|---|---|---|---|
| Gebühren | 30% | 4 (1.2) | 3 (0.9) |
| Support-SLAs | 20% | 5 (1.0) | 4 (0.8) |
| Funktionsumfang | 25% | 3 (0.75) | 5 (1.25) |
| Integrationsaufwand | 15% | 2 (0.3) | 4 (0.6) |
| Betrugsschutz & Sicherheit | 10% | 4 (0.4) | 3 (0.3) |
| Gesamtpunktzahl mit Gewichtung | 100% | 4.65 | 3.85 |
Multipliziere die Bewertung jedes Anbieters (1–5) mit der Gewichtung des jeweiligen Kriteriums und addiere anschließend alle Werte. Die höchste Gesamtpunktzahl gewinnt.
Wenn ein Anbieter bei etwas Kritischem schlecht abschneidet – etwa bei Integrationen oder beim Kundensupport –, frage, ob er sich verbessern kann, oder suche weiter. Passe die Gewichtungen an, sobald du mehr erfährst; sie sind nicht in Stein gemeißelt.
Triff keine Entscheidungen mehr nach Gefühl oder nur deshalb, weil ein Logo auf deiner Website gut aussieht. Zahlen lügen nicht.
Schritt 5: Führe einen Pilottest durch
Vertraue nicht auf die Demo – teste das System unter realen Bedingungen, bevor du unterschreibst.
- Richte Testkonten ein mit deinen Favoriten und bringe sie an ihre Grenzen: Rückerstattungen, Stornierungen, Teilbuchungen und Fehlercodes. Ziehe nicht einfach eine Karte durch und erkläre den Test für beendet.
- Verarbeite 50–100 Transaktionen pro Anbieter, wenn möglich. So entdeckst du die ungewöhnlichen Probleme: Zeitüberschreitungen, fehlgeschlagene Webhooks und unerwartete Abrechnungszeiten.
- Simuliere Kundenabläufe. Lass dein Team Rückerstattungen anfordern, verfolge, wie lange es dauert, bis das Geld auf einer Karte gutgeschrieben wird, und überwache den gesamten Rückbuchungsprozess.
- Protokolliere jedes Problem. Merkwürdige Gebührenübersicht? Die Zahlen im Dashboard stimmen nicht mit den Einzahlungen überein? Die APIs versagen bei hoher Auslastung? Schreibe alles auf.
- Hole Feedback aus allen Bereichen ein – Finanzen, Betrieb, Entwicklung und Support. Bewerte den Schweregrad und sende deine Fehlerliste an den Anbieter zurück. Fordere ihn zu Lösungen oder Erklärungen auf.
Simuliere Sonderfälle wie teilweise Rückerstattungen, aufgeteilte Lieferungen oder mehrere Ablehnungen innerhalb einer Sitzung. An diesen Stellen versagen die meisten Systeme.
Teste außerdem auf echten Geräten und mit echten IP-Adressen – viele Fehler zeigen sich in bereinigten Testumgebungen nicht.
Eine Marke, mit der wir gearbeitet haben, stellte fest, dass der mobile Bezahlvorgang auf bestimmten Android-Geräten aufgrund eines Fehlers bei der Datumsauswahl während der Anmeldung zu einem Abonnement fehlschlug – etwas, das niemand in der Qualitätssicherung bemerkte, weil ausschließlich auf dem Desktop mit Chrome getestet wurde.

Die meisten Probleme bleiben unbemerkt, bis tatsächlich Geld bewegt wird – nicht nur, während ein Anbieter eine vorbereitete PowerPoint-Präsentation vorführt.
Schritt 6: Verhandle die endgültigen Konditionen
Du hast die Daten, die Ergebnisse des Pilottests und die Bewertungsmatrix – nutze sie jetzt, um bei jedem Anbieter mehr herauszuholen.
- Nutze dein Transaktionsvolumen als Verhandlungsbasis. Wenn du dich zu einem monatlichen oder jährlichen Mindestvolumen verpflichten kannst, frage nach einem gestaffelten Rabatt auf die Transaktionsgebühren oder einem besseren Aufschlag bei Interchange-plus. Die meisten Anbieter haben Verhandlungsspielraum – aber nur, wenn du ihn einforderst.
Monatliche Mengenverpflichtungen und Rückbelastungsquoten sind die größten Stellschrauben. Verlangen Sie eine Interchange-plus-Preisgestaltung ohne Aufschlag in Basispunkten, wenn Sie ein hohes Transaktionsvolumen verarbeiten.
- Stellen Sie Pakete clever zusammen. Benötigen Sie Betrugsprävention, Rückbelastungsmanagement oder Unterstützung für mehrere Währungen? Nehmen Sie diese Leistungen in Ihre Verhandlung auf. Für Pakete zahlen Sie oft weniger als für einzeln gebuchte Leistungen.
- Spielen Sie mit der Vertragslaufzeit. Längere Verträge können Ihnen niedrigere Gebühren verschaffen, aber lassen Sie sich nicht in eine Falle locken – bestehen Sie auf einer Klausel für den vorzeitigen Ausstieg oder einer Begrenzung von Gebührenerhöhungen.
- Sichern Sie sich Vorteile bei der Implementierung. Bitten Sie um einen kostenlosen Monat Zugang zur Testumgebung, den Erlass von Einrichtungsgebühren oder dedizierten Entwicklersupport. Vorteile abseits der Gebühren sparen Geld und Ärger.
- Prüfen Sie das Kleingedruckte doppelt. Untersuchen Sie genau die Zeitpläne für die Freigabe von Rücklagen, die Gebührenstrukturen für Erstattungen und Rückbelastungen, Vertragsstrafen bei Verstößen gegen Service-Level-Vereinbarungen sowie alles, was „Änderungen vorbehalten“ ist.
Wenn alles Ihren Anforderungen entspricht, machen Sie den Abschluss. Falls nicht, setzen Sie das Gespräch fort – oder steigen Sie aus. Denken Sie daran: Der einzige Vertrag, den es sich zu unterschreiben lohnt, ist derjenige, der zu Ihrem Unternehmen passt, nicht zu dem des Anbieters.
Häufige Fallstricke und wie Sie sie vermeiden
Selbst erfahrene Betreiber machen bei der Auswahl eines Händlerkontos Fehler. Hier sind die größten Fallen – und wie Sie ihnen ausweichen, bevor sie Ihnen schaden.
- Versteckte Gebühren ignorieren. Heimliche Gebühren für Sammelabrechnungen, Kontoauszüge oder die PCI-Konformität können Ihre Margen unbemerkt auffressen.
Schnelle Lösung: Prüfen Sie echte Abrechnungen gründlich und verlangen Sie von den Anbietern, jede einzelne Gebühr aufzuschlüsseln – bevor Sie unterschreiben.
- Den Testlauf überspringen. Wenn Sie der Verkaufsdemo vertrauen, entgehen Ihnen Integrationsprobleme, fehlgeschlagene Zahlungen und mangelhafter Support.
Schnelle Lösung: Führen Sie in einem praxisnahen Pilotprojekt mindestens 50–100 Transaktionen durch. Erstattungen, Ablehnungen und Sonderfälle – finden Sie die Schwachstellen, bevor es Ihre Kunden tun.
- Niedrigen Werbegebühren hinterherjagen. Die auf dem Papier günstigste Gebühr spielt keine Rolle, wenn Sie durch Ausfallzeiten, schwache Betrugsprävention oder langsamen Support Umsatz verlieren.
Schnelle Lösung: Verwenden Sie Ihre Checkliste zur Anbieterbewertung, um Gebühren gegen die tatsächliche Leistung und den Funktionsumfang abzuwägen.
- Nur für heute und nicht für morgen planen. Der passende Anbieter für Ihr aktuelles Volumen könnte überfordert sein, wenn Sie expandieren oder international tätig werden.
Schnelle Lösung: Projizieren Sie Ihr Wachstum über 12 Monate und prüfen Sie, ob die Anbieter neue Zahlungsmethoden, Regionen und Volumina bewältigen können.
- Lange Verträge ohne Ausstiegsmöglichkeiten unterschreiben. Eine mehrjährige Laufzeit kann ein paar Euro sparen – bis sich Ihre Anforderungen ändern und Sie feststecken.
Schnelle Lösung: Verhandeln Sie immer Klauseln für einen vorzeitigen Ausstieg und Gebührenobergrenzen, die an Ihr Verarbeitungsvolumen gekoppelt sind.
Vermeiden Sie diese Fallstricke, und Sie navigieren sicher durch das Labyrinth der Händlerkonten – aus einem vermeintlichen Minenfeld wird so ein klarer strategischer Vorteil.
Zeit zum Abschluss
Bei der Auswahl des richtigen Händlerkontos für den E-Commerce geht es nicht darum, der niedrigsten Gebühr hinterherzujagen oder sich von einer eleganten Übersichtsoberfläche beeindrucken zu lassen.
Es geht darum, die Chancen zu Ihren Gunsten zu verbessern – indem Sie Ihren Zahlungsablauf, Ihre Gebührenstruktur und Ihre Integrationsanforderungen verstehen, damit Sie die Kosten kontrollieren und nicht Ihr Anbieter.
Rechnen Sie nach. Testen Sie Ihre Optionen unter Belastung. Verhandeln Sie so, als ob es wirklich darauf ankäme – denn das tut es.
Das falsche Konto schmälert Ihre Gewinne und strapaziert Ihre Geduld; das richtige setzt Geld frei und hält Ihnen den Rücken frei, damit Sie sich auf das Wachstum Ihres Unternehmens konzentrieren können.
Lassen Sie nicht zu, dass Zahlungen das stille Leck in Ihrem Betrieb sind. Überprüfen Sie Ihre Einrichtung regelmäßig, behalten Sie neue Zahlungstrends im Blick und werden Sie nie zu sorglos. Der Einzelhandel – und die Zahlungstechnologie – stehen niemals still.
Der Einzelhandel steht nie still – und das solltest du auch nicht. Abonniere unseren Newsletter mit den neuesten Einblicken, Strategien und Karriere-Ressourcen von führenden Einzelhandelsmanagern, die die Branche gestalten.
Häufig gestellte Fragen zu E-Commerce-Händlerkonten
Jetzt ist der Zeitpunkt gekommen, an dem wir Fragen formulieren, die du dir gerade beim Lesen möglicherweise stellst, und sie nach bestem Wissen beantworten.
Welche Voraussetzungen muss ich für Interchange-Plus-Preise erfüllen?
Interchange-Plus-Preise stehen Händlern normalerweise zur Verfügung, die mindestens 50.000–100.000 $ pro Monat verarbeiten, eine unauffällige Rückbuchungshistorie und solide Unterlagen für die Risikoprüfung vorweisen können.
Für die Qualifizierung solltest du bereit sein, Abrechnungen der letzten 6–12 Monate vorzulegen, niedrige Streitquoten nachzuweisen sowie Belege für deine Unternehmensform, EIN und PCI-Konformität bereitzustellen.
Wenn du diese Schwellenwerte erreichst, zahlst du die tatsächlichen Interchange-Kosten zuzüglich eines kleinen Aufschlags – also nur geringfügig mehr als das, was die Kartennetzwerke berechnen.
Welche Dokumente werden für den Antrag benötigt?
Mindestens benötigst du deine Gründungsunterlagen (Satzung oder LLC-Dokumente), deine föderale Steuer-ID (EIN), einen ungültig gemachten Scheck für das Geschäftskonto sowie einen amtlichen Ausweis (Führerschein oder Reisepass).
Zahlungsabwickler verlangen außerdem Abrechnungen der letzten 3–6 Monate, um dein Volumen und dein Rückbuchungsprofil zu beurteilen. Händler mit hohem Risiko oder hohem Volumen müssen möglicherweise eine PCI-DSS-Bescheinigung, Produkt- bzw. Leistungsbeschreibungen und Bankreferenzschreiben vorlegen.
Wie kann ich Betrugspräventionstools testen, bevor ich mich festlege?
Die meisten Anbieter stellen Sandbox-Umgebungen bereit, in denen du sowohl normale als auch risikoreiche Transaktionen simulieren kannst. Erstelle Testfälle, die AVS-Abweichungen, schnell aufeinanderfolgende Ablehnungen oder Geschwindigkeitsprüfungen auslösen, und bewerte anschließend, wie Regeln greifen und Warnungen im Dashboard angezeigt werden.
Passe Schwellenwerte und Einstellungen für erneute Versuche an, um das optimale Gleichgewicht zwischen der Blockierung von Betrug und der Vermeidung fälschlicher Ablehnungen zu finden. Überprüfe anschließend Protokolle und Webhook-Daten, um vor dem Livegang die Genauigkeit sicherzustellen.
Kann ich später von einem Pauschaltarif zu Interchange-Plus wechseln?
Ja – viele Zahlungs-Gateways und Aggregatoren ermöglichen dir, mit einem Pauschaltarif zu starten und zu Interchange-Plus zu wechseln, sobald du die Volumen- oder Risikokriterien erfüllst.
Kläre bei der Verhandlung deiner ursprünglichen Vereinbarung die Bedingungen für den Wechsel: Stelle sicher, dass keine versteckten Einrichtungsgebühren anfallen, deine historischen Daten übernommen werden und du alle erforderlichen Kündigungsfristen oder Vertragsänderungen für den Wechsel kennst.
Wie überwache ich die laufende Leistung am besten?
Richte Echtzeitwarnungen für wichtige Kennzahlen ein – etwa wenn die Genehmigungsrate unter 95 % fällt, die Rückbuchungsquote 0,5 % überschreitet oder die Auszahlung länger als in deiner SLA vorgesehen dauert.
Plane monatliche oder vierteljährliche Überprüfungen deiner gewichteten Bewertungsmatrix (gezahlte Gebühren, Reaktionszeiten des Supports, Funktionsnutzung), um steigende Kosten oder Leistungslücken frühzeitig zu erkennen. Regelmäßige Prüfungen von Abrechnungen und Ablehnungsprotokollen helfen dir, Auffälligkeiten zu erkennen, bevor sie sich zu größeren Problemen entwickeln.
Wie lange dauern Genehmigung und Auszahlung normalerweise?
Die Dauer der Risikoprüfung variiert je nach Anbieter und Risikoprofil. Standard-Händlerkonten werden häufig innerhalb von 3–5 Werktagen genehmigt, sobald dein Antrag vollständig ist; die Auszahlung auf dein Bankkonto erfolgt 1–3 Tage nach dem Transaktionsdatum.
Anträge mit hohem Risiko können 2–4 Wochen bis zur Genehmigung dauern und größere rollierende Rücklagen erfordern. Plane entsprechend und halte vorübergehende Zahlungspläne bereit, um Liquiditätslücken zu vermeiden.

