Vad är betalningshantering? Din expertguide

Digitala plånböcker tar över: År 2026 kommer digitala plånböcker att gå om kreditkort och stå för över 50 % av betalningarna inom e-handel, vilket signalerar en stor förändring i konsumenternas betalningspreferenser.
Betalningshanteringens mysterium: Många e-handelsföretagare saknar en djup förståelse för hur betalningshantering faktiskt fungerar, vilket kan vara ett hinder för att utöka betalningsalternativen.
Tekniken till undsättning: Trots betalningshanteringens komplexitet finns det moderna programvarulösningar som kan hantera detta och befria företagare från behovet att förstå varje teknisk detalj.
Kundresans grunder: Det är viktigt för företagare att förstå den grundläggande processen bakom en kunds betalning, även om de inte sätter sig in i betalningshanteringens alla tekniska detaljer.
År 2026 kommer digitala plånböcker att stå för över 50 % av betalningarna, men många e-handelsvarumärken accepterar fortfarande endast kreditkortsbetalningar.
Sanningen är att många företagare inte fullt ut förstår hur betalningshantering fungerar.
Som tur är behöver du inte förstå alla tekniska detaljer kring betalningshantering, eftersom programvaran sköter det åt dig.

Men det är viktigt att du känner till den grundläggande kundresan när en betalning genomförs och hur den behandlas.
I den här guiden går vi igenom exakt vad betalningshantering är, hur den fungerar och några bra tips på hur du kan bygga ett effektivt system för betalningshantering i din e-handelsverksamhet.
Så låt oss dyka in!
Vad är betalningshantering för e-handel?
Betalningshantering för e-handel omfattar allt som händer från det att en kund anger sina uppgifter tills betalningen har bekräftats och produkten skickas.
Det omfattar alla steg från att betalningsuppgifterna anges och betalningen skickas, till att betalningen synkroniseras med banken, bedrägerier upptäcks, en säker betalning genomförs och en bekräftelse skickas till butiken.
Det finns tre huvudsakliga betalningstyper som e-handelsvarumärken vanligtvis hanterar:
- Kreditkorts- eller betalkortsbetalningar – Kortbetalningar behandlas genom att pengar tas direkt från kundens bankkonto eller kreditkonto.
- Digitala plånböcker – Betalningar som genomförs via en tredje part, exempelvis PayPal. Dessa betalningar kan genomföras via en indirekt kortbetalning eller med pengar som finns i den digitala plånboken.
- Banköverföring – Denna betalning kommer direkt från kundens bankkonto och används främst för mycket stora transaktioner online eller återkommande betalningar, såsom prenumerationer.
Banker och kortutgivare kallar behandlingen av alla dessa betalningar för auktorisering, verifiering och avveckling. Läs mer om säker betalningshantering för att säkerställa att dina transaktioner är skyddade.
Alla onlinebetalningar – oavsett om de sker via en betalningsgateway, en ACH-banköverföring eller en digital plånbok – går igenom den här processen. Den skyddar kunder genom att stoppa bedrägerier och skyddar företag genom att säkerställa att transaktioner är verifierade och säkra.
Varför är betalningshantering för e-handel viktig?
Betalningshantering för e-handel är viktig för både kunden och säljaren.
Kunder förväntar sig en smidig köpresa. En del av detta är god kommunikation kring genomförda eller misslyckade betalningar.
Dessutom vill de att betalningen och kortuppgifterna ska vara säkra, att deras kortuppgifter delas anonymt och krypteras för att undvika bedrägerier. Bekvämlighet och användarvänlighet är också viktiga, så att de kan välja den betalningsmetod de föredrar.
Å andra sidan förväntar sig varumärken att betalningar behandlas snabbt och säkert. De behöver att pengar överförs säkert och blir tillgängliga i deras redovisnings- och analyssystem så snabbt som möjligt.
Deras betalningshantering måste också kunna integreras med andra system, exempelvis orderhanteringssystem och programvara för företagsresursplanering (ERP).
Hur fungerar betalningshantering för e-handel?
Betalningshantering omfattar flera olika processer mellan det att beställningen läggs och det att butiken tar emot pengarna.
Detta omfattar en betalningsgateway och en betalningsförmedlare, två funktioner som verkar likna varandra men skiljer sig avsevärt åt.
Det här är stegen som ingår i betalningshanteringen:
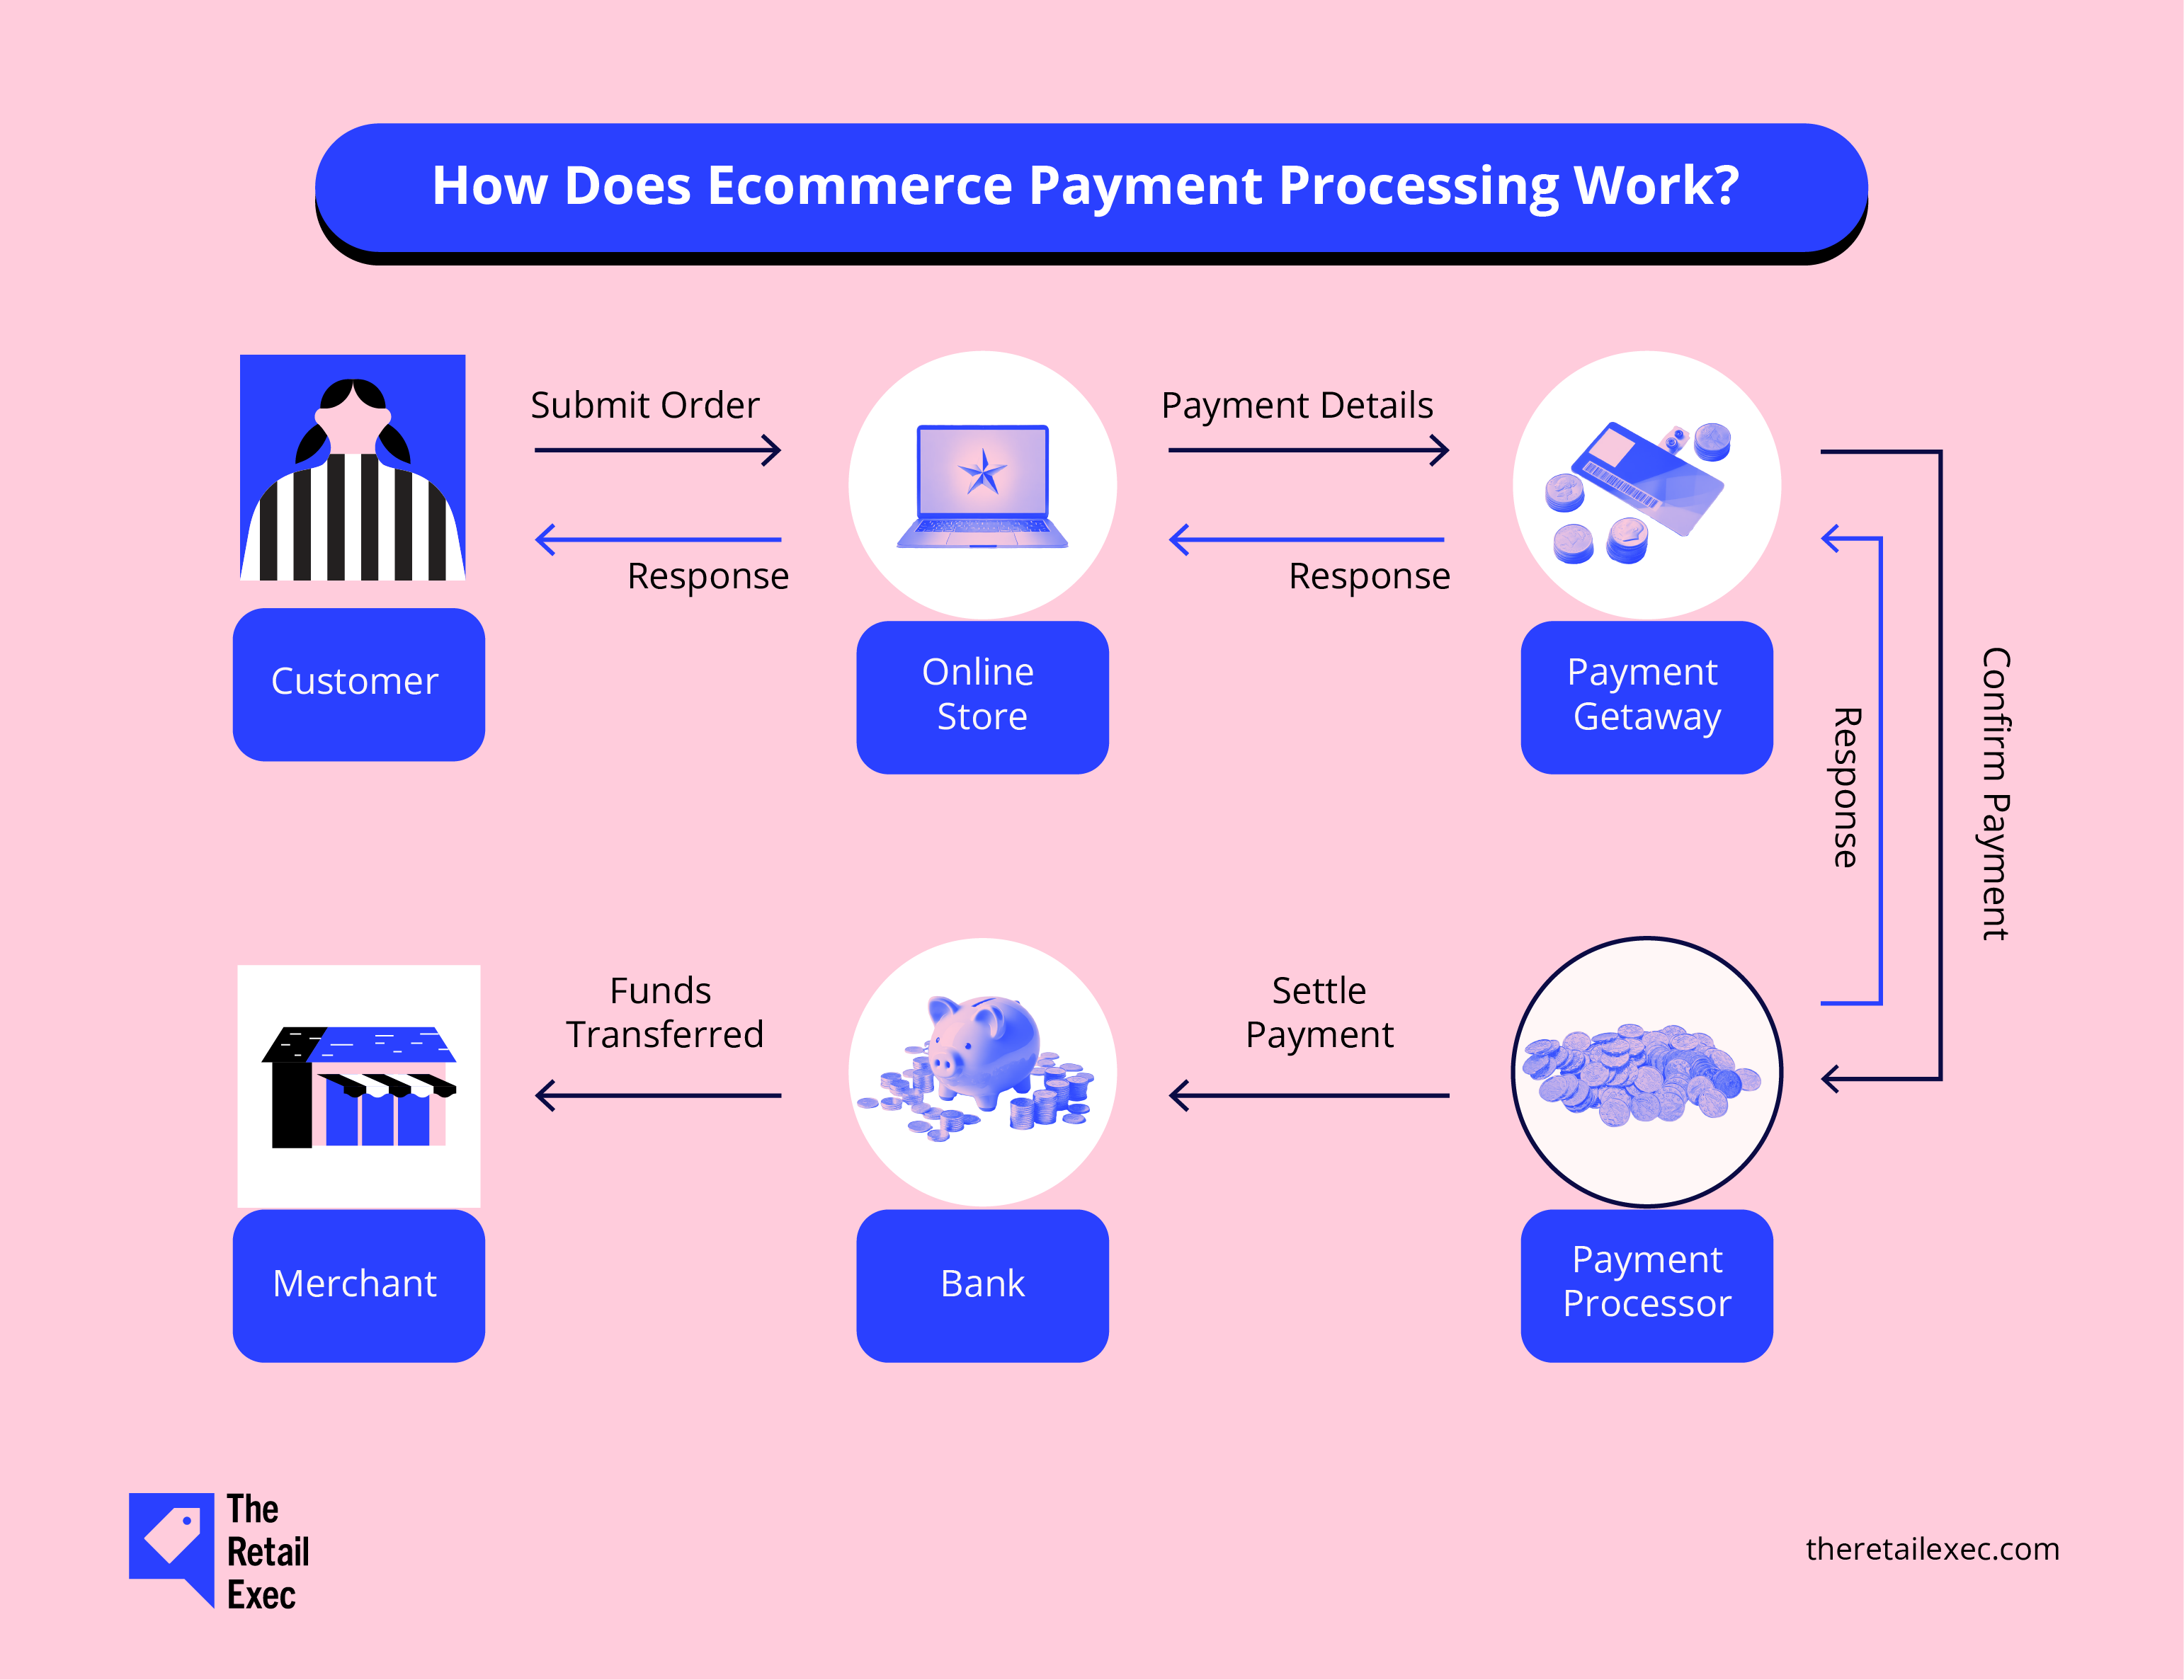
- Din kund skickar in sin beställning.
- Deras betalningsuppgifter skickas från din butik till betalningsgatewayen.
- Betalningsgatewayen bekräftar betalningen med betalningsförmedlaren.
- Betalningen regleras med banken via samlad betalningsavräkning vid dagens slut.
- Medlen överförs till handlarens konto.
- Under de två föregående stegen skickas ett svar tillbaka till kunden för att bekräfta betalningen.
Vad gör betalningsförmedlaren?
Betalningsförmedlaren kommunicerar med banken eller kreditgivaren och godkänner eller avvisar kundens betalning.
Förmedlarens huvudsakliga roll är att se till att kundens pengar skickas till företaget. Betalningsförmedlingen är en helt backend-baserad funktion som sker utan kundens medverkan.
Betalningsförmedlare hjälper även banken att genomföra sina bedrägerikontroller, vilket säkerställer att betalningen är trygg.
Vad är ett handlarkonto?
Handlarkonton är en typ av utfärdande bankkonto som inrättats specifikt för att ta emot och återbetala kundbetalningar.
Små företag har ofta ett företagsbankkonto för att ta emot betalningar. Större företag har däremot ett särskilt handlarkonto.
Vanligtvis behåller handlarkonton kundernas pengar under en viss tid (vanligtvis 72 timmar), så att återbetalningar enkelt kan behandlas.
Vissa betalningsgateways, till exempel Stripe, erbjuder ett handlarkonto om du behöver ett, eller integreras med dina nuvarande system.
Fullt integrerade betalningssystem som Stripe kallas leverantörer av betaltjänster (PSP), vilket är ett bekvämare alternativ för mindre företag.
Viktiga funktioner hos effektiva betalningshanteringssystem för e-handel
Utöver de viktigaste funktionerna hos en betalningsförmedlare finns det några andra viktiga funktioner som du kan vilja överväga innan du bestämmer dig för vilket system som passar dig bäst.
Säkerhetsåtgärder
Säkerhet är den viktigaste funktionen i alla betalningshanteringssystem.
Alla misstag i datasäkerhetsprocessen kan naturligtvis ge ditt företag ett dåligt rykte.
Dessutom kan vissa betalningshanteringstjänster ta ut högre avgifter eller sluta samarbeta med dig.
Du måste säkerställa att din webbplats har uppdaterade SSL-certifikat och att alla system du väljer följer PCI DSS-standarderna.
Dessa standarder säkerställer att du skyddar kunddata och betalningsinformation. De omfattar även mer praktiska regler, som att utbilda personalen och kontrollera vem som har tillgång till kundinformation.
Integration av betalningsgateway
De flesta större betalningsgateways kan integreras med ditt betalningshanteringssystem.
Det är ändå viktigt att se till att detta gäller för ditt system och följer reglerna i ditt land.
Ännu viktigare är att kontrollera om din betalningsgateway integreras med din e-handelsplattform och andra system.
De största e-handelsplattformarna, som Shopify och WooCommerce, gör detta mycket enkelt. Om du har ett specialbyggt system bör du kontrollera att kraven på betalningsgatewayen ingår i din planering.
När du har valt en betalningsgateway behöver du testa betalningshanteringssystemet för att säkerställa att API:erna fungerar och att medlen syns på ditt handlarkonto.
Betalningsgatewayfunktioner att tänka på
När du väljer en betalningsgateway finns det några funktioner du behöver ta hänsyn till:
- Transaktionsavgifter för kreditkort. Betalningsgateways tar ut en transaktionsavgift för kredit- och betalkort. Avgiften kan ändras beroende på antalet eller volymen av transaktioner du genomför.
- Betalningsmetoder. Se till att du vet hur din kund gör kreditkortsbetalningar. Olika branscher och banker har olika krav, exempelvis gällande korttyper, flera betalningar och flera valutor. Kontrollera om du bör acceptera olika kortutgivare (Visa, Discover, Mastercard, American Express eller internationella kortbetalningar).
- Anpassningsbar användarupplevelse. Vill du ha en betalningsgateway som fungerar direkt, eller behöver du ändra designen och användarupplevelsen så att den passar ditt varumärke?
- Anpassningsbara meddelanden. Du kanske vill uppdatera meddelandena så att de bättre överensstämmer med ditt varumärke och ger en bra kundupplevelse.
- Support. Vissa betalningsgateways inkluderar support dygnet runt, alla dagar i veckan, för dig och dina kunder. Detta är viktigt för kunderna så att de kan följa statusen för en beställning.
- Bedrägerivarningar. Du vill få veta direkt om bedräglig aktivitet har inträffat, så att du kan hålla dina system säkra och informera kunderna. För många bedrägeriproblem kan leda till återförda betalningar, vilket påverkar ditt betyg hos betalningsförmedlare och därmed dina avgifter.
Flera valutor och internationella transaktioner
Om du bara säljer dina produkter i ett land är globala transaktioner inte särskilt viktiga.
Men om du säljer, eller planerar att sälja, globalt behöver du en betalningsgateway som stöder globala betalningar och transaktioner.
Om du säljer i flera länder bör du fundera på hur du ska hantera internationella valutabetalningar. Vissa bankkonton och handelskonton har höga växlingsavgifter vid valutaomvandling.
Amazon US betalar till exempel ut pengar i $USD, vilket gjorde det ganska dyrt för mig att växla tillbaka pengarna till £GB. Jag öppnade ett Payoneer-bankkonto för att ta emot internationella betalningar i $USD med lägre avgifter och en bra växlingskurs.
Se till att den betalningsgateway du väljer är prisvärd för de länder där du vill bedriva handel. Om du befinner dig i Storbritannien kan du läsa vår sammanställning av de bästa brittiska betalningsgateways.
De populäraste betalningsförmedlarna för e-handel
Det finns utmärkta programvarulösningar för betalningshantering som fungerar direkt och andra som är mer anpassningsbara.
Du kan läsa mer om varje lösning via länken ovan, men här är vår kortlista över de 10 främsta betalningsförmedlarna för e-handelsvarumärken:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Här är ytterligare några bra alternativ för kreditkortshantering och varför de är så bra.
PayPal
PayPal är en av de mest välkända betalningsförmedlarna som finns.
Tjänsten har ett högt förtroende bland kunder och integreras med nästan alla e-handelsplattformar och betalningsgateways.
En av de stora fördelarna med PayPal är att kunden kan betala utan att ange sina betalningsuppgifter, vilket gör transaktionerna mycket enkla för kunden.
En annan fördel med PayPal är att kunderna kan köpa nu och betala senare (BNPL). Detta kan öka din konverteringsgrad, särskilt för dyrare produkter.
Vanligtvis erbjuder e-handelsföretag betalningar med PayPal tillsammans med andra betalningsalternativ, eftersom avgifterna ofta kan vara högre än hos mer traditionella betalningsförmedlare.
Om du vill ha något som PayPal, men inte faktiskt PayPal, har vi sammanställt en översikt över de bästa alternativen till PayPal som finns där ute.
Stripe
Stripe är en traditionell betaltjänstleverantör som integreras med alla större e-handelsplattformar samt de flesta bakomliggande system och redovisningssystem.
Det är en av de mest populära betaltjänstleverantörerna eftersom den erbjuder en mycket anpassningsbar betalningsgateway och en dra-och-släpp-tjänst.
Deras kundsupport är utmärkt och är tillgänglig dygnet runt, alla dagar i veckan, med snabb svarstid.
Stripe har också ett kassasystem som integreras med ditt övergripande system, så om du har både fysiska butiker och onlineförsäljning kan du se rapporter för alla intäkter på ett och samma ställe.
Square
Square är en liknande tjänst som Stripe och har ett mycket lättanvänt gränssnitt.
Det finns inga fasta månadsavgifter och avgifterna per transaktion samt priserna är låga, så Square passar särskilt bra för prisvärd betalningshantering.
De har också kassasystem (POS-system) som är enkla att använda och integreras med kortläsare för iPhone och Android-enheter, så att du kan ta betalt i butiken eller till och med på evenemang och tillfälliga butiker.
Amazon Pay
Amazon Pay använder Amazons nätverk, vilket innebär en hög nivå av kundförtroende.
Det är därför Amazon får så bra konverteringsgrader. En mycket stor majoritet av amerikanska shoppare har ett Amazon Prime-konto, så de litar på att deras betalning är säker.
Amazon Pay fungerar som en digital plånbok genom att använda de sparade betalningsmetoderna på ditt Amazon-konto. Precis som med PayPal erbjuder e-handelsföretag vanligtvis Amazon Pay tillsammans med mer traditionella betalningsmetoder.
Apple Pay
Apple Pay fungerar genom att ta emot mobila betalningar direkt från Apples mobila enheter.
Fördelarna med Apple Pay är att betalningen är enkel och att Apples ansiktsigenkänning dessutom skapar extra förtroende.
Apple Pay har visat sig öka konverteringsgraden på mobila webbplatser, så det är definitivt värt att ha Apple-betalningsalternativ på din mobila webbplats.
Nackdelen med Apple Pay är att deras avgifter tenderar att vara högre än för andra betalningsmetoder, så erbjud det tillsammans med andra betalningsmetoder.
Google Pay
Google Pay liknar Apple Pay mycket, men är avsett för Android-enheter.
Android utgör en större andel av mobilmarknaden i de flesta länder, så om du säljer globalt bör du definitivt överväga att lägga till Google Pay.
Köp nu, betala senare
En annan typ av betaltjänstleverantör är tjänster där du köper nu och betalar senare, till exempel Klarna och Afterpay.
Dessa betaltjänstleverantörer innebär ett kreditavtal mellan betalningsleverantören och kunden, så betalningsleverantören tar risken.
Detta är bra vid större inköp eftersom kunderna kan dela upp sina betalningar i tre eller fyra delar.
Betalningsleverantören betalar hela beloppet till ditt företag och tar sedan över de återstående betalningarna från kunden.
Nackdelen med att köpa nu och betala senare är att avgifterna tenderar att vara högre och att du inte har kontroll över betalningsprocessen. Det innebär att om kunden får en dålig betalningsupplevelse med långivaren kan du ändå få skulden.
Öka dina intäkter med rätt betalningsprocess
Betalningshantering omfattar allt som ingår från att en kund gör en betalning tills du får pengarna på ditt bankkonto.
När du väljer hur du ska ta betalt måste du ta hänsyn till ditt företags behov, till exempel internationella betalningar och olika korttyper. Vår detaljerade genomgång av de främsta företagen inom kortbetalningshantering kan hjälpa dig att fatta ett välgrundat beslut.
Du bör också fundera på om du behöver ett helt anpassningsbart system eller om en betalningstjänstleverantör passar bäst för ditt företag.
Om du inte är ett stort företagsbolag kan du upptäcka att en färdig lösning är överlägset mest praktisk, och den kommer förmodligen även att spara pengar åt dig. Många ledande plattformar för kreditkortsbetalningar erbjuder färdiga lösningar som passar perfekt för mindre företag.
Håll dig uppdaterad om andra recensioner av e-handelsprogramvara, nyheter och tips genom att prenumerera på The Retail Execs nyhetsbrev.
Vanliga frågor om betalningshantering
Okej, nu vet du en del, men du har säkert fler frågor. Låt oss se om jag kan gissa vilka de är.
Vad är en kortreklamation och hur kan jag förhindra den?
Tänk på en kortreklamation som en ekonomisk dragkamp: det är när en kund bestrider en debitering och kundens kreditkortsföretag kräver att du betalar tillbaka pengarna. För att se till att pengarna stannar där de hör hemma bör du fokusera på kristallklar kommunikation, förstklassig kundservice och vattentät transaktionssäkerhet.
Kan betalningshanteringssystem hantera återbetalningar?
Absolut! De flesta moderna betalningssystem är fullt utrustade för att hantera både delvisa och fullständiga återbetalningar. De är utformade för att göra det enkelt att återföra pengar, så att dina kunder snabbt och utan krångel får tillbaka sina pengar.
Vilka kostnader är förknippade med betalningshantering?
Betalningshantering är inte gratis, men den behöver inte kosta en förmögenhet. Det kan tillkomma startavgifter, transaktionsavgifter för varje försäljning, månatliga serviceavgifter och tillfälliga avgifter för kortreklamationer. Vad är nyckeln? Jämför leverantörer noggrant för att hitta den bästa lösningen för ditt företag och din budget. Lite efterforskning kan göra stor skillnad för att du ska kunna behålla mer pengar.
Hur passar alternativa betalningsmetoder som kryptovalutor in i betalningshanteringen?
Kryptovalutor förändrar betalningsvärlden. Framtidsinriktade betalningshanterare erbjuder nu stöd för digitala valutor som Bitcoin, vilket öppnar nya möjligheter för teknikkunniga handlare. Tänk dock på att det ofta krävs extra steg för att omvandla digitala mynt till traditionell valuta när du accepterar kryptovalutor. Det är banbrytande, men inte utan sina komplexiteter.