Key Takeaways
Mudança de paradigma nos pagamentos durante a pandemia: A COVID-19 revolucionou os métodos de pagamento, incentivando uma maior adoção dos pagamentos sem contacto e digitais para reduzir as interações físicas e reforçar a segurança.
A popularidade dos pagamentos sem contacto dispara: Os consumidores adotaram cada vez mais os pagamentos sem contacto durante a pandemia, apreciando a conveniência e a facilidade de utilização, o que levou à sua popularidade contínua para além da crise.
Aplicações e cartões: as estrelas da quarentena: As aplicações de pagamento e os cartões de crédito/débito tornaram-se essenciais durante os confinamentos, reduzindo a dependência do dinheiro e facilitando transações simples, ao mesmo tempo que respeitavam as normas de distanciamento social.
As carteiras digitais vencem em grande: A utilização de carteiras digitais aumentou significativamente, uma vez que ofereciam uma alternativa segura e eficiente aos cartões e ao dinheiro tradicionais, reformulando o comportamento dos consumidores no sentido de uma preferência por pagamentos sem numerário.
O regresso do dinheiro? É improvável!: O futuro parece ser sem numerário, uma vez que as alterações nos hábitos de pagamento durante a COVID-19 estabeleceram tendências duradouras, com as soluções digitais a revelarem-se mais convenientes e higiénicas.
Pode parecer que foi há uma eternidade, mas a COVID-19 desencadeou uma grande mudança na forma como pagamos.
Praticamente de um dia para o outro, pagar por aproximação deixou de ser algo desejável para se tornar essencial. Este método de pagamento era muito valorizado pela sua rapidez, conveniência e, acima de tudo, segurança.
Inicialmente, nem todos estavam convencidos. Em 2020, apenas 16% dos consumidores consideravam os pagamentos sem contacto a opção mais segura.
Hoje, a história é completamente diferente.
Quando a confiança aumentou, a adoção disparou.
Na verdade, a Juniper Research prevê que o valor das transações de pagamentos sem contacto cresça 113% nos próximos cinco anos.
Se é um retalhista, esta é a altura certa para acompanhar a evolução e começar a oferecer aos clientes a opção de pagamento que eles querem.
Este guia mostra-lhe como.
O que é NFC e como permite efetuar pagamentos?
NFC, ou Comunicação de Campo Próximo, é a tecnologia por detrás dos pagamentos por aproximação.
Os compradores aproximam um cartão, smartphone ou relógio inteligente compatível com NFC de um terminal de pagamento, e o pagamento é concluído em segundos.
A NFC é uma evolução segura da antiga RFID. Ambas funcionam na mesma frequência (13.56 MHz), utilizada em cartões-chave e cartões de acesso.
Ao contrário da RFID básica, contudo, a NFC dispõe de encriptação e autenticação, o que a torna suficientemente segura para pagamentos no ponto de venda do comércio a retalho.
As pessoas também associam frequentemente EMV e NFC, porque ambas permitem pagamentos seguros e autenticados. Embora ambas sejam encriptadas para impedir a fraude nos pagamentos, não funcionam da mesma forma.
EMV refere-se a pagamentos com cartões com chip, que exigem que o cartão seja inserido no leitor. A NFC, por outro lado, permite pagamentos mais rápidos e sem contacto.
A boa notícia é que não precisa de reconstruir o seu sistema de pagamentos para utilizar NFC, porque a maioria dos terminais modernos já oferece suporte integrado.
Mas continua a precisar deste guia para a implementar corretamente, de modo a poder oferecer aos seus clientes esta opção de pagamento simples e preparada para o futuro.
Como funcionam tecnicamente os pagamentos NFC?
Filas longas fazem perder vendas.
Uma das principais formas de reduzir os tempos de espera é processar os pagamentos de forma rápida e eficiente.
A tecnologia NFC ajuda a evitar este estrangulamento ao melhorar a velocidade das transações e reforçar a segurança dos pagamentos. É um método relativamente novo, mas que já provou ser eficaz no setor dos pagamentos.
Vamos acompanhar a Casaeon, uma empresa fictícia de tecnologia para o lar, para observar este processo num ambiente de comércio a retalho real.
A Casaeon atualizou recentemente o seu sistema de ponto de venda para suportar pagamentos NFC, impulsionada pela crescente procura de pagamentos móveis NFC e de cartões de crédito e débito sem contacto.
Jordan, um cliente habitual, passa por lá para comprar um CasaCore 3000, a mais recente unidade de controlo da Casaeon para automação doméstica.
Depois de testar a unidade na loja, dirige-se diretamente ao Balcão 1 para pagar o artigo.
Com filas longas durante as horas de maior movimento, a NFC ajuda a Casaeon a proporcionar um processo de pagamento mais rápido e seguro. Eis o que aconteceu a seguir:
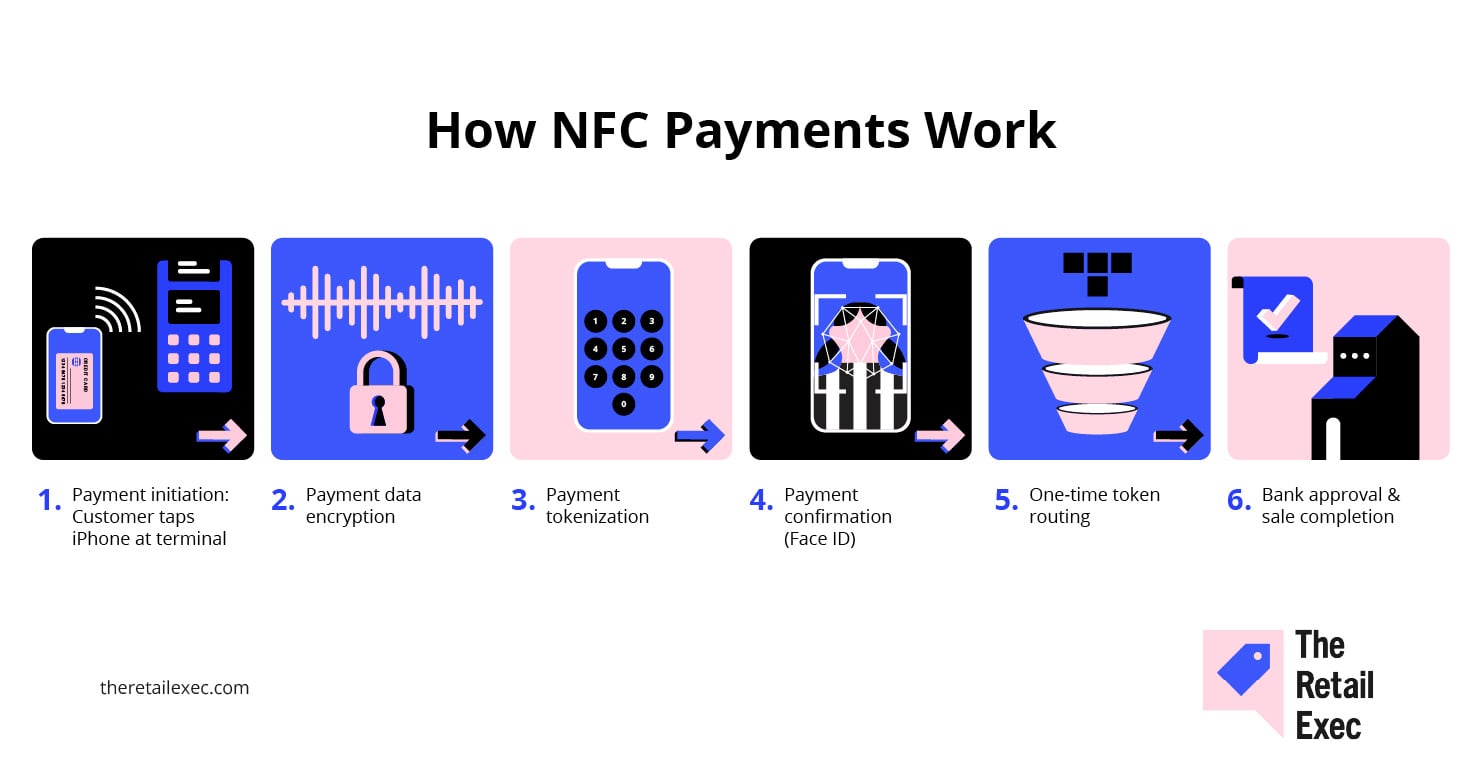
- Início do pagamento. Jordan aproxima o iPhone do leitor de cartões compatível com NFC da Casaeon para pagar com o Apple Pay. Também poderia ter aproximado o relógio inteligente ou utilizado outras aplicações de pagamento, como o Google Pay ou o Samsung Pay.
- Encriptação dos dados de pagamento. O chip NFC do telefone transmite ondas de rádio seguras de curto alcance para partilhar as informações de pagamento com o leitor de cartões.
- Tokenização do pagamento. O Apple Pay gera um token de utilização única (ou seja, uma sequência aleatória de números) apenas para esta transação. O sistema POS da Casaeon nunca armazena nem vê os dados reais do pagamento.
- Confirmação do pagamento. É pedido a Jordan que autentique o pagamento através do Face ID. Dependendo do dispositivo compatível com NFC, também pode ser utilizada uma impressão digital, um código de acesso ou qualquer método biométrico configurado pelo cliente.
- Encaminhamento do token de utilização única. Depois de Jordan autenticar o pagamento, o sistema POS da Casaeon envia os dados tokenizados → para o processador de pagamentos → e, em seguida, para o banco de Jordan para aprovação.
- Aprovação bancária. O banco emissor de Jordan — o banco associado ao seu Apple Pay — recebe os dados tokenizados. O banco confirma que correspondem à sua conta e aprova o pagamento.
- Conclusão da venda. Os funcionários da Casaeon registam a transação, imprimem um recibo e Jordan sai com o seu novo CasaCore 3000.
Para a Casaeon, o NFC foi a escolha certa: reduziu as filas longas, respondeu à procura por pagamentos sem contacto e tornou o processo de pagamento mais simples.
Mas o que funcionou para a Casaeon não será adequado para todos os retalhistas.
O NFC tem vantagens claras, mas também algumas limitações, dependendo da sua configuração, dos hábitos dos clientes e da infraestrutura de pagamentos.
Por isso, antes de avançar, vamos compreender as vantagens e desvantagens de adotar pagamentos sem contacto.
Vantagens e desvantagens do NFC para retalhistas
A tecnologia de pagamento NFC só funciona devido à proximidade. Essa aproximação rápida ou passagem próxima é o que faz com que as transações pareçam simples, mas também pode facilmente tornar-se um ponto de fricção.
Se o dispositivo não ficar suficientemente próximo ou se o leitor não responder, a transação falha.
E isso é apenas parte da questão.
Desde a flexibilidade dos pagamentos aos custos do equipamento, há mais vantagens e desvantagens a considerar antes de optar por esta tecnologia de curto alcance.
| Vantagens | Desvantagens |
|---|---|
| VantagensPagamento mais rápido. 85% das transações sem contacto são concluídas em 10 segundos. Isto significa filas mais curtas e menos estrangulamentos na caixa. | DesvantagensCustos do equipamento. Os sistemas POS ou leitores de cartões compatíveis com NFC exigem um investimento inicial. Isto pode ser um desafio para pequenas empresas com orçamentos limitados. |
| VantagensMétodos de pagamento flexíveis. Mais de 2 mil milhões de dispositivos já suportam NFC (prevê-se que sejam 6,1 mil milhões até 2030), pelo que os clientes esperam aproximar o dispositivo e pagar. Aceitar dispositivos móveis, relógios e cartões sem contacto significa estar preparado para a forma como as pessoas já pagam. | DesvantagensCurva de aprendizagem. Os funcionários e os clientes podem precisar de formação para se sentirem confortáveis com a tecnologia de pagamento por aproximação. Conte com algum tempo para demonstrações rápidas, sinalética e respostas a perguntas frequentes, sobretudo no caso de clientes mais velhos. |
| VantagensPagamentos seguros. A tokenização, a autenticação biométrica e a transmissão de curto alcance ajudam a impedir o acesso de fraudadores. As transações sem contacto representam menos de 0,02% da fraude total com cartões. | DesvantagensProblemas de compatibilidade. Os sistemas POS mais antigos muitas vezes não conseguem aceitar NFC ou pagamentos móveis sem uma atualização do equipamento. Exemplo: a PayPal lançou a sua solução sem contacto Zettle, levando os retalhistas a abandonar o modelo mais antigo de “chip e passagem”. |
Depois de ponderar as vantagens e desvantagens, tudo se resume a proporcionar velocidade, flexibilidade e segurança à sua loja, gerindo simultaneamente os custos e a configuração de forma inteligente.
Para além da rapidez e da segurança, o NFC permite efetuar pagamentos em qualquer lugar, seja no espaço de venda, em lojas temporárias ou junto ao passeio. Esta flexibilidade de pagamento pode ajudar a aprofundar o envolvimento dos clientes e a reforçar a estabilidade operacional a longo prazo.
Porque devem os retalhistas preocupar-se com o NFC
Mais de 80% dos compradores já utilizaram um smartphone ou relógio inteligente para efetuar pagamentos por aproximação. E, para muitos, essa experiência rápida e sem contacto é agora a opção predefinida.
Se o seu processo de pagamento não acompanhar este ritmo, corre o risco de os perder para um concorrente que o consiga fazer.
Apresentamos abaixo as mudanças nas expectativas dos clientes que tornam as soluções de pagamento NFC dignas da sua atenção.
A rapidez do pagamento é agora inegociável
Os clientes não gostam de filas. Os pagamentos NFC permitem-lhes concluir o pagamento rapidamente, aumentando a satisfação e reduzindo o abandono do carrinho.
Conseguimos reduzir quase para metade o tempo de pagamento assim que mudámos para NFC.
Os nossos consumidores ficaram muito satisfeitos com esta integração, uma vez que todo o processo é muito rápido. Tivemos também menos transações malsucedidas em comparação com o chip e PIN.
Os compradores mais jovens esperam esta opção
Pagar por aproximação é agora a opção predefinida.
Os consumidores modernos, especialmente os mais jovens, associam a ausência de sistemas de pagamento NFC a operações desatualizadas.
Todos os consumidores jovens praticamente esperam que disponha desta opção se for um retalhista. Ao não disponibilizar NFC, está basicamente a dizer-lhes que não está a acompanhar os tempos.
Have an account? Log In
Segundos poupados = mais vendas
Pequenos ganhos no tempo de cada transação podem desencadear grandes melhorias no volume de atendimento.
Veja este exemplo: O sistema com chip e PIN da Valor Coffee demorava, em média, 23 segundos por cliente. Em 400 transações diárias, isso perfazia mais de 2,5 horas passadas exclusivamente em pagamentos todos os dias.
Depois de mudar totalmente para NFC, a média baixou para 13 segundos—poupando mais de 1 hora por dia. O período de maior afluência matinal decorreu de forma mais consistente e o volume de transações aumentou 17%.
A equipa já não tinha de parar para resolver avarias nos chips ou inserções lentas dos cartões. Passaram a ter mais margem para lidar com a conversa, a precisão e os movimentos atrás do balcão.
Confiança dos compradores integrada
Trinta e oito por cento dos inquiridos classificaram os pagamentos sem contacto por NFC como os mais seguros, seguidos pelo código QR (28%), pelo cartão sem contacto (19%) e pelo dinheiro (15%).
Os retalhistas que tiram partido da NFC conseguem pagamentos mais rápidos, clientes mais satisfeitos e ganhos reais no fluxo de vendas.
Os números confirmam-no. As histórias provam-no.
Se está totalmente empenhado e pronto para tornar o pagamento por aproximação parte do seu processo de pagamento diário, veja como implementá-lo da forma mais inteligente.
Como aceitar pagamentos NFC na sua loja
Enquanto proprietário de uma empresa, Joosep, da Icecartel, acredita que a NFC não é o futuro; é o presente. Siga o seu exemplo e dê estes passos fundamentais:
1. Perceba o que é necessário para os pagamentos NFC
Por detrás da rápida aproximação pela qual os pagamentos NFC são conhecidos, existe, na realidade, uma coordenação de dispositivos e sistemas em funcionamento.
Russell Gilmer, diretor de operações da Curbstone, uma empresa especializada em pagamentos integrados seguros para retalhistas de grande dimensão, especifica quais são esses elementos e por que motivo são importantes:
- Em primeiro lugar, existe o terminal compatível com NFC, que deve suportar as normas de pagamento sem contacto com chip EMV e cumprir requisitos rigorosos de conformidade com a PCI.
Gilmer explica:
Os fornecedores têm de garantir que os terminais que disponibilizam estão totalmente certificados e recebem atualizações regulares para manter a segurança e a funcionalidade.
Assim, mantém-se a par das novas ameaças e das exigências de desempenho.
- Depois surge o software de pagamentos ou o gateway de pagamentos, responsável pelo processamento dos dados tokenizados e encriptados que tornam a NFC tão segura.
Os comerciantes devem procurar plataformas baseadas na nuvem e especificamente otimizadas para este fim, que proporcionem uma ligação fluida entre o terminal e o processador.
Sem o gateway adequado, nem mesmo o equipamento mais avançado consegue proporcionar a velocidade e a segurança que os consumidores esperam.
- O processador de pagamentos ou adquirente é a terceira peça do puzzle.
Verifica os tokens NFC, autentica-os e encaminha-os através das redes adequadas de forma rápida e sem erros. É essencial para as aprovações em tempo real e para garantir a confiança do cliente no momento do pagamento.
- Mas Gilmer acrescenta que existe ainda outro interveniente, do lado do consumidor: o telemóvel ou cartão de pagamento sem contacto.
O dispositivo tem de incluir um chip NFC integrado. Se for um telemóvel, precisa de uma aplicação de carteira compatível, como o Apple Pay ou o Google Pay.
No caso dos cartões, é indispensável um chip sem contacto integrado.
2. Selecione um sistema POS compatível com NFC
Agora que já sabe como funciona a NFC, pode fazer a sua primeira escolha de equipamento: sistemas de ponto de venda (POS).
Os sistemas POS são essenciais em qualquer ambiente de retalho. Processam pagamentos, gerem o inventário e sincronizam-se com a sua base de dados de clientes.
Existem vários tipos, disponíveis numa grande variedade de formatos e dimensões:
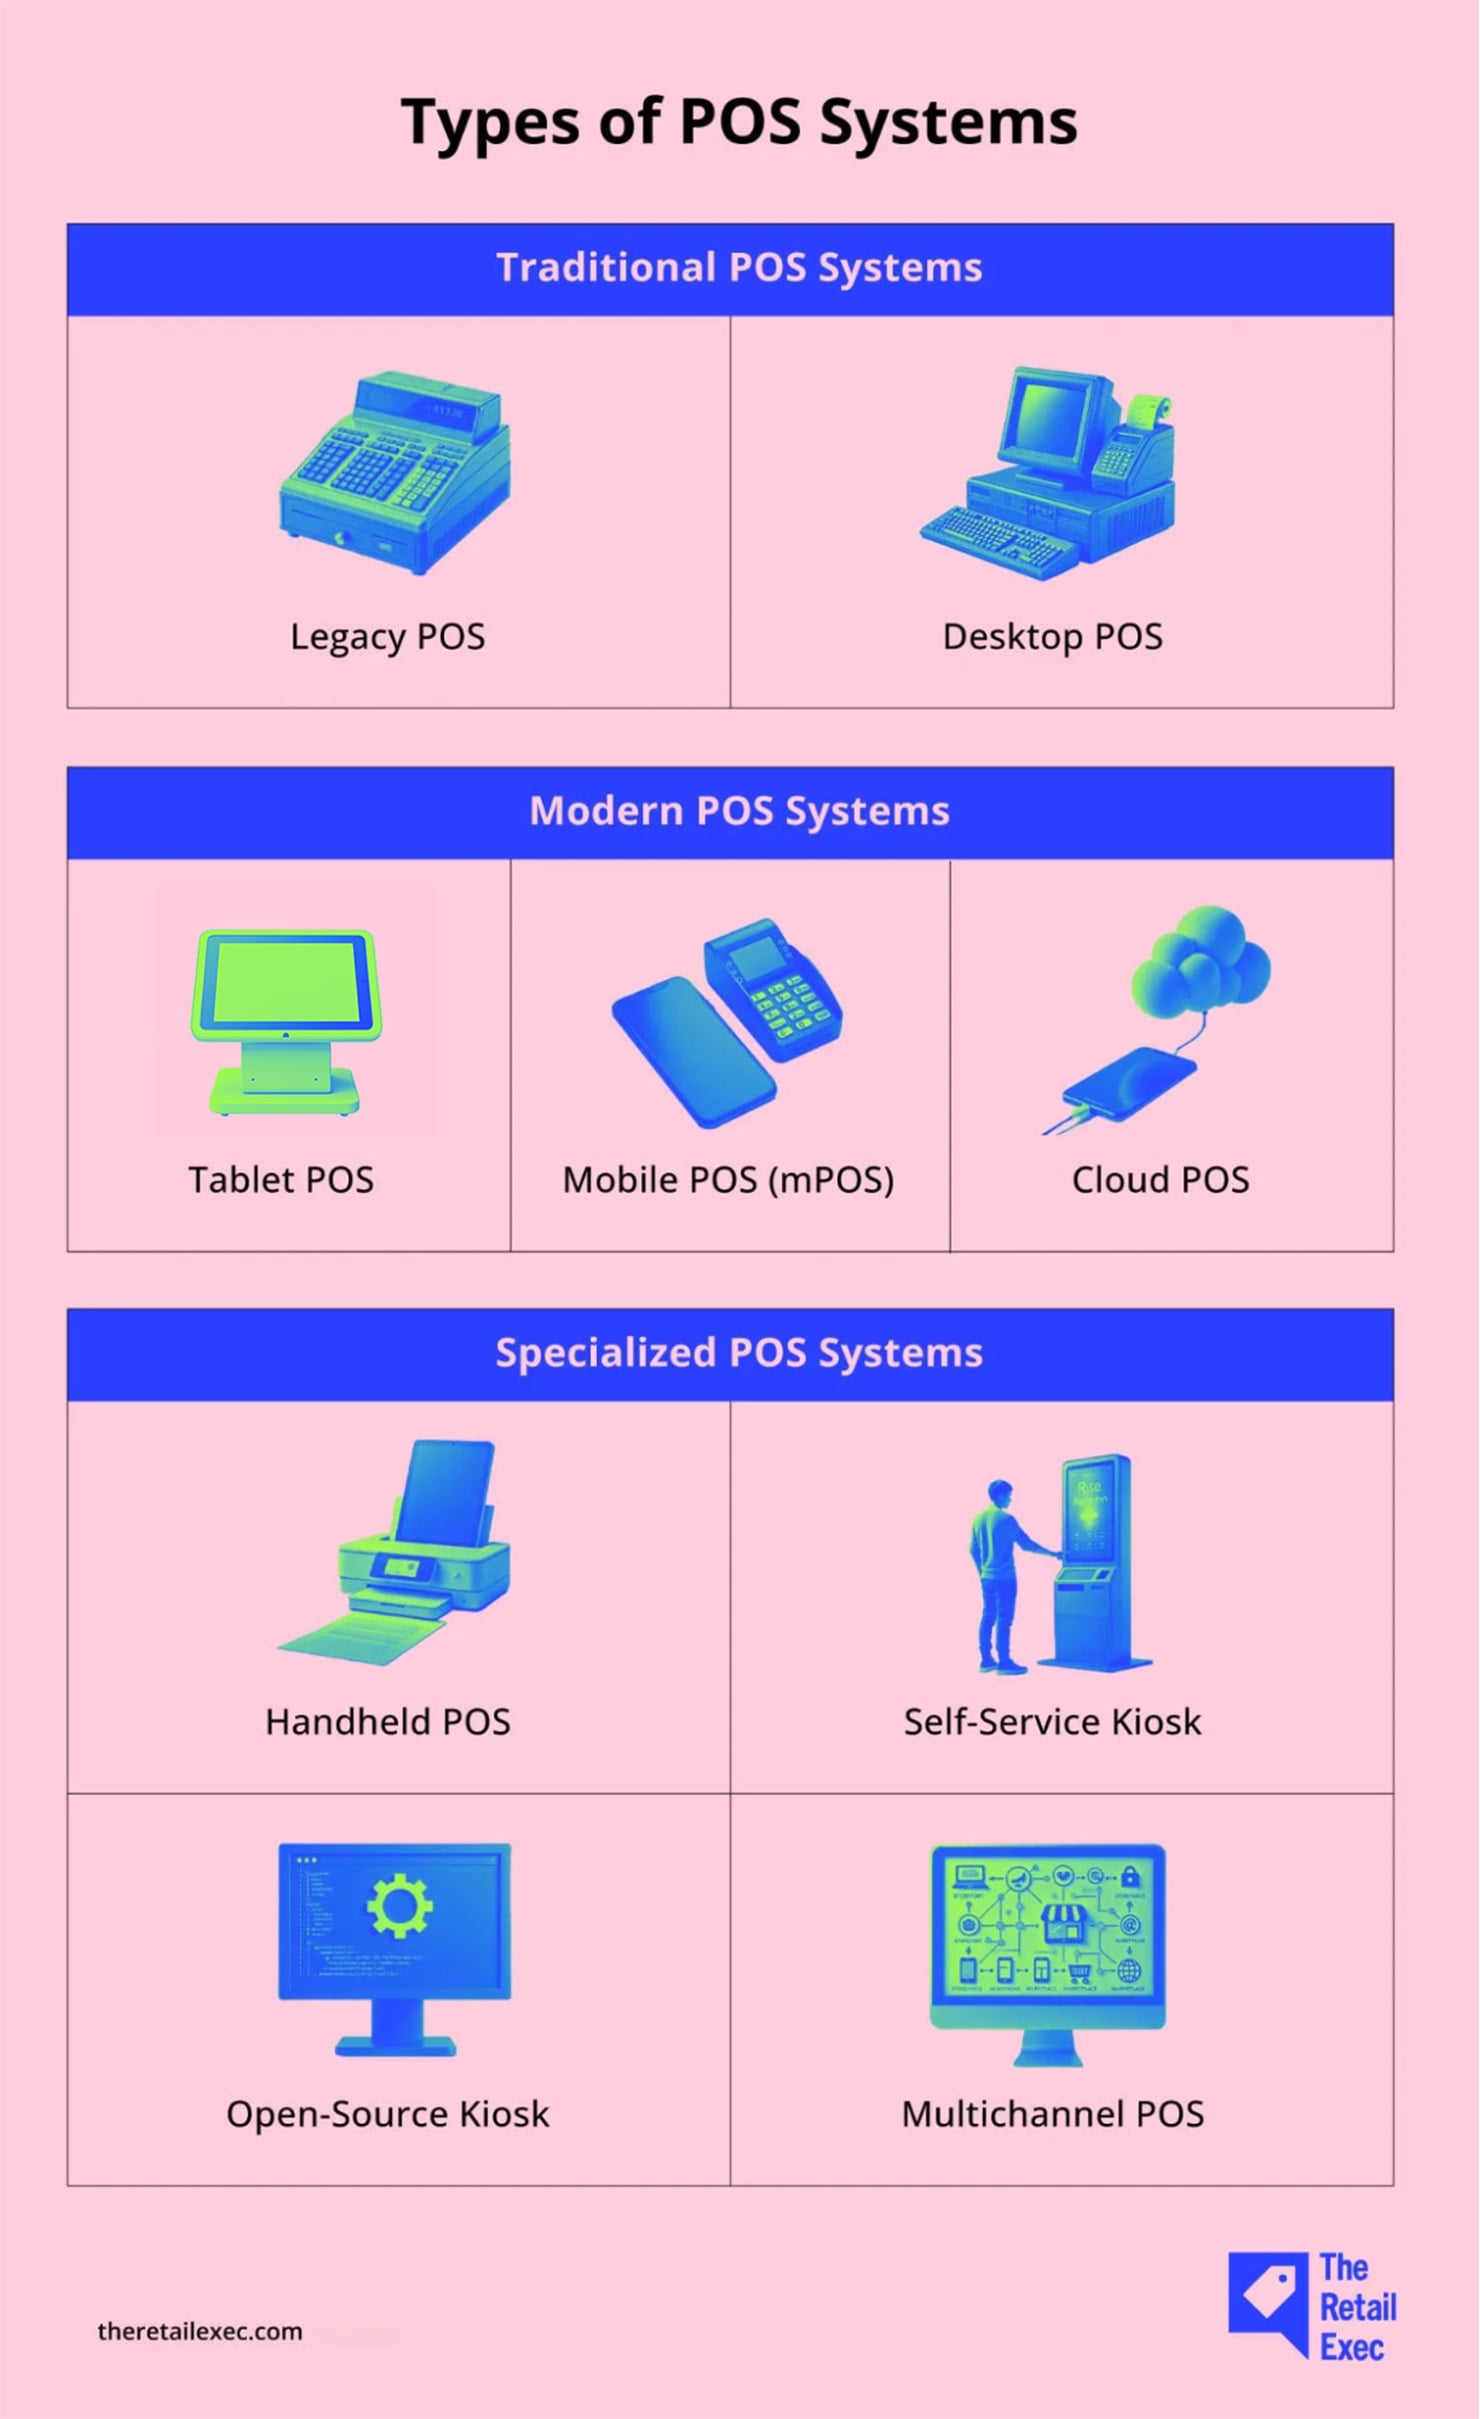
Nota do autor:
Se quiser recuar no tempo, escrevemos um artigo completo sobre a história dos sistemas POS. Vá dar uma vista de olhos!
No que diz respeito aos pagamentos NFC, o sistema POS precisa de estar equipado com o hardware e o software adequados para aceitar transações sem contacto de cartões e carteiras digitais.
Não quero sobrecarregá-lo aqui, por isso pode começar com dois que abrangem a maioria dos ambientes de retalho: POS de secretária e POS móvel (mPOS).
Os sistemas POS de secretária são ideais para balcões de pagamento fixos, enquanto os sistemas POS móveis são perfeitos para lojas pop-up, espaços mais pequenos ou outras lojas que precisam de flexibilidade no pagamento.
Então, o que deve perguntar a um fornecedor de POS antes de comprar um sistema compatível com NFC?
Comecemos pelo mais importante:
Os proprietários de empresas devem saber se o dispositivo de pagamento é compatível com EMV e PCI e se o processador de pagamentos suporta todas as principais carteiras (Apple Pay, Google Pay, Android Pay).
Outros aspetos a considerar:
- Nem todos os sistemas POS suportam todas as opções de pagamento por predefinição. Pergunte quais as opções que já estão ativadas e se existem requisitos ou limites aplicáveis.
- Alguns pagamentos NFC podem continuar a ser processados se a sua ligação à Internet estiver indisponível —verifique se o POS suporta o modo offline.
- Pergunte se o sistema se integra com as suas ferramentas de inventário e fidelização, para evitar gerir tudo separadamente.
Nota do autor:
Aqui ficam outras funcionalidades que vai querer no seu sistema POS para ter uma melhor experiência de pagamento.
À procura do sistema certo? Eis os melhores sistemas POS para o retalho:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Precisa de algo portátil? Consulte esta lista dos melhores sistemas POS móveis
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Depois de ter um sistema POS preparado para NFC, eis o que deve configurar antes de o colocar em funcionamento:
- Estabeleça uma ligação à Internet segura e estável para o POS
- Verifique a funcionalidade NFC com um cartão real de pagamento por aproximação ou uma carteira móvel
- Integre o seu POS com a gestão de inventário e os programas de fidelização
- Certifique-se de que comunica sem problemas com o seu gateway e processador de pagamentos
3. Escolha um processador de pagamentos compatível
Os clientes veem o POS — mas é o seu processador de pagamentos que efetivamente transfere o dinheiro para a sua conta.
Os processadores de pagamentos aprovam, autorizam e liquidam cada transação nos bastidores.
Para suportar NFC, pode certificar-se de que o seu processador cumpre alguns requisitos essenciais:
- Compatibilidade com NFC. Deve suportar tanto cartões de pagamento por aproximação como carteiras móveis, como Apple Pay, Google Pay e Samsung Pay.
- Preços transparentes. Verifique se as taxas estão claramente apresentadas e se não existem surpresas, especialmente no caso de transações sem contacto.
- Suporte sólido. Um gestor de conta disponível pode ajudá-lo a resolver problemas, atualizar ou expandir o sistema conforme necessário.
Para garantir a compatibilidade, fale diretamente com o gestor da sua conta junto do processador de pagamentos e diga explicitamente que está a implementar pagamentos sem contacto.
Isto inclui pagamentos efetuados tanto com cartões de pagamento por aproximação como com carteiras móveis, como Apple Pay, Google Pay e Samsung Pay, uma vez que pretende ter suporte para todas as formas de NFC.
Felizmente, praticamente todos os processadores de pagamentos conseguem processar transações NFC.
Depois de selecionar algumas opções, não ignore o teste.
Teste tudo antes de se comprometer. Efetue algumas transações de teste para garantir que tudo corre bem.
Verifique também se existem taxas estranhas. Se estiver satisfeito com a configuração, e só nesse caso, avance com ela.
Mas antes de testar, precisa de reduzir bastante as suas opções. Consulte os processadores de pagamentos que recomendamos para decidir por si:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
4. Crie ou atualize a sua conta de comerciante
Uma conta de comerciante é essencial para os pagamentos NFC. É para lá que o dinheiro vai depois de um cliente aproximar o cartão ou o telemóvel.
Sem ela, as transações simplesmente não serão concluídas.
Nota do autor:
Se o seu negócio de retalho acabou de abrir portas, precisa de configurar primeiro a sua conta de comerciante.
Se não tem a certeza de qual é o fornecedor mais adequado às suas necessidades, a compatibilidade entre o sistema POS e o processador de pagamentos é muito importante.
Uma integração perfeita é essencial para evitar problemas de pagamento no futuro.
Felizmente, existem plataformas como a Stax Pay e a Square que oferecem serviços integrados que combinam contas de comerciante, sistemas POS e processamento de pagamentos num único ecossistema.
Esta estrutura completa facilita e torna mais fiáveis a configuração e a integração. É ideal para empresas que estão a começar do zero ou a crescer rapidamente.
Para negócios físicos já estabelecidos, atualize a sua conta de comerciante existente quando adicionar opções de pagamento NFC. Se não o fizer, poderá deparar-se com transações falhadas ou funcionalidades limitadas.
Alguns comerciantes esquecem-se deste passo. Certifique-se de que:
👉 As definições de pagamento sem contacto estão ativadas na sua conta — isso dependerá do seu fornecedor
👉 O seu MCC (Código de Categoria do Comerciante) suporta transações com cartão presente
👉 Verifique as suas taxas de intercâmbio, uma vez que os pagamentos sem contacto podem ter comissões diferentes
Phillip, da CardPaymentOptions, gosta de acrescentar mais três pontos a este sábio conselho:
- Reveja as letras pequenas do seu contrato de comerciante. De acordo com Phillip, este é o passo mais frequentemente ignorado neste processo. Os comerciantes precisam de confirmar que os pagamentos sem contacto serão faturados à mesma taxa de “cartão presente” e não estarão sujeitos a comissões mais elevadas.
- Pergunte como estas novas transações irão aparecer nos seus relatórios diários de liquidação. Uma identificação clara facilita a contabilidade e o acompanhamento das preferências de pagamento dos clientes ao longo do tempo. Também é melhor para o seu contabilista!
- Leia os contratos de serviço que possam estar associados ao seu equipamento POS. Talvez incluam condições adicionais de processamento, limites do dispositivo ou cláusulas de rescisão antecipada.
Considere os seguintes serviços de contas de comerciante se estiver a começar do zero ou a ponderar seriamente uma mudança.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
5. Forme a sua equipa sobre os processos de pagamento NFC na finalização da compra
Uma verificação da realidade (e de modo algum estou a tentar assustá-lo): 70% das transformações digitais falham. Uma das razões pelas quais estes grandes esforços para modernizar as empresas através da tecnologia falham é a fraca adoção por parte dos utilizadores.
Certifique-se de que a sua equipa sabe como funcionam os pagamentos NFC e como ajudar ou tranquilizar os clientes… especialmente quando algo corre mal.
Idealmente, devem conseguir resolver problemas comuns, tais como:
- Capas de telemóvel que interferem com o sinal NFC
- Cartões contactless danificados ou incompatíveis
- Um terminal de pagamento bloqueado ou sem resposta
- Clientes que utilizam acidentalmente um método sem NFC (como tentar passar um cartão que apenas permite pagamentos por aproximação)
Então, como ensiná-los a fazê-lo? Através de sessões de formação e exercícios que envolvam dramatizações e simulações.
Inclua situações de erro, como o que fazer quando um cartão não é reconhecido ou quando um cliente entra em pânico por pensar que foi debitado duas vezes.
Certifique-se de que os seus funcionários sabem como acalmar um cliente, repetir um pagamento e confirmar o estado da cobrança.
Depois de dominarem a vertente tecnológica, o passo seguinte é integrar o pagamento na experiência global do cliente.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eCom a mesma importância, precisam de aprender a integrar a experiência de pagamento na experiência do cliente. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003ePor exemplo, \u003c/span\u003e\u003cb\u003enormalmente formamos os nossos vendedores para pedirem aos clientes que se inscrevam para receber lembretes pós-compra através do WhatsApp ou de SMS no momento do pagamento\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e.\u003c/span\u003e\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003e \u003c/span\u003e\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eÉ esta transição fluida — da loja para as mensagens — que incute confiança e dá lugar a mais interações, avaliações e vendas adicionais.\u003c/span\u003e
6. Informe os clientes de que já aceita pagamentos contactless
Tratou de tudo nos bastidores — terminais atualizados, sistemas testados, tudo preparado.
Agora é altura de informar os seus clientes de que podem aproximar o cartão e pagar. E, com 82% dos consumidores a nível mundial já a adotar opções de pagamento contactless, esta é uma novidade que vale a pena partilhar.
Eis formas simples e eficazes de divulgar a novidade:
- Sinalética na loja. Autocolantes nas montras, placas no balcão ou cartões informativos que indiquem que aceita pagamentos por aproximação.
- Ecrãs de pagamento. Mensagens que relembrem os clientes de que podem pagar por aproximação.
- Recibos. Mensagens impressas sobre a disponibilidade de pagamentos por aproximação.
- Campanhas de email. Anúncios ou promoções relativos aos pagamentos por aproximação.
- Publicações nas redes sociais. Destaque para a conveniência dos pagamentos por aproximação.
Mas também pode ir mais longe e tornar os pagamentos NFC ainda mais valiosos para os seus clientes.
Segundo Len Covello, CTO da Engage People, uma empresa que ajuda as marcas a promover um maior envolvimento dos clientes através de soluções de fidelização:
Existem formas de os retalhistas integrarem programas de fidelização ou de recompensas nos pagamentos NFC, proporcionando aos consumidores uma forma simples e sem complicações de acumular e utilizar mais pontos.
Eis como isso funciona: as carteiras digitais podem incorporar dados de fidelização, permitindo que as recompensas e as ofertas sejam aplicadas automaticamente no momento do pagamento, reduzindo a necessidade de leituras adicionais ou de cartões.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eIndependentemente da forma como os pagamentos ou cartões de fidelização são recebidos, estes continuam a passar pelas redes existentes, onde os sistemas subsequentes podem calcular, atribuir e executar processos como ofertas associadas a cartões para os membros.\u003c/span\u003e
Se estiver devidamente configurado, o seu sistema POS pode associar cada pagamento por aproximação ao perfil de fidelização de um cliente em tempo real, seja através do email, do número de telefone, do registo na aplicação ou de um token.
O fator fundamental é a integração: o seu sistema POS, o processador de pagamentos e o fornecedor da carteira digital têm de trabalhar em conjunto para que isto seja possível.
O potencial é realmente enorme, especialmente agora que ferramentas como o Pay with Points (PwP) estão a ganhar popularidade.
Segundo Covello, isto funciona muito bem quando as marcas oferecem uma verdadeira personalização aos membros:
Por exemplo, ferramentas como o Access Plus da Engage People e o payback premium da FIS permitiram criar redes PwP nos programas de fidelização atuais, permitindo aos consumidores utilizar os seus pontos para pagamentos e descontos depois de aproximarem o cartão.
Essa mesma filosofia de integração perfeita da fidelização é também seguida por plataformas como o PayPal, que estão a transformar os pagamentos sem contacto numa interação contínua:
Os retalhistas podem integrar programas de fidelização e recompensas no fluxo de pagamento NFC utilizando um ecossistema de APIs, recibos inteligentes e uma infraestrutura de recompensas.
Por exemplo, com a funcionalidade Smart Receipts do PayPal, as empresas podem voltar a interagir com os clientes depois de estes concluírem a compra, enviando ofertas e recomendações personalizadas diretamente para as suas caixas de entrada.
Além disso, a funcionalidade Advanced Offers permite às empresas apresentar recompensas de cashback direcionadas e recomendações de produtos diretamente na aplicação.
Como esta plataforma está integrada no ecossistema central de pagamentos e carteiras digitais, os retalhistas não precisam de depender de aplicações ou hardware separados para ativar a fidelização.
O resultado é uma experiência de pagamento sem contacto que não só é rápida e segura, como também personalizada e recompensadora — ajudando as empresas a aumentar as compras repetidas e a fidelização dos clientes de forma integrada nos seus ambientes compatíveis com NFC.
Bastante interessante, não é? O NFC não é apenas uma opção de pagamento conveniente; também está a elevar a experiência do cliente.
Lista de verificação final antes de implementar pagamentos NFC
Sei que é muita informação, por isso reuni as ações mais importantes de cada secção para aumentar as probabilidades de uma implementação dos pagamentos NFC tranquila e bem-sucedida:
Configuração do sistema POS
☐ Escolha um sistema compatível com NFC e em conformidade com EMV e PCI
☐ Pergunte se aceita todas as principais carteiras digitais (Apple Pay, Google Pay, etc.)
☐ Verifique se é compatível com o modo offline, caso a ligação à Internet falhe
☐ Confirme que o hardware funciona, que a ligação à Internet é estável e que o seu POS sincroniza com ferramentas como as de inventário e fidelização
Compatibilidade com o processador de pagamentos
☐ Certifique-se de que o seu processador é compatível com cartões de pagamento por aproximação e carteiras digitais
☐ Peça uma discriminação clara das taxas aplicáveis às transações sem contacto
☐ Fale com o seu gestor de conta para verificar se a funcionalidade NFC está ativada
☐ Efetue transações de teste para garantir que tudo funciona como previsto
Conta de comerciante
☐ Confirme que as definições de pagamentos sem contacto estão ativadas
☐ Certifique-se de que o seu MCC (Código de Categoria do Comerciante) permite pagamentos com cartão presente
☐ Verifique como os pagamentos NFC irão aparecer nos seus relatórios (a identificação é importante para a contabilidade)
☐ Verifique como os pagamentos NFC irão aparecer nos seus relatórios (a identificação é importante para a contabilidade)
Ferramentas e integrações
☐ Escolha gateways de pagamento baseados na nuvem e otimizados para NFC
☐ Certifique-se de que o seu POS sincroniza com outras ferramentas (como plataformas de inventário, fidelização ou análise)
☐ Pergunte aos fornecedores sobre o suporte contínuo e as atualizações de software
☐ Certifique-se de que todos os sistemas são seguros e estão preparados para a tokenização
Formação dos funcionários
☐ Dê formação aos funcionários para resolverem problemas comuns (por exemplo, aproximações falhadas, cartões errados ou terminais bloqueados) através de simulações e dramatizações
☐ Garanta que os funcionários conseguem tranquilizar os clientes e repetir um pagamento sem problemas
☐ Ensine-lhes como associar os pagamentos a inscrições em programas de fidelização ou à autorização para receber mensagens
Comunicação com os clientes
☐ Utilize sinalética, e-mails, recibos e ecrãs de pagamento para dizer “O pagamento por aproximação está disponível”
☐ Promova a segurança, a rapidez e a facilidade como pontos centrais da sua mensagem
☐ Acrescente uma camada de valor adicional: promova pontos de fidelização, PwP ou vantagens exclusivas de pagamento por aproximação
Segurança dos pagamentos NFC: o que deve saber
Aos olhos dos especialistas, os pagamentos NFC são mais seguros do que os métodos convencionais, como as transações com cartão de crédito.
Basta perguntar a John Hutton, responsável global pelos pagamentos na LexisNexis Risk Solutions, uma empresa de dados e análise:
Os pagamentos NFC são geralmente muito seguros e, em muitos aspetos, mais seguros do que outros métodos tradicionais.
Isto deve-se ao tipo e à robustez dos mecanismos de segurança que tornam os pagamentos NFC seguros, como a encriptação, a autenticação e a tokenização.
Contudo, quando analisa a situação pela sua própria perspetiva, podem surgir dúvidas. “E se esta nova tecnologia falhar, expuser os dados dos clientes ou me deixar sem solução quando deixar de funcionar?”
Tem razão em ser prudente.
Se não compreender como funcionam os mecanismos de segurança, eles vão parecer-lhe apenas conversa sem sentido.
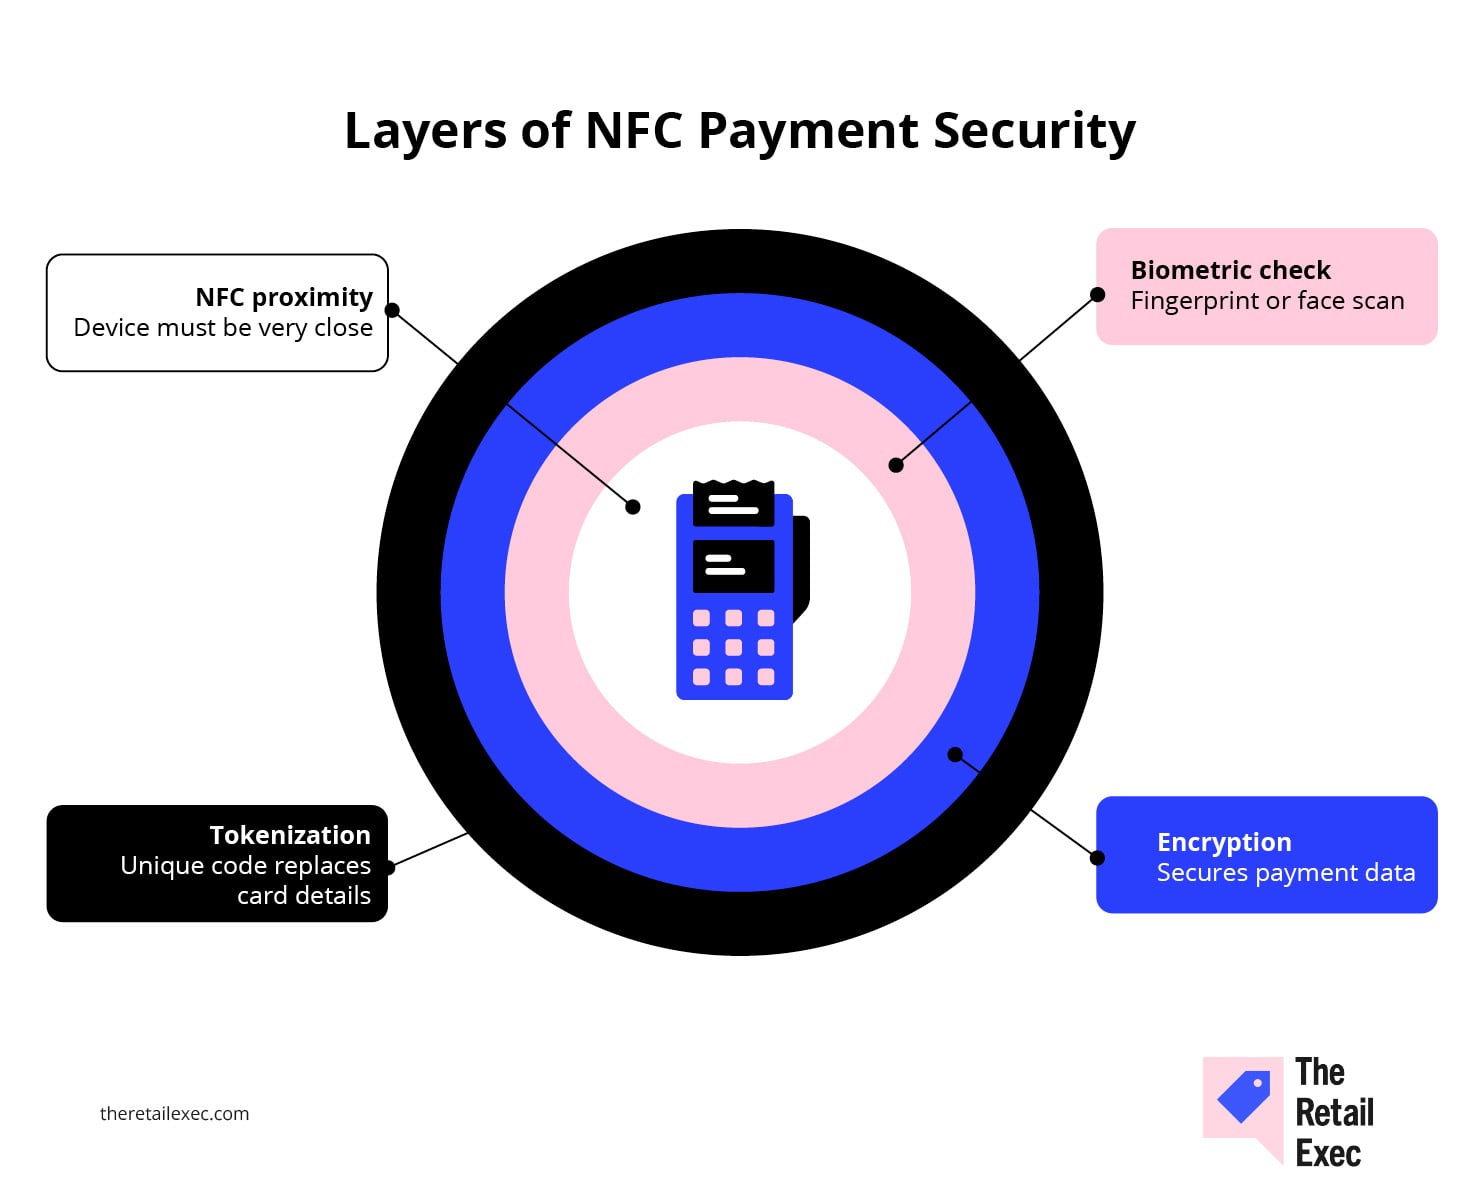
Vamos analisar como estas camadas de proteção funcionam em conjunto para proteger a sua empresa e os seus clientes, e por que razão tornam os pagamentos NFC mais seguros do que Fort Knox:
1. Tokenização
Nos pagamentos NFC, é frequente utilizar-se um código único, de utilização única, conhecido como token, em cada transação. Estes códigos não têm nada a ver com números de cartão.
Se os atacantes conseguirem obter um token, este não terá qualquer valor para eles.
Isto significa que obtém uma melhor proteção contra a captura de dados de cartões e as fugas de dados nos pontos de venda, sem alterar a forma como conduz o seu negócio.
More Articles
- Formação em sistemas POS: um guia completo para retalhistas
- Devoluções no comércio eletrónico: guia completo das melhores práticas
- Inteligência da Intuit no QuickBooks Online: análise aprofundada da funcionalidade e como funciona
- 10 dicas de Salesforce para aumentar o desempenho das vendas
- Calculadora de ROI de Marketing: Comprove o Retorno dos Seus Anúncios
2. Encriptação
Sempre que ocorre uma transação NFC, os dados são transformados em código ilegível (é assim que funciona a encriptação).
Um código indecifrável deixa as partes que tentam espiar sem saber o que fazer. Para a sua empresa, porém, isso significa um menor risco de interceção e fraude deliberada.
3. Segurança biométrica
Uma transação NFC exige frequentemente uma impressão digital, reconhecimento facial ou código de acesso antes de ser autorizada.
O processo de aprovação demora apenas alguns segundos, mas é suficiente para impedir firmemente o acesso de utilizadores não autorizados. Além disso, desencoraja os ladrões de utilizarem telemóveis ou cartões roubados para efetuarem pagamentos.
4. Alcance limitado e contacto físico
A tecnologia NFC só funciona quando o dispositivo está a poucos centímetros do terminal. Ataques remotos ou pagamentos acidentais são praticamente impossíveis.
Junte a isso o facto de não ser necessário passar ou inserir fisicamente o cartão e terá um sistema que minimiza a exposição a todos os níveis: menos oportunidades de fraude e menor desgaste dos seus terminais.
Todas estas funcionalidades permitem um processamento seguro de pagamentos.
No entanto, alguns dos especialistas com quem falei salientaram que, embora os pagamentos NFC sejam altamente seguros, nenhuma tecnologia está livre de potenciais vulnerabilidades.
Eis o que deve saber, segundo eles, e o que pode fazer para evitar que estes potenciais problemas surjam:
Uma preocupação é a utilização indevida de dispositivos móveis perdidos ou roubados caso não estejam protegidos por dados biométricos ou por um PIN.
Os comerciantes devem incentivar os clientes a ativar estas funcionalidades de segurança.
Outro risco é a utilização de terminais desatualizados ou configurados incorretamente, que podem não dispor das proteções necessárias; a utilização de dispositivos certificados pela EMVCo e a atualização do software dos terminais são essenciais.
Embora raros, os ataques do tipo intermediário continuam a representar um risco teórico se os terminais estiverem mal configurados. Os comerciantes podem atenuar este risco ao trabalhar com fornecedores certificados PCI DSS de nível 1 que garantam práticas de segurança de excelência.
As auditorias e atualizações regulares reduzem ainda mais a exposição a potenciais ameaças.
Devem também tornar os seus sistemas de ponto de venda (POS) compatíveis com EMV e atualizá-los regularmente para corrigir falhas de segurança conhecidas.
Adicionar verificações de proximidade que também protejam contra comportamentos de transação suspeitos, como pagamentos iniciados sem que o dispositivo esteja próximo do leitor.
Devem também implementar rigorosamente os tempos limite das transações, para que o pagamento só seja possível durante um intervalo de tempo estritamente definido.
Além disso, a utilização de sistemas de prevenção de fraude em tempo real, como os utilizados pelos bancos, pode alertar para padrões de pagamento suspeitos e bloqueá-los.
Promover a sensibilização para potenciais ameaças e métodos de utilização segura junto dos funcionários e clientes é também uma linha de defesa simples, mas eficaz.
Toque, toque, e o pagamento está feito
Os pagamentos sem contacto permitem-lhe receber pagamentos de forma mais rápida e mais inteligente. É uma excelente e segura forma de acelerar o pagamento, reduzir os constrangimentos e melhorar a experiência do cliente na loja.
A boa notícia é que o seu sistema POS e o software de pagamentos fazem a maior parte do trabalho. Só precisa de escolher os mais adequados e configurá-los corretamente.
Também poderá ter interesse nestes temas relacionados:
- 5 dicas para o processamento de pagamentos móveis para ter sucesso na Internet (+ principais ferramentas)
- O que é o processamento de pagamentos de comerciantes? Tudo o que precisa de saber
- Demonstrações de sistemas POS para ajudar a encontrar a solução certa para a sua marca de retalho
- Análise dos 20 melhores softwares de processamento de cartões de crédito em 2025
O retalho nunca fica parado — e você também não deve ficar. Subscreva a nossa newsletter para receber as informações, estratégias e recursos de carreira mais recentes dos principais líderes do retalho que estão a moldar o setor.
Perguntas frequentes sobre pagamentos NFC
Chegou até aqui, por isso sei que está empenhado em implementar pagamentos NFC.
Mas, se for como a maioria dos retalhistas, é provável que ainda tenha algumas dúvidas e alguns momentos de hesitação. Vamos esclarecer tudo isso antes de se comprometer a investir em NFC.
Como funcionam os reembolsos com transações NFC?
Praticamente da mesma forma que os reembolsos normais de cartões. O cliente toca para pagar e, se precisar de um reembolso mais tarde, basta reverter a transação utilizando o seu sistema POS.
A maioria dos principais fornecedores de pagamentos disponibiliza guias passo a passo específicos para a respetiva plataforma. Por exemplo, aqui está o guia oficial da Apple para processar transações de devolução do Apple Pay.
Que taxas ocultas devo ter em atenção nos fornecedores de pagamentos compatíveis com NFC?
A maioria dos fornecedores cobra taxas de processamento padrão (ou seja, uma percentagem + uma taxa fixa por transação). Mas tenha atenção ao seguinte:
- Taxas mensais da plataforma
- Custos de aluguer ou configuração do terminal
- Taxas de reembolso ou de contestação de pagamento
- Custos adicionais pela utilização de análises avançadas ou integrações com carteiras digitais
Como posso acompanhar o desempenho dos pagamentos NFC e as tendências de utilização na loja?
É provável que o seu processador de pagamentos ou sistema POS inclua relatórios integrados que acompanham a utilização de NFC. Pode ver quando os clientes tocam, com que frequência o fazem e que carteiras utilizam. Com o tempo, isso ajuda-o a identificar tendências e a melhorar a experiência de pagamento.