Key Takeaways
Crescimento da NFC: Os pagamentos sem contacto representam mais de metade das transações presenciais nos EUA, tornando a NFC um padrão no comércio a retalho.
Velocidade das transações: O pagamento por aproximação reduz o tempo de pagamento em pelo menos 8 segundos em comparação com os métodos tradicionais de inserção do cartão com chip.
Vantagens de segurança: O pagamento por aproximação utiliza tokenização, protegendo as transações com códigos de utilização única e minimizando a exposição do número do cartão.
Escolhas de hardware: Os comerciantes podem atualizar os terminais, utilizar iPhones ou ligar leitores NFC externos para ativar o pagamento por aproximação.
Formação dos funcionários: Uma formação adequada ajuda a evitar falhas no pagamento por aproximação e confusão entre os clientes, melhorando a eficiência e a satisfação no momento do pagamento.
O pagamento por aproximação utiliza ondas de rádio NFC para permitir que os clientes concluam compras em menos de dois segundos, aproximando um cartão, telemóvel ou dispositivo vestível do seu terminal — e este guia mostra-lhe como funciona esta tecnologia, como ativá-la e como formar a equipa para evitar os momentos de «tente novamente» que tornam a fila mais lenta.
Os pagamentos sem contacto representam atualmente mais de metade das transações presenciais com cartão nos EUA.
Os clientes esperam aproximar o cartão e avançar, quer estejam a utilizar um cartão físico com o símbolo de pagamento sem contacto, quer o Apple Pay. Se as suas caixas não forem compatíveis, estará a criar obstáculos precisamente no momento em que a rapidez é mais importante.
O que é realmente o pagamento por aproximação
O pagamento por aproximação é um método de pagamento baseado em NFC que permite aos clientes concluir transações na loja mantendo um cartão sem contacto, uma carteira digital ou um dispositivo vestível a 1–2 polegadas do seu terminal durante 1–2 segundos — sem PIN, sem assinatura e sem ser necessário contacto físico.
NFC significa comunicação de campo próximo.
Funciona a 13,56 MHz, com um alcance de 1–2 polegadas, razão pela qual os clientes têm de manter o dispositivo próximo do terminal.
Quando aproximam o dispositivo, o terminal e o dispositivo trocam dados encriptados numa fração de segundo.
A aplicação de pagamento gera um código de utilização única para essa transação específica, o terminal envia-o para o seu processador e para a rede de cartões, e recebe quase instantaneamente uma resposta de aprovação ou recusa.
O símbolo de pagamento sem contacto — quatro ondas de rádio curvas dispostas em forma de leque — indica o local onde os clientes devem aproximar o dispositivo. Encontrá-lo-á em cartões, terminais e sinalética das filas das caixas.
Sem contacto vs. pagamento por aproximação: qual é a diferença?
«Sem contacto» abrange qualquer pagamento sem toque — códigos QR nas mesas de restaurantes, aplicações de encomenda antecipada e pagamentos por aproximação através de NFC. «Pagamento por aproximação» refere-se especificamente a transações NFC realizadas numa caixa física.
Os códigos QR exigem a leitura com a câmara e o pagamento através de um navegador ou aplicação. As aplicações de encomenda antecipada processam o pagamento antes da chegada. O pagamento por aproximação ocorre em tempo real no seu terminal, através de ondas de rádio NFC.
Como funciona o pagamento por aproximação, passo a passo
Quando um cliente aproxima o dispositivo, o terminal e o dispositivo trocam dados encriptados através de NFC, a aplicação de pagamento gera um token de utilização única (não o número real do cartão), o seu processador encaminha o token para a rede de cartões e para o banco emissor para aprovação, e a resposta regressa — tudo em menos de dois segundos.
Ufa, este foi longo. Eis um pequeno elemento visual sofisticado:
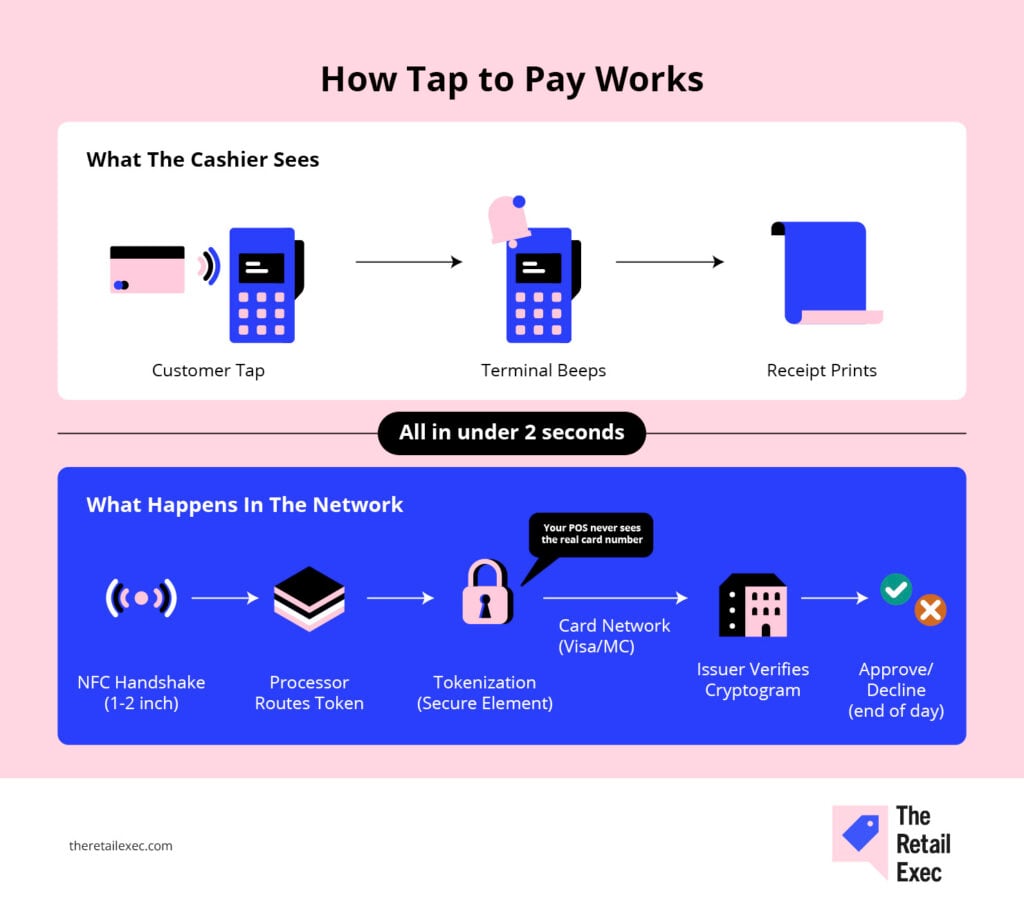
O processo:
- O cliente aproxima o cartão. A antena NFC do seu terminal emite um campo de radiofrequência. O chip de um cartão sem contacto é ativado por esse campo; um telemóvel ou smartwatch ativa o respetivo chip NFC.
- Comunicação NFC. O terminal e o dispositivo confirmam que estão prontos e trocam as informações básicas do pagamento.
- Tokenização. Em vez de transmitir o número real do cartão (PAN), o dispositivo cria um token único e um criptograma dinâmico — um código de segurança de utilização única que não pode ser reutilizado. Isto acontece no elemento seguro do telemóvel ou do chip do cartão.
- Encaminhamento pelo processador. O seu terminal envia o token para o seu processador de pagamentos (Square, Stripe, Shopify Payments, PayPal), que o encaminha para a rede do cartão (Visa, Mastercard, Amex, Discover).
- Autorização pelo emissor. A rede do cartão reencaminha o token para o banco emissor. O emissor verifica o criptograma, confirma a disponibilidade de fundos e aprova ou recusa a transação.
- Resposta. A decisão percorre o caminho de regresso através da rede, do processador e do terminal. O seu terminal apresenta "Aprovado" ou "Recusado".
- Liquidação. As transações aprovadas são liquidadas em lote no final do dia.
Para uma análise mais aprofundada de todo o fluxo de pagamento — desde a captura de dados até à liquidação — consulte o nosso guia completo sobre o processamento de pagamentos no retalho.
NFC, radiofrequências e tokenização explicadas
A NFC funciona a 13,56 MHz e tem um alcance de 1–2 polegadas — o curto alcance é uma funcionalidade de segurança, não uma limitação. A antena do terminal cria um campo magnético e a antena do cartão ou do telemóvel capta-o para alimentar o chip e trocar dados.
A tokenização é o que torna o pagamento por aproximação mais seguro do que passar o cartão.
Os cartões com banda magnética transmitem sempre o mesmo número de cartão estático. Com o pagamento por aproximação, o dispositivo nunca transmite o número real do cartão.
Gera um token — um número substituto específico para essa transação — e associa-o a um criptograma dinâmico que muda a cada aproximação.
Mesmo que alguém capturasse o token e o criptograma, não poderia reutilizá-los. O banco emissor controla os criptogramas que já foram utilizados e rejeita tentativas de repetição.
Trata-se da tecnologia EMV sem contacto, a mesma norma de segurança utilizada nas transações com inserção do chip.
Para onde vai o número do seu cartão (e porque nunca sai do dispositivo)
O número real do cartão nunca sai do dispositivo móvel ou do chip do cartão do cliente.
Apenas a versão tokenizada é enviada para o seu processador, para a rede do cartão e para o banco emissor, pelo que o seu ponto de venda (POS) nunca armazena dados sensíveis dos titulares dos cartões e reduz o âmbito da conformidade com a norma PCI.
Quando um cliente adiciona um cartão de crédito à Apple Pay ou à Google Pay, a aplicação da carteira solicita ao emissor um token específico do dispositivo.
Esse token fica no elemento seguro do telemóvel — um chip dedicado, isolado do sistema operativo — e só é transmitido durante uma aproximação.
Have an account? Log In
Que dispositivos os seus clientes irão utilizar
Em 2025, cerca de três quartos dos cartões de crédito e débito dos EUA têm funcionalidade sem contacto. A Visa, a Mastercard, a Amex e a Discover emitem cartões sem contacto há vários anos.
As carteiras digitais (Apple Pay, Google Pay, Samsung Pay) representam mais de um terço das transações presenciais sem contacto, com percentagens mais elevadas nas zonas urbanas.
Os dispositivos vestíveis — Apple Watch, Samsung Galaxy Watch e dispositivos Fitbit — funcionam exatamente como os telemóveis.
A boa notícia é que todos estes métodos utilizam o mesmo padrão NFC. Um terminal compatível com NFC aceita todos os cartões de pagamento contactless, carteiras digitais e dispositivos vestíveis.
Cartões contactless e porta-chaves
Os cartões contactless são passivos — não têm bateria e são alimentados pelo campo NFC do terminal. Os porta-chaves — pequenos porta-chaves ou autocolantes com chips NFC incorporados — funcionam da mesma forma.
Carteiras digitais: Apple Pay, Google Pay, Samsung Pay
As carteiras digitais armazenam versões tokenizadas de cartões de crédito e débito e utilizam dados biométricos (Face ID, impressão digital) ou um código de acesso para autenticação antes de transmitirem o pagamento.
A principal vantagem de segurança: autenticação biométrica.
Antes de o telemóvel transmitir os dados de pagamento, o cliente autentica-se com o Face ID, o Touch ID ou um código de acesso. Se alguém roubar o telemóvel, não poderá pagar por aproximação sem o desbloquear.
Os cartões contactless não exigem autenticação abaixo do limite no-CVM.
Aceitar pagamentos por aproximação: as suas opções de equipamento
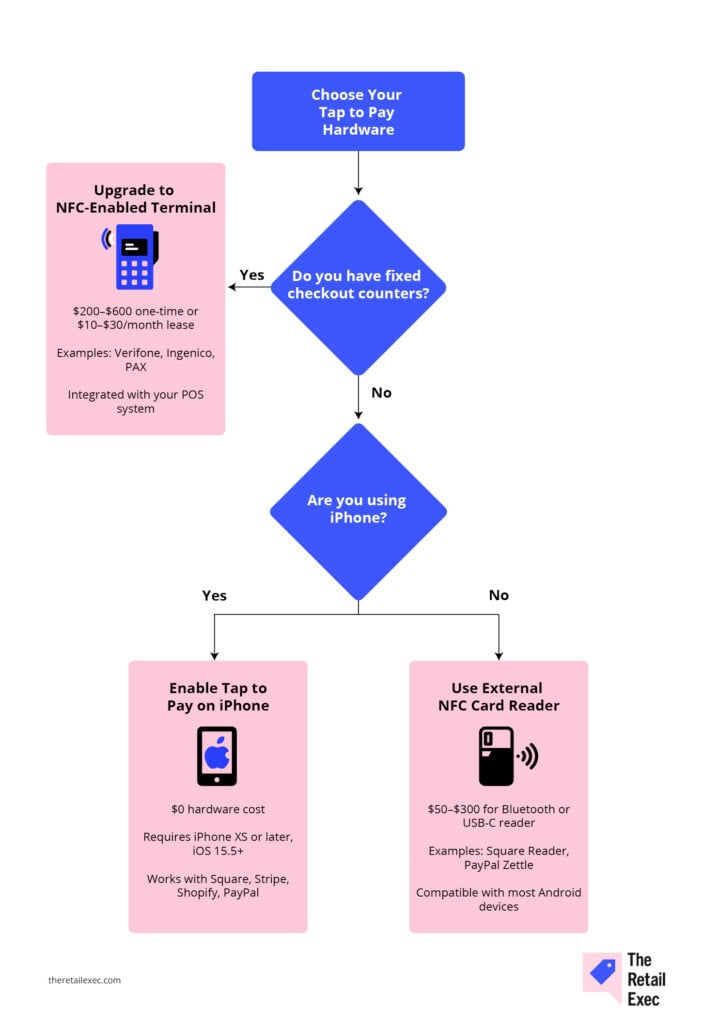
Tem três formas de aceitar pagamentos por aproximação: atualizar para um terminal compatível com NFC ($200–$600), transformar o iPhone num terminal de pagamento com o Tap to Pay no iPhone (sem equipamento adicional) ou utilizar um leitor de cartões NFC externo ($50–$300) com o dispositivo que já possui.
Aqui está a sua árvore de decisão TL;DR para encontrar a melhor opção:
Terminais NFC de balcão
Se tem balcões fixos para as caixas, atualizar para um terminal compatível com NFC é a opção mais simples.
Os terminais modernos da Verifone, Ingenico e PAX incluem NFC, além de inserção de chip e leitura de banda magnética. Se o seu terminal tiver mais de cinco anos e não for compatível com pagamentos contactless, está na altura de o atualizar — a maioria dos processadores oferece alugueres de terminais ($10–$30/mês) ou equipamento incluído.
Para além da compatibilidade com NFC, procure funcionalidades de POS, como pagamento móvel na caixa, inventário integrado e bases de dados de clientes que simplifiquem toda a sua operação.
Para obter orientação sobre a escolha de terminais, consulte a nossa compilação dos melhores terminais POS. Pode encontrar aqui as nossas principais escolhas:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Tap to Pay no iPhone: não é necessário hardware
O Tap to Pay no iPhone transforma qualquer iPhone XS ou posterior num terminal de pagamento NFC — os clientes aproximam o cartão ou telemóvel do seu iPhone e a transação é processada através da sua aplicação de pagamentos, sem precisar de um leitor de cartões separado.
Transfira uma aplicação de pagamentos compatível — Square, Stripe, Shopify POS, PayPal Zettle — e siga o processo de configuração na aplicação. Associe a sua conta de comerciante, confirme a sua identidade e ative os pagamentos NFC.
Os clientes aproximam a extremidade superior do seu iPhone (onde se encontra a antena NFC) para pagar.
A funcionalidade funciona em iPhone XS e posteriores com iOS 15.5 ou superior. Todas as transações são encriptadas e o seu iPhone nunca armazena números de cartão em bruto.
O Tap to Pay no iPhone não tem custos de hardware, mas paga as taxas de processamento habituais (normalmente 2.6% + $0.10 para transações com cartão presente).
Para uma comparação das opções de pagamento compatíveis com iPhone, consulte melhores leitores de cartões de crédito para iPhone.
Android e leitores de cartões externos
A aceitação de pagamentos em Android é menos simplificada. Alguns processadores são compatíveis com o Tap to Pay da Google Wallet (que transforma o dispositivo Android num terminal), mas a adoção continua limitada em 2025.
A maioria dos comerciantes que utilizam Android recorre a um leitor de cartões NFC externo que se liga através de Bluetooth ou USB-C. O Square Reader, o PayPal Zettle e dispositivos semelhantes custam normalmente $50–$150.
Consulte a nossa seleção dos melhores leitores de cartões de crédito para Android para conhecer as opções atuais.
Para saber mais sobre como escolher a configuração de POS adequada, consulte a nossa seleção dos melhores sistemas de POS móveis. Apresentamos aqui uma pequena antevisão das nossas principais escolhas:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Custos, limites & noções básicas de conformidade
As transações Tap to Pay normalmente têm o mesmo custo que os pagamentos com inserção do chip — cerca de 2.6% + $0.10 na maioria dos processadores de cartões presentes.
Verifique o seu limite no‑CVM: o montante abaixo do qual não é necessário PIN nem assinatura. É definido pelo emissor do cartão e situa-se normalmente entre $50 e $200 nos EUA.
As taxas de processamento dos pagamentos Tap to Pay seguem a mesma estrutura que as da inserção do chip, porque ambos utilizam as normas de segurança EMV. Conte com 2.3%–2.9% mais $0.10 por transação para o intercâmbio de cartões presentes.
| Componente do custo | Intervalo habitual | Notas |
|---|---|---|
| Componente do custoTaxa de processamento de cartão presente | Intervalo habitual2.3%–2.9% + $0.10 | NotasVaria consoante o processador e o volume |
| Componente do custoTerminal NFC de balcão | Intervalo habitual$200–$600 | NotasCompra única ou aluguer de $10–$30/mês |
| Componente do custoLeitor NFC móvel | Intervalo habitual$50–$300 | NotasEquipamento Square e PayPal |
| Componente do custoTap to Pay no iPhone | Intervalo habitual$0 em hardware | NotasRequer um processador compatível |
| Componente do custoLimite no-CVM nos EUA | Intervalo habitual$50–$200 | NotasDefinido pelo emissor do cartão, não pelo retalhista |
O limite no-CVM é o montante abaixo do qual uma transação sem contacto não requer a verificação do titular do cartão — sem PIN e sem assinatura. CVM significa método de verificação do titular do cartão.
Nos EUA, a maioria dos emissores define este valor entre $100 e $200. O limite varia consoante o emissor, não consoante a rede de cartões ou o retalhista, pelo que não o pode controlar.
Se uma transação exceder o limite sem CVM, o seu terminal solicita ao cliente que insira o cartão com chip e introduza um PIN (débito) ou assine (crédito). Isto acontece automaticamente.
As taxas de processamento variam consoante o volume e o processador.
Para uma comparação completa dos processadores de pagamentos compatíveis com pagamentos por aproximação, consulte o nosso guia sobre software de processamento de pagamentos ou consulte o nosso guia sobre processamento de cartões de crédito para pequenas empresas.
Quem define as regras e o que pode controlar
Os pagamentos sem contacto EMV e a inserção de cartões com chip EMV fazem parte do mesmo quadro de segurança, pelo que as redes de cartões tratam-nos de forma idêntica para efeitos de intercâmbio.
Não verá uma “sobretaxa por pagamento sem contacto” — tudo é intercâmbio de cartão presente autenticado por EMV.
O limite sem CVM é definido pelo emissor do cartão, não por si. O seu terminal lê o limite a partir do chip do cartão durante a transação.
Forme os funcionários para seguirem as instruções do terminal. Se este solicitar um PIN, o cliente tem de inserir o cartão e introduzir o PIN. Não ignore o pedido — fazê-lo pode transferir novamente para si a responsabilidade por transações fraudulentas.
Experiência do utilizador no checkout e formação dos funcionários
Oriente a sua equipa sobre três aspetos básicos:
- Encoste o cartão ou telemóvel horizontalmente ao símbolo de pagamento sem contacto durante 1–2 segundos.
- Não faça vários toques rápidos; basta um toque firme.
- Tenha atenção à interferência entre cartões — se um telemóvel e um cartão forem aproximados do leitor ao mesmo tempo, ocorrerá um erro e terá de repetir a operação.
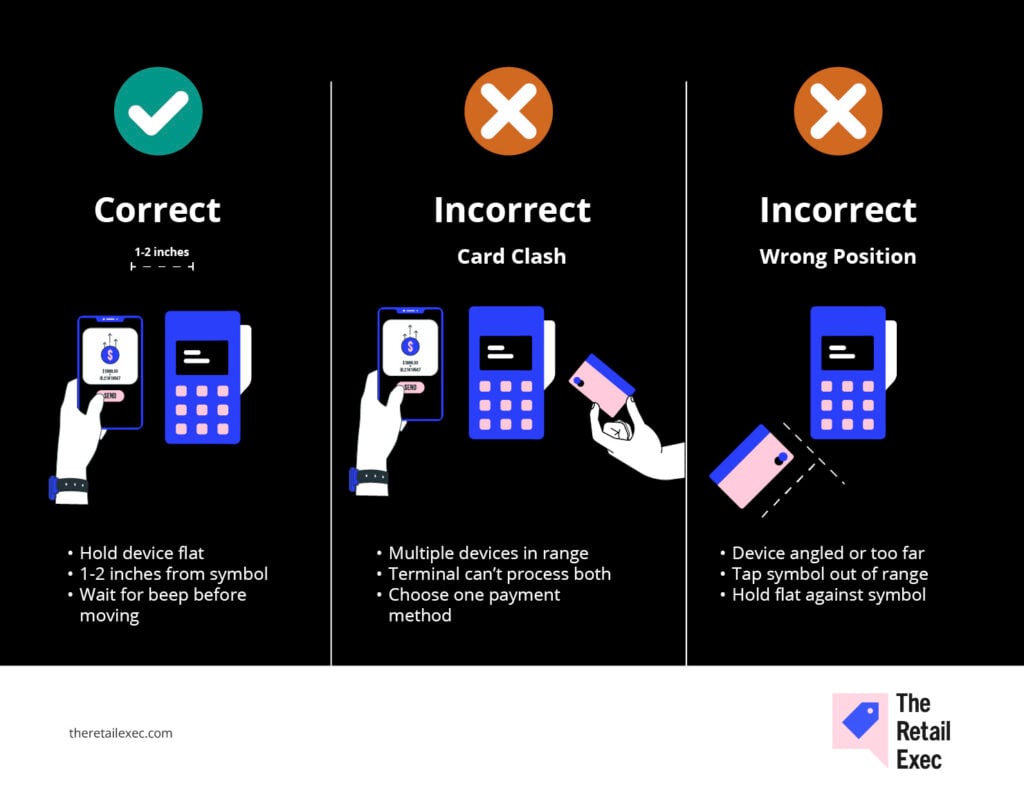
O símbolo de pagamento sem contacto — quatro ondas de rádio curvas — deve estar visível em todos os terminais e em todas as caixas.
Se utilizar o Tap to Pay no iPhone, segure o telemóvel de modo a que o cliente saiba onde deve aproximá-lo (na extremidade superior, junto às câmaras).
Guia para os funcionários: “Pode aproximar o cartão ou telemóvel mesmo aqui — basta mantê-lo horizontal durante um segundo até ouvir o sinal sonoro.”
Erros comuns dos clientes:
- Aproximar demasiado depressa (passar por cima em vez de manter imóvel)
- Inclinar o dispositivo (segurar o telemóvel a 45 graus reduz o alcance NFC)
- Vários toques em rápida sucessão (confunde o terminal; aguarde 3 segundos antes de tentar novamente)
- Interferência entre cartões (segurar o telemóvel e o cartão sem contacto na mesma mão)
O cartão de referência rápida da Harbor & Pine é uma abordagem possível à formação dos funcionários. Para consultar um modelo completo de formação de equipas sobre novos sistemas POS, veja o nosso guia sobre formação em POS.
Como evitar a interferência entre cartões e formar os funcionários sobre os procedimentos de repetição
A interferência entre cartões ocorre quando o telemóvel e um cartão sem contacto do cliente estão ambos próximos do terminal ao mesmo tempo — o leitor não consegue decidir qual deve processar e a operação falha.
Instrua a equipa a perguntar: «Que cartão está a utilizar?» sempre que um cliente tiver uma carteira numa mão e um telemóvel na outra.
A solução: Um dispositivo de cada vez.
Guia para repetir a tentativa: «Vamos tentar novamente — desta vez, utilize apenas o telemóvel (ou apenas o cartão) e mantenha-o pousado sobre o símbolo durante alguns segundos.»
O momento é importante: aguarde 3 segundos entre tentativas para que o NFC do terminal seja reposto.
Sinalização, rapidez e acessibilidade
Apresente o símbolo universal de pagamento sem contacto em todas as caixas, para que os clientes saibam onde aproximar o cartão, e considere adicionar indicações verbais, porque uma sinalização clara acelera as filas e reduz a intervenção dos operadores de caixa.
Coloque o símbolo em três locais:
- No próprio terminal (a maioria dos terminais NFC tem o símbolo moldado ou impresso junto à antena)
- No balcão da caixa (um pequeno autocolante a indicar onde aproximar o cartão)
- Na sinalização da caixa (um sinal suspenso ou um cartão de mesa: «Aceitamos pagamentos por aproximação aqui»)
As indicações verbais ajudam: «Pode aproximar o cartão ou o telemóvel mesmo aqui», enquanto aponta para o símbolo, elimina a pergunta «Posso aproximar o cartão?».
O pagamento por aproximação é mais rápido do que inserir o cartão com chip e muito mais rápido do que passar o cartão e assinar. Também é mais fácil para clientes com destreza limitada ou deficiências visuais — não é necessário encontrar uma ranhura estreita nem orientar uma banda magnética.
O sinal sonoro confirma o pagamento sem exigir a leitura do ecrã.
A melhoria de 35% na velocidade das caixas da Harbor & Pine é uma das vantagens dos pagamentos sem contacto. Para conhecer mais formas de reduzir os tempos de espera, explore estratégias para reduzir filas, como terminais móveis e caixas de pagamento automático.
More Articles
- Os 10 melhores processadores de pagamentos & como funcionam
- Os 10 melhores serviços de comerciante para comércio eletrónico classificados para 2026
- Avaliação do POS da PayPal: Vantagens, Desvantagens, Funcionalidades e Preços
- Melhores Portas de Pagamento: Guia & As 10 Melhores Escolhas em 2026
- 6 demonstrações de sistemas de ponto de venda para encontrar a opção certa para a sua marca
Segurança: quão seguro é o pagamento por aproximação?
O pagamento por aproximação é simplesmente muito mais seguro do que passar o cartão.
Cada transação gera um código de utilização única que não pode ser reutilizado. O número real do cartão do cliente nunca sai do dispositivo.
O alcance do NFC é de apenas 1–2 polegadas, o que torna a interceção altamente improvável. Além disso, se o cliente estiver a utilizar uma carteira digital, beneficia de autenticação biométrica adicional.
As transações com banda magnética utilizam dados estáticos — o mesmo número do cartão, data de validade e CVV em todas as ocasiões. Se alguém copiar esses dados, pode clonar o cartão.
O pagamento por aproximação elimina este risco.
Cada aproximação gera um criptograma dinâmico — um código de segurança único e de utilização única, válido apenas para essa transação específica. Mesmo que alguém intercetasse os dados (algo praticamente impossível, tendo em conta o alcance de 1–2 polegadas e a encriptação), não poderia reutilizá-los.
O banco emissor controla quais os criptogramas que já foram utilizados e rejeita repetições.
O número real do cartão do cliente nunca é transmitido através de NFC. Apenas é transmitida uma versão tokenizada. O seu POS nunca vê nem armazena o número real do cartão, o que reduz a responsabilidade e simplifica a conformidade com o PCI.
As carteiras digitais acrescentam autenticação biométrica.
Antes de o Apple Pay, o Google Pay ou o Samsung Pay transmitirem os dados de pagamento, o cliente desbloqueia o telemóvel com o Face ID, o Touch ID ou um código de acesso.
Os cartões sem contacto não têm esta funcionalidade — qualquer pessoa que tenha o cartão pode aproximá-lo abaixo do limite sem CVM —, o que torna as carteiras digitais ligeiramente mais seguras.
Prevenção básica de fraude para o seu POS
Mantenha o software do POS e o firmware do terminal atualizados, restrinja o acesso físico aos terminais e ative alertas de transações para identificar padrões invulgares.
Três controlos essenciais:
- Atualize mensalmente o firmware dos terminais (ou ative as atualizações automáticas) para corrigir vulnerabilidades de segurança
- Restrinja o acesso físico aos terminais — não os deixe sem supervisão num local onde pessoas que não fazem parte da equipa possam aceder-lhes
- Ative os alertas de transações para operações de valor elevado e reembolsos através do seu processador
Esteja atento à engenharia social — o vetor de fraude mais comum é alguém ligar para a equipa fazendo-se passar pelo seu processador e pedir credenciais.
Instrua a equipa para nunca partilhar credenciais por telefone e para verificar a identidade do interlocutor desligando a chamada e ligando para o número oficial do processador.
Resolução de problemas comuns
Quando um pagamento por aproximação falha, comece pelo básico: verifique se o NFC está ativado. Confirme o cartão predefinido da carteira digital. Certifique-se de que a antena NFC do terminal não está bloqueada.
A maioria dos erros de “tente novamente” desaparece quando o cliente mantém o dispositivo pousado na horizontal sobre o símbolo de pagamento sem contacto durante dois segundos completos.
Resolução de problemas passo a passo:
- Verifique se o NFC está ativado.
- iPhone: Definições → NFC (normalmente está sempre ativado).
- Android: Definições → Dispositivos ligados → NFC. Muitos utilizadores de Android desativam o NFC para poupar bateria ou o modo de poupança de energia desativa-o.
- Confirme o cartão predefinido da carteira digital. Se o cliente tiver vários cartões no Apple Pay ou no Google Pay, a carteira pode estar a tentar utilizar um cartão expirado, bloqueado ou acima do limite. Peça-lhe que abra a aplicação da carteira e selecione manualmente o cartão.
- Verifique a localização da antena do terminal. A maioria dos terminais tem a antena NFC no terço superior, frequentemente junto ao ecrã. Indique aos clientes o símbolo de pagamento sem contacto. No Tap to Pay on iPhone, a antena fica na extremidade superior (perto das câmaras).
- Esteja atento a bateria fraca ou ao modo de poupança de energia. Em alguns telemóveis Android, o modo de poupança de energia desativa o NFC. Se a bateria do telemóvel do cliente estiver a 10% ou menos, peça-lhe que insira o cartão com chip.
Se nenhuma das opções acima funcionar, reinicie o terminal. Desligue-o da corrente (ou reinicie a aplicação Tap to Pay on iPhone), aguarde 10 segundos e volte a ligá-lo.
Cenários comuns de falha:
- Não acontece nada (é provável que o NFC esteja desativado ou que esteja a aproximar o cartão da parte errada do terminal)
- “Tente novamente” (conflito entre cartões ou o dispositivo foi afastado demasiado depressa)
- “Recusado” (o emissor recusou — fundos insuficientes, limite excedido ou bloqueio por fraude)
- O telemóvel mostra um visto, mas o terminal não responde (a comunicação NFC não foi concluída; aguarde 3 segundos e tente novamente)
A maioria dos pagamentos por aproximação falhados resolve-se com uma simples nova tentativa depois de confirmar o posicionamento correto e de verificar se o NFC está ativado.
Pagamentos por aproximação para finalizar compras mais depressa
Os pagamentos por aproximação reduzem o tempo de finalização da compra, diminuem os erros e correspondem às expectativas dos clientes — sem acrescentar taxas de processamento nem riscos de segurança.
Escolha a opção de equipamento adequada (terminal, iPhone ou leitor externo), forme a equipa para evitar conflitos entre cartões e apresente claramente o símbolo de pagamento sem contacto.
Se os seus terminais ainda não suportarem pagamentos sem contacto, está a tornar a fila mais lenta. Atualize o equipamento, informe a equipa e comece a encaminhar os clientes mais depressa.
Perguntas frequentes sobre pagamentos por aproximação
Uau, isso foi muita informação, mas continua a voltar para saber mais. Muito bem, porque ainda temos mais algumas perguntas para responder.
Qual é a diferença entre NFC, RFID e EMV?
\u003cul\u003e\r\n \t\u003cli\u003eNFC é uma tecnologia sem fios de curto alcance (13.56 MHz) para pagamentos sem contacto a uma distância de 1–2 polegadas.\u003c/li\u003e\r\n \t\u003cli\u003eRFID é uma categoria mais abrangente utilizada para rastrear inventário e controlar acessos — alguns sistemas podem ser lidos a vários metros de distância.\u003c/li\u003e\r\n \t\u003cli\u003eEMV é a norma global para cartões com chip, incluindo transações com inserção do chip e transações NFC sem contacto.\u003c/li\u003e\r\n\u003c/ul\u003e
Preciso de Wi-Fi para aceitar pagamentos por aproximação?
O seu terminal precisa de ligação à Internet (Wi-Fi, Ethernet ou rede móvel) para autorizar transações. O dispositivo do cliente não precisa de Internet para efetuar o pagamento por aproximação — isso acontece localmente através de NFC —, mas o seu terminal tem de estar online para concluir a transação.
O que significa \u0022limite sem CVM\u0022 e quem o define?
CVM é o método de verificação do titular do cartão (PIN ou assinatura). O limite sem CVM é o limiar monetário abaixo do qual não é necessária verificação.\r\n\r\nCada emissor de cartões define este limite — normalmente $100–$200 nos EUA. Se uma transação o ultrapassar, o seu terminal solicita o PIN ou a assinatura.
Como ativo os pagamentos por aproximação no iPhone para a minha loja?
Transfira uma aplicação de um processador compatível (Square, Stripe, Shopify POS ou PayPal) para um iPhone XS ou posterior com iOS 15.5 ou superior. Associe a sua conta de comerciante, conclua a verificação e ative os pagamentos sem contacto. Os clientes aproximam a parte superior do iPhone para efetuar o pagamento — não é necessário hardware adicional.
Como funcionam os reembolsos de transações efetuadas por aproximação?
Processe os reembolsos através do seu POS da mesma forma que faria com um cartão com inserção do chip. Selecione a transação original, escolha \u0022Reembolsar\u0022 e confirme.\r\n\r\nOs fundos são devolvidos ao cartão ou carteira original do cliente no prazo de 3–7 dias úteis. O cliente não precisa de voltar a aproximar o cartão ou dispositivo — o processador envia o crédito de volta para o token utilizado na transação original.