

Key Takeaways
A Fricção Não é Amiga de Ninguém: Os obstáculos nos pagamentos são um dos principais motivos para perder vendas, com os atrasos a reduzirem as conversões em 20%. Processos de pagamento simplificados reforçam a fidelização dos clientes e reduzem os carrinhos abandonados.
Os Pagamentos sem Numerário Dominam: Quase 50% das transações presenciais nos EUA são sem contacto. Os clientes procuram experiências de pagamento simples e rápidas, tanto em loja como online, utilizando métodos de pagamento digitais e flexíveis.
A Fraude é um Inimigo Dispendioso: A fraude custa muito aos comerciantes, até $4.61 por cada $1 perdido. Medidas eficazes de segurança nos pagamentos, como a tokenização, podem ajudar a reduzir significativamente estas despesas.
As Comissões, o Ladrão Silencioso das Receitas: As comissões de processamento de cartões são extremamente elevadas, custando aos comerciantes dos EUA $187.2 mil milhões em 2024. Opções de pagamento alternativas, como as transferências ACH, podem reduzir significativamente os custos operacionais.
A Rapidez Aumenta as Vendas: A melhoria da velocidade em dispositivos móveis em 0.1 segundos aumentou as taxas de conversão em 8.4%. Um processamento de pagamentos mais rápido e eficiente traduz-se diretamente em mais vendas e maior satisfação dos clientes.
Imagine isto: o seu cliente está finalmente pronto para pagar—cartão na mão, olhar esperançoso. E depois... pagamento recusado. Tenta novamente. A fila cresce. O seu operador de caixa força um sorriso capaz de coalhar leite.
E online? Não é muito melhor. O seu processo de finalização da compra está a perder vendas silenciosamente, com uma taxa média brutal de abandono do carrinho de 70%—menos um balde com fugas e mais uma mangueira de incêndio que destrói receitas e espalha dinheiro por todo o pavimento digital.
E fica pior. Cada pequeno obstáculo ou atraso é um assassino silencioso de vendas. Até um atraso de um segundo pode reduzir as conversões em até 20%.
A fricção nos pagamentos não se limita a esgotar as suas receitas—destrói a motivação da sua equipa, desperdiça horas em reconciliações manuais e cria uma experiência do cliente que não promove qualquer lealdade.
Este guia é o seu manual direto ao assunto para um processamento de pagamentos no retalho que funciona de facto.
Vamos mostrar-lhe exatamente como aceitar pagamentos em qualquer lugar—na loja, no comércio eletrónico e em vários canais—sem fazer o seu gestor de operações fugir para se proteger. Conte com:
- Integrações avançadas pelas quais o seu diretor financeiro ficará realmente agradecido.
- Exemplos reais de ROI para silenciar o entusiasmo exagerado dos fornecedores.
- Comparações claras de preços que eliminam o disparate.
- Soluções preparadas para o futuro para não ficar preso a reconstruir este sistema todos os anos.
Porque sejamos honestos: a maioria dos “guias completos” por aí é tão útil como um terminal POS avariado—e, francamente, merece melhor.
Porque é importante ter um processamento de pagamentos no retalho sem falhas
Quase 50% de todas as transações presenciais com cartão nos EUA são agora sem contacto, através de “aproximação para pagar”, desde 2023—um grande salto em relação a há alguns anos, quando todos olhávamos desconfiados para os leitores de cartões, como se pudessem morder.
Afinal, os seus clientes preferem um processo de finalização da compra rápido, sem fricção e simplesmente fácil—quer estejam a aproximar cartões, a utilizar carteiras digitais ou a escolher métodos de pagamento flexíveis online.
Mas eis a verdade desagradável: quando o processamento dos seus pagamentos falha, é dinheiro a sair pela porta, um aumento dos estornos e um problema de confiança que nenhum processo de finalização da compra com desconto automático consegue resolver.
Eis porque é importante fazer tudo bem:
- A fraude é extremamente dispendiosa. Cada $1 de fraude custa efetivamente aos comerciantes cerca de $4.61, depois de contabilizados os estornos, as taxas e as horas de trabalho desperdiçadas. Isto representa um aumento de 37% em cinco anos. Tradução? Uma segurança de pagamentos deficiente não sai barata.
- As taxas de processamento estão a roubá-lo às claras. Só em 2024, os comerciantes dos EUA desembolsaram uns impressionantes $187.2 mil milhões em taxas de processamento de cartões—o suficiente para levar qualquer proprietário de um negócio de retalho a questionar as suas escolhas de vida (e a sua sanidade).
Ainda não está convencido? Eis as vantagens de fazer tudo bem:
- Taxas de conversão mais elevadas. Até uma melhoria de 0,1 segundos na velocidade móvel resultou num aumento de 8,4% nas taxas de conversão do retalho.
- Custos de fraude mais baixos. Uma segurança de pagamentos inteligente (como a tokenização) pode reduzir a fraude em até 60% nas transações Visa.
- Maior flexibilidade nos pagamentos. As carteiras móveis e digitais dominam agora, representando 50% das transações de comércio eletrónico a nível mundial. Se não está a tirar partido disso, já está atrasado.
- Custos operacionais reduzidos. As transferências ACH custam em média apenas $0.40—uma verdadeira pechincha em comparação com cerca de 2% dos pagamentos com cartão de crédito.
Um processamento de pagamentos no retalho sem falhas é um requisito para alcançar o sucesso no comércio eletrónico e numa estratégia multicanal. Este guia mostrará exatamente como lá chegar, com soluções de pagamento que funcionam de facto.
O fluxo de processamento de pagamentos de ponta a ponta
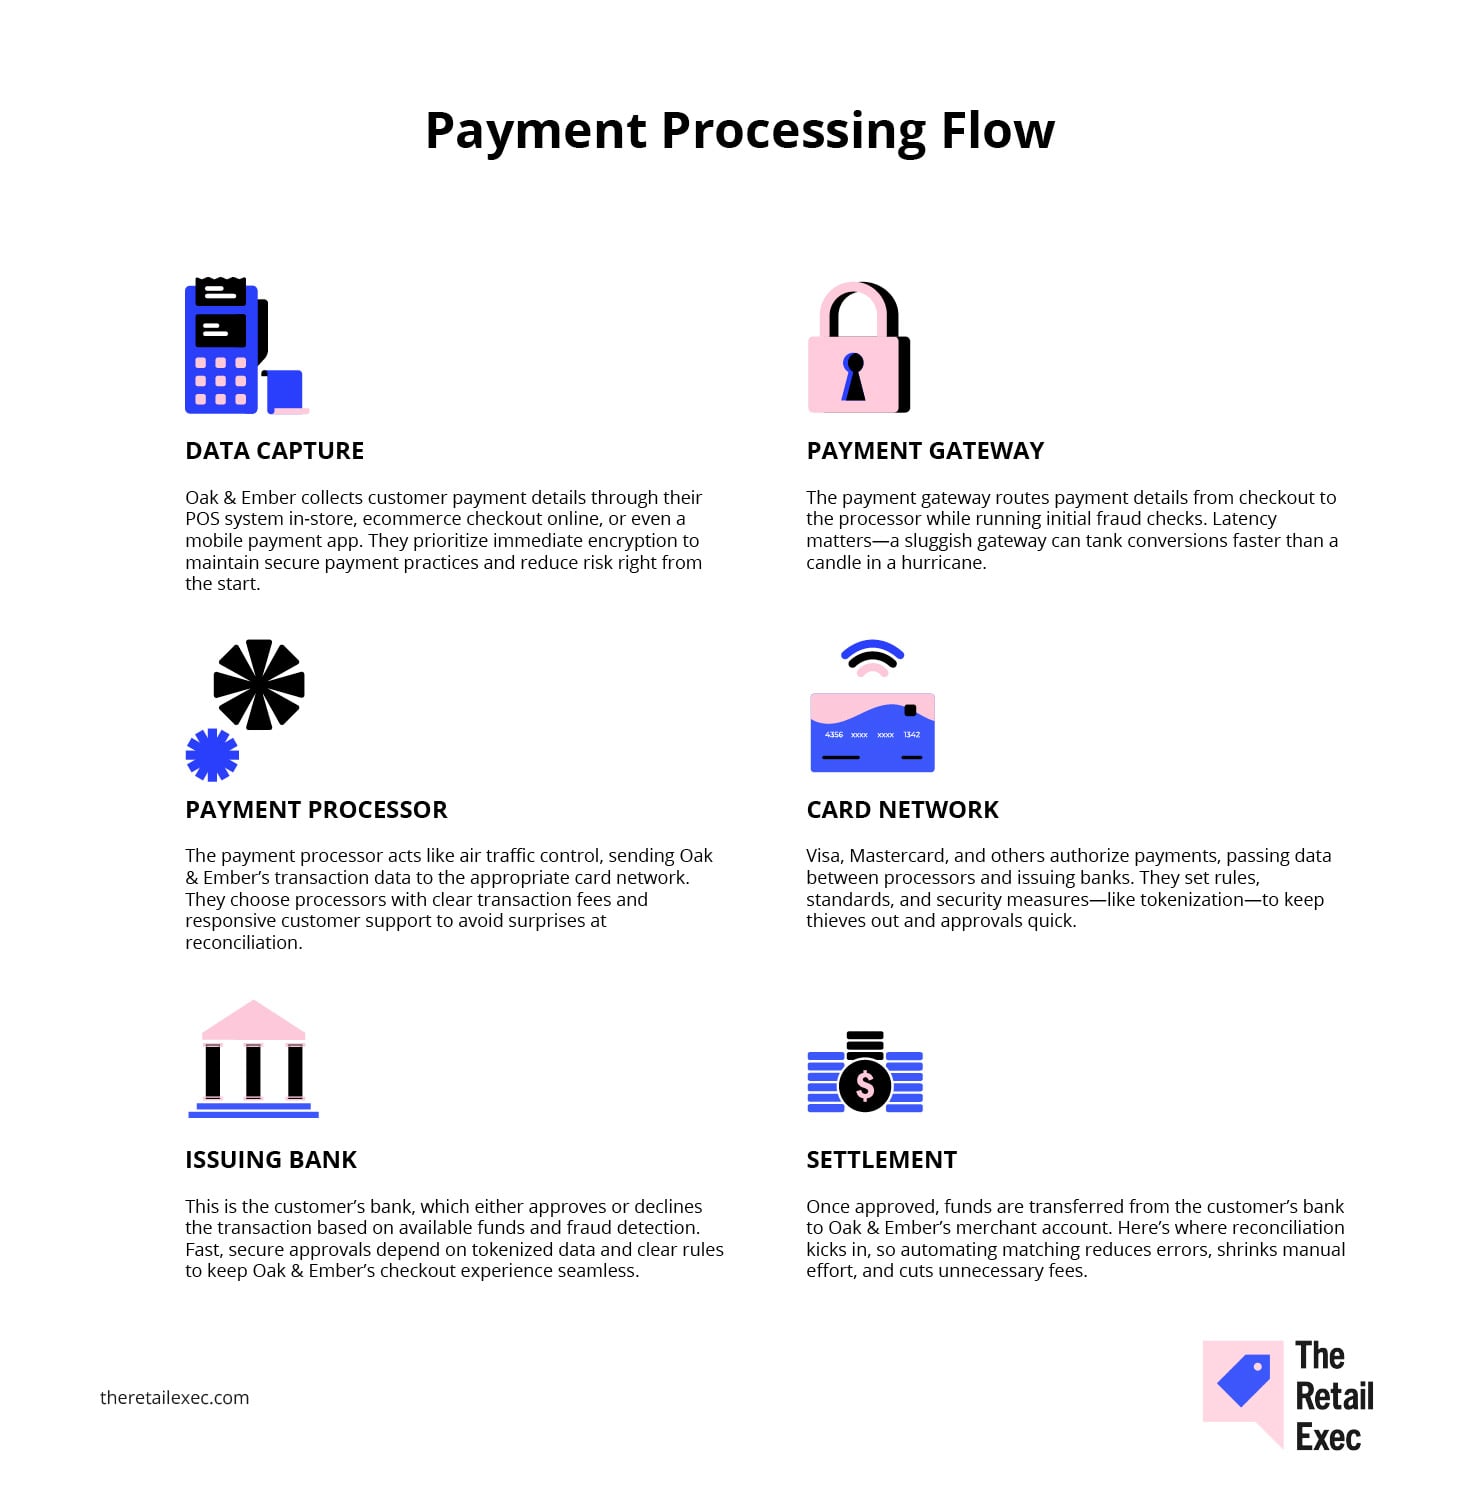
O processamento de pagamentos no retalho é uma corrida de estafetas em seis etapas, na qual os dados de pagamento do cliente se transformam em dinheiro efetivo na sua conta de comerciante. (Não são necessárias varinhas nem fumo.)
Vamos analisar a Oak & Ember—uma retalhista fictícia que vende tudo, desde aulas de olaria na loja até subscrições mensais de velas online.
Cada etapa do seu fluxo de pagamentos apresenta oportunidades para reduzir drasticamente as comissões, reforçar a segurança e proporcionar uma experiência do cliente suficientemente fluida para inspirar visitas repetidas.
E esteja atento à tokenização—a MVP invisível que converte dados sensíveis de cartões de crédito em dados encriptados sem sentido que os ladrões não conseguem decifrar.
- Captura de dados. A Oak & Ember recolhe os dados de pagamento dos clientes através do seu sistema POS na loja, do processo de pagamento do comércio eletrónico online ou até de uma aplicação de pagamentos móveis. A empresa dá prioridade à encriptação imediata para manter práticas de pagamento seguras e reduzir os riscos desde o início.
- Gateway de pagamentos. O gateway de pagamentos encaminha os dados de pagamento do processo de pagamento para o processador, realizando simultaneamente verificações iniciais de fraude. A latência é importante—um gateway lento pode destruir as conversões mais depressa do que uma vela num furacão.
- Processador de pagamentos. O processador de pagamentos funciona como o controlo de tráfego aéreo, enviando os dados das transações da Oak & Ember para a rede de cartões adequada. A empresa escolhe processadores com comissões de transação claras e um apoio ao cliente ágil para evitar surpresas durante a reconciliação.
- Rede de cartões. A Visa, a Mastercard e outras redes autorizam os pagamentos, transmitindo dados entre os processadores e os bancos emissores. Definem regras, normas e medidas de segurança—como a tokenização—para manter os ladrões afastados e as aprovações rápidas.
- Banco emissor. Este é o banco do cliente, que aprova ou recusa a transação com base nos fundos disponíveis e na deteção de fraude. As aprovações rápidas e seguras dependem de dados tokenizados e de regras claras para manter a experiência de pagamento da Oak & Ember fluida.
- Liquidação. Depois de aprovada, a verba é transferida do banco do cliente para a conta de comerciante da Oak & Ember. É aqui que entra a reconciliação, pelo que automatizar a correspondência reduz os erros, diminui o trabalho manual e elimina comissões desnecessárias.
O processamento de pagamentos no retalho, quando bem feito, é simples—rápido, seguro e económico. Ignore qualquer etapa e estará a convidar o caos. Faça tudo corretamente e dormirá melhor à noite.
Principais métodos de pagamento a suportar
Claro que poderia simplesmente oferecer ACH e criptomoedas como opções de pagamento. Alerta de spoiler: isso não vai correr bem.
Se quer realmente ganhar dinheiro, vale a pena (literalmente) compreender o que os seus clientes utilizam. Felizmente, já fizemos a pesquisa—para que não tenha de a fazer.
Cartões de crédito e débito
Aceitar cartões de crédito e débito não é opcional. É o mínimo indispensável no retalho.
Os clientes esperam poder passar, inserir ou aproximar o cartão sem complicações—quer estejam na loja, no seu sistema POS, quer estejam a comprar online através do processamento de pagamentos de comércio eletrónico.
A questão é que essas pequenas transações convenientes custaram aos retalhistas dos EUA 187,2 mil milhões de dólares em comissões de processamento só no ano passado (como mencionei anteriormente). Escolher bem neste caso é a diferença entre uma gestão inteligente e um arrependimento dispendioso.
Vantagens e desvantagens:
- VANTAGEM: Toda a gente os utiliza; perfeitos para compras por impulso.
- DESVANTAGEM: Comissões mais elevadas, dores de cabeça com estornos e custos operacionais.
Notas de integração:
- Requer um gateway de pagamentos e equipamento compatível com EMV.
- A conformidade com PCI não é opcional (nem pense em ignorar isto).
Comissões habituais: Crédito ~2%+ por transação; Débito ~0,7%.
Melhores casos de utilização:
- Pagamentos em lojas físicas
- Transações de comércio eletrónico de grande volume
- Experiências omnicanal de que o seu diretor financeiro pode gabar-se
Transferências bancárias ACH
ACH é o método de pagamento que não aparece em grandes campanhas de marketing—mas é uma força discreta para determinados casos de utilização no retalho.
Perfeito para pagamentos recorrentes ou encomendas de valor elevado, troca velocidade por poupança de custos, com uma média de apenas $0.40 por transferência. Não conquistará os compradores ocasionais, mas, para modelos de subscrição ou transações B2B, é uma estrela da eficiência.
Vantagens e desvantagens:
- VANTAGEM: Custo ridiculamente baixo, faturação previsível.
- DESVANTAGEM: Liquidações mais lentas, menos adequado para o consumidor em finalizações rápidas.
Notas sobre a integração:
- Integra-se através da sua plataforma de pagamentos ou diretamente através de APIs bancárias.
- A prevenção contra a fraude e a verificação da conta bancária são essenciais.
Comissões habituais: ~$0.20–$0.50 por transferência.
Casos de utilização mais adequados:
- Serviços de subscrição
- Pagamentos recorrentes B2B
- Encomendas de comércio eletrónico de elevado valor
Carteiras digitais
As carteiras digitais passaram de uma novidade a um elemento essencial generalizado.
Os clientes apaixonaram-se pela rapidez, segurança e conveniência do Apple Pay, Google Pay e serviços semelhantes, que representaram 30% das transações globais em pontos de venda em 2023.
Contudo, os retalhistas precisam de acompanhar a evolução tecnológica e integrar estas soluções cuidadosamente para garantir a compatibilidade e experiências tranquilas para os clientes.
Vantagens e desvantagens:
- VANTAGEM: Finalização sem obstáculos; os clientes confiam plenamente nestas soluções.
- DESVANTAGEM: Exige atualizações tecnológicas regulares e uma gestão cuidadosa dos fornecedores.
Notas sobre a integração:
- Adições fáceis através da sua interface de pagamentos.
- Deve suportar tipos de pagamentos móveis.
Comissões habituais: ~1.5–3%, semelhantes às dos cartões tradicionais.
Casos de utilização mais adequados:
- Experiências rápidas de pagamento por aproximação na loja
- Finalização de compras de comércio eletrónico com um clique
- Transações omnicanal simples.
Have an account? Log In
Compre agora, pague mais tarde (BNPL)
O BNPL passou de uma tendência de nicho a uma expectativa dos clientes no momento da finalização da compra.
Os compradores adoram dividir os pagamentos — é positivo para os seus orçamentos e excelente para o valor médio das suas encomendas. Contudo, essa conveniência para o cliente tem um custo: as comissões dos comerciantes atingem frequentemente 4–6% da venda.
Reserve este método para casos de utilização estratégicos, como vendas de produtos de elevado valor ou setores extremamente competitivos em que converter visitantes é a prioridade n.º 1. Consulte aqui as principais plataformas BNPL.
Comece com uma categoria de produtos limitada ou um pequeno segmento online para testar a adoção e o impacto na conversão. Escolha um fornecedor sem contrato de longa duração ou compromisso de volume enquanto mede os resultados.
Vantagens e desvantagens:
- VANTAGEM: Aumenta significativamente as conversões e o valor dos cestos.
- DESVANTAGEM: Comissões elevadas e obstáculos regulamentares a ultrapassar.
Notas sobre a integração:
- Integra-se através da sua interface de pagamentos; acompanhe cuidadosamente os requisitos de conformidade.
- Exige mensagens e informações claras no momento da finalização da compra.
Comissões habituais: 4–6% mais comissões fixas por transação.
Casos de utilização mais adequados:
- Vendas de comércio eletrónico de elevado valor
- Moda, artigos para o lar e produtos especializados
- Processos de finalização de compra críticos para a conversão
Comparar modelos de preços e comissões (porque as margens são importantes)
Os modelos de preços são os culpados dissimulados pela quantidade de cada venda que chega efetivamente à sua conta bancária. Ainda assim, muitos retalhistas só prestam atenção às comissões de processamento depois de receberem a fatura. Está na hora de parar de perder dinheiro — e de começar a prestar atenção.
Eis uma explicação simples dos principais modelos de preços, dos respetivos custos e do impacto que têm nas suas margens.
Preços fixos
O preço fixo é a opção fácil, previsível e igual para todos. Paga a mesma percentagem em todas as transações, independentemente do tipo de cartão. Ótimo pela simplicidade — menos ótimo para os seus resultados à medida que o volume aumenta.
Suponha que as suas vendas mensais totalizam $20,000 em 1,000 transações:
- Comissão de intercâmbio efetiva (média de 1.57%): $314
- Fornecedor de preço fixo típico (~2.9%): $580
São mais $266 por mês apenas para evitar ler as letras pequenas. Para pequenas lojas? Vale totalmente a pena. Mas, quando o volume aumenta, esse custo adicional deixa rapidamente de parecer inofensivo.
Preços de intercâmbio mais margem
O modelo de intercâmbio mais margem é utilizado por retalhistas experientes.
Paga as comissões de intercâmbio efetivas (definidas pelas redes de cartões), acrescidas de uma margem transparente. Isto proporciona-lhe clareza, maior poder de negociação e, normalmente, comissões muito mais baixas.
O mesmo cenário de vendas mensais de $20,000:
- Custo efetivo do intercâmbio (1.57%): $314
- Margem típica do processador (0.3%): $60
- Custo total: ~$374
Feito. Acabou de poupar mais de $200 por mês em comparação com o preço fixo. Sim, é ligeiramente mais complexo — mas é uma complexidade que compensa largamente.
Se o seu volume de vendas for baixo ou imprevisível, o preço fixo pode ser aceitável, mas a maioria dos retalhistas acabará por pagar demasiado.
Os preços escalonados são confusos por definição e dificultam a compreensão do que está realmente a pagar.
O modelo de intercâmbio mais margem é normalmente a melhor opção se procura transparência — certifique-se apenas de que compara o valor adicional cobrado pelo fornecedor, e não apenas a taxa anunciada.
Preços escalonados e outros modelos
O preço escalonado tenta agrupar as transações em “qualificadas”, “medianamente qualificadas” e “não qualificadas”, cada uma com taxas diferentes. Parece claro — até perceber que as definições podem ser suspeitosamente vagas.
Se a maioria das vendas ficar no escalão mais baixo, o modelo escalonado parece atrativo. Mas, quando as suas transações começam a passar para escalões mais caros, a previsibilidade desaparece rapidamente.
O modelo baseado em subscrição oferece uma comissão mensal fixa, acrescida de um pequeno custo por transação. É excelente se o seu volume for consistente, estável e suficientemente elevado para que as contas compensem.
Os retalhistas de maior dimensão, com um poder negocial significativo, podem até conseguir acordos personalizados — mas isso exige uma análise rigorosa das letras pequenas.
Porque, quando se trata das suas margens, essa é literalmente a sua responsabilidade.
Eis a tabela resumida destes modelos de preços:
| Modelo | Estrutura das comissões | Mais indicado para |
|---|---|---|
| ModeloPreço fixo | Estrutura das comissõesUma única % em todas as transações | Mais indicado paraSimplicidade, pequenos retalhistas |
| ModeloIntercâmbio mais margem | Estrutura das comissõesIntercâmbio + margem do processador | Mais indicado paraElevado volume, foco na transparência |
| ModeloEscalonado/personalizado | Estrutura das comissõesEscalões variáveis ou subscrição mensal | Mais indicado paraOperações de grande dimensão, negociáveis e otimizadas em termos de custos |
O guia para a integração de pagamentos e a escalabilidade
A integração não pode ser deixada para segundo plano — é o que impede que o processamento dos seus pagamentos se transforme num ciclo interminável de reembolsos, erros de gestão de inventário e reclamações dos clientes.
O preço e o fluxo de pagamento são importantes, claro. Mas sem uma integração sólida e um plano claro para o crescimento, até a sua “melhor” solução de pagamento irá consumir dinheiro, paciência e a sanidade da sua equipa.
Está na altura de ir além do “simplesmente funciona” e conceber os seus pagamentos para crescerem — de forma fiável e flexível.
Garanta uma sincronização perfeita entre o POS e o inventário
Os retalhistas preocupam-se frequentemente em demasia com as taxas e as experiências de pagamento, mas ignoram as ligações de back-end — até serem confrontados com ruturas de stock, vendas excessivas ou devoluções.
O seu sistema POS, o software de inventário e o CRM não são ilhas — são profundamente interdependentes. Se não comunicarem sem problemas, acabará por vender produtos em excesso, perder oportunidades de reposição e gastar demasiadas horas em correções manuais.
Não tente juntar sistemas que não foram concebidos para comunicar entre si.
Irá frequentemente deparar-se com retalhistas que obrigam software de inventário antigo a funcionar em novas plataformas POS na nuvem e depois se perguntam por que motivo os dados estão incorretos ou as liquidações falham.
Escolha ferramentas com integrações nativas ou, melhor ainda, com APIs abertas. Se os sistemas não sincronizarem em tempo real, as contagens de inventário ficam incorretas e a confiança dos clientes desaparece com elas.
A integração transforma os pagamentos de simples transações em pontos de dados valiosos — atualizando instantaneamente o inventário, assinalando necessidades de reposição e acompanhando padrões dos clientes para futuras ações de marketing.
É a sua arma secreta contra clientes desiludidos (“Ups, está pendente de reposição!”) e o caos operacional.
Eis o aspeto de uma configuração bem integrada:
| Sistema | Método de sincronização | Pontos de dados | Exemplo de utilização |
|---|---|---|---|
| SistemaSistema POS | Método de sincronizaçãoPlugin nativo | Pontos de dadosVendas, reembolsos, devoluções | Exemplo de utilizaçãoAtualizações de vendas em tempo real |
| SistemaSoftware de inventário | Método de sincronizaçãoAPI de middleware | Pontos de dadosNíveis de stock, SKUs | Exemplo de utilizaçãoGatilhos de reposição automática |
| SistemaCRM | Método de sincronizaçãoWebhooks | Pontos de dadosHistórico de compras dos clientes | Exemplo de utilizaçãoCampanhas de e-mail direcionadas |
Boas práticas:
- Analise cuidadosamente os plugins e o middleware quanto à estabilidade, atualizações frequentes e suporte sólido do fornecedor. Não poupe neste aspeto.
- Teste a sincronização em lote e em tempo real — encontre um equilíbrio entre velocidade e carga que o seu sistema consiga suportar sem bloquear.
- Verifique frequentemente os registos de integração — “configurar e esquecer” não é uma estratégia; é um convite a desastres inesperados.
Está a comparar opções? Evite fazer suposições — consulte as nossas escolhas dos melhores sistemas POS, que funcionam bem com o seu inventário e CRM para operações sem atritos e escaláveis:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Valide as APIs e teste as suas integrações num ambiente de simulação
Um sistema de pagamentos que “funciona no papel”, mas falha em condições reais, é um problema à espera de acontecer.
Os testes são indispensáveis.
São a sua única proteção contra falhas de pagamento embaraçosas, clientes furiosos e períodos de inatividade dispendiosos. Testar as suas integrações num ambiente de simulação permite-lhe reproduzir cenários reais — reembolsos, casos extremos e até catástrofes — antes de os clientes sequer terem contacto com eles.
Sempre que o seu terminal bloqueia ou o seu gateway fica lento, está a perder transações e a prejudicar a experiência do cliente.
Esse tempo de inatividade — seja de cinco minutos por semana ou de uma hora de maior movimento por mês — traduz-se numa perda real de receitas. Não aparece na fatura, mas reflete-se nos seus números.
Detetar erros aqui é barato. Detetá-los à escala depois do lançamento? Nem por isso.
Uma rotina de testes inteligente e disciplinada é assim:
- Autenticação. Verifique as chaves da API, as permissões dos utilizadores e as funções de acesso no ambiente de teste. Rode as chaves regularmente — não pode haver surpresas.
- Fluxo de transações. Simule tudo — aprovações, recusas, capturas parciais, reembolsos e até estornos — para ver exatamente como o sistema se comporta.
- Reconciliação. Compare os relatórios de liquidação com as transações do ambiente de teste e, em seguida, automatize os alertas de discrepâncias. Não confie em verificações manuais.
Dica profissional: Teste o seu ambiente de tokenização separadamente. Certifique-se de que a sua lógica de deteção de fraude funciona sem colocar em risco os dados reais dos clientes.
Está a atualizar ou a configurar a sua infraestrutura de raiz? O nosso guia sobre como integrar um gateway de pagamentos explica-lhe o processo passo a passo — sem suposições, apenas pagamentos fiáveis.
Planeie a redundância e evite a dependência de um fornecedor
Os processadores de pagamentos sofrem interrupções, falhas nas API e alterações contratuais inesperadas que deixam os retalhistas a tentar resolver problemas à pressa. Sem um plano de saída sólido, o seu processo de finalização da compra para, as suas vendas desaparecem e a confiança dos clientes desmorona-se.
Depender de um único processador de pagamentos é como apostar as suas receitas numa estabilidade que não controla.
Quando os sistemas de pagamento falham, espere um aumento do abandono do carrinho, problemas com reembolsos e mais fraude, à medida que os clientes procuram soluções alternativas ou abandonam completamente a compra — desafios particularmente graves para empresas que necessitam de serviços especializados de contas de comerciante.
Uma estratégia sólida de redundância mantém o controlo sobre as suas soluções de processamento de pagamentos para o comércio.
Garante que pode mudar rapidamente de direção se o seu principal fornecedor falhar ou deixar de responder às necessidades do seu negócio de retalho.
Eis exatamente como se deve preparar:
- Monitorize os painéis de SLA e de disponibilidade para detetar problemas antes que se agravem.
- Exporte regularmente os dados críticos (transações, dados de pagamento dos clientes e liquidações) para evitar a dependência do fornecedor.
- Pré-aprove processadores de pagamentos alternativos e valide o processo de mudança no ambiente de teste. O objetivo são transições tranquilas — não mudanças feitas em pânico.
E não ignore a segurança: As interrupções nos pagamentos dificultam a deteção de fraude, fazendo disparar os custos operacionais e a frustração dos clientes.
Acompanhar os regulamentos aplicáveis aos processadores de pagamentos é essencial para qualquer retalhista que pretenda uma abordagem flexível e escalável aos serviços para comerciantes, capaz de evoluir em função das necessidades do negócio.
Como escolher & negociar com o seu processador
Escolher um processador de pagamentos não é como escolher umas meias — esta decisão mantém-se durante muito tempo e influencia as suas margens, a qualidade do apoio e a flexibilidade a longo prazo.
Para os retalhistas, trata-se simultaneamente de uma negociação financeira e de um exercício de gestão de risco, com contratos de serviços para comerciantes e taxas de transação que podem determinar o sucesso ou o fracasso da sua rentabilidade se não fizer o trabalho de casa.
Defina o seu volume de transações e os valores de referência por transação
Depois de implementarem a tokenização e reduzirem a latência do gateway, a Oak & Ember cortou três segundos ao processo de finalização da compra — reduzindo o abandono do carrinho e acelerando as filas.
Mas a proprietária, Maya, sabia que a velocidade não era tudo. Antes de negociar com qualquer processador de pagamentos, consultou relatórios de vendas detalhados para se munir de dados concretos.
Os processadores de pagamentos não oferecem preços iguais para todos.
O seu volume mensal de transações, o valor médio por transação, os canais de vendas e o perfil de risco determinam as taxas que lhe são oferecidas — e a margem adicional que terá de suportar se não tiver cuidado.
Se não conhecer os seus próprios números, estará a entrar nas negociações às cegas — e os processadores adoram um comerciante desinformado.
Conhecer os seus valores de referência de transações garante que não é discretamente encaminhado para escalões demasiado caros que reduzem as suas margens todos os meses. Isto demonstra que é um retalhista sério, digno de concorrência — e não um alvo fácil para margens adicionais.
Solicite preços personalizados com intercâmbio mais margem
Depois de a Oak & Ember simplificar o processo de pagamento, a proprietária Maya percebeu que era altura de enfrentar o seu próximo fator de redução das margens: as taxas de processamento de pagamentos.
Munida de seis meses de dados detalhados sobre o volume, entrou nas negociações determinada a obter mais do que o preço anunciado que os processadores esperavam que aceitasse.
Os preços fixos podem ser adequados para retalhistas recém-criados, mas, quando atinge um volume médio a elevado, está a deixar dinheiro em cima da mesa. Os preços com intercâmbio mais margem proporcionam-lhe clareza, separando as taxas efetivas da rede de cartões da margem adicional do processador.
Com um volume de transações suficiente, até uma redução modesta da taxa significa dezenas de milhares de dólares adicionais no seu bolso todos os anos.
Porque, se não negociar agora, será você a financiar a próxima grande campanha de marketing do seu processador. Os retalhistas inteligentes também garantem que os seus sistemas de pagamento cumprem as normas de conformidade PCI para evitar penalizações dispendiosas.
Garanta proteções relativas aos SLA e aos estornos
Depois de a Oak & Ember garantir taxas melhores, direcionou imediatamente a sua atenção para outro potencial fator de redução dos lucros: garantias de serviço insuficientes.
Durante a sua campanha de vendas de Natal mais movimentada, uma onda de transações contestadas fez com que se sentissem gratos por terem garantido condições claras relativas aos SLA e limites para estornos — protegendo o seu fluxo de caixa e impedindo que as contestações destruíssem as suas margens.
Os acordos de nível de serviço (SLAs) não são meramente decorativos.
São as regras de atuação do seu processador de pagamentos, definindo claramente os tempos de resposta e as responsabilidades. Os limites de responsabilidade reduzem a sua exposição aos estornos, evitando que perca um potencial $4.61 por cada dólar de fraude quando as taxas, os custos administrativos e as horas desperdiçadas pela equipa se acumulam.
Para além das taxas por transação, exija ao seu processador garantias de disponibilidade da API e dos webhooks, políticas de repetição claramente definidas e créditos ou isenções de taxas quando esses SLA não forem cumpridos — condições que quase não lhes custam nada, mas que lhe poupam dias de resolução de problemas.
Pronto para atualizar o seu processador? Compare os principais provedores de gateways de pagamento com proteções robustas contra estornos:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Avalie o apoio ao cliente e o roteiro da plataforma
Com as tarifas e os SLA definidos, Maya, da Oak & Ember, concentrou a sua atenção na qualidade do apoio — porque, quando uma promoção relâmpago do Dia de Ação de Graças provocou um aumento súbito de reembolsos falhados, precisava rapidamente de respostas concretas.
As taxas de transação reduzidas e os contratos sólidos só o levam até certo ponto.
O processamento de pagamentos para o comércio a retalho também depende de dispor de apoio aos serviços para comerciantes que responda sob pressão e de um roteiro da plataforma que lhe permita manter-se competitivo no próximo ano, em vez de ficar preso a 2020.
Um apoio reativo aos serviços para comerciantes mantém o seu processo de pagamento a funcionar durante os períodos de maior volume de vendas, enquanto um roteiro claro da plataforma garante que pode adotar novos métodos de pagamento antes dos concorrentes.
Um processador de pagamentos que desaparece quando surgem problemas ou que oculta o seu roteiro está a preparar-lhe escalamentos noturnos e perda de receitas.
Quer escolher provedores de processamento de pagamentos conhecidos pelo apoio ao cliente de excelência, por sistemas de pagamento orientados para o futuro e pelo processamento de pagamentos escalável para o comércio eletrónico?
Consulte a nossa seleção:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Preparar os seus pagamentos para o futuro
A tecnologia de pagamentos não fica parada. Os primeiros projetos-piloto e as apostas inteligentes tornam-se frequentemente nas necessidades indispensáveis de amanhã.
Na Oak & Ember, depois de definir as tarifas e os SLAs, o passo seguinte de Maya foi testar o compre agora, pague depois (BNPL). Os resultados falaram por si: as conversões aumentaram, os custos de aquisição de clientes diminuíram e até o seu CFO deixou de contestar.
Planear com antecedência não é opcional.
E com 75% dos retalhistas dos EUA a planear aceitar criptomoedas ou stablecoins nos próximos dois anos, manter a agilidade significa acompanhar o que vem a seguir antes de se tornar norma.
Explore as tecnologias de pagamento emergentes
A Oak & Ember não se ficou pelas negociações de tarifas. Testou um processo de pagamento geodinâmico, aumentando as conversões em códigos postais de elevado valor.
Manter-se a par das novas soluções de pagamento consiste em encontrar os clientes onde estes irão comprar a seguir. Inovações como a deteção de fraude orientada por IA reduzem as perdas antes de estas acontecerem, enquanto as stablecoins prometem liquidações quase instantâneas e menos intermediários.
E esta mudança é real: prevê-se que as finanças integradas, por si só, atinjam $7.2 trillion a nível mundial até 2030. Isto é um sinal de que os sistemas de pagamento continuarão a evoluir e de que o seu negócio de retalho precisa de acompanhar o ritmo.
Procure fornecedores que tenham uma abordagem sem interface, orientada para as API, e um ambiente de testes para programadores que seja uma réplica do ambiente de produção.
Devem expor fluxos de eventos, disponibilizar a repetição de webhooks e permitir a integração nativa com canais futuros (aplicações de mensagens, comércio por voz, carteiras).
Se não conseguir criar um ambiente de testes completo em menos de uma hora, não terá capacidade para inovar daqui a 2–3 anos.
Para uma análise mais aprofundada, explore o nosso guia sobre as tendências dos pagamentos no comércio eletrónico.
Teste integrações do mundo real
Os planos no papel não pagam as contas. Maya sabia-o — por isso, a Oak & Ember testou o BNPL em subscrições de velas. O resultado? Um aumento de 12% no valor médio das encomendas, que justificou uma implementação mais abrangente.
Projetos-piloto rápidos e de baixo risco mostram quais os métodos de pagamento e os fluxos de finalização da compra que realmente impulsionam a conversão.
More Articles
- Os 10 melhores serviços de comerciante para comércio eletrónico classificados para 2026
- Os 10 melhores processadores de pagamentos & como funcionam
- Melhores Portas de Pagamento: Guia & As 10 Melhores Escolhas em 2026
- 10 Melhores Serviços de Processamento de Encomendas para Pequenas Empresas 2026
- Os 10 melhores serviços de processamento de correio direto para 2026
Faça as perguntas certas durante a avaliação
Quando a Oak & Ember questionou o seu gateway de pagamentos sobre a gestão do ciclo de vida dos tokens, descobriu que não havia suporte para stablecoins — evitando uma dispendiosa reconstrução mais tarde.
Os retalhistas inteligentes não perseguem funcionalidades às cegas. Fazem perguntas difíceis para perceber se o seu processador de pagamentos consegue acompanhar o roteiro do seu negócio de retalho.
Exemplo de comparação de fornecedores:
| Pergunta | Resposta do fornecedor A | Resposta do fornecedor B |
|---|---|---|
| PerguntaCalendário de lançamento de funcionalidades | Resposta do fornecedor ARoteiro detalhado | Resposta do fornecedor B«Partilharemos quando estiver pronto» |
| PerguntaCalendário de atualizações de fraude com IA | Resposta do fornecedor APlaneado para o T2 | Resposta do fornecedor BNão foi partilhado qualquer calendário |
| PerguntaCompromisso de retrocompatibilidade | Resposta do fornecedor A2 anos garantidos | Resposta do fornecedor BNão especificado |
Crie a sua lista de verificação preparada para o futuro
Preparar o processamento de pagamentos de retalho para o futuro não significa adotar todas as funcionalidades novas e apelativas. Significa seguir uma abordagem disciplinada e repetível para testar e adotar aquilo que realmente acrescenta valor.
Principais prioridades a rever trimestralmente:
- Acesso a ambientes de testes para ferramentas de fraude com IA
- Planos de teste do processo de pagamento geodinâmico
- Roteiro de atualização da tokenização
- Políticas de versões e de descontinuação da API
- Suporte para integrações com moedas estáveis e finanças incorporadas
Trate esta lista de verificação como um documento vivo. Atualize-a frequentemente. Porque, enquanto está parado, os concorrentes estão a aperfeiçoar sistemas de pagamento que deixam o seu para trás.
Conheça o nosso processo de pagamento
Lembra-se daquela fila interminável no processo de pagamento com que começámos? Agora já tem o mapa para a transformar numa vantagem competitiva — mais vendas, clientes mais satisfeitos e menos dores de cabeça a consumir as suas margens.
Desde a Oak & Ember reduzir segundos às transações até à exploração das moedas estáveis, tem este guia na mão. Faça estas coisas bem e estará a caminho de pagamentos de retalho mais inteligentes:
- Domine o circuito de pagamentos em seis passos para reduzir custos e reforçar a segurança.
- Crie integrações que sincronizem o inventário, o CRM e o processo de pagamento em tempo real.
- Negocie tarifas personalizadas e SLA extremamente sólidos que protejam o seu fluxo de caixa.
- Teste soluções de pagamento novas antes de os concorrentes sequer saberem que existem.
O processamento integrado de pagamentos de retalho não é algo que se «configura e esquece». É uma estratégia para automatizar, inovar e expandir o seu negócio multicanal, preparando-o para o que vem a seguir.
Desafie-se a escolher uma tática esta semana — segmente os dados do seu volume, solicite acesso a um ambiente de testes ou planeie a próxima atualização da sua integração.
O retalho nunca fica parado — e você também não deve ficar. Subscreva a nossa newsletter para receber as informações mais recentes, estratégias e recursos de carreira dos principais líderes do retalho que estão a moldar o setor.
Perguntas frequentes sobre o processamento de pagamentos no retalho
Ainda está a tentar perceber os estornos e as taxas das moedas estáveis? Vamos esclarecer essas complicações do processo de pagamento para que possa voltar a criar soluções de pagamento que funcionam realmente.
Como posso minimizar o tempo de inatividade ao mudar de processador de pagamentos?
Mudar de processador de pagamentos não tem de afetar o seu processo de pagamento.
Planeie antecipadamente os testes em ambiente de testes e pré-aprove processadores de reserva, para que possa mudar de estratégia sem interromper os pagamentos em loja ou no comércio eletrónico.
Exporte regularmente os detalhes das transações, os relatórios de liquidação e os dados de pagamento dos clientes a partir da sua conta de comerciante, para estar sempre preparado para uma migração.
Como posso medir o ROI das ferramentas de deteção de fraude baseadas em IA antes da implementação?
Comece pela sua referência: avalie as taxas atuais de fraude e o volume de estornos.
A maioria dos fornecedores de serviços para comerciantes disponibiliza ambientes de testes — utilize-os para processar dados históricos de transações através do modelo de IA. Avalie os verdadeiros positivos, os falsos positivos e as poupanças reais por cada caso de fraude evitado, em vez de confiar nos argumentos comerciais dos fornecedores.
Como se comparam as taxas das moedas estáveis com as das redes de cartões tradicionais?
As moedas estáveis podem proporcionar uma liquidação quase instantânea e taxas médias de processamento mais baixas do que as redes de cartões de crédito.
Mas não se deixe deslumbrar — tenha em conta os custos de câmbio, as despesas de integração e a preparação do apoio ao cliente. Exija sempre preços detalhados e totalmente abrangentes ao seu processador de pagamentos antes de tomar uma decisão.
Que custos ocultos se escondem nos pagamentos transfronteiriços?
Os pagamentos transfronteiriços gostam de esconder surpresas: taxas de conversão de moeda, custos de aquisição locais, despesas de conformidade e margens aplicadas pelos processadores de pagamentos.
Negocie antecipadamente tabelas de taxas claras e transparentes. Teste primeiro transações internacionais de baixo valor, para garantir que o seu sistema POS e o processo de pagamento do comércio eletrónico as processam corretamente antes de aumentar a escala.
O que deve incluir a minha estratégia de saída se um fornecedor não cumprir os compromissos do seu plano de evolução?
Uma estratégia de saída sólida evita que fique refém de um fornecedor que deixe de suportar os seus métodos de pagamento ou não cumpra os compromissos do seu plano de evolução.
Exporte regularmente os dados de pagamento dos clientes, os dados relativos ao volume de transações e os históricos de liquidação. Teste as integrações com processadores de pagamentos alternativos e garanta que o seu sistema POS ou plataforma de comércio eletrónico mantém a compatibilidade com versões anteriores.
Que métricas dos SLA são mais importantes durante os períodos de maior volume de vendas?
Dê prioridade a acordos de nível de serviço que abranjam os tempos de resposta a litígios, as garantias de disponibilidade da plataforma e os procedimentos de escalamento do apoio.
Quando o volume de transações aumenta durante os períodos de maior movimento no retalho, um apoio ao cliente lento por parte do seu processador de pagamentos pode fazer-lhe perder milhares em vendas potenciais. Obtenha estes compromissos por escrito — garantias vagas não pagarão a renda quando algo avariar.