Key Takeaways
Problemas no processo de pagamento: Um processo de pagamento problemático leva ao abandono do carrinho, causando frustração aos clientes que estavam prontos para concluir a compra.
Frustração por dar um salto de fé: O abandono não se deve à falta de interesse; os clientes já tinham tomado a decisão de comprar, mas foram impedidos por problemas técnicos.
As falhas técnicas saem caras: As falhas no processo de pagamento podem resultar em vendas perdidas, afetando significativamente os resultados financeiros.
O abandono do carrinho devido a um processo de pagamento com falhas é uma situação muito frustrante. Os seus clientes já deram o passo, por isso a culpa não é deles.
Cerca de 28% deles já têm receio de fornecer os dados do cartão de crédito às lojas online. Por isso, uma pequena falha pode facilmente fazer soar os alarmes, levando-os a abandonar os carrinhos, para nunca mais serem vistos.
Esta é apenas uma das muitas razões pelas quais ter um processador de pagamentos de confiança é essencial.
Nesta publicação, vamos abordar os conceitos básicos dos processadores de pagamentos, explicar como funcionam e como escolher um que mantenha a confiança dos seus clientes — e as vendas — a chegar.
Afinal, o que é um processador de pagamentos?
Um processador de pagamentos é um serviço que ajuda as empresas a aceitar e processar pagamentos eletrónicos.
Funciona como um canal, transmitindo de forma segura as informações de pagamento entre os bancos do comerciante e do cliente, para concluir a transação de forma eficiente.
As empresas de retalho, incluindo as de comércio eletrónico, dependem destes sistemas para facilitar, autorizar e proteger os pagamentos eletrónicos — quer sejam efetuados presencialmente, digitalmente ou através de um dispositivo móvel.
Processam vários métodos de pagamento, incluindo cartões de crédito, cartões de débito e carteiras digitais.
📚 Leitura adicional:
Saiba mais sobre como funciona o processamento de pagamentos em geral e para pagamentos de comércio eletrónico.
Esclarecer a confusão: processadores de pagamentos vs. gateways de pagamento
Os processadores de pagamentos e os gateways de pagamento trabalham em conjunto para tornar as transações digitais seguras para si, o comerciante, e para os seus clientes. Não são intercambiáveis.
No entanto, como fornecedores como a Stripe e a Paypal podem funcionar tanto como gateway de pagamento como processador de pagamentos, a situação pode parecer um pouco complicada para o gestor de comércio eletrónico e o proprietário de uma empresa comuns.
Para ajudar a evitar a confusão, vejamos em que diferem:
| Gateway de pagamento | Processador de pagamentos | |
|---|---|---|
| Função principal | Gateway de pagamentoEncripta e transmite de forma segura as informações de pagamento sensíveis dos clientes. | Processador de pagamentosFacilita a transferência do pagamento da conta bancária do cliente para a conta bancária do comerciante. |
| Funções adicionais | Gateway de pagamentoDisponibiliza vários tipos de pagamento (por exemplo, cartões de crédito, BNPL, carteiras digitais, pagamentos móveis, criptomoedas). | Processador de pagamentosGere devoluções de pagamentos, garante a conformidade com os regulamentos bancários e deteta fraudes. |
| Dependência | Gateway de pagamentoRequer um processador de pagamentos para concluir a transação. | Processador de pagamentosPode funcionar de forma independente, mas é frequentemente integrado com um gateway de pagamento para maior segurança e comodidade. |
| Interação com o cliente | Gateway de pagamentoOs clientes interagem com ele durante o processo de finalização da compra. | Processador de pagamentosOs clientes não interagem diretamente com o processador de pagamentos. |
| Principais intervenientes | Gateway de pagamentoEmpresa, cliente, processador de pagamentos | Processador de pagamentosEmpresa, banco do cliente, banco do comerciante |
Em resumo: Os gateways de pagamento verificam e protegem as informações do cartão de débito ou crédito do cliente e, em seguida, encaminham-nas para o processador de pagamentos, que facilita o fluxo da transação e transfere os pagamentos em segurança para a sua conta.
📑 Leitura recomendada:
Existem muitas formas de encriptar as informações de pagamento. Quanto mais segura for a solução, melhor. Consulte a nossa seleção dos principais fornecedores de gateways de pagamento aqui.
Como funcionam os processadores de pagamentos?
Apresentei-lhe brevemente o funcionamento dos processadores de pagamentos, mas nesta secção vamos aprofundar o tema.
O ecossistema de pagamentos é simples. Só se torna confuso se não conhecer as principais partes envolvidas.
Por isso, antes de analisarmos o processo, eis as várias entidades envolvidas na aprovação, no processamento e na liquidação dos pagamentos:
- Titular do cartão: O seu cliente, que inicia a transação
- Comerciante: Você, o vendedor, que recebe o pagamento
- Gateway de pagamento: A tecnologia que transmite de forma segura as informações de pagamento do cliente para o processador de pagamentos
- Processador de pagamentos: A entidade que gere os dados da transação entre o comerciante e as instituições financeiras
- Banco adquirente: O banco do comerciante que processa pagamentos com cartão de crédito em nome do comerciante
- Banco emissor: O banco que emitiu o cartão de crédito do cliente e aprova ou recusa as transações
- Redes de cartões: Empresas de cartões que facilitam a comunicação entre os bancos emissores e adquirentes
Lembre-se destas entidades, pois verá como interagem abaixo.
Fluxo do processamento de pagamentos passo a passo
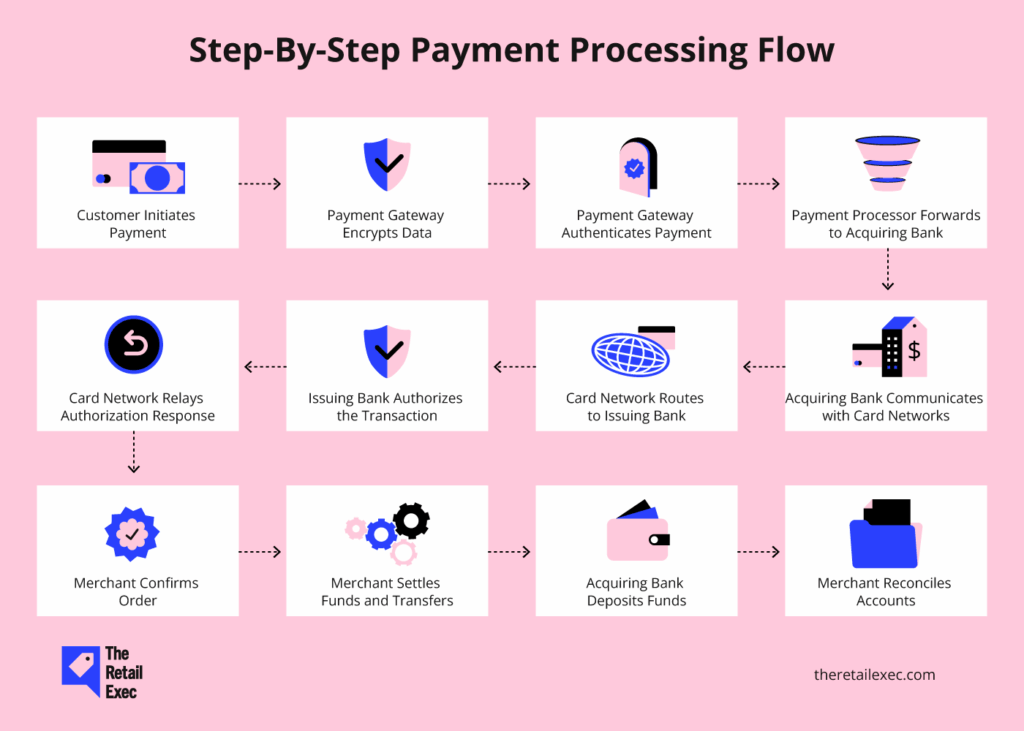
Antes de o seu banco creditar o dinheiro na sua conta após uma compra bem-sucedida, este circula nos bastidores.
Eis como funciona:
- O cliente inicia o pagamento. O cliente seleciona o método de pagamento e introduz os dados (por exemplo, o número do cartão e o CVV) na sua página de finalização da compra. Ou, se tiver uma loja física, também poderá passar ou aproximar o cartão no estabelecimento.
- O gateway de pagamento encripta e transmite os dados. O seu gateway de pagamento recolhe e encripta as informações do cartão e encaminha-as para o processador de pagamentos ou diretamente para o banco adquirente, caso também funcione como processador de pagamentos.
- O gateway de pagamento autentica o pagamento. Se o cartão e/ou o banco emissor estiverem inscritos no 3D Secure, o gateway de pagamento solicita ao titular do cartão uma verificação adicional. Esta pode consistir na introdução de uma palavra-passe, de um código OTP ou na autenticação biométrica
- O processador de pagamentos encaminha a transação para o banco adquirente. O seu processador analisa a transação para detetar sinais de fraude antes de encaminhar os dados para o banco adquirente — o seu banco.
- Pode trabalhar com um único fornecedor ou estabelecer parcerias com vários para aumentar a flexibilidade dos pagamentos, as taxas de autorização e a cobertura geográfica. Em média, os comerciantes utilizam 4 processadores de pagamentos diferentes para suportar pagamentos de comércio eletrónico.
- O banco adquirente comunica com as redes de cartões. O seu banco verifica a transação e envia-a para as redes de cartões (por exemplo, Visa e Mastercard) para validação adicional.
- A rede de cartões encaminha a transação para o banco emissor. A rede de cartões encaminha a transação para o banco emissor — o banco do cliente. Este verifica o estado da conta e os fundos disponíveis e efetua verificações adicionais de fraude.
- O banco emissor autoriza a transação. Com base no estado da conta e na avaliação de risco, o banco emissor pode aprovar ou recusar a transação.
- A rede de cartões transmite a resposta de autorização. Esta resposta de autorização (aprovação ou recusa) percorre novamente a rede de cartões, o banco adquirente, o processador de pagamentos e o gateway até chegar ao seu sistema.
- O comerciante confirma a encomenda. Se for aprovada, o seu sistema encaminha o cliente para uma página de confirmação. Este receberá um e-mail de confirmação com os dados da encomenda, o recibo e as informações de seguimento, se aplicável.
- O comerciante liquida os fundos e as transferências. Enquanto comerciante, aprova em lote e envia as transações para o banco adquirente.
- As startups e as pequenas empresas podem optar por pagamentos menos frequentes (ou seja, diários ou semanais) para reduzir as comissões de transação. As empresas de maior dimensão podem negociar pagamentos mais frequentes (ou seja, várias vezes por dia) e comissões de processamento mais baixas devido aos maiores volumes de transações.
- O banco adquirente deposita o pagamento. O seu banco solicita os fundos ao banco emissor através da rede de cartões e deposita-os na conta do comerciante. A liquidação normal demora 1 a 3 dias úteis, embora possam estar disponíveis opções aceleradas.
- O comerciante reconcilia as contas bancárias. Por fim, reconcilia os seus registos para garantir que as transações online correspondem aos extratos bancários. Os processadores de pagamentos, como a Stax Pay e a Stripe, podem gerar relatórios de reconciliação por si, ou pode utilizar ferramentas avançadas de reconciliação de pagamentos.
Todo o processo de pagamento pode parecer uma teia complexa e emaranhada, mas, na realidade, fica concluído em segundos.
Quanto mais robusta for a sua configuração, mais rápidas serão as transações. Minimizar o tempo de inatividade e evitar falhas depende dos parceiros e das ferramentas de pagamento adequados.
Have an account? Log In
Custos do processamento de pagamentos
Agora que já sabe como funciona o processamento de pagamentos em segundo plano, falemos do que muitos retalhistas, tanto online como offline, designam por “mal necessário”.
O processamento de pagamentos implica comissões, um ponto problemático que ainda surpreende muitos comerciantes, especialmente os vendedores online, apesar de saberem que é o custo de fazer negócio.
Saber quais são estas comissões ajudá-lo-á a perceber o que é contestável e o que é razoável.
Os custos do processamento de pagamentos podem ser divididos em três categorias: comissões de intercâmbio, comissões de avaliação e comissões de processamento de transações.
Vejamos cada uma em pormenor.
1. Comissões de intercâmbio
As comissões de intercâmbio revertem para o banco emissor. As instituições financeiras assumem um risco quando entregam um cartão de crédito ou débito a um cliente.
Sempre que este cliente faz uma compra, o banco assume um risco, sem saber se essa pessoa irá pagar os encargos.
Ao cobrar aos comerciantes que aceitam estes métodos de pagamento, os bancos conseguem atenuar melhor esse risco.
É difícil determinar o custo real das comissões de intercâmbio, porque as redes de cartões de crédito são responsáveis por defini-las; as taxas são atualizadas duas vezes por ano.
Mas eis uma boa referência de acordo com a Forbes:
| Rede de cartões | Cartão de crédito | Cartão de débito |
|---|---|---|
| Rede de cartõesMastercard | Cartão de crédito 1.5% a 2.6% | Cartão de débito0.05% |
| Rede de cartõesVisa | Cartão de crédito 1.4% a 2.5% | Cartão de débito0.05% |
| Rede de cartõesAmerican Express | Cartão de crédito 2.3% a 3.5% | Cartão de débito0.05% |
| Rede de cartõesDiscover | Cartão de crédito 1.55% a 2.5% | Cartão de débito0.05% |
As taxas dependem de fatores como o tipo de venda, o tipo de cartão, o estatuto do titular do cartão, o montante da transação e a localização.
Por exemplo: as taxas de comércio eletrónico são mais elevadas porque existe uma maior probabilidade de fraude em transações sem a presença do cartão do que nos pagamentos efetuados numa loja. Escolher a empresa certa para o processamento de cartões de crédito pode ajudar a minimizar estas taxas e os riscos de fraude.
As taxas dos cartões de débito são normalmente inferiores às dos cartões de crédito, porque os cartões de débito dão acesso aos fundos já existentes do titular, tornando os reembolsos mais acessíveis.
Conhecer estes fatores diferenciadores pode ajudá-lo a antecipar e gerir melhor as comissões de intercâmbio.
2. Comissões de avaliação
As comissões de avaliação, também designadas por comissões das associações de cartões de crédito (ou simplesmente comissões de associação), cobrem o custo da utilização das redes de cartões de crédito. Apoiam a infraestrutura da rede que facilita os pagamentos com cartão.
Em média, as comissões de associação podem variar entre 0.1% e 0.15%.
Aceite estas comissões como uma parte necessária do processamento de transações eletrónicas. Pode sempre incluí-las na sua estratégia de definição de preços dos produtos para preservar a rentabilidade.
3. Taxas de processamento de transações
As taxas de processamento são o único montante que reverte para o seu processador de pagamentos pelo software e pelo serviço que fornece.
Isto significa que os serviços de valor acrescentado podem influenciar a diferença na margem de processamento entre os vários fornecedores.
Conte com o facto de cada fornecedor ter a sua própria estrutura de taxas e modalidade de pagamento. Na maioria dos casos, pode pagar uma taxa fixa ou uma taxa baseada numa percentagem, e o encargo pode surgir após cada transação ou como uma taxa de serviço mensal.
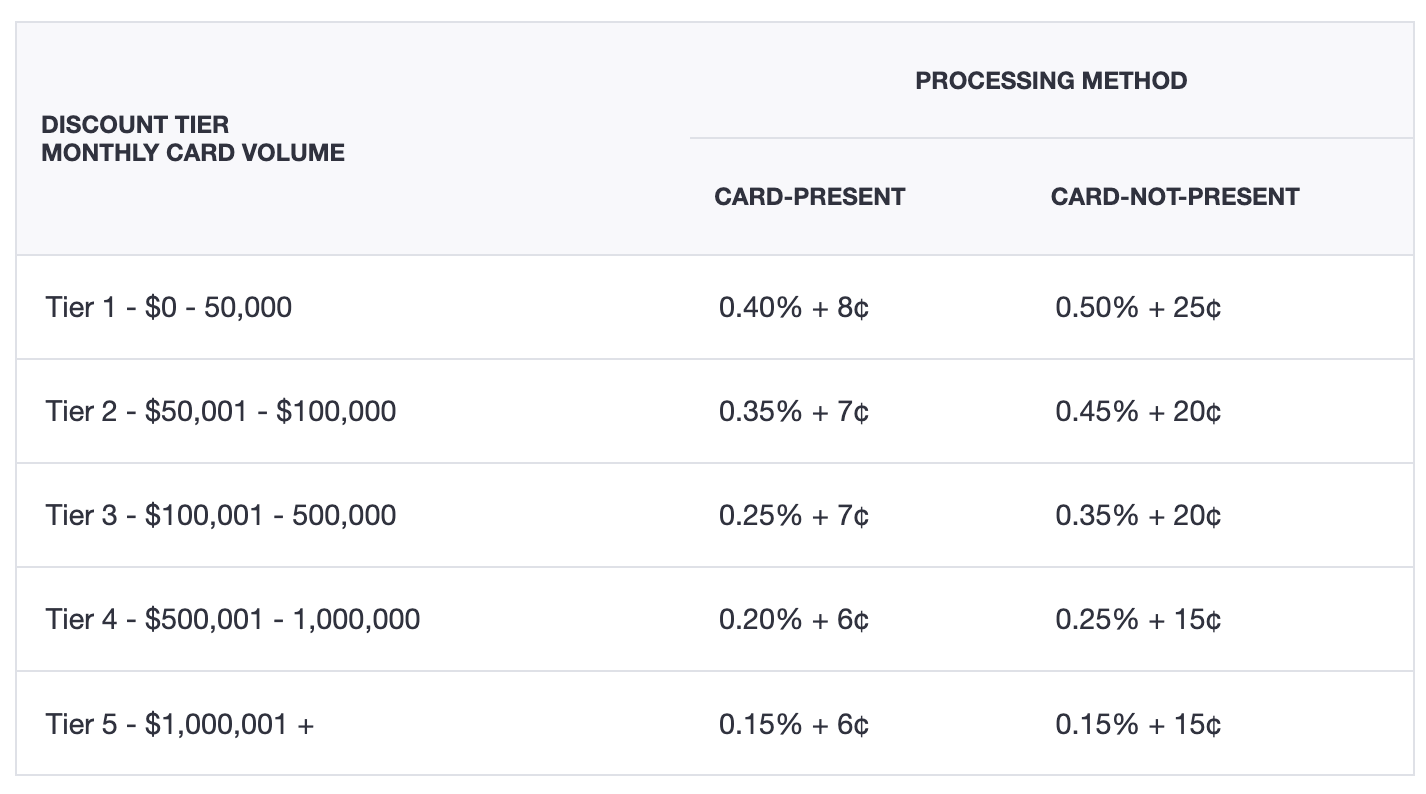
Para ver como isto funciona na prática, vejamos a taxa de processamento da Helcim, que inclui uma taxa percentual e uma taxa por transação.
Isto pode representar um encargo significativo para muitas empresas de comércio eletrónico, pelo que a plataforma definiu taxas com desconto consoante o seu volume de processamento de cartões, da seguinte forma:
Depois temos a Stax Pay, que é um dos serviços de destaque que oferece processamento de pagamentos por subscrição com uma margem adicional de 0%.
Esta pode ser uma opção melhor para empresas com um elevado volume de transações, uma vez que não terão de suportar uma taxa avultada no final do mês.
Independentemente do processador de pagamentos ou da estrutura de preços que tenha, as taxas de processamento são o único tipo de taxa de transação que pode contestar ou negociar. Aproveite essa possibilidade.
Os nossos processadores de pagamentos favoritos
É possível que tenha reparado que menciono inúmeros processadores de pagamentos neste artigo. Realizámos um processo exaustivo de testes e análise destes sistemas para garantir que estão à altura da tarefa.
Eis uma lista completa para o ajudar a encontrar o melhor parceiro de pagamentos para a sua empresa:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Como escolher um processador de pagamentos
O melhor processador de pagamentos para a sua empresa pode ajudá-lo a proporcionar uma experiência de pagamento simples.
Eis algumas sugestões para o ajudar a encontrar o fornecedor certo e otimizar o seu processamento de pagamentos de comércio eletrónico.
Avalie as necessidades da empresa e dos clientes
A sua configuração de pagamentos deve acomodar as preferências dos clientes, ao mesmo tempo que satisfaz as suas necessidades operacionais para reduzir os obstáculos durante o processo de pagamento.
Extraia e analise os dados históricos de vendas das ferramentas de relatórios da sua plataforma de comércio eletrónico, para poder registar os períodos de maior volume de vendas, os valores das transações e as soluções de pagamento mais utilizadas.
Compreender estas preferências ajuda-o a selecionar um processador que satisfaça as suas necessidades atuais, permitindo simultaneamente um crescimento futuro.
Caso contrário, poderá enfrentar lentidão ou até períodos de indisponibilidade durante os períodos de tráfego elevado.
Avalie os custos do processamento de pagamentos
Já abordámos os diferentes tipos de taxas associados aos pagamentos: taxas de intercâmbio, taxas das associações e taxas de processamento de transações.
Mas outras taxas adicionais podem acumular-se — um fenómeno a que os comerciantes chamam “inflação das taxas”.
Maurice Griefer, CPP, CRO da Maverick Payments, identifica as taxas ocultas que pode evitar ou negociar:
- Não conformidade com PCI: Os processadores de pagamentos podem cobrar-lhe até 125 $ por mês
- Não conformidade com EMV: Até 0,75% sobre transações não EMV, além de penalizações
- Taxas mensais: Podem ser evitadas com faturação diária ou por lote
- Mínimo mensal: Aplicado caso não atinja o montante mínimo de processamento
- Financiamento no dia seguinte: Taxa adicional por serviços de financiamento expresso
- Ajuste das poupanças de intercâmbio: Taxa pelo processamento automático das poupanças de intercâmbio
Compreenda a estrutura de preços para além dos custos iniciais de configuração. Em seguida, enumere e compare as suas opções.
As minhas frustrações com os processadores de cartões de crédito anteriores eram que parecia sempre que estavam a combinar diferentes ofertas apenas para fazer com que a minha parecesse vantajosa.
Uma coisa que apreciei verdadeiramente ao trabalhar com Payment Depot foi o facto de terem tornado este processo muito simples de compreender o que estou a pagar e como configurar tudo.
Sempre suspeitei de que estava a pagar um pouco mais do que devia pelo processamento de cartões de crédito.
Foi realmente interessante ver que podiam (a Payment Depot) comparar os meus extratos antigos e mostrar-me claramente, desde o início, quanto dinheiro iria poupar ao mudar.
Explore as capacidades de integração
Escolha fornecedores com APIs e plug-ins para simplificar a integração com as suas ferramentas empresariais existentes, como uma plataforma de comércio eletrónico, uma ferramenta de CRM, software de contabilidade e um sistema de POS.
Em alternativa, verifique se as suas ferramentas existentes já têm serviços de processamento de pagamentos integrados ou explore soluções acessíveis de processamento de cartões de crédito que se integrem perfeitamente na sua configuração atual.
Por exemplo, a Quickbooks é conhecida pelas suas funcionalidades de contabilidade, mas também disponibiliza soluções de processamento de pagamentos online.
A plataforma de comércio eletrónico Shopify também tem as suas próprias ferramentas: Shopify Payments para o comércio a retalho online e Shopify POS para quem gere lojas online e físicas.
Para a minha empresa, o Shopify Payments revelou-se a melhor opção, uma vez que oferecia uma integração perfeita com a nossa configuração existente, eliminando a necessidade de um processador externo.
Concentre-se na segurança e na conformidade
Invista num processador de pagamentos com medidas robustas de deteção de fraude, como encriptação de ponta a ponta (E2EE) e tokenização.
Estas funcionalidades protegem as informações de pagamento dos clientes (por exemplo, os dados dos cartões) contra violações de dados. A proteção funciona nos dois sentidos.
Para sua segurança, considere a conformidade com a norma PCI do processador, a certificação SSL e a adesão ao 3DS. Outras funcionalidades de autenticação a procurar incluem o reconhecimento biométrico e a autenticação multifator (MFA).
Um fornecedor com uma gestão eficaz de estornos também ajuda a reduzir litígios e perdas financeiras.
Por exemplo, Square oferece assistência especializada em contestações, tratando das comunicações com os bancos e mantendo-o atualizado sobre os problemas ativos.
More Articles
Verifique a cobertura do apoio
O tempo de inatividade pode significar perda de vendas no comércio eletrónico.
Opte por um processador de pagamentos conhecido pelo apoio ao cliente fiável, disponibilidade 24 horas por dia, 7 dias por semana, e tempos rápidos de resposta e resolução.
Procure cláusulas de SLA que garantam o tempo de atividade do sistema do fornecedor. Deve também consultar avaliações de outras empresas de comércio eletrónico, que pode encontrar no próprio sítio Web e em sítios Web como o G2.
Lemos as avaliações de outros especialistas em comércio eletrónico para conhecer a sua experiência antes de nos comprometermos com o fornecedor Stripe.
Também falámos com os representantes comerciais para compreender melhor a oferta e colocámos todas as questões que tínhamos.
Considere os requisitos específicos da empresa
Os fornecedores de serviços não oferecem o mesmo conjunto de soluções de processamento de pagamentos para o comércio eletrónico.
Por exemplo, Helcim suporta a faturação recorrente rateada automática para o comércio eletrónico baseado em subscrições. No entanto, os planos recorrentes da Clover estão limitados aos montantes e frequências predefinidos.
A Hopscotch, por outro lado, é especializada em trabalhar com empresas baseadas em faturas, como o comércio eletrónico B2B e os serviços de subscrição.
Além de identificar a área de especialização de uma plataforma, esta também deve ter funcionalidades adicionais adequadas às suas operações, tais como:
- Equipamento para pontos de venda (por exemplo, leitor de cartões, terminal e impressora de recibos), caso também aceite pagamentos presenciais com cartão através da sua loja física
- Opções multimoeda se atender clientes internacionais ou processar pagamentos em linha e presenciais em diferentes moedas
- Processamento de pagamentos móveis para oferecer um processo de pagamento simples aos clientes que utilizam telemóveis inteligentes e tablets
Utilizei uma ferramenta de comparação para analisar diferentes fornecedores e, em última instância, escolhi com base numa análise custo-benefício e no alinhamento com os objetivos da minha empresa.
Alguns processadores de pagamentos permitem períodos de teste gratuitos, como a FreshBooks. Considere testá-los para avaliar o seu desempenho e adequação antes de assumir um compromisso final.
Considerações finais
O processamento de pagamentos demora apenas alguns segundos. Mas tanto eu como você sabemos que estes breves momentos podem determinar o sucesso ou o fracasso da transação — e do seu fluxo de caixa.
Precisa de um processador adequado para proteger os pagamentos dos seus clientes e orquestrar cada transação sem contratempos.
Utilize as sugestões deste artigo para escolher o processador de pagamentos que manterá o seu fluxo de caixa a funcionar sem problemas.
Precisa de ajuda para compreender melhor os processos relacionados com cartões de crédito? Desvende o código com estes recursos úteis:
- Como autorizar a utilização de cartões de crédito: um guia de 7 passos para o comércio eletrónico
- Configurar a autorização de cartões de crédito para a sua empresa: melhores práticas
- Autorização de cartões de crédito vs. autenticação: qual é a diferença?
Para obter mais sugestões e as informações mais recentes sobre como proporcionar uma vantagem competitiva à sua empresa de comércio eletrónico, subscreva hoje a newsletter da The Retail Exec.
Perguntas frequentes sobre processadores de pagamentos
Que medidas de segurança devo procurar num processador de pagamentos?
As medidas de segurança de um processador de pagamentos devem proteger a sua empresa e os seus clientes. Isto pode incluir:
- Conformidade: O PCI-DSS é uma norma de segurança reconhecida em todo o mundo. Para o Reino Unido e os países da UE, a PSD2 (Diretiva relativa aos serviços de pagamento) é outro requisito regulamentar.
- Funcionalidades: Deteção de fraude, encriptação, tokenização e medidas de autenticação, como a segurança 3D. Mantenha-se atento a tecnologias emergentes promissoras, como a verificação biométrica e a aprendizagem automática.
Deve manter o software de processamento de pagamentos atualizado para garantir que dispõe das funcionalidades de segurança mais recentes.
Como posso integrar um processador de pagamentos na minha plataforma de comércio eletrónico existente?
A maioria das plataformas de comércio eletrónico, como a Shopify, a BigCommerce e a WooCommerce, integram-se facilmente com os principais processadores de pagamentos do mercado.
O processo é simples.
Aceda ao mercado de aplicações da plataforma. Procure o processador de pagamentos escolhido e, em seguida, clique em instalar. Em alguns casos, poderá ter de autorizar a sua utilização através da página de administração.
Se a sua plataforma não tiver uma integração incorporada com o processador de pagamentos popular escolhido, pode utilizar serviços de middleware ou de ligação, como o Zapier, ou procurar as credenciais da API da plataforma para criar uma integração personalizada.
Quais são os desafios comuns enfrentados pelas empresas com os processadores de pagamentos?
As marcas de comércio eletrónico referem frequentemente deparar-se com taxas inesperadas ou alterações nas estruturas de taxas. Marcas como a Southwestern Rugs e a Irresistible Me relataram ter passado por esta situação.
Se não fizer uma pesquisa adequada e acabar por utilizar um software de processamento de pagamentos que não esteja à altura da tarefa, poderá deparar-se com um apoio ao cliente deficiente, atrasos na transferência de fundos e contas bloqueadas (ou, pior ainda, encerradas).
Segundo Kristin Uptain, diretora de marketing da Redde Payments, esta última situação pode resultar de plataformas que oferecem “aprovação instantânea da conta”. Explicou:
“Embora um processo de integração rápido pareça apelativo, muitas vezes significa que os comerciantes começam a processar pagamentos através de uma conta “pré-aprovada” que é posteriormente submetida a análise de risco. Isto pode resultar no encerramento súbito de contas e na retenção de fundos, com pouco ou nenhum apoio para resolver o problema.”
Para evitar este grande problema, escolha um processador que seja transparente relativamente ao seu processo de aprovação e que aprove integralmente as contas antecipadamente.
Como lidam os processadores de pagamentos com estornos e litígios?
Os processadores de pagamentos verificam os detalhes da transação, notificam os comerciantes para que possam apresentar provas da sua validade e tratam da comunicação entre os bancos.
Embora a resolução possa continuar a demorar algum tempo, os processadores de pagamentos ajudam a reduzir as partes mais morosas.