Key Takeaways
Przełom w płatnościach wywołany pandemią: COVID-19 zrewolucjonizował metody płatności, zachęcając do szerszego korzystania z płatności zbliżeniowych i cyfrowych w celu ograniczenia bezpośrednich kontaktów i zwiększenia bezpieczeństwa.
Płatności zbliżeniowe podbijają rynek: Podczas pandemii konsumenci coraz chętniej korzystali z płatności zbliżeniowych, doceniając ich wygodę i łatwość obsługi, co przełożyło się na ich trwałą popularność także po zakończeniu kryzysu.
Aplikacje i karty: bohaterowie kwarantanny: Aplikacje płatnicze oraz karty kredytowe i debetowe stały się niezbędne podczas lockdownów, ograniczając zależność od gotówki i ułatwiając bezproblemowe transakcje przy jednoczesnym przestrzeganiu zasad dystansu społecznego.
Portfele cyfrowe odnoszą wielki sukces: Korzystanie z portfeli cyfrowych gwałtownie wzrosło, ponieważ oferowały bezpieczną i wydajną alternatywę dla tradycyjnych kart i gotówki, zmieniając zachowania konsumentów w kierunku preferowania płatności bezgotówkowych.
Powrót gotówki? Mało prawdopodobny!: Przyszłość wydaje się bezgotówkowa, ponieważ zmiany w nawykach płatniczych podczas COVID-19 wyznaczyły trwałe trendy, a rozwiązania cyfrowe okazały się wygodniejsze i bardziej higieniczne.
Może się wydawać, że minęła cała wieczność, ale COVID-19 wywołał dużą zmianę w sposobie, w jaki płacimy.
Praktycznie z dnia na dzień płatności zbliżeniowe przeszły z kategorii miłego dodatku do absolutnej konieczności. Ta metoda płatności była wysoko ceniona za szybkość, wygodę, a przede wszystkim bezpieczeństwo.
Na początku nie wszyscy byli przekonani. W 2020 roku tylko 16% konsumentów postrzegało płatności zbliżeniowe jako najbezpieczniejszą opcję.
Dziś sytuacja wygląda zupełnie inaczej.
Gdy wzrosło zaufanie, popularność tej metody gwałtownie się zwiększyła.
W rzeczywistości Juniper Research prognozuje, że wartość transakcji zbliżeniowych wzrośnie o 113% w ciągu najbliższych pięciu lat.
Jeśli jesteś sprzedawcą detalicznym, nadszedł czas, aby nadrobić zaległości i zacząć oferować klientom preferowaną przez nich opcję płatności.
Ten przewodnik pokaże Ci, jak to zrobić.
Czym jest NFC i jak umożliwia dokonywanie płatności?
NFC, czyli komunikacja bliskiego zasięgu, to technologia stojąca za płatnościami zbliżeniowymi.
Klienci przykładają kartę obsługującą NFC, smartfon lub smartwatch do terminala płatniczego, a płatność zostaje zrealizowana w ciągu kilku sekund.
NFC to bezpieczniejsze rozwiązanie w porównaniu ze starszą technologią RFID. Obie działają na tej samej częstotliwości (13,56 MHz), używanej w kartach-kluczach i identyfikatorach dostępu.
Jednak w przeciwieństwie do podstawowego RFID, NFC wykorzystuje szyfrowanie i uwierzytelnianie, dzięki czemu jest wystarczająco bezpieczne do obsługi płatności przy kasie w handlu detalicznym.
Ludzie często łączą też EMV i NFC, ponieważ obie technologie obsługują bezpieczne, uwierzytelniane płatności. Chociaż obie są szyfrowane w celu blokowania oszustw płatniczych, nie działają w ten sam sposób.
EMV odnosi się do płatności kartą chipową, które wymagają włożenia karty do czytnika. NFC natomiast umożliwia szybsze płatności zbliżeniowe.
Dobrą wiadomością jest to, że nie musisz przebudowywać swojego systemu płatności, aby korzystać z NFC, ponieważ większość nowoczesnych terminali obsługuje tę technologię od razu.
Nadal potrzebujesz jednak tego przewodnika, aby prawidłowo ją wdrożyć i zapewnić klientom bezproblemową, przygotowaną na przyszłość opcję płatności.
Jak technicznie działają płatności NFC?
Długie kolejki obniżają sprzedaż.
Jednym z głównych sposobów na skrócenie czasu oczekiwania jest szybkie i sprawne przetwarzanie płatności.
Technologia NFC pomaga uniknąć tego wąskiego gardła, zwiększając szybkość transakcji i wzmacniając bezpieczeństwo płatności. To stosunkowo nowa metoda, ale sprawdziła się w branży płatniczej.
Prześledźmy przykład Casaeon, fikcyjnego sprzedawcy detalicznego technologii dla domu, aby zobaczyć, jak ten proces wygląda w prawdziwym sklepie.
Firma Casaeon niedawno zmodernizowała swój system POS, aby obsługiwał płatności NFC, odpowiadając na rosnące zapotrzebowanie na płatności mobilne NFC oraz zbliżeniowe karty kredytowe i debetowe.
Jordan, stały klient, zatrzymuje się w sklepie, aby kupić CasaCore 3000, najnowszą jednostkę sterującą firmy Casaeon do automatyki domowej.
Po przetestowaniu urządzenia w sklepie kieruje się prosto do stanowiska 1, aby zapłacić za produkt.
W godzinach szczytu, gdy tworzą się długie kolejki, NFC pomaga firmie Casaeon zapewnić szybszy i bezpieczny proces płatności. Oto, co wydarzyło się później:

- Inicjowanie płatności. Jordan zbliża swojego iPhone’a do czytnika kart z obsługą NFC firmy Casaeon, aby zapłacić za pomocą Apple Pay. Mógłby również zbliżyć smartwatch lub skorzystać z innych aplikacji płatniczych, takich jak Google Pay czy Samsung Pay.
- Szyfrowanie danych płatniczych. Układ NFC w telefonie przesyła bezpieczne fale radiowe krótkiego zasięgu, aby przekazać informacje o płatności do czytnika kart.
- Tokenizacja płatności. Apple Pay generuje jednorazowy token (tj. losowy ciąg cyfr) wyłącznie na potrzeby tej transakcji. System POS firmy Casaeon nigdy nie przechowuje ani nie widzi jego prawdziwych danych płatniczych.
- Potwierdzenie płatności. Jordan zostaje poproszony o uwierzytelnienie płatności za pomocą Face ID. W zależności od urządzenia z obsługą NFC może to być również odcisk palca, kod dostępu, lub dowolna metoda biometryczna skonfigurowana przez klienta.
- Przekierowanie jednorazowego tokenu. Po uwierzytelnieniu płatności przez Jordana system POS firmy Casaeon wysyła ztokenizowane dane → do operatora płatności → a następnie do banku Jordana w celu uzyskania zgody.
- Zatwierdzenie przez bank. Bank Jordana—ten powiązany z jego Apple Pay—otrzymuje ztokenizowane dane. Bank potwierdza, że odpowiadają one jego rachunkowi, i zatwierdza płatność.
- Finalizacja sprzedaży. Personel Casaeon rejestruje transakcję, drukuje paragon, a Jordan wychodzi z nowym urządzeniem CasaCore 3000.
Dla Casaeon NFC było właściwym wyborem: ułatwiło skrócenie długich kolejek, zaspokoiło zapotrzebowanie na płatności zbliżeniowe i usprawniło proces finalizacji zakupów.
To, co sprawdziło się w Casaeon, nie będzie odpowiednie dla każdego sprzedawcy.
NFC ma wyraźne zalety, ale także kilka ograniczeń zależnych od konfiguracji, przyzwyczajeń klientów i infrastruktury płatniczej.
Zanim więc zaczniesz korzystać z tej technologii, poznajmy zalety i wady przejścia na płatności zbliżeniowe.
Zalety i wady NFC dla sprzedawców
Technologia płatności NFC działa wyłącznie dzięki bliskiej odległości. To szybkie zbliżenie lub przyłożenie urządzenia sprawia, że transakcje wydają się bezproblemowe, ale równie łatwo może stać się źródłem problemów.
Jeśli urządzenie nie znajdzie się wystarczająco blisko lub czytnik nie będzie reagować, transakcja się nie powiedzie.
A to tylko część obrazu.
Od elastyczności płatności po koszty sprzętu — przed podjęciem decyzji o zastosowaniu tej technologii krótkiego zasięgu należy rozważyć więcej zalet i zagrożeń.
| Zalety | Wady |
|---|---|
| ZaletySzybsza finalizacja zakupów. 85% transakcji zbliżeniowych kończy się w ciągu 10 sekund. Oznacza to krótsze kolejki i mniej zatorów przy kasie. | WadyKoszty sprzętu. Systemy POS lub czytniki kart z obsługą NFC wymagają początkowych nakładów. Może to stanowić wyzwanie dla małych firm dysponujących ograniczonym budżetem. |
| ZaletyElastyczne metody płatności. Ponad 2 miliardy urządzeń obsługują już NFC (oczekuje się, że do 2030 roku będzie ich 6,1 miliarda), więc klienci oczekują możliwości zbliżenia urządzenia i odejścia. Akceptowanie urządzeń mobilnych, zegarków i kart zbliżeniowych oznacza gotowość na sposób, w jaki ludzie już płacą. | WadyKrzywa uczenia się. Personel i klienci mogą potrzebować szkolenia, aby przyzwyczaić się do technologii płatności przez zbliżenie. Trzeba liczyć się z czasem na krótkie prezentacje, oznaczenia i odpowiadanie na często zadawane pytania, szczególnie w przypadku starszych klientów. |
| ZaletyBezpieczne płatności. Tokenizacja, uwierzytelnianie biometryczne i transmisja krótkiego zasięgu pomagają chronić przed oszustami. Transakcje zbliżeniowe stanowią mniej niż 0,02% wszystkich oszustw związanych z kartami. | WadyProblemy ze zgodnością. Starsze systemy POS często nie obsługują NFC ani płatności mobilnych bez modernizacji sprzętu. Przykład: PayPal uruchomił swoje zbliżeniowe rozwiązanie Zettle, zachęcając sprzedawców do wycofania starszego modelu „chip & swipe”. |
Po rozważeniu wszystkich kompromisów najważniejsze jest zapewnienie sklepowi szybkości, elastyczności i bezpieczeństwa, przy jednoczesnym rozsądnym podejściu do kosztów i konfiguracji.
Oprócz szybkości i bezpieczeństwa NFC umożliwia obsługę płatności klientów w dowolnym miejscu — na sali sprzedaży, podczas wydarzeń tymczasowych lub przy krawężniku. Ta elastyczność płatności może pomóc pogłębić zaangażowanie klientów i zwiększyć długoterminową stabilność operacyjną.
Dlaczego sprzedawcy powinni interesować się NFC
Ponad 80% kupujących korzystało już z płatności za pomocą smartfona lub smartwatcha. Dla wielu osób to szybkie, bezdotykowe doświadczenie jest już standardem.
Jeśli Twój proces płatności nie nadąża, ryzykujesz utratę klientów na rzecz konkurencji, która potrafi to zrobić.
Poniżej przedstawiamy zmiany w oczekiwaniach klientów, które sprawiają, że rozwiązania płatnicze NFC zasługują na Twoją uwagę.
Szybkość płatności jest teraz niepodlegająca negocjacjom
Klienci nie lubią kolejek. Płatności NFC pozwalają im sprawnie przejść przez proces płatności, zwiększając satysfakcję i ograniczając porzucanie koszyków.
Udało nam się skrócić czas płatności niemal o połowę po przejściu na NFC.
Nasi klienci byli bardzo zadowoleni z tej integracji, ponieważ cały proces jest niezwykle szybki. Mieliśmy również mniej nieudanych transakcji w porównaniu z płatnościami chipowymi i PIN-em.
Młodsi kupujący tego oczekują
Płatności zbliżeniowe są teraz standardem.
Współcześni konsumenci, zwłaszcza młodsi, kojarzą brak systemów płatności NFC z przestarzałymi rozwiązaniami.
Niemal każdy młody konsument oczekuje, że sprzedawca będzie to oferować. Jeśli nie masz NFC, zasadniczo komunikujesz im, że nie nadążasz za duchem czasu.
Have an account? Log In
Zaoszczędzone sekundy = większa sprzedaż
Niewielkie skrócenie czasu transakcji może znacząco zwiększyć przepustowość.
Oto przykład: System płatności chipowych i PIN w Valor Coffee zajmował średnio 23 sekundy na klienta. Przy 400 transakcjach dziennie oznaczało to ponad 2,5 godziny poświęcane każdego dnia wyłącznie na płatności.
Po pełnym przejściu na NFC średni czas spadł do 13 sekund—co pozwoliło zaoszczędzić ponad 1 godzinę dziennie. Poranny szczyt przebiegał sprawniej i bardziej stabilnie, a liczba transakcji wzrosła o 17%.
Zespół nie musiał już przerywać pracy, aby radzić sobie z awariami chipów lub powolnym wkładaniem kart. Dzięki temu ma więcej przestrzeni na rozmowę z klientami, zachowanie precyzji i poruszanie się za barem.
Wbudowane zaufanie kupujących
Trzydzieści osiem procent respondentów uznało płatności zbliżeniowe NFC za najbezpieczniejsze, wyprzedzając kody QR (28%), karty zbliżeniowe (19%) i gotówkę (15%).
Sprzedawcy korzystający z NFC mogą liczyć na szybszą obsługę płatności, bardziej zadowolonych klientów i rzeczywisty wzrost płynności sprzedaży.
Liczby to potwierdzają. Historie klientów dowodzą, że to działa.
Jeśli jesteś zdecydowany i chcesz, aby płatności zbliżeniowe stały się częścią codziennej obsługi, oto jak wdrożyć je w przemyślany sposób.
Jak akceptować płatności NFC w swoim sklepie
Jako właściciel firmy Joosep z Icecartel uważa, że NFC nie należy do przyszłości — to teraźniejszość. Postępuj zgodnie z jego wskazówkami i wykonaj następujące kluczowe kroki:
1. Dowiedz się, czego potrzeba do obsługi płatności NFC
Za szybkim zbliżeniem, z którego słyną płatności NFC, kryje się w rzeczywistości skoordynowane działanie urządzeń i systemów.
Russell Gilmer, dyrektor operacyjny w firmie Curbstone, specjalizującej się w bezpiecznych zintegrowanych płatnościach dla dużych sprzedawców detalicznych, wyjaśnia, czym one są i dlaczego są ważne:
- Po pierwsze, potrzebny jest terminal obsługujący NFC, który musi wspierać bezstykowe standardy chipów EMV i spełniać rygorystyczne wymagania zgodności ze standardem PCI.
Gilmer wyjaśnia:
Dostawcy muszą zadbać o to, aby oferowane przez nich terminale były w pełni certyfikowane i regularnie aktualizowane w celu utrzymania bezpieczeństwa oraz funkcjonalności.
Dzięki temu można nadążać za nowymi zagrożeniami i wymaganiami dotyczącymi wydajności.
- Następnie pojawia się oprogramowanie płatnicze lub bramka płatnicza, odpowiedzialna za przetwarzanie tokenizowanych i zaszyfrowanych danych, dzięki którym NFC jest tak bezpieczne.
Sprzedawcy powinni szukać platform opartych na chmurze, zoptymalizowanych specjalnie do tego celu i zapewniających płynne połączenie między terminalem a operatorem płatności.
Bez odpowiedniej bramki nawet najbardziej zaawansowany sprzęt nie zapewni szybkości i bezpieczeństwa oczekiwanych przez konsumentów.
- Operator płatności lub agent rozliczeniowy to trzeci element tej układanki.
Weryfikuje tokeny NFC, uwierzytelnia je i szybko, bez błędów kieruje przez odpowiednie sieci. Jest niezbędny do uzyskiwania zatwierdzeń w czasie rzeczywistym i budowania zaufania klientów przy kasie.
- Gilmer dodaje jednak, że w całym procesie uczestniczy jeszcze jeden element po stronie konsumenta: telefon komórkowy lub karta płatnicza zbliżeniowa.
Urządzenie musi mieć wbudowany chip NFC. Jeśli jest to telefon, potrzebuje kompatybilnej aplikacji portfela, takiej jak Apple Pay lub Google Pay.
W przypadku kart niezbędny jest wbudowany chip zbliżeniowy.
2. Wybierz system POS obsługujący NFC
Teraz, gdy wiesz już, jak działa NFC, możesz dokonać pierwszego wyboru sprzętu: systemu punktu sprzedaży (POS).
Systemy POS są niezbędne w każdym środowisku sprzedaży detalicznej. Przetwarzają płatności, zarządzają zapasami i synchronizują dane z bazą klientów.
Istnieją różne typy, dostępne w wielu kształtach i rozmiarach:
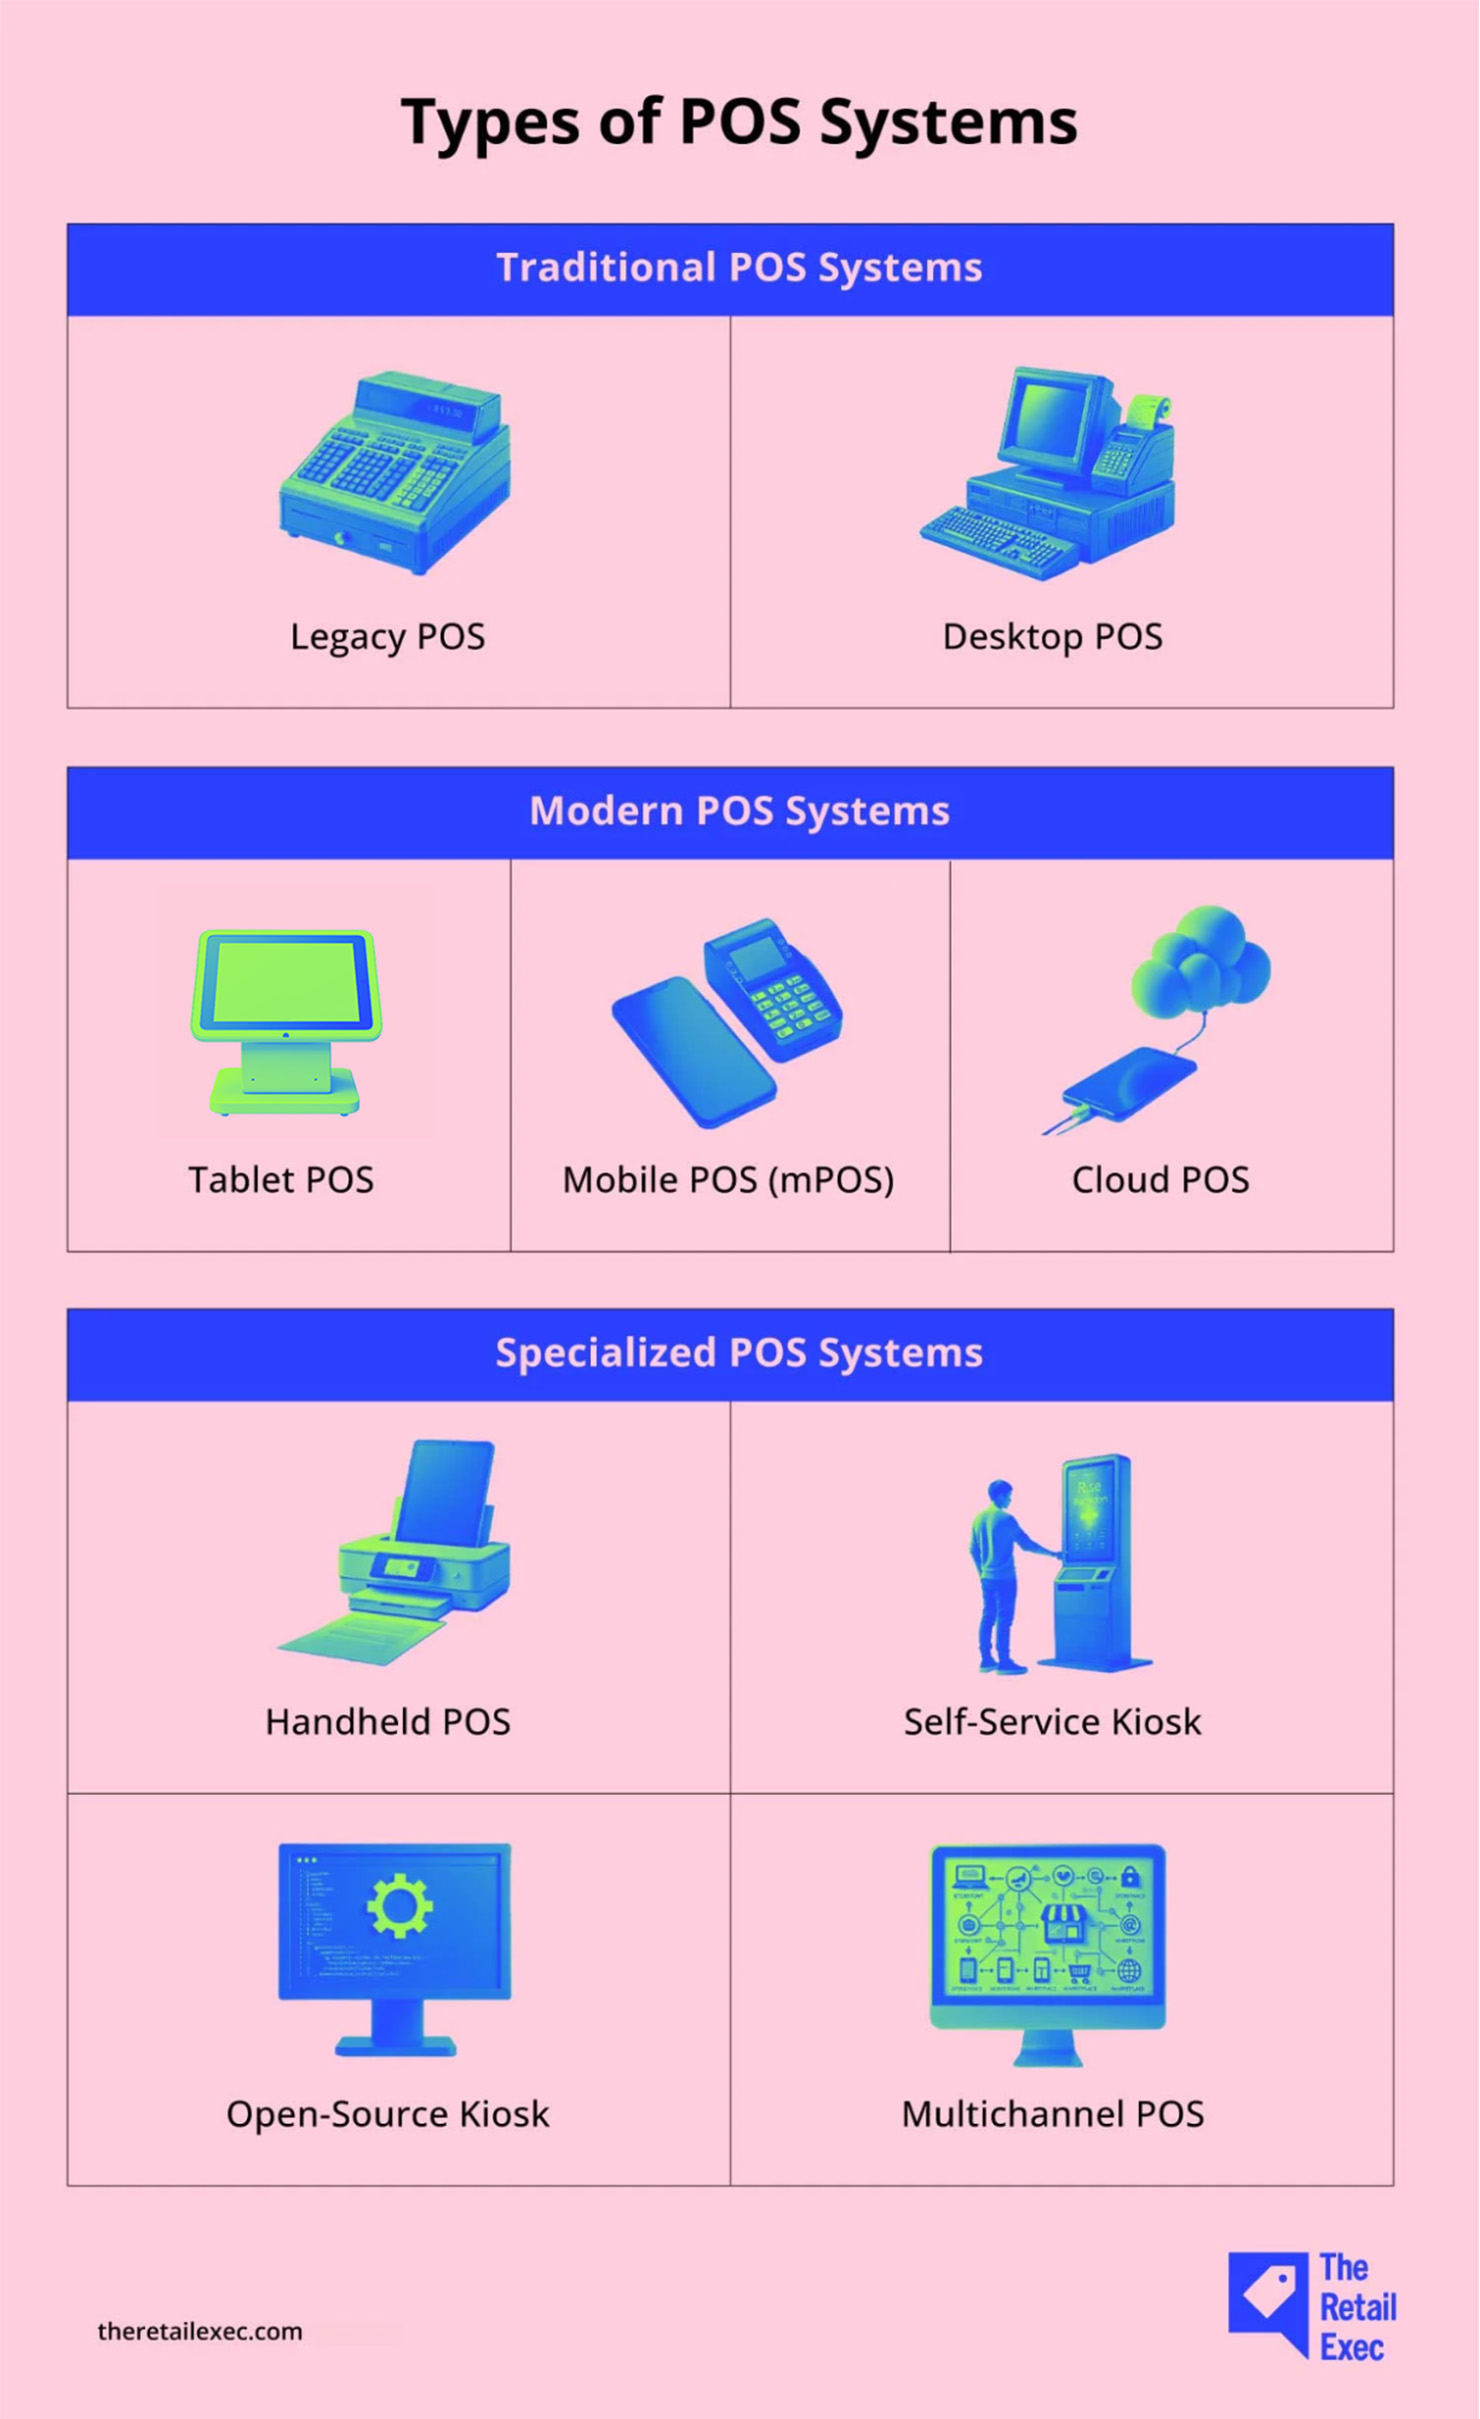
Uwaga autora:
Jeśli chcesz powspominać, napisaliśmy cały artykuł o historii systemów POS. Zajrzyj do niego!
Jeśli chodzi o płatności NFC, system POS musi być wyposażony w odpowiedni sprzęt i oprogramowanie, aby akceptować płatności zbliżeniowe za pomocą kart i portfeli cyfrowych.
Nie chcę Cię tutaj przytłaczać, więc możesz zacząć od dwóch rozwiązań, które sprawdzają się w większości środowisk handlowych: stacjonarny system POS i mobilny system POS (mPOS).
Stacjonarne systemy POS są idealne do obsługi stałych stanowisk kasowych, podczas gdy mobilne systemy POS doskonale sprawdzają się w tymczasowych punktach sprzedaży, mniejszych przestrzeniach lub innych sklepach, które potrzebują elastyczności przy kasowaniu.
O co więc należy zapytać dostawcę systemu POS przed zakupem systemu obsługującego NFC?
Zacznijmy od najważniejszej kwestii:
Właściciele firm powinni wiedzieć, czy urządzenie płatnicze jest zgodne ze standardami EMV i PCI oraz czy operator płatności obsługuje wszystkie najważniejsze portfele (Apple Pay, Google Pay, Android Pay).
Inne kwestie, które warto rozważyć:
- Nie wszystkie systemy POS domyślnie obsługują wszystkie opcje płatności. Zapytaj, które opcje są już włączone oraz czy obowiązują dodatkowe ustawienia lub limity.
- Niektóre płatności NFC mogą być nadal realizowane w przypadku braku połączenia z internetem —sprawdź, czy system POS obsługuje tryb offline.
- Zapytaj, czy system integruje się z narzędziami do zarządzania zapasami i programem lojalnościowym, aby uniknąć zarządzania wszystkim oddzielnie.
Uwaga autora:
Oto inne funkcje, które powinien mieć Twój system POS, aby zapewnić lepszą obsługę przy kasie.
Szukasz odpowiedniego systemu? Oto najlepsze systemy POS dla handlu detalicznego:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Potrzebujesz urządzenia przenośnego? Sprawdź tę listę najlepiej działających mobilnych systemów POS
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Gdy masz już system POS gotowy do obsługi NFC, oto co należy skonfigurować przed uruchomieniem:
- Ustanów bezpieczne, stabilne połączenie internetowe dla systemu POS
- Sprawdź działanie NFC za pomocą prawdziwej karty zbliżeniowej lub portfela mobilnego
- Zintegruj system POS z zarządzaniem zapasami i programami lojalnościowymi
- Upewnij się, że płynnie komunikuje się z bramką płatniczą i operatorem płatności
3. Wybierz kompatybilnego operatora płatności
Klienci widzą system POS, ale to operator płatności faktycznie przekazuje pieniądze na Twoje konto.
Operatorzy płatności zatwierdzają, autoryzują i rozliczają każdą transakcję w tle.
Aby obsługiwać NFC, upewnij się, że operator spełnia kilka kluczowych wymagań:
- Kompatybilność z NFC. Powinien obsługiwać zarówno karty zbliżeniowe, jak i portfele mobilne, takie jak Apple Pay, Google Pay i Samsung Pay.
- Przejrzyste ceny. Sprawdź, czy opłaty są jasno określone i nie ma żadnych niespodzianek, szczególnie w przypadku transakcji zbliżeniowych.
- Sprawne wsparcie. Responsywny opiekun klienta może pomóc w rozwiązywaniu problemów, aktualizacji lub skalowaniu rozwiązania w razie potrzeby.
Aby zapewnić kompatybilność, porozmawiaj bezpośrednio z opiekunem klienta u operatora płatności i wyraźnie zaznacz, że wdrażasz płatności zbliżeniowe.
Dotyczy to płatności zarówno kartami zbliżeniowymi, jak i za pomocą portfeli mobilnych, takich jak Apple Pay, Google Pay i Samsung Pay, ponieważ chcesz, aby obsługiwane były wszystkie formy NFC.
Na szczęście praktycznie każdy operator płatności jest w stanie obsługiwać transakcje NFC.
Po wybraniu kilku najlepszych opcji nie pomijaj testu próbnego.
Przetestuj wszystko, zanim podejmiesz decyzję. Wykonaj kilka transakcji testowych, aby upewnić się, że wszystko działa prawidłowo.
Sprawdź także, czy nie występują nietypowe opłaty. Jeśli konfiguracja Ci odpowiada, dopiero wtedy zdecyduj się na jej wdrożenie.
Zanim jednak rozpoczniesz testy, musisz dokładnie zawęzić listę dostępnych opcji. Zapoznaj się z polecanymi przez nas operatorami płatności i wybierz najlepsze rozwiązanie:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
4. Utwórz lub zaktualizuj konto sprzedawcy
Konto sprzedawcy odgrywa kluczową rolę w płatnościach NFC. To na nie trafiają pieniądze po zbliżeniu karty lub telefonu przez klienta.
Bez niego transakcje po prostu nie zostaną zrealizowane.
Uwaga autora:
Jeśli Twoja firma handlowa dopiero otworzyła swoje drzwi, musisz najpierw skonfigurować konto handlowe.
Jeśli nie masz pewności, który dostawca najlepiej odpowiada Twoim potrzebom, zgodność systemu POS z procesorem płatności ma bardzo duże znaczenie.
Bezproblemowa integracja ma kluczowe znaczenie dla uniknięcia problemów z płatnościami w przyszłości.
Na szczęście istnieją platformy takie jak Stax Pay i Square, które oferują pakiety usług łączące konta handlowe, systemy POS i przetwarzanie płatności w jeden ekosystem.
Ta kompleksowa struktura ułatwia i zwiększa niezawodność konfiguracji oraz integracji. Jest idealna dla firm rozpoczynających działalność od podstaw lub szybko się rozwijających.
W przypadku istniejących firm stacjonarnych zaktualizuj swoje obecne konto handlowe przy dodawaniu opcji płatności NFC. Niewykonanie tego kroku może prowadzić do odrzuconych transakcji lub ograniczonej funkcjonalności.
Niektórzy sprzedawcy zapominają o tym kroku. Upewnij się, że:
👉 Ustawienia płatności zbliżeniowych są włączone na Twoim koncie — zależy to od dostawcy
👉 Twój kod MCC (kod kategorii sprzedawcy) obsługuje transakcje z fizyczną obecnością karty
👉 Sprawdzasz stawki interchange, ponieważ płatności zbliżeniowe mogą wiązać się z innymi opłatami
Phillip z CardPaymentOptions chce dodać do tej cennej porady jeszcze trzy punkty:
- Przeanalizuj szczegółowo warunki umowy handlowej. Według Phillipa jest to najczęściej pomijany krok w tym procesie. Sprzedawcy muszą potwierdzić, że płatności zbliżeniowe będą rozliczane według tej samej stawki „karty obecnej”, a nie obciążane wyższymi opłatami.
- Zapytaj, jak te nowe transakcje będą widoczne w codziennych raportach rozliczeniowych. Przejrzyste oznaczenia ułatwiają księgowanie i śledzenie preferencji płatniczych klientów w czasie. To również ułatwienie dla księgowego!
- Przeczytaj umowy dotyczące usług, które mogą być dołączone do sprzętu POS. Takie umowy mogą zawierać dodatkowe warunki przetwarzania płatności, limity urządzeń lub klauzule dotyczące wcześniejszego rozwiązania umowy.
Rozważ następujące usługi obsługi kont handlowych, jeśli zaczynasz od podstaw lub poważnie myślisz o zmianie.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
5. Przeszkol personel w zakresie obsługi płatności NFC
Sprawdźmy fakty (i wcale nie próbuję Cię przestraszyć): 70% transformacji cyfrowych kończy się niepowodzeniem. Jednym z powodów, dla których te zakrojone na szeroką skalę działania mające na celu modernizację firmy za pomocą technologii kończą się niepowodzeniem, jest niski poziom akceptacji użytkowników.
Upewnij się, że Twój personel zna zasady działania płatności NFC i wie, jak pomagać klientom lub rozwiewać ich obawy… zwłaszcza gdy coś pójdzie nie tak.
W idealnej sytuacji personel powinien potrafić rozwiązywać typowe problemy, takie jak:
- Etui na telefony zakłócające sygnał NFC
- Uszkodzone lub niekompatybilne karty zbliżeniowe
- Zawieszony lub niereagujący terminal płatniczy
- Klienci przypadkowo korzystający z metody nieobsługującej NFC (na przykład próbujący przeciągnąć kartę, która obsługuje wyłącznie płatności zbliżeniowe)
Jak więc nauczyć ich, jak to robić? Poprzez warsztaty i szkolenia obejmujące odgrywanie ról oraz symulacje.
Uwzględnij przypadki błędów, takie jak sytuacja, gdy karta nie zostanie zarejestrowana lub gdy klient wpada w panikę, sądząc, że został obciążony podwójnie.
Upewnij się, że personel wie, jak uspokoić klienta, ponowić płatność i potwierdzić jej status.
Gdy opanują już techniczną stronę tego rozwiązania, kolejnym krokiem jest włączenie płatności do całościowego doświadczenia klienta.
Równie ważne jest, aby nauczyli się włączać doświadczenie płatnicze w doświadczenie klienta.
Na przykład zwykle szkolimy naszych sprzedawców, aby przy kasie prosili klientów o zapisanie się na przypomnienia po zakupie za pośrednictwem WhatsAppa lub SMS-ów.
To płynne przekazanie — od sklepu do komunikatora — buduje zaufanie i otwiera drogę do dalszych interakcji, ocen oraz sprzedaży dodatkowej.
6. Poinformuj klientów, że od teraz akceptujesz płatności zbliżeniowe
Wykonałeś całą pracę za kulisami — terminale zostały zmodernizowane, systemy przetestowane, a wszystko jest gotowe.
Teraz czas poinformować klientów, że mogą zbliżyć kartę i zapłacić. A ponieważ 82% konsumentów na całym świecie korzysta już z bezstykowych metod płatności, jest to wiadomość, którą warto się podzielić.
Oto proste i skuteczne sposoby na jej rozpowszechnienie:
- Oznaczenia w sklepie. Naklejki na witrynach, oznaczenia przy kasie lub karty informacyjne pokazujące, że akceptujesz płatności zbliżeniowe.
- Ekrany przy kasie. Komunikaty przypominające klientom o płatnościach zbliżeniowych.
- Paragony. Drukowane informacje o dostępności płatności zbliżeniowych.
- Kampanie e-mailowe. Ogłoszenia lub promocje dotyczące płatności zbliżeniowych.
- Publikacje w mediach społecznościowych. Podkreślające wygodę płatności zbliżeniowych.
Możesz jednak pójść o krok dalej i sprawić, że płatności NFC będą dla klientów jeszcze bardziej wartościowe.
Jak mówi Len Covello, dyrektor ds. technologii w firmie Engage People, która pomaga markom budować głębsze zaangażowanie klientów dzięki rozwiązaniom lojalnościowym:
Sprzedawcy detaliczni mogą zintegrować programy lojalnościowe lub programy nagród z płatnościami NFC, zapewniając konsumentom prosty i bezproblemowy sposób na zdobywanie oraz wykorzystywanie większej liczby punktów.
Wygląda to następująco: Portfele mobilne mogą przechowywać dane uwierzytelniające programów lojalnościowych, dzięki czemu nagrody i oferty są automatycznie stosowane przy kasie, co ogranicza konieczność wykonywania dodatkowych skanów lub korzystania z kart.
Niezależnie od tego, w jaki sposób przyjmowane są płatności lub karty lojalnościowe, transakcja nadal trafia do istniejących sieci, w których systemy zaplecza mogą obliczać, naliczać i realizować procesy, takie jak oferty powiązane z kartą dla członków.
Przy odpowiedniej konfiguracji system POS może w czasie rzeczywistym łączyć każde zbliżenie z profilem lojalnościowym klienta — za pośrednictwem adresu e-mail, numeru telefonu, zameldowania w aplikacji lub tokenu.
Kluczowym czynnikiem jest tutaj integracja: system POS, operator płatności i dostawca portfela mobilnego muszą współpracować, aby było to możliwe.
Potencjał jest naprawdę ogromny, zwłaszcza gdy popularność zyskują narzędzia takie jak Pay with Points (PwP).
Według Covello rozwiązanie to sprawdza się naprawdę dobrze, gdy marki zapewniają członkom prawdziwą personalizację:
Na przykład narzędzia takie jak Access Plus firmy Engage People i premium payback firmy FIS umożliwiły tworzenie sieci PwP w obecnych programach lojalnościowych, pozwalając konsumentom używać punktów do płatności i uzyskiwania rabatów po zbliżeniu karty.
Ta sama filozofia płynnej integracji lojalnościowej znajduje odzwierciedlenie na platformach takich jak PayPal, które zmieniają płatności zbliżeniowe w stałe zaangażowanie:
Sprzedawcy mogą integrować programy lojalnościowe i nagrody z procesem płatności NFC za pomocą ekosystemu interfejsów API, inteligentnych potwierdzeń zakupu i infrastruktury nagród.
Na przykład dzięki funkcji Smart Receipts w systemie PayPal firmy mogą ponownie angażować klientów po zakończeniu przez nich zakupów, dostarczając oferty i spersonalizowane rekomendacje bezpośrednio do ich skrzynek odbiorczych.
Ponadto funkcja Advanced Offers pozwala firmom prezentować ukierunkowane nagrody cashback i rekomendacje produktów bezpośrednio w aplikacji.
Ponieważ ta platforma jest zintegrowana z podstawowym ekosystemem płatności i portfela, sprzedawcy nie muszą korzystać z oddzielnych aplikacji ani sprzętu, aby wdrożyć lojalność.
Rezultatem jest bezdotykowe doświadczenie płatnicze, które jest nie tylko szybkie i bezpieczne, lecz także spersonalizowane i satysfakcjonujące — pomagając firmom płynnie zwiększać liczbę ponownych zakupów i lojalność klientów w środowiskach obsługujących NFC.
Całkiem nieźle, prawda? NFC to nie tylko wygodna opcja płatności — podnosi także jakość obsługi klienta.
Końcowa lista kontrolna przed wdrożeniem płatności NFC
Wiem, że to dużo informacji, dlatego wybrałem najważniejsze działania z każdej sekcji, aby zwiększyć szanse na sprawne i pomyślne wdrożenie płatności NFC:
Konfiguracja systemu POS
☐ Wybierz system obsługujący NFC, zgodny ze standardami EMV i PCI
☐ Zapytaj, czy obsługuje wszystkie najważniejsze portfele (Apple Pay, Google Pay itd.)
☐ Sprawdź, czy obsługuje tryb offline na wypadek awarii połączenia z internetem
☐ Dokładnie sprawdź, czy sprzęt działa, połączenie z internetem jest stabilne, a system POS synchronizuje się z narzędziami takimi jak systemy zapasów i lojalnościowy
Kompatybilność operatora płatności
☐ Upewnij się, że operator obsługuje karty zbliżeniowe i portfele mobilne
☐ Poproś o jasne zestawienie opłat za transakcje zbliżeniowe
☐ Skontaktuj się z opiekunem konta, aby potwierdzić, że funkcja NFC jest włączona
☐ Przeprowadź transakcje testowe, aby upewnić się, że wszystko przebiega zgodnie z oczekiwaniami
Konto sprzedawcy
☐ Potwierdź, że ustawienia płatności zbliżeniowych są włączone
☐ Upewnij się, że kod MCC (kod kategorii sprzedawcy) zezwala na płatności kartą przy obecności karty
☐ Sprawdź, jak płatności NFC będą prezentowane w raportach (oznaczenia mają znaczenie dla księgowości)
☐ Sprawdź, jak płatności NFC będą prezentowane w raportach (oznaczenia mają znaczenie dla księgowości)
Narzędzia i integracje
☐ Wybierz oparte na chmurze bramki płatnicze zoptymalizowane pod kątem NFC
☐ Upewnij się, że system POS synchronizuje się z innymi narzędziami (takimi jak systemy zapasów, lojalnościowy lub platformy analityczne)
☐ Zapytaj dostawców o bieżące wsparcie i aktualizacje oprogramowania
☐ Upewnij się, że wszystkie systemy są bezpieczne i gotowe do tokenizacji
Szkolenie personelu
☐ Przeszkol personel, aby za pomocą symulacji i odgrywania ról potrafił rozwiązywać typowe problemy (np. nieudane zbliżenia, niewłaściwe karty, zawieszone terminale)
☐ Upewnij się, że personel potrafi uspokoić klientów i sprawnie ponowić płatność
☐ Naucz personel, jak łączyć płatności z zapisami do programu lojalnościowego lub zgodami na otrzymywanie wiadomości
Komunikacja z klientami
☐ Wykorzystaj oznakowanie, wiadomości e-mail, paragony i ekrany przy kasie, aby poinformować: „Płatności zbliżeniowe są już dostępne”
☐ Promuj bezpieczeństwo, szybkość i wygodę jako główne elementy przekazu
☐ Dodaj dodatkową warstwę wartości: promuj punkty lojalnościowe, PwP lub ekskluzywne korzyści z płatności zbliżeniowych
Bezpieczeństwo płatności NFC: co musisz wiedzieć
Zdaniem ekspertów płatności NFC są bezpieczniejsze niż konwencjonalne metody, takie jak transakcje kartą kredytową.
Wystarczy zapytać Johna Huttona, globalnego dyrektora ds. płatności w firmie LexisNexis Risk Solutions, zajmującej się danymi i analizą:
Płatności NFC są na ogół bardzo bezpieczne, a pod wieloma względami nawet bezpieczniejsze niż inne tradycyjne metody.
Wynika to z rodzaju i skuteczności mechanizmów bezpieczeństwa, które sprawiają, że płatności NFC są odporne na zagrożenia, takich jak szyfrowanie, uwierzytelnianie i tokenizacja.
Gdy jednak spojrzysz na to z własnej perspektywy, mogą pojawić się wątpliwości. „Co jeśli ta nowa technologia zawiedzie, ujawni dane klientów albo pozostawi mnie bez rozwiązania, gdy przestanie działać?”
Masz prawo zachować ostrożność.
Jeśli nie rozumiesz, jak działają mechanizmy bezpieczeństwa, będą brzmiały tylko jak bełkot.
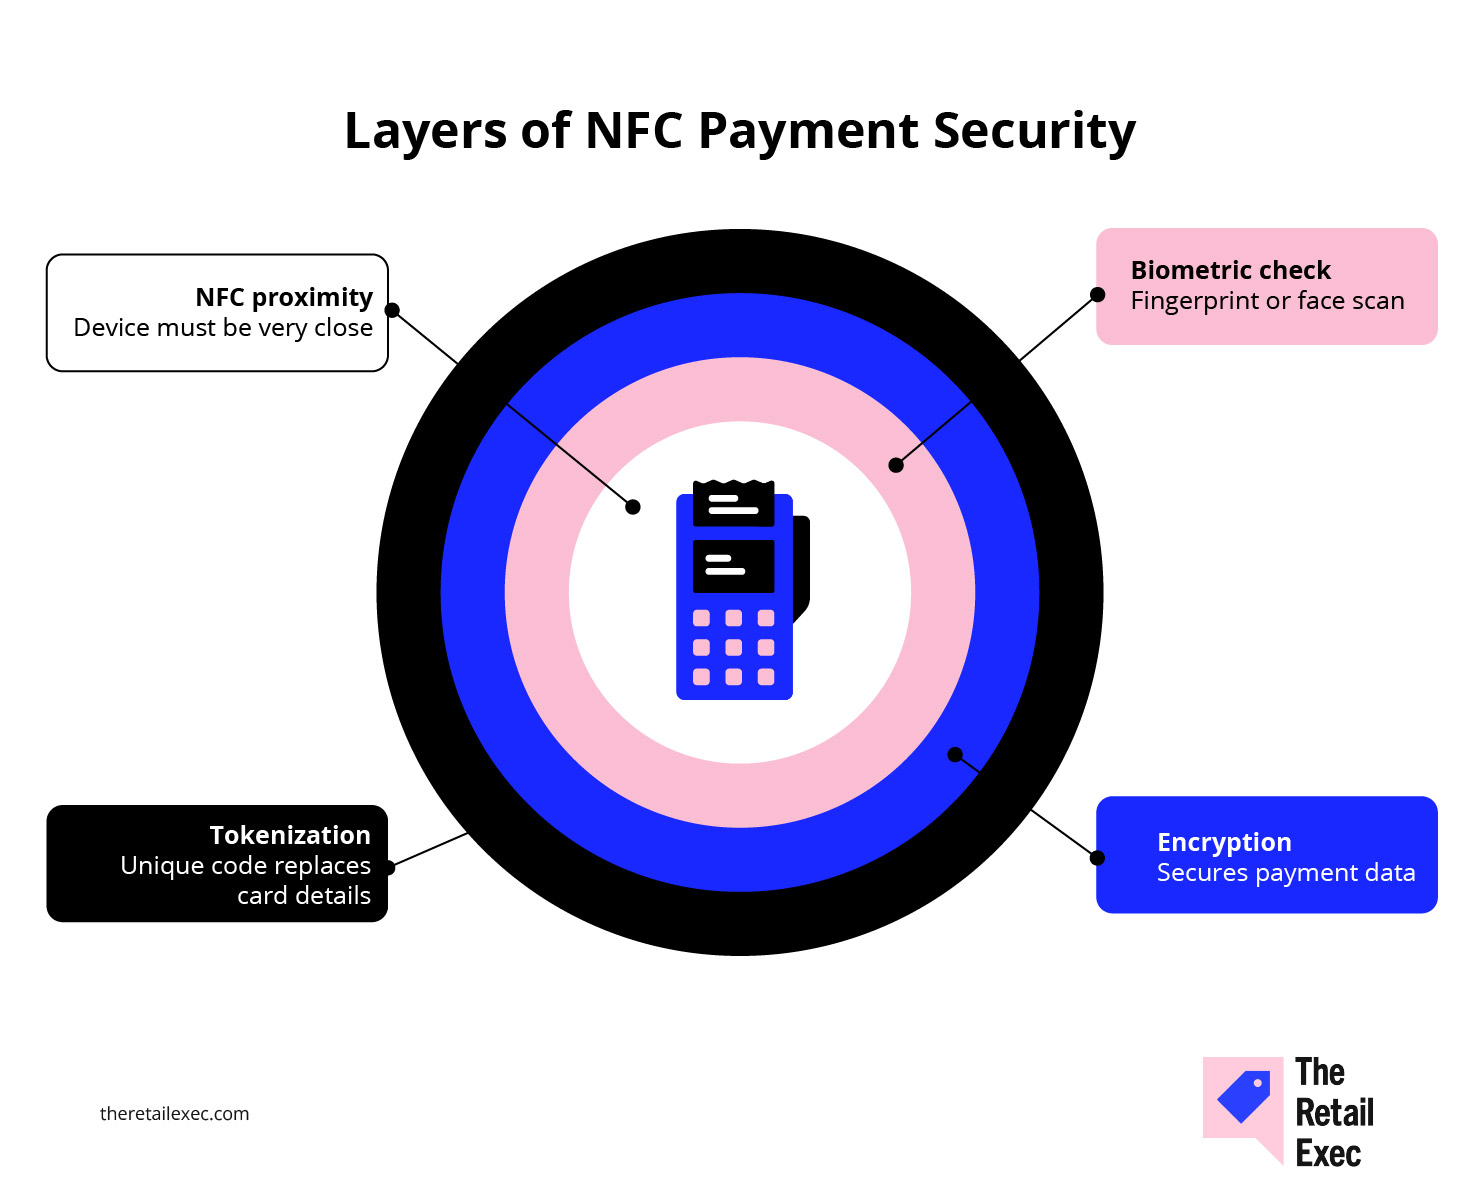
Przyjrzyjmy się, jak te warstwy ochrony współpracują ze sobą, aby chronić Twoją firmę i klientów, oraz dlaczego sprawiają, że płatności NFC są bezpieczniejsze niż Fort Knox:
1. Tokenizacja
W przypadku płatności NFC często używa się unikalnego, jednorazowego kodu znanego jako token, dla każdej transakcji. Nie przypominają one numerów kart.
Jeśli napastnicy zdobędą token, nie będzie on dla nich miał żadnej wartości.
Oznacza to lepszą ochronę przed skimmingiem kart i wyciekami danych z punktów sprzedaży, bez konieczności zmiany sposobu prowadzenia działalności.
More Articles
- Szkolenie z systemu POS: kompletny przewodnik dla sprzedawców detalicznych
- Zwroty w handlu elektronicznym: kompletny przewodnik po najlepszych praktykach
- 10 wskazówek dotyczących Salesforce, które zwiększą wydajność sprzedaży
- Kalkulator ROI marketingu: udowodnij, ile zwracają Twoje reklamy
- Bezpieczeństwo płatności mobilnych 101: wszystko, co musisz wiedzieć
2. Szyfrowanie
Za każdym razem, gdy dochodzi do transakcji NFC, dane są przekształcane w nieczytelny kod (tak właśnie działa szyfrowanie).
Nieczytelny kod sprawia, że osoby próbujące szpiegować pozostają bezradne. Dla Twojej firmy oznacza to jednak mniejsze ryzyko podsłuchiwania i celowych oszustw.
3. Bezpieczeństwo biometryczne
Transakcja NFC często wymaga odcisku palca, rozpoznawania twarzy lub kodu dostępu, zanim zostanie zatwierdzona.
Proces zatwierdzania trwa zaledwie kilka sekund, ale wystarcza, by skutecznie uniemożliwić dostęp nieupoważnionym użytkownikom. Co więcej, zniechęca złodziei do używania skradzionych telefonów lub kart do dokonywania płatności.
4. Ograniczony zasięg i kontakt fizyczny
NFC działa tylko wtedy, gdy urządzenie znajduje się zaledwie kilka centymetrów od terminala. Zdalne włamania lub przypadkowe przyłożenia są niemal niemożliwe.
Połącz to z faktem, że nie ma fizycznego przeciągania ani wkładania karty, a otrzymasz system, który minimalizuje ryzyko na każdym poziomie: mniej możliwości oszustwa i mniejsze zużycie terminali.
Wszystkie te funkcje umożliwiają bezpieczne przetwarzanie płatności.
Jednak niektórzy z ekspertów, z którymi rozmawiałem, podkreślali, że choć płatności NFC są bardzo bezpieczne, żadna technologia nie jest całkowicie wolna od potencjalnych luk w zabezpieczeniach.
Oto, co ich zdaniem powinieneś wiedzieć i co możesz zrobić, aby zapobiec pojawieniu się tych potencjalnych problemów:
\u003cspan style=\u0022font-weight: 400;\u0022\u003eJedną z obaw jest \u003c/span\u003e\u003cb\u003eniewłaściwe wykorzystanie zgubionych lub skradzionych urządzeń mobilnych, jeśli nie są one zabezpieczone za pomocą biometrii lub kodu PIN. \u003c/b\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eSprzedawcy powinni zachęcać klientów do włączania tych funkcji zabezpieczeń. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eKolejnym zagrożeniem jest korzystanie z nieaktualnych lub niewłaściwie skonfigurowanych terminali, którym może brakować niezbędnych zabezpieczeń; korzystanie z\u003c/span\u003e\u003cb\u003e urządzeń certyfikowanych przez EMVCo i regularne aktualizowanie oprogramowania terminali \u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003ejest niezbędne.\u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eChoć rzadkie, ataki typu man-in-the-middle pozostają teoretycznym zagrożeniem, jeśli terminale są niewłaściwie skonfigurowane. Sprzedawcy mogą ograniczyć to ryzyko, \u003c/span\u003e\u003cb\u003ewspółpracując z dostawcami posiadającymi certyfikat PCI DSS Level 1\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e, którzy zapewniają najlepsze praktyki w zakresie bezpieczeństwa. \u003c/span\u003e
\u0026nbsp;
\u003cb\u003eRegularne audyty i aktualizacje\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003edodatkowo zmniejszają narażenie na potencjalne zagrożenia.\u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003ePowinni również zadbać o to, aby ich \u003c/span\u003e\u003cb\u003esystemy punktu sprzedaży (POS) były zgodne ze standardem EMV, a także regularnie je aktualizować, aby usuwać znane luki w zabezpieczeniach.\u003c/b\u003e
\u0026nbsp;
\u003cb\u003eDodaj kontrole zbliżeniowe\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e, które dodatkowo chronią przed podejrzanymi zachowaniami podczas transakcji, takimi jak zainicjowanie płatności bez znajdowania się urządzenia w pobliżu czytnika.\u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eNależy również ściśle wdrożyć limity czasu transakcji, aby płatność była możliwa wyłącznie w ściśle określonym przedziale czasowym. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003ePonadto \u003c/span\u003e\u003cb\u003ewykorzystanie systemów zapobiegania oszustwom działających w czasie rzeczywistym, takich jak systemy stosowane przez banki,\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003emoże sygnalizować podejrzane schematy płatności i blokować je. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003ePromowanie \u003c/span\u003e\u003cb\u003eświadomości na temat potencjalnych zagrożeń i bezpiecznych metod użytkowania \u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003ewśród pracowników i klientów stanowi również prostą, ale skuteczną linię obrony.\u003c/span\u003e
Stuk, stuk i płatność gotowa
Płatności zbliżeniowe pozwalają przyjmować płatności szybciej i sprawniej. To doskonały i bezpieczny sposób na przyspieszenie finalizacji zakupu, ograniczenie niedogodności oraz poprawę obsługi klienta w punkcie sprzedaży.
Dobra wiadomość jest taka, że system POS i oprogramowanie płatnicze wykonują większość pracy. Wystarczy tylko wybrać odpowiednie rozwiązania i właściwie je skonfigurować.
Możesz również zainteresować się tymi powiązanymi tematami:
- 5 wskazówek dotyczących obsługi płatności mobilnych, które pomogą zdobywać klientów online (+ najlepsze narzędzia)
- Czym jest obsługa płatności handlowych? Wszystko, co musisz wiedzieć
- Prezentacje systemów POS, które pomogą znaleźć rozwiązanie odpowiednie dla Twojej marki detalicznej
- 20 najlepszych programów do obsługi płatności kartami kredytowymi — przegląd na 2025 rok
Handel detaliczny nigdy nie stoi w miejscu — Ty również nie powinieneś. Zapisz się do naszego newslettera, aby otrzymywać najnowsze spostrzeżenia, strategie i materiały dotyczące kariery od czołowych liderów handlu detalicznego kształtujących tę branżę.
Najczęściej zadawane pytania dotyczące płatności NFC
\u003cspan style=\u0022font-weight: 400;\u0022\u003eZaszedłeś tak daleko, więc wiem, że poważnie podchodzisz do wdrożenia płatności NFC.\u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eJeśli jednak jesteś jak większość sprzedawców, prawdopodobnie wciąż masz kilka pytań typu \u003c/span\u003e\u003ci\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e„co jeśli”\u003c/span\u003e\u003c/i\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e i \u003c/span\u003e\u003ci\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e„chwileczkę, a co z…”\u003c/span\u003e\u003c/i\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e. Wyjaśnijmy je, zanim zdecydujesz się zainwestować w NFC.\u003c/span\u003e
Jak działają zwroty w przypadku transakcji NFC?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eW zasadzie tak samo jak w przypadku zwykłych zwrotów płatności kartą. Klient przykłada kartę lub urządzenie, aby zapłacić, a jeśli później potrzebuje zwrotu, po prostu odwracasz transakcję za pomocą systemu POS. \u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eWiększość głównych dostawców płatności ma szczegółowe instrukcje dotyczące zwrotów, właściwe dla ich platformy. Na przykład tutaj znajdziesz oficjalny przewodnik firmy Apple dotyczący obsługi \u003c/span\u003e\u003ca href=\u0022https://support.apple.com/en-us/118270\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003etransakcji zwrotu Apple Pay\u003c/span\u003e\u003c/a\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e.\u003c/span\u003e
Na jakie ukryte opłaty zwracać uwagę u dostawców płatności obsługujących NFC?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eWiększość dostawców pobiera standardowe opłaty za przetwarzanie (tj. \u003c/span\u003e\u003ci\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eprocent + stała opłata za transakcję\u003c/span\u003e\u003c/i\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e). Zwróć jednak uwagę na:\u003c/span\u003e
\u003cul\u003e
\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eMiesięczne opłaty za platformę\u003c/span\u003e\u003c/li\u003e
\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eOpłaty za wynajem terminala lub jego konfigurację\u003c/span\u003e\u003c/li\u003e
\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eOpłaty za zwroty lub obciążenia zwrotne\u003c/span\u003e\u003c/li\u003e
\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eDodatkowe opłaty za korzystanie z zaawansowanej analityki lub integracji z portfelami cyfrowymi\u003c/span\u003e\u003c/li\u003e
\u003c/ul\u003e
\u0026nbsp;
Jak mogę śledzić skuteczność płatności NFC i trendy ich wykorzystania w sklepie?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eTwój operator płatności lub system POS prawdopodobnie zawiera wbudowane raporty śledzące wykorzystanie NFC. Możesz sprawdzić, kiedy klienci przykładają karty lub urządzenia, jak często to robią i z jakich portfeli korzystają. Z czasem pomoże Ci to dostrzec trendy i usprawnić obsługę płatności.\u003c/span\u003e