Key Takeaways
Tarcia nie sprzyjają sprzedaży: Problemy z płatnościami znacząco obniżają sprzedaż, a opóźnienia zmniejszają konwersję o 20%. Usprawnione procesy płatności zwiększają lojalność klientów i ograniczają liczbę porzuconych koszyków.
Płatności bezgotówkowe rządzą: Niemal 50% transakcji dokonywanych w sklepach stacjonarnych w USA odbywa się zbliżeniowo. Klienci oczekują płynnych i szybkich zakupów zarówno w sklepie, jak i online, z wykorzystaniem cyfrowych oraz elastycznych metod płatności.
Oszustwa są kosztownym przeciwnikiem: Oszustwa generują dla sprzedawców wysokie koszty — do $4.61 za każdego utraconego $1. Skuteczne środki bezpieczeństwa płatności, takie jak tokenizacja, mogą znacząco ograniczyć te wydatki.
Opłaty — cichy złodziej przychodów: Opłaty za przetwarzanie kart są niezwykle wysokie i w 2024 roku kosztowały sprzedawców w USA $187.2 billion. Alternatywne opcje płatności, takie jak przelewy ACH, mogą znacznie obniżyć koszty operacyjne.
Szybkość zwiększa sprzedaż: Skrócenie czasu ładowania na urządzeniach mobilnych o 0.1 sekundy zwiększyło współczynniki konwersji o 8.4%. Szybsze i wydajne przetwarzanie płatności bezpośrednio przekłada się na wzrost sprzedaży i satysfakcji klientów.
Wyobraź sobie: Twój klient jest wreszcie gotowy do zapłaty — karta w dłoni, pełen nadziei. I wtedy... odmowa. Próbuje ponownie. Kolejka rośnie. Kasjer wymusza uśmiech, który mógłby zważyć mleko.
A w internecie? Niewiele lepiej. Twój proces płatności po cichu traci sprzedaż przy brutalnym średnim wskaźniku porzucania koszyków wynoszącym 70% — to mniej nieszczelne wiadro, a bardziej zabójczy dla przychodów wąż strażacki, rozpylający pieniądze po całym cyfrowym chodniku.
A na tym nie koniec. Każda drobna przeszkoda lub opóźnienie po cichu zabija sprzedaż. Nawet jednosekundowe opóźnienie może obniżyć konwersję nawet o 20%.
Problemy z płatnościami nie tylko uszczuplają przychody — obniżają morale zespołu, marnują godziny na ręczne uzgadnianie transakcji i tworzą doświadczenie klienta, które nie ma nic wspólnego z lojalnością.
Ten przewodnik to konkretny podręcznik przetwarzania płatności detalicznych, które naprawdę działa.
Pokażemy Ci dokładnie, jak przyjmować płatności wszędzie — w sklepie stacjonarnym, w handlu elektronicznym i wielokanałowo — bez zmuszania kierownika operacyjnego do szukania schronienia. Oto, czego możesz się spodziewać:
- Zaawansowane integracje, za które Twój dyrektor finansowy naprawdę Ci podziękuje.
- Przykłady rzeczywistego zwrotu z inwestycji, które uciszą marketingowe przechwałki dostawców.
- Jasne porównania cen, które przebijają się przez cały ten nonsens.
- Rozwiązania odporne na przyszłe zmiany, dzięki którym nie utkniesz, przebudowując ten system co roku.
Bo umówmy się: większość dostępnych „kompletnych przewodników” jest mniej więcej tak przydatna jak zepsuty terminal POS — i szczerze mówiąc, zasługujesz na coś lepszego.
Dlaczego płynne przetwarzanie płatności detalicznych ma znaczenie
Niemal 50% wszystkich płatności kartą w sklepach stacjonarnych w USA odbywa się obecnie bezdotykowo, w modelu „zbliż i zapłać”, według danych z 2023 roku — to ogromny skok w porównaniu z sytuacją sprzed kilku lat, gdy wszyscy podejrzliwie mrużyliśmy oczy na czytniki kart, jakby mogły nas ugryźć.
Okazuje się, że Twoi klienci preferują szybką, bezproblemową i po prostu łatwą realizację zakupu — niezależnie od tego, czy zbliżają kartę, korzystają z portfeli cyfrowych, czy wybierają elastyczne metody płatności online.
Ale oto brutalna prawda: gdy przetwarzanie płatności zawodzi, pieniądze uciekają, rośnie liczba obciążeń zwrotnych, a zaufanie zostaje nadszarpnięte w sposób, którego nie naprawi żaden proces płatności z automatycznym rabatem.
Oto dlaczego warto zrobić to dobrze:
- Oszustwa są niezwykle kosztowne. Każdy $1 utracony w wyniku oszustwa faktycznie kosztuje sprzedawców około $4.61 po uwzględnieniu obciążeń zwrotnych, opłat i zmarnowanych godzin pracy personelu. To wzrost o 37% w ciągu pięciu lat. Tłumacząc wprost? Słabe zabezpieczenia płatności nie są tanie.
- Opłaty za przetwarzanie po cichu okradają Cię do cna. Sprzedawcy w USA zapłacili oszałamiające $187.2 mld opłat za przetwarzanie kart tylko w 2024 roku — wystarczająco dużo, by każdy właściciel firmy detalicznej zaczął kwestionować swoje życiowe wybory (i zdrowie psychiczne).
Nadal nie jesteś przekonany? Oto korzyści z prawidłowego wdrożenia:
- Wyższe współczynniki konwersji. Nawet poprawa szybkości działania urządzeń mobilnych o 0,1 sekundy przyniosła wzrost współczynników konwersji w handlu detalicznym o 8.4%.
- Niższe koszty oszustw. Inteligentne zabezpieczenia płatności (na przykład tokenizacja) mogą ograniczyć oszustwa nawet o 60% w przypadku transakcji Visa.
- Większa elastyczność płatności. Portfele mobilne i cyfrowe dominują obecnie na rynku, odpowiadając za 50% transakcji w handlu elektronicznym na całym świecie. Jeśli nie korzystasz z tej możliwości, już jesteś w tyle.
- Niższe koszty operacyjne. Przelewy ACH kosztują średnio zaledwie $0.40 — to prawdziwa okazja w porównaniu z około 2% w przypadku płatności kartą kredytową.
Płynne przetwarzanie płatności detalicznych jest wymogiem poważnego sukcesu w handlu elektronicznym i wielokanałowym. Ten przewodnik pokaże Ci dokładnie, jak go osiągnąć dzięki rozwiązaniom płatniczym, które naprawdę działają.
Kompleksowy przebieg przetwarzania płatności
Przetwarzanie płatności detalicznych to sześcioetapowy wyścig sztafetowy, w którym dane płatnicze klienta zamieniają się w rzeczywiste pieniądze na Twoim koncie sprzedawcy. (Nie potrzeba do tego różdżek ani dymu).
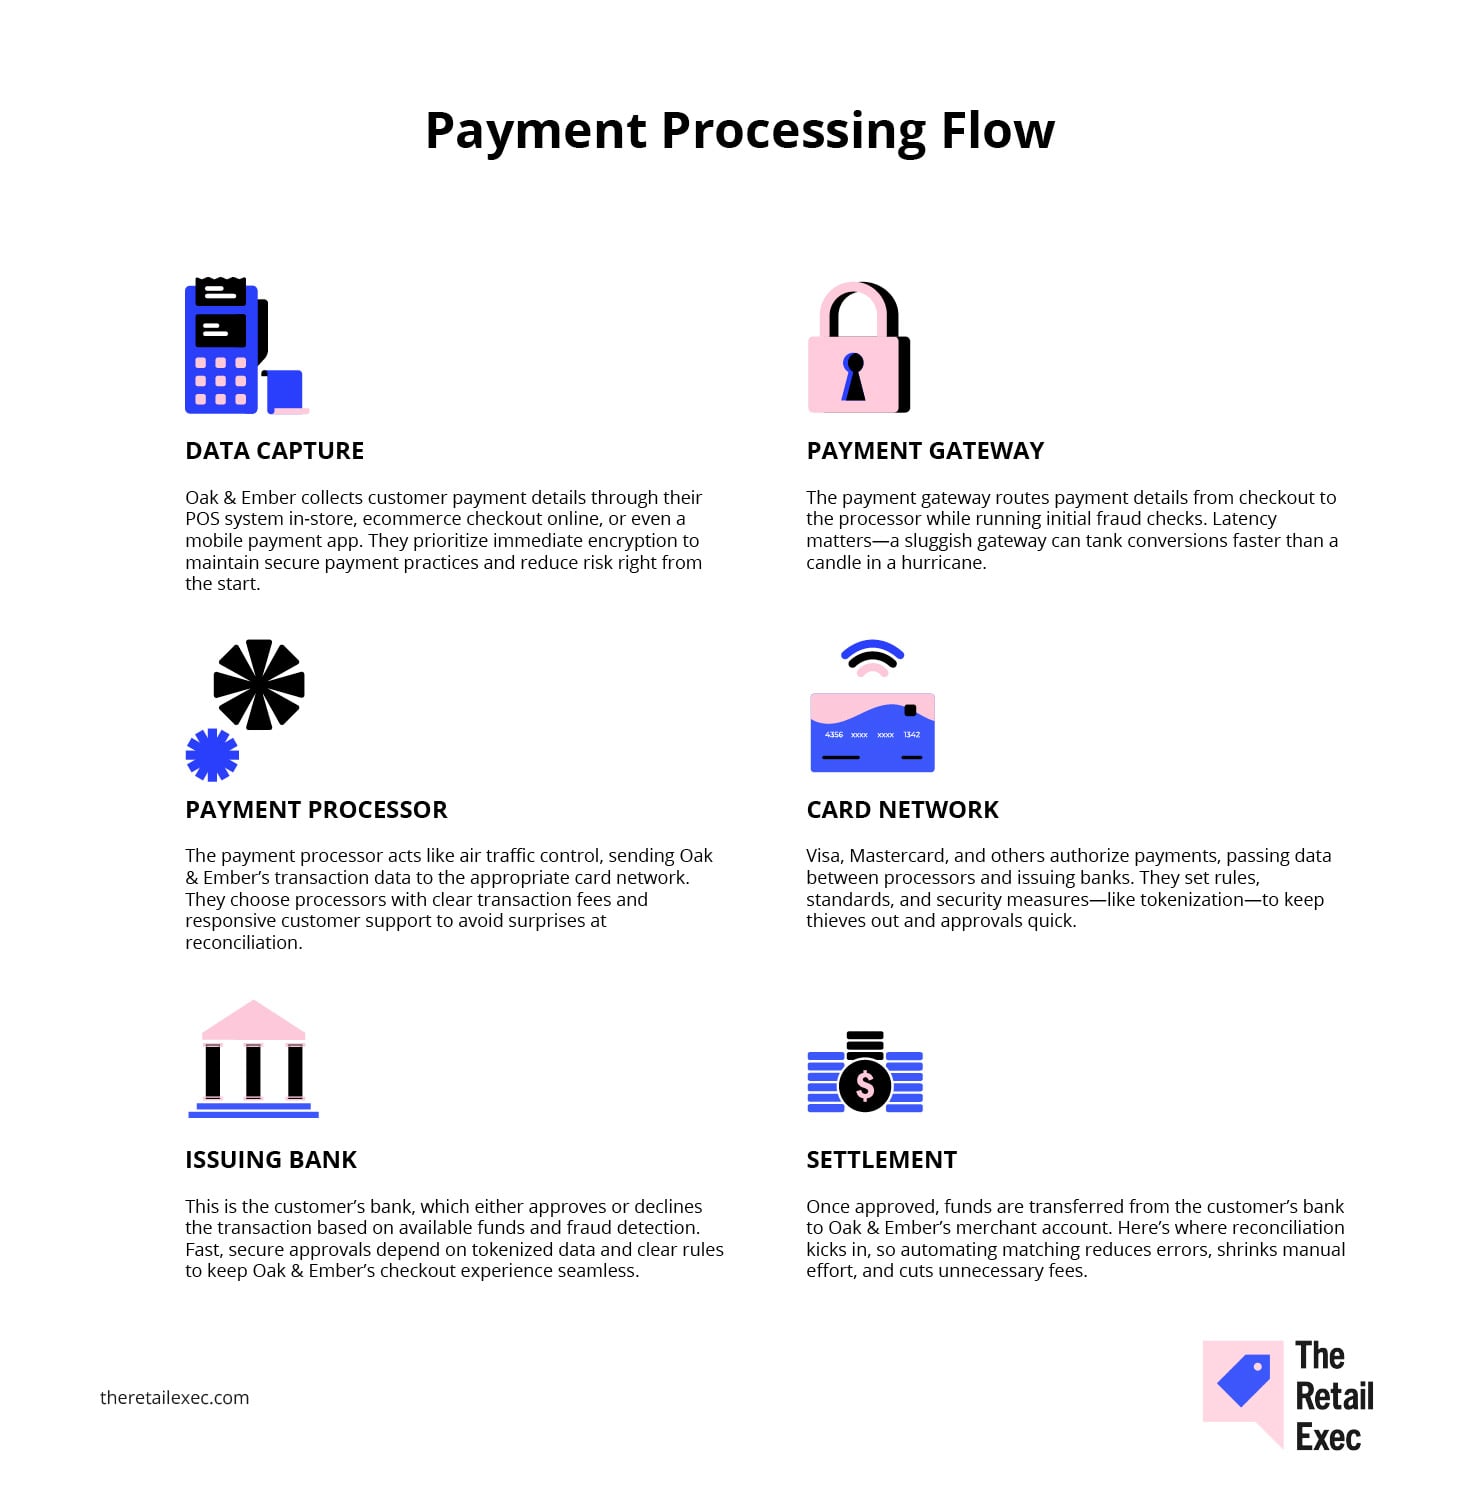
Przyjrzyjmy się Oak & Ember—fikcyjnemu sprzedawcy detalicznemu oferującemu wszystko: od stacjonarnych zajęć z ceramiki po internetowe miesięczne subskrypcje świec.
Każdy etap ich przepływu płatności stwarza możliwości obniżenia opłat, zwiększenia bezpieczeństwa i zapewnienia klientom tak płynnej obsługi, która zachęci ich do ponownych wizyt.
Zwróć też uwagę na tokenizację—działającego w tle MVP, które przekształca poufne dane karty kredytowej w zaszyfrowany bełkot, którego złodzieje nie są w stanie rozszyfrować.
- Przechwytywanie danych. Oak & Ember gromadzi dane płatnicze klientów za pośrednictwem systemu POS w sklepie stacjonarnym, internetowego procesu płatności w handlu elektronicznym lub nawet aplikacji do płatności mobilnych. Priorytetem jest natychmiastowe szyfrowanie, aby utrzymać bezpieczne praktyki płatnicze i ograniczyć ryzyko od samego początku.
- Bramka płatnicza. Bramka płatnicza przekazuje dane płatnicze z procesu płatności do operatora płatności, jednocześnie przeprowadzając wstępne kontrole pod kątem oszustw. Opóźnienia mają znaczenie—powolna bramka może obniżyć współczynnik konwersji szybciej niż świeca zdmuchnięta przez huragan.
- Operator płatności. Operator płatności działa jak kontrola ruchu lotniczego, przekazując dane transakcji Oak & Ember do odpowiedniej sieci kartowej. Firma wybiera operatorów z przejrzystymi opłatami transakcyjnymi i sprawną obsługą klienta, aby uniknąć niespodzianek podczas uzgadniania płatności.
- Sieć kartowa. Visa, Mastercard i inne podmioty autoryzują płatności, przekazując dane między operatorami płatności a bankami wydającymi karty. Ustalają zasady, standardy i środki bezpieczeństwa—takie jak tokenizacja—aby trzymać złodziei z dala i szybko zatwierdzać płatności.
- Bank wydający kartę. To bank klienta, który zatwierdza lub odrzuca transakcję na podstawie dostępnych środków i wykrywania oszustw. Szybkie i bezpieczne zatwierdzanie zależy od tokenizowanych danych oraz jasnych zasad, które zapewniają Oak & Ember płynny proces płatności.
- Rozliczenie. Po zatwierdzeniu środki są przekazywane z banku klienta na konto handlowe Oak & Ember. W tym miejscu rozpoczyna się uzgadnianie płatności, dlatego automatyzacja dopasowywania ogranicza liczbę błędów, zmniejsza nakład pracy ręcznej i obniża niepotrzebne opłaty.
Właściwie zrealizowane przetwarzanie płatności detalicznych jest bezproblemowe—szybkie, bezpieczne i opłacalne. Pominięcie któregokolwiek etapu oznacza zaproszenie chaosu. Jeśli zadbasz o każdy z nich, będziesz spać spokojniej.
Najważniejsze metody płatności, które warto obsługiwać
Oczywiście możesz po prostu oferować ACH i kryptowaluty jako opcje płatności. Uwaga, zdradzę zakończenie: to się nie uda.
Jeśli naprawdę chcesz zarabiać, opłaca się (dosłownie) wiedzieć, z czego korzystają Twoi klienci. Na szczęście już wykonaliśmy tę pracę—więc Ty nie musisz.
Karty kredytowe i debetowe
Akceptowanie kart kredytowych i debetowych nie jest opcjonalne. To absolutna podstawa handlu detalicznego.
Klienci oczekują, że będą mogli bez problemu przeciągnąć kartę, włożyć ją do czytnika lub zbliżyć—niezależnie od tego, czy są w sklepie stacjonarnym i korzystają z systemu POS, czy kupują online za pośrednictwem przetwarzania płatności w handlu elektronicznym.
Problem polega na tym, że te wygodne, niewielkie transakcje kosztowały sprzedawców detalicznych w USA w zeszłym roku aż 187,2 miliarda dolarów samych opłat za przetwarzanie (jak wspomniałem wcześniej). Trafny wybór w tym obszarze to różnica między rozsądnym biznesem a kosztownym żalem.
Zalety i wady:
- ZALETY: Każdy z nich korzysta; idealne do zakupów impulsywnych.
- WADY: Wyższe opłaty, problemy ze zwrotami obciążeniowymi i koszty operacyjne.
Uwagi dotyczące integracji:
- Wymagana jest bramka płatnicza i sprzęt zgodny ze standardem EMV.
- Zgodność ze standardem PCI nie jest opcjonalna (nawet nie myśl o pominięciu tego wymogu).
Typowe opłaty: Karta kredytowa ~2%+ za transakcję; karta debetowa ~0,7%.
Najlepsze zastosowania:
- Płatności w sklepach stacjonarnych
- Transakcje handlu elektronicznego o dużym wolumenie
- Doświadczenia wielokanałowe, którymi dyrektor finansowy może się pochwalić
Przelewy bankowe ACH
ACH to metoda płatności, której nie zobaczysz w wielkich kampaniach marketingowych—ale w określonych zastosowaniach detalicznych jest cichą potęgą.
Idealna do płatności cyklicznych lub zamówień o dużej wartości, rekompensuje mniejszą szybkość oszczędnościami, kosztując średnio zaledwie $0.40 za przelew. Nie przekona przypadkowych klientów, ale w przypadku modeli subskrypcyjnych lub transakcji B2B jest gwiazdą efektywności.
Zalety i wady:
- ZALETA: Niewiarygodnie niski koszt, przewidywalne rozliczenia.
- WADA: Wolniejsze rozliczenia, mniej przyjazne konsumentom w przypadku szybkich zakupów.
Uwagi dotyczące integracji:
- Integracja za pośrednictwem platformy płatniczej lub bezpośrednio przez interfejsy API banków.
- Zapobieganie oszustwom i weryfikacja rachunku bankowego są niezbędne.
Typowe opłaty: ~$0.20–$0.50 za przelew.
Najlepsze zastosowania:
- Usługi subskrypcyjne
- Regularne płatności B2B
- Zamówienia o wysokiej wartości w handlu elektronicznym
Portfele cyfrowe
Portfele cyfrowe przeszły drogę od nowinki do niezbędnego, powszechnie stosowanego rozwiązania.
Klienci pokochali szybkość, bezpieczeństwo i wygodę oferowane przez Apple Pay, Google Pay i podobne rozwiązania, które odpowiadały już za 30% globalnych transakcji w punktach sprzedaży w 2023 roku.
Sprzedawcy muszą jednak nadążać za rozwojem technologii i ostrożnie przeprowadzać integrację, aby zapewnić zgodność oraz płynną obsługę klientów.
Zalety i wady:
- ZALETA: Bezproblemowa finalizacja zakupu; klienci darzą je pełnym zaufaniem.
- WADA: Wymagają regularnych aktualizacji technologicznych i starannego zarządzania dostawcami.
Uwagi dotyczące integracji:
- Łatwe dodatki dostępne za pośrednictwem bramki płatniczej.
- Muszą obsługiwać typy płatności mobilnych.
Typowe opłaty: ~1.5–3%, podobnie jak w przypadku tradycyjnych kart.
Najlepsze zastosowania:
- Szybkie zakupy zbliżeniowe w sklepie
- Finalizacja zakupów w handlu elektronicznym jednym kliknięciem
- Płynne transakcje wielokanałowe.
Have an account? Log In
Kup teraz, zapłać później (BNPL)
BNPL przeszedł drogę od niszowego trendu do oczekiwanego przez klientów rozwiązania podczas finalizacji zakupu.
Klienci uwielbiają rozkładać płatności na raty — jest to korzystne dla ich budżetów i świetnie wpływa na średnią wartość zamówienia. Ta wygoda dla klienta ma jednak swoją cenę: opłaty dla sprzedawców często wynoszą 4–6% wartości sprzedaży.
Stosuj tę metodę strategicznie, na przykład w przypadku sprzedaży produktów o wysokiej wartości lub w niezwykle konkurencyjnych branżach, w których konwersja osób przeglądających ofertę ma priorytet numer 1. Nasze najlepsze platformy BNPL znajdziesz tutaj.
Zacznij od ograniczonej kategorii produktów lub niewielkiego segmentu internetowego, aby sprawdzić poziom wykorzystania rozwiązania i jego wpływ na konwersję. Na czas pomiaru wyników wybierz dostawcę, który nie wymaga długoterminowej umowy ani zobowiązania dotyczącego wolumenu.
Zalety i wady:
- ZALETA: Znacząco zwiększa konwersję i wartość koszyka.
- WADA: Wysokie opłaty i uciążliwe wymogi regulacyjne.
Uwagi dotyczące integracji:
- Integracja za pośrednictwem bramki płatniczej; należy uważnie monitorować zgodność z przepisami.
- Wymaga wyjątkowo jasnych komunikatów i informacji podczas finalizacji zakupu.
Typowe opłaty: 4–6% plus stałe opłaty za transakcję.
Najlepsze zastosowania:
- Sprzedaż produktów o wysokiej wartości w handlu elektronicznym
- Moda, wyposażenie domu, towary specjalistyczne
- Finalizacja zakupów o kluczowym znaczeniu dla konwersji
Porównanie modeli cenowych i opłat (bo marże mają znaczenie)
Modele cenowe to podstępny czynnik decydujący o tym, jaka część każdej sprzedaży faktycznie trafia na Twoje konto bankowe. Mimo to wielu sprzedawców detalicznych zwraca uwagę na opłaty za przetwarzanie dopiero po otrzymaniu rachunku. Czas przestać tracić pieniądze — i zacząć zwracać na to uwagę.
Oto proste zestawienie najpopularniejszych modeli cenowych, ich kosztów oraz wpływu na Twoje marże.
Stała stawka
Stała stawka to prosta, przewidywalna opcja w jednym rozmiarze dla wszystkich. Płacisz taki sam procent od każdej transakcji, niezależnie od rodzaju karty. Świetne rozwiązanie pod względem prostoty — mniej korzystne dla Twojego wyniku finansowego, gdy rośnie liczba transakcji.
Załóżmy, że Twoja miesięczna sprzedaż wynosi 20,000 $ w ramach 1,000 transakcji:
- Rzeczywista opłata interchange (średnio 1.57%): 314 $
- Typowy dostawca stałej stawki (~2.9%): 580 $
To dodatkowe 266 $ miesięcznie tylko za to, by uniknąć czytania drobnego druku. W przypadku małych sklepów? Zdecydowanie warto. Jednak gdy wolumen rośnie, ten dodatkowy koszt szybko przestaje wydawać się niegroźny.
Model interchange plus
Model interchange plus to rozwiązanie stosowane przez dojrzałych sprzedawców detalicznych.
Płacisz rzeczywiste opłaty interchange (ustalane przez organizacje płatnicze) oraz przejrzystą marżę. Zyskujesz jasność, większą siłę negocjacyjną i zazwyczaj znacznie niższe opłaty.
Ten sam scenariusz miesięcznej sprzedaży na poziomie 20,000 $:
- Rzeczywisty koszt interchange (1.57%): 314 $
- Typowa marża operatora płatności (0.3%): 60 $
- Łączny koszt: ~374 $
Gotowe. Oszczędzasz ponad 200 $ miesięcznie w porównaniu ze stałą stawką. Tak, jest to nieco bardziej skomplikowane — ale ta złożoność zwraca się z nawiązką.
Jeśli wolumen sprzedaży jest niski lub nieprzewidywalny, stała stawka może być w porządku, ale większość sprzedawców detalicznych ostatecznie zapłaci za dużo.
Model wielopoziomowy jest celowo skomplikowany i utrudnia zrozumienie, ile faktycznie pobierana jest od Ciebie opłata.
Model interchange plus jest zazwyczaj najlepszą opcją, jeśli zależy Ci na przejrzystości — upewnij się tylko, że porównujesz, ile dodatkowo operator dolicza ponad tę kwotę, a nie tylko reklamowaną stawkę.
Model wielopoziomowy i inne modele
Model wielopoziomowy próbuje przyporządkować transakcje do kategorii „kwalifikowane”, „średnio kwalifikowane” i „niekwalifikowane”, z różnymi stawkami dla każdej z nich. Brzmi jasno — dopóki nie zdasz sobie sprawy, że definicje mogą być podejrzanie niejednoznaczne.
Jeśli większość sprzedaży trafia do najniższego poziomu, model wielopoziomowy wygląda atrakcyjnie. Jednak gdy transakcje zaczynają trafiać do droższych poziomów, przewidywalność szybko znika.
Model subskrypcyjny oferuje stałą miesięczną opłatę oraz niewielki koszt transakcji. To świetne rozwiązanie, jeśli Twój wolumen jest stały, stabilny i wystarczająco wysoki, aby obliczenia się opłacały.
Więksi sprzedawcy detaliczni, dysponujący znaczną siłą negocjacyjną, mogą nawet wynegocjować niestandardowe warunki — ale wymaga to szczegółowej analizy zapisów umowy.
Bo w kontekście Twoich marż to dosłownie Twoje zadanie.
Oto skrócona tabela modeli cenowych:
| Model | Struktura opłat | Najlepszy dla |
|---|---|---|
| ModelStała stawka | Struktura opłatPojedynczy % od wszystkich transakcji | Najlepszy dlaProstoty, małych sprzedawców detalicznych |
| ModelInterchange plus | Struktura opłatInterchange + marża operatora płatności | Najlepszy dlaDużego wolumenu, podmiotów stawiających na przejrzystość |
| ModelWielopoziomowy/niestandardowy | Struktura opłatZmiennie kategoryzowane transakcje lub miesięczna subskrypcja | Najlepszy dlaDużych, negocjujących i optymalizujących koszty działalności |
Przewodnik po integracji płatności i skalowalności
Integracja nie może być kwestią drugorzędną — to ona zapobiega przekształceniu przetwarzania płatności w niekończący się cykl zwrotów, błędów w zarządzaniu zapasami i skarg klientów.
Ceny i przebieg procesu płatności mają znaczenie, jasne. Ale bez solidnej integracji i klarownego planu rozwoju nawet Twoje „najlepsze” rozwiązanie płatnicze będzie drenować budżet, cierpliwość i zdrowie psychiczne Twojego zespołu.
Czas wyjść poza podejście „po prostu działa” i zaprojektować płatności tak, aby można je było niezawodnie i elastycznie skalować.
Zapewnij bezproblemową synchronizację systemu POS i zapasów
Sprzedawcy detaliczni często skupiają się na stawkach i doświadczeniach podczas finalizacji zakupu, ale ignorują połączenia zaplecza — aż do momentu, gdy pojawią się braki magazynowe, sprzedaż ponad stan lub zwroty.
Twój system POS, oprogramowanie do zarządzania zapasami i CRM nie są od siebie niezależne — są ze sobą głęboko powiązane. Jeśli nie komunikują się płynnie, zaczniesz sprzedawać produkty ponad stan, przegapiać momenty ponownego zamówienia i poświęcać zdecydowanie zbyt wiele godzin na ręczne poprawki.
Nie próbuj łączyć systemów, które nie zostały stworzone do współpracy.
Często można zobaczyć sprzedawców detalicznych, którzy zmuszają starsze oprogramowanie do zarządzania zapasami do współpracy z nowymi chmurowymi platformami POS, a następnie zastanawiają się, dlaczego dane się nie zgadzają lub rozliczenia się psują.
Wybieraj narzędzia z natywnymi integracjami — a jeszcze lepiej, jeśli oferują otwarte API. Jeśli systemy nie synchronizują się w czasie rzeczywistym, stany magazynowe będą nieprawidłowe, a wraz z nimi ucierpi zaufanie klientów.
Integracja zmienia płatności z prostych transakcji w wartościowe punkty danych — natychmiast aktualizuje stany magazynowe, sygnalizuje potrzebę ponownego zamówienia i śledzi wzorce zachowań klientów na potrzeby przyszłych działań marketingowych.
To Twoja tajna broń przeciwko rozczarowanym klientom („Ups, produkt jest na zamówienie!”) i chaosowi operacyjnemu.
Tak wygląda dobrze zintegrowana konfiguracja:
| System | Metoda synchronizacji | Punkty danych | Przykładowe zastosowanie |
|---|---|---|---|
| SystemSystem POS | Metoda synchronizacjiNatywna wtyczka | Punkty danychSprzedaż, zwroty środków, zwroty produktów | Przykładowe zastosowanieAktualizacje sprzedaży w czasie rzeczywistym |
| SystemOprogramowanie do zarządzania zapasami | Metoda synchronizacjiAPI oprogramowania pośredniczącego | Punkty danychPoziomy zapasów, SKU | Przykładowe zastosowanieAutomatyczne wyzwalacze ponownego zamówienia |
| SystemCRM | Metoda synchronizacjiWebhooki | Punkty danychHistoria zakupów klienta | Przykładowe zastosowanieUkierunkowane kampanie e-mailowe |
Najlepsze praktyki:
- Dokładnie sprawdzaj wtyczki i oprogramowanie pośredniczące pod kątem stabilności, częstych aktualizacji i solidnego wsparcia dostawcy. Nie oszczędzaj na tym.
- Testuj synchronizację wsadową i w czasie rzeczywistym — znajdź równowagę między szybkością a obciążeniem, którą Twój system wytrzyma bez zadławienia.
- Często sprawdzaj dzienniki integracji — podejście „ustaw i zapomnij” nie jest strategią; to zaproszenie do niespodziewanych katastrof.
Rozglądasz się? Pomiń zgadywanie — sprawdź nasz wybór najlepszych systemów POS, które dobrze współpracują z Twoimi zapasami i CRM, zapewniając bezproblemowe i skalowalne działania:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Weryfikuj interfejsy API i testuj integracje w środowisku testowym
System płatności, który „działa na papierze”, ale zawodzi w rzeczywistych warunkach, to problem, który tylko czeka, by się wydarzyć.
Testowanie nie podlega negocjacjom.
To jedyne zabezpieczenie przed kompromitującymi błędami podczas finalizacji zakupu, wściekłymi klientami i kosztownymi przestojami. Testowanie integracji w środowisku testowym pozwala symulować rzeczywiste scenariusze — zwroty środków, przypadki brzegowe, a nawet katastrofy — zanim klienci w ogóle będą mieli z nimi styczność.
Za każdym razem, gdy terminal się zawiesza lub bramka płatnicza działa z opóźnieniem, tracisz transakcje i pogarszasz doświadczenia klientów.
Taki przestój — niezależnie od tego, czy trwa pięć minut tygodniowo, czy jedną godzinę szczytu w miesiącu — przekłada się na rzeczywiste straty przychodów. Nie pojawiają się one na fakturze, ale są widoczne w wynikach.
Wychwytywanie błędów tutaj jest tanie. Wychwytywanie ich na dużą skalę po uruchomieniu? Już niekoniecznie.
Inteligentna, zdyscyplinowana procedura testowania wygląda tak:
- Uwierzytelnianie. Zweryfikuj klucze API, uprawnienia użytkowników i role dostępu w środowisku testowym. Regularnie zmieniaj klucze — żadnych niespodzianek.
- Przepływ transakcji. Zasymuluj wszystko — akceptacje, odrzucenia, częściowe obciążenia, zwroty, a nawet obciążenia zwrotne — aby dokładnie sprawdzić, jak system sobie radzi.
- Uzgadnianie. Porównaj raporty rozliczeniowe z transakcjami w środowisku testowym, a następnie zautomatyzuj alerty o rozbieżnościach. Nie ufaj ręcznym kontrolom.
Wskazówka eksperta: Przetestuj osobno środowisko tokenizacji. Upewnij się, że logika wykrywania oszustw działa bez narażania rzeczywistych danych klientów.
Modernizujesz swój stos technologiczny lub konfigurujesz go od podstaw? Nasz przewodnik na temat integracji bramki płatniczej prowadzi Cię krok po kroku — bez zgadywania, tylko z niezawodnymi płatnościami.
Zaplanuj przełączenie awaryjne i unikaj uzależnienia od dostawcy
Operatorzy płatności miewają awarie, zakłócenia działania API i nieoczekiwane zmiany warunków umów, które zmuszają sprzedawców do gorączkowego reagowania. Bez solidnego planu wyjścia proces realizacji zakupu zostaje wstrzymany, sprzedaż znika, a zaufanie klientów się rozpada.
Poleganie na jednym operatorze płatności przypomina obstawianie przychodów na stabilność, nad którą nie masz kontroli.
Gdy systemy płatnicze zawodzą, spodziewaj się wzrostu liczby porzuconych koszyków, problemów ze zwrotami i większej liczby oszustw, gdy klienci szukają obejść lub całkowicie odchodzą — są to wyzwania szczególnie dotkliwe dla firm wymagających specjalistycznych usług związanych z kontem sprzedawcy.
Skuteczna strategia przełączenia awaryjnego pozwala zachować kontrolę nad rozwiązaniami do obsługi płatności detalicznych.
Gwarantuje, że możesz szybko zmienić kierunek, jeśli główny dostawca zawiedzie lub przestanie spełniać potrzeby Twojej firmy detalicznej.
Oto dokładnie, jak się przygotować:
- Monitoruj pulpity SLA i dostępności, aby wykrywać problemy, zanim wymkną się spod kontroli.
- Regularnie eksportuj kluczowe dane (transakcje, dane płatnicze klientów, rozliczenia), aby uniknąć uzależnienia od dostawcy.
- Zatwierdź z wyprzedzeniem zapasowych operatorów płatności i sprawdź proces przełączania w trybie testowym. Celem są płynne przejścia, a nie paniczne zmiany.
Nie pomijaj też bezpieczeństwa: Zakłócenia płatności utrudniają wykrywanie oszustw, windując koszty operacyjne i frustrację klientów do niebotycznego poziomu.
Śledzenie przepisów dotyczących operatorów płatności jest niezbędne dla każdego sprzedawcy, który chce korzystać z elastycznego, skalowalnego podejścia do usług dla sprzedawców, mogącego rozwijać się wraz z potrzebami firmy.
Jak wybrać operatora płatności i negocjować z nim
Wybór operatora płatności nie przypomina wyboru skarpet — ta decyzja pozostaje z Tobą na długo i wpływa na marże, jakość wsparcia oraz elastyczność w perspektywie długoterminowej.
Dla sprzedawców detalicznych jest to zarówno negocjacja finansowa, jak i działanie z zakresu zarządzania ryzykiem, ponieważ umowy na usługi dla sprzedawców i opłaty transakcyjne mogą przesądzić o rentowności, jeśli nie odrobisz pracy domowej.
Określ wolumen transakcji i wartości referencyjne transakcji
Po wdrożeniu tokenizacji i skróceniu opóźnień bramki płatniczej firma Oak & Ember skróciła proces realizacji zakupu o trzy sekundy, ograniczając liczbę porzuconych koszyków i przyspieszając obsługę kolejek.
Właścicielka Maya wiedziała jednak, że szybkość to nie wszystko. Przed rozpoczęciem negocjacji z dowolnym operatorem płatności wyciągnęła szczegółowe raporty sprzedaży, aby oprzeć się na konkretnych danych.
Operatorzy płatności nie oferują cen dopasowanych do wszystkich.
Miesięczny wolumen transakcji, średnia wartość transakcji, kanały sprzedaży i profil ryzyka określają stawki, które zostaną Ci zaoferowane — oraz narzut, z którym utkniesz, jeśli nie zachowasz ostrożności.
Jeśli nie znasz własnych danych, przystępujesz do negocjacji bez przygotowania — a operatorzy płatności uwielbiają nieświadomych sprzedawców.
Znajomość własnych danych porównawczych dotyczących transakcji gwarantuje, że nie zostaniesz po cichu przypisany do zawyżonych progów, które co miesiąc uszczuplają Twoją marżę. Pokazuje, że jesteś poważnym sprzedawcą, o którego warto konkurować — a nie łatwym celem do obciążenia dodatkowym narzutem.
Poproś o indywidualne ceny w modelu interchange plus
Po usprawnieniu procesu płatności przez Oak & Ember właścicielka Maya wiedziała, że nadszedł czas, aby zająć się kolejnym czynnikiem obniżającym marżę: opłatami za obsługę płatności.
Dysponując szczegółowymi danymi o wolumenie z sześciu miesięcy, przystąpiła do negocjacji, zdecydowana uzyskać więcej niż cenę z cennika, którą operatorzy mieli nadzieję jej narzucić.
Ceny ryczałtowe mogą odpowiadać zupełnie nowym sprzedawcom detalicznym, ale gdy osiągniesz średni lub wysoki wolumen, tracisz pieniądze. Model interchange plus zapewnia przejrzystość, oddzielając rzeczywiste opłaty sieci kartowych od narzutu operatora.
Przy odpowiednio dużym wolumenie transakcji nawet niewielkie obniżenie stawki oznacza dziesiątki tysięcy dolarów więcej w Twojej kieszeni każdego roku.
Bo jeśli nie będziesz teraz negocjować, to Ty sfinansujesz kolejną dużą kampanię marketingową swojego operatora. Rozsądni sprzedawcy detaliczni upewniają się również, że ich systemy płatności spełniają standardy zgodności z PCI, aby uniknąć kosztownych kar.
Zabezpiecz umowę SLA i ochronę przed obciążeniami zwrotnymi
Po uzyskaniu lepszych stawek Oak & Ember natychmiast zajęli się kolejnym potencjalnym zagrożeniem dla zysków: słabymi gwarancjami jakości usług.
Podczas najbardziej intensywnej świątecznej wyprzedaży fala zakwestionowanych transakcji sprawiła, że byli wdzięczni za wcześniejsze zabezpieczenie jasnych warunków SLA i limitów obciążeń zwrotnych — chroniło to ich przepływy pieniężne i zapobiegało sytuacji, w której spory całkowicie pochłonęłyby ich marże.
Umowy dotyczące poziomu świadczenia usług (SLA) to nie ozdobnik.
To zasady współpracy z operatorem płatności, które jasno określają czas reakcji i zakres odpowiedzialności. Limity odpowiedzialności ograniczają Twoją ekspozycję na obciążenia zwrotne, chroniąc Cię przed utratą potencjalnie $4.61 na każdego dolara oszustwa, gdy zsumują się opłaty, koszty administracyjne i zmarnowane godziny pracy personelu.
Poza opłatami za pojedyncze transakcje wynegocjuj z operatorem gwarancje dostępności interfejsu API i webhooków, jasno określone zasady ponawiania prób oraz kredyty lub zniesienie opłat, gdy te umowy SLA nie zostaną dotrzymane — warunki, które prawie nic go nie kosztują, a mogą oszczędzić Ci wielu dni gaszenia problemów.
Gotowy na zmianę operatora? Porównaj najlepszych dostawców bramek płatniczych oferujących solidną ochronę przed obciążeniami zwrotnymi:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Zweryfikuj obsługę klienta i plan rozwoju platformy
Po uporządkowaniu stawek i umów SLA Maya z Oak & Ember skupiła się na jakości wsparcia — gdy podczas wyprzedaży z okazji Święta Dziękczynienia nagły wzrost liczby nieudanych zwrotów pieniędzy spowodował problemy, potrzebowała szybko uzyskać konkretne odpowiedzi.
Niskie opłaty transakcyjne i solidne umowy mają swoje granice.
Obsługa płatności detalicznych zależy również od dostępu do wsparcia usług dla sprzedawców, które reaguje pod presją, oraz od planu rozwoju platformy, który pozwoli Ci zachować konkurencyjność w przyszłym roku, zamiast utknąć w 2020.
Sprawne wsparcie usług dla sprzedawców pozwala utrzymać płynne działanie procesu płatności podczas szczytowej sprzedaży, a przejrzysty plan rozwoju platformy gwarantuje możliwość wdrażania nowych metod płatności, zanim zrobią to konkurenci.
Operator płatności, który znika, gdy pojawiają się problemy, lub ukrywa swój plan rozwoju, naraża Cię na nocne eskalacje i utratę przychodów.
Chcesz wybrać dostawców obsługi płatności znanych z najwyższej jakości obsługi klienta, perspektywicznych systemów płatności i skalowalnej obsługi płatności w handlu elektronicznym?
Sprawdź naszą krótką listę:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Przygotowanie płatności na przyszłość
Technologia płatności nie stoi w miejscu. Wczesne pilotaże i trafne decyzje często stają się jutrzejszymi niezbędnymi rozwiązaniami.
W Oak & Ember, gdy opłaty i umowy SLA zostały już ustalone, kolejnym krokiem Mai było przetestowanie modelu kup teraz, zapłać później (BNPL). Wyniki mówiły same za siebie: współczynniki konwersji wzrosły, koszty pozyskania klientów spadły, a nawet jej dyrektor finansowy przestał się sprzeciwiać.
Planowanie z wyprzedzeniem nie jest opcjonalne.
A ponieważ 75% sprzedawców detalicznych w USA planuje w ciągu dwóch lat akceptować kryptowaluty lub stablecoiny, zachowanie elastyczności oznacza obserwowanie tego, co nadchodzi, zanim stanie się standardem.
Poznaj nowe technologie płatnicze
Oak & Ember nie poprzestało na negocjowaniu stawek. Firma przetestowała geolokalizacyjny proces płatności, zwiększając konwersje w kodach pocztowych o wysokiej wartości.
Śledzenie nowych rozwiązań płatniczych polega na docieraniu do klientów tam, gdzie będą dokonywać zakupów w przyszłości. Innowacje, takie jak wykrywanie oszustw oparte na sztucznej inteligencji, ograniczają straty, zanim do nich dojdzie, a stablecoiny obiecują niemal natychmiastowe rozliczenia i mniejszą liczbę pośredników.
Ta zmiana jest realna: przewiduje się, że same finanse wbudowane osiągną globalnie wartość 7,2 biliona dolarów do 2030 roku. To sygnał, że systemy płatnicze będą nadal ewoluować, a Twoja firma handlowa musi za nimi nadążać.
Szukaj dostawców, którzy stosują bezgłowe podejście oparte przede wszystkim na API oraz oferują środowisko testowe dla deweloperów będące repliką środowiska produkcyjnego.
Muszą udostępniać strumienie zdarzeń, oferować ponowne odtwarzanie webhooków i umożliwiać natywną integrację z przyszłymi kanałami (aplikacjami do przesyłania wiadomości, handlem głosowym, portfelami).
Jeśli nie możesz uruchomić kompletnego środowiska testowego w czasie krótszym niż godzina, nie będziesz w stanie wprowadzać innowacji za 2–3 lata.
Aby przyjrzeć się tematowi dokładniej, zapoznaj się z naszym przewodnikiem po trendach w płatnościach e-commerce.
Przetestuj integracje w rzeczywistych warunkach
Plany zapisane na papierze nie opłacają rachunków. Maya o tym wiedziała, dlatego Oak & Ember przetestowało BNPL w przypadku subskrypcji świec. Rezultat? Wzrost średniej wartości zamówienia o 12%, który uzasadnił szersze wdrożenie.
Szybkie pilotaże o niskim ryzyku pokazują, które metody płatności i procesy płatności faktycznie zwiększają konwersję.
More Articles
Zadawaj właściwe pytania weryfikacyjne
Gdy Oak & Ember dokładnie wypytało operatora bramki płatniczej o zarządzanie cyklem życia tokenów, odkryło brak obsługi stablecoinów, unikając w ten sposób kosztownej przebudowy w przyszłości.
Inteligentni sprzedawcy detaliczni nie ślepo gonią za funkcjami. Zadają trudne pytania, aby sprawdzić, czy ich operator płatności nadąży za planem rozwoju ich firmy handlowej.
Przykładowe porównanie dostawców:
| Pytanie | Odpowiedź dostawcy A | Odpowiedź dostawcy B |
|---|---|---|
| PytanieKalendarz wydań funkcji | Odpowiedź dostawcy ASzczegółowa mapa drogowa | Odpowiedź dostawcy B„Udostępnimy ją, gdy będzie gotowa” |
| PytanieHarmonogram aktualizacji systemu wykrywania oszustw opartego na sztucznej inteligencji | Odpowiedź dostawcy APlanowane na II kwartał | Odpowiedź dostawcy BNie podano harmonogramu |
| PytanieZobowiązanie do zgodności wstecznej | Odpowiedź dostawcy AGwarancja na 2 lata | Odpowiedź dostawcy BNie określono |
Stwórz listę kontrolną na przyszłość
Przygotowanie obsługi płatności detalicznych na przyszłość nie polega na wdrażaniu każdej efektownej nowej funkcji. Chodzi o zdyscyplinowane, powtarzalne podejście do testowania i wdrażania tego, co rzeczywiście przynosi wartość.
Najważniejsze priorytety do kwartalnego przeglądu:
- Dostęp do środowisk testowych narzędzi sztucznej inteligencji do wykrywania oszustw
- Plany testowania dynamicznego procesu płatności zależnego od lokalizacji geograficznej
- Mapa drogowa aktualizacji tokenizacji
- Zasady wersjonowania interfejsu API i wycofywania wersji
- Obsługa integracji stablecoinów i finansowania wbudowanego
Traktuj tę listę kontrolną jako żywy dokument. Aktualizuj ją często. Ponieważ gdy stoisz w miejscu, konkurenci udoskonalają systemy płatności, które pozostawiają Twój daleko w tyle.
Poznaj nasz proces płatności
Pamiętasz tę koszmarną kolejkę przy kasie, od której zaczęliśmy? Masz już mapę, która pomoże Ci przekształcić ją w przewagę konkurencyjną — wyższą sprzedaż, bardziej zadowolonych klientów i mniej problemów uszczuplających Twoje marże.
Od skracania transakcji o kilka sekund przez Oak & Ember po poszukiwanie stablecoinów — ten plan działania masz już w zanadrzu. Zadbaj o te elementy, a będziesz na dobrej drodze do inteligentniejszych płatności detalicznych:
- Opanuj sześcioetapowy przepływ płatności, aby obniżyć koszty i zwiększyć bezpieczeństwo.
- Twórz integracje synchronizujące zapasy, CRM i proces płatności w czasie rzeczywistym.
- Negocjuj niestandardowe stawki i niezawodne umowy SLA, które chronią przepływy pieniężne.
- Testuj pilotażowo nowe rozwiązania płatnicze, zanim konkurenci w ogóle dowiedzą się o ich istnieniu.
Bezproblemowa obsługa płatności detalicznych nie jest czymś, co można „ustawić i zapomnieć”. To strategia automatyzacji, innowacji i skalowania wielokanałowej działalności na potrzeby przyszłości.
Postaw sobie wyzwanie i wybierz w tym tygodniu jedną taktykę — podziel dane o wolumenie na segmenty, poproś o dostęp do środowiska testowego albo zaplanuj kolejną aktualizację integracji.
Handel detaliczny nigdy nie stoi w miejscu — Ty również nie powinieneś. Zapisz się do naszego newslettera, aby otrzymywać najnowsze spostrzeżenia, strategie i materiały dotyczące kariery od czołowych liderów handlu detalicznego kształtujących tę branżę.
Najczęściej zadawane pytania dotyczące przetwarzania płatności detalicznych
Nadal drapiesz się po głowie z powodu obciążeń zwrotnych i opłat za kryptowaluty? Rozwikłajmy te zagadki związane z finalizacją zakupów, aby można było wrócić do tworzenia rozwiązań płatniczych, które naprawdę działają.
Jak zminimalizować przestoje podczas zmiany operatora płatności?
Zmiana operatora płatności nie musi zakłócać procesu finalizacji zakupów.
Z wyprzedzeniem zaplanuj testy w środowisku testowym i zatwierdź zapasowych operatorów, aby można było zmienić rozwiązanie bez przerywania płatności w sklepach stacjonarnych ani w e-commerce.
Regularnie eksportuj szczegóły transakcji, raporty rozliczeniowe i dane płatnicze klientów z konta sprzedawcy, aby zawsze być gotowym do migracji.
Jak zmierzyć zwrot z inwestycji w narzędzia AI do wykrywania oszustw przed ich wdrożeniem?
Zacznij od punktu odniesienia: zmierz bieżący poziom oszustw i liczbę obciążeń zwrotnych.
Większość dostawców usług dla sprzedawców oferuje środowiska testowe — wykorzystaj je do przepuszczenia historycznych danych transakcyjnych przez model AI. Oceń trafienia prawdziwe, trafienia fałszywe i rzeczywiste oszczędności na każdym zapobiegniętym oszustwie, zamiast polegać na argumentach sprzedażowych dostawcy.
Jak opłaty za stablecoiny wypadają na tle tradycyjnych sieci kartowych?
Stablecoiny mogą zapewniać niemal natychmiastowe rozliczenia i niższe średnie opłaty za przetwarzanie niż sieci kart kredytowych.
Nie daj się jednak ponieść entuzjazmowi — uwzględnij koszty wymiany walut, wydatki na integrację i gotowość obsługi klienta. Przed podjęciem decyzji zawsze żądaj od operatora płatności szczegółowego, kompleksowego cennika.
Jakie ukryte koszty wiążą się z płatnościami transgranicznymi?
Płatności transgraniczne często skrywają niespodzianki: opłaty za przewalutowanie, lokalne koszty pozyskiwania transakcji, wydatki związane ze zgodnością z przepisami i marże operatora płatności.
Z wyprzedzeniem negocjuj jasne i przejrzyste tabele opłat. Najpierw przetestuj międzynarodowe transakcje na niewielkie kwoty, aby upewnić się, że system POS i proces finalizacji zakupów w e-commerce obsługują je bez problemów, zanim zwiększysz skalę.
Co powinna obejmować strategia wyjścia, jeśli dostawca nie dotrzymuje obietnic dotyczących planu rozwoju?
Skuteczna strategia wyjścia chroni przed uzależnieniem od dostawcy, który przestaje obsługiwać używane metody płatności lub nie realizuje obietnic dotyczących planu rozwoju.
Regularnie eksportuj dane płatnicze klientów, dane o liczbie transakcji i historię rozliczeń. Testuj integracje z alternatywnymi operatorami płatności i upewnij się, że system POS lub platforma e-commerce zachowuje zgodność wsteczną.
Które wskaźniki SLA są najważniejsze w okresach szczytowej sprzedaży?
Priorytetowo traktuj umowy o gwarantowanym poziomie świadczenia usług, które obejmują czas reakcji na spory, gwarancje dostępności platformy i ścieżki eskalacji zgłoszeń do działu wsparcia.
Gdy liczba transakcji gwałtownie rośnie w szczytowych okresach sprzedaży detalicznej, powolna obsługa klienta ze strony operatora płatności może pozbawić firmę tysięcy potencjalnych przychodów. Zadbaj o to, by te obietnice zostały zapisane — mgliste zapewnienia nie opłacą czynszu, gdy coś przestanie działać.