Key Takeaways
Digitale lommebøker dominerer: Innen 2026 vil digitale lommebøker gå forbi kredittkort og stå for over 50 % av betalingene innen netthandel, noe som signaliserer en stor endring i forbrukernes betalingspreferanser.
Mysteriet med betalingsbehandling: Mange eiere av netthandelsvirksomheter har ikke en dyp forståelse av hvordan betalingsbehandling faktisk fungerer, noe som kan være en hindring for å utvide betalingsalternativene.
Teknologien kommer til unnsetning: Til tross for kompleksiteten ved betalingsbehandling finnes det moderne programvareløsninger som kan håndtere dette, slik at bedriftseiere slipper å forstå alle tekniske detaljer.
Det grunnleggende i kundereisen: Det er avgjørende for bedriftseiere å forstå den grunnleggende reisen en kundebetaling gjennomgår, selv om de ikke setter seg inn i alle tekniske detaljer ved betalingsbehandling.
Innen 2026 vil digitale lommebøker stå for over 50 % av betalingene, men mange e-handelsmerker godtar fortsatt bare betaling med kredittkort.
Sannheten er at mange bedriftseiere ikke fullt ut forstår hvordan betalingsbehandling faktisk fungerer.
Heldigvis trenger du ikke å forstå alle de tekniske detaljene ved betalingsbehandling, fordi programvare håndterer dette for deg.
Men det er viktig at du kjenner den grunnleggende kundereisen for å gjennomføre en betaling, og hvordan den behandles.
I denne veiledningen går vi gjennom nøyaktig hva betalingsbehandling er, hvordan det fungerer, og noen gode tips til hvordan du kan bygge et godt betalingsbehandlingssystem for e-handelsvirksomheten din.
Så la oss sette i gang!
Hva er betalingsbehandling for e-handel?
Betalingsbehandling for e-handel omfatter alt som skjer fra en kunde oppgir opplysningene sine, til betalingen er bekreftet og produktet sendes.
Det inkluderer alle trinn fra å oppgi betalingsopplysninger, sende inn betalingen og synkronisere betalingen med banken, til svindeloppdagelse, at en sikker betaling gjennomføres, og at en bekreftelse sendes til butikken.
Det finnes tre hovedtyper betalinger som e-handelsmerker vanligvis behandler:
- Betaling med kredittkort eller debetkort – Kortbetalinger behandles ved at penger tas direkte fra kundens bankkonto eller kredittkonto.
- Digitale lommebøker – Betalinger som gjennomføres via en tredjepart, for eksempel PayPal. Disse betalingene kan gjennomføres som en indirekte kortbetaling eller med penger som står i den digitale lommeboken.
- Bankoverføring – Denne betalingen kommer direkte fra kundens bankkonto og brukes hovedsakelig ved svært store nettbaserte transaksjoner eller gjentakende betalinger, for eksempel abonnementer.
Banker og korttilbydere omtaler behandlingen av alle disse betalingene som autorisering, verifisering og oppgjør. Finn ut mer om sikker betalingsbehandling for å sikre at transaksjonene dine er beskyttet.
Alle nettbetalinger – enten de skjer via en betalingsgateway, en ACH-bankoverføring eller en digital lommebok – går gjennom denne prosessen. Den beskytter kundene ved å stanse svindel og beskytter virksomheter ved å sikre at transaksjoner er verifisert og sikre.
Hvorfor er betalingsbehandling for e-handel viktig?
Betalingsbehandling for e-handel er viktig både for kunden og selgeren.
Kundene forventer en smidig kundereise. En del av dette er god kommunikasjon om betalinger som er behandlet eller mislyktes.
I tillegg ønsker de at betalings- og kortdata skal være sikre, med kortopplysningene delt anonymt og kryptert for å unngå svindel. Bekvemmelighet og brukervennlighet er også viktig, slik at de kan velge betalingsmetoden de foretrekker.
På den andre siden forventer merkene at betalinger behandles raskt og sikkert. De trenger at penger overføres sikkert og blir tilgjengelige i regnskaps- og analysesystemet så raskt som mulig.
Betalingsbehandlingen må også integreres med de andre systemene deres, for eksempel systemer for ordrebehandling og programvare for virksomhetsressursplanlegging (ERP).
Hvordan fungerer betalingsbehandling for e-handel?
Betalingsbehandling består av noen ulike prosesser mellom det tidspunktet en bestilling legges inn og butikken mottar pengene.
Dette omfatter en betalingsgateway og en betalingsbehandler, to funksjoner som tilsynelatende ligner på hverandre, men som er svært forskjellige.
Dette er trinnene som inngår i betalingsbehandlingen:
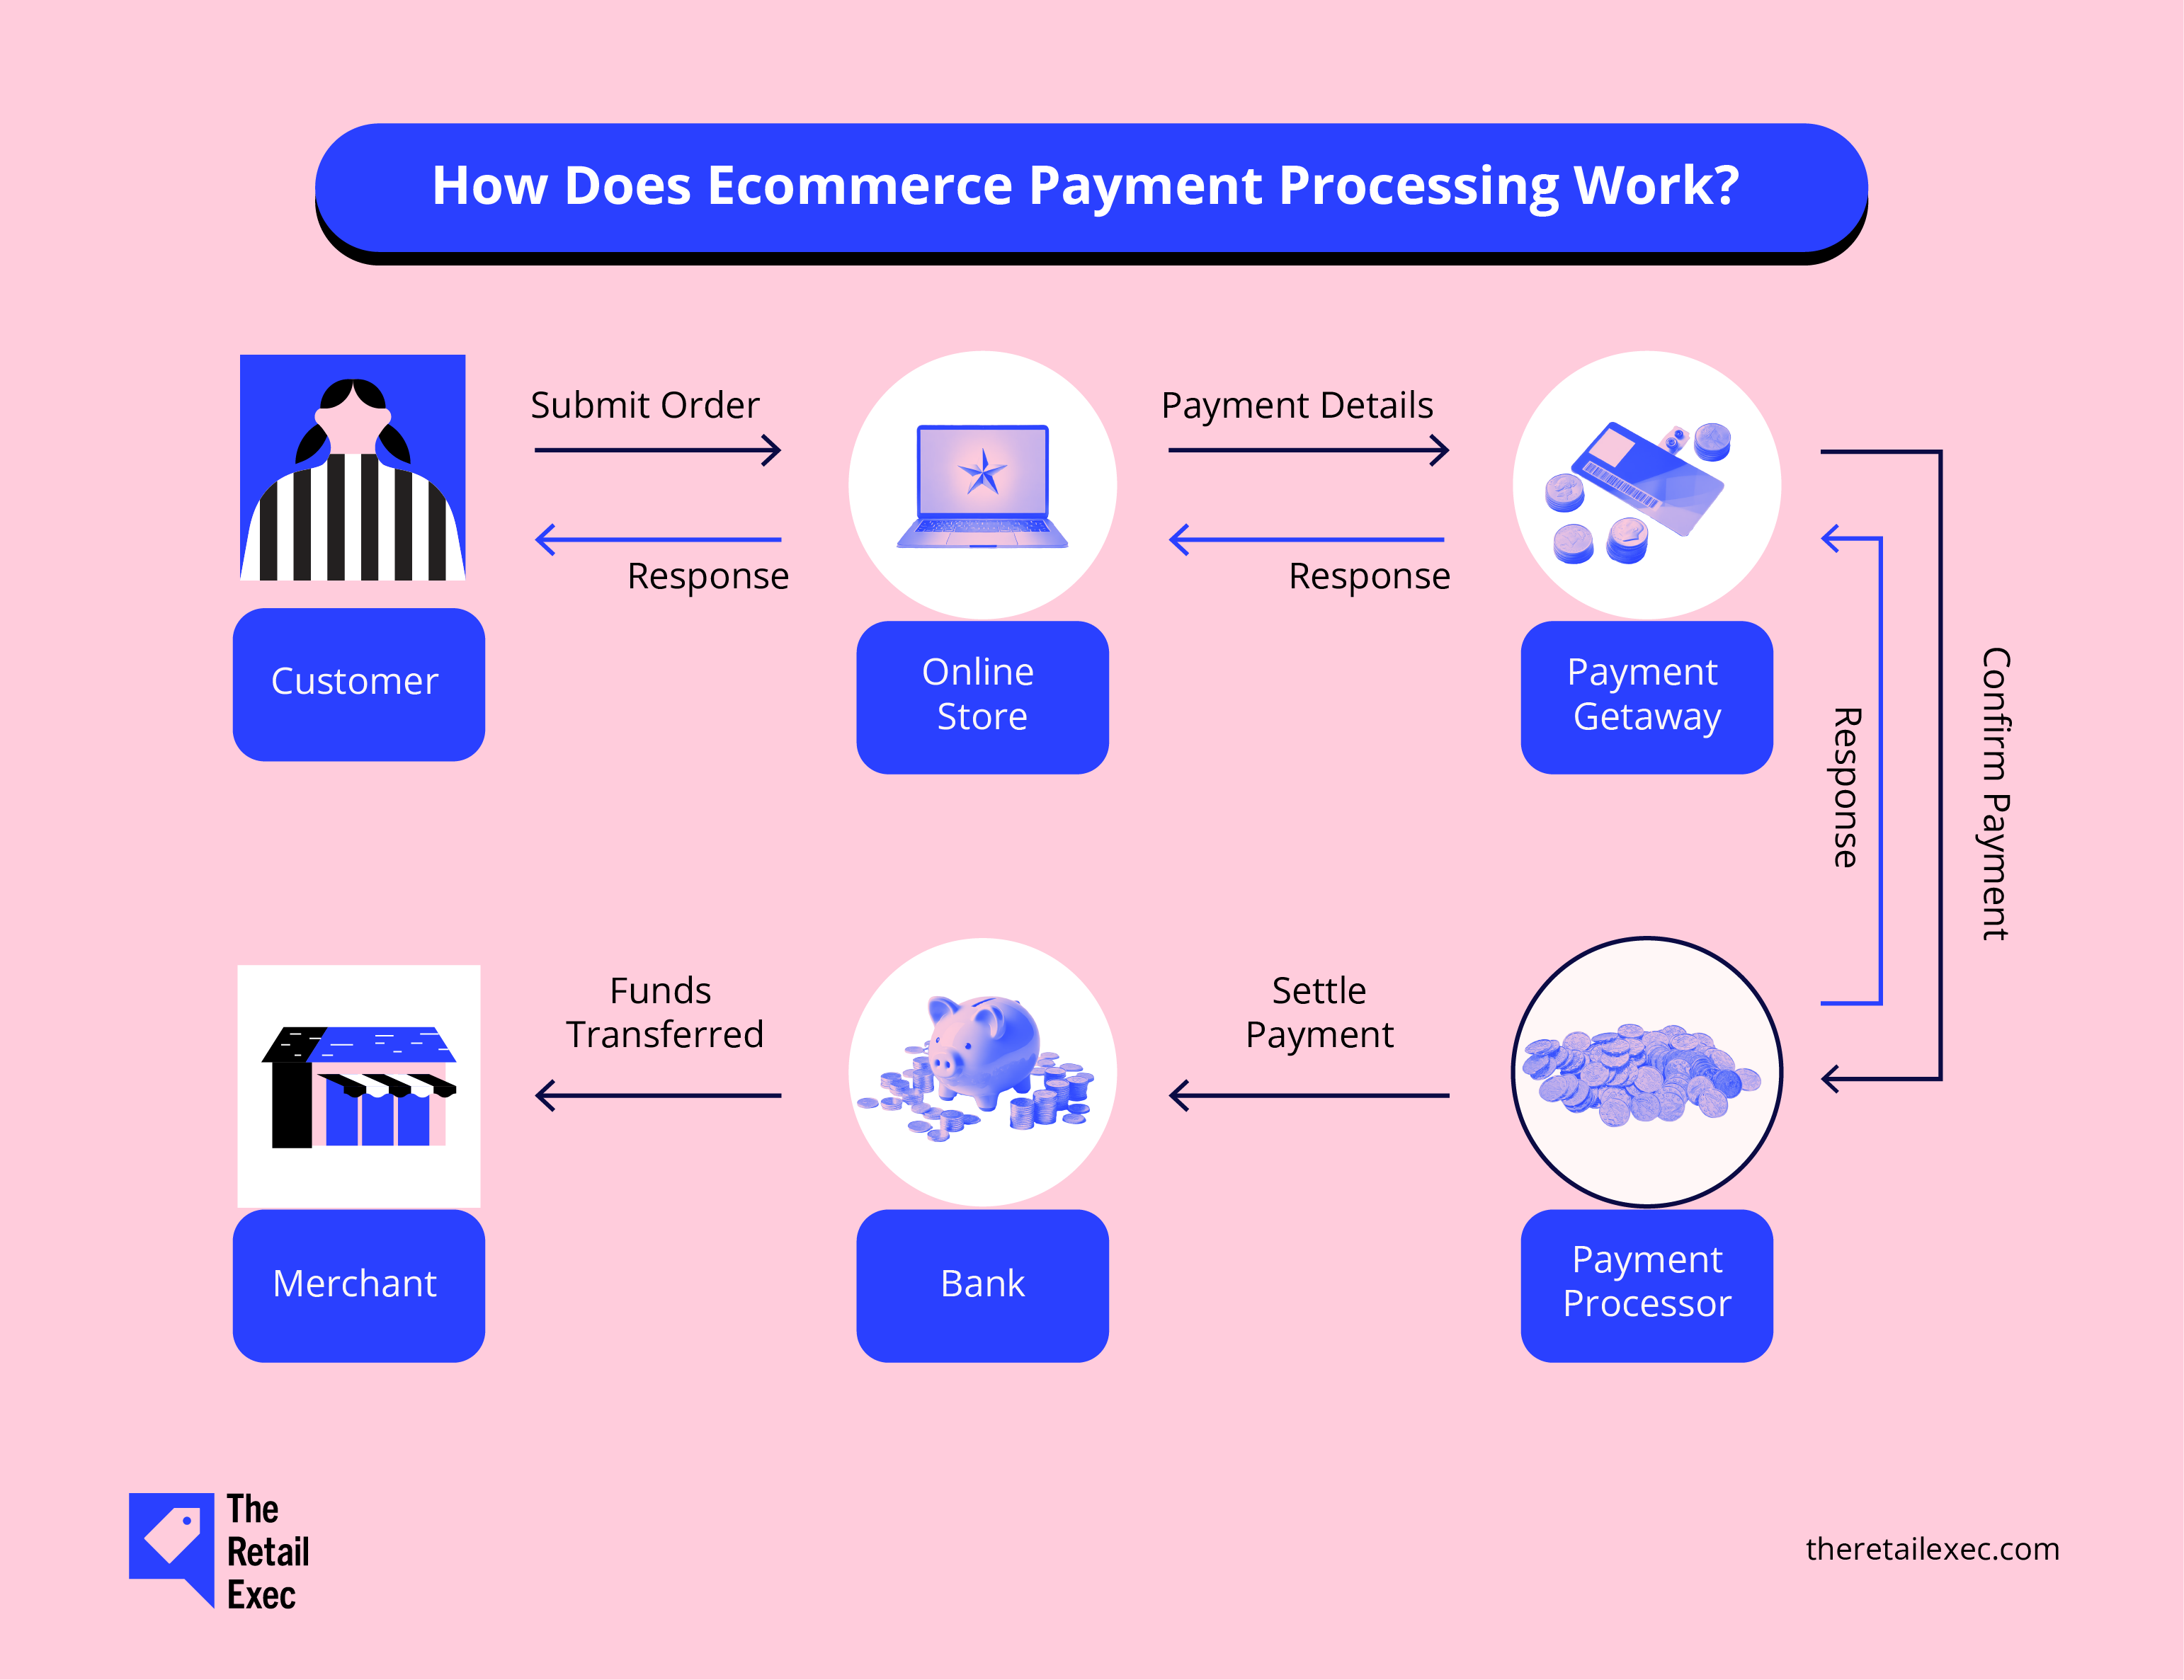
- Kunden din sender inn bestillingen sin.
- Betalingsopplysningene deres sendes fra butikken din til betalingsløsningen.
- Betalingsløsningen bekrefter betalingen med betalingsformidleren.
- Betalingen gjøres opp med banken via batchavregning ved dagens slutt.
- Midlene overføres til forhandlerkontoen.
- Under de to foregående trinnene sendes et svar tilbake til kunden for å bekrefte betalingen.
Hva gjør betalingsformidleren?
Betalingsformidleren kommuniserer med banken eller kredittleverandøren og godkjenner eller avviser kundens betaling.
Betalingsformidlerens viktigste rolle er å sørge for at kundens midler sendes til virksomheten. Betalingsformidleren er en ren bakgrunnsfunksjon som foregår uten kundens medvirkning.
Betalingsformidlere hjelper også banken med å gjennomføre svindelkontroller som sørger for at betalingen er sikker.
Have an account? Log In
Hva er en forhandlerkonto?
Forhandlerkontoer er en type utbetalende bankkonto som er opprettet spesielt for å motta og tilbakeføre kundebetalinger.
Små virksomheter har ofte en bedriftskonto for å motta betalinger. Større virksomheter vil derimot ha en egen forhandlerkonto.
Vanligvis oppbevarer forhandlerkontoer kundemidler i en bestemt periode (vanligvis 72 timer), slik at refusjoner enkelt kan behandles.
Noen betalingsløsninger, for eksempel Stripe, tilbyr en forhandlerkonto hvis du trenger det, eller integreres med de eksisterende systemene dine.
Fullt integrerte betalingssystemer som Stripe kalles leverandører av betalingstjenester (PSPs), og er et mer praktisk alternativ for mindre virksomheter.
Viktige funksjoner i effektive betalingsbehandlingssystemer for netthandel
Bortsett fra hovedfunksjonene til en betalingsformidler finnes det noen andre viktige funksjoner du bør vurdere før du bestemmer deg for hvilket system som passer best for deg.
Sikkerhetstiltak
Sikkerhet er den viktigste funksjonen i ethvert betalingsbehandlingssystem.
Eventuelle feil i datasikkerhetsprosessen kan åpenbart gi virksomheten din et dårlig omdømme.
I tillegg kan enkelte betalingstjenester kreve høyere gebyrer av deg eller slutte å samarbeide med deg.
Du må sørge for at nettstedet ditt har oppdaterte SSL-sertifikater, og at ethvert system du velger, er i samsvar med PCI DSS-standardene.
Disse standardene sørger for at du beskytter kundedata og betalingsinformasjon. De omfatter også mer praktiske regler, som opplæring av ansatte og kontroll av hvem som har tilgang til kundeinformasjon.
Integrasjon med betalingsløsninger
De fleste større betalingsløsninger kan integreres med betalingsbehandlingssystemet ditt.
Det er likevel viktig å sørge for at dette gjelder for systemet ditt og reglene i landet ditt.
Enda viktigere er det å kontrollere om betalingsløsningen din kan integreres med netthandelsplattformen din og andre systemer.
De største netthandelsplattformene, som Shopify og WooCommerce, gjør dette svært enkelt. Hvis du har et spesialutviklet system, bør du kontrollere at kravene til betalingsløsningen er inkludert i planleggingen.
Når du har valgt en betalingsløsning, må du teste betalingsbehandlingssystemet for å sikre at API-ene fungerer, og at midlene vises på forhandlerkontoen din.
Funksjoner ved betalingsgatewayen du bør vurdere
Når du velger en betalingsgateway, er det noen funksjoner du bør vurdere:
- Transaksjonsgebyrer for kredittkort. Betalingsgatewayer krever et transaksjonsgebyr for kreditt- og debetkort. Gebyret kan endres basert på antallet eller volumet av transaksjonene du gjennomfører.
- Betalingsmetoder. Sørg for at du vet hvordan kunden din betaler med kredittkort. Ulike bransjer og banker har ulike krav, for eksempel til korttyper, flere betalinger og flere valutaer. Sjekk om du bør godta kort fra ulike kortutstedere (Visa, Discover, Mastercard, American Express eller internasjonale kortbetalinger).
- Tilpassbar UX. Ønsker du en betalingsgateway som fungerer rett ut av boksen, eller trenger du å endre designet og brukeropplevelsen slik at den passer merkevaren din?
- Tilpassbare meldinger. Det kan være lurt å oppdatere meldingene slik at de i større grad samsvarer med merkevaren din og gir en god kundeopplevelse.
- Kundestøtte. Noen betalingsgatewayer inkluderer kundestøtte døgnet rundt, både for deg og kundene dine. Dette er viktig for kundene, slik at de kan følge med på fremdriften til en bestilling.
- Varsler om svindel. Du vil vite med en gang hvis det har forekommet svindelaktivitet, slik at du kan holde systemene dine sikre og informere kundene. For mange svindelproblemer kan føre til tilbakeføringer, noe som påvirker vurderingen din hos betalingsformidlere og dermed gebyrene dine.
Transaksjoner i flere valutaer og internasjonale transaksjoner
Hvis du bare selger produktene dine i ett land, er globale transaksjoner ikke så viktige.
Hvis du derimot selger, eller planlegger å selge, globalt, trenger du en betalingsgateway som støtter globale betalinger og transaksjoner.
Hvis du selger i flere land, bør du vurdere hvordan du skal håndtere internasjonale betalinger i ulike valutaer. Noen bankkontoer og brukerkontoer for næringsdrivende har høye vekslingsgebyrer ved valutakonvertering.
Amazon US betaler for eksempel ut i $USD, noe som gjorde det ganske dyrt for meg å konvertere pengene tilbake til £GB. Jeg opprettet en Payoneer-bankkonto for å ta imot internasjonale betalinger i $USD, med lavere gebyrer og en god vekslingskurs.
Sørg for at betalingsgatewayen du velger er rimelig for landene du ønsker å handle i. Hvis du holder til i Storbritannia, kan du se vår oversikt over de beste gatewayene i Storbritannia.
De mest populære betalingsformidlerne for e-handel
Det finnes noen utmerkede programvareløsninger for betalingsbehandling som fungerer rett ut av boksen, og noen som kan tilpasses i større grad.
Du kan se detaljene for hver av dem i lenken ovenfor, men her er vår kortliste over de 10 beste betalingsformidlerne for e-handelsmerker:
Her er noen flere gode alternativer for kredittkortbehandling, og hvorfor de er så gode.
PayPal
PayPal er en av de mest kjente betalingsformidlerne som finnes.
PayPal har høy kundetillit og integreres med nesten alle e-handelsplattformer og betalingsgatewayer.
En av de store fordelene med PayPal er at kunden kan betale uten å oppgi betalingsopplysningene sine, slik at transaksjonene blir svært enkle for kunden.
En annen fordel med PayPal er at kundene kan kjøpe nå og betale senere (BNPL). Dette kan øke konverteringsfrekvensen, særlig for dyrere varer.
Vanligvis tilbyr e-handelsbedrifter betaling med PayPal sammen med andre betalingsalternativer, ettersom gebyrene ofte kan være høyere enn hos mer tradisjonelle betalingsformidlere.
Stripe
Stripe er en tradisjonell betalingsformidler som integreres med alle store e-handelsplattformer, samt de fleste systemene for administrasjon og regnskap.
Det er en av de mest populære betalingsformidlerne fordi den tilbyr en svært tilpasningsbar betalingsportal og en dra-og-slipp-tjeneste.
Kundestøtten deres er utmerket, og de er tilgjengelige døgnet rundt, alle dager, med kort responstid.
Stripe har også et POS-system som integreres med det overordnede systemet ditt. Hvis du har både fysisk butikk og nettsalg, kan du derfor se rapporter for alle inntekter på ett sted.
Square
Square er en lignende tjeneste som Stripe og har et svært brukervennlig grensesnitt.
Det er ingen faste månedlige avgifter, og gebyrene og prisene per transaksjon er lave, så Square egner seg spesielt godt for rimelig betalingsbehandling.
De har også betalingsterminaler (POS-systemer) som er enkle å bruke og integreres med kortlesere for iPhone og Android-enheter, slik at du kan ta imot betalinger i butikken eller på arrangementer og midlertidige utsalgssteder.
Amazon Pay
Amazon Pay bruker Amazons nettverk, så kundene har høy tillit til tjenesten.
Det er derfor Amazon oppnår gode konverteringsrater. Et stort flertall av amerikanske netthandlere har en Amazon Prime-konto, så de stoler på at betalingen deres er sikker.
Amazon Pay fungerer som en digital lommebok ved å bruke de lagrede betalingsmetodene i Amazon-kontoen din. I likhet med PayPal tilbyr e-handelsbedrifter vanligvis Amazon Pay i tillegg til mer tradisjonelle betalingsmetoder.
Apple Pay
Apple Pay fungerer ved å ta imot mobilbetalinger direkte fra Apples mobilenheter.
Fordelen med Apple Pay er at betalingen er enkel, i tillegg til den ekstra tryggheten som ansiktsgjenkjenning fra Apple gir.
Apple Pay har vist seg å øke konverteringsratene på mobilnettsteder, så det er absolutt verdt å ha betalingsalternativer fra Apple på mobilnettstedet ditt.
Ulempen med Apple Pay er at gebyrene deres har en tendens til å være høyere enn for andre betalingsmetoder, så tilby det sammen med andre betalingsmetoder.
More Articles
Google Pay
Google Pay ligner svært mye på Apple Pay, men er beregnet på Android-enheter.
Android utgjør en større del av mobilmarkedet i de fleste land, så hvis du selger globalt, bør du absolutt vurdere å legge til Google Pay.
Kjøp nå, betal senere
En annen type betalingsformidler er tjenester for kjøp nå og betaling senere, som Klarna og Afterpay.
Disse betalingsformidlerne innebærer en kredittavtale mellom betalingstilbyderen og kunden, slik at betalingstilbyderen tar risikoen.
Dette er flott for større kjøp, ettersom kundene kan dele opp betalingene sine i tre eller fire deler.
Betalingstilbyderen betaler virksomheten din i sin helhet og overtar deretter de resterende betalingene fra kunden.
Ulempen med kjøp nå, betal senere er at gebyrene har en tendens til å være høyere, og at du ikke har kontroll over betalingsprosessen. Det betyr at hvis kunden får en dårlig betalingsopplevelse med långiveren, kan du likevel få skylden.
Øk inntektene dine med riktig betalingsprosess
Betalingsbehandling omfatter alt som er involvert i å ta imot en betaling fra en kunde til du mottar pengene på bankkontoen din.
Når du velger hvordan du skal ta imot betalinger, må du ta hensyn til virksomhetens behov, for eksempel internasjonale betalinger og ulike korttyper. Vår detaljerte gjennomgang av de beste selskapene for kredittkortbehandling kan hjelpe deg med å ta en informert beslutning.
Du bør også vurdere om du trenger et fullt ut tilpasningsbart system, eller om en betalingstjenesteleverandør vil fungere best for virksomheten din.
Med mindre du driver en stor virksomhet, vil du kanskje oppdage at en ferdig løsning uten tilpasninger er den klart mest praktiske, og den vil sannsynligvis også spare deg for penger. Mange ledende plattformer for kredittkortbetaling tilbyr bruksklare løsninger som er perfekte for mindre bedrifter.
Hold deg oppdatert på andre anmeldelser av e-handelsprogramvare, nyheter og tips ved å abonnere på The Retail Exec-nyhetsbrevet.
Vanlige spørsmål om betalingsbehandling
Greit, nå vet du litt mer, men du har sikkert flere spørsmål. La oss se om jeg har gjettet hvilke de er.
Hva er en tilbakeføring, og hvordan kan jeg forhindre det?
Tenk på en tilbakeføring som en økonomisk dragkamp: Det skjer når en kunde bestrider en belastning, og kredittkortselskapet deres krever at du betaler tilbake pengene. For å sørge for at pengene dine forblir der de hører hjemme, bør du fokusere på krystallklar kommunikasjon, førsteklasses kundeservice og bunnsolid transaksjonssikkerhet.
Kan systemer for betalingsbehandling håndtere tilbakebetalinger?
Absolutt! De fleste moderne betalingssystemer er fullt utstyrt for å håndtere både delvise og fullstendige tilbakebetalinger. De er utviklet for å gjøre tilbakebetaling av penger enkelt, slik at kundene dine får pengene tilbake raskt og uten problemer.
Hvilke kostnader er forbundet med betalingsbehandling?
Betalingsbehandling er ikke gratis, men det trenger ikke å koste skjorta. Du kan måtte betale oppstartsgebyrer, transaksjonsgebyrer for hvert salg, månedlige servicegebyrer og gebyrer for tilbakeføringer fra tid til annen. Nøkkelen? Sammenlign leverandører nøye for å finne den løsningen som passer best for virksomheten og budsjettet ditt. Litt research kan gjøre mye for at du skal beholde mer penger selv.
Hvordan inngår alternative betalingsmetoder som kryptovalutaer i betalingsbehandling?
Kryptovalutaer skaper endringer i betalingsverdenen. Fremtidsrettede betalingsformidlere tilbyr nå støtte for digitale valutaer som Bitcoin, noe som åpner nye muligheter for teknologivante forhandlere. Vær imidlertid oppmerksom på at det å godta kryptovaluta ofte innebærer ekstra trinn for å konvertere digitale mynter til tradisjonell valuta. Det er banebrytende, men ikke uten komplikasjoner.