

Le 10 migliori piattaforme Compra ora, paga dopo nel 2026
Le 10 migliori piattaforme BNPL, la tua pratica selezione


I prezzi elevati possono far esitare gli acquirenti e mettere sotto pressione anche i commercianti. Gli articoli costosi rallentano le conversioni, aumentano l'abbandono del carrello e riducono il ROI della pubblicità.
E se la soluzione non fosse offrire sconti, ma offrire flessibilità?
Le piattaforme acquista ora, paga dopo (BNPL) offrono ai clienti il margine di respiro che desiderano, permettendo loro di suddividere gli acquisti in pagamenti gestibili, spesso senza interessi, mentre tu vieni comunque pagato in anticipo.
È una soluzione vantaggiosa per entrambe le parti.
Il BNPL non è più riservato soltanto alla moda veloce o agli acquisti d'impulso. Dagli articoli di prima necessità agli acquisti di lusso, sta cambiando il modo in cui le persone pagano in diversi settori.
Ma con così tanti fornitori, funzionalità e peculiarità regionali, scegliere il fornitore BNPL giusto non è affatto semplice.
Questa guida ti aiuterà a fare chiarezza. Abbiamo esaminato le migliori piattaforme BNPL per l'e-commerce, gli abbonamenti e molto altro, così potrai trovare la soluzione più adatta alla tua attività e ai tuoi clienti.
Perché fidarsi dei nostri consigli sui software
Il nostro team testa e recensisce software dal 2012. In quanto leader del retail noi stessi, sappiamo quanto sia difficile — e importante — scegliere il software giusto.
Per questa guida, abbiamo valutato gli strumenti attraverso test pratici e ricerche indipendenti, assegnando un punteggio agli strumenti in base ai nostri criteri di selezione.
Le nostre recensioni riflettono il nostro giudizio indipendente, non un discorso di vendita.
Confronto tra le migliori piattaforme BNPL per i rivenditori online
Sebbene il confronto dei prezzi riportato di seguito possa non fare molta luce su questi principali servizi acquista ora, paga dopo, fai clic su Confronta software dopo la tabella per vedere un confronto di tutte le altre funzionalità.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Ideale per aiutare i clienti a costruire credito | Piano gratuito disponibile | Prezzo su richiesta | Website | |
| 2 | Ideale per vendere su Amazon | Piano gratuito disponibile | Prezzi su richiesta | Website | |
| 3 | Ideale per rivenditori che offrono servizi essenziali | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 4 | Ideale per brand di moda e lusso | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 5 | Ideale per utenti PayPal | Not available | Website | ||
| 6 | Ideale per pagamenti globali | Not available | Prezzi su richiesta | Website | |
| 7 | Ideale per servizi su abbonamento | Not available | Prezzo su richiesta | Website | |
| 8 | Ideale per favorire una spesa responsabile | Non disponibile | Prezzi su richiesta | Website | |
| 9 | Ideale per acquisti di grande importo | Not available | Prezzi su richiesta | Website | |
| 10 | Miglior soluzione BNPL white-label | Demo gratuita disponibile | Prezzo su richiesta | Website |
Le 10 migliori piattaforme BNPL in assoluto, recensite
Ora siamo arrivati al cuore dell’articolo: le recensioni. Scopri i nostri 10 migliori servizi BNPL, ognuno con i motivi per cui lo abbiamo scelto, le funzionalità principali e le integrazioni da cercare, i pro e i contro e una schermata del servizio.

Sezzle
Ideale per aiutare i clienti a costruire credito
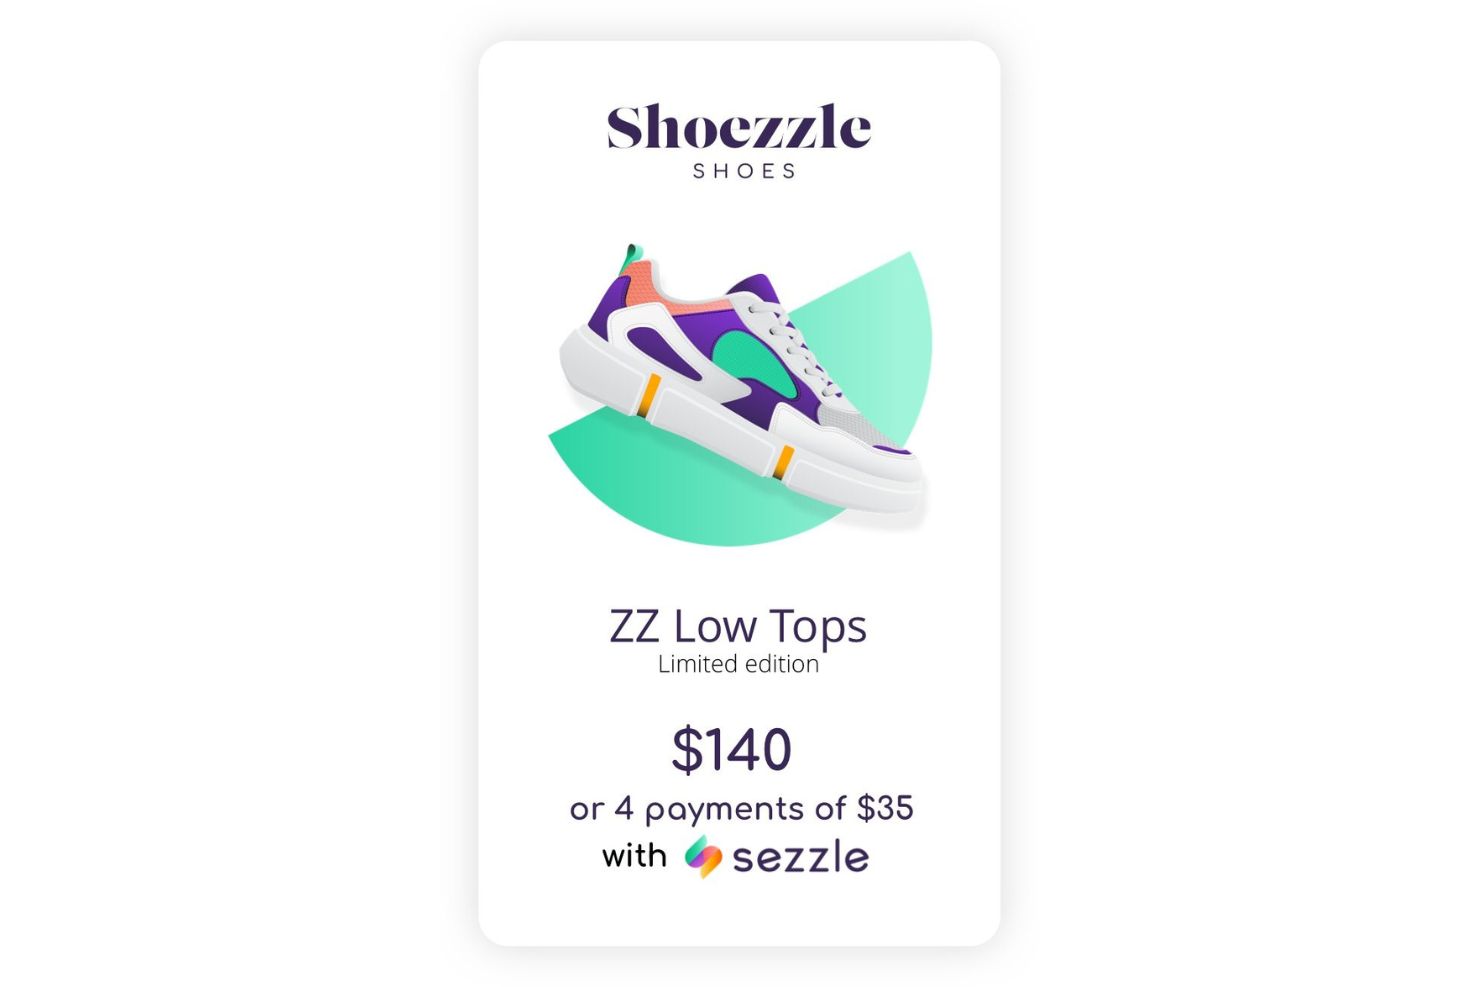
Sezzle offre servizi trasparenti che possono aiutarti a mettere i tuoi clienti nelle condizioni di prendere decisioni d'acquisto più consapevoli e di costruire il proprio credito.
Perché ho scelto Sezzle: Offre ai clienti trasparenza ed educazione finanziaria per aiutarti a potenziare il tuo pubblico di riferimento. Ti consente di offrire ai tuoi clienti l'opportunità di evitare commissioni di mora e permette agli acquirenti più giovani di costruire credito mediante il programma Sezzle Up. Sezzle segnalerà i loro pagamenti rateali puntuali alle agenzie di credito quando i tuoi clienti si iscriveranno a questo programma.
Sezzle offre una soluzione BNPL semplice per i tuoi clienti. È disponibile solo un piano di pagamento: il piano in 4 rate, che include un acconto del 25% al momento dell'ordine da parte dei tuoi clienti e altri tre pagamenti. I tuoi clienti sono tenuti a completare tutti i pagamenti entro sei settimane.
Caratteristiche distintive e integrazioni di Sezzle
Caratteristiche includono l'elaborazione di carte di credito e di debito, la segnalazione alle agenzie di credito, la riprogrammazione dei pagamenti e conti di risparmio con interessi.
Integrazioni includono Shopify, CommentSold, WooCommerce, Magento, BigCommerce, Littledata, 3dcart, ResponseCRM, Cybersource, BuyItLive e Salesforce Commerce Cloud.
Sezzle offre prezzi personalizzati su richiesta.
Pros and Cons
Pros:
- Alta percentuale di approvazione dei clienti.
- Facile da configurare.
- Aiuta ad attirare clienti.
Cons:
- Le commissioni possono essere elevate.
- Problemi con l'assistenza clienti.

Affirm
Ideale per vendere su Amazon
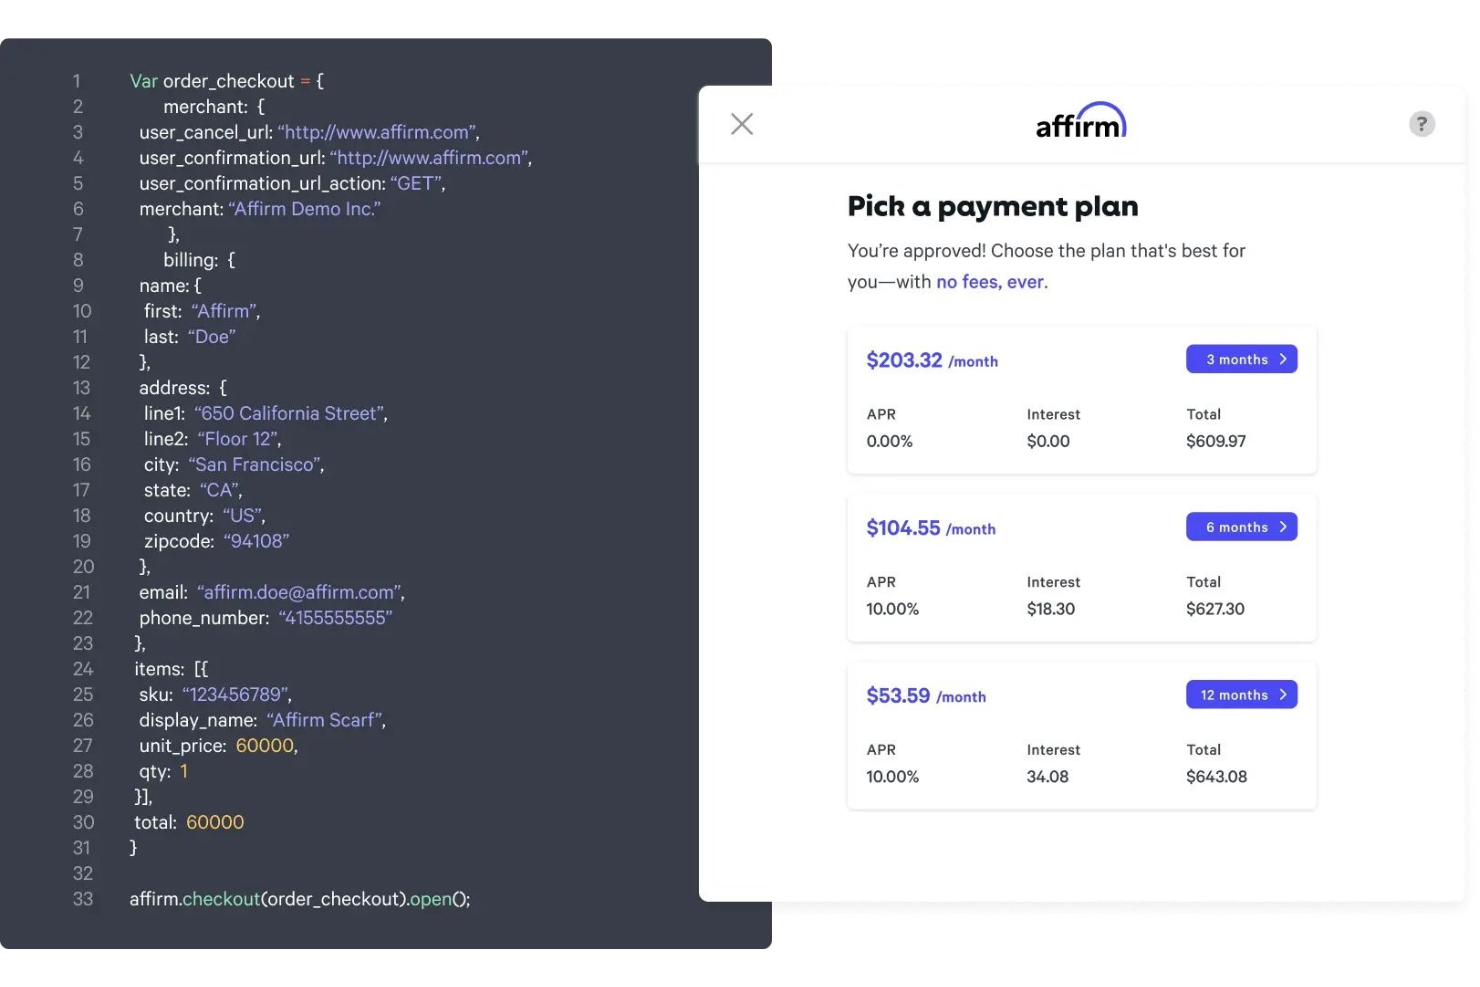
Affirm aiuta la tua azienda a offrire opzioni di pagamento flessibili ovunque i tuoi clienti acquistino i tuoi prodotti.
Perché ho scelto Affirm: La piattaforma è vantaggiosa per le transazioni ecommerce, in negozio e tramite teleselling. È la soluzione scelta da Amazon per il BNPL. Affirm permette alle aziende di integrare soluzioni di acquisto rateale per i clienti, ovunque essi effettuino l'acquisto. Puoi usare Affirm per mostrare ai tuoi clienti termini di pagamento flessibili su tutto il tuo sito ecommerce, inclusa ogni pagina prodotto e il checkout, così che sia facile per loro acquistare.
Affirm dà ai rivenditori il controllo totale sull'importo minimo che i clienti devono spendere per poter accedere al pagamento a rate. Puoi scegliere se offrire ai clienti un finanziamento con tasso d’interesse allo 0%, dove mostrare i messaggi di pagamento di Affirm e quanto tempo hanno i tuoi clienti per effettuare il pagamento. La piattaforma offre anche uno strumento chiamato Adaptive Checkout. Questa soluzione unica può aggiornare le opzioni di rimborso del prestito del tuo cliente quando aggiunge articoli al carrello, consentendo di visualizzare l'importo dell'acquisto in rate personalizzate durante la navigazione sul tuo sito.
Caratteristiche salienti e integrazioni di Affirm
Caratteristiche includono portale business, elaborazione di carte di credito, elaborazione pagamenti ACH, dashboard delle attività, pagamenti mobili, fatturazione ed emissione fatture, app mobile e analisi in tempo reale.
Integrazioni includono Wix, Shopify, WooCommerce, Magento, BigCommerce, OpenCart, 3dcart, NetSuite SuiteCommerce, AmeriCommerce, Volusion, Web Shop Manager, PlanetScale e Lightspeed eCommerce.
Affirm offre prezzi personalizzati su richiesta.
Pros and Cons
Pros:
- Dashboard intuitiva.
- Limiti di acquisto elevati per i clienti.
- Nessuna penale per ritardi di pagamento dei clienti.
Cons:
- Disponibile solo negli USA.
- La concorrenza potrebbe offrire tariffe migliori.

Sunbit
Ideale per rivenditori che offrono servizi essenziali
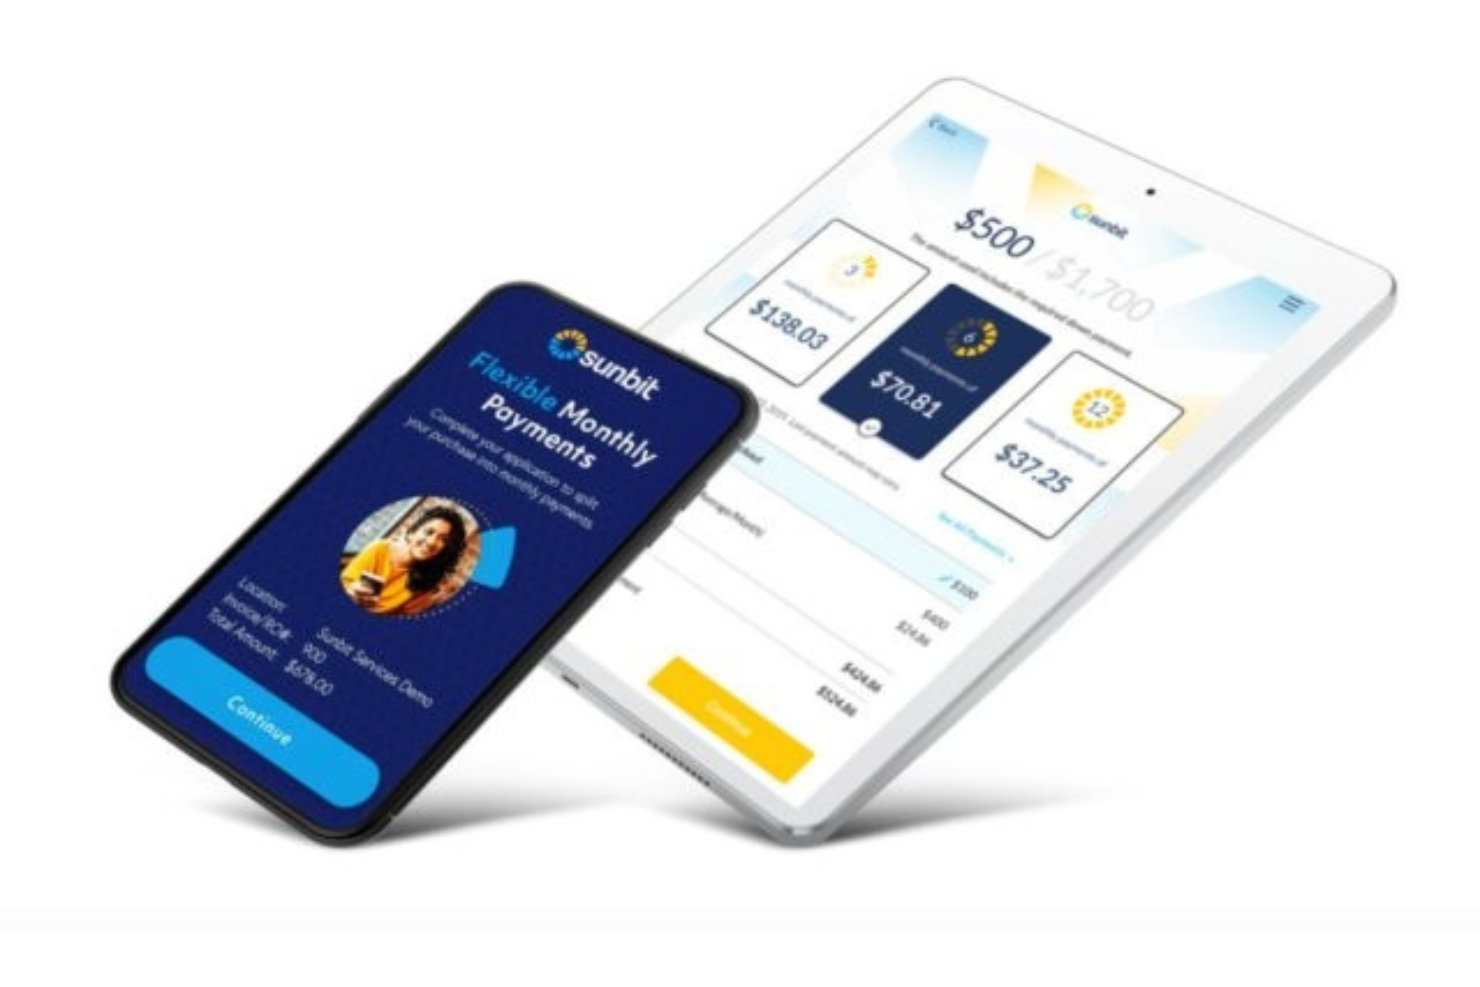
Sunbit ti aiuta a suddividere i pagamenti dei tuoi servizi essenziali per i clienti.
Perché ho scelto Sunbit: A differenza di altre piattaforme che si concentrano sui commercianti che vendono prodotti non essenziali, Sunbit si distingue permettendo alle aziende di offrire opzioni di pagamento rateale per servizi in presenza, come riparazioni auto, appuntamenti dall’oculista o visite veterinarie. Ti aiuta ad alleggerire il peso finanziario dei tuoi servizi essenziali per i tuoi clienti. Ma il vero punto di forza è che la tua attività avrà un vantaggio competitivo poiché potrai offrire servizi anche a clienti che potrebbero non avere un buon credito.
Sunbit aiuta le aziende che forniscono servizi essenziali ai loro clienti a renderli più accessibili. Con questa piattaforma puoi permettere ai clienti di pagare più servizi, fino a $10.000, con una durata delle rate da 3 a 12 mesi.
Funzionalità distintive di Sunbit
Funzionalità includono alti tassi di approvazione, una procedura di richiesta rapida, un team dedicato al successo dei partner, risorse di marketing digitale e approfondimenti utili.
Sunbit offre prezzi personalizzati su richiesta. Sunbit offre una demo gratuita.
Pros and Cons
Pros:
- Eccellente soluzione omnicanale.
- Pensato per le attività in presenza.
- Facile da usare.
Cons:
- Richiede un acconto.
- È necessario fare richiesta per scoprire i costi.
Klarna
Ideale per brand di moda e lusso
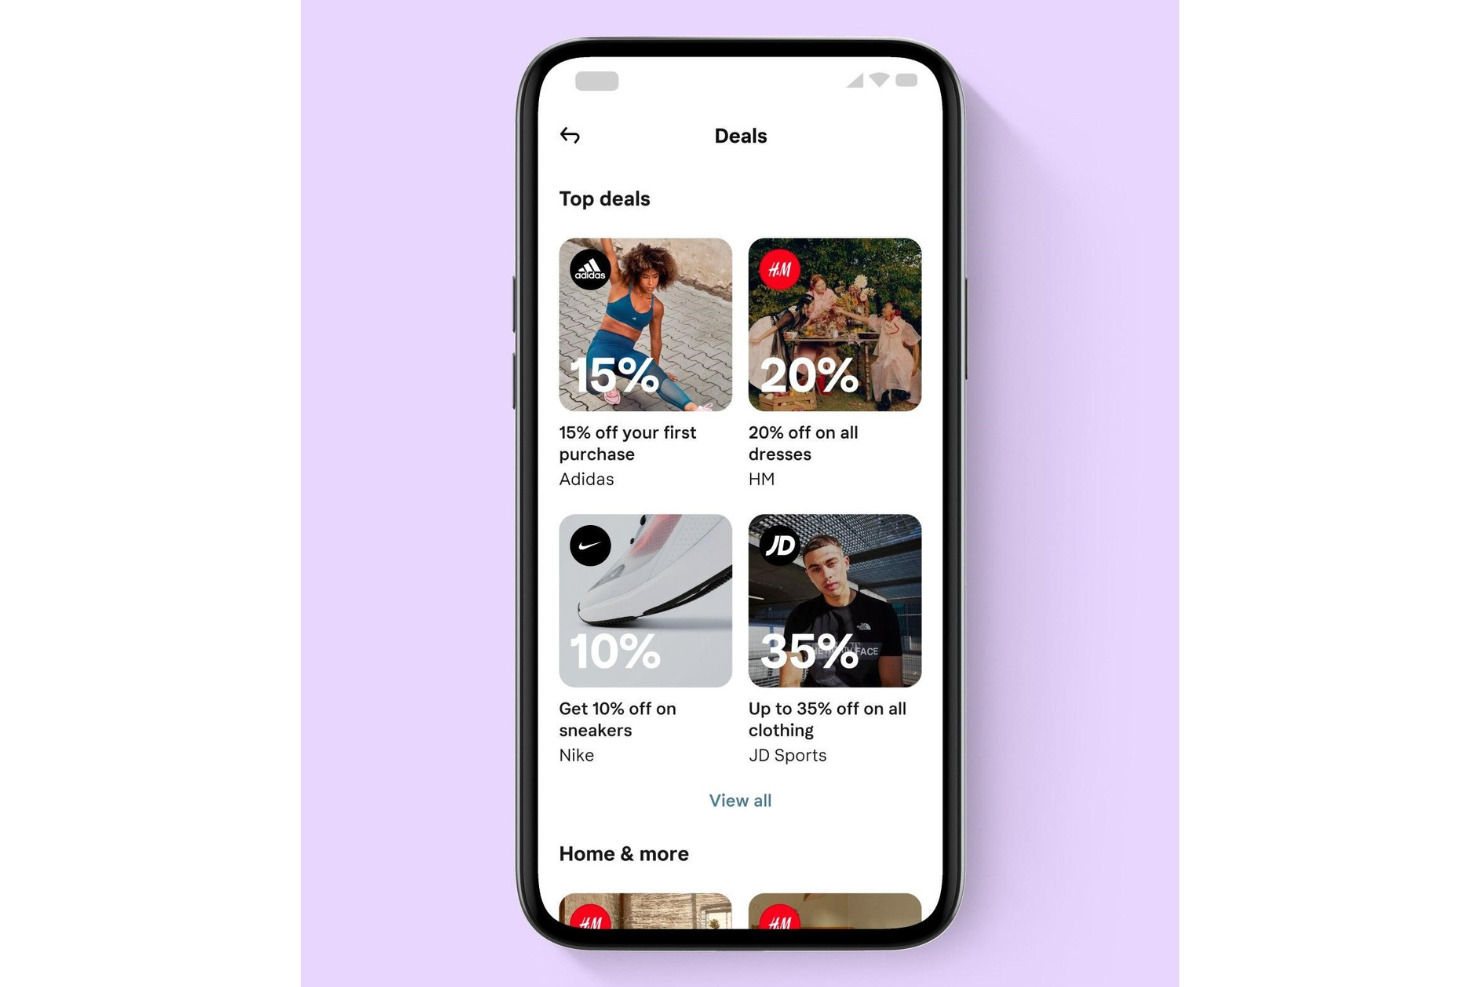
Klarna offre diverse opzioni BNPL che si adattano perfettamente ai brand di moda e lusso.
Perché ho scelto Klarna: La piattaforma è una scelta popolare tra le generazioni più giovani che generalmente acquistano da molti brand di moda e lusso. Questo grazie all'opzione di finanziamento 'Paga in 30 giorni' di Klarna, che permette ai tuoi clienti di provare gratuitamente i prodotti, tenere quelli che preferiscono e restituire quelli che non vogliono entro 30 giorni. Ti consente di offrire un'opzione senza pressione ai tuoi clienti e di incentivarli a completare gli ordini.
Klarna ti permette anche di offrire opzioni di checkout rapido sulle tue pagine prodotto, il che significa che puoi creare un'esperienza di acquisto in un solo clic. Tieni però presente che, utilizzando questa opzione, sarà applicata una commissione aggiuntiva per la tua azienda. Potrebbe comunque essere vantaggioso per ridurre lo sforzo richiesto ai clienti per concludere l'acquisto e diminuire la possibilità che cambino idea.
Funzionalità e integrazioni principali di Klarna
Funzionalità includono responsabilità zero per le frodi, pagamento anticipato, soluzioni globali, protezione venditore, aggiornamenti automatici, soluzioni pubblicitarie, ricerca prodotto, gestione degli ordini, strumenti di reportistica, analisi dei dati e un portale per i commercianti.
Integrazioni includono LogiCommerce, Desktop.com, Shopaccino, PremierCashier, Happy Returns, Cloud Funnels, 29 Next, Elixir, SendOwl, Centra, BetterCommerce e Adyen.
Klarna offre prezzi personalizzati su richiesta.
Pros and Cons
Pros:
- Nessuna limitazione sui prestiti.
- Opzioni di checkout multiple.
- Molto riconosciuta.
Cons:
- Assistenza clienti scadente.
- Alte commissioni per ritardi ai clienti.


La piattaforma BNPL “Pay-in-Four” di PayPal offre ai commercianti che già utilizzano PayPal Pay la possibilità di fornire ai clienti opzioni di pagamento alternative.
Perché ho scelto il “Pay-in-Four” di PayPal: La piattaforma PayPal è il sistema di pagamento più popolare e sicuro, e ha portato le proprie capacità anche nell’ambito BNPL. Possiede un livello di fiducia a livello globale che può aiutarti a trasformare potenziali clienti indecisi in acquirenti effettivi. I commercianti che già accettano PayPal come metodo di pagamento per i clienti possono implementare facilmente il sistema Pay-in-Four.
La piattaforma “Pay-in-Four” di PayPal può adattarsi a qualsiasi tipologia di azienda e aiutarti ad offrire ai tuoi clienti diverse opzioni di finanziamento. Tutto ciò che devi fare è aggiungere un pulsante “Paga Dopo” come ulteriore opzione di pagamento nel tuo sistema di checkout. Dopodiché, i clienti con un account PayPal esistente potranno richiedere il finanziamento Pay-in-Four se l’importo dell’acquisto è compreso tra $30 e $1.500.
Caratteristiche e integrazioni distintive di PayPal “Pay-in-Four”
Funzionalità includono analisi aziendali, reportistica, aggiornamenti automatici, elaborazione di carte di debito e credito, sistema POS, pagamenti ricorrenti, protezione acquisti, gestione delle fatture e checkout online.
Integrazioni includono BigCommerce, Wix, WooCommerce, GoDaddy, Adobe, Shift4Shop, XCart, Miva, Volusion, OpenCart, Cart.com e Vortx.
PayPal “Pay-in-Four” è un componente aggiuntivo gratuito per i commercianti che già utilizzano PayPal. Utilizzando la piattaforma, si pagherà solamente la normale commissione del 3,49% + $0,49 per transazione.
Pros and Cons
Pros:
- Organizzazione semplice.
- Facile da usare.
- Nessun costo aggiuntivo.
Cons:
- Alti tassi di interesse per i clienti.
- Porta i clienti fuori dal tuo sito web.

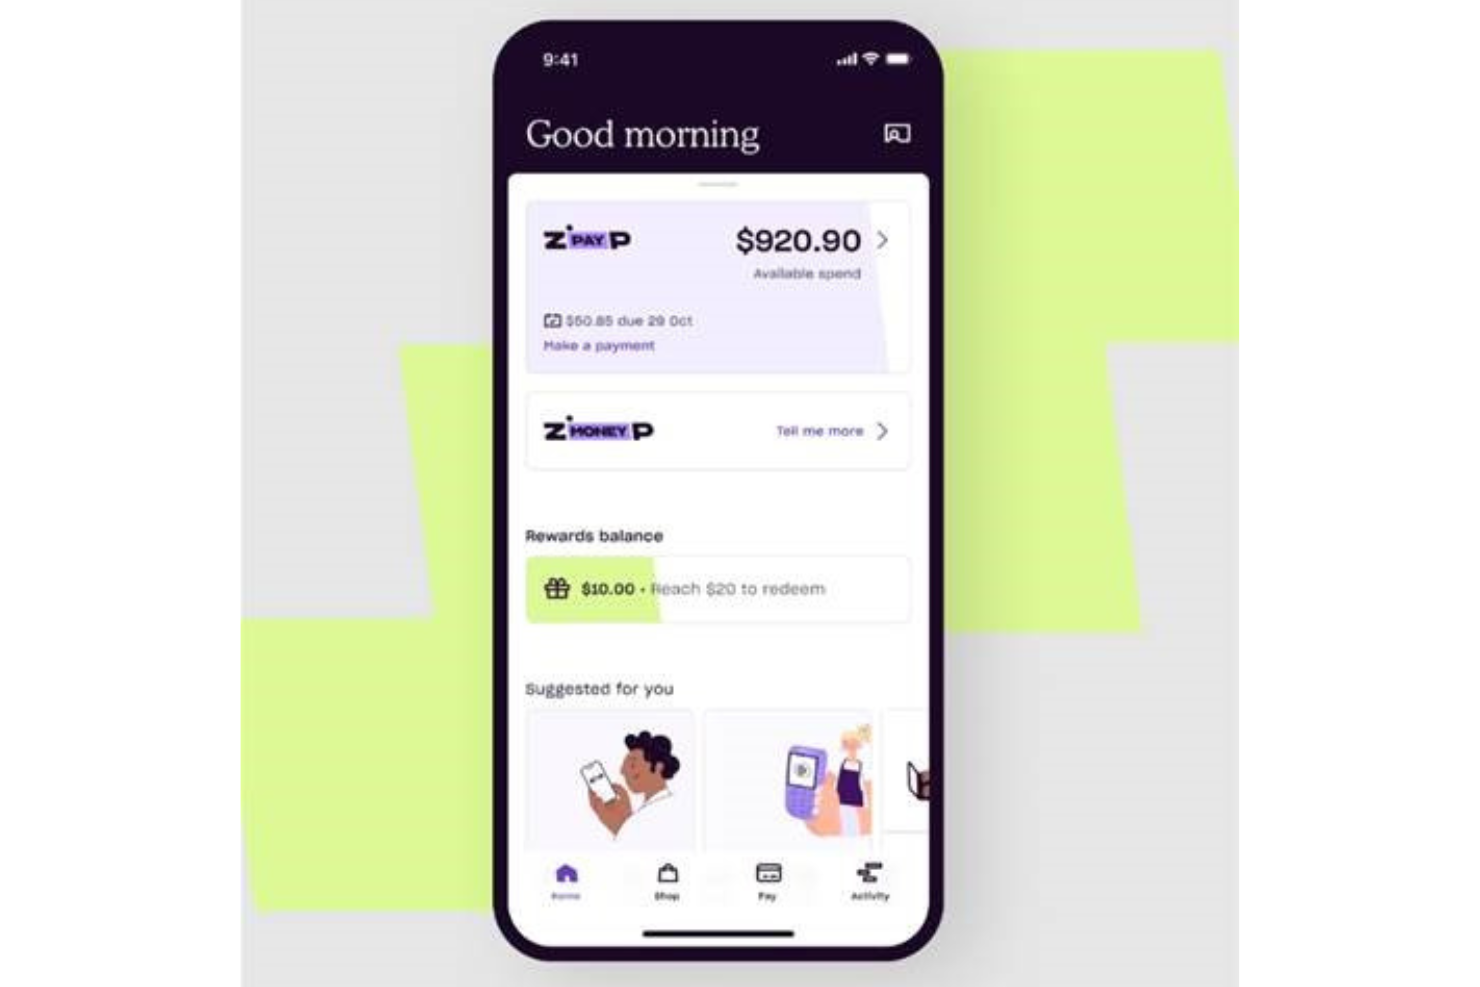
Zip Co è un'opzione conveniente per le aziende perché i clienti possono utilizzarlo ovunque nel mondo se usano una carta di credito Amex, Discover o Visa.
Perché ho scelto Zip Co: Precedentemente nota come Quadpay, Zip ti offre la possibilità di accettare pagamenti da clienti in qualsiasi parte del mondo, a patto che la tua azienda accetti pagamenti tramite Amex, Discover o Visa. La piattaforma ha anche una comunità di clienti a cui puoi collegare la tua attività per portare più traffico al tuo sito. Questa combinazione di una comunità globale e la possibilità di accettare i loro pagamenti significa che la tua azienda può beneficiare di un elevato valore medio degli ordini.
Zip Co consente alla tua azienda di mettere al primo posto i clienti offrendo rate comode che non influenzano il loro punteggio di credito. Zip Co permette ai tuoi clienti di controllare il proprio piano di rimborso e impostare pagamenti settimanali, bisettimanali o mensili. Quando i clienti scelgono di pagare a rate un acquisto, la tua azienda riceverà il pagamento lo stesso giorno dal fornitore.
Funzionalità e integrazioni principali di Zip Co
Funzionalità includono gestione degli ordini, gestione dei dati dei clienti, portale per esercenti, gestione riconciliazioni, marketplace della community, widget per siti web, elaborazione dei rimborsi ed elaborazione delle carte di credito.
Integrazioni includono Salesforce, Shopify, WooCommerce, Magento, BigCommerce, Oracle Commerce, Workarea e CartHook. Zip Co offre anche un'API per collegare la piattaforma ai tuoi sistemi attuali.
Zip Co offre prezzi personalizzati su richiesta.
Pros and Cons
Pros:
- Piattaforma reattiva.
- Aumenta il valore medio degli ordini.
- Facile da navigare.
Cons:
- Nessuna demo della piattaforma.
- Nessun report.


Wisetack consente alle aziende di offrire ai clienti opzioni di pagamento trasparenti per prodotti e servizi in abbonamento.
Perché ho scelto Wisetack: La piattaforma si integra con il tuo sito web e con il processo di checkout attuale, permettendo alla tua azienda di offrire ai clienti opzioni di pagamento rateali per servizi come box in abbonamento o servizi di streaming. Wisetack BNPL (Buy Now, Pay Later) è una soluzione di finanziamento che consente alle aziende ecommerce di offrire ai propri clienti la possibilità di pagare i loro acquisti a rate invece che in un'unica soluzione. Integrando Wisetack BNPL nella propria piattaforma ecommerce, le aziende possono offrire ai clienti la flessibilità di pagare nel tempo e potenzialmente aumentare la fedeltà e le vendite.
Wisetack BNPL offre inoltre diversi vantaggi alle aziende stesse, come la riduzione dell'abbandono del carrello e il miglioramento del flusso di cassa, poiché i clienti sono più propensi a completare l'acquisto quando viene data loro la possibilità di pagare a rate. Inoltre, Wisetack BNPL fornisce alle aziende preziose informazioni sulle abitudini di spesa dei clienti, aiutandole a prendere decisioni consapevoli su inventario, marketing e altre operazioni aziendali. In generale, Wisetack BNPL può essere uno strumento prezioso per le aziende ecommerce che cercano di aumentare le vendite, fidelizzare i clienti e migliorare la loro salute finanziaria complessiva.
Funzionalità e integrazioni principali di Wisetack
Funzionalità includono finanziamenti al consumo, approvazioni rapide per i clienti, elaborazione di pagamenti con carte di debito e credito e pagamenti immediati.
Integrazioni includono un'API che si integra con i sistemi già in uso.
Wisetack offre prezzi personalizzati su richiesta. Wisetack non offre informazioni su una prova gratuita.
Pros and Cons
Pros:
- Controllo delle condizioni di pagamento.
- Integrazioni semplici.
- Ottimo coordinamento con il fornitore.
Cons:
- È necessario attendere per ricevere i fondi.
- Le commissioni possono essere elevate.


Afterpay offre un limite di credito ai tuoi clienti per effettuare acquisti sul tuo negozio ecommerce e fornisce premi per una spesa responsabile.
Perché ho scelto Afterpay: La piattaforma stabilisce limiti di credito iniziali ragionevoli e trasparenti per chi è nuovo all'utilizzo di Afterpay nell'acquisto di prodotti. Questo limite iniziale può aumentare quando i clienti effettuano i loro pagamenti puntualmente. Il fornitore offre anche consigli per aiutare i clienti a spendere in modo responsabile.
Afterpay è adatto ai rivenditori con negozi online e opzioni di acquisto in negozio. Ha un'integrazione semplice e incorporata con Square, che rende facile offrire opzioni BNPL da un sistema POS Square. È inoltre possibile ordinare un kit di marketing da Afterpay per aiutare i tuoi clienti a sapere che accetti Afterpay come opzione di pagamento.
Caratteristiche e integrazioni principali di Afterpay
Caratteristiche includono elaborazione pagamenti ACH, rilevamento delle frodi, pagamenti elettronici, sicurezza dei dati, pagamenti mobili, elaborazione carte di credito, fatturazione ricorrente e cronologia delle transazioni.
Integrazioni includono Ecwid, CS-Cart, Shopify, Wix, WooCommerce, Synder, Magento, BigCommerce, Cloud Funnels, Propeller, BridgerPay e Salesforce Commerce Cloud.
Afterpay offre prezzi personalizzati su richiesta.
Pros and Cons
Pros:
- Eccellente supporto per i commercianti.
- Nessun controllo del credito sui clienti.
- Facile da usare.
Cons:
- Alti interessi sui pagamenti in ritardo.
- Alcuni rivenditori possono essere rifiutati.


Humm è una piattaforma BNPL che aiuta i clienti a suddividere acquisti di importo molto elevato.
Perché ho scelto Humm: Come affermato sul sito di Humm, questo servizio BNPL aiuta i tuoi clienti ad acquistare “grandi cose”. Permette di suddividere qualsiasi acquisto fino a $30.000! I tuoi clienti possono distribuire questi pagamenti in cinque o dieci rate ogni due settimane oppure fino a 60 mesi per acquisti più importanti.
Humm garantisce il saldo del pagamento anticipato alla tua azienda il giorno lavorativo successivo. Questo può essere fondamentale se sei una piccola impresa che dipende da questi pagamenti. Inoltre, se un cliente restituisce un articolo al tuo negozio, Humm restituirà la loro commissione sugli articoli.
Caratteristiche distintive e integrazioni di Humm
Caratteristiche includono rimborsi flessibili, verifiche di credito soft e gestione degli acquisti online e in negozio.
Integrazioni includono Salesforce, Shopify, WooCommerce, Magento, Striven POS, PrestaShop, OpenCart, Kitomba, Retail Directions, Shopify Plus, Intershop ed eStar.
Humm offre prezzi personalizzati su richiesta.
Pros and Cons
Pros:
- Procedura di iscrizione semplice.
- API REST diretta.
- I clienti possono fare acquisti di grande valore.
Cons:
- Commissioni elevate per i clienti.
- Il supporto clienti necessita miglioramenti.

Splitit
Miglior soluzione BNPL white-label
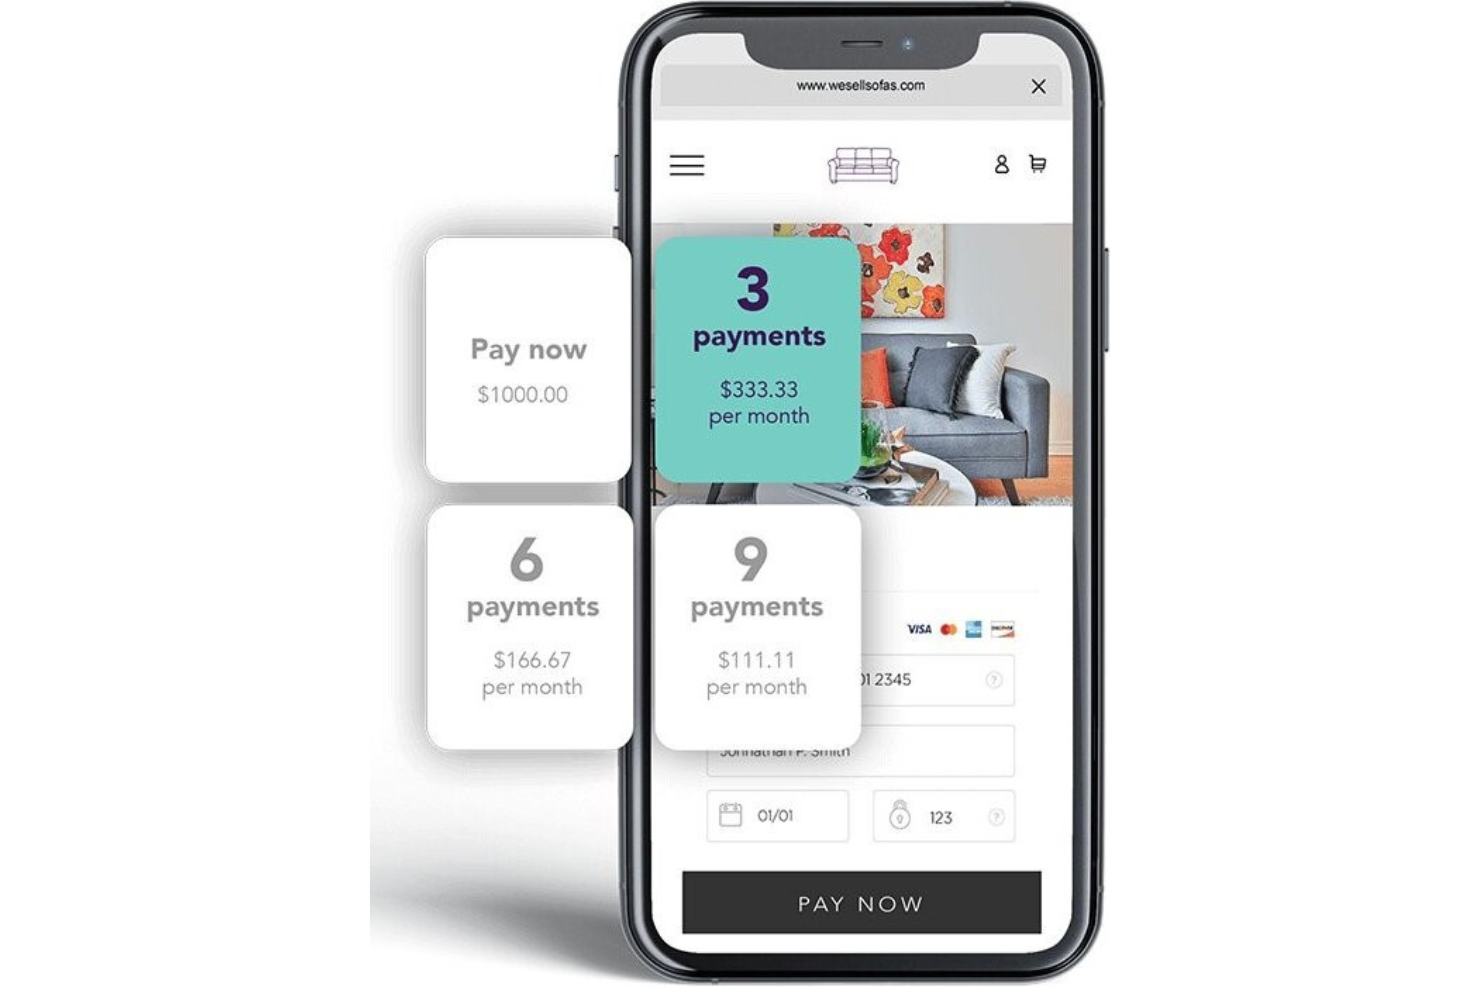
Splitit aiuta le aziende di ecommerce a offrire pagamenti a rate ai clienti direttamente dai loro siti web.
Perché ho scelto Splitit: Puoi utilizzare la piattaforma per gestire l'intero percorso d'acquisto grazie alle sue funzionalità white-label. La tua marca rimane al centro, permettendoti di aumentare la fedeltà del cliente. L'intero processo di acquisto ora-paga-dopo è integrato nel tuo sito.
Splitit non acquisisce i tuoi clienti per vendergli altri prodotti: i tuoi clienti restano tuoi, non loro. Puoi personalizzare l'esperienza dei clienti, incluso il controllo su quanto spesso desideri che effettuino i pagamenti e se richiedere un acconto. Splitit autorizza l'intero importo dell'acquisto sulla carta di credito del cliente e ne riserva il saldo fino al pagamento finale.
Funzionalità e integrazioni principali di Splitit
Funzionalità includono conformità PCI, reportistica e analisi, pagamenti in presenza, elaborazione di carte di debito e credito e punto vendita.
Integrazioni includono Shopify, PayPal, WooCommerce, BlueSnap, Magento, BigCommerce, PrestaShop, Authorize.net, WorldPay, Adyen e Wix.
Splitit costa a partire dall'1,5% di ogni transazione e $1,50 aggiuntivi per ogni rata. Ti inviano fattura ogni mese.
Pros and Cons
Pros:
- Dashboard facile da usare.
- Configurazione intuitiva.
- Basse commissioni per i commercianti.
Cons:
- Problemi con banche estere.
- I clienti devono avere credito disponibile prima dell'acquisto.
Altre piattaforme BNPL
Ecco alcune altre opzioni che non sono entrate nell’elenco dei migliori software BNPL:


Recensioni correlate sui software per l'e-commerce
Se non hai ancora trovato quello che cerchi, dai un'occhiata a questi strumenti per l'e-commerce correlati che abbiamo testato e valutato.
- Piattaforme per l'e-commerce
- Software per la gestione dell'inventario
- Software per l'elaborazione dei pagamenti
- Soluzioni per il carrello degli acquisti
- Sistemi di gestione degli ordini
- Software per la gestione del magazzino
Come valuto le piattaforme BNPL
Valuto le piattaforme BNPL su due livelli: i requisiti di base come il pagamento anticipato al commerciante e la valutazione del credito in tempo reale, e gli elementi distintivi che rendono una piattaforma più adatta alla tua attività al dettaglio.
Funzionalità di base (requisiti necessari per questa lista)
Quando seleziono gli strumenti per la mia lista, valuto ciascuno su una scala da 0 (non offre la funzionalità) a 5 (eccelle in quest'area) per ciascuna funzionalità di base elencata di seguito. Poi calcolo il punteggio totale dello strumento in percentuale. Ogni strumento deve raggiungere un punteggio totale minimo del 65% per essere considerato per l'inclusione.
- Piani di pagamento rateale: Verifico quali tipi di piani sono disponibili—Pagamento in 4 rate, piani mensili, finanziamenti a più lungo termine—e se i commercianti possono configurare la durata dei piani per diverse categorie di prodotto.
- Valutazione del credito del consumatore: L'approvazione in tempo reale al checkout è fondamentale, quindi valuto come ogni piattaforma gestisce la velocità decisionale, i tassi di approvazione e il supporto per acquirenti con scarso storico creditizio.
- Pagamenti e liquidazioni ai commercianti: Esamino quanto rapidamente i rivenditori vengono pagati e se il fornitore si assume completamente il rischio di insolvenza del consumatore, poiché pagamenti ritardati o parziali vanificano lo scopo.
- Integrazione Ecommerce & POS: La copertura della piattaforma è fondamentale—controllo la presenza di plugin nativi per Shopify, WooCommerce, Magento e BigCommerce, oltre alla compatibilità con POS in-store per venditori omnicanale.
- Strumenti per il checkout: L'adozione del BNPL dipende molto dalla visibilità, quindi valuto la messaggistica sul sito, i widget nelle pagine prodotto e quanto controllo hanno i commercianti su branding e posizionamento.
- Dashboard di reportistica per commercianti: Cerco dashboard che vadano oltre i registri transazionali, includendo il tracciamento delle liquidazioni, la gestione delle controversie e metriche di performance come aumento del valore medio d'ordine (AOV) e dati sulle conversioni.
Una volta che ho una lista di strumenti che soddisfano questi criteri, considero cosa distingue ogni piattaforma.
Fattori differenzianti (Cosa distingue i fornitori)
Ecco come confronto e metto a confronto i diversi fornitori:
Caratteristiche distintive
Strumenti di marketing co-branded fanno davvero la differenza. Cerco fornitori le cui app per i consumatori e le directory di marketplace portino nuovi acquirenti al tuo negozio. Questo trasforma il BNPL in un canale di acquisizione clienti, non solo in un metodo di pagamento. Per i retailer omnicanale, funzionalità in-store come l'emissione di carte virtuali e il checkout tramite QR-code estendono il BNPL ai punti vendita fisici. Conta anche il supporto internazionale—piani di pagamento localizzati e liquidazioni in più valute ti permettono di vendere in diverse regioni senza dover gestire fornitori di finanziamento separati.
Oltre alle funzionalità
La trasparenza delle commissioni è fondamentale. Valuto se la tariffazione MDR varia in base all’importo dello scontrino e alla durata del piano, e se i commercianti possono finanziare offerte promozionali a TAEG 0% senza costi nascosti per chargeback. Anche la conformità normativa ha un peso importante—le norme BNPL stanno diventando più stringenti a livello globale, quindi verifico le informative di credito e le certificazioni sulla gestione dei dati di ciascun fornitore, come PCI-DSS e SOC 2. La compatibilità tecnologica completa il quadro. Un fornitore BNPL che si collega alla tua piattaforma ecommerce ma non al tuo POS, OMS o CRM genera lacune nelle operazioni omnicanale.
Come scegliere la migliore piattaforma BNPL
Il BNPL non è una soluzione universale. La piattaforma migliore per il tuo negozio dipende dal tuo modello di business, dall'insieme di tecnologie utilizzate, dalla clientela e dall'importanza che attribuisci a elementi come la portata globale o il prestito responsabile. Ecco come restringere la scelta.
| Passaggio | Cosa fare | Perché è importante |
|---|---|---|
| 1. Definisci il vero problema | Stai cercando di risolvere l'abbandono del carrello, aumentare l'AOV o semplicemente offrire flessibilità agli acquirenti? Chiarisci il “perché”. | Ti mantiene concentrato ed evita la sindrome della funzionalità appariscente. |
| 2. Scopri chi lo utilizzerà | È destinato solo al tuo team ecommerce o anche il personale dell'assistenza, della finanza e dei punti vendita deve avere accesso? | Influisce sulle esigenze dell'interfaccia, sul processo di onboarding e sul numero di utenti. |
| 3. Controlla il tuo stack | Verifica che la piattaforma si integri con il tuo POS, CRM, ERP e la tua piattaforma ecommerce. | Nessuno vuole sostituire tutto da zero o creare uno stack assemblato alla meglio che non comunica. |
| 4. Pensa a livello locale e globale | Ti serve una copertura globale? Cerca piattaforme con disponibilità regionale, supporto multivaluta e conformità alle normative locali. | Non tutti i servizi BNPL sono disponibili ovunque. Ad esempio, Zip copre più Paesi di Affirm. |
| 5. Guarda cosa c'è sotto | Informati sui controlli del credito soft e hard, sulle approvazioni automatizzate e sulle opzioni di personalizzazione. | Influisce sull'esperienza utente e sui tassi di conversione. Inoltre, ti aiuta a evitare complicazioni normative. |
| 6. Allinea i valori del brand | Vuoi un fornitore davvero attento? Cerca iniziative di impatto sociale, limiti al credito responsabili e strutture tariffarie trasparenti. | Ai tuoi clienti importa. Anche il tuo checkout dovrebbe tenerne conto. |
| 7. Fai i conti | Considera le commissioni sulle transazioni, eventuali costi mensili fissi e ciò che ottieni in cambio, come il co-marketing. | I fornitori con commissioni basse potrebbero offrire meno supporto o copertura. Fai in modo che i conti tornino. |
| 8. Definisci subito il successo | Stabilisci come misurerai il successo: più conversioni, carrelli più grandi o un checkout più rapido? | Imposta presto dei parametri di riferimento, così eviterai il rimorso dell'acquirente in seguito. |
Tendenze delle piattaforme BNPL per 2026
Il BNPL sta crescendo, e rapidamente. Ma le tendenze più rumorose non sono sempre le più importanti. Ecco cosa gli operatori ecommerce più esperti dovrebbero davvero osservare nel 2026:
- I round di finanziamento stanno creando un eccesso di funzionalità. I giganti del BNPL sono pieni di capitali di venture capital, e si vede. Molti danno priorità a partnership spettacolari e dashboard appariscenti invece che alle effettive prestazioni del checkout. I commercianti devono andare oltre il rumore di fondo e testare ciò che aumenta davvero le conversioni.
- Le piattaforme stanno scegliendo nicchie specifiche, non un approccio generalista. Invece di cercare di essere tutto per tutti, i nuovi servizi BNPL si stanno specializzando in determinati ambiti, come Sunbit nei servizi essenziali o Wisetack negli abbonamenti. Scegliere un fornitore generalista potrebbe significare rinunciare a funzionalità pensate per il proprio settore.
- Il credito etico è ormai un vantaggio competitivo. Gli acquirenti più giovani non vogliono soltanto flessibilità nei pagamenti: vogliono sentirsi bene nell'utilizzarla. Fornitori come Afterpay stanno integrando misure di tutela, come limiti moderati e iniziative educative, che comunicano responsabilità senza penalizzare l'acquirente.
- La localizzazione sta sostituendo l'espansione globale. Gli operatori BNPL più lungimiranti non si limitano a lanciare il servizio in nuovi Paesi: lo adattano a ciascun mercato. Ciò significa un'esperienza utente specifica per la regione, supporto nella lingua locale e piani di pagamento che riflettono le norme culturali, non soltanto i tassi di cambio.
- I marketplace BNPL sono il nuovo canale di affiliazione. Klarna, Zip e altri stanno promuovendo marketplace selezionati per indirizzare il traffico verso i commercianti che utilizzano le loro piattaforme. Per i brand significa visibilità gratuita, ma anche una maggiore dipendenza dagli ecosistemi di terze parti.
- La pressione normativa sta ridisegnando il prodotto. In mercati come il Regno Unito e l'UE, le normative stanno obbligando i fornitori BNPL a semplificare il linguaggio, limitare le commissioni e rendere i rischi più trasparenti. Per i brand ecommerce significa meno sorprese, ma anche meno spazio per personalizzare le condizioni.
- I fornitori migliori stanno dando priorità al B2B. Il BNPL per gli acquisti aziendali, come il commercio all'ingrosso, gli abbonamenti SaaS o gli approvvigionamenti delle PMI, è in crescita. Se i tuoi clienti non sono consumatori finali, questa prossima ondata potrebbe essere il tuo punto ideale.
- Il merito creditizio sta diventando dinamico e in tempo reale. I tradizionali punteggi FICO stanno lasciando il posto a valutazioni del rischio in tempo reale basate sull'intelligenza artificiale e sui comportamenti, non soltanto sulla storia creditizia. Ciò significa più approvazioni e meno insolvenze, se scegli un fornitore competente.
Funzionalità principali delle piattaforme BNPL
Una buona piattaforma BNPL fa più che suddividere i pagamenti: dovrebbe aumentare le conversioni, ridurre gli ostacoli e allinearsi ai valori del tuo brand. Ecco cosa cercare:
- Approvazione istantanea del credito. I clienti possono ottenere l'approvazione sul posto con controlli del credito non invasivi, rendendo il processo di checkout rapido e semplice.
- Piani di pagamento flessibili. La maggior parte dei servizi BNPL offre diverse opzioni, come 4 pagamenti senza interessi o finanziamenti estesi fino a 60 mesi.
- Integrazione perfetta con la piattaforma. I principali fornitori offrono supporto pronto all'uso per Shopify, Magento, sistemi POS e persino architetture personalizzate tramite API.
- Prontezza globale. Le piattaforme leader offrono supporto per più valute, metodi di pagamento locali e conformità normativa in base alla regione.
- Prestiti etici e responsabili. Cerca limiti di spesa, trasparenza sulle commissioni per i ritardi e strumenti educativi integrati che favoriscano una gestione più consapevole delle finanze dei consumatori.
- Esperienze ottimizzate per dispositivi mobili. Il design pensato innanzitutto per i dispositivi mobili e le app dedicate rendono semplice per gli acquirenti fare richiesta, gestire i pagamenti e acquistare di nuovo.
- Commissioni trasparenti per gli esercenti. Dovresti sapere esattamente quanto paghi per ogni transazione e cosa ottieni in cambio.
- Pagamenti e promemoria automatici. Le piattaforme automatizzano gli addebiti e inviano promemoria intelligenti per contribuire a ridurre i pagamenti mancati (e i crediti inesigibili).
- Approfondimenti e analisi sui clienti. Ottieni dati sul comportamento degli acquirenti, sui modelli di rimborso e sull'impatto sul valore medio degli ordini, quindi usali per perfezionare il tuo funnel.
- Strumenti di marketing co-brandizzati. Alcune piattaforme (come Klarna o Afterpay) offrono kit di strumenti per gli esercenti, campagne di co-marketing e visibilità nei marketplace.
Principali vantaggi delle piattaforme BNPL
Le piattaforme BNPL sono strumenti per migliorare le prestazioni. Aumentano le conversioni, consentono di raggiungere nuovi segmenti di clienti e supportano esperienze di checkout più intelligenti e flessibili. Ecco cos'altro offrono:
- Aumento del valore del carrello e dei tassi di conversione. Suddividere i pagamenti riduce l'impatto psicologico del prezzo e aumenta la fiducia nell'acquisto, soprattutto per gli articoli di valore elevato.
- Pagamenti anticipati per gli esercenti. Vieni pagato subito. Il fornitore BNPL gestisce il rischio di riscossione, non tu.
- Accesso a consumatori con scarsa inclusione bancaria e più giovani. Queste piattaforme servono acquirenti privi di carte di credito tradizionali o con punteggi di credito elevati, aiutandoti a raggiungere nuovi pubblici.
- Espansione transfrontaliera più semplice. Le piattaforme BNPL con copertura globale gestiscono conformità, valute e peculiarità regionali, così non devi farlo tu.
- Migliore percezione dopo l'acquisto. I clienti apprezzano le opzioni senza interessi e con un processo semplice, che portano a esperienze più positive e a una maggiore fidelizzazione.
- Strumenti integrati per la salute finanziaria. Alcuni fornitori includono promemoria per i pagamenti, limiti e funzioni di pianificazione del budget per aiutare i consumatori a mantenere il controllo.
- Approvazioni più intelligenti grazie ai dati in tempo reale. Le valutazioni del rischio basate sull'IA ampliano le approvazioni limitando al contempo le insolvenze, anche per i nuovi acquirenti.
- Maggiore portata del marketing. Klarna, Zip e altri offrono marketplace integrati, attività di co-branding e campagne che indirizzano il traffico verso il tuo sito.
Costi e prezzi delle piattaforme BNPL
Le piattaforme BNPL presentano strutture tariffarie diverse a seconda del fornitore e delle esigenze della tua azienda.
La maggior parte delle piattaforme applica una commissione di transazione basata su una percentuale; alcune prevedono anche commissioni aggiuntive per gli esercenti più piccoli o per gli account con volumi ridotti.
Ecco una panoramica delle attuali tendenze dei prezzi BNPL e un confronto tra alcune piattaforme popolari:
| Piattaforma | Commissione per transazione | Tasso di interesse (consumatore) | Ideale per |
|---|---|---|---|
| Sezzle | 6% + $0.30 per transazione | 0% per "Pay in 4" | Ideale per aiutare i clienti a costruire la propria affidabilità creditizia, soprattutto i consumatori più giovani che desiderano stabilire una storia creditizia. |
| Klarna | Dal 3.29% al 5.99% + $0.30 per transazione | 0% per "Pay in 4" e "Pay in 30"; 19.99% per i periodi più lunghi | Ideale per i marchi di moda e lusso grazie alla sua solida base di consumatori e all'integrazione con il marketplace. |
| PayPal Pay Later | 1.9%-3.49% + $0.49 per transazione | 0% per "Pay in 4"; 9.99%-35.99% per i pagamenti mensili | Ideale per le aziende che già utilizzano PayPal come gateway di pagamento. |
| Uplift | 2-4% per transazione | 0% di interesse; condizioni personalizzate fino a 24 mesi | Ideale per le aziende del settore dei viaggi, poiché consente di effettuare prenotazioni di importo elevato con rimborsi flessibili. |
| Zip (precedentemente Quadpay) | 4-5% per transazione | 0% per "Pay in 4" | Ideale per i pagamenti globali, soprattutto per i commercianti che desiderano servire clienti internazionali. |
| Humm | 3-6% per transazione | 0% per le rate; piani personalizzati fino a 60 mesi | Ideale per acquisti di importo elevato (fino a $30,000) in settori come l'arredamento o i prodotti di alta gamma. |
| Afterpay | 4-6% + $0.30 per transazione | 0% per "Pay in 4" | Ideale per i rivenditori che si rivolgono a consumatori più giovani e attenti al budget, con limiti di spesa responsabili. |
Considerazioni principali:
- Commissioni per transazione: La maggior parte delle piattaforme, come Sezzle, Afterpay e Zip, applica il 4-6% per transazione. Le commissioni di Uplift tendono a essere più basse, pari al 2-4%, soprattutto per gli acquisti legati ai viaggi.
- Tassi di interesse per i consumatori: Le opzioni senza interessi sono comuni per i piani a breve termine, ma le opzioni a più lungo termine possono prevedere tassi di interesse fino al 36%, a seconda della piattaforma e del credito del consumatore.
- Ideale per: Ogni piattaforma si rivolge a specifici tipi di aziende. Ad esempio, Sezzle è ottima per i consumatori più giovani che stanno costruendo la propria affidabilità creditizia, mentre Uplift è perfetta per gli articoli di valore elevato in settori come i viaggi e i beni di lusso.
Quando selezioni un fornitore BNPL, valuta le commissioni per transazione e i costi aggiuntivi insieme alle funzionalità della piattaforma e alla loro adeguatezza rispetto al tuo pubblico di riferimento.
FAQ sulle piattaforme BNPL
A questo punto hai letto molto (o almeno hai scorso molto). In ogni caso, abbiamo ipotizzato alcune domande persistenti che potresti avere e abbiamo cercato di rispondere per tua informazione.
Quali sono i fornitori BNPL più popolari?
I nomi più importanti nel settore BNPL includono Afterpay, Klarna, Affirm, PayPal Pay Later e Zip. Queste piattaforme eccellono grazie a piani di pagamento flessibili, solide integrazioni e alla fiducia dei clienti.
Anche gli operatori regionali come Clearpay (Regno Unito) e Sezzle (Stati Uniti) stanno crescendo rapidamente. Klarna è leader nei settori della moda e del lusso, mentre Affirm è noto per gli acquisti di valore elevato, come prodotti elettronici o mobili. Operatori emergenti come Splitit si concentrano sull’offerta di piani rateali direttamente tramite carte di credito, senza nuove linee di credito.
Cosa succede se un cliente non effettua un pagamento previsto da un piano BNPL?
La maggior parte delle piattaforme BNPL applica commissioni per i ritardi se un cliente non effettua un pagamento, ma le politiche variano:
\u003cul\u003e
\t\u003cli\u003e\u003cstrong\u003eAfterpay\u003c/strong\u003e applica 10 $ per ogni pagamento non effettuato, fino a un massimo del 25% del valore dell’ordine.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eKlarna\u003c/strong\u003e applica commissioni per i ritardi dopo un periodo di tolleranza, ma l’importo dipende dalla regione.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eAffirm\u003c/strong\u003e non applica commissioni per i ritardi, ma segnala i pagamenti non effettuati agli uffici di informazioni creditizie, il che potrebbe influire sul punteggio di credito del cliente.\u003c/li\u003e
\u003c/ul\u003e
I commercianti possono ridurre i pagamenti non effettuati comunicando chiaramente in anticipo i termini di rimborso e offrendo promemoria tramite e-mail o SMS. In questo modo garantiscono un’esperienza cliente più fluida e mantengono la fidelizzazione.
In che modo il BNPL può migliorare i miei tassi di conversione?
Il BNPL può aumentare significativamente i tassi di conversione e il valore medio degli ordini. Offrendo ai clienti la possibilità di pagare a rate, si riduce l’impatto psicologico del prezzo per gli acquisti più costosi. I clienti sono più propensi ad acquistare quando non devono pagare l’intero importo in anticipo, con conseguente riduzione dei carrelli abbandonati e aumento dei ricavi. Molti commercianti registrano un incremento delle conversioni, talvolta fino al 20-30%, dopo aver aggiunto le opzioni BNPL.
Posso negoziare commissioni di transazione più basse con i fornitori BNPL?
Sì, è possibile negoziare commissioni di transazione più basse, soprattutto se la propria attività gestisce volumi elevati di transazioni. Per rafforzare la propria posizione:
\u003cul\u003e
\t\u003cli\u003ePresenta prove del volume e della costanza delle tue vendite.\u003c/li\u003e
\t\u003cli\u003eMetti in evidenza il modo in cui le tue offerte si allineano ai settori target del fornitore BNPL.\u003c/li\u003e
\t\u003cli\u003eValuta di includere le commissioni di marketing in un pacchetto o di realizzare promozioni congiunte per ottenere condizioni complessivamente migliori.\u003c/li\u003e
\u003c/ul\u003e
Se generi ricavi significativi tramite il BNPL, non esitare a negoziare per ottenere margini migliori.
Quali sono i costi nascosti dell'offerta del BNPL?
Sebbene il BNPL possa aumentare le vendite, è importante prestare attenzione ai costi nascosti:
\u003cul\u003e
\t\u003cli\u003e\u003cstrong\u003eCommissioni di transazione:\u003c/strong\u003e in genere dal 4 al 6%, possono incidere sui margini.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eCommissioni di marketing:\u003c/strong\u003e piattaforme come Klarna applicano costi aggiuntivi per mettere in evidenza il tuo marchio nel loro marketplace.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eInsoddisfazione dei clienti:\u003c/strong\u003e le commissioni per i ritardi possono creare esperienze negative, riducendo la fidelizzazione.\u003c/li\u003e
\u003c/ul\u003e
Per compensare questi costi, monitora attentamente il ROI delle vendite BNPL, negozia le commissioni di transazione e assicurati di comunicare chiaramente ai clienti i termini di rimborso.
In che modo le piattaforme BNPL gestiscono i rimborsi?
Le politiche di rimborso variano a seconda della piattaforma, ma generalmente prevedono che i commercianti emettano i rimborsi direttamente al fornitore BNPL. Il fornitore modifica quindi il piano di pagamento del cliente o emette un rimborso per i pagamenti già effettuati. I commercianti dovrebbero conoscere le politiche di rimborso del proprio partner BNPL per evitare ritardi o confusione da parte dei clienti.
Quali tipi di attività traggono maggiori vantaggi dal BNPL?
Il BNPL è particolarmente efficace per i settori caratterizzati da acquisti costosi o voluttuari, come elettronica, moda, arredamento, viaggi e assistenza sanitaria. Può funzionare bene anche per le attività che si rivolgono a fasce demografiche più giovani o poco propense a utilizzare il credito.
Ulteriori recensioni dei software per i pagamenti e-commerce
Se stai cercando un software BNPL, potresti essere interessato anche a queste recensioni di software correlati. Si concentrano tutte sulla gestione finanziaria, dei pagamenti o delle imposte nell'e-commerce.
- Software per punti vendita (POS)
- Soluzioni per i pagamenti mobili
- Software per le imposte sulle vendite nell'e-commerce
- Software per la prevenzione delle frodi nell'e-commerce
Cosa succede ora?
Se stai cercando piattaforme per acquistare ora e pagare in seguito, contatta gratuitamente un consulente SoftwareSelect per ricevere consigli.
Compili un modulo e fai una breve conversazione durante la quale vengono analizzate nel dettaglio le tue esigenze. In seguito riceverai una selezione ristretta di software da valutare. Ti assisteranno persino durante l'intero processo di acquisto, comprese le trattative sul prezzo.