

10 meilleures plateformes d’achat immédiat avec paiement différé en 2026
Les 10 meilleures plateformes de paiement fractionné, votre sélection pratique


Les prix élevés peuvent faire hésiter les acheteurs, et mettre les commerçants à rude épreuve. Les articles coûteux ralentissent les conversions, favorisent l’abandon des paniers et réduisent le retour sur investissement de vos publicités.
Mais si la solution n’était pas d’offrir des remises, mais davantage de flexibilité ?
Les plateformes de paiement « achetez maintenant, payez plus tard » (BNPL) offrent aux clients la marge de manœuvre dont ils ont besoin, en leur permettant de répartir leurs achats en paiements plus faciles à gérer et souvent sans intérêts, tandis que vous êtes tout de même payé immédiatement.
Tout le monde y gagne.
Le BNPL ne s’adresse plus uniquement à la mode à renouvellement rapide ou aux achats impulsifs. Des produits de première nécessité aux achats de luxe, il transforme la manière dont les consommateurs paient dans tous les secteurs.
Mais avec autant de prestataires, de fonctionnalités et de particularités régionales, choisir le bon partenaire de paiement fractionné n’est pas une mince affaire.
Ce guide vous aidera à y voir plus clair. Nous avons évalué les principales plateformes de paiement fractionné pour le commerce électronique, les abonnements et bien plus encore, afin que vous puissiez trouver la solution la mieux adaptée à votre entreprise et à vos clients.
Pourquoi faire confiance à nos recommandations de logiciels
Notre équipe teste et évalue des logiciels depuis 2012. En tant que dirigeants du commerce de détail nous-mêmes, nous savons à quel point il est difficile — et important — de choisir le bon logiciel.
Pour ce guide, nous avons évalué les outils grâce à des tests pratiques et une recherche indépendante, en notant les outils selon nos critères de sélection.
Nos avis reflètent notre jugement indépendant — et non un argumentaire de vente.
Comparaison des meilleures plateformes de paiement fractionné pour les détaillants en ligne
Bien que la comparaison tarifaire ci-dessous ne donne peut-être pas énormément d’informations sur ces principaux services d’achat immédiat avec paiement différé, cliquez sur Comparer les logiciels après le tableau pour voir une comparaison de toutes les autres fonctionnalités.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Idéal pour aider les clients à construire leur crédit | Formule gratuite disponible | Tarification sur demande | Website | |
| 2 | Idéal pour vendre sur Amazon | Plan gratuit disponible | Tarification sur demande | Website | |
| 3 | Idéal pour les commerçants offrant des services essentiels | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 4 | Idéal pour les marques de mode et de luxe | Démo gratuite disponible | Tarification sur demande | Website | |
| 5 | Idéal pour les utilisateurs de PayPal | Not available | Website | ||
| 6 | Idéal pour les paiements mondiaux | Not available | Tarification sur demande | Website | |
| 7 | Idéal pour les services par abonnement | Not available | Tarification sur demande | Website | |
| 8 | Idéal pour encourager des dépenses responsables | Tarification sur demande | Website | ||
| 9 | Idéal pour les gros achats | Not available | Tarification sur demande | Website | |
| 10 | Meilleure solution BNPL en marque blanche | Démo gratuite disponible | Tarification sur demande | Website |
Les 10 meilleures plateformes de paiement fractionné, évaluées
Nous arrivons maintenant au cœur de l’article : les avis. Découvrez nos 10 meilleurs services de paiement fractionné, avec pour chacun les raisons de notre choix, les fonctionnalités phares et les intégrations à rechercher, les avantages et les inconvénients, ainsi qu’une capture d’écran du logiciel.

Sezzle
Idéal pour aider les clients à construire leur crédit
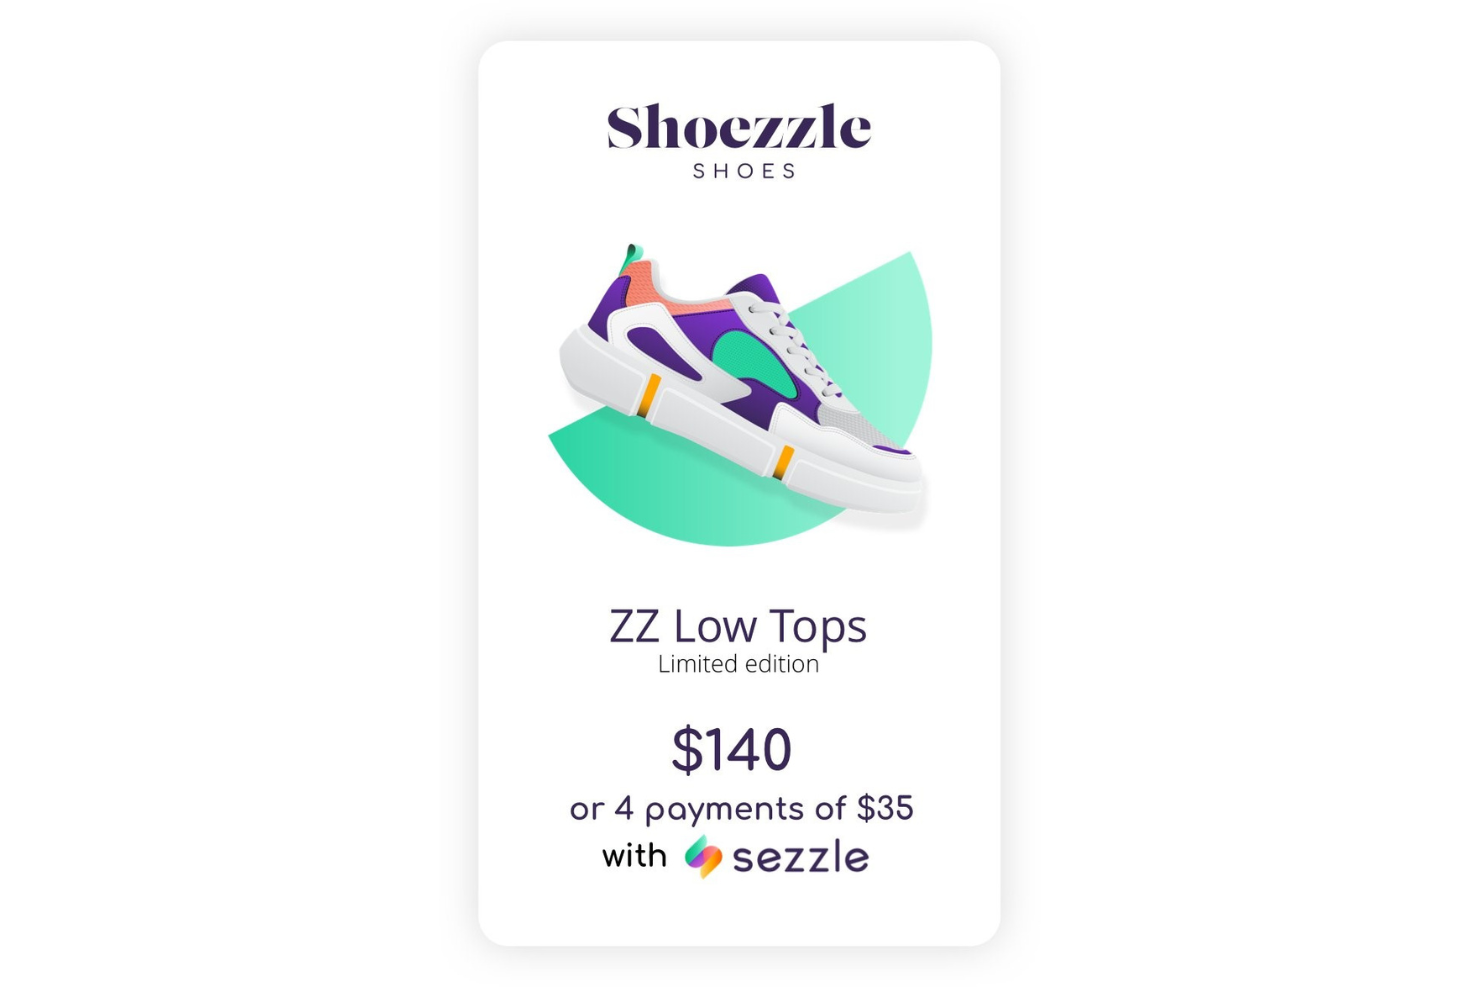
Sezzle propose des services transparents qui peuvent vous aider à responsabiliser vos clients afin qu'ils prennent des décisions d'achat plus avisées et qu'ils construisent leur crédit.
Pourquoi j’ai choisi Sezzle : Sezzle offre à vos clients de la transparence ainsi qu'une éducation financière pour vous aider à responsabiliser votre public cible. Cette solution vous aide à offrir à vos clients des opportunités pour éviter les frais de retard et permet aux jeunes acheteurs de construire leur crédit grâce au programme Sezzle Up. Sezzle signalera leurs paiements échelonnés à temps aux agences de crédit lorsque vos clients s'inscrivent à ce programme.
Sezzle propose à vos clients une solution BNPL simple et claire. Un seul plan de paiement est disponible ; le plan '4 fois', qui comprend un acompte de 25% lors de la commande par vos clients et trois autres versements. Vos clients doivent finaliser tous leurs paiements en six semaines.
Fonctionnalités et intégrations remarquables de Sezzle
Fonctionnalités comprenant le traitement des paiements par carte de crédit et de débit, la déclaration aux agences de crédit, le rééchelonnement des paiements, ainsi que des comptes épargne rémunérés.
Intégrations comprenant Shopify, CommentSold, WooCommerce, Magento, BigCommerce, Littledata, 3dcart, ResponseCRM, Cybersource, BuyItLive et Salesforce Commerce Cloud.
Sezzle propose des tarifs personnalisés sur demande.
Pros and Cons
Pros:
- Taux d'approbation client élevé.
- Facile à mettre en place.
- Aide à attirer des clients.
Cons:
- Les frais peuvent être élevés.
- Problèmes de support client.

Affirm
Idéal pour vendre sur Amazon

Affirm aide votre entreprise à proposer des options de paiement flexibles partout où vos clients achètent vos produits.
Pourquoi j'ai choisi Affirm : La plateforme est bénéfique pour les transactions de commerce électronique, en magasin et par téléphone. Ils sont le choix d’Amazon pour les solutions de paiement en plusieurs fois (BNPL). Affirm permet aux entreprises d'intégrer des options de paiement différé pour leurs clients, quel que soit le lieu d'achat. Vous pouvez utiliser Affirm pour afficher à vos clients des conditions de paiement flexibles sur l'ensemble de votre site e-commerce, y compris sur chaque page produit et lors du passage en caisse, afin de faciliter l'achat.
Affirm donne aux commerçants un contrôle total sur le montant minimum que les clients doivent dépenser pour bénéficier des paiements fractionnés. Vous pouvez choisir d’offrir à vos clients un financement avec un prêt à 0 % d'intérêt, décider de l’endroit où s’affiche le message de paiement Affirm, et définir la durée dont disposent vos clients pour effectuer leurs paiements. La plateforme dispose également d’un outil appelé Adaptive Checkout. Cette solution unique peut mettre à jour les options de remboursement du prêt de votre client lorsqu'il ajoute des articles à son panier, lui permettant ainsi de visualiser le montant de ses achats en paiements échelonnés personnalisés tout au long de son parcours sur votre site.
Fonctionnalités et intégrations remarquables d’Affirm
Fonctionnalités : portail d’entreprise, traitement des paiements par carte de crédit, traitement des paiements ACH, tableau de bord d’activité, paiements mobiles, facturation et gestion des comptes clients, application mobile et analyses en temps réel.
Intégrations : Wix, Shopify, WooCommerce, Magento, BigCommerce, OpenCart, 3dcart, NetSuite SuiteCommerce, AmeriCommerce, Volusion, Web Shop Manager, PlanetScale et Lightspeed eCommerce.
Affirm propose une tarification personnalisée sur demande.
Pros and Cons
Pros:
- Tableau de bord intuitif.
- Limites d'achat élevées pour les clients.
- Aucun frais de retard pour les clients.
Cons:
- Fonctionne uniquement aux États-Unis.
- La concurrence peut obtenir de meilleurs taux.

Sunbit
Idéal pour les commerçants offrant des services essentiels
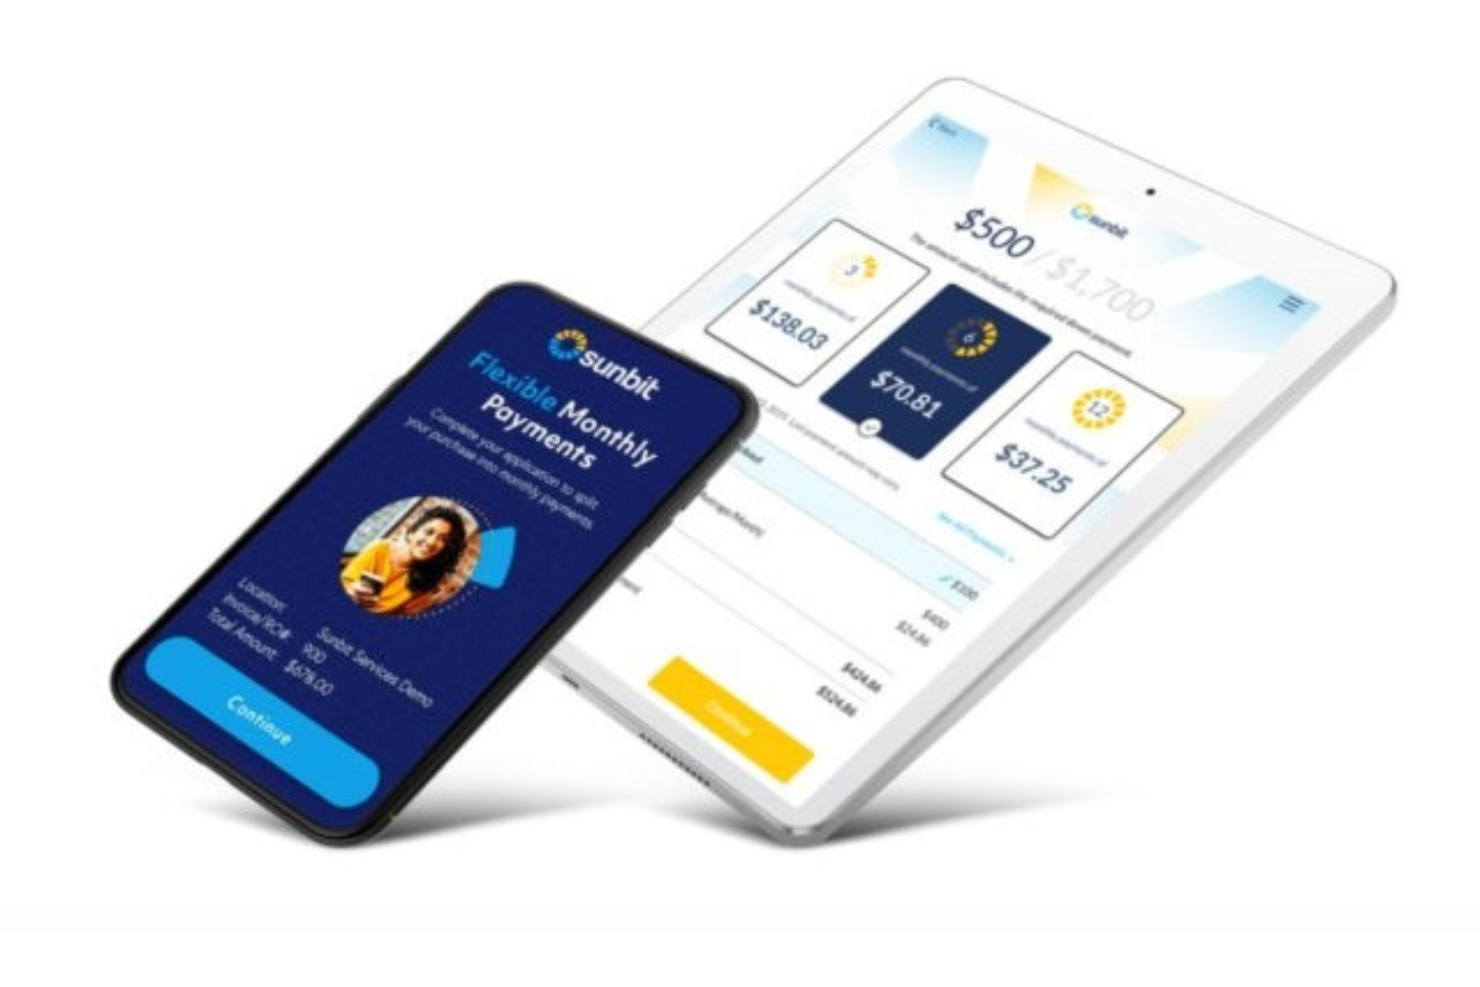
Sunbit vous aide à échelonner les paiements de vos services essentiels pour vos clients.
Pourquoi j'ai choisi Sunbit : Contrairement à d'autres plateformes qui se concentrent sur les commerçants vendant des articles non essentiels, Sunbit se différencie en permettant aux entreprises de proposer des options de paiement échelonné pour les services en personne, tels que les réparations automobiles, les rendez-vous chez l'ophtalmologiste ou les soins vétérinaires. Cela vous aide à alléger l'impact financier de vos services essentiels pour vos clients. Mais là où Sunbit excelle vraiment, c'est que votre entreprise gagne un avantage concurrentiel, car vous pouvez proposer vos services à des clients qui n'ont pas forcément une bonne cote de crédit.
Sunbit aide les entreprises qui fournissent des services essentiels à leurs clients à les rendre plus abordables. Avec cette plateforme, vous pouvez permettre à vos clients de payer davantage de vos services, jusqu'à 10 000 $, avec une durée d'échelonnement allant de 3 à 12 mois.
Fonctionnalités marquantes de Sunbit
Fonctionnalités comprennent des taux d'approbation élevés, un processus de demande rapide, une équipe de succès partenaire, des ressources de marketing numérique et des analyses exploitables.
Sunbit propose une tarification personnalisée sur demande. Sunbit propose une démonstration gratuite.
Pros and Cons
Pros:
- Excellente solution omnicanale.
- Adapté aux entreprises en présentiel.
- Facile à utiliser.
Cons:
- Un acompte est requis.
- Une demande est nécessaire pour connaître les tarifs.
Klarna
Idéal pour les marques de mode et de luxe

Klarna propose différentes options de paiement en plusieurs fois (BNPL) qui conviennent parfaitement aux marques de mode et de luxe.
Pourquoi j'ai choisi Klarna : La plateforme est un choix populaire parmi les jeunes générations, qui achètent généralement auprès de nombreuses marques de mode et de luxe. Cela s'explique par l'option de financement Payez dans 30 jours de Klarna, qui permet à vos clients d'essayer vos articles gratuitement, de garder ce qu'ils aiment et de retourner ce qu'ils ne veulent pas sous 30 jours. Vous pouvez ainsi offrir une option sans pression à vos clients et les inciter à finaliser leurs achats.
Klarna vous permet également de proposer des options de paiement express sur vos pages produit, ce qui signifie que vous pouvez créer une expérience de paiement en un clic. Gardez cependant à l'esprit que cette option entraîne des frais supplémentaires pour votre entreprise. Cela peut toutefois valoir le coup pour réduire l’effort de vos clients lors de leur achat et diminuer le temps de réflexion qui pourrait les faire changer d’avis.
Fonctionnalités et intégrations phares de Klarna
Fonctionnalités : absence de responsabilité en cas de fraude, paiement anticipé, solutions internationales, protection du vendeur, mises à jour automatiques, solutions publicitaires, recherche de produits, gestion des commandes, outils de reporting, analyses de données et portail marchand.
Intégrations : LogiCommerce, Desktop.com, Shopaccino, PremierCashier, Happy Returns, Cloud Funnels, 29 Next, Elixir, SendOwl, Centra, BetterCommerce et Adyen.
Klarna propose une tarification personnalisée sur demande.
Pros and Cons
Pros:
- Aucune limite de prêt.
- Multiples options de paiement.
- Bien reconnue.
Cons:
- Service client médiocre.
- Frais de retard élevés pour les clients.


La plateforme BNPL 'Payez en 4 fois' de PayPal offre aux commerçants qui utilisent déjà PayPal Pay la possibilité de proposer à leurs clients des options de paiement alternatives.
Pourquoi j'ai choisi 'Payez en 4 fois' de PayPal : La plateforme PayPal est le système de paiement le plus populaire et sécurisé, et ils ont apporté leurs fonctionnalités à l'environnement BNPL. Leur niveau de confiance mondial peut vous aider à convertir les personnes hésitantes en clients payants. Les commerçants qui acceptent déjà PayPal comme moyen de paiement peuvent facilement intégrer le système Payez en 4 fois.
La plateforme 'Payez en 4 fois' de PayPal peut évoluer avec toute entreprise et vous aider à offrir différentes options de financement à vos clients. Il vous suffit d'ajouter un bouton 'Payer plus tard' comme option de paiement supplémentaire à votre système de paiement en ligne. Ensuite, les clients disposant d'un compte PayPal existant peuvent demander le financement Payez en 4 fois si leur achat est compris entre 30 $ et 1 500 $.
Fonctionnalités et intégrations phares de 'Payez en 4 fois' de PayPal
Fonctionnalités : analyses pour l'entreprise, rapports, mises à jour automatiques, traitement des cartes de débit et de crédit, système de point de vente (POS), paiements récurrents, protection des achats, gestion des factures et paiement en ligne.
Intégrations : BigCommerce, Wix, WooCommerce, GoDaddy, Adobe, Shift4Shop, XCart, Miva, Volusion, OpenCart, Cart.com et Vortx.
'Payez en 4 fois' de PayPal est un module gratuit pour les commerçants PayPal actuels. Lors de l'utilisation de la plateforme, vous ne paierez que la commission standard de 3,49 % + 0,49 $ par transaction.
Pros and Cons
Pros:
- Organisation simple.
- Facile à utiliser.
- Aucun coût supplémentaire.
Cons:
- Taux d'intérêt client élevés.
- Redirige les clients hors de votre site web.

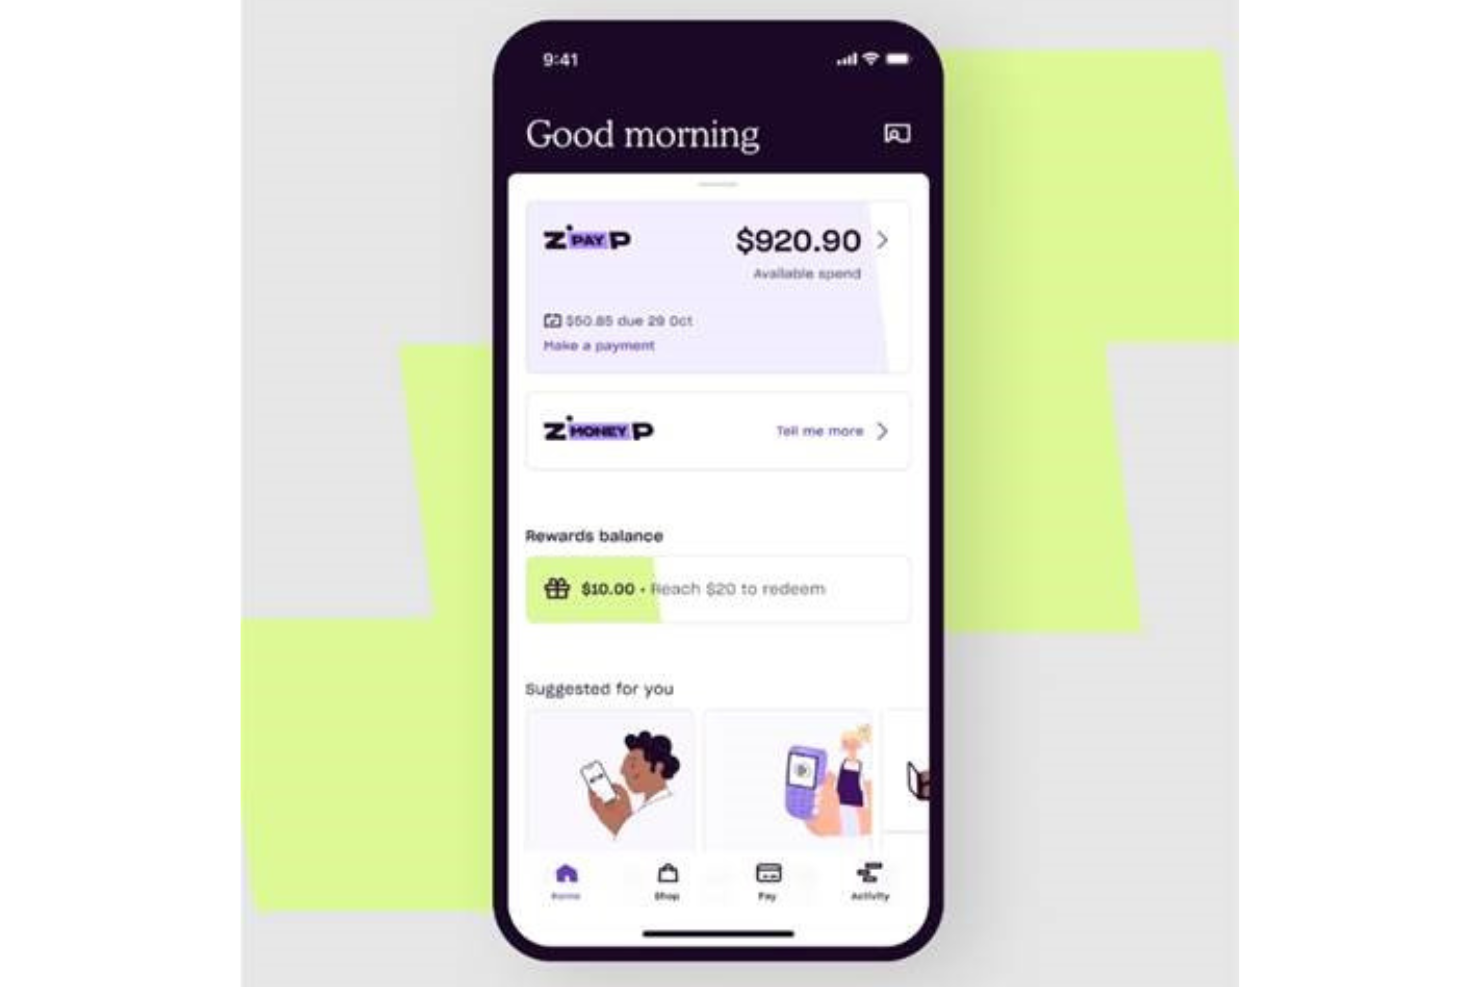
Zip Co est une option pratique pour les entreprises, car les clients peuvent l'utiliser partout dans le monde s'ils possèdent une carte de crédit Amex, Discover ou Visa.
Pourquoi j'ai choisi Zip Co : Anciennement Quadpay, Zip vous offre l'opportunité d'accepter des paiements de clients situés partout dans le monde, tant que votre entreprise accepte les paiements provenant d'Amex, Discover ou Visa. La plateforme dispose aussi d'une communauté de clients vers laquelle vous pouvez orienter votre entreprise afin d'attirer plus de trafic sur votre site. Cette combinaison d'une communauté mondiale et de la capacité à accepter leurs paiements signifie que votre entreprise peut bénéficier d'une valeur moyenne de commande élevée.
Zip Co vous permet de placer vos clients au premier plan en proposant des paiements échelonnés pratiques qui n'affecteront pas leur score de crédit. Zip Co permet à vos clients de contrôler leur calendrier de remboursement et de choisir des paiements hebdomadaires, bihebdomadaires ou mensuels. Lorsque les clients choisissent d'effectuer des paiements sur un achat, votre entreprise est payée le jour même par le fournisseur.
Fonctionnalités et intégrations phares de Zip Co
Fonctionnalités : gestion des commandes, gestion des données clients, portail marchand, gestion de la réconciliation, place de marché communautaire, widget pour site web, traitement des remboursements, et traitement des cartes de crédit.
Intégrations : Salesforce, Shopify, WooCommerce, Magento, BigCommerce, Oracle Commerce, Workarea, et CartHook. Zip Co propose également une API pour connecter la plateforme à vos systèmes actuels.
Zip Co propose des tarifs personnalisés sur demande.
Pros and Cons
Pros:
- Plateforme réactive.
- Augmente le panier moyen.
- Facile à utiliser.
Cons:
- Aucune démo de la plateforme.
- Aucun rapport.

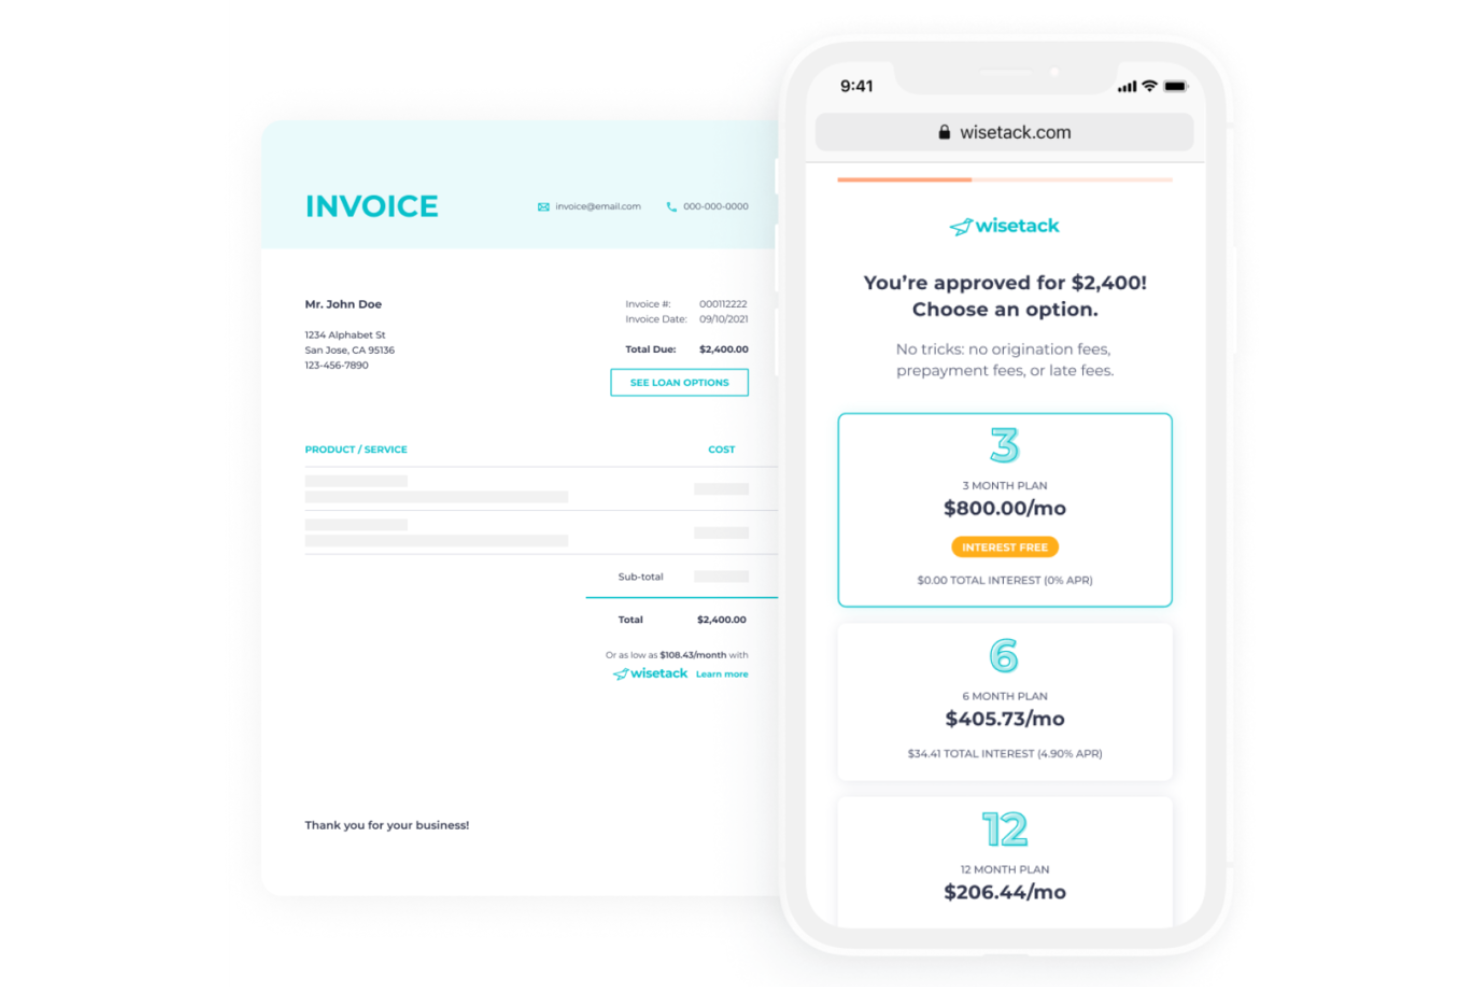
Wisetack permet aux entreprises d'offrir à leurs clients des options de paiement transparentes pour les produits et services par abonnement.
Pourquoi j'ai choisi Wisetack : La plateforme s'intègre à votre site web et à votre processus de paiement existants pour permettre à votre entreprise d'offrir à ses clients des options de paiement en plusieurs fois pour des services tels que les coffrets d'abonnement ou les services de streaming. Wisetack BNPL (Buy Now, Pay Later) est une solution de financement qui permet aux entreprises de commerce électronique d'offrir à leurs clients la possibilité de payer leurs achats en plusieurs versements plutôt qu'en un seul paiement global. En intégrant Wisetack BNPL à leur plateforme e-commerce, les entreprises peuvent offrir à leurs clients la flexibilité de payer dans le temps, ce qui peut renforcer la fidélité et augmenter les ventes.
Wisetack BNPL offre également divers avantages aux entreprises elles-mêmes, dont la réduction de l'abandon de panier et l'amélioration de la trésorerie, car les clients sont plus susceptibles de finaliser leur achat lorsqu'ils disposent de l'option de paiement en plusieurs fois. De plus, Wisetack BNPL fournit aux entreprises des informations précieuses sur les habitudes de dépenses de leurs clients, les aidant à prendre des décisions éclairées concernant les stocks, le marketing et d'autres opérations commerciales. Dans l'ensemble, Wisetack BNPL peut être un outil précieux pour les entreprises e-commerce souhaitant accroître leurs ventes, fidéliser leur clientèle et améliorer leur santé financière globale.
Fonctionnalités et intégrations remarquables de Wisetack
Fonctionnalités : financement des consommateurs, approbations rapides des clients, traitement des cartes de débit et de crédit, et paiements immédiats.
Intégrations : inclut une API qui s'intègre à vos systèmes existants.
Wisetack propose des tarifs personnalisés sur demande. Il n'y a pas d'information concernant un essai gratuit pour Wisetack.
Pros and Cons
Pros:
- Contrôle des modalités de paiement.
- Intégrations faciles.
- Excellente coordination avec le fournisseur.
Cons:
- Il faut attendre pour recevoir les fonds.
- Les frais peuvent être élevés.

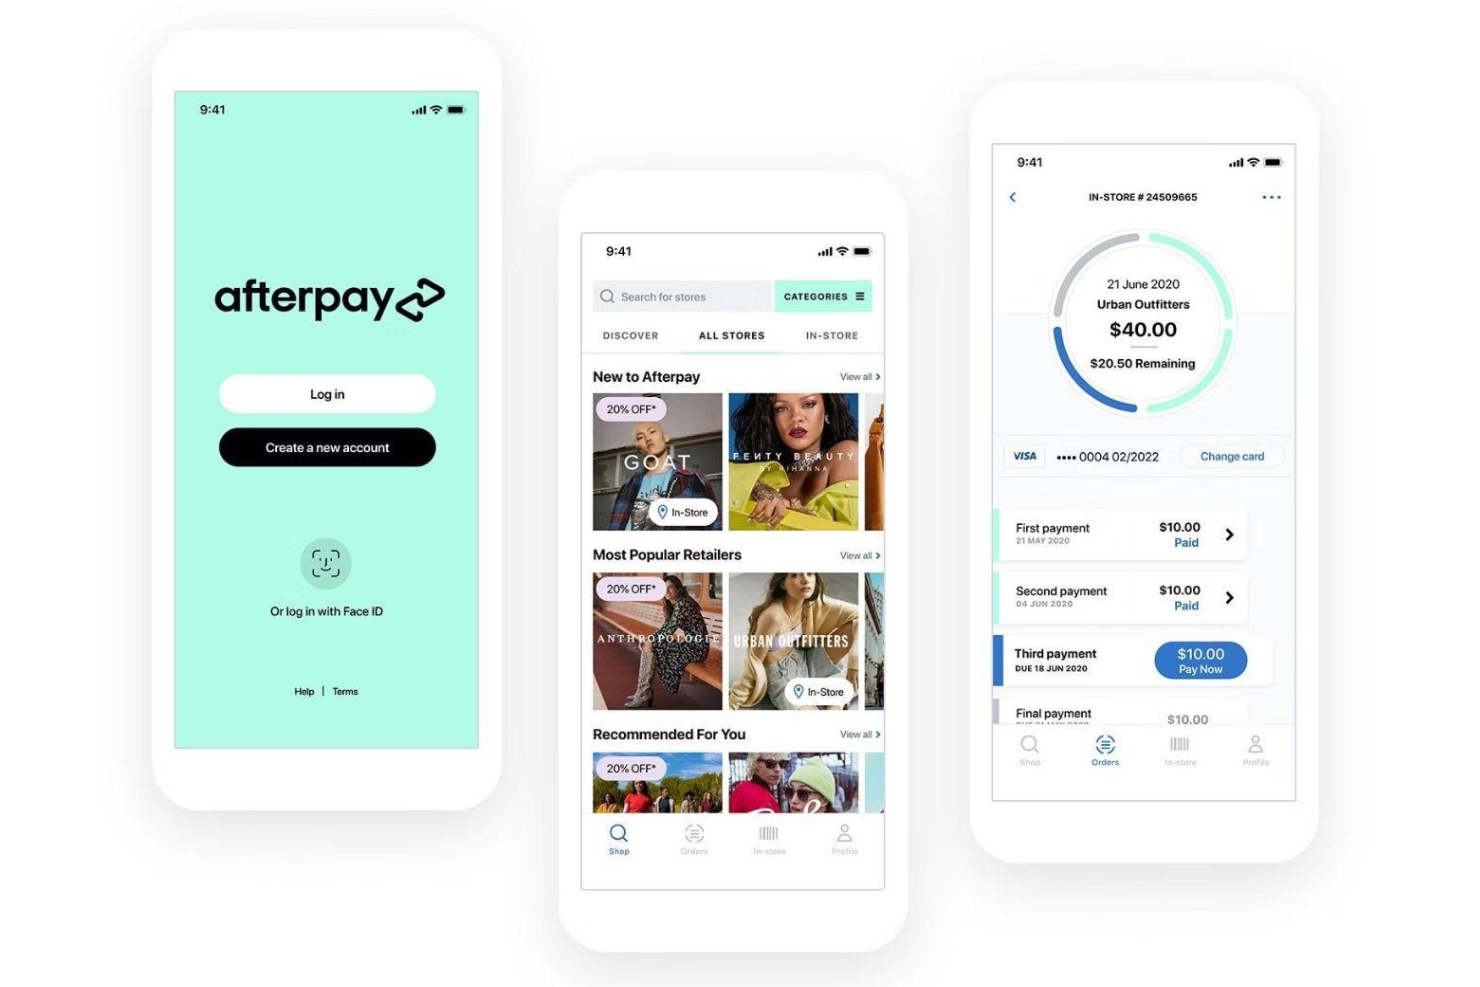
Afterpay offre une limite de crédit à vos clients pour effectuer des achats sur votre boutique en ligne et propose des récompenses pour des dépenses responsables.
Pourquoi j'ai choisi Afterpay : La plateforme fixe des limites de crédit initiales raisonnables et transparentes pour les nouveaux utilisateurs d’Afterpay lors de l’achat de produits. Cette limite initiale peut augmenter si les clients paient leurs échéances à temps. Le fournisseur propose également des conseils pour aider les clients à dépenser de manière responsable.
Afterpay fonctionne pour les commerçants ayant des vitrines en ligne et des options d’achat en magasin. Il propose une intégration simple et native avec Square, facilitant la mise en place d’options BNPL depuis un système POS Square. Vous pouvez également commander un kit marketing auprès d’Afterpay pour informer vos clients que vous acceptez Afterpay comme moyen de paiement.
Fonctionnalités et intégrations remarquables d’Afterpay
Fonctionnalités : traitement des paiements ACH, détection de fraude, paiements électroniques, sécurité des données, paiements mobiles, traitement des cartes de crédit, facturation des abonnements et historique des transactions.
Intégrations : Ecwid, CS-Cart, Shopify, Wix, WooCommerce, Synder, Magento, BigCommerce, Cloud Funnels, Propeller, BridgerPay, et Salesforce Commerce Cloud.
Afterpay propose une tarification personnalisée sur demande.
Pros and Cons
Pros:
- Excellent support pour les commerçants.
- Aucune vérification de crédit client.
- Facile à utiliser.
Cons:
- Intérêts élevés en cas de retard de paiement.
- Certains commerçants peuvent être refusés.


Humm est une plateforme BNPL qui aide les clients à répartir des achats particulièrement importants.
Pourquoi j'ai choisi Humm : Comme indiqué sur le site Web de Humm, cette solution BNPL aide vos clients à acheter de 'gros articles'. Elle permet d'échelonner tout achat jusqu'à 30 000 $ ! Vos clients peuvent répartir ces paiements sur cinq ou dix versements toutes les deux semaines, ou jusqu'à 60 mois pour des achats plus importants.
Humm garantit de verser le paiement à votre entreprise dès le jour ouvrable suivant. Cela peut être crucial si vous êtes une petite entreprise qui dépend de ces paiements. De plus, si un client retourne un article dans votre boutique, Humm vous restitue leurs frais sur ces articles.
Points forts et intégrations de Humm
Fonctionnalités : remboursements flexibles, vérification de crédit souple et prise en charge des achats en ligne et en magasin.
Intégrations : Salesforce, Shopify, WooCommerce, Magento, Striven POS, PrestaShop, OpenCart, Kitomba, Retail Directions, Shopify Plus, Intershop, et eStar.
Humm propose une tarification personnalisée sur demande.
Pros and Cons
Pros:
- Processus d'inscription simple.
- API REST directe.
- Les clients peuvent effectuer de gros achats.
Cons:
- Frais importants pour les clients.
- Le support client doit être amélioré.

Splitit
Meilleure solution BNPL en marque blanche
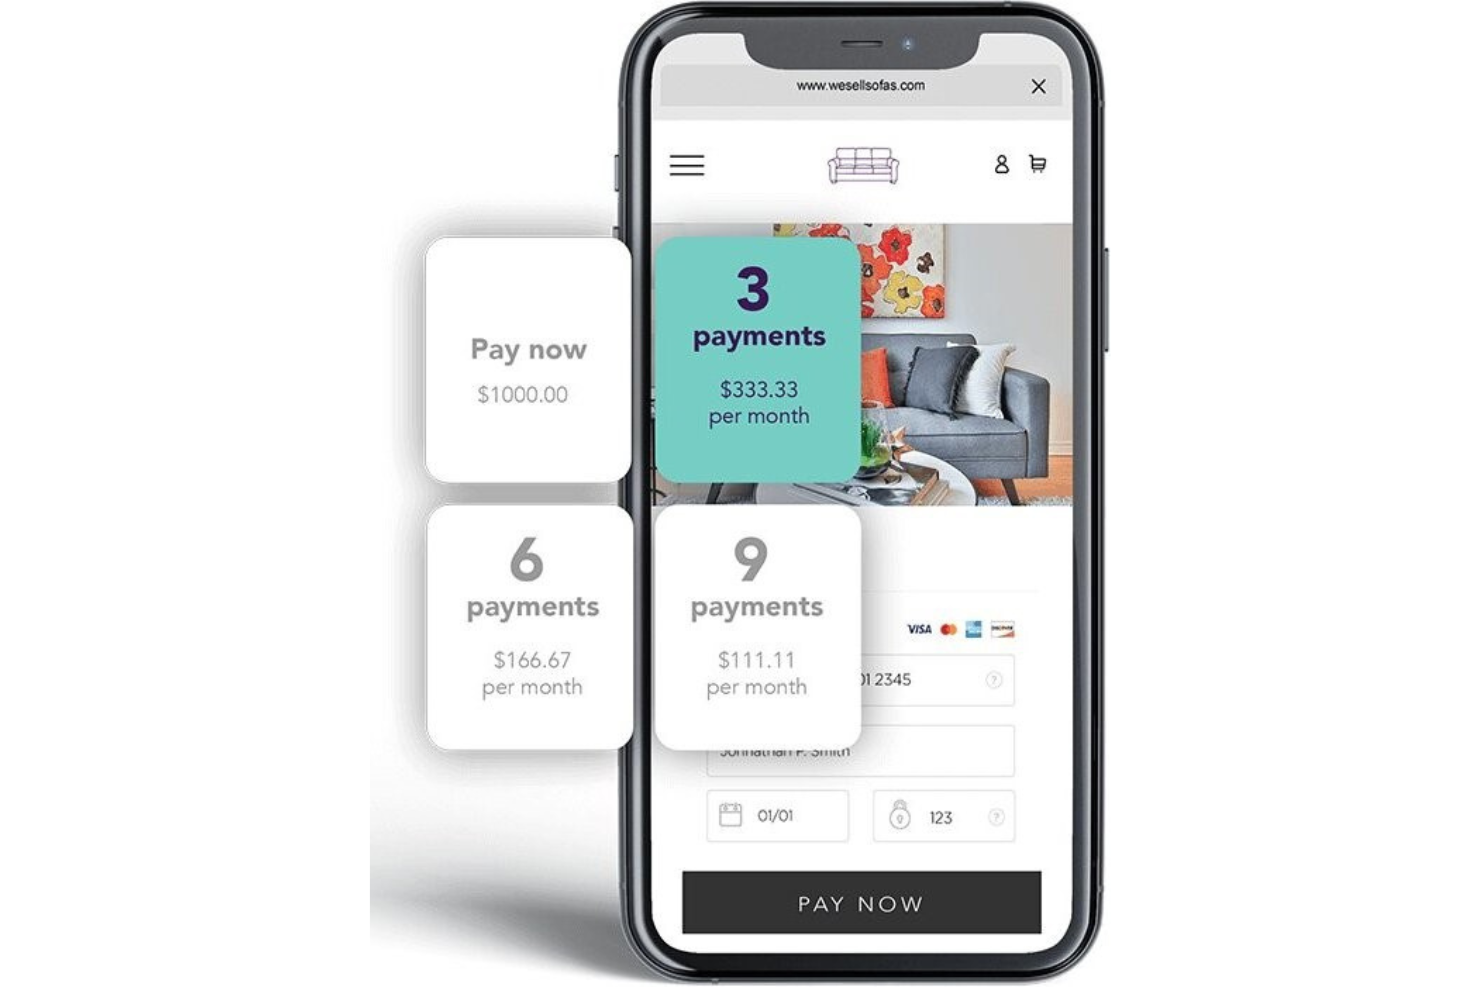
Splitit aide les entreprises de commerce électronique à proposer des paiements échelonnés aux clients directement depuis leur propre site web.
Pourquoi j'ai choisi Splitit : Vous pouvez utiliser la plateforme pour prendre le contrôle de l'ensemble du parcours d'achat grâce à ses fonctionnalités en marque blanche. Cela place votre marque au centre, vous permettant d'accroître la fidélité à votre marque. L'ensemble du processus 'achetez maintenant, payez plus tard' est intégré à votre site web.
Splitit ne reprend pas vos clients pour leur vendre d'autres produits — vos clients restent vos clients, et non les leurs. Vous pouvez utiliser la plateforme pour personnaliser l'expérience client, notamment en décidant de la fréquence des paiements ou de l'exigence d'un acompte. Splitit autorise le montant total de l'achat sur les cartes de crédit de vos clients et réserve le solde de la carte jusqu'au paiement final.
Fonctionnalités et intégrations remarquables de Splitit
Fonctionnalités comprennent la conformité PCI, les rapports et analyses, les paiements en personne, le traitement des cartes de débit et de crédit, et la gestion du point de vente.
Intégrations comprennent Shopify, PayPal, WooCommerce, BlueSnap, Magento, BigCommerce, PrestaShop, Authorize.net, WorldPay, Adyen et Wix.
Splitit coûte à partir de 1,5 % de chaque transaction et 1,50 $ supplémentaire par échéance. La facturation de votre entreprise s'effectue chaque mois.
Pros and Cons
Pros:
- Tableau de bord facile à utiliser.
- Configuration intuitive.
- Frais commerçant réduits.
Cons:
- Problèmes avec les banques étrangères.
- Les clients doivent disposer d'un crédit suffisant avant l'achat.
Autres plateformes de paiement fractionné
Voici quelques autres options qui ne figurent pas dans notre liste des meilleurs logiciels de paiement fractionné :


Avis connexes sur les logiciels de commerce électronique
Si vous n’avez toujours pas trouvé ce que vous cherchez ici, consultez ces outils de commerce électronique connexes que nous avons testés et évalués.
- Plateformes de commerce électronique
- Logiciels de gestion des stocks
- Logiciels de traitement des paiements
- Solutions de panier d’achat
- Systèmes de gestion des commandes
- Logiciels de gestion des entrepôts
Comment j’évalue les plateformes BNPL
J’examine les plateformes BNPL sous deux angles : les exigences de base telles que le règlement immédiat au commerçant et la souscription en temps réel, ainsi que les éléments différenciateurs qui rendent une solution mieux adaptée à votre activité de vente au détail.
Fonctionnalités clés (Critères incontournables pour cette liste)
Quand je sélectionne des outils pour ma liste, j’évalue chacun sur une échelle de 0 (la fonctionnalité n’est pas proposée) à 5 (excellent dans ce domaine) pour chaque fonctionnalité essentielle ci-dessous. Puis, je calcule le score total de l’outil en pourcentage. Chaque outil doit atteindre un score total minimum de 65 % pour être considéré dans la sélection.
- Plans de paiement échelonné : J’examine les types de plans disponibles : paiement en 4 fois, mensualités, financements plus longs, et si les commerçants peuvent configurer la durée des plans pour différentes catégories de produits.
- Souscription de crédit consommateur : L’approbation en temps réel au moment du paiement est essentielle, donc j’évalue la rapidité de décision, les taux d’acceptation et la prise en compte des clients à dossier de crédit limité de chaque plateforme.
- Règlement et paiements aux commerçants : Je vérifie la rapidité des paiements aux détaillants et si le fournisseur assume pleinement le risque de défaut du client ; des paiements retardés ou partiels rendent le service inutile.
- Intégration e-commerce & POS : La couverture des plateformes est cruciale ; je vérifie la présence de modules natifs pour Shopify, WooCommerce, Magento et BigCommerce, ainsi que la compatibilité POS en magasin pour les vendeurs omnicanal.
- Outils d’expérience de paiement : Un fort taux d’adoption du BNPL dépend de la visibilité, donc j’évalue les messages sur site, les widgets sur les fiches produit, et le contrôle donné aux commerçants sur le branding et le positionnement.
- Tableau de bord des rapports commerçants : Je recherche des tableaux de bord allant au-delà du simple historique des transactions, incluant le suivi des règlements, la gestion des litiges, et des indicateurs de performance comme l’augmentation du panier moyen et les données de conversion.
Une fois que j’ai une liste d’outils remplissant ces critères, j’examine ce qui distingue chaque plateforme.
Facteurs de différenciation (Ce qui distingue les fournisseurs)
Voici comment je compare et distingue les différents fournisseurs :
Fonctionnalités remarquables
Les outils marketing en co-marquage représentent un vrai facteur de différenciation. Je privilégie les fournisseurs dont les applications consommateurs et annuaires de partenaires orientent de nouveaux acheteurs vers votre boutique. Cela fait du BNPL un levier d’acquisition client, et non un simple mode de paiement. Pour les détaillants omnicanal, les capacités en magasin telles que la génération de cartes virtuelles et le paiement par QR code étendent le BNPL aux points de vente physiques. Le support transfrontalier compte aussi : des plans adaptés localement et le règlement en multi-devises permettent de vendre dans plusieurs régions sans gérer plusieurs partenaires financiers.
Au-delà des fonctionnalités
La transparence des frais est primordiale. J’examine si la tarification MDR évolue avec le montant et la durée du plan, et si les commerçants peuvent proposer des offres promotionnelles à 0 % TAEG sans frais imprévus en cas de litige. La conformité réglementaire pèse également : la régulation BNPL se renforce dans le monde, je vérifie donc les mentions légales de prêt de chaque fournisseur et les certifications de gestion des données comme PCI-DSS et SOC 2. Enfin, la compatibilité technique est essentielle. Un prestataire BNPL qui s’intègre à votre e-commerce mais pas à votre POS, OMS ou CRM crée des écarts dans vos opérations omnicanales.
Comment choisir la meilleure plateforme de paiement fractionné
Le BNPL ne convient pas à tous les besoins. La meilleure plateforme pour votre boutique dépend de votre modèle économique, de votre environnement technologique, de votre clientèle et de l’importance que vous accordez à des éléments tels que la portée mondiale ou le prêt responsable. Voici comment affiner votre choix.
| Étape | Que faire | Pourquoi c’est important |
|---|---|---|
| 1. Définissez le véritable problème | Cherchez-vous à résoudre l’abandon de panier, à augmenter l’AOV ou simplement à offrir plus de flexibilité aux acheteurs ? Identifiez clairement le « pourquoi ». | Vous restez concentré et évitez le syndrome de la fonctionnalité tape-à-l’œil. |
| 2. Sachez qui l’utilisera | Est-ce réservé à votre équipe e-commerce ou les équipes d’assistance, de finance et les employés en magasin doivent-elles également y avoir accès ? | Cela influence vos besoins en matière d’interface, votre processus d’intégration et le nombre de comptes utilisateurs. |
| 3. Vérifiez votre pile technologique | Vérifiez que la plateforme s’intègre à votre POS, votre CRM, votre ERP et votre plateforme e-commerce. | Personne ne veut tout remplacer ou assembler une pile technologique disparate qui ne communique pas. |
| 4. Pensez local + mondial | Vous avez besoin d’une couverture mondiale ? Recherchez des plateformes offrant une disponibilité régionale, la prise en charge de plusieurs devises et une conformité adaptée aux marchés locaux. | Les solutions BNPL ne sont pas toutes disponibles partout. Zip couvre par exemple davantage de pays qu’Affirm. |
| 5. Examinez les mécanismes internes | Renseignez-vous sur les vérifications de solvabilité souples ou strictes, les approbations automatisées et les options de personnalisation. | Cela a une incidence sur l’expérience utilisateur et les taux de conversion. Cela vous aide également à éviter les complications réglementaires. |
| 6. Faites correspondre les valeurs de votre marque | Vous voulez un prestataire réellement engagé ? Recherchez des initiatives à impact social, des plafonds de prêt éthiques et une structure tarifaire transparente. | Vos clients y accordent de l’importance. Votre processus de paiement devrait en faire autant. |
| 7. Faites vos calculs | Tenez compte des frais de transaction, des éventuels coûts mensuels fixes et de ce que vous obtenez en retour (comme du co-marketing). | Les prestataires aux frais réduits peuvent lésiner sur l’assistance ou la portée. Assurez-vous que les chiffres tiennent la route. |
| 8. Définissez dès maintenant vos critères de réussite | Sachez comment vous mesurerez le succès : davantage de conversions, des paniers plus importants, un paiement plus rapide ? | Établissez rapidement des références pour ne pas regretter votre achat plus tard. |
Tendances des plateformes BNPL pour 2026
Le BNPL gagne en maturité, et rapidement. Mais les tendances les plus visibles ne sont pas toujours les plus importantes. Voici ce que les professionnels avisés de l’e-commerce devraient réellement surveiller en 2026 :
- Les levées de fonds entraînent une inflation des fonctionnalités. Les géants du BNPL regorgent de capitaux de capital-risque, et cela se voit. Beaucoup privilégient les partenariats spectaculaires et les tableaux de bord tape-à-l’œil au détriment des performances réelles du processus de paiement. Les marchands doivent aller au-delà du bruit ambiant et tester ce qui augmente véritablement les conversions.
- Les plateformes se spécialisent au lieu de viser large. Plutôt que d’essayer de tout proposer à tout le monde, les nouveaux acteurs du BNPL se spécialisent dans certains domaines, comme Sunbit dans les services essentiels ou Wisetack dans les abonnements. Choisir un généraliste peut vous faire passer à côté de fonctionnalités adaptées à votre secteur.
- Le prêt éthique est désormais un avantage concurrentiel. Les jeunes acheteurs ne veulent pas seulement de la flexibilité de paiement : ils veulent aussi avoir bonne conscience en l’utilisant. Des prestataires comme Afterpay intègrent des garde-fous (tels que des plafonds souples et des contenus pédagogiques) qui témoignent d’une approche responsable sans pénaliser l’acheteur.
- La localisation remplace l’expansion mondiale. Les acteurs les plus avisés du BNPL ne se contentent pas de lancer leurs services dans de nouveaux pays : ils s’y adaptent. Cela implique une expérience utilisateur propre à chaque région, une assistance dans la langue locale et des échéanciers de paiement qui reflètent les normes culturelles, et pas seulement les taux de change.
- Les places de marché BNPL sont le nouveau canal d’affiliation. Klarna, Zip et d’autres développent des places de marché organisées afin de générer du trafic vers les marchands qui utilisent leurs plateformes. Pour les marques, cela signifie une visibilité gratuite, mais aussi une dépendance accrue aux écosystèmes tiers.
- La pression réglementaire transforme le produit. Sur des marchés comme le Royaume-Uni et l’UE, la réglementation contraint les prestataires BNPL à simplifier leur langage, à plafonner les frais et à rendre les risques plus transparents. Pour les marques e-commerce, cela signifie moins de surprises, mais aussi moins de marge pour personnaliser les conditions.
- Les meilleurs prestataires donnent désormais la priorité au B2B. Le BNPL pour les achats professionnels — pensez au commerce de gros, aux abonnements SaaS ou aux achats des PME — est en plein essor. Si vos clients ne sont pas des consommateurs finaux, cette prochaine vague pourrait être le domaine idéal pour vous.
- La solvabilité devient dynamique et instantanée. Les scores FICO traditionnels cèdent la place à des évaluations des risques en temps réel, alimentées par l’IA et fondées sur le comportement, pas uniquement sur l’historique. Si vous choisissez un prestataire efficace, cela signifie davantage d’approbations et moins de défauts de paiement.
Fonctionnalités clés des plateformes BNPL
Une bonne plateforme BNPL ne se contente pas de fractionner les paiements : elle doit stimuler les conversions, réduire les frictions et s’aligner sur les valeurs de votre marque. Voici les éléments à rechercher :
- Approbation instantanée du crédit. Les clients peuvent être approuvés sur-le-champ grâce à des vérifications de crédit sans impact, ce qui rend le parcours de paiement rapide et fluide.
- Plans de paiement flexibles. La plupart des services BNPL proposent plusieurs options, comme 4 paiements sans intérêts ou un financement prolongé jusqu’à 60 mois.
- Intégration fluide aux plateformes. Les principaux fournisseurs proposent une prise en charge prête à l’emploi pour Shopify, Magento, les systèmes de point de vente et même les environnements personnalisés via API.
- Prêt pour l’international. Les principales plateformes proposent la prise en charge de plusieurs devises, des moyens de paiement locaux et une conformité réglementaire adaptée à chaque région.
- Prêts éthiques et responsables. Recherchez des plafonds de dépenses, une transparence concernant les frais de retard et des outils pédagogiques intégrés qui favorisent une gestion plus responsable des finances personnelles.
- Expériences optimisées pour les appareils mobiles. Une conception pensée pour le mobile et des applications dédiées permettent aux acheteurs de faire facilement une demande, de gérer leurs paiements et d’acheter à nouveau.
- Frais marchands transparents. Vous devez savoir exactement ce que vous payez par transaction et ce que vous obtenez en contrepartie.
- Paiements et rappels automatiques. Les plateformes automatisent les prélèvements et envoient des rappels intelligents pour contribuer à réduire les paiements manqués (et les créances irrécouvrables).
- Informations et analyses sur les clients. Obtenez des données sur le comportement des acheteurs, les habitudes de remboursement et l’impact sur l’AOV, puis utilisez-les pour améliorer votre entonnoir.
- Outils marketing comarqués. Certaines plateformes (comme Klarna ou Afterpay) proposent des boîtes à outils pour les marchands, des campagnes de marketing conjointes et une présence sur leur place de marché.
Principaux avantages des plateformes BNPL
Les plateformes BNPL sont des outils axés sur la performance. Elles améliorent les conversions, permettent d’atteindre de nouveaux segments de clientèle et favorisent des expériences de paiement plus intelligentes et flexibles. Voici ce qu’elles offrent également :
- Augmentation du panier moyen et des taux de conversion. Le fractionnement des paiements réduit le choc lié au prix et renforce la confiance lors de l’achat, en particulier pour les articles coûteux.
- Paiements immédiats pour les marchands. Vous êtes payé immédiatement. Le fournisseur BNPL assume le risque lié au recouvrement, pas vous.
- Accès aux consommateurs sous-bancarisés et plus jeunes. Ces plateformes s’adressent aux acheteurs qui ne disposent pas de cartes de crédit traditionnelles ou d’un solide historique de crédit, ce qui vous aide à atteindre de nouveaux publics.
- Développement transfrontalier facilité. Les plateformes BNPL présentes à l’international gèrent la conformité, les devises et les particularités régionales, afin que vous n’ayez pas à le faire.
- Meilleure perception après l’achat. Les clients apprécient les options fluides et sans intérêts, ce qui entraîne des expériences plus positives et une fidélisation accrue.
- Outils intégrés pour la santé financière. Certains fournisseurs incluent des rappels de paiement, des plafonds et des fonctionnalités de budgétisation pour aider les consommateurs à garder le contrôle.
- Approbations plus pertinentes grâce aux données en temps réel. Les évaluations des risques fondées sur l’IA élargissent les approbations tout en limitant les défauts de paiement, même pour les nouveaux acheteurs.
- Portée marketing accrue. Klarna, Zip et d’autres proposent des places de marché intégrées, des initiatives de comarquage et des campagnes qui redirigent les visiteurs vers votre site.
Coûts et tarification des plateformes BNPL
Les plateformes BNPL appliquent des structures tarifaires variables selon le fournisseur et les besoins de votre entreprise.
La plupart des plateformes facturent des frais de transaction calculés en pourcentage, certaines appliquant également des frais supplémentaires aux petits marchands ou aux comptes à faible volume.
Voici un aperçu des tendances actuelles en matière de tarification BNPL ainsi qu’une comparaison de plusieurs plateformes populaires :
| Plateforme | Frais de transaction | Taux d’intérêt (consommateur) | Idéal pour |
|---|---|---|---|
| Sezzle | 6% + $0.30 par transaction | 0% pour « Pay in 4 » | Idéal pour aider les clients à établir leur historique de crédit, en particulier les jeunes consommateurs qui cherchent à commencer à se constituer un dossier de crédit. |
| Klarna | 3.29% à 5.99% + $0.30 par transaction | 0% pour « Pay in 4 » et « Pay in 30 » ; 19.99% pour les durées plus longues | Idéal pour les marques de mode et de luxe grâce à sa solide base de consommateurs et à son intégration à une place de marché. |
| PayPal Pay Later | 1.9%-3.49% + $0.49 par transaction | 0% pour « Pay in 4 » ; 9.99%-35.99% pour les paiements mensuels | Idéal pour les entreprises qui utilisent déjà PayPal comme passerelle de paiement. |
| Uplift | 2-4% par transaction | 0% d’intérêt ; conditions personnalisées jusqu’à 24 mois | Idéal pour les entreprises du secteur du voyage, car il permet de réaliser des réservations importantes avec un remboursement flexible. |
| Zip (anciennement Quadpay) | 4-5% par transaction | 0% pour « Pay in 4 » | Idéal pour les paiements internationaux, en particulier pour les commerçants qui souhaitent servir une clientèle internationale. |
| Humm | 3-6% par transaction | 0% pour les paiements échelonnés ; plans personnalisés jusqu’à 60 mois | Idéal pour les achats importants (jusqu’à $30,000) dans des secteurs tels que l’ameublement ou les produits haut de gamme. |
| Afterpay | 4-6% + $0.30 par transaction | 0% pour « Pay in 4 » | Idéal pour les détaillants qui ciblent les jeunes consommateurs soucieux de leur budget, avec des limites de dépenses responsables. |
Points clés à prendre en compte :
- Frais de transaction : La plupart des plateformes, telles que Sezzle, Afterpay et Zip, facturent 4-6% par transaction. Les frais d’Uplift sont généralement moins élevés, à 2-4%, en particulier pour les achats liés aux voyages.
- Taux d’intérêt pour les consommateurs : Les options sans intérêt sont courantes pour les plans à court terme, mais les options à plus long terme peuvent appliquer des taux d’intérêt allant jusqu’à 36%, selon la plateforme et la solvabilité du consommateur.
- Idéal pour : Chaque plateforme s’adresse à des types d’entreprises spécifiques. Par exemple, Sezzle convient parfaitement aux jeunes consommateurs qui se constituent un dossier de crédit, tandis qu’Uplift est idéal pour les articles de grande valeur dans des secteurs tels que les voyages et les produits de luxe.
Lors du choix d’un fournisseur de paiement fractionné, mettez en balance les frais de transaction et les coûts supplémentaires avec les fonctionnalités de la plateforme et leur adéquation avec votre public cible.
FAQ sur les plateformes de paiement fractionné
Vous avez maintenant lu beaucoup de contenu (ou vous en avez simplement parcouru beaucoup). Dans tous les cas, nous avons deviné certaines questions persistantes que vous pourriez vous poser, puis nous nous sommes efforcés d’y répondre pour vous éclairer.
Quels sont les fournisseurs de paiement fractionné les plus populaires ?
Les plus grands noms du paiement fractionné incluent Afterpay, Klarna, Affirm, PayPal Pay Later et Zip. Ces plateformes se distinguent par leurs plans de paiement flexibles, leurs intégrations performantes et la confiance des clients.
Les acteurs régionaux comme Clearpay (Royaume-Uni) et Sezzle (États-Unis) connaissent également une croissance rapide. Klarna domine dans les secteurs de la mode et du luxe, tandis qu’Affirm est connu pour les achats importants comme les appareils électroniques ou les meubles. De nouveaux acteurs comme Splitit se concentrent sur la proposition de plans de paiement échelonné directement via les cartes de crédit, sans ouvrir de nouvelles lignes de crédit.
Que se passe-t-il si un client manque un paiement dans le cadre d’un plan de paiement fractionné ?
La plupart des plateformes de paiement fractionné facturent des frais de retard lorsqu’un client manque un paiement, mais les politiques varient :
\u003cul\u003e
\t\u003cli\u003e\u003cstrong\u003eAfterpay\u003c/strong\u003e facture 10 $ par paiement manqué, avec un plafond fixé à 25 % de la valeur de la commande.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eKlarna\u003c/strong\u003e facture des frais de retard après un délai de grâce, mais leur montant dépend de la région.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eAffirm\u003c/strong\u003e ne facture pas de frais de retard, mais signale les paiements manqués aux agences d’évaluation du crédit, ce qui pourrait affecter la cote de crédit du client.\u003c/li\u003e
\u003c/ul\u003e
Les commerçants peuvent limiter les paiements manqués en communiquant clairement les conditions de remboursement à l’avance et en envoyant des rappels par e-mail ou SMS. Cela garantit une expérience client plus fluide et contribue à maintenir la fidélité.
Comment le paiement fractionné peut-il améliorer mes taux de conversion ?
Le paiement fractionné peut considérablement augmenter vos taux de conversion et votre valeur moyenne de commande. En donnant aux clients la possibilité de payer en plusieurs fois, vous réduisez l’effet dissuasif du prix pour les achats importants. Les clients sont plus susceptibles d’acheter lorsqu’ils n’ont pas à régler la totalité du montant immédiatement, ce qui entraîne moins de paniers abandonnés et une hausse des revenus. De nombreux commerçants constatent une augmentation des conversions, pouvant atteindre 20 à 30 %, après l’ajout d’options de paiement fractionné.
Puis-je négocier des frais de transaction moins élevés avec les fournisseurs de paiement fractionné ?
Oui, vous pouvez négocier des frais de transaction moins élevés, en particulier si votre entreprise traite d’importants volumes de transactions. Pour renforcer votre position :
\u003cul\u003e
\t\u003cli\u003ePrésentez des éléments attestant de votre volume de ventes et de sa régularité.\u003c/li\u003e
\t\u003cli\u003eMettez en avant la façon dont vos offres correspondent aux secteurs ciblés par le fournisseur de paiement fractionné.\u003c/li\u003e
\t\u003cli\u003eÉtudiez la possibilité de regrouper les frais marketing ou de mettre en place des promotions conjointes afin d’obtenir de meilleures conditions globales.\u003c/li\u003e
\u003c/ul\u003e
Si vous générez des revenus importants grâce au paiement fractionné, n’hésitez pas à négocier de meilleures marges.
Quels sont les coûts cachés liés à la proposition du paiement fractionné ?
Bien que le paiement fractionné puisse augmenter les ventes, soyez attentif aux coûts cachés :
\u003cul\u003e
\t\u003cli\u003e\u003cstrong\u003eFrais de transaction :\u003c/strong\u003e généralement de 4 à 6 %, ils peuvent réduire les marges.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eFrais marketing :\u003c/strong\u003e les plateformes comme Klarna facturent un supplément pour mettre votre marque en avant sur leur place de marché.\u003c/li\u003e
\t\u003cli\u003e\u003cstrong\u003eInsatisfaction des clients :\u003c/strong\u003e les frais de retard peuvent créer des expériences négatives et réduire la fidélité.\u003c/li\u003e
\u003c/ul\u003e
Pour compenser ces coûts, suivez attentivement le retour sur investissement des ventes réalisées grâce au paiement fractionné, négociez les frais de transaction et veillez à communiquer clairement les conditions de remboursement aux clients.
Comment les plateformes de paiement fractionné gèrent-elles les remboursements ?
Les politiques de remboursement varient selon les plateformes, mais elles impliquent généralement que les commerçants émettent les remboursements directement au fournisseur de paiement fractionné. Le fournisseur ajuste ensuite l’échéancier de paiement du client ou rembourse les paiements déjà effectués. Les commerçants doivent comprendre les politiques de remboursement de leur partenaire de paiement fractionné afin d’éviter les retards ou la confusion chez les clients.
Quels types d’entreprises bénéficient le plus du paiement fractionné ?
Le paiement fractionné est particulièrement efficace pour les secteurs proposant des achats coûteux ou discrétionnaires, comme l’électronique, la mode, l’ameublement, les voyages et les soins de santé. Il peut également être efficace pour les entreprises qui ciblent une clientèle jeune ou réticente à utiliser le crédit.
Autres avis sur les logiciels de paiement pour le commerce électronique
Si vous recherchez un logiciel de paiement fractionné, ces avis sur des logiciels connexes pourraient également vous intéresser. Ils portent tous sur les finances, les paiements ou la gestion fiscale du commerce électronique.
- Logiciels de point de vente (PDV)
- Solutions de paiement mobile
- Logiciels de gestion de la taxe sur les ventes du commerce électronique
- Logiciels de prévention de la fraude dans le commerce électronique
Quelle est la prochaine étape ?
Si vous êtes en train d'étudier les plateformes d'achat immédiat avec paiement différé, contactez gratuitement un conseiller SoftwareSelect pour obtenir des recommandations.
Vous remplissez un formulaire et échangez brièvement avec un conseiller qui examine en détail vos besoins. Vous recevrez ensuite une sélection de logiciels à étudier. Les conseillers vous accompagneront même tout au long du processus d'achat, notamment lors des négociations tarifaires.