

10 bästa Affirm-alternativen för konsumentfinansiering 2026
Kortlista över Affirm-alternativ


Ett starkt Affirm-alternativ erbjuder flexibla köp nu, betala senare-alternativ, bred acceptans och funktioner som passar din affärsmodell och dina kunders behov. Om du letar efter en konkurrent till Affirm eller jämför appar för att betala senare väger du sannolikt in betalningsflexibilitet, räntor och hur dessa finansiella tjänster integreras med dina befintliga kassaflöden och system för riskhantering. Många BNPL-appar och andra företag som erbjuder betala senare låter kunder dela upp onlineköp i månadsbetalningar, ange ett tydligt förfallodatum och ibland få tillgång till finansiering på längre sikt. Dessa plattformar kan även innehålla funktioner som virtuella kort, återbäringsbelöningar och verktyg som ansluter till kreditupplysningar eller tar hänsyn till kundens kreditvärdighet när köp godkänns. För småföretag kan valet av rätt BNPL-alternativ förbättra konverteringsgraden och utöka tillgången till flexibla betalningsmetoder för kunder som fokuserar på privatekonomi och budgetering.
Den här listan hjälper dig att jämföra ledande alternativ så att du kan välja den bästa lösningen för din kassaupplevelse och tillväxtstrategi.
Vad är Affirm?
Affirm är en finanstekniktjänst som låter kunder dela upp köp i delbetalningar i kassan. Tjänsten samarbetar med återförsäljare för att erbjuda köp nu, betala senare-alternativ, vilket ger kunderna större flexibilitet i hur de betalar. Affirm hanterar kreditupplysningar, betalningshantering och kundsupport, vilket gör det enklare för företag att erbjuda finansiering utan att själva behöva hantera riskerna eller logistiken. Det här tillvägagångssättet hjälper handlare att nå fler kunder och öka det genomsnittliga ordervärdet.
Sammanfattning av de bästa Affirm-alternativen
Den här jämförelsetabellen sammanfattar prisuppgifterna för mina främsta Affirm-alternativ och hjälper dig att hitta det bästa alternativet för din budget och dina affärsbehov.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för utvecklarvänliga API:er | Inte tillgängligt | Från 2.9% + $0.30/transaktion | Website | |
| 2 | Bäst för global betalningsmottagning | Kostnadsfritt abonnemang + kostnadsfri demo tillgänglig | Från $0.30/transaktion | Website | |
| 3 | Bäst för räntefria betalningsplaner | Gratisplan tillgänglig | Pris på begäran | Website | |
| 4 | Bäst för snabba godkännanden i butik | Gratis demo tillgänglig | Prisuppgift på begäran | Website | |
| 5 | Bäst för flexibla delbetalningsalternativ | Gratis demo tillgänglig | Pris på begäran | Website | |
| 6 | Bäst för att använda befintliga kreditkort | Kostnadsfri demo tillgänglig | Prisuppgift på begäran | Website | |
| 7 | Bäst för transparenta avgiftsstrukturer | Kostnadsfri demonstration tillgänglig | Prisuppgift på begäran | Website | |
| 8 | Bäst för integrerad butiksfinansiering | Inte tillgängligt | Priser på begäran | Website | |
| 9 | Bäst för täckning på marknaden i Mellanöstern | Inte tillgängligt | Prisuppgift på begäran | Website | |
| 10 | Bäst för anpassningsbara white label-lösningar | Kostnadsfri demo tillgänglig | Prisuppgift på begäran | Website |

Why Trust Our Software Recommendations
Our team has been testing and reviewing software since 2012. As retail leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our independent judgment—not a sales pitch.
Recensioner av Affirm-alternativ
Nedan hittar du mina detaljerade sammanfattningar av de Affirm-alternativ som kom med på min kortlista. Mina recensioner ger en detaljerad bild av funktionerna, de bästa användningsområdena och integrationerna för varje plattform, så att du kan hitta det bästa alternativet för dig.

Stripe
Bäst för utvecklarvänliga API:er
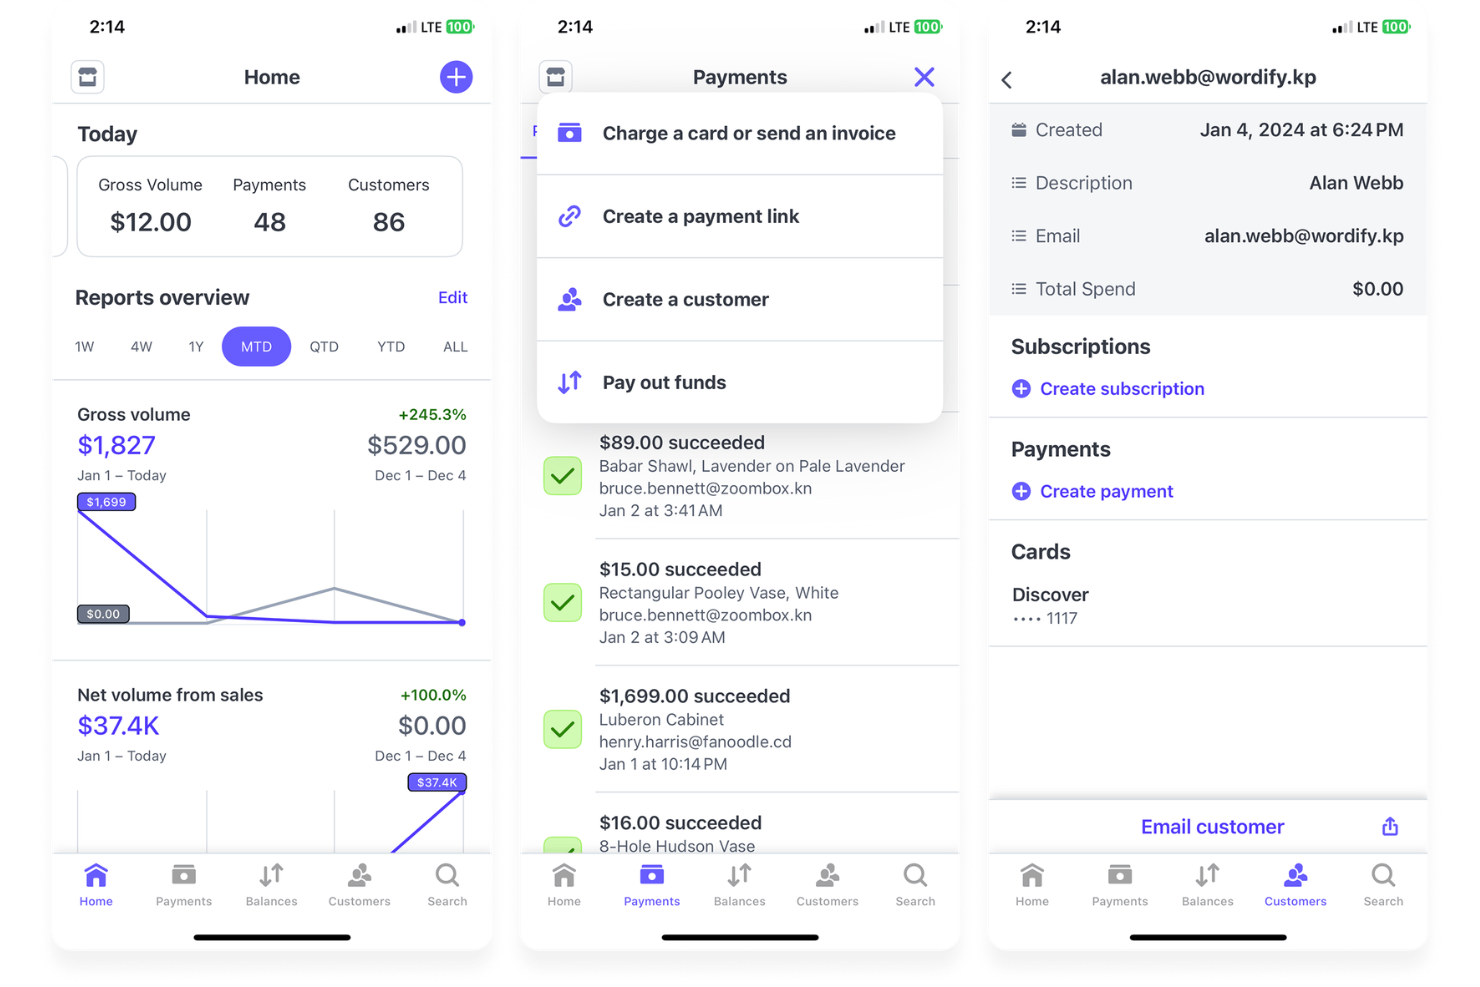
Stripe är ett starkt val för företag som vill bygga anpassade betalningsupplevelser med hjälp av flexibla API:er. Plattformen tilltalar e-handelsteam, SaaS-leverantörer och marknadsplatser som behöver bädda in betalningar, prenumerationer eller köp nu, betala senare direkt i sina arbetsflöden. Stripe skiljer sig från Affirm och liknande lösningar genom att ge utvecklare detaljerad kontroll över betalningslogik, användarflöden och integration med andra affärssystem.
Varför Stripe är ett bra alternativ till Affirm
Till skillnad från många BNPL-leverantörer ger Stripe dina utvecklare direkt åtkomst till ett brett utbud av betalnings-API:er, vilket gör plattformen idealisk för team som vill anpassa varje aspekt av kassa- och betalningsupplevelsen. Jag valde Stripe eftersom plattformen låter dig bädda in köp nu, betala senare, återkommande debitering och engångsbetalningar i en enda, enhetlig plattform. Med Stripes API-först-strategi kan du skräddarsy betalningsflöden, automatisera finansiell drift och koppla betalningar till andra affärssystem. Denna flexibilitet är särskilt värdefull för företag med unika arbetsflöden eller avancerade tekniska krav.
Stripes viktigaste funktioner
Några andra funktioner som är värda att lyfta fram är:
- Förbyggda komponenter för betalningsgränssnitt: Använd färdiga kassaformulär och betalningselement för att snabba upp implementeringen.
- Verktyg för tvistlösning: Få tillgång till inbyggda arbetsflöden för hantering av återbetalningskrav och kundtvister.
- Globalt stöd för valutor: Ta emot betalningar i över 135 valutor med automatisk valutaomvandling.
- Bedrägeridetektering med Stripe Radar: Använd maskininlärning för att identifiera och blockera bedrägliga transaktioner i realtid.
Stripes integrationer
Integrationerna omfattar Synder, Commerce Sync, Zapier, Salesforce, QuickBooks Online, Churnkey, RevenueCat med flera.
Pros and Cons
Pros:
- API:er med utvecklare i fokus för anpassade betalningsflöden
- Stöd för flera BNPL-leverantörer i kassan
- Bedrägeridetektering i realtid med Stripe Radar
Cons:
- Ingen direkt konsumentfinansiering eller utlåning
- Kräver tekniska resurser för avancerad konfigurering

PayPal
Bäst för global betalningsmottagning
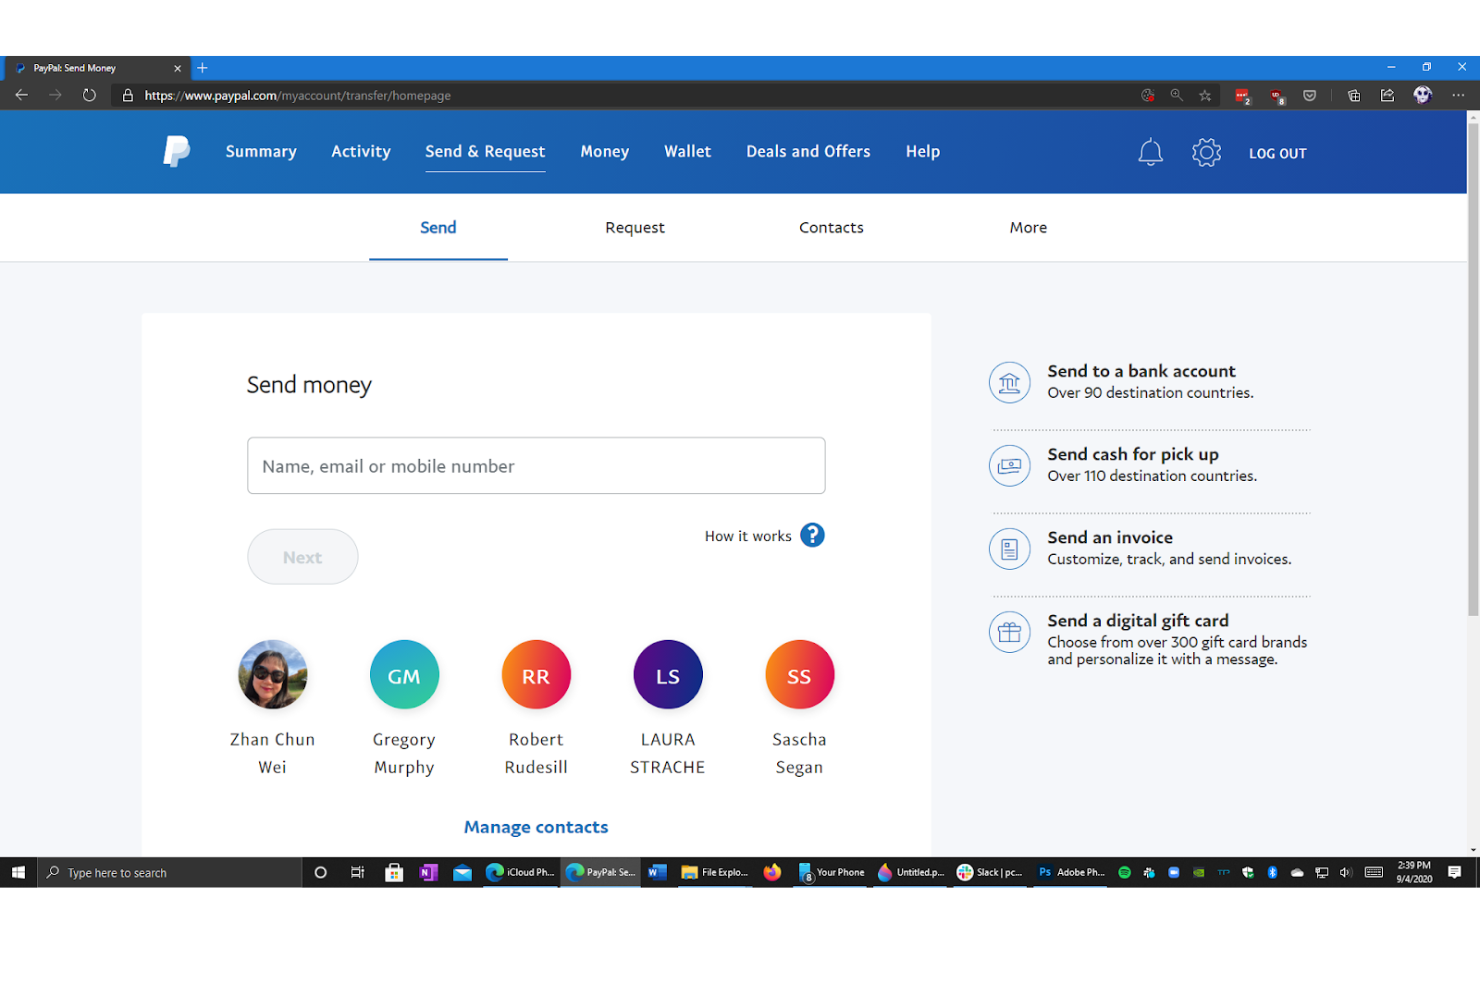
PayPal erbjuder företag ett sätt att ta emot betalningar från kunder i över 200 länder och regioner, vilket gör tjänsten väl lämpad för återförsäljare med globala ambitioner. Plattformen är särskilt användbar för e-handelsteam och omnikanalsföretag som behöver stödja flera valutor och betalningsmetoder. Till skillnad från Affirm utmärker sig PayPal genom sin breda internationella räckvidd och förmåga att hantera gränsöverskridande transaktioner med inbyggd valutaomvandling.
Varför PayPal är ett bra alternativ till Affirm
För företag som behöver ta emot betalningar från kunder över hela världen erbjuder PayPal en global räckvidd som Affirm inte kan matcha. Jag valde PayPal eftersom tjänsten stöder betalningar i över 100 valutor och automatiskt hanterar valutaomvandling i kassan. Plattformen gör det också möjligt att ta emot ett brett utbud av betalningsmetoder, inklusive kreditkort, betalkort och lokala betalningsalternativ. Detta gör PayPal till ett starkt val för återförsäljare med fokus på internationell tillväxt och gränsöverskridande försäljning.
PayPals viktigaste funktioner
Några andra PayPal-funktioner som är värda att uppmärksamma är:
- Kassa med ett tryck: Kunder kan betala med ett enda klick utan att ange betalningsuppgifter på nytt.
- Verktyg för bedrägeridetektering: PayPal använder automatiserad övervakning och riskanalys för att hjälpa till att identifiera misstänkta transaktioner.
- Stöd för återkommande betalningar: Konfigurera och hantera abonnemangsdebitering eller avbetalningsplaner för dina kunder.
- Center för tvistlösning: Hantera återkrav och kundtvister direkt i ditt PayPal-konto.
PayPal-integrationer
Integrationerna omfattar Venmo, Apple Pay, Google Pay med flera.
Pros and Cons
Pros:
- Tar emot betalningar i över 100 valutor
- Inbyggd bedrägeridetektering och köparskydd
- Stöder återkommande debitering och abonnemang
Cons:
- Kontospärrar kan fördröja utbetalningar till handlare
- Processen för återkrav kan gynna köpare framför säljare

Sezzle
Bäst för räntefria betalningsplaner
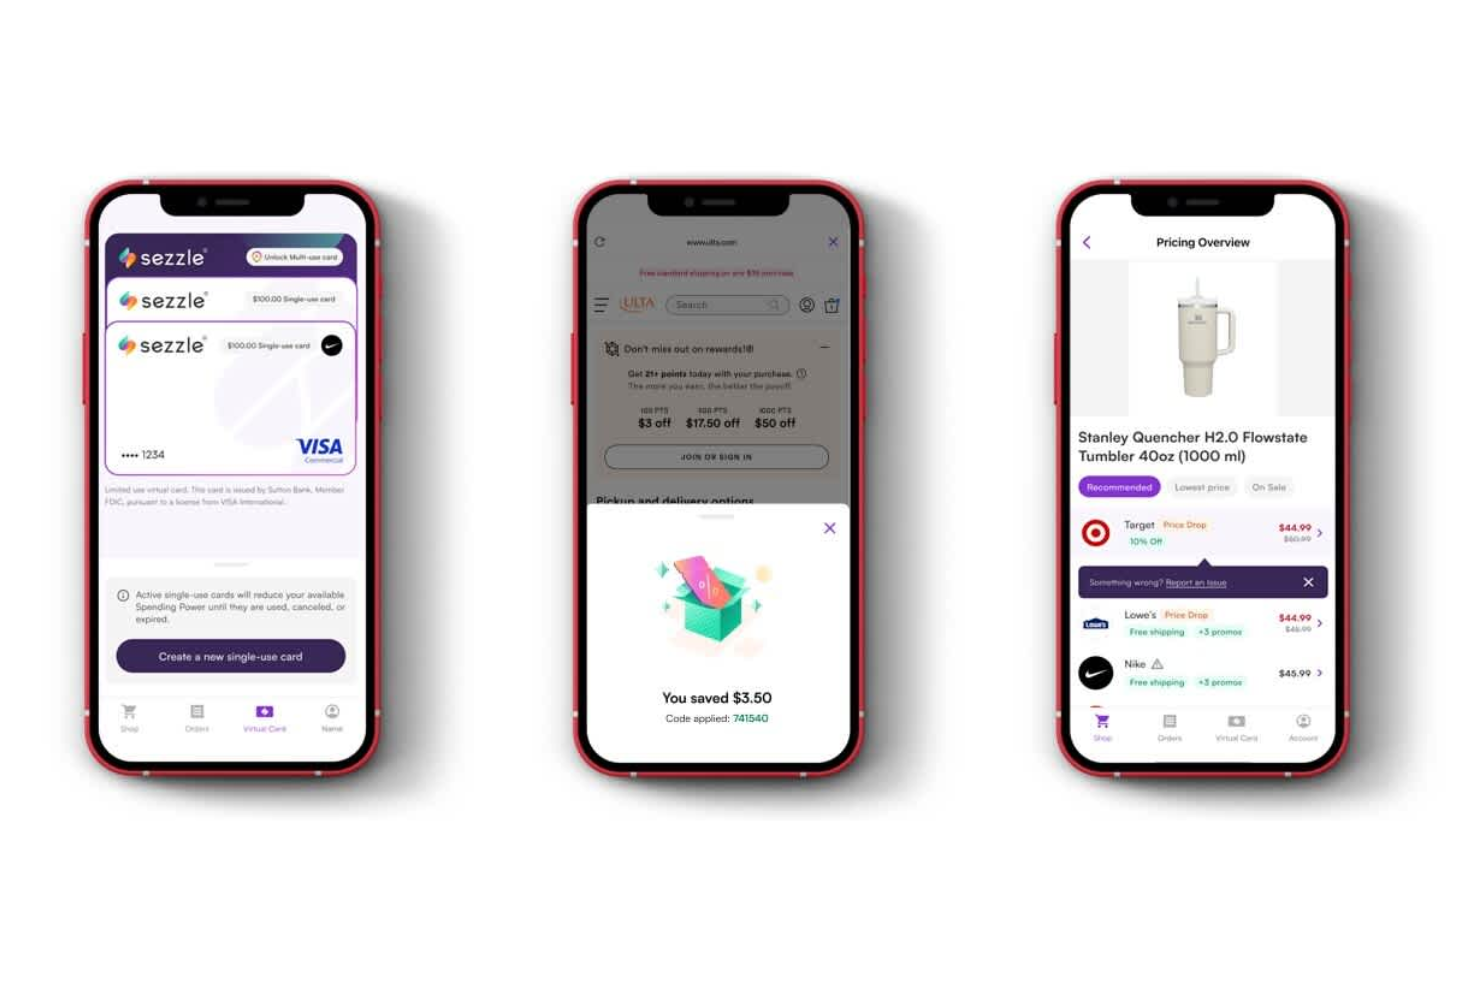
Sezzle ger handlare möjlighet att erbjuda räntefria betalningsplaner i kassan, vilket tilltalar företag som vill locka budgetmedvetna kunder. Den här lösningen är särskilt användbar för e-handelsvarumärken och omnikanalsåterförsäljare som vill minska antalet övergivna kundvagnar utan att lägga till finansieringskostnader för kunderna. Sezzle skiljer sig från Affirm och liknande tjänster genom att fokusera på kortfristiga, räntefria delbetalningsalternativ som hjälper kunder att hantera sina köp på ett ansvarsfullt sätt.
Varför Sezzle är ett bra alternativ till Affirm
Om du vill erbjuda räntefria betalningsplaner är Sezzle ett starkt alternativ till Affirm. Jag valde Sezzle eftersom tjänsten låter dina kunder dela upp köp i fyra lika stora, räntefria betalningar över sex veckor. Plattformen ger också besked om godkännande direkt och kräver ingen noggrann kreditupplysning, vilket gör den tillgänglig för ett bredare urval av kunder. Sezzles fokus på kortfristiga, räntefria planer hjälper dig att locka kunder som vill undvika skulder och hantera sina utgifter på ett ansvarsfullt sätt.
Sezzles viktigaste funktioner
Några andra funktioner hos Sezzle som fångade min uppmärksamhet är:
- Portal för handlaranalyser: Följ betalningsaktivitet, ordervolym och kundtrender från en enda kontrollpanel.
- Automatiska betalningspåminnelser: Sezzle skickar påminnelser till kunderna före varje förfallodatum för att bidra till att minska antalet uteblivna betalningar.
- Anpassningsbar kassaintegration: Lägg till Sezzle som betalningsalternativ med varumärkesanpassade knappar och meddelanden som passar din butiks design.
- Centrum för tvistlösning: Hantera kortreklamationer och kundtvister direkt i Sezzle-plattformen.
Sezzle-integrationer
Integrationer omfattar Shopify, WooCommerce, BigCommerce, Wix, Salesforce Commerce Cloud, Magento, CommentSold med flera.
Pros and Cons
Pros:
- Mjuka kreditupplysningar påverkar inte kreditvärdet
- Besked om godkännande direkt i kassan
- Stöder ombokning av betalningsdatum
Cons:
- Begränsat till fyra delbetalningar
- Inte tillgängligt för dyra köp

Sunbit
Bäst för snabba godkännanden i butik
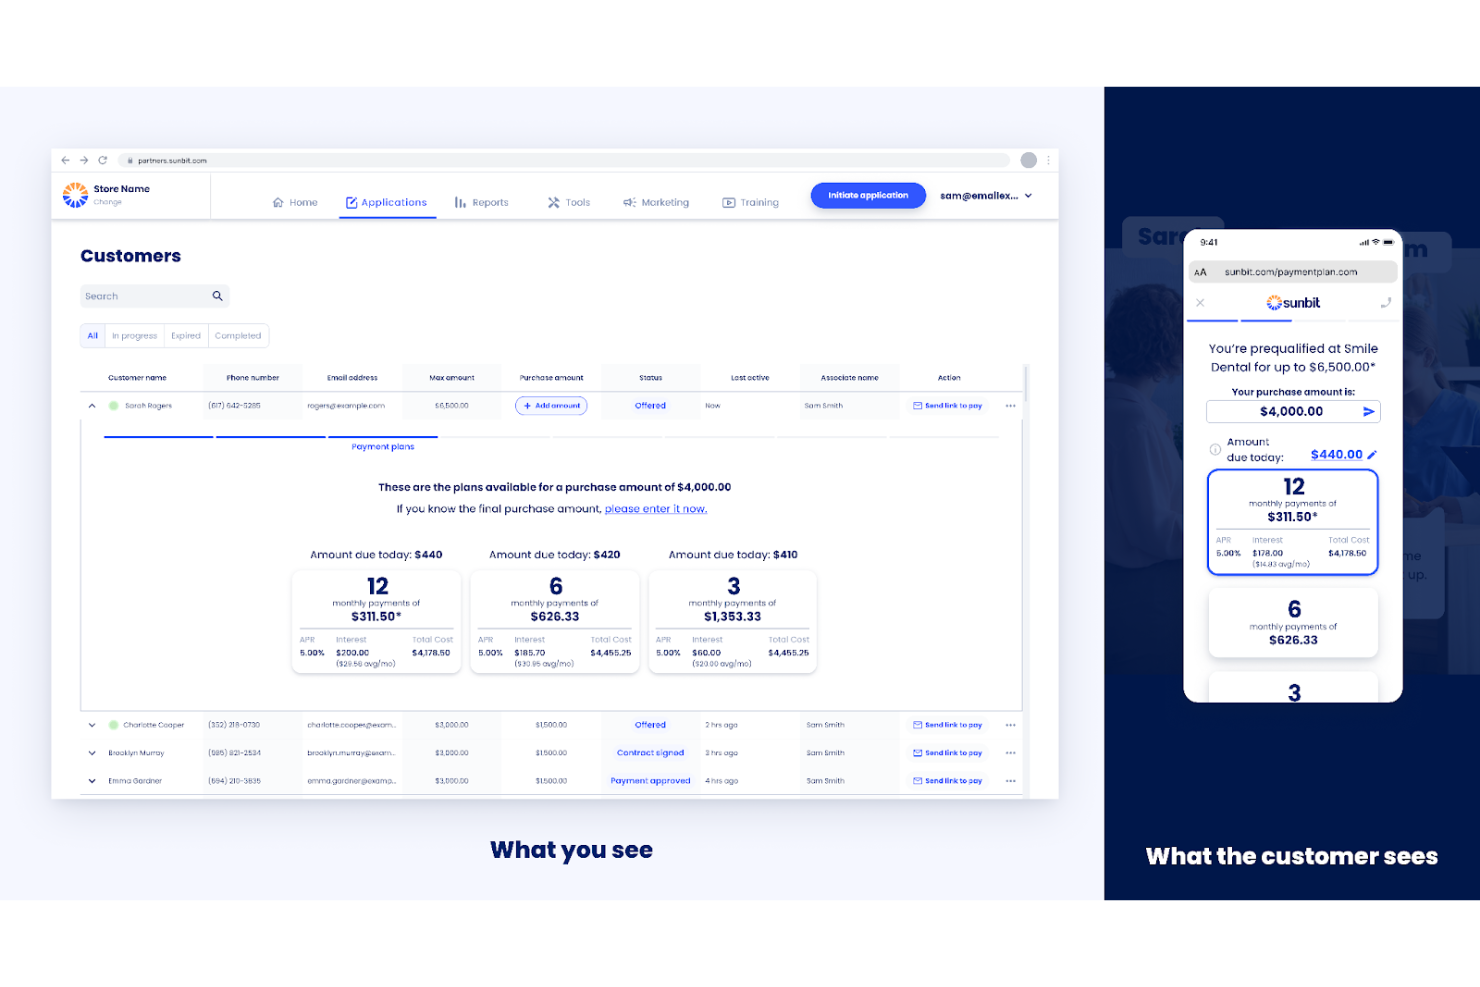
Sunbit är utvecklat för återförsäljare och tjänsteleverantörer som behöver ett snabbt och smidigt sätt att erbjuda finansiering vid försäljningstillfället. Det här verktyget utmärker sig genom sin snabba godkännandeprocess i butik, vilket gör det särskilt användbart för företag inom fordons-, tandvårds- och hälsosektorn där snabba beslut är viktiga. Till skillnad från Affirm fokuserar Sunbit på att minimera avslag och leverera godkännanden på under en minut, vilket hjälper handlare att genomföra fler försäljningar utan att försäljningen i kassan går långsammare.
Varför Sunbit är ett bra alternativ till Affirm
Om ditt företag är beroende av snabba godkännanden i kassan är Sunbit värt att överväga som ett alternativ till Affirm. Jag valde Sunbit eftersom tjänsten specialiserar sig på finansiering i butik med godkännanden som vanligtvis tar mindre än en minut. Plattformen använder en mjuk kreditupplysning och har en hög godkännandegrad, vilket hjälper handlare att betjäna fler kunder utan långa förseningar. Detta gör Sunbit särskilt värdefullt för återförsäljare och tjänsteleverantörer som inte har råd att sakta ner försäljningsprocessen.
Sunbits viktigaste funktioner
Några andra Sunbit-funktioner som fångade min uppmärksamhet är:
- Digital ansökningsprocess: Kunder kan fylla i finansieringsansökningar på surfplattor eller smarttelefoner i butiken.
- Flera betalningsplaner: Handlare kan erbjuda olika delbetalningsvillkor som passar olika budgetar.
- Automatiska betalningspåminnelser: Systemet skickar påminnelser till kunder före varje förfallodag.
- Handlarpanel: Företag får tillgång till en portal för att följa ansökningar, godkännanden och betalningsstatus.
Sunbits integrationer
Integrationerna omfattar myKaarma, Workiz, Shepherd, Zuub, Xtime, Weave med flera.
Pros and Cons
Pros:
- Godkännanden tar vanligtvis mindre än en minut
- Höga godkännandegrader för kunder med svag kreditvärdighet
- Betalningsplaner tillgängliga för hälso- och fordonssektorn
Cons:
- Vissa användare rapporterar höga effektiva räntor för kunder
- Svarstiderna från kundsupporten kan variera
Klarna
Bäst för flexibla delbetalningsalternativ
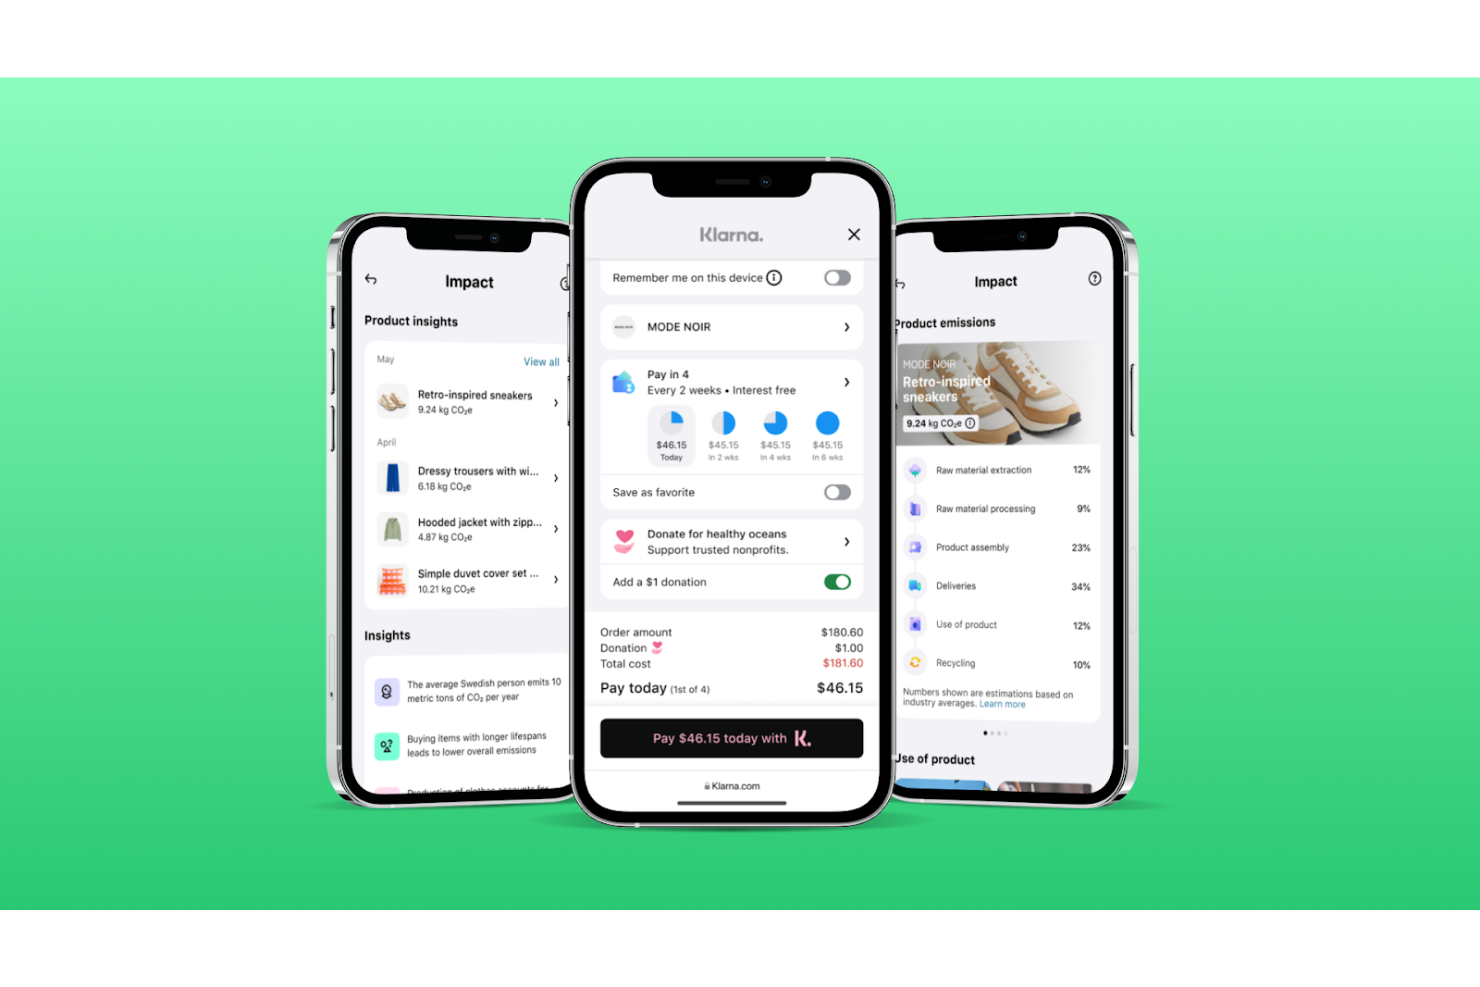
Klarna erbjuder ett brett utbud av flexibla delbetalningsalternativ för återförsäljare som vill ge kunderna större kontroll i kassan. Plattformen tilltalar e-handelsföretag och omnikanalsåterförsäljare som vill erbjuda möjligheten att betala över tid utan att göra verksamheten mer komplex. Klarna utmärker sig genom sitt utbud av betalningsplaner och sin förmåga att stödja både transaktioner online och i butik.
Varför Klarna är ett bra alternativ till Affirm
Klarna utmärker sig genom sina flexibla delbetalningsalternativ, vilket gör plattformen till ett starkt val om du vill erbjuda kunderna fler sätt att betala över tid. Jag valde Klarna eftersom plattformen låter dig erbjuda flera betalningsscheman, bland annat betalning i fyra delar, månadsfinansiering och uppskjutna betalningar. Plattformen stödjer även köp både online och i butik, så att du kan skapa en enhetlig upplevelse i alla kanaler. Klarnas kreditkontroller i realtid och omedelbara godkännanden hjälper till att minska friktionen i kassan för dina kunder.
Viktiga funktioner i Klarna
Några andra funktioner som jag lade märke till i Klarna och som kan intressera dig är:
- Instrumentpanel för säljaranalys: Få tillgång till försäljningsdata i realtid, betalningsstatusar och kundinsikter från en centraliserad instrumentpanel.
- Automatiserat bedrägeriskydd: Klarna använder maskininlärning för att upptäcka och förhindra bedrägliga transaktioner innan de påverkar din verksamhet.
- Anpassningsbara kassawidgetar: Lägg till Klarnas betalningsalternativ på din webbplats med varumärkesanpassade widgetar som matchar din butiks utseende och känsla.
- Verktyg för tvist- och reklamationshantering: Hantera kortreklamationer och kundtvister direkt i Klarna-plattformen, vilket förenklar processerna för att lösa dem.
Klarnas integrationer
Integrationerna omfattar Stripe, Shopify, WooCommerce, Adobe, Mollie, Kustom, Adyen, Checkout.com, och fler.
Pros and Cons
Pros:
- Stöd för betalningar både online och i butik
- Kreditkontroller i realtid i kassan
- Automatiserade verktyg för bedrägeridetektering
Cons:
- Begränsad kontroll över godkännandebesluten
- Vissa användare rapporterar försenade utbetalningar till handlare

Splitit
Bäst för att använda befintliga kreditkort
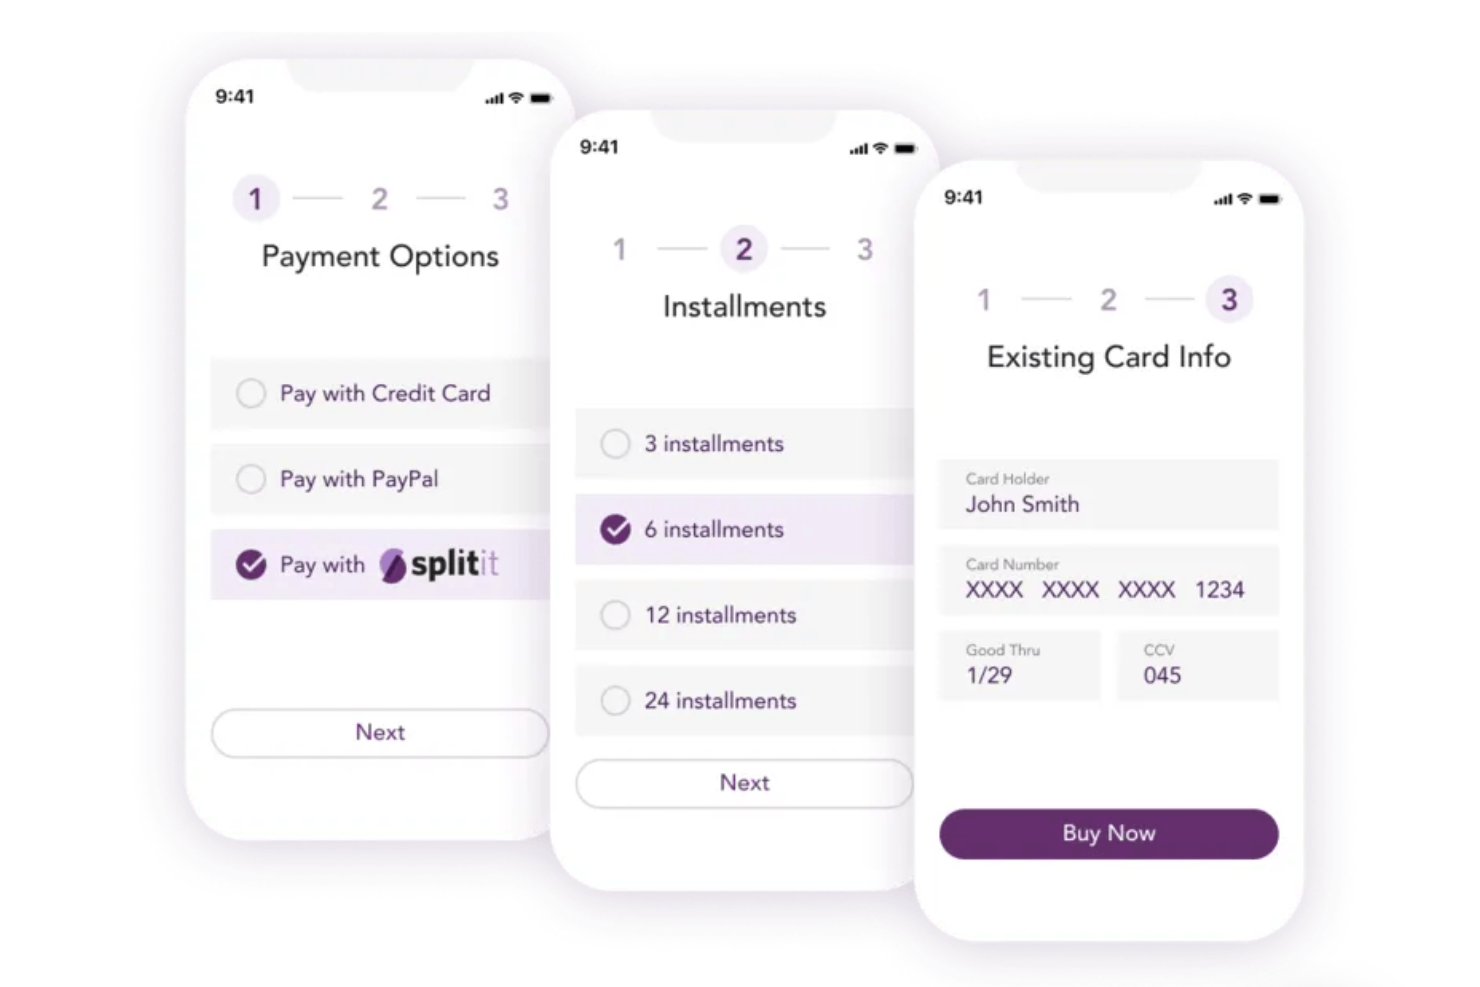
Splitit erbjuder ett unikt tillvägagångssätt för återförsäljare som vill låta kunder betala i delbetalningar med sina befintliga kreditkort. Den här lösningen passar e-handels- och omnikanalverksamheter som vill erbjuda flexibla betalningsalternativ utan att kräva nya kreditlinor eller ytterligare ansökningar. Till skillnad från Affirm använder Splitit kundernas tillgängliga kredit, så kunderna kan dela upp betalningarna utan extra godkännanden eller räntekostnader från en tredje part.
Varför Splitit är ett bra alternativ till Affirm
Det som skiljer Splitit från andra är möjligheten att låta kunder använda sina befintliga kreditkort för delbetalningar. Jag valde Splitit eftersom kunderna inte behöver öppna nya kreditlinor eller genomgå ytterligare godkännandeprocesser. Plattformen reserverar hela köpesumman på kundens kort och släpper sedan reservationen i takt med att varje delbetalning görs. Det här tillvägagångssättet hjälper företag att erbjuda flexibla betalningar samtidigt som friktion och kreditrisk minskar jämfört med Affirm.
Splitits viktigaste funktioner
Några andra Splitit-funktioner som är värda att uppmärksamma är:
- Betalningsupplevelse under eget varumärke: Handlare kan helt anpassa delbetalningsflödet med sitt eget varumärke så att det passar deras butik.
- Stöd för globala valutor: Ta emot betalningar och erbjud delbetalningar i flera valutor för internationella kunder.
- Betalningsauktorisering i realtid: Kontrollera omedelbart tillgänglig kredit och godkänn transaktioner i kassan.
- Analysinstrumentpanel för handlare: Få tillgång till detaljerade rapporter om transaktionsvolym, betalningsstatus och kundanvändning.
Splitit-integrationer
Integrationer inkluderar Shopify, WooCommerce, Wix, Magento, Salesforce Commerce Cloud, PrestaShop med flera.
Pros and Cons
Pros:
- Inga nya kreditkontroller för kunder
- Ingen ränta eller förseningsavgifter tas ut
- Alternativ under eget varumärke för en varumärkesanpassad kassa
Cons:
- Stöder endast delbetalningar med kreditkort
- Inga direkta långsiktiga finansieringsalternativ
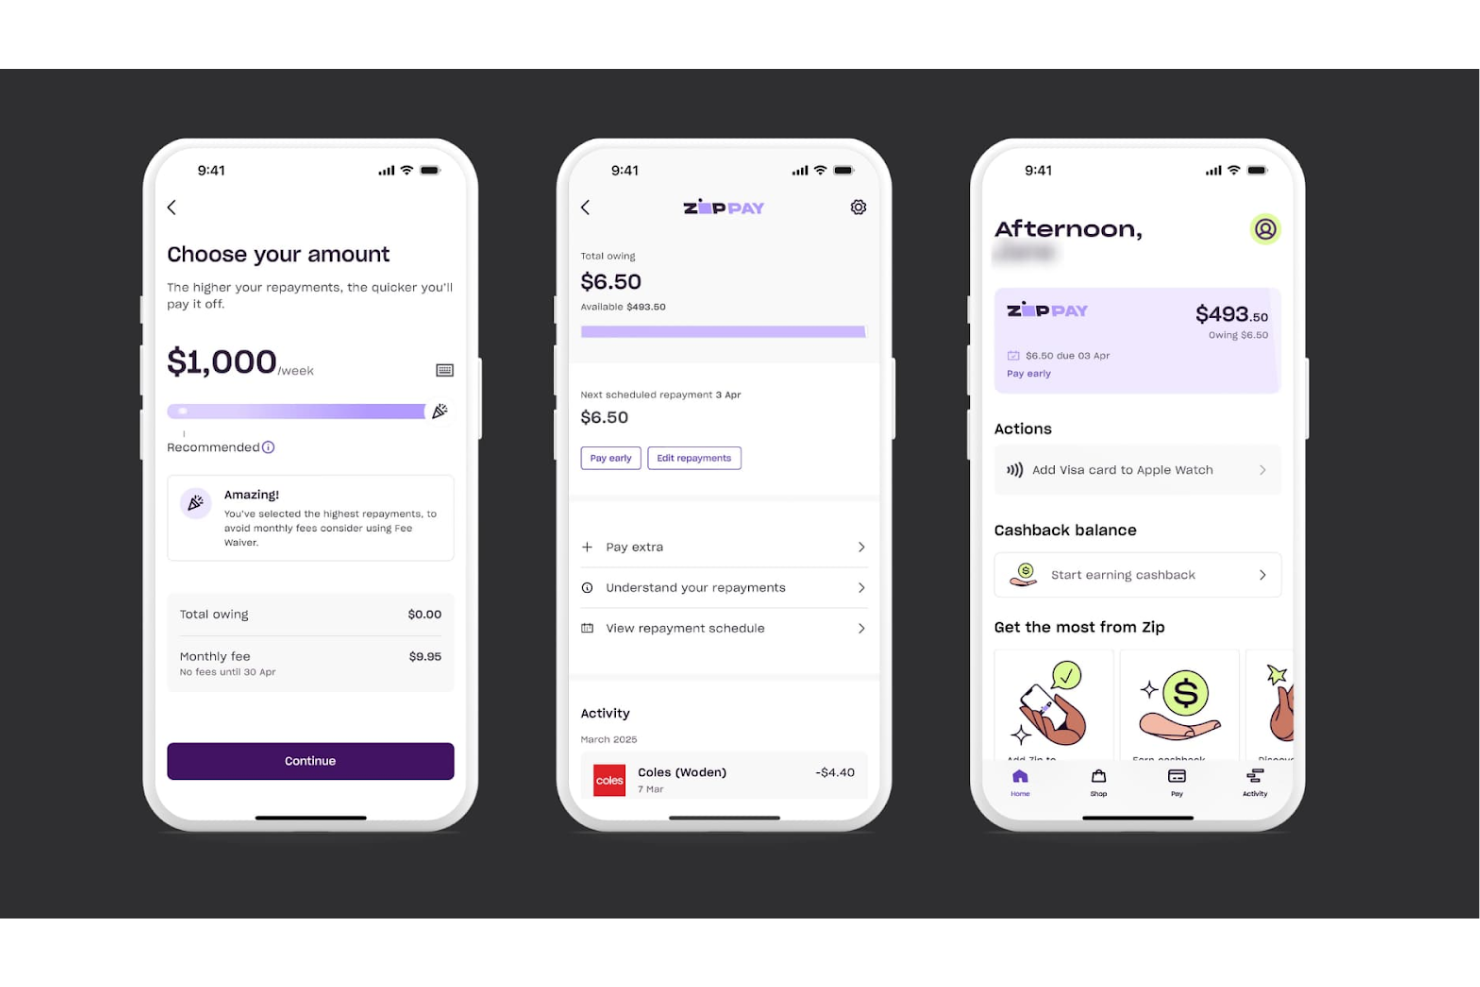
Återförsäljare som letar efter ett tydligt och transparent sätt att erbjuda köp nu, betala senare-tjänster kan överväga Zip. Plattformen tilltalar e-handelsföretag och företag med omnikanalverksamhet som vill undvika dolda avgifter och komplicerad prissättning. Till skillnad från Affirm betonar Zip transparenta avgiftsstrukturer, så att du alltid vet exakt vad du kommer att betala per transaktion.
Varför Zip är ett bra alternativ till Affirm
Om du vill ha en betalningslösning utan överraskningar utmärker sig Zip genom sin transparenta avgiftsstruktur. Jag uppskattar att Zip tydligt visar sina handlaravgifter i förväg, så att du alltid vet den exakta kostnaden per transaktion. Plattformen undviker också dolda avgifter och tillhandahåller detaljerad rapportering om alla uttagna avgifter. Denna transparensnivå hjälper företag att budgetera mer exakt och undvika oväntade kostnader jämfört med Affirm.
Viktiga funktioner i Zip
Några andra Zip-funktioner som fångade min uppmärksamhet är:
- Flexibla återbetalningsscheman: Handlare kan erbjuda kunder flera delbetalningsalternativ i kassan.
- Transaktionsspårning i realtid: Övervaka alla kundbetalningar och orderstatusar från en enda kontrollpanel.
- Anpassningsbar kassaintegration: Lägg till Zip som betalningsmetod på din webbplats med varumärkesanpassade element och meddelanden.
- Automatiserad avräkningsprocess: Ta emot pengar direkt till företagets konto utan manuellt ingripande.
Zips integrationer
Integrationer omfattar WooCommerce, BigCommerce, CartHook, Adyen, Stripe, Salesforce, Shopify med flera.
Pros and Cons
Pros:
- Fasta handlaravgifter utan dolda avgifter
- Flexibla delbetalningsplaner för kunder
- Omedelbara godkännandebeslut i kassan
Cons:
- Begränsad tillgänglighet utanför utvalda länder
- Inga långsiktiga finansieringsalternativ för kunder
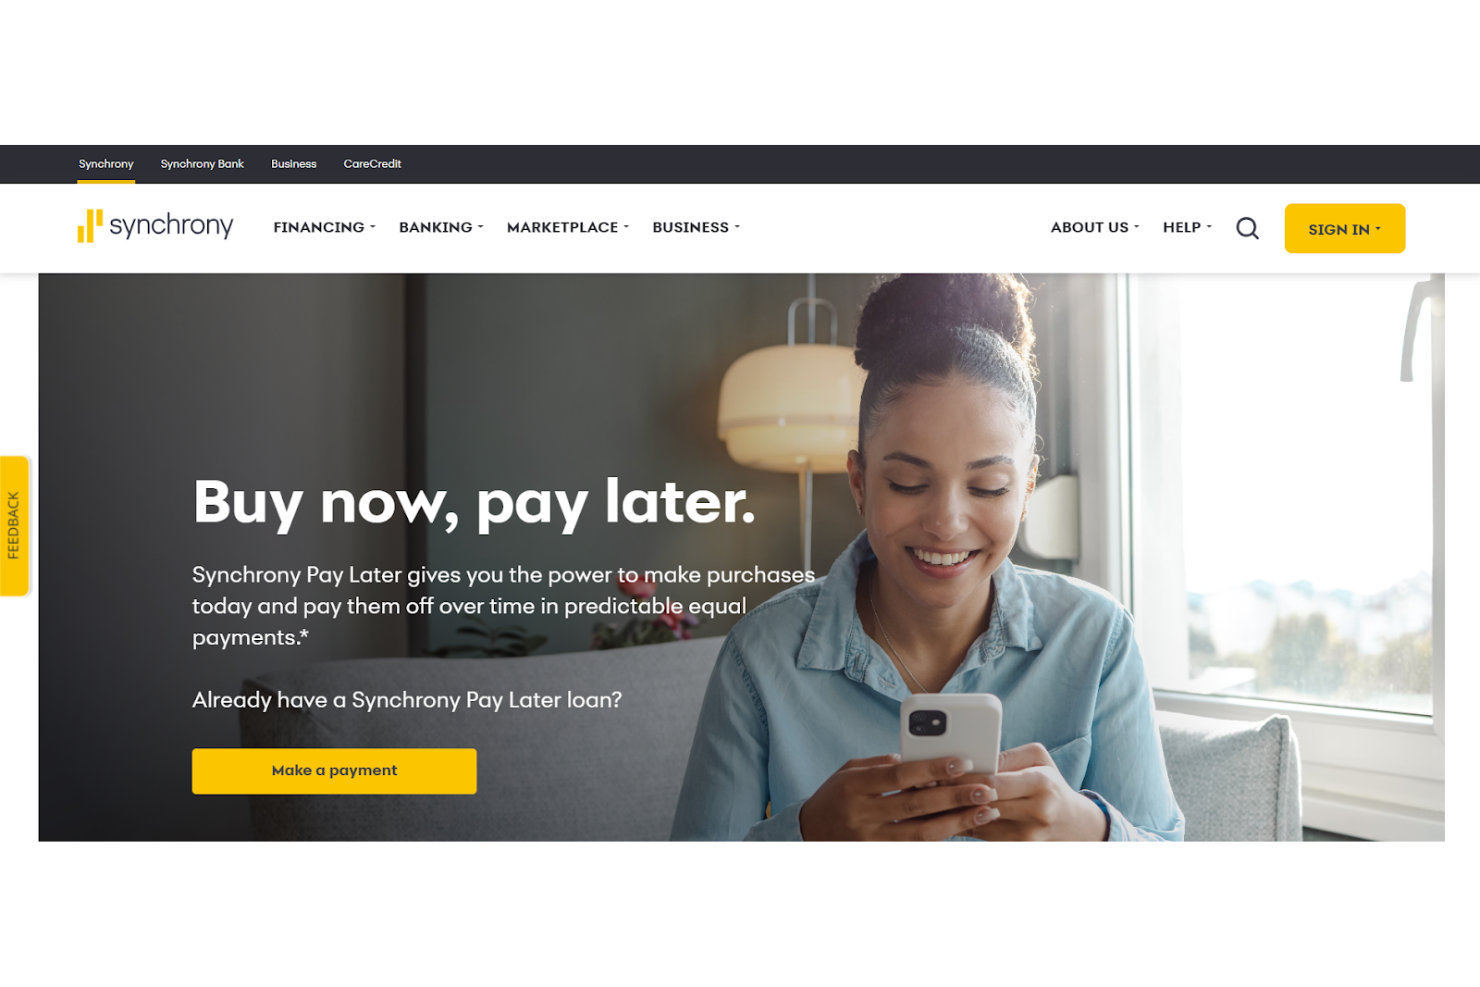
Synchronys köp nu, betala senare-lösning är utformad för återförsäljare och varumärken som vill erbjuda integrerade finansieringsalternativ i kassan, både online och i butik. Plattformen tilltalar företag som söker en enda leverantör som kan stödja revolverande krediter, avbetalningslån och kampanjfinansiering under ett tak. Till skillnad från Affirm är Synchrony specialiserat på att bädda in finansiering direkt i butiksupplevelsen, vilket hjälper handlare att hantera allt från ansökan till betalningshantering inom sitt eget ekosystem.
Varför Synchrony är ett bra alternativ till Affirm
För företag som vill ha finansiering djupt integrerad i sin butiksupplevelse erbjuder Synchrony en integrationsnivå som Affirm inte kan mäta sig med. Jag valde Synchrony eftersom tjänsten stöder revolverande krediter, avbetalningslån och kampanjfinansiering inom en och samma plattform. Handlare kan hantera kundansökningar, godkännanden och betalningar direkt via Synchronys system, vilket håller finansieringsprocessen nära kopplad till deras varumärke. Detta tillvägagångssätt är särskilt användbart för återförsäljare som vill erbjuda flexibla betalningsalternativ utan att skicka kunderna till en tredjepartssida.
Viktiga funktioner hos Synchrony
Några andra funktioner hos Synchrony som är värda att lyfta fram är:
- Anpassningsbara finansieringskampanjer: Handlare kan skapa särskilda finansieringserbjudanden som är anpassade till specifika produkter eller försäljningsevenemang.
- Omnikanalansökningsprocess: Kunder kan ansöka om finansiering både online och i butik med samma system.
- Verktyg för bedrägeridetektering: Inbyggda funktioner för riskhantering hjälper till att identifiera och förhindra bedrägliga transaktioner.
- Dedikerad supportportal för handlare: Få tillgång till resurser, utbildning och support för att hantera finansieringsprogram.
Synchrony-integrationer
Inbyggda integrationer listas för närvarande inte.
Pros and Cons
Pros:
- Erbjuder både revolverande krediter och avbetalningslån
- Finansieringsansökningar i butik och online
- Anpassningsbar kampanjfinansiering för handlare
Cons:
- Kreditupplysning krävs för de flesta produkter
- Ansökningsprocessen kan omdirigera kunder från webbplatsen
Återförsäljare och e-handelsföretag som vill betjäna kunder i Saudiarabien, Förenade Arabemiraten och det bredare Mellanöstern vänder sig ofta till Tamara för lokalanpassade köp nu, betala senare-lösningar. Tamara utmärker sig genom att stödja det arabiska språket, regionala betalningsmetoder och efterlevnad av lokala bestämmelser, vilket gör tjänsten väl lämpad för handlare som riktar sig mot denna marknad. Till skillnad från Affirm är Tamara särskilt utformat för de unika behoven och preferenserna hos konsumenter och företag i Mellanöstern.
Varför Tamara är ett bra alternativ till Affirm
För företag med fokus på Mellanöstern erbjuder Tamara en regional täckning som Affirm inte kan matcha. Jag valde Tamara eftersom tjänsten stöder gränssnitt på arabiska och fungerar med populära lokala betalningsmetoder som Mada och Tabby, vilka är avgörande för att betjäna kunder i Saudiarabien och Förenade Arabemiraten. Plattformen följer även lokala finansiella bestämmelser, vilket hjälper handlare att undvika problem med regelefterlevnad. Dessa funktioner gör Tamara till ett starkt val för återförsäljare och e-handelsvarumärken som vill bygga förtroende och öka konverteringarna på marknader i Mellanöstern.
Viktiga funktioner i Tamara
Några andra funktioner i Tamara som är värda att uppmärksamma är:
- Alternativ för delbetalning: Kunder kan dela upp köp i flera betalningar i kassan.
- Handlarportal: Företag får tillgång till en instrumentpanel för att spåra transaktioner och avräkningar.
- Automatiserad avräkningsprocess: Medel överförs automatiskt till handlare enligt ett fastställt schema.
- Verktyg för orderhantering: Handlare kan visa, hantera och återbetala ordrar direkt i plattformen.
Integrationer med Tamara
Integrationer omfattar Shopify, WooCommerce, Magento, Salla, Zid, Paymob, Salesforce Commerce Cloud med flera.
Pros and Cons
Pros:
- Lokala betalningsmetoder som Mada accepteras
- Snabb onboarding för handlare i Mellanöstern
- Dedikerad support för företag i Saudiarabien och Förenade Arabemiraten
Cons:
- Begränsad flexibilitet i delbetalningsplanerna har rapporterats
- Handlarens instrumentpanel saknar avancerad analys


Om du letar efter en plattform för köp nu, betala senare som du kan varumärkesanpassa och skräddarsy fullt ut, erbjuder HES FinTech en white label-lösning utformad för anpassning. Plattformen passar bra för banker, långivare och fintechföretag som vill kontrollera varje aspekt av sitt BNPL-erbjudande, från arbetsflöden till användarupplevelse. Till skillnad från Affirm låter HES FinTech dig bygga en lösning som passar din affärsmodell och dina krav på varumärkesprofilering.
Varför HES FinTech är ett bra alternativ till Affirm
Till skillnad från de flesta färdiga BNPL-plattformar ger HES FinTech dig full kontroll över varumärkesprofilering och produktkonfiguration. Jag valde HES FinTech eftersom plattformen låter dig anpassa återbetalningsplaner, riskbedömningsmodeller och användarflöden efter dina affärsbehov. Plattformen stöder även modulärt urval av funktioner, så att du kan lägga till eller ta bort komponenter i takt med att ditt erbjudande utvecklas. Denna flexibilitetsnivå gör HES FinTech till ett starkt val för företag som vill ha en BNPL-lösning anpassad efter deras exakta krav.
HES FinTechs viktigaste funktioner
Några andra funktioner som fångade min uppmärksamhet är:
- Automatiserad beslutsmotor: Plattformen kan automatiskt bedöma ansökningar och fatta lånebeslut baserat på dina kriterier.
- Kreditupplägg via flera kanaler: Ta emot och behandla BNPL-ansökningar via webb, mobil eller butikskanaler.
- Modul för dokumenthantering: Lagra, organisera och hämta kunddokument på ett säkert sätt inom plattformen.
- Inbyggt aviseringssystem: Skicka automatiska påminnelser och uppdateringar till kunder om deras betalningsplaner.
HES FinTechs integrationer
Integrationer inkluderar VoPay, Twilio, SendGrid, Ondato, Jumio, Plaid, Creditinfo, Flinks, Squarepay, PandaDoc med flera.
Pros and Cons
Pros:
- Modulära funktioner för skräddarsydda BNPL-arbetsflöden
- Automatiserad beslutsmotor för kreditbedömning
- Inbyggd dokumenthantering och aviseringar
Cons:
- Kräver tekniska resurser för full anpassning
- Introduktionsprocessen kan vara längre än hos konkurrenterna
Andra Affirm-alternativ
Här är ytterligare några Affirm-alternativ som inte kom med på min kortlista, men som ändå är värda att ta en titt på:
- equipifi
Bäst med integration med centrala banksystem
- axio
Bäst för delbetalningstjänster i Indien
- TransUnion
Bäst lämpat för verktyg för kreditriskbedömning


Miten arvioin teknisten asiakirjojen hallintaohjelmistoja
Jaan arviointini kahteen tasoon: peruskriteereihin, jotka jokaisen alustan on täytettävä – versionhallinta, CAD/BIM-tuki ja hyväksyntätyönkulut – sekä erottaviin tekijöihin, jotka erottavat parhaat työkalut muista.
Perustoiminnot (Tämän luettelon vähimmäisvaatimukset)
Kun valitsen työkaluja luettelooni, annan jokaiselle työkalulle arvosanan asteikolla 0 (ei tarjoa toimintoa)–5 (on erinomainen tällä osa-alueella) jokaisesta alla luetellusta perustoiminnosta. Sen jälkeen muunnan työkalun kokonaispistemäärän prosenttiosuudeksi. Työkalun on saavutettava vähintään 65 prosentin kokonaispistemäärä, jotta sitä voidaan harkita mukaanottoa varten.
- Versionhallinta & revisiot: Tarkistan, seuraako alusta jokaisen asiakirjan version automaattisella revisiohistorialla, palautustoiminnolla ja vanhentuneiden tiedostojen lukituksella, jotta tiimit eivät koskaan rakenna vanhentuneiden piirustusten pohjalta.
- CAD/BIM-tiedostojen tuki: DWG-, RVT- tai IFC-tiedostojen tarkasteleminen ja kommentointi ilman alkuperäisen ohjelmiston käynnistämistä on erittäin tärkeää – arvioin formaattien kattavuutta, selaimessa tapahtuvaa renderöintiä ja metatietojen poimintaa.
- Hallinnoidut työnkulut & hyväksynnät: Etsin määritettäviä monivaiheisia työnkulkuja, jotka vastaavat todellisia suunnitteluprosesseja, kuten läheteasiakirjojen hyväksyntöjä, urakoitsijoiden toimituksia ja useiden suunnittelualojen tarkastuskierroksia.
- Käyttöoikeuksien hallinta & luvat: Teknisiin projekteihin osallistuu tilaajia, suunnittelijoita ja alihankkijoita, jotka tarvitsevat kukin erilaiset näkyvyysasetukset – arvioin, kuinka yksityiskohtaisesti työkalu rajoittaa käyttöoikeuksia projektin, suunnittelualan tai roolin perusteella.
- Auditointipolku & vaatimustenmukaisuus: Tarkastelen, kirjaako alusta jokaisen asiakirjaan kohdistuvan toiminnon tavalla, joka tukee ISO 19650-, ISO 9001- tai FDA:n 21 CFR:n osan 11 vaatimuksia ja mahdollistaa tietueiden viennin.
- Projektikeskeinen organisointi: Pelkkä litteä tiedostokasa ei toimi pääomaprojekteissa, joissa on tuhansia toimitettavia aineistoja – arvioin jäsenneltyjä metatietoja, mukautettuja numerointijärjestelmiä ja fasettihakutoimintoja.
Kun minulla on luettelo kriteerit täyttävistä työkaluista, tarkastelen, mikä erottaa kunkin alustan muista.
Erottavat tekijät (Miten toimittajat erottuvat toisistaan)
Näin vertaan eri toimittajia toisiinsa:
Erityisen hyödylliset ominaisuudet
Piirustusten vertailutyökalut säästävät tarkastajien aikaa – päällekkäiset ja rinnakkaiset näkymät helpottavat revisioiden välisten muutosten havaitsemista ilman, että tiedostojen välillä tarvitsee siirtyä edestakaisin. Arvioin myös ISO 19650:n mukaista yhteisen tietoympäristön toimintaa, joka jäsentää sitä, miten tilaaja-, suunnittelu- ja urakoitsijatiimit vaihtavat tietoja projektin eri vaiheissa. Läheteasiakirjojen ja toimitusten automatisointi on toinen alue, jota tarkastelen huolellisesti, erityisesti alustoissa, jotka luovat paketit automaattisesti, seuraavat toimitusten tilaa ja yhdistävät määräajat sopimuksen mukaisiin virstanpylväisiin.
Ominaisuuksia laajempi näkökulma
Integraatioiden syvyydellä on merkitystä – tarkistan, muodostaako alusta natiivin yhteyden AutoCADin tai Revitin kaltaisiin CAD-työkaluihin ja synkronoituuko se molempiin suuntiin Procoren tai Primavera P6:n kaltaisten projektinhallintajärjestelmien kanssa. Myös lisensointimallit ansaitsevat tarkastelua, erityisesti se, miten toimittajat käsittelevät ulkoisia yhteistyökumppaneita, kuten urakoitsijoita ja konsultteja, jotka tarvitsevat käyttöoikeuden mutta joiden ei pitäisi kasvattaa käyttäjäkohtaisia kustannuksia. Arvioin myös käyttöönottovaihtoehtojen joustavuutta, sillä monet suunnitteluyritykset tarvitsevat paikallisesti asennettavia tai hybridiratkaisuja tietojen sijaintia ja IT-turvallisuutta koskevien käytäntöjen täyttämiseksi.
Varför leta efter ett Affirm-alternativ?
Även om Affirm är ett bra val av finanstekniktjänst finns det flera anledningar till att vissa användare söker alternativa lösningar. Du kanske letar efter ett Affirm-alternativ eftersom…
- Du behöver stöd för marknader utanför USA
- Ditt företag behöver mer flexibla delbetalningsplaner
- Du vill ha ditt eget varumärke i kassan
- Du behöver djupare integration med lokala betalningsgatewayar
- Dina kunder förväntar sig snabbare kreditbeslut
- Du vill ha mer transparenta eller förhandlingsbara priser
Om något av detta stämmer in på dig har du kommit rätt. Min lista innehåller flera alternativ för finanstekniktjänster som är bättre lämpade för team som möter dessa utmaningar med Affirm och letar efter alternativa lösningar.
Affirms viktigaste funktioner
Här är några av Affirms viktigaste funktioner, så att du kan jämföra vad alternativa lösningar erbjuder:
- Köp nu, betala senare med avbetalningsplaner
- Omedelbart kreditbeslut i kassan
- Inga förseningsavgifter eller dolda avgifter för kunder
- Integration med större e-handelsplattformar
- Anpassningsbara betalningsvillkor för handlare
- Bedrägeridetektering och riskbedömning i realtid
- Transparent prissättning och handlaravgifter
- Kontohantering i appen och online för kunder
- Automatisk schemaläggning av återbetalningar och påminnelser
- Stöd för både onlineköp och köp i butik