

10 beste koop-nu-betaal-laterplatforms in 2026
De 10 beste BNPL-platforms, jouw handige selectielijst


Hoge prijskaartjes kunnen ervoor zorgen dat klanten aarzelen — en ook handelaren voelen de druk. Dure producten vertragen conversies, vergroten het aantal verlaten winkelwagens en verlagen je advertentierendement.
Maar wat als de oplossing niet ligt in het aanbieden van kortingen, maar in het bieden van flexibiliteit?
Met Nu kopen, later betalen (BNPL)-platforms krijgen klanten de financiële ruimte waar ze naar verlangen. Ze kunnen aankopen opdelen in betaalbare, vaak renteloze termijnen — terwijl jij nog steeds vooraf wordt betaald.
Daar profiteren beide partijen van.
BNPL is allang niet meer alleen voor snelle mode of impulsaankopen. Van dagelijkse benodigdheden tot luxe-uitgaven: het verandert de manier waarop mensen in verschillende sectoren betalen.
Maar met zoveel aanbieders, functies en regionale bijzonderheden is het kiezen van de juiste BNPL-partner bepaald geen eenvoudige taak.
Deze gids helpt je door de overvloed aan opties heen te kijken. We hebben de beste BNPL-platforms voor e-commerce, abonnementen en meer beoordeeld, zodat je de beste keuze voor jouw bedrijf en klanten kunt vinden.
Waarom u onze softwareaanbevelingen kunt vertrouwen
Ons team test en beoordeelt software sinds 2012. Als retailleiders weten we zelf hoe moeilijk — en belangrijk — het is om de juiste software te kiezen.
Voor deze gids hebben we tools geëvalueerd met behulp van praktijktests en onafhankelijk onderzoek, waarbij we tools beoordeelden aan de hand van onze selectiecriteria.
Onze reviews weerspiegelen ons onafhankelijke oordeel — geen verkooppraatje.
De beste BNPL-platforms voor onlinewinkeliers vergelijken
Hoewel de onderstaande prijsvergelijking misschien niet veel duidelijkheid biedt over deze beste Nu kopen, later betalen-diensten, kun je na de tabel op \u003cstrong\u003eSoftware vergelijken\u003c/strong\u003e klikken om alle andere functies te vergelijken.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Ideaal om klanten te helpen krediet op te bouwen | Gratis abonnement beschikbaar | Prijzen op aanvraag | Website | |
| 2 | Het beste voor verkopen via Amazon | Gratis abonnement beschikbaar | Prijzen op aanvraag | Website | |
| 3 | Het beste voor detailhandelaren die essentiële diensten verkopen | Gratis demo beschikbaar | Prijzen op aanvraag | Website | |
| 4 | Ideaal voor mode- en luxemerken | Gratis demo beschikbaar | Prijzen op aanvraag | Website | |
| 5 | Beste voor PayPal-gebruikers | Not available | Website | ||
| 6 | Beste voor wereldwijde betalingen | Not available | Prijzen op aanvraag | Website | |
| 7 | Beste voor abonnementsdiensten | Not available | Prijzen op aanvraag | Website | |
| 8 | Ideaal om verantwoord uitgeven aan te moedigen | Niet beschikbaar | Prijs op aanvraag | Website | |
| 9 | Beste voor grote aankopen | Not available | Prijzen op aanvraag | Website | |
| 10 | Beste koop-nu-betaal-lateroplossing onder eigen merk | Gratis demonstratie beschikbaar | Prijs op aanvraag | Website |
De 10 allerbeste BNPL-platforms beoordeeld
Nu zijn we aangekomen bij de kern van het artikel: de beoordelingen. Bekijk onze top 10 BNPL-diensten, elk met de reden waarom we deze hebben gekozen, opvallende functies en integraties om op te letten, voor- en nadelen en een schermafbeelding van de dienst.

Sezzle
Ideaal om klanten te helpen krediet op te bouwen

Sezzle biedt transparante diensten waarmee je je klanten kunt helpen verstandigere aankoopbeslissingen te nemen en krediet op te bouwen.
Waarom ik voor Sezzle koos: Het biedt klanten transparantie en financiële educatie om je te helpen je doelgroep sterker te maken. Het helpt je klanten mogelijkheden te bieden om late kosten te vermijden en stelt jongere shoppers in staat krediet op te bouwen met het Sezzle Up-programma. Sezzle meldt tijdige termijnbetalingen van klanten aan kredietbureaus wanneer zij zich voor dit programma aanmelden.
Sezzle biedt je klanten een eenvoudige BNPL-oplossing. Er is slechts één betalingsplan beschikbaar: het 4-betaalplan, dat bestaat uit een aanbetaling van 25% wanneer je klanten een bestelling plaatsen en drie andere betalingen. Je klanten moeten al hun betalingen binnen zes weken voldoen.
Opvallende functies en integraties van Sezzle
Functies omvatten de verwerking van creditcards en betaalpassen, rapportage aan kredietbureaus, het opnieuw plannen van betalingen en rentedragende spaarrekeningen.
Integraties omvatten Shopify, CommentSold, WooCommerce, Magento, BigCommerce, Littledata, 3dcart, ResponseCRM, Cybersource, BuyItLive en Salesforce Commerce Cloud.
Sezzle biedt prijzen op maat op aanvraag.
Pros and Cons
Pros:
- Hoog goedkeuringspercentage voor klanten.
- Eenvoudig in te stellen.
- Helpt klanten aan te trekken.
Cons:
- Kosten kunnen hoog zijn.
- Problemen met klantenondersteuning.

Affirm
Het beste voor verkopen via Amazon
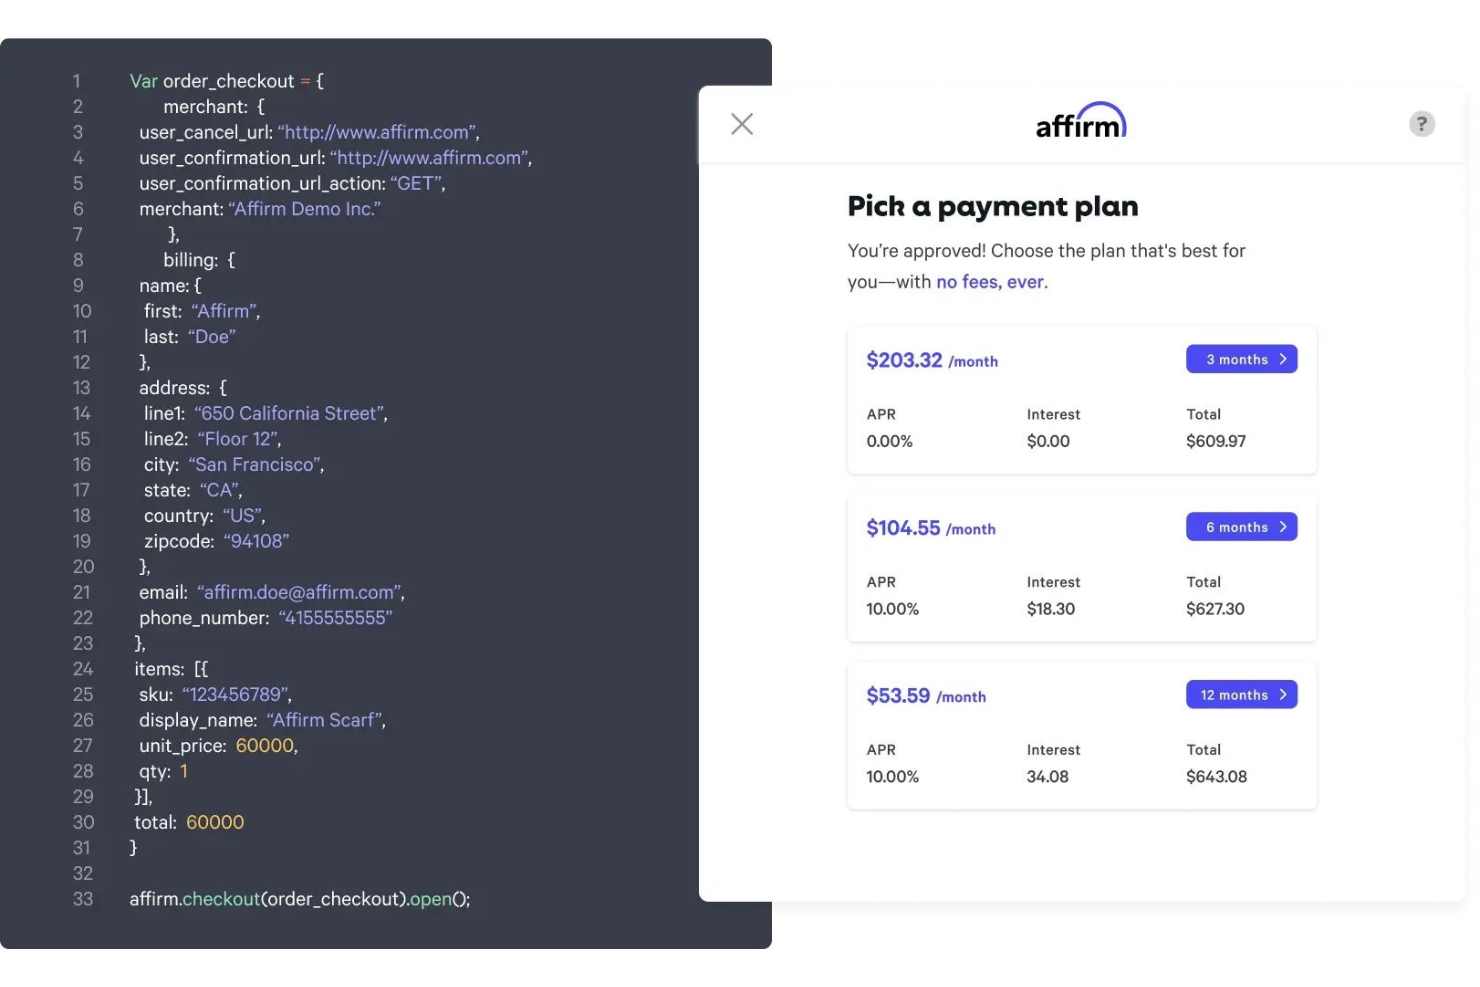
Affirm helpt je bedrijf flexibele betaalopties aan te bieden, waar je klanten ook winkelen voor je producten.
Waarom ik voor Affirm heb gekozen: Het platform is geschikt voor transacties in e-commerce, fysieke winkels en televerkoop. Het is Amazons keuze voor BNPL-oplossingen. Met Affirm kunnen bedrijven opties voor nu kopen en later betalen integreren voor klanten, ongeacht waar ze hun aankopen doen. Je kunt Affirm gebruiken om je klanten op je hele e-commercesite flexibele betalingsvoorwaarden te tonen, inclusief op elke productpagina en bij het afrekenen, zodat ze eenvoudig kunnen kopen.
Affirm geeft retailers volledige controle over het minimumbedrag dat klanten moeten besteden om voor betaling in termijnen in aanmerking te komen. Je kunt kiezen of je klanten een leningfinanciering met 0% rente aanbiedt, waar je de betaalberichten van Affirm toont en hoe lang je klanten hebben om te betalen. Het platform beschikt ook over een tool genaamd Adaptief afrekenen. Deze unieke oplossing kan de terugbetalingsopties voor de lening van je klant bijwerken wanneer die artikelen aan het winkelwagentje toevoegt, zodat de klant het aankoopbedrag gedurende de hele site in gepersonaliseerde termijnbetalingen kan bekijken.
Opvallende functies en integraties van Affirm
Functies zijn onder andere een bedrijfsportaal, creditcardverwerking, ACH-betalingsverwerking, een activiteitendashboard, mobiele betalingen, facturering en facturen, een mobiele app en realtime analyses.
Integraties zijn onder andere Wix, Shopify, WooCommerce, Magento, BigCommerce, OpenCart, 3dcart, NetSuite SuiteCommerce, AmeriCommerce, Volusion, Web Shop Manager, PlanetScale en Lightspeed eCommerce.
Affirm biedt aangepaste prijzen op aanvraag.
Pros and Cons
Pros:
- Intuïtief dashboard.
- Hoge aankooplimieten voor klanten.
- Geen kosten voor te late betaling voor klanten.
Cons:
- Werkt alleen in de VS.
- De concurrentie krijgt mogelijk betere tarieven.

Sunbit
Het beste voor detailhandelaren die essentiële diensten verkopen
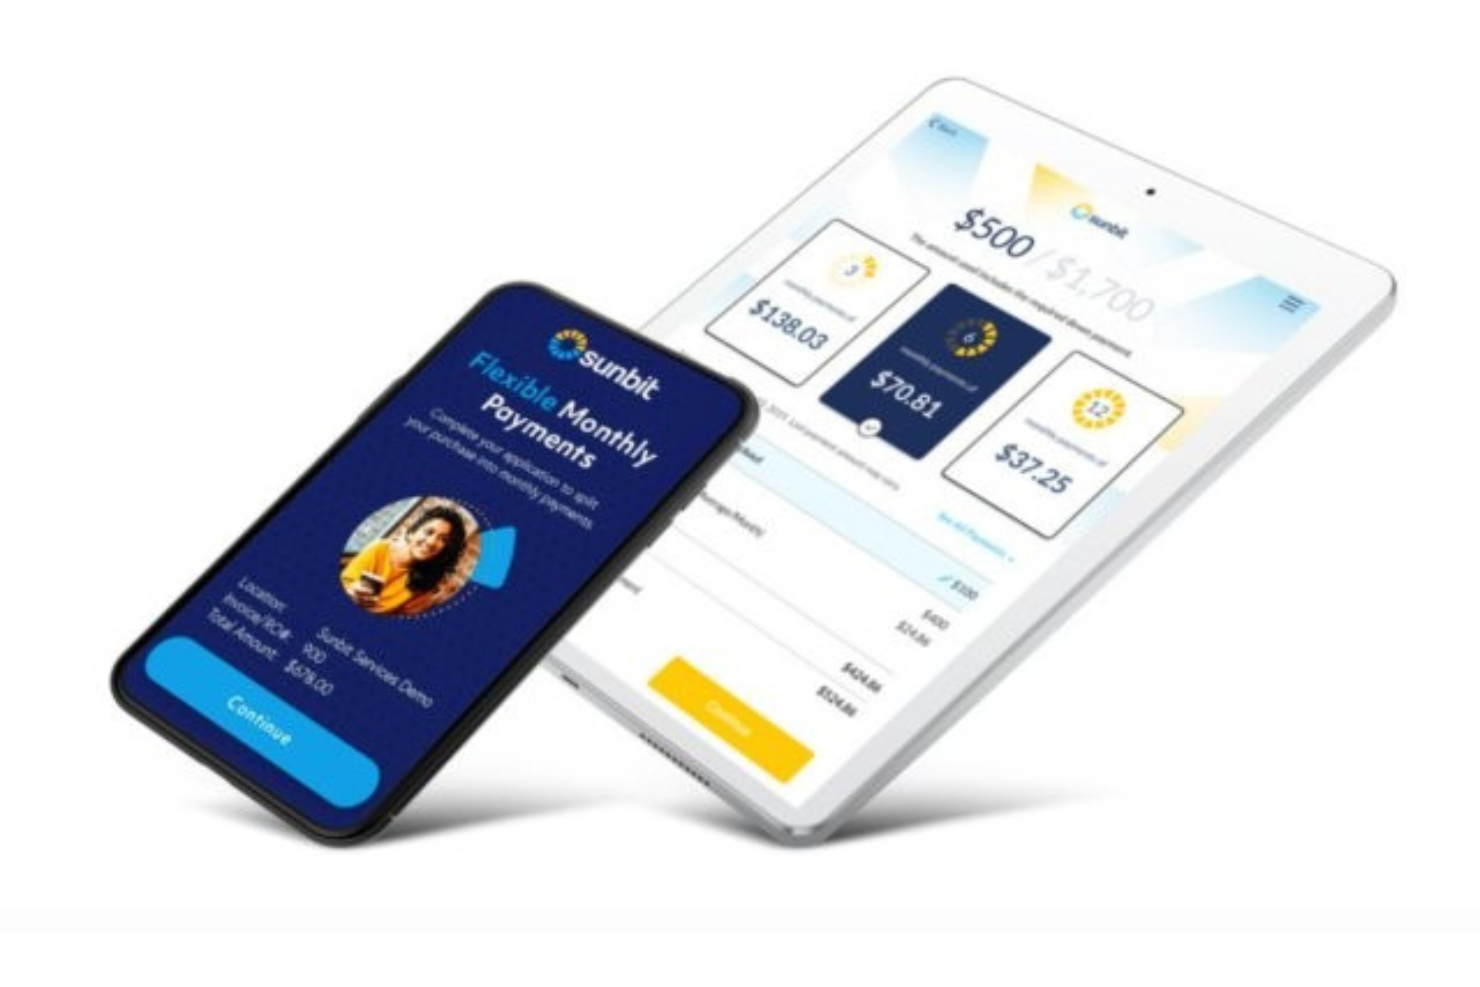
Sunbit helpt u de betalingen voor uw essentiële diensten voor klanten op te splitsen.
Waarom ik voor Sunbit heb gekozen: In tegenstelling tot andere platforms die zich richten op verkopers van niet-essentiële artikelen, onderscheidt Sunbit zich door bedrijven in staat te stellen gespreide betalingsopties aan te bieden voor diensten op locatie, zoals autoreparaties, afspraken bij de oogarts of veterinaire zorg. Het helpt u de financiële impact van uw essentiële diensten voor uw klanten te verzachten. Maar waar het platform echt in uitblinkt, is dat uw bedrijf nu een concurrentievoordeel heeft, omdat u diensten kunt aanbieden aan klanten die mogelijk geen goede kredietwaardigheid hebben.
Sunbit helpt bedrijven die essentiële diensten aan hun klanten leveren om deze betaalbaarder te maken. Met dit platform kunt u klanten in staat stellen meer van uw diensten te betalen, tot $10,000, met een betalingstermijn van 3 tot 12 maanden.
Belangrijkste functies van Sunbit
Functies omvatten hoge goedkeuringspercentages, een snel aanvraagproces, een succesvol partnerteam, digitale marketingmiddelen en bruikbare inzichten.
Sunbit biedt op verzoek aangepaste prijzen. Sunbit biedt een gratis demo.
Pros and Cons
Pros:
- Uitstekende oplossing voor alle kanalen.
- Gericht op bedrijven die diensten op locatie aanbieden.
- Gebruiksvriendelijk.
Cons:
- Een aanbetaling is vereist.
- U moet een aanvraag indienen om de kosten te ontdekken.
Klarna
Ideaal voor mode- en luxemerken
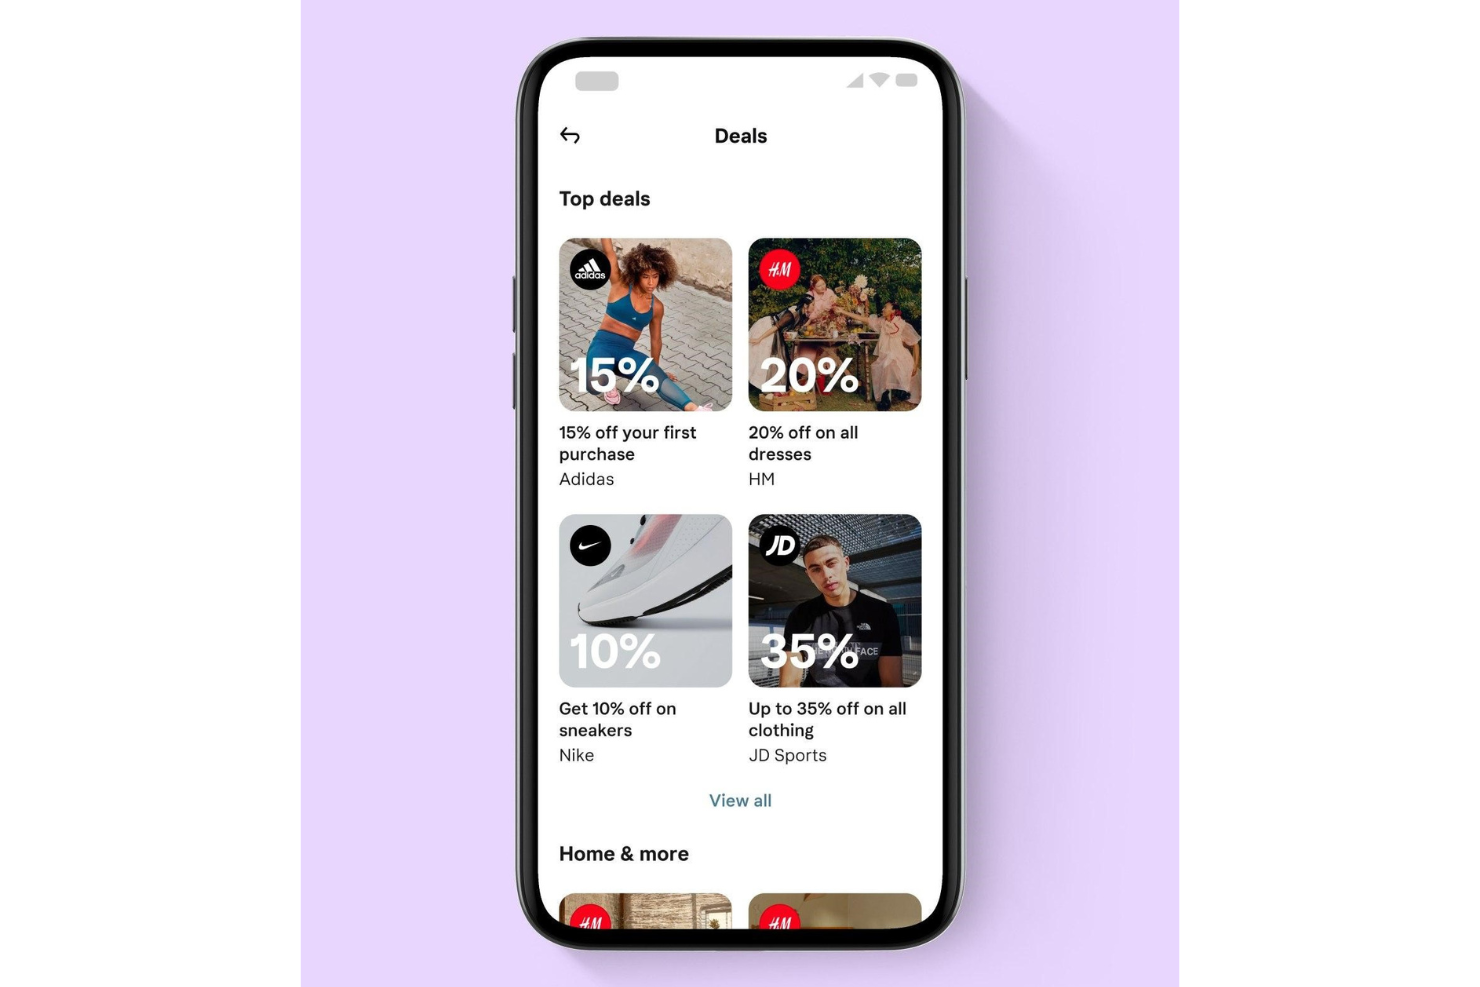
Klarna biedt verschillende BNPL-opties die uitstekend geschikt zijn voor mode- en luxemerken.
Waarom ik voor Klarna heb gekozen: Het platform is een populaire keuze voor jongere generaties, die doorgaans bij veel mode- en luxemerken winkelen. Dit komt door Klarna's financieringsoptie ‘Betalen binnen 30 dagen’, waarmee je klanten je artikelen gratis kunnen uitproberen, kunnen houden wat ze leuk vinden en binnen 30 dagen kunnen retourneren wat ze niet willen. Zo kun je je klanten een optie zonder druk bieden en hen aanmoedigen hun bestellingen af te ronden.
Met Klarna kun je ook express-afrekenopties aanbieden op je productpagina's, waardoor je een afrekenervaring met één klik kunt creëren. Houd er echter rekening mee dat deze optie extra kosten voor je bedrijf met zich meebrengt. Het kan de moeite waard zijn om de inspanning die je klanten moeten leveren om hun aankoop af te ronden te verminderen, door de tijd waarin ze van gedachten kunnen veranderen te verkorten.
Belangrijkste functies en integraties van Klarna
Functies zijn onder andere geen aansprakelijkheid voor fraude, voorafgaande betaling, wereldwijde oplossingen, verkopersbescherming, automatische updates, advertentieoplossingen, productzoekfunctie, orderbeheer, rapportagetools, data-analyse en een verkopersportaal.
Integraties zijn onder andere LogiCommerce, Desktop.com, Shopaccino, PremierCashier, Happy Returns, Cloud Funnels, 29 Next, Elixir, SendOwl, Centra, BetterCommerce en Adyen.
Klarna biedt prijzen op maat op aanvraag.
Pros and Cons
Pros:
- Geen beperkingen voor leningen.
- Meerdere afrekenopties.
- Goed bekend.
Cons:
- Slechte klantenservice.
- Hoge kosten bij te late betaling voor klanten.

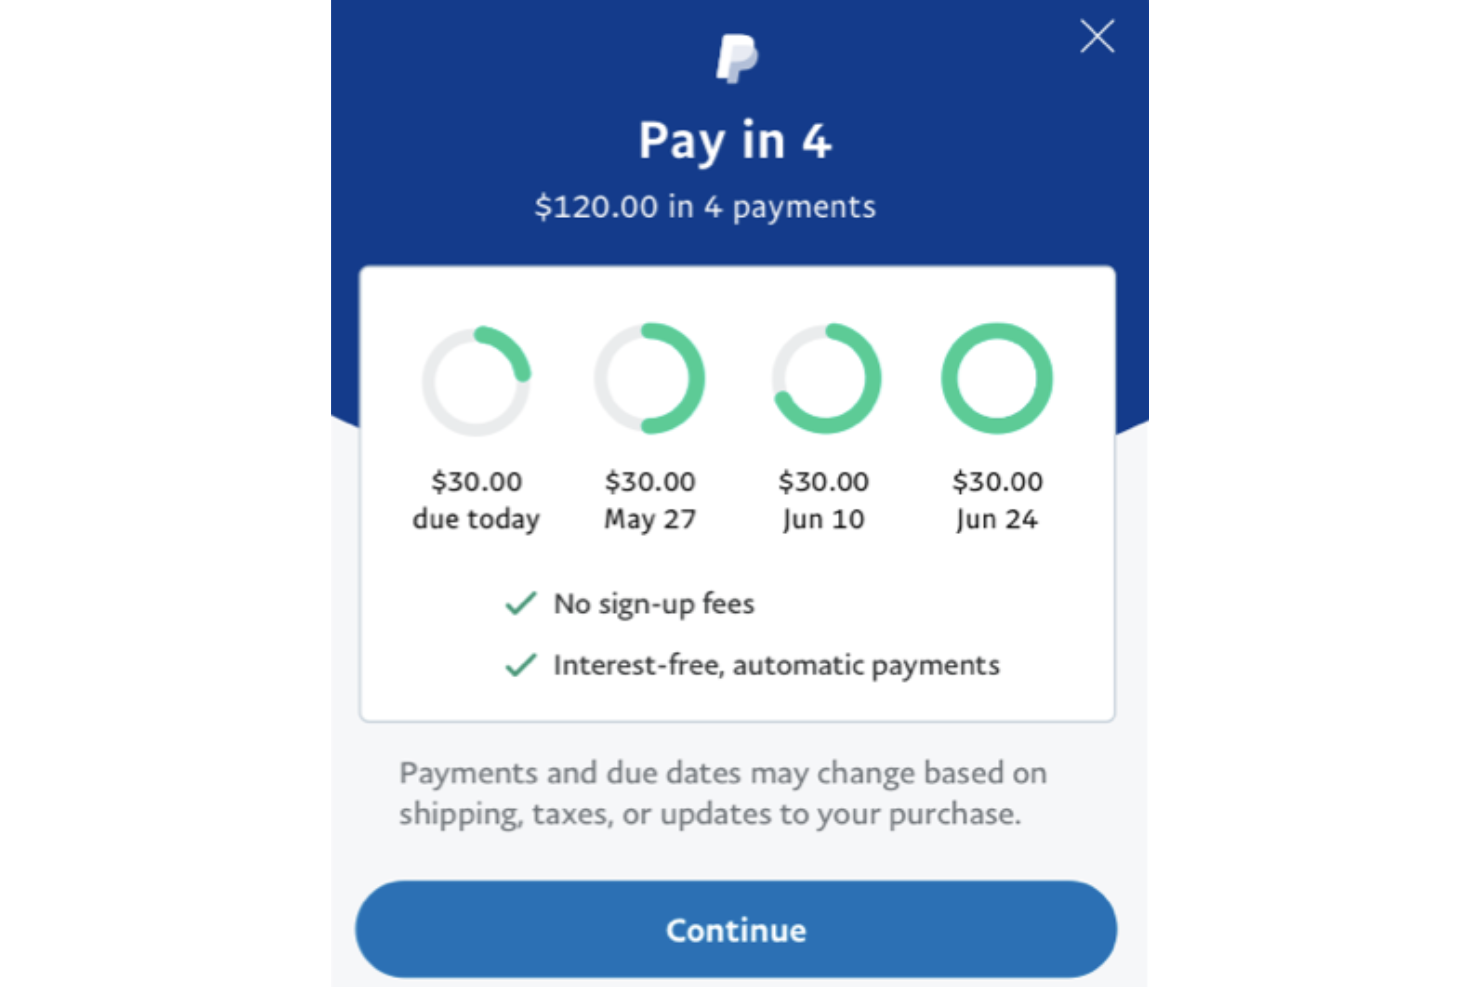
Het BNPL-platform “Pay-in-Four” van PayPal biedt handelaren die PayPal Pay al gebruiken de mogelijkheid om klanten alternatieve betaalopties te bieden.
Waarom ik voor “Pay-in-Four” van PayPal heb gekozen: Het PayPal-platform is het populairste en veiligste betaalsysteem en heeft zijn mogelijkheden naar de BNPL-omgeving gebracht. Wereldwijd geniet het een hoog vertrouwensniveau, wat je kan helpen om potentiële, niet-overtuigde personen om te zetten in betalende klanten. Handelaren die PayPal al als betaaloptie voor klanten accepteren, kunnen het Pay-in-Four-systeem eenvoudig implementeren.
Het “Pay-in-Four”-platform van PayPal kan met elk bedrijf meegroeien en je helpen om je klanten verschillende financieringsopties te bieden. Je hoeft alleen maar een Pay Later-knop als extra betaaloptie aan je afrekeningssysteem toe te voegen. Daarna kunnen klanten met een bestaand PayPal-account de Pay-in-Four-financiering aanvragen als hun aankoop tussen $30 en $1,500 ligt.
Opvallende functies en integraties van PayPal’s “Pay-in-Four”
Functies omvatten bedrijfsinzichten, rapportage, automatische updates, verwerking van betaalpassen en creditcards, een kassasysteem, terugkerende betalingen, aankoopbescherming, factuurbeheer en online afrekenen.
Integraties omvatten BigCommerce, Wix, WooCommerce, GoDaddy, Adobe, Shift4Shop, XCart, Miva, Volusion, OpenCart, Cart.com en Vortx.
Het “Pay-in-Four”-platform van PayPal is een gratis uitbreiding voor huidige PayPal-handelaren. Bij gebruik van het platform betaal je alleen de reguliere 3.49% + $0.49/transactie.
Pros and Cons
Pros:
- Eenvoudige organisatie.
- Eenvoudig in gebruik.
- Geen extra kosten.
Cons:
- Hoge rentetarieven voor klanten.
- Stuurt klanten weg van je website.

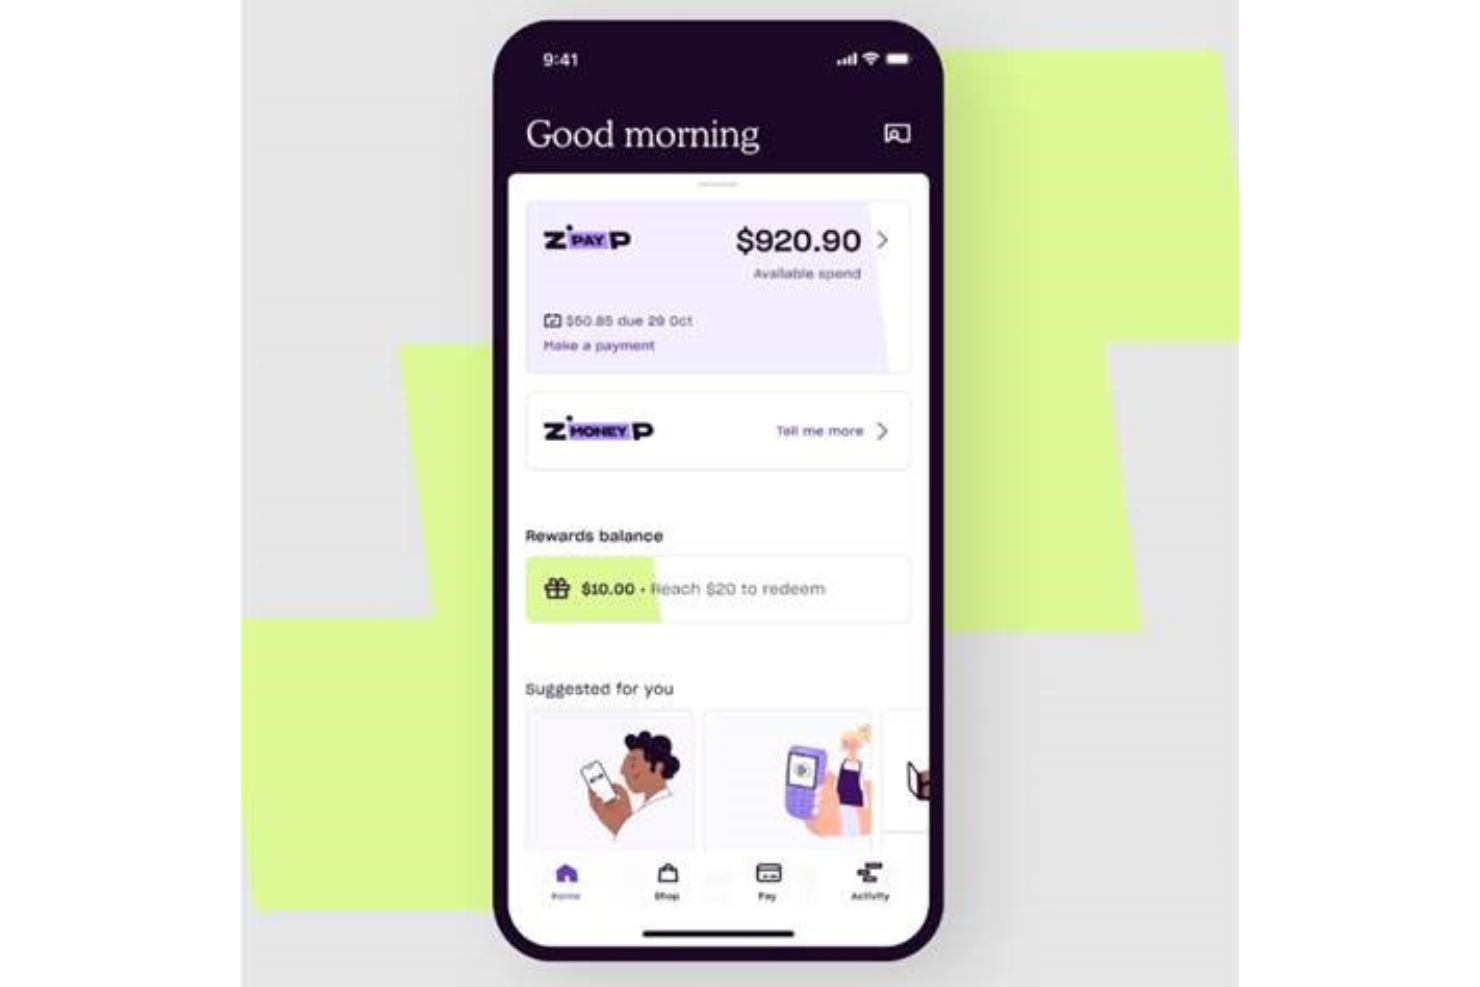
Zip Co is een handige optie voor bedrijven, omdat klanten het overal ter wereld kunnen gebruiken als ze een creditcard van Amex, Discover of Visa gebruiken.
Waarom ik voor Zip Co heb gekozen: Voorheen Quadpay genoemd, biedt Zip je de mogelijkheid om betalingen van klanten overal ter wereld te accepteren, zolang je bedrijf betalingen van Amex, Discover of Visa accepteert. Het platform heeft ook een community van klanten waartoe je je bedrijf toegang kunt geven om meer verkeer naar je website te leiden. Deze combinatie van een wereldwijde community en de mogelijkheid om hun betalingen te accepteren, betekent dat je bedrijf kan profiteren van een hoge gemiddelde orderwaarde.
Met Zip Co zet je bedrijf je klanten op de eerste plaats door handige betalingstermijnen aan te bieden die geen invloed hebben op hun kredietwaardigheidsscores. Met Zip Co kunnen je klanten hun aflossingsschema beheren en wekelijkse, tweewekelijkse of maandelijkse betalingen instellen. Wanneer klanten ervoor kiezen om betalingen voor een aankoop te doen, wordt je bedrijf dezelfde dag door de aanbieder betaald.
Belangrijkste functies en integraties van Zip Co
Functies omvatten orderbeheer, beheer van klantgegevens, verkopersportaal, afstemmingsbeheer, community-marktplaats, websitewidget, terugbetalingsverwerking en creditcardverwerking.
Integraties omvatten Salesforce, Shopify, WooCommerce, Magento, BigCommerce, Oracle Commerce, Workarea en CartHook. Zip Co biedt ook een API om het platform met je huidige systemen te verbinden.
Zip Co biedt op aanvraag aangepaste prijzen.
Pros and Cons
Pros:
- Responsief platform.
- Verhoogt de gemiddelde orderwaarde.
- Eenvoudig te navigeren.
Cons:
- Geen platformdemo.
- Geen rapportage.

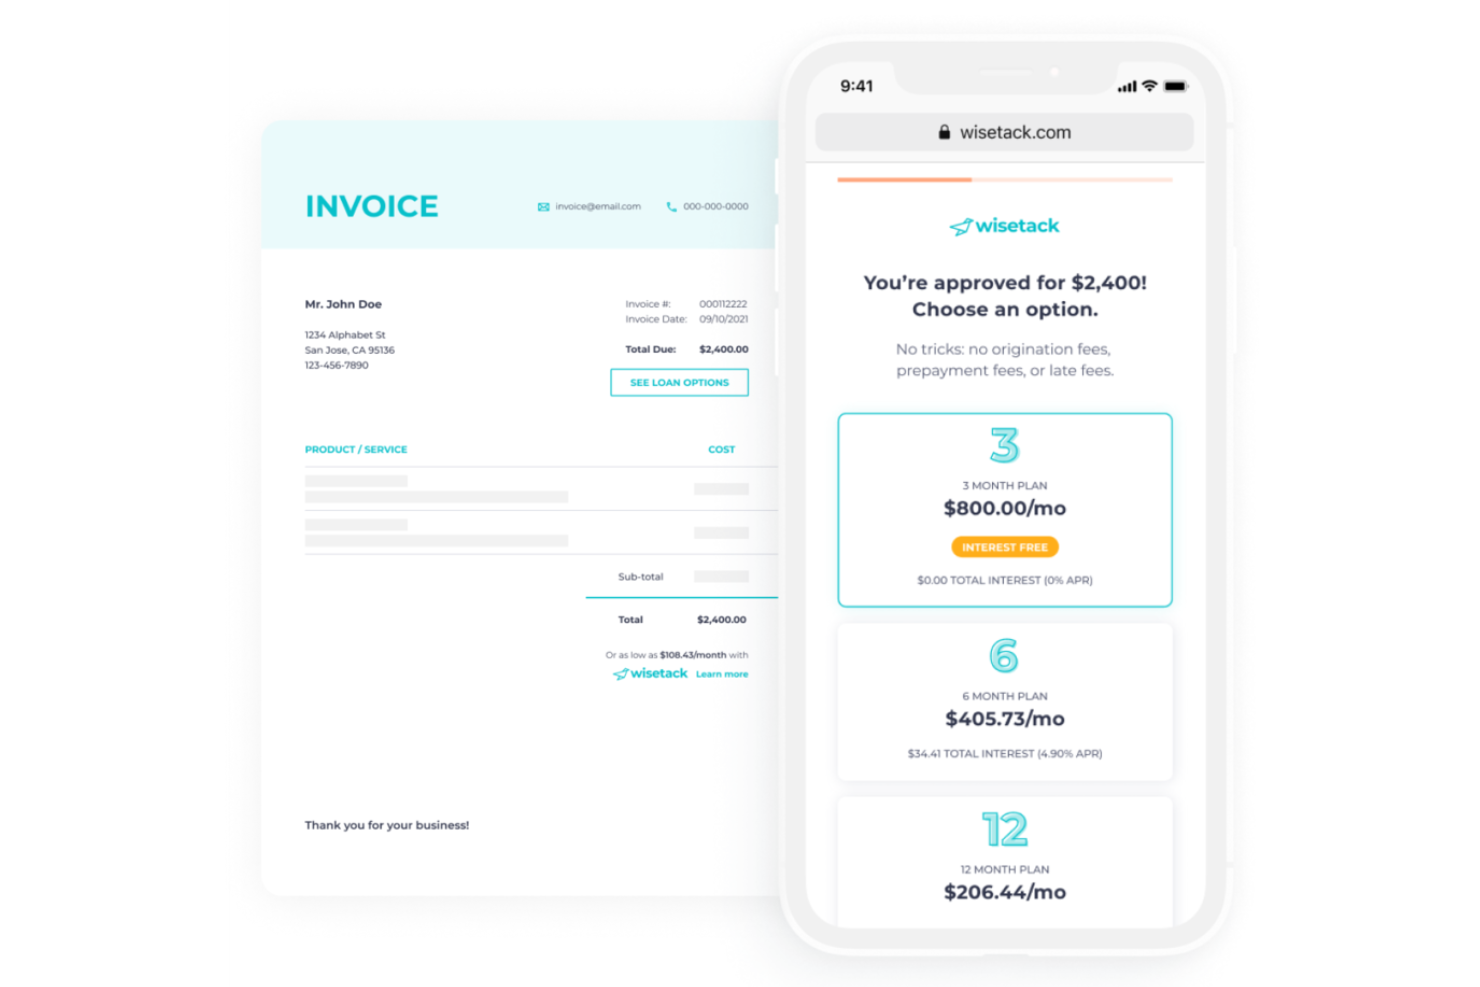
Wisetack stelt bedrijven in staat klanten transparante betaalopties te bieden voor abonnementsproducten en -diensten.
Waarom ik Wisetack heb gekozen: Het platform wordt gekoppeld aan je huidige website en betaalproces, zodat je bedrijf klanten de mogelijkheid kan bieden om voor diensten zoals abonnementsboxen of streamingdiensten in termijnen te betalen. Wisetack BNPL (Nu kopen, later betalen) is een financieringsoplossing waarmee e-commercebedrijven hun klanten de mogelijkheid kunnen bieden om hun aankopen in termijnen te betalen in plaats van in één keer. Door Wisetack BNPL in hun e-commerceplatform te integreren, kunnen bedrijven hun klanten de flexibiliteit bieden om gespreid te betalen en mogelijk de klantloyaliteit en verkoop te verhogen.
Wisetack BNPL biedt de bedrijven zelf ook verschillende voordelen, waaronder minder achtergelaten winkelwagens en een verbeterde kasstroom, omdat klanten hun aankoop eerder voltooien wanneer ze de mogelijkheid krijgen om in termijnen te betalen. Daarnaast biedt Wisetack BNPL bedrijven waardevolle inzichten in het bestedingsgedrag van hun klanten, zodat ze weloverwogen beslissingen kunnen nemen over voorraad, marketing en andere bedrijfsactiviteiten. Over het geheel genomen kan Wisetack BNPL een waardevol hulpmiddel zijn voor e-commercebedrijven die hun verkoop willen verhogen, klanten willen behouden en hun algehele financiële gezondheid willen verbeteren.
Belangrijkste functies en integraties van Wisetack
Functies omvatten consumentenfinanciering, snelle klantgoedkeuringen, verwerking van betaalpassen en creditcards en directe betalingen.
Integraties omvatten een API die met je huidige systemen kan worden geïntegreerd.
Wisetack biedt prijzen op aanvraag. Wisetack heeft geen informatie over een gratis proefperiode.
Pros and Cons
Pros:
- Controle over betalingstermijnen.
- Eenvoudige integraties.
- Uitstekende coördinatie met de leverancier.
Cons:
- Je moet wachten om het geld te ontvangen.
- De kosten kunnen hoog zijn.

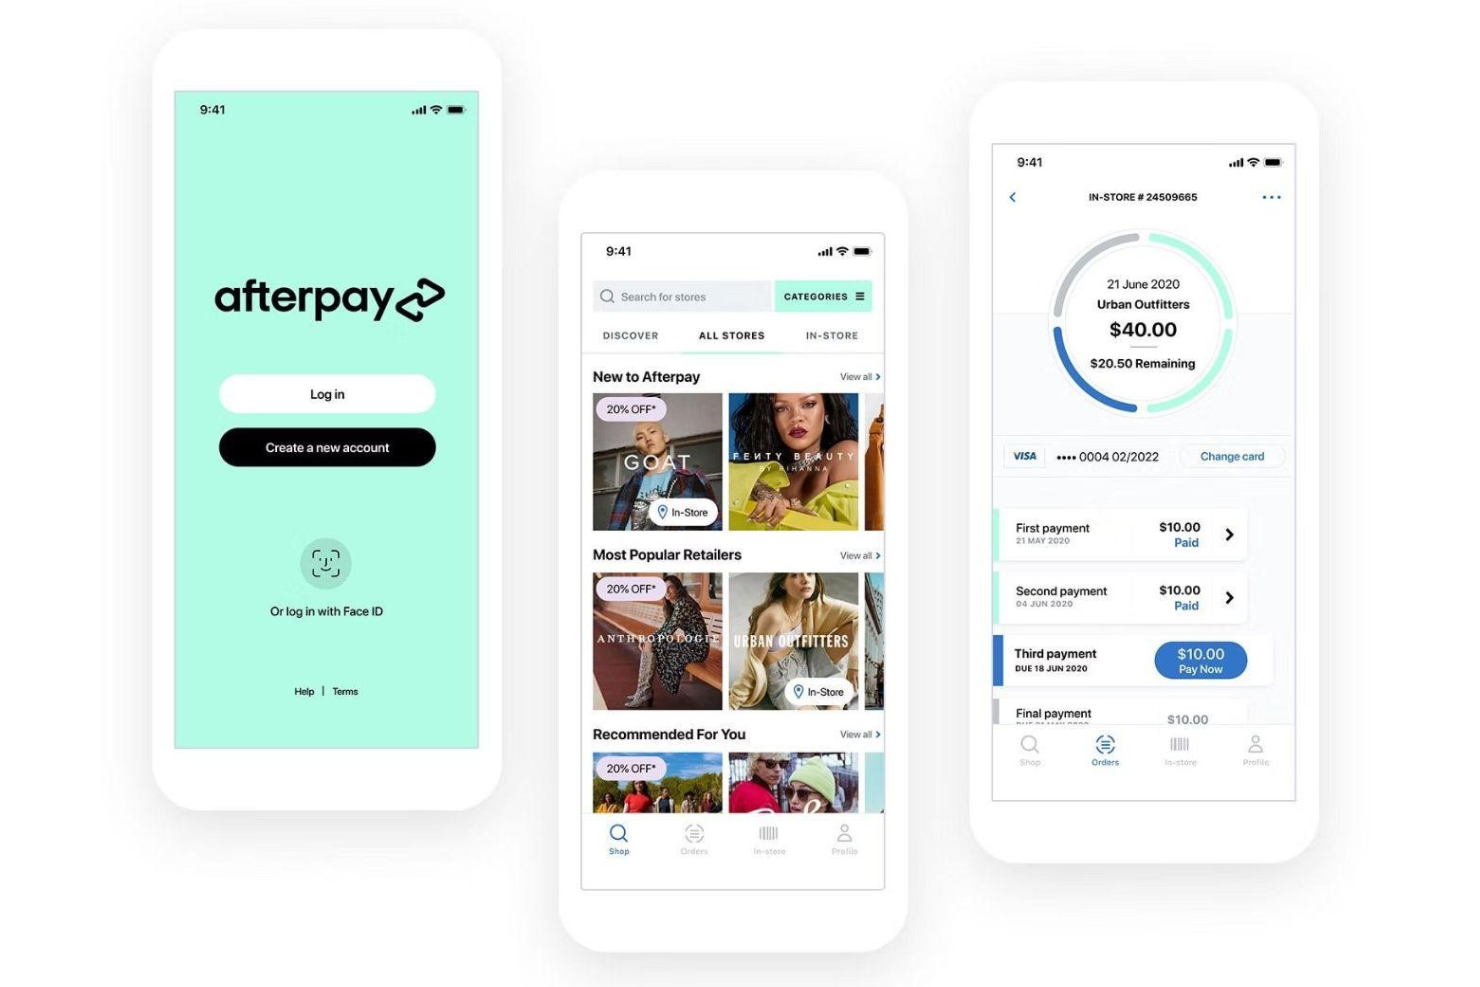
Afterpay biedt je klanten een kredietlimiet om aankopen te doen in je e-commercewinkel en beloont verantwoord uitgavenbeheer.
Waarom ik voor Afterpay heb gekozen: Het platform stelt redelijke en transparante initiële bestedingslimieten vast voor mensen die Afterpay voor het eerst gebruiken bij het kopen van producten. Deze initiële limiet kan worden verhoogd wanneer klanten hun betalingen op tijd uitvoeren. De aanbieder geeft ook tips om klanten te helpen verantwoord te besteden.
Afterpay is geschikt voor retailers met online winkels en aankoopmogelijkheden in fysieke winkels. Het biedt een eenvoudige, ingebouwde integratie met Square, waardoor je gemakkelijk BNPL-opties kunt aanbieden vanuit een Square POS-systeem. Je kunt ook een marketingpakket bij Afterpay bestellen om je klanten te laten weten dat je Afterpay als betaaloptie accepteert.
Opvallende functies en integraties van Afterpay
Functies omvatten ACH-betalingsverwerking, fraudedetectie, elektronische betalingen, gegevensbeveiliging, mobiele betalingen, creditcardverwerking, abonnementsfacturering en transactiegeschiedenis.
Integraties omvatten Ecwid, CS-Cart, Shopify, Wix, WooCommerce, Synder, Magento, BigCommerce, Cloud Funnels, Propeller, BridgerPay en Salesforce Commerce Cloud.
Afterpay biedt op aanvraag aangepaste prijzen.
Pros and Cons
Pros:
- Uitstekende ondersteuning voor verkopers.
- Geen kredietcontroles bij klanten.
- Gemakkelijk te gebruiken.
Cons:
- Hoge rente op te late betalingen.
- Sommige retailers kunnen worden geweigerd.

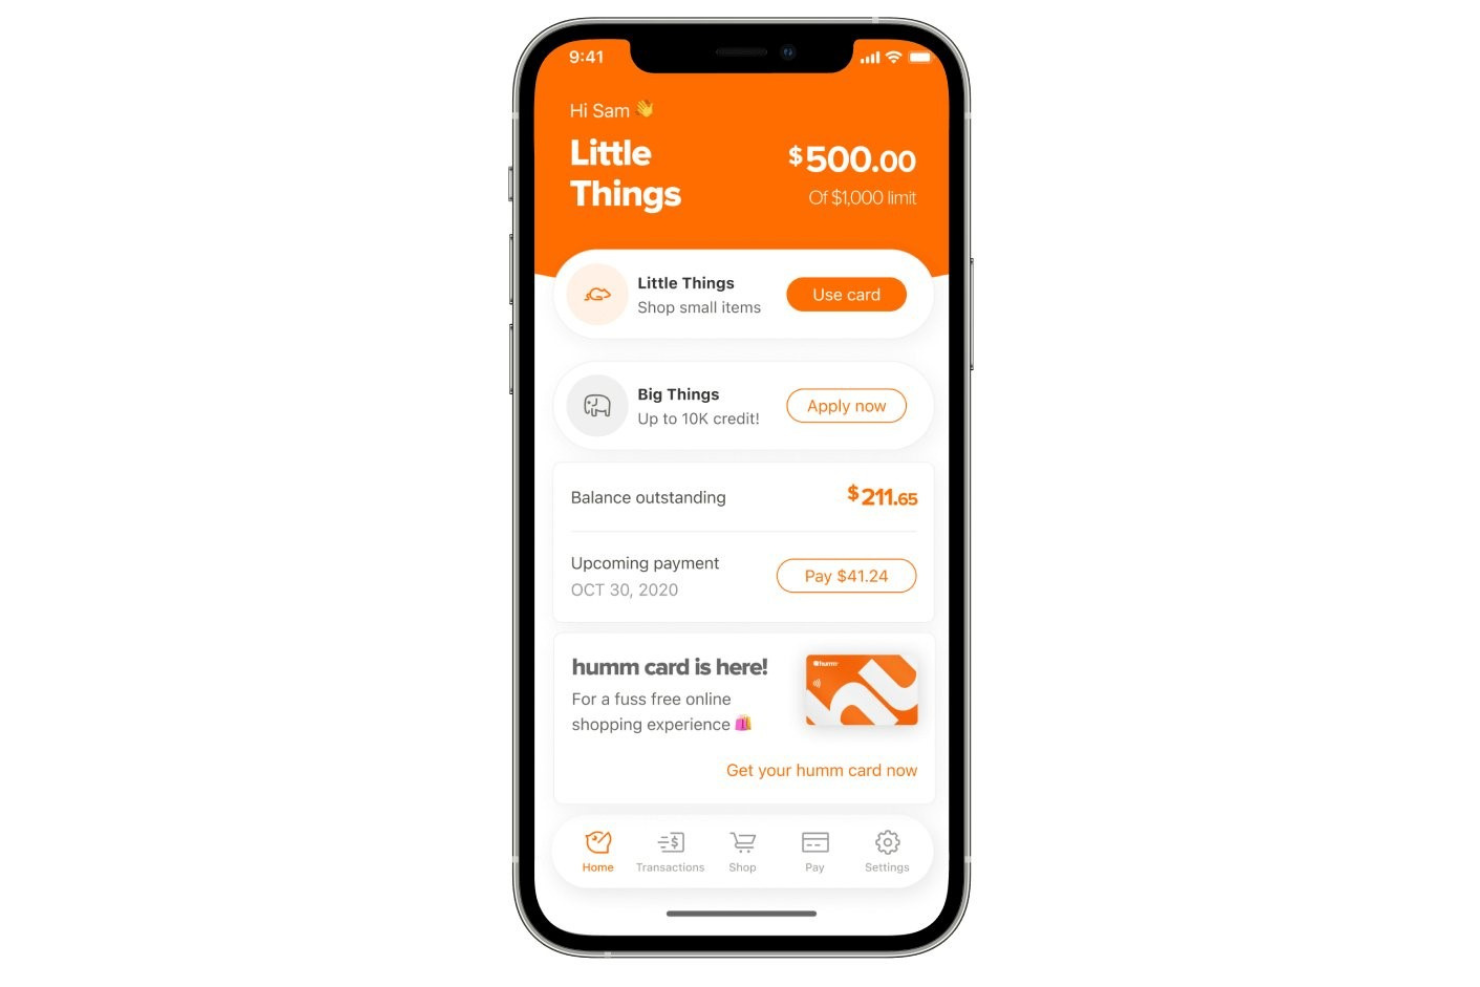
Humm is een BNPL-platform dat klanten helpt om grote aankopen op te splitsen.
Waarom ik voor Humm heb gekozen: Zoals op de website van Humm staat, helpt deze BNPL je klanten om “grote dingen” te kopen. Ze helpen elke aankoop tot $30,000 op te splitsen! Je klanten kunnen deze betalingen spreiden over vijf of tien betalingen om de twee weken, of over maximaal 60 maanden voor grotere aankopen.
Humm garandeert dat het de betaling uiterlijk de volgende werkdag aan je bedrijf voldoet. Dit kan belangrijk zijn als je een kleiner bedrijf bent dat afhankelijk is van deze betalingen. Als een klant bovendien een artikel naar je winkel retourneert, betaalt Humm de kosten voor de artikelen terug.
Opvallende functies en integraties van Humm
Functies omvatten flexibele terugbetalingen, zachte kredietcontroles en verwerking van online- en winkelaankopen.
Integraties omvatten Salesforce, Shopify, WooCommerce, Magento, Striven POS, PrestaShop, OpenCart, Kitomba, Retail Directions, Shopify Plus, Intershop en eStar.
Humm biedt prijzen op maat op aanvraag.
Pros and Cons
Pros:
- Eenvoudig registratieproces.
- Directe REST API.
- Klanten kunnen grote aankopen doen.
Cons:
- Hoge kosten voor klanten.
- De klantenservice kan beter.

Splitit
Beste koop-nu-betaal-lateroplossing onder eigen merk
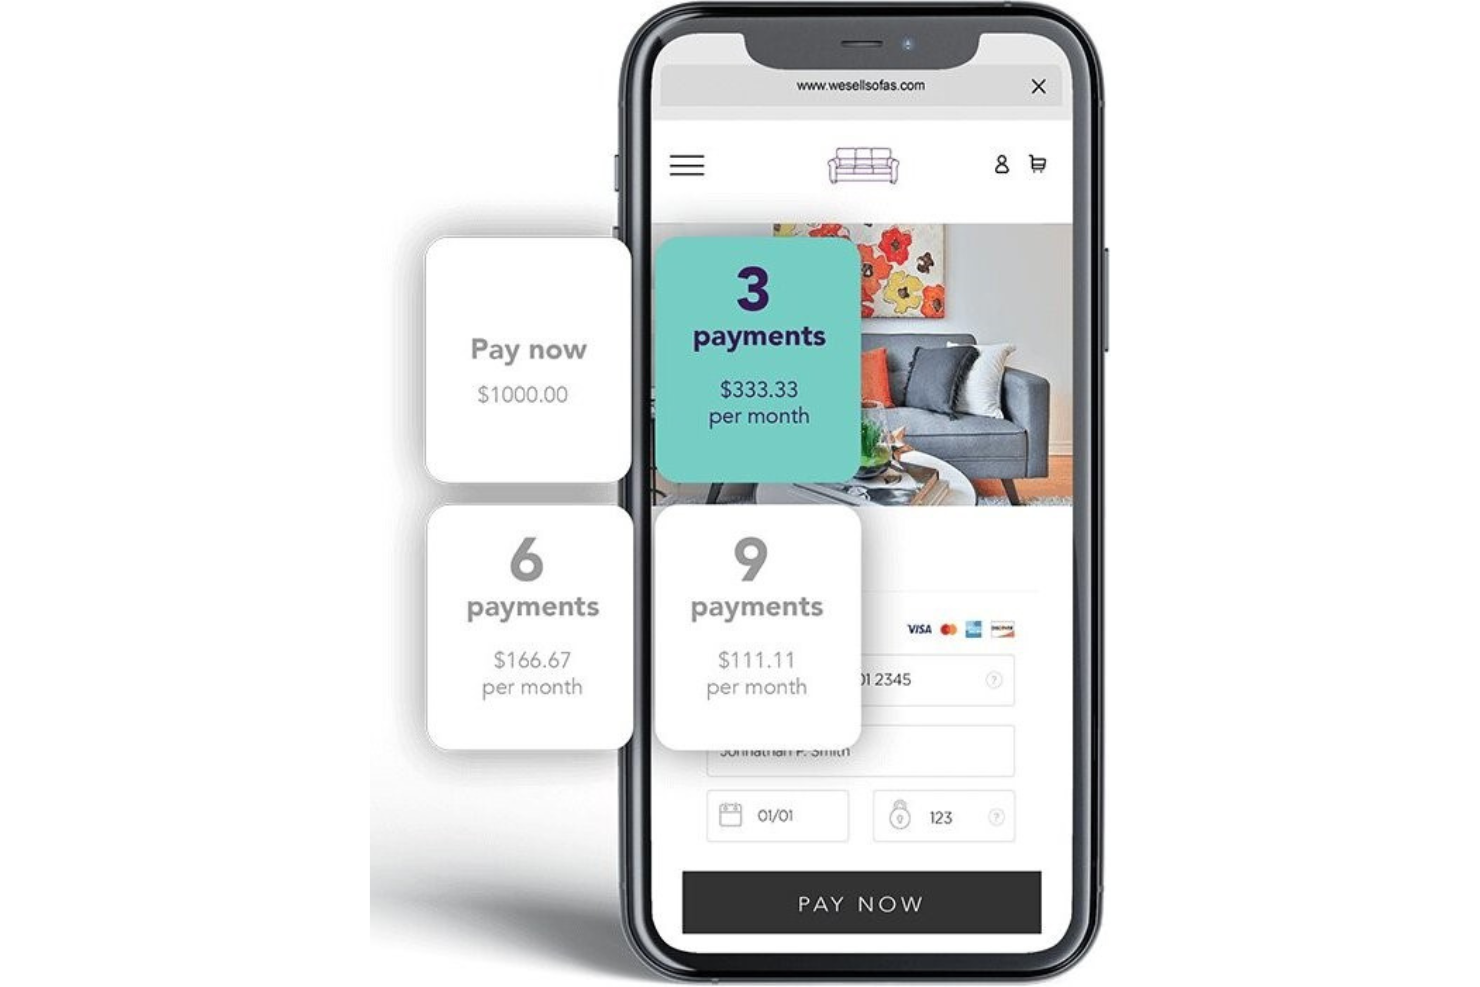
Splitit helpt e-commercebedrijven om klanten vanaf hun eigen websites betaling in termijnen aan te bieden.
Waarom ik voor Splitit heb gekozen: Je kunt het platform gebruiken om de volledige aankoopervaring te beheren met de functies onder eigen merk. Je merk staat centraal, waardoor je de merkloyaliteit kunt vergroten. Het volledige koop-nu-betaal-laterproces is in je website geïntegreerd.
Splitit werft je klanten niet om ze vervolgens aanvullende producten te verkopen — je klanten blijven jouw klanten, niet die van Splitit. Je kunt het platform gebruiken om de ervaring van je klanten aan te passen, waaronder bepalen hoe vaak ze betalingen moeten doen en of je een aanbetaling vereist. Splitit autoriseert het volledige aankoopbedrag op de creditcards van je klanten en reserveert het saldo op hun kaart totdat ze de laatste betaling hebben gedaan.
Opvallende functies en integraties van Splitit
Functies omvatten PCI-naleving, rapportage en analyses, betalingen in persoon, verwerking van betaalpassen en creditcards en verkooppuntfunctionaliteit.
Integraties omvatten Shopify, PayPal, WooCommerce, BlueSnap, Magento, BigCommerce, PrestaShop, Authorize.net, WorldPay, Adyen en Wix.
Splitit kost vanaf 1.5% van elke transactie en daarnaast $1.50 per termijnbetaling. Je bedrijf ontvangt elke maand een factuur.
Pros and Cons
Pros:
- Gebruiksvriendelijk overzicht.
- Intuïtieve installatie.
- Lage kosten voor verkopers.
Cons:
- Problemen met buitenlandse banken.
- Klanten moeten vóór de aankoop over voldoende krediet beschikken.
Andere BNPL-platforms
Hier zijn nog enkele opties die niet op de lijst van beste BNPL-software zijn beland:


Gerelateerde beoordelingen van e-commercesoftware
Als je hier nog steeds niet hebt gevonden wat je zoekt, bekijk dan deze gerelateerde e-commercehulpmiddelen die we hebben getest en beoordeeld.
- E-commerceplatforms
- Voorraadbeheersoftware
- Software voor betalingsverwerking
- Winkelwagenoplossingen
- Orderbeheersystemen
- Magazijnbeheersoftware
Hoe ik BNPL-platforms beoordeel
Ik bekijk BNPL-platforms in twee lagen: basisvereisten zoals voorafgaande afwikkeling door de handelaar en realtime kredietbeoordeling, en de onderscheidende factoren die het ene platform geschikter maken voor jouw retailbedrijf dan het andere.
Kernfunctionaliteit (basisvereisten voor deze lijst)
Bij het selecteren van hulpmiddelen voor mijn lijst beoordeel ik elk hulpmiddel op een schaal van 0 (biedt de functionaliteit niet aan) tot 5 (blink uit op dit gebied) voor elke hieronder vermelde kernfunctionaliteit. Vervolgens zet ik de totaalscore van het hulpmiddel om in een percentage. Elk hulpmiddel moet een minimale totaalscore van 65% behalen om in aanmerking te komen voor opname.
- Betalingsplannen in termijnen: Ik controleer welke soorten plannen beschikbaar zijn—betalen in 4 termijnen, maandelijkse termijnen, langere financiering—en of handelaren de looptijd van plannen kunnen configureren voor verschillende productcategorieën.
- Kredietbeoordeling van consumenten: Realtime goedkeuring bij het afrekenen is belangrijk, dus beoordeel ik hoe elk platform omgaat met de snelheid van besluitvorming, goedkeuringspercentages en ondersteuning voor klanten met een beperkte kredietgeschiedenis.
- Afwikkeling en uitbetalingen aan handelaren: Ik kijk hoe snel retailers worden betaald en of de aanbieder het risico op wanbetaling door consumenten volledig overneemt, aangezien vertraagde of gedeeltelijke uitbetalingen het doel tenietdoen.
- Integratie met e-commerce en POS: Ondersteuning voor verschillende platforms is essentieel—ik controleer op native plug-ins voor Shopify, WooCommerce, Magento en BigCommerce, plus compatibiliteit met fysieke POS-systemen voor omnichannelverkopers.
- Hulpmiddelen voor de checkout-ervaring: Een sterke toepassing van BNPL hangt af van zichtbaarheid, dus beoordeel ik berichten op de website, widgets op productpagina's en hoeveel controle handelaren krijgen over branding en plaatsing.
- Rapportagedashboard voor handelaren: Ik zoek naar dashboards die verder gaan dan transactielogboeken en ook afwikkelingstracking, geschillenbeheer en prestatiestatistieken zoals stijging van de gemiddelde bestelwaarde en conversiegegevens bevatten.
Nadat ik een lijst heb samengesteld met hulpmiddelen die aan deze criteria voldoen, bekijk ik wat elk platform onderscheidt.
Onderscheidende factoren (wat aanbieders van elkaar onderscheidt)
Zo vergelijk ik verschillende aanbieders:
Opvallende functies
Marketingtools met gezamenlijke branding zijn een echte onderscheidende factor. Ik zoek naar aanbieders waarvan consumentenapps en marktplaatsgidsen nieuwe klanten naar jouw winkel leiden. Daardoor wordt BNPL een kanaal voor klantenwerving en niet alleen een betaalmethode. Voor omnichannelretailers breiden mogelijkheden in fysieke winkels, zoals het uitgeven van virtuele kaarten en afrekenen met QR-codes, BNPL uit naar fysieke locaties. Ondersteuning voor grensoverschrijdende verkoop is ook belangrijk—gelokaliseerde betalingsplannen en afwikkeling in meerdere valuta's stellen je in staat om in verschillende regio's te verkopen zonder afzonderlijke financieringsaanbieders te beheren.
Meer dan functies
Transparantie over kosten is een belangrijk punt. Ik beoordeel of MDR-prijzen meegroeien met de transactiewaarde en de looptijd van het plan, en of handelaren promotionele aanbiedingen met 0% APR kunnen financieren zonder onverwachte kosten voor terugboekingen. Naleving van regelgeving weegt ook zwaar—BNPL-regelgeving wordt wereldwijd strenger, dus controleer ik de kredietverstrekkingsinformatie en certificeringen voor gegevensverwerking van elke aanbieder, zoals PCI-DSS en SOC 2. De aansluiting op de technische infrastructuur maakt het geheel compleet. Een BNPL-aanbieder die verbinding maakt met je e-commerceplatform maar niet met je POS, OMS of CRM veroorzaakt hiaten in je omnichannelactiviteiten.
Zo kies je het beste BNPL-platform
BNPL is niet voor iedereen hetzelfde. Het beste platform voor jouw winkel hangt af van je bedrijfsmodel, technologiestack, klantenbestand en van hoeveel waarde je hecht aan zaken zoals wereldwijde dekking of verantwoorde kredietverlening. Zo breng je de opties terug tot de beste keuze.
| Stap | Wat je moet doen | Waarom het belangrijk is |
|---|---|---|
| 1. Definieer het echte pijnpunt | Los je achtergelaten winkelwagens op, verhoog je AOV of geef je kopers gewoon meer flexibiliteit? Bepaal het “waarom”. | Houdt je gefocust en voorkomt het syndroom van glimmende functies. |
| 2. Weet wie het gebruikt | Is dit alleen voor je e-commerceteam, of hebben support, financiën en winkelpersoneel ook toegang nodig? | Beïnvloedt je UI-behoeften, onboardingproces en aantal gebruikerslicenties. |
| 3. Controleer je stack | Bevestig dat het platform integreert met je POS, CRM, ERP en e-commerceplatform. | Niemand wil alles vervangen of een Frankenstein-stack bouwen die niet met elkaar communiceert. |
| 4. Denk lokaal én wereldwijd | Wereldwijde dekking nodig? Zoek naar platforms met regionale beschikbaarheid, ondersteuning voor meerdere valuta en gelokaliseerde naleving van regelgeving. | Niet alle BNPL-diensten zijn overal beschikbaar. Zip is bijvoorbeeld in meer landen actief dan Affirm. |
| 5. Kijk onder de motorkap | Vraag naar zachte versus harde kredietcontroles, geautomatiseerde goedkeuringen en aanpassingsmogelijkheden. | Heeft invloed op de UX en conversieratio’s. Helpt je ook regelgevingsproblemen te voorkomen. |
| 6. Laat je merkwaarden overeenkomen | Wil je een aanbieder die echt betrokken is? Zoek naar initiatieven met sociale impact, ethische kredietlimieten en transparante tariefstructuren. | Je klanten vinden dit belangrijk. Dat zou je afrekenpagina ook moeten doen. |
| 7. Reken het door | Houd rekening met transactiekosten, eventuele vaste maandelijkse kosten en wat je ervoor terugkrijgt (zoals gezamenlijke marketing). | Aanbieders met lage kosten kunnen bezuinigen op support of bereik. Zorg dat het financieel klopt. |
| 8. Definieer nu je succes | Weet hoe je succes gaat meten—meer conversies, grotere winkelwagens, een snellere afrekenpagina? | Stel vroeg benchmarks vast, zodat je later geen spijt krijgt van je aankoop. |
Trends in BNPL-platforms voor 2026
BNPL wordt volwassen—en snel. Maar de opvallendste trends zijn niet altijd de belangrijkste. Dit is waar slimme e-commerce-exploitanten in 2026 echt op moeten letten:
- Financieringsrondes zorgen voor een overvloed aan functies. BNPL-giganten zwemmen in het durfkapitaal—en dat is te zien. Veel van hen geven voorrang aan opvallende samenwerkingen en flitsende overzichten boven daadwerkelijke afrekenprestaties. Handelaren moeten door de ruis heen prikken en testen wat conversies daadwerkelijk verhoogt.
- Platforms worden gespecialiseerd in plaats van breed. In plaats van alles voor iedereen te willen zijn, kiezen nieuwere BNPL-diensten voor specifieke niches—zoals Sunbit voor essentiële diensten of Wisetack voor abonnementen. Kiezen voor een generalist kan betekenen dat je functies misloopt die speciaal voor jouw sector zijn ontwikkeld.
- Ethische kredietverlening is nu een concurrentievoordeel. Jongere winkelende klanten willen niet alleen flexibele betalingsmogelijkheden—ze willen zich ook goed voelen wanneer ze die gebruiken. Aanbieders zoals Afterpay bouwen waarborgen in (zoals zachte limieten en voorlichting) die verantwoordelijkheid uitstralen zonder de koper te benadelen.
- Lokalisatie vervangt wereldwijde expansie. De slimste BNPL-spelers lanceren niet alleen in nieuwe landen—ze passen zich eraan aan. Dat betekent UX per regio, ondersteuning voor lokale talen en betalingsplannen die culturele normen weerspiegelen, niet alleen wisselkoersen.
- BNPL-marktplaatsen zijn het nieuwe affiliatiekanaal. Klarna, Zip en anderen promoten samengestelde marktplaatsen om verkeer naar handelaren te leiden die hun platforms gebruiken. Voor merken betekent dat gratis zichtbaarheid—maar ook een grotere afhankelijkheid van ecosystemen van derden.
- Regelgevingsdruk hervormt het product. In markten zoals het VK en de EU dwingt regelgeving BNPL-aanbieders om taal te vereenvoudigen, kosten te begrenzen en risico’s transparanter te maken. Voor e-commercemerken betekent dat minder verrassingen—maar ook minder ruimte om voorwaarden aan te passen.
- De beste aanbieders geven nu prioriteit aan B2B. BNPL voor zakelijke aankopen—denk aan groothandel, SaaS-abonnementen of inkoop door mkb-bedrijven—is in opkomst. Als je klanten geen eindconsumenten zijn, kan deze volgende golf precies jouw kans zijn.
- Kredietwaardigheid wordt dynamisch en realtime. Traditionele FICO-scores maken plaats voor realtime, door AI aangedreven risicobeoordelingen op basis van gedrag, niet alleen van het verleden. Dat betekent meer goedkeuringen—en minder wanbetalingen—als je een slimme aanbieder kiest.
Belangrijkste functies van BNPL-platforms
Een goed BNPL-platform doet meer dan betalingen opsplitsen—het moet conversies verhogen, frictie verminderen en aansluiten bij je merkwaarden. Dit is waar je op moet letten:
- Directe kredietgoedkeuring. Klanten kunnen direct worden goedgekeurd met zachte kredietcontroles, waardoor het afrekenproces snel en drempelvrij verloopt.
- Flexibele betalingsplannen. De meeste BNPL-diensten bieden meerdere opties, zoals 4 rentevrije betalingen of uitgebreide financiering tot 60 maanden.
- Naadloze platformintegratie. Toonaangevende aanbieders bieden plug-and-play-ondersteuning voor Shopify, Magento, kassasystemen en zelfs aangepaste technologieomgevingen via API.
- Wereldwijde inzetbaarheid. Toonaangevende platforms bieden ondersteuning voor meerdere valuta, lokale betaalmethoden en naleving van regelgeving per regio.
- Ethische en verantwoorde kredietverlening. Let op bestedingslimieten, transparantie over kosten voor te late betaling en ingebouwde educatieve hulpmiddelen die slimmere consumentenfinanciering ondersteunen.
- Voor mobiel geoptimaliseerde ervaringen. Een mobiel-eerst-ontwerp en speciale apps maken het eenvoudig voor shoppers om een aanvraag in te dienen, betalingen te beheren en opnieuw te kopen.
- Transparante kosten voor verkopers. Je moet precies weten wat je per transactie betaalt en wat je daarvoor krijgt.
- Automatische betalingen en herinneringen. Platforms automatiseren afschrijvingen en sturen slimme herinneringen om gemiste betalingen (en oninbare vorderingen) te helpen verminderen.
- Inzichten in klanten en analyses. Krijg gegevens over het gedrag van kopers, terugbetalingspatronen en de impact op de gemiddelde orderwaarde en gebruik deze vervolgens om je verkooptrechter verder te verfijnen.
- Marketingtools met gezamenlijke merkvoering. Sommige platforms (zoals Klarna of Afterpay) bieden toolkits voor verkopers, gezamenlijke marketingcampagnes en plaatsingen op marktplaatsen.
Belangrijkste voordelen van BNPL-platforms
BNPL-platforms zijn prestatiegerichte hulpmiddelen. Ze verbeteren conversies, ontsluiten nieuwe klantsegmenten en ondersteunen slimmere, flexibelere afrekenervaringen. Dit is er nog meer:
- Hogere winkelwagenwaarde en conversiepercentages. Door betalingen te spreiden, neemt de prijsschok af en groeit het aankoopvertrouwen, vooral bij dure artikelen.
- Voorafgaande betalingen voor verkopers. Je wordt meteen betaald. De BNPL-aanbieder draagt het incassorisico, niet jij.
- Toegang tot consumenten met beperkte banktoegang en jongere consumenten. Deze platforms bedienen kopers zonder traditionele creditcards of sterke kredietbeoordelingen, zodat je nieuwe doelgroepen kunt bereiken.
- Eenvoudiger grensoverschrijdend opschalen. BNPL-platforms met wereldwijde dekking regelen naleving van regelgeving, valuta en regionale bijzonderheden, zodat jij dat niet hoeft te doen.
- Een betere klantbeleving na de aankoop. Klanten waarderen drempelvrije, rentevrije opties, wat leidt tot positievere ervaringen en een hogere klantretentie.
- Ingebouwde hulpmiddelen voor financiële gezondheid. Sommige aanbieders bieden betalingsherinneringen, limieten en budgetteringsfuncties om consumenten de controle te laten behouden.
- Slimmere goedkeuringen dankzij realtimegegevens. Op AI gebaseerde risicobeoordelingen breiden het aantal goedkeuringen uit en beperken tegelijkertijd wanbetalingen, zelfs bij nieuwe kopers.
- Groter marketingbereik. Klarna, Zip en anderen bieden ingebouwde marktplaatsen, gezamenlijke merkvoering en campagnes die verkeer naar je website leiden.
Kosten en prijzen voor BNPL-platforms
BNPL-platforms hanteren verschillende prijsstructuren, afhankelijk van de aanbieder en je zakelijke behoeften.
De meeste platforms rekenen een transactiebedrag op basis van een percentage, waarbij sommige ook extra kosten in rekening brengen voor kleinere verkopers of accounts met een laag transactievolume.
Hieronder vind je een overzicht van de huidige trends in BNPL-prijzen en een vergelijking van enkele populaire platforms:
| Platform | Transactiekosten | Rente (consument) | Geschikt voor |
|---|---|---|---|
| Sezzle | 6% + $0.30 per transactie | 0% voor "Pay in 4" | Het beste voor klanten helpen krediet op te bouwen, vooral jongere consumenten die een kredietgeschiedenis willen opbouwen. |
| Klarna | 3.29% tot 5.99% + $0.30 per transactie | 0% voor "Pay in 4" en "Pay in 30"; 19.99% voor langere looptijden | Ideaal voor mode- en luxemerken dankzij het sterke consumentenbestand en de integratie met de marktplaats. |
| PayPal Pay Later | 1.9%-3.49% + $0.49 per transactie | 0% voor "Pay in 4"; 9.99%-35.99% voor maandelijkse betalingen | Het beste voor bedrijven die PayPal al gebruiken als betaalgateway. |
| Uplift | 2-4% per transactie | 0% rente; aangepaste looptijden tot 24 maanden | Het beste voor bedrijven in de reisbranche, omdat grote boekingen met flexibele terugbetaling mogelijk worden gemaakt. |
| Zip (voorheen Quadpay) | 4-5% per transactie | 0% voor "Pay in 4" | Het beste voor wereldwijde betalingen, vooral voor verkopers die internationale klanten willen bedienen. |
| Humm | 3-6% per transactie | 0% voor termijnen; aangepaste plannen tot 60 maanden | Het beste voor grote aankopen (tot $30,000) in sectoren zoals meubels of hoogwaardige goederen. |
| Afterpay | 4-6% + $0.30 per transactie | 0% voor "Pay in 4" | Het beste voor retailers die zich richten op jongere, prijsbewuste consumenten met verantwoorde bestedingslimieten. |
Belangrijke overwegingen:
- Transactiekosten: De meeste platforms, zoals Sezzle, Afterpay en Zip, rekenen 4-6% per transactie. De kosten van Uplift zijn doorgaans lager, namelijk 2-4%, vooral voor reisgerelateerde aankopen.
- Rente voor consumenten: Renteloze opties zijn gebruikelijk bij kortlopende plannen, maar bij langlopende opties kan de rente oplopen tot 36%, afhankelijk van het platform en de kredietwaardigheid van de consument.
- Geschikt voor: Elk platform richt zich op specifieke soorten bedrijven. Sezzle is bijvoorbeeld uitstekend geschikt voor jongere consumenten die krediet opbouwen, terwijl Uplift perfect is voor dure aankopen in sectoren zoals reizen en luxegoederen.
Weeg bij het kiezen van een BNPL-aanbieder de transactiekosten en aanvullende kosten af tegen de functies van het platform en de mate waarin deze aansluiten bij je doelgroep.
Veelgestelde vragen over BNPL-platforms
Je hebt inmiddels veel gelezen (of anders veel gescand). Hoe dan ook hebben we enkele vragen bedacht die je mogelijk nog hebt en geprobeerd ze voor je te beantwoorden.
Wat zijn de populairste BNPL-aanbieders?
De grootste namen in BNPL zijn Afterpay, Klarna, Affirm, PayPal Pay Later en Zip. Deze platforms blinken uit dankzij flexibele betalingsplannen, sterke integraties en het vertrouwen van klanten.
Regionale spelers zoals Clearpay (VK) en Sezzle (VS) groeien ook snel. Klarna is toonaangevend op het gebied van mode en luxe, terwijl Affirm bekendstaat om aankopen met een hoge waarde, zoals elektronica of meubels. Opkomende spelers zoals Splitit richten zich op het aanbieden van termijnbetalingen rechtstreeks via creditcards, zonder nieuwe kredietlijnen.
Wat gebeurt er als een klant een betaling binnen een BNPL-plan mist?
De meeste BNPL-platforms brengen kosten voor te late betaling in rekening als een klant een betaling mist, maar het beleid verschilt:
\u003cul\u003e
\u003cli\u003e\u003cstrong\u003eAfterpay\u003c/strong\u003e brengt $10 in rekening per gemiste betaling, met een maximum van 25% van de orderwaarde.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eKlarna\u003c/strong\u003e brengt na een respijtperiode kosten voor te late betaling in rekening, maar het bedrag is afhankelijk van de regio.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eAffirm\u003c/strong\u003e brengt geen kosten voor te late betaling in rekening, maar meldt gemiste betalingen bij kredietbureaus, wat van invloed kan zijn op de kredietscore van de klant.\u003c/li\u003e
\u003c/ul\u003e
Verkopers kunnen gemiste betalingen beperken door de terugbetalingsvoorwaarden vooraf duidelijk te communiceren en herinneringen via e-mail of sms aan te bieden. Dit zorgt voor een soepelere klantervaring en behoudt de loyaliteit.
Hoe kan BNPL mijn conversiepercentages verbeteren?
BNPL kan je conversiepercentage en gemiddelde orderwaarde aanzienlijk verhogen. Door klanten de mogelijkheid te geven om in termijnen te betalen, verminder je de drempel bij grotere aankopen. Klanten kopen eerder wanneer ze niet het volledige bedrag vooraf hoeven te betalen—dit leidt tot minder verlaten winkelwagens en meer omzet. Veel verkopers zien na het toevoegen van BNPL-opties een stijging in conversies, soms tot wel 20-30%.
Kan ik onderhandelen over lagere transactiekosten met BNPL-aanbieders?
Ja, je kunt onderhandelen over lagere transactiekosten—vooral als je bedrijf grote transactievolumes verwerkt. Versterk je onderhandelingspositie als volgt:
\u003cul\u003e
\u003cli\u003eToon bewijs van je verkoopvolume en consistentie.\u003c/li\u003e
\u003cli\u003eBenadruk hoe je aanbod aansluit bij de doelsectoren van de BNPL-aanbieder.\u003c/li\u003e
\u003cli\u003eOnderzoek of je marketingkosten of gezamenlijke promoties kunt bundelen voor betere algemene voorwaarden.\u003c/li\u003e
\u003c/ul\u003e
Als je aanzienlijke omzet genereert via BNPL, aarzel dan niet om te onderhandelen over betere marges.
Wat zijn de verborgen kosten van het aanbieden van BNPL?
Hoewel BNPL de verkoop kan verhogen, moet je rekening houden met verborgen kosten:
\u003cul\u003e
\u003cli\u003e\u003cstrong\u003eTransactiekosten:\u003c/strong\u003e doorgaans 4-6%, wat invloed kan hebben op de marges.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eMarketingkosten:\u003c/strong\u003e platforms zoals Klarna brengen extra kosten in rekening om je merk in hun marktplaats uit te lichten.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eOntevredenheid van klanten:\u003c/strong\u003e kosten voor te late betaling kunnen negatieve ervaringen veroorzaken, waardoor de loyaliteit afneemt.\u003c/li\u003e
\u003c/ul\u003e
Om deze kosten te compenseren, houd je de ROI van BNPL-verkopen nauwlettend bij, onderhandel je over transactiekosten en zorg je voor duidelijke communicatie met klanten over de terugbetalingsvoorwaarden.
Hoe handelen BNPL-platforms terugbetalingen af?
Het terugbetalingsbeleid verschilt per platform, maar houdt doorgaans in dat verkopers rechtstreeks terugbetalingen uitvoeren aan de BNPL-aanbieder. De aanbieder past vervolgens het betalingsschema van de klant aan of betaalt reeds voltooide betalingen terug. Verkopers moeten het terugbetalingsbeleid van hun BNPL-partner begrijpen om vertragingen of verwarring bij klanten te voorkomen.
Welke soorten bedrijven hebben het meeste baat bij BNPL?
BNPL is vooral effectief voor sectoren met aankopen met een hoge waarde of discretionaire aankopen, zoals elektronica, mode, meubels, reizen en gezondheidszorg. Het kan ook goed werken voor bedrijven die zich richten op jongere doelgroepen of mensen die krediet vermijden.
Aanvullende beoordelingen van e-commercesoftware voor betalingen
Als je op zoek bent naar BNPL-software, zijn deze gerelateerde softwarebeoordelingen misschien ook interessant. Ze richten zich allemaal op e-commercefinanciën, betalingen of belastingbeheer.
- Kassasysteemsoftware (POS)
- Mobiele betaaloplossingen
- Software voor btw en omzetbelasting bij e-commerce
- Software voor fraudepreventie bij e-commerce
Wat volgt?
Als je bezig bent met het onderzoeken van platforms voor achteraf betalen, neem dan contact op met een SoftwareSelect-adviseur voor gratis aanbevelingen.
Je vult een formulier in en hebt een kort gesprek waarin ze ingaan op de specifieke details van je behoeften. Vervolgens krijg je een shortlist van software om te bekijken. Ze ondersteunen je zelfs tijdens het volledige aankoopproces, inclusief prijsonderhandelingen.