Key Takeaways
Moteord som gir resultater: Integrerte betalinger forbedrer virksomheten din betydelig ved å gjøre transaksjonene smidigere og raskere, i tråd med moderne forventninger.
Rask og behagelig betaling: Nettkunder forventer raske betalinger, helst på under 4 minutter, noe som understreker behovet for integrerte betalingsløsninger.
B2B-kjøpere setter pris på smidige transaksjoner: Hele 81 % av B2B-netthandelskjøpere prioriterer sømløse og problemfrie transaksjoner.
Effektivitet er det viktigste: Integrerte betalingssystemer effektiviserer arbeidsflyter og gir virksomheter smidige og effektive infrastrukturer.
Sett det opp og oppnå mer: Integrerte betalingssystemer leveres med viktig informasjon om oppsett, noe som forbedrer driften og styrker virksomhetens kapasitet.
Ordet «integrert» føles ofte som teknologisjargong ment for å selge programvare, men i betalingsbransjen er det en reell banebrytende faktor (ja, enda et moteord, men det passer også).
Nettkunder forventer at betalingsprosessen skal ta maks 4 minutter, mens 81 % av B2B-netthandelskjøpere legger svært stor vekt på friksjonsfrie transaksjoner.
Integrerte betalinger kan hjelpe deg med å innfri disse forventningene, uavhengig av hvilken type virksomhet du driver. Du kan også gjøre mye mer med dette.
Med et integrert betalingssystem får du en smidig og effektiv infrastruktur som effektiviserer arbeidsflyten.
Nedenfor skal vi se nærmere på hvordan det fungerer, samt viktig informasjon om hvordan du setter det opp.
Forstå integrerte betalinger
Integrerte betalinger bygger betalingsbehandlingssystemet ditt direkte inn i netthandelsplattformen, samt i baksystemer som ERP, CRM, lagerstyring og regnskapsprogramvare.
Så snart en kunde har fullført et kjøp, tar den smarte integrasjonen over og synkroniserer transaksjonsdata på tvers av disse plattformene.
For kunder er integrerte betalinger et stort pluss. Det betyr at de kan velge mellom flere betalingsalternativer og valutaer uten å besøke tredjepartssider.
Gammelt mot nytt = integrerte betalinger mot tradisjonelle betalinger
Integrerte betalinger oppdaterer automatisk lagerbeholdning, økonomiske poster, kundeprofiler og salgsdata uten manuell inntasting.
Med dette kan du opprette en sømløs datastrøm, redusere manuelt arbeid og minimere menneskelige feil.
Tradisjonelle betalinger er derimot basert på manuelt arbeid. Hver avdeling arbeider uavhengig og krever separate oppdateringer.
Det som skjer i kassen, blir der med mindre medarbeiderne foretar seg noe.
Her er en sammenlignende oversikt over de to alternativene, slik at du kan forstå hvordan de påvirker driften.
| Integrert betalingsbehandling | Ikke-integrert betalingsbehandling | |
| Kommunikasjon mellom systemer | Fragmenterte systemer – manuell dataregistrering er nødvendig mellom separate systemer. | Forsinket oppdagelse av problemer på grunn av manuell synkronisering, noe som øker risikoen for feil. |
| Datahåndtering | Tilgang til rapporter, analyser og økonomiske data i sanntid, noe som reduserer feil. | Forsinket rapportering – data kan bare analyseres etter manuell avstemming. |
| Kundeopplevelse | Sømløs og rask betaling, med umiddelbare transaksjonsbekreftelser og færre forlatte handlekurver. | Langsommere og mer tungvint prosess på grunn av flere trinn – fører ofte til høyere frekvens av forlatte handlekurver. |
| Betalingsgateway | En samlet gateway som integreres sømløst med POS og annen forretningsprogramvare. | Vertsbaserte gateways kan omdirigere kunder til tredjepartssider for betalingsbehandling |
| Sikkerhet | Forbedret sikkerhet med ende-til-ende-kryptering og samsvar med krav (f.eks. PCI DSS). | Varierer etter betalingsformidler – kan kreve ekstra beskyttelseslag, noe som øker kompleksiteten. |
| Problemløsning | Oppdateringer i sanntid muliggjør rask oppdagelse og løsning av avvik. | Forsinket oppdagelse av problemer på grunn av manuell synkronisering, noe som øker risikoen for feil. |
Integrerte betalingsløsninger gir virksomheter et mer effektivt, sikkert og kundevennlig alternativ enn tradisjonelle betalingssystemer.
Med riktig gjennomføring forenkler de betalingsprosesser og andre forretningsfunksjoner.
Hvordan fungerer integrerte betalinger?
For å vise deg hvor enkelt det er å ha et integrert betalingssystem, skal vi gå gjennom arbeidsflyten.
La oss først se på det gjennom øynene til kunden Sophie, som setter pris på møbler med spansk inspirasjon.
Sophie kommer over en annonse fra Arte Casa på Instagram, klikker på den og havner på nettbutikken. Mens hun blar, forelsker hun seg umiddelbart i et andalusisk salongbord.
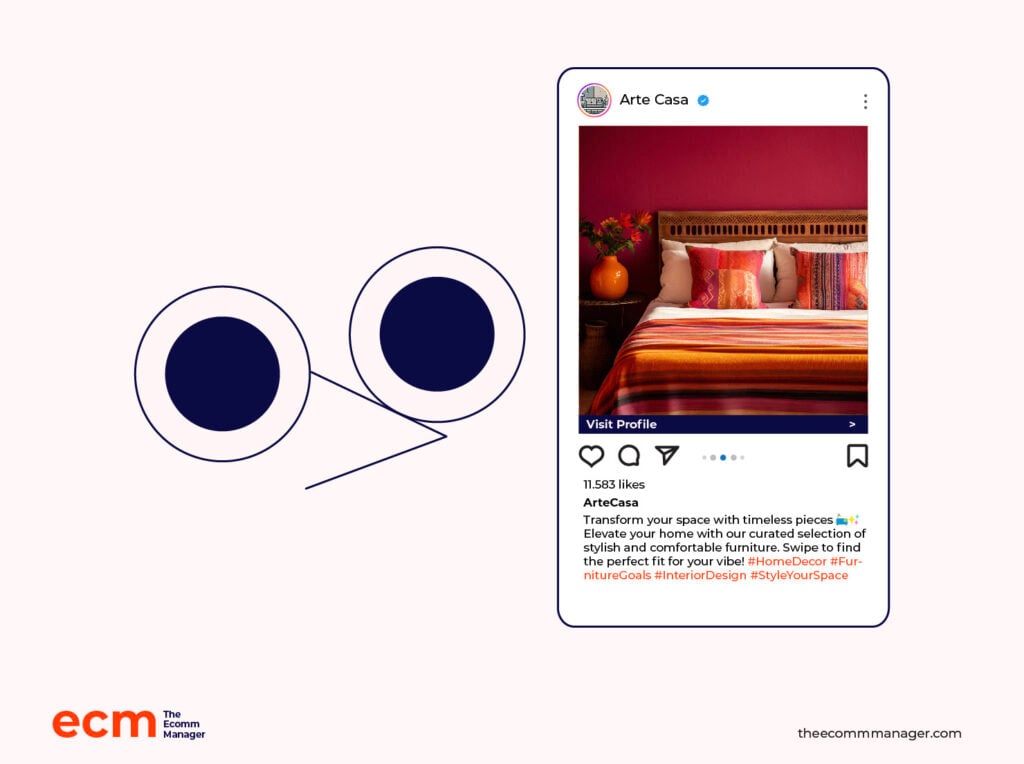
Slik trer integrerte betalinger i kraft når hun trykker på utsjekkingsknappen:
- Produktutsjekking. Sophie kjøper det andalusiske salongbordet når hun kommer til Arte Casas salgsside.
- Kundebetaling. Arte Casas betalingsportal ber henne enten opprette en konto for enklere fremtidige transaksjoner eller fortsette som gjest for et raskt engangskjøp. Sophie bestemmer seg for å registrere seg og betale beløpet på $1,800 med debetkortet sitt.
- Betalingsbehandling. Betalingstjenesteleverandøren behandler betalingen sikkert, bekrefter kortopplysningene og kontrollerer tilgjengelige midler. Deretter overfører den midlene til Arte Casas forhandlerkonto.
- Umiddelbar bekreftelse. Arte Casas integrerte system bekrefter betalingen og oppdaterer ordrestatusen i sanntid.
Uten et integrert betalingssystem måtte Sophie navigert gjennom tredjeparts-betalingsløsninger og ventet lenger.
Nå ser vi på situasjonen fra Arte Casas perspektiv. Dette er hva som skjer på deres side:
- Hele Arte Casas teknologiske stakk gjenspeiler automatisk de mest oppdaterte transaksjonsdataene.
- Varebeholdningssystemet trekker fra én enhet i lagerbeholdningen for det andalusiske salongbordet for å gjenspeile salget
- Regnskapsprogramvaren registrerer betalingen på $1,800 i hovedboken og inntektskontoen
- CRM-systemet oppretter en detaljert profil for Sophie, inkludert betalingshistorikk, produktpreferanser og kontaktinformasjon
- Ordrebehandlingssystemet planlegger leveringen, oppdaterer ordrestatusen og sender Sophie en ordrebekreftelse
Uten et integrert betalingssystem måtte Arte Casa håndtert alle oppdateringene av baksystemene og ordreprosessene manuelt.
9 fordeler med integrerte betalinger for e-handelsmerker
Mens vi går gjennom arbeidsflyten for integrerte betalinger, er det ett ord som dukker opp: effektivitet – både for kunder og virksomheter. Det er den viktigste fordelen.
Denne effektiviteten innebærer:
1. Raskere utsjekkingsprosess
Kundene dine har ikke tid til en tungvint betalingsprosess.
Trege betalingsopplevelser frustrerer 19 % av kundene, mens lange eller kompliserte utsjekkingsprosesser får 22 % til å forlate kjøpet. AmBari Nutrition opplevde en økning på 20 % i fullførte utsjekkinger etter at de innførte integrerte betalinger.
En sømløs utsjekkingsopplevelse med kjente betalingsknapper skaper tillit og reduserer antallet forlatte handlekurver.
Integrerte betalinger slipper kundene dine å forholde seg til nye, potensielt skremmende grensesnitt.
Den konsekvente og intuitive funksjonaliteten i en smidig og brukervennlig integrert betalingsløsning reduserer den kognitive belastningen deres.
Have an account? Log In
2. Større inntektspotensial
Fleksible betalingsalternativer fører til høyere forbruk hos 21,87 % av forbrukerne, så du bør ikke begrense merkevaren din til å bare ta imot betalinger med kreditt- og debetkort.
Med integrerte betalinger kan du godta mobile betalingsløsninger som Apple Pay og Google Pay, eller Kjøp nå, betal senere (BNPL)-alternativer.
Disse betalingsmetodene kan fremskynde transaksjoner og øke kjøpspotensialet.
Selskaper som Sera, et programvareselskap for tjenestestyring i felt (FSM), tok i bruk Stax’ integrerte betalinger og opplevde en inntektsøkning på 52 % innen seks måneder etter implementeringen.
Vi ser at flere virksomheter går over til integrerte betalinger fordi kundene krever enkelhet. De ønsker ikke friksjon – de ønsker raske, enkle og sømløse transaksjoner.
E-handelsplattformer tjener vanligvis inntekter fra integrerte betalinger ved å legge på et påslag på kostnadene og skape en ny inntektsstrøm, eller gjennom en henvisningsprovisjon.
3. Optimal kostnadseffektivitet
50 % av selskapene bruker unødvendig mye tid på å behandle kundefordringer (AR), og 43 % blir sittende fast med å følge opp forsinkede eller misligholdte betalinger.
AR-teamet ditt bruker sannsynligvis hele dagen på å veksle mellom regneark og sende ut endeløse påminnelses-e-poster.
Automatisering kan hjelpe dem med å ta tilbake timer som går tapt til disse kjedelige, repetitive betalingsrelaterte oppgavene – noe 31 % av virksomhetene allerede har erfart.
Integrerte betalingsløsninger automatiserer ulike typer oppgaver, inkludert fakturering, betalingssporing og avstemming.
Dette hjelper virksomheter med å redusere lønnskostnader og eliminere kostbare avvik.
Automatisering av kundefordringer kan også hjelpe økonomiavdelingen med å holde fokus på strategiske tjenester og prosesser.
Dette kan innebære å eliminere timer med repetitive manuelle oppgaver (og de uunngåelige feilene); behovet for å sende skjemaer på e-post; flere dager lange ventetider på kredittbeslutninger; og tid brukt på manuelle prosesser som å opprette PDF-fakturaer eller gjennomføre bankavstemminger.
I tillegg gir innhenting av kritiske kundedata forhandlere verdifull innsikt i kjøperne sine.
4. Økt kundetilfredshet
60 % av virksomhetene innfører nye betalingsmetoder for å forbedre kundeopplevelsen.
Men dette fører ofte til et lappeteppe av betalingsgatewayer og fragmenterte brukeropplevelser i manuelle betalingssystemer.
Jim Christy, eier og leder av samlerbutikken Midwest Cards, ønsket et integrert betalingssystem fordi det tradisjonelle alternativet hadde vært tungvint og tidkrevende.
Han fortalte: «Integrerte betalinger hjalp oss med å opprettholde kundenes tillit ved å redusere behandlingstiden og minimere feil.»
5. Minimerte feilrater
Manuell betalingsbehandling er en grobunn for feil på grunn av skrivefeil og manglende kontroll.
Tidligere måtte vi legge inn betalingsinformasjon og holde oversikt over utestående regninger manuelt, noe som forsinket leveransene og førte til feil.
Med integrerte betalinger er det enkelt å gjøre alt fra å sende fakturaer til å holde oversikt over kjøp.
Integrerte betalinger benytter intelligent dokumentbehandling (IDP) til å automatisere datauttrekking og integrasjon fra fakturaer og unngå slike unøyaktigheter.
IDP reduserer feilratene med over 52 % og forbedrer nøyaktigheten med opptil 99 %. Det kan minimere avvik i betalingsregistreringer og dokumentasjon.
6. Effektivisert økonomistyring
Regnskapsførere mener at teknologi forenkler etterlevelsen av skatteregler (98 %), bokføring og økonomirapportering (94 %) samt kostnadsregnskap og budsjettering (93 %).
Et integrert betalingssystem kan også hjelpe deg med å hente inn nøyaktige transaksjonsdetaljer fra betalingsløsninger direkte til regnskapsprogramvare i sanntid.
Integrerte betalinger forbedret nøyaktigheten i regnskapsoppføringene våre og økte kundetilfredsheten takket være raskere transaksjonsbekreftelser.
7. Avansert rapporteringsinnsikt
Hver nye faktura krever en lageroppdatering, en kontraktsendring, en betalingsjustering og mer.
Det er en konstant frem-og-tilbake-prosess, særlig for virksomheter som driver både netthandel og fysiske butikker.
Broken Spoke Boutique, en familieeid butikk med over 15 000 SKU-er, sliter med ineffektive manuelle oppdateringer, og avvik i lagerbeholdningen skaper problemer for lagerstyringen.
Eierne valgte Clovers betalingssystem, som integreres godt med teknologistakken deres. Etter denne endringen er saldoen alltid oppdatert og gjenspeiler hvert salg i butikk eller på nett.
8. Robuste sikkerhetstiltak
80 % av virksomhetene utsettes for forsøk på eller faktisk betalingssvindel, og 30 % av disse får aldri tilbake tapte midler.
Integrerte betalinger har innebygd kryptering og tokeniseringsteknologier for å hindre uvedkommende i å trenge seg inn og utnytte betalingsdata.
Integrerte systemer er sikrere fordi de har funksjoner som kryptering og tokenisering.
Disse holder sensitive data som kredittkortinformasjon trygge, slik at bedrifter ikke trenger å bekymre seg like mye for svindel eller datainnbrudd.
I tillegg forsterker kravene til PCI-samsvar denne sikkerheten. Alle leverandører og forhandlere som håndterer kredittkortbetalinger, må gjennomføre regelmessige sikkerhetstester og beskytte kortholderdata.
Videre lesning
For mer informasjon om kredittkortbetalinger kan du lese våre omtaler av den beste programvaren for behandling av kredittkortbetalinger for netthandel.
Vi har også veiledninger om hvordan du kan godkjenne kredittkortbetalinger og forskjellen mellom godkjenning og autentisering av kredittkort.
9. Sømløs støtte på tvers av landegrenser
Grensekryssende betalinger på nett driver vekst for 75 % av små og mellomstore bedrifter.
De kompliserte regulatoriske kravene, flere valutaer og finansielle mellomledd kan imidlertid føre til flaskehalser i manuelle betalingsprosesser.
Netthandel er global nå, og kundene forventer å kunne betale i sin egen valuta – uten problemer. I tillegg kommer økningen i abonnementsbaserte modeller, som krever at tilbakevendende betalinger flyter problemfritt.
Og selvfølgelig ønsker kundene en smidig og rask betalingsprosess som fungerer på tvers av plattformer – integrerte betalinger sørger for nettopp dette.
Integrerte betalinger eliminerer alle problemer ved internasjonale transaksjoner. De integreres med globale betalingsnettverk – uten mellomledd – for å garantere samsvar.
Slik setter du opp integrerte betalinger for bedriften din
Forskning viser at moderne bedrifter rammes av et «kaos av tilkoblinger».
Du gjør en smart teknologiinvestering for å løse et problem, men oppdager senere friksjon i prosessene dine.
Denne friksjonen kan føre til forstyrrelser eller fullstendige tjenesteavbrudd – noe som skjedde med 89 % av de spurte bedriftene.
Som oftest skyldes problemet at det mangler en tydelig integrasjonsplan.
Tipsene nedenfor kan hjelpe deg med å unngå det skjulte nettet av ineffektivitet. For å underbygge hvert av dem får du se hvordan Arte Casa, det fiktive varemerket vårt fra tidligere, gjennomførte implementeringsfasen.
1. Planlegg hvordan betalingsløsninger skal integreres med eksisterende systemer
Arte Casa opprettet et team som skulle ha ansvaret for implementeringen av betalingsintegrasjonen, bestående av:
- en IT-leder,
- en salgsdirektør,
- en regnskapsfører og
- en compliance-ansvarlig
Sammen kartla disse nøkkelpersonene en integrasjonsplan fra konfigurering til implementering – komplett med trinn, ansvarlige og tidsfrister for å hjelpe teamet med å minimere forstyrrelser.
Dokumentasjonen beskriver også hva man skal gjøre hvis det oppstår et kompatibilitetsproblem eller systemet blir utilgjengelig. Den skulle fungere som en referanse gjennom hele integrasjonen.
2. Velg riktig leverandør av integrerte betalingstjenester
Teamet listet opp alle de eksisterende systemene sine for å identifisere de spesifikke integrasjonsbehovene.
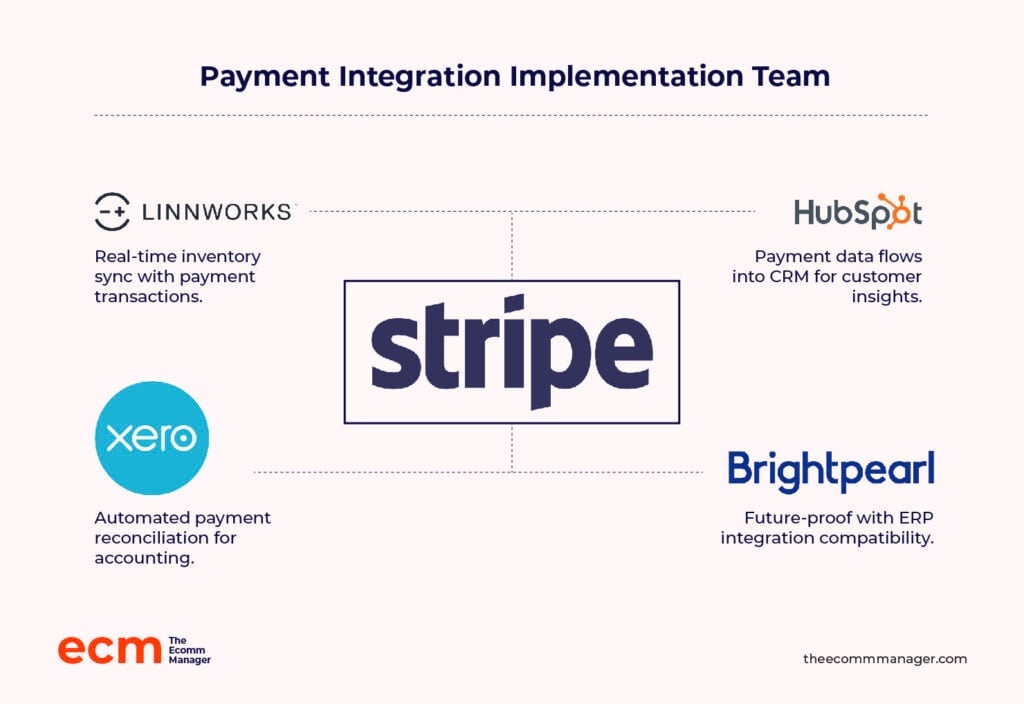
Så langt bruker de Linnworks (som en plattform for lagerstyring og ordreoppfyllelse), Xero (regnskapssystem) og Hubspot CRM.
Men de la også merke til Brightpearl, ERP-verktøyet de planlegger å bytte til i fremtiden.
De undersøkte betalingsplattformer som kan integreres med alt på listen, og sammenlignet de viktigste funksjonene for å begrense alternativene og deretter velge det beste.
Ta hensyn til disse tre viktigste funksjonene når du velger leverandør: sikkerhet (helst PCI-kompatibel), API-kompatibilitet for fleksibel integrasjon med ethvert system, og skalerbarhet for å imøtekomme fremtidig vekst i virksomheten.
Stripe er alternativet som ga mest mening for dem.
I tillegg til å være en programvare for betalingsbehandling er det også en betalingsportal – noe som er en fordel fordi ytelsen og effektiviteten til en integrert betalingsløsning avhenger av hvor godt disse to fungerer sammen.
Betalingsformidlere håndterer de tekniske aspektene ved betalingstransaksjoner, mens betalingsportaler sørger for sikker overføring av betalingsinformasjon.
Bortsett fra Stripe anbefaler vi også følgende betalingsformidlere og betalingsgatewayer:
Våre 10 beste betalingsformidlere
Våre 10 beste betalingsgatewayer
3. Test og implementer betalingssystemet
Arte Casa-teamet fulgte planen for systemintegrasjonen til punkt og prikke.
Men før systemet ble satt i drift, gjennomførte de grundige tester for å sikre at alt fungerte som forventet.
Testtransaksjonene omfattet:
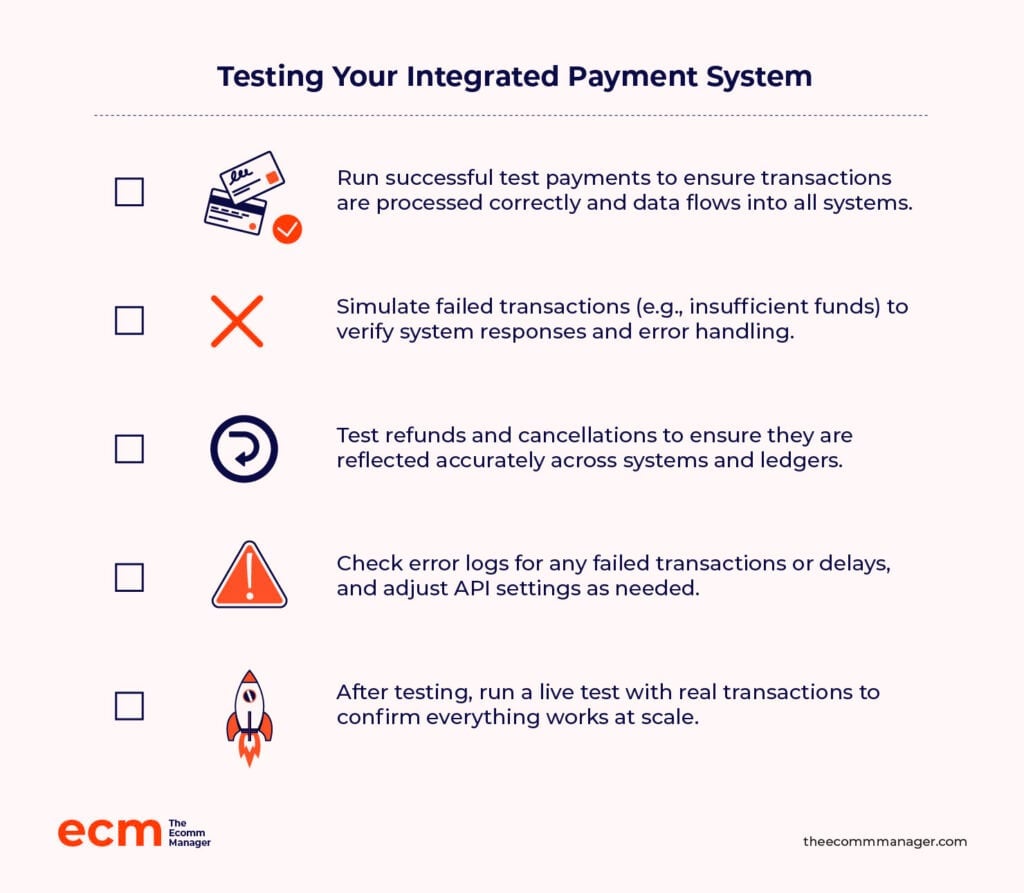
- Vellykkede betalinger for å bekrefte at betalingene gikk gjennom som de skulle
- Mislykkede betalinger for å kontrollere systemets respons på avviste transaksjoner, utilstrekkelige midler og feil kortopplysninger
- Refusjoner og kanselleringer for å bekrefte at refusjoner og kanselleringer gjenspeiles i systemet
Arte Casas betalingsgateway, Stripe, tilbyr et sett med testnumre for kredittkort til nettopp dette formålet, og Arte Casa brukte dem deretter til å simulere transaksjoner.
Teamet overvåket feillogger for eventuelle transaksjonsfeil eller forsinkelser i behandlingen.
De fulgte planen og justerte API-nøkler, tillatelser eller tilkobling etter behov før de til slutt implementerte systemet.
Testing er avgjørende for å unngå forstyrrelser under overgangen.
Potensielle utfordringer og løsninger for integrerte betalinger
Selv om du har planlagt en sømløs overgang fra dag én, slik Arte Casa gjorde, kan det fortsatt oppstå feil og problemer.
Her er hva du kan forvente, og hvordan du bør reagere når ting ikke går som planlagt.
Kompatibilitetsproblemer
Å gjennomføre kompatibilitetstester i et testmiljø før implementeringen kan spare deg for tid og ressurser.
Det er umulig å kjøre et velfungerende betalingssystem hvis API-ene, dataformatene eller programvareversjonene dine ikke er samkjørte.
Det tryggeste valget er å gå for en leverandør med et godt utformet API som har innebygd feilhåndtering og diagnostikkfunksjoner.
Oppsettet krevde en grundig gjennomgang av de eksisterende systemene våre, særlig CRM- og ERP-systemene, for å sikre kompatibilitet.
Vi overvant utfordringene ved å velge en betalingsleverandør med robuste funksjoner for API-kompatibilitet og førsteklasses kundestøtte.
Utilstrekkelig teknisk støtte
Et lite responsivt supportteam kan føre til langvarig driftsstans, selv med interne eksperter. IT-teamet ditt har ikke all kunnskapen som trengs for å feilsøke alle problemer.
Se etter plattformer som tilbyr pålitelig og rask hjelp døgnet rundt, hele uken. Du bør også vurdere å ansette flere personer for å styrke den interne tekniske støtten.
Å overlate utformingen av komplekse betalingsarkitekturer til en juniorutvikler kan føre til ineffektivitet. For å unngå disse fallgruvene bør virksomheter involvere senioreksperter innen FinTech tidlig.
More Articles
Innledende oppsettskostnader
Integrerte betalingssystemer koster fra $5,000 til over $20,000 for systemer for netthandel og fysiske butikker.
Dette dekker abonnementer på tjenester, maskinvarekostnader (hvis du trenger fysiske terminaler), betalingsbehandling, opplæring av ansatte og valgfrie tilpasninger.
Velg leverandører med tydelige priser.
Ikke nøl med å forhandle om bedre vilkår, særlig hvis du forplikter deg til en langsiktig avtale eller flere tjenester.
Og hvis du ikke kan gjøre det selv, bør du tilkalle forsterkninger.
Lei inn en betalingskonsulent. De tar seg av det omfattende arbeidet, inkludert grundig kontroll og prisforhandlinger, og ingeniørene deres sørger for at integreringen blir sømløs.
Du sparer tid og penger uten å belaste ditt eget team unødvendig.
Forlenget oppsettsperiode
Fra planlegging til full implementering kan prosessen strekke seg over måneder eller til og med år.
Å engasjere fagfolk kan bidra til å fremskynde prosessen. Men selv da skjer det ikke på magisk vis over natten.
Den ideelle fremgangsmåten er å utnytte ventetiden maksimalt. Gå gjennom det eksisterende betalingssystemet og finn flaskehalser som kan optimaliseres med den nye integrerte løsningen.
Integrerte betalinger ga oss fleksibiliteten vi trengte for å skalere og vokse, men overgangen tok flere år. Vi er likevel svært fornøyde med resultatet.
Regulatoriske krav
Regelverk for betalingsbehandling varierer etter region og bransje.
For eksempel håndhever EUs personvernforordning (GDPR) regler for personvern, mens USA følger PCI DSS for kredittkortsikkerhet.
Ulike betalingsmetoder, som kredittkort, digitale lommebøker og kryptovalutaer, er også underlagt lokale standarder.
Rådfør deg med juridiske eksperter for å unngå brudd på regelverket og sanksjoner.
Avsluttende tanker
Hvis du ikke var begeistret for ordet «integrert» før, vedder jeg på at du er det nå.
Betalinger er ofte knutepunktet for datastrømmen i selskaper, så å samle dem med teknologistakken din kan øke effektiviteten din og, som forskning viser, imøtekomme kundenes preferanser.
Tipsene ovenfor kan legge til rette for suksess, så husk dem når du er klar til å implementere løsningen.
Netthandelen utvikler seg raskt – og det gjør du også. Abonner på nyhetsbrevet vårt med de siste innsiktene for netthandelsledere fra ledende eksperter i bransjen.
Vanlige spørsmål om integrerte betalinger
La oss svare på noen av de vanligste spørsmålene om integrerte betalinger. Les videre for rask innsikt og praktiske råd som kan effektivisere implementeringen din.
Hvordan forbedrer integrerte betalinger sikkerheten ved transaksjoner?
Integrerte betalinger samler alle transaksjonsprosesser i ett enkelt, sikkert system. Systemet bruker krypterings- og tokeniseringsteknologier for å beskytte kundenes betalingsinformasjon. Det integreres også direkte med netthandelsplattformen din, noe som hindrer datainnbrudd som kan oppstå ved bruk av flere tredjeparts betalingsbehandlere.
Kan integrerte betalinger håndtere flere betalingsmetoder?
Ja! Integrerte betalingsløsninger kan behandle ulike betalingsmetoder, inkludert, men ikke begrenset til, debet- og kredittkort, ACH, bankoverføringer, mobilbetalinger, Kjøp nå, betal senere (BNPL) og kryptovalutaer. Systemet håndterer disse betalingene uten å kreve ytterligere handlinger fra kundene.
Hvordan fungerer integrerte betalingssystemer med kassasystemer?
Enten du har et fysisk eller digitalt POS-system, kan du koble den integrerte betalingsplattformen til salgsterminalene dine. Slik fungerer det når en kunde fullfører et kjøp:
- POS-systemet registrerer salgsdetaljene (f.eks. spesifiserte kjøp, kundeinformasjon og betalingsdetaljer).
- Det integrerte betalingssystemet overfører disse dataene til betalingsbehandleren.
- Betalingsbehandleren utfører kredittkortautorisasjon, betalingsoppgjør og nødvendige sikkerhetsprotokoller.
- Når behandlingen er fullført, sender det integrerte systemet umiddelbart en bekreftelse tilbake til POS-systemet (dvs. vellykket eller avvist). Vellykkede transaksjoner oppdaterer deretter lagerbeholdning og økonomiske registre.