Key Takeaways
Friksjon er ingen venn: Betalingshindringer fører til mange tapte salg, og forsinkelser reduserer konverteringene med 20 %. Strømlinjeformede betalingsprosesser styrker kundelojaliteten og reduserer antallet forlatte handlekurver.
Kontantfritt er best: Nesten 50 % av transaksjonene i amerikanske fysiske butikker er kontaktløse. Kundene ønsker sømløse og raske betalingsopplevelser, enten de handler i butikk eller på nett, med digitale og fleksible betalingsmetoder.
Svindel er en kostbar motstander: Svindel påfører selgere store kostnader, opptil 4,61 dollar per tapte dollar. Effektive betalingssikkerhetstiltak som tokenisering kan bidra til å redusere disse utgiftene betydelig.
Gebyrer – den stille inntektstyven: Gebyrer for kortbehandling er svært høye og kostet amerikanske selgere 187,2 milliarder dollar i 2024. Alternative betalingsalternativer som ACH-overføringer kan redusere driftskostnadene betydelig.
Hastighet øker salget: En forbedring av mobilhastigheten på 0,1 sekunder økte konverteringsratene med 8,4 %. Raskere og mer effektiv betalingsbehandling fører direkte til økt salg og høyere kundetilfredshet.
Se for deg dette: Kunden din er endelig klar til å betale – kortet i hånden og håpefulle øyne. Så ... avvist. De prøver igjen. Køen vokser. Kassereren tvinger frem et smil som kunne fått melk til å surne.
Og på nett? Ikke stort bedre. Kassen din blør stille ut salg med en brutal gjennomsnittlig handlekurvforlatelsesrate på 70 % – mindre som en lekk bøtte og mer som en inntektsdrepende brannslange som spruter penger over hele det digitale fortauet.
Og det blir verre. Hver minste hindring eller forsinkelse dreper salget i stillhet. Selv én sekunds forsinkelse kan redusere konverteringene med opptil 20 %.
Friksjon i betalingsprosessen tapper ikke bare inntektene dine – den knuser motivasjonen i teamet, sløser bort timer på manuell avstemming og skaper en kundeopplevelse som er alt annet enn lojal.
Denne guiden er din kompromissløse oppskrift på betalingsbehandling i varehandelen som faktisk fungerer.
Vi viser deg nøyaktig hvordan du kan ta imot betalinger overalt – i butikk, i netthandel og på tvers av kanaler – uten å få driftslederen til å løpe i dekning. Du får:
- Avanserte integrasjoner som økonomidirektøren faktisk vil takke deg for.
- Eksempler på avkastning fra virkeligheten som stilner leverandørenes overdrivelser.
- Tydelige prissammenligninger som skjærer gjennom tøvet.
- Fremtidssikre løsninger slik at du ikke må bygge opp alt på nytt hvert eneste år.
For la oss være ærlige: De fleste «komplette guider» der ute er omtrent like nyttige som en ødelagt betalingsterminal – og helt ærlig fortjener du bedre.
Hvorfor sømløs betalingsbehandling i varehandelen er viktig
Nesten 50 % av alle korttransaksjoner i butikk i USA er nå kontaktløse «tæpp og betal»-transaksjoner, ifølge tall fra 2023 – et stort sprang fra for noen år siden, da vi alle så mistenksomt på kortterminalene som om de kunne bite.
Det viser seg at kundene dine foretrekker en betalingsprosess som er rask, friksjonsfri og rett og slett enkel – enten de tæpper kort, bruker digitale lommebøker eller velger fleksible betalingsmetoder på nettet.
Men her er den ubehagelige sannheten: Når betalingsbehandlingen svikter, forsvinner pengene ut døren, antallet tilbakeføringer øker, og tilliten svekkes på en måte som ingen automatisk rabatt i kassen kan reparere.
Derfor er det viktig å få dette riktig:
- Svindel er ekstremt kostbart. Hver svindelkrone koster faktisk forhandlere rundt $4.61 når tilbakeføringer, gebyrer og bortkastede arbeidstimer tas med i beregningen. Det er en økning på 37 % på fem år. Oversatt? Dårlig betalingssikkerhet er ikke billig.
- Behandlingsgebyrer stjeler pengene dine i det stille. Amerikanske forhandlere betalte svimlende $187.2 billion i kortbehandlingsgebyrer bare i 2024 – nok til å få enhver eier av en virksomhet i varehandelen til å stille spørsmål ved livsvalgene sine (og sin egen fornuft).
Fortsatt ikke overbevist? Her er fordelene ved å få det riktig:
- Høyere konverteringsrater. Selv en forbedring på 0,1 sekunder i mobilhastighet førte til en økning i konverteringsraten i varehandelen på 8,4 %.
- Lavere svindelkostnader. Smart betalingssikkerhet (for eksempel tokenisering) kan redusere svindel med opptil 60 % for Visa-transaksjoner.
- Større fleksibilitet ved betaling. Mobil- og digitale lommebøker dominerer nå og står for 50 % av netthandelstransaksjonene globalt. Hvis du ikke utnytter dette, ligger du allerede etter.
- Lavere driftskostnader. ACH-overføringer koster i gjennomsnitt så lite som $0.40 – et røverkjøp sammenlignet med ~2 % for kredittkortbetalinger.
Sømløs betalingsbehandling i varehandelen er et krav for seriøs suksess innen netthandel og flerkanalssalg. Denne guiden viser deg nøyaktig hvordan du kommer dit med betalingsløsninger som faktisk fungerer.
Betalingsbehandlingen fra start til slutt
Betalingsbehandling i varehandelen er et stafettløp i seks trinn, der kundens betalingsopplysninger blir til faktiske penger på forhandlerkontoen din. (Ingen tryllestaver eller røyk nødvendig.)
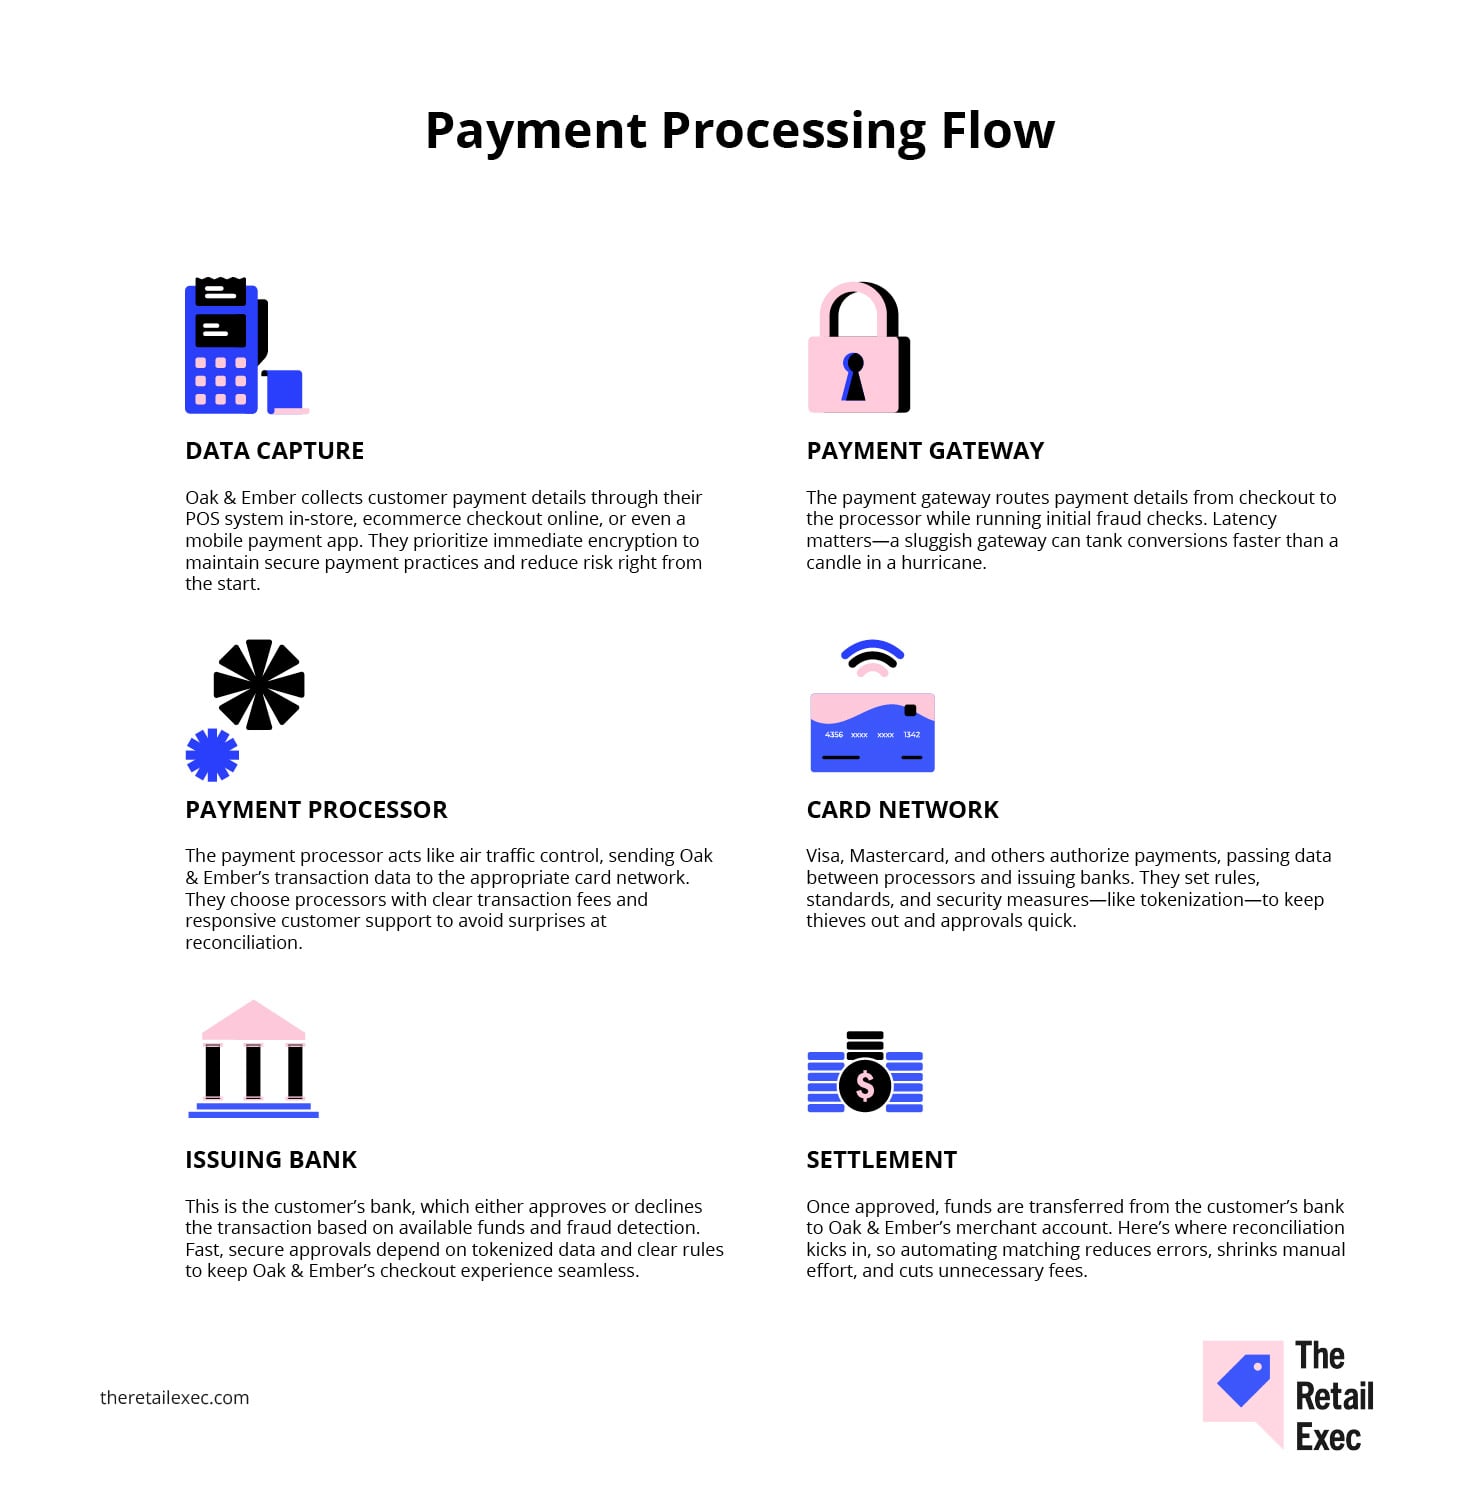
La oss ta en titt på Oak & Ember—en fiktiv forhandler som selger alt fra keramikkurs i butikk til månedlige lysabonnementer på nett.
Hvert trinn i betalingsflyten deres gir muligheter til å kutte gebyrer, styrke sikkerheten og levere en kundeopplevelse som er så sømløs at den inspirerer til gjentatte besøk.
Følg også med på tokenisering—den skjulte MVP-en som konverterer sensitive kredittkortopplysninger til kryptert nonsens som tyver ikke kan tyde.
- Datainnsamling. Oak & Ember samler inn kundens betalingsopplysninger gjennom POS-systemet i butikken, nettbutikkens utsjekking på nettet eller til og med en mobil betalingsapp. De prioriterer umiddelbar kryptering for å opprettholde sikre betalingsrutiner og redusere risiko helt fra starten.
- Betalingsgateway. Betalingsgatewayen sender betalingsopplysninger fra utsjekkingen til betalingsbehandleren samtidig som den gjennomfører innledende svindelkontroller. Forsinkelse er viktig—en treg gateway kan ødelegge konverteringene raskere enn et lys i en orkan.
- Betalingsbehandler. Betalingsbehandleren fungerer som flygeledelsen og sender Oak & Embers transaksjonsdata til riktig kortnettverk. De velger betalingsbehandlere med tydelige transaksjonsgebyrer og rask kundestøtte for å unngå overraskelser ved avstemming.
- Kortnettverk. Visa, Mastercard og andre godkjenner betalinger og videreformidler data mellom betalingsbehandlere og utstedende banker. De fastsetter regler, standarder og sikkerhetstiltak—som tokenisering—for å holde tyver ute og godkjenningene raske.
- Utstedende bank. Dette er kundens bank, som enten godkjenner eller avslår transaksjonen basert på tilgjengelige midler og svindeloppdagelse. Raske og sikre godkjenninger avhenger av tokeniserte data og tydelige regler for å holde Oak & Embers utsjekkingsopplevelse sømløs.
- Oppgjør. Når betalingen er godkjent, overføres midlene fra kundens bank til Oak & Embers handelskonto. Det er her avstemmingen kommer inn, slik at automatisert matching reduserer feil, begrenser manuelt arbeid og kutter unødvendige gebyrer.
Riktig utført betalingsbehandling i varehandelen er friksjonsfri—rask, sikker og kostnadseffektiv. Hopper du over ett trinn, inviterer du til kaos. Får du dem riktig, sover du bedre om natten.
Viktige betalingsmetoder du bør støtte
Ja, du kan alltids bare tilby ACH og kryptovaluta som betalingsalternativer. Avsløring: Det kommer ikke til å gå bra.
Hvis du faktisk vil tjene penger, lønner det seg (bokstavelig talt) å forstå hva kundene dine bruker. Heldigvis har vi allerede gjort gravearbeidet—så det slipper du.
Kreditt- og debetkort
Å godta kreditt- og debetkort er ikke valgfritt. Det er helt grunnleggende i varehandelen.
Kundene forventer å kunne sveipe, sette inn eller tæppe uten problemer—enten de er i butikken ved POS-systemet ditt eller handler på nettet gjennom betalingsbehandling for netthandel.
Ulempen er at disse praktiske småtransaksjonene kostet amerikanske forhandlere 187,2 milliarder dollar i behandlingsgebyrer bare i fjor (som jeg nevnte tidligere). Å velge riktig her er forskjellen mellom smart forretningsdrift og dyr anger.
Fordeler og ulemper:
- FORDEL: Alle bruker dem; perfekt for impulskjøp.
- ULEMPE: Høyere gebyrer, problemer med tilbakeføringer og driftskostnader.
Integrasjonsmerknader:
- Krever en betalingsgateway og EMV-klargjort maskinvare.
- PCI-samsvar er ikke valgfritt (ikke tenk på å hoppe over dette).
Typiske gebyrer: Kreditt ~2 %+ per transaksjon; debet ~0,7 %.
Beste bruksområder:
- Utsjekking i fysiske butikker
- Netthandelstransaksjoner med høyt volum
- Omnikanalopplevelser økonomidirektøren din kan skryte av
ACH-bankoverføringer
ACH er betalingsmetoden du ikke ser fremhevet i store markedsføringskampanjer—men den er en stille kraft i enkelte bruksområder innen varehandelen.
Den er perfekt for gjentakende betalinger eller store bestillinger, og bytter hastighet mot kostnadsbesparelser med et gjennomsnitt på bare 0,40 dollar per overføring. Den vinner neppe over tilfeldige shoppere, men for abonnementsmodeller eller B2B-transaksjoner er den en effektivitetssuperstjerne.
Fordeler og ulemper:
- FORDEL: Utrolig lave kostnader og forutsigbar fakturering.
- ULEMPE: Tregere oppgjør, mindre forbrukervennlig for raske utsjekkinger.
Integrasjonsmerknader:
- Integreres via betalingsplattformen din eller direkte gjennom bankenes API-er.
- Forebygging av svindel og verifisering av bankkontoer er avgjørende.
Vanlige gebyrer: ~$0.20–$0.50 per overføring.
Best egnet til:
- Abonnementstjenester
- Gjentakende B2B-betalinger
- E-handelsordrer med høy verdi
Digitale lommebøker
Digitale lommebøker har gått fra å være en nyhet til å bli en viktig del av hverdagen.
Kundene har blitt svært begeistret for hastigheten, sikkerheten og bekvemmeligheten til Apple Pay, Google Pay og lignende tjenester, som nå står for 30 % av alle globale betalingsterminaltransaksjoner i 2023.
Forhandlere må imidlertid holde tritt med teknologisk utvikling og integrere løsningene nøye for å sikre kompatibilitet og gode kundeopplevelser.
Fordeler og ulemper:
- FORDEL: Friksjonsfri utsjekking; kundene har ubetinget tillit til dem.
- ULEMPE: Krever regelmessige teknologiske oppdateringer og nøye leverandøroppfølging.
Integrasjonsmerknader:
- Enkle tillegg via betalingsformidleren din.
- Må støtte mobile betalingstyper.
Vanlige gebyrer: ~1.5–3 %, omtrent som for tradisjonelle kort.
Best egnet til:
- Raske berøringsbetalinger i butikk
- Utsjekking i nettbutikk med ett klikk
- Sømløse omnikanaltransaksjoner.
Have an account? Log In
Kjøp nå, betal senere (BNPL)
BNPL gikk fra å være en nisjetrend til å bli noe kundene forventer i kassen.
Handlekundene elsker å dele opp betalingene – det er bra for budsjettet deres og svært positivt for den gjennomsnittlige ordreverdien din. Men denne bekvemmeligheten for kundene har en kostnad: Forhandlergebyrene utgjør ofte 4–6 % av salget.
Bruk denne metoden strategisk, for eksempel ved salg av produkter med høy pris eller i svært konkurranseutsatte bransjer der det å konvertere besøkende har prioritet nummer 1. Finn våre beste BNPL-plattformer her.
Start med en begrenset produktkategori eller et lite nettsegment for å teste bruken og effekten på konverteringen. Velg en leverandør uten langsiktig avtale eller krav om et bestemt volum mens du måler resultatene.
Fordeler og ulemper:
- FORDEL: Øker konverteringer og handlekurvstørrelser betydelig.
- ULEMPE: Høye gebyrer og omfattende regulatoriske krav.
Integrasjonsmerknader:
- Integreres gjennom betalingsformidleren din; følg nøye med på kravene til etterlevelse.
- Krever krystallklar informasjon og tydelige opplysninger i kassen.
Vanlige gebyrer: 4–6 % pluss faste gebyrer per transaksjon.
Best egnet til:
- E-handelssalg med høy verdi
- Mote, bolig og spesialvarer
- Utsjekkinger der konvertering er avgjørende
Sammenligning av prismodeller og gebyrer (fordi marginene betyr noe)
Prismodellene er den snikende årsaken til hvor mye av hvert salg som faktisk havner på bankkontoen din. Likevel er det mange forhandlere som først begynner å se på behandlingsgebyrene etter at regningen har kommet. På tide å slutte å tape penger – og begynne å følge med.
Her får du en enkel oversikt over de viktigste prismodellene, hva de koster, og hvordan de påvirker marginene dine.
Fastpris
Fastpris er det enkle, forutsigbare alternativet som passer likt for alle. Du betaler samme prosentandel på hver transaksjon, uavhengig av korttype. Flott for enkelhetens skyld – mindre flott for bunnlinjen når volumet øker.
La oss si at det månedlige salget ditt utgjør $20,000 fordelt på 1,000 transaksjoner:
- Faktisk interchange-gebyr (gj.sn. 1.57 %): $314
- Typisk fastprisleverandør (~2.9 %): $580
Det er ytterligere $266 per måned bare for å slippe å lese det som står med liten skrift. For små butikker? Helt klart verdt det. Men når volumet øker, slutter den ekstra kostnaden raskt å føles harmløs.
Interchange pluss-prising
Interchange pluss er det voksne forhandlere bruker.
Du betaler de faktiske interchange-gebyrene (fastsatt av kortnettverkene) pluss et transparent påslag. Det gir deg oversikt, bedre forhandlingsstyrke og vanligvis langt lavere gebyrer.
Samme scenario med et månedlig salg på $20,000:
- Faktisk interchange-kostnad (1.57 %): $314
- Typisk påslag fra betalingsformidleren (0.3 %): $60
- Total kostnad: ~$374
Vips. Du sparte nettopp over $200 per måned sammenlignet med fastpris. Ja, det er litt mer komplisert – men det er en kompleksitet som betaler seg mange ganger.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eHvis salgsvolumet ditt er lavt eller uforutsigbart, kan fastprising være greit, men de fleste forhandlere ender opp med å betale for mye. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eTrinnvis prising er forvirrende med hensikt og gjør det vanskelig å forstå hva du faktisk blir belastet.\u003c/span\u003e\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003e \u003c/span\u003e\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eInterchange pluss er vanligvis det beste alternativet hvis du ønsker åpenhet – bare sørg for at du sammenligner hvor mye ekstra leverandøren legger på toppen, ikke bare den annonserte satsen.\u003c/span\u003e
Trinnvis prising og andre modeller
Trinnvis prising forsøker å plassere transaksjoner i kategoriene «kvalifisert», «middels kvalifisert» og «ikke kvalifisert», med ulike satser for hver kategori. Det høres tydelig ut – helt til du innser at definisjonene kan være mistenkelig uklare.
Hvis de fleste salgene havner i det laveste trinnet, ser trinnvis prising attraktivt ut. Men når transaksjonene begynner å gli over i dyrere trinn, forsvinner forutsigbarheten raskt.
Abonnementsbasert prising tilbyr en fast månedlig avgift pluss en liten transaksjonskostnad. Det er flott hvis volumet ditt er jevnt, stabilt og høyt nok til at regnestykket går opp.
Større forhandlere med betydelig forhandlingsmakt kan til og med forhandle frem skreddersydde avtaler – men det krever grundig gjennomgang av det som står med liten skrift.
For når det gjelder marginene dine, er det bokstavelig talt jobben din.
Her er TL;DR-tabellen for disse prismodellene:
| Modell | Gebyrstruktur | Best egnet for |
|---|---|---|
| ModellFastpris | GebyrstrukturÉn prosentandel på alle transaksjoner | Best egnet forEnkelhet, små forhandlere |
| ModellInterchange pluss | GebyrstrukturInterchange + påslag fra betalingsformidleren | Best egnet forHøyt volum, fokus på åpenhet |
| ModellTrinnvis/skreddersydd | GebyrstrukturVariable kategorier eller månedlig abonnement | Best egnet forStor, forhandlingsdyktig og kostnadsoptimalisert drift |
Oppskriften på betalingsintegrasjon og skalerbarhet
Integrasjon kan ikke være noe man tenker på i etterkant – det er det som hindrer betalingsbehandlingen i å utvikle seg til en endeløs syklus med refusjoner, feil i lagerstyringen og kundeklager.
Pris og betalingsflyt er viktig, selvsagt. Men uten bunnsolid integrasjon og en tydelig plan for vekst vil selv din «beste» betalingsløsning tappe penger, tålmodighet og teamets fornuft.
Det er på tide å gå lenger enn «det fungerer» og utforme betalingsløsningene slik at de kan skaleres – pålitelig og fleksibelt.
Sørg for sømløs synkronisering av POS og lagerbeholdning
Forhandlere er ofte opptatt av priser og betalingsopplevelser, men overser forbindelsene i bakgrunnen – helt til utsolgte varer, oversalg eller returer oppstår.
POS-systemet, lagerstyringsprogramvaren og CRM-systemet ditt er ikke isolerte øyer – de er tett avhengige av hverandre. Hvis de ikke kommuniserer sømløst, ender du opp med å selge for mange produkter, gå glipp av nye bestillinger og bruke altfor mange timer på manuelle rettelser.
Ikke prøv å koble sammen systemer som ikke er utviklet for å kommunisere med hverandre.
Du vil ofte se forhandlere tvinge eldre lagerstyringsprogramvare inn i nye skybaserte POS-plattformer, og deretter lure på hvorfor dataene er feil eller oppgjørene bryter sammen.
Velg verktøy med innebygde integrasjoner – eller enda bedre, åpne API-er. Hvis systemene ikke synkroniseres i sanntid, blir lagerbeholdningen feil, og det samme gjør kundetilliten.
Integrasjon gjør betalinger til mer enn enkle transaksjoner – den gir verdifulle datapunkter ved å oppdatere lagerbeholdningen umiddelbart, varsle om nye bestillinger og spore kundemønstre for fremtidig markedsføring.
Det er ditt hemmelige våpen mot skuffede kunder («Oi, varen er restbestilt!») og operasjonelt kaos.
Slik ser et godt integrert oppsett ut:
| System | Synkroniseringsmetode | Datapunkter | Eksempel på bruk |
|---|---|---|---|
| SystemPOS-system | SynkroniseringsmetodeInnebygd programtillegg | DatapunkterSalg, refusjoner, returer | Eksempel på brukSanntidsoppdateringer av salg |
| SystemLagerstyringsprogramvare | SynkroniseringsmetodeMellomvare-API | DatapunkterLagerbeholdning, SKU-er | Eksempel på brukAutomatiske utløsere for nye bestillinger |
| SystemCRM | SynkroniseringsmetodeNettkroker | DatapunkterKundens kjøpshistorikk | Eksempel på brukMålrettede e-postutsendelser |
Beste praksis:
- Undersøk programtillegg og mellomvare grundig med tanke på stabilitet, hyppige oppdateringer og god leverandørstøtte. Ikke spar inn på dette.
- Test satsvis synkronisering kontra sanntidssynkronisering – finn en balanse mellom hastighet og belastning som systemet ditt kan håndtere uten å knele.
- Kontroller integrasjonsloggene dine ofte – «still inn og glem» er ikke en strategi; det er en invitasjon til uventede katastrofer.
Ser du etter alternativer? Hopp over gjettingen – se våre utvalgte beste POS-systemer som fungerer godt sammen med lagerbeholdningen og CRM-systemet ditt, for friksjonsfri drift som kan skaleres:
Valider API-er og test integrasjonene dine i en sandkasse
Et betalingssystem som «fungerer på papiret», men svikter under virkelige forhold, er en risiko som bare venter på å slå ut.
Testing er ikke valgfritt.
Det er ditt eneste vern mot pinlige feil i betalingsprosessen, sinte kunder og kostbar nedetid. Når du tester integrasjonene dine i en sandkasse, kan du simulere virkelige scenarier – refusjoner, uvanlige tilfeller og til og med katastrofer – før kundene noen gang kommer i nærheten av dem.
Hver gang betalingsterminalen fryser eller betalingsgatewayen henger, mister du transaksjoner og ødelegger kundeopplevelsen.
Denne nedetiden – enten det er fem minutter i uken eller én time i høysesongen i måneden – fører til reelle inntektstap. Det står ikke på fakturaen, men det vises i tallene dine.
Det er billig å oppdage feil her. Å oppdage dem i stor skala etter lansering? Ikke fullt så billig.
En smart og disiplinert testrutine ser slik ut:
- Autentisering. Bekreft API-nøkler, brukertillatelser og tilgangsroller i staging-miljøet. Roter nøkler regelmessig – ingen overraskelser er tillatt.
- Transaksjonsflyt. Simuler alt – godkjenninger, avslag, delvise reservasjoner, refusjoner og til og med tilbakeføringer – for å se nøyaktig hvordan systemet håndterer belastningen.
- Avstemming. Test avregningsrapporter mot transaksjoner i sandkassen, og automatiser deretter varsler om avvik. Ikke stol på manuelle kontroller.
Profftips: Test tokeniseringsmiljøet separat. Sørg for at logikken for svindelkontroll fungerer uten å risikere ekte kundedata.
Oppgraderer du betalingsoppsettet ditt eller setter det opp fra grunnen av? Guiden vår om hvordan du integrerer en betalingsgateway tar deg gjennom prosessen trinn for trinn – ingen gjetting, bare pålitelige betalinger.
Planlegg for redundans og unngå leverandørbinding
Betalingsformidlere opplever driftsavbrudd, API-forstyrrelser og uventede endringer i avtalevilkårene som får forhandlere til å handle i all hast. Uten en solid exit-plan stopper betalingsflyten, salget forsvinner og kundenes tillit smuldrer opp.
Å være avhengig av én betalingsformidler er som å gamble med inntektene dine basert på en stabilitet du ikke kontrollerer.
Når betalingssystemer svikter, kan du forvente en økning i forlatte handlekurver, problemer med refusjoner og mer svindel når kundene prøver å finne omveier eller forlater kjøpet helt – utfordringer som er spesielt alvorlige for virksomheter som trenger spesialiserte tjenester for forhandlerkontoer.
En sterk redundansstrategi sørger for at du beholder kontrollen over betalingsløsningene dine for detaljhandelen.
Den sikrer at du raskt kan skifte kurs hvis hovedleverandøren får problemer eller slutter å dekke behovene til detaljhandelsvirksomheten din.
Slik forbereder du deg:
- Overvåk SLA- og oppetidsdashbord for å oppdage problemer før de eskalerer.
- Eksporter kritiske data regelmessig (transaksjoner, kundebetalingsopplysninger og avregninger) for å unngå leverandørbinding.
- Godkjenn alternative betalingsformidlere på forhånd og valider bytteprosessen i sandkassemodus. Målet er smidige overganger – ikke panikkpregede omlegginger.
Og ikke overse sikkerheten: Betalingsforstyrrelser gjør det vanskeligere å oppdage svindel, noe som skyver driftskostnadene og kundefrustrasjonen i været.
Det er avgjørende for alle forhandlere som ønsker en fleksibel og skalerbar tilnærming til regelverket for betalingsformidlere og forhandlertjenester som kan utvikle seg i takt med virksomhetens behov.
Slik velger og forhandler du med betalingsformidleren
Å velge en betalingsformidler er ikke som å velge sokker – denne beslutningen blir værende og påvirker marginene, kvaliteten på kundestøtten og fleksibiliteten på lang sikt.
For forhandlere er dette både en økonomisk forhandling og en øvelse i risikostyring, med avtaler om forhandlertjenester og transaksjonsgebyrer som kan avgjøre om du går med overskudd eller tap hvis du ikke gjør hjemmeleksen din.
Fastsett referanseverdier for transaksjonsvolum og billettstørrelse
Etter at Oak & Ember implementerte tokenisering og reduserte forsinkelsen i betalingsgatewayen, kuttet de tre sekunder av betalingsprosessen – noe som reduserte antallet forlatte handlekurver og fikk køene til å gå raskere.
Men eieren Maya visste at hastighet ikke var hele bildet. Før hun forhandlet med en betalingsformidler, hentet hun ut detaljerte salgsrapporter for å ha harde data i ryggen.
Betalingsformidlere tilbyr ikke priser som passer for alle.
Ditt månedlige transaksjonsvolum, gjennomsnittlige kjøpsbeløp, salgskanaler og risikoprofil avgjør prisene du blir tilbudt – og påslaget du blir sittende fast med hvis du ikke passer på.
Hvis du ikke kjenner dine egne tall, går du inn i forhandlingene i blinde – og betalingsformidlere elsker en uvitende næringsdrivende.
Når du kjenner referansetallene for transaksjonene dine, sikrer du at du ikke i stillhet blir ledet inn i overprisede nivåer som spiser opp marginene dine hver måned. Det viser at du er en seriøs forhandler det er verdt å konkurrere om – ikke et enkelt mål for påslag.
Be om tilpassede priser basert på interchange pluss påslag
Etter at Oak & Ember effektiviserte utsjekkingen, visste eieren Maya at det var på tide å ta tak i den neste marginødeleggeren: gebyrer for betalingsbehandling.
Med seks måneder med detaljerte volumsdata i hånden gikk hun inn i forhandlingene fast bestemt på å få mer enn listeprisen betalingsformidlerne håpet hun ville godta.
Prising med fast sats kan passe for helt nye forhandlere, men når du når middels til høyt volum, lar du penger ligge igjen på bordet. Prising basert på interchange pluss påslag gir deg oversikt ved å skille de faktiske gebyrene fra kortnettverkene fra betalingsformidlerens påslag.
Med tilstrekkelig transaksjonsvolum betyr selv en moderat rentereduksjon titusenvis av dollar mer i lommeboken hvert år.
For hvis du ikke forhandler nå, er det du som finansierer betalingsformidlerens neste store markedsføringskampanje. Smarte forhandlere sørger også for at betalingssystemene deres oppfyller PCI-samsvarsstandarder for å unngå kostbare gebyrer.
Sikre SLA-er og beskyttelse mot tilbakeføringer
Da Oak & Ember hadde sikret bedre priser, rettet de umiddelbart oppmerksomheten mot en annen potensiell lønnsomhetsdreper: svake tjenestegarantier.
Under deres travleste julesalg gjorde en bølge av bestridte transaksjoner dem takknemlige for at de hadde sikret tydelige SLA-vilkår og grenser for tilbakeføringer – noe som beskyttet kontantstrømmen og hindret tvister i å spise opp marginene deres fullstendig.
Tjenestenivåavtaler (SLA-er) er ikke pynt.
De er spillereglene for betalingsformidleren din, og definerer tydelig svartider og ansvarsområder. Ansvarsbegrensninger begrenser eksponeringen din ved tilbakeføringer og sparer deg for å tape potensielt $4.61 per svindeldollar når gebyrer, administrasjonskostnader og bortkastede arbeidstimer hoper seg opp.
Utover transaksjonsgebyrer bør du presse betalingsbehandleren din til å tilby garantier for oppetid for API-er og webhooker, tydelig definerte regler for nye forsøk og kreditter eller frafall av gebyrer når disse SLA-ene ikke overholdes – vilkår som nesten ikke koster dem noe, men sparer deg for flere dager med brannslukking.
Klar for å oppgradere betalingsbehandleren din? Sammenlign førsteklasses leverandører av betalingsgatewayer med robuste beskyttelsestiltak mot tilbakeføringer:
Vurder kundestøtten og plattformens veikart
Etter at priser og SLA-er var på plass, vendte Maya i Oak & Ember oppmerksomheten mot kvaliteten på kundestøtten – for da et lynsalg på Thanksgiving utløste en bølge av mislykkede refusjoner, trengte hun reelle svar raskt.
Lavere transaksjonsgebyrer og solide avtaler rekker bare så langt.
Betalingsbehandling for detaljhandel avhenger også av å ha støtte for betalingstjenester som svarer under press, samt et veikart for plattformen som holder deg konkurransedyktig neste år – ikke fastlåst i 2020.
Responsiv støtte for betalingstjenester sørger for at utsjekkingen fungerer under salgsrushet, mens et tydelig veikart for plattformen sikrer at du kan ta i bruk nye betalingsmetoder før konkurrentene gjør det.
En betalingsbehandler som forsvinner når noe går galt, eller skjuler veikartet sitt, legger opp til eskaleringer sent på kvelden og tapte inntekter.
Vil du velge leverandører av betalingsbehandling som er kjent for førsteklasses kundestøtte, fremtidsrettede betalingssystemer og skalerbar betalingsbehandling for netthandel?
Se vår kortliste:
Fremtidssikre betalingene dine
Betalingsteknologi står ikke stille. Tidlige pilotprosjekter og smarte satsinger blir ofte morgendagens nødvendigheter.
Hos Oak & Ember var neste skritt for Maya, etter at gebyrer og SLA-er var fastsatt, å pilotere kjøp nå, betal senere (BNPL). Resultatene talte for seg selv: Konverteringene økte, kostnadene ved kundeanskaffelse gikk ned, og selv finansdirektøren hennes sluttet å protestere.
Det er ikke valgfritt å planlegge fremover.
Og med 75 % av amerikanske detaljhandlere som planlegger å akseptere kryptovaluta eller stablemynter innen to år betyr det å være smidig å følge med på hva som kommer, før det blir standard.
Utforsk fremvoksende betalingsteknologier
Oak & Ember stoppet ikke ved renteforhandlinger. De testet en geodynamisk betaling, noe som økte konverteringene i postnumre med høy verdi.
Å holde seg oppdatert på nye betalingsløsninger handler om å møte kundene der de kommer til å handle neste gang. Innovasjoner som AI-drevet svindeloppdagelse reduserer tap før de oppstår, mens stablemynter lover nesten umiddelbart oppgjør og færre mellomledd.
Og denne endringen er reell: Innebygd finans alene forventes å nå $7.2 trillion globalt innen 2030. Det er et signal om at betalingssystemene vil fortsette å utvikle seg, og at detaljhandelsvirksomheten din må holde tritt.
Se etter leverandører som har en tilnærming uten frontend, med API som utgangspunkt, samt en utviklersandkasse som er en kopi av produksjonsmiljøet.
De må eksponere hendelsesstrømmer, tilby avspilling av webhook-varsler og kunne integreres naturlig med fremtidige kanaler (meldingsapper, talebasert handel, lommebøker).
Hvis du ikke kan sette opp et komplett testmiljø på under en time, vil du ikke kunne innovere om 2–3 år.
Hvis du vil gå mer i dybden, kan du utforske guiden vår om betalingstrender innen netthandel.
Pilotér integrasjoner fra den virkelige verden
Planer på papiret betaler ikke regningene. Maya visste det – derfor testet Oak & Ember BNPL på stearinlysabonnementer. Resultatet? En gjennomsnittlig økning i ordreverdien på 12 % som rettferdiggjorde en bredere utrulling.
Raske piloter med lav risiko viser hvilke betalingsmetoder og betalingsforløp som faktisk driver konvertering.
More Articles
Still de riktige kontrollspørsmålene
Da Oak & Ember presset betalingsløsningen sin om håndtering av tokenenes livssyklus, oppdaget de at den ikke støttet stablemynter – og unngikk dermed en kostbar ombygging senere.
Smarte detaljhandlere jager ikke funksjoner i blinde. De stiller vanskelige spørsmål for å se om betalingsformidleren deres kan holde tritt med veikartet for detaljhandelsvirksomheten.
Eksempel på leverandørsammenligning:
| Spørsmål | Svar fra leverandør A | Svar fra leverandør B |
|---|---|---|
| SpørsmålKalender for funksjonslanseringer | Svar fra leverandør ADetaljert veikart | Svar fra leverandør B«Vi deler det når det er klart» |
| SpørsmålTidsplan for AI-drevne svindeloppdateringer | Svar fra leverandør APlanlagt i andre kvartal | Svar fra leverandør BIngen tidsplan delt |
| SpørsmålForpliktelse til bakoverkompatibilitet | Svar fra leverandør AGarantert i to år | Svar fra leverandør BIkke spesifisert |
Lag sjekklisten din for fremtidssikring
Å fremtidssikre betalingsbehandlingen i detaljhandelen handler ikke om å ta i bruk alle skinnende nye funksjoner. Det handler om en disiplinert og gjentakbar tilnærming til å teste og ta i bruk det som faktisk gir verdi.
Viktige prioriteringer å gjennomgå hvert kvartal:
- Tilgang til sandkasser for AI-verktøy mot svindel
- Planer for testing av geodynamisk utsjekking
- Veikart for oppgradering av tokenisering
- Retningslinjer for API-versjonering og avvikling
- Støtte for integrasjoner med verdistabile kryptovalutaer og innebygd finansiering
Betrakt denne sjekklisten som et levende dokument. Oppdater den ofte. For mens du står stille, finpusser konkurrentene betalingssystemer som gjør ditt til skamme.
Ta en titt på utsjekkingen vår
Husker du den marerittaktige køen ved utsjekkingen vi startet med? Nå har du kartet som kan gjøre den til et konkurransefortrinn – høyere salg, mer fornøyde kunder og færre problemer som spiser av marginene dine.
Fra Oak & Ember, som barberer sekunder av transaksjonene, til jakten på verdistabile kryptovalutaer – du har denne veiledningen i boks. Få dette på plass, så er du på vei mot smartere betalinger i detaljhandelen:
- Mestre den sekstrinns betalingsformidlingen for å kutte kostnader og styrke sikkerheten.
- Bygg integrasjoner som synkroniserer lagerbeholdning, CRM og utsjekking i sanntid.
- Forhandle frem tilpassede priser og bunnsolide SLA-er som beskytter kontantstrømmen din.
- Test ut nye betalingsløsninger før konkurrentene i det hele tatt vet at de finnes.
Sømløs betalingsbehandling i detaljhandelen er ikke noe du «stiller inn og glemmer». Det er en strategi for å automatisere, fornye og skalere flerkanalsvirksomheten din for det som kommer.
Utfordre deg selv til å velge én taktikk denne uken – segmenter volumedataene dine, be om et sandkassemiljø eller planlegg din neste oppgradering av en integrasjon.
Detaljhandelen står aldri stille – og det bør ikke du heller. Abonner på nyhetsbrevet vårt for de nyeste innsiktene, strategiene og karriereressursene fra ledende personer i detaljhandelen som former bransjen.
Vanlige spørsmål om betalingsbehandling i detaljhandelen
Klør du deg fortsatt i hodet over tilbakeføringer og kryptogebyrer? La oss rydde opp i disse betalingsutfordringene, slik at du kan komme tilbake til å bygge betalingsløsninger som faktisk fungerer.
Hvordan kan jeg minimere nedetid når jeg bytter betalingsformidler?
Å bytte betalingsformidler trenger ikke å ødelegge betalingsflyten i kassen.
Planlegg sandkassetester på forhånd, og forhåndsgodkjenn reserveformidlere slik at du kan endre kurs uten å avbryte betalinger i butikk eller nettbutikk.
Eksporter jevnlig transaksjonsdetaljer, oppgjørsrapporter og kundebetalingsdata fra selgerkontoen din, slik at du alltid er klar for en migrering.
Hvordan måler jeg avkastningen på AI-baserte svindelverktøy før implementering?
Begynn med utgangspunktet ditt: mål dagens svindelrate og omfanget av tilbakeføringer.
De fleste leverandører av betalingstjenester tilbyr sandkassemijøer – bruk dem til å kjøre historiske transaksjonsdata gjennom AI-modellen. Vurder sanne positive treff, falske positive treff og faktiske kostnadsbesparelser per avverget svindeltilfelle i stedet for å stole på leverandørenes salgspresentasjoner.
Hvordan sammenlignes stablecoin-gebyrer med tradisjonelle kortnettverk?
Stablecoins kan tilby nesten umiddelbart oppgjør og lavere gjennomsnittlige behandlingsgebyrer enn kredittkortnettverk.
Men ikke la deg blende – ta med vekslingskostnader, integrasjonsutgifter og beredskapen i kundestøtten i beregningen. Be alltid betalingsformidleren om detaljerte priser som inkluderer alle kostnader, før du bestemmer deg.
Hvilke skjulte kostnader finnes ved grensekryssende betalinger?
Grensekryssende betalinger skjuler gjerne overraskelser: valutavekslingsgebyrer, lokale innløsningskostnader, utgifter til etterlevelse og påslag fra betalingsformidleren.
Forhandle frem tydelige og åpne gebyrtabeller på forhånd. Test internasjonale transaksjoner med små beløp først for å sikre at POS-systemet og nettbutikken håndterer dem uten problemer før du skalerer opp.
Hva bør exit-strategien min inneholde hvis en leverandør ikke holder løftene i veikartet?
En god exit-strategi hindrer deg i å bli holdt som gissel av en leverandør som slutter å støtte betalingsmetodene dine eller ikke leverer på løftene i veikartet.
Eksporter jevnlig kundebetalingsdetaljer, data om transaksjonsvolum og oppgjørshistorikk. Test integrasjoner med alternative betalingsformidlere, og sørg for at POS-systemet eller netthandelsplattformen din opprettholder bakoverkompatibilitet.
Hvilke SLA-målinger er viktigst i perioder med høyt salg?
Prioriter tjenestenivåavtaler som dekker svartider ved tvister, garantier for plattformens oppetid og rutiner for eskalering til kundestøtten.
Når transaksjonsvolumet øker i perioder med høyt salg i detaljhandelen, kan treg kundestøtte fra betalingsformidleren koste deg tusenvis i potensielt salg. Få disse løftene skriftlig – vage forsikringer betaler ikke husleien når ting går galt.