Key Takeaways
Modeord, der skaber resultater: Integrerede betalinger forbedrer virkelig din virksomhed ved at gøre transaktioner mere problemfri og hurtigere og imødekomme moderne forventninger.
Glæden ved en hurtig betaling: Onlinekunder forventer hurtige betalinger, helst på under 4 minutter, hvilket understreger behovet for integrerede betalingsløsninger.
Virksomhedskøbere elsker problemfri transaktioner: Hele 81 % af B2B-e-handelskøbere prioriterer problemfri transaktioner uden besvær.
Effektivitet er det vigtigste: Integrerede betalingssystemer strømliner arbejdsgange og giver virksomheder fleksible og effektive infrastrukturer.
Opsæt det, og tag fart: Integrerede betalingssystemer indeholder vigtige oplysninger om opsætning, som forbedrer driften og styrker virksomhedens muligheder.
Ordet “integreret” føles ofte som teknologijargon, der skal sælge software, men i betalingsbranchen gør det en reel forskel (ja, endnu et buzzword, men det passer også her).
Onlinekunder forventer, at betalingsprocessen højst varer 4 minutter, mens 81 % af B2B-e-handelskøbere lægger ekstremt stor vægt på problemfri transaktioner.
Integrerede betalinger kan hjælpe dig med at imødekomme disse forventninger, uanset hvilken type virksomhed du driver. Du kan også gøre meget mere med det.
Med et integreret betalingssystem får du en agil og effektiv infrastruktur, der strømliner din arbejdsgang.
Vi gennemgår nedenfor mere om, hvordan det gør det, sammen med vigtige oplysninger om opsætningen.
Forståelse af integrerede betalinger
Integrerede betalinger indlejrer dit betalingsbehandlingssystem direkte i din e-handelsplatform samt i backend-systemer som ERP, CRM, lagerstyring og regnskabssoftware.
Når en kunde gennemfører et køb, tager den intelligente integration over og synkroniserer transaktionsdata på tværs af disse platforme.
For kunder er integrerede betalinger en stor fordel. Det betyder, at de kan vælge mellem flere betalingsmuligheder og valutaer uden at besøge tredjepartswebsteder.
Gammelt vs. nyt = integrerede betalinger vs. traditionelle betalinger
Integrerede betalinger opdaterer automatisk lagerbeholdninger, økonomiske registre, kundeprofiler og salgsdata uden manuel indtastning.
Med det kan du skabe et problemfrit dataflow, reducere manuelt arbejde og minimere menneskelige fejl.
Traditionelle betalinger er derimod baseret på manuelt arbejde. Hver afdeling arbejder uafhængigt og kræver separate opdateringer.
Uanset hvad der sker ved kassen, forbliver det dér, medmindre medarbejderne griber ind.
Her er en sammenlignende oversigt over de to, som kan hjælpe dig med at forstå, hvordan de påvirker din drift.
| Integreret betalingsbehandling | Ikke-integreret betalingsbehandling | |
| Systemkommunikation | Fragmenterede systemer – manuel dataindtastning er nødvendig mellem separate systemer. | Forsinket registrering af problemer på grund af manuel synkronisering, hvilket øger risikoen for fejl. |
| Datahåndtering | Adgang til rapporter, analyser og økonomiske data i realtid, hvilket reducerer fejl. | Forsinket rapportering – data kan kun analyseres efter manuel afstemning. |
| Kundeoplevelse | Problemfri og hurtig betaling med øjeblikkelige transaktionsbekræftelser og færre forladte indkøbskurve. | Langsommere og mere besværlig proces på grund af flere trin – fører ofte til højere afbrudte køb. |
| Betalingsgateway | En samlet gateway integreres problemfrit med POS og anden virksomhedssoftware. | Hostede gateways kan omdirigere kunder til tredjepartswebsteder for betalingsbehandling |
| Sikkerhed | Forbedret sikkerhed med ende-til-ende-kryptering og overholdelse af standarder (f.eks. PCI DSS). | Varierer efter betalingsudbyder – kan kræve ekstra beskyttelseslag, hvilket øger kompleksiteten. |
| Problemløsning | Opdateringer i realtid muliggør hurtig registrering og løsning af uoverensstemmelser. | Forsinket registrering af problemer på grund af manuel synkronisering, hvilket øger risikoen for fejl. |
Integrerede betalingsløsninger tilbyder virksomheder et mere effektivt, sikkert og kundevenligt alternativ til traditionelle betalingssystemer.
De forenkler betalingsprocesser og andre virksomhedsfunktioner, når de implementeres korrekt.
Hvordan fungerer integrerede betalinger?
For yderligere at vise dig, hvor enkelt det er at have et integreret betalingssystem, gennemgår vi dets arbejdsgang.
Lad os først se på det gennem kunden Sophies perspektiv. Hun sætter pris på boligindretning inspireret af Spanien.
Sophie støder på en annonce fra Arte Casa på Instagram, klikker på den og lander på e-handelswebstedet. Mens hun gennemser det, forelsker hun sig straks i et andalusisk sofabord.
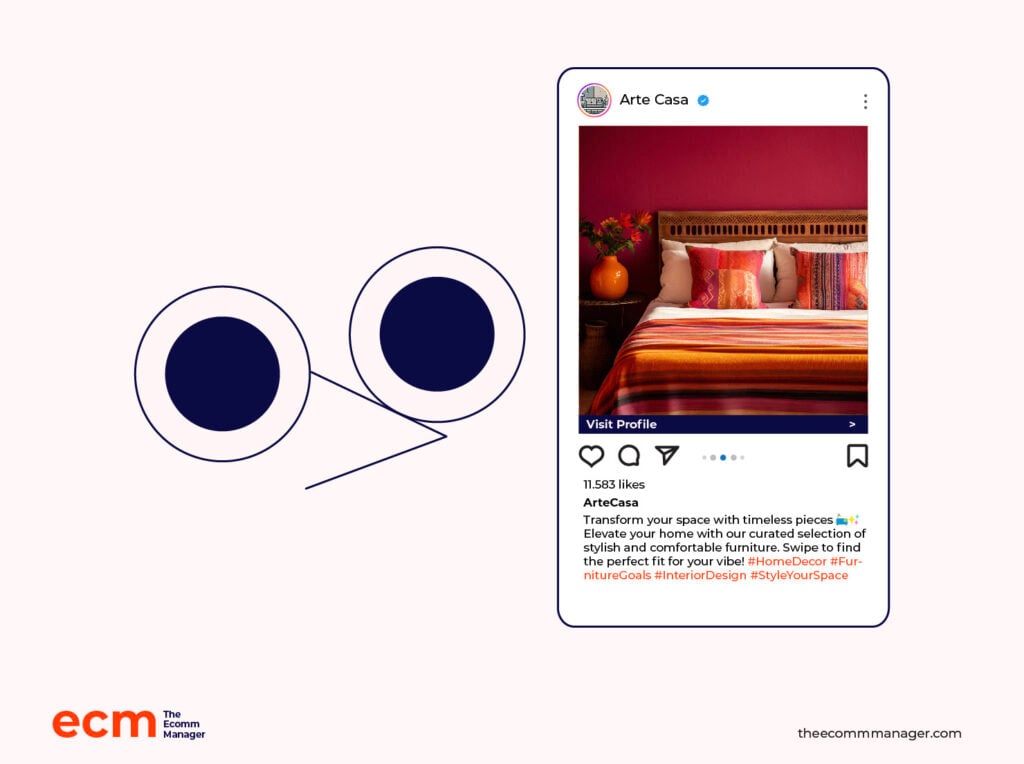
Sådan kommer integrerede betalinger i aktion, når hun trykker på betalingsknappen:
- Produktbetaling. Sophie køber det andalusiske sofabord, da hun lander på Arte Casas salgsside.
- Kundebetaling. Arte Casas betalingsportal beder hende enten om at oprette en konto for nemmere fremtidige transaktioner eller fortsætte som gæst for et hurtigt engangskøb. Sophie beslutter sig for at registrere sig og betale prisen på $1,800 med sit betalingskort.
- Betalingsbehandling. Betalingstjenesteudbyderen behandler betalingen sikkert, verificerer kortoplysningerne og kontrollerer de tilgængelige midler. Derefter overfører den pengene til Arte Casas forhandlerkonto.
- Øjeblikkelig bekræftelse. Arte Casas integrerede system bekræfter betalingen og opdaterer ordrestatussen i realtid.
Uden et integreret betalingssystem skulle Sophie navigere gennem tredjeparts-betalingsgateways og vente længere.
Lad os nu skifte til Arte Casas synspunkt. Her er, hvad der sker hos dem:
- Arte Casas samlede teknologiske system afspejler automatisk de mest opdaterede transaktionsdata.
- Systemet til lagerstyring fratrækker én enhed fra lagerbeholdningen af det andalusiske sofabord for at afspejle salget
- Regnskabssoftwaren registrerer betalingen på $1,800 i hovedbogen og indtægtskontoen
- CRM-systemet opretter en detaljeret profil for Sophie, herunder betalingshistorik, produktpræferencer og kontaktoplysninger
- Systemet til ordrelevering planlægger leveringen, opdaterer ordrestatussen og sender Sophie en ordrebekræftelse
Uden et integreret betalingssystem skulle Arte Casa administrere alle opdateringer af de bagvedliggende systemer og ordreprocesserne manuelt.
9 fordele ved integrerede betalinger for e-handelsvirksomheder
Mens man gennemgår arbejdsgangen for integrerede betalinger, er ét ord oplagt: effektivitet – for både kunder og virksomheder. Det er den største fordel.
Denne effektivitet betyder:
1. Hurtigere betalingsproces
Dine kunder har ikke tid til en besværlig betalingsproces.
Langsomme betalingsoplevelser frustrerer 19 % af kunderne, mens lange eller komplicerede betalingsprocesser får 22 % til at forlade købet. AmBari Nutrition oplevede en stigning på 20 % i gennemførte betalinger efter implementeringen af integrerede betalinger.
En problemfri betalingsoplevelse med velkendte betalingsknapper skaber tillid og mindsker antallet af forladte indkøbskurve.
Integrerede betalinger sparer dine kunder for at skulle håndtere nye, potentielt skræmmende grænseflader.
Den ensartede, intuitive funktionalitet i en problemfri og brugervenlig integreret betalingsgateway mindsker den kognitive belastning for dem.
Have an account? Log In
2. Større indtægtspotentiale
Fleksible betalingsmuligheder får 21.87 % af forbrugerne til at bruge flere penge, så du bør ikke begrænse dit brand til kun at acceptere betalinger med kredit- og betalingskort.
Med integrerede betalinger kan du acceptere mobile betalingsløsninger som Apple Pay og Google Pay eller Køb nu, betal senere (BNPL)-muligheder.
Disse betalingsmetoder kan fremskynde transaktioner og øge forbrugspotentialet.
Virksomheder som Sera, en softwarevirksomhed inden for styring af feltservice (FSM), tog Stax’ integrerede betalinger i brug og oplevede en omsætningsstigning på 52 % inden for seks måneder efter implementeringen.
Vi ser flere virksomheder gå over til integrerede betalinger, fordi kunderne efterspørger enkelhed. De ønsker ikke friktion – de ønsker hurtige, nemme og problemfrie transaktioner.
E-handelsplatforme tjener typisk penge på integrerede betalinger ved at lægge et tillæg på omkostningerne og skabe en ny indtægtsstrøm eller gennem en henvisningsprovision.
3. Optimeret omkostningseffektivitet
50 % af virksomhederne spilder tid på at behandle debitorer (AR), og 43 % sidder fast i forsøget på at inddrive forsinkede eller misligholdte betalinger.
Dit AR-team bruger sandsynligvis hele dagen på at skifte mellem regneark og sende endeløse påmindelsesmails.
Automatisering kan hjælpe dem med at genvinde de timer, der går tabt på disse kedelige, gentagne betalingsrelaterede opgaver – noget 31 % af virksomhederne allerede har oplevet.
Integrerede betalingsløsninger automatiserer forskellige typer opgaver, herunder fakturering, betalingssporing og afstemning.
Det hjælper virksomheder med at reducere lønomkostningerne og eliminere kostbare afvigelser.
Automatisering af debitorprocesser kan også hjælpe økonomiafdelingen med at holde fokus på strategiske tjenester og processer.
Det kan blandt andet omfatte eliminering af timevis af gentagne manuelle opgaver (og de uundgåelige fejl), behovet for at sende formularer via e-mail, flere dages ventetid på kreditafgørelser samt den tid, der bruges på manuelle processer som oprettelse af PDF-fakturaer eller bankafstemninger.
Desuden giver udnyttelsen af kritiske kundedata sælgere værdifuld indsigt i deres købere.
4. Øget kundetilfredshed
60 % af virksomhederne introducerer nye betalingsmetoder for at forbedre kundeoplevelsen.
Men det fører ofte til et kludetæppe af betalingsgateways og fragmenterede brugeroplevelser i manuelle betalingssystemer.
Jim Christy, ejer og leder af samlerbutikken Midwest Cards, søgte et integreret betalingssystem, fordi det traditionelle alternativ havde været besværligt og tidskrævende.
Han fortalte: “Integrerede betalinger hjalp os med at bevare kundernes tillid ved at reducere behandlingstiderne og minimere fejl.”
5. Minimerede fejlprocenter
Manuel betalingsbehandling er grobund for fejl på grund af tastefejl og manglende kontrol.
Tidligere skulle vi indtaste betalingsoplysninger og holde styr på ubetalte regninger manuelt, hvilket forsinkede leveringerne og førte til fejl.
Med integrerede betalinger er det nemt at gøre alt fra at sende fakturaer til at holde styr på køb.
Integrerede betalinger benytter intelligent dokumentbehandling (IDP) til at automatisere udtræk og integration af data fra fakturaer og undgå sådanne unøjagtigheder.
IDP reducerer fejlprocenterne med over 52 % og øger nøjagtigheden med op til 99 %. Det kan minimere uoverensstemmelser i betalingsregistreringer og bogføring.
6. Strømlinet økonomistyring
Revisorer mener, at teknologi forenkler overholdelsen af skatteregler (98 %), bogføring og økonomisk rapportering (94 %) samt omkostningsregnskab og budgetlægning (93 %).
Et integreret betalingssystem kan også hjælpe dig med at hente nøjagtige transaktionsoplysninger direkte fra betalingsgateways ind i regnskabssoftware i realtid.
Integrerede betalinger forbedrede nøjagtigheden i vores regnskabsdata og øgede kundetilfredsheden på grund af hurtigere transaktionsbekræftelser.
7. Avanceret indsigt gennem rapportering
Hver ny faktura kræver en lageropdatering, en kontraktændring, en betalingsjustering og meget mere.
Det er en konstant frem-og-tilbage-proces, især for virksomheder, der driver både e-handel og fysiske butikker.
Broken Spoke Boutique, en familieejet butik med over 15.000 SKU'er, lider under ineffektive manuelle opdateringer, og lageruoverensstemmelser skaber problemer med lagerstyringen.
Ejerne valgte Clovers betalingssystem, som integreres godt med deres teknologiske infrastruktur. Med denne ændring er saldoen altid opdateret og afspejler hvert salg i butikken eller online.
8. Robuste sikkerhedsforanstaltninger
80 % af virksomhederne oplever forsøg på eller faktiske betalingssvindel, og 30 % af disse får aldrig de tabte midler tilbage.
Integrerede betalinger har indbygget kryptering og tokeniseringsteknologier for at forhindre uvedkommende i at trænge ind og udnytte betalingsdata.
Desuden styrker kravene om PCI-overensstemmelse denne sikkerhed. Alle udbydere og forhandlere, der håndterer kreditkortbehandling, skal gennemføre regelmæssige sikkerhedstests og beskytte kortindehaverdata.
9. Problemfri support på tværs af grænser
Onlinebetalinger på tværs af grænser driver vækst for 75 % af SMV'er.
Men de komplekse lovgivningsmæssige krav, flere valutaer og finansielle mellemled kan skabe flaskehalse i manuelle betalingsprocesser.
Integrerede betalinger eliminerer alle problemer ved internationale transaktioner. De integreres med globale betalingsnetværk – uden mellemled – for at sikre overensstemmelse med reglerne.
Sådan opsætter du integrerede betalinger til din virksomhed
Undersøgelser viser, at moderne virksomheder lider under et “kaos af forbindelser”.
Du foretager en gennemtænkt teknologisk investering for at løse et problem, men opdager senere friktion i dine processer.
Denne friktion kan vise sig som forstyrrelser eller fuldstændige serviceafbrydelser – noget, der skete for 89 % af de adspurgte virksomheder.
Det meste af tiden skyldes problemet, at der ikke er en klar integrationsplan.
Tipsene nedenfor kan hjælpe dig med at undgå det lurende net af ineffektivitet. For at styrke hvert enkelt tip kan du se, hvordan Arte Casa, vores fiktive brand fra tidligere, gennemførte deres implementeringsfase.
1. Planlæg, hvordan betalingsløsninger integreres med eksisterende systemer
Arte Casa oprettede et team, der skulle stå for implementeringen af integrationen af betalinger, og som bestod af:
- en IT-chef,
- en salgsdirektør,
- en revisor og
- en complianceansvarlig
Sammen udarbejdede disse nøglepersoner en køreplan for integrationen fra konfiguration til implementering – komplet med trin, ansvarlige og deadlines for at hjælpe teamet med at minimere forstyrrelser.
Dokumentationen beskriver også, hvad man skal gøre, hvis der opstår et kompatibilitetsproblem eller systemnedetid. Den ville fungere som reference under hele integrationen.
2. Vælg den rigtige integrerede betalingsudbyder
Teamet oplistede alle deres eksisterende systemer for at identificere deres specifikke integrationsbehov.
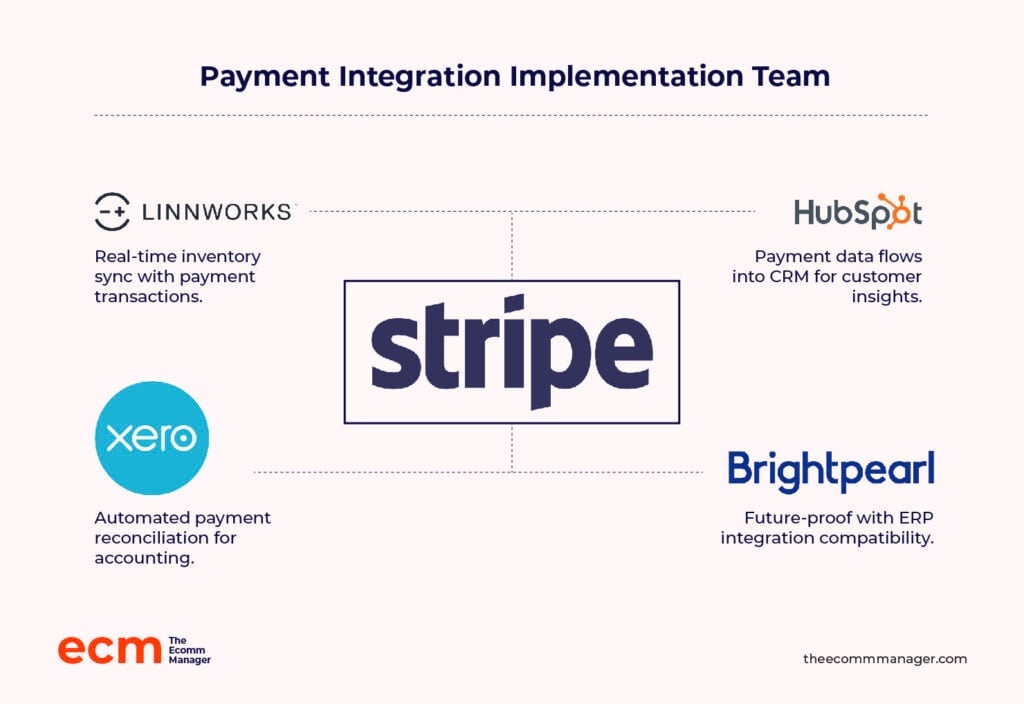
Indtil videre bruger de Linnworks (som platform til lagerstyring og ordreopfyldelse), Xero (regnskabssystem) og Hubspot CRM.
Men de bemærkede også Brightpearl, det ERP-værktøj, de planlægger at skifte til i fremtiden.
De undersøgte betalingsplatforme, der kan integreres med alt på deres liste, og sammenlignede de vigtigste funktioner for at indsnævre deres muligheder og derfra vælge den bedste.
Overvej disse tre vigtigste funktioner, når du vælger en udbyder: sikkerhed (helst PCI-kompatibel), API-kompatibilitet for fleksibel integration med ethvert system og skalerbarhed så den kan håndtere fremtidig forretningsvækst.
Stripe var den løsning, der gav mest mening for dem.
Ud over at være software til betalingsbehandling er det også en betalingsgateway – det er en fordel, fordi en integreret betalingsløsnings ydeevne og effektivitet afhænger af, hvor godt disse to fungerer sammen.
Betalingsformidlere håndterer de tekniske aspekter af betalingstransaktioner, mens gateways sørger for sikker overførsel af betalingsoplysninger.
Ud over Stripe anbefaler vi også følgende betalingsbehandlere og betalingsgateways:
Vores top 10 betalingsbehandlere
Vores top 10 betalingsgateways
3. Test og implementer betalingssystemet
Arte Casa-teamet fulgte deres køreplan for systemintegrationen til punkt og prikke.
Men før de gik live, ville de udføre grundige tests for at sikre, at alt fungerede som forventet.
Testtransaktionerne omfattede:
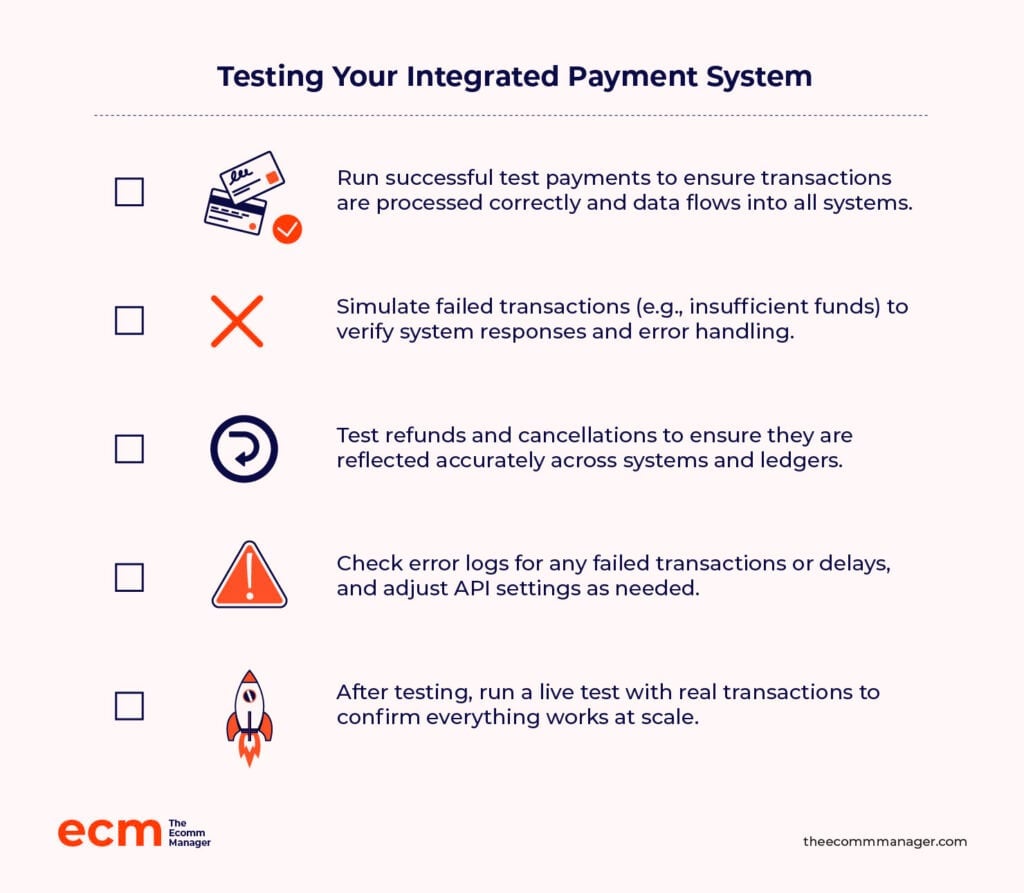
- Gennemførte betalinger for at bekræfte, at betalingerne går korrekt igennem
- Mislykkede betalinger for at kontrollere systemets reaktioner på afviste transaktioner, utilstrækkelige midler og forkerte kortoplysninger
- Tilbagebetalinger og annulleringer for at kontrollere, at tilbagebetalinger og annulleringer afspejles i systemet
Arte Casas betalingsgateway, Stripe, leverer et sæt testkreditkortnumre til netop dette formål, som Arte Casa derefter brugte til at simulere transaktioner.
Teamet overvågede fejllogfiler for eventuelle transaktionsfejl eller forsinkelser i behandlingen.
De fulgte planen og justerede API-nøgler, tilladelser eller forbindelsen efter behov, før de til sidst implementerede systemet.
Test er afgørende for at undgå afbrydelser under overgangen.
Potentielle udfordringer og løsninger ved integrerede betalinger
Selvom du har planlagt en problemfri overgang fra dag ét, ligesom Arte Casa gjorde, kan der stadig opstå fejl og problemer.
Her er, hvad du kan forvente, og hvordan du skal reagere, når tingene ikke går som planlagt.
Kompatibilitetsproblemer
Ved at udføre kompatibilitetstests i et testmiljø før implementeringen kan du spare tid og ressourcer.
Det er umuligt at køre et vellykket betalingssystem, hvis dine API'er, dataformater eller softwareversioner ikke er afstemt.
Det sikreste valg er at vælge en udbyder med et veldesignet API, der har indbygget fejlhåndtering og diagnosticeringsfunktioner.
Opsætningen krævede en grundig gennemgang af vores eksisterende systemer, især vores CRM- og ERP-systemer, for at sikre kompatibilitet.
Vi overvandt udfordringerne ved at vælge en betalingsudbyder med robuste funktioner til API-kompatibilitet og førsteklasses kundesupport.
Utilstrækkelig teknisk support
Supportteams, der ikke reagerer, kan forårsage længerevarende nedetid, selv med interne eksperter. Dit IT-team har ikke al den viden, der kræves for at fejlfinde ethvert problem.
Se efter platforme, der tilbyder pålidelig og rettidig assistance døgnet rundt, alle ugens dage. Du bør også overveje at ansætte flere medarbejdere for at styrke din interne tekniske support.
Hvis man overlader det til en juniorudvikler at designe komplekse betalingsarkitekturer, kan det føre til ineffektivitet. For at undgå disse faldgruber bør virksomheder inddrage erfarne FinTech-eksperter tidligt i processen.
More Articles
Indledende opsætningsomkostninger
Integrerede betalingssystemer koster fra $5,000 til over $20,000 for e-handels- og fysiske butikssystemer.
Det dækker serviceabonnementer, hardwareomkostninger (hvis du har brug for fysiske terminaler), betalingsbehandling, medarbejderuddannelse og valgfri tilpasninger.
Vælg leverandører med gennemsigtige priser.
Tøv ikke med at forhandle dig til bedre vilkår, især hvis du indgår en langfristet kontrakt eller køber flere tjenester.
Og hvis du ikke selv kan klare det, så tilkald kavaleriet.
Ansæt en betalingskonsulent. De tager sig af det tunge arbejde, herunder omhyggelig undersøgelse og renteforhandling, og deres ingeniører sørger for, at integrationen bliver problemfri.
Du sparer tid og penge uden at belaste dit eget team.
Forlænget opsætningsperiode
Fra planlægning til fuld implementering kan processen strække sig over måneder eller endda år.
Det kan hjælpe med at fremskynde processen at ansætte fagfolk. Men selv da sker det ikke på magisk vis fra den ene dag til den anden.
Den ideelle fremgangsmåde er at få mest muligt ud af ventetiden. Gennemgå dit eksisterende betalingssystem, og find flaskehalse, der kan optimeres med den nye integrerede løsning.
Integrerede betalinger gav os den fleksibilitet, vi havde brug for til at skalere og vokse, men omlægningen tog flere år. Vi er dog bestemt tilfredse med resultatet.
Lovgivningsmæssige krav
Regler for betalingsbehandling varierer efter region og branche.
For eksempel håndhæver EU's forordning om databeskyttelse (GDPR) regler for databeskyttelse, mens USA følger PCI DSS for kreditkortsikkerhed.
Forskellige betalingsmetoder såsom kreditkort, digitale tegnebøger og kryptovalutaer er ligeledes underlagt lokale standarder.
Rådfør dig med juridiske eksperter for at undgå overtrædelser og sanktioner.
Afsluttende tanker
Hvis du ikke var fan af ordet “integreret” før, vil jeg vædde med, at du er det nu.
Betalinger er ofte det centrale punkt i virksomheders dataflow, så hvis du samler dem med din teknologistak, kan du øge din effektivitet og, som forskning viser, imødekomme kundernes præferencer.
Tipsene ovenfor kan hjælpe dig med at få succes, så husk dem, når du er klar til at implementere dem.
E-handelens verden bevæger sig hurtigt – og det gør du også. Tilmeld dig vores nyhedsbrev med de seneste indsigter for e-handelschefer fra førende eksperter i branchen.
Ofte stillede spørgsmål om integrerede betalinger
Lad os besvare nogle af de mest almindelige spørgsmål om integrerede betalinger. Læs videre for hurtige indsigter og praktiske råd, der kan gøre din implementering mere enkel.
Hvordan forbedrer integrerede betalinger sikkerheden ved transaktioner?
Integrerede betalinger samler alle transaktionsprocesser i ét sikkert system. Systemet bruger krypterings- og tokeniseringsteknologier til at beskytte kundernes betalingsoplysninger. Det integreres også direkte med din e-handelsplatform, hvilket forhindrer databrud, der kan opstå ved brug af flere tredjepartsbetalingsformidlere.
Kan integrerede betalinger håndtere flere betalingsmetoder?
Ja! Integrerede betalingsløsninger kan behandle forskellige betalingsmetoder, herunder, men ikke begrænset til, debet- og kreditkort, ACH, bankoverførsler, mobilbetalinger, køb nu, betal senere (BNPL) og kryptovalutaer. Systemet håndterer disse betalinger uden at kræve yderligere handlinger fra kunderne.
Hvordan fungerer integrerede betalingssystemer sammen med kassesystemer?
Uanset om du har et fysisk eller digitalt POS-system, kan du forbinde den integrerede betalingsplatform med dine salgsterminaler. Sådan fungerer det, når en kunde afslutter et køb:
- POS-systemet registrerer salgsoplysningerne (f.eks. specificerede køb, kundeoplysninger og betalingsoplysninger).
- Det integrerede betalingssystem sender disse data til betalingsformidleren.
- Betalingsformidleren udfører kreditkortgodkendelse, betalingsafvikling og nødvendige sikkerhedsprotokoller.
- Når behandlingen er fuldført, sender det integrerede system straks en bekræftelse tilbage til POS-systemet (dvs. gennemført eller afvist). Gennemførte transaktioner opdaterer derefter lagerbeholdningen og de økonomiske registreringer.