Key Takeaways
Problemer med forladte indkøbskurve: 13 % af de handlende opgiver deres køb på grund af utilstrækkelige betalingsmuligheder, hvilket understreger behovet for forskellige betalingsmetoder i e-handel.
Tilpas dig, eller bliv glemt: E-handelsbutikker skal holde sig opdateret med moderne betalingsteknologier for at imødekomme kundernes forventninger om hurtige og problemfrie betalinger.
Hold øje med tendenserne: Sæt dig ind i de 12 vigtigste betalingstendenser inden for e-handel for at udarbejde en succesfuld betalingsstrategi for din onlineforretning.
Kunderne foretrækker bestemte betalingsmetoder!: Den vigtigste årsag til, at indkøbskurve forlades, er manglen på foretrukne betalingsmetoder, hvilket viser betydningen af at tilbyde forskellige muligheder.
Tænk på sidste gang, du stod ved kassen og ikke så din foretrukne betalingsmetode og sagde til dig selv, at du ville komme tilbage og gennemføre købet senere – gik du tilbage, eller opgav du købet?
I løbet af de seneste par år har forskellige teknologier og betalingsmetoder udviklet sig for at imødekomme moderne kunders stigende krav om hurtige og problemfrie betalinger.
Desværre har ikke alle e-handelsbutikker fulgt med de nyeste betalingstendenser inden for e-handel.
En nyere undersøgelse viste, at 13 % af respondenterne havde forladt deres indkøbskurv inden for de seneste tre måneder på grund af utilstrækkelige betalingsmuligheder. Den største årsag til forladte indkøbskurve? Manglen på den foretrukne betalingsmetode.
Lad os se nærmere på de 12 vigtigste betalingstendenser inden for e-handel, som kan hjælpe dig med at holde dig opdateret om udviklingen i betalingsbranchen.
12 betalingstendenser inden for e-handel, der kan guide din strategi
Lad os se nærmere på de 12 fremherskende betalingstendenser inden for e-handel, og hvordan de kan påvirke din e-handelsvirksomhed.
1. Fremkomsten af digitale tegnebøger og mobilbetalinger
Moderne kunder har brug for hurtighed. De ønsker hurtige og problemfrie transaktioner, og digitale tegnebøger som Apple Pay og Google Pay leverer netop det.
Digitale tegnebøger er blevet normen blandt forbrugere – 53 % af mennesker bruger digitale tegnebøger oftere end traditionelle betalingsmetoder ifølge en undersøgelse fra Forbes Advisor.
Det er nemt at give kunderne mulighed for at betale via digitale tegnebøger, men det er afgørende at vælge den rette betalingsudbyder.
En fejl ved valg af en pålidelig betalingsudbyder kan føre til problemer ved kassen – og det bryder dine kunder sig ikke om.
Det bør du også gøre, fordi manglende behandling af betalinger kan føre til højere frafaldsrater for indkøbskurve. Hvis du leder efter software til betalingsbehandling, er her vores bedste anbefalinger:
2. Integrerede betalinger og deres rolle i betalingsprocessen
Når du integrerer en digital betalingstjeneste i din e-handelsapp eller på dit websted, kan kunden gennemføre en transaktion uden at blive viderestillet til tredjepartsbetalingsgateways eller skulle skifte mellem apps.
Disse betalinger er usynlige i den forstand, at de integreres i den samlede brugeroplevelse og gør betalingsprocessen hurtig, intuitiv og næsten problemfri.
Den reducerede friktion og kompleksitet i betalingsprocessen kan øge konverteringsraterne, fordi kunderne får færre muligheder for at ombestemme sig eller opgive købet.
Integrerede betalingsmetoder kan omfatte forskellige muligheder, herunder mobile tegnebøger, BNPL, direkte overførsler og gemte kort.
Disse muligheder er tilgængelige i betalingsforløbet og imødekommer forskellige kundepræferencer.
Have an account? Log In
3. Udvidelsen af mulighederne for køb nu, betal senere (BNPL)
Fremkomsten af BNPL-muligheder i løbet af det seneste årti har ændret reglerne for e-handel.
Virksomheder som Klarna, Affirm og Afterpay lader kunder dele betalinger op i rater, hvilket tilskynder til impulskøb og øger den gennemsnitlige ordreværdi.
Hvorfor vente til lønningsdag med at forkæle sig selv, når øjeblikkelig tilfredsstillelse er en mulighed?
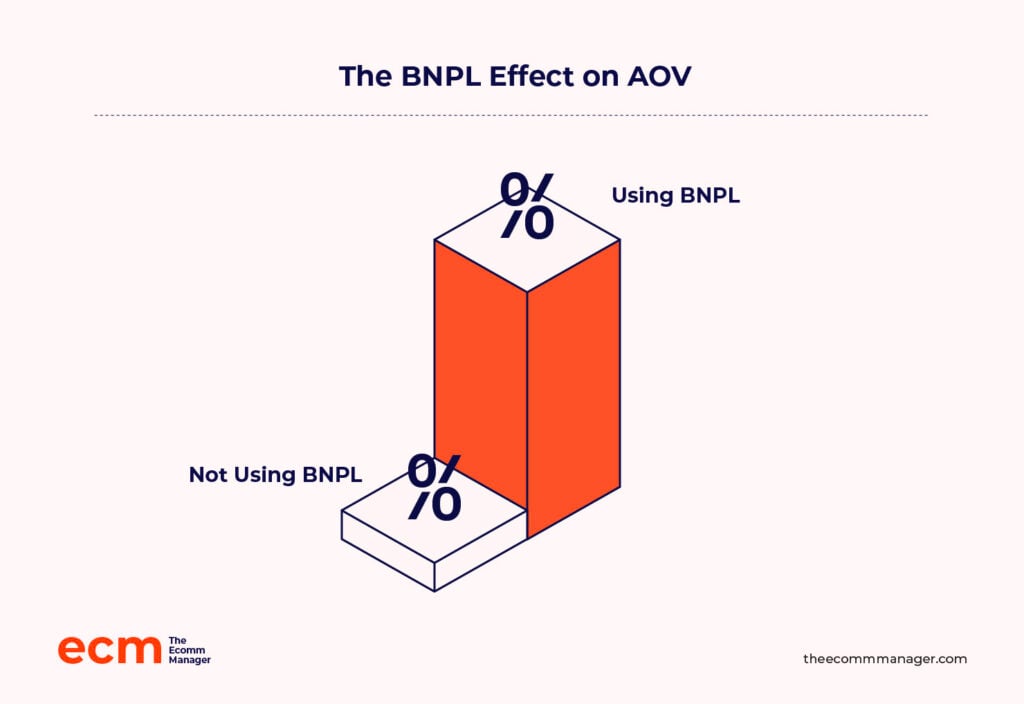
BNPL kan også øge den gennemsnitlige ordreværdi (AOV). Undersøgelser viser, at onlinebutikker, der tilbyder BNPL, havde en AOV på $333.80 sammenlignet med $286.81 for butikker, der ikke gjorde.
Se vores 10 bedste valg blandt BNPL-platforme:
4. BNPL’s voksende indflydelse på e-handelstransaktioner
BNPL stod for omkring 5 % af den globale e-handelstransaktionsvolumen i 2022, og volumen forventes at vokse med en CAGR (sammensat årlig vækstrate) på 16 % mellem 2022 og 2026.
BNPL’s voksende indflydelse på e-handelstransaktioner skyldes forskellige faktorer, herunder muligheden for at imødekomme forskellige forbrugerprofiler.
Yngre kunder kan lide BNPL på grund af fleksibiliteten ved at dele betalingen op i rentefri rater for dyrere varer, mens kunder, der er tilbageholdende over for kredit, ser det som et alternativ til kreditkort med høje renter.
Som e-handelsforhandler drager du også fordel af BNPL’s voksende indflydelse. Det forbedrer konverteringsraten ved at fjerne prisbarrieren ved betaling.
Men her kommer det vanskelige—BNPL kan nogle gange skabe økonomisk stress for forbrugerne og svække tilliden til brandet.
Det er afgørende at fokusere på gennemsigtige vilkår, administrere forbrugsgrænser og samarbejde med ansvarlige BNPL-udbydere for at undgå disse faldgruber.
5. Betal via bank: en omkostningseffektiv betalingsløsning
Mange velinformerede kunder holder sig fra idéen om BNPL og foretrækker at undgå renter og transaktionsgebyrer.
Disse kunder foretrækker måske at fjerne mellemled og betale direkte fra banken. Direkte bankbetalinger er også billigere for dit e-handelsbrand. Lad os sammenligne gebyrerne:
- Kreditkort:
- Transaktionsgebyr: 0.1% til 0.15%
- Betalingsbehandlingsgebyr: 0.3% til 2%
- Direkte bankbetalinger:
- Normalt ingen transaktions- eller behandlingsgebyrer
De opkrævede gebyrtyper og gebyrstrukturen afhænger af den pågældende kortudsteder og det pågældende kreditkortnetværk.
Direkte bankbetalinger giver også e-handelsforhandlere øjeblikkelig adgang til kontanter i modsætning til betalinger med kreditkort eller digitale tegnebøger, forudsat at betalingsbehandleren bruger API’er til åben bankvirksomhed og ikke ACH (Automated Clearing House).
Åben bankvirksomhed giver tredjepartsudviklere, såsom betalingsbehandlere, mulighed for at bruge sikre API’er til at aktivere direkte banktransaktioner uden behov for traditionelle mellemled som banker eller kreditkortselskaber.
Desværre er reglerne for åben bankvirksomhed ikke lige så veletablerede i USA, som de er i Storbritannien og EU.
For amerikanske forhandlere er netværket for øjeblikkelige betalinger (RTP) derfor den eneste måde at modtage øjeblikkelige betalinger på. Hvis din bank og kundens banker er tilsluttet RTP-netværket, kan betalingsbehandlere som Zelle hjælpe dig med at modtage øjeblikkelige betalinger.
Øjeblikkelig adgang til kontanter er en banebrydende ændring for din pengestrøm.
Kombinér den forbedrede sikkerhed ved bankbetalinger med dette, og du har en billig, fremtidssikret onlinebetalingsmulighed til din virksomhed.
Du kan tilføje betaling via bank som en mulighed i din butik, ligesom enhver anden betalingsmetode. Betaling via bank er tilgængelig hos populære betalingsudbydere som Stripe, PayPal og Adyen.
Hvis du overvejer at bruge en API til åben bankvirksomhed, kan Plaids betaling via bank-tjeneste være værd at overveje.
6. Strategier til at fremme brugen af betaling via bank
Hvis du kan lide idéen om at modtage penge hurtigere og betale lavere transaktionsgebyrer, er her nogle strategier til at fremme brugen af betaling via bank:
- Brug rammer for åben bankvirksomhed. Integrer API'er til åben bankvirksomhed i dit e-handelswebsted og din app for at tilbyde problemfri og sikre forbindelser mellem kundernes bankkonti og din platform. Åben bankvirksomhed hjælper dig ikke kun med at omgå kortnetværk og andre mellemled, men opbygger også en forbindelse i realtid, der skaber tillid og gør det nemmere.
- Giv incitamenter til betaling via bank. Tilbyd rabatter, kontant tilbagebetaling eller loyalitetsbelønninger ved brug af bankoverførsler. Da du allerede opnår en økonomisk fordel gennem lavere gebyrer, kan du overveje at give en del af denne fordel videre til dine kunder i begyndelsen for at øge udbredelsen.
- Gør brugeroplevelsen enklere. En forenklet betalingsproces for betaling via bank, især på mobile enheder, hjælper med at fjerne den psykologiske barriere, som en kunde kan opleve ved at bruge denne betalingsmetode. Overvej at tilføje funktioner som betaling med ét klik og hurtige betalingsbekræftelser.
7. Kryptovalutabetalinger: en nichepræget, men fremadstormende tendens
Kryptovaluta er stadig en nichepræget betalingsmetode inden for e-handel, men den skaber allerede røre.
Mængden af kryptovalutaer, mønter og tokens, der er knyttet til e-handel, udgør $2.27 billion pr. september 2024.
Fremsynede forhandlere og e-handelsplatforme som Shopify og BigCommerce anerkender kryptovalutaens potentiale på grund af de lavere gebyrer, hurtigere grænseoverskridende transaktioner og appellen til teknologivante købere.

Det er kunder, der værdsætter privatliv og ikke har noget imod at betale en merpris for det.
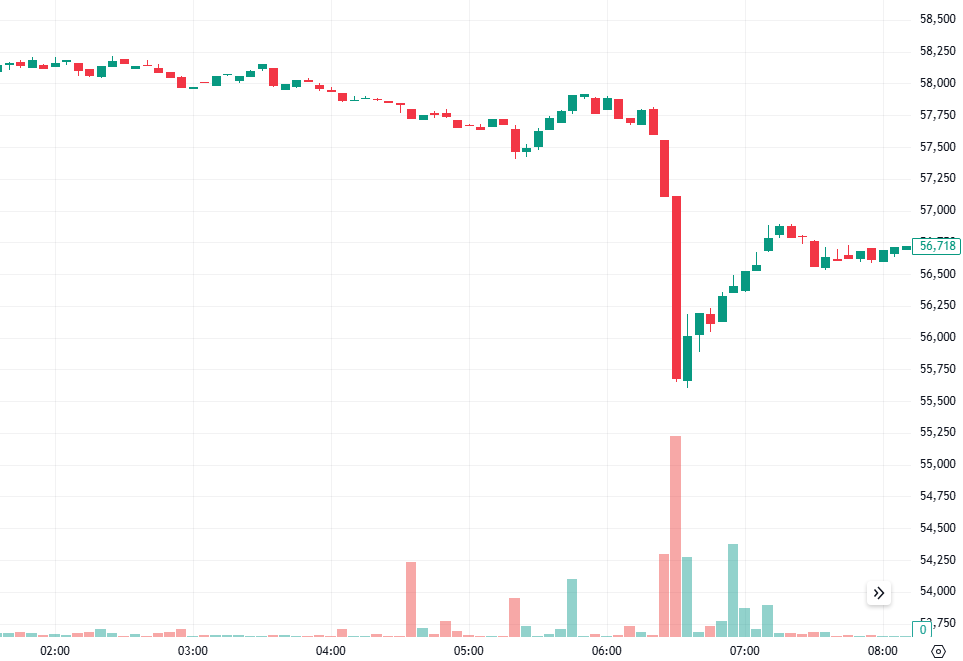
Problemet? De fleste mønter er ikke en god værdiopbevaring lige nu. Høj volatilitet betyder, at priserne kan svinge voldsomt mellem betaling ved kassen og gennemførelse af transaktionen.
Lad os for eksempel sige, at en kunde betaler $8,000 ved kassen med Bitcoin den 4. september 2024 kl. 5:50, da prisen på en Bitcoin var omkring $58,000.
Du modtog betalingen i din kryptopung kl. 6:30, da prisen på Bitcoin var faldet til cirka $55,500 (et fald på 4.3%). Det betyder, at du ville modtage Bitcoin til en værdi af $7,656 ($8,000 minus 4.3%).
Forestil dig at skulle håndtere den slags volatilitet regelmæssigt.
Det er en hovedpine for både forhandlere og forbrugere, men potentialet for at strømline globale transaktioner er ubestrideligt.
Det er risikabelt, men det var e-handel også i 90'erne. Hvis du er åben over for at acceptere kryptobetalinger, kan du overveje at indgå partnerskab med betalingsudbydere som BitPay og Coinbase.
8. Fremtidsudsigterne for kryptovaluta i e-handel
Det er vigtigt ikke at løbe foran sig selv, når man ser på krypto i forbindelse med e-handel.
Potentialet for problemfri og grænseløse betalinger er stort.
Men vi er stadig temmelig langt fra en udbredt anvendelse på grund af volatilitet og et uoverskueligt regulatorisk landskab, og forhandlere har stadig mere bekvemme måder at få deres penge på.
Når det er sagt, er der rigeligt plads til vækst.
Efterhånden som centralbankerne bliver mere fortrolige med digitale valutaer—94 % af centralbankerne undersøger en digital centralbankvaluta—og de lovgivningsmæssige rammer begynder at følge med, kan vi måske se krypto blive accepteret af almindelige platforme.
Så hvad er de overordnede udsigter lige nu? Forsigtige, i bedste fald. Hvis priserne stabiliserer sig, og tilsynsmyndighederne får styr på tingene, kan krypto måske få en reel plads ved e-handelsbordet.
9. AI-drevet forebyggelse af svindel og sikkerhed
Lad os se på to vigtige datapunkter fra rapporten om omkostningerne ved et databrud 2024 fra IBM:
- Et databrud kan koste brands 4,88 millioner dollars i gennemsnit.
- Organisationer, der bruger AI-drevet sikkerhed, sparer i gennemsnit 2,22 millioner dollars sammenlignet med dem, der ikke gør, takket være teknologiens evne til at opdage trusler tidligt.
Disse tal gør det klart, at databrud er dyre, og at AI er dit bedste bud på at tilbyde en enestående beskyttelse.
Traditionelle teknologier til forebyggelse af svindel var generelt afhængige af forudkonfigurerede regler til at opdage svindel.
AI muliggør dog svindeldetektion i realtid og identificerer mistænkelige transaktioner med større præcision end traditionelle metoder.
Maskinlæringsalgoritmer kan opdage afvigelser i transaktionsmønstre—såsom store beløb, uventede placeringer eller unormal hyppighed—og markere mistænkelige transaktioner før skaden er sket.
Ud over svindeldetektion hjælper AI også med at reducere tilbageførsler ved nøjagtigt at identificere legitime købere og skelne dem fra ondsindede aktører.
Desuden forbedrer AI platformsikkerheden ved at opdage sofistikerede trusler, som traditionelle metoder overser, såsom konto-overtagelser og phishingforsøg.
Det er netop derfor, at 74 % af de finansielle institutioner allerede bruger AI til at opdage økonomisk kriminalitet og svindel.
AI har naturligvis også forskellige anvendelsesområder inden for e-handel ud over betalinger. Hvis du leder efter software til forebyggelse af svindel, kan du se vores 10 bedste valg:
10. AI's dobbelte rolle i forbedringen af kundeoplevelsen og reduktionen af svindel
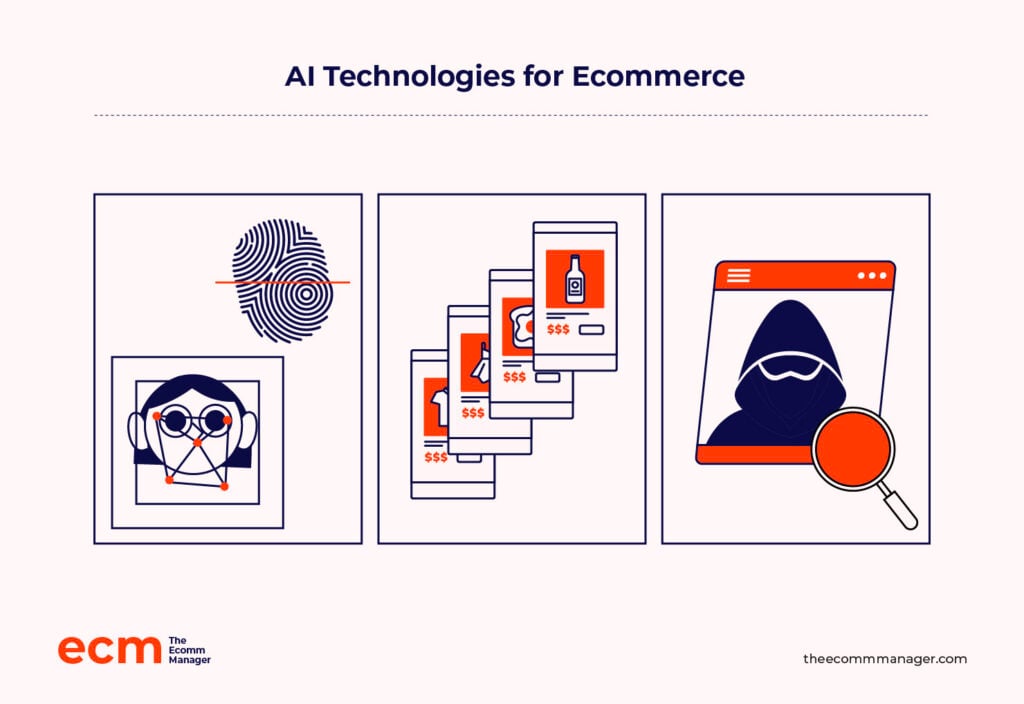
AI i e-handel kan udføre to opgaver på én gang—ud over at forebygge svindel kan AI være med til at gøre shoppingoplevelsen problemfri.
AI-drevet biometrisk godkendelse tilbyder den perfekte blanding af sikkerhed og problemfri oplevelser, som kunderne efterspørger.
Fingeraftryksscanning og ansigtsgenkendelse gør det for eksempel muligt for kunderne at slippe for besværet med adgangskoder.
Amazon er et godt eksempel på en virksomhed, der bruger AI til sikkerhed uden at forringe kundeoplevelsen—virksomhedens AI ved, hvornår en mistænkelig betaling skal blokeres, men generer ikke en hyppig kunde med ekstra trin.
Generativ AI kan også forbedre kundeoplevelsen med personaliserede og dynamiske prisstrategier.
Dynamisk prissætning er en strategi, hvor en AI-lagerstyringsløsning ændrer prisen på dit produkt baseret på faktorer i realtid som efterspørgsel, udbud og kundeadfærd.
Antag, at du sælger udstyr til udendørsaktiviteter. Det er sommer, og efterspørgslen på vandrestøvler er steget kraftigt på grund af det gode vejr og starten på vandresæsonen.
Hvis lagerbeholdningen begynder at svinde ind, og kunderne køber hurtigere end normalt, vil dit AI-lagerstyringsværktøj registrere denne stigning i efterspørgslen og hæve prisen på vandrestøvler.
More Articles
11. Udviklingen inden for betalingsteknologier og megatrends
Betalingsbranchen gennemgår et seismisk skifte, drevet af banebrydende teknologier.
Indtil videre har vi set teknologier, der muliggør hurtigere betalinger – tænk på tegnebøger, betaling via bank og krypto. Men der er stadig et mindre friktionspunkt: Kunderne skal bekræfte deres identitet for at gennemføre en betaling.
Det er her, biometriske betalinger kommer ind i billedet.
Med biometriske betalinger kan kunder springe adgangskoder og engangskoder over og i stedet bruge deres fingeraftryk eller ansigt til at bekræfte deres identitet.
Biometriske betalinger bruges allerede i detailhandelsbutikker som Amazon Go og Whole Foods (understøttet af Amazon One), og du kender måske allerede muligheden for at betale med dit fingeraftryk via Apple Pay.
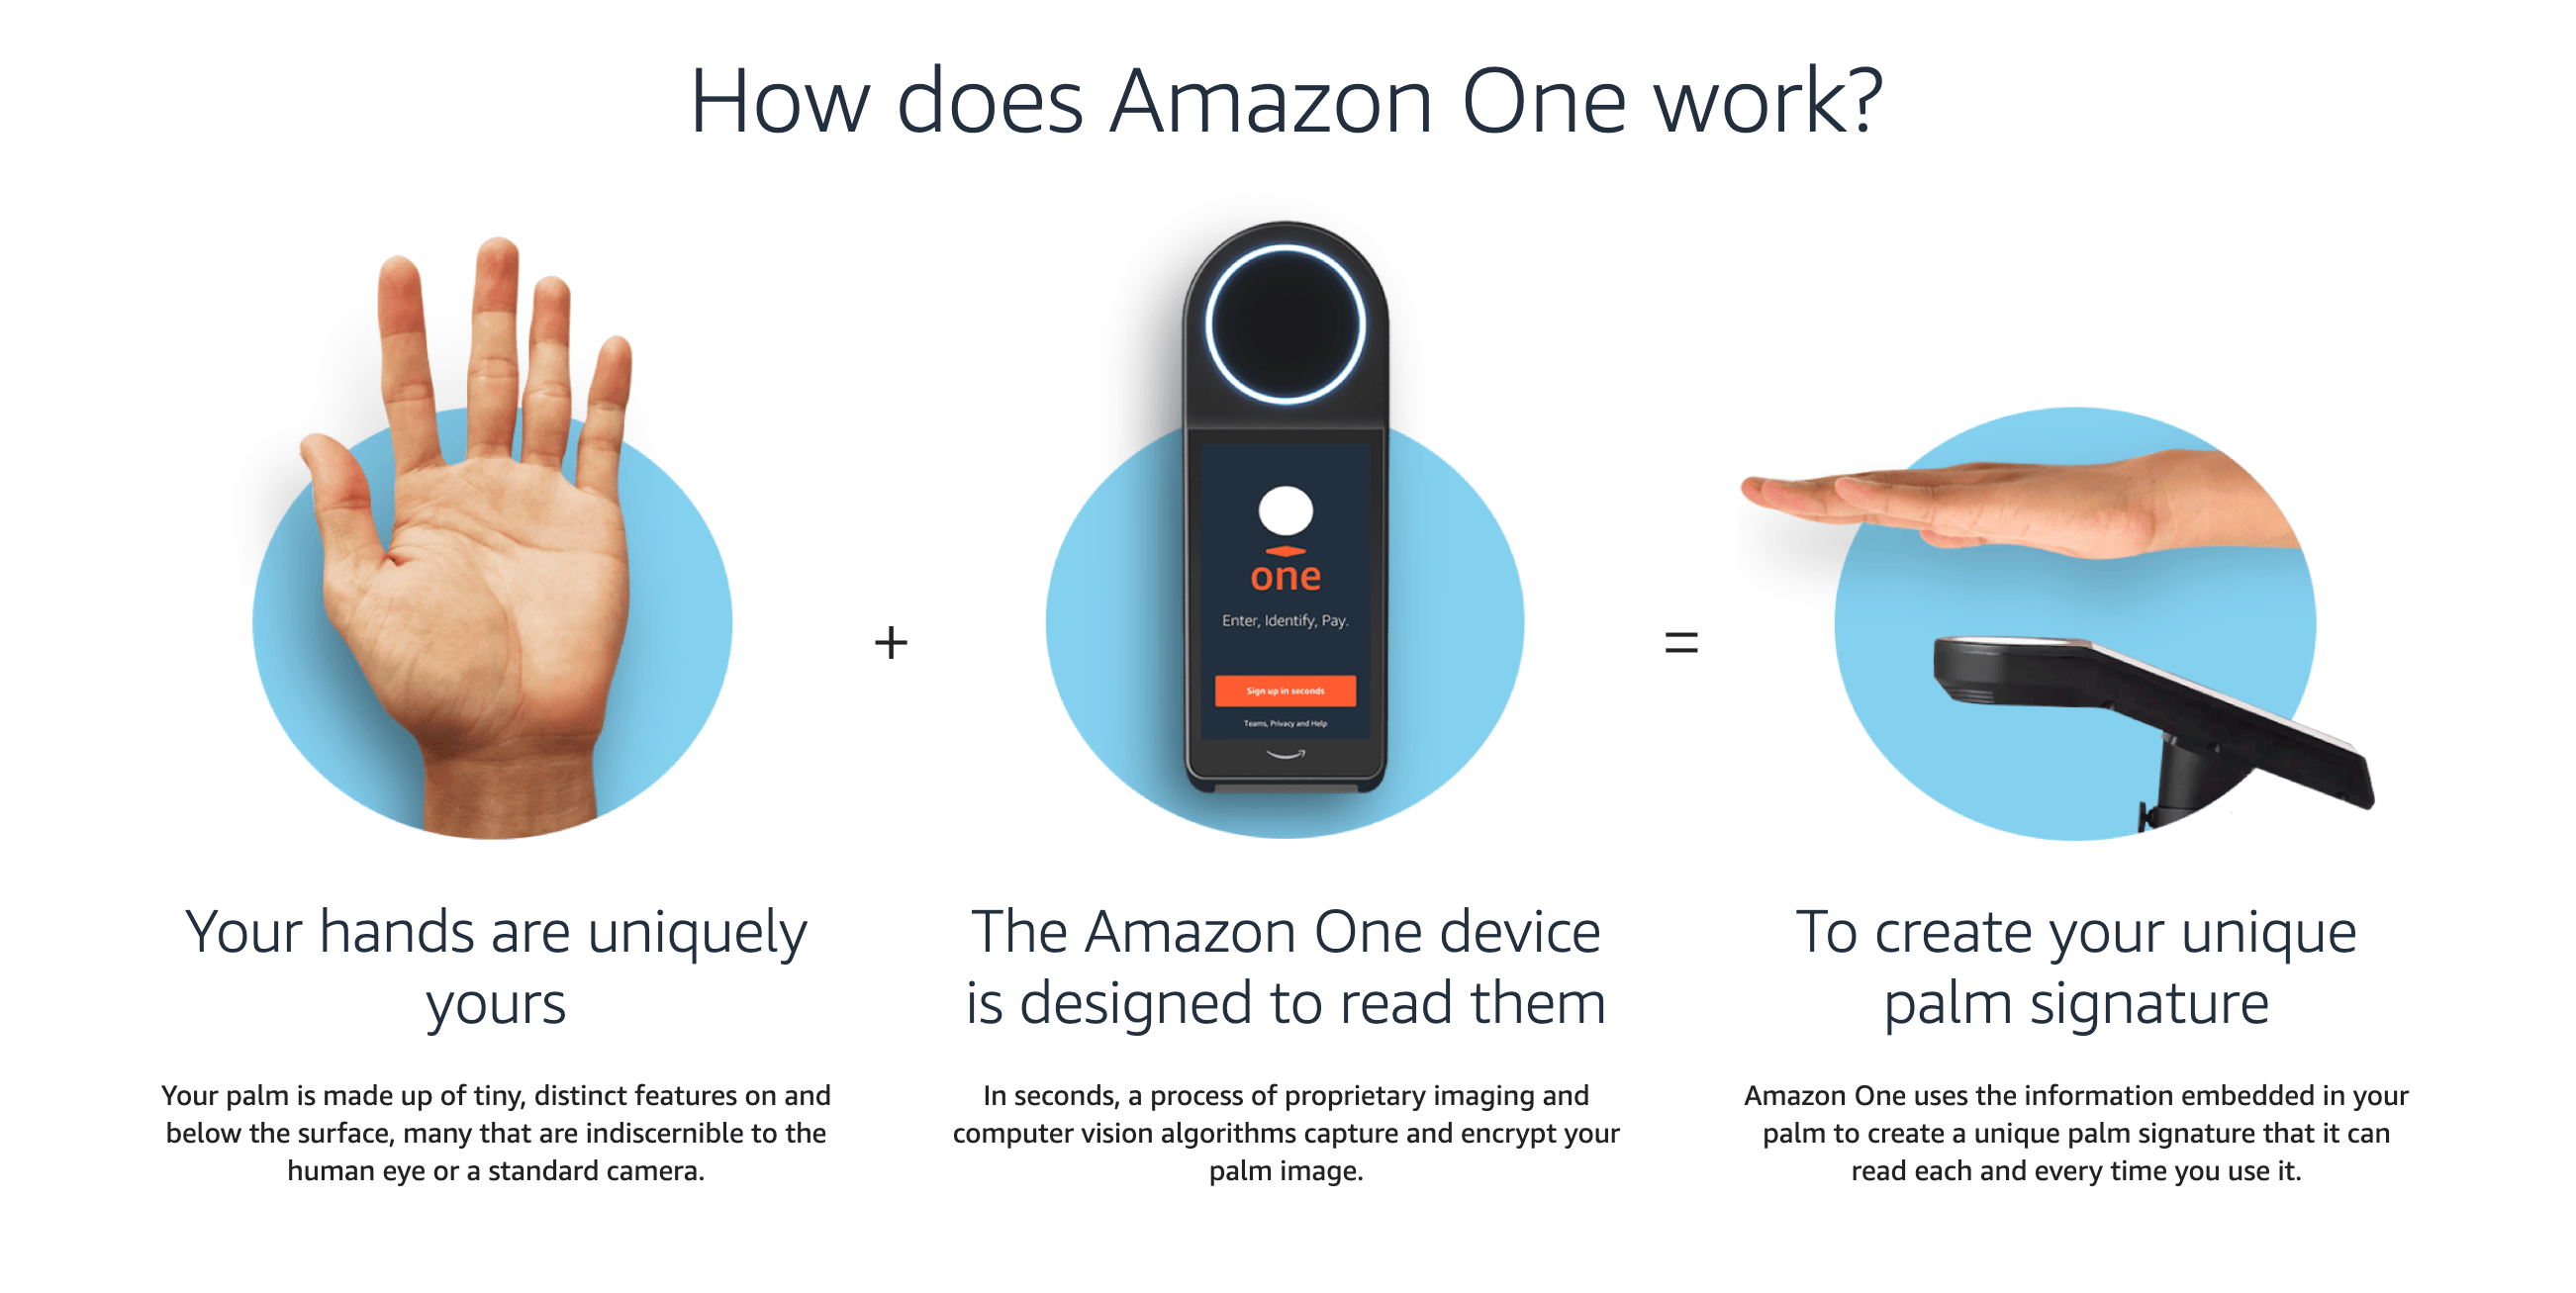
Og forskning bekræfter, at kunderne ønsker biometriske betalinger.
Rapporten om betalingsinnovationens puls fra NMI undersøgte 1.000 amerikanske forbrugere, og 47 % af dem angav, at de ville bruge biometriske betalinger, hvis en virksomhed tilbød det.
Identitetsbaserede betalinger går videre end biometri ved at bruge en kombination af personlige data, såsom kundens placering eller oplysninger om enheden, til at bekræfte kundens identitet. Det giver et ekstra lag af sikkerhed og personalisering.
Det er endnu ikke helt fejlfrit, og jeg tvivler på, at vi nogensinde får en verden, hvor kunderne kan stole på AI til at bekræfte identitet i forbindelse med betalinger, fordi der er rig mulighed for manipulation og svindel.
Det, jeg ser slå igennem, er brugen af DeFi-apps (Decentraliseret finans). De tilbyder:
- Lavere transaktionsgebyrer. DeFi-apps bruger decentraliserede protokoller som stablecoins og kryptovalutaer. Disse har lavere gebyrer end traditionelle metoder som kreditkort, fordi der ikke er nogen mellemled, hvilket kommer både kunder og forhandlere til gode.
- Global tilgængelighed og hurtigere betalinger. DeFi-apps understøtter grænseløse betalinger. Det kan hjælpe dig med at komme ind på internationale markeder uden at være afhængig af langsommere betalingsmetoder eller betale flere gebyrer for valutaomregning.
- Smarte kontrakter. Smarte kontrakter er en fremragende mulighed for B2B-e-handelsforhandlere. Det giver deres kunder større tillid, fordi kunderne kan vælge at frigive betalingen baseret på foruddefinerede betingelser. Den smarte kontrakt kan for eksempel sættes op til først at frigive betalingen, når varerne er blevet leveret til kunden.
Alle disse DeFi-funktioner er fantastiske, bortset fra at de indebærer brug af kryptovalutaer.
Når vi ser kryptovalutaer modnes til et mere stabilt værdilager, har DeFi potentiale til at revolutionere e-handelsbetalinger.
12. Nye betalingsteknologier, du bør holde øje med
Hvis du ønsker at implementere de nyeste betalingsteknologier for at imødekomme skiftende kundekrav, bør du fokusere på personaliseret betalingsbehandling og biometriske betalinger.
Personaliseret betalingsbehandling indebærer at tilpasse betalingsoplevelsen baseret på brugeradfærd, præferencer og tidligere transaktioner.
I modsætning til de fleste personaliseringsindsatser, du foretager for dit brand, drives personaliserede betalingsoplevelser typisk af din betalingsudbyder.
Betalingsudbydere som Stripe kan hjælpe med at personalisere oplevelsen for dine kunder.
Stripe tilbyder for eksempel en funktion kaldet Smart Retries, som bruger maskinlæring til at vælge det bedste tidspunkt til at forsøge igen med mislykkede betalingsforsøg for at øge sandsynligheden for, at en faktura bliver betalt.
Idéen er at øge konverteringsraterne og gøre betalingsoplevelsen problemfri.
Du bør også investere i biometriske betalinger, fordi dine konkurrenter sandsynligvis også arbejder på at tilbyde biometriske betalinger.
Ifølge en rapport fra PYMNTS er ansigtsgenkendelse og fingeraftryksscanning de mest anvendte biometriske metoder til at validere onlinekøb. De tegner sig for over 85 % af alle biometriske betalinger og over 50 % af alle betalinger, der bruges til onlinekøb.
De fleste betalingsudbydere, herunder Stripe og PayPal, samt digitale tegnebøger som Apple Pay og Google Pay, understøtter biometriske betalinger.
Fremtidens betalinger inden for e-handel
Jeg spurgte Greg Zakowicz, senior e-handelsspecialist hos Omnisend, hvilken betalingsmetode inden for e-handel han tror vil blive mest udbredt om fem og femten år.
Interessant nok mener han, at kreditkort er dybt integreret i vores liv, og at det vil være svært at udfase dem, selv med moderne teknologi.
Jeg tror stadig, at kreditkort vil være den dominerende betalingsform om 15 år, selvom jeg forventer et fald i brugen af fysiske kort sammenlignet med kort, der er knyttet til mobile enheder.
Det tager tid at ændre forbrugeradfærd og tage nye teknologier i brug, og det er urealistisk at forvente, at over 50 års forbrugeradfærd ændrer sig på fem eller femten år.
Selv med vores gamle vaner vil du, hvis du træder et skridt tilbage og ser på det store billede, bemærke, at fremtidens betalingsmetoder forsøger at opfylde nogle få fælles mål.
Alle fremtidens betalingsmetoder sigter mod at tilbyde problemfri, hurtige og usynlige betalinger, være integreret i den pågældende platform eller app og ofte bruge AI til at personalisere kundens oplevelse.
Det er afgørende at holde sig ajour med tendenserne.
Ikke kun for at leve op til kundernes forventninger, men også for at overgå dem og bruge din viden om moderne betalingsmetoder som en konkurrencemæssig fordel.
Verdenen inden for e-handel udvikler sig hurtigt, så hvis du vil være på forkant, kan du tilmelde dig vores nyhedsbrev med de seneste indsigter til e-handelschefer fra førende eksperter inden for e-handel.