Key Takeaways
Plastikmagi: Behandling af kreditkortbetalinger i e-handel forvandler dit kreditkort til et digitalt betalingsværktøj, der muliggør onlinebetalinger uden brug af fysiske kontanter.
Fortabt uden gnidningsfrihed: En problemfri betalingsoplevelse er afgørende; enhver forhindring kan skade kundernes tillid uopretteligt, hvilket understreger vigtigheden af at vælge en pålidelig tjeneste til behandling af kreditkortbetalinger.
Pengene flytter sig: I USA dominerede kreditkorttransaktioner detailsalget i 2022, hvilket viser et voksende behov for, at e-handelswebsites tager effektive betalingsløsninger i brug.
Dollardans: Behandling af kreditkortbetalinger indebærer en nuanceret udveksling mellem onlinebutikken, kreditkortnetværk og banker, som sikrer sikre og problemfri transaktioner for kunderne.
E-handelens hjerteslag: Det er afgørende at forstå behandlingen af kreditkortbetalinger for at få succes med e-handel, da det direkte påvirker salget, kundetilfredsheden og muligheden for at opbygge loyalitet.
Den svære del er overstået: Du har officielt startet en e-handelsvirksomhed.
Du har din smarte e-handelsplatform, alle de vigtigste sider, produktbilleder, der virkelig imponerer, og nu er det tid til at sælge dine flotte produkter til masserne.
Men vent ... der er én lille (læs: enorm) detalje mere, du skal have styr på. Før du begynder at sælge dine produkter online, skal du have styr på din løsning til kreditkortbehandling i e-handlen.
Kreditkortbehandling er muligvis vigtigere end de velbelyste produktbilleder, du er så stolt af, fordi den gør det muligt rent faktisk at modtage betaling for det faktiske produkt.
Desuden betyder den tjeneste, du vælger, virkelig noget. Dårlige oplevelser ved betalingen kan ødelægge dit omdømme hos kunderne.
Når de først oplever problemer med deres transaktioner, kan ingen mængde penge genopbygge den tillid.
Ved at lære, hvordan du opsætter din kreditkortbehandling til e-handel, kan du sikre, at dine kunder ikke forlader dit websted uden det produkt, de kom for at købe.
Hvorfor betyder det noget? Alene i USA stod kreditkorttransaktioner for 70% af detailsalget i 2022, svarende til et forbrug på $4.98 billioner. Det tal er heller ikke på vej ned.
Virksomhedsejere, der driver e-handelsbutikker, skal have strømlinede betalingsløsninger, så de ikke går glip af salg og ikke hver gang leverer den bedst mulige kundeoplevelse.
Desuden kan din onlinevirksomhed med den rigtige kreditkortudbyder reducere andelen af forladte indkøbskurve og opbygge kundeloyalitet.
Så lad os se på alle aspekter af kreditkortbehandling, så du kan vælge den bedste løsning til dit voksende e-handelsbrand.
Hvad er kreditkortbehandling i e-handlen?
Kreditkortbehandling i e-handlen er den måde, dit smarte stykke plastik gør det muligt for dig at købe rigtige produkter og tjenester online uden at betale med kontanter.
Forestil dig dette: Du shopper online og finder det perfekte par sko.
Du går hen til den digitale kasse, hiver dit kreditkort frem, udfylder oplysningerne og gennemfører betalingen på et øjeblik. Men vent, hvad sker der bag kulisserne for at gøre denne betaling mulig?
Kreditkortbehandling er som et hemmeligt håndtryk mellem onlinebutikken, kreditkortselskabet og den udstedende bank.
Det er en kompleks dans af udveksling af kreditkortoplysninger, kryptering og godkendelse for at sikre, at din betaling er sikker og legitim.
Tænk på John Travolta og Uma Thurman, der giver den gas på dansegulvet i Pulp Fiction.
Hvorfor er det så vigtigt at forstå kreditkortbehandling?
Godt spørgsmål! Først og fremmest er det en vigtig del af e-handelsboomet.
Onlineshopping er mere populært end nogensinde, og både kunder og detailhandlere har brug for en sikker og pålidelig måde at betale for al vores detailterapi på.
Desuden påvirker kreditkortbehandling alt fra forebyggelse af svindel til kundeoplevelsen, så det er afgørende for virksomheder at få det gjort rigtigt.
Det er en kompleks proces, der involverer masser af kommunikation og sikkerhedslag. Vi tager denne proces bag kulisserne for givet, men den gør det muligt for os at købe ting online uden problemer.
Hvordan fungerer kreditkortbehandling?
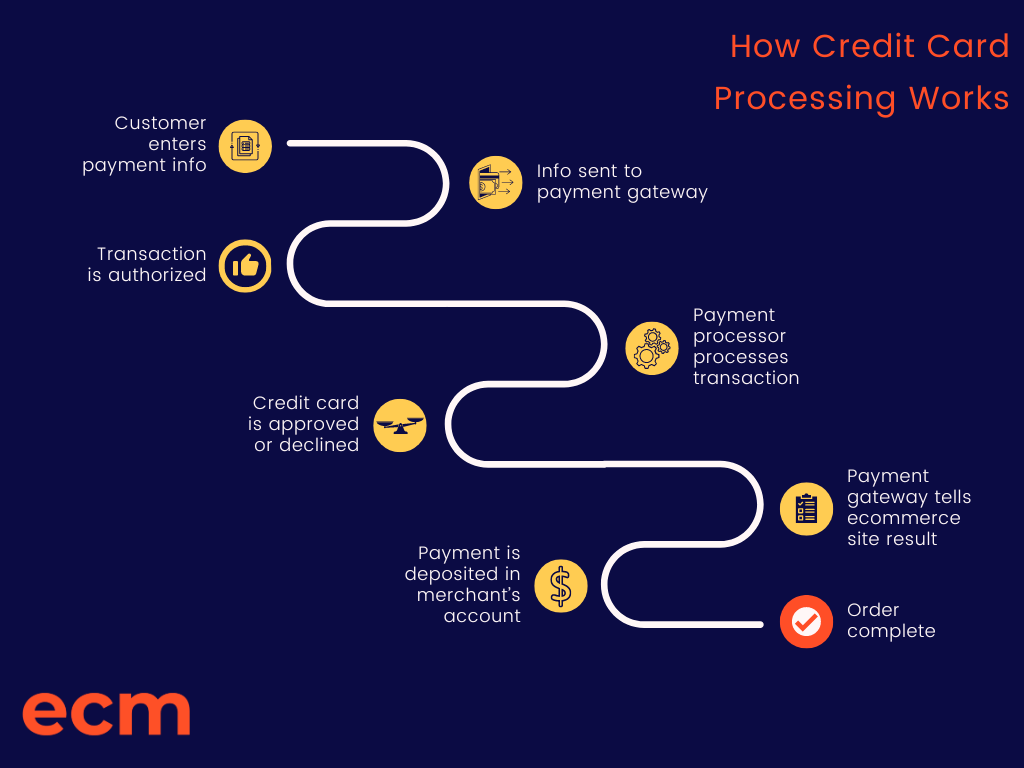
Kreditkortbehandling i e-handlen minder om traditionel kreditkortbehandling, men den foregår udelukkende online. Den er heller ikke så svær eller skræmmende, som den virker.
Her er de grundlæggende trin:
1. Kunden indtaster sine betalingsoplysninger: Kunden indtaster sine kredit- eller debetkortoplysninger på e-handelswebstedets betalingsside.
2. Betalingsoplysningerne sendes til udbyderen af betalingsgatewayen: Webstedet for e-handel sender betalingsoplysningerne til en betalingsgateway, som er en sikker tjeneste, der kommunikerer med betalingsformidleren.
3. Betalingsgatewayen godkender transaktionen: Betalingsgatewayen bekræfter betalingsoplysningerne og godkender transaktionen, hvis kunden har tilstrækkelige midler, og oplysningerne er korrekte.
4. Betalingsformidleren behandler transaktionen: Betalingsformidleren modtager transaktionsoplysningerne fra betalingsgatewayen og behandler transaktionen med kundens bank eller kreditkortselskab.
5. Kreditkorttransaktionen godkendes eller afvises: Banken eller kreditkortselskabet godkender eller afviser transaktionen, og betalingsformidleren sender resultatet tilbage til betalingsgatewayen.
6. Betalingsgatewayen kommunikerer resultatet til e-handelswebstedet: Betalingsgatewayen kommunikerer resultatet af transaktionen til e-handelswebstedet, som derefter viser en meddelelse til kunden om, hvorvidt transaktionen lykkedes.
7. Betalingen indsættes på forhandlerens konto: Hvis transaktionen godkendes, indsætter betalingsformidleren betalingen på e-handelsforhandlerens konto, normalt inden for få hverdage.
Det er tydeligt, at behandling af kreditkortbetalinger i e-handel involverer flere sikkerhedslag. Derudover kræves der kommunikation mellem kunden, e-handelswebstedet, betalingsgatewayen og betalingsformidleren for at sikre en sikker og effektiv onlinetransaktion.
Men der findes løsninger, som kan gøre dit liv lettere.
En populær mulighed er at få en erhvervskonto, som er en type bankkonto, der giver dig mulighed for at acceptere onlinebetalinger.
Selvom der er visse gebyrer forbundet med det – såsom ansøgnings- og oprettelsesgebyrer – understøtter de fleste udbydere af erhvervskonti populære kredit- og betalingskort på tværs af flere netværk.
Tænk på Visa, Mastercard, Discover og American Express – de største kreditkortselskaber.
En bemærkning om tredjepartsbetalingsformidlere
Der er endnu et lag, du bør tage med i dine overvejelser – tredjepartsbetalingsformidlere.
Det kan lyde temmelig kompliceret. Men der er ingen grund til at fortabe sig i kompleksiteten ved at oprette en erhvervskonto og en betalingsgateway.
Faktisk vælger mange virksomheder tredjepartsbetalingsformidlere som Nadapayments, der tilbyder en praktisk alt-i-en-platform til behandling af kreditkortbetalinger i e-handel.
Med tredjepartsformidlere behøver du ikke bekymre dig om individuelle erhvervskonti eller opsætning af betalingsgatewayen – det hele bliver håndteret for dig.
Tredjepartsudbydere tilbyder også ofte virtuelle terminaler og salgsstedssystemer (POS) for at gøre lagerstyringssystemer og økonomisk bogføring lettere.
Selvom der stadig er gebyrer involveret, betaler du kun for det, du bruger. På denne måde får du fordelene ved kreditkortbehandling til e-handel uden besværet.
Sådan opsætter du dit kreditkortbehandlingssystem til e-handel
Kreditkortbehandling kan hjælpe dine e-handelskunder med nemt og sikkert at foretage køb online. Men hvordan opsætter du det?
Her er en trinvis vejledning, der hjælper dig med at opsætte kreditkortbehandling for din e-handelsvirksomhed og vælge, hvilke kort du vil acceptere.
1. Vælg en betalingsgateway
En betalingsgateway er en tjeneste, der forbinder din e-handelsbutik med betalingsudbyderen. Den er ansvarlig for sikker overførsel af betalingsoplysninger fra kunden til betalingsudbyderen.
Der findes mange betalingsgateways, såsom PayPal, Stripe, Authorize.net og flere andre. Når du vurderer mulighederne, bør du overveje at gennemgå den bedste software til kreditkortbehandling for at finde den rigtige løsning.
Vælg en betalingsgateway, der passer til din virksomheds behov og integreres godt med din e-handelsplatform. Find vores praktiske liste over de bedste gateways her:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Have an account? Log In
2. Ansøg om en erhvervskonto
En erhvervskonto er en bankkonto, der giver virksomheder mulighed for at modtage betalinger via kredit- eller debetkort.
Du kan ansøge om en erhvervskonto gennem en betalingsudbyder eller en tredjepartsudbyder. For at ansøge skal du angive nogle grundlæggende oplysninger om din virksomhed, f.eks. virksomhedstype, månedlig salgsvolumen og historik for betalingsbehandling.
3. Vælg, hvilke kort du vil acceptere
Kreditkortselskaber opkræver forskellige gebyrer for behandling af transaktioner, så det er vigtigt at vælge, hvilke kort du vil acceptere, ud fra din virksomheds behov. Visa og Mastercard accepteres bredt og har relativt lave gebyrer for kreditkortbehandling.
Samtidig kan American Express og Discover have højere gebyrer, men de tilbyder også belønninger og fordele til kortholdere. Du bør også overveje, hvilke kort din målgruppe sandsynligvis vil bruge.
4. Opsæt betalingsbehandling
Når du har valgt en betalingsgateway og ansøgt om en erhvervskonto, kan du opsætte betalingsbehandling for dit e-handelswebsted.
Dette indebærer typisk konfiguration af indstillingerne for din betalingsgateway og integration af betalingsgatewayen med din e-handelsplatform. Du kan få brug for at samarbejde med en udvikler eller følge instruktionerne fra din betalingsgatewayudbyder.
5. Sørg for overholdelse af standarderne for betalingskortindustrien (PCI)
For at sikre kundernes betalingsoplysninger skal virksomheder, der accepterer kreditkortbetalinger, overholde betalingskortindustriens datasikkerhedsstandard (PCI DSS).
Dette indebærer implementering af sikkerhedsforanstaltninger såsom kryptering, adgangskontrol og regelmæssig sikkerhedstest. Din betalingsgatewayudbyder kan tilbyde vejledning om PCI-overholdelse og DSS-krav.
Faktorer ved valg af den bedste kreditkortbehandler til e-handel
Den tjeneste, du vælger til dine betalingsbehandlingsbehov, skal opfylde bestemte krav. Ja, du kunne bare vælge den betalingsbehandler, der har den mest højlydte markedsføring, men denne beslutning fortjener et nærmere eftersyn, så du ender med det bedste resultat.
Lad os se på, hvad din kreditkortbehandler bør kunne gøre for din virksomhed.
Typer af betalingsmuligheder
Du kender dine målgrupper bedst, så du bør have en idé om, hvordan de foretrækker at betale.
En god kreditkortbehandler giver mulighed for flere betalingsmetoder, såsom debetkort, mobile betalinger, digitale tegnebøger (som Apple Pay og Google Pay) og de mest populære typer kreditkort.
Hvis du både sælger online og har en fysisk butik, har du desuden brug for en løsning, der omfatter fysisk udstyr til at modtage betalinger, såsom en POS-terminal og udstyr til kontaktløse betalinger.
Skalerbarhed
Som de fleste e-handelsbrands vil du sandsynligvis gerne vokse. Denne vækst betyder, at du på et tidspunkt vil have en tsunami af ordrer, der kommer ind løbende.
Derfor skal din kreditkortløsning kunne håndtere denne mængde.
Selv hvis du endnu ikke har så store salgstal, ønsker du ikke at skifte udbyder midt i en skaleringsproces. Find en løsning, der nemt kan håndtere et stort antal transaktioner uden problemer.
PCI-overholdelse
Det er ret normalt i dag, men ikke desto mindre vigtigt. Disse betalingsbehandlere skal overholde Payment Card Industry Data Security Standards (PCI DSS) for at sikre en sikker håndtering af kreditkortdata.
Det er de handlendes ansvar at overholde reglerne, men en del af dette er at vælge den rigtige betalingsudbyder. Så føj det til din tjekliste!
Gebyrer
Én ting er sikker inden for betalingsbehandling: transaktionsgebyrer. De findes i forskellige former, men de kommer altid.
Her er de gebyrer, du bør se efter, når du beregner omkostningerne ved at bruge en bestemt udbyder:
- Interchange-gebyrer. Disse betales til kortudstederen, og omkostningen varierer afhængigt af flere faktorer såsom korttype, virksomhedens branche og transaktionens størrelse. Dette vises som en procentdel af hver transaktion plus et mindre fast beløb.
- Vurderingsgebyrer. Betales til kreditkortnetværket for en handlendes mulighed for at modtage betaling fra et bestemt kreditkort. Dette vises som en procentdel af det månedlige salg i stedet for pr. transaktion.
- Gebyrer til betalingsbehandleren. Betalingsbehandlere som Square og PayPal opkræver en procentdel (plus småbeløb) for hver transaktion, og satsen varierer afhængigt af, om transaktionen foregår online eller med fysisk aflæsning af kortet. Nogle betalingsbehandlere opkræver også et fast månedligt gebyr.
- Tilbageførselsgebyrer. Når kunder bestrider opkrævninger på deres kreditkort fra dig, skal du ikke kun tilbagebetale købsbeløbet, men også betale betalingsbehandlerens gebyr for at tilbageføre opkrævningen. Disse gebyrer varierer betydeligt mellem virksomheder, der behandler kreditkortbetalinger.
Dette vil være en vigtig faktor i din beslutning, da det påvirker din bundlinje.
Kundesupport
Det er alvorligt at løbe ind i problemer med din kreditkortbehandler til små virksomheder. Enhver form for nedetid betyder tabt omsætning.
Selvom det kan ske hos enhver udbyder, har ikke alle udbydere den kundesupport, der skal til for at løse problemer hurtigt. Se efter ting som tilgængelighed døgnet rundt, support via telefon og e-mail samt livechat.
Dette er også noget, du med fordel kan undersøge i anmeldelserne. Hvis supporten ikke er god, vil anmeldelserne vise det.
Integrationsmuligheder
E-handelsdrift består af mange dele, der bevæger sig, og disse dele skal fungere problemfrit sammen.
Din kreditkortbehandler skal kunne integreres med dit CRM, dit regnskabsprogram, dit ERP-system og naturligvis din e-handelsplatform.
Hvis de nemt kan kommunikere med hinanden, bliver din drift mere effektiv, hvilket giver bedre datanøjagtighed og kundeoplevelser.
Funktionalitet til internationalt salg
Selvom ikke alle brands har globale ambitioner, skal de, der har, kunne modtage betaling i den form, der anvendes internationalt.
Det betyder, at man skal beregne relevante skatter, overholde lokale regler og acceptere betaling i forskellige valutaer.
Hvis du kun opererer på hjemmemarkedet, behøver du ikke markere dette felt.
Hvad er de bedste værktøjer til onlinekreditkortbehandling?
Nu hvor vi ved, at vi altid får brug for kreditkortbehandling, hvad er så de bedste betalingsmuligheder?
Vi har faktisk udarbejdet en grundig guide til de bedste kreditkortudbydere, som du bør læse for at få alle de mindste detaljer med.
Men jeg kan give dig en forsmag på disse muligheder, så du får et overblik. Lad os se nærmere på dem.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Og her er prisoplysningerne for hver mulighed:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bedste værdi ved store transaktionsmængder | 3 måneders gratis prøveperiode | Fra $79/måned | Website | |
| 2 | Bedste kreditkortbehandling til integration med omnikanaldetailhandel | 3 dages gratis prøveperiode | Fra $89/måned | Website | |
| 3 | Bedste software til kreditkortbehandling med gennemsigtige priser og support | Gratis tilbud tilgængeligt | Pris oplyses efter forespørgsel | Website | |
| 4 | Bedste software til kreditkortbehandling til overholdelse ved videregivelse af omkostninger til kunder | Fra $29/måned | Website | ||
| 5 | Bedst til at få adgang til flere betalingsbehandlere | Gratis abonnement tilgængeligt | Fra $50/time | Website | |
| 6 | Bedst til at få adgang til flere betalingsbehandlere | Gratis abonnement tilgængeligt | Fra $50/time | Website | |
| 7 | Bedste software til behandling af kreditkortbetalinger med gode interchange-satser | Gratis demo tilgængelig | Fra Interchange + 0.40% + 8¢ (varierer efter volumen) | Website | |
| 8 | Bedste software til kreditkortbehandling for fysiske butikker, der ønsker at sælge online | 90 dages gratis prøveperiode | Fra $16/måned | Website | |
| 9 | Bedste software til kreditkortbehandling med hurtig godkendelse af forhandlere | Gratis tilbud tilgængeligt | Priser oplyses efter anmodning | Website | |
| 10 | Bedste software til behandling af kreditkortbetalinger til betalingsintegrationer | Ikke tilgængelig | Fra $620/måned | Website |


Lad os se nærmere på nogle populære prisvenlige kreditkortbehandlingstjenester, før vi afslutter her.
Stripe
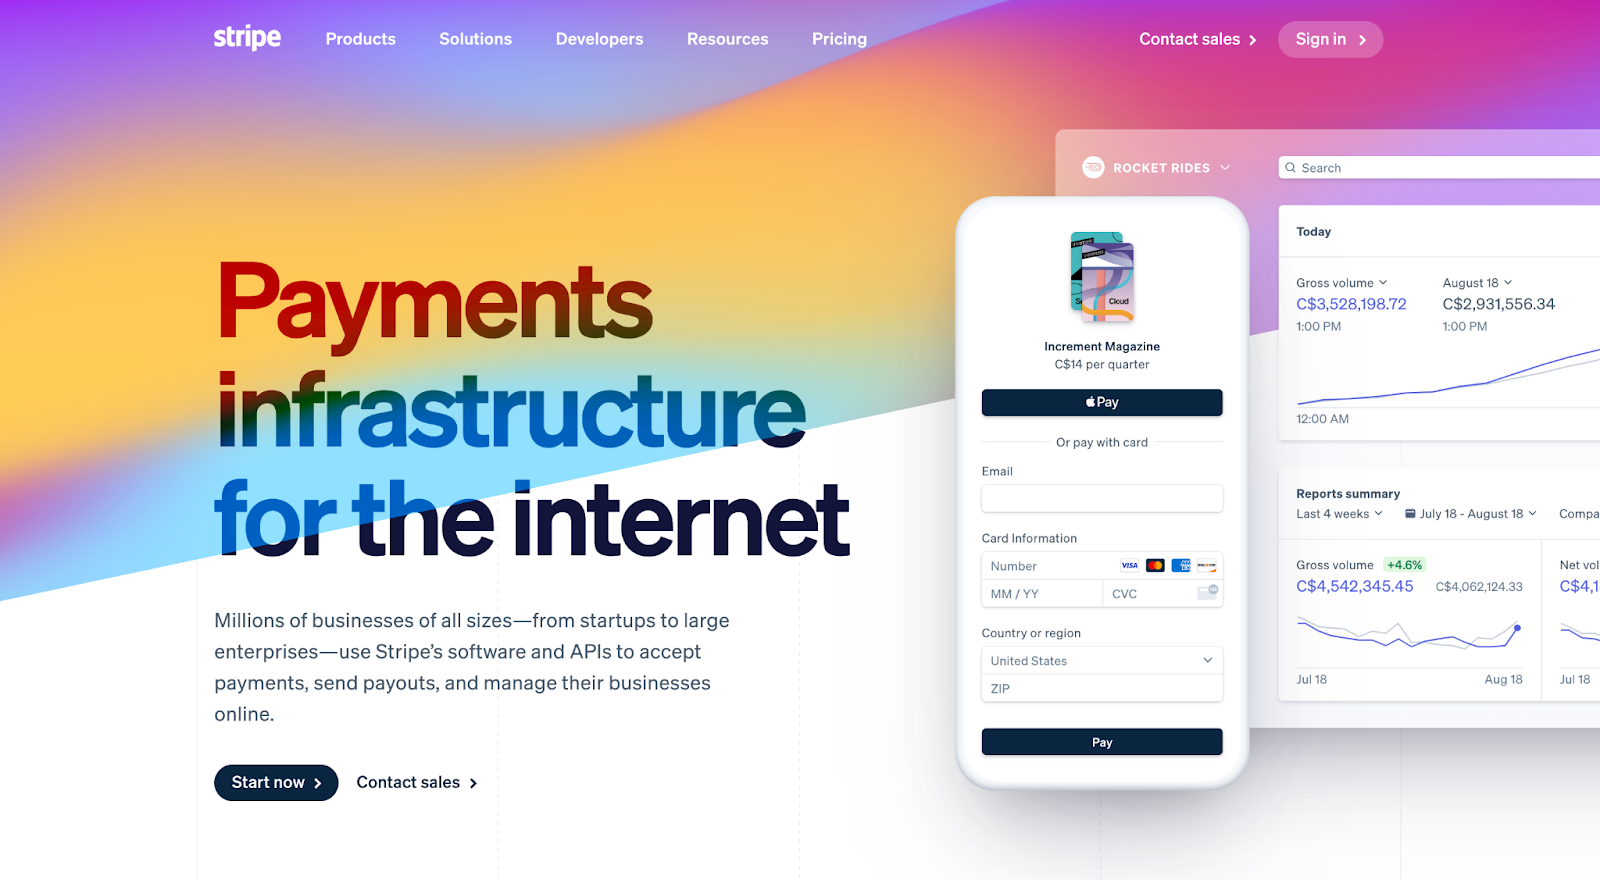
Stripe er en populær betalingsbehandlingsløsning, der tilbyder nem opsætning, gennemsigtige priser og en række funktioner, herunder understøttelse af over 135 valutaer samt mulighed for at acceptere betalinger via mobile enheder.
PayPal
PayPal er en velkendt betalingsbehandlingsløsning, der tilbyder lave transaktionsgebyrer, en brugervenlig grænseflade og en række funktioner, herunder understøttelse af tilbagevendende betalinger og fakturering.
More Articles
Square
Square er en betalingsbehandlingsløsning, der er udviklet specifikt til små virksomheder. Den tilbyder nem opsætning, overkommelige priser og en række funktioner, herunder understøttelse af onlinebetalinger samt fysiske og sikre betalinger i butikken via mobile enheder.
Authorize.net
Authorize.net er en betalingsløsning, der tilbyder en række funktioner, herunder svindeldetektion, tilbagevendende fakturering og understøttelse af flere betalingstyper, herunder kreditkort, eChecks og PayPal.
Braintree
Braintree er en betalingstjeneste, der ejes af PayPal. Den tilbyder gennemsigtige priser, nem opsætning og en række funktioner, herunder understøttelse af flere betalingstyper og et effektivt system til registrering af svindel.
Men husk, at den bedste løsning til kreditkortbetalinger for din virksomhed afhænger af dine specifikke behov og præferencer. Det er vigtigt at undersøge og sammenligne forskellige muligheder og prismodeller for at finde den, der fungerer bedst for dig.
Få de rigtige betalingsmetoder til e-handel for at blive betalt
Fra den bedste software til betalingsbehandling ved e-handel, du kan bruge, til at tage platforme med Køb nu, betal senere i brug for at tilbyde dine kunder fleksible betalingsmuligheder – du skal holde dig informeret, hvis du vil opbygge en succesfuld e-handelsvirksomhed, der tilbyder en problemfri shoppingoplevelse.
Hvad synes du? Har dette ændret den måde, du ser på kreditkortbetalinger ved e-handel? Del dine tanker i kommentarerne nedenfor – vi vil meget gerne læse dem.
Hvis du vil læse mere om de nyeste indsigter, værktøjer og tips til e-handel, kan du tilmelde dig The Retail Execs nyhedsbrev i dag!
Ofte stillede spørgsmål om kreditkortbetalinger ved e-handel
Endelig kan vi se nærmere på nogle spørgsmål, der ikke passede naturligt ind i selve indlægget.
Hvilke sikkerhedsrisici er der ved ikke at opretholde PCI-overholdelse, og hvordan kan en betalingsudbyder hjælpe med at mindske disse risici?
Manglende overholdelse af PCI-standarderne udsætter varemærker for øget risiko for databrud og økonomisk svindel, hvilket kan medføre store bøder, juridiske omkostninger og skade på brandets omdømme.
En betalingsudbyder, der overholder reglerne, vil ikke blot selv følge disse standarder, men også tilbyde værktøjer og ressourcer såsom kryptering og sikkerhedsrevisioner for at sikre, at din virksomhed fortsat overholder reglerne og dermed mindske risikoen for dyre sikkerhedshændelser.
Hvordan påvirker valget af den rigtige kreditkortudbyder kundeoplevelsen inden for e-handel?
Den rigtige betalingsudbyder forbedrer kundeoplevelsen ved at sikre problemfrie, hurtige og sikre transaktioner.
Funktioner som køb med ét klik og understøttelse af forskellige betalingsmuligheder, herunder mobile og digitale tegnebøger, imødekommer kundernes forventninger om hurtige og nemme betalingsprocesser.
Desuden er stabil drift og hurtig løsning af betalingsproblemer afgørende for at fastholde kundetilfredshed og loyalitet.
Hvad bør e-handelsvirksomheder se efter med hensyn til beskyttelse mod svindel hos deres kreditkortudbyder?
E-handelsvirksomheder bør søge efter betalingsudbydere, der tilbyder omfattende værktøjer til registrering og forebyggelse af svindel.
Dette omfatter overvågning af transaktioner i realtid, tjenester til bekræftelse af CVV og adresse samt tilpasningsbare grænseværdier til markering af mistænkelig aktivitet.
Avancerede løsninger som AI-baseret svindelanalyse kan tilpasse sig nye svindelmønstre og give et ekstra sikkerhedslag.
Er der særlige overvejelser om kreditkortbetalinger for abonnementsbaserede e-handelsmodeller?
Abonnementstjenester kræver betalingsudbydere, der kan håndtere tilbagevendende betalinger effektivt og sikkert.
Vigtige funktioner, du bør se efter, omfatter nem opsætning af betalingsplaner, problemfri opdatering af betalingsoplysninger samt effektiv håndtering af fornyelser og annulleringer.
Derudover kan sikring af overholdelse af regler som Visa Account Updater (VAU) hjælpe med at undgå afbrydelser i tjenesten på grund af kort, der udløber, eller annulleringer.