Mastercard siger, at små virksomheder, der accepterer digitale betalinger, vokser dobbelt så hurtigt som dem, der ikke gør. Min egen erfaring bekræfter dette.
Jeg drev en genbrugsbutik på Instagram i 2020. Fra mit soveværelse. På højdepunktet af pandemien.
Forestil dig, hvis jeg kun havde tilbudt kontant betaling ved levering som betalingsmulighed. Mine kunder ville fysisk have trukket sig tilbage ved tanken om fedtede pengesedler, der kravlede med bakterier.
Desuden bemærkede jeg, at virksomheder, der kun accepterede betaling ved levering, oplevede flere annullerede ordrer end os. Ganske ofte ombestemmer kunderne sig i sidste øjeblik.
Et enkelt tryk eller klik kan gøre en stor forskel på betalingssiden.
Så hvad er betalingsbehandling for forhandlere egentlig? Hvad er de bagvedliggende processer, udfordringer og løsninger?
Jeg gennemgår alt det, du har brug for at vide.
Hvad er betalingsbehandling for forhandlere?
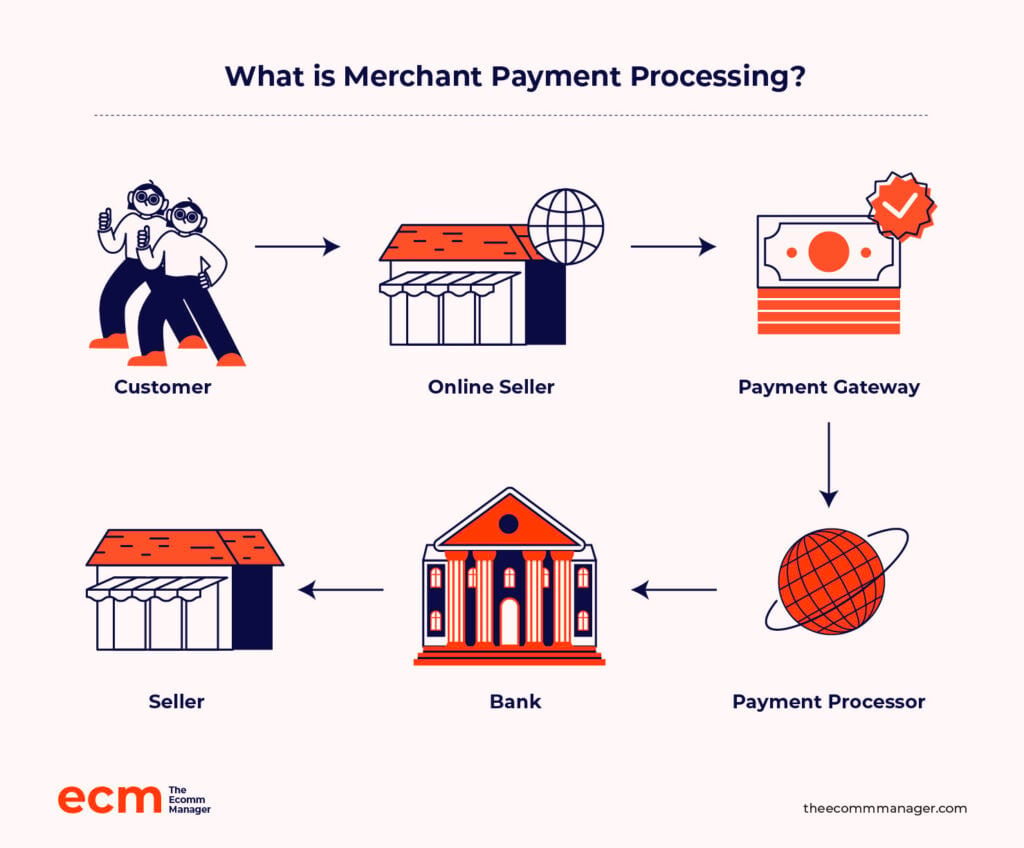
Betalingsbehandling for forhandlere er grundlæggende et partnerskab.
Du samarbejder med en betalingstjenesteudbyder om at modtage onlinebetalinger fra dine kunder via kreditkort, debetkort, digitale tegnebøger og meget mere.
Som betaling for at gennemføre disse salg opkræver betalingsudbyderen et mindre gebyr og indsætter restbeløbet på din virksomheds bankkonto.
Hvorfor er betalingsbehandling for forhandlere vigtig for e-handel?
Formålet med e-handel er ikke bare at have en flot hjemmeside og spændende produkter.
Handlen afsluttes på betalingssiden. I onlineverdenen går 18 % af de potentielle salg tabt på grund af en vanskelig og tidskrævende betalingsproces.
En betalingsudbyder for forhandlere er den digitale kasse i din onlinebutik, som gør transaktionerne sikre og nemme.
Men det handler om mere end blot at føre kortet digitalt. Her er hvorfor:
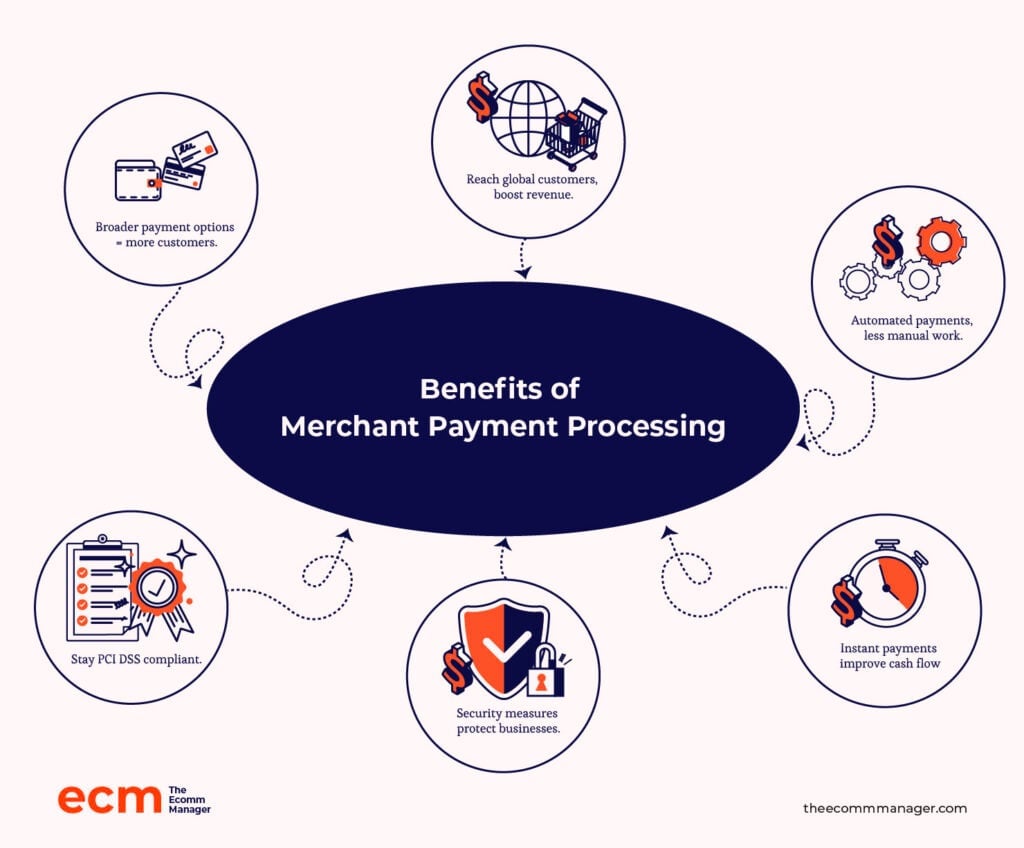
- Flere betalingsmetoder. Virksomheder, der accepterer kreditkort, debetkort og digitale tegnebøger, imødekommer et bredere udvalg af kundernes præferencer, hvilket øger salget.
- Flere salgsmuligheder. E-handel er afhængig af elektroniske betalinger for at nå ud til globale forbrugere. Sammenlignet med fysiske butikker udvider dette markedsrækkevidden betydeligt, hvilket fører til højere omsætning og salg.
- Effektiviserede processer. Automatisering af betalingsopkrævningen fjerner behovet for manuel håndtering af kontanter eller checks. Denne effektivitet frigør til gengæld ressourcer og reducerer fejl.
- Hurtigere betalingsbehandling. Elektroniske betalinger behandles næsten øjeblikkeligt, hvilket øger pengestrømmen. Finansiel stabilitet, udgiftsstyring og vækst afhænger alle af hurtig adgang til midler.
- Reduceret risiko for svindel. Betalingsudbydere beskytter både virksomheder og kunder med avancerede sikkerhedsforanstaltninger.
- Overholdelse af betalingsstandarder. Udbydere af betalingstjenester sikrer, at virksomheder overholder PCI DSS-reglerne. (Mere om dette snart.)
Må ikke forveksles med…
Transaktionsprocessen reguleres af et komplekst netværk af finansielle institutioner, teknologiudbydere og tilsynsmyndigheder.
Dette er nogle uafhængige aktører:
- Betalingsgateways. Teknologien forbinder den erhvervsdrivendes websted eller salgssted med bankens indløsende netværk.
- Betalingsformidlere. Virksomhederne i denne kategori håndterer de tekniske aspekter af transaktionsbehandlingen, herunder kommunikationen med kortnetværk og banker.
- Indløsningsbanker. Dette er de institutioner, der hjælper erhvervsdrivende med at acceptere kort.
I modsætning hertil håndterer betalingsbehandling for erhvervsdrivende alt fra sikker betalingsaccept til forebyggelse af svindel og fra afstemning af transaktioner til kundesupport.
6 centrale komponenter i betalingsbehandling for erhvervsdrivende
Lad os nu se på de centrale aktører, der gør hvert swipe, tryk eller klik-for-at-betale muligt.
1. Erhvervskonto
Du er erhvervsdrivende, hvis du modtager betalinger fra kunder, uanset om du er en stor e-handelsvirksomhed eller en konsulent, der sælger onlinekurser.
En erhvervskonto er ikke det samme som din almindelige erhvervsbankkonto. Det er særlige konti, der er beregnet til håndtering af kundebetalinger – normalt elektroniske betalinger såsom kreditkort.
Det fungerer som virksomhedens venteværelse for penge, hvor de opbevares, indtil de når frem til din hovedkonto.
2. Betalingsgateways
En betalingsgateway er en digital bro mellem virksomheder, kunder og finansielle institutioner til både onlinebetalinger og betalinger ved fysisk fremmøde.
Det er grundlæggende det, der gør det muligt for dine kunder at betale for onlinekøb eller trykke deres kort mod betalingsterminalen i din butik.
Disse gateways beskytter følsomme betalingsdata under overførslen, forhindrer uautoriseret adgang og forbinder din betalingsproces med betalingsformidleren.
3. Betalingsformidlere
En betalingsformidler er den arbejdende kraft bag enhver transaktion.
Det er den maskinpark, der sikrer, at korttransaktioner ikke bare forsvinder ud i det blå. Betalingsformidleren tager sig af alt fra det første tryk eller swipe til det øjeblik, hvor pengene rammer virksomhedens bankkonto.
4. Kortnetværk
Et kortnetværk såsom Visa, Mastercard, American Express eller Discover muliggør kommunikation og transaktioner mellem alle parter, der er involveret i en transaktion.
De fungerer som globale forbindelsesled, der fastsætter reglerne og de tekniske standarder, som gør det nemt at interagere mellem forskellige banker og betalingssystemer, uanset placering eller valuta.
5. Indløsningsbanker
Indløsningsbanker muliggør kortbetalinger ved at tilbyde forhandlerkonti til virksomheder. Betragt dem som din økonomiske allierede, der dækker tilbageførsler og tvister for virksomheden.
Have an account? Log In
6. Udstedende banker
Den udstedende bank, som udsteder kredit- og betalingskort til forbrugere, befinder sig på den anden side af transaktionen.
Deres opgave er at godkende transaktioner ved at kontrollere, om kortholderen har tilstrækkelige midler eller tilgængelig kredit til at foretage køb. Derudover administrerer den udstedende bank kundekonti og stiller midler til rådighed for indløsningsbanken.
Betalingsbehandler kontra forhandlerkonto
For at virksomheder kan modtage elektroniske betalinger, er både betalingsbehandlere og forhandlerkonti nødvendige.
De har dog forskellige roller.
Tænk på betalingsbehandleren som en motorvej, der faciliterer overførslen af midler mellem kundens bank og virksomhedens bank.
En forhandlerkonto fungerer derimod som et sikkert rasteområde langs motorvejen, hvor midlerne opbevares midlertidigt, indtil virksomhedens almindelige bankkonto er klar til at modtage dem.
Her er nogle vigtige forskelle mellem de to:
| Betalingsbehandler | Forhandlerkonto | |
|---|---|---|
| Rolle | BetalingsbehandlerSystemet, der håndterer godkendelse og behandling af betalinger. Det er “motorvejen”, der flytter penge mellem banker. | ForhandlerkontoEn særlig kontotype, der midlertidigt opbevarer dine midler, før de overføres til din primære bankkonto. Det sikre “rasteområde” for dine penge. |
| Funktion | Betalingsbehandler- Kommunikerer med banker for at verificere og godkende transaktioner. - Overfører midler mellem kundens og virksomhedens konti. | Forhandlerkonto- Modtager og opbevarer betalinger fra kunder. - Afventer frigivelse af midler til virksomhedens bankkonto efter behandlingen. |
| Interaktion | BetalingsbehandlerArbejder i baggrunden under hver transaktion og sikrer, at midlerne flyttes sikkert. | ForhandlerkontoDu kontrollerer den for at se dine indgående betalinger, før de når din primære virksomhedsbankkonto. |
| Gebyrer og omkostninger | Betalingsbehandler- Kan omfatte oprettelsesgebyrer, transaktionsgebyrer og månedlige gebyrer. - Omkostningerne varierer efter udbyder, branche og transaktionsvolumen. | Forhandlerkonto- Kan omfatte månedlige gebyrer, gebyrer for tilbageførsler og transaktionsgebyrer. - Omkostningerne afhænger af udbyderen og transaktionstypen. |
Sådan fungerer betalingsbehandling for virksomheder
Sekvensen for betalingsbehandling for virksomheder er en proces i flere trin, der sikkert og effektivt flytter midler fra en kundes konto til en virksomheds konto, så køb kan gennemføres.
Sådan fungerer det, nogle almindelige udfordringer og løsninger samt vigtigheden af sikkerhed og overholdelse af regler gennem hele processen:
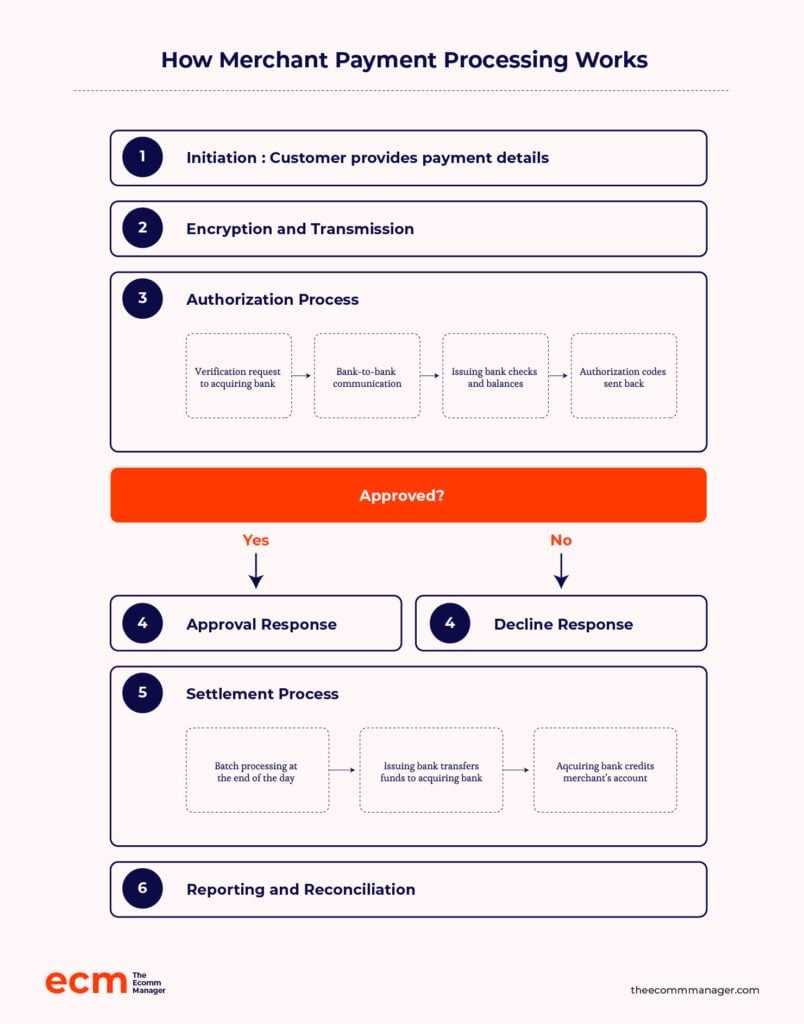
Processen
En onlinebetaling begynder her.
1. Initiering
Kunden angiver sine betalingsoplysninger ved salgsstedet.
Det kan ske ved at føre et fysisk kort gennem eller indsætte det i en terminal, indtaste kortoplysninger online eller over telefonen eller bruge alternative betalingsformer som digitale tegnebøger.
2. Kryptering og transmission
For at beskytte betalingsoplysningerne under transmission krypteres de med det samme. Her sikrer en betalingsgateway forbindelsen og sender de krypterede data til betalingsbehandleren.
Dette er uden tvivl det vigtigste trin, da det sikrer, at kundens betalingsdata når frem uden at blive opsnappet af digitale banditter.
3. Godkendelse
Dette trin omfatter flere processer:
- Bekræftelsesanmodning. Betalingsformidleren sender oplysningerne om transaktionen (beløb, forhandler-id osv.) til indløserbanken.
- Kommunikation mellem banker. Indløserbanken sender anmodningen til udstederbanken (kundens bank).
- Kontrol og afstemning. Udstederbanken verificerer kortoplysningerne, kontrollerer kreditgrænsen og vurderer sikkerhedsrisici.
- Godkendelseskode. Banken sender en kode tilbage, der angiver, om transaktionen er godkendt eller afvist.
4. Svar
Når godkendelseskoden er modtaget, informerer betalingsformidleren straks virksomheden (og ofte kunden) om transaktionens status.
Hvis den er godkendt, kan salget gennemføres.
Hvis den derimod afvises, skal virksomheden informere kunden og eventuelt tilbyde alternative betalingsmuligheder.
5. Afvikling
De fleste transaktioner afvikles i samlede batcher ved dagens afslutning eller på et andet foruddefineret tidspunkt. Derefter overfører udstederbanken pengene til indløserbanken.
Til sidst krediterer indløserbanken forhandlerens konto med transaktionsbeløbet minus behandlingsgebyrerne.
6. Rapportering og afstemning
Virksomheden og de finansielle institutioner fører begge detaljerede optegnelser. Virksomheder sammenligner deres salgsoptegnelser med kontoudtog for at sikre, at de er korrekte.
Dokumentationen er afgørende, hvis der er uoverensstemmelser eller tilbageførsler.
Vil du undgå hovedpine ved månedens udgang? Automatiser dine afstemninger med værktøjer fra vores oversigt over software til betalingsafstemning.
Sikkerhed og overholdelse af regler
I 2006 dannede store kortselskaber som Visa, Mastercard og andre Rådet for sikkerhedsstandarder for betalingskortbranchen (PCI SSC) for at imødekomme bekymringer om datasikkerhed og skabe tillid i betalingsøkosystemet.
Rådets mission var og er at skabe og vedligeholde standarder for datasikkerhed og sikre, at alle virksomheder, der håndterer kreditkortoplysninger, gør det korrekt.
FORFATTERENS TIP
De kriminelle sover aldrig, og det bør dine sikkerhedsstandarder heller ikke. Ligesom trusler og teknologi udvikler sig, gør PCI DSS det også.
De, der håndterer kortindehaverdata, herunder forhandlere og betalingsformidlere, bør være opmærksomme på de nye krav i version 4.0.
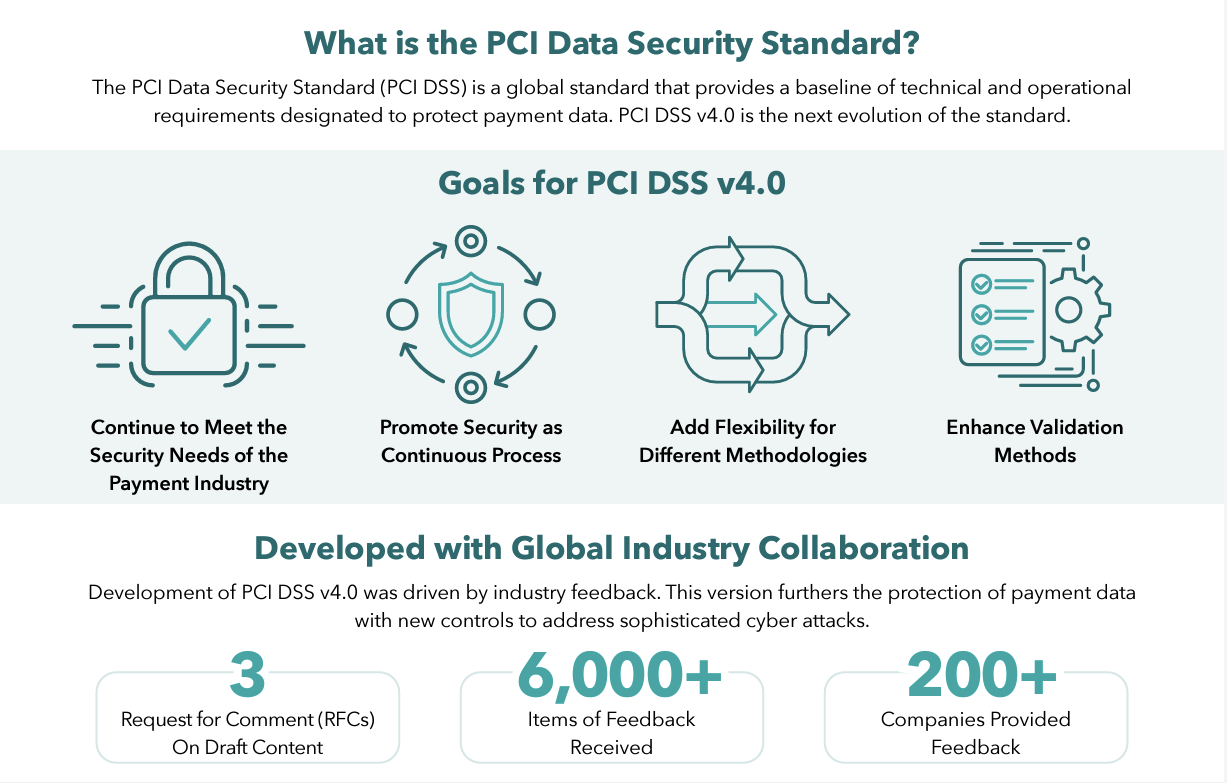
PCI DSS 4.0 anvender en helhedsorienteret tilgang til sikkerhed og adgangskontrol.
⚠️Manglende overholdelse af PCI kan også medføre bøder på op til $500,000. Så læs op på reglerne!
PCI-overholdelse er den globale guldstandard for sikkerhed omkring kortindehaverdata.
Alle virksomheder, der accepterer eller behandler betalinger, er underlagt denne lovgivning for at beskytte forbrugerne og minimere svindel og databrud.
Men hvad sker der, når betalingsbehandlingstjenester ikke er sikre?
Lad os se på en betalingsfejl fra det virkelige liv.
Prisen for Home Depots databrud
Home Depots databrud i 2014 var ikke en lille ups’er. Det var et af de største databrud i POS-systemer, der nogensinde er registreret.
Hackerne valsede ind i systemet med stjålne legitimationsoplysninger fra en tredjepart og fik adgang til over 50 millioner kreditkortnumre og 53 millioner e-mailadresser.
Fra april til september 2014 havde de uhindret adgang i fem måneder. De økonomiske konsekvenser var, som du nok kan forestille dig, alvorlige.
Home Depot betalte $134.5 million til kreditkortselskaber og banker samt $19.5 million til kunder og $25 million til finansielle institutioner. Og det var ikke det hele …
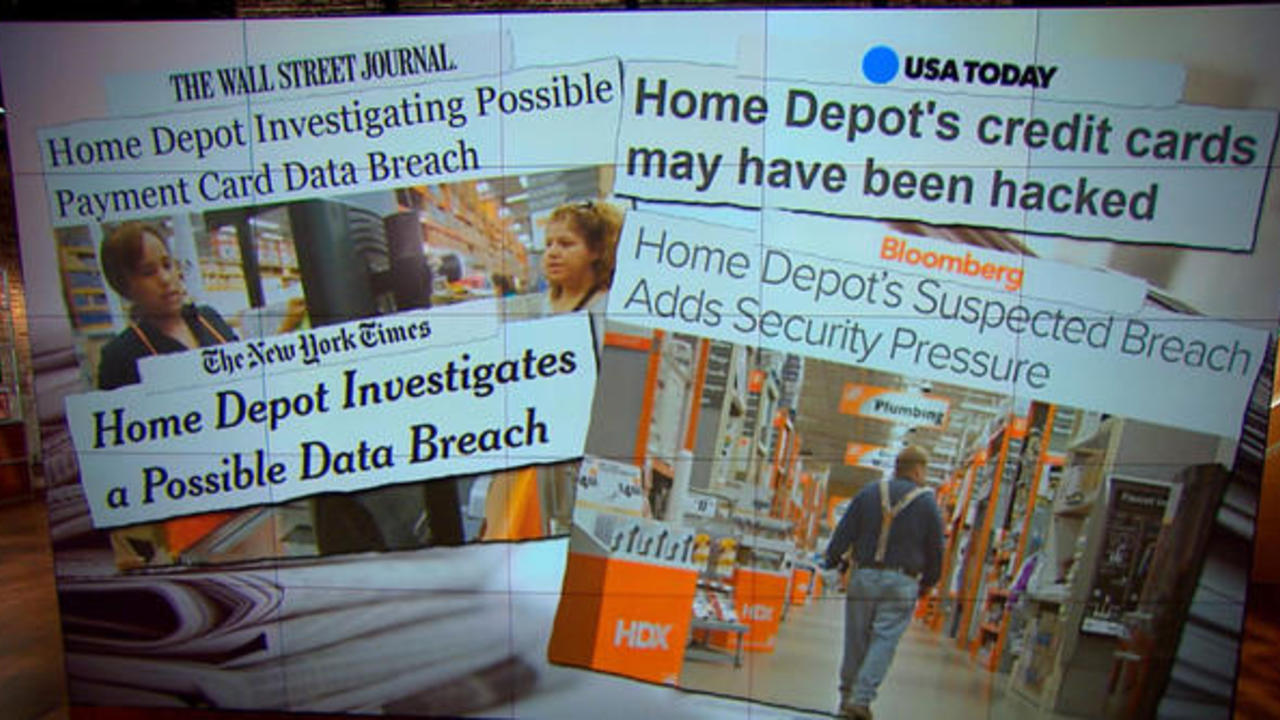
Så kom retssagerne. De lovgivningsmæssige bøder. Den ene efter den anden – hver især en påmindelse om, at virksomheden ikke beskytter sine kunder.
Nye, forbedrede sikkerhedsforanstaltninger blev indført – et dyrt plaster på et gabende sår.
Yderligere $17.5 million gik til et forlig med 46 stater og Washington, DC. Home Depot var også nødt til at ansætte en førende CISO, uddanne medarbejderne og styrke sin sikkerhed.
Forhandlere betragter ofte PCI-overholdelse som ikke andet end en afkrydsningsøvelse.
Men de går glip af den mulighed, det giver: en chance for at træde et skridt tilbage og evaluere deres datapraksis grundigt.
En stærk sikkerhedsstrategi begynder med at forstå, hvor, hvordan og efter hvilke regler dine data opbevares, bruges og beskyttes.
Udfordringer og løsninger
Digitale betalingstransaktioner involverer en masse logistik – så naturligvis er der rigeligt med udfordringer. Jeg indsamlede oplysninger fra 33 ejere af e-handelsvirksomheder – heraf bidrog fire brands med deres erfaringer om de udfordringer, de møder med betalingsbehandling som lille virksomhed.
Så hvad er disse udfordringer, og hvordan løser de dem?
1. Pretty Moment har problemer med at håndtere og løse tilbageførsler
Trods den påkrævede overholdelse af PCI DSS-standardernes strenge krav er en af de fremtrædende udfordringer, vi ofte kæmper med, at håndtere og løse tilbageførsler
Hvorfor sker det?
Det sker som regel, når en kunde bestrider en betaling, hvilket potentielt kan påvirke vores indtægtsstrøm.
Har de fundet en måde at håndtere dette problem på?
Vi har lært at håndtere dem effektivt gennem tydelig kommunikation og kundeservice af høj kvalitet.
2. Best Online Cabinets har problemer med at håndtere flere betalingsmetoder
Josh Qian, virksomhedens COO og medstifter, forklarer hvorfor:
Kunder foretrækker forskellige muligheder, lige fra kreditkort til digitale tegnebøger, og det kan være en udfordring at sikre problemfri integration på tværs af alle disse platforme.
Derudover…
Håndtering af internationale transaktioner medfører ofte problemer som gebyrer for valutaomregning og forskellige regler for overholdelse af lovgivningen, hvilket kan komplicere vores drift.
Har de fundet en løsning på dette problem?
Til vores betalingsbehandlingsløsning valgte vi en udbyder, der specialiserer sig i e-handel og tilbyder funktioner, der kan tilpasses.
Denne fleksibilitet giver os mulighed for at tilpasse betalingsoplevelsen til vores kunders præferencer og samtidig levere omfattende analyser til at følge transaktionernes resultater.
3. The Laundry Basket LLC har problemer med transaktionsgebyrer
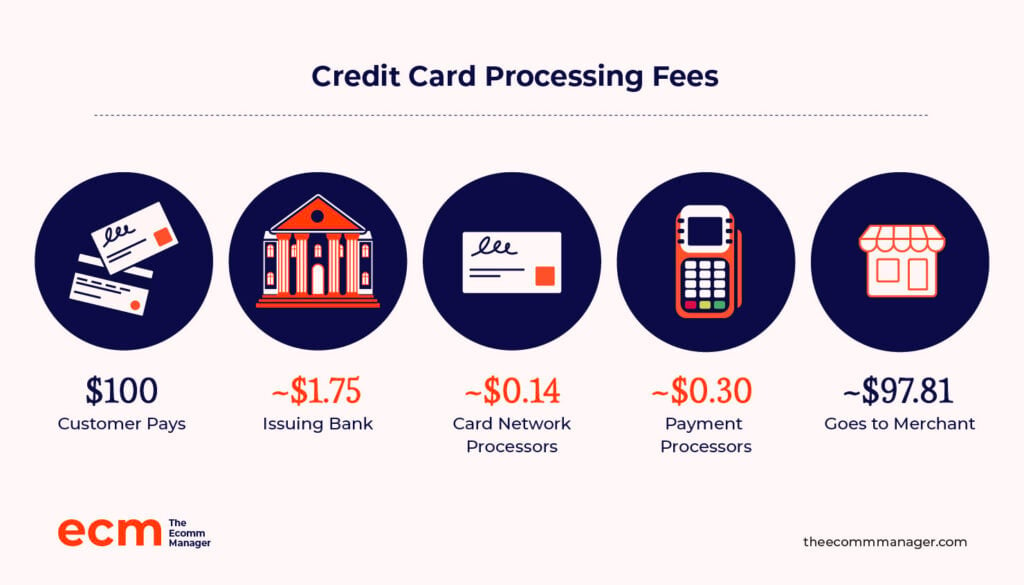
En af de største udfordringer er at håndtere transaktionsgebyrer – de løber hurtigt op, især ved salg i store mængder,
Det gennemsnitlige gebyr for betalingsbehandling er 1,5 % til 3,5 %, men der findes ikke én løsning, der passer til alle.
Du skal sandsynligvis betale forskellige gebyrer afhængigt af, hvilken type virksomhed du driver, hvor mange transaktioner du behandler, og hvilke typer kort du accepterer.
Har de fundet en løsning på dette problem?
Vi bruger Stripe til vores betalingsbehandling, fordi det er pålideligt og brugervenligt.
Det, jeg stoler mest på, er deres stærke sikkerhedsfunktioner – det giver mig ro i sindet at vide, at mine kunders data er sikre.
Derudover er kundesupporten god, og det gør en stor forskel, når der opstår et problem.
Som kontekst har Stripes fysiske transaktioner med deres kreditkortterminaler en konkurrencedygtig sats på blot 2,7 % plus 5 cent pr. transaktion.
For hver vellykket onlinetransaktion med et kort eller en digital tegnebog opkræver Stripe en grundsats på 2,9 % plus et fast gebyr på $0.30.
4. The Trade Table kæmper med svigagtige transaktioner
Forrest Webber ejer en lille e-handelsvirksomhed, der specialiserer sig i boligprodukter af høj kvalitet.
Deres mest almindelige udfordring er svigagtige transaktioner. Når nogen bruger et kort uden kortholderens tilladelse, er det en svigagtig betaling.
Har de fundet en måde at omgå dette problem på?
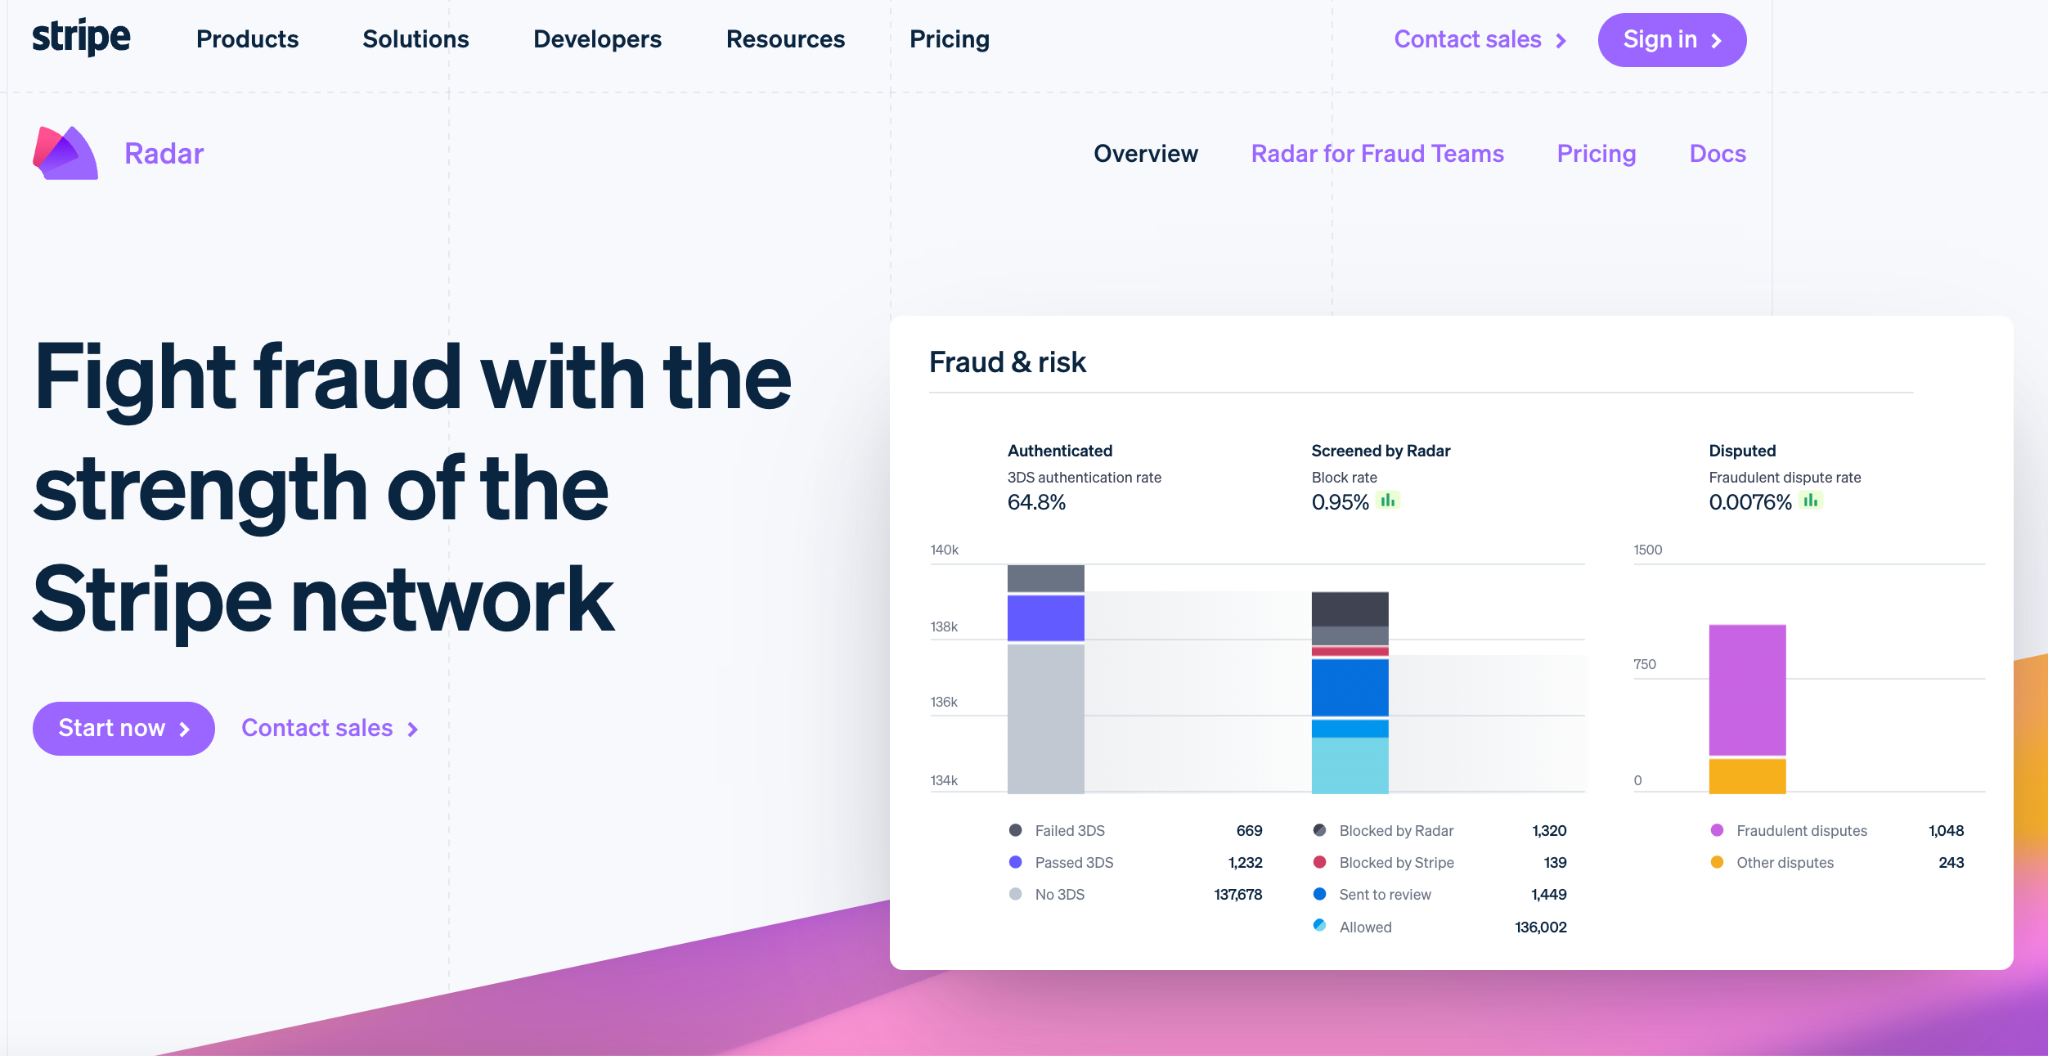
Webber forklarer, at de begrænser denne risiko ved at ”bruge Stripes Radar-værktøj, som anvender maskinlæring til at opdage og forhindre potentielt svigagtige aktiviteter.”
Ud over ovenstående var forsinkelser i betalingsbehandlingen og afviste kortbetalinger andre store problemer.
Sådan vælger du de bedste betalingsløsninger til erhvervsdrivende
At vælge den rigtige betalingsløsning til erhvervsdrivende er ikke et spørgsmål om at ramme halen på æslet—du har brug for præcision, ikke blindt held.
Fordi denne beslutning vil påvirke din bundlinje, kundeoplevelsen og virksomhedens samlede succes direkte.

FORFATTERENS NOTE
Af de 33 e-handelseksperter, jeg talte med, stoler 17 af dem på Stripe som deres primære betalingsløsning til erhvervsdrivende. Det er måske et lille udsnit, men flertallet har talt.

Stripe har måske en solid fanskare—men de resterende 48.48% foretrækker andre løsninger, hvilket udgør en betydelig del af markedet.
Så hvilke vigtige overvejelser bør man gøre sig, når man vælger en betalingsløsning til erhvervsdrivende?
Her er, hvad jeg fandt frem til, og hvad andre e-handelsvirksomheder har at sige:
1. Prisen er vigtig
Lad dig ikke blænde af smarte funktioner.
Sammenlign betalingsudbydere til erhvervsdrivende ud fra deres transaktionsgebyrer samt månedlige omkostninger. Hold øje med skjulte gebyrer, såsom interchange-gebyret, og sørg for, at du forstår alle kontraktlige forpligtelser.
For Jonathan Goldberg, præsident og administrerende direktør hos Kimberifre, er Square et godt valg.
Hvorfor?
Vi kan især godt lide, at den opkræver et fast gebyr uanset typen af det anvendte kreditkort, hvilket forenkler tingene for os og sikrer forudsigelige omkostninger.
Squares priser er gennemsigtige, hvilket vi sætter stor pris på, og deres teknologiske løsninger er nemme at bruge og integreres godt med vores QuickBooks-system.
Squares enkle priser, nemme integration og stærke teknologitilbud gør den til “vores bedste betalingsløsning.”
2. Kundesupport er altafgørende
En problemfri transaktion er afgørende, men når noget går galt, f.eks. fejl i kreditkortbehandlingen, har du brug for pålidelig support.
Se på anmeldelser, og vælg helst en virksomhed, der tilbyder kundesupport døgnet rundt, alle ugens dage.
Poalo Piscatelli, ejer og administrerende direktør hos Alarm Relay, har tillid til Stripe.
Hvorfor?
Efterhånden som vores virksomhed vokser, kan Stripe håndtere flere transaktioner uden problemer, hvilket er vigtigt for vores fremtidige planer.
Vi har tillid til Stripe, fordi tjenesten er bredt anvendt og har et godt omdømme, og fordi de yder fremragende kundesupport, når vi har brug for hjælp.
3. Sikkerhedsfunktioner
De oplysninger, du indsamler om dine kunder, er yderst værdifulde. Sørg for, at din udbyder følger PCI-overholdelsesstandarder og tilbyder avancerede sikkerhedsforanstaltninger.
Da svindel er en stor bekymring inden for e-handel, er Gavin Yi, grundlægger og administrerende direktør hos Yijin Hardware, afhængig af “Authorize.net på grund af dets omfattende sikkerhedsfunktioner og stærke foranstaltninger mod svindel. Implementeringen af tokenisering og avancerede sikkerhedsprotokoller sikrer beskyttelsen af vores kundeoplysninger.”
Desuden kan Yijin Hardware, eftersom deres integration af mobilbetalinger fungerer problemfrit, tilbyde “forskellige muligheder uden besvær.”
Gavin fremhæver også systemets fremragende pålidelighed med meget kort nedetid.
4. Integrationer og unikke forretningsbehov
Den betalingsløsning, du vælger, bør ikke forstyrre din eksisterende arbejdsgang.
Sørg for, at alt er integreret med din e-handelsplatform, regnskabssoftware og andre vigtige værktøjer.
Hos Klatch Coffee er en væsentlig del af e-handelsstrategien f.eks. abonnementsbetalinger til automatisk levering af kaffe.
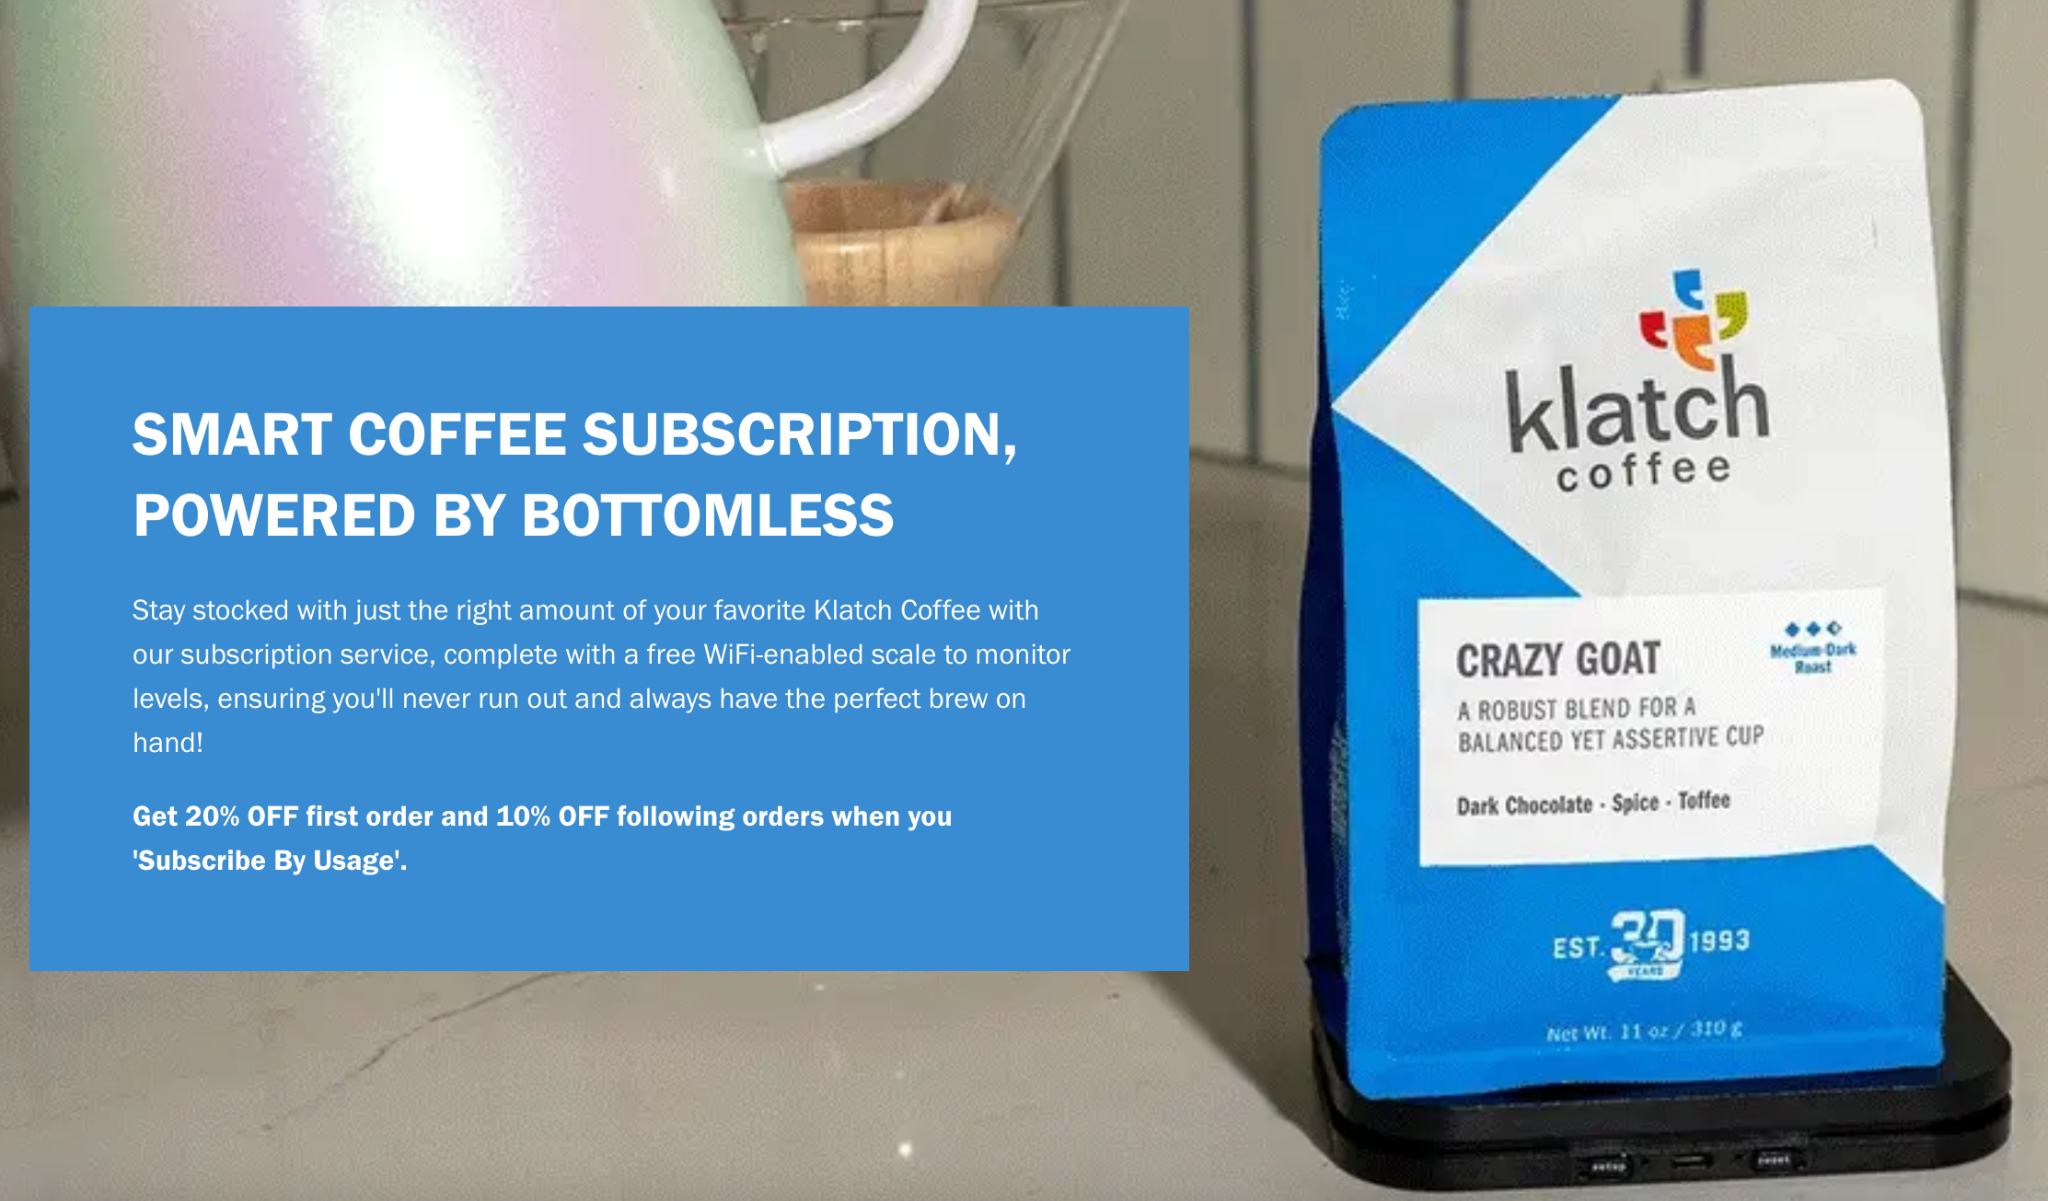
Derfor siger Justin Christopher, chef for e-handel og marketing:
“Enhver betalingsløsning for forhandlere skal først og fremmest være tilgængelig på Shopify, vores valgte e-handelsplatform,” og derudover skal den være designet “til specifikt at understøtte abonnementer på Shopify, så de tilbagevendende ordrer kan håndteres.”
Dette særlige forretningsbehov “begrænser efter hans mening de betalingsbehandlingsmuligheder, der er tilgængelige for forhandlere, som tilbyder abonnementer.”
Overvej desuden din virksomheds individuelle behov.
Har du brug for understøttelse af flere valutaer eller specifikke betalingsmetoder? Vælg en skalerbar løsning, der kan udvide med din virksomhed, efterhånden som den vokser.
Bradley Fry, ejer af PinProsPlus, har specifikt valgt Braintree, fordi værktøjet kan “håndtere flere betalingsmetoder, herunder PayPal og Apple Pay.”
More Articles
5. Brugeroplevelse og brugervenlighed
Når du vælger en betalingsløsning til forhandlere, skal du tage brugerens perspektiv i betragtning.
Se efter løsninger med strømlinede betalingsprocesser og rene, overskuelige brugergrænseflader. Jo færre trin og klik der kræves for at gennemføre en betaling, desto bedre.
Derfor benytter Sergio Pedemonte, administrerende direktør for Your House Fitness, flere betalingsløsninger.
Sådan her:
Vi bruger Stripe, som jeg synes er en af de bedste muligheder, især fordi den giver mulighed for tilpasning og tilbyder nyttige API'er.
PayPal er en anden mulighed, da mange kunder foretrækker at betale via PayPal. Derudover bruger vi Square til transaktioner i fysiske butikker.
Square er fantastisk, fordi tjenesten tilbyder faste priser og en række funktioner, hvilket gør den til et fremragende salgssystem.
Hvordan gavner det deres virksomhed og deres kunder?
Disse platforme gavner vores virksomhed ved at tilbyde fleksibilitet og bekvemmelighed til både os og vores kunder.
Med Stripe kan vi tilpasse mange funktioner, så vi kan skræddersy brugeroplevelsen og forretningsdriften på vores websted.
PayPal er lige så værdifuld, da nogle kunder foretrækker at bruge tjenesten trods det faste gebyr, hvilket samlet set har fungeret godt for os.
Og hvorfor har Sergio tillid til dem?
Jeg har tillid til disse platforme, fordi de har en dokumenteret historik med gode resultater.
Jeg har brugt dem i over otte år, og de er fortsat førende i branchen og leverer konsekvent positive resultater.
FORFATTERENS TIP
Hvis din virksomhed er klar til at gå globalt, skal du ikke lade din betalingsgateway være hjemmegående. Se efter en, der understøtter kortnetværk og betalingsmetoder, som er populære uden for din primære region.
Visa, Mastercard og American Express kontrollerer eksempelvis det amerikanske kreditkortmarked, men UnionPay dominerer det globale marked og sikrede sig 40.03% af markedsandelen i 2023
De bedste betalingsløsninger til forhandlere, du bør se nærmere på
Forbrugerne har talt – de ønsker bekvemmeligheden og hastigheden ved digitale betalinger, uanset om de handler online eller i en fysisk butik.
Hele 73% foretrækker kontaktløse betalinger, betalinger med debetkort eller betalinger med kreditkort.
Virksomheder, store som små, er nødt til at tilpasse sig. Som forhandler skal du vælge løsninger, der kombinerer funktionalitet, sikkerhed og omkostningseffektivitet på den bedst mulige måde.
Her er nogle af vores bedste anbefalinger inden for vigtige kategorier, som kan gøre din beslutning enklere:
Betalingsformidlere
Ja, Stripe fører an i mine undersøgelser, men det er værd at se nærmere på vores liste over de 10 bedste softwareløsninger til betalingsbehandling til din virksomheds unikke behov:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Betalingsgateways
Tilsvarende er en betalingsgateway, der fungerer godt for en anden e-handelsvirksomhed, måske ikke den rette løsning for dig.
Her er vores liste over de bedste udbydere af betalingsgateways på markedet lige nu:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Software til forebyggelse af svindel
8 % af onlineomsætningen er i risiko for svindel. Og hvem bærer disse omkostninger? Det bliver sandsynligvis forhandleren – dig.
Så du skal investere i solid software til forebyggelse af svindel. Her er, hvad vi har fundet til dig:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Lad pengene regne digitalt
Slut med at fumle med kontanter eller bekymre sig om afviste checks. Det er det 21. århundrede, kære læsere.
Vi har gennemgået det grundlæggende, udfordringerne og endda skrækhistorierne (vi ser på dig, Home Depot). Men her er sagen: Vælg den rigtige betalingsløsning til forhandlere, så er du godt på vej.
Sikkerhed er vigtig. Det handler alt sammen om brugeroplevelsen. Og priserne? Lad os bare sige, at din tegnebog også har en mening.
Stripe, PayPal, Square – de store aktører er der af en grund. Men ignorer ikke underdogene. Nogle gange passer den perfekte løsning bare bedre i en mindre sko.
E-handelsverdenen bevæger sig hurtigt – og det gør du også. Abonnér på vores nyhedsbrev med de seneste indsigter for e-handelschefer fra førende eksperter i branchen.
Ofte stillede spørgsmål om betalingsbehandling for forhandlere
Eftersom vi har lovet dig alt, hvad du har brug for at vide, får du her mere!
Hvordan vælger jeg en udbyder af forhandlerkonti?
Din virksomheds behov afgør, hvilken type udbyder af forhandlerkonti der er bedst for dig. Mens en lille netbutik måske kan drage fordel af Squares enkelhed, vil en teknologisk startup i vækst måske foretrække Stripes skalerbarhed. Højrisikobrancher som CBD kræver forhandlerkontotjenester, der påtager sig risikoen.
Det afgørende er at finde det rigtige match baseret på dine individuelle behov.
Forklar det, som om jeg er 5 år: Hvorfor har jeg brug for en udbyder af forhandlertjenester?
Du har brug for en udbyder af forhandlertjenester, så du kan acceptere kredit- og debetkortbetalinger fra dine kunder. De tilbyder dog meget mere end blot at føre et kort gennem en kortlæser.
De er din økonomiske concierge, som sørger for problemfrie transaktioner, beskytter data og giver værdifuld indsigt i din virksomhed.