Key Takeaways
Åh nej! Problemer med betalingsprocessen: En problematisk betalingsproces fører til, at kunder forlader indkøbskurven, hvilket frustrerer kunder, der var klar til at gennemføre deres køb.
Frustration over et spring i troen: Kunderne forlader ikke kurven på grund af manglende interesse; de havde allerede truffet beslutningen, men blev forhindret af tekniske problemer.
Tekniske problemer er dyre: Fejl i betalingsprocessen kan resultere i tabt salg og påvirke bundlinjen betydeligt.
Det er så bittert at sluge, når kunder opgiver deres køb på grund af en fejlfyldt betalingsproces. Dine kunder tog allerede springet, så det handler ikke om dem.
28 % af dem er allerede bange for at give onlinebutikker deres kreditkortoplysninger. Så selv en lille fejl kan meget nemt få alarmklokkerne til at ringe og få dem til at opgive deres indkøbskurve, så du aldrig ser dem igen.
Dette er blot én af de mange grunde til, at det er afgørende at have en velrenommeret betalingsudbyder.
I dette indlæg gennemgår vi det grundlæggende om betalingsudbydere, hvordan de fungerer, og hvordan du vælger en, der holder dine kunders tillid – og dit salg – flydende.
Hvad er en betalingsudbyder egentlig?
En betalingsudbyder er en tjeneste, der hjælper virksomheder med at modtage og behandle elektroniske betalinger.
Den fungerer som et mellemled, der sikkert overfører betalingsoplysninger mellem den handlendes og kundens banker, så transaktionen kan gennemføres effektivt.
Detailvirksomheder, herunder e-handelsvirksomheder, er afhængige af disse systemer til at håndtere, godkende og sikre elektroniske betalinger – uanset om de foretages ansigt til ansigt, digitalt eller via mobil.
De håndterer forskellige betalingsmetoder, herunder kreditkort, debetkort og digitale tegnebøger.
📚 Yderligere læsning:
Læs mere om, hvordan betalingsbehandling generelt fungerer, og om betalinger i e-handel.
Oprydning i forvirringen: betalingsudbydere kontra betalingsgateways
Betalingsudbydere og betalingsgateways arbejder sammen for at gøre digitale transaktioner sikre for dig som handlende og for dine kunder. De kan ikke bruges i flæng.
Da udbydere som Stripe og Paypal dog kan fungere som både betalingsgateway og betalingsudbyder, kan det virke lidt kompliceret for den gennemsnitlige e-handelsansvarlige og virksomhedsejer.
For at hjælpe dig med at undgå forvirringen gennemgår vi forskellene:
| Betalingsgateway | Betalingsprocessor | |
|---|---|---|
| Primær funktion | BetalingsgatewayKrypterer og transmitterer kundernes følsomme betalingsoplysninger sikkert. | BetalingsprocessorFaciliterer overførslen af betalinger fra kundens bankkonto til den erhvervsdrivendes bankkonto. |
| Yderligere funktioner | BetalingsgatewayTilbyder flere betalingstyper (f.eks. kreditkort, BNPL, digitale tegnebøger, mobilbetalinger, krypto). | BetalingsprocessorHåndterer tilbageførsler, sikrer overholdelse af bankregler og opdager svindel. |
| Afhængighed | BetalingsgatewayKræver en betalingsprocessor for at gennemføre transaktionen. | BetalingsprocessorKan fungere selvstændigt, men er ofte integreret med en betalingsgateway for øget sikkerhed og bekvemmelighed. |
| Kundeinteraktion | BetalingsgatewayKunder interagerer med den under betalingsprocessen. | BetalingsprocessorKunder har ingen direkte interaktion med betalingsprocessoren. |
| Involverede nøgleaktører | BetalingsgatewayVirksomhed, kunde, betalingsprocessor | BetalingsprocessorVirksomhed, kundens bank, den erhvervsdrivendes bank |
For at opsummere: Betalingsgateways verificerer og sikrer en kundes debet- eller kreditkortoplysninger og sender dem derefter videre til betalingsprocessoren, som faciliterer transaktionsforløbet og overfører betalingerne sikkert til din konto.
📑 Anbefalet læsning:
Der er mange måder at kryptere betalingsoplysninger på. Jo mere sikkert, desto bedre. Se vores bedste bud på udbydere af betalingsgateways her.
Hvordan fungerer betalingsprocessorer?
Jeg har givet dig en hurtig gennemgang af, hvordan betalingsprocessorer fungerer, men i dette afsnit går vi mere i dybden.
Betalingsøkosystemet er enkelt. Det bliver kun forvirrende, hvis du ikke kender de vigtigste involverede parter.
Så før vi dykker ned i processen, får du her en oversigt over de forskellige enheder, der er involveret i godkendelse, behandling og afvikling af betalinger:
- Kortindehaver: Din kunde, som påbegynder transaktionen
- Erhvervsdrivende: Dig som sælger, der modtager betalingen
- Betalingsgateway: Teknologien, der transmitterer betalingsoplysninger sikkert fra kunden til betalingsprocessoren
- Betalingsprocessor: Den enhed, der håndterer transaktionsdata mellem den erhvervsdrivende og finansielle institutioner
- Indløserbank: Den erhvervsdrivendes bank, der behandler kreditkortbetalinger på vegne af den erhvervsdrivende
- Udstedende bank: Banken, der har udstedt kundens kreditkort og godkender eller afviser transaktioner
- Betalingskortnetværk: Kortselskaber, der faciliterer kommunikationen mellem udstedende banker og indløserbanker
Husk dem, for nedenfor kan du se, hvordan de interagerer.
Trinvis gennemgang af betalingsbehandlingen
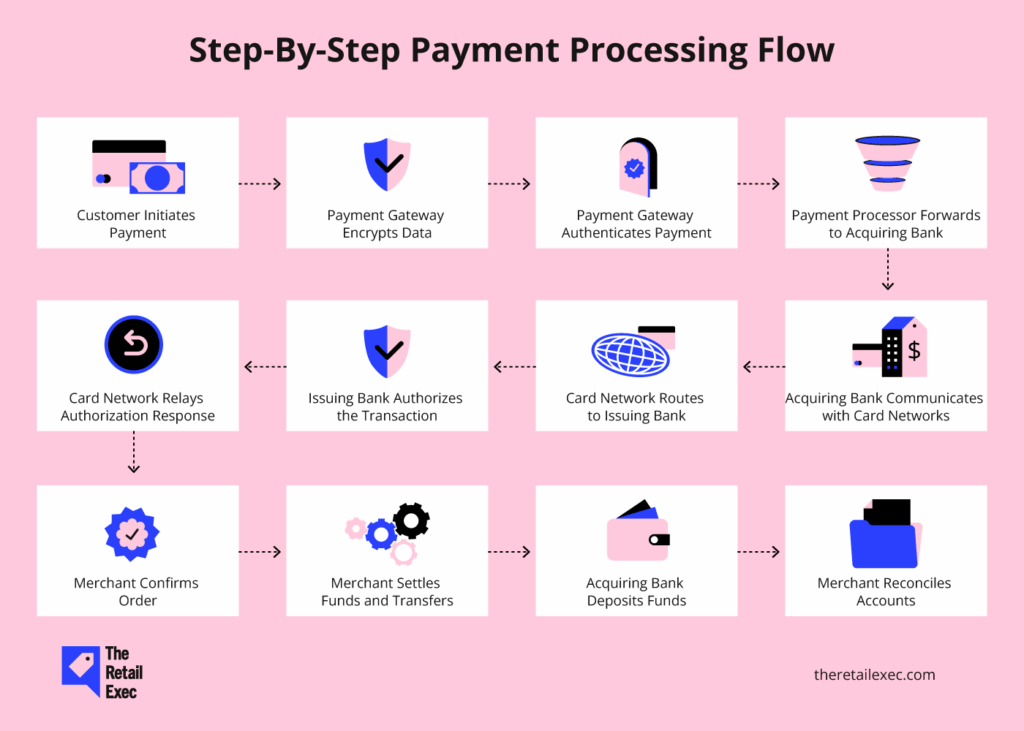
Før din bank krediterer pengene på din konto efter et vellykket køb, bevæger de sig rundt bag kulisserne.
Sådan fungerer det:
- Kunden igangsætter betalingen. Kunden vælger sin betalingsmetode og indtaster oplysninger (f.eks. kortnummer og CVV) på din betalingsside. Hvis du ejer en fysisk butik, kan kunden også føre eller trykke sit kort mod en terminal i butikken.
- Betalingsgatewayen krypterer og overfører dataene. Din betalingsgateway indsamler og krypterer kortoplysningerne og videresender dem til betalingsudbyderen eller direkte til den indløsende bank, hvis den også fungerer som betalingsudbyder.
- Betalingsgatewayen godkender betalingen. Hvis kortet og/eller den udstedende bank er tilmeldt 3D Secure, beder betalingsgatewayen kortindehaveren om yderligere verificering. Det kan f.eks. være en adgangskode, en engangskode eller biometrisk godkendelse
- Betalingsudbyderen videresender til den indløsende bank. Din betalingsudbyder gennemgår transaktionen for tegn på svindel, før oplysningerne videresendes til den indløsende bank – din bank.
- Du kan arbejde med én eller samarbejde med flere udbydere for at øge betalingsfleksibiliteten, godkendelsesraterne og den geografiske dækning. I gennemsnit bruger forhandlere 4 forskellige betalingsudbydere til at understøtte betalinger i e-handel.
- Den indløsende bank kommunikerer med kortnetværkene. Din bank verificerer transaktionen og sender den til kortnetværkene (f.eks. Visa og Mastercard) til yderligere validering.
- Kortnetværket videresender til den udstedende bank. Kortnetværket videresender transaktionen til den udstedende bank – kundens bank. Sidstnævnte kontrollerer kontoens status og de tilgængelige midler og udfører yderligere svindelkontroller.
- Den udstedende bank godkender transaktionen. På baggrund af kontoens status og risikovurderingen kan den udstedende bank godkende eller afvise transaktionen.
- Kortnetværket videresender godkendelsessvaret. Dette godkendelsessvar (godkendelse eller afvisning) bevæger sig tilbage gennem kortnetværket, den indløsende bank, betalingsudbyderen og gatewayen til dit system.
- Forhandleren bekræfter ordren. Hvis den er godkendt, sender dit system kunden videre til en bekræftelsesside. Kunden modtager en bekræftelsesmail med ordreoplysninger, kvittering og eventuelle sporingsoplysninger.
- Forhandleren afvikler midler og overførsler. Du som forhandler massegodkender og sender transaktionerne til den indløsende bank.
- Startups og små virksomheder kan vælge mindre hyppige udbetalinger (dvs. dagligt eller ugentligt) for at reducere transaktionsgebyrerne. Større virksomheder kan forhandle sig frem til hyppigere udbetalinger (dvs. flere gange om dagen) og lavere behandlingsgebyrer på grund af større transaktionsmængder.
- Den indløsende bank indsætter betalingen. Din bank anmoder om midlerne fra den udstedende bank via kortnetværket og indsætter dem på din forhandlerkonto. Standardafvikling tager 1 til 3 hverdage, selvom hurtigere muligheder muligvis er tilgængelige.
- Forhandleren afstemmer bankkontiene. Til sidst afstemmer du dine registreringer for at sikre, at online-transaktionerne stemmer overens med dine kontoudtog. Betalingsudbydere som Stax Pay og Stripe kan generere afstemningsrapporter for dig, eller du kan bruge effektive værktøjer til betalingsafstemning.
Hele betalingsprocessen kan virke som et stort, sammenfiltret netværk, men den afsluttes faktisk på få sekunder.
Jo mere robust din opsætning er, desto hurtigere går transaktionerne. Minimering af nedetid og undgåelse af fejl afhænger af de rigtige betalingspartnere og værktøjer.
Have an account? Log In
Omkostninger ved betalingsbehandling
Nu hvor du ved, hvordan betalingsbehandling fungerer i baggrunden, lad os tale om det, som mange detailhandlere, både online og offline, kalder det “nødvendige onde”.
Betalingsbehandling medfører gebyrer, hvilket stadig kommer som en overraskelse for mange forhandlere, især onlinesælgere, selvom de ved, at det er en omkostning ved at drive virksomhed.
Hvis du ved, hvad disse gebyrer dækker, kan du finde ud af, hvad der kan bestrides, og hvad der er rimeligt.
Omkostninger ved betalingsbehandling kan opdeles i tre kategorier: interchangegebyrer, vurderingsgebyrer og gebyrer for transaktionsbehandling.
Lad os se nærmere på hver af dem.
1. Interchangegebyrer
Interchangegebyrer går tilbage til den udstedende bank. Finansielle institutioner løber en risiko, når de udsteder et kredit- eller betalingskort til en kunde.
Hver gang denne kunde foretager et køb, løber banken en risiko, fordi den ikke ved, om personen vil betale beløbet tilbage.
Ved at opkræve gebyrer fra forhandlere, der accepterer disse betalingsformer, kan bankerne bedre begrænse denne risiko.
Det er svært at fastslå den faktiske pris på interchangegebyrer, fordi kreditkortnetværkene er ansvarlige for at fastsætte dem; de opdaterer satserne to gange om året.
Men her er et godt udgangspunkt ifølge Forbes:
| Betalingsnetværk | Kreditkort | Betalingskort |
|---|---|---|
| BetalingsnetværkMastercard | Kreditkort 1.5% til 2.6% | Betalingskort0.05% |
| BetalingsnetværkVisa | Kreditkort 1.4% til 2.5% | Betalingskort0.05% |
| BetalingsnetværkAmerican Express | Kreditkort 2.3% til 3.5% | Betalingskort0.05% |
| BetalingsnetværkDiscover | Kreditkort 1.55% til 2.5% | Betalingskort0.05% |
Satserne afhænger af faktorer som salgstype, korttype, kortindehaverens status, transaktionsbeløb og placering.
For eksempel: gebyrer for nethandel er højere, fordi der er større risiko for svindel ved transaktioner, hvor kortet ikke er til stede, sammenlignet med betalinger i fysiske butikker. Valg af den rette virksomhed til behandling af kreditkortbetalinger kan hjælpe med at minimere disse gebyrer og svindelrisici.
Gebyrer for betalingskort er typisk lavere end gebyrer for kreditkort, fordi betalingskort giver adgang til kortindehaverens eksisterende midler, hvilket gør tilbagebetalinger lettere.
Hvis du kender disse forskelle, kan du bedre forudse og administrere interchangegebyrer.
2. Vurderingsgebyrer
Vurderingsgebyrer, også kaldet kreditkortforeningsgebyrer (eller blot foreningsgebyrer), dækker omkostningerne ved at bruge kreditkortnetværk. De understøtter den netværksinfrastruktur, der gør kortbetalinger mulige.
I gennemsnit kan foreningsgebyrer variere fra 0.1% til 0.15%.
Accepter disse gebyrer som en nødvendig del af behandlingen af elektroniske transaktioner. Du kan altid indregne dem i din prisstrategi for produkter for at bevare rentabiliteten.
3. Gebyrer for transaktionsbehandling
Behandlingsgebyrer er det eneste beløb, der går til din betalingsudbyder for den software og service, som udbyderen leverer.
Det betyder, at værdiskabende tjenester kan påvirke forskellen i behandlingsmarginen mellem udbydere.
Forvent, at alle udbydere har deres egen gebyrstruktur og betalingsordning. For det meste kan du enten betale et fast gebyr eller et procentbaseret gebyr, og beløbet kan opkræves efter hver transaktion eller som et månedligt servicegebyr.
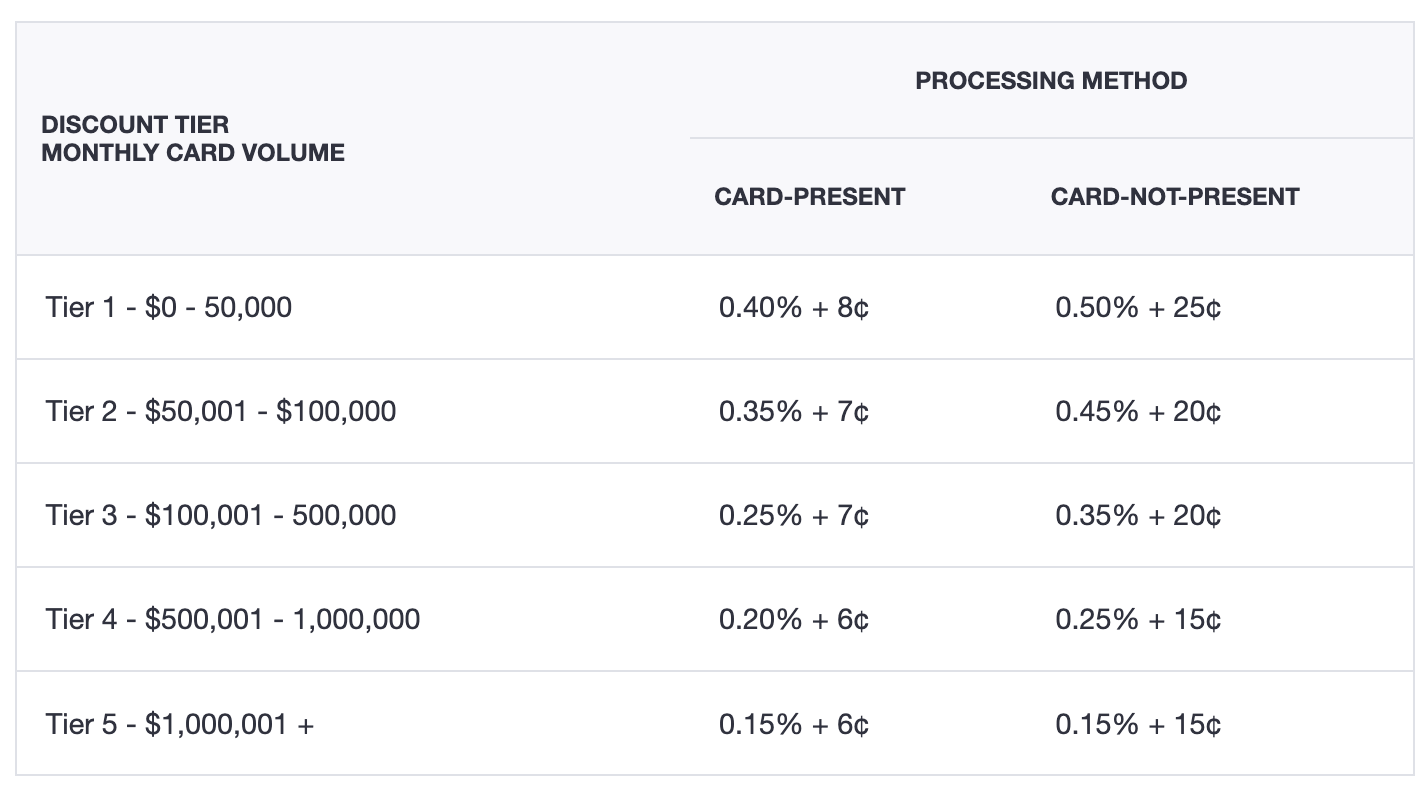
For at se, hvordan det ser ud i praksis, kan vi se på Helcims behandlingsgebyr, som omfatter en procentsats og et gebyr pr. transaktion.
Det kan være en stor belastning for mange e-handelsvirksomheders budgetter, så platformen har fastsat rabatterede satser afhængigt af din behandlingsvolumen for kortbetalinger, som vist her:
Derefter er der Stax Pay, som er en af de fremtrædende tjenester, der tilbyder abonnementsbaseret betalingsbehandling uden påslag.
Det kan være en bedre løsning for virksomheder med mange transaktioner, da de ikke bliver ramt af et stort gebyr sidst på måneden.
Uanset hvilken betalingsudbyder eller prisstruktur du har, er behandlingsgebyrer den eneste type transaktionsgebyr, som du kan gøre indsigelse mod eller forhandle om. Udnyt det.
Vores foretrukne betalingsudbydere
Du har måske bemærket, at jeg nævner en lang række betalingsudbydere i dette indlæg. Vi gennemførte en grundig test- og gennemgangsproces af disse systemer for at sikre, at de kan løfte opgaven.
Her er en komplet liste, der kan hjælpe dig med at finde den bedste betalingspartner til din virksomhed:
Sådan vælger du en betalingsformidler
Den bedste betalingsformidler til din virksomhed kan hjælpe dig med at give kunderne en problemfri betalingsoplevelse.
Her er nogle tips, der kan hjælpe dig med at finde den rette udbyder til at optimere din betalingsbehandling i e-handel.
Vurder virksomhedens og kundernes behov
Din betalingsløsning skal imødekomme kundernes præferencer, samtidig med at den opfylder dine operationelle behov for at reducere friktion ved betaling.
Udtræk og analysér historiske salgsdata fra din e-handelsplatforms rapporteringsværktøjer, så du kan notere perioder med spidsbelastning, transaktionsstørrelser og de mest anvendte betalingsløsninger.
Hvis du forstår disse præferencer, kan du vælge en betalingsformidler, der opfylder dine aktuelle behov og samtidig giver mulighed for fremtidig vækst.
Ellers kan du opleve langsommere ydeevne eller endda nedetid i perioder med høj trafik.
Vurder omkostningerne ved betalingsbehandling
Vi har gennemgået de forskellige typer gebyrer, der er forbundet med betalinger: interchangegebyrer, kortsammenslutningsgebyrer og gebyrer for transaktionsbehandling.
Men andre ekstra gebyrer kan også løbe op – en praksis, som forhandlere kalder “gebyrglidning”.
Maurice Griefer, CPP, CRO hos Maverick Payments, beskriver de skjulte gebyrer, du kan undgå eller forhandle:
- Manglende PCI-overholdelse: Betalingsformidlere kan opkræve op til $125 om måneden
- Ikke-EMV: Op til 0.75% på ikke-EMV-transaktioner plus gebyrer
- Månedlige gebyrer: Kan undgås med daglig fakturering eller batchfakturering
- Månedligt minimum: Anvendes, hvis du ikke når det minimale behandlingsbeløb
- Udbetaling næste dag: Ekstra gebyr for fremskyndede udbetalingstjenester
- Justering af besparelse på interchangegebyrer: Gebyr for automatiserede besparelser på interchangegebyrer
Forstå prisstrukturen ud over de indledende opsætningsomkostninger. Opstil derefter en liste over dine muligheder, og sammenlign dem.
Mine frustrationer med tidligere kreditkortudbydere var, at det altid virkede, som om de blandede og matchede forskellige tilbud bare for at få mit til at se godt ud.
En ting, jeg virkelig satte pris på ved at arbejde med Payment Depot, var, at de virkelig har gjort det meget enkelt at forstå, hvad jeg betaler for, og hvordan jeg sætter det hele op.
Jeg havde altid mistanke om, at jeg betalte lidt for meget for kreditkortbehandling.
Det var virkelig interessant at se, at de (Payment Depot) kunne sammenligne mine gamle opgørelser og på forhånd tydeligt vise mig, hvor mange penge jeg ville spare ved at skifte.
Udforsk integrationsmulighederne
Vælg udbydere med API'er og plugins for at strømline integrationen med dine eksisterende virksomhedsværktøjer, såsom en e-handelsplatform, et CRM-værktøj, regnskabssoftware og et POS-system.
Alternativt kan du undersøge, om dine eksisterende værktøjer allerede har indbyggede betalingsbehandlingstjenester, eller udforske prisvenlige løsninger til kreditkortbehandling, der integreres problemfrit med din nuværende opsætning.
For eksempel er Quickbooks kendt for sine regnskabsfunktioner, men tilbyder også løsninger til onlinebetalingsbehandling.
E-handelsplatformen Shopify har også sine egne værktøjer: Shopify Payments til onlinehandel og Shopify POS til dem, der administrerer onlinebutikker og fysiske butikker.
For min virksomhed viste Shopify Payments sig at passe bedst, da det tilbød problemfri integration med vores eksisterende opsætning og eliminerede behovet for en tredjepartsudbyder.
Fokusér på sikkerhed og overholdelse af regler
Invester i en betalingsudbyder med robuste foranstaltninger til afsløring af svindel, såsom end-to-end-kryptering (E2EE) og tokenisering.
Disse funktioner beskytter kundernes betalingsoplysninger (f.eks. kortoplysninger) mod databrud. Beskyttelsen går begge veje.
Af hensyn til din sikkerhed bør du overveje udbyderens PCI-overholdelse, SSL-certificering og 3DS-tilmelding. Andre godkendelsesfunktioner, du bør se efter, omfatter biometrisk genkendelse og multifaktorgodkendelse (MFA).
En udbyder med effektiv håndtering af tilbageførsler hjælper også med at reducere tvister og økonomiske tab.
For eksempel tilbyder Square eksperthjælp ved tvister, tager sig af kommunikationen med banken og holder dig opdateret om aktive sager.
More Articles
Tjek supportdækningen
Nedetid kan betyde tabt salg inden for e-handel.
Vælg en betalingsudbyder, der er kendt for pålidelig kundesupport, tilgængelighed døgnet rundt og hurtige svartider samt løsningstider.
Se efter SLA-klausuler, der garanterer udbyderens systemets oppetid. Du bør også læse anmeldelser fra andre e-handelsvirksomheder, som du kan finde på selve webstedet og på websteder som G2.
Vi læste anmeldelser fra andre e-handelseksperter for at få kendskab til deres erfaringer, før vi forpligtede os til udbyderen Stripe.
Vi talte også med salgsrepræsentanterne for bedre at forstå deres tilbud og stillede de spørgsmål, vi havde.
Tag højde for virksomhedsspecifikke krav
Tjenesteudbydere tilbyder ikke den samme række løsninger til betalingsbehandling inden for e-handel.
For eksempel understøtter Helcim automatisk forholdsmæssig tilbagevendende fakturering til abonnementsbaseret e-handel. Men Clovers tilbagevendende planer er begrænset til standardbeløbene og -frekvenserne.
Hopscotch har derimod specialiseret sig i at arbejde med fakturabaserede virksomheder, såsom B2B-e-handel og abonnementstjenester.
Ud over at identificere en platforms ekspertise bør den også have yderligere funktioner, der passer til din drift, såsom:
- Hardware til salgsstedet (f.eks. kortlæser, terminal, kvitteringsprinter), hvis du også accepterer kortbetalinger fysisk via din butik
- Valutaunderstøttelse, hvis du betjener internationale kunder eller behandler onlinebetalinger og fysiske betalinger i forskellige valutaer
- Mobil betalingsbehandling for at tilbyde en problemfri betaling for kunder, der bruger smartphones og tablets
Jeg brugte et sammenligningsværktøj til at analysere forskellige udbydere og valgte i sidste ende ud fra en omkostnings- og nytteanalyse samt overensstemmelse med mine forretningsmål.
Nogle betalingsudbydere tilbyder gratis prøveperioder, f.eks. FreshBooks. Overvej at afprøve dem for at vurdere deres ydeevne og egnethed, før du træffer en endelig beslutning.
Afsluttende tanker
Betalingsbehandling tager kun få sekunder. Men du og jeg ved begge, at disse korte øjeblikke kan afgøre, om transaktionen lykkes eller mislykkes – og påvirke din pengestrøm.
Du har brug for den rette betalingsudbyder til at sikre dine kundebetalinger og orkestrere hver transaktion uden problemer.
Brug tipsene i dette indlæg til at vælge den betalingsudbyder, der holder din pengestrøm kørende uden problemer.
Har du brug for hjælp til at forstå mere om kreditkortrelaterede processer? Knæk koden med disse nyttige ressourcer:
- Sådan godkender du brug af kreditkort: En guide i 7 trin til e-handel
- Sådan opsætter du kreditkortgodkendelse for din virksomhed: Bedste praksis
- Kreditkortgodkendelse vs. -autentificering: Hvad er forskellen?
Hvis du vil have flere tips og de nyeste indsigter i, hvordan du giver din e-handelsvirksomhed en konkurrencemæssig fordel, kan du tilmelde dig The Retail Execs nyhedsbrev i dag.
Ofte stillede spørgsmål om betalingsudbydere
Hvilke sikkerhedsforanstaltninger bør jeg se efter hos en betalingsudbyder?
En betalingsudbyders sikkerhedsforanstaltninger bør beskytte din virksomhed og dine kunder. Det kan se sådan ud:
\u003cul\u003e
\u003cli\u003e\u003cstrong\u003eOverholdelse:\u003c/strong\u003e PCI-DSS er en sikkerhedsstandard, der gælder verden over. For Storbritannien og EU-landene er PSD2 (direktivet om betalingstjenester) et andet lovgivningsmæssigt krav.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eFunktioner:\u003c/strong\u003e Svindelregistrering, kryptering, tokenisering og godkendelsesforanstaltninger som 3D-sikkerhed. Hold øje med lovende nye teknologier som biometrisk verifikation og maskinlæring.\u003c/li\u003e
\u003c/ul\u003e
Du bør holde din betalingsbehandlingssoftware opdateret for at sikre, at den har de nyeste sikkerhedsfunktioner.
Hvordan integrerer jeg en betalingsudbyder med min eksisterende e-handelsplatform?
De fleste \u003ca href=\u0022https://theecommmanager.com/tools/best-ecommerce-platforms/\u0022\u003ee-handelsplatforme\u003c/a\u003e som \u003ca href=\u0022https://click.crozdesk.com/software/shopify/click?cat_id=866\u0026page=listicle\u0026primary=false\u0026redirect=true\u0026pos=5\u0026language=EN\u0026site=ecm\u0026wpp_id=ecm_15745\u0022 rel=\u0022noopener\u0022 target=\u0022_blank\u0022\u003eShopify\u003c/a\u003e, \u003ca href=\u0022https://click.crozdesk.com/software/bigcommerce-82adab6f-a154-4141-955c-f13e8f478626/click?cat_id=866\u0026page=listicle\u0026primary=false\u0026redirect=true\u0026pos=13\u0026language=EN\u0026site=ecm\u0026wpp_id=ecm_15745\u0022 rel=\u0022noopener\u0022 target=\u0022_blank\u0022\u003eBigCommerce\u003c/a\u003e og \u003ca href=\u0022https://click.crozdesk.com/software/woocommerce/click?cat_id=866\u0026page=listicle\u0026primary=false\u0026redirect=true\u0026pos=10\u0026language=EN\u0026site=ecm\u0026wpp_id=ecm_15745\u0022 rel=\u0022noopener\u0022 target=\u0022_blank\u0022\u003eWooCommerce\u003c/a\u003e integreres nemt med de førende betalingsudbydere på markedet.
Processen er enkel.
Gå til platformens app-markedsplads. Søg efter den betalingsudbyder, du har valgt, og klik derefter på Installér. I nogle tilfælde skal du muligvis godkende brugen via din administratorside.
Hvis din platform ikke har en indbygget integration med den populære betalingsudbyder, du har valgt, kan du bruge mellemsoftware eller forbindelsestjenester som Zapier eller finde platformens API-legitimationsoplysninger for at oprette en tilpasset integration.
Hvilke almindelige udfordringer står virksomheder over for med betalingsudbydere?
E-handelsmærker fortæller ofte, at de støder på uventede gebyrer eller ændringer i gebyrstrukturerne. Mærker som \u003ca href=\u0022https://www.southwesternrugsdepot.com/\u0022 rel=\u0022noopener\u0022 target=\u0022_blank\u0022\u003eSouthwestern Rugs\u003c/a\u003e og \u003ca href=\u0022https://www.irresistibleme.com/\u0022 rel=\u0022noopener\u0022 target=\u0022_blank\u0022\u003eIrresistible Me\u003c/a\u003e har rapporteret om dette.
Hvis du ikke undersøger sagen grundigt og ender med betalingsbehandlingssoftware, der ikke kan klare opgaven, kan du opleve dårlig kundesupport, forsinkelser i overførsler af midler og tilbageholdelse af kontoen (eller endnu værre, lukning af kontoen).
Ifølge Kristin Uptain, marketingchef hos \u003ca href=\u0022https://www.reddepayments.com/\u0022 rel=\u0022noopener\u0022 target=\u0022_blank\u0022\u003eRedde Payments\u003c/a\u003e, kan sidstnævnte skyldes platforme, der tilbyder “øjeblikkelig kontogodkendelse”. Hun forklarede:
\u003cstrong\u003e“Selvom hurtig introduktion lyder tiltalende, betyder det ofte, at forhandlere begynder at behandle betalinger via en “forhåndsgodkendt” konto, som senere gennemgår en kreditvurdering. Det kan resultere i pludselige kontolukninger og tilbageholdte midler, med kun lidt eller ingen support til at løse problemet.”\u003c/strong\u003e
For at undgå denne store hovedpine bør du vælge en betalingsudbyder, der er transparent omkring godkendelsesprocessen og godkender konti fuldt ud på forhånd.
Hvordan håndterer betalingsudbydere tilbageførsler og tvister?
Betalingsudbydere kontrollerer transaktionsoplysningerne, underretter forhandlerne, så de kan indsende dokumentation, der beviser transaktionens gyldighed, og håndterer kommunikationen mellem bankerne.
Selvom det stadig kan tage tid at nå frem til en løsning, hjælper betalingsudbydere med at reducere de besværlige dele.