Key Takeaways
Digitale tegnebøger dominerer: I 2026 vil digitale tegnebøger overhale kreditkort og stå for over 50 % af betalingerne inden for e-handel, hvilket signalerer et stort skift i forbrugernes betalingspræferencer.
Mysteriet om betalingsbehandling: Mange ejere af e-handelsvirksomheder har ikke en dyb forståelse af, hvordan betalingsbehandling egentlig fungerer, hvilket kan være en hindring for at udvide betalingsmulighederne.
Teknologien kommer til undsætning: På trods af kompleksiteten ved betalingsbehandling findes der moderne softwareløsninger, som kan håndtere dette og frigøre virksomhedsejere fra at skulle forstå alle tekniske detaljer.
Det vigtigste i kunderejsen: Det er afgørende for virksomhedsejere at forstå den grundlæggende rejse, som en kundes betaling gennemgår, selv hvis de ikke går i dybden med betalingsbehandlingens tekniske detaljer.
Inden 2026 vil digitale tegnebøger stå for over 50 % af betalingerne, men mange e-handelsmærker accepterer stadig kun kreditkortbetalinger.
Sandheden er, at mange virksomhedsejere ikke fuldt ud forstår, hvordan betalingsbehandling fungerer.
Heldigvis behøver du ikke forstå alle de tekniske detaljer ved betalingsbehandling, fordi softwaren håndterer det for dig.
Men det er vigtigt, at du kender den grundlæggende kunderejse ved gennemførelse af en betaling, og hvordan den behandles.
I denne guide gennemgår vi præcis, hvad betalingsbehandling er, hvordan det fungerer, og nogle gode tips til, hvordan du kan opbygge et effektivt betalingsbehandlingssystem til din e-handelsvirksomhed.
Så lad os komme i gang!
Hvad er betalingsbehandling i e-handel?
Betalingsbehandling i e-handel omfatter alt, hvad der sker, fra en kunde indtaster sine oplysninger, til betalingen er bekræftet, og produktet sendes.
Det omfatter alle trin fra indtastning af betalingsoplysninger og indsendelse af betalingen til synkronisering af betalingen med banken, afsløring af svindel, gennemførelse af en sikker betaling og afsendelse af bekræftelse til butikken.
Der er tre hovedtyper af betalinger, som e-handelsmærker typisk behandler:
- Kreditkort- eller debetkortbetalinger – Kortbetalinger behandles ved at hæve penge direkte fra kundens bankkonto eller kreditkonto.
- Digitale tegnebøger – Betalinger, der foretages via en tredjepart såsom PayPal. Disse betalinger kan foretages via en indirekte kortbetaling eller med penge, der står i den digitale tegnebog.
- Bankoverførsel – Denne betaling kommer direkte fra kundens bankkonto og bruges primært til meget store online-transaktioner eller tilbagevendende betalinger såsom abonnementer.
Banker og kortudbydere kalder behandlingen af alle disse betalinger for godkendelse, verificering og afvikling. Læs mere om sikker betalingsbehandling for at sikre, at dine transaktioner er beskyttet.
Alle onlinebetalinger – uanset om de foretages via en betalingsgateway, en ACH-bankoverførsel eller en digital tegnebog – gennemgår denne proces. Den beskytter kunder ved at forhindre svindel og beskytter virksomheder ved at sikre, at transaktioner er verificerede og sikre.
Hvorfor er betalingsbehandling i e-handel vigtig?
Betalingsbehandling i e-handel er vigtig for både kunden og sælgeren.
Kunder forventer en problemfri oplevelse. En del af dette er god kommunikation om gennemførte eller mislykkede betalinger.
Derudover ønsker de, at betalings- og kortdata er sikre, og at deres kortoplysninger deles anonymt og krypteres for at undgå svindel. Bekvemmelighed og brugervenlighed er også afgørende, så de kan vælge den betalingsmetode, de foretrækker.
På den anden side forventer mærker, at betalinger behandles hurtigt og sikkert. De har brug for, at midler overføres sikkert og er tilgængelige i deres regnskabs- og analysesystem så hurtigt som muligt.
Deres betalingsbehandling skal også integreres med deres øvrige systemer, såsom systemer til ordrehåndtering og ERP-software (ressourceplanlægning for virksomheder).
Hvordan fungerer betalingsbehandling i e-handel?
Betalingsbehandling omfatter flere forskellige processer mellem det tidspunkt, hvor ordren afgives, og det tidspunkt, hvor butikken modtager pengene.
Dette omfatter en betalingsgateway og en betalingsbehandler, to funktioner, der tilsyneladende ligner hinanden, men som er meget forskellige.
Dette er trinene i betalingsbehandlingen:
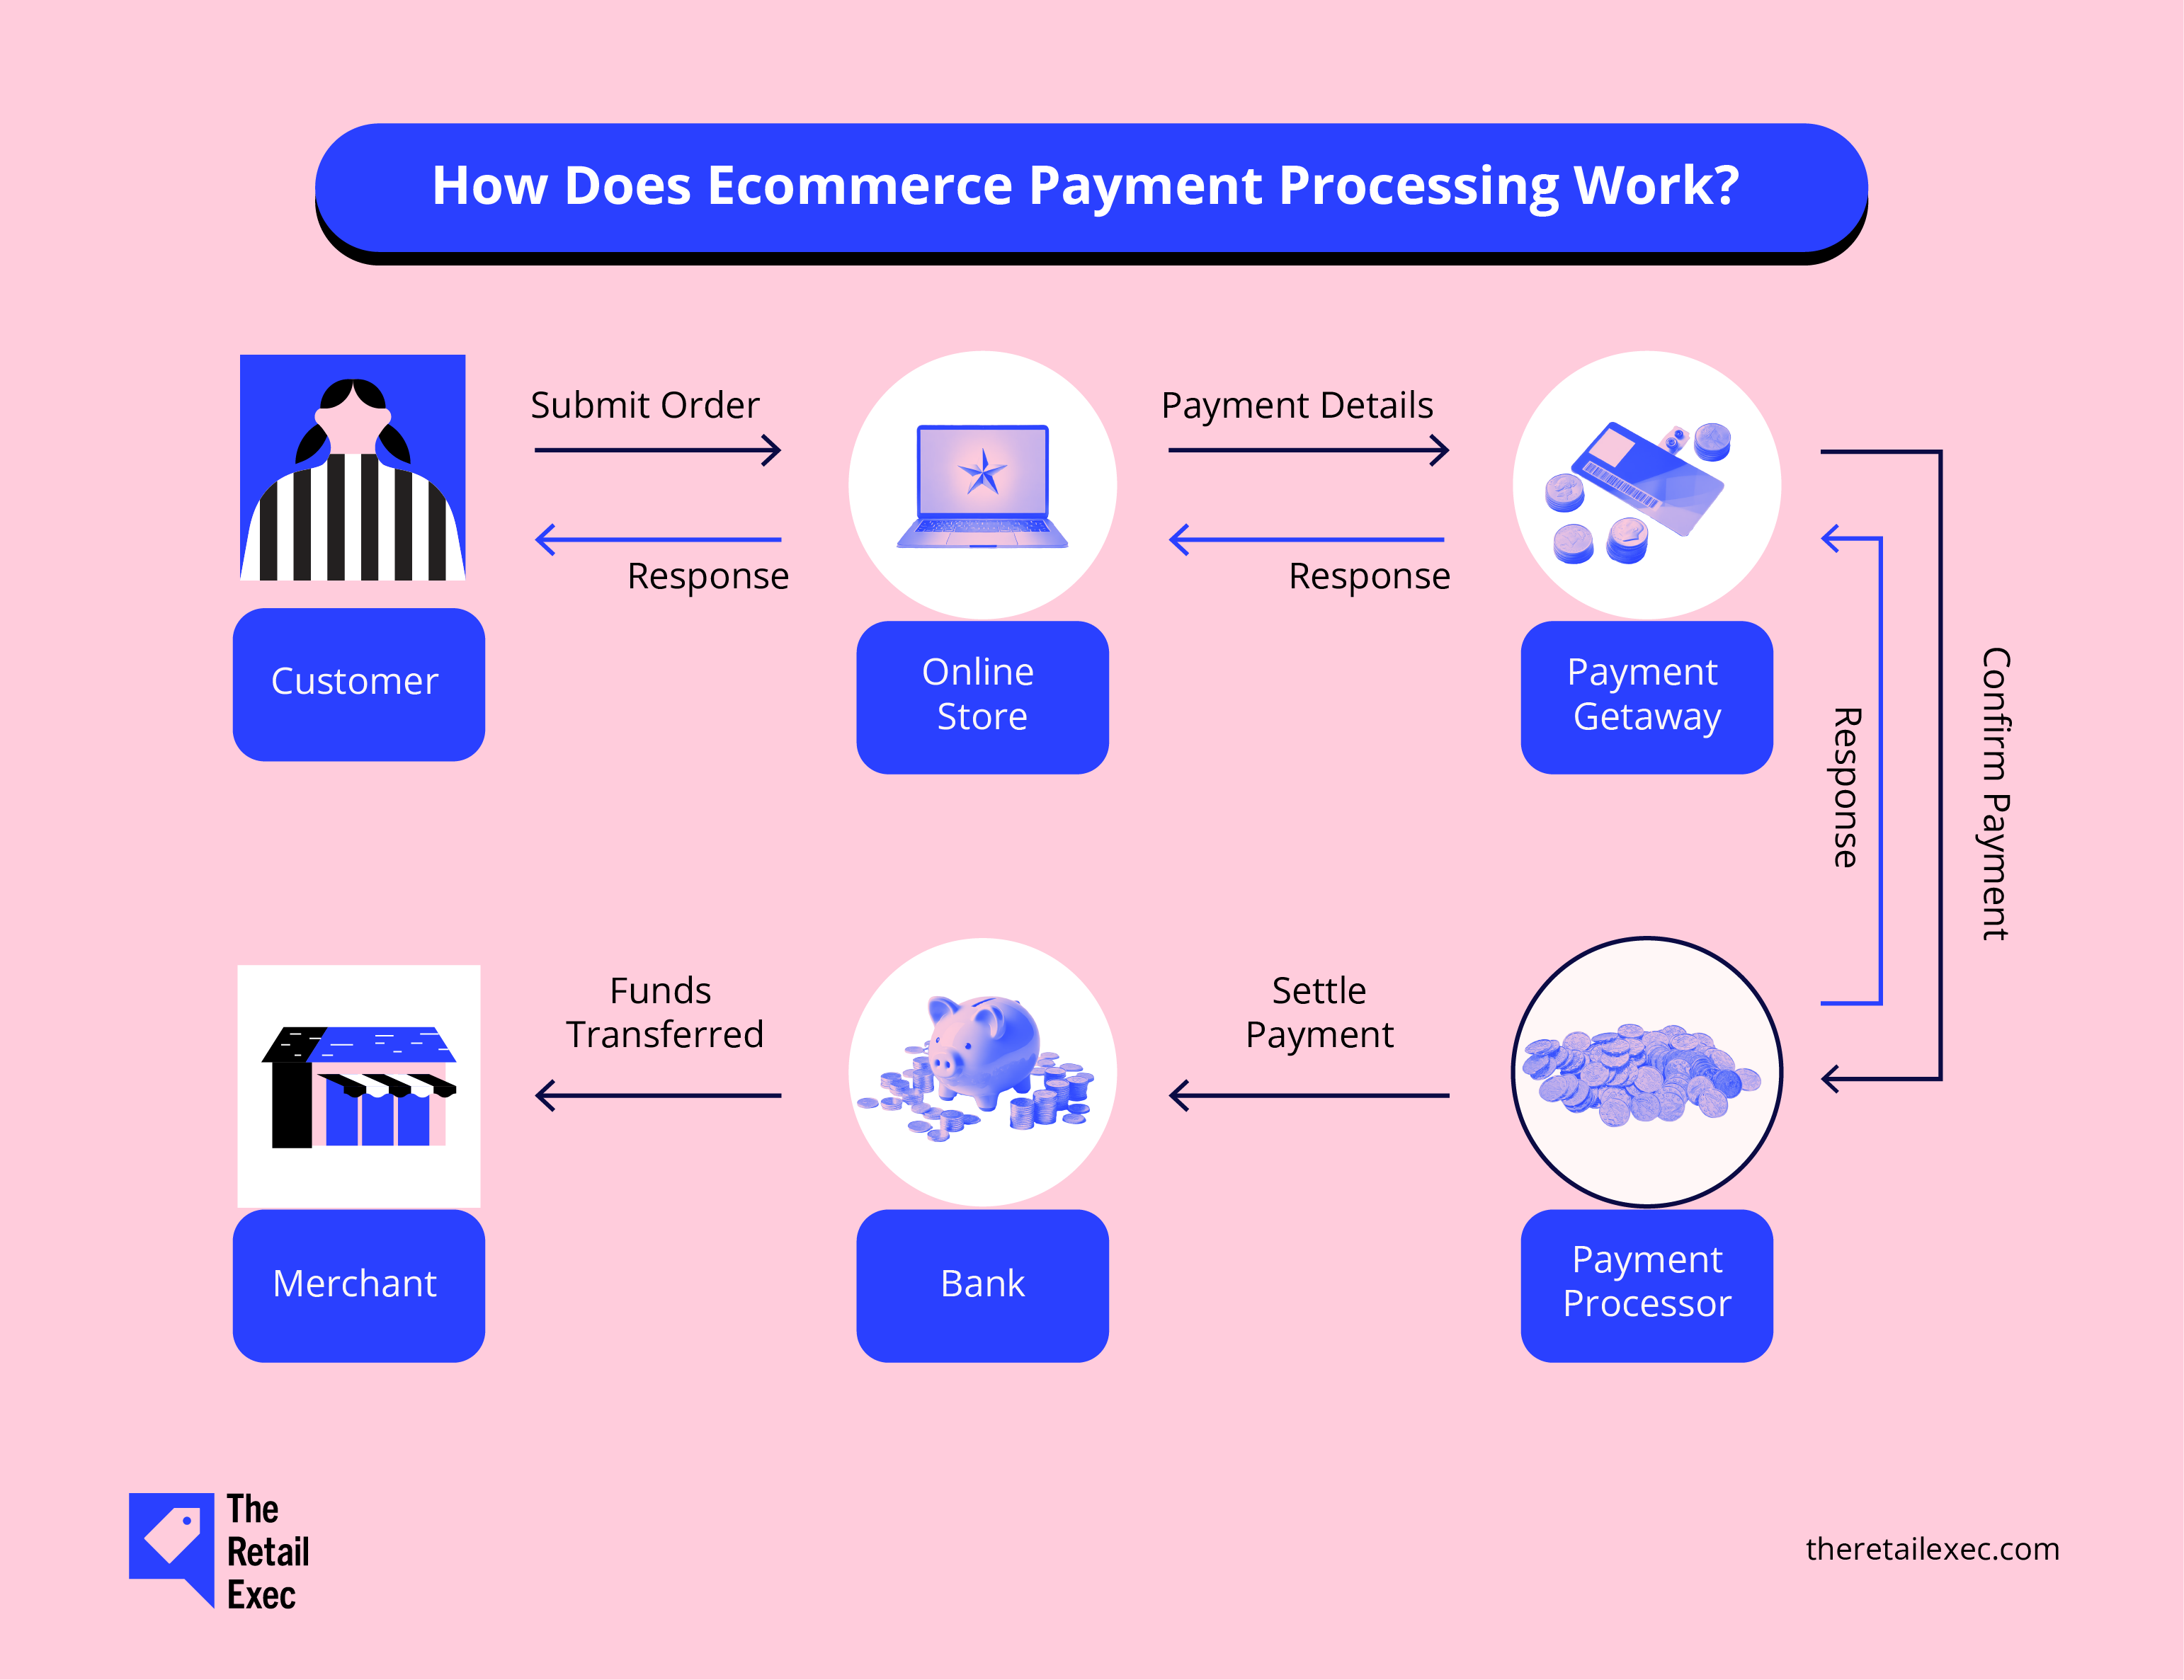
- Din kunde indsender sin ordre.
- Betalingsoplysningerne sendes fra din butik til betalingsgatewayen.
- Betalingsgatewayen bekræfter betalingen hos betalingsformidleren.
- Betalingen afregnes med banken via samlet dagsafregning ved dagens afslutning.
- Pengene overføres til virksomhedens konto.
- Under de to foregående trin sendes et svar tilbage til kunden for at bekræfte betalingen.
Hvad gør betalingsformidleren?
Betalingsformidleren kommunikerer med banken eller kreditudbyderen og godkender eller afviser kundens betaling.
Betalingsformidlerens primære rolle er at sikre, at kundens penge sendes til virksomheden. Betalingsformidleren er udelukkende en bagvedliggende funktion, der foregår uden kundens indblanding.
Betalingsformidlere hjælper også banken med at udføre deres svindelkontroller, som sikrer, at betalingen er sikker.
Have an account? Log In
Hvad er en erhvervskonto?
Erhvervskonti er en type udstedende bankkonto, der specifikt er oprettet til at modtage og tilbageføre kundebetalinger.
Små virksomheder har ofte en virksomhedsbankkonto til modtagelse af betalinger. Større virksomheder har derimod en specifik erhvervskonto.
Erhvervskonti opbevarer normalt kundernes penge i et bestemt tidsrum (som regel 72 timer), så tilbagebetalinger nemt kan behandles.
Nogle betalingsgateways som Stripe tilbyder en erhvervskonto, hvis du har brug for det, eller integreres med dine nuværende systemer.
Fuldt integrerede betalingssystemer som Stripe kaldes udbydere af betalingstjenester (PSPs), hvilket er en mere praktisk løsning for mindre virksomheder.
Vigtige funktioner i effektive betalingsbehandlingssystemer til e-handel
Ud over hovedfunktionerne i en betalingsformidler er der nogle andre vigtige funktioner, du bør overveje, før du vælger det bedste system til dig.
Sikkerhedsforanstaltninger
Sikkerhed er den vigtigste funktion i ethvert betalingsbehandlingssystem.
Enhver fejl i datasikkerhedsprocessen kan naturligvis give din virksomhed et dårligt omdømme.
Derudover kan nogle betalingsbehandlingstjenester opkræve højere gebyrer eller stoppe med at samarbejde med dig.
Du skal sikre, at dit websted har opdaterede SSL-certifikater, og at ethvert system, du vælger, overholder PCI DSS-standarderne.
Disse standarder sikrer, at du beskytter kundedata og betalingsoplysninger. De omfatter også mere praktiske regler såsom oplæring af medarbejdere og kontrol af, hvem der har adgang til kundeoplysninger.
Integration af betalingsgateway
De fleste større betalingsgateways kan integreres med dit betalingsbehandlingssystem.
Det er dog vigtigt at sikre, at det gælder for dit system og reglerne i dit land.
Det er endnu vigtigere at kontrollere, om din betalingsgateway kan integreres med din e-handelsplatform og andre systemer.
De største e-handelsplatforme som Shopify og WooCommerce gør dette meget enkelt. Hvis du har et specialbygget system, skal du kontrollere, at kravene til betalingsgatewayen er medtaget i din planlægning.
Når du har valgt en betalingsgateway, skal du teste betalingsbehandlingssystemet for at sikre, at API'erne fungerer, og at pengene vises på din erhvervskonto.
Betalingsgatewayfunktioner, du bør overveje
Når du vælger en betalingsgateway, er der nogle funktioner, du skal overveje:
- Gebyrer for kreditkorttransaktioner. Betalingsgateways opkræver et transaktionsgebyr for kredit- og betalingskort. Gebyret kan ændre sig afhængigt af antallet eller mængden af transaktioner, du gennemfører.
- Betalingsmetoder. Sørg for, at du ved, hvordan din kunde foretager kreditkortbetalinger. Forskellige brancher og banker har forskellige krav, såsom korttyper, flere betalinger og flere valutaer. Undersøg, om du bør acceptere forskellige kortudstedere (Visa, Discover, Mastercard, American Express eller betalinger med internationale kort).
- Tilpasningsbar brugeroplevelse. Ønsker du en betalingsgateway, der fungerer direkte fra start, eller har du brug for at ændre designet og brugeroplevelsen, så den passer til dit brand?
- Tilpasningsbare meddelelser. Du vil måske opdatere meddelelserne, så de i højere grad passer til dit brand og giver en god kundeoplevelse.
- Kundesupport. Nogle betalingsgateways inkluderer support døgnet rundt til dig og dine kunder. Det er vigtigt for kunderne, så de kan følge status for en ordre.
- Meddelelser om svindel. Du vil gerne vide det med det samme, hvis der er foregået svigagtig aktivitet, så du kan holde dine systemer sikre og informere kunderne. For mange problemer med svindel kan føre til tilbageførsler, hvilket påvirker din vurdering hos betalingsbehandlere og dermed dine gebyrer.
Transaktioner i flere valutaer og internationale transaktioner
Hvis du kun sælger dine produkter i ét land, er globale transaktioner ikke så vigtige.
Hvis du derimod sælger eller planlægger at sælge globalt, har du brug for en betalingsgateway, der understøtter globale betalinger og transaktioner.
Hvis du sælger i flere lande, skal du overveje, hvordan du vil håndtere internationale betalinger i forskellige valutaer. Nogle bankkonti og erhvervskonti har høje vekselgebyrer ved valutaomregninger.
Amazon US udbetaler for eksempel i $USD, hvilket gjorde det ret dyrt for mig at konvertere pengene tilbage til £GB. Jeg oprettede en Payoneer-bankkonto for at modtage internationale betalinger i $USD med lavere gebyrer og en god vekselkurs.
Sørg for, at den betalingsgateway, du vælger, er prisvenlig i de lande, du ønsker at handle i. Hvis du befinder dig i Storbritannien, kan du se vores oversigt over de bedste britiske gateways.
De mest populære betalingsbehandlere til e-handel
Der findes nogle fremragende softwareløsninger til betalingsbehandling, der fungerer direkte fra start, og nogle, der kan tilpasses mere.
Du kan se nærmere på oplysningerne om hver enkelt via linket ovenfor, men her er vores liste over de 10 bedste betalingsbehandlere til e-handelsvirksomheder:
Her er nogle flere førende muligheder for kreditkortbehandling og grunden til, at de er så gode.
PayPal
PayPal er en af de mest kendte betalingsbehandlere på markedet.
PayPal nyder stor tillid blandt kunderne og integreres med næsten alle e-handelsplatforme og betalingsgateways.
En af de store fordele ved PayPal er, at kunden kan betale uden at indtaste sine betalingsoplysninger, så transaktionerne er meget nemme for kunden.
En anden fordel ved PayPal er, at kunderne har mulighed for at købe nu og betale senere (BNPL). Det kan øge dine konverteringsrater, især for dyrere varer.
E-handelsvirksomheder tilbyder normalt PayPal-betalinger sammen med andre betalingsmuligheder, da gebyrerne ofte kan være højere end hos mere traditionelle betalingsbehandlere.
Stripe
Stripe er en traditionel betalingsudbyder, der integreres med alle større e-handelsplatforme samt de fleste backend- og regnskabsprogrammer.
Det er en af de mest populære betalingsudbydere, da den tilbyder en betalingsgateway med mange tilpasningsmuligheder samt en træk-og-slip-tjeneste.
Deres kundesupport er fremragende, og de er tilgængelige døgnet rundt alle ugens dage med hurtig svartid.
Stripe har også et POS-system, der integreres med dit samlede system, så hvis du både har fysiske butikker og onlinesalg, kan du se rapporter for alle indtægter ét sted.
Square
Square er en lignende tjeneste som Stripe, og den har en meget brugervenlig grænseflade.
Der er ingen faste månedlige gebyrer, og gebyrerne pr. transaktion samt priserne er lave, så Square er særligt velegnet til billig betalingsbehandling.
De har også salgsstedssystemer (POS-systemer), der er nemme at bruge og integreres med kreditkortlæsere til iPhone og Android-enheder, så du kan modtage betalinger i butikken eller endda ved arrangementer eller pop-up-butikker.
Amazon Pay
Amazon Pay bruger Amazons netværk, så kunderne har stor tillid til tjenesten.
Det er derfor, Amazon opnår gode konverteringsrater. Et stort flertal af amerikanske kunder har en Amazon Prime-konto, så de har tillid til, at deres betaling er sikker.
Amazon Pay fungerer som en digital tegnebog ved at bruge de gemte betalingsmetoder på din Amazon-konto. Ligesom PayPal tilbyder e-handelsvirksomheder normalt Amazon Pay sammen med mere traditionelle betalingsmetoder.
Apple Pay
Apple Pay fungerer ved at hente mobilbetalinger direkte fra Apples mobilenheder.
Fordelen ved Apple Pay er, at betalingen er nem, og at Apples ansigtsgenkendelse giver en ekstra tryghed.
Det har vist sig, at Apple Pay øger konverteringsraterne på mobilwebsteder, så det er bestemt værd at tilbyde Apple-betalingsmuligheder på dit mobilwebsted.
Ulempen ved Apple Pay er, at gebyrerne har tendens til at være højere end for andre betalingsmetoder, så tilbyd det sammen med andre betalingsmetoder.
More Articles
Google Pay
Google Pay minder meget om Apple Pay, men er beregnet til Android-enheder.
Android udgør en større del af mobilmarkedet i de fleste lande, så hvis du sælger globalt, bør du bestemt overveje at tilføje Google Pay.
Køb nu, betal senere
En anden type betalingsudbyder er tjenester med køb nu, betal senere, såsom Klarna og Afterpay.
Disse betalingsudbydere fungerer som en kreditaftale mellem betalingsudbyderen og kunden, så betalingsudbyderen løber risikoen.
Det er godt ved større køb, da kunderne kan dele deres betaling op i tre eller fire dele.
Betalingsudbyderen betaler din virksomhed det fulde beløb og overtager derefter de resterende betalinger fra kunden.
Ulempen ved køb-nu-betal-senere er, at gebyrerne har tendens til at være højere, og at du ikke har kontrol over betalingsprocessen. Det betyder, at hvis kunden får en dårlig betalingsoplevelse hos långiveren, kan du stadig få skylden.
Øg din omsætning med den rigtige betalingsproces
Betalingsbehandling omfatter alt, hvad der er involveret i at modtage en betaling fra en kunde, indtil pengene står på din bankkonto.
Når du vælger, hvordan du vil modtage betalinger, skal du tage hensyn til din virksomheds behov, såsom internationale betalinger og forskellige korttyper. Vores detaljerede gennemgang af de bedste virksomheder inden for kreditkortbehandling kan hjælpe dig med at træffe en velinformeret beslutning.
Du bør også overveje, om du har brug for et fuldt tilpasningsbart system, eller om en betalingstjenesteudbyder vil være bedst for din virksomhed.
Medmindre du driver en stor virksomhed, vil du sandsynligvis opleve, at en standardløsning er langt den mest praktiske løsning, og den vil sandsynligvis endda spare dig penge. Mange førende platforme til kreditkortbehandling tilbyder brugsklare løsninger, der er perfekte til mindre virksomheder.
Hold dig opdateret med andre anmeldelser af e-handelssoftware, nyheder og tips ved at abonnere på The Retail Exec-nyhedsbrevet.