O inventário da sua marca de comércio eletrónico é um dos seus ativos mais importantes e valiosos. É por isso que é tão importante garantir que a contagem do seu inventário é precisa e que repõe devidamente cada artigo.
Parte de manter o controlo do seu inventário inclui realizar auditorias ao inventário.
Uma auditoria ao inventário analisa detalhadamente o inventário da sua empresa para verificar a sua precisão, identificar potenciais faltas de inventário e minimizar fraudes e furtos.
No entanto, existem diferentes processos e procedimentos de auditoria que as diferentes empresas preferem.
Ao longo deste guia, ficará a saber mais sobre a importância das auditorias ao inventário e como auditar o inventário da sua empresa de comércio eletrónico.
Vamos começar.
O que é uma auditoria ao inventário?
Uma auditoria ao inventário é um procedimento analítico que verifica o inventário de uma empresa face aos seus registos financeiros para garantir a precisão.
Este processo verifica se a contagem real dos produtos corresponde à contagem registada, garantindo que o seu sistema de gestão de inventário está a funcionar e que não ocorreu qualquer perda de produtos durante o período em questão.
Muitas vezes, uma auditoria ao inventário consiste simplesmente em contar todos os produtos restantes durante um determinado período e comparar esses números com os números no seu software de gestão de inventário para verificar se existem discrepâncias.
Porque é que as auditorias ao inventário são essenciais para as marcas de comércio eletrónico
A realização de auditorias regulares ao inventário — embora a frequência dependa do tipo de empresa e do inventário que possui — é um processo importante para qualquer empresa de comércio a retalho.
Algumas empresas só precisam de realizar estas auditorias uma vez por ano, enquanto outras (normalmente as que vendem artigos perecíveis) podem realizá-las mensalmente.
Uma auditoria ao inventário é essencial porque pode ajudar a sua empresa a:
- Descobrir discrepâncias: Os retalhistas dos EUA registaram uma redução média de 1,6% no inventário (112,1 mil milhões de dólares em perdas) em 2022 — através de auditorias. Descubra se a sua contagem real é diferente daquela que deveria ser com base no acompanhamento do seu inventário. Dependendo da dimensão da discrepância, pode iniciar uma investigação para descobrir porque está a acontecer.
- Evitar o excesso ou a falta de stock: As auditorias podem ajudá-lo a descobrir se tem determinado stock a permanecer nas prateleiras durante demasiado tempo ou quais os artigos cujo stock está demasiado baixo, para que possa reajustar as encomendas de inventário.
- Detetar perdas de produtos: As perdas de produtos podem ocorrer devido a furtos, danos ou deterioração. A realização de auditorias regulares pode ajudá-lo a identificar potenciais problemas de perdas, para que possa lidar com eles e minimizá-los.
- Identificar problemas de eficiência do armazém: A falta de inventário pode dever-se a processos de armazém ineficientes. A sua auditoria poderá detetar estes problemas, para que possam ser resolvidos.
- Cumprir os regulamentos: As empresas cotadas em bolsa são obrigadas a realizar auditorias ao inventário por terceiros para cumprirem os regulamentos — de acordo com as Normas de Auditoria da AICPA e o Conselho de Supervisão da Contabilidade de Empresas Cotadas (PCAOB), caso os seus artigos sejam considerados “materiais”. Os Princípios Contabilísticos Geralmente Aceites (GAAP) estabelecem que um artigo é considerado material se “a sua omissão ou erro puder influenciar as decisões económicas daqueles que dependem das demonstrações financeiras”.
9 procedimentos comuns de auditoria ao inventário
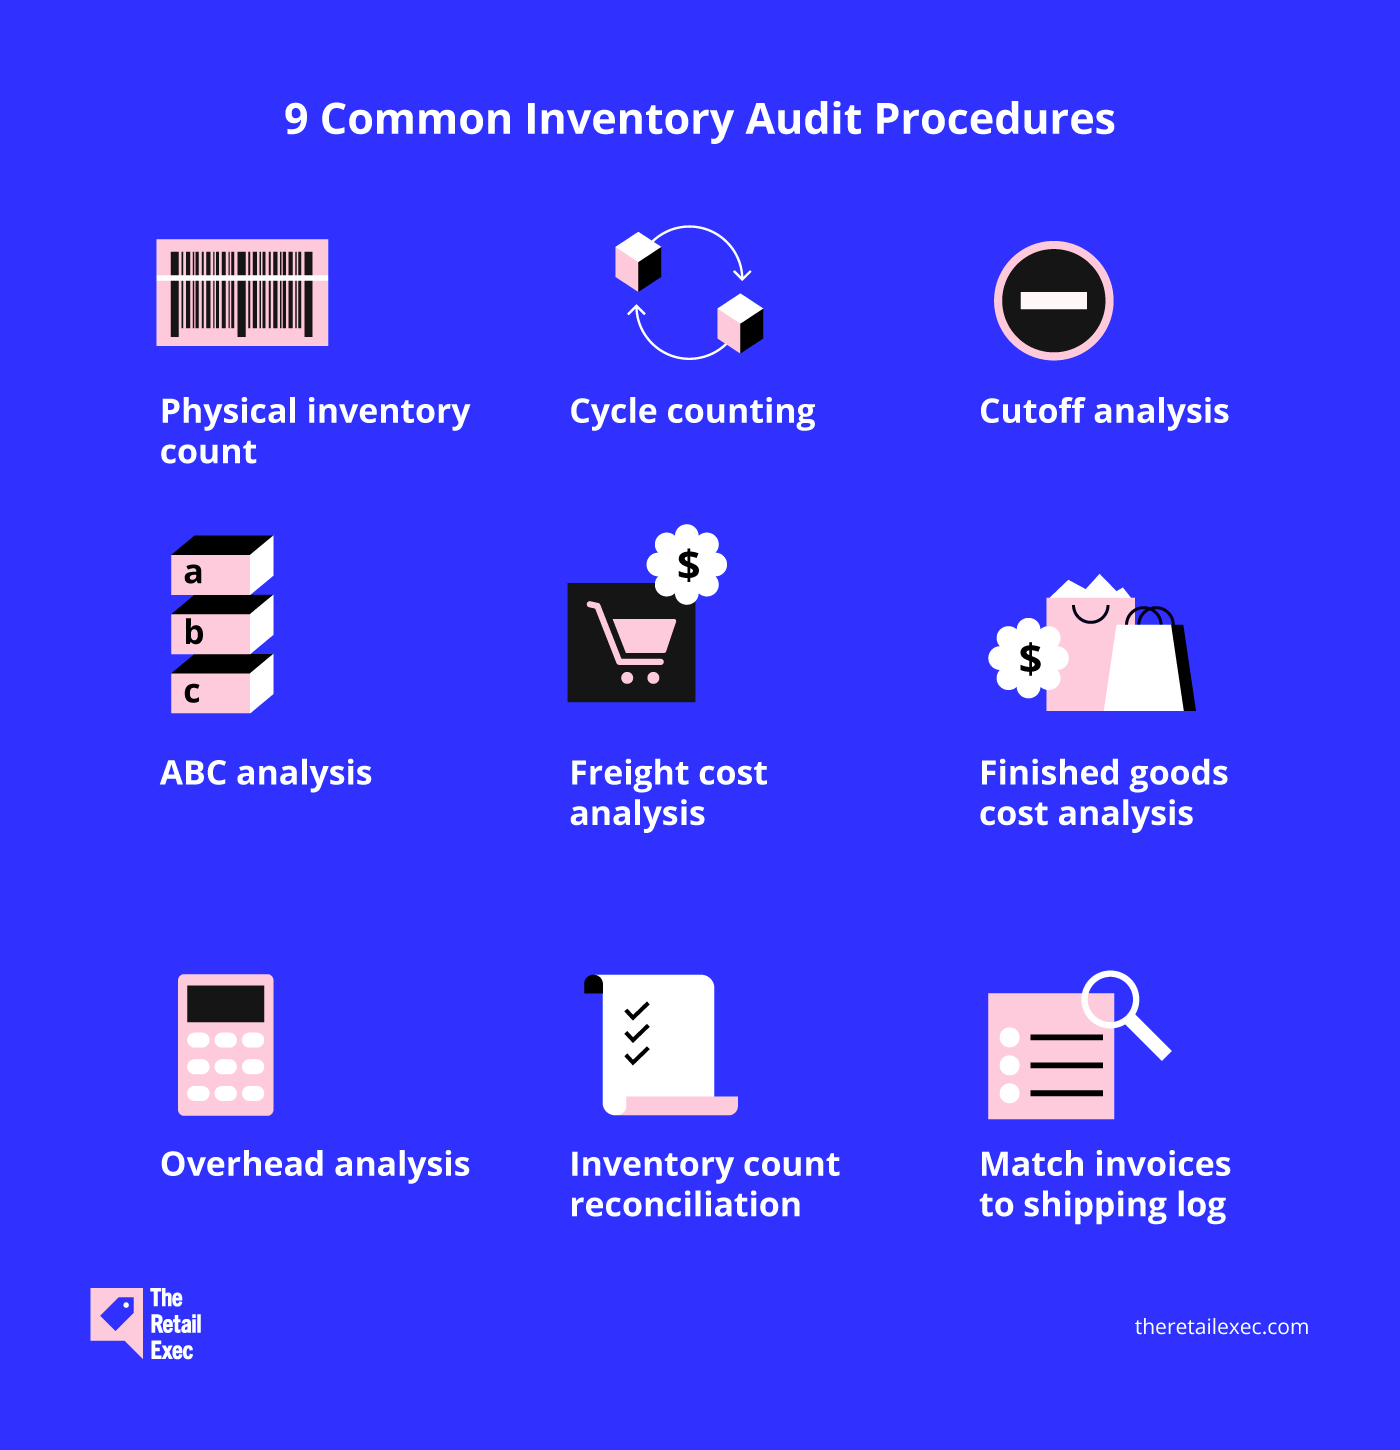
Existem vários procedimentos de auditoria comuns que podem ajudar as empresas de comércio a retalho a obter contagens precisas do inventário.
Alguns destes procedimentos podem ser utilizados em conjunto, enquanto outros dependerão da forma como a sua empresa funciona.
Contagem física do inventário
Uma contagem física do inventário é realizada através da contagem individual de cada unidade, de modo a medir os níveis de inventário.
Embora tradicionalmente seja realizada manualmente, também pode ser utilizado um leitor de códigos de barras para auxiliar no processo.
Normalmente, isto é feito apenas uma vez, no final do ano fiscal ou do período contabilístico. Isto deve-se ao facto de uma contagem manual do inventário ser uma tarefa enorme, mesmo com a ajuda de ferramentas de gestão de inventário.
Contagem cíclica
A contagem cíclica é um processo mais frequente.
Este procedimento consiste numa contagem sistemática de diferentes áreas do inventário, alternando entre diferentes departamentos ou tipos de produtos.
Embora a contagem física de todo o inventário ocorra apenas uma vez por ano, aproximadamente, a contagem cíclica pode ajudar a descobrir discrepâncias entretanto.
Análise de corte
A análise de corte é o processo de interromper todas as operações no seu armazém para garantir que nenhum artigo entre ou saia durante o processo de contagem.
Isto ajuda a aumentar a precisão do inventário, garantindo que nenhum artigo é contabilizado no período contabilístico errado.
Se realizar uma análise de corte, deverá comunicar antecipadamente com os seus clientes, para que saibam que devem contar com atrasos nas expedições.
Análise ABC
A análise ABC do inventário consiste em categorizar o seu inventário em três grupos (ou seja, grupos A, B e C) com base no valor.
Por exemplo, o grupo A é constituído por artigos de elevado valor, o grupo B é constituído por artigos de valor médio e o grupo C é constituído por artigos de baixo valor.
Pode utilizar números SKU e códigos de barras para ajudar a dar prioridade aos seus produtos.
Se escolher este processo, pode até querer armazenar os seus artigos nestas diferentes categorias, para facilitar a auditoria do inventário.
O processo de análise ABC ajuda a alocar os seus recursos de forma mais eficaz durante uma auditoria (pense nisto: vai querer dar prioridade aos artigos de maior valor durante a auditoria interna).
Além disso, a análise ABC do inventário pode ser utilizada como uma forma de contagem cíclica.
Deverá realizar contagens cíclicas mais frequentes para o grupo A do que para os grupos B e C, uma vez que pretende acompanhar mais de perto o inventário de maior valor.
Have an account? Log In
Análise dos custos de transporte
A análise dos custos de transporte analisa os custos de expedição associados ao transporte do inventário de um local para outro, o que pode ser um valor importante a considerar nos seus relatórios financeiros.
Analisar estes custos pode dar-lhe uma ideia de todos os custos relacionados com a expedição e o transporte, proporcionando potenciais oportunidades para negociar tarifas de transporte mais vantajosas, encontrar ineficiências na cadeia de abastecimento e melhorar os prazos de entrega.
Por exemplo, as suas tarifas de transporte atuais podem constituir um custo passivo ao qual nem sempre presta atenção.
Se realizar uma análise dos custos de transporte todos os anos, poderá obter uma imagem clara do que está a pagar e, em seguida, pesquisar para verificar se encontra tarifas mais baixas noutro local.
Se for esse o caso, poderá utilizar essas tarifas mais baixas para negociar custos melhores com a empresa com que trabalha atualmente.
Análise dos custos dos produtos acabados
A análise dos custos dos produtos acabados funciona melhor se criar os seus próprios produtos.
Tem em conta os materiais diretos e a mão de obra, juntamente com os custos indiretos de fabrico.
Com esta análise, a sua equipa determina quando um produto está pronto para ser vendido, para que os auditores o possam incluir no seu processo de avaliação do inventário.
Análise dos custos indiretos
A análise dos custos indiretos consiste em auditar os custos indiretos associados à produção dos seus produtos.
Isto pode incluir elementos como rendas, serviços públicos, custos de seguros, taxas administrativas e outros custos que normalmente poderá não considerar, garantindo que não subestima o custo total do inventário.
Reconciliação da contagem do inventário
A reconciliação é o processo de comparar a contagem física do seu inventário com os seus registos contabilísticos.
Se forem descobertas discrepâncias, terá de trabalhar para as reconciliar e descobrir a razão.
Este processo será mais ou menos assim:
- Efetue a contagem física do inventário para obter uma contagem exata do seu stock atual.
- Compare a sua contagem com os seus registos de inventário para verificar se coincidem.
- Identifique quaisquer discrepâncias e investigue por que motivo podem ter ocorrido.
- Verifique os registos de expedição, os registos de vendas, as faturas e outros registos para perceber se consegue encontrar respostas.
- Reconcilie o registo de inventário para que corresponda à sua contagem real. Se encontrou o motivo da discrepância, crie uma “declaração de reconciliação de stock” que explique o motivo. Caso contrário, ajuste simplesmente os seus valores para que correspondam à contagem real e possa ter valores exatos no futuro.
Compare as faturas com o registo de expedição
Com este processo, irá verificar novamente as suas faturas ou ordens de compra comparando-as com o seu registo de expedição, para garantir que não existem discrepâncias entre esses documentos.
Este é um processo automatizado que a maioria dos softwares de contabilidade consegue ajudar a executar.
Aqui, pode garantir que os seus clientes recebem os artigos corretos e que não foram enviadas encomendas duplicadas.
O processo de auditoria do inventário
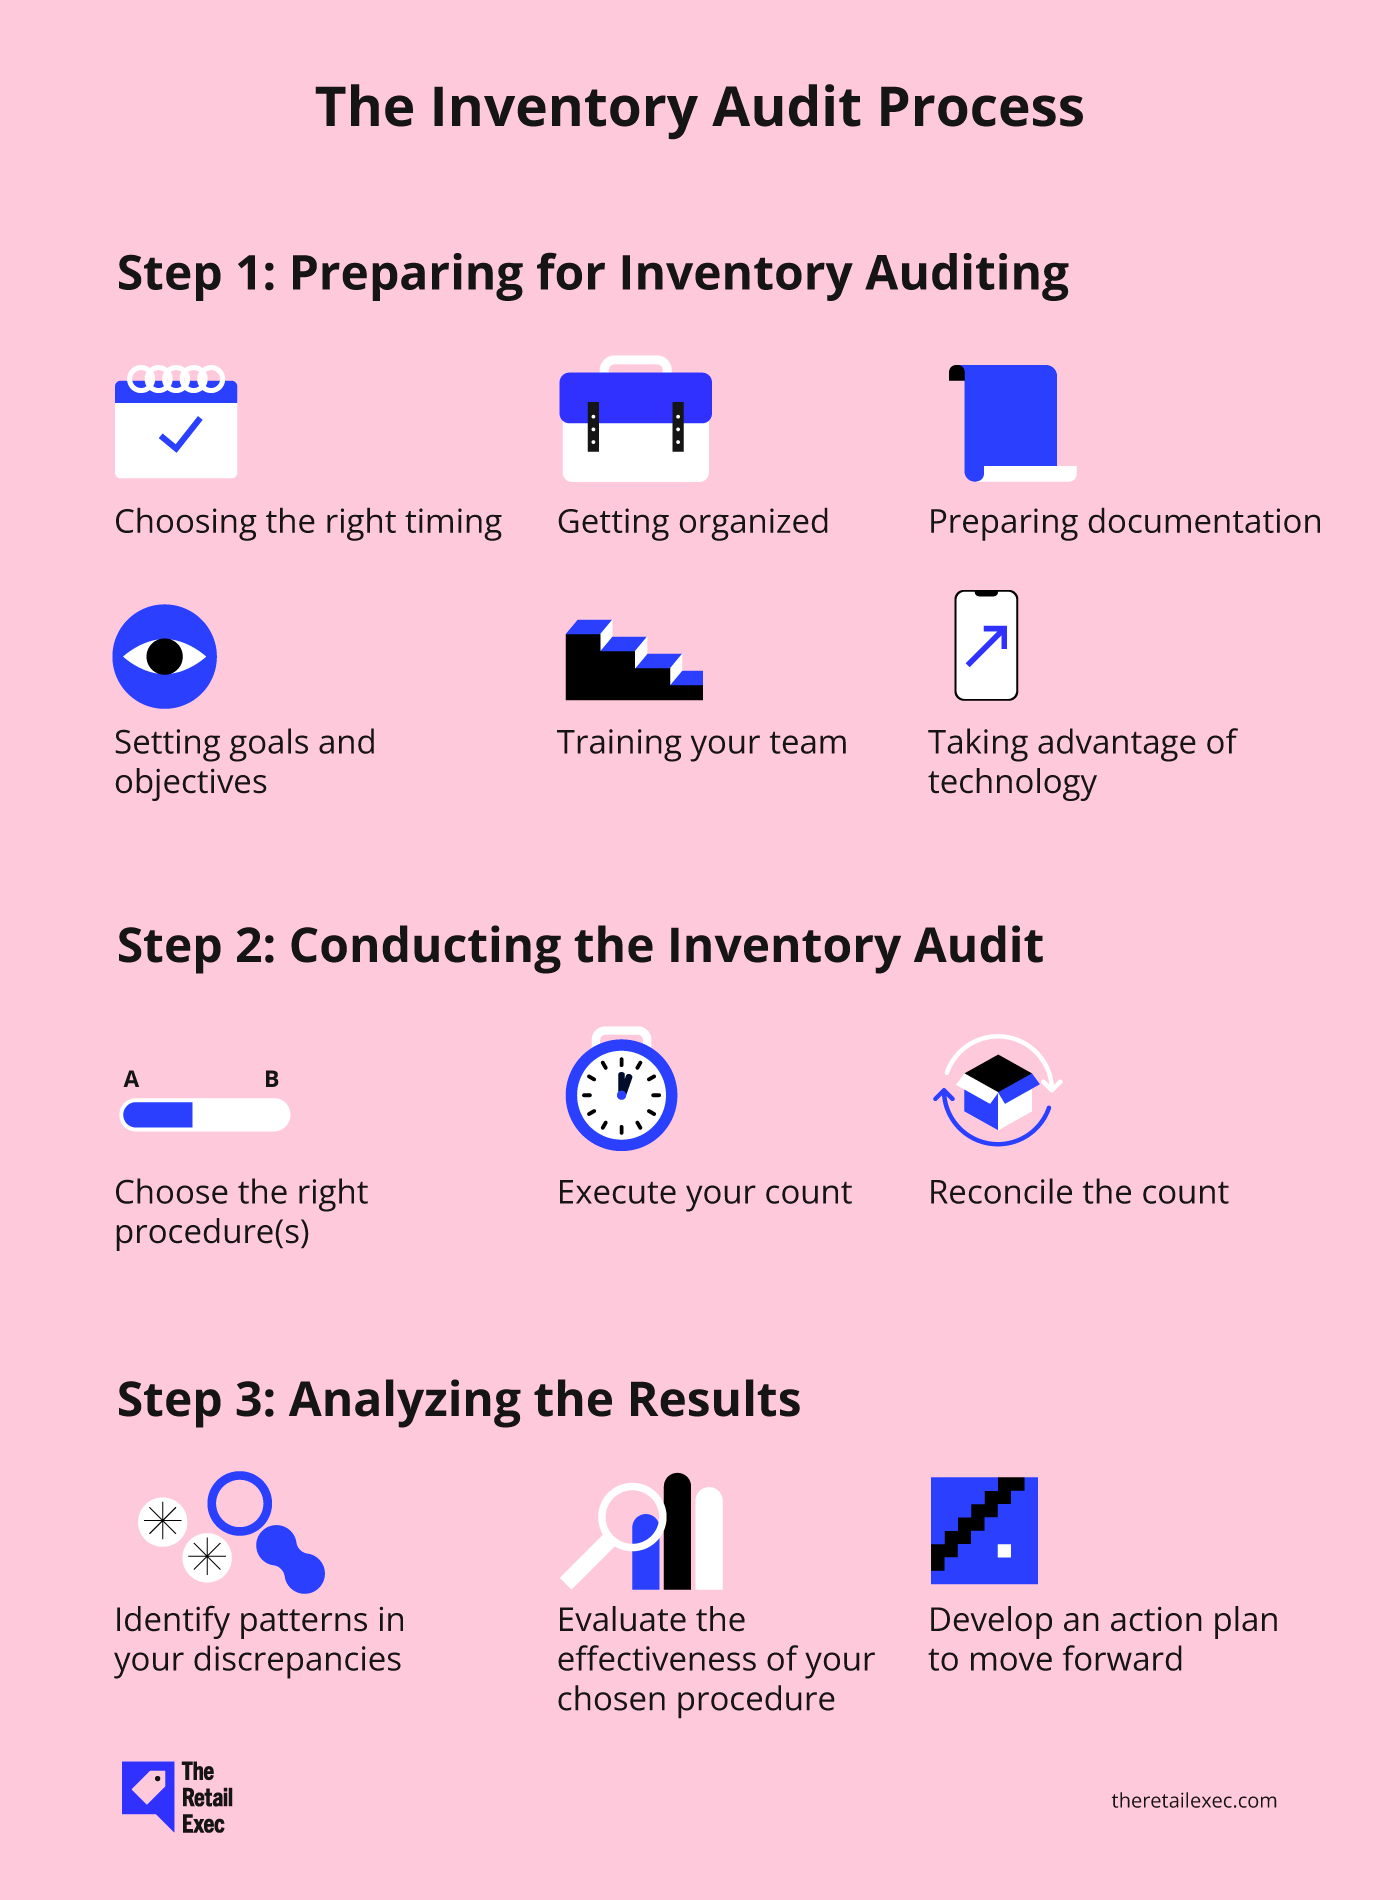
Agora que já conhece alguns dos procedimentos que irá utilizar ao auditar o seu inventário, vamos analisar o processo de auditoria em três etapas.
Etapa 1: Preparação da auditoria do inventário
Para minimizar os erros e maximizar a eficiência, deverá começar por uma fase de preparação bem definida. Esta envolverá tarefas como:
- Escolher o momento certo: Como a auditoria dos artigos de inventário interrompe as operações, deverá escolher o momento certo para agendar a auditoria, de modo a minimizar as perturbações. Por exemplo, não seria aconselhável interromper as operações para realizar uma auditoria de inventário durante a época festiva. No entanto, se existir um período mais calmo ao longo do ano, essa poderá ser a oportunidade ideal.
- Organizar-se: Organize o seu inventário, reduzindo o número de paletes e colocando tudo no devido lugar, para garantir que a auditoria decorre da forma mais tranquila possível.
- Preparar a documentação: Reúna todos os seus registos e faça uma revisão rápida para garantir que dispõe de toda a documentação necessária para auditar e reconciliar o seu inventário. Esta documentação pode incluir os seus registos de inventário, faturas, registos de expedição e quaisquer outros documentos utilizados para reconciliar o seu inventário.
- Definir metas e objetivos: Defina metas para a sua auditoria, como validar o seu processo de gestão de inventário, identificar as fontes de quebras de inventário, aumentar as capacidades de previsão ou melhorar a relação custo-benefício.
- Formar a sua equipa: Certifique-se de que a sua equipa sabe como efetuar o inventário, para minimizar os erros ao longo do processo.
- Aproveitar a tecnologia: Utilize as funcionalidades relevantes do seu software de gestão de inventário ou do seu software de gestão de armazéns para ajudar a simplificar o processo geral.
Etapa 2: Realização da auditoria do inventário
Chegou o momento de iniciar a auditoria. Siga estas tarefas para concluir esta etapa:
- Escolher o(s) procedimento(s) adequado(s): Já analisámos os diferentes procedimentos necessários para realizar uma auditoria de inventário. Escolha aquele(s) que melhor se adequa(m) ao seu inventário.
- Efetuar a contagem: Inicie a contagem utilizando o(s) procedimento(s) escolhido(s). Conte cada artigo individualmente e registe a quantidade nas suas folhas de balanço.
- Reconciliar a contagem: Compare os números com os apresentados no seu software de inventário. Investigue quaisquer discrepâncias que encontre.
Etapa 3: Análise dos resultados
Por fim, quando a própria auditoria/contagem estiver concluída, deverá analisar os resultados. Siga estas tarefas para o fazer:
- Identifique padrões nas suas discrepâncias: Reveja os seus documentos de reconciliação para verificar se consegue descobrir algum padrão nas discrepâncias, como produtos específicos ou áreas do seu armazém que tendem a ser mais imprecisas. Em seguida, tente identificar a razão, como processos ineficientes, problemas com fornecedores ou até furtos internos.
- Avalie a eficácia do procedimento escolhido: Escolheu o processo (ou combinação de processos) adequado para auditar o seu inventário? Qual foi a precisão da sua contagem? Deveria tentar outra abordagem no futuro?
- Elabore um plano de ação para avançar: Depois de concluir quaisquer investigações sobre as discrepâncias, elabore um plano para as minimizar no futuro. Isto pode implicar mudar de fornecedores, encontrar outro software, dispensar alguns membros da equipa ou até mudar para outro armazém.
7 melhores práticas para auditar o inventário
Quer melhorar o seu processo de auditoria de inventário? Estas sete melhores práticas podem ajudar.
1. Utilize o melhor software de gestão de inventário
Uma forma de melhorar imediatamente a gestão do seu inventário é utilizar o software adequado.
Estas ferramentas online podem ser extremamente úteis para os seus processos, ajudando a minimizar os erros e a proporcionar-lhe ainda maior controlo sobre o inventário.
O software de gestão de inventário adequado para melhorar as suas auditorias deve incluir funcionalidades para pontos de reposição automatizados (encomenda automática de novo stock quando este atinge um determinado limite, ajudando a evitar ruturas de stock) e alertas de nível de stock (notificações quando o stock atinge um determinado nível).
Estas funcionalidades são úteis para acompanhar os níveis de stock e saber quando está a encomendar mais.
Também pode utilizar estas funcionalidades como alertas para saber quando deve realizar uma mini-auditoria, garantindo que os níveis de stock são realmente tão baixos como o software indica — e que devem estar.
Eis as nossas soluções de gestão de inventário preferidas para simplificar todo o trabalho de manutenção de níveis de stock precisos:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
2. Automatize e acompanhe o inventário em tempo real
Ferramentas como o acompanhamento automatizado e as atualizações de inventário em tempo real podem ajudar a reduzir erros e discrepâncias a longo prazo.
Quando consegue acompanhar os níveis de stock ao longo de todo o ano, há menos margem para surpresas quando chegar o momento da auditoria.
Além disso, pode ter acesso a tecnologias inteligentes, como leitores de códigos de barras e RFID, que ajudam a simplificar os processos antes e durante a auditoria.
Os leitores de códigos de barras ajudam a tornar o processo de contagem mais rápido — e evitam que perca a conta.
As etiquetas RFID podem ajudar as empresas a acompanhar a movimentação do inventário, garantindo que este percorre a cadeia de abastecimento. Esta é uma excelente forma de aumentar a eficiência do armazém e melhorar simultaneamente os seus processos de auditoria.
3. Integre com plataformas e ferramentas de comércio eletrónico
Se gere uma loja online, os seus registos de inventário serão diferentes dos de uma loja física com espaço de armazenamento próprio.
Isto significa que precisará de software que possa funcionar em conjunto para manter tudo devidamente controlado.
Encontre uma ferramenta de gestão de inventário que se integre perfeitamente com a sua plataforma de comércio eletrónico, para que possa acompanhar mais facilmente o inventário à medida que entra e sai do seu centro de processamento de encomendas.
Mais do que isso, consulte todas as integrações disponíveis para verificar que outras ferramentas pode utilizar para melhorar os seus processos.
Algumas destas ferramentas podem incluir:
- Software de gestão de armazéns
- Software de gestão de relações com clientes (CRM)
- Software de planeamento de recursos empresariais (ERP)
- Sistema de gestão de informações de produtos (PIM)
- Software de logística de terceiros (3PL)
- Software de expedição
4. Minimizar o erro humano
A auditoria pode ser difícil. É morosa e depende muito da minimização do erro humano.
Isto significa que é necessário formar devidamente os seus colaboradores—e mantê-los constantemente atualizados relativamente ao software e aos processos—para garantir que sabem exatamente o que se espera deles quando chegar a época das auditorias.
Outra forma de minimizar o erro humano é contratar auditores especializados para tratarem do processo por si.
As empresas cotadas em bolsa são obrigadas a fazê-lo para cumprir as normas de auditoria.
5. Realizar auditorias regulares e externas
Certifique-se de que está sempre preparado para a época das auditorias, criando um calendário consistente.
Por exemplo, implementar contagens cíclicas todos os meses e contagens físicas completas do inventário no final do ano fiscal.
Também é aconselhável contratar periodicamente auditores externos para que possam realizar avaliações imparciais e garantir que todos os seus registos de inventário são totalmente exatos.
Normalmente, estas auditorias são realizadas uma vez por ano.
6. Formar os colaboradores e uniformizar os procedimentos
Como já referimos, é essencial manter os seus colaboradores atualizados relativamente aos procedimentos.
Mas ainda mais importante—especialmente à medida que os membros da equipa entram e saem da empresa—é uniformizar os seus procedimentos e documentar devidamente todo o processo.
Desta forma, pode integrar os seus processos de auditoria na integração geral e na formação regular dos seus colaboradores.
Teste diferentes procedimentos de contagem para encontrar aquele que funciona melhor para a sua empresa e para a sua equipa e, em seguida, uniformize esse processo adicionando-o aos materiais de formação da empresa.
7. Adotar a tecnologia
A tecnologia é sua aliada—especialmente num processo tão manual e entediante como a contagem do inventário.
Aproveite as ferramentas que tem à sua disposição.
É claro que já mencionámos as vantagens do software de gestão de inventário, mas existem ferramentas de IA e aplicações móveis para tarefas como análise preditiva e gestão em movimento que podem oferecer apoio adicional.
Por exemplo, a maioria dos sistemas de gestão de armazéns (WMS) deve funcionar numa aplicação móvel para ajudar a simplificar o processo.
Considerações finais
Em suma, todas as empresas de comércio a retalho e comércio eletrónico precisam de realizar auditorias ao inventário pelo menos uma vez por ano, para garantir que os seus registos de rotação do inventário são totalmente exatos.
Este guia ajudá-lo-á a garantir que a sua contagem de inventário corresponde tanto quanto possível às suas demonstrações financeiras.
O mundo do comércio eletrónico move-se rapidamente—e você também. Subscreva o nosso boletim informativo com os conhecimentos mais recentes para gestores de comércio eletrónico de especialistas líderes no setor.
More Articles
Perguntas frequentes sobre auditorias ao inventário
Ainda tem perguntas? Pensámos que isso poderia acontecer. Aqui ficam algumas perguntas e respostas adicionais que poderão satisfazer a sua curiosidade (dedos cruzados).
É difícil auditar o inventário?
A auditoria ao inventário pode ser difícil, uma vez que existem vários desafios que a sua equipa poderá enfrentar. Antes de mais, é um processo moroso.
Além disso, é difícil aumentar a escala, tornando o processo ainda mais complicado à medida que a sua empresa cresce. No entanto, com os processos adequados implementados, pode torná-lo tão fácil de gerir quanto possível.
Com que frequência devem ser realizadas auditorias ao inventário?
As auditorias ao inventário devem ser realizadas no final de cada ano fiscal, embora algumas empresas possam precisar de realizar auditorias com maior frequência.
Qual é o risco de auditar o inventário?
Tal como acontece com qualquer processo, existe sempre o risco de erro. Quando são as pessoas a contar fisicamente os artigos do seu stock, haverá sempre uma margem de erro devido a contagens incorretas.
O que é uma contagem por ciclos?
Uma contagem por ciclos ocorre quando uma empresa conta grupos mais pequenos de inventário em vários ciclos ao longo do ano, em vez de (ou talvez para além de) fazer uma enorme contagem completa do inventário uma vez por ano.