Key Takeaways
Informações sobre inventário reveladas: Compreender a valorização de inventário é fundamental para que as empresas de retalho mantenham a sua saúde financeira, otimizem as poupanças fiscais e evitem impactos negativos decorrentes das flutuações de preços.
Conheça os seus métodos de valorização: Compreender os diferentes métodos de valorização de inventário ajuda a determinar a abordagem mais adequada para a sua empresa, garantindo estabilidade financeira e decisões fundamentadas.
Poupanças fiscais simplificadas: Escolher o método de valorização de inventário adequado pode ajudar a otimizar as poupanças fiscais, o que é vital para a saúde financeira de qualquer negócio de retalho.
Quatro excelentes métodos de valorização: Explore os quatro métodos comuns de valorização de inventário para determinar qual se alinha melhor com a estratégia e os objetivos financeiros da sua empresa.
O dinheiro é importante no inventário: Atribuir um valor monetário ao inventário ajuda a elaborar relatórios financeiros precisos e a gerir o fluxo de caixa de forma mais eficaz numa empresa de retalho.
A avaliação do inventário é uma parte essencial da gestão de um negócio de retalho. Ajuda a acompanhar as finanças da sua empresa, a escolher o processo adequado para poupar nos impostos e a garantir que as flutuações de preços não têm um impacto negativo no seu negócio.
Para começar, precisa de compreender claramente os diferentes métodos de avaliação de inventário. Depois, tem de perceber qual é a melhor opção para o seu negócio.
Neste guia, vou ajudá-lo a compreender melhor o que é a avaliação de inventário, porque é importante e como escolher entre os quatro métodos mais comuns.
Vamos começar.
O que é a avaliação de inventário?
A avaliação de inventário é o processo de atribuir um valor monetário ao inventário existente.
O seu inventário é o maior ativo da sua empresa. Por isso, ter um valor de inventário claro para cada período de reporte é essencial para avaliar a sua empresa como um todo.
Além disso, ajuda a garantir que define os preços dos seus produtos de forma adequada, assegurando uma margem de lucro saudável para o seu negócio.
Vejamos uma tabela para ajudar a visualizar este processo.
A avaliação de inventário é frequentemente realizada anualmente, no final de um período contabilístico, para garantir que sabe exatamente qual é o saldo do inventário restante.
Imaginemos que gere uma loja de comércio eletrónico que vende almofadas. Vamos chamar Cloud Nine ao seu novo negócio de almofadas.
Compra-as a um fabricante e depois armazena-as num armazém, para que estejam prontas a ser enviadas assim que alguém as comprar.
As suas compras mensais ao fabricante, juntamente com o respetivo custo por unidade, poderiam ser apresentadas na tabela abaixo:
| Número de unidades compradas | Preço de compra | Custo total | |
|---|---|---|---|
| Janeiro | Número de unidades compradas100 | Preço de compra$20 | Custo total$2,000 |
| Fevereiro | Número de unidades compradas100 | Preço de compra$20 | Custo total$2,000 |
| Março | Número de unidades compradas125 | Preço de compra$23 | Custo total$2,875 |
| Abril | Número de unidades compradas125 | Preço de compra$24 | Custo total$3,000 |
| Maio | Número de unidades compradas100 | Preço de compra$24 | Custo total$2,400 |
| Junho | Número de unidades compradas150 | Preço de compra$27 | Custo total$4,050 |
| Julho | Número de unidades compradas150 | Preço de compra$27 | Custo total$4,050 |
| Agosto | Número de unidades compradas100 | Preço de compra$29 | Custo total$2,900 |
| Setembro | Número de unidades compradas100 | Preço de compra$29 | Custo total$2,900 |
| Outubro | Número de unidades compradas125 | Preço de compra$30 | Custo total$3,750 |
| Novembro | Número de unidades compradas125 | Preço de compra$31 | Custo total$3,875 |
| Dezembro | Número de unidades compradas100 | Preço de compra$31 | Custo total$3,100 |
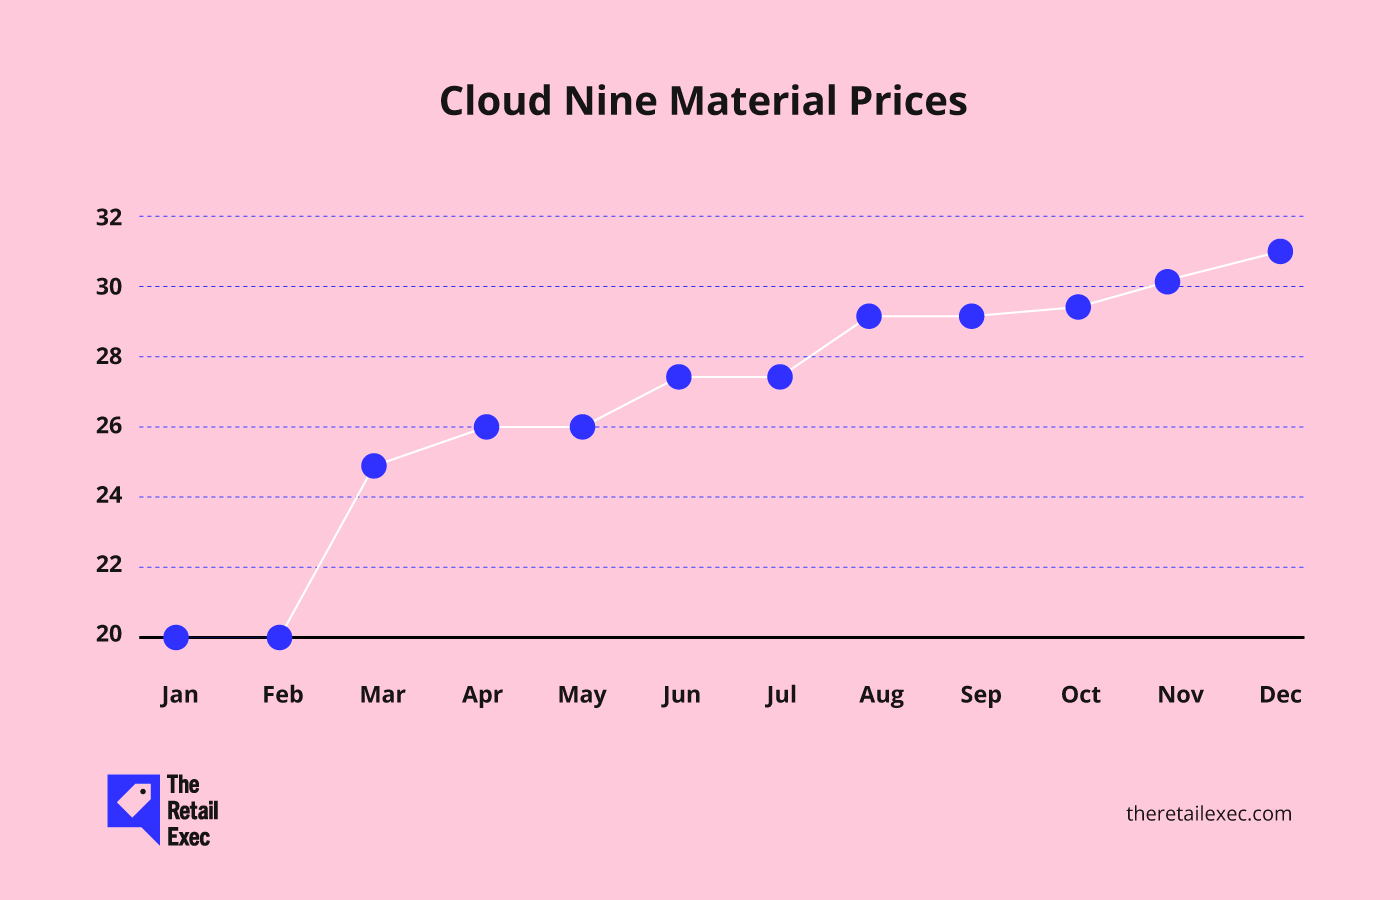
Repare que o custo por unidade aumenta todos os meses, à medida que o custo dos materiais e outros fatores fazem subir esses preços.
(Nota: Este é um exemplo dramatizado de como isto poderia acontecer. Além disso, tenha a Cloud Nine em mente. Ao longo do artigo, voltaremos a referir-nos a este seu incrível novo negócio de almofadas.)
Ao longo do ano, venderá uma grande percentagem do seu inventário.
No entanto, como o custo real varia ao longo do ano, pode ser difícil saber o custo inicial exato de cada produto restante.
É aqui que entram em ação os seus diferentes métodos de avaliação de inventário. Estes fornecem-lhe uma forma de calcular um valor exato do inventário restante no final do período contabilístico.
Custos incluídos na avaliação de inventário
Então, o que é que realmente conta para o valor do seu inventário?
Surpresa: É mais do que apenas o preço indicado nos seus produtos. Para compreender verdadeiramente o valor do seu inventário — e manter uma boa relação com o seu contabilista — precisa de considerar todos os custos associados à preparação de um produto para venda.
Vamos analisar tudo por partes.
1. Custos diretos: os mais óbvios
São os custos fáceis de identificar e diretamente associados à produção ou aquisição de cada artigo do seu inventário.
- Materiais diretos: matérias-primas ou componentes que passam fisicamente a fazer parte do seu produto.
- Mão de obra direta: salários dos funcionários que constroem, montam ou trabalham diretamente no seu produto de qualquer outra forma.
Se gere a Cloud Nine (o nosso negócio de almofadas de sonho), isto inclui o tecido, o enchimento e as pessoas que cosem tudo.
2. Custos indiretos: os essenciais frequentemente esquecidos
É aqui que as coisas se tornam mais complicadas — e onde muitas empresas cometem erros.
Os custos indiretos não estão associados a um produto específico, mas são necessários para preparar o seu inventário para venda.
Podem incluir:
- Custos gerais da fábrica: Serviços públicos, renda, depreciação do equipamento — sim, estes custos contam.
- Mão de obra de supervisão: O seu responsável pelo armazém não enche almofadas, mas garante que os outros o fazem.
- Controlo e inspeção de qualidade: Se verifica o produto antes de este ser expedido, faz parte do custo.
Uma boa regra geral? Se o custo for incorrido para preparar o artigo para venda, provavelmente deve ser incluído na valorização do seu inventário.
Have an account? Log In
O que não está incluído na valorização do inventário?
Nem todos os custos são incluídos.
Algumas despesas parecem estar relacionadas com o inventário, mas são, na realidade, custos do período — custos associados ao funcionamento da sua empresa ao longo do tempo, e não à criação do próprio produto. Estes custos não devem ser incorporados no valor do seu inventário.
Eis o que deve excluir:
- Despesas de vendas e marketing: Anúncios, promoções e comissões não afetam o custo de produção do artigo.
- Custos gerais administrativos: Salários do escritório, recursos humanos, contabilidade — importantes, mas não específicos do inventário.
- Custos de entrega ao cliente: O envio de produtos aos compradores é uma despesa de processamento da encomenda, não fazendo parte do inventário.
Estes custos devem constar da sua demonstração de resultados, não do seu balanço.
Por que razão isto é importante?
A classificação incorreta dos custos pode distorcer as suas demonstrações financeiras de todas as formas erradas:
- O seu inventário pode parecer mais valioso do que realmente é
- O seu custo das mercadorias vendidas (COGS) pode estar incorreto
- Pode declarar rendimentos tributáveis inferiores ou superiores aos reais
Afetação precisa dos custos = melhores decisões empresariais.
Por que razão é importante valorizar o inventário?
A valorização do inventário é uma tarefa extremamente importante que a sua empresa de comércio eletrónico deve realizar todos os anos, sensivelmente.
Este processo garante que as suas demonstrações financeiras são precisas e pode ajudar a maximizar a rentabilidade da sua empresa.
Além disso, o valor do seu inventário pode afetar o seu custo das mercadorias vendidas (COGS), os rendimentos da sua empresa e o seu inventário final.
Entre outras razões pelas quais a valorização do inventário é tão importante incluem-se:
- Conhecer o valor do seu inventário, ou dos seus produtos não vendidos, ajuda-o a obter uma ideia clara da sua rentabilidade potencial. Isto irá orientar muitas decisões empresariais futuras.
- O seu inventário é um ativo. Por isso, o valor atribuído ajuda a sua empresa a obter os empréstimos ou o capital de que necessita para continuar a funcionar.
- Ter um valor preciso do inventário proporciona uma visão clara da situação financeira da sua empresa. Algo que qualquer proprietário de uma empresa precisa de compreender.
- Os valores fornecidos pela valorização do seu inventário podem ajudá-lo a satisfazer os acionistas e a atrair investidores, caso decida seguir esse caminho.
- Como não pode deduzir o custo do seu inventário nos seus impostos, escolher o método correto de valorização do inventário é essencial para efeitos fiscais.
E isto é apenas a ponta do iceberg.
A valorização do inventário não é um processo opcional. Em cada período contabilístico, precisa de analisar o seu inventário para poder atribuir um valor monetário claro a tudo o que resta.
Desafios comuns da valorização do inventário
Antes de apresentarmos alguns métodos comuns utilizados para valorizar artigos de inventário, vamos dar-lhe a conhecer alguns desafios que poderá enfrentar ao longo do processo.
Eis alguns desafios comuns e possíveis soluções que deve ter em conta:
- Flutuações de preços. Este é o maior desafio que enfrentará. O custo dos artigos em inventário pode variar ao longo do ano com base em alterações sazonais, aumentos no preço do inventário e outros fatores, dificultando a avaliação precisa do seu inventário. Escolher o método de valorização de inventário adequado pode ajudá-lo a lidar com estas alterações.
- Recursos limitados. As empresas mais pequenas não dispõem dos recursos para acompanhar e valorizar o inventário de que dispõem as empresas maiores. Isto torna o processo mais complexo e avassalador. A utilização de software de gestão de inventário pode ajudar a tornar este processo mais fácil de gerir para empresas com equipas mais pequenas.
- Vários locais de inventário. Se armazenar o inventário da sua empresa em vários locais, isto também pode representar um potencial desafio. Embora seja uma excelente forma de expedir os produtos mais rapidamente, torna-se mais difícil determinar com precisão o seu inventário total. Os sistemas adequados de gestão de inventário de comércio eletrónico podem ajudar a resolver este problema.
- Valorização de inventário não vendável ou obsoleto. Os artigos desatualizados, fora do prazo ou não vendáveis não devem ser valorizados da mesma forma que o stock vendável — mas não efetuar este ajustamento pode distorcer seriamente as suas demonstrações financeiras. A sobrevalorização do inventário aumenta artificialmente os ativos e conduz a uma comunicação incorreta dos lucros. A aplicação de reduções de valor ou da regra do “menor entre o custo e o valor de mercado” pode ajudá-lo a manter-se em conformidade e a apresentar valores realistas.
- Afetação de custos indiretos. Os custos gerais, como serviços públicos, renda do armazém e depreciação do equipamento, são frequentemente excluídos da equação do inventário. No entanto, são essenciais para uma valorização precisa. Se não afetar estes custos de forma consistente, o seu inventário poderá ficar subvalorizado e as suas margens poderão ficar distorcidas. Utilize métodos de custeio padrão ou de absorção — e, sempre que possível, deixe a automatização tratar da maior parte do trabalho.
A gestão de inventário e a seleção do melhor método de valorização de inventário para a sua empresa são formas excelentes de combater alguns destes desafios.
De seguida, vamos abordar os melhores métodos para atribuir um valor ao seu inventário.
4 métodos comuns de valorização de inventário
Existem quatro formas principais de valorizar o seu inventário restante:
- Método primeiro a entrar, primeiro a sair (FIFO)
- Método último a entrar, primeiro a sair (LIFO)
- Método do custo médio ponderado (WAC)
- Método de identificação específica
Cada um destes métodos tem as suas próprias vantagens e desvantagens.
Vamos explicar melhor por que motivo escolheria cada método de valorização de inventário e como cada um pode ser utilizado para atribuir um valor monetário ao inventário que lhe resta.
Primeiro a entrar, primeiro a sair (FIFO)
O método primeiro a entrar, primeiro a sair, ou FIFO, pressupõe que os primeiros bens comprados, ou o inventário mais antigo, são os primeiros bens vendidos.
Esta é uma excelente forma de lidar com aumentos de preços ao longo do ano, uma vez que garante que utiliza sempre o custo mais recente do inventário para valorizar o inventário não vendido.
Recorde a nossa loja de almofadas. No início do ano, os produtos da Cloud Nine custavam $20 cada, mas o preço tinha aumentado para $31 cada no final do ano.
Ao pressupor que os produtos comprados no início do ano foram os primeiros a ser vendidos, pode atribuir os preços posteriores ao inventário restante.
Vamos tornar isto um pouco mais fácil de compreender.
Suponhamos que, no mês de setembro, comprou 100 almofadas para a primeira metade do mês a $25 cada. Para acompanhar as vendas, efetuou depois outra compra de 150 almofadas para a segunda metade do mês a $28 por unidade.
No final do mês, tinha 25 unidades restantes.
Ao seguir o método de valorização FIFO, pode pressupor que todo o inventário mais antigo foi vendido primeiro. Assim, para calcular o valor de mercado do inventário restante, bastaria multiplicar as 25 unidades restantes pelo custo unitário mais recente, ou seja, 25 x $28.
Assim, a valorização do inventário pelo método FIFO seria de $700.
Vantagens:
- Este método é simples e fácil de compreender.
- Este método é essencial para as empresas que vendem bens perecíveis, uma vez que reduz a quantidade de inventário que não pode ser vendido, minimizando a obsolescência.
- Este método torna impossível manipular a sua demonstração de resultados, garantindo que a sua empresa se mantém credível.
Desvantagens:
- Este método pode ser difícil de utilizar se os preços dos seus produtos variarem consideravelmente e com frequência.
- Este método pode aumentar o seu imposto sobre o rendimento, uma vez que pode inflacionar as suas demonstrações financeiras.
Último a entrar, primeiro a sair (LIFO)
O método último a entrar, primeiro a sair, ou LIFO, é o oposto do método anterior, uma vez que este pressupõe que o inventário adicionado mais recentemente é o primeiro a ser vendido.
Este método funcionaria essencialmente de forma oposta ao método FIFO, por isso vamos utilizar aqui o mesmo exemplo.
No mês de setembro, comprou 100 almofadas a $25 por unidade e, posteriormente, 150 a $28 por unidade. No final do mês, tinha 25 unidades restantes no seu inventário.
Aqui, parte do princípio de que as últimas unidades a entrar, ou seja, as unidades compradas a $28 cada, foram as primeiras a ser vendidas. Assim, multiplica as 25 unidades restantes pelo custo inicial por unidade, ou seja, 25 x $25, obtendo um valor de inventário de $625.
Embora continue a ser um processo comum — e seja aceite nos Estados Unidos ao abrigo dos GAAP, ou Princípios Contabilísticos Geralmente Aceites —, o método de valorização de inventário LIFO só pode realmente ser utilizado por empresas que vendem produtos que não se deterioram.
Pense nisto da seguinte forma.
As empresas que vendem produtos como alimentos, cosméticos e até tecnologia não querem que o seu inventário mais antigo fique obsoleto. Por isso, o método LIFO simplesmente não funcionará para elas, ou poderão perder o seu inventário inicial.
No entanto, existem algumas vantagens no método de valorização de inventário LIFO que podem torná-lo adequado para determinadas empresas.
Vantagens:
- O COGS, ou custo dos produtos vendidos, é superior ao do método anterior.
- Este método oferece benefícios fiscais, ao contrário do método anterior, devido ao facto de o COGS ter um valor superior ao do saldo do inventário. Também será necessário pagar menos impostos.
- Este método associa as despesas e as receitas com muito maior precisão.
- Este método pode ser utilizado como proteção durante períodos de inflação.
Desvantagens:
- Pode manter o inventário inicial em stock durante anos — ou até indefinidamente —, o que pode conduzir à obsolescência.
- Poucas empresas preferem efetivamente vender o inventário novo antes do inventário mais antigo, o que torna este método improvável.
- Embora seja aceite pelos GAAP dos EUA, continua a ser rejeitado por muitas outras entidades reguladoras, como as Normas Internacionais de Relato Financeiro (IFRS).
Custo médio ponderado (WAC)
O método do custo médio ponderado, ou WAC, atribui um valor médio a todo o inventário restante com base no custo de aquisição.
Voltando ao nosso exemplo das almofadas, temos 100 unidades compradas a $25 cada e 150 unidades compradas a $28 cada. Isto corresponde a um total de 250 almofadas e a um custo total de $6,700.
Para calcular a média, divida as 250 almofadas pelo custo total de $6,700 para obter $26.80 por almofada.
Isto significa que, independentemente do produto retirado do seu inventário, atribui um valor de $26.80 a cada um dos produtos restantes. Assim, se terminar o mês novamente com 25 almofadas, o valor do seu inventário será de $670.
Este método é frequentemente utilizado por empresas que não têm muita variação a considerar no seu inventário, mas também pode ser uma excelente forma de fazer face a alterações constantes dos preços.
Ao calcular a média do custo total, pode atribuir um preço aproximado e preciso a cada artigo restante.
Vantagens:
- Este método funciona bem para retalhistas com grandes quantidades de inventário semelhante, como camisolas de diferentes estilos ou cores que tenham custos semelhantes.
- A data de compra não é relevante neste método — basta calcular a média de todos os custos do inventário em conjunto, podendo este ser vendido em qualquer momento sem afetar a sua contabilidade do inventário.
- Este método é fácil de adotar e manter.
- Este método é semelhante ao FIFO, na medida em que é difícil de manipular, criando um método contabilístico fiável.
Desvantagens:
- Se o custo do inventário aumentar subitamente de forma significativa, a sua média ponderada poderá não refletir esse aumento com precisão, levando-o a vender o produto com prejuízo.
- Se tiver produtos com preços muito diferentes, calcular a média também poderá levá-lo a vendê-los com prejuízo.
Método de identificação específica
Por fim, temos o método de identificação específica.
Este método é utilizado quando cada preço específico de cada produto específico é realmente importante e não pode utilizar qualquer outro método para valorizar o seu inventário.
Para que isto seja devidamente incorporado nos processos da sua empresa, precisa de ter um inventário reduzido ou um sistema sólido de gestão de inventário para garantir que nada se perde.
Mais uma vez, a Cloud Nine comprou 100 almofadas a 25 $ cada e, depois, 150 almofadas a 28 $ cada. O método de identificação específica acompanhará o custo de cada artigo específico.
Assim, se tiver 20 almofadas restantes que foram compradas a 25 $ cada e 10 almofadas que foram compradas a 28 $ cada, a valorização do seu inventário será exatamente de 780 $.
Vantagens:
- Esta é a forma mais precisa de determinar o valor do seu inventário.
- Quando dispõe dos sistemas adequados para este método, é menos provável que perca inventário ou dinheiro com o inventário.
Desvantagens:
- Tem de conseguir identificar cada artigo do seu inventário e saber quanto custou.
- Este método exige que invista em software de gestão de inventário.
- As empresas maiores que movimentam mais inventário podem perder mais facilmente o controlo do inventário do que as empresas mais pequenas, tornando este método mais difícil para organizações de grande dimensão.
Vantagens e desvantagens dos métodos de valorização do inventário
Vejamos estas vantagens e desvantagens numa tabela prática:
| Método | Vantagens | Desvantagens |
|---|---|---|
| MétodoPrimeiro a entrar, primeiro a sair (FIFO) | Vantagens- Simples e fácil de compreender - Essencial para bens perecíveis - Reduz o risco de obsolescência - Dificulta a manipulação das demonstrações de resultados | Desvantagens- Difícil de utilizar com preços flutuantes - Pode conduzir a um rendimento tributável mais elevado, resultando em impostos mais altos |
| MétodoÚltimo a entrar, primeiro a sair (LIFO) | Vantagens- Um custo das mercadorias vendidas mais elevado reduz o rendimento tributável - Benefícios fiscais devido ao custo das mercadorias vendidas mais elevado - Faz corresponder rigorosamente as despesas às receitas - Proteção contra a inflação | Desvantagens- Pode manter o inventário inicial em stock durante anos, conduzindo à obsolescência - Preferência pouco comum - Não é aceite pelas IFRS |
| MétodoCusto médio ponderado (WAC) | Vantagens- Funciona bem para inventário semelhante - Simplifica a contabilidade - A data da compra não é relevante - É difícil de manipular, criando confiança | Desvantagens- Pode não refletir com precisão aumentos súbitos dos custos - As médias podem conduzir à venda com prejuízo de artigos de custo elevado |
| MétodoIdentificação específica | Vantagens- Valorização mais precisa - Reduz o risco de perda ou furto | Desvantagens- Exige um acompanhamento detalhado de cada artigo - Requer investimento em software de gestão de inventário - Complexo para inventários de grandes dimensões |
Como escolher o método de valorização do inventário adequado
Agora que abordámos os quatro principais métodos de valorização do inventário e o seu funcionamento, vamos falar sobre como escolher o mais adequado.
O principal aspeto que precisa de saber é este: assim que selecionar um método de valorização do inventário, não poderá alterá-lo.
Por isso, não pode passar do FIFO para o LIFO quando a inflação aumenta, nem começar com o método de identificação específica e passar depois para o custo médio ponderado à medida que a sua empresa cresce.
Escolha um método e mantenha-se fiel a ele.
Tendo isto em mente, vamos falar sobre como garantir que escolhe o método adequado.
1. Tenha em consideração determinados fatores desde o início
Vários fatores irão influenciar a sua decisão. Por exemplo:
- O seu modelo de negócio—isto é, quantos produtos vende, as suas necessidades de armazenamento e outros fatores relacionados com o funcionamento da sua empresa
- O tipo de produto—isto é, produtos com um prazo de validade mais curto ou mais longo
- As condições do mercado—isto é, o custo de manter o seu produto em stock
- A inflação—isto é, aumentos de preços e volatilidade do mercado
Mostrámos-lhe como alguns destes fatores se manifestam em cada método de valorização.
Agora, basta olhar para o panorama geral para decidir qual o método que faz mais sentido e será mais rentável para a sua empresa.
Eis algumas dicas úteis:
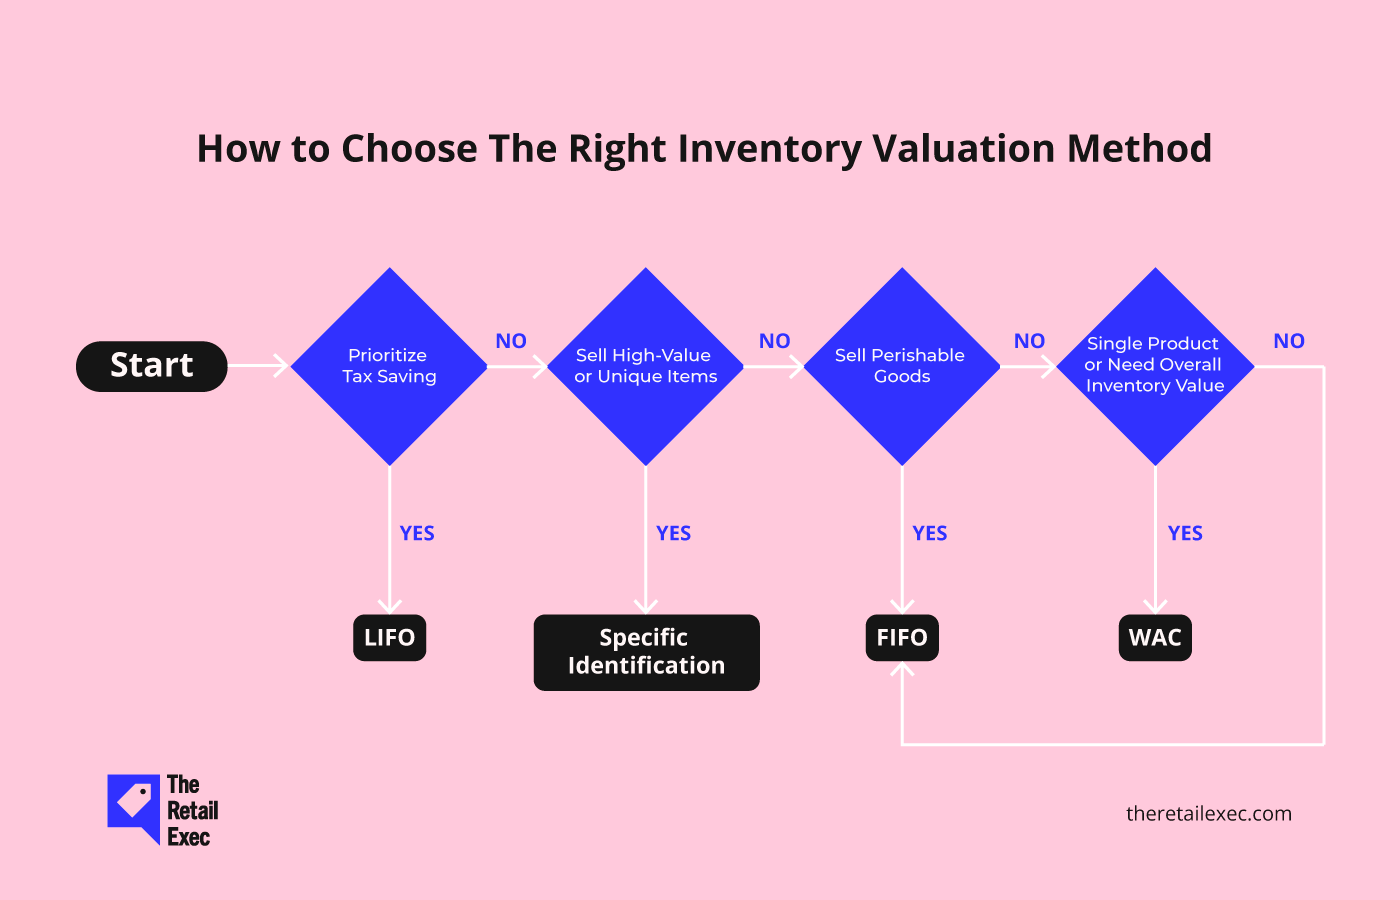
- Se precisar de um método que o ajude a calcular o COGS (custo das mercadorias vendidas), os métodos FIFO e WAC serão as suas melhores opções.
- Se vender produtos perecíveis, vai querer utilizar o método FIFO.
- Se pretende calcular o valor global de todo o seu inventário, o método WAC é a melhor opção.
- Se a sua empresa vender apenas um produto, o método WAC proporciona o melhor resultado.
- Se procura uma forma de poupar nos impostos, o método LIFO é frequentemente a opção mais adequada.
- Se vender produtos de elevado valor, o método de identificação específica será provavelmente a melhor opção.
2. Avalie as necessidades de relato financeiro
Como referimos, o inventário de uma marca de retalho pode frequentemente ser considerado o seu maior ativo.
Isto significa que precisa de ter em conta o relato financeiro, considerando de que forma cada método poderá afetar aspetos como o lucro bruto, o lucro líquido e o fluxo de caixa.
Cada método acaba por produzir resultados diferentes nas suas demonstrações financeiras. Tem de decidir o que é mais importante — ou seja, minimizar as perdas ou aumentar o fluxo de custos.
Embora já tenhamos abordado muitos destes pontos, vamos agora reuni-los num único local para facilitar a sua decisão.
| Método | Lucro bruto | Lucro líquido | Fluxo de caixa |
|---|---|---|---|
| MétodoFIFO | Lucro brutoMais elevado, uma vez que são utilizados os custos de inventário mais antigos e mais baixos | Lucro líquidoMais elevado, uma vez que um COGS mais baixo aumenta o rendimento tributável | Fluxo de caixaPotencialmente mais baixo, uma vez que poderão ser devidos mais impostos |
| MétodoLIFO | Lucro brutoMais baixo, uma vez que são utilizados os custos de inventário mais recentes e mais elevados | Lucro líquidoMais baixo, uma vez que um COGS mais elevado reduz o rendimento tributável | Fluxo de caixaPotencialmente mais elevado, uma vez que poderão ser devidos menos impostos |
| MétodoWAC | Lucro brutoMédio, equilibrando as flutuações de preços | Lucro líquidoMédio, proporcionando um ponto de equilíbrio para o lucro líquido | Fluxo de caixaEstável, uma vez que os custos médios nivelam o fluxo de caixa |
| MétodoIdentificação específica | Lucro brutoO mais preciso, com base nos custos reais dos artigos | Lucro líquidoO mais preciso, refletindo o verdadeiro lucro líquido | Fluxo de caixaVaria, com base no custo exato de cada artigo vendido |
3. Consulte profissionais de contabilidade
Dependendo do local onde exerce a sua atividade, precisa de compreender o cumprimento de regulamentações contabilísticas como os GAAP e as IFRS.
Falar com um contabilista pode ajudá-lo a obter aconselhamento sobre os melhores métodos de avaliação de inventário para a sua localização e para o tipo de empresa que vai gerir.
Os GAAP baseiam-se em 10 princípios fundamentais que ajudam a orientar as empresas e os contabilistas que seguem estas regras.
Como referimos anteriormente, os GAAP são aceites apenas nos Estados Unidos. Já as IFRS são aceites em todo o mundo e foram implementadas pelo Conselho de Normas Internacionais de Contabilidade (IASB).
A maior diferença entre os dois é que os GAAP aceitam a utilização do método LIFO, enquanto as IFRS o proíbem.
Os outros métodos que abordámos são aceites por ambos os conjuntos de normas.
More Articles
4. Analise as obrigações fiscais e a rentabilidade
Além disso, cada método tem as suas próprias implicações fiscais.
O método LIFO é conhecido por ser a melhor opção para poupar dinheiro em impostos. No entanto, ainda precisa de cumprir as normas e os regulamentos locais.
Certifique-se de que compreende bem tanto as obrigações fiscais como a otimização da rentabilidade associadas a cada método, para escolher o mais adequado às suas necessidades.
Para ajudar, apresentamos algumas das implicações que deve ter em conta:
- FIFO: Este método significa geralmente que terá um rendimento tributável mais elevado durante períodos de inflação, o que poderá resultar em impostos mais altos.
- LIFO: Sendo o oposto do FIFO, significa que poderá acabar por ter um rendimento tributável mais baixo durante períodos de inflação, reduzindo os seus impostos.
- WAC: Este método, como seria de esperar de um valor baseado em médias, situa-se provavelmente algures entre o FIFO e o LIFO, dependendo das circunstâncias, criando uma espécie de valor intermédio na altura de calcular os impostos.
- Método de identificação específica: Este método oferece uma flexibilidade fiscal extremamente limitada devido ao facto de ser um método de avaliação tão rígido.
5. Utilize software de gestão de inventário
O software de gestão de inventário tem várias funcionalidades que podem ajudar a tornar o processo de avaliação muito mais eficiente.
Por exemplo, pode:
- Acompanhar o seu inventário
- Categorizar produtos
- Repor automaticamente o stock
- Disponibilizar dados e análises em tempo real
- Integrar-se com software de contabilidade
Encontre o software de gestão de inventário adequado às suas necessidades (e ao seu orçamento) para começar a automatizar o processo de avaliação.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Considerações finais
A avaliação do inventário é uma prática essencial todos os anos, quando chega a altura de calcular os impostos. Tem de conseguir atribuir com precisão um valor ao seu inventário, para poder definir o preço dos seus produtos e comunicar o valor do seu inventário.
Existem quatro formas principais de o fazer, cada uma com as suas próprias vantagens e desvantagens.
Abordámos cada método, a forma de o calcular, bem como os fatores a ter em conta ao escolher o método de avaliação de inventário adequado.
Uma ferramenta excelente que pode ajudar neste processo é o software de gestão de inventário adequado. Consulte o nosso guia para descobrir algumas das melhores opções para a sua empresa.
O retalho nunca fica parado — e você também não deveria. Subscreva a nossa newsletter para receber os conhecimentos mais recentes, estratégias e recursos profissionais dos principais líderes do retalho que estão a moldar o setor.
Perguntas frequentes sobre avaliação de inventário
Antes de sair, eis algumas perguntas que tem (ou perguntas que não percebeu que tinha até ficar, olhar e perceber que as tinha), juntamente com as respostas relevantes para cada uma.
Qual é o método mais preciso de avaliação de inventário?
O método de identificação específica é o método mais preciso de avaliação de inventário, uma vez que utiliza o custo exato de cada produto.
No entanto, pode ser difícil utilizá-lo em empresas de grande dimensão com inventários vastos. É por isso que muitas empresas utilizam o método do custo médio ponderado (WAC) para calcular a média geral do inventário.
Como afeta a avaliação de inventário o rendimento tributável?
A avaliação do seu inventário reflete o valor pelo qual consegue vender os seus produtos.
Isto, por sua vez, afeta o seu rendimento tributável. Um COGS mais elevado tende a estar associado a um rendimento tributável mais baixo, razão pela qual o método LIFO pode ser tão apelativo para algumas empresas.
Com que frequência devo realizar uma avaliação de inventário?
Isto depende do seu modelo de negócio e da rapidez com que o seu inventário circula.
-
Produtos de rápida rotação ou perecíveis? Uma avaliação mensal ou trimestral ajuda a manter os dados precisos.
-
Inventário não perecível ou de elevado valor? Uma avaliação anual pode ser suficiente, especialmente se utilizar um sistema de inventário permanente.
Muitas empresas de comércio eletrónico também utilizam a contagem cíclica para acompanhar o inventário em tempo real e evitar grandes surpresas no final do ano.
Posso alterar o meu método de avaliação de inventário mais tarde?
Não — pelo menos, não facilmente. Depois de escolher um método, fica geralmente vinculado a ele para garantir a consistência, a menos que obtenha aprovação da autoridade tributária ou do organismo contabilístico competente (como o IRS nos EUA).
A alteração dos métodos pode levantar suspeitas e afetar os seus relatórios financeiros, por isso escolha com cuidado da primeira vez — e fale com o seu contabilista antes de tomar qualquer decisão.
Como afeta a avaliação de inventário o custo das mercadorias vendidas (COGS)?
A avaliação de inventário afeta diretamente a forma como calcula o COGS, que corresponde ao inventário inicial + compras – inventário final.
Se o seu inventário final estiver sobreavaliado, o seu COGS parecerá menor, aumentando artificialmente os seus lucros. Se estiver subavaliado, o COGS parecerá mais elevado e os seus lucros diminuirão.
É por isso que uma avaliação precisa não é apenas uma questão de números — é uma alavanca de rentabilidade.
Qual é o melhor método de avaliação de inventário durante um período de inflação?
Se os preços estiverem a subir rapidamente, o LIFO proporciona frequentemente as melhores vantagens fiscais a curto prazo — porque o seu COGS refletirá os preços mais recentes e mais elevados, o que reduz o seu rendimento tributável.
Mas tenha em conta: o LIFO só é permitido ao abrigo dos GAAP (não das IFRS) e pode reduzir os seus lucros declarados — o que nem sempre é ideal se estiver a procurar investidores.