Key Takeaways
Domínio das carteiras digitais: Até 2026, as carteiras digitais irão ultrapassar os cartões de crédito, representando mais de 50% dos pagamentos no comércio eletrónico e assinalando uma grande mudança nas preferências dos consumidores em matéria de pagamentos.
O mistério do processamento de pagamentos: Muitos proprietários de empresas de comércio eletrónico não compreendem profundamente como funciona realmente o processamento de pagamentos, o que pode constituir um obstáculo à expansão das opções de pagamento.
A tecnologia ao resgate: Apesar da complexidade do processamento de pagamentos, existem soluções de software modernas para gerir este processo, libertando os proprietários de empresas da necessidade de compreender todos os detalhes técnicos.
Elementos essenciais da jornada do cliente: Compreender a jornada básica do processo de pagamento de um cliente é crucial para os proprietários de empresas, mesmo que não aprofundem todos os aspetos técnicos do processamento de pagamentos.
Até 2026, as carteiras digitais representarão mais de 50% dos pagamentos, mas muitas marcas de comércio eletrónico ainda aceitam apenas pagamentos com cartão de crédito.
A verdade é que muitos proprietários de empresas não compreendem totalmente como funciona sequer o processamento de pagamentos.
Felizmente, não precisa de compreender todos os aspetos técnicos do processamento de pagamentos, porque o software tratará disso por si.
Mas é importante que conheça o percurso básico do cliente ao efetuar um pagamento e a forma como este é processado.
Neste guia, explicaremos exatamente o que é o processamento de pagamentos, como funciona e apresentaremos algumas dicas excelentes para criar um sistema de processamento de pagamentos eficaz para a sua empresa de comércio eletrónico.
Por isso, vamos começar!
O que é o processamento de pagamentos no comércio eletrónico?
O processamento de pagamentos no comércio eletrónico abrange tudo o que acontece desde o momento em que um cliente introduz os seus dados até à confirmação do pagamento, conduzindo ao envio do produto.
Inclui todas as etapas, desde a introdução dos dados de pagamento e o envio do pagamento até à sincronização do pagamento com o banco, à deteção de fraude, à realização do pagamento seguro e ao envio da confirmação à loja.
Existem três tipos principais de pagamentos que as marcas de comércio eletrónico normalmente processam:
- Pagamentos com cartão de crédito ou cartão de débito - Os pagamentos com cartão são processados retirando dinheiro diretamente da conta bancária ou da conta de crédito do cliente.
- Carteiras digitais - Pagamentos efetuados através de terceiros, como o PayPal. Estes pagamentos podem ser efetuados através de um pagamento indireto com cartão ou através do dinheiro existente nessa carteira digital.
- Transferência bancária - Este pagamento é efetuado diretamente a partir da conta bancária dos clientes e é utilizado sobretudo para transações online de grande valor ou para pagamentos recorrentes, como subscrições.
O processamento de todos estes pagamentos é denominado autorização, verificação e liquidação pelos bancos e pelos fornecedores de cartões. Saiba mais sobre o processamento seguro de pagamentos para garantir que as suas transações estão protegidas.
Todos os pagamentos online — quer sejam efetuados através de um gateway de pagamento, de uma transferência bancária ACH ou de uma carteira digital — passam por este processo. Este protege os clientes ao impedir fraudes e protege as empresas ao garantir que as transações são verificadas e seguras.
Porque é importante o processamento de pagamentos no comércio eletrónico?
O processamento de pagamentos no comércio eletrónico é importante tanto para o cliente como para o vendedor.
Os clientes esperam ter uma experiência simples. Parte disso consiste numa boa comunicação relativamente aos pagamentos processados ou falhados.
Além disso, querem que os dados de pagamento e do cartão estejam seguros, com os dados do cartão partilhados anonimamente e encriptados para evitar fraudes. A conveniência e a facilidade de utilização também são fundamentais, para que possam escolher o método de pagamento que preferem.
Por outro lado, as marcas esperam que os pagamentos sejam processados de forma rápida e segura. Precisam que os fundos sejam transferidos com segurança e estejam disponíveis no seu sistema de contabilidade e análise o mais rapidamente possível.
O processamento de pagamentos também precisa de se integrar com os seus outros sistemas, como os sistemas de gestão de encomendas e o software de planeamento de recursos empresariais (ERP).
Como funciona o processamento de pagamentos no comércio eletrónico?
O processamento de pagamentos envolve alguns processos diferentes entre a realização da encomenda e o momento em que a loja recebe o dinheiro.
Isso inclui um gateway de pagamento e um processador de pagamentos, duas funções aparentemente semelhantes, mas muito diferentes.
Estas são as etapas envolvidas no processamento de pagamentos:
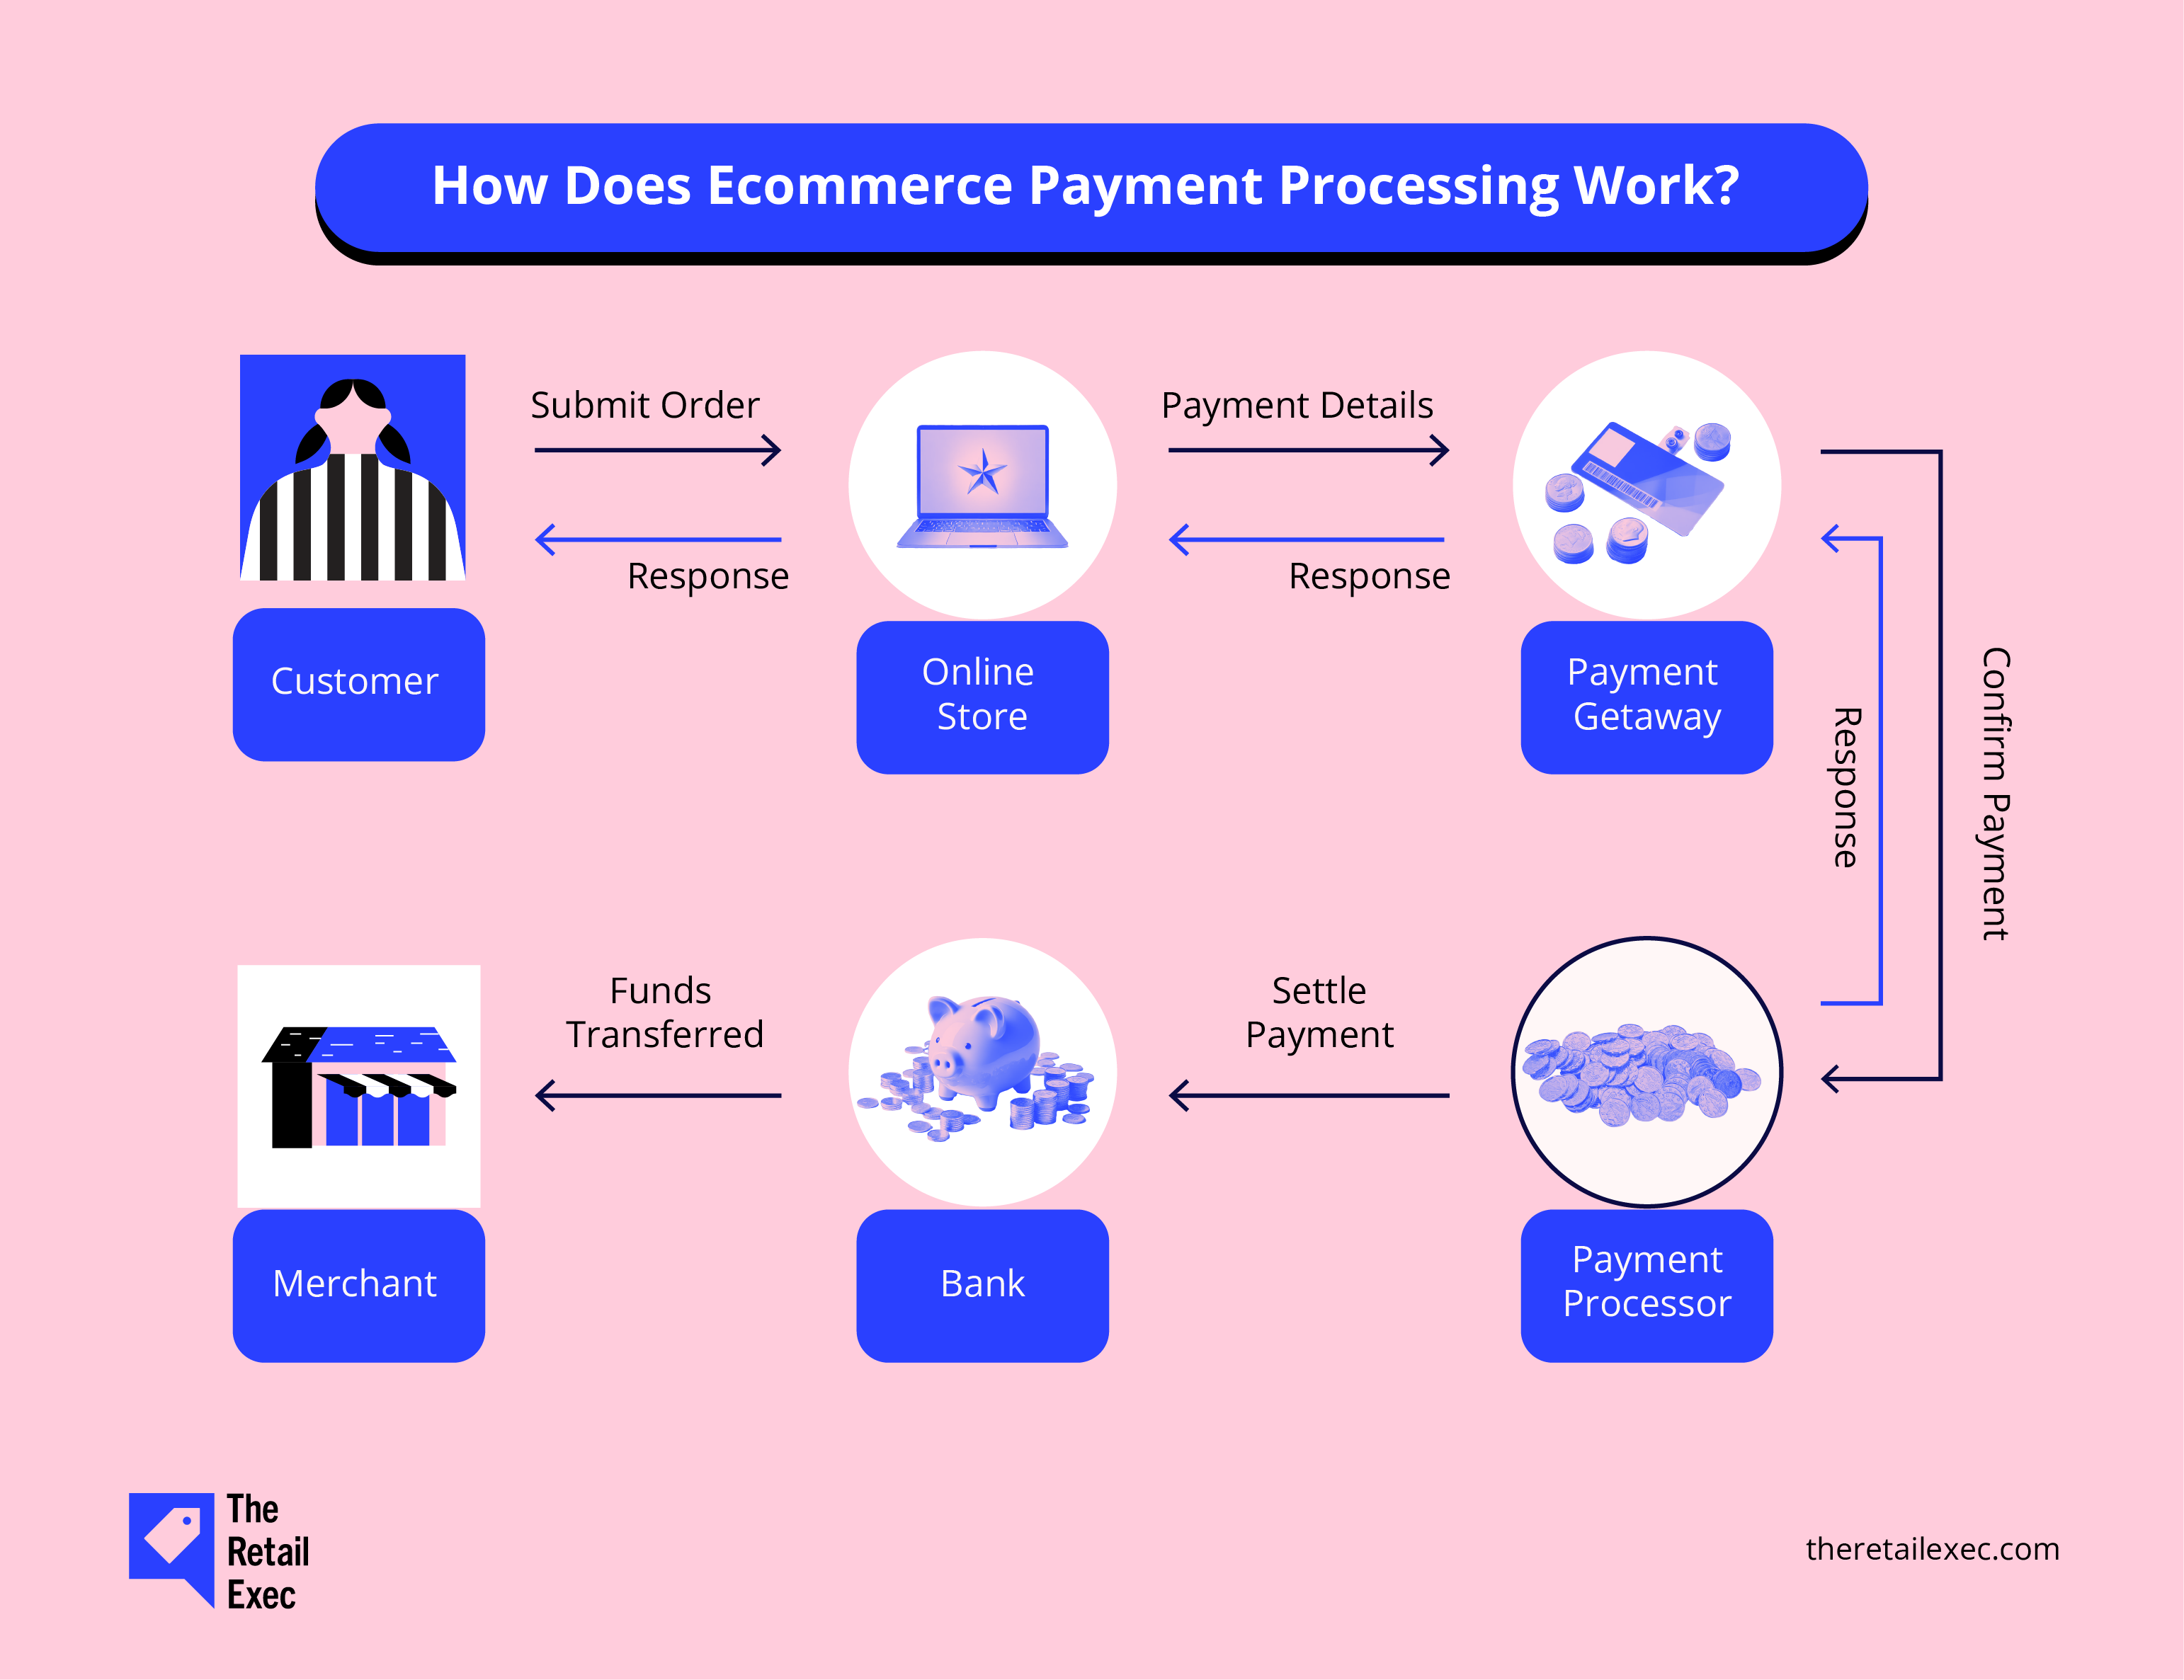
- O seu cliente envia a encomenda.
- Os dados de pagamento são enviados da sua loja para o gateway de pagamento.
- O gateway de pagamento confirma o pagamento com o processador de pagamentos.
- O pagamento é liquidado com o banco através da liquidação em lote no final do dia.
- Os fundos são transferidos para a conta do comerciante.
- Durante os dois passos anteriores, é enviada uma resposta ao cliente para confirmar o pagamento.
O que faz o processador de pagamentos?
O processador de pagamentos comunica com o banco ou o fornecedor de crédito, autorizando ou rejeitando o pagamento do cliente.
A principal função do processador é garantir que os fundos do cliente são enviados para a empresa. O processador de pagamentos é uma função totalmente de retaguarda que ocorre sem a intervenção do cliente.
Os processadores de pagamentos também ajudam o banco a realizar as suas verificações de fraude, que garantem a segurança do pagamento.
Have an account? Log In
O que é uma conta de comerciante?
As contas de comerciante são um tipo de conta bancária emissora configurada especificamente para aceitar e devolver pagamentos dos clientes.
As pequenas empresas têm frequentemente uma conta bancária empresarial para aceitar pagamentos. No entanto, as empresas de maior dimensão terão uma conta de comerciante específica.
Normalmente, as contas de comerciante mantêm os fundos dos clientes durante um período definido (geralmente 72 horas), para que os reembolsos possam ser processados facilmente.
Alguns gateways de pagamento, como a Stripe, disponibilizam uma conta de comerciante caso necessite, ou integram-se com os seus sistemas atuais.
Os sistemas de pagamento totalmente integrados, como a Stripe, são designados por fornecedores de serviços de pagamento (PSPs), uma opção mais conveniente para empresas de menor dimensão.
Principais características de sistemas eficazes de processamento de pagamentos para comércio eletrónico
Além das principais características de um processador de pagamentos, existem outras características importantes que poderá querer considerar antes de escolher o melhor sistema para si.
Medidas de segurança
A segurança é a característica mais importante de qualquer sistema de processamento de pagamentos.
Obviamente, quaisquer erros no processo de segurança dos dados podem dar uma má reputação à sua empresa.
Além disso, alguns serviços de processamento de pagamentos podem até cobrar-lhe taxas mais elevadas ou deixar de trabalhar consigo.
Deve garantir que o seu site tem certificados SSL atualizados e que qualquer sistema escolhido cumpre as normas PCI DSS.
Estas normas garantem que protege os dados dos clientes e as informações de pagamento. Incluem também regras mais práticas, como formar os funcionários e controlar quem tem acesso às informações dos clientes.
Integração do gateway de pagamento
A maioria dos principais gateways de pagamento integra-se com o seu sistema de processamento de pagamentos.
No entanto, é importante garantir que tal acontece com o seu sistema e está de acordo com as regras do seu país.
Mais importante ainda é verificar se o seu gateway de pagamento se integra com a sua plataforma de comércio eletrónico e com outros sistemas.
As maiores plataformas de comércio eletrónico, como a Shopify e a WooCommerce, tornam este processo muito simples. Se tiver um sistema desenvolvido à medida, verifique se os requisitos do gateway de pagamento estão incluídos no seu planeamento.
Depois de escolher um gateway de pagamento, terá de testar o sistema de processamento de pagamentos para garantir que as APIs funcionam e que os fundos aparecem na sua conta de comerciante.
Funcionalidades dos gateways de pagamento a considerar
Ao escolher um gateway de pagamento, há algumas funcionalidades que deve considerar:
- Taxas de transação de cartões de crédito. Os gateways de pagamento cobram uma taxa por transações com cartões de crédito e débito. A taxa pode variar consoante o número ou o volume de transações que realiza.
- Métodos de pagamento. Certifique-se de que sabe como o seu cliente efetua pagamentos com cartão de crédito. Diferentes setores e bancos têm requisitos diferentes, como tipos de cartões, pagamentos múltiplos e várias moedas. Verifique se deve aceitar diferentes emissores de cartões (Visa, Discover, Mastercard, American Express ou pagamentos com qualquer cartão internacional).
- UX personalizável. Pretende um gateway de pagamento pronto a utilizar ou precisa de alterar o design e a UX para adequá-los à sua marca?
- Mensagens personalizáveis. Poderá querer atualizar as mensagens para que estejam mais alinhadas com a sua marca e proporcionar uma excelente experiência ao cliente.
- Suporte. Alguns gateways de pagamento incluem suporte 24 horas por dia, 7 dias por semana, para si e para os seus clientes. Isto é importante para que os clientes possam verificar o estado de uma encomenda.
- Notificações de fraude. Deve saber imediatamente se ocorreu uma atividade fraudulenta, para manter os seus sistemas seguros e informar os clientes. Demasiados problemas de fraude podem causar estornos, o que afeta a sua classificação junto dos processadores de pagamentos e, consequentemente, as suas taxas.
Transações em várias moedas e internacionais
Se vender os seus produtos apenas num país, as transações globais não são assim tão importantes.
No entanto, se vende ou planeia vender globalmente, precisa de um gateway de pagamento que aceite pagamentos e transações internacionais.
Se vende em vários países, considere como irá gerir os pagamentos em moedas internacionais. Algumas contas bancárias e contas de comerciante têm taxas de intercâmbio elevadas para conversões de moeda.
Por exemplo, a Amazon dos EUA paga em $USD, o que tornou bastante dispendioso para mim converter o dinheiro novamente para £GB. Abri uma conta bancária Payoneer para aceitar pagamentos internacionais em $USD, com taxas mais baixas e uma boa taxa de intercâmbio.
Certifique-se de que o gateway de pagamento que escolher é acessível nos países onde pretende operar. Se estiver no Reino Unido, consulte a nossa seleção dos melhores gateways do Reino Unido.
Os processadores de pagamentos de comércio eletrónico mais populares
Existem algumas excelentes soluções de software de processamento de pagamentos que funcionam imediatamente e outras que permitem uma maior personalização.
Pode consultar os detalhes de cada uma na ligação acima, mas aqui está a nossa lista dos 10 principais processadores de pagamentos para marcas de comércio eletrónico:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Aqui estão mais algumas das melhores opções de processamento de cartões de crédito e as razões pelas quais são tão boas.
PayPal
O PayPal é um dos processadores de pagamentos mais conhecidos.
Conta com um elevado nível de confiança por parte dos clientes e integra-se com quase todas as plataformas de comércio eletrónico e gateways de pagamento.
Uma das grandes vantagens do PayPal é o facto de o cliente poder pagar sem introduzir os seus dados de pagamento, tornando as transações muito simples para o cliente.
Outra vantagem do PayPal é disponibilizar aos clientes a opção de comprar agora e pagar mais tarde (BNPL). Isto pode aumentar as suas taxas de conversão, especialmente no caso de artigos mais caros.
Normalmente, as empresas de comércio eletrónico disponibilizam pagamentos PayPal juntamente com outras opções de pagamento, uma vez que as suas taxas podem ser frequentemente mais elevadas do que as dos processadores de pagamentos mais tradicionais.
Stripe
A Stripe é um processador de pagamentos tradicional que se integra com todas as principais plataformas de comércio eletrónico, bem como com a maioria dos softwares de retaguarda e de contabilidade.
É um dos processadores mais populares, uma vez que oferece um sistema de pagamento altamente personalizável e um serviço de arrastar e largar.
O apoio ao cliente é excelente e está disponível 24 horas por dia, 7 dias por semana, com um tempo de resposta rápido.
A Stripe também tem um sistema POS que se integra com o seu sistema geral, por isso, se tiver vendas numa loja física e online, pode consultar relatórios de todos os rendimentos num só lugar.
Square
A Square é um serviço semelhante ao da Stripe e tem uma interface muito fácil de utilizar.
Não existem taxas mensais fixas e as taxas por transação e os preços são baixos, pelo que a Square é particularmente adequada para o processamento de pagamentos a preços acessíveis.
Também disponibiliza sistemas de ponto de venda (sistemas POS) fáceis de utilizar e que se integram com leitores de cartões de crédito para iPhone e dispositivos Android, para que possa aceitar pagamentos na loja ou até em eventos ou lojas temporárias.
Amazon Pay
O Amazon Pay utiliza a rede da Amazon, pelo que beneficia de um elevado nível de confiança por parte dos clientes.
É por isso que a Amazon obtém excelentes taxas de conversão. Uma grande maioria dos compradores dos EUA tem uma conta Amazon Prime, pelo que confia que o seu pagamento será seguro.
O Amazon Pay funciona como uma carteira digital, utilizando os métodos de pagamento guardados na sua conta Amazon. Tal como acontece com o PayPal, as empresas de comércio eletrónico costumam disponibilizar o Amazon Pay juntamente com métodos de pagamento mais tradicionais.
Apple Pay
O Apple Pay funciona através da aceitação de pagamentos móveis diretamente a partir de dispositivos móveis Apple.
A vantagem do Apple Pay é a facilidade de pagamento, juntamente com a confiança adicional proporcionada pelo reconhecimento facial da Apple.
Foi demonstrado que o Apple Pay aumenta as taxas de conversão em sites para dispositivos móveis, pelo que vale definitivamente a pena disponibilizar opções de pagamento Apple no seu site móvel.
A desvantagem do Apple Pay é que as suas taxas tendem a ser superiores às de outros métodos de pagamento, pelo que deve disponibilizá-lo juntamente com outros métodos de pagamento.
More Articles
- Os 10 melhores processadores de pagamentos & como funcionam
- Os 10 melhores softwares de processamento de cartões de crédito para comércio eletrónico em 2026
- 10 melhores serviços de contas de comerciante para comércio eletrónico em 2026
- 10 Melhores Softwares de Processamento de Cartões de Crédito para 2026
- Os melhores serviços de processamento de pagamentos: guia e 10 principais escolhas em 2026
Google Pay
O Google Pay é muito semelhante ao Apple Pay, mas destina-se a dispositivos Android.
O Android representa uma parcela maior do mercado móvel na maioria dos países, pelo que, se vender a nível mundial, deve definitivamente considerar adicionar o Google Pay.
Compre agora, pague depois
Outro tipo de processador de pagamentos são os serviços de compre agora, pague depois, como a Klarna e a Afterpay.
Estes processadores constituem um acordo de crédito entre o fornecedor de pagamentos e o cliente, pelo que o fornecedor de pagamentos assume o risco.
Esta solução é excelente para compras de maior valor, uma vez que os clientes podem dividir os pagamentos em três ou quatro prestações.
O fornecedor de pagamentos paga o montante total à sua empresa e, depois, assume os pagamentos restantes do cliente.
A desvantagem da modalidade compre agora, pague depois é que as taxas tendem a ser mais elevadas e não controla o processo de pagamento. Isto significa que, se o cliente tiver uma má experiência de pagamento com o credor, poderá continuar a ser responsabilizado.
Aumente as suas receitas com o processo de pagamento adequado
O processamento de pagamentos inclui tudo o que está envolvido desde o momento em que um cliente efetua um pagamento até ao momento em que recebe o dinheiro na sua conta bancária.
Ao escolher como aceitar pagamentos, deve ter em consideração os requisitos da sua empresa, como pagamentos internacionais e diferentes tipos de cartões. A nossa análise detalhada das principais empresas de processamento de cartões de crédito pode ajudá-lo a tomar uma decisão informada.
Deve também ponderar se precisa de um sistema totalmente personalizável ou se um fornecedor de serviços de pagamento será a melhor opção para a sua empresa.
A menos que seja uma grande empresa, poderá considerar que uma solução pronta a utilizar é, de longe, a opção mais conveniente, e provavelmente até lhe permitirá poupar dinheiro. Muitas das principais plataformas de processamento de cartões de crédito oferecem soluções prontas a utilizar, perfeitas para empresas mais pequenas.
Mantenha-se a par de outras análises de software de comércio eletrónico, notícias e dicas subscrevendo o boletim informativo da The Retail Exec.
Perguntas frequentes sobre o processamento de pagamentos
Está bem, agora já sabe algumas coisas, mas certamente tem outras perguntas. Vejamos se adivinhei quais são.
O que é um estorno e como posso evitá-lo?
Pense num estorno como uma disputa financeira: ocorre quando um cliente contesta uma cobrança e a empresa do cartão de crédito exige que devolva o dinheiro. Para manter o seu dinheiro onde ele deve estar, concentre-se numa comunicação absolutamente clara, num serviço de apoio ao cliente de excelência e numa segurança das transações impenetrável.
Os sistemas de processamento de pagamentos conseguem processar reembolsos?
Claro que sim! A maioria dos sistemas de pagamento modernos está totalmente equipada para processar reembolsos parciais e totais. Foram concebidos para tornar a devolução de fundos simples, garantindo que os seus clientes recebem o dinheiro de volta de forma rápida e sem complicações.
Quais são os custos associados ao processamento de pagamentos?
O processamento de pagamentos não é gratuito, mas não tem de lhe custar uma fortuna. Poderá ter de pagar taxas de configuração, taxas de transação sobre cada venda, taxas mensais de serviço e, ocasionalmente, taxas de estorno. O segredo? Compare cuidadosamente os fornecedores para encontrar a opção mais adequada à sua empresa e ao seu orçamento. Uma pequena pesquisa pode contribuir muito para manter mais dinheiro no seu bolso.
Como se enquadram métodos de pagamento alternativos, como as criptomoedas, no processamento de pagamentos?
As criptomoedas estão a transformar o mundo dos pagamentos. Os processadores com visão de futuro oferecem agora suporte para moedas digitais como a Bitcoin, abrindo novas oportunidades para comerciantes familiarizados com a tecnologia. Tenha, no entanto, em atenção que aceitar criptomoedas implica frequentemente passos adicionais para converter moedas digitais em moeda tradicional. É uma solução de ponta, mas não está isenta de complexidades.