Key Takeaways
Dominacja portfeli cyfrowych: Do 2026 roku portfele cyfrowe wyprzedzą karty kredytowe i będą odpowiadać za ponad 50% płatności w handlu elektronicznym, sygnalizując istotną zmianę preferencji konsumentów dotyczących metod płatności.
Tajemnica przetwarzania płatności: Wielu właścicieli firm prowadzących handel elektroniczny nie rozumie dokładnie, jak naprawdę działa przetwarzanie płatności, co może stanowić przeszkodę w rozszerzaniu dostępnych metod płatności.
Technologia na ratunek: Pomimo złożoności przetwarzania płatności istnieją nowoczesne rozwiązania programowe, które pozwalają zarządzać tym procesem, dzięki czemu właściciele firm nie muszą rozumieć każdego szczegółu technicznego.
Podstawy ścieżki klienta: Zrozumienie podstawowej ścieżki płatności klienta ma kluczowe znaczenie dla właścicieli firm, nawet jeśli nie zagłębiają się oni w techniczne szczegóły przetwarzania płatności.
Do 2026 roku portfele cyfrowe będą odpowiadać za ponad 50% płatności, a mimo to wiele marek e-commerce nadal akceptuje wyłącznie płatności kartą kredytową.
Prawda jest taka, że wielu właścicieli firm nie do końca rozumie, jak w ogóle działa przetwarzanie płatności.
Na szczęście nie musisz rozumieć wszystkich aspektów technicznych przetwarzania płatności, ponieważ oprogramowanie zajmie się tym za Ciebie.
Ważne jest jednak, aby znać podstawową ścieżkę klienta podczas dokonywania płatności oraz sposób jej przetwarzania.
W tym przewodniku dokładnie wyjaśnimy, czym jest przetwarzanie płatności, jak działa oraz przedstawimy kilka świetnych wskazówek dotyczących budowy dobrego systemu przetwarzania płatności dla Twojej firmy e-commerce.
Przejdźmy więc do rzeczy!
Czym jest przetwarzanie płatności w e-commerce?
Przetwarzanie płatności w e-commerce obejmuje wszystko, co dzieje się od momentu wprowadzenia przez klienta danych do potwierdzenia płatności, które prowadzi do wysyłki produktu.
Obejmuje każdy etap: wprowadzenie danych płatności, przesłanie płatności, synchronizację płatności z bankiem, wykrywanie oszustw, pobranie bezpiecznej płatności oraz wysłanie potwierdzenia do sklepu.
Istnieją trzy główne rodzaje płatności, które marki e-commerce zazwyczaj przetwarzają:
- Płatności kartą kredytową lub debetową – płatności kartą są przetwarzane poprzez pobranie pieniędzy bezpośrednio z rachunku bankowego klienta lub jego rachunku kredytowego.
- Portfele cyfrowe – płatności realizowane za pośrednictwem podmiotu trzeciego, takiego jak PayPal. Płatności te mogą być realizowane za pomocą pośredniej płatności kartą lub środków znajdujących się w portfelu cyfrowym.
- Przelew bankowy – ta płatność pochodzi bezpośrednio z rachunku bankowego klienta i jest stosowana głównie przy bardzo dużych transakcjach internetowych lub w przypadku płatności cyklicznych, takich jak subskrypcje.
Przetwarzanie wszystkich tych płatności jest określane przez banki i dostawców kart jako autoryzacja, weryfikacja i rozliczenie. Dowiedz się więcej o bezpiecznym przetwarzaniu płatności, aby zapewnić ochronę swoich transakcji.
Wszystkie płatności internetowe — niezależnie od tego, czy są realizowane za pośrednictwem bramki płatniczej, przelewu bankowego ACH czy portfela cyfrowego — przechodzą przez ten proces. Chroni on klientów, zapobiegając oszustwom, oraz firmy, zapewniając weryfikację i bezpieczeństwo transakcji.
Dlaczego przetwarzanie płatności w e-commerce ma znaczenie?
Przetwarzanie płatności w e-commerce ma znaczenie zarówno dla klienta, jak i sprzedawcy.
Klienci oczekują płynnej obsługi. Jej częścią jest dobra komunikacja dotycząca przetworzonych lub odrzuconych płatności.
Chcą również, aby płatność i dane karty były bezpieczne, a szczegóły ich karty udostępniane anonimowo i szyfrowane w celu uniknięcia oszustw. Ważna jest także wygoda i łatwość obsługi, aby mogli wybrać preferowaną metodę płatności.
Z drugiej strony marki oczekują, że płatności będą przetwarzane szybko i bezpiecznie. Potrzebują, aby środki były bezpiecznie przekazywane i jak najszybciej dostępne w ich systemie księgowym i analitycznym.
Ich system przetwarzania płatności musi również integrować się z innymi systemami, takimi jak systemy zarządzania zamówieniami oraz oprogramowanie do planowania zasobów przedsiębiorstwa (ERP).
Jak działa przetwarzanie płatności w e-commerce?
Przetwarzanie płatności obejmuje kilka różnych procesów zachodzących między złożeniem zamówienia a otrzymaniem pieniędzy przez sklep.
Obejmuje to bramkę płatniczą i operatora płatności — dwie pozornie podobne, ale bardzo różne funkcje.
Oto etapy przetwarzania płatności:
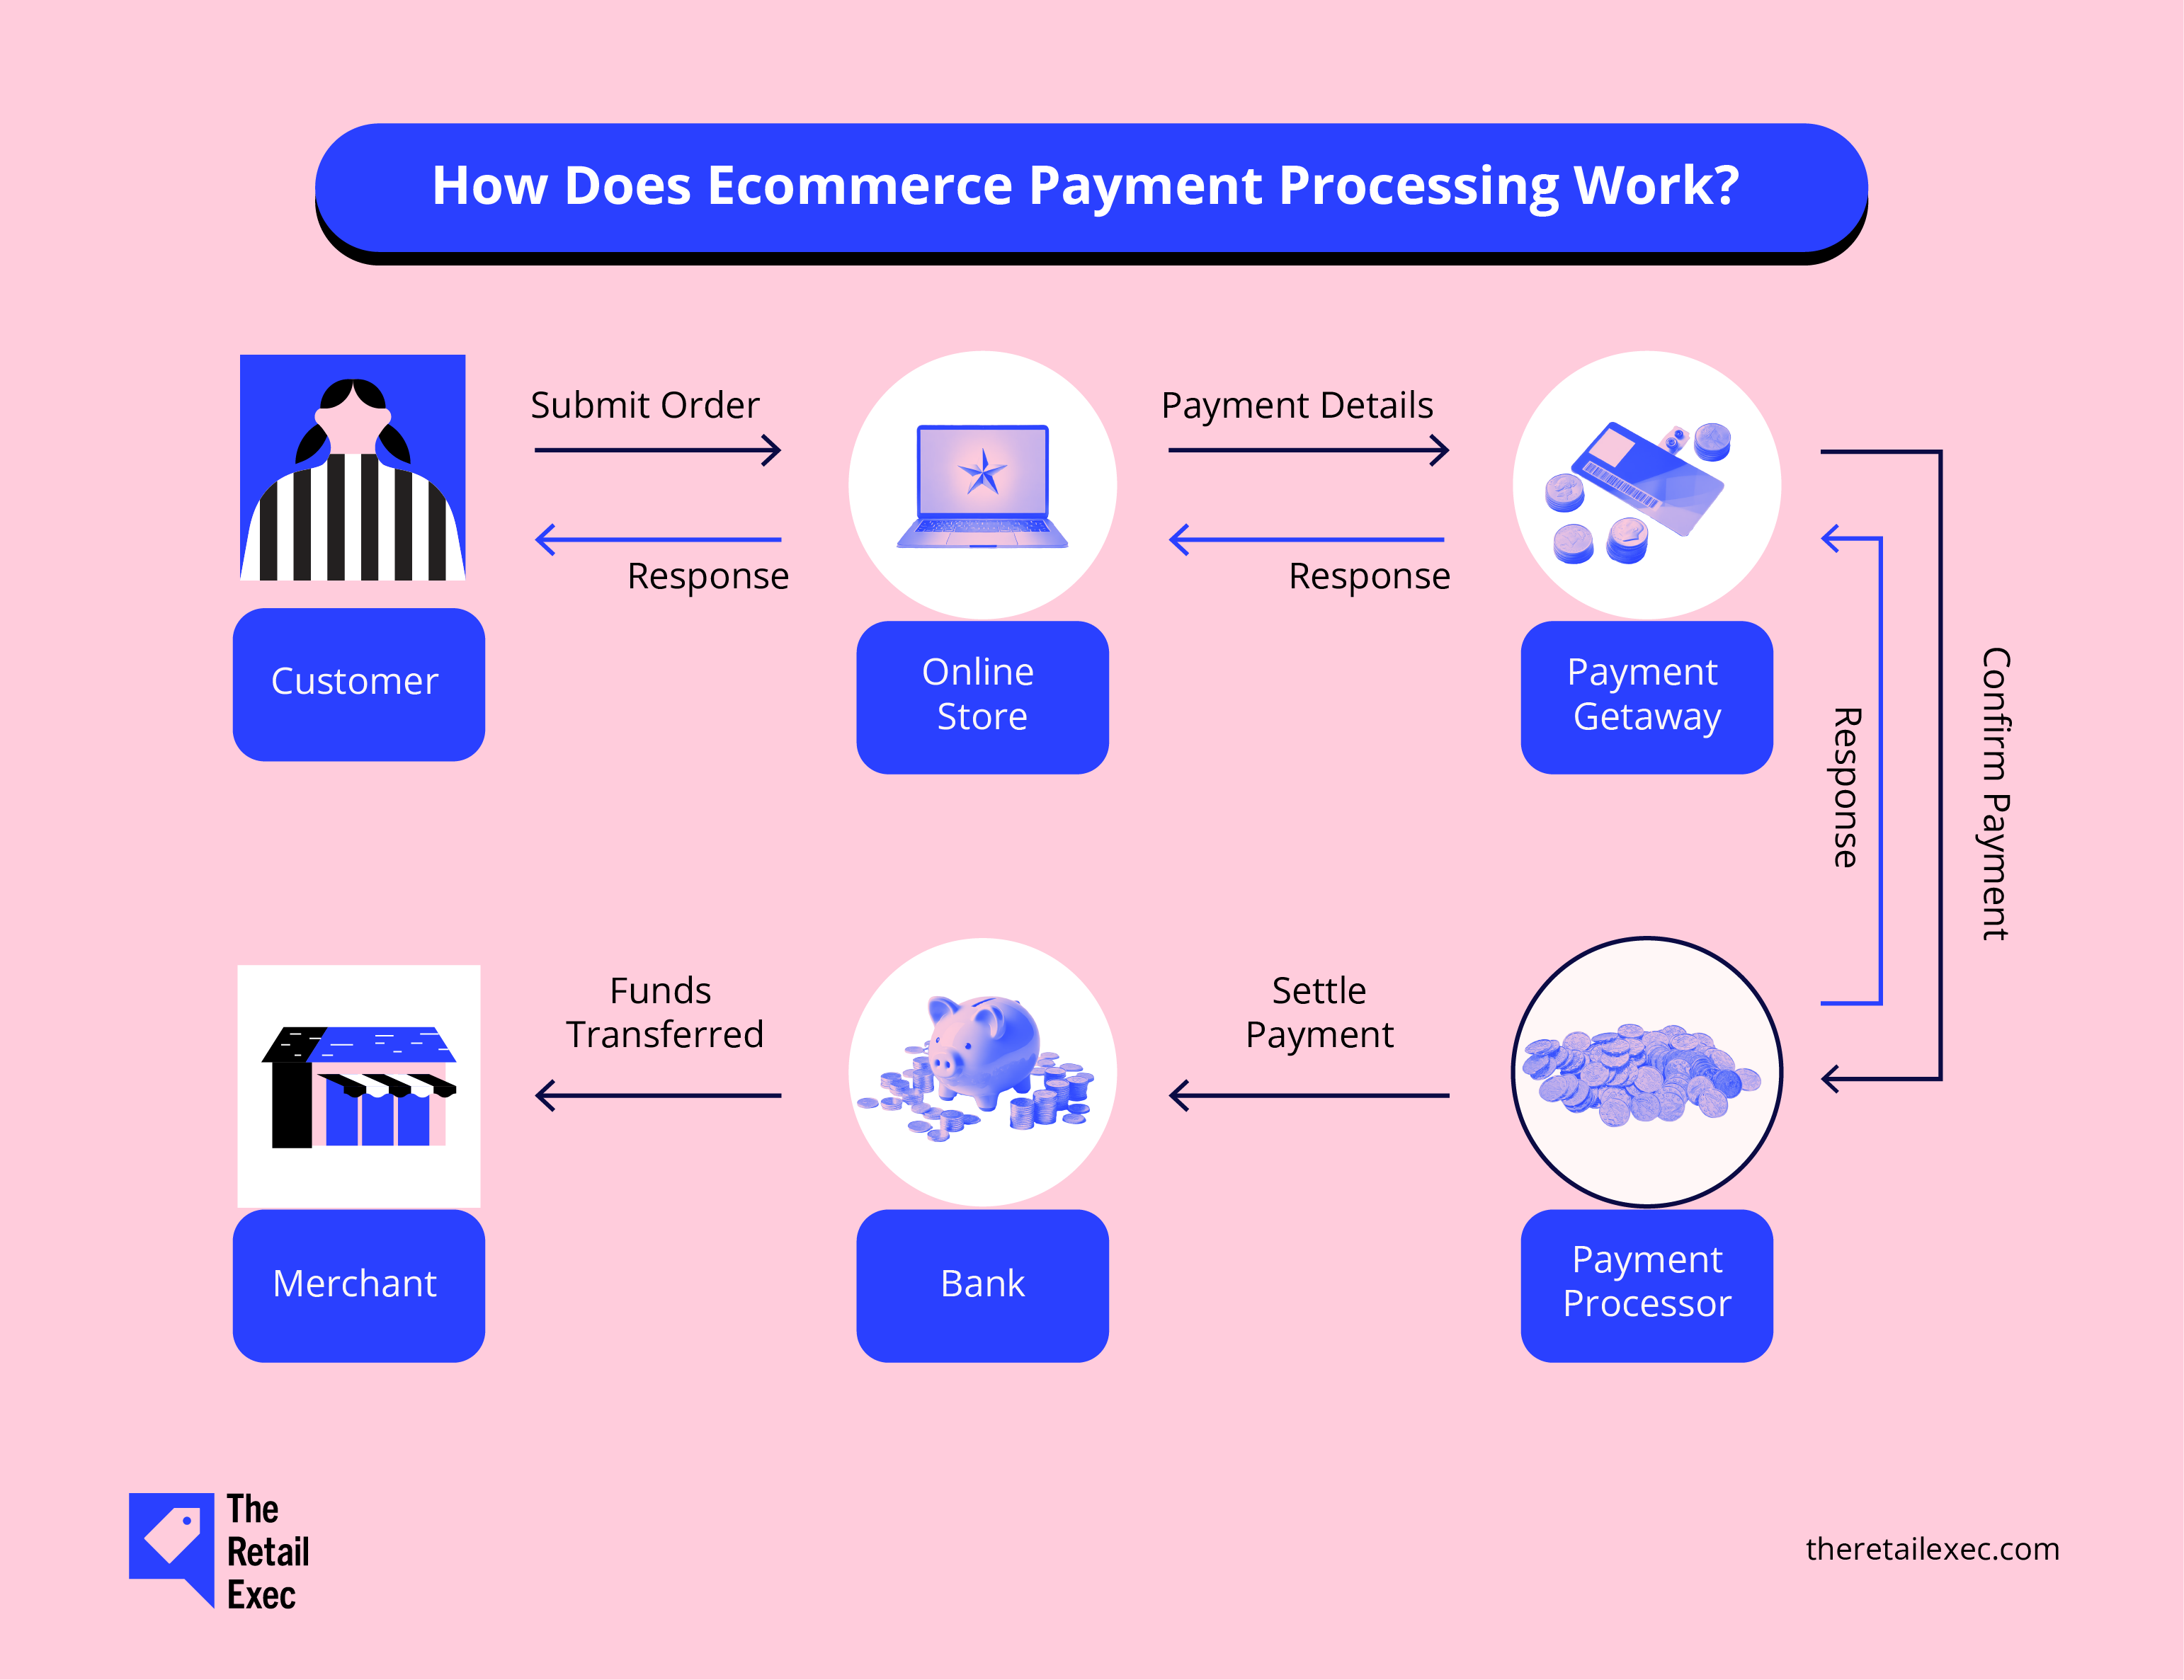
- Klient składa zamówienie.
- Dane dotyczące płatności są przesyłane ze sklepu do bramki płatniczej.
- Bramka płatnicza potwierdza płatność u operatora płatności.
- Płatność jest rozliczana z bankiem za pośrednictwem rozliczenia zbiorczego na koniec dnia.
- Środki są przekazywane na konto handlowe.
- W trakcie dwóch poprzednich etapów do klienta wysyłana jest odpowiedź potwierdzająca płatność.
Czym zajmuje się operator płatności?
Operator płatności komunikuje się z bankiem lub dostawcą kredytu, autoryzując płatność klienta lub ją odrzucając.
Głównym zadaniem operatora jest dopilnowanie, aby środki klienta trafiły do firmy. Operator płatności działa całkowicie po stronie zaplecza, bez udziału klienta.
Operatorzy płatności pomagają również bankowi przeprowadzać kontrole pod kątem oszustw, które zapewniają bezpieczeństwo płatności.
Have an account? Log In
Czym jest konto handlowe?
Konta handlowe to rodzaj rachunku bankowego otwieranego specjalnie w celu przyjmowania i zwracania płatności klientów.
Małe firmy często posiadają firmowe konto bankowe do przyjmowania płatności. Większe firmy mają jednak konkretne konto handlowe.
Zazwyczaj na kontach handlowych środki klientów są przechowywane przez określony czas (zwykle 72 godziny), aby można było łatwo przetwarzać zwroty.
Niektóre bramki płatnicze, takie jak Stripe, oferują konto handlowe, jeśli go potrzebujesz, lub integrują się z obecnymi systemami.
W pełni zintegrowane systemy płatności, takie jak Stripe, są nazywane dostawcami usług płatniczych (PSP), co stanowi wygodniejszą opcję dla mniejszych firm.
Najważniejsze cechy skutecznych systemów przetwarzania płatności w handlu elektronicznym
Oprócz głównych funkcji operatora płatności istnieją inne ważne cechy, które warto rozważyć przed wyborem najlepszego systemu.
Środki bezpieczeństwa
Bezpieczeństwo jest najważniejszą cechą każdego systemu przetwarzania płatności.
Oczywiście wszelkie błędy w procesie ochrony danych mogą zaszkodzić reputacji firmy.
Ponadto niektóre usługi przetwarzania płatności mogą nawet naliczać wyższe opłaty lub zakończyć współpracę z Twoją firmą.
Musisz upewnić się, że Twoja witryna ma aktualne certyfikaty SSL, a każdy wybrany system jest zgodny ze standardami PCI DSS.
Standardy te zapewniają ochronę danych klientów i informacji dotyczących płatności. Obejmują również bardziej praktyczne zasady, takie jak szkolenie pracowników i kontrolowanie dostępu do informacji o klientach.
Integracja z bramką płatniczą
Większość głównych bramek płatniczych można zintegrować z systemem przetwarzania płatności.
Niemniej ważne jest upewnienie się, że dotyczy to Twojego systemu i przepisów obowiązujących w Twoim kraju.
Jeszcze ważniejsze jest sprawdzenie, czy Twoja bramka płatnicza integruje się z platformą e-commerce i innymi systemami.
Największe platformy e-commerce, takie jak Shopify i WooCommerce, znacznie ułatwiają ten proces. Jeśli korzystasz z systemu stworzonego na zamówienie, upewnij się, że wymagania bramki płatniczej zostały uwzględnione w planowaniu.
Po wybraniu bramki płatniczej musisz przetestować system przetwarzania płatności, aby upewnić się, że interfejsy API działają, a środki pojawiają się na Twoim koncie handlowym.
Funkcje bramki płatniczej, które warto wziąć pod uwagę
Wybierając bramkę płatniczą, należy wziąć pod uwagę kilka funkcji:
- Opłaty za transakcje kartami kredytowymi. Bramki płatnicze pobierają opłatę za transakcje kartami kredytowymi i debetowymi. Opłata może się zmieniać w zależności od liczby lub wartości realizowanych transakcji.
- Metody płatności. Upewnij się, że wiesz, jak Twój klient dokonuje płatności kartą kredytową. Różne branże i banki mają różne wymagania, takie jak rodzaje kart, płatności wielokrotne i wiele walut. Sprawdź, czy należy akceptować karty różnych wydawców (Visa, Discover, Mastercard, American Express lub płatności dowolnymi kartami międzynarodowymi).
- Możliwość dostosowania UX. Czy chcesz korzystać z gotowej do użycia bramki płatniczej, czy musisz zmienić wygląd i UX, aby dopasować je do swojej marki?
- Możliwość dostosowania komunikatów. Możesz chcieć zmienić komunikaty, aby lepiej pasowały do marki i zapewniały klientom doskonałe doświadczenia.
- Wsparcie. Niektóre bramki płatnicze zapewniają całodobowe wsparcie dla Ciebie i Twoich klientów. Jest to ważne dla klientów, ponieważ mogą oni sprawdzać postęp realizacji zamówienia.
- Powiadomienia o oszustwach. Chcesz od razu wiedzieć, czy doszło do oszukańczej aktywności, aby zapewnić bezpieczeństwo systemów i informować klientów. Zbyt wiele problemów związanych z oszustwami może prowadzić do obciążeń zwrotnych, które wpływają na Twoją ocenę u operatorów płatności, a tym samym na wysokość opłat.
Transakcje w wielu walutach i transakcje międzynarodowe
Jeśli sprzedajesz swoje produkty tylko w jednym kraju, transakcje globalne nie są aż tak istotne.
Jeśli jednak sprzedajesz lub planujesz sprzedawać na całym świecie, potrzebujesz bramki płatniczej obsługującej globalne płatności i transakcje.
Jeśli sprzedajesz w wielu krajach, zastanów się, jak będziesz zarządzać płatnościami w walutach obcych. Niektóre rachunki bankowe i konta handlowe wiążą się z wysokimi opłatami interchange za przewalutowanie.
Na przykład Amazon US wypłaca środki w $USD, co sprawiło, że przewalutowanie pieniędzy z powrotem na £GB było dla mnie dość kosztowne. Otworzyłem konto bankowe Payoneer, aby akceptować płatności międzynarodowe w $USD przy niższych opłatach i korzystnym kursie interchange.
Upewnij się, że wybrana przez Ciebie bramka płatnicza jest opłacalna w krajach, w których chcesz prowadzić handel. Jeśli działasz w Wielkiej Brytanii, zapoznaj się z naszym zestawieniem najlepszych bramek płatniczych w Wielkiej Brytanii.
Najpopularniejsi operatorzy płatności dla e-commerce
Istnieją doskonałe rozwiązania programowe do obsługi płatności, które działają od razu po uruchomieniu, a także rozwiązania oferujące większe możliwości dostosowania.
Szczegóły każdego z nich znajdziesz w powyższym linku, ale oto nasza krótka lista 10 najlepszych operatorów płatności dla marek e-commerce:
Oto kilka kolejnych najlepszych rozwiązań do obsługi płatności kartami kredytowymi oraz powody, dla których są tak świetne.
PayPal
PayPal jest jednym z najbardziej znanych operatorów płatności.
Cieszy się dużym zaufaniem klientów i integruje się z niemal wszystkimi platformami e-commerce oraz bramkami płatniczymi.
Jedną z głównych zalet PayPal jest to, że klient może zapłacić bez wprowadzania danych płatniczych, dzięki czemu transakcje są dla niego bardzo łatwe.
Kolejną zaletą PayPal jest opcja pozwalająca klientom kupić teraz i zapłacić później (BNPL). Może to zwiększyć współczynniki konwersji, szczególnie w przypadku droższych produktów.
Zazwyczaj firmy e-commerce oferują płatności PayPal obok innych metod płatności, ponieważ ich opłaty często są wyższe niż w przypadku bardziej tradycyjnych operatorów płatności.
Stripe
Stripe to tradycyjny operator płatności, który integruje się ze wszystkimi głównymi platformami e-commerce, a także z większością programów do obsługi zaplecza i księgowości.
To jeden z najpopularniejszych operatorów, ponieważ oferuje wysoce konfigurowalną bramkę płatniczą oraz usługę opartą na mechanizmie przeciągania i upuszczania.
Ich obsługa klienta jest doskonała i jest dostępna przez całą dobę, 7 dni w tygodniu, zapewniając szybką reakcję.
Stripe ma również system POS, który integruje się z całym systemem, więc jeśli prowadzisz sprzedaż zarówno w sklepie stacjonarnym, jak i internetowym, możesz przeglądać raporty dotyczące wszystkich przychodów w jednym miejscu.
Square
Square to usługa podobna do Stripe, oferująca bardzo łatwy w obsłudze interfejs.
Nie ma stałych miesięcznych opłat, a opłaty za poszczególne transakcje i ceny są niskie, dlatego Square szczególnie dobrze sprawdza się w przypadku przystępnego cenowo przetwarzania płatności.
Firma oferuje również systemy punktów sprzedaży (systemy POS), które są łatwe w obsłudze i integrują się z czytnikami kart kredytowych do iPhone'a i urządzeń z systemem Android, dzięki czemu możesz przyjmować płatności w sklepie, a nawet podczas wydarzeń lub sprzedaży tymczasowej.
Amazon Pay
Amazon Pay korzysta z sieci Amazon, dzięki czemu cieszy się wysokim poziomem zaufania klientów.
Dlatego Amazon osiąga świetne współczynniki konwersji. Zdecydowana większość kupujących w USA ma konto Amazon Prime, więc ufa, że ich płatność będzie bezpieczna.
Amazon Pay działa jak portfel cyfrowy, wykorzystując zapisane metody płatności na koncie Amazon. Podobnie jak w przypadku PayPal, firmy e-commerce zazwyczaj oferują Amazon Pay obok bardziej tradycyjnych metod płatności.
Apple Pay
Apple Pay umożliwia realizowanie płatności mobilnych bezpośrednio z urządzeń mobilnych Apple.
Zaletą Apple Pay jest łatwość dokonywania płatności, a także dodatkowy poziom zaufania wynikający z rozpoznawania twarzy przez Apple.
Wykazano, że Apple Pay zwiększa współczynniki konwersji w mobilnych witrynach internetowych, dlatego zdecydowanie warto udostępnić opcję płatności Apple w mobilnej witrynie.
Wadą Apple Pay jest to, że opłaty są zwykle wyższe niż w przypadku innych metod płatności, dlatego warto oferować tę opcję obok innych metod płatności.
More Articles
Google Pay
Google Pay jest bardzo podobny do Apple Pay, ale jest przeznaczony dla urządzeń z systemem Android.
W większości krajów Android stanowi większą część rynku urządzeń mobilnych, więc jeśli prowadzisz sprzedaż na całym świecie, zdecydowanie warto rozważyć dodanie Google Pay.
Kup teraz, zapłać później
Innym rodzajem operatorów płatności są usługi „kup teraz, zapłać później”, takie jak Klarna i Afterpay.
Operatorzy ci zawierają umowę kredytową między dostawcą płatności a klientem, dlatego to dostawca płatności ponosi ryzyko.
To świetne rozwiązanie w przypadku większych zakupów, ponieważ klienci mogą podzielić płatność na trzy lub cztery części.
Dostawca płatności wypłaca Twojej firmie pełną kwotę, a następnie przejmuje od klienta pozostałe płatności.
Wadą rozwiązania „kup teraz, zapłać później” jest to, że opłaty są zwykle wyższe, a Ty nie kontrolujesz procesu płatności. Oznacza to, że jeśli klient będzie miał złe doświadczenia z płatnością u pożyczkodawcy, wina może i tak spaść na Ciebie.
Zwiększ przychody dzięki właściwemu procesowi płatności
Przetwarzanie płatności obejmuje wszystkie działania związane z przyjęciem płatności od klienta aż po otrzymanie pieniędzy na firmowym koncie bankowym.
Wybierając sposób przyjmowania płatności, musisz wziąć pod uwagę wymagania swojej firmy, takie jak płatności międzynarodowe i różne rodzaje kart. Nasz szczegółowy przegląd najlepszych firm zajmujących się przetwarzaniem płatności kartami kredytowymi może pomóc Ci podjąć świadomą decyzję.
Warto również zastanowić się, czy potrzebujesz w pełni konfigurowalnego systemu, czy też dostawca usług płatniczych będzie najlepszym rozwiązaniem dla Twojej firmy.
Jeśli nie jesteś dużą firmą, możesz uznać, że gotowe rozwiązanie jest zdecydowanie najwygodniejszą opcją, a prawdopodobnie pozwoli Ci nawet zaoszczędzić pieniądze. Wiele najlepszych platform do obsługi płatności kartami kredytowymi oferuje gotowe do użycia rozwiązania idealne dla mniejszych firm.
Bądź na bieżąco z innymi recenzjami oprogramowania dla handlu elektronicznego, wiadomościami i poradami, subskrybując newsletter The Retail Exec.
Najczęściej zadawane pytania dotyczące obsługi płatności
Dobrze, wiesz już co nieco, ale z pewnością masz jeszcze inne pytania. Zobaczmy, czy udało mi się odgadnąć, jakie one są.
Czym jest obciążenie zwrotne i jak mogę mu zapobiec?
Pomyśl o obciążeniu zwrotnym jak o finansowej przeciągance: ma ono miejsce, gdy klient kwestionuje obciążenie, a jego wystawca karty kredytowej żąda od Ciebie zwrotu pieniędzy. Aby Twoje środki pozostały tam, gdzie powinny, skup się na niezwykle jasnej komunikacji, najwyższej jakości obsłudze klienta i niezawodnym bezpieczeństwie transakcji.
Czy systemy obsługi płatności mogą obsługiwać zwroty?
Oczywiście! Większość nowoczesnych systemów płatności jest w pełni wyposażona do obsługi zarówno częściowych, jak i pełnych zwrotów. Zostały zaprojektowane tak, aby ułatwiać zwracanie środków i zapewniać klientom szybki, bezproblemowy zwrot pieniędzy.
Jakie są koszty związane z obsługą płatności?
Obsługa płatności nie jest bezpłatna, ale nie musi rujnować budżetu. Możesz mieć do czynienia z potencjalnymi opłatami konfiguracyjnymi, opłatami transakcyjnymi od każdej sprzedaży, miesięcznymi opłatami za usługę oraz okazjonalnymi opłatami za obciążenia zwrotne. Kluczowa kwestia? Dokładnie porównaj dostawców, aby znaleźć najlepiej dopasowanego do Twojej firmy i budżetu. Odrobina researchu może znacznie pomóc w zatrzymaniu większej ilości pieniędzy w kieszeni.
Jak alternatywne metody płatności, takie jak kryptowaluty, wpisują się w obsługę płatności?
Kryptowaluty wprowadzają spore zmiany w świecie płatności. Dostawcy usług obsługi płatności myślący przyszłościowo oferują obecnie wsparcie dla walut cyfrowych, takich jak Bitcoin, otwierając nowe możliwości przed sprzedawcami obeznanymi z technologią. Pamiętaj jednak, że akceptowanie kryptowalut często wiąże się z dodatkowymi krokami potrzebnymi do przeliczenia cyfrowych monet na tradycyjną walutę. To nowoczesne rozwiązanie, ale niepozbawione złożoności.