Key Takeaways
Kontant eller kort? Mer!: Betalingsbehandling for netthandel er avgjørende for å registrere kundetransaksjoner på nettet. Det omfatter ulike metoder som kredittkort, digitale lommebøker og til og med kryptovaluta, slik at bedrifter kan møte kundenes preferanser.
Veiviseren bak kulissene: Den tilsynelatende enkle netttransaksjonen støttes av et komplekst system som omfatter betalingsbehandlere, betalingsportaler og forhandlerkontoer, og som sørger for sikker og rask behandling fra kundens bank til forhandlerens konto.
Smidig shopping: Ved å optimalisere kassen slik at den er mobilvennlig, ryddig og tilbyr flere betalingsmetoder, kan du redusere antallet forlatte handlekurver betydelig og forbedre kundeopplevelsen.
Skatt til besvær: Nettbutikker må navigere i det komplekse systemet for innkreving av merverdiavgift, som varierer fra land til land og mellom regioner, og forstå skattekonsekvensene av gebyrer for betalingsbehandling for å overholde regelverket.
Den perfekte matchen: Når du velger riktig betalingsbehandler, må du vurdere hvilke betalinger som godtas, kvaliteten på kundestøtten, mulighetene for internasjonale betalinger, sikkerhetstiltak som PCI-samsvar og tokenisering, samt hvor godt løsningen integreres med eksisterende programvare.
Hvordan du får kundene til å overføre pengene sine til kontoen din, er noe av det viktigste ved å drive en nettbutikk.
Betalingsbehandling for netthandel er både enkelt og komplekst. Enkelt fordi vi alle gjør det uten å tenke over det. Komplekst fordi det skjer utrolig mye for å få det til.
Og utover den tekniske kompleksiteten er hvordan du håndterer betalinger i nettbutikken, en viktig faktor for kundeopplevelsen.
For få betalingsalternativer? Tar du ikke imot Apple Pay? For mange skjemafelt? Forlatte handlekurver i massevis.
Men det trenger ikke å være slik. Du styrer skjebnen til nettsalget ditt.
Derfor har vi laget denne omfattende veiledningen om betalingsbehandling for deg. Her har vi tatt med det store overblikket, perspektivet på nært hold, hvordan du optimaliserer betalingene dine, hvordan skatter spiller inn, og de beste betalingstjenestene å bruke (etter vår ydmyke mening).
Hva er betalingsbehandling for netthandel?
Betalingsbehandling for netthandel er et av begrepene som definerer seg selv – systemet nettbutikker bruker for å ta imot betalinger fra sine begeistrede kunder.
Dette krever riktignok mye mer enn jeg antyder her, noe vi skal gå nærmere inn på, men sett utenfra handler det ganske enkelt om å få pengene fra kundens bank til banken din på enklest mulig måte.
Og det fungerer!
Millioner av mennesker betaler digitalt for ulike DTC-produkter hver dag, uten at noe galt skjer (bortsett fra når det de kjøpte, ikke egentlig var det de ønsket seg, og de må returnere det...).
Det omfatter ikke bare salg som skjer på nettet, men også salg fra en tilkoblet fysisk POS (salgssted) eller kortleser.
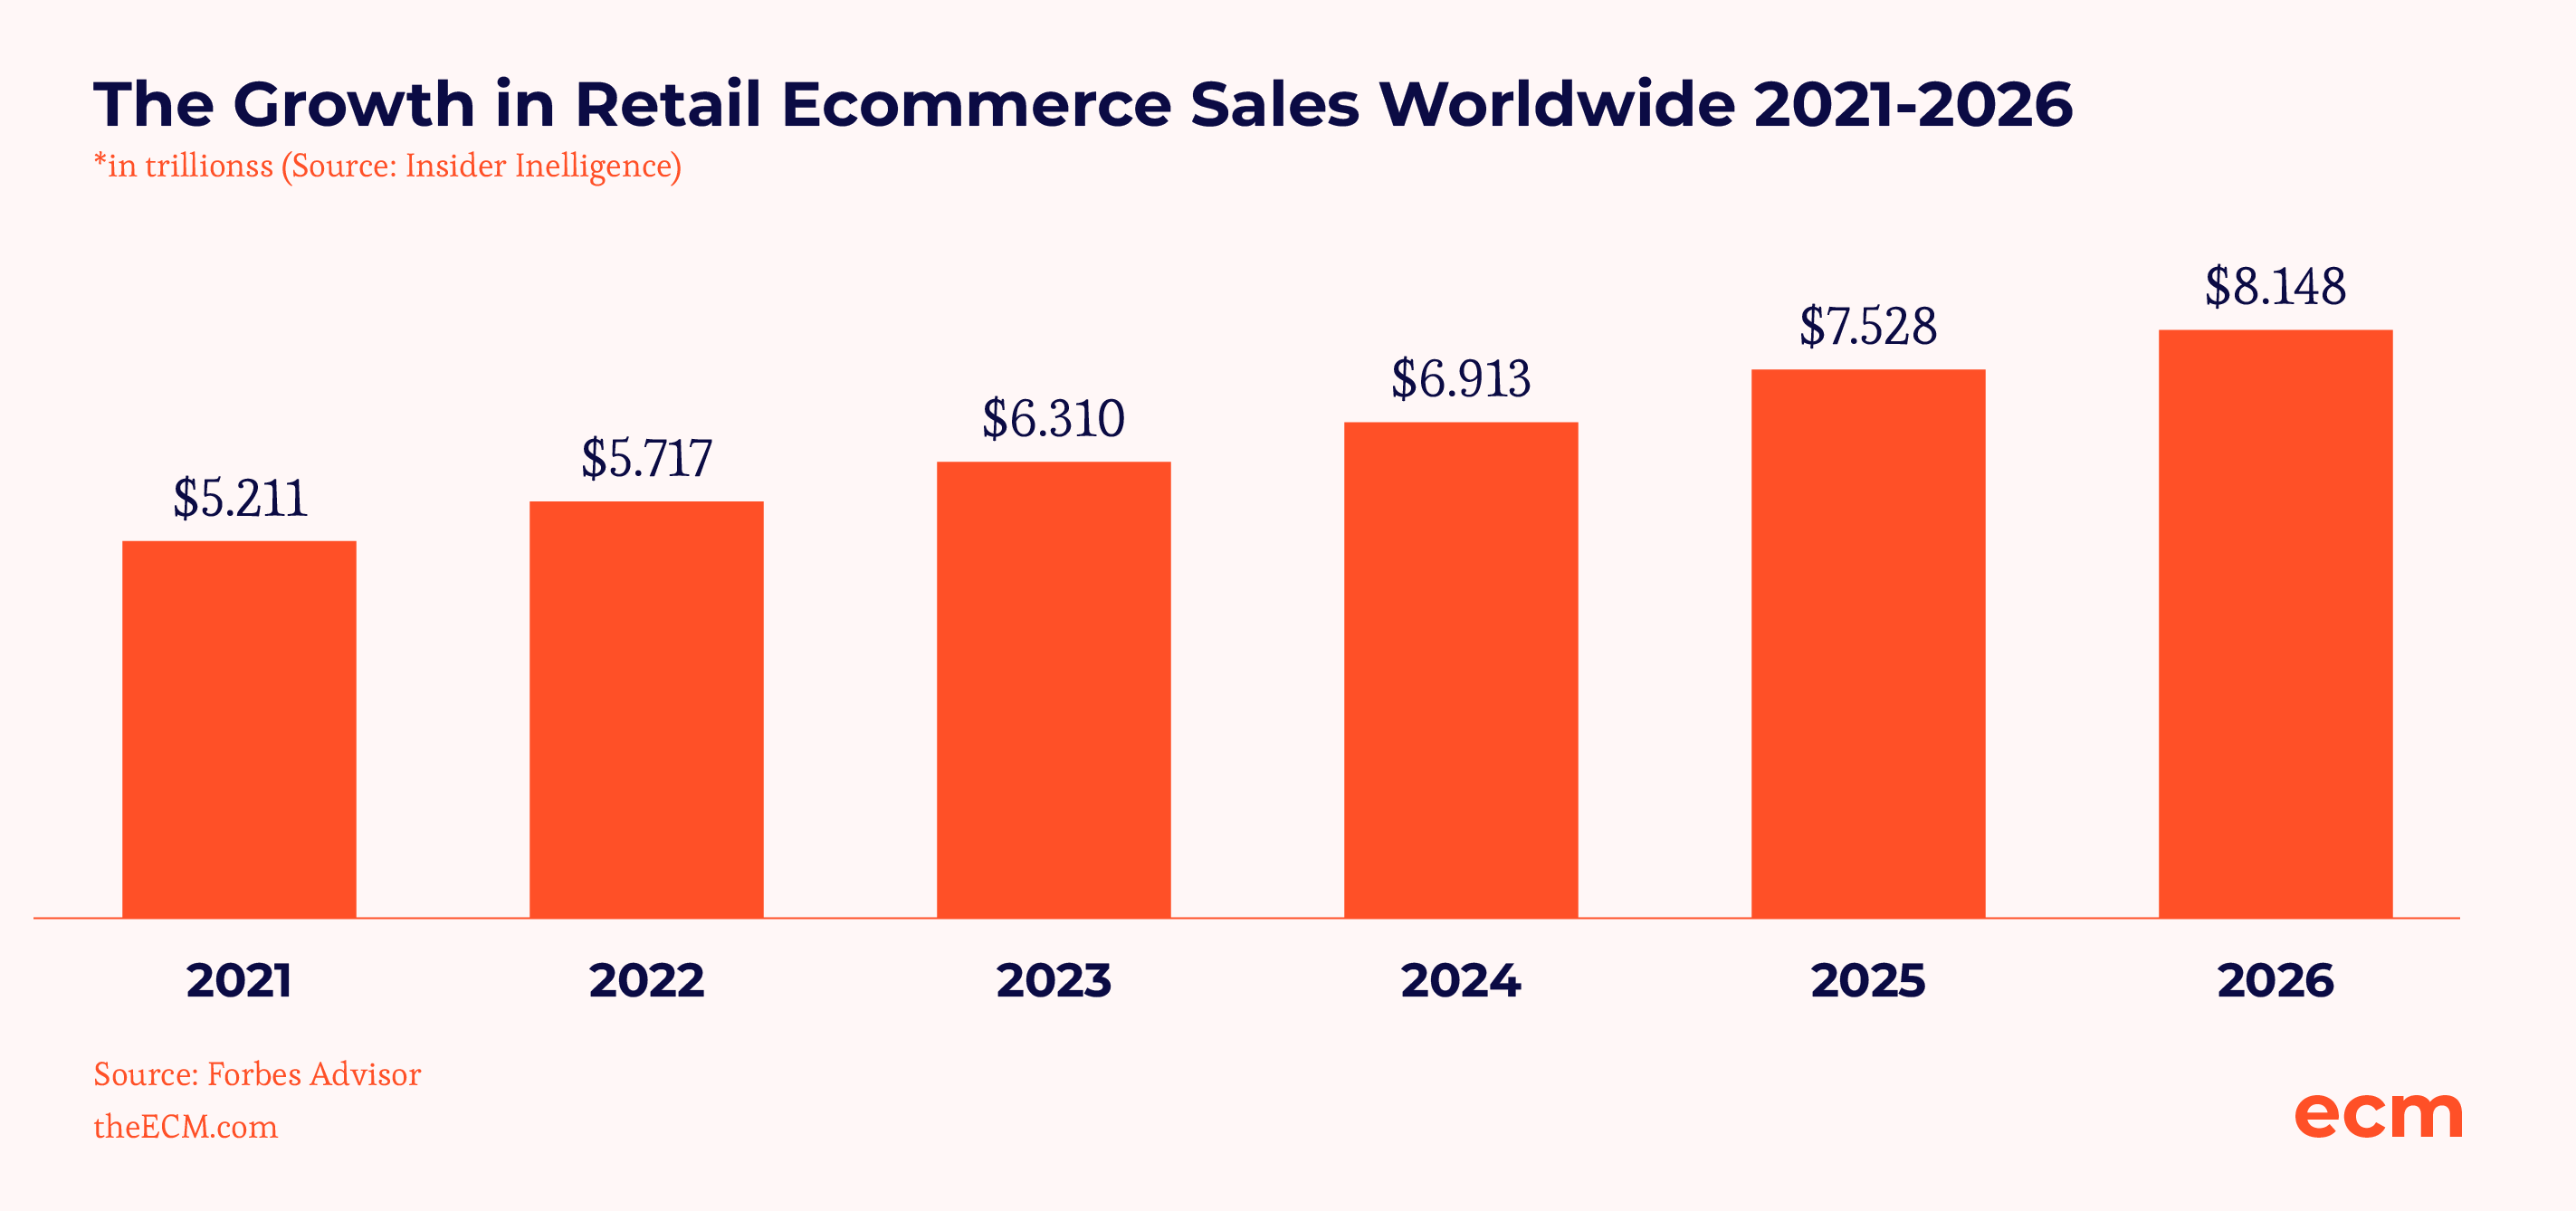
Det strømmer enorme pengesummer gjennom dette systemet, med nesten 6 billioner dollar i nettsalg i 2023, som øker jevnt til anslagsvis 8,1 billioner dollar i 2026. Dette utgjør nesten 23 % av alt mennesker kjøper eller selger i dag.
Men la oss gå fra fugleperspektiv til nærbilde for å lære de små detaljene.
Betalingsformidlere for netthandel er systemer som brukes til å legge til rette for sikre betalinger på nettet mellom kunder og virksomheten din.
Betalingsformidlere lar deg ta imot ulike populære betalingsmetoder på nettet, for eksempel:
- Kredittkort og debetkort
- Digitale lommebøker som Apple Pay, Google Pay, Amazon Pay og PayPal
- Tjenester for kjøp nå, betal senere (BNPL) som Klarna, Affirm og Afterpay
- Direkte bankoverføring og ACH-betalinger
- Betalinger med kryptovaluta (uvanlig, men aksepteres på plattformer som Shopify)
Noen velkjente eksempler på betalingsformidlere er:
- Stripe
- Square
- Shopify Payments
- Helcim
Men vi skal komme tilbake til de beste betalingsformidlerne senere i innlegget. La oss fortsette å lære om hvordan dette fungerer.
Elementer i betalingsbehandling for netthandel
Bak hver tilsynelatende enkle nettbaserte transaksjon ligger det en god del kompleks, usynlig aktivitet.
Kunden besøker nettbutikken din, fyller handlekurven, trykker inn kortopplysningene sine, en hel rekke ting skjer, og noen sekunder senere får kunden en bekreftelse.
Denne «rekken av ting» er en serie svært raske kommunikasjoner mellom bestemte komponenter i prosessen. Disse komponentene er:
- Betalingsformidleren: En finansinstitusjon eller tjenesteleverandør som fungerer som mellomledd mellom deg (forhandleren) og banker/kortnettverk. Den legger til rette for sikker overføring av transaksjonsdata og penger mellom forhandlerkontoen din og kundens bank eller kredittkortselskap.
- Betalingsportal: En plattform som kobler nettbutikken din sikkert til betalingsformidlerens systemer. Den krypterer og overfører sensitiv betalingsinformasjon (for eksempel kredittkortopplysninger) fra kunden til betalingsformidleren for godkjenning. Den fungerer som en bro mellom nettstedet ditt og betalingsformidleren.
- Forhandlerkonto: En spesialisert bankkonto som lar deg (virksomheten) ta imot og behandle elektroniske betalinger, for eksempel kreditt- og debetkorttransaksjoner. Midler fra godkjente transaksjoner settes inn på denne kontoen av betalingsbehandleren etter at gjeldende gebyrer er trukket fra.
- Tokenisering av betalingsinformasjon: Et sikkerhetstiltak som erstatter sensitive betalingsdata (for eksempel kredittkortnumre) med en ikke-sensitiv erstatning kalt et «token». Denne tilfeldig genererte alfanumeriske koden representerer den opprinnelige betalingsinformasjonen uten å eksponere de faktiske dataene, noe som reduserer risikoen for datainnbrudd og uautorisert tilgang til kundenes betalingsopplysninger. Hva er betalingsbehandlere for netthandel
Hvordan fungerer betalingsbehandling for netthandel?
Ok, la oss se på en kjent situasjon: En kunde ser gjennom nettbutikken din og har funnet den perfekte varen de ønsker å kjøpe (la oss si en stygg julegenser med katter).
De går videre til kassen, klare til å fullføre kjøpet. Dette er hva som skjer:
Først viser du dem en liste over betalingsalternativer de kan velge mellom – kredittkort, digitale lommebøker, BNPL-tjenester og så videre.
Når de har valgt den foretrukne metoden, blir de bedt om å oppgi betalingsopplysningene sine på en sikker måte på nettstedet eller i mobilappen din.
Nå skjer magien i bakgrunnen:
- De krypterte betalingsopplysningene sendes til betalingsbehandleren din gjennom betalingsportalen – den sikre forbindelsen mellom butikken din og betalingsbehandleren.
- Betalingsbehandleren din kontakter kundens bank eller kredittkortselskap for å bekrefte transaksjonsopplysningene og kontrollere at det finnes tilstrekkelige midler. Dette er en rask kontroll for å sikre at alt er i orden.
- Innen få sekunder svarer banken eller kortutstederen med enten en godkjenning eller en avvisning av transaksjonen.
- Betalingsbehandleren videresender deretter denne avgjørelsen til betalingsportalen, som igjen kommuniserer resultatet til kunden din.
Hvis betalingen godkjennes:
- Kunden din mottar en bekreftelse, vanligvis via e-post eller på betalingssiden, som informerer dem om at bestillingen er gjennomført.
- Samtidig samles midlene for kjøpet i en oppgjørsbatch og settes inn på forhandlerkontoen din.
Der har du det. En sømløs transaksjon som muliggjøres av det intrikate samspillet mellom butikken din, betalingsportalen, betalingsbehandleren og kundens bank eller kort.
Hvis du har kunder fra hele verden, kommer det et ekstra trinn:
- Under betalingsbehandlingen konverteres valutaene automatisk for å sikre at midlene når forhandlerkontoen din i riktig valuta.
Det er en kompleks prosess som skjer på et øyeblikk, men den sørger for en smidig og sikker handleopplevelse for kundene dine, uansett hvor de kommer fra eller hvordan de velger å betale.
Slik setter du opp betalingsbehandling for netthandelen din
Selv om all informasjonen ovenfor kan få det til å virke som en krevende oppgave, er det ganske enkelt med de riktige verktøyene.
La oss gå gjennom trinnene, slik at du kommer i gang.
- Velg betalingsløsning med omhu. Betalingsløsninger er forbindelsen mellom nettbutikken din og betalingsformidleren. De er ansvarlige for å overføre kundenes sensitive betalingsinformasjon, så du bør velge med omhu. En pålitelig betalingsløsning er avgjørende for å forhindre potensielle datainnbrudd og sikre en trygg betalingsopplevelse.
- Søk om en brukskonto for nettbetalinger. Når du søker, trenger betalingsformidleren eller tredjepartsleverandøren grunnleggende informasjon om virksomheten din. Med en slik konto kan du ta imot de herlige nettbetalingene.
- Bestem hvilke betalingsalternativer du vil godta. Se på de ulike betalingsmetodene kundene dine kanskje foretrekker. Vil du godta kredittkort, debetkort, PayPal, Stripe eller kanskje alternativer med kjøp nå og betal senere? Sørg for at den valgte betalingsformidleren støtter betalingsalternativene du ønsker å tilby.
- Konfigurer betalingsløsningen. Denne delen kan variere noe avhengig av nettstedsverten din og den spesifikke betalingsløsningen du har valgt. Vanligvis vil du enten integrere eller bygge inn betalingsløsningen på nettstedet ditt. Ikke bekymre deg – det er ikke så teknisk som det høres ut.
- Følg PCI-standardene. Betalingskortbransjen (PCI) har fastsatt standarder for å beskytte kundenes informasjon under nettbaserte transaksjoner. Hvis du tar imot betalinger på nettet (noe du selvsagt kommer til å gjøre), må du sørge for at du overholder alle sikkerhetsstandardene deres. Det er ikke bare en formalitet – det beskytter både virksomheten din og kundene dine.
6 tips for å optimalisere betalingsprosessen i nettbutikken
Konvertering er alt innen netthandel.
Derfor velger du den beste e-handelsplattformen, de kuleste plattformene for markedsføringsautomatisering og selvsagt den mest intuitive betalingsformidleren.
Hvis du har fått alt annet på plass for å få kundene fra hjemmesiden din til kassen, er dette siste steget svært viktig. Du vil ikke ødelegge det.
Forlatte handlekurver er kjedelig.
Den skyldige? Ofte er det en tungvint, forvirrende eller usikker betalingsopplevelse som skremmer kundene bort.
Sett deg i kundenes sted (vel, ikke i alle deres samtidig). Gå gjennom din egen betalingsprosess og se hvor det ikke er morsomt. Hvilke problemer oppstår underveis?
For å sikre en smidig, sømløs og sikker betalingsbehandling som fortsetter å gi konverteringer, får du her noen tips for å optimalisere betalingsflyten:
1. Gjør den mobilvennlig
I dag er sjansen stor for at en betydelig del av salget ditt kommer fra mobile enheter. Disse lommecomputerne kan gjøre alt!
Selv om du tror at kundene dine for det meste handler på datamaskin, foretrekker Google mobil også. For å oppnå en god plassering må du tenke mobil først.
Du vil ikke at potensielle kunder skal forlate nettstedet bare fordi det ikke fungerte godt på de små skjermene deres.
Have an account? Log In
2. Bruk et ryddig og oversiktlig design
Enten det er på mobil eller datamaskin, er det ingen som liker et rotete og forvirrende grensesnitt.
Hvis du stapper for mange moduler, knapper og distraksjoner inn på betalingssiden, er det en sikker måte å avspore kundenes fokus på og potensielt miste salget.
Prioriter i stedet et rent og strømlinjeformet design som leder kundene smidig gjennom betalingsprosessen.
3. Motstå fristelsen til å be om unødvendig informasjon
Selv om kundedata kan være verdifulle for markedsføring og analyse, kan det å be om for mye personlig informasjon raskt skremme bort potensielle kjøpere, spesielt hvis de er nye i nettbutikken din.
Husk at det er avgjørende å bygge tillit, så be bare om de nødvendige opplysningene for å fullføre transaksjonen.
4. Tillat betaling uten konto
Ikke alle ønsker å opprette en konto bare for å kjøpe et par sokker eller en liten gadget.
Selv lojale kunder foretrekker noen ganger en rask og problemfri betalingsopplevelse. Et gjestekjøpsalternativ skaper en rask løsning for nye og tilfeldige kjøpere, samt tilbakevendende kunder som har det travelt.
5. Tilby flere betalingsmåter
Selv om det generelt er lurt å holde ting enkelt, bør du gjøre et unntak når det gjelder betalingsalternativer.
Debet- og kredittkort er fortsatt kongen på haugen, men noen kunder foretrekker kanskje bekvemmeligheten ved digitale lommebøker som PayPal eller Apple Pay. Å imøtekomme disse preferansene kan være forskjellen mellom et fullført salg og en forlatt handlekurv.
6. Ikke overrask kunden med ekstra kostnader
Åpenhet er avgjørende når det gjelder priser.
Ingenting frustrerer netthandelskunder mer enn å tro at de gjør et godt kjøp, for så å bli møtt med uventede gebyrer eller kostnader i siste liten.
Hvis du må ta høyde for merverdiavgift, fraktkostnader eller andre tilleggskostnader, må du sørge for at disse er tydelig synlige gjennom hele betalingsprosessen for å unngå ubehagelige overraskelser.
Skatter og betalingsbehandling for netthandel
Da selskaper først begynte å selge varer og tjenester på nett i USA, måtte de bare kreve inn merverdiavgift hvis de hadde en fysisk tilstedeværelse, eller tilknytning, i kundens delstat.
Hvis et selskap i New York City for eksempel solgte noe til en kunde i Syracuse i New York, måtte selskapet kreve inn merverdiavgift.
En avgjørelse fra USAs høyesterett i 2018 gjorde imidlertid saken litt mer uklar.
South Dakota saksøkte Wayfair fordi selskapet ikke hadde krevd inn merverdiavgift fra innbyggerne i delstaten. Wayfairs advokater hevdet at selskapet ikke hadde noen fysisk tilstedeværelse i South Dakota, og derfor ikke var pålagt å kreve inn merverdiavgift der.
I Canada gjelder alle eksisterende skattelover for fysiske butikker også for netthandelsvirksomheten din. Hvis du har et nettsted som genererer inntekter, må du rapportere dem.
Skattereglene for netthandel varierer mellom land, og det finnes sjelden ett svar som passer for alle.
Du bør legge til rette for suksess og unngå problemer ved å samarbeide med eksperter som kan veilede deg gjennom skattereglene i jurisdiksjonen din.
Gebyrer for betalingsbehandling: Er de skattepliktige?
Enten du driver en liten bedrift eller et stort selskap, må du betale betalingsformidleren din for tjenestene. Den gode nyheten er at disse gebyrene ofte er fradragsberettigede.
I USA anser skattemyndighetene IRS gebyrer for betalingsbehandling som en legitim driftskostnad, slik at du kan bruke dem til å redusere den skattepliktige inntekten din.
Dette gjelder også i Canada, der Canada Revenue Agency tillater at du trekker fra gebyrer for ledelse og administrasjon, inkludert bankgebyrer som omfatter gebyrer for betalingsbehandling, påløpt mens du driver virksomheten.
Betalingsformidleren din sender deg vanligvis all relevant skattedokumentasjon du trenger, noe som gjør det litt enklere å fastslå hvor mye du bør trekke fra.
Det er imidlertid viktig å føre egne registre.
Hvis betalingsformidleren ikke sender deg skatteskjemaene i tide, eller hvis det er en feil i skjemaet, kan du bruke registrene dine til å fastslå riktig fradragsbeløp.
Det er også viktig å ta hensyn til at skattelovgivningen varierer mellom land.
Hvis du driver virksomhet i USA, bør du også vite at hver delstat har egne regler for innkreving og innbetaling av merverdiavgift.
Rådfør deg alltid med skatteeksperter og følg retningslinjene i ditt eget land. Det sier seg selv at skattelovgivningen er svært kompleks og variabel.
Hvis du ønsker ekstra hjelp, uansett hvor du driver virksomhet, kan du se på våre anbefalinger for den beste programvaren for beregning av merverdiavgift i netthandelen for å unngå kritiske feil.
Tips for å overholde lovene om merverdiavgift
Følg disse tipsene for å gjøre det så enkelt som mulig å overholde skattereglene:
- Bruk regnskapsprogramvare for netthandel for å holde oversikt over hvor mye skatt du sender til relevante myndigheter hvert år.
- Lei inn en skatteekspert som kan veilede deg gjennom kravene. Profesjonelle råd kan hjelpe deg med å unngå kostbare feil.
- Sørg for at netthandelsprogramvaren integreres med regnskapsprogramvaren din, slik at du ikke trenger å bruke tid på å overføre data mellom programmene. Manuell dataregistrering tar tid og øker risikoen for feil.
- Følg instruksjonene i landet eller delstaten din for innsending av skattebetalinger. Hvis du ikke følger reglene, får du kanskje ikke godskrevet alle betalingene, noe som kan føre til at virksomheten din får problemer med å ta igjen det tapte.
Spørsmål du bør stille når du skal finne den beste betalingsbehandleren
Ingen enkelt betalingsbehandler for netthandel passer til behovene til alle nettbaserte virksomheter. Vurder spørsmålene nedenfor når du skal velge betalingsbehandler.
Hvilke betalingstyper godtar eller planlegger du å godta?
Vurder hvilke betalingstyper virksomheten din bruker, og sammenlign dem med betalingstypene en potensiell betalingsløsning kan håndtere. De to bør samsvare.
Noen eksempler på vanlige betalingstyper du kan godta, er:
- PayPal
- Stripe
- Venmo
- CashApp
- eCheck-betalinger
- Vanlige kredittkort og debetkort (inkludert Visa, Mastercard, American Express og Discover)
- Kjøp nå, betal senere-tjenester (BNPL), som Klarna og Afterpay
- Betalinger gjennom digitale lommebøker (som Apple Pay, Amazon Pay eller Google Pay)
- kryptovaluta (sjeldent, men stadig mer populært)
- Internasjonale betalingsmetoder hvis du selger globalt
Du trenger ikke å la kundene dine bruke alle disse metodene når de handler på nettet. Men kundene foretrekker å ha flere betalingsalternativer å velge mellom.
Hvor god er kundestøtten deres?
Hvis du får problemer med betalingsbehandleren din, trenger du hjelp så snart som mulig. Selv noen få timers driftsstans kan føre til store problemer for salget ditt, i tillegg til å påvirke kundeopplevelsen.
Se etter en betalingsbehandler som tilbyr kundestøtte døgnet rundt, hele uken, med flere kontaktmåter, som direktechat, telefonstøtte og e-post.
Vil du ha behov for å håndtere internasjonale betalinger?
Du trenger ikke å bekymre deg for internasjonale betalinger hvis virksomheten din bare håndterer innenlands salg.
Men stadig flere virksomhetseiere velger å utvide virksomhetens rekkevidde globalt. Hvis dette gjelder deg, bør du bekrefte med kundestøtten at betalingssystemene deres kan veksle mellom utenlandske valutaer.
Trenger du å administrere løpende abonnementer?
Abonnementer er avhengige av god betalingsbehandling, siden de krever regelmessige automatiske betalinger.
Noen betalingstjenesteleverandører har funksjoner som gjør det enklere å administrere løpende betalinger. Hvis du planlegger å tilby løpende tjenester, er det enda viktigere å sørge for at kundens betalingsopplysninger er sikre.
Er betalingsbehandleren PCI-kompatibel?
Det er helt nødvendig å sørge for at kredittkortbehandleren din oppfyller PCI-kravene. Kundenes tillit avhenger av at du sørger for sikre betalinger hver gang.
PCI DSS er et sett med retningslinjer, regler og forskrifter som er utformet for å gjøre kredittkortbehandling så sikker som mulig. Dette reduserer risikoen for at kundens kredittkortopplysninger blir gjort tilgjengelige under et datainnbrudd.
Bruker de tokenisering?
Dette er et annet sikkerhetsrelatert spørsmål du bør stille. Ideelt sett vil alle debet- og kredittkorttransaksjoner bli behandlet som tokener i stedet for at de faktiske opplysningene deles.
Bruk av tokenisering kan bidra til at kundene dine føler seg tryggere når de kjøper varene de har lagret i handlekurvene sine.
Hvis du lagrer kundens betalingsopplysninger direkte, kan det føre til alvorlige problemer dersom det oppstår et datainnbrudd.
Hackerne vil ha tilgang til sensitive data og økonomisk informasjon som kan brukes til å stjele noens identitet eller få tilgang til pengene de har jobbet hardt for.
Tokenisering av betalinger er et tryggere alternativ til direkte lagring av opplysninger.
I stedet for å lagre kredittkortopplysninger lagrer nettstedet dataene som en tilfeldig alfanumerisk kode.
Hver gang kunden ønsker å bruke de lagrede opplysningene, brukes den genererte koden (altså tokenet) i stedet.
More Articles
Har dere annen programvare som kan integreres med betalingsformidleren?
Programvareintegrasjon trenger ikke å være avgjørende, men det er en praktisk funksjon å ha.
Integrering av den vanlige teknologistakken din med betalingsformidleren sparer tid, fordi det er færre applikasjoner du trenger å åpne i løpet av arbeidsdagen.
Det kan for eksempel være ønskelig å integrere betalingsformidleren med kassasystemet ditt (POS).
Derfor liker forhandlere noe som Shopify Payments, som er integrert i Shopify-dashbordet og har et fysisk POS-system for kundene dine i butikken.
Hvilke gebyrer for betalingsbehandling tar de?
Betalingsformidlere bruker ulike metoder for å ta betalt for tjenestene sine. Det kan hende at det finnes forhåndskostnader i form av oppstartsgebyrer, men det kan også hende at det ikke gjør det.
Noen tjenester for betalingsbehandling krever et månedlig gebyr, mens andre bare tar betalt basert på transaksjoner.
Transaksjonsgebyrene kan variere, men kreves vanligvis som en prosentandel og en fast sats når du bruker rimelige alternativer for kredittkortbehandling.
Du kan for eksempel bli belastet et gebyr på 25 cent pluss 2 % av det totale betalingsbeløpet per transaksjon.
Det er også viktig å vite hvordan de håndterer ting som tilbakeføringer, som kan medføre høye kostnader per transaksjon.
De beste betalingsformidlerne for netthandel
Det finnes mange løsninger for betalingsbehandling du kan velge for virksomheten din, og hver av dem har sine styrker og ulemper.
Å velge betalingsformidler er ikke en oppgave der én løsning passer for alle, så du bør bruke tid på å velge et alternativ som passer best til behovene til netthandelsplattformen din.
Her er noen populære løsninger for betalingsbehandling i netthandel du bør se nærmere på:
Og her er en oversikt over prisene for hver av dem:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Best for automated bill coding | 21-day free trial available | From $99/month | Website | |
| 2 | Best for flexible payment acceptance | Free plan available; 30-day free trial on paid tiers | From $49/month | Website | |
| 3 | Best for high-volume transactions | 3-month free trial | From $79/month | Website | |
| 4 | Best for reducing late payments | Free quote available | Pricing upon request | Website | |
| 5 | Best for automated compliance | From $29/month | Website | ||
| 6 | Best for omnichannel transactions | 3-day free trial | From $89/month | Website | |
| 7 | Best for tailored payment solutions | Free plan available | From $50/hour | Website | |
| 8 | Best for fast invoice payments | Free plan + 30-day free trial available | From $38/month | Website | |
| 9 | Best for easy ecommerce setup | Free demo available | From Interchange + 0.40% + 8¢ (varies by volume) | Website | |
| 10 | Best for customizable POS systems | 90-day free trial | From $16/month | Website |


Få orden på betalingene og få betalt
Som du ser, er det mye som inngår i behandlingen av betalingene dine.
Betalingsalternativene du tilbyr, hvor smidig betalingsflyten din er, og verktøyene du bruker for å få det hele til å fungere – det finnes ikke enkle svar på alt. Hvordan du utformer betalingsopplevelsen, avhenger av merkevarens behov og kundenes preferanser.
Uansett hva du trenger, finnes det et godt betalingsverktøy som kan hjelpe deg med å gi kundene den best mulige opplevelsen, samtidig som du holder kostnadene på et minimum.
Netthandelen utvikler seg raskt – og det gjør du også. Abonner på nyhetsbrevet vårt med de nyeste innsiktene for ledere innen netthandel fra ledende eksperter på netthandel.