Key Takeaways
Sett betalingsalternativene dine i sving: Ved å tilby flere betalingsmetoder imøtekommer du ulike kundeønsker, reduserer antallet forlatte handlekurver og fanger opp flere salg. Det er avgjørende for å nå forskjellige markeder og holde kundene fornøyde med praktiske betalingsalternativer.
Ikke la kundene handle hos konkurrentene!: Betalingsalternativene betyr noe: Kunder kan trekkes mot konkurrenter som tilbyr enklere betalingsalternativer. For å unngå å tape salg til konkurrentene er det viktig å tilby de foretrukne betalingsmetodene som appellerer til målgruppen din.
Det er tilfredsstillende å velge hvordan du betaler: Kundetilfredsheten øker med betalingsmetoder kundene stoler på, særlig ved internasjonale transaksjoner. Ved å tilby kjente alternativer reduserer du friksjon og bygger tillit, noe som styrker merkevarens pålitelighet og appell.
Stans forlatte handlekurver før de oppstår: Fleksible betalingsalternativer, som digitale lommebøker og kjøp nå, betal senere (BNPL), effektiviserer betalingsprosessen. Dette bidrar til å minimere antallet forlatte handlekurver, forbedre brukeropplevelsen og øke konverteringsfrekvensen for nettbutikken din.
Øk salget med et bredt utvalg av betalingsalternativer: Ved å godta ulike betalingsalternativer maksimerer du salgsmulighetene og innfrir kundenes forventninger. Det handler om mer enn bekvemmelighet; det oppmuntrer til større kjøp og kan øke den gjennomsnittlige ordreverdien.
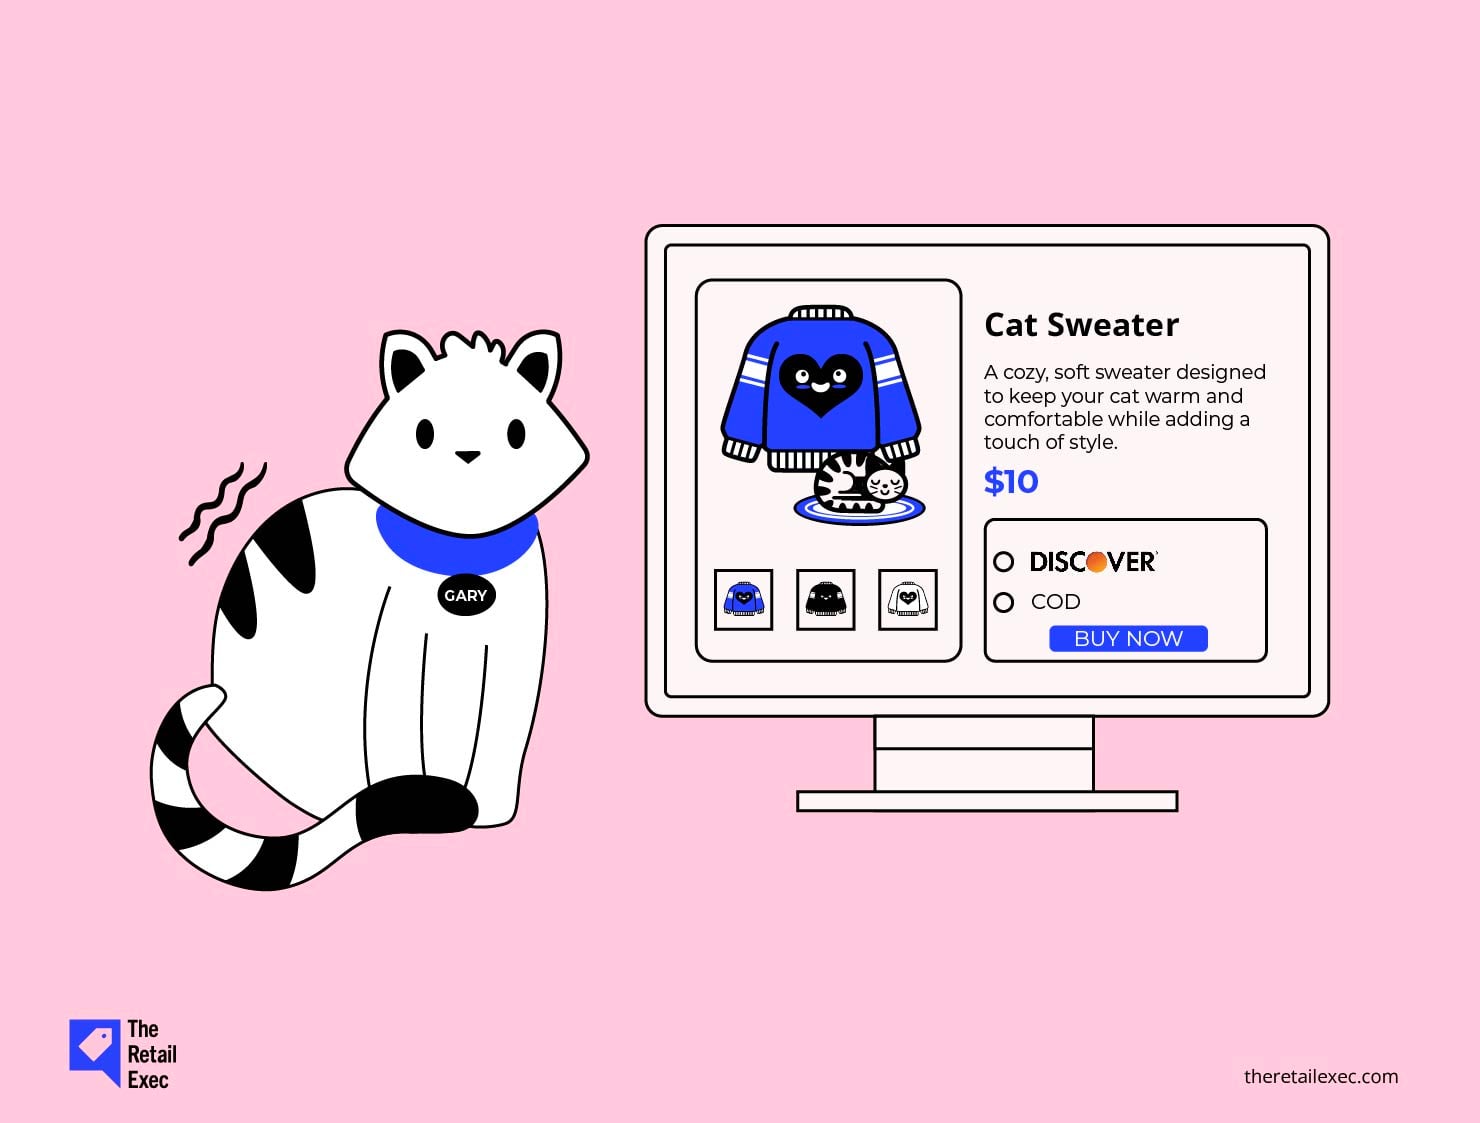
Forestill deg at du finner den perfekte stygge julegenseren til katten din – Gary, kan vi kalle ham – og er klar til å legge inn betalingsinformasjonen din, bare for å oppdage at nettbutikken kun godtar Discover-kort og postoppkrav (COD).
Uff. Jakten på det kuleste vintertøyet til katten fortsetter et annet sted.
Åttifem prosent av kundene forlater handlekurven hvis den foretrukne betalingsmetoden deres ikke tilbys (slik vi hypotetisk nettopp gjorde).
Foretrukne betalingsmetoder kan imidlertid variere fra region til region, og nettbutikker i vekst betjener gjerne mange markeder.
Det betyr at du ikke bare kan tilby ett eller to betalingsalternativer på nett og forvente noe annet enn stadig forlatte handlekurver (triste, ensomme og uelsket).
Du må ha flere typer betalingsmetoder og velge dem basert på kundenes spesifikke betalingspreferanser (kunne ikke motstå det åpenbare ordspillet).
Så la oss snakke om betalingsmetoder – hvorfor det hele er viktig, de rådende trendene og de beste alternativene for deg og kundene dine.
Hvorfor bør du tilby flere betalingsalternativer?
Denne er enkel.
Kundene dine har penger de lengter etter å gi deg. Du kan nå ut digitalt og ta imot pengene deres, så lenge du godtar betalingsformer de liker å bruke.
Ellers går de kanskje bare til en annen butikk, der det er enklere for dem å betale.
Selv om det er hyggelig å tenke at produktet ditt er helt spesielt og unikt, tenker konkurrentene dine det samme – og de tilbyr betalingsmetodene på nett som kundene du har mistet, foretrekker.
Mange netthandelsbedrifter har lært dette på den harde måten. Brandon Hartman, grunnlegger av BeyWarehouse, oppsummerer det slik:
Etter bare noen få år med drift av virksomheten vår ble det tydelig for oss at det å diversifisere betalingsmetodene våre er én av måtene vi kan lokke til oss og beholde flere kunder på.
Vi opererer i en svært spesifikk nisje, og hver eneste kunde teller.
Hvis du mister kunder fordi de ikke kan betale på den måten de ønsker, er det ikke bare frustrerende – det er en tapt mulighet.
Men ikke føl at du må tilby alle mulige betalingsmetoder. James Tiltman, visepresident for produkt og betalingstjenester for forhandlere hos Paysafe sier det rett ut:
Kundene ønsker valgmuligheter, men de ønsker først og fremst sine valgmuligheter. Trikset er å tilby de mest utbredte betalingsmetodene i hvert marked.
Det betyr at du må gjøre hjemmeleksen din og tilby alternativene som virkelig betyr noe for kundene dine, uten å fylle utsjekkingen med ting de ikke bruker.
Hvorfor betyr dette så mye?
- Tillit og bekvemmelighet. Når kundene kjenner igjen et betalingsalternativ de stoler på, er det mer sannsynlig at de føler seg trygge på å gjennomføre et kjøp. Dette er spesielt viktig ved internasjonalt salg, der ukjente betalingsmetoder kan skape friksjon.
- Reduser forlatte handlekurver. Har du noen gang droppet et nettkjøp fordi utsjekkingsprosessen var irriterende? Det samme gjelder kundene dine. Fleksible alternativer som digitale lommebøker eller BNPL gjør prosessen enklere og hindrer folk i å forlate handlekurven, noe som øker konverteringsratene.
- Øk gjennomsnittlig ordreverdi. Verktøy som BNPL gjør det enklere for kundene å si ja til større kjøp fordi de kan fordele betalingene over tid.
Å godta flere betalingsmetoder handler ikke bare om bekvemmelighet – det handler om å maksimere salget og holde tritt med kundenes forventninger gjennom sikker betalingsbehandling.
Og hvis du ikke gjør det, vil konkurrentene dine garantert gjøre det.
Trender innen betalingsmetoder for netthandel i 2025
Før vi går gjennom de beste betalingsmetodene for kundene dine, ser vi på trendene som ligger til grunn for anbefalingene våre.
Mye av disse dataene kommer fra en gjennomarbeidet rapport fra WorldPayGlobal.
Digitale lommebøker fortsetter å dominere
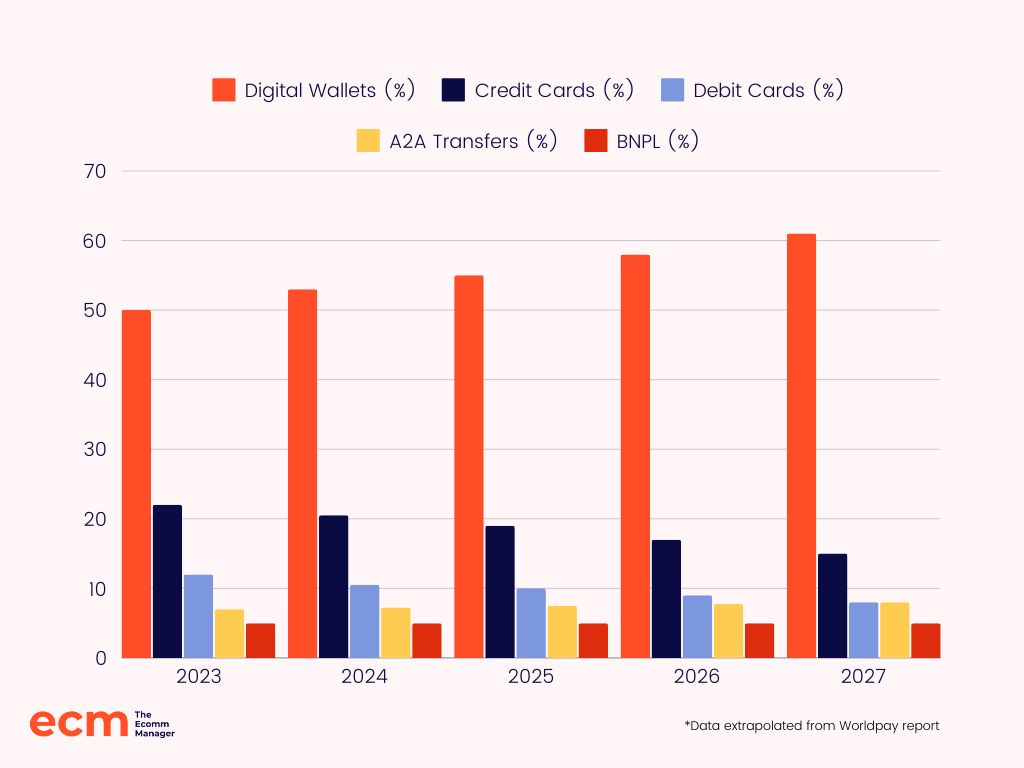
Digitale lommebøker – som Apple Pay, Amazon Pay og Google Pay – blir raskt den foretrukne betalingsmetoden, særlig innen netthandel og betalinger på salgsstedet (POS).
Innen 2027 forventes det at lommebøker vil stå for over 60 % av den globale transaksjonsverdien innen netthandel (og nesten 50 % av POS-betalingene).
Bekvemmeligheten, sikkerheten og hastigheten deres driver denne veksten, særlig i regioner som Asia-Stillehavsregionen, der de allerede står for over 70 % av betalingene innen netthandel og fortsetter å øke.
Dette understreker hvor viktige lommebøker er når forbrukere ønsker raskere og sikrere betalingsmåter.
Kjøp nå, betal senere (BNPL) utvikler seg – kanskje?
BNPL fortsetter å være populært, særlig blant generasjon Z og millenniegenerasjonen, som setter pris på muligheten til å gjøre kjøp uten å betale umiddelbart.
Men den raske fremveksten av BNPL møter nå nye utfordringer. James Tiltman fra Paysafe fremhever denne endringen:
BNPL hadde større gjennomslag og fikk mer oppmerksomhet for fem år siden, men vi har sett regulatoriske endringer og konsolidering blant mindre BNPL-aktører, og jeg tror boblen har sprukket.
Større aktører som PayPal tilbyr funksjonen, og etablerte BNPL-leverandører som Klarna går over til å tilby bredere betalingsløsninger.
Det er fortsatt relevant, men ikke slik det var, og ikke innen alle bransjer.
Som vi skal se nærmere på senere, holder denne betalingsmetoden tritt med den globale veksten, men gjør ikke stort mer enn det.
Til tross for utviklingen i markedet er BNPL fortsatt viktig for kjøp av varer med høy verdi og for forbrukere som foretrekker fleksible betalingsvilkår.
Etter hvert som sektoren modnes, kan vi forvente at store aktører som Klarna integrerer BNPL i mer omfattende betalingsøkosystemer.
Kontaktløse betalinger vinner terreng
Kontaktløse betalinger – enten via kort for betaling med et trykk, mobile lommebøker eller kroppsnær teknologi – står for over 60 % av betalingene i fysiske butikker i 2024.
Denne veksten drives av hastigheten, hygienen (vi ser på deg, covid) og sikkerheten som kontaktløse betalinger tilbyr, noe som gjør dem populære blant både forbrukere og forhandlere.
Yiu la til at «Biometriske betalinger, som fingeravtrykk eller ansiktsgjenkjenning, forventes å få større utbredelse for sømløse og sikre nettbaserte transaksjoner.»
Et viktig eksempel på fremveksten av denne teknologien er håndflateskanning for betaling fra Amazon One, som dukker opp i Whole Foods-butikker over hele USA.
Nå kan den unike håndflaten din brukes til å betale.
Etter hvert som biometrisk teknologi integreres i mobile lommebøker og enheter, blir kontaktløse betalinger enda sikrere og mer praktiske.
Har du en konto? Logg inn
Kryptovaluta og desentralisert finans (DeFi) får økt oppmerksomhet
Selv om kryptovalutabetalinger fortsatt er nisjepreget, får de større utbredelse, særlig etter hvert som blokkjedeteknologi og DeFi blir mer utbredt.
Disse teknologiene muliggjør raskere og mer transparente betalinger, og stablecoins gjør krypto til et mer gjennomførbart alternativ for daglige transaksjoner.
Merkevarer som Overstock og Shopify har allerede tatt i bruk kryptovalutabetalinger, slik at kundene kan betale med Bitcoin og andre digitale valutaer, noe som har åpnet for nye kundesegmenter.
Desentraliseringen som krypto tilbyr, appellerer til teknologivante forbrukere som søker alternativer til tradisjonelle finansielle systemer.
Yiu sa igjen at det er «økt interesse for desentralisert finans (DeFi) og blokkjedebaserte betalinger, inkludert stablecoins» , selv om masseutbredelsen av disse metodene kan ta mer tid.
Desentraliseringen som krypto tilbyr, fjerner mellommenn som banker, noe som kan redusere transaksjonsgebyrene og gi raskere betalinger på tvers av landegrenser – et attraktivt alternativ for internasjonale aktører innen netthandel.
Betalinger mellom privatpersoner (P2P) og fra konto til konto (A2A) øker
P2P-plattformer som Venmo og Zelle lar kunder overføre penger direkte fra én person til en annen, noe som forenkler betalingsprosessen.
De fortsetter å bli mer populære, særlig blant yngre forbrukere.
Samtidig begynner A2A-betalinger å utfordre tradisjonelle kortbetalinger ved å muliggjøre bank-til-bank-overføringer uten behov for kortnettverk, noe som reduserer gebyrene og effektiviserer betalingsprosessen.
Ved å omgå kortnettverk har A2A-betalinger ofte lavere transaksjonsgebyrer – noen ganger kan de spare forhandlere for opptil 1–2 % per transaksjon sammenlignet med gebyrene for behandling av kredittkortbetalinger.
For aktører innen netthandel kan det å tilby P2P- og A2A-betalinger ikke bare redusere kostnadene, men også forbedre kundeopplevelsen, noe som gjør dem til viktige verktøy i dagens konkurransepregede marked.
De 6 beste betalingsmetodene for netthandel for deg og kundene dine
Kunden har alltid rett. I hvert fall er det det de liker å tro. Når det gjelder betalinger, bør du forsøke å gjøre dem fornøyde (siden de har tenkt å gi deg penger).
La oss se på de mest populære betalingsmetodene som finnes.
1. Digitale lommebøker og mobilbetalinger
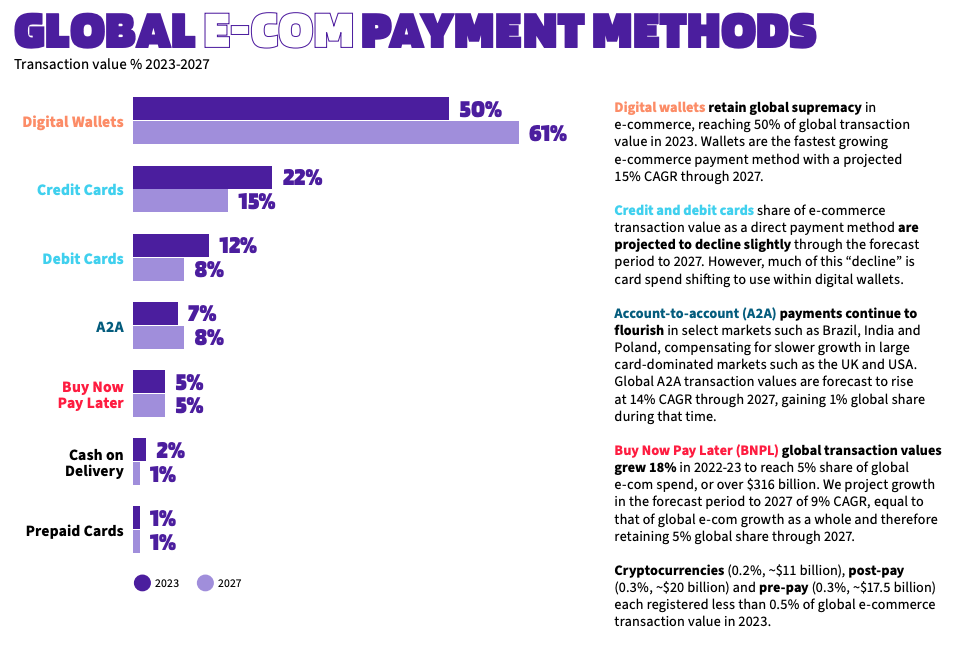
Globalt sto digitale lommebøker for 50 % av transaksjonsverdien for netthandel i 2023, og denne andelen forventes bare å øke.
Kundene setter pris på bekvemmeligheten, hastigheten og sikkerheten ved å lagre kort i mobile lommebøker, og derfor blir disse digitale lommebøkene den viktigste betalingsmetoden på verdensbasis, selv foran kredittkort.
Fremveksten av mobilbetalinger er et tydelig signal – du må gjøre det enkelt for kundene å betale med telefonene sine. Hvis du ennå ikke aksepterer mobilbetalinger, går du glipp av en mulighet.
I vår uendelige visdom om netthandel har vi samlet de beste verktøyene for mobilbetaling. Her er de 10 beste valgene fra denne oversikten:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
2 og 3. Kredittkort og debetkort
Plastkort er fortsatt en flott måte å betale på, til tross for fremveksten av alle de avanserte digitale alternativene.
Akkurat nå kunne de fleste av oss tatt frem noe fra lommeboken med logoen til Visa, MasterCard eller American Express på.
Selv om digitale lommebøker har gått forbi kredittkort som den ledende betalingsmetoden, står kredittkortbetalinger fortsatt for 22 % av den globale transaksjonsverdien. Debetkortbetalinger står for ytterligere 12 %.
Til sammen utgjør de fortsatt en betydelig del av globale betalinger, særlig for eldre generasjoner som kan være tregere til å ta i bruk mobilbetalinger.
Men her er haken – disse betalingsmetodene forventes å synke til henholdsvis 15 % og 8 %.
Ettersom kundene i stadig større grad går over til lommebøker og flere digitale løsninger, må også avhengigheten din av kortbetalinger endres.
4. Bankoverføringer fra konto til konto (A2A)
A2A-bankoverføringer vokser raskt i regioner som India, Brasil og Polen, og sto for 7 % av den globale transaksjonsverdien i 2023. Det forventes ytterligere vekst.
Denne metoden, som kalles åpen bankvirksomhet, lar kundene betale deg direkte fra bankkontoene sine uten å involvere kortnettverk.
I regioner som Storbritannia og USA har A2A-utbredelsen vært langsommere på grunn av kortnettverkenes og de mobile lommebøkenes dominans, men dette kan endre seg etter hvert som systemene for betaling i sanntid blir bedre.
Likevel kan mange forhandlere ikke ignorere andre internasjonale markeder.
A2A er den eneste andre betalingsmetoden for netthandel som forventes å vokse de neste årene (opptil respektable 8 %).
For netthandelsforhandlere som ønsker å ekspandere internasjonalt, særlig i regioner som Europa og Asia, kan A2A-betalinger være en viktig måte å redusere gebyrer på og tilby en mer effektiv betalingsopplevelse.
5. Kjøp nå, betal senere (BNPL)
Når man kjøper dyre varer, finnes det ingen bedre måte å handle på for dem som har dårlig råd, enn kjøp nå, betal senere (BNPL, kort sagt).
Akkurat som navnet sier, kjøper kunden noe nå (og mottar det så raskt som det kan sendes), du får fullt betalt (hurra!), og kunden betaler senere (i noen få like store avdrag).
Ifølge en fersk rapport, som vi allerede har vist til ovenfor, har BNPL økt sin andel av de globale utgiftene til netthandel til $316 milliarder i 2023, noe som utgjør 5 % av totalen.
Det forventes at andelen opprettholdes ved at den holder tritt med veksten i netthandelen de neste årene.
Som Tiltman påpekte tidligere, har BNPL gjennomgått noen endringer, med konsolidering blant mindre aktører og store navn som PayPal og Klarna som styrker sin posisjon.
Det er fortsatt relevant, men det er viktig å være strategisk når du velger hvilken BNPL-leverandør du samarbeider med, slik at løsningen passer virksomheten din.
For deg som selger dyre varer og ønsker å øke salget, er neste steg å finne den beste BNPL-plattformen og begynne å tilby den.
Vi har samlet de beste alternativene der ute, og her er de 10 beste fra listen:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
6. Kryptovaluta
Betalinger med kryptovaluta får stadig større utbredelse, sakte, men sikkert.
Selv om kryptovaluta ennå ikke er blitt allemannseie, gir det forhandlere en mulighet til å tiltrekke seg teknologikyndige kunder som er positive til blokkjeder.
Becky Leighton, innholdsansvarlig hos Coin Insider, forklarer det godt:
Kryptovaluta blir stadig mer populært ... men det passer ikke for alle virksomheter.
Det fungerer best med mer teknologikyndige målgrupper, og det er alltid en risiko for brukerfeil som kan svekke tilliten.
Kryptovaluta har imidlertid potensial som en grensefri betalingsløsning som muliggjør enkle og kostnadseffektive internasjonale transaksjoner.
Hvis kundebasen din strekker seg over flere land, kan det å godta Bitcoin eller Ethereum redusere høye grensekryssende gebyrer og forsinkelser.
Kryptovalutaer kan være volatile, noe som kan påvirke transaksjonsverdiene.
I tillegg kan det oppstå brukerfeil eller risiko for svindel, særlig for virksomheter og kunder som ikke kjenner teknologien.
Hvis du er usikker på om du skal begynne med kryptovaluta, kan du vurdere å starte i det små ved å godta stablecoins som USDC. Disse er knyttet til en tradisjonell valuta og unngår Bitcoins volatilitet.
De beste betalingsløsningene for netthandel og gode kundeopplevelser
Vi snakker ganske mye om programvare her. Vi liker også å lage lister.
Noen vil kanskje kalle oss besatte, men jeg vil heller si at vi er «i sonen» og synes at B2B SaaS-verktøy er «skikkelig kule, altså».
Uansett har vi, i denne ånden, tenkt litt på de aller beste betalingsformidlerne for netthandel som gjør det mulig å tilby kundene de riktige betalingsalternativene.
Det fullstendige innlegget inneholder priser og annen funksjonssammenligning, slik at du kan finne den riktige løsningen for merkevaren din.
Her er de 10 vi mener er helt fantastiske.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Slik avgjør du hvilke betalingsmåter for netthandel du skal tilby
Ettersom du kjenner merkevaren din ut og inn, har du sannsynligvis allerede en viss anelse om hvilke betalingsmåter kundene dine ønsker. Men det skader likevel ikke å gjøre jobben for å finne det ut med sikkerhet.
Slik finner du ut hvilke betalingsmåter som passer best for deg.
Kundenes preferanser
Dette sier seg selv. Valgene dine bør styres av kundenes preferanser, fordi du til syvende og sist ønsker å gjøre det så enkelt som mulig for dem å betale deg.
Gå gjennom dataene dine – se på spørreundersøkelser, tilbakemeldinger i sosiale medier og til og med henvendelser til kundeservice for å se hva kundene etterspør.
En gjennomgang av tilbakemeldinger fra kundene kan for eksempel vise at mange etterspør Apple Pay, noe som signaliserer en overgang til mobilbetaling.
Hvis målgruppen din er forholdsvis ung, kan den foretrekke digitale lommebøker og BNPL. Hvis kundebasen din er mer tradisjonell, kan kredittkort fortsatt være det dominerende alternativet.
Transaksjonsgebyrer
Det du sitter igjen med, er ikke det kunden betalte – sånn er spillet. Betalingstilbyderne tar sin del, men alle gebyrer er ikke like.
Noen metoder, som kredittkort, har høyere transaksjonsgebyrer, mens A2A-betalinger eller kryptovaluta kan tilby rimeligere alternativer.
Se nøye på salgsdataene dine og beregn hvor mye de ulike betalingsmåtene koster deg. Det kan være verdt å prøve alternativer med lavere gebyrer, som A2A eller kryptovaluta, for å se om de kan redusere de totale behandlingskostnadene dine.
Vurder avveiningen mellom bekvemmelighet for kundene og belastningen på marginene dine.
Sikkerhet og forebygging av svindel
Dette er avgjørende – ikke bare for å beskytte småbedriften din, men også for å bygge kundenes tillit.
Når du vurderer betalingsmåter, bør du prioritere sikkerhetsfunksjoner som tokenisering, flerfaktorautentisering og ende-til-ende-kryptering.
Disse sikkerhetstiltakene beskytter både virksomheten din og kundene dine.
Hvert betalingsalternativ bør tilby effektive tiltak mot svindel, som biometrisk autentisering for kontaktløse betalinger eller blokkjedeverifisering for kryptovaluta.
Undersøk sikkerhetsfunksjonene hos hver tilbyder, og velg metodene som holder både deg og kundene dine trygge.
More Articles
Kompatibilitet med netthandelsplattformen
Det er ikke alle betalingsmåter som er enkle å integrere. Sjekk om betalingsalternativene du vurderer, enkelt kan brukes med netthandelsplattformen din.
Noen plattformer har integrasjoner for digitale lommebøker som kan tas i bruk umiddelbart, mens andre kan kreve ekstra utvikling for metoder som kryptovaluta eller A2A-betalinger.
En sømløs opplevelse er en fordel både for deg og kundene dine.
Målgruppens demografi
Målgruppens alder, teknologikyndighet og forbruksvaner påvirker alle hvilke betalingsmåter som gir mest mening.
BNPL appellerer for eksempel til yngre kjøpere som ønsker fleksibilitet, mens betalingstrender innen netthandel viser at kredittkort kan være det foretrukne alternativet for eldre kunder.
Det er avgjørende å forstå målgruppens økonomiske vaner for å kunne tilby de riktige alternativene.
Kundenes geografiske plassering
Som James Tiltman sier: «Holdninger og atferd er alltid kulturelt betinget og varierer mellom land og regioner. Det finnes ofte ikke én løsning som passer for alle.»
Derfor må du forstå hvert marked du henvender deg til.
Betalingspreferansene varierer mye – A2A-bankoverføringer kan være den foretrukne metoden i Europa, mens digitale lommebøker dominerer i Asia-Stillehavsregionen.
Tiltman legger til at det er avgjørende å dra nytte av ekspertisen til betalingsleverandøren din:
De har ofte folk på bakken i regioner og markeder som selv er lokale betalere, og som kan gi råd.
Den riktige lokale innsikten kan hjelpe deg med å tilby betalingsalternativer som treffer hver unike målgruppe best.
Begynn å tilby kundene dine det de ønsker (flere betalingsalternativer)
Nå er hodet ditt sannsynligvis proppfullt av verdifull informasjon om betalingsmetodene du ønsker å begynne å tilby. Ikke len deg fremover, ellers kan alt falle ut av hodet ditt.
Se heller på hva du allerede har, hva kundene dine ønsker, og hvilke løsninger for betalingsbehandling i netthandelen du trenger for å bygge bro over gapet.
Mitt viktigste råd er å velge med utgangspunkt i kundeopplevelsen, for det er der pengene ligger.
Som du vet, har vi forslag til den beste programvaren. Kom derfor gjerne tilbake når som helst for å finne ut det du trenger å vite.
Netthandelen utvikler seg raskt – og det gjør du også. Abonner på nyhetsbrevet vårt med de nyeste innsiktene for ledere innen netthandel fra ledende eksperter på netthandel.
Vanlige spørsmål om betalingsmetoder i netthandelen
Trodde du vi var ferdige? Glem aldri de vanlige spørsmålene! La oss se hva vi har …
Hva er den sikreste betalingsmetoden for netthandel?
De sikreste betalingsmetodene for netthandel er de som bruker tokenisering, biometrisk autentisering, flerfaktorautentisering og ende-til-ende-kryptering.
Som Alan Bavosa, VP for sikkerhetsprodukter hos Appdome, sier:
“Systemer som bruker tokenisering, biometrisk autentisering eller flerfaktorautentisering og ende-til-ende-kryptering, er utvilsomt tryggere for mobilmerker og forbrukere. (Oversatt: hold deg unna direkte inntasting av kredittkortopplysninger i apper, enfaktorautentisering eller betalingsmetoder som mangler ende-til-ende-kryptering).”
Enkelt sagt handler sikkerhet om å legge disse beskyttelsestiltakene oppå hverandre – noe som gjør det vanskeligere for svindlere og enklere for kundene dine å stole på deg.
Hvordan velger jeg riktig betalingsformidler for nettbutikken min?
Valget av riktig betalingsformidler for netthandelsbutikken din avhenger av noen viktige faktorer: transaksjonsgebyrer, hvor enkelt det er å integrere, støttede betalingsmetoder og sikkerhetsfunksjoner.
Se etter en betalingsformidler som integreres sømløst med plattformen din, tilbyr robust sikkerhet og støtter betalingsmetodene som er mest relevante for målgruppen din. Du bør også veie konkurransedyktige transaksjonsgebyrer opp mot tjenestens bekvemmelighet og rekkevidde. Og ikke glem kundestøtten – når problemer oppstår, ønsker du en betalingsformidler som stiller opp for deg.
Hvilke gebyrer er knyttet til ulike betalingsmetoder for netthandel?
Gebyrer varierer avhengig av betalingsmetoden, og det er viktig å vite hva du kan forvente, slik at du kan ta informerte valg:
- Kreditt- og debetkort: Vanligvis rundt 2.9% + $0.30 per transaksjon. Denne satsen er vanlig hos store betalingsformidlere og dekker både nettbaserte betalinger og mobilbetalinger.
- Digitale lommebøker (f.eks. Apple Pay, Google Pay): Har vanligvis de samme gebyrene som kredittkort, rundt 2.9% + $0.30 per transaksjon, siden de bruker tilknyttede kreditt- eller debetkort.
- ACH-bankoverføringer: Vanligvis rimeligere, ofte rundt 0.8% per transaksjon, med en øvre grense (f.eks. maksimalt $5). Noen betalingsformidlere tar 1% med et lite minstebeløp, noe som gjør dette til et godt alternativ med lavere kostnader.
- Kjøp nå, betal senere (BNPL): Tilbydere som Afterpay og Klarna tar vanligvis høyere gebyrer – som regel 4-5% per transaksjon pluss et lite fast gebyr (f.eks. $0.30). Dette gjenspeiler bekvemmeligheten og fleksibiliteten som tilbys forbrukeren.
- Kryptovaluta: Gebyrene varierer, men ligger vanligvis mellom 1-3% per transaksjon. Husk at krypto kan medføre ekstra variasjon på grunn av svingende valutakurser.
Hvis du kjenner disse gebyrstrukturene, kan du veie kostnadene opp mot bekvemmeligheten for kundene – slik at du kan sørge for at du ikke bare oppfyller kundenes behov, men også holder kontroll på bunnlinjen.
Hvordan kan jeg integrere flere betalingsmetoder i netthandelsplattformen min?
Integrering av flere betalingsmetoder krever vanligvis at du samarbeider med en betalingsløsning eller betalingsformidler som støtter et bredt spekter av alternativer.
Mange populære netthandelsplattformer har innebygde integrasjoner for større betalingsløsninger som Stripe, PayPal eller Square, som kan dekke alt fra kredittkort og digitale lommebøker til BNPL.
Hvis du trenger noe mer nisjepreget, kan det hende du trenger hjelp fra en utvikler til integreringen, eller at du bør vurdere en leverandør av en komplett betalingsløsning som kan håndtere flere metoder sømløst.