
10 meilleurs logiciels de traitement des paiements par carte bancaire pour 2026
Les 10 meilleurs logiciels de traitement des cartes bancaires à considérer


Vous êtes ici pour trouver rapidement le meilleur logiciel de traitement des cartes bancaires. Ce guide classe les principales plateformes qui fluidifient les passages en caisse, protègent vos marges et s'intègrent aux systèmes que vous utilisez déjà.
Frais, engagements, terminaux peu pratiques, tâches liées à la conformité PCI, financements lents et rétrofacturations sont les problèmes habituels. J'y apporte des réponses claires en précisant les cas d'utilisation, les situations auxquelles chaque outil convient et les points à vérifier avant de vous engager.
Nous avons testé et comparé chaque plateforme selon des critères cohérents : fonctionnalités principales, intégrations, mise en route, assistance, rapport qualité-prix et retours d'expérience réels. Nous avons ensuite établi une sélection rapide, un tableau comparatif et des conseils pratiques pour vous aider à faire votre choix dès aujourd'hui.
Je ne suis pas un fournisseur de solutions de paiement. J'ai travaillé plus de 10 ans dans les opérations de commerce de détail et de commerce électronique. Je me concentre donc sur ce qui accélère le passage en caisse, simplifie le rapprochement comptable et ne fait pas déraper votre compte de résultat.
Pourquoi faire confiance à nos recommandations de logiciels
Notre équipe teste et évalue des logiciels depuis 2012. En tant que dirigeants du commerce de détail nous-mêmes, nous savons à quel point il est difficile — et important — de choisir le bon logiciel.
Pour ce guide, nous avons évalué les outils grâce à des tests pratiques et une recherche indépendante, en notant les outils selon nos critères de sélection.
Nos avis reflètent notre jugement indépendant — et non un argumentaire de vente.
Résumé des meilleurs logiciels de traitement des cartes bancaires
Voyons comment ces outils se comparent en matière de tarification, d’informations sur les essais et de cas d’utilisation principaux.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Idéal pour la caisse des petites entreprises | Formule gratuite disponible (vous payez uniquement lors d'un encaissement) + essai gratuit de 30 jours | À partir de $49/par emplacement/mois | Website | |
| 2 | Idéal pour accéder à plusieurs processeurs de paiement | Consultation gratuite disponible | À partir de $50/heure | Website | |
| 3 | Idéal pour les cabinets d'avocats | Essai gratuit de 7 jours + démo gratuite disponible | À partir de 49 $/utilisateur/mois (facturé annuellement) | Website | |
| 4 | Idéal pour un traitement des paiements global et évolutif | Essai gratuit de 30 jours disponible | À partir de 2,9 % + 30¢ par transaction | Website | |
| 5 | Idéal pour les paiements en ligne et sur mobile | Not available | À partir de 2,9 % + 0,30 $/transaction | Website | |
| 6 | Idéal pour les paiements par prélèvement automatique | Démo gratuite disponible | À partir de 0,5 % + 0,05 $/transaction | Website | |
| 7 | Idéal pour l'intégration ERP | Not available | À partir de $10/utilisateur/mois | Website | |
| 8 | Idéal pour les paiements ERP intégrés | Visite produit gratuite disponible | Tarification sur demande | Website | |
| 9 | Idéal pour l'orchestration globale des paiements | Démo gratuite disponible | À partir de 2,90 % + 0,30 $/transaction par carte réussie | Website | |
| 10 | Idéal pour la diversité des méthodes de paiement | Démo gratuite disponible | Tarification sur demande | Website |
Avis sur les 10 meilleurs logiciels de traitement des cartes bancaires
Passons maintenant au cœur du sujet. Vous trouverez ci-dessous une analyse détaillée des fonctionnalités clés, des avantages & inconvénients, des intégrations et des cas d’utilisation idéaux de chaque outil afin de vous aider à trouver celui qui vous convient le mieux.
Square
Idéal pour la caisse des petites entreprises

Square est une solution avancée de point de vente (POS) conçue pour divers types d'entreprises, notamment le commerce de détail, la restauration et les services. Elle facilite les ventes en personne et en ligne, la gestion des stocks et l'engagement client grâce à des outils intégrés.
Pourquoi j'ai choisi Square : Square propose un système de point de vente convivial, comprenant une gestion avancée des stocks et des outils d'engagement client comme les programmes de marketing et de fidélité. Vous pouvez accepter les paiements sans contact et gérer facilement les commandes en ligne. De plus, Square offre des options personnalisables et nécessite un temps d'installation minimal, facilitant ainsi la mise en route.
Fonctionnalités et intégrations remarquables :
Fonctionnalités incluent une gestion avancée des stocks, des outils d'engagement client tels que les programmes de marketing et de fidélité, ainsi qu'une compatibilité avec divers matériels. Vous pouvez également gérer les commandes en ligne et accepter aisément les paiements sans contact. Le temps d'installation réduit du système exige peu de formation, ce qui permet une mise en œuvre rapide.
Intégrations comprennent Square Appointments, Square Online, Square Loyalty, Square Marketing, Square Payroll, Square Invoices, Square for Retail, Square for Restaurants et Square KDS.
Pros and Cons
Pros:
- Outils personnalisables
- Paiements sans contact
- Options avancées de gestion des stocks
Cons:
- Les rapports de base manquent de détails
- Certaines fonctions requièrent une expertise technique
New Product Updates from Square
Square Expands Sales Reporting With Revenue Centers
Square introduces revenue centers for grouping sales data and aligns sales report definitions between Point of Sale and the Dashboard to give you clear, consistent metrics. For more information, visit Square’s official site.
 .

Swipesum
Idéal pour accéder à plusieurs processeurs de paiement

Swipesum est une société de traitement des paiements par carte de crédit qui adopte une approche consultative pour aider les entreprises à trouver les meilleures solutions de paiement aux taux les plus bas. Contrairement à d’autres fournisseurs, Swipesum ne vous impose pas un seul système de traitement ; au lieu de cela, il vous connecte aux principaux processeurs et passerelles de paiement.
Pourquoi j’ai choisi Swipesum : Grâce à sa plateforme propriétaire, Swipesum permet aux entreprises d’accéder à une large gamme de processeurs de cartes de crédit. Il propose également des fonctionnalités telles que des outils de surveillance avancés pour examiner les frais de transaction et résoudre les litiges, garantissant ainsi des taux optimaux. De plus, l’équipe Swipesum est disponible pour vous accompagner dans les intégrations et configurations de paiement personnalisées, ce qui en fait une option flexible pour toute entreprise recherchant des outils efficaces de gestion des paiements.
Fonctionnalités phares & intégrations :
Fonctionnalités : incluent Staitment, un outil alimenté par l’IA qui vous aide à suivre en temps réel les taux, frais et litiges. Son assistance premium comprend des gestionnaires de compte dédiés, vous donnant un accès direct à une aide personnalisée. Swipesum propose également des audits complets des relevés commerçants, permettant à votre équipe d’identifier des opportunités d’économies et de réduire les dépenses inutiles sur vos relevés de traitement.
Intégrations : Shopify, NetSuite, WooCommerce, Square, Stripe, Clover, Magento, QuickBooks, BigCommerce, Vend, Lightspeed et Salesforce.
Pros and Cons
Pros:
- Approche indépendante du processeur offrant des options de fournisseurs flexibles
- Analyse des relevés basée sur l’IA pour une gestion transparente des frais
- Prend en charge la gestion des rétrofacturations et la prévention de la fraude
Cons:
- Les solutions sur-mesure peuvent demander plus de temps à être mises en place
- Pas idéal pour les entreprises préférant une configuration en libre-service

Clio
Idéal pour les cabinets d'avocats

Clio Payments est une solution de traitement des paiements en ligne pour les cabinets d'avocats qui permet d'accepter des paiements en ligne et en personne. Elle contribue à améliorer l'expérience client et la trésorerie grâce à des plans de paiement personnalisables et à des analyses financières en temps réel.
Pourquoi j'ai choisi Clio Payments : Clio Payments propose un enregistrement automatique des paiements et une synchronisation avec les plateformes comptables, garantissant le respect des règles de gestion des comptes de fiducie. L'intégration transparente avec Clio Manage simplifie la facturation et les paiements de manière sécurisée et conforme. Ainsi, le logiciel facilite la gestion des comptes de fiducie et la facturation client, en offrant des fonctionnalités telles que les rappels de paiement automatiques et des options de paiement flexibles, permettant ainsi des encaissements plus rapides et une meilleure trésorerie pour les professionnels du droit.
Fonctionnalités et intégrations remarquables :
Les fonctionnalités incluent la facturation personnalisable, des plans de paiement automatisés et une application mobile avec fonctionnalité de paiement sans contact. Vous pouvez également bénéficier d'analyses financières en temps réel et de mesures de sécurité renforcées pour les données des clients.
Les intégrations incluent QuickBooks, Xero, Google Calendar, Microsoft Outlook, Zoom, Microsoft Teams, Dropbox, OneDrive, NetDocuments et LawPay.
Pros and Cons
Pros:
- Facturation personnalisable
- Application mobile disponible
- Facturation personnalisable
Cons:
- Fonctionnalités avancées limitées
- Nécessite Clio Manage pour une fonctionnalité complète

Stripe
Idéal pour un traitement des paiements global et évolutif
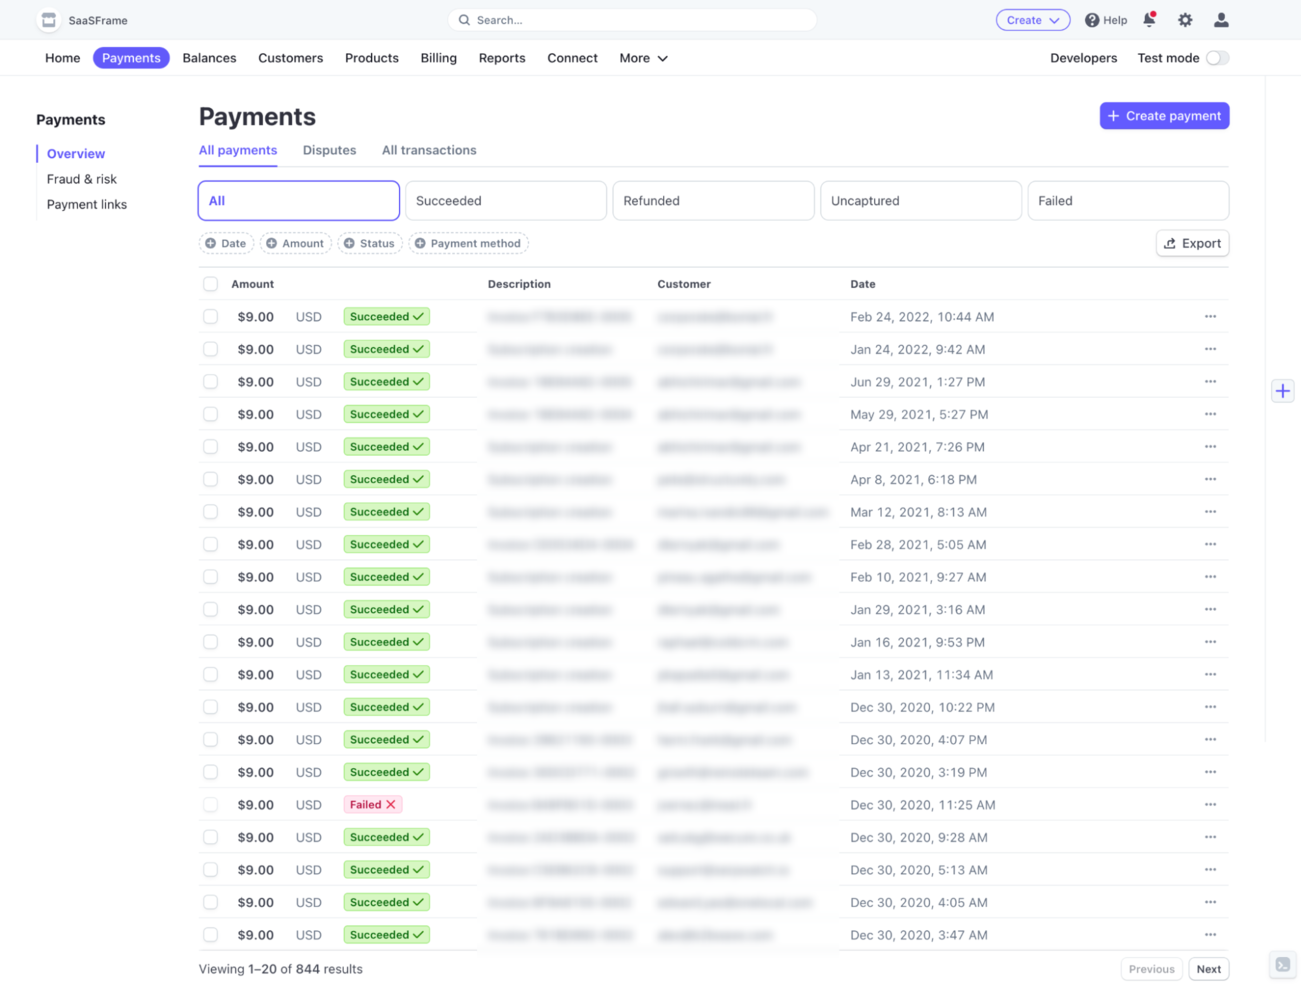
Stripe est une plateforme d'infrastructure financière permettant aux entreprises de toutes tailles d'accepter des paiements en ligne et en personne. Elle aide les sociétés à gérer les paiements, envoyer des virements et automatiser leurs opérations financières.
Pourquoi j'ai choisi Stripe : Stripe propose un tableau de bord unifié pour gérer les opérations de votre entreprise et offre des outils complets aux développeurs pour intégrer les paiements à leurs applications. Elle gère les paiements à l'échelle mondiale dans plus de 135 devises, assurant à votre entreprise une activité internationale. Stripe accorde également la priorité à la sécurité grâce à des fonctionnalités telles que l'authentification 3D Secure et des outils avancés de gestion de la fraude.
Fonctionnalités et intégrations remarquables :
Fonctionnalités : options de paiement personnalisables, prise en charge mondiale des paiements dans plus de 135 devises et authentification 3D Secure pour plus de sécurité. Vous bénéficiez également de rapports en temps réel et d'une assistance 24h/24 et 7j/7 pour gérer efficacement vos opérations financières. De plus, Stripe propose un tableau de bord unifié pour faciliter la gestion des opérations et des outils pour les développeurs assurant une intégration simple.
Intégrations : Shopify, WooCommerce, Xero, QuickBooks, NetSuite, Salesforce, HubSpot, Magento, BigCommerce et Squarespace.
Pros and Cons
Pros:
- Paiement personnalisable
- Rapports en temps réel
- Prise en charge des paiements à l'international
Cons:
- Pas de support hors ligne
- Coût de conversion de devises

Idéal pour les paiements en ligne et sur mobile
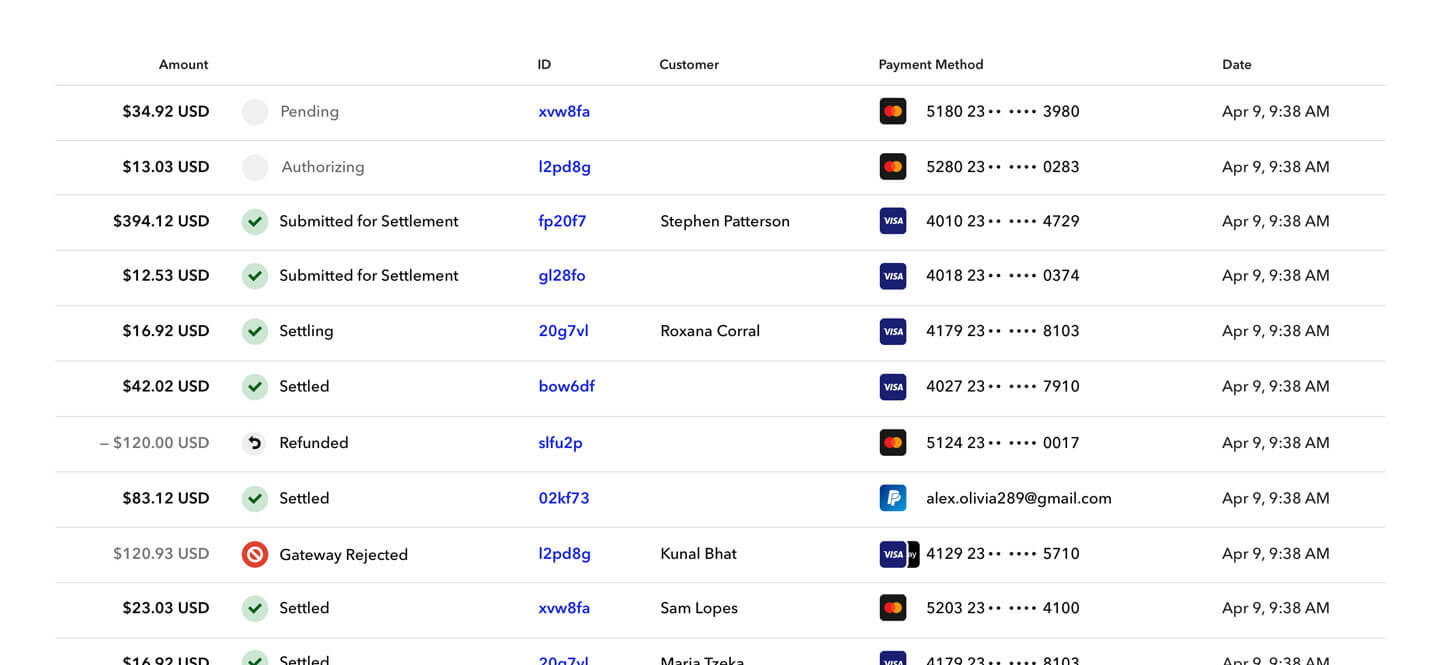
Braintree Direct est une solution de paiement en ligne qui permet aux entreprises d'accepter efficacement divers modes de paiement tels que les cartes de crédit, PayPal et les portefeuilles numériques. Elle offre des fonctionnalités clés comme la détection de fraude, la sécurité des données et la génération de rapports sur les transactions.
Pourquoi j'ai choisi Braintree Direct : Braintree Direct propose un large éventail de méthodes de paiement, y compris les cartes et les portefeuilles numériques, ce qui la rend polyvalente pour divers besoins professionnels. Vous apprécierez ses puissants outils de détection de fraude qui protègent vos transactions. La plateforme prend également en charge la montée en charge à l'international, garantissant à votre entreprise de croître sans limites dues au traitement des paiements.
Fonctionnalités et intégrations remarquables :
Fonctionnalités : outils de détection de fraude, sécurité des données et génération de rapports sur les transactions. Vous pouvez également gérer la facturation récurrente et bénéficier de fonctionnalités d’analyse poussées.
Intégrations : PayPal, Venmo, Apple Pay, Google Pay, Visa, Mastercard, American Express, Discover, JCB et UnionPay.
Pros and Cons
Pros:
- Portée mondiale
- Forte détection de fraude
- Nombreux modes de paiement
Cons:
- Outils de reporting intégrés limités
- Traitement des transactions parfois lent

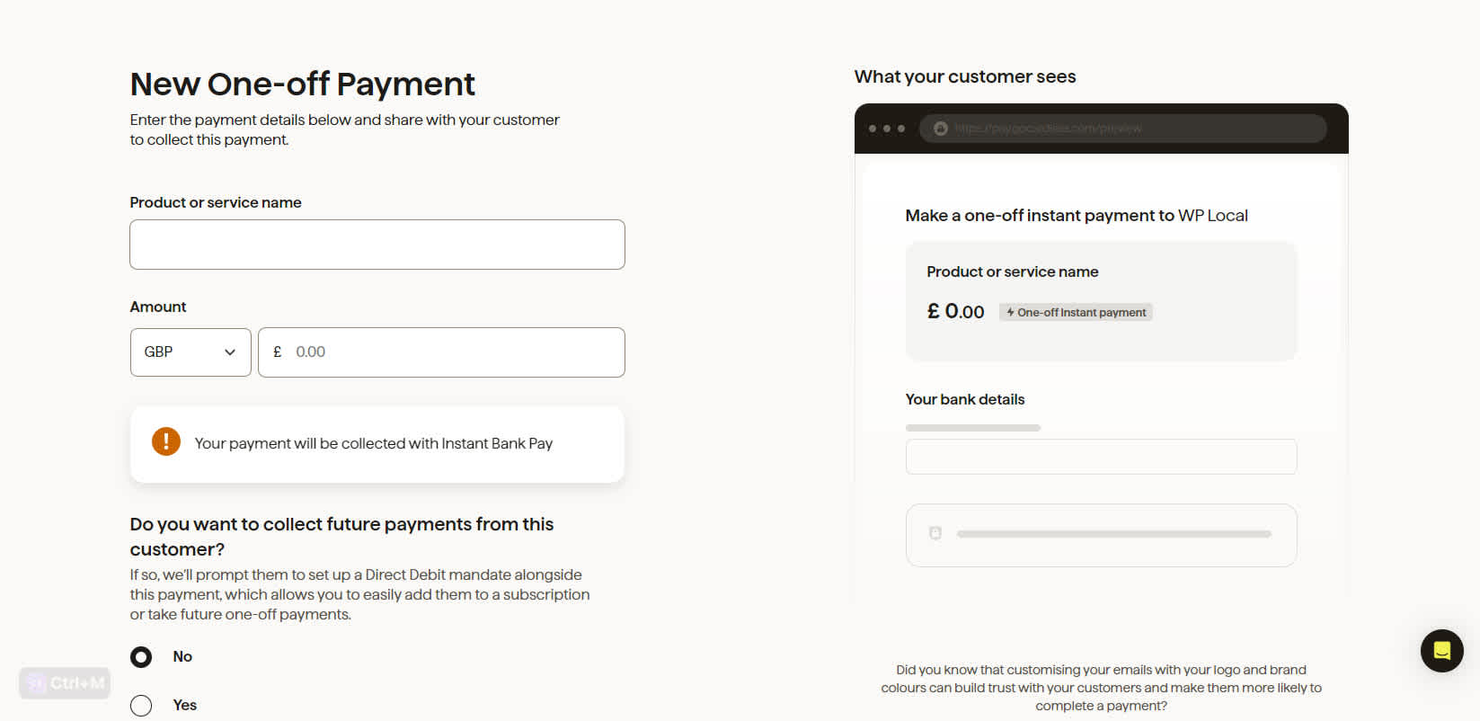
GoCardless est un logiciel de traitement de paiements en ligne qui permet aux entreprises de collecter des paiements numériques uniques et récurrents via prélèvement bancaire préautorisé, éliminant ainsi les frais de terminaux de paiement et réduisant les coûts de traitement. Il s'adresse principalement aux entreprises souhaitant simplifier la collecte des paiements et automatiser les tâches administratives liées aux paiements.
Pourquoi j'ai choisi GoCardless : GoCardless vous aide à encaisser plus rapidement et réduit les efforts liés à la relance des paiements en automatisant l'ensemble du processus. Votre équipe peut gérer les paiements aisément via un tableau de bord en ligne et s'intégrer à vos logiciels existants comme Zuora et Xero. La plateforme prend également en charge les paiements internationaux dans plus de 30 pays, garantissant l'expansion de vos activités à l'international sans vous soucier des problèmes liés à la collecte des paiements.
Fonctionnalités et intégrations remarquables :
Fonctionnalités : relances de paiements automatisées, gestion des paiements internationaux, et tableau de bord en ligne pour la gestion des paiements.
Intégrations : Zuora, Xero, Salesforce, QuickBooks, Sage, Chargebee, WHMCS, KashFlow, Recurly et TeamUp.
Pros and Cons
Pros:
- Automatise les relances de paiement
- Paiements internationaux pris en charge
- Aucun frais de services commerçant
Cons:
- Capacités de paiement hors ligne restreintes
- Limité au prélèvement bancaire préautorisé

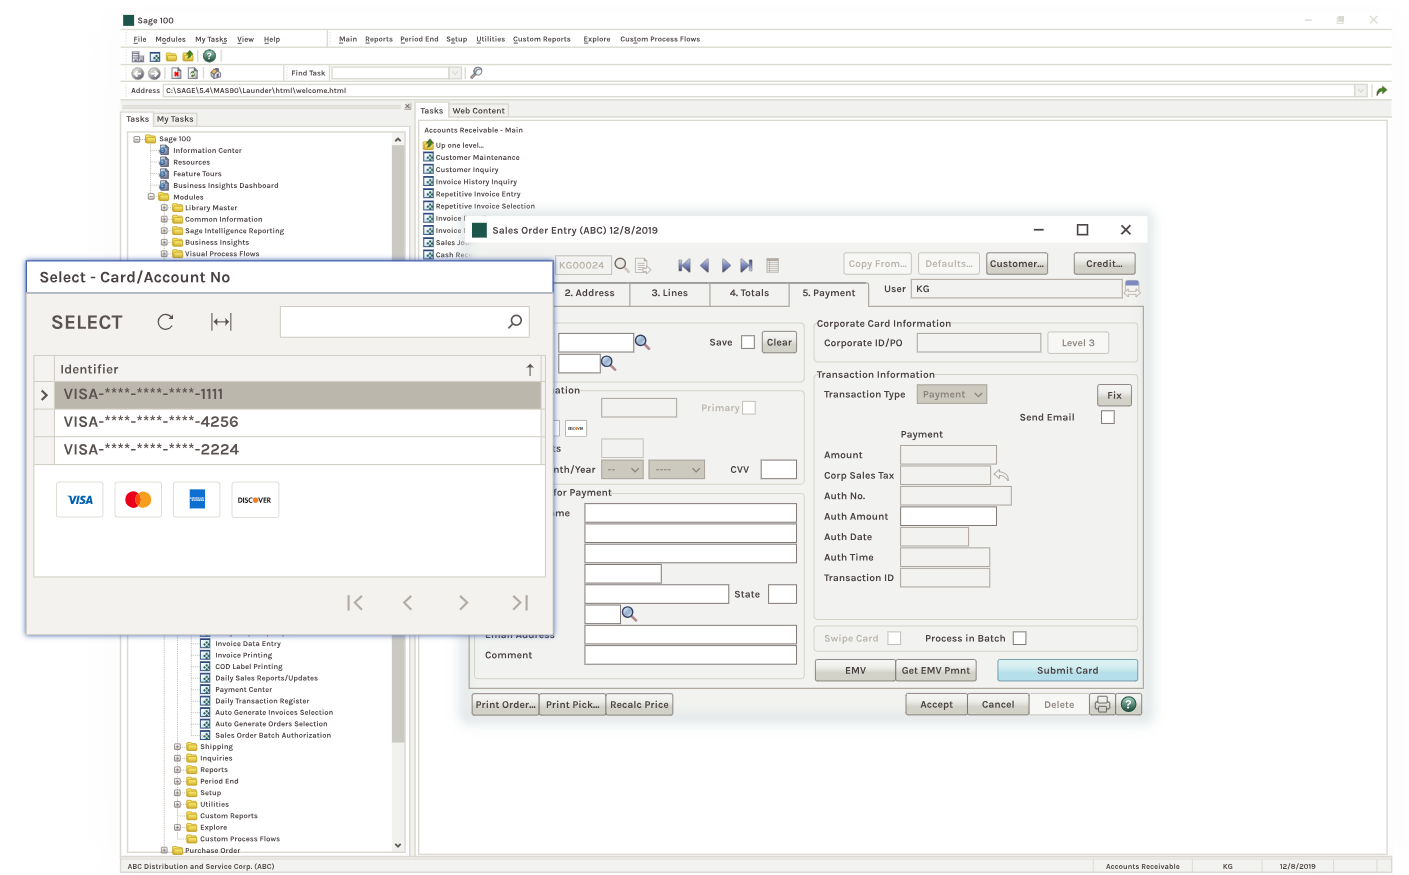
Sage Traitement des Cartes de Débit et de Crédit est une solution de traitement des paiements qui aide les entreprises à gérer les transactions par cartes de débit et de crédit. Elle s'adresse à des entreprises de divers secteurs, assurant une gestion des paiements sécurisée et conforme.
Pourquoi j'ai choisi Sage Traitement des Cartes de Débit et de Crédit : Sage Traitement des Cartes de Débit et de Crédit s'intègre parfaitement aux solutions ERP de Sage, permettant aux entreprises de gérer les paiements directement depuis leur système ERP. Cela simplifie les processus financiers, réduit la saisie manuelle des données et garantit un traitement des paiements et un reporting précis et en temps réel à travers la comptabilité, la gestion des stocks et les opérations de vente.
Fonctionnalités remarquables & intégrations :
Les fonctionnalités incluent la prise en charge de toutes les principales cartes de crédit et de débit, des options de dépôt automatisé, et des solutions de paiement mobile. Votre équipe peut également profiter de la conformité PCI et de la technologie EMV pour une sécurité accrue.
Les intégrations comprennent Sage 50 Cloud, Sage 100 Cloud, Sage 300 Cloud, Sage Intacct, PayPal, Stripe, Paya, QuickBooks et Xero.
Pros and Cons
Pros:
- Options de paiement mobile
- Services personnalisables
- Options de paiement mobile
Cons:
- Mise en œuvre longue
- Assistance régionale limitée


Le traitement des paiements NetSuite est une solution permettant d’accepter les paiements par carte de crédit en ligne, par téléphone et au point de vente, tout en garantissant la sécurité des données conforme à la norme PCI. Elle s'adresse principalement aux entreprises recherchant une gestion intégrée des comptes clients et un support pour les paiements récurrents.
Pourquoi j'ai choisi NetSuite Payment Processing : NetSuite Payment Processing propose des options de paiement flexibles telles que PayPal et Apple Pay, qui peuvent aider à améliorer votre trésorerie. Avec des fonctionnalités telles que la gestion intégrée des comptes clients, vous pouvez réduire les erreurs de saisie et l’effort lié à la conformité PCI. Le service améliore également la visibilité des transactions clients directement depuis votre système ERP.
Fonctionnalités remarquables & intégrations :
Fonctionnalités : gestion intégrée des comptes clients, prise en charge des paiements récurrents et options de paiement flexibles comme PayPal et Apple Pay. Ces fonctionnalités garantissent une sécurité des données conforme à la norme PCI et contribuent à l'amélioration de la trésorerie. Elles réduisent également les erreurs de saisie et renforcent la visibilité des transactions clients.
Intégrations : PayPal, Apple Pay, Visa, Mastercard, American Express, Discover, Google Pay et Amazon Pay.
Pros and Cons
Pros:
- Sécurité des données conforme PCI
- Options de paiement flexibles
- Gestion intégrée des comptes clients
Cons:
- Mise en œuvre complexe
- Problèmes occasionnels de latence du système

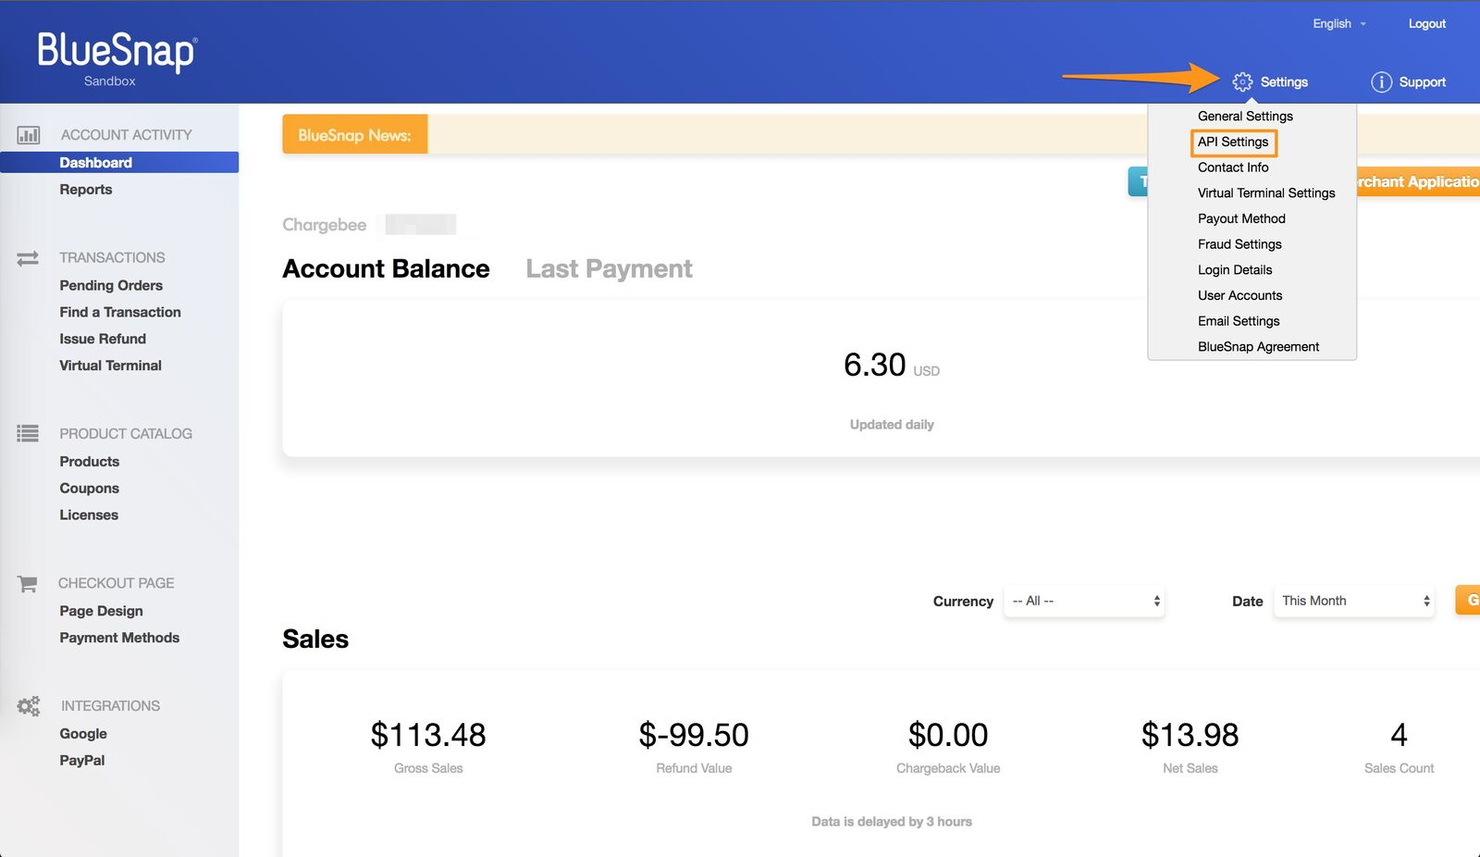
BlueSnap est une plateforme mondiale d'orchestration des paiements qui simplifie les processus de paiement pour les entreprises, avec pour objectif de réduire les coûts et d'accroître les ventes. Elle propose une technologie modulaire permettant de personnaliser les solutions de paiement, y compris l'acceptation des paiements à l'international, la prévention de la fraude et l'automatisation de la facturation.
Pourquoi j'ai choisi BlueSnap : L'approche modulaire de BlueSnap vous permet d'adapter les solutions de paiement à vos besoins spécifiques, que ce soit pour la prévention de la fraude ou l'automatisation de la facturation. Le logiciel fonctionne dans plus de 200 régions, prend en charge plus de 100 devises et un large éventail de méthodes de paiement. De plus, ses capacités d'intégration, sa protection anti-fraude intégrée et sa conformité avec les exigences fiscales et réglementaires mondiales en font une solution efficace pour les entreprises qui gèrent des transactions transfrontalières.
Fonctionnalités et intégrations remarquables :
Fonctionnalités : règles de fraude ajustables, acceptation des paiements à l'international, et automatisation de la facturation. La plateforme offre également une gestion des rétrofacturations pour protéger vos revenus.
Intégrations : Salesforce, QuickBooks, Xero, Shopify, WooCommerce, Magento, BigCommerce, NetSuite, SAP et Microsoft Dynamics.
Pros and Cons
Pros:
- Portée internationale
- Détection de fraude efficace
- Grand choix de méthodes de paiement
Cons:
- Outils de reporting natifs limités
- Traitement des transactions parfois lent

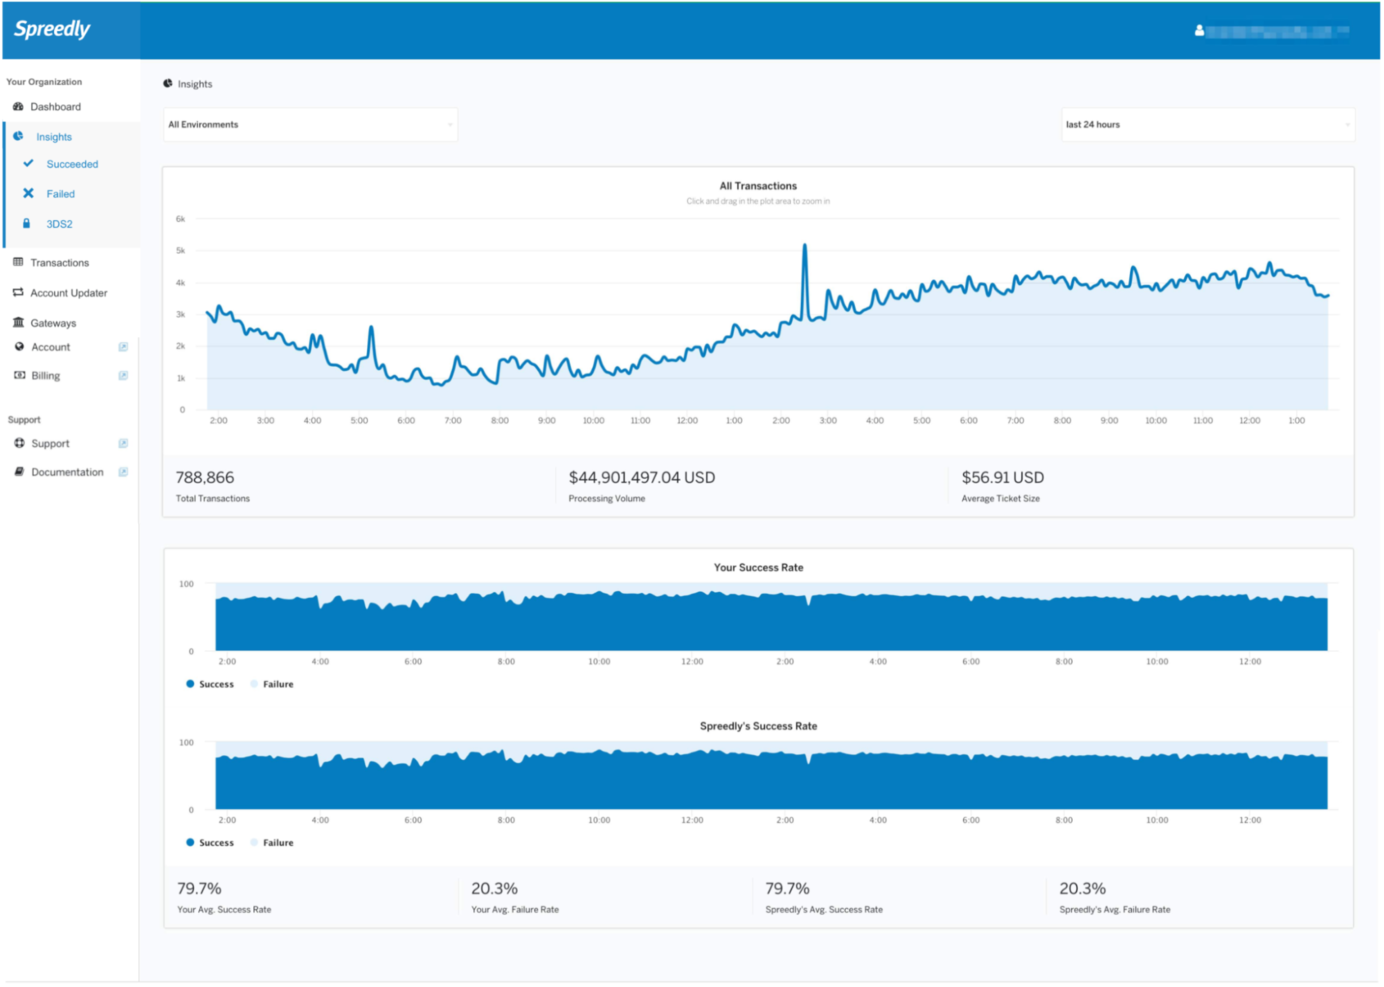
Spreedly offre aux entreprises une plateforme permettant d'accepter des méthodes de paiement locales et alternatives (LPMs/APMs) à l'échelle mondiale, améliorant ainsi la satisfaction des clients et augmentant les revenus. La plateforme prend en charge diverses options de paiement, notamment les cartes de crédit, les portefeuilles électroniques et les méthodes locales telles qu'iDeal et Google Pay, via une seule connexion API.
Pourquoi j'ai choisi Spreedly : Spreedly permet de répondre aux préférences des clients et de stimuler les revenus en donnant accès à un large éventail d'options de paiement. Vous pouvez simplifier le processus d'intégration grâce à une connexion API unique, permettant un déploiement rapide des solutions de paiement. La plateforme propose également de nombreuses ressources et un support complet pour faciliter la gestion de vos connexions de paiement et optimiser le traitement des transactions.
Fonctionnalités et intégrations remarquables :
Fonctionnalités : orchestration des paiements, tokenisation du réseau, stockage sécurisé, prise en charge mondiale des passerelles de paiement et conformité PCI.
Intégrations : Stripe, PayPal, Adyen, Worldpay, Square, Braintree, PayU, Amazon Pay, Apple Pay et Google Pay.
Pros and Cons
Pros:
- Ressources abondantes
- Intégration rapide
- Prise en charge étendue des méthodes de paiement
Cons:
- Configuration complexe pour les devises multiples
- Nécessite des connaissances techniques
Autres logiciels de traitement des cartes bancaires
Voici quelques autres options de logiciels de traitement des cartes bancaires qui ne figurent pas dans ma sélection, mais qui méritent tout de même votre attention :
- Versapay
Idéal pour l'automatisation et la collaboration des comptes clients
- Clearly Payments
Idéal pour les frais de traitement les plus bas
- Jobber
Idéal pour les entreprises de services sur le terrain


Autres comparatifs de logiciels de paiement
Si vous souhaitez examiner d'autres options dans le domaine des paiements, nous avons réalisé des comparatifs pour de nombreux cas d'utilisation :
- Logiciels de traitement des paiements pour les associations
- Logiciels open source de traitement des paiements
- Logiciels de facturation des abonnements
- Systèmes de paiements récurrents
- Alternatives à Stripe
Comment j'évalue les logiciels de traitement des paiements par carte de crédit
Je divise mon évaluation en deux niveaux : la base indispensable à chaque passage en caisse — EMV, acceptation des marques de cartes, conformité PCI — et les éléments différenciateurs qui font qu'un prestataire convient mieux qu'un autre.
Fonctionnalités de base (Incontournables pour cette liste)
Lorsque je sélectionne des outils pour ma liste, j'attribue à chacun une note de 0 (la fonctionnalité n'est pas offerte) à 5 (l'outil excelle dans ce domaine) pour chaque fonctionnalité clé mentionnée ci-dessous. Ensuite, je calcule le score total de l'outil en pourcentage. Chaque outil doit obtenir un score total minimum de 65 % pour être considéré dans la sélection.
- Acceptation des paiements par carte : Je vérifie si le prestataire prend en charge toutes les grandes marques de cartes — Visa, Mastercard, Amex, Discover — dans les transactions en présence ou à distance du client.
- Intégration POS & terminaux : Les équipes en magasin ont besoin de matériel compatible avec leur installation actuelle, j’évalue donc la prise en charge des terminaux EMV, NFC/sans contact, et à bande magnétique, ainsi que la compatibilité avec les systèmes de caisse (POS).
- Conformité PCI & sécurité : Je recherche la conformité PCI-DSS, la tokenisation, les normes de chiffrement et tout outil supplémentaire de détection de fraude protégeant les données du titulaire de la carte lors du paiement.
- Structure tarifaire transparente : La clarté des prix est essentielle : j’évalue si les modèles interchange-plus, à tarif fixe ou par paliers sont clairement publiés, et si les frais mensuels ou cachés sont indiqués à l’avance.
- Prise en charge omnicanale des paiements : Un commerçant vendant en magasin, en ligne et sur mobile ne devrait pas avoir besoin de trois prestataires différents. Je vérifie donc la gestion unifiée des paiements, quel que soit le canal de vente.
- Rapports & rapprochements : J'examine la profondeur des rapports de transactions, la visibilité des clôtures de lots, la gestion des litiges et si les données de dépôt sont synchronisées automatiquement pour la comptabilité.
Une fois que j'ai retenu les outils répondant à ces critères, j'examine ce qui distingue chaque plateforme.
Facteurs de différenciation (Ce qui distingue les prestataires)
Voici comment je compare différents prestataires :
Fonctionnalités remarquables
Le financement dès le lendemain est crucial pour les commerçants comptant sur leur trésorerie quotidienne pour réapprovisionner les stocks ou payer les salaires. J'évalue également si le prestataire permet le mode paiement hors ligne : en cas de coupure Internet lors d’une forte affluence le samedi, il est essentiel que les transactions soient mises en file d’attente et traitées dès le rétablissement de la connexion. Les surcharges et les programmes de réduction en espèces peuvent faire baisser sensiblement les frais de transaction ; je vérifie donc s’ils sont intégrés et conformes à la législation locale. Pour les enseignes disposant de plusieurs points de vente, je regarde si les rapports et les comptes commerçants sont regroupés sous une même hiérarchie.
Au-delà des fonctionnalités
Le coût total de possession ne s’arrête pas au taux affiché : j’examine si le prestataire communique ses frais PCI, les frais de rétrofacturation et les pénalités de résiliation anticipée avant la signature. L’intégration au reste du système informatique du commerce est aussi primordiale : un prestataire qui se connecte nativement à votre POS, plateforme comptable et boutique en ligne vous fait économiser des heures de rapprochement manuel chaque mois. Enfin, je prends en compte la rapidité d’activation du compte commerçant, surtout pour les commerçants saisonniers qui ont besoin d’une approbation rapide et de la livraison des terminaux avant les pics de ventes.
Qu'est-ce qu'un logiciel de traitement des cartes bancaires ?
Un logiciel de traitement des cartes bancaires est le système qui autorise, enregistre et règle les paiements par carte, en ligne, en magasin et sur mobile, tout en vous aidant à respecter la norme PCI et en assurant la tokenisation de vos données. Ces outils relient votre système de point de vente, votre site de commerce électronique et vos fonctions administratives aux processeurs et aux passerelles de paiement, afin que les fonds circulent correctement et que les écritures concordent.
Ce logiciel gère les paiements avec carte présente et sans carte présente, prend en charge les portefeuilles numériques et la facturation récurrente, et ajoute des outils de lutte contre la fraude (AVS, CVV, 3-D Secure), des processus de gestion des rétrofacturations et des rapports automatisés.
Les meilleures plateformes vous offrent un rapprochement comptable propre, un financement rapide et une visibilité claire sur les frais.
Les équipes l’utilisent pour accélérer le passage en caisse, réduire les refus et les litiges, et centraliser les versements et les dépôts, sans devoir surveiller les terminaux ou les feuilles de calcul. En bref, c’est le moteur de paiement qui alimente vos caisses et vos pages produits, conçu pour protéger vos marges et maintenir vos opérations en mouvement.
Comment choisir un logiciel de traitement des cartes de crédit
Vous voulez des passages en caisse rapides, une comptabilité propre et des frais prévisibles. Utilisez cette feuille de route pour faire le tri, comparer des éléments équivalents et choisir un prestataire adapté à votre combinaison réelle de ventes en magasin, en ligne et sur tous vos canaux.
| Étape | Ce qu’il faut faire | Conseil de pro |
|---|---|---|
| Quantifier le volume et les canaux | Répertoriez les transactions mensuelles par carte présente, en ligne et MOTO, ainsi que les jours de pointe et le montant moyen des transactions. | Utilisez les données des 3 à 6 derniers mois pour modéliser la saisonnalité et éviter de sous-estimer les pics. |
| Définir les intégrations indispensables | Répertoriez les systèmes de point de vente, de commerce électronique, d’ERP et de comptabilité requis, avec leur version exacte. | Classez les intégrations en « bloquante », « importante » et « souhaitable » pour accélérer la sélection des fournisseurs. |
| Choisir un modèle tarifaire | Optez pour un tarif fixe, une tarification interchange-plus ou une tarification mixte selon le volume, la combinaison de transactions et le risque. | Demandez le taux effectif correspondant à votre combinaison — Visa/MC/Amex, carte présente ou en ligne — plutôt qu’un devis générique. |
| Recueillir des devis comparables | Envoyez un même modèle de demande de proposition avec le même périmètre, les mêmes volumes et les mêmes hypothèses matérielles. | Exigez une grille tarifaire détaillant les commissions de réseau, les frais transfrontaliers, les suppléments et les remboursements. |
| Tester les autorisations et la latence | Effectuez un test en environnement bac à sable et un pilote en production pour mesurer les taux d’autorisation, les nouvelles tentatives et la rapidité du passage en caisse. | Suivez les refus par BIN, portefeuille et tokenisation réseau afin de repérer les améliorations faciles à obtenir. |
| Vérifier le rapprochement et les rapports | Confirmez le calendrier des dépôts, les rapports de lots, la visibilité des frais et les formats d’exportation. | Rapprochez de bout en bout deux semaines de dépôts de test afin de prouver que les comptes concordent. |
| Évaluer la fraude et les litiges | Activez AVS, CVV, 3-D Secure, les règles de vélocité et les processus de gestion des rétrofacturations. | Mesurez l’impact sur la conversion et le taux de gain — ne déployez pas un ensemble de règles qui ferait chuter les ventes. |
| Piloter le matériel et l’expérience utilisateur | Testez les terminaux, le paiement sans contact et les parcours de secours avec de vrais employés et de vraies files d’attente. | Validez le fonctionnement hors ligne, les autorisations partielles, les pourboires, les paiements partagés et les reçus avant la mise en production. |
| Examiner les contrats et les risques | Vérifiez la durée d’engagement, les frais de résiliation anticipée, les clauses de modification des taux et les réserves. | Négociez la propriété du matériel, le périmètre PCI et les accords de niveau de service — obtenez tout par écrit. |
| Confirmer l’intégration et l’assistance | Alignez-vous sur le plan de mise en œuvre, la formation et l’assistance 24 h/24 et 7 j/7, avec une procédure d’escalade claire. | Demandez des interlocuteurs attitrés, une liste de contrôle de basculement et un plan de retour arrière pour la première semaine. |
Fonctionnalités des logiciels de traitement des cartes de crédit
Ce qui compte au quotidien, au comptoir, en ligne et dans vos comptes.
- Prise en charge d’EMV, du NFC et des portefeuilles. Gérez les paiements par puce, sans contact et avec Apple/Google Pay sans solutions de contournement.
- Tokenisation réseau. Remplacez les PAN par des jetons pour augmenter les autorisations et réduire l’exposition à la fraude.
- Nouvelles tentatives et routage intelligents. Relancez les autorisations échouées et acheminez les transactions vers le prestataire le plus performant.
- Capture des données de niveau 2/3. Transmettez les champs enrichis pour bénéficier de taux d’interchange B2B plus bas lorsque cela est possible.
- 3-D Secure 2 et règles de risque. Ajoutez une authentification renforcée sans nuire à la conversion.
- Gestion des rétrofacturations. Recevez des alertes, des modèles de pièces justificatives et des automatisations pour défendre vos revenus.
- Rapports et exportations unifiés. Reliez les dépôts, les frais et les lots à des fichiers CSV prêts pour le grand livre ou à des API.
- API adaptées aux développeurs. Bénéficiez d’une documentation claire, de SDK, de webhooks et d’un véritable bac à sable pour vos plans de test.
- Compatibilité matérielle. Utilisez des terminaux EMV modernes, l’injection de clés à distance et un mode hors ligne fiable.
- Multidevise et moyens de paiement locaux. Affichez les prix, présentez les offres et effectuez les règlements dans le marché concerné avec les options privilégiées.
- Réduction du périmètre PCI. Utilisez des champs hébergés, une page de paiement en iframe et des coffres de jetons pour éviter les complications liées à la conformité PCI.
- Rôles et pistes d’audit. Bénéficiez d’autorisations détaillées et de journaux pour satisfaire les équipes financières et les auditeurs.
Avantages des logiciels de traitement des cartes de crédit
Pourquoi ces fonctionnalités comptent pour les responsables opérationnels, et pas seulement pour les fiches techniques.
- Taux d’approbation plus élevés. Le routage, les jetons et les nouvelles tentatives permettent d’accepter davantage de paniers et de tickets.
- Frais effectifs réduits. L’optimisation des commissions d’interchange et la diminution des rétrofacturations réduisent le coût total, et pas seulement les taux affichés.
- Financement plus rapide. Des délais de règlement prévisibles améliorent la trésorerie et la rotation des stocks.
- Rapprochement plus simple. Une correspondance claire entre les lots et les frais raccourcit les clôtures mensuelles et réduit considérablement le temps passé sur les feuilles de calcul.
- Moins de problèmes liés à la fraude. Les outils de gestion des risques détectent rapidement le trafic suspect et simplifient les contestations lorsqu’elles surviennent.
- Meilleure expérience client. Les paiements sans contact rapides, les cartes enregistrées et les portefeuilles fiables permettent de fluidifier les files d’attente.
- Charge de conformité réduite. La tokenisation et les champs hébergés réduisent le périmètre PCI et le travail d’audit.
- Résilience opérationnelle. Le basculement automatique et les flux hors ligne permettent de continuer à accepter les paiements en cas d’incident.
- Croissance évolutive. La prise en charge multicanale, multidevise et des méthodes de paiement locales accompagne l’expansion sans nécessiter de refonte.
- Flexibilité vis-à-vis des fournisseurs. L’orchestration et les jetons portables réduisent le risque de dépendance lorsque vos besoins évoluent.
Coûts et tarification des logiciels de traitement des cartes bancaires
La tarification semble simple jusqu’à ce que les différents postes s’accumulent. Je me base sur le taux effectif — ce que vous payez réellement après les approbations, les remboursements, les rétrofacturations et les transactions transfrontalières — puis je vérifie la cohérence des conditions contractuelles et du matériel afin que les calculs restent valables une fois la solution déployée.
La plupart des fournisseurs regroupent les frais selon l’une des quatre structures suivantes. Utilisez ces fourchettes pour modéliser le coût réel avant de choisir une formule :
| Formule | Prix moyen | Fonctionnalités courantes | Idéal pour |
|---|---|---|---|
| Tarification forfaitaire à l’utilisation | En personne ~2.3%–2.7% + $0.05–$0.15 ; en ligne ~2.9%–3.5% + $0.30–$0.50 ; saisie manuelle ~3.3%–3.5% + $0.09–$0.30 | Intégration simple, passerelle intégrée, tarifs prévisibles par transaction, frais mensuels minimes | Jeunes entreprises et petits vendeurs ayant besoin d’un lancement rapide |
| Interchange plus (compte marchand) | Répercussion de l’interchange + 0.15%–0.50% + $0.05–$0.25 par transaction, souvent $0–$25 par mois | Marge négociable, option de passerelle séparée, visibilité détaillée sur les frais, paliers selon le volume | Entreprises en croissance cherchant à optimiser leur taux effectif |
| Abonnement/adhésion (« de gros ») | Frais mensuels de $49–$199+ + répercussion de l’interchange + $0.05–$0.15 par transaction | Tarifs de gros, faible marge par transaction, coût mensuel prévisible, volume d’équilibre plus élevé | Équipes traitant des volumes moyens à élevés et visant le coût total le plus bas |
| Tarification par paliers/combinée | Qualifié 1.4%–2.0%, moyennement qualifié 2.0%–2.8%, non qualifié 2.8%–4.0%+ (+$0.10–$0.25) | Catégories simplifiées, critères de qualification opaques, taux effectifs variables | Acheteurs privilégiant la simplicité et prêts à auditer régulièrement leurs relevés |
Coûts supplémentaires à prévoir
- Interchange et commissions de réseau. Frais de réseau non négociables, quelle que soit la marge appliquée — établissez vos prévisions à partir de la composition exacte de vos cartes.
- Marge du prestataire. Forfaitaire, interchange plus, adhésion ou par paliers — demandez toujours un taux effectif calculé sur vos données.
- Passerelle et tokenisation. Accès mensuel, frais par transaction, coffre-fort pour cartes enregistrées et frais liés aux jetons de réseau.
- Transactions transfrontalières et change. Prévoyez des points de pourcentage supplémentaires pour les cartes internationales et la conversion de devises.
- Rétrofacturations et demandes de récupération. Frais par dossier, auxquels s’ajoutent les coûts de représentation — suivez le taux de réussite pour connaître votre exposition réelle.
- PCI et conformité. Frais annuels liés au programme PCI et éventuelles pénalités de non-conformité.
- Matériel et périphériques. Terminaux EMV, supports, injection de clés, gestion à distance et plans de remplacement.
- Assistance et modules complémentaires. Niveaux d’assistance premium, outils de gestion des risques (3-D Secure, évaluation), facturation et modules récurrents.
- Conditions contractuelles. Frais de résiliation anticipée, renouvellements automatiques, minimums mensuels et réserves — négociez ou renoncez.
FAQ sur les logiciels de traitement des cartes bancaires
\u003cspan style=\u0022font-weight: 400\u0022\u003eVoici quelques réponses aux questions courantes sur les logiciels de traitement des cartes bancaires :\u003c/span\u003e
Quelle est la meilleure façon de modéliser le coût total du traitement des cartes bancaires ?
\u003cp data-start=\u002286\u0022 data-end=\u0022525\u0022\u003eUtilisez vos 3 à 6 derniers mois de données réelles. Répartissez le volume entre les transactions en présence de la carte et en ligne, la marque de carte, le montant moyen des transactions et les taux de remboursement et de rétrofacturation.\u003c/p\u003e\r\n\u003cp data-start=\u002286\u0022 data-end=\u0022525\u0022\u003eÉvaluez chaque fournisseur sur le même périmètre — frais, passerelle de paiement, frais mensuels et matériel — puis calculez le \u003cstrong data-start=\u0022311\u0022 data-end=\u0022360\u0022\u003etaux effectif = frais totaux ÷ volume brut traité\u003c/strong\u003e. Ajoutez les coûts prévus liés aux transactions transfrontalières, au change et aux litiges. Comparez plusieurs scénarios — combinaison actuelle, haute saison et plan de croissance — afin de ne pas choisir un modèle qui ne fonctionne que sur le papier.\u003c/p\u003e
Ai-je besoin d’un PSP ou d’un véritable compte marchand ?
\u003cp data-start=\u0022575\u0022 data-end=\u00221100\u0022\u003eLes PSP vous permettent d’être opérationnel rapidement grâce à une tarification forfaitaire et à une mise en place simple — idéal pour les architectures simples et les canaux mixtes. Un véritable compte marchand nécessite une souscription plus longue, mais vous bénéficierez d’une tarification interchange-plus ou de type abonnement, d’un contrôle accru et d’un meilleur pouvoir de négociation à grande échelle.\u003c/p\u003e\r\n\u003cp data-start=\u0022575\u0022 data-end=\u00221100\u0022\u003eSi vous accordez de l’importance aux économies de niveau 2/3, à la flexibilité de la tokenisation des réseaux ou au routage des paiements, un compte marchand — ou une couche d’orchestration par-dessus — est avantageux. Si vos besoins sont basiques et que la rapidité de mise en service compte davantage que la réduction de quelques points de base, un PSP convient.\u003c/p\u003e
Comment dois-je comparer les taux d’approbation entre les fournisseurs ?
\u003cp data-start=\u00221158\u0022 data-end=\u00221557\u0022\u003eRéalisez un projet pilote, pas une démonstration. Mesurez les taux d’autorisation de référence par canal, marque de carte et portefeuille, puis effectuez un test A/B avec le candidat en utilisant un trafic identique.\u003c/p\u003e\r\n\u003cp data-start=\u00221158\u0022 data-end=\u00221557\u0022\u003eSuivez les refus par code motif et par BIN, mesurez le gain apporté par les jetons de réseau et les nouvelles tentatives intelligentes, et surveillez la latence lors du paiement. Un gain d’approbation de 1 à 2 % est significatif — reliez-le au chiffre d’affaires pour mille tentatives afin que la finance voie l’impact, et pas seulement un point de pourcentage.\u003c/p\u003e
Quels éléments des contrats de traitement des cartes bancaires méritent un examen attentif ?
\u003cp data-start=\u00221604\u0022 data-end=\u00222099\u0022\u003eRepérez les frais de résiliation anticipée, les renouvellements automatiques, les minimums mensuels, les exigences de réserve, les clauses autorisant la modification des tarifs à tout moment et les pénalités liées à la conformité PCI ou à la non-conformité. Clarifiez la propriété du matériel par rapport à la location, les politiques de remplacement et la partie qui prend en charge l’injection des clés.\u003c/p\u003e\r\n\u003cp data-start=\u00221604\u0022 data-end=\u00222099\u0022\u003eDemandez des SLA concernant la disponibilité, les délais de versement des fonds et la communication en cas d’incident. Obtenez une grille tarifaire d’une page définissant chaque poste — évaluations, transactions transfrontalières, remboursements, rétrofacturations et frais de remise en lot — et joignez-la au contrat afin qu’elle soit opposable.\u003c/p\u003e
Puis-je changer de prestataire sans interrompre les cartes enregistrées et les abonnements ?
\u003cp data-start=\u00222177\u0022 data-end=\u00222606\u0022\u003eOui — prévoyez une migration des jetons. Utilisez un coffre-fort indépendant ou des jetons de réseau afin que les données de carte ne soient pas captives d’un seul prestataire. Coordonnez un « échange de jetons » avec les deux fournisseurs, effectuez un double traitement pendant la transition et informez les clients uniquement lorsqu’un nouveau consentement est requis.\u003c/p\u003e\r\n\u003cp data-start=\u00222177\u0022 data-end=\u00222606\u0022\u003eTestez les remboursements, les échéanciers récurrents et les autorisations anciennes avant de modifier la route par défaut. Conservez une procédure de restauration pour la première semaine et effectuez un rapprochement quotidien jusqu’à ce que les dépôts concordent parfaitement.\u003c/p\u003e
Comment réduire les rétrofacturations sans nuire au taux de conversion ?
\u003cp data-start=\u00222665\u0022 data-end=\u00223164\u0022\u003eCommencez par les fondamentaux : des libellés clairs, AVS/CVV et une communication efficace concernant les remboursements et les retours. Ajoutez 3-D Secure de manière sélective — utilisez une authentification renforcée pour le trafic à haut risque, et non pour l’ensemble de votre parcours. Activez des règles de vélocité, la prise d’empreinte des appareils et des listes négatives lorsqu’elles sont utiles.\u003c/p\u003e\r\n\u003cp data-start=\u00222665\u0022 data-end=\u00223164\u0022\u003eExpédiez avec des méthodes traçables, recueillez une signature pour les commandes de grande valeur et préparez des modèles de preuves. Après la transaction, utilisez des alertes et une représentation automatisée, puis mesurez le taux de succès et l’impact des faux positifs afin de ne pas bloquer les bons clients.\u003c/p\u003e
Choisissez un traitement des cartes bancaires qui s’autofinance
Vous êtes ici pour réduire les frais, accélérer le paiement et garder une comptabilité propre. Ce guide a classé les principales plateformes, recensé les critères importants et clarifié les structures tarifaires — afin que vous puissiez comparer le taux effectif, le niveau de contrôle et l’adéquation à votre architecture.
Commencez par vos données, pas par une brochure. Modélisez le coût total sur la base de votre combinaison réelle, réalisez un projet pilote pour mesurer le gain d’approbation et négociez des conditions qui ne vous pénaliseront pas plus tard.
Si un fournisseur ne peut pas démontrer des circuits plus rapides, un rapprochement plus propre et des flux de trésorerie prévisibles, passez votre chemin.
Le commerce de détail ne reste jamais immobile — et vous ne devriez pas non plus. Abonnez-vous à notre newsletter pour découvrir les dernières analyses, stratégies et ressources professionnelles proposées par les grands dirigeants du commerce de détail qui façonnent le secteur.