
14 alternatives à Affirm sélectionnées pour 2026

Liste restreinte des alternatives à Affirm


Une alternative solide à Affirm propose des options souples de paiement différé, une large acceptation, et des fonctionnalités adaptées à votre modèle d'entreprise ainsi qu'aux besoins de vos clients. Si vous cherchez un concurrent d'Affirm ou que vous comparez des applications de paiement différé, vous prenez probablement en compte la flexibilité des paiements, les taux d'intérêt et la façon dont ces services financiers s'intègrent à vos systèmes de paiement et de gestion du risque existants. De nombreuses applications BNPL et autres entreprises de paiement différé permettent aux clients de fractionner leurs achats en ligne en paiements mensuels, fixent une date d'échéance claire et, parfois, offrent un financement à plus long terme. Ces plateformes peuvent aussi inclure des fonctionnalités comme des cartes virtuelles, des récompenses en cashback, ainsi que des outils qui se connectent aux rapports de crédit ou tiennent compte du score de crédit lors de l'approbation des achats. Pour les petites entreprises, choisir la bonne option BNPL peut améliorer le taux de conversion et élargir l'accès à des méthodes de paiement flexibles pour les acheteurs qui se concentrent sur leur gestion financière et leur budget.
Cette liste vous aidera à comparer les principales alternatives afin de choisir la meilleure solution pour votre expérience de paiement et votre stratégie de croissance.
Qu'est-ce qu'Affirm ?
Affirm est un service de technologie financière qui permet aux clients de fractionner leurs achats en paiements échelonnés directement lors du passage en caisse. Il s'associe à des commerçants pour proposer des solutions de paiement différé, offrant ainsi aux consommateurs plus de flexibilité pour payer. Affirm prend en charge les vérifications de crédit, le traitement des paiements et le service client, ce qui simplifie la tâche des entreprises, qui peuvent ainsi proposer des solutions de financement sans avoir à gérer les risques ou la logistique. Cette approche permet aux commerçants de toucher plus de clients et d’augmenter la valeur moyenne des commandes.
Résumé des meilleures alternatives à Affirm
Ce tableau comparatif résume les détails de tarification de mes principales sélections d’alternatives à Affirm pour vous aider à trouver celle qui correspondra le mieux à votre budget et aux besoins de votre entreprise.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Idéal pour les API adaptées aux développeurs | Essai gratuit de 30 jours disponible | À partir de 2,9 % + 30¢ par transaction | Website | |
| 2 | Idéal pour l'acceptation des paiements à l'international | Offre gratuite disponible | Tarification sur demande | Website | |
| 3 | Idéal pour les plans de paiement sans intérêt | Offre gratuite disponible | Tarif sur demande | Website | |
| 4 | Idéal pour les approbations rapides en magasin | Démo gratuite disponible | Tarification sur demande | Website | |
| 5 | Idéal pour des options de paiement échelonné flexibles | Démo gratuite disponible | Tarification sur demande | Website | |
| 6 | Idéal pour utiliser des cartes de crédit existantes | Démo gratuite disponible | Tarification sur demande | Website | |
| 7 | Idéal pour des structures tarifaires transparentes | Non disponible | À partir de 5,9 % plus 0,30 $ par transaction | Website | |
| 8 | Am besten geeignet für die Nutzung bestehender Kreditkarten | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 9 | Idéal pour la couverture du marché du Moyen-Orient | Non disponible | Tarif sur demande | Website | |
| 10 | Idéal pour des solutions en marque blanche personnalisables | Démo gratuite disponible | Tarification sur demande | Website |
Pourquoi faire confiance à nos évaluations de logiciels
Nous testons et évaluons des logiciels et des services retail et e-commerce depuis 2021. En tant qu’experts du secteur, nous savons combien il est essentiel et difficile de faire le bon choix dans la sélection d’un logiciel. Nous réalisons des recherches approfondies pour aider notre audience à prendre de meilleures décisions d’achat. Nous avons testé plus de 2 000 outils pour de nombreux usages de la finance et de la comptabilité, et rédigé plus de 1 000 analyses complètes. Découvrez comment nous restons transparents et notre méthodologie d’évaluation.
Avis sur les alternatives à Affirm
Vous trouverez ci-dessous mes résumés détaillés des alternatives à Affirm ayant intégré ma liste restreinte. Mes avis vous donnent un aperçu détaillé des fonctionnalités, des meilleurs cas d’utilisation et des intégrations de chaque plateforme afin de vous aider à choisir la plus adaptée à vos besoins.

Stripe
Idéal pour les API adaptées aux développeurs
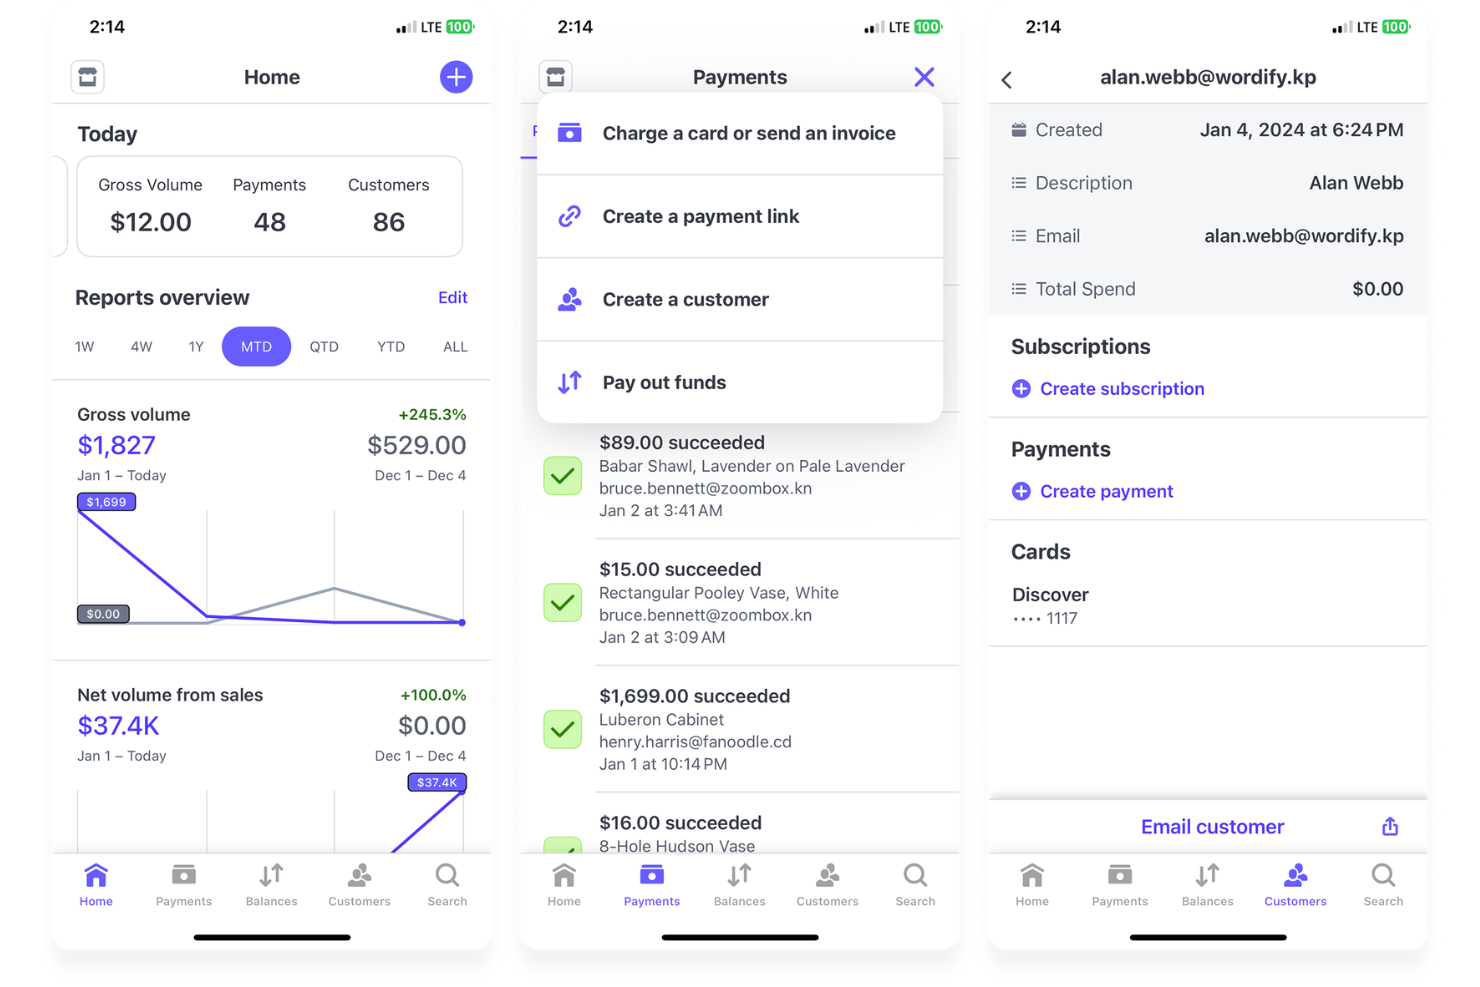
Stripe est un excellent choix pour les entreprises qui souhaitent créer des expériences de paiement personnalisées à l'aide d'API flexibles. Cette plateforme séduit les équipes e-commerce, les fournisseurs SaaS et les places de marché qui ont besoin d'intégrer des paiements, des abonnements ou des solutions d'achat immédiat avec paiement différé directement dans leurs flux de travail. Stripe se démarque d'Affirm et d'autres solutions similaires en offrant aux développeurs un contrôle précis sur la logique de paiement, les parcours utilisateurs et l'intégration avec d'autres systèmes métiers.
Pourquoi Stripe est une bonne alternative à Affirm
Contrairement à de nombreux fournisseurs BNPL, Stripe permet à vos développeurs d'accéder directement à un large éventail d'API de paiement, ce qui en fait une solution idéale pour les équipes souhaitant personnaliser chaque aspect du parcours d'achat et de paiement. J'ai choisi Stripe parce qu'il permet d'intégrer l'achat immédiat avec paiement différé, la facturation récurrente et les paiements ponctuels, le tout sur une seule et même plateforme unifiée. Grâce à son approche axée sur l'API, Stripe vous offre la possibilité d'adapter les parcours de paiement, d'automatiser les opérations financières et de connecter les paiements à d'autres systèmes métiers. Cette flexibilité est particulièrement précieuse pour les entreprises avec des flux de travail uniques ou des besoins techniques avancés.
Principales fonctionnalités de Stripe
Voici d'autres fonctionnalités à mettre en avant :
- Composants d'interface de paiement préconçus : Utilisez des formulaires de paiement prêts à l'emploi et des éléments de paiement pour accélérer le déploiement.
- Outils de gestion des litiges : Accédez à des workflows intégrés pour traiter les rétrofacturations et les litiges clients.
- Prise en charge mondiale des devises : Acceptez les paiements dans plus de 135 devises avec conversion automatique.
- Détection des fraudes avec Stripe Radar : Utilisez l'apprentissage automatique pour identifier et bloquer en temps réel les transactions frauduleuses.
Intégrations Stripe
Les intégrations incluent Synder, Commerce Sync, Zapier, Salesforce, QuickBooks Online, Churnkey, RevenueCat et bien d'autres.
Pros and Cons
Pros:
- APIs axées développeurs pour des parcours de paiement sur-mesure
- Prise en charge de plusieurs fournisseurs BNPL dans le processus de paiement
- Détection des fraudes en temps réel avec Stripe Radar
Cons:
- Pas de financement ou prêt direct à destination des consommateurs
- Nécessite des ressources techniques pour une configuration avancée

PayPal
Idéal pour l'acceptation des paiements à l'international
PayPal offre aux entreprises la possibilité d'accepter des paiements de clients dans plus de 200 pays et régions, ce qui en fait une solution idéale pour les détaillants qui ont des ambitions à l'international. Cette plateforme est particulièrement utile pour les équipes de commerce électronique et les commerçants omnicanaux ayant besoin de prendre en charge plusieurs devises et méthodes de paiement. Contrairement à Affirm, PayPal se distingue par sa large portée internationale et sa capacité à gérer les transactions transfrontalières grâce à la conversion de devises intégrée.
Pourquoi PayPal est une bonne alternative à Affirm
Pour les entreprises qui doivent accepter des paiements de clients du monde entier, PayPal offre une portée mondiale qu'Affirm n'égale pas. J'ai choisi PayPal car il prend en charge les paiements dans plus de 100 devises et gère automatiquement la conversion de devise lors du paiement. La plateforme permet également d'accepter une large gamme de méthodes de paiement, notamment les cartes de crédit, les cartes de débit et les options de paiement locales. Cela fait de PayPal un choix solide pour les détaillants axés sur la croissance internationale et les ventes transfrontalières.
Fonctionnalités clés de PayPal
Parmi les autres fonctionnalités de PayPal à noter :
- Paiement en un clic : Les clients peuvent payer d'un simple clic sans ressaisir leurs informations de paiement.
- Outils de détection de fraude : PayPal utilise une surveillance automatisée et une analyse des risques pour aider à identifier les transactions suspectes.
- Prise en charge des paiements récurrents : Configurez et gérez la facturation par abonnement ou les plans de paiement échelonné pour vos clients.
- Centre de gestion des litiges : Gérez les rétrofacturations et les litiges clients directement depuis votre compte PayPal.
Intégrations PayPal
Les intégrations comprennent Venmo, Apple Pay, Google Pay et bien d'autres.
Pros and Cons
Pros:
- Accepte les paiements dans plus de 100 devises
- Détection de fraude intégrée et protection de l'acheteur
- Prend en charge la facturation récurrente et les abonnements
Cons:
- Les retenues de compte peuvent retarder les paiements aux commerçants
- Le processus de rétrofacturation peut avantager les acheteurs par rapport aux vendeurs

Sezzle
Idéal pour les plans de paiement sans intérêt
Sezzle permet aux détaillants de proposer des plans de paiement sans intérêt lors du passage en caisse, séduisant ainsi les entreprises qui souhaitent attirer des consommateurs soucieux de leur budget. Cette solution est particulièrement utile pour les marques de commerce électronique et les détaillants omnicanaux cherchant à réduire l'abandon de panier sans ajouter de coûts de financement pour les clients. Sezzle se distingue d'Affirm et de services similaires en se concentrant sur des options d'échelonnement à court terme, sans intérêt, qui aident les acheteurs à gérer leurs achats de manière responsable.
Pourquoi Sezzle est une bonne alternative à Affirm
Si vous souhaitez proposer des plans de paiement sans intérêt, Sezzle est une alternative solide à Affirm. J'ai choisi Sezzle car il permet à vos clients de fractionner leurs achats en quatre paiements égaux et sans intérêt sur six semaines. La plateforme offre également des décisions d'approbation instantanées et ne nécessite pas de vérification de crédit approfondie, la rendant accessible à un plus large éventail de consommateurs. L'orientation de Sezzle vers des plans à court terme et sans intérêt vous aide à attirer des clients qui souhaitent éviter les dettes et gérer leurs dépenses de façon responsable.
Principales fonctionnalités de Sezzle
D'autres fonctionnalités de Sezzle que j'ai trouvées intéressantes incluent :
- Portail d'analyse commerçant : Suivez l'activité des paiements, le volume des commandes et les tendances clients depuis un tableau de bord unique.
- Rappels de paiement automatisés : Sezzle envoie des rappels à vos clients avant chaque échéance pour limiter les paiements manqués.
- Intégration personnalisable au paiement : Ajoutez Sezzle comme option de paiement avec des boutons et des messages personnalisés pour correspondre au design de votre boutique.
- Centre de résolution des litiges : Gérez les rétrofacturations et litiges clients directement sur la plateforme Sezzle.
Intégrations Sezzle
Les intégrations comprennent Shopify, WooCommerce, BigCommerce, Wix, Salesforce Commerce Cloud, Magento, CommentSold, et plus encore.
Pros and Cons
Pros:
- Vérifications de crédit souples n'affectant pas la cote de crédit
- Décisions d'approbation instantanées lors du passage en caisse
- Permet le report des dates de paiement
Cons:
- Limité à quatre paiements échelonnés
- Non disponible pour les achats à montant élevé

Sunbit
Idéal pour les approbations rapides en magasin
Sunbit est conçu pour les commerçants et prestataires de services qui ont besoin d’une solution rapide et sans friction pour proposer du financement au point de vente. Cet outil se distingue par son processus d’approbation rapide en magasin, ce qui le rend particulièrement utile pour les entreprises dans les secteurs de l’automobile, du dentaire et de la santé, où des décisions rapides sont cruciales. Contrairement à Affirm, Sunbit vise à minimiser les refus et à délivrer des approbations en moins d’une minute, permettant ainsi aux commerçants de conclure davantage de ventes sans ralentir l’encaissement.
Pourquoi Sunbit est une bonne alternative à Affirm
Si votre entreprise dépend d’approbations rapides à la caisse, Sunbit mérite d’être envisagé comme alternative à Affirm. J’ai choisi Sunbit car il est spécialisé dans le financement en magasin avec des décisions d’approbation généralement en moins d’une minute. La plateforme effectue une vérification de crédit douce et affiche un taux d’acceptation élevé, permettant ainsi aux commerçants de servir plus de clients sans longs délais. Cela rend Sunbit particulièrement précieux pour les commerçants et prestataires de services qui ne peuvent pas se permettre de ralentir le processus de paiement.
Principales fonctionnalités de Sunbit
D’autres fonctionnalités de Sunbit qui ont retenu mon attention incluent :
- Processus de demande numérique : Les clients peuvent compléter leurs demandes de financement sur tablette ou smartphone en magasin.
- Plusieurs options de plans de paiement : Les commerçants peuvent proposer différentes durées d’échelonnement pour s’adapter à tous les budgets.
- Rappels de paiement automatisés : Le système envoie des rappels aux clients avant chaque échéance.
- Tableau de bord marchand : Les entreprises bénéficient d’un portail pour suivre les demandes, les approbations et les statuts des paiements.
Intégrations Sunbit
Les intégrations incluent myKaarma, Workiz, Shepherd, Zuub, Xtime, Weave, et plus encore.
Pros and Cons
Pros:
- Les approbations prennent généralement moins d’une minute
- Taux d’approbation élevés pour les clients à risque
- Plans de paiement disponibles pour la santé et l’automobile
Cons:
- Certains utilisateurs signalent des TAEG élevés pour les clients
- Les délais de réponse du support client peuvent varier
Klarna
Idéal pour des options de paiement échelonné flexibles
Klarna propose une large gamme d'options flexibles de paiement échelonné aux commerçants souhaitant offrir plus de liberté à leurs clients lors du passage en caisse. Cette plateforme séduit les entreprises de commerce électronique et les détaillants omnicanaux qui veulent proposer des solutions de paiement différé sans alourdir leurs opérations. Klarna se distingue par la variété de ses plans de paiement ainsi que par sa capacité à prendre en charge les transactions en ligne et en magasin.
Pourquoi Klarna est une bonne alternative à Affirm
Klarna se distingue grâce à ses options flexibles de paiement échelonné, ce qui en fait un excellent choix si vous souhaitez permettre à vos clients de payer en plusieurs fois. J'ai choisi Klarna car il vous permet de proposer plusieurs calendriers de paiement, notamment le paiement en 4 fois, le financement mensuel et les paiements différés. La plateforme prend aussi en charge les achats en ligne et en magasin, afin d'offrir une expérience fluide sur tous les canaux. Les vérifications de crédit en temps réel et les approbations instantanées de Klarna contribuent à limiter les frictions au moment du paiement pour vos clients.
Fonctionnalités clés de Klarna
Voici quelques fonctionnalités supplémentaires de Klarna qui pourraient vous intéresser :
- Tableau de bord analytique pour commerçants : Accédez aux données de ventes en temps réel, aux statuts de paiement et à des informations sur vos clients depuis un tableau de bord centralisé.
- Protection automatique contre la fraude : Klarna utilise l'apprentissage automatique pour détecter et prévenir les transactions frauduleuses avant qu'elles n'impactent votre activité.
- Widgets de paiement personnalisables : Ajoutez les options de paiement Klarna à votre site grâce à des widgets marqués qui s'adaptent à l'apparence de votre boutique.
- Outils de gestion des litiges : Gérez les rétrofacturations et les litiges clients directement dans la plateforme Klarna, facilitant ainsi la résolution des différends.
Intégrations Klarna
Les intégrations incluent Stripe, Shopify, WooCommerce, Adobe, Mollie, Kustom, Adyen, Checkout.com, et bien d'autres.
Pros and Cons
Pros:
- Prise en charge des paiements en ligne et en magasin
- Vérifications de crédit en temps réel lors du paiement
- Outils de détection automatique de la fraude
Cons:
- Contrôle limité sur les décisions d'approbation
- Certains utilisateurs signalent des retards de paiement aux commerçants

Splitit
Idéal pour utiliser des cartes de crédit existantes
Splitit propose une approche unique pour les commerçants souhaitant permettre à leurs clients de payer en plusieurs fois avec leur carte de crédit existante. Cette solution convient aux entreprises de commerce électronique et omnicanal qui veulent offrir des options de paiement flexibles sans nécessiter de nouvelles lignes de crédit ni de démarches supplémentaires. Contrairement à Affirm, Splitit exploite le crédit disponible du client, ce qui permet de fractionner les paiements sans approbation supplémentaire ni intérêts facturés par un tiers.
Pourquoi Splitit est une bonne alternative à Affirm
Ce qui distingue Splitit, c'est sa capacité à permettre aux clients d'utiliser leur carte de crédit existante pour des paiements par échéances. J'ai choisi Splitit car il n'oblige pas les acheteurs à ouvrir de nouvelles lignes de crédit ni à passer par des étapes d'approbation supplémentaires. La plateforme autorise le montant total de l'achat sur la carte du client, puis libère progressivement la retenue à chaque paiement effectué. Cette méthode aide les commerçants à proposer des paiements flexibles tout en réduisant les frictions et le risque de crédit par rapport à Affirm.
Principales fonctionnalités de Splitit
Parmi les autres fonctionnalités notables de Splitit :
- Expérience de paiement en marque blanche : Les commerçants peuvent personnaliser entièrement le parcours de paiement en plusieurs fois pour l'adapter à l'identité de leur boutique.
- Prise en charge des devises internationales : Acceptez les paiements et proposez des versements dans plusieurs devises pour les clients internationaux.
- Autorisation de paiement en temps réel : Vérifiez instantanément le crédit disponible et autorisez la transaction lors du passage en caisse.
- Tableau de bord analytique pour commerçant : Accédez à des rapports détaillés sur le volume des transactions, l'état des paiements et l'utilisation par les clients.
Intégrations Splitit
Les intégrations incluent Shopify, WooCommerce, Wix, Magento, Salesforce Commerce Cloud, PrestaShop, et bien d'autres.
Pros and Cons
Pros:
- Pas de nouvelles vérifications de crédit pour les clients
- Aucun intérêt ni frais de retard appliqués
- Option en marque blanche pour un paiement personnalisé
Cons:
- Ne prend en charge que les paiements par carte de crédit en plusieurs fois
- Pas d'options de financement direct à long terme
Les commerçants à la recherche d'une solution claire et transparente pour les services d'achat immédiat avec paiement différé peuvent envisager Zip. Cette plateforme séduit les entreprises de commerce électronique et omnicanal souhaitant éviter les frais cachés et les grilles tarifaires complexes. Contrairement à Affirm, Zip met l'accent sur une structure de frais transparente afin que vous sachiez toujours exactement ce que vous paierez par transaction.
Pourquoi Zip constitue une bonne alternative à Affirm
Si vous recherchez une solution de paiement sans surprise, Zip se distingue par la clarté de ses frais. J'apprécie que Zip affiche clairement ses frais commerçant à l'avance, ce qui vous permet de connaître le coût exact par transaction. La plateforme évite également les frais cachés et propose des rapports détaillés sur tous les frais collectés. Ce niveau de transparence aide les entreprises à mieux budgétiser et à éviter les coûts inattendus, contrairement à Affirm.
Fonctionnalités principales de Zip
Voici quelques autres fonctionnalités de Zip qui ont retenu mon attention :
- Calendriers de remboursement flexibles : Les commerçants peuvent proposer plusieurs options de paiement échelonné à leurs clients lors du passage en caisse.
- Suivi des transactions en temps réel : Surveillez tous les paiements des clients et le statut des commandes depuis un tableau de bord unique.
- Intégration du paiement personnalisable : Ajoutez Zip comme mode de paiement sur votre site avec des éléments et messages personnalisés.
- Processus de règlement automatisé : Recevez les fonds directement sur le compte de votre entreprise sans intervention manuelle.
Intégrations Zip
Les intégrations incluent WooCommerce, BigCommerce, CartHook, Adyen, Stripe, Salesforce, Shopify et bien d'autres.
Pros and Cons
Pros:
- Frais commerçant fixes, sans frais cachés
- Plans de paiement échelonné flexibles pour les clients
- Décisions d'approbation instantanée à la caisse
Cons:
- Disponibilité limitée en dehors de certains pays
- Pas d'options de financement à long terme pour les clients
Splitit bietet Einzelhändlern einen einzigartigen Ansatz, um ihren Kunden zu ermöglichen, mit ihren bestehenden Kreditkarten in Raten zu zahlen. Diese Lösung eignet sich für E-Commerce- und Omnichannel-Unternehmen, die flexible Zahlungsmöglichkeiten anbieten möchten, ohne neue Kreditlinien oder zusätzliche Anträge vorauszusetzen. Im Gegensatz zu Affirm nutzt Splitit den verfügbaren Kreditrahmen der Kunden, sodass Käufer Zahlungen aufteilen können – ganz ohne zusätzliche Genehmigungen oder Zinsen von Drittanbietern.
Warum Splitit eine gute Alternative zu Affirm ist
Was Splitit auszeichnet, ist die Möglichkeit, dass Kunden ihre bestehenden Kreditkarten für Ratenzahlungen nutzen können. Ich habe Splitit ausgewählt, weil Käufer keine neuen Kreditlinien eröffnen oder zusätzliche Genehmigungsprozesse durchlaufen müssen. Die Plattform autorisiert den Gesamtbetrag des Einkaufs auf der Karte des Kunden und gibt den Betrag schrittweise frei, sobald jede Rate bezahlt ist. Dieser Ansatz ermöglicht Unternehmen flexible Zahlungsmodelle, reduziert jedoch Reibung und Kreditrisiko im Vergleich zu Affirm.
Splitit – Wichtigste Funktionen
Weitere erwähnenswerte Funktionen von Splitit sind:
- White-Label-Zahlerlebnis: Händler können den Ratenzahlungsprozess vollständig an das Branding ihres Shops anpassen.
- Unterstützung für globale Währungen: Zahlungen akzeptieren und Raten in mehreren Währungen für internationale Kunden anbieten.
- Echtzeit-Zahlungsauthorisierung: Verfügbaren Kredit sofort prüfen und Transaktionen direkt beim Checkout genehmigen.
- Händler-Analyse-Dashboard: Detaillierte Berichte über Transaktionsvolumen, Zahlungsstatus und Kundennutzung einsehen.
Splitit-Integrationen
Es gibt Integrationen für Shopify, WooCommerce, Wix, Magento, Salesforce Commerce Cloud, PrestaShop und mehr.
Pros and Cons
Pros:
- Kein neuer Kredit-Check für Kunden
- Keine Zinsen oder Verzugsgebühren
- White-Label-Option für gebrandeten Checkout
Cons:
- Unterstützt nur Kreditkarten-Ratenzahlungen
- Keine direkten Optionen für langfristige Finanzierung
Les détaillants et entreprises de commerce électronique souhaitant desservir des clients à travers l’Arabie saoudite, les Émirats arabes unis et le Moyen-Orient choisissent souvent Tamara pour ses solutions locales de paiement fractionné. Tamara se distingue en prenant en charge la langue arabe, les moyens de paiement régionaux et le respect des réglementations locales, ce qui en fait une solution adaptée aux commerçants ciblant ce marché. Contrairement à Affirm, Tamara est spécialement conçue pour répondre aux besoins et préférences uniques des consommateurs et entreprises du Moyen-Orient.
Pourquoi choisir Tamara comme alternative à Affirm
Pour les entreprises qui ciblent le Moyen-Orient, Tamara propose une couverture régionale qu’Affirm n’égale pas. J’ai choisi Tamara car elle offre des interfaces en arabe et fonctionne avec des moyens de paiement locaux populaires comme Mada et Tabby, essentiels pour répondre aux besoins des clients en Arabie saoudite et aux Émirats arabes unis. La plateforme respecte aussi les réglementations financières locales, aidant les commerçants à éviter les soucis de conformité. Ces caractéristiques font de Tamara un excellent choix pour les détaillants et marques e-commerce qui souhaitent instaurer la confiance et stimuler les conversions sur les marchés du Moyen-Orient.
Fonctionnalités clés de Tamara
Parmi les autres fonctionnalités à retenir :
- Option de paiement fractionné : Les clients peuvent diviser leurs achats en plusieurs paiements lors du passage en caisse.
- Portail marchand : Les entreprises ont accès à un tableau de bord pour suivre les transactions et règlements.
- Processus de règlement automatisé : Les fonds sont transférés automatiquement aux commerçants selon un calendrier défini.
- Outils de gestion des commandes : Les commerçants peuvent consulter, gérer et rembourser les commandes directement depuis la plateforme.
Intégrations Tamara
Les intégrations incluent Shopify, WooCommerce, Magento, Salla, Zid, Paymob, Salesforce Commerce Cloud, et d'autres.
Pros and Cons
Pros:
- Moyens de paiement locaux comme Mada acceptés
- Intégration rapide pour les commerçants du Moyen-Orient
- Support dédié aux entreprises saoudiennes et émiriennes
Cons:
- Flexibilité limitée des plans de paiement signalée
- Le tableau de bord marchand manque d'analyses avancées

Si vous recherchez une plateforme 'achetez maintenant, payez plus tard' que vous pouvez entièrement personnaliser et adapter à votre marque, HES FinTech propose une solution en marque blanche conçue pour être personnalisable. Cette plateforme est particulièrement adaptée aux banques, prêteurs et fintechs qui souhaitent contrôler chaque aspect de leur offre BNPL, du flux de travail à l’expérience utilisateur. Contrairement à Affirm, HES FinTech vous permet de créer une solution correspondant à votre modèle d'affaires et à vos exigences de marque.
Pourquoi HES FinTech est une bonne alternative à Affirm
Contrairement à la plupart des plateformes BNPL prêtes à l’emploi, HES FinTech vous donne un contrôle total sur la personnalisation de la marque et la configuration du produit. J’ai choisi HES FinTech car elle permet d’adapter les calendriers de remboursement, les modèles d’évaluation des risques et les parcours utilisateurs selon les besoins de votre entreprise. La plateforme prend également en charge la sélection modulaire des fonctionnalités, afin que vous puissiez ajouter ou retirer des composants à mesure que votre offre évolue. Ce niveau de flexibilité fait de HES FinTech un excellent choix pour les entreprises qui souhaitent une solution BNPL parfaitement adaptée à leurs exigences.
Fonctionnalités clés de HES FinTech
Voici d’autres fonctionnalités qui ont retenu mon attention :
- Moteur de décision automatisé : La plateforme peut évaluer automatiquement les demandes et prendre des décisions de prêt selon vos critères.
- Origination multicanale : Acceptez et traitez les demandes BNPL depuis le web, le mobile ou en magasin.
- Module de gestion documentaire : Stockez, organisez et récupérez les documents des clients en toute sécurité sur la plateforme.
- Système de notifications intégré : Envoyez des rappels automatiques et des notifications aux clients concernant leurs échéances de paiement.
Intégrations HES FinTech
Les intégrations incluent VoPay, Twilio, SendGrid, Ondato, Jumio, Plaid, Creditinfo, Flinks, Squarepay, PandaDoc et bien d’autres.
Pros and Cons
Pros:
- Fonctionnalités modulaires pour des parcours BNPL sur mesure
- Moteur de décision automatisé pour l’évaluation du crédit
- Gestion documentaire intégrée et notifications
Cons:
- Nécessite des ressources techniques pour une personnalisation complète
- Le processus d'intégration peut être plus long que chez certains concurrents
Autres alternatives à Affirm
Voici d’autres alternatives à Affirm qui n’ont pas été retenues dans ma liste restreinte, mais qui valent tout de même le coup d’œil :
- equipifi
Meilleure intégration avec les systèmes bancaires centraux
- axio
Idéal pour les services de paiement en plusieurs fois en Inde
- TransUnion
Idéal pour les outils d'évaluation du risque de crédit


Comment j’évalue les alternatives à Affirm
Lorsqu’un détaillant ajoute le paiement fractionné à la caisse, j’examine deux niveaux : les critères de base, comme l’évaluation en temps réel et le règlement initial, ainsi que les éléments différenciateurs, comme la structure tarifaire et la prise en charge omnicanale.
Fonctionnalités essentielles (incontournables pour cette liste)
Lorsque je sélectionne les outils de ma liste, j’évalue chacun d’eux sur une échelle de 0 (ne propose pas la fonctionnalité) à 5 (excelle dans ce domaine) pour chaque fonctionnalité essentielle indiquée ci-dessous. Ensuite, je convertis le score total de l’outil en pourcentage. Chaque outil doit obtenir un score total minimum de 65 % pour être pris en compte.
- BNPL et plans de paiement échelonné : je vérifie si le fournisseur propose le paiement en 4 fois, des mensualités et des financements à plus long terme afin que les détaillants puissent adapter les options de paiement à leurs niveaux de prix.
- Intégration au paiement des détaillants : chaque outil doit se connecter aux principales plateformes comme Shopify, BigCommerce et WooCommerce via des extensions natives, des API ou des SDK, plutôt que de fonctionner uniquement par redirection.
- Évaluation du crédit et approbation des consommateurs : la prise de décision en temps réel au moment du paiement est importante ici ; j’évalue si les approbations sont instantanées et reposent sur des consultations souples plutôt que sur des vérifications manuelles différées.
- Règlement du marchand et transfert du risque : j’examine si le fournisseur paie d’avance au marchand la totalité du montant de l’achat et assume le risque de crédit et de fraude lié au remboursement par le consommateur.
- Conditions transparentes pour les consommateurs : la présentation claire des échéanciers de remboursement, du TAEG et des frais avant que l’acheteur ne s’engage est essentielle ; les fournisseurs qui dissimulent les conditions ou ajoutent des frais de retard cachés obtiennent un score inférieur.
- Prise en charge omnicanale des détaillants : les détaillants qui vendent sur le web, mobile et en magasin ont besoin d’un financement disponible sur tous les canaux ; j’évalue donc si un tableau de bord marchand unique relie l’ensemble.
Une fois que j’ai une liste d’outils qui répondent à ces critères, j’examine ce qui distingue chaque plateforme.
Facteurs de différenciation (ce qui distingue les fournisseurs)
Voici comment je compare les différents fournisseurs :
Fonctionnalités remarquables
Certains fournisseurs proposent une place de marché marchande ou une application d’achat qui génère du trafic de nouveaux clients vers les détaillants partenaires — il s’agit d’un véritable canal d’acquisition qui mérite d’être évalué. J’examine également si la plateforme prend en charge le financement en marque blanche, afin que votre marque reste au premier plan au moment du paiement au lieu de laisser la place au logo du fournisseur. L’émission de cartes virtuelles constitue un autre élément différenciateur ; elle permet aux acheteurs approuvés de payer chez des détaillants qui ne se sont pas directement intégrés, ce qui élargit la portée sans travail de développement supplémentaire.
Au-delà des fonctionnalités
La structure des frais marchands est très importante — j’évalue si les fournisseurs proposent des promotions subventionnées à 0 % de TAEG et je compare leurs taux de commission, car cela a une incidence directe sur vos marges. La compatibilité de la pile technologique est tout aussi importante, en particulier si vous utilisez une configuration de commerce sans interface ou si vous avez besoin d’une prise en charge des systèmes de point de vente comme Square ou Lightspeed. Pour les détaillants qui vendent à l’international, je vérifie également la couverture géographique et la prise en charge de plusieurs devises afin de m’assurer que le fournisseur peut servir les acheteurs sur vos marchés actifs.
Pourquoi chercher une alternative à Affirm ?
Même si Affirm est un bon choix de service technologique financier, il existe plusieurs raisons pour lesquelles certains utilisateurs recherchent d'autres solutions. Vous pouvez chercher une alternative à Affirm parce que…
- Vous avez besoin d'un support pour les marchés en dehors des États-Unis
- Votre entreprise exige des plans de paiement échelonné plus flexibles
- Vous souhaitez une personnalisation de la marque (white label) pour votre paiement en ligne
- Vous avez besoin d’une intégration plus poussée avec les passerelles de paiement locales
- Vos clients attendent une décision de crédit plus rapide
- Vous souhaitez des tarifs plus transparents ou négociables
Si l’une de ces situations vous ressemble, vous êtes au bon endroit. Ma liste vous propose plusieurs options de services financiers technologiques mieux adaptées aux équipes rencontrant ces difficultés avec Affirm et cherchant des solutions alternatives.
Fonctionnalités clés d'Affirm
Voici quelques-unes des principales fonctionnalités d’Affirm pour vous aider à comparer et à contraster les solutions alternatives proposées :
- Achetez maintenant, payez plus tard avec des plans de paiement échelonné
- Décision de crédit instantanée lors du passage en caisse
- Aucun frais de retard ou caché pour les clients
- Intégration avec les principales plateformes de commerce électronique
- Conditions de paiement personnalisables pour les commerçants
- Détection de fraude et évaluation du risque en temps réel
- Tarification transparente et frais de commerçant
- Gestion de compte pour les clients via l’application ou en ligne
- Planification automatisée des remboursements et rappels
- Prise en charge des achats en ligne et en magasin