4 varaston arvostusmenetelmää & niiden valinta (+ esimerkit)


Varastotietous avattuna: Varaston arvostuksen ymmärtäminen on vähittäiskaupan yrityksille ratkaisevan tärkeää taloudellisen terveyden ylläpitämiseksi, verosäästöjen optimoimiseksi ja hintavaihteluiden kielteisten vaikutusten välttämiseksi.
Tutustu arvostusmenetelmiisi: Eri varaston arvostusmenetelmien ymmärtäminen auttaa määrittämään yrityksellesi sopivimman lähestymistavan ja varmistaa taloudellisen vakauden sekä tietoon perustuvan päätöksenteon.
Verosäästöt helposti: Oikean varaston arvostusmenetelmän valitseminen voi auttaa optimoimaan verosäästöjä, mikä on olennaista minkä tahansa vähittäiskaupan toiminnan taloudellisen hyvinvoinnin kannalta.
Neljä erinomaista arvostusmenetelmää: Tutustu neljään yleiseen varaston arvostusmenetelmään ja selvitä, mikä niistä sopii parhaiten yrityksesi strategiaan ja taloudellisiin tavoitteisiin.
Rahalla on merkitystä varastossa: Varaston rahallisen arvon määrittäminen auttaa laatimaan tarkkoja talousraportteja ja hallitsemaan kassavirtaa tehokkaammin vähittäiskaupan yrityksessä.
Varaston arvostus on olennainen osa vähittäiskaupan liiketoiminnan johtamista. Se auttaa pysymään ajan tasalla yrityksen taloudesta, valitsemaan oikean menetelmän verojen säästämiseksi ja varmistamaan, etteivät hintavaihtelut vaikuta yritykseesi kielteisesti.
Aloittaaksesi sinun on ymmärrettävä selkeästi erilaiset varaston arvostusmenetelmät. Sen jälkeen sinun on selvitettävä, mikä niistä sopii parhaiten yrityksellesi.
Tässä oppaassa autan sinua ymmärtämään paremmin, mitä varaston arvostus tarkoittaa, miksi se on tärkeää ja miten voit valita neljän yleisimmän menetelmän välillä.

Selvitetään asia.
Mitä varaston arvostus tarkoittaa?
Varaston arvostus on prosessi, jossa olemassa olevalle varastollesi määritetään rahallinen arvo.
Varastosi on yrityksesi suurin omaisuuserä. Siksi kunkin raportointikauden selkeä varastoarvo on olennainen, jotta koko yrityksesi arvo voidaan määrittää.
Sen lisäksi se auttaa varmistamaan, että asetat tuotteillesi asianmukaiset hinnat ja että yrityksellesi muodostuu terve voittomarginaali.
Tarkastellaan taulukkoa, joka auttaa hahmottamaan tätä prosessia.
Varaston arvostus tehdään usein vuosittain tilikauden lopussa, jotta tiedät tarkalleen jäljellä olevan varastosi saldon.
Oletetaan siis, että pyörität tyynyjä myyvää verkkokauppaa. Kutsutaan uutta tyynyliiketoimintaasi nimellä Cloud Nine.
Hankit tyynyt valmistajalta ja varastoit ne sitten varastoon, jotta ne ovat valmiita lähetettäväksi heti, kun joku ostaa niitä.
Kuukausittaiset ostosi valmistajalta sekä niiden yksikkökustannukset voisivat näyttää alla olevan taulukon kaltaisilta:
| Ostettujen yksiköiden määrä | Ostohinta | Hankintameno yhteensä | |
|---|---|---|---|
| Tammikuu | 100 | $20 | $2,000 |
| Helmikuu | 100 | $20 | $2,000 |
| Maaliskuu | 125 | $23 | $2,875 |
| Huhtikuu | 125 | $24 | $3,000 |
| Toukokuu | 100 | $24 | $2,400 |
| Kesäkuu | 150 | $27 | $4,050 |
| Heinäkuu | 150 | $27 | $4,050 |
| Elokuu | 100 | $29 | $2,900 |
| Syyskuu | 100 | $29 | $2,900 |
| Lokakuu | 125 | $30 | $3,750 |
| Marraskuu | 125 | $31 | $3,875 |
| Joulukuu | 100 | $31 | $3,100 |

Huomaa, kuinka yksikkökustannus kasvaa kuukausittain, kun materiaalien ja muiden tekijöiden kustannukset nostavat hintoja.
(Huomautus: Tämä on dramatisoitu esimerkki siitä, miten näin voisi tapahtua. Muista myös Cloud Nine. Palaamme artikkelin aikana tähän upeaan uuteen tyynyliiketoimintaasi.)
Vuoden aikana myyt suuren osan varastostasi.
Koska todelliset kustannukset kuitenkin vaihtelevat vuoden aikana, kunkin jäljellä olevan tuotteen tarkkaa alkuperäistä hankintamenoa voi olla vaikea tietää.
Tässä erilaiset varaston arvostusmenetelmät astuvat kuvaan. Niiden avulla voit laskea tilikauden lopussa jäljellä olevan varaston tarkan arvon.
Varaston arvostukseen sisältyvät kustannukset
Mitkä kustannukset oikeastaan lasketaan mukaan varastosi arvoon?
Juonipaljastus: kyse ei ole vain tuotteidesi hintalapusta. Jotta ymmärrät todella varastosi arvon – ja pysyt kirjanpitäjäsi suosiossa – sinun on otettava huomioon kaikki kustannukset, joita tuotteen myyntivalmiiksi saattamiseen liittyy.
Puretaan asia osiin.
1. Välittömät kustannukset: itsestään selvät kulut
Nämä ovat helposti tunnistettavia kustannuksia, jotka liittyvät suoraan kunkin varastotuotteen valmistamiseen tai hankkimiseen.
- Välittömät materiaalit: raaka-aineet tai komponentit, joista tulee fyysisesti osa tuotettasi.
- Välitön työ: niiden työntekijöiden palkat, jotka valmistavat, kokoavat tai muutoin työskentelevät suoraan tuotteesi parissa.
Jos pyörität Cloud Ninea (unelmien tyynyliiketoimintaamme), tähän kuuluvat kangas, täytemateriaali ja ihmiset, jotka ompelevat tuotteen kokoon.
2. Välilliset kustannukset: usein unohdetut välttämättömät kulut
Tässä asiat muuttuvat hankalammiksi – ja tässä monet yritykset tekevät virheitä.
Välilliset kustannukset eivät liity tiettyyn tuotteeseen, mutta ne ovat välttämättömiä, jotta varastosi voidaan saattaa myyntivalmiiksi.
Näitä voivat olla esimerkiksi:
- Tehtaan yleiskustannukset: Sähkö, vuokra ja laitteiden poistot – kyllä, myös nämä lasketaan mukaan.
- Valvontatyövoima: Tuotantopäällikkösi ei täytä tyynyjä, mutta hän varmistaa, että muut tekevät sen.
- Laadunvalvonta ja tarkastukset: Jos tarkastat tuotteen ennen sen lähettämistä, se kuuluu kustannuksiin.
Hyvä nyrkkisääntö? Jos kustannus syntyy tuotteen saattamisesta myyntikuntoon, sen pitäisi todennäköisesti kuulua varaston arvostukseen.
Mitä ei sisälly varaston arvostukseen?
Kaikki kustannukset eivät päädy mukaan.
Jotkin kulut vaikuttavat liittyvän varastoon, mutta ne kuuluvat tosiasiassa kausikustannuksiin – eli kustannuksiin, jotka liittyvät liiketoiminnan pyörittämiseen ajan kuluessa eivätkä itse tuotteen valmistamiseen. Näitä ei pidä sisällyttää varaston arvoon.
Jätä seuraavat kulut pois:
- Myynti- ja markkinointikulut: Mainokset, kampanjat ja provisiot eivät vaikuta siihen, mitä tuotteen valmistaminen maksoi.
- Hallinnon yleiskustannukset: Toimistohenkilöstön palkat, henkilöstöhallinto ja kirjanpito ovat tärkeitä, mutta eivät liity tiettyyn varastoon.
- Asiakkaalle toimituksesta aiheutuvat kulut: Tuotteiden lähettäminen ostajille on toimituskulu, ei osa varastoa.
Nämä kuuluvat tuloslaskelmaan, eivät taseeseen.
Miksi tällä on merkitystä?
Kustannusten virheellinen luokittelu voi vääristää talouslukujasi monin tavoin:
- Varastosi voi näyttää arvokkaammalta kuin se todellisuudessa on
- Myytyjen tuotteiden kustannukset (COGS) voivat olla virheelliset
- Voit ilmoittaa verotettavan tulosi liian pienenä tai liian suurena
Tarkka kustannusten kohdistaminen = parempia liiketoimintapäätöksiä.
Miksi varaston arvostuksella on merkitystä?
Varaston arvostus on verkkokauppayrityksellesi erittäin tärkeä tehtävä, joka on suoritettava noin kerran vuodessa.
Tämä prosessi varmistaa, että tilinpäätöksesi ovat tarkkoja, ja se voi auttaa maksimoimaan yrityksesi kannattavuuden.
Lisäksi varastosi arvo voi vaikuttaa myytyjen tuotteiden kustannuksiin (COGS), yrityksesi tuloihin ja loppuvarastoon.
Muita syitä varaston arvostuksen tärkeydelle ovat:
- Varastosi eli myymättömien tuotteidesi arvon tunteminen auttaa muodostamaan selkeän käsityksen mahdollisesta kannattavuudestasi. Tämä ohjaa monia tulevia liiketoimintapäätöksiä.
- Varastosi on omaisuuserä. Siksi sille määritetty arvo auttaa yritystäsi saamaan tarvitsemansa lainat tai pääoman toiminnan jatkamiseen.
- Tarkka varaston arvo tarjoaa selkeän kuvan yrityksesi taloudellisesta tilanteesta. Jokaisen yrityksen omistajan on ymmärrettävä tämä.
- Varaston arvostuksen tuottamat luvut voivat auttaa sinua vakuuttamaan osakkeenomistajat ja houkuttelemaan sijoittajia, jos päätät edetä tähän suuntaan.
- Koska et voi vähentää varastosi kustannuksia verotuksessa, oikean varaston arvostusmenetelmän valitseminen on olennaista verotuksen kannalta.
Ja tämä on vasta pintaraapaisu.
Varaston arvostus ei ole valinnainen prosessi. Jokaisella tilikaudella sinun on käytävä varastosi läpi, jotta voit määrittää selkeän rahallisen arvon kaikelle jäljelle jääneelle.
Varaston arvostuksen yleiset haasteet
Ennen kuin perehdymme joihinkin yleisiin menetelmiin, joita käytetään varastotuotteiden arvostamiseen, tutustutaan muutamiin haasteisiin, joita saatat kohdata prosessin aikana.
Pidä mielessä seuraavat yleiset haasteet ja mahdolliset ratkaisut:
- Hintavaihtelut. Tämä on suurin kohtaamasi haaste. Varastotuotteiden kustannukset voivat vaihdella vuoden aikana kausivaihteluiden, varastohintojen nousun ja muiden tekijöiden perusteella, mikä vaikeuttaa varaston tarkkaa arvon määrittämistä. Oikean varaston arvostusmenetelmän valitseminen voi auttaa käsittelemään näitä muutoksia.
- Rajalliset resurssit. Pienemmillä yrityksillä ei ole käytettävissään samanlaisia resursseja varaston seurantaan ja arvon määrittämiseen kuin suuremmilla yrityksillä. Tämä tekee prosessista monimutkaisemman ja kuormittavamman. Varastonhallintaohjelmiston käyttö voi helpottaa prosessia yrityksissä, joissa on pienemmät tiimit.
- Useat varastopaikat. Jos säilytät yrityksesi varastoa useissa paikoissa, tämä voi myös aiheuttaa haasteita. Vaikka se on hyvä tapa lähettää tuotteet nopeammin, kokonaisvaraston tarkka arviointi vaikeutuu. Asianmukaiset verkkokaupan varastonhallintajärjestelmät voivat auttaa ratkaisemaan tämän ongelman.
- Myyntikelvottoman tai vanhentuneen varaston arvon määrittäminen. Vanhentuneita, erääntyneitä tai myyntikelvottomia tuotteita ei pitäisi arvostaa samalla tavalla kuin myyntikelpoista varastoa – tämän huomioimatta jättäminen voi kuitenkin vääristää talouslukuja merkittävästi. Varaston arvon yliarviointi kasvattaa varoja ja johtaa epätarkkaan voittojen raportointiin. Arvonalennusten tai ”hankintamenon tai markkina-arvon alemman arvon” periaatteen soveltaminen voi auttaa varmistamaan sääntöjenmukaisuuden ja realistisen arvostuksen.
- Välillisten kustannusten kohdentaminen. Yleiskustannukset, kuten sähkö- ja vesimaksut, varaston vuokra sekä laitteiden poistot, jäävät usein pois varaston arvon laskennasta. Ne ovat kuitenkin ratkaisevan tärkeitä tarkan arvostuksen kannalta. Jos et kohd kohdenta näitä kustannuksia johdonmukaisesti, varastosi arvo voi olla liian alhainen ja marginaalisi vääristyä. Käytä standardikustannuslaskentaa tai absorptiolaskentaa – ja anna automaation hoitaa työläät vaiheet aina kun mahdollista.
Varastonhallinta ja yrityksellesi parhaiten sopivan varaston arvostusmenetelmän valitseminen ovat molemmat hyviä tapoja vastata joihinkin näistä haasteista.
Seuraavaksi käsittelemme parhaita menetelmiä varastosi arvon määrittämiseen.
4 yleistä varaston arvostusmenetelmää
Jäljellä olevan varaston arvon voi määrittää neljällä pääasiallisella tavalla:
- FIFO-menetelmä eli ensin sisään, ensin ulos
- LIFO-menetelmä eli viimeksi sisään, ensin ulos
- Painotetun keskihinnan menetelmä (WAC)
- Yksilöintimenetelmä
Jokaisella näistä menetelmistä on omat etunsa ja haittansa.
Keskustellaan tarkemmin siitä, miksi valitsisit kunkin varaston arvostusmenetelmän ja miten kutakin menetelmää voidaan käyttää jäljellä olevan varaston rahallisen arvon määrittämiseen.
FIFO eli ensin sisään, ensin ulos
FIFO-menetelmä eli ensin sisään, ensin ulos olettaa, että ensimmäisenä ostetut tavarat eli vanhin varasto myydään ensimmäisenä.
Tämä on hyvä tapa käsitellä vuoden aikana tapahtuvia hinnankorotuksia, sillä se varmistaa, että käytät aina varaston viimeisintä hankintakustannusta myymättömän varaston arvon määrittämiseen.
Palataan tyynyliikkeeseemme. Vuoden alussa Cloud Ninen tuotteet maksoivat $20 kappaleelta, mutta vuoden loppuun mennessä hinta oli noussut $31 kappaleelta.
Kun oletetaan, että vuoden alussa ostetut tuotteet myytiin ensimmäisinä, voit kohdentaa myöhemmät hinnat jäljellä olevaan varastoon.
Tehdään tästä hieman helpompaa.
Oletetaan, että ostit syyskuussa kuukauden ensimmäisellä puoliskolla 100 tyynyä hintaan $25 kappaleelta. Myynnin tahdissa pysyäksesi teit vielä 150 tyynyn lisäoston kuukauden toiselle puoliskolle hintaan $28 kappaleelta.
Kuukauden lopussa jäljellä oli 25 kappaletta.
FIFO-arvostusmenetelmää noudattamalla voit olettaa, että kaikki vanhempi varasto myytiin ensin. Laskeaksesi jäljellä olevan varaston markkina-arvon sinun tarvitsee siis vain kertoa jäljellä olevat 25 kappaletta viimeisimmällä yksikkökustannuksella eli 25 x $28.
FIFO-varaston arvoksi saadaan siis $700.
Edut:
- Tämä menetelmä on yksinkertainen ja helppo ymmärtää.
- Tämä menetelmä on välttämätön yrityksille, jotka myyvät helposti pilaantuvia tuotteita, sillä se vähentää myymättä jäävän varaston määrää ja minimoi vanhentumisen.
- Tämä menetelmä tekee tuloslaskelman manipuloinnista mahdotonta ja varmistaa, että yrityksesi säilyy luotettavana.
Haitat:
- Tätä menetelmää voi olla vaikea käyttää, jos tuotteidesi hinnat vaihtelevat huomattavasti ja usein.
- Tämä menetelmä voi nostaa tuloveroasi, koska se voi paisuttaa tilinpäätöstietojasi.
Viimeisenä sisään, ensimmäisenä ulos (LIFO)
Viimeisenä sisään, ensimmäisenä ulos -menetelmä eli LIFO-menetelmä on edellisen menetelmän vastakohta, sillä siinä oletetaan, että viimeisimpänä varastoon lisätyt tuotteet myydään ensimmäisinä.
Tämä toimisi käytännössä FIFO-menetelmän vastakkaisella tavalla, joten käytetään tässä samaa esimerkkiä.
Syyskuussa ostit 100 tyynyä hintaan 25 $ kappaleelta ja sen jälkeen 150 tyynyä hintaan 28 $ kappaleelta. Kuukauden lopussa varastossasi oli jäljellä 25 kappaletta.
Tässä oletetaan, että viimeisenä sisään tulleet eli 28 $ kappaleelta ostetut tuotteet myytiin ensin. Kerrot siis jäljellä olevat 25 kappaletta alkuperäisellä kappalehinnalla eli 25 x 25 $, jolloin varaston arvoksi saadaan 625 $.
Vaikka kyseessä on edelleen yleinen menetelmä – ja se hyväksytään Yhdysvalloissa GAAP:n eli yleisesti hyväksyttyjen kirjanpitoperiaatteiden mukaisesti – LIFO-varaston arvostusmenetelmää voivat oikeastaan käyttää vain yritykset, jotka myyvät pilaantumattomia tuotteita.
Ajattele asiaa näin.
Elintarvikkeita, kosmetiikkaa ja jopa teknologiaa myyvät yritykset eivät halua vanhimman varastonsa vanhentuvan. Siksi LIFO-menetelmä ei yksinkertaisesti toimi niille, tai ne voivat menettää alkuperäisen varastonsa arvon.
LIFO-varaston arvostusmenetelmässä on kuitenkin joitakin etuja, jotka voivat tehdä siitä järkevän tietyille yrityksille.
Hyödyt:
- Myytyjen tuotteiden hankintameno eli COGS on suurempi kuin edellisessä menetelmässä.
- Tämä menetelmä tarjoaa verotuksellisia hyötyjä edelliseen menetelmään verrattuna, koska COGS:n arvo on suurempi kuin taseeseen merkitty varastoarvo. Myös veroja joudutaan maksamaan vähemmän.
- Tämä menetelmä kohdistaa kulut ja tulot huomattavasti täsmällisemmin.
- Tätä menetelmää voidaan käyttää suojautumiseen inflaation aikana.
Haitat:
- Se voi pitää alkuperäistä varastoa varastossa vuosia – jopa loputtomasti – mikä voi johtaa vanhentumiseen.
- Harvat yritykset todellisuudessa haluavat myydä uuden varaston ennen vanhempaa varastoa, joten tämä menetelmä on epätodennäköinen valinta.
- Vaikka Yhdysvaltojen GAAP hyväksyy sen, monet muut sääntelyelimet, kuten kansainväliset tilinpäätösstandardit (IFRS), eivät edelleenkään hyväksy sitä.
Painotettu keskihinta (WAC)
Painotetun keskihinnan eli WAC-menetelmän mukaan kaikelle jäljellä olevalle varastolle määritetään keskiarvoon perustuva arvo sen perusteella, kuinka paljon sen hankkiminen maksoi.
Tyynyesimerkissämme meillä on jälleen 100 kappaletta, jotka on ostettu hintaan 25 $ kappaleelta, ja 150 kappaletta, jotka on ostettu hintaan 28 $ kappaleelta. Tyynyjä on yhteensä 250 kappaletta ja niiden kokonaiskustannus on 6 700 $.
Laske keskihinta jakamalla 6 700 $:n kokonaiskustannus 250 tyynyllä, jolloin yhden tyynyn hinnaksi saadaan 26,80 $.
Tämä tarkoittaa, että riippumatta siitä, mikä tuote varastostasi otetaan, jokaisen jäljellä olevan tuotteen arvoksi määritetään 26,80 $. Jos kuukauden lopussa varastossasi on jälleen 25 tyynyä, varaston arvoksi tulee 670 $.
Tätä menetelmää käyttävät usein yritykset, joiden varastossa ei ole paljon huomioitavaa vaihtelua, mutta se voi olla myös erinomainen tapa torjua jatkuvia hinnanmuutoksia.
Kun lasket kokonaiskustannuksen keskiarvon, voit määrittää jokaiselle jäljellä olevalle tuotteelle lähes täsmällisen hinnan.
Hyödyt:
- Tämä menetelmä sopii hyvin vähittäismyyjille, joilla on suuria määriä samankaltaista varastoa, kuten eri tyylisiä tai värisiä collegepaitoja, joiden kustannukset ovat samankaltaiset.
- Ostopäivällä ei ole tämän menetelmän kannalta merkitystä – kaikki varastokustannukset yksinkertaisesti lasketaan yhteen ja tuotteet voidaan myydä milloin tahansa vaikuttamatta varastokirjanpitoosi.
- Tämä menetelmä on helppo ottaa käyttöön ja ylläpitää.
- Tämä menetelmä muistuttaa FIFO-menetelmää siinä, että sitä on vaikea manipuloida, mikä tekee kirjanpidosta luotettavaa.
Haitat:
- Jos varaston kustannukset kasvavat yhtäkkiä huomattavasti, painotettu keskihintasi ei välttämättä heijasta muutosta tarkasti, minkä seurauksena saatat myydä tuotteen tappiolla.
- Jos tuotteidesi hinnat vaihtelevat suuresti, keskiarvon käyttäminen voi myös johtaa niiden myymiseen tappiolla.
Yksilöllisen tunnistamisen menetelmä
Lopuksi käsittelemme yksilöllisen tunnistamisen menetelmää.
Tätä menetelmää käytetään, kun jokaisen yksittäisen tuotteen täsmällisellä hinnalla on todella merkitystä eikä varaston arvostamiseen voida käyttää mitään muuta menetelmää.
Jotta tämä voidaan sisällyttää asianmukaisesti yrityksesi prosesseihin, tarvitset joko pienen määrän varastoa tai tehokkaan varastonhallintajärjestelmän varmistaaksesi, ettei mitään katoa.
Jälleen kerran Cloud Nine osti 100 tyynyä hintaan 25 dollaria kappaleelta ja sitten 150 tyynyä hintaan 28 dollaria kappaleelta. Yksilöllinen tunnistusmenetelmä seuraa kunkin tuotteen kustannuksia.
Jos sinulla on siis jäljellä 20 tyynyä, jotka ostettiin hintaan 25 dollaria kappaleelta, ja 10 tyynyä, jotka ostettiin hintaan 28 dollaria kappaleelta, varaston arvoksi tulee täsmälleen 780 dollaria.
Hyvät puolet:
- Tämä on tarkin tapa määrittää varastosi arvo.
- Kun käytössäsi on tähän menetelmään sopivat järjestelmät, varaston tai varastoon sitoutuneen rahan menettämisen riski on pienempi.
Huonot puolet:
- Sinun on pystyttävä tunnistamaan jokainen varastosi tuote ja sen hankintahinta.
- Tämä menetelmä edellyttää investointia varastonhallintaohjelmistoon.
- Suuremmat yritykset, jotka siirtävät enemmän varastoa sisään ja ulos, voivat menettää varaston seurannan helpommin kuin pienemmät yritykset, mikä tekee tästä menetelmästä vaikeamman suurille organisaatioille.
Varaston arvostusmenetelmien hyvät ja huonot puolet
Katsotaanpa näitä hyviä ja huonoja puolia kätevässä taulukossa:
| Menetelmä | Hyvät puolet | Huonot puolet |
|---|---|---|
| Ensimmäisenä hankittu, ensimmäisenä myyty (FIFO) | - Yksinkertainen ja helppo ymmärtää - Välttämätön pilaantuville tuotteille - Pienentää vanhentumisriskiä - Tuloslaskelmia on vaikea manipuloida | - Vaikea käyttää hintojen vaihdellessa - Voi johtaa suurempaan verotettavaan tuloon ja siten suurempiin veroihin |
| Viimeisenä hankittu, ensimmäisenä myyty (LIFO) | - Suurempi COGS pienentää verotettavaa tuloa - Suuremmasta COGS:stä johtuvat veroedut - Kohdistaa kulut ja tulot tarkasti samalle ajalle - Suoja inflaatiota vastaan | - Voi pitää alkuperäisen varaston varastossa vuosien ajan, mikä johtaa vanhentumiseen - Harvoin käytetty menetelmä - IFRS ei hyväksy menetelmää |
| Painotettu keskihinta (WAC) | - Toimii hyvin samanlaiselle varastolle - Yksinkertaistaa kirjanpitoa - Ostopäivällä ei ole merkitystä - Vaikea manipuloida, mikä lisää luottamusta | - Ei välttämättä heijasta äkillisiä kustannusten nousuja tarkasti - Keskiarvot voivat johtaa korkean kustannustason tuotteiden myymiseen tappiolla |
| Yksilöllinen tunnistus | - Tarkin arvostusmenetelmä - Pienentää hävikin tai varkauksien riskiä | - Edellyttää jokaisen tuotteen yksityiskohtaista seurantaa - Vaatii investoinnin varastonhallintaohjelmistoon - Monimutkainen suurille varastoille |
Varmista varaston tarkka arvostus ajantasaisilla tiedoilla – opi, miten jatkuva varastokirjanpitojärjestelmä pitää arvostuksesi tarkkana reaaliajassa.
Näin valitset oikean varaston arvostusmenetelmän
Nyt kun olemme käsitelleet neljä tärkeintä varaston arvostusmenetelmää ja niiden toimintaa, puhutaan siitä, miten valitset oikean menetelmän.
Tärkein asia, joka sinun on tiedettävä, on tämä: kun olet valinnut varaston arvostusmenetelmän, et voi vaihtaa sitä.
Et siis voi vaihtaa FIFO-menetelmästä LIFO-menetelmään inflaation iskiessä tai aloittaa yksilöllisellä tunnistusmenetelmällä ja siirtyä sitten painotettuun keskihintaan yrityksesi kasvaessa.
Valitset menetelmän ja pysyt siinä.
Tämän mielessä pitäen puhutaan siitä, miten voit varmistaa valitsevasi oikean menetelmän.
1. Ota tietyt tekijät huomioon alusta alkaen
Eri tekijät vaikuttavat päätökseesi. Esimerkiksi:
- Liiketoimintamallisi – eli myymiesi tuotteiden määrä, varastointitarpeesi ja muut yrityksesi toimintaan liittyvät tekijät
- Tuotetyyppisi – eli tuotteet, joilla on lyhyt tai pitkä säilyvyysaika
- Markkinaolosuhteet – eli kuinka kallista tuotteesi varastoiminen on
- Inflaatio – eli hinnankorotukset ja markkinoiden epävakaus
Olemme käyneet läpi, miltä jotkin näistä tekijöistä näyttävät kunkin arvostusmenetelmän kohdalla.
Nyt sinun tarvitsee vain tarkastella kokonaiskuvaa päättääksesi, mikä menetelmä on järkevin ja kannattavin yrityksesi kannalta.
Tässä muutama hyödyllinen vinkki:
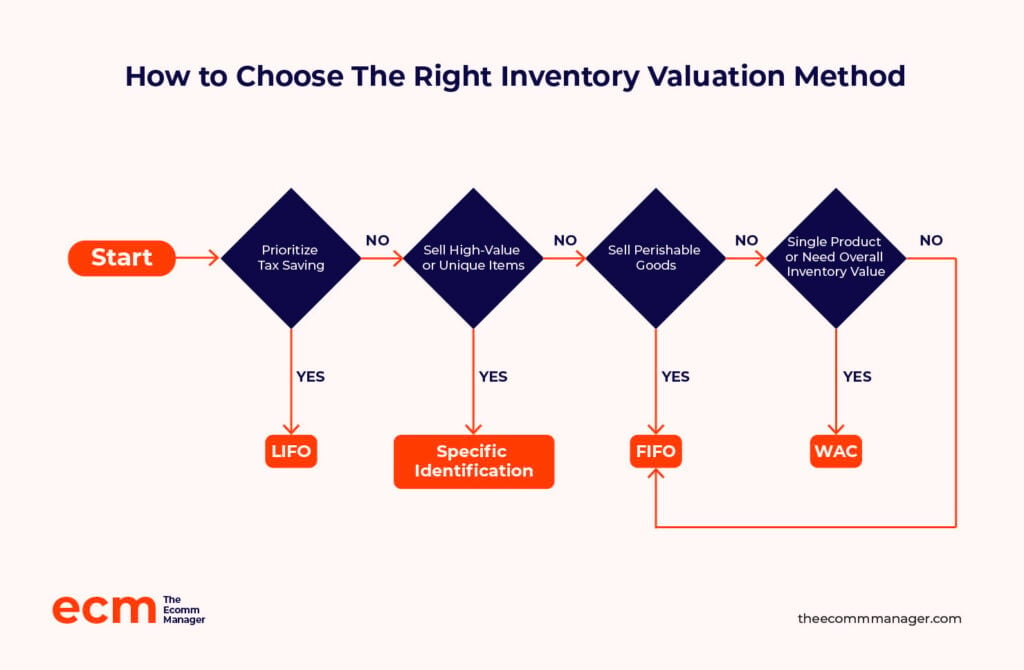
- Jos tarvitset menetelmän, joka auttaa sinua laskemaan myytyjen tuotteiden hankintamenot (COGS), FIFO- ja WAC-menetelmät ovat parhaat vaihtoehtosi.
- Jos myyt pilaantuvia tuotteita, haluat käyttää FIFO-menetelmää.
- Jos haluat laskea koko varastosi kokonaisarvon, WAC-menetelmä on oikea valinta.
- Jos yrityksesi myy vain yhtä tuotetta, WAC-menetelmä antaa parhaan tuloksen.
- Jos etsit keinoa säästää veroissa, LIFO-menetelmä sopii usein parhaiten.
- Jos myyt arvokkaita tuotteita, yksilöintimenetelmä on todennäköisesti paras vaihtoehto.
2. Arvioi taloudellisen raportoinnin tarpeet
Kuten mainitsimme, vähittäiskauppabrändin varastoa voidaan usein pitää sen suurimpana omaisuuseränä.
Tämä tarkoittaa, että taloudellinen raportointi on pidettävä mielessä ja on huomioitava, miten kukin menetelmä voi vaikuttaa esimerkiksi bruttovoittoon, nettotulokseen ja kassavirtaan.
Kukin menetelmä tuottaa lopulta erilaiset tulokset tilinpäätökseesi. Sinun on päätettävä, mikä on tärkeintä – esimerkiksi tappioiden rajoittaminen tai kustannusvirran kasvattaminen.
Vaikka olemme jo käsitelleet monia näistä seikoista, kootaan ne nyt yhteen, jotta päätöksenteko olisi helpompaa.
| Menetelmä | Bruttovoitto | Nettotulos | Kassavirta |
|---|---|---|---|
| FIFO | Korkeampi, koska käytetään vanhemman ja edullisemman varaston kustannuksia | Korkeampi, koska pienemmät COGS-kustannukset kasvattavat verotettavaa tuloa | Mahdollisesti pienempi, koska veroja voi tulla maksettavaksi enemmän |
| LIFO | Matalampi, koska käytetään uudemman ja kalliimman varaston kustannuksia | Matalampi, koska suuremmat COGS-kustannukset pienentävät verotettavaa tuloa | Mahdollisesti suurempi, koska veroja voi tulla maksettavaksi vähemmän |
| WAC | Keskimääräinen, mikä tasoittaa hintavaihteluita | Keskimääräinen, mikä tarjoaa nettotulokselle keskitien | Vakaa, koska keskimääräiset kustannukset tasoittavat kassavirtaa |
| Yksilöintimenetelmä | Tarkin, koska se perustuu tuotteiden todellisiin kustannuksiin | Tarkin, koska se kuvastaa todellista nettotulosta | Vaihtelee, koska se perustuu kunkin myydyn tuotteen täsmällisiin kustannuksiin |
3. Keskustele taloushallinnon ammattilaisten kanssa
Sen mukaan, missä harjoitat liiketoimintaa, sinun on ymmärrettävä kirjanpitosäännösten, kuten GAAP:n ja IFRS:n, vaatimukset.
Kirjanpitäjän kanssa keskusteleminen voi auttaa sinua saamaan neuvoja sijaintisi ja harjoittamasi liiketoiminnan tyypin kannalta parhaista varaston arvostusmenetelmistä.
GAAP perustuu kymmeneen pääperiaatteeseen, jotka ohjaavat näitä sääntöjä noudattavia yrityksiä ja kirjanpitäjiä.
Kuten aiemmin mainittiin, GAAP hyväksytään ainoastaan Yhdysvalloissa. IFRS puolestaan hyväksytään maailmanlaajuisesti, ja sen otti käyttöön kansainvälinen tilinpäätösstandardilautakunta (IASB).
Suurin ero näiden kahden välillä on se, että GAAP hyväksyy LIFO-menetelmän käytön, kun taas IFRS kieltää sen.
Molemmat ohjeistokokonaisuudet hyväksyvät muut käsittelemämme menetelmät.
Sääntelyyn ja toimialaan liittyvät näkökohdat
Kaikki varaston arvostusmenetelmät eivät sovi yhteen kaikkien sääntelyviranomaisten – eivätkä kaikkien toimialojen – kanssa.
Tässä tärkeimmät asiat:
- GAAP vs. IFRS: Jos olet Yhdysvalloissa, yleisesti hyväksytyt kirjanpitoperiaatteet (GAAP) sallivat LIFO:n käytön. Jos kuitenkin toimit kansainvälisesti tai noudatat kansainvälisiä tilinpäätösstandardeja (IFRS), LIFO ei ole sallittu. FIFO, WAC ja yksilöintimenetelmä hyväksytään molemmissa.
- Myös toimialan käytännöillä on merkitystä.
- Vähittäiskaupan ja elintarvikealan yritykset pitäytyvät yleensä FIFO:ssa, koska tuotteet vanhenevat tai poistuvat nopeasti kaudesta.
- Valmistajat suosivat usein WAC-menetelmää tai yksilöintimenetelmää yksityiskohtaisten kustannusten seurantaan.
- Raaka-aineiden tai materiaalien kaupankäynti? LIFO voi olla järkevämpi vaihtoehto verovelkojen vähentämiseksi voimakkaan inflaation aikana – olettaen, että se on sallittua.
Valintasi ei välttämättä riipu niinkään mieltymyksistä kuin vaatimustenmukaisuudesta ja siitä, mitä toimialasi odottaa. Tarkista asia aina ennen sitoutumista.
4. Analysoi verovelvoitteet ja kannattavuus
Lisäksi jokaiseen menetelmään liittyy omat verovaikutuksensa.
LIFO-menetelmä tunnetaan parhaana vaihtoehtona verojen säästämiseen. Sinun on kuitenkin edelleen noudatettava paikallisia standardeja ja määräyksiä.
Varmista, että ymmärrät hyvin sekä verovelvoitteet että kannattavuuden optimoinnin kunkin menetelmän kohdalla, jotta voit valita tarpeisiisi parhaiten sopivan vaihtoehdon.
Tässä on joitakin huomioon otettavia vaikutuksia:
- FIFO: Tämä menetelmä tarkoittaa yleensä korkeampaa verotettavaa tuloa inflaation aikana, mikä voi johtaa suurempiin veroihin.
- LIFO: Koska tämä on FIFOn vastakohta, verotettava tulosi voi jäädä inflaation aikana pienemmäksi, mikä vähentää verojasi.
- WAC: Koska tämä menetelmä perustuu keskiarvoihin, se sijoittuu todennäköisesti FIFOn ja LIFOn väliin olosuhteista riippuen ja muodostaa tavallaan mediaanin veroja laskettaessa.
- Yksilöintimenetelmä: Tämä menetelmä tarjoaa erittäin vähän joustavuutta verotukseen, koska arvonmääritysmenetelmä on niin jäykkä.
Veroista puheen ollen, tutustu parhaisiin saatavilla oleviin myyntivero-ohjelmistoihin, jotta kaikki verotukseen liittyvät tarpeesi tulevat katetuiksi.
5. Käytä varastonhallintaohjelmistoa
Varastonhallintaohjelmistossa on useita ominaisuuksia, jotka voivat tehostaa arvonmääritysprosessia huomattavasti.
Esimerkiksi se voi:
- Seurata varastoasi
- Luokitella tuotteita
- Tilata varastoa automaattisesti uudelleen
- Tarjota reaaliaikaista dataa ja analytiikkaa
- Integroitua kirjanpito-ohjelmistoon
Löydä tarpeisiisi (ja budjettiisi) sopiva varastonhallintaohjelmisto ja aloita arvonmääritysprosessin automatisointi.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Jos haluat tietää lisää siitä, mitä voit (ja mitä sinun kannattaa) odottaa varastonhallintaohjelmistolta, tutustu oppaaseemme varastonhallintaratkaisujen hyödyistä.
Lopuksi
Varaston arvonmääritys on keskeinen toimenpide joka vuosi veroilmoituksen aikaan. Sinun on pystyttävä määrittämään varastollesi tarkka arvo, jotta voit hinnoitella tuotteesi ja ilmoittaa varastosi arvon.
Tähän on neljä pääasiallista tapaa, joista jokaisella on omat etunsa ja haittansa.
Olemme käsitelleet jokaisen menetelmän, niiden laskentatavat sekä tekijät, jotka kannattaa huomioida oikeaa varaston arvonmääritysmenetelmää valittaessa.
Yksi erinomainen työkalu, joka voi auttaa tässä prosessissa, on oikea varastonhallintaohjelmisto. Tutustu oppaaseemme ja löydä yrityksellesi parhaat vaihtoehdot.
Vähittäiskauppa ei koskaan pysähdy – eikä sinunkaan pitäisi. Tilaa uutiskirjeemme ja saat uusimmat näkemykset, strategiat ja uraresurssit alan johtavilta vähittäiskaupan vaikuttajilta.
Inventaarion arvostuksen usein kysytyt kysymykset
Ennen kuin lähdet, tässä on joitakin kysymyksiä, joita sinulla on (tai kysymyksiä, joita et tajunnut sinulla olevan, ennen kuin jäit lukemaan ja huomasit niiden olevan olemassa), sekä kunkin kysymyksen olennaiset vastaukset.
Mikä on tarkin inventaarion arvostusmenetelmä?
Tarkin inventaarion arvostusmenetelmä on yksilöintimenetelmä, koska siinä käytetään jokaisen tuotteen täsmällistä hankintamenoa.
Sitä voi kuitenkin olla vaikea käyttää suurissa yrityksissä, joilla on valtavat varastot. Siksi monet yritykset käyttävät painotetun keskihinnan (WAC) menetelmää inventaarion kokonaiskeskiarvon laskemiseen.
Miten inventaarion arvostus vaikuttaa veronalaiseen tuloon?
Inventaarion arvostus kuvastaa sitä, millä hinnalla pystyt myymään tuotteesi.
Tämä puolestaan vaikuttaa veronalaiseen tuloosi. Korkeampi COGS liittyy yleensä alhaisempaan veronalaiseen tuloon, minkä vuoksi LIFO-menetelmä voi olla joillekin yrityksille houkutteleva.
Kuinka usein inventaario pitäisi arvostaa?
Tämä riippuu liiketoimintamallistasi ja siitä, kuinka nopeasti varastosi kiertää.
-
Nopeasti kiertävät tai pilaantuvat tuotteet? Kuukausittainen tai neljännesvuosittainen arvostus auttaa pitämään tiedot tarkkoina.
-
Pilaantumattomat tai arvokkaat varastotuotteet? Vuosittainen arvostus voi riittää, etenkin jos käytät jatkuvaa inventaarijärjestelmää.
Monet verkkokauppayritykset käyttävät myös kiertolaskentaa seuratakseen varastoa reaaliajassa ja välttääkseen suuret yllätykset vuoden lopussa.
Voinko vaihtaa inventaarion arvostusmenetelmää myöhemmin?
Et ainakaan helposti. Kun olet valinnut menetelmän, olet yleensä sidottu siihen johdonmukaisuuden vuoksi, ellet saa hyväksyntää veroviranomaiselta tai kirjanpitoalan elimeltä (kuten Yhdysvaltojen IRS:ltä).
Menetelmän vaihtaminen voi herättää epäilyksiä ja vaikuttaa taloudelliseen raportointiisi, joten valitse viisaasti heti ensimmäisellä kerralla – ja keskustele kirjanpitäjäsi kanssa ennen muutosten tekemistä.
Miten inventaarion arvostus vaikuttaa myytyjen tuotteiden hankintamenoon (COGS)?
Inventaarion arvostus vaikuttaa suoraan siihen, miten lasket COGS:n, joka on alkuvarasto + ostot – loppuvarasto.
Jos loppuvarastosi arvo on ilmoitettu liian suureksi, COGS näyttää pienemmältä, mikä kasvattaa voittojasi. Jos arvo on ilmoitettu liian pieneksi, COGS näyttää suuremmalta ja voittosi pienenevät.
Siksi tarkka arvostus ei ole vain numeroista huolehtimista – se vaikuttaa suoraan kannattavuuteen.
Mikä inventaarion arvostusmenetelmä on paras inflaation aikana?
Jos hinnat nousevat nopeasti, LIFO tarjoaa usein parhaat lyhyen aikavälin veroedut, koska COGS kuvastaa viimeaikaisia korkeampia hintoja, mikä pienentää veronalaista tuloasi.
Muista kuitenkin: LIFO on sallittu vain GAAP:n mukaan (ei IFRS:n mukaan), ja se voi pienentää ilmoitettuja voittojasi, mikä ei ole aina hyvä asia, jos tavoittelet sijoittajia.