Key Takeaways
Betalingsparadigmet skifter under pandemien: COVID-19 revolutionerede betalingsmetoderne og fremmede udbredelsen af kontaktløse og digitale betalinger for at reducere fysisk kontakt og øge sikkerheden.
Kontaktløse betalinger vinder frem: Forbrugerne tog i stigende grad kontaktløse betalinger til sig under pandemien og nød den bekvemmelighed og brugervenlighed, som har ført til vedvarende popularitet efter krisen.
Apps og kort: Karantænens stjerner: Betalingsapps og kredit- og debetkort blev afgørende under nedlukningerne, reducerede afhængigheden af kontanter og muliggjorde problemfrie transaktioner i overensstemmelse med retningslinjerne for social afstand.
Digitale tegnebøger får stor succes: Brugen af digitale tegnebøger steg kraftigt, fordi de tilbød et sikkert og effektivt alternativ til traditionelle kort og kontanter og ændrede forbrugernes adfærd i retning af en præference for kontantløse betalinger.
Kommer kontanter tilbage? Det er usandsynligt!: Fremtiden ser kontantløs ud, eftersom ændringerne i betalingsvaner under COVID-19 har skabt varige tendenser, og digitale løsninger har vist sig at være mere bekvemme og hygiejniske.
Det kan føles som en evighed siden, men COVID-19 satte gang i en stor ændring i den måde, vi betaler på.
Næsten fra den ene dag til den anden gik kontaktløs betaling fra at være rart at have til at være et must. Denne betalingsmetode blev værdsat højt for sin hastighed, bekvemmelighed og frem for alt sikkerhed.
I begyndelsen var ikke alle overbeviste. I 2020 opfattede kun 16 % af forbrugerne kontaktløse betalinger som den sikreste mulighed.
I dag er historien helt anderledes.
Da tilliden steg, eksploderede udbredelsen.
Faktisk forventer Juniper Research, at værdien af kontaktløse betalingstransaktioner vil vokse med 113 % i løbet af de næste fem år.
Hvis du er detailhandler, er det nu, du skal følge med og begynde at tilbyde kunderne den betalingsmulighed, de ønsker.
Denne guide viser dig hvordan.
Hvad er NFC, og hvordan driver teknologien betalinger?
NFC, eller kommunikation på kort afstand, er teknologien bag kontaktløs betaling.
Kunder holder et NFC-aktiveret kort, en smartphone eller et smartur hen til en betalingsterminal, og betalingen går igennem på få sekunder.
NFC er en sikker opgradering af gammeldags RFID. Begge fungerer på den samme frekvens (13.56 MHz), som bruges i nøglekort og adgangskort.
I modsætning til grundlæggende RFID har NFC dog kryptering og godkendelse, hvilket gør teknologien sikker nok til betalinger ved detailhandelens salgssteder.
Folk slår også ofte EMV og NFC sammen, fordi begge understøtter sikre, godkendte betalinger. Selvom begge er krypterede for at blokere betalingssvindel, fungerer de ikke på samme måde.
EMV henviser til chipbaserede kortbetalinger, hvor kortet skal indsættes i kortlæseren. NFC muliggør derimod hurtigere, kontaktløse betalinger.
Den gode nyhed er, at du ikke behøver at genopbygge dit betalingssystem for at bruge NFC, fordi de fleste moderne terminaler allerede understøtter det fra starten.
Du har dog stadig brug for denne guide til at implementere det korrekt, så du kan tilbyde dine kunder denne problemfri og fremtidssikrede betalingsmulighed.
Hvordan fungerer NFC-betalinger teknisk?
Lange køer koster salg.
En vigtig måde at reducere ventetiden på er at behandle betalinger hurtigt og effektivt.
NFC-teknologi hjælper med at undgå denne flaskehals ved at øge transaktionshastigheden og styrke betalingssikkerheden. Det er en forholdsvis ny metode, men en metode, der har vist sig effektiv i betalingsbranchen.
Lad os følge Casaeon, en fiktiv forhandler af teknologi til hjemmet, for at se denne proces i en virkelig detailhandelssituation.
Casaeon har for nylig opgraderet sit POS-system til at understøtte NFC-betalinger på grund af den stigende efterspørgsel efter NFC-mobilbetalinger og kontaktløse kredit- og debetkort.
Jordan, en hyppig kunde, kommer forbi for at købe en CasaCore 3000, Casaeons nyeste styreenhed til hjemmeautomatisering.
Efter at have testet enheden i butikken går han direkte til kasse 1 for at betale for varen.
Med lange køer i spidsbelastningsperioder hjælper NFC Casaeon med at tilbyde en hurtigere og sikker betalingsproces. Her er, hvad der skete derefter:

- Påbegyndelse af betaling. Jordan holder sin iPhone tæt på Casaeons NFC-aktiverede kortlæser for at betale med Apple Pay. Han kunne også have tappet med sit smartwatch eller andre betalingsapps som Google Pay eller Samsung Pay.
- Kryptering af betalingsdata. Telefonens NFC-chip sender sikre radiobølger over kort afstand for at dele betalingsoplysninger med kortlæseren.
- Tokenisering af betaling. Apple Pay genererer et engangstoken (dvs. en tilfældig række tal) til kun denne transaktion. Casaeons POS-system gemmer eller ser aldrig hans virkelige betalingsoplysninger.
- Bekræftelse af betaling. Jordan bliver bedt om at godkende betalingen med Face ID. Afhængigt af den NFC-aktiverede enhed kan det også være et fingeraftryk, en adgangskode, eller hvilken biometrisk metode kunden har konfigureret.
- Routing af engangstoken. Da Jordan har godkendt betalingen, sender Casaeons POS-system de tokeniserede data → til betalingsudbyderen → og derefter til Jordans bank for godkendelse.
- Bankgodkendelse. Jordans udstedende bank – den, der er knyttet til hans Apple Pay – modtager de tokeniserede data. Banken bekræfter, at de matcher hans konto, og godkender betalingen.
- Afslutning af salg. Casaeons medarbejdere registrerer transaktionen, udskriver en kvittering, og Jordan går ud med sin nye CasaCore 3000.
For Casaeon var NFC det rigtige valg: det gjorde lange køer kortere, imødekom efterspørgslen efter kontaktløse betalinger og gjorde betalingen mere problemfri.
Men det, der fungerede for Casaeon, passer ikke til alle detailhandlere.
NFC har tydelige fordele, men også nogle få ulemper afhængigt af din opsætning, kundernes vaner og din betalingsinfrastruktur.
Så før du går i gang, bør vi forstå fordelene og ulemperne ved at blive kontaktløs.
Fordele og ulemper ved NFC for detailhandlere
NFC-betalingsteknologi fungerer kun på grund af kort afstand. Det hurtige tryk eller den korte bevægelse over læseren får transaktioner til at føles ubesværede, men kan lige så let blive en kilde til problemer.
Hvis enheden ikke kommer tæt nok på, eller læseren ikke reagerer, mislykkes transaktionen.
Og det er kun en del af billedet.
Fra fleksible betalingsmuligheder til hardwareomkostninger er der flere fordele og faldgruber, du bør overveje, før du vælger denne teknologi med kort rækkevidde.
| Fordele | Ulemper |
|---|---|
| FordeleHurtigere betaling. 85 % af kontaktløse transaktioner afsluttes inden for 10 sekunder. Det betyder kortere køer og færre flaskehalse ved kassen. | UlemperHardwareomkostninger. NFC-aktiverede POS-systemer eller kortlæsere kræver en indledende investering. Det kan være en udfordring for små virksomheder med stramme budgetter. |
| FordeleFleksible betalingsmetoder. Over 2 milliarder enheder understøtter allerede NFC (det forventes at være 6,1 milliarder i 2030), så kunderne forventer at kunne tappe og gå. Når du accepterer mobilenheder, ure og kontaktløse kort, er du klar til den måde, folk allerede betaler på. | UlemperLæringskurve. Medarbejdere og kunder kan have brug for oplæring for at blive fortrolige med betalingsteknologi baseret på tap. Forvent at bruge tid på korte demonstrationer, skiltning og besvarelse af ofte stillede spørgsmål, især når det gælder ældre kunder. |
| FordeleSikre betalinger. Tokenisering, biometrisk godkendelse og transmission over kort afstand hjælper med at holde svindlere ude. Kontaktløse transaktioner udgør mindre end 0,02 % af al kortsvindel. | UlemperKompatibilitetsproblemer. Ældre POS-systemer kan ofte ikke acceptere NFC eller mobilbetalinger uden en hardwareopgradering. Eksempel: PayPal lancerede sin Zettle-kontaktløse løsning, hvilket fik detailhandlere til at udfase den ældre model med “chip & swipe”. |
Når du har afvejet fordele og ulemper, handler det i sidste ende om at give din butik hastighed, fleksibilitet og sikkerhed, samtidig med at du er fornuftig omkring omkostninger og opsætning.
Ud over hastighed og sikkerhed giver NFC dig mulighed for at gennemføre kundebetalinger overalt, hvad enten det er ude i butikken, ved midlertidige salgssteder eller ved kantstenen. Denne betalingsfleksibilitet kan bidrage til at styrke kundeengagementet og øge din langsigtede driftsstabilitet.
Hvorfor detailhandlere bør interessere sig for NFC
Over 80 % af de handlende har allerede betalt ved at tappe med en smartphone eller et smartwatch. Og for mange er denne hurtige, kontaktløse oplevelse nu standarden.
Hvis din betalingsproces ikke kan følge med, risikerer du at miste dem til en konkurrent, der kan.
Nedenfor kan du se de ændringer i kundernes forventninger, der gør NFC-betalingsløsninger værd at være opmærksom på.
Hurtig betaling er nu et ufravigeligt krav
Kunder kan ikke lide køer. NFC-betalinger lader dem komme hurtigt gennem betalingsprocessen, hvilket øger tilfredsheden og reducerer antallet af forladte indkøbskurve.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVi kunne \u003c/span\u003e\u003cb\u003ereducere betalingstiderne til næsten det halve \u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e, da vi skiftede til NFC. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eVores forbrugere var mere end tilfredse med denne integration, eftersom hele processen er så hurtig. Vi havde også færre mislykkede transaktioner sammenlignet med chip og pinkode.\u003c/span\u003e
Yngre købere forventer det
Betaling ved tryk er nu standarden.
Moderne forbrugere, især de yngre, forbinder manglen på NFC-betalingssystemer med forældede arbejdsgange.
\u003cb\u003eAlle unge forbrugere\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e forventer næsten, at du har dette, hvis du er detailhandler. Ved ikke at have NFC fortæller du dem dybest set, at du ikke følger med tiden.\u003c/span\u003e
Have an account? Log In
Sparede sekunder = flere salg
Små besparelser i transaktionstiden kan udløse store forbedringer i gennemstrømningen.
Tag dette eksempel: Valor Coffees chip- og pinkodeløsning tog i gennemsnit 23 sekunder pr. gæst. På tværs af 400 daglige transaktioner løb det op i over 2,5 timer, der hver dag alene blev brugt på betaling.
Efter et fuldt skifte til NFC faldt gennemsnittet til 13 sekunder—hvilket sparede dem mere end 1 time dagligt. Morgenmyldretiden forløb mere ensartet, og transaktionsvolumen steg med 17 %.
Teamet behøvede ikke længere at holde pauser for at håndtere chipfejl eller langsomme kortindsættelser. De har bedre mulighed for at fokusere på samtale, nøjagtighed og bevægelse bag baren.
Indbygget kundetillid
Otteogtredive procent af respondenterne vurderede kontaktløse NFC-betalinger som de sikreste, efterfulgt af QR-kode (28 %), kontaktløst kort (19 %) og kontanter (15 %).
Forhandlere, der tager NFC i brug, oplever hurtigere betalinger, gladere kunder og reelle forbedringer i salgsflowet.
Tallene understøtter det. Historierne beviser det.
Hvis du er helt klar og parat til at gøre betaling med et tryk til en del af din daglige betalingsproces, kan du se her, hvordan du ruller det ud på den smarte måde.
Sådan accepterer du NFC-betalinger i din butik
Som virksomhedsejer mener Joosep fra Icecartel, at NFC ikke er fremtiden, men nutiden. Følg hans eksempel, og tag disse vigtige skridt:
1. Forstå, hvad der kræves til NFC-betalinger
Bag det hurtige tryk, som NFC-betalinger er kendt for, ligger der faktisk et koordineret samspil mellem enheder og systemer.
Russell Gilmer, driftsdirektør hos Curbstone, en virksomhed, der specialiserer sig i sikre integrerede betalinger til større detailhandlere, specificerer, hvad disse er, og hvorfor de er vigtige:
- Først er der den NFC-aktiverede betalingsterminal, som skal understøtte EMV's kontaktløse chipstandarder og opfylde strenge krav til PCI-overholdelse.
Gilmer forklarer:
Leverandørerne skal sikre, at de terminaler, de leverer, er fuldt certificerede og modtager regelmæssige opdateringer for at opretholde sikkerhed og funktionalitet.
På den måde holder du dig ajour med nye trusler og krav til ydeevnen.
- Derefter kommer betalingssoftwaren eller betalingsgatewayen, som er ansvarlig for at behandle de tokeniserede og krypterede data, der gør NFC så sikkert.
Forhandlere bør se efter cloudbaserede platforme, der er optimeret specifikt til dette formål og skaber en problemfri forbindelse mellem terminalen og betalingsbehandleren.
Uden den rigtige gateway kan selv det mest avancerede udstyr ikke levere den hastighed og sikkerhed, som forbrugerne forventer.
- Betalingsbehandleren eller indløseren er den tredje brik i puslespillet.
Den verificerer NFC-tokens, godkender dem og sender dem hurtigt og fejlfrit gennem de relevante netværk. Den er afgørende for godkendelser i realtid og for at sikre kundernes tillid ved betalingen.
- Men Gilmer tilføjer, at der er endnu en aktør i blandingen, som kommer fra forbrugersiden: mobiltelefonen eller det kontaktløse betalingskort.
Enheden skal have en indbygget NFC-chip. Hvis det er en telefon, skal den have en kompatibel tegnebogsapp som Apple Pay eller Google Pay.
For kort er en indbygget kontaktløs chip et krav.
2. Vælg et NFC-aktiveret POS-system
Nu hvor du ved, hvordan NFC fungerer, kan du træffe dit første hardwarevalg: kassesystemer (POS-systemer).
POS-systemer er afgørende i alle detailhandelsmiljøer. De behandler betalinger, administrerer lagerbeholdningen og synkroniserer med din kundedatabase.
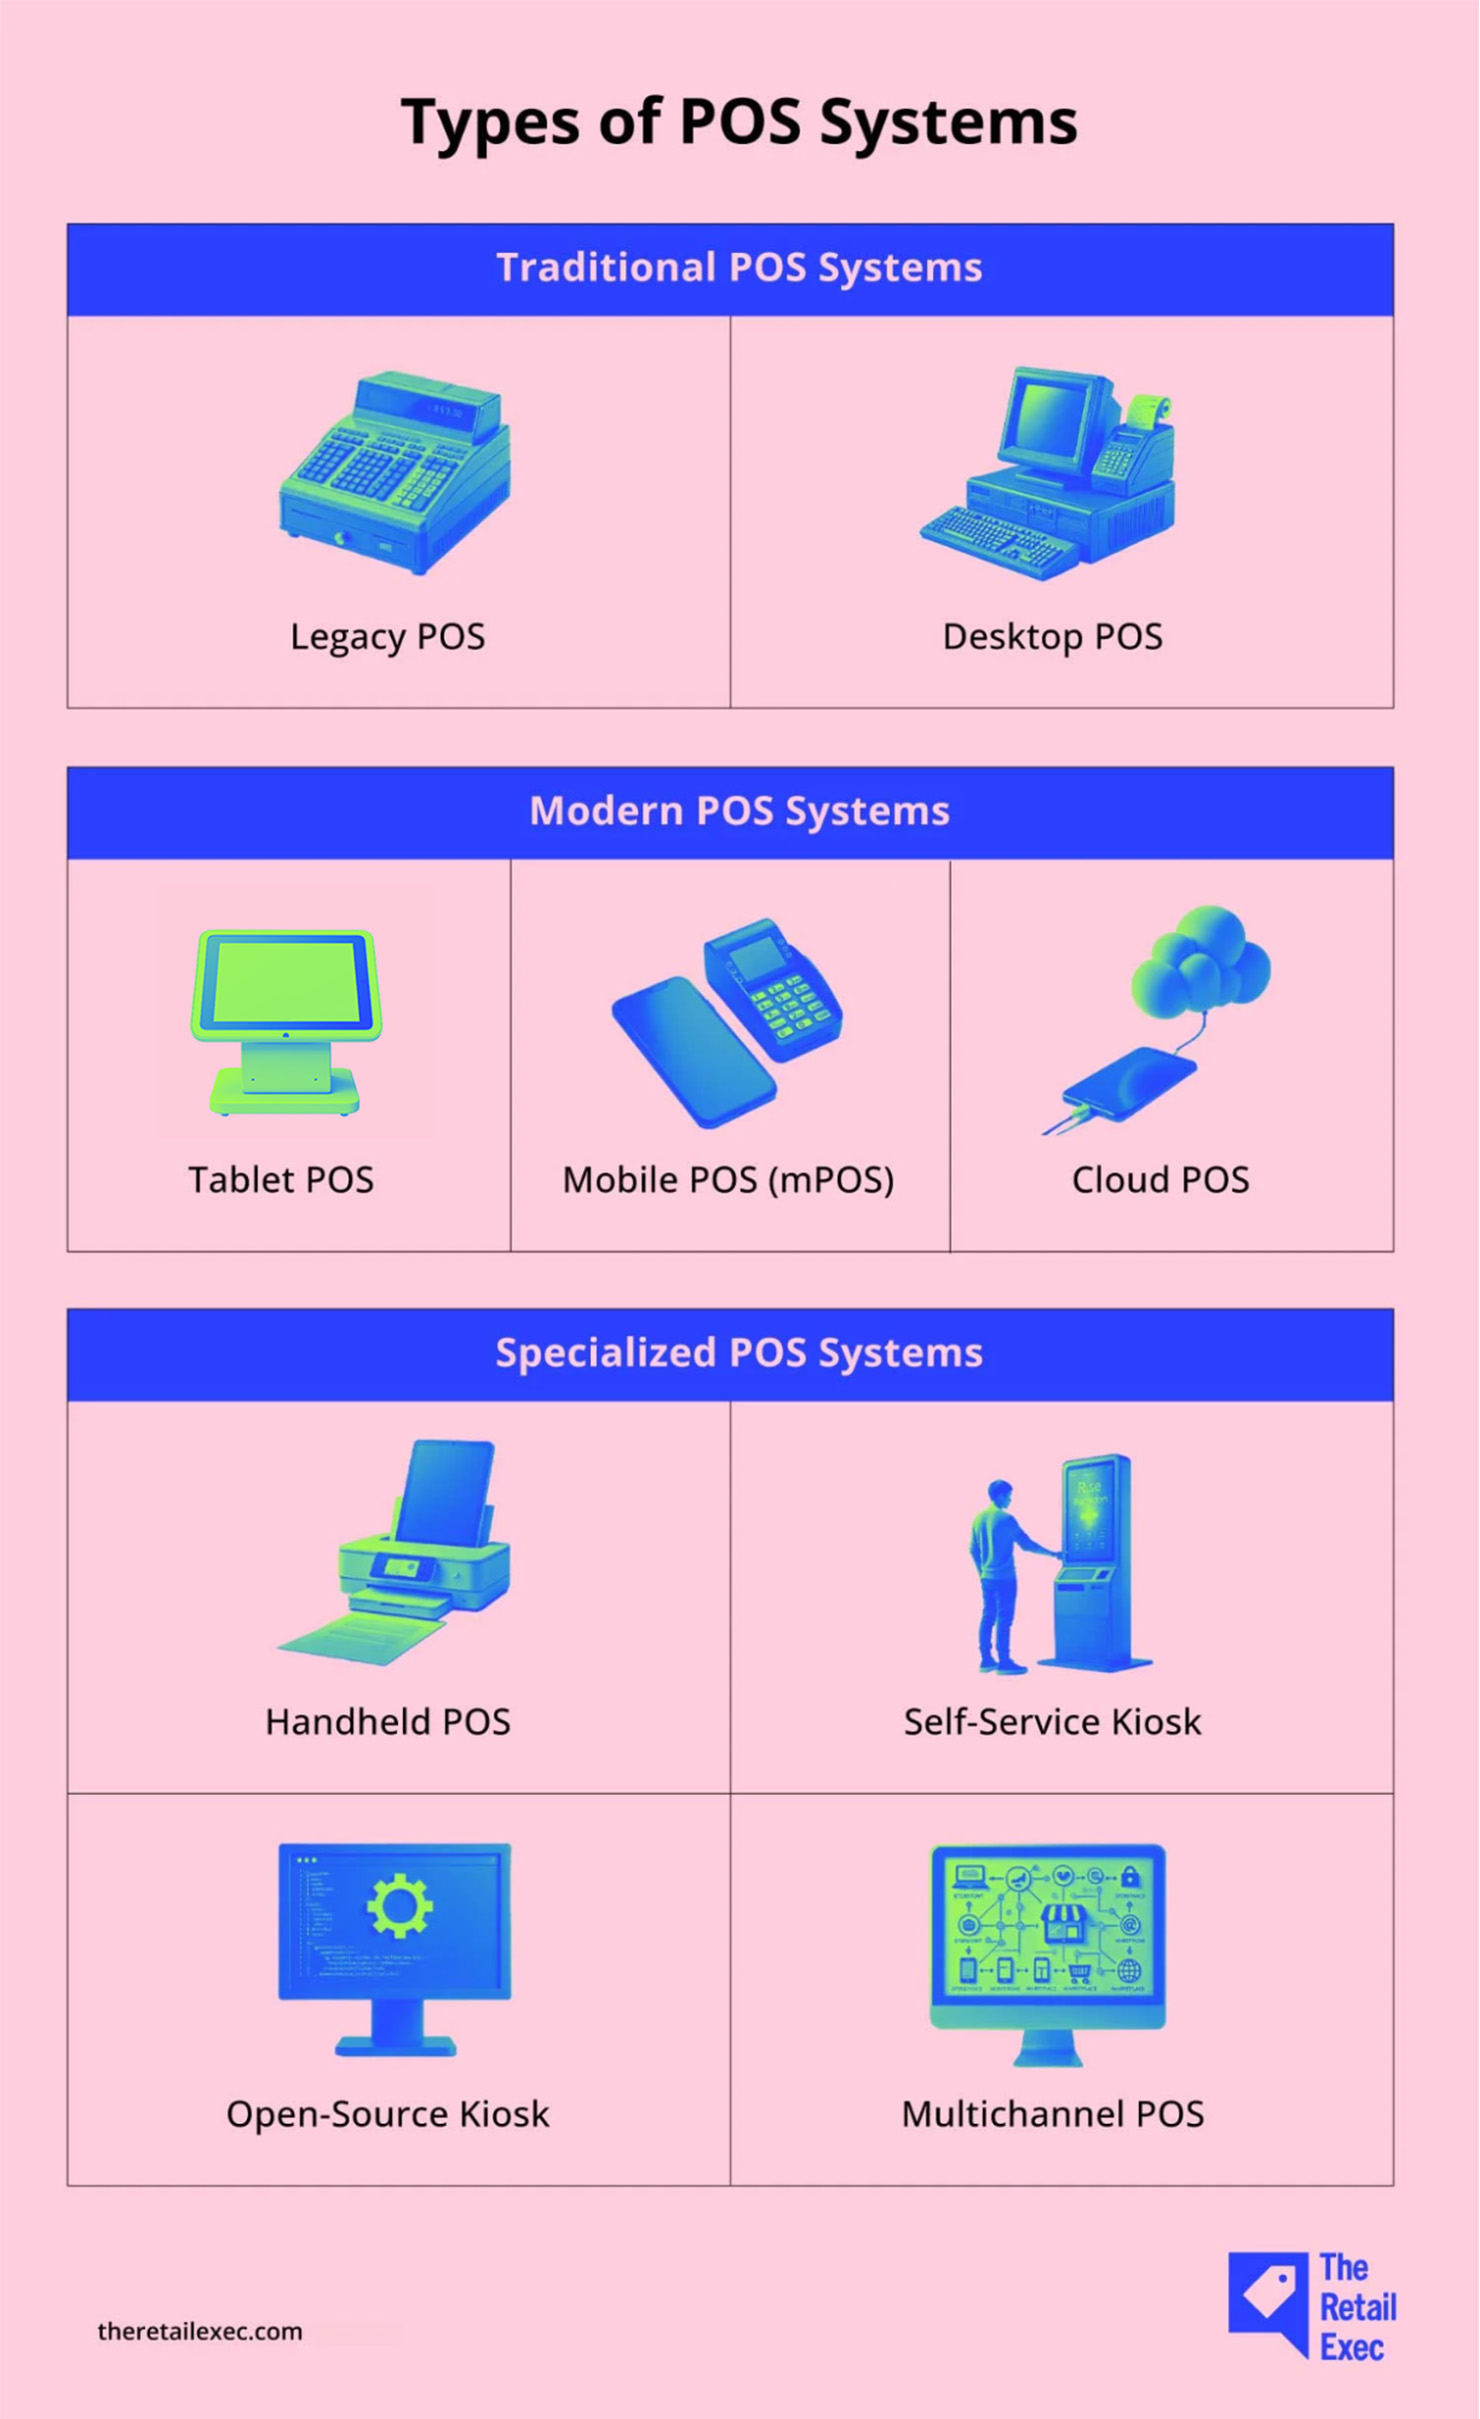
Der findes forskellige typer, og de fås i mange forskellige former og størrelser:
Forfatterens note:
Hvis du har lyst til at gå en tur ned ad mindernes allé, har vi skrevet en hel artikel om POS-systemernes historie. Gå ind og læs den!
Når det gælder NFC-betalinger, skal POS-systemet være udstyret med den rette hardware og software for at kunne acceptere kontaktløse transaktioner fra kort og digitale tegnebøger.
Jeg vil ikke overvælde dig her, så du kan begynde med de to typer, der dækker de fleste detailmiljøer: stationært POS og mobilt POS (mPOS).
Stationære POS-systemer er ideelle til faste kassediske, mens mobile POS-systemer er perfekte til pop-up-butikker, mindre områder eller andre butikker, der har brug for fleksibilitet ved kassen.
Så hvad bør du spørge en POS-leverandør om, før du køber et NFC-kompatibelt system?
Lad os begynde med det vigtigste:
Virksomhedsejere bør vide, om betalingsenheden er EMV- og PCI-kompatibel, og om betalingsbehandleren understøtter alle større tegnebøger (Apple Pay, Google Pay, Android Pay).
Andre ting, du bør overveje:
- Ikke alle POS-systemer understøtter alle betalingsmuligheder som standard. Spørg, hvilke muligheder der allerede er aktiveret, og om der gælder krav eller begrænsninger for opsætningen.
- Nogle NFC-betalinger kan stadig gå igennem, hvis din internetforbindelse er nede—undersøg, om POS-systemet understøtter offline-tilstand.
- Spørg, om systemet integreres med dine lagerstyrings- og loyalitetsværktøjer, så du undgår at administrere alt separat.
Forfatterens note:
Her er andre funktioner, du får brug for i dit POS-system for at få en bedre oplevelse ved kassen.
Leder du efter det rette system? Her er de bedste POS-systemer til detailhandel:
Har du brug for noget håndholdt? Se denne liste over de bedst præsterende mobile POS-systemer
Når du allerede har et NFC-klart POS-system, er her, hvad du skal konfigurere, før du går i luften:
- Opret en sikker og stabil internetforbindelse til POS-systemet
- Kontrollér NFC-funktionaliteten med et betalingskort eller en mobiltegnebog, der understøtter betaling med et tryk
- Integrér dit POS-system med lagerstyring og loyalitetsprogrammer
- Sørg for, at det kommunikerer problemfrit med din betalingsgateway og betalingsudbyder
3. Vælg en kompatibel betalingsudbyder
Kunderne ser POS-systemet – men det er din betalingsudbyder, der faktisk overfører pengene til din konto.
Betalingsudbydere godkender, autoriserer og afvikler hver transaktion i baggrunden.
For at understøtte NFC kan du sikre dig, at din udbyder opfylder nogle få vigtige krav:
- NFC-kompatibilitet. Den bør understøtte både betalingskort med trykfunktion og mobile tegnebøger som Apple Pay, Google Pay og Samsung Pay.
- Gennemsigtige priser. Kontrollér, at gebyrerne er tydeligt beskrevet, og at der ikke kommer overraskelser, især ved kontaktløse transaktioner.
- God support. En imødekommende kundekonsulent kan hjælpe dig med fejlfinding, opgraderinger eller skalering efter behov.
For at sikre kompatibiliteten bør du tale direkte med din betalingsudbyders kundekonsulent og udtrykkeligt fortælle, at du implementerer kontaktløse betalinger.
Det omfatter betalinger fra både betalingskort med trykfunktion og mobile tegnebøger som Apple Pay, Google Pay og Samsung Pay, da du ønsker, at alle former for NFC understøttes.
Heldigvis kan stort set alle betalingsudbydere håndtere NFC-transaktioner.
Når du har udvalgt nogle få muligheder, må du ikke springe prøveforløbet over.
Test det hele, før du binder dig. Gennemfør nogle testtransaktioner for at sikre, at alt fungerer som det skal.
Og tjek, om der er mærkelige gebyrer. Hvis du er tilfreds med opsætningen, går du først videre med den derefter.
Men før du tester, skal du indsnævre dine muligheder grundigt. Se vores anbefalede betalingsudbydere for selv at træffe en beslutning:
4. Opret eller opdatér din forhandlerkonto
En forhandlerkonto spiller en central rolle ved NFC-betalinger. Det er her, pengene går hen, efter at en kunde trykker sit kort eller sin telefon.
Transaktioner kan ganske enkelt ikke gennemføres uden den.
Forfatterens note:
Hvis din detailvirksomhed netop har slået dørene op, skal du først oprette din forhandlerkonto.
Hvis du ikke er sikker på, hvilken udbyder der passer bedst til dine behov, er kompatibilitet mellem POS-system og betalingsudbyder meget vigtig.
Problemfri integration er afgørende for at undgå betalingsproblemer senere.
Heldigvis findes der platforme som Stax Pay og Square, der tilbyder samlede tjenester, som kombinerer forhandlerkonti, POS-systemer og betalingsbehandling i ét økosystem.
Denne alt-i-en-struktur gør opsætning og integration nemmere og mere pålidelig. Den er ideel til virksomheder, der starter fra bunden eller vokser hurtigt.
For etablerede fysiske butikker skal du opdatere din eksisterende forhandlerkonto, når du tilføjer NFC-betalingsmuligheder. Hvis du ikke gør det, kan det føre til mislykkede transaktioner eller begrænset funktionalitet.
Nogle forhandlere glemmer dette trin. Sørg for, at:
👉 Dine indstillinger for kontaktløse betalinger er aktiveret på din konto – det afhænger af din udbyder
👉 Din MCC (forhandlerkategorikode) understøtter korttransaktioner, hvor kortet er til stede
👉 Du gennemgår dine interchange-gebyrsatser, da kontaktløse betalinger kan have andre gebyrer
Phillip fra CardPaymentOptions føjer tre yderligere punkter til dette gode råd:
- Gennemgå det med småt i din forhandleraftale. Dette er det trin, der oftest overses i denne proces, ifølge Phillip. Forhandlere skal bekræfte, at kontaktløse betalinger faktureres til den samme sats for transaktioner, hvor kortet er til stede, og ikke pålægges højere gebyrer.
- Spørg, hvordan disse nye transaktioner vil fremgå af deres daglige afregningsrapporter. Tydelig mærkning gør det lettere at føre regnskab og følge kundernes betalingspræferencer over tid. Det er også bedre for din revisor!
- Læs de serviceaftaler, der måtte være knyttet til dit POS-udstyr. De kan indeholde ekstra vilkår for betalingsbehandling, enhedsbegrænsninger eller bestemmelser om førtidig opsigelse.
Overvej følgende tjenester til forhandlerkonti, hvis du starter fra bunden eller seriøst overvejer en ændring.
5. Træn dit personale i NFC-betalingsforløb
Realitetstjek (og jeg prøver på ingen måde at skræmme dig): 70 % af digitale transformationer mislykkes. En af grundene til, at disse omfattende bestræbelser på at modernisere virksomheder gennem teknologi mislykkes, er manglende brugeraccept.
Sørg for, at dit personale ved, hvordan NFC-betalinger fungerer, og hvordan de skal hjælpe eller berolige kunderne … især når noget går galt.
Ideelt set bør de kunne finde og løse almindelige problemer, såsom:
- Telefoncovers, der forstyrrer NFC-signalet
- Beskadigede eller inkompatible kontaktløse kort
- En fastfrosset eller ikke-reagerende betalingsterminal
- Kunder, der ved et uheld bruger en ikke-NFC-metode (som at forsøge at føre et kort, der kun kan tappes, gennem en kortlæser)
Så hvordan lærer du dem det? Gennem workshops og træning, der omfatter rollespil og simuleringer.
Inkludér fejlsituationer, såsom hvad man skal gøre, når et kort ikke registreres, eller når en kunde går i panik og tror, at de er blevet opkrævet to gange.
Sørg for, at dit personale ved, hvordan man beroliger en kunde, forsøger en betaling igen og bekræfter betalingsstatussen.
Når de har fået styr på den tekniske side, er næste skridt at integrere betaling i den samlede kundeoplevelse.
Lige så vigtigt er det, at de lærer at integrere betalingsoplevelsen i kundeoplevelsen.
For eksempel træner vi normalt vores salgsmedarbejdere i at bede kunderne om at tilmelde sig påmindelser efter købet via WhatsApp eller SMS ved kassen.
Det er denne problemfri overgang – fra butikken til beskeder – der skaber tillid og baner vejen for yderligere interaktioner, vurderinger og mersalg.
6. Informér kunderne om, at I nu accepterer kontaktløse betalinger
Du har klaret arbejdet bag kulisserne – terminalerne er opgraderet, systemerne er testet, og alt er på plads.
Nu er det tid til at fortælle dine kunder, at de kan tappe og gå. Og eftersom 82 % af forbrugerne globalt allerede anvender kontaktløse betalingsmuligheder, er det en nyhed, der er værd at dele.
Her er enkle og effektive måder at sprede budskabet på:
- Skiltning i butikken. Vinduesmærkater, skilte ved disken eller displays, der viser, at I accepterer betaling med tap.
- Skærme ved kassen. Påmindelser, der gør kunderne opmærksomme på betaling med tap.
- Boner. Trykte oplysninger om muligheden for betaling med tap.
- E-mailkampagner. Meddelelser eller kampagner for betaling med tap.
- Opslag på sociale medier. Fremhævning af fordelene ved betaling med tap.
Men du kan også gå et skridt videre og gøre NFC-betalinger endnu mere værdifulde for dine kunder.
Ifølge Len Covello, CTO hos Engage People, en virksomhed, der hjælper brands med at skabe dybere kundeengagement gennem loyalitetsløsninger:
Detailhandlere kan integrere loyalitets- eller belønningsprogrammer i NFC-betalinger som en enkel og problemfri måde, hvorpå forbrugerne kan optjene og bruge flere point.
Sådan ser det ud: Mobile tegnebøger kan integrere loyalitetsoplysninger, så belønninger og tilbud automatisk anvendes ved kassen, hvilket minimerer behovet for ekstra scanninger eller kort.
Uanset hvordan betalinger eller loyalitetskort modtages, rammer de stadig de eksisterende netværk, hvor efterfølgende systemer kan beregne, optjene og udføre processer såsom korttilknyttede tilbud til medlemmer.
Hvis det opsættes korrekt, kan dit POS-system forbinde hvert tryk med en kundes loyalitetsprofil i realtid, hvad enten det sker via e-mail, telefonnummer, check-in i appen eller et token.
Den afgørende faktor her er integration: Dit POS-system, din betalingsudbyder og din udbyder af mobile tegnebøger skal fungere sammen for at få dette til at ske.
Potentialet er virkelig enormt, især når værktøjer som Pay with Points (PwP) vinder frem.
Ifølge Covello fungerer dette rigtig godt, når varemærker tilbyder ægte personalisering til medlemmer:
For eksempel har værktøjer som Engage Peoples Access Plus og FIS’ premium payback gjort det muligt at have PwP-netværk i loyalitetsprogrammer i dag, så forbrugere kan bruge deres point til betalinger og rabatter, efter at de har betalt ved at holde deres kort hen til terminalen.
Den samme filosofi om problemfri loyalitetsintegration går igen på platforme som PayPal, der gør kontaktløse betalinger til løbende kundeengagement:
Forhandlere kan integrere loyalitetsprogrammer og belønninger i NFC-betalingsforløbet ved hjælp af et økosystem af API’er, smarte kvitteringer og belønningsinfrastruktur.
Med PayPals funktion Smart Receipts kan virksomheder eksempelvis engagere kunder igen, efter at de har gennemført betalingen, ved at levere tilbud og personlige anbefalinger direkte til deres indbakker.
Derudover gør Advanced Offers det muligt for virksomheder at vise målrettede tilbagebetalingsbelønninger og produktanbefalinger direkte i appen.
Da denne platform er integreret i det centrale betalings- og tegnebogsøkosystem, behøver forhandlere ikke at være afhængige af separate apps eller hardware for at aktivere loyalitetsfunktioner.
Resultatet er en kontaktløs betalingsoplevelse, der ikke blot er hurtig og sikker, men også personlig og belønnende – og som hjælper virksomheder med problemfrit at øge antallet af genkøb og kundeloyaliteten i deres NFC-kompatible miljøer.
Ret smart, ikke? NFC er ikke bare en praktisk betalingsmulighed; det løfter også kundeoplevelsen.
Sidste tjekliste før implementering af NFC-betalinger
Jeg ved, at det er meget, så jeg har samlet de vigtigste handlinger fra hvert afsnit for at øge chancerne for en problemfri og vellykket implementering af NFC-betalinger:
Opsætning af POS-system
☐ Vælg et system, der understøtter NFC og er EMV- og PCI-kompatibelt
☐ Spørg, om det accepterer alle større digitale tegnebøger (Apple Pay, Google Pay osv.)
☐ Kontrollér, om det understøtter offline-tilstand, hvis din internetforbindelse går ned
☐ Dobbelttjek, at din hardware fungerer, at din internetforbindelse er stabil, og at dit POS-system synkroniserer med værktøjer som lagerstyring og loyalitet
Kompatibilitet med betalingsudbyderen
☐ Sørg for, at din betalingsudbyder understøtter kontaktløse kort og mobile tegnebøger
☐ Bed om en tydelig oversigt over gebyrer for kontaktløse transaktioner
☐ Tal med din kontoansvarlige for at bekræfte, at NFC-funktionaliteten er aktiveret
☐ Gennemfør testtransaktioner for at sikre, at alt fungerer som forventet
Forhandlerkonto
☐ Bekræft, at indstillingerne for kontaktløse betalinger er aktiveret
☐ Sørg for, at din MCC (forhandlerkategorikode) tillader betalinger, hvor kortet er fysisk til stede
☐ Kontrollér, hvordan NFC-betalinger vises i dine rapporter (mærkning er vigtig for bogføringen)
☐ Kontrollér, hvordan NFC-betalinger vises i dine rapporter (mærkning er vigtig for bogføringen)
Værktøjer og integrationer
☐ Vælg cloudbaserede betalingsløsninger, der er optimeret til NFC
☐ Sørg for, at dit POS-system synkroniserer med andre værktøjer (f.eks. lagerstyrings-, loyalitets- eller analyseplatforme)
☐ Spørg leverandørerne om løbende support og softwareopdateringer
☐ Sørg for, at alle systemer er sikre og klar til tokenisering
Medarbejdertræning
☐ Træn medarbejderne i at fejlfinde almindelige problemer (f.eks. mislykkede betalinger ved at holde kortet hen til terminalen, forkerte kort eller terminaler, der er gået i stå) gennem simuleringer og rollespil
☐ Sørg for, at medarbejderne kan berolige kunderne og gennemføre betalingen igen uden problemer
☐ Lær dem, hvordan betalinger kan forbindes med tilmeldinger til loyalitetsprogrammer eller samtykke til at modtage beskeder
Kundekommunikation
☐ Brug skilte, e-mails, kvitteringer og skærme ved kassen til at fortælle, at “Tryk for at betale er her”
☐ Fremhæv sikkerhed, hastighed og brugervenlighed som dine centrale budskaber
☐ Tilføj et ekstra værdilag: fremhæv loyalitetspoint, PwP eller eksklusive fordele ved betaling med et tryk
NFC-betalingssikkerhed: Det skal du vide
Efter eksperternes vurdering er NFC-betalinger mere sikre end konventionelle metoder som f.eks. kreditkorttransaktioner.
Spørg bare John Hutton, global chef for betalingsløsninger hos LexisNexis Risk Solutions, en virksomhed inden for data og analyse:
NFC-betalinger er generelt meget sikre og på mange måder mere sikre end andre traditionelle metoder.
Det skyldes typen og styrken af de sikkerhedsmekanismer, der gør NFC-betalinger robuste, såsom kryptering, godkendelse og tokenisering.
Men når du ser på det fra dit eget perspektiv, kan tvivlen snige sig ind. “Hvad nu hvis denne nye teknologi fejler, afslører kundedata eller efterlader mig hjælpeløs, når den svigter?”
Det er helt rimeligt at være forsigtig.
Hvis du ikke forstår, hvordan sikkerhedsmekanismerne fungerer, vil de blot lyde som volapyk.
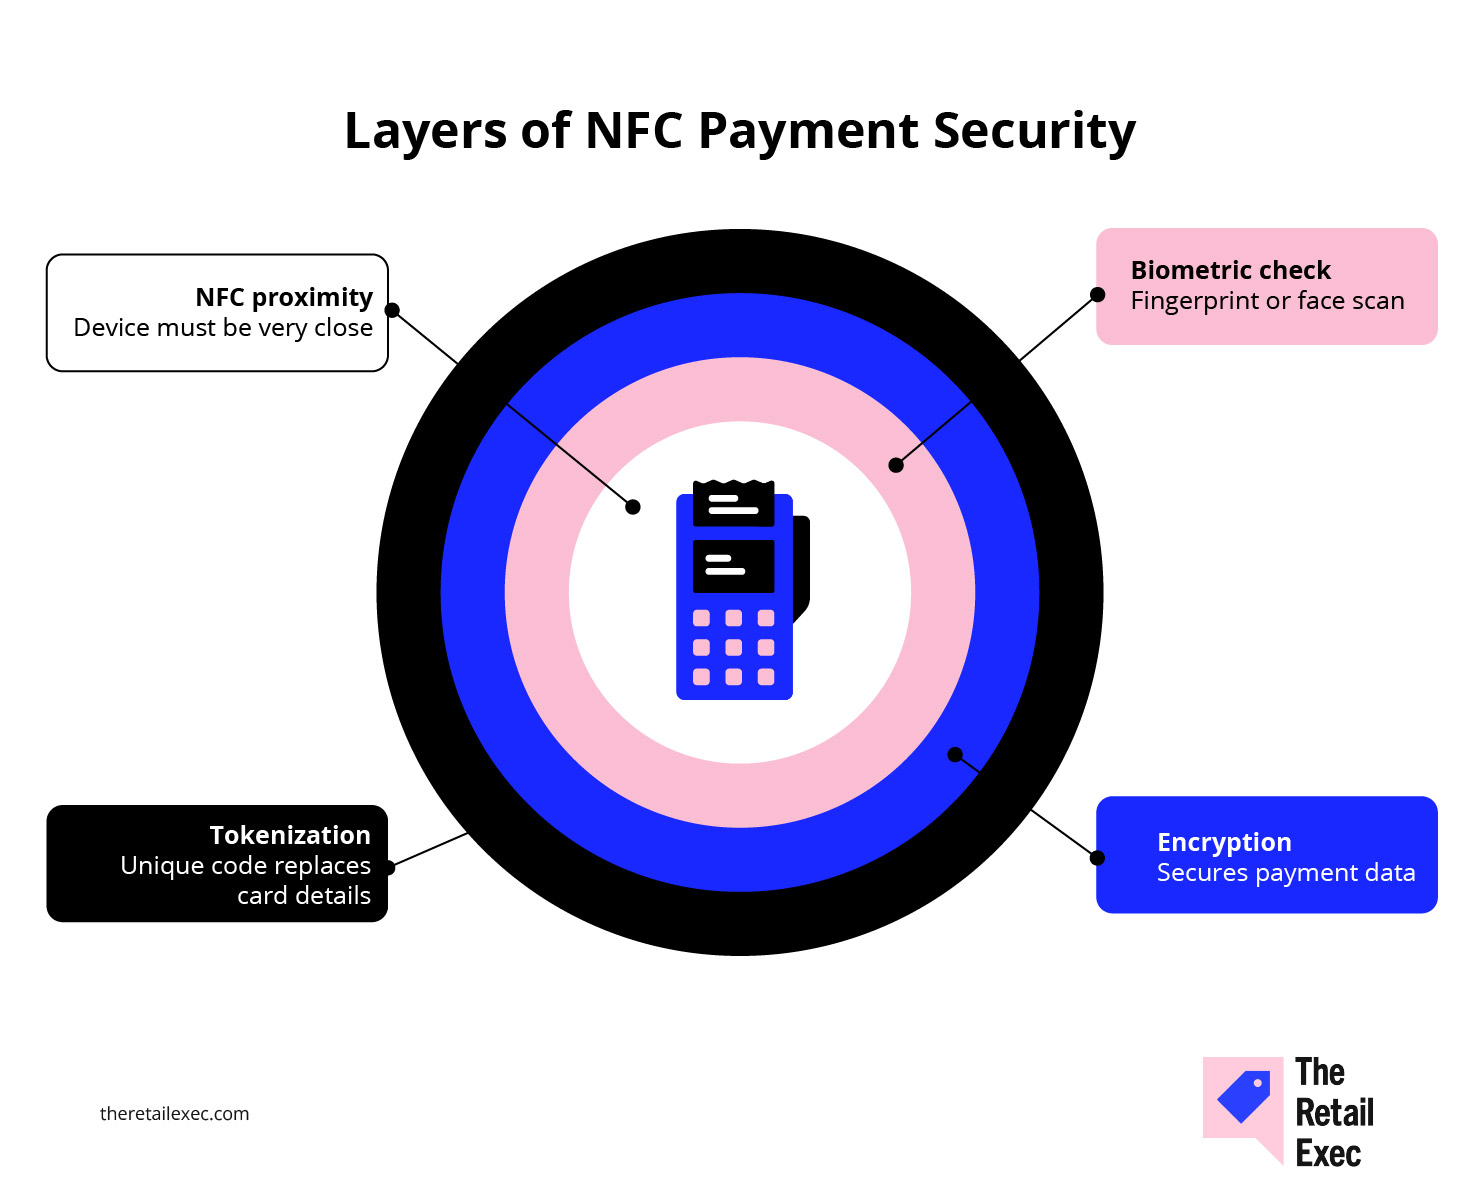
Lad os undersøge, hvordan disse beskyttelseslag fungerer sammen for at beskytte din virksomhed og dine kunder, og hvorfor de gør NFC-betalinger sikrere end Fort Knox:
1. Tokenisering
Ved NFC-betalinger ser vi ofte en unik kode til engangsbrug, der kaldes en token, som bruges til hver transaktion. De minder ikke om kortnumre.
Hvis angribere får fat i en token, vil den være værdiløs for dem.
Det betyder, at du får bedre beskyttelse mod kortskimming og databrud ved salgssteder uden at ændre den måde, du driver din virksomhed på.
More Articles
2. Kryptering
Hver gang der gennemføres en NFC-transaktion, omdannes dataene til en ulæselig kode (det er sådan, kryptering fungerer).
En kode, der ikke kan tydes, får uvedkommende til at klø sig i hovedet. Men for din virksomhed betyder det en lavere risiko for aflytning og bevidst svindel.
3. Biometrisk sikkerhed
En NFC-transaktion kræver ofte et fingeraftryk, ansigtsgenkendelse eller en adgangskode, før den godkendes.
Godkendelsesprocessen tager kun få sekunder, men det er nok til effektivt at holde uautoriserede brugere på afstand. Desuden afholder det tyve fra at bruge stjålne telefoner eller kort til at foretage betalinger.
4. Begrænset rækkevidde og fysisk kontakt
NFC fungerer kun, når enheden er få centimeter fra terminalen. Fjernangreb eller utilsigtede tryk er næsten umulige.
Kombiner det med, at der ikke skal stryges eller indsættes noget fysisk, så har du et system, der minimerer eksponeringen på alle niveauer: færre muligheder for svindel og mindre slitage på dine terminaler.
Alle disse funktioner muliggør sikker betalingsbehandling.
Nogle af de eksperter, jeg talte med, understregede dog, at selvom NFC-betalinger er meget sikre, er ingen teknologi fri for potentielle sårbarheder.
Her er, hvad de sagde, du bør vide, og hvad du kan gøre for at forhindre, at disse potentielle problemer sniger sig ind:
\u003cspan style=\u0022font-weight: 400;\u0022\u003eEn bekymring er\u003c/span\u003e\u003cb\u003emisbrug af mistede eller stjålne mobile enheder, hvis de ikke er sikret med biometri eller en pinkode. \u003c/b\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eDetailhandlere bør opfordre kunderne til at aktivere disse sikkerhedsfunktioner. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eEn anden risiko er brugen af forældede eller forkert konfigurerede terminaler, som muligvis mangler de nødvendige beskyttelser; det er afgørende at bruge\u003c/span\u003e\u003cb\u003e EMVCo-certificerede enheder og holde terminalsoftwaren opdateret \u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e.\u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eSelvom de er sjældne, udgør mand-i-midten-angreb fortsat en teoretisk risiko, hvis terminalerne er opsat forkert. Detailhandlere kan reducere denne risiko ved at \u003c/span\u003e\u003cb\u003esamarbejde med PCI DSS Level 1-certificerede leverandører\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e, som sikrer sikkerhedspraksis i bedste klasse. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cb\u003eRegelmæssige revisioner og opdateringer\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e reducerer yderligere eksponeringen for potentielle trusler.\u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDe bør også gøre deres \u003c/span\u003e\u003cb\u003esalgsstedssystemer (POS) EMV-kompatible og regelmæssigt opdatere dem for at lukke kendte sikkerhedshuller.\u003c/b\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cb\u003eTilføj nærhedstjek\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e, som også beskytter mod mistænkelig transaktionsadfærd, såsom betalinger, der igangsættes, uden at enheden er tæt på læseren.\u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eDe skal også håndhæve tidsfristerne for transaktioner strengt, så betaling kun er mulig inden for et snævert defineret tidsvindue. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eDerudover kan \u003c/span\u003e\u003cb\u003ebrugen af systemer til forebyggelse af svindel i realtid, såsom dem bankerne anvender,\u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003e underrette om og blokere mistænkelige betalingsmønstre. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eAt fremme \u003c/span\u003e\u003cb\u003ebevidstheden om potentielle trusler og sikre anvendelsesmetoder \u003c/b\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eblandt medarbejdere og kunder er også en enkel, men effektiv forsvarslinje.\u003c/span\u003e
Tryk, tryk, og du har betalt
Kontaktløse betalinger giver dig mulighed for at modtage betalinger hurtigere og smartere. Det er en fremragende og sikker måde at fremskynde betalingen, reducere friktion og forbedre kundeoplevelsen i butikken.
Den gode nyhed er, at dit POS-system og din betalingssoftware klarer det meste af arbejdet. Det eneste, du skal gøre, er at vælge de rigtige og konfigurere dem korrekt.
Du er måske også interesseret i disse relaterede emner:
- 5 tips til mobil betalingsbehandling, der kan vinde online (+ de bedste værktøjer)
- Hvad er betalingsbehandling for forhandlere? Alt, hvad du behøver at vide
- Demoer af POS-systemer, der hjælper dig med at finde det rigtige match til dit detailhandelsbrand
- De 20 bedste programmer til kreditkortbehandling anmeldt i 2025
Detailhandlen står aldrig stille – og det bør du heller ikke. Tilmeld dig vores nyhedsbrev for at få de nyeste indsigter, strategier og karriereressourcer fra førende detailhandelsledere, der former branchen.
Ofte stillede spørgsmål om NFC-betalinger
Du er nået så langt, så jeg ved, at du mener det alvorligt med at implementere NFC-betalinger.
Men hvis du er som de fleste detailhandlere, er der sikkert stadig nogle få hvad nu hvis’er og vent et øjeblik, der dukker op. Lad os få afklaret dem, før du beslutter dig for at investere i NFC.
Hvordan fungerer refunderinger med NFC-transaktioner?
Stort set på samme måde som almindelige kortrefunderinger. Kunden trykker for at betale, og hvis vedkommende senere har brug for en refundering, tilbagefører du blot transaktionen via dit POS-system.
De fleste større betalingsudbydere har trin-for-trin-vejledninger til refunderinger, der er specifikke for deres platform. Her er for eksempel Apples officielle vejledning i håndtering af returtransaktioner med Apple Pay.
Hvilke skjulte gebyrer skal man være opmærksom på hos betalingsudbydere, der understøtter NFC?
De fleste udbydere opkræver standardbehandlingssatser (dvs. en procentdel + et fast gebyr pr. transaktion). Men her er det, du skal være opmærksom på:
- Månedlige platformgebyrer
- Gebyrer for leje eller opsætning af betalingsterminal
- Gebyrer for refunderinger eller tilbageførsler
- Ekstra gebyrer for brug af avancerede analyser eller integrationer med digitale tegnebøger
Hvordan kan jeg følge NFC-betalingernes resultater og brugstendenser i butikken?
Din betalingsudbyder eller dit POS-system har sandsynligvis indbyggede rapporter, der følger brugen af NFC. Du kan se, hvornår kunder trykker, hvor ofte de gør det, og hvilke tegnebøger de bruger. Med tiden hjælper det dig med at identificere tendenser og forbedre betalingsoplevelsen.