Key Takeaways
NFC-vækst: Kontaktløse betalinger udgør mere end halvdelen af de fysiske transaktioner i USA, hvilket gør NFC til en standard i detailhandlen.
Transaktionshastighed: Betaling med tryk reducerer tiden ved kassen med mindst 8 sekunder sammenlignet med traditionelle metoder, hvor kortet sættes i.
Sikkerhedsfordele: Betaling med tryk bruger tokenisering, som beskytter transaktioner med engangskoder og minimerer eksponeringen af kortnumre.
Valg af udstyr: Forhandlere kan opgradere betalingsterminaler, bruge iPhones eller tilslutte eksterne NFC-læsere for at aktivere betaling med tryk.
Oplæring af medarbejdere: Grundig oplæring hjælper med at forhindre mislykkede betalinger med tryk og forvirring blandt kunderne, hvilket forbedrer effektiviteten og tilfredsheden ved kassen.
Betaling ved berøring bruger NFC-radiobølger til at lade kunder gennemføre køb på under to sekunder ved at berøre din terminal med et kort, en telefon eller en bærbar enhed – og denne guide viser dig, hvordan teknologien fungerer, hvordan du aktiverer den, og hvordan du oplærer medarbejdere i at forhindre de "prøv igen"-øjeblikke, der gør køen langsommere.
Kontaktløse betalinger udgør nu mere end halvdelen af korttransaktionerne ved fysisk fremmøde i USA.
Kunder forventer at kunne berøre og gå videre, uanset om de bruger et fysisk kort med det kontaktløse symbol eller Apple Pay. Hvis dine kasser ikke understøtter det, skaber du unødvendige hindringer på det tidspunkt, hvor hastighed betyder mest.
Hvad betaling ved berøring egentlig er
Betaling ved berøring er en NFC-baseret betalingsmetode, der lader kunder gennemføre transaktioner i butikken ved at holde et kontaktløst kort, en mobil tegnebog eller en bærbar enhed 2,5–5 cm fra din terminal i 1–2 sekunder – ingen pinkode, ingen underskrift og ingen fysisk kontakt er nødvendig.
NFC står for nærfeltskommunikation.
Den fungerer ved 13,56 MHz med en rækkevidde på 2,5–5 cm, og derfor skal kunderne holde deres enhed tæt på terminalen.
Når de berører terminalen, udveksler terminalen og enheden krypterede data på en brøkdel af et sekund.
Betalingsappen genererer en engangskode til den specifikke transaktion, din terminal sender den til din betalingsformidler og kortnetværket, og du får næsten øjeblikkeligt svar på, om betalingen er godkendt eller afvist.
Det kontaktløse symbol – fire buede radiobølger stablet i en vifteform – markerer, hvor kunderne skal berøre terminalen. Du kan se det på kort, terminaler og skiltning ved kasserne.
Kontaktløs betaling kontra betaling ved berøring: Hvad er forskellen?
"Kontaktløs" dækker over enhver betaling uden berøring – QR-koder ved restaurantborde, apps til forudbestilling og NFC-betaling ved berøring. "Betaling ved berøring" henviser specifikt til NFC-transaktioner ved en fysisk kasse.
QR-koder kræver scanning med kamera og betaling via browser eller app. Apps til forudbestilling behandler betalingen før ankomst. Betaling ved berøring foregår i realtid ved din terminal ved hjælp af NFC-radiobølger.
Sådan fungerer betaling ved berøring trin for trin
Når en kunde berører terminalen, udveksler terminalen og enheden krypterede data via NFC, betalingsappen genererer et engangstoken (ikke det rigtige kortnummer), din betalingsformidler sender tokenet videre til kortnetværket og den udstedende bank til godkendelse, og svaret kommer tilbage – alt sammen på under to sekunder.
Puha, det var en lang forklaring. Her er en smart lille visualisering:
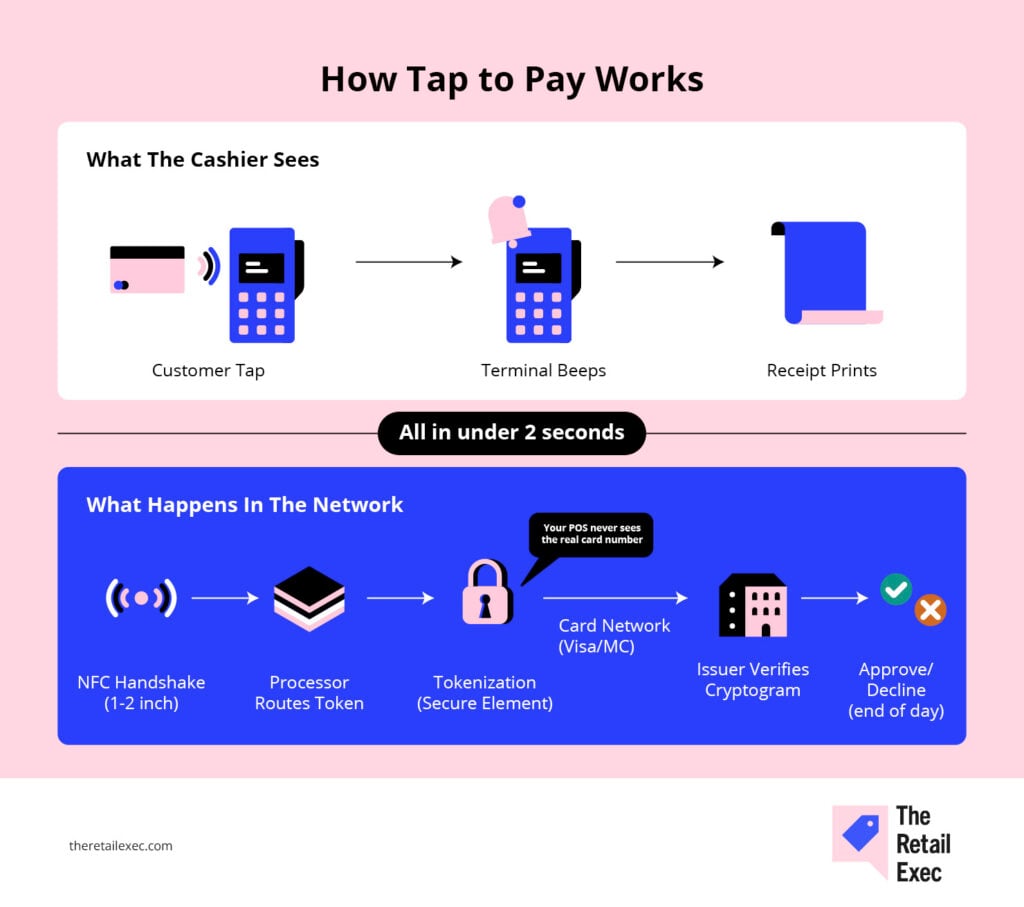
Forløbet:
- Kunden trykker. NFC-antennen i din terminal udsender et radiofrekvensfelt. En kontaktløs kortchip aktiveres af dette felt; en telefon eller et smartwatch aktiverer sin NFC-chip.
- NFC-håndtryk. Terminalen og enheden bekræfter, at de er klar, og udveksler grundlæggende betalingsoplysninger.
- Tokenisering. I stedet for at overføre det faktiske kortnummer (PAN) opretter enheden et unikt token og en dynamisk kryptografisk kode – en engangssikkerhedskode, der ikke kan genbruges. Dette sker i telefonens eller kortchippens sikre element.
- Ruting gennem betalingsformidleren. Din terminal sender tokenet til din betalingsformidler (Square, Stripe, Shopify Payments, PayPal), som videresender det til kortnetværket (Visa, Mastercard, Amex, Discover).
- Godkendelse hos udstederen. Kortnetværket videresender tokenet til den udstedende bank. Udstederen verificerer den kryptografiske kode, bekræfter midlerne og godkender eller afviser betalingen.
- Svar. Afgørelsen bevæger sig tilbage gennem netværket, betalingsformidleren og terminalen. Din terminal viser "Godkendt" eller "Afvist".
- Afregning. Godkendte transaktioner afregnes samlet ved dagens slutning.
Hvis du vil gå mere i dybden med hele betalingsforløbet – fra dataregistrering til afregning – kan du se vores komplette guide til betalingsbehandling i detailhandlen.
NFC, radiofrekvenser og tokenisering forklaret
NFC fungerer ved 13,56 MHz med en rækkevidde på 1–2 tommer – den korte rækkevidde er en sikkerhedsfunktion, ikke en begrænsning. Terminalens antenne skaber et magnetfelt, og kortets eller telefonens antenne opfanger det for at aktivere chippen og udveksle data.
Tokenisering er det, der gør kontaktløs betaling sikrere end betaling med magnetstribe.
Kort med magnetstribe sender det samme statiske kortnummer hver gang. Ved kontaktløs betaling sender enheden aldrig det rigtige kortnummer.
Den genererer et token – et erstatningsnummer, der er specifikt for den pågældende transaktion – og knytter det sammen med en dynamisk kryptografisk kode, der ændres ved hvert tryk.
Selv hvis nogen opsnappede tokenet og den kryptografiske kode, kunne de ikke genbruge dem. Den udstedende bank holder styr på, hvilke kryptografiske koder der er blevet brugt, og afviser forsøg på gentagelse.
Dette er EMV-kontaktløs betaling, den samme sikkerhedsstandard, der bruges til transaktioner, hvor chippen indsættes.
Hvor dit kortnummer sendes hen (og hvorfor det aldrig forlader enheden)
Det rigtige kortnummer forlader aldrig kundens mobilenhed eller kortchip.
Kun den tokeniserede version sendes til din betalingsformidler, kortnetværket og den udstedende bank, så dit salgssted (POS) aldrig gemmer følsomme kortdata, og du begrænser omfanget af PCI-overholdelse.
Når en kunde føjer et kreditkort til Apple Pay eller Google Pay, anmoder tegnebogsappen om et enhedsspecifikt token fra udstederen.
Tokenet ligger i telefonens sikre element – en dedikeret chip, der er isoleret fra operativsystemet – og bliver kun sendt under et tryk.
Have an account? Log In
Hvilke enheder dine kunder vil bruge
Fra 2025 har omkring tre fjerdedele af kredit- og betalingskortene i USA kontaktløs funktionalitet. Visa, Mastercard, Amex og Discover har udstedt kontaktløse kort i flere år.
Mobile tegnebøger (Apple Pay, Google Pay, Samsung Pay) står for mere end en tredjedel af de kontaktløse transaktioner i fysiske butikker, med højere andele i byområder.
Bærbare enheder – Apple Watch, Samsung Galaxy Watch og Fitbit-enheder – fungerer præcis som telefoner.
Den gode nyhed er, at alle disse bruger den samme NFC-standard. Én NFC-kompatibel terminal accepterer alle kontaktløse betalingskort, digitale tegnebøger og bærbare enheder.
Kontaktløse kort og nøglebrikker
Kontaktløse kort er passive – de har intet batteri og får strøm fra terminalens NFC-felt. Nøglebrikker – små nøgleringe eller klistermærker med indbyggede NFC-chips – fungerer på samme måde.
Mobile tegnebøger: Apple Pay, Google Pay, Samsung Pay
Mobile tegnebøger gemmer tokeniserede versioner af kredit- og debetkort og godkender betalinger med biometri (Face ID, fingeraftryk) eller en adgangskode, før betalingen sendes.
Den vigtigste sikkerhedsfordel: biometrisk godkendelse.
Før telefonen sender betalingsdataene, godkender kunden betalingen med Face ID, Touch ID eller en adgangskode. Hvis nogen stjæler telefonen, kan de ikke betale kontaktløst uden at låse den op.
Kontaktløse kort kræver ikke godkendelse under no-CVM-grænsen.
Sådan accepterer du Tap to Pay: Dine hardwaremuligheder
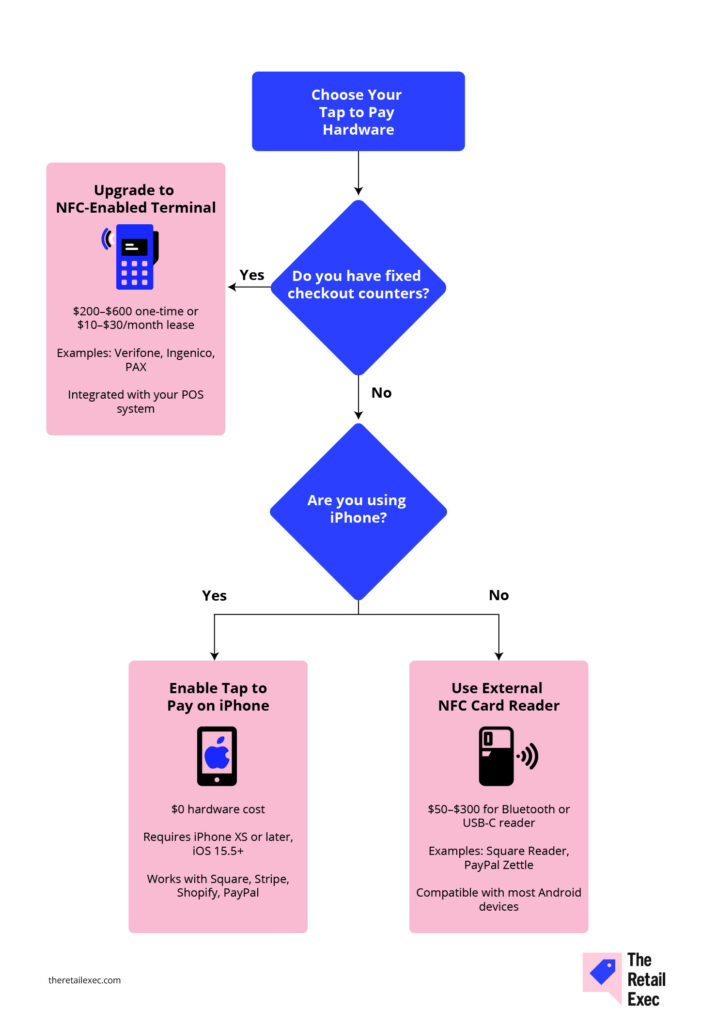
Du har tre muligheder for at acceptere Tap to Pay: opgradér til en NFC-kompatibel terminal ($200–$600), omdan din iPhone til en betalingsterminal med Tap to Pay on iPhone (ingen ekstra hardware), eller brug en ekstern NFC-kortlæser ($50–$300) sammen med din eksisterende enhed.
Her er dit TL;DR-beslutningstræ til at finde den bedste løsning:
NFC-terminaler til disken
Hvis du har faste betalingsdiske, er en opgradering til en NFC-kompatibel terminal den enkleste løsning.
Moderne terminaler fra Verifone, Ingenico og PAX har NFC ud over chipindsættelse og magnetstribe. Hvis din terminal er mere end fem år gammel og ikke understøtter kontaktløse betalinger, er det tid til at opgradere – de fleste betalingsformidlere tilbyder terminalleasing ($10–$30/måned) eller hardwarepakker.
Ud over NFC-funktionalitet bør du se efter POS-funktioner som mobil betaling ved kassen, integreret lagerstyring og kundedatabaser, der effektiviserer hele din drift.
Se vores oversigt over de bedste POS-terminaler for vejledning i valg af terminaler. Du finder vores bedste anbefalinger her:
Tryk for at betale på iPhone: Ingen hardware nødvendig
Tryk for at betale på iPhone forvandler enhver iPhone XS eller nyere til en NFC-betalingsterminal—kunderne holder deres kort eller telefon mod din iPhone, og transaktionen behandles via din betalingsapp uden behov for en separat kortlæser.
Download en understøttet betalingsapp—Square, Stripe, Shopify POS, PayPal Zettle—og følg opsætningen i appen. Tilknyt din forhandlerkonto, bekræft din identitet, og aktivér NFC-betalinger.
Kunderne holder den øverste kant af din iPhone (hvor NFC-antennen er) mod deres kort eller telefon for at betale.
Funktionen virker på iPhone XS og nyere med iOS 15.5 eller nyere. Alle transaktioner er krypterede, og din iPhone gemmer aldrig rå kortnumre.
Tryk for at betale på iPhone har ingen hardwareomkostning, men du betaler standardbehandlingsgebyrer (typisk 2.6% + $0.10 for korttransaktioner).
Se de bedste kreditkortlæsere til iPhone for en sammenligning af betalingsmuligheder, der er kompatible med iPhone.
Android og eksterne kortlæsere
Betalinger på Android er mindre problemfrie. Nogle betalingsudbydere understøtter Google Wallets tryk-for-at-betale-funktion (som forvandler din Android-enhed til en terminal), men udbredelsen er begrænset pr. 2025.
De fleste Android-forhandlere bruger en ekstern NFC-kortlæser, der opretter forbindelse via Bluetooth eller USB-C. Square Reader, PayPal Zettle og lignende enheder koster typisk $50–$150.
Se vores oversigt over de bedste kreditkortlæsere til Android for aktuelle muligheder.
Se vores oversigt over de bedste mobile POS-systemer for mere om valg af den rette POS-opsætning. Her giver vi dig et smugkig på vores bedste valg:
Grundlæggende om omkostninger, grænser og overholdelse
Tryk-for-at-betale-transaktioner koster typisk det samme som betalinger med isat chip—omkring 2.6% + $0.10 hos de fleste betalingsudbydere for korttransaktioner.
Kontrollér din no‑CVM-grænse: det beløb, under hvilket der ikke kræves nogen PIN-kode eller underskrift. Den fastsættes af kortudstederen og ligger typisk mellem $50 og $200 i USA.
Behandlingsgebyrer for tryk-for-at-betale følger samme struktur som for chipindsættelse, fordi begge bruger EMV-sikkerhedsstandarder. Forvent 2.3%–2.9% plus $0.10 pr. transaktion for korttransaktioners interchange-gebyr.
| Omkostningskomponent | Typisk interval | Bemærkninger |
|---|---|---|
| OmkostningskomponentBehandlingsgebyr for korttransaktion | Typisk interval2.3%–2.9% + $0.10 | BemærkningerVarierer efter betalingsudbyder og volumen |
| OmkostningskomponentStationær NFC-terminal | Typisk interval$200–$600 | BemærkningerEngangsbetaling eller leasing på $10–$30/md. |
| OmkostningskomponentMobil NFC-kortlæser | Typisk interval$50–$300 | BemærkningerSquare- og PayPal-udstyr |
| OmkostningskomponentTryk for at betale på iPhone | Typisk interval$0 i hardware | BemærkningerKræver en kompatibel betalingsudbyder |
| OmkostningskomponentAmerikansk no-CVM-grænse | Typisk interval$50–$200 | BemærkningerFastættes af kortudstederen, ikke forhandleren |
No-CVM-grænsen er det beløb, under hvilket en kontaktløs transaktion ikke kræver kortindehaverbekræftelse—ingen PIN-kode, ingen underskrift. CVM står for metode til bekræftelse af kortindehaver.
I USA fastsætter de fleste udstedere dette til mellem $100 og $200. Grænsen varierer efter udsteder, ikke efter kortnetværk eller forhandler, så du kan ikke kontrollere den.
Hvis en transaktion overstiger grænsen uden CVM, beder din terminal kunden om at indsætte sit chipkort og indtaste en pinkode (debet) eller underskrive (kredit). Dette sker automatisk.
Behandlingsgebyrer varierer efter volumen og betalingsudbyder.
Se vores guide til software til betalingsbehandling for en komplet sammenligning af betalingsudbydere, der understøtter kontaktløse betalinger, eller dyk ned i vores guide til kreditkortbehandling for små virksomheder.
Hvem fastsætter reglerne, og hvad du kan kontrollere
Kontaktløs EMV og indsættelse af EMV-chipkort er en del af den samme sikkerhedsramme, så kortnetværk behandler dem ens i forbindelse med interchange.
Du vil ikke se et "kontaktløst tillægsgebyr"—det hele er interchange for kort til stede, godkendt med EMV.
Grænsen uden CVM fastsættes af kortudstederen, ikke af dig. Din terminal læser grænsen fra kortets chip under transaktionen.
Træn personalet i at følge terminalens anvisninger. Hvis den beder om en pinkode, skal kunden indsætte kortet og indtaste pinkoden. Tilsidesæt ikke anvisningen—det kan flytte ansvaret for svigagtige transaktioner tilbage til dig.
Brugeroplevelse ved kassen og personaletræning
Træn dit team i tre grundlæggende ting:
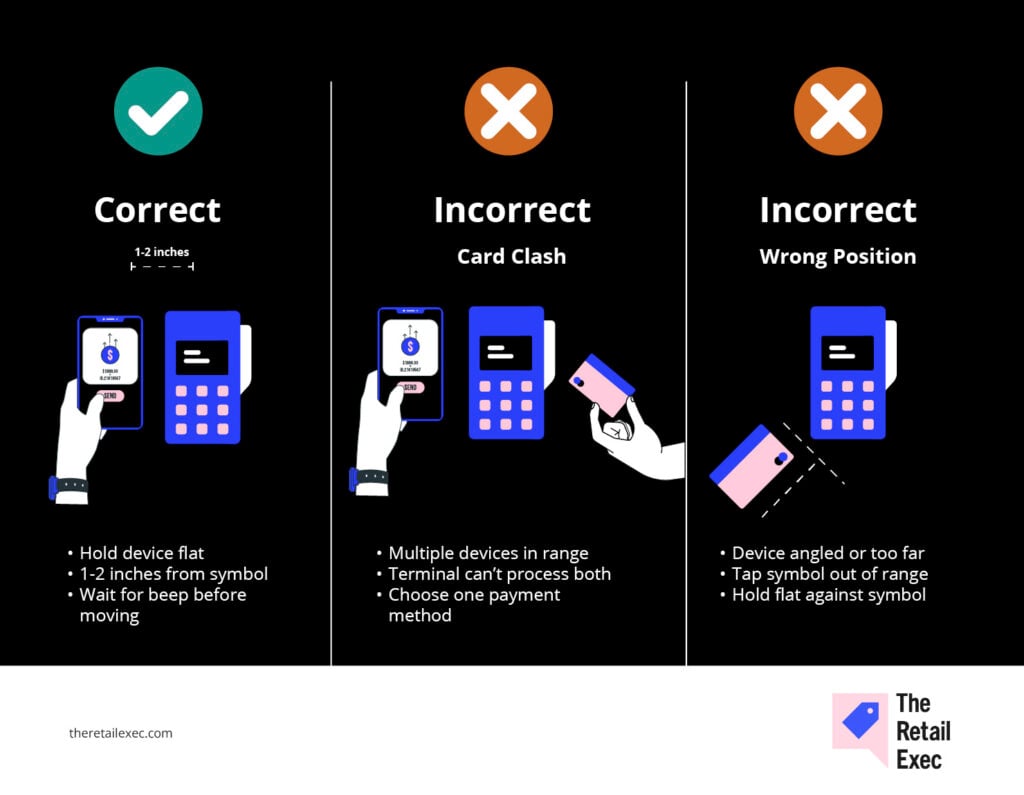
- Hold kortet eller telefonen fladt mod det kontaktløse symbol i 1–2 sekunder.
- Tryk ikke hurtigt flere gange; ét stabilt tryk er nok.
- Vær opmærksom på kortkollision—hvis en telefon og et kort rammer læseren samtidig, opstår der en fejl, og du skal prøve igen.
Det kontaktløse symbol—fire buede radiobølger—bør være synligt på alle terminaler og ved alle kasseområder.
Hvis du bruger Tap to Pay på iPhone, skal du holde telefonen, så kunden ved, hvor der skal trykkes (øverste kant nær kameraerne).
Hvad personalet kan sige: "Du kan trykke dit kort eller din telefon lige her—hold den bare fladt i et sekund, indtil du hører biplyden."
Almindelige kundefejl:
- Trykker for hurtigt (fører kortet hen over læseren i stedet for at holde det stabilt)
- Holder enheden på skrå (at holde telefonen i en vinkel på 45 grader reducerer NFC-rækkevidden)
- Flere tryk hurtigt efter hinanden (forvirrer terminalen; vent 3 sekunder, før du prøver igen)
- Kortkollision (holder telefonen og det kontaktløse kort i samme hånd)
Harbor & Pines hurtigreferencekort er én tilgang til personaletræning. Se vores guide til POS-træning for en komplet ramme for oplæring af teams i nye POS-systemer.
Sådan undgår du kortkollision og træner personalet i korrekt håndtering af nye forsøg
Kortkollision opstår, når en kundes telefon og et kontaktløst kort begge er tæt på terminalen på samme tid—læseren kan ikke afgøre, hvilket der skal behandles, og transaktionen mislykkes.
Træn personalet i at spørge: “Hvilket kort bruger du?” når en kunde har en pung i den ene hånd og en telefon i den anden.
Løsningen: Én enhed ad gangen.
Genforsøgsscript: "Lad os prøve igen—kun telefonen (eller kun kortet) denne gang, og hold den fladt på symbolet i et par sekunder."
Timing er vigtig: Vent 3 sekunder mellem forsøgene, så terminalens NFC nulstilles.
Skiltning, hastighed og tilgængelighed
Vis det universelle symbol for kontaktløs betaling ved hver kasse, så kunderne ved, hvor de skal holde kortet hen, og overvej at tilføje mundtlige instruktioner, fordi tydelig skiltning får køerne til at bevæge sig hurtigere og reducerer behovet for hjælp fra kassemedarbejderen.
Placér symbolet tre steder:
- På selve terminalen (de fleste NFC-terminaler har det støbt ind eller trykt nær antennen)
- På kassedisken (et lille klistermærke, der viser, hvor man skal holde kortet hen)
- På skiltningen ved kassen (hængende skilt eller bordskilt: "Kontaktløs betaling accepteres her")
Mundtlige instruktioner hjælper: "Du kan holde dit kort eller din telefon hen lige her" samtidig med at du peger på symbolet, fjerner spørgsmålet "Kan jeg betale kontaktløst?".
Kontaktløs betaling er hurtigere end at indsætte chippen og meget hurtigere end at køre magnetstriben gennem og underskrive. Kontaktløs betaling er også lettere for kunder med nedsat fingerfærdighed eller synshandicap—ingen smal åbning, der skal findes, og ingen bestemt retning for magnetstriben.
Det hørbare bip bekræfter betalingen uden at kræve, at kunden læser på skærmen.
Harbor & Pines forbedring på 35 % i ekspeditionshastighed er én af fordelene ved kontaktløse betalinger. Hvis du vil have flere måder at reducere ventetider på, kan du udforske strategier til at nedbringe køer som mobile POS-løsninger og selvbetjening.
More Articles
Sikkerhed: Hvor sikker er kontaktløs betaling?
Kontaktløs betaling er ganske enkelt langt mere sikker end at køre magnetstriben gennem.
Hver transaktion genererer en engangskode, der ikke kan genbruges. Kundens rigtige kortnummer forlader aldrig enheden.
NFC-rækkevidden er kun 1–2 tommer, hvilket gør aflytning meget usandsynlig. Og hvis kunden bruger en digital tegnebog, får du biometrisk godkendelse oveni.
Transaktioner med magnetstribe bruger statiske data—det samme kortnummer, den samme udløbsdato og den samme CVV-kode hver gang. Hvis nogen aflurer disse data, kan de klone kortet.
Kontaktløs betaling eliminerer denne risiko.
Hver kontaktløs betaling genererer en dynamisk kryptografisk kode—en unik engangssikkerhedskode, der kun er gyldig for den pågældende transaktion. Selv hvis nogen opsnappede dataene (hvilket er næsten umuligt på grund af rækkevidden på 1–2 tommer og krypteringen), ville de ikke kunne genbruge dem.
Den udstedende bank holder styr på, hvilke kryptografiske koder der er blevet brugt, og afviser gentagelser.
Kundens rigtige kortnummer sendes aldrig via NFC. Kun en tokeniseret version overføres. Din POS ser eller gemmer aldrig det faktiske kortnummer, hvilket reducerer ansvaret og forenkler PCI-overholdelse.
Digitale tegnebøger tilføjer biometrisk godkendelse.
Før Apple Pay, Google Pay eller Samsung Pay overfører betalingsdata, låser kunden sin telefon op med Face ID, Touch ID eller en adgangskode.
Kontaktløse kort har ikke denne funktion—alle, der holder kortet, kan betale kontaktløst under grænsen uden kortindehaverbekræftelse—hvilket gør digitale tegnebøger en smule mere sikre.
Grundlæggende svindelforebyggelse for din POS
Hold din POS-software og terminalfirmware opdateret, begræns den fysiske adgang til terminalerne, og aktivér transaktionsadvarsler, så du kan opdage usædvanlige mønstre.
Tre kritiske kontroller:
- Opdater terminalfirmwaren månedligt (eller aktivér automatiske opdateringer) for at udbedre sikkerhedssårbarheder
- Begræns fysisk adgang til terminaler—lad dem ikke stå uden opsyn, hvor uvedkommende kan få adgang til dem
- Aktivér transaktionsadvarsler for transaktioner og refunderinger med høje beløb via din betalingsudbyder
Vær opmærksom på social engineering—den mest almindelige form for svindel er, at nogen ringer til medarbejdere og udgiver sig for at være jeres betalingsudbyder for at bede om loginoplysninger.
Træn medarbejderne i aldrig at dele loginoplysninger over telefonen og i at bekræfte opkalderens identitet ved at lægge på og ringe til betalingsudbyderens officielle nummer.
Fejlfinding af almindelige problemer
Når en berøring mislykkes, skal du begynde med det grundlæggende: Kontrollér, at NFC er slået til. Bekræft tegnebogens standardkort. Sørg for, at terminalens NFC-antenne ikke er blokeret.
De fleste fejl med meddelelsen “prøv igen” forsvinder, når kunden holder sin enhed fladt mod symbolet for kontaktløs betaling i to hele sekunder.
Trinvis fejlfinding:
- Kontrollér, om NFC er aktiveret.
- iPhone: Indstillinger → NFC (normalt altid slået til).
- Android: Indstillinger → Forbundne enheder → NFC. Mange Android-brugere deaktiverer NFC for at spare batteri, eller strømsparetilstand slår det fra.
- Bekræft tegnebogens standardkort. Hvis kunden har flere kort i Apple Pay eller Google Pay, forsøger tegnebogen muligvis at bruge et udløbet, frosset eller overtrukket kort. Bed kunden om at åbne tegnebogsappen og vælge kortet manuelt.
- Kontrollér placeringen af terminalens antenne. På de fleste terminaler sidder NFC-antennen i den øverste tredjedel, ofte nær skærmen. Vis kunderne symbolet for kontaktløs betaling. Ved Tap to Pay on iPhone sidder antennen på den øverste kant (nær kameraerne).
- Vær opmærksom på lavt batteriniveau eller strømsparetilstand. På nogle Android-telefoner deaktiverer strømsparetilstand NFC. Hvis kundens telefon har 10 % eller mindre batteri, skal du bede kunden om at indsætte sit chipkort i stedet.
Hvis ingen af ovenstående løsninger virker, skal du genstarte terminalen. Tag stikket ud (eller genstart Tap to Pay on iPhone-appen), vent 10 sekunder, og tænd den igen.
Almindelige fejlsituationer:
- Der sker ingenting (NFC er sandsynligvis deaktiveret, eller der berøres på den forkerte del af terminalen)
- “Prøv igen” (kortkonflikt, eller enheden blev flyttet for hurtigt)
- “Afvist” (kortudstederen afviste betalingen—utilstrækkelige midler, beløbsgrænsen er overskredet eller svindelblokering)
- Telefonen viser et flueben, men terminalen reagerer ikke (NFC-håndtrykket blev ikke fuldført; vent 3 sekunder, og prøv igen)
De fleste mislykkede berøringer løses med et simpelt nyt forsøg, når den korrekte placering er bekræftet, og NFC er aktiveret.
Tryk dig til hurtigere betalinger
Kontaktløs betaling forkorter betalingstiden, reducerer fejl og imødekommer kundernes forventninger—uden at tilføje behandlingsgebyrer eller sikkerhedsrisici.
Vælg din hardwareløsning (terminal, iPhone eller ekstern kortlæser), træn medarbejderne i at forhindre kortkonflikter, og vis symbolet for kontaktløs betaling tydeligt.
Hvis dine terminaler endnu ikke understøtter kontaktløs betaling, gør du køen langsommere. Opgradér din hardware, orientér dit team, og begynd at ekspedere kunderne hurtigere.
Ofte stillede spørgsmål om betaling med tryk
Hold da op, det var meget, men du vender stadig tilbage efter mere. Godt gået, for vi har stadig et par spørgsmål mere at besvare.
Hvad er forskellen på NFC, RFID og EMV?
\u003cul\u003e
\t\u003cli\u003eNFC er en trådløs teknologi med kort rækkevidde (13.56 MHz) til kontaktløse betalinger inden for 1–2 tommer.\u003c/li\u003e
\t\u003cli\u003eRFID er en bredere kategori til sporing af lagerbeholdning og adgangskontrol — nogle systemer kan aflæses på flere meters afstand.\u003c/li\u003e
\t\u003cli\u003eEMV er den globale standard for chipkort, som omfatter både betalinger med isat chip og kontaktløse NFC-transaktioner.\u003c/li\u003e
\u003c/ul\u003e
Har jeg brug for Wi-Fi for at acceptere betaling med tryk?
Din terminal skal have internetforbindelse (Wi-Fi, Ethernet eller mobilnetværk) for at godkende transaktioner. Kundens enhed behøver ikke internet for at betale med tryk — det sker lokalt via NFC — men din terminal skal være online for at gennemføre transaktionen.
Hvad betyder "grænse uden kortholderverifikation", og hvem fastsætter den?
CVM står for kortindehaververifikationsmetode (pinkode eller underskrift). Grænsen uden kortholderverifikation er den beløbsgrænse, under hvilken verifikation ikke er nødvendig.
\u003c!– /wp:paragraph –\u003e \u003c!– wp:paragraph –\u003e
Hver kortudsteder fastsætter denne grænse — typisk $100–$200 i USA. Hvis en transaktion overstiger den, beder din terminal om pinkode eller underskrift.
Hvordan aktiverer jeg betaling med tryk på iPhone i min butik?
Download en app fra en understøttet betalingsudbyder (Square, Stripe, Shopify POS, PayPal) på en iPhone XS eller nyere med iOS 15.5+. Tilknyt din forhandlerkonto, gennemfør verifikationen, og aktivér kontaktløse betalinger. Kunderne skal blot holde den øverste kant af din iPhone hen til deres betalingsenhed for at betale — der kræves ingen ekstra hardware.
Hvordan fungerer tilbagebetalinger for betalinger med tryk?
Behandl tilbagebetalinger via dit POS-system på samme måde som ved betaling med isat chip. Vælg den oprindelige transaktion, vælg “Tilbagebetaling,” og bekræft.
\u003c!– /wp:paragraph –\u003e \u003c!– wp:paragraph –\u003e
Pengene returneres til kundens oprindelige kort eller digitale tegnebog inden for 3–7 hverdage. Kunden behøver ikke betale med tryk igen — betalingsudbyderen sender beløbet tilbage til det token, der blev brugt i den oprindelige transaktion.