Key Takeaways
Kontanter eller kort? Og mere!: Betalingsbehandling i e-handel er afgørende for at gennemføre kundetransaktioner online og omfatter forskellige metoder som kreditkort, digitale tegnebøger og endda kryptovaluta, så virksomheder kan imødekomme kundernes præferencer.
Troldmanden bag tæppet: Den tilsyneladende enkle onlinetransaktion understøttes af et komplekst system med betalingsudbydere, betalingsgateways og forhandlerkonti, som sikrer sikker og hurtig behandling fra kundens bank til forhandlerens konto.
En problemfri shoppingoplevelse: Optimering af betalingsprocessen ved at gøre den mobilvenlig og overskuelig samt tilbyde flere betalingsmetoder kan reducere antallet af forladte indkøbskurve markant og forbedre kundeoplevelsen.
Skattens søde byrde: E-handelsbutikker skal navigere i det komplekse net af opkrævning af salgsskat, som varierer fra land til land og fra region til region, og forstå de skattemæssige konsekvenser af gebyrer for betalingsbehandling for at overholde reglerne.
Det perfekte match: Valget af den rigtige betalingsudbyder indebærer overvejelser om, hvilke betalinger der accepteres, kvaliteten af kundesupporten, mulighederne for internationale betalinger, sikkerhedsforanstaltninger som overholdelse af PCI-standarden og tokenisering samt hvor godt den integreres med den eksisterende software.
Hvordan du får kunder til at overføre deres penge til din konto, er et af de vigtigste aspekter ved at drive en e-handelsbutik.
Betalingsbehandling i e-handel er både enkel og kompleks. Enkel, fordi vi alle gør det uden at tænke over det. Kompleks, fordi der foregår en masse for at få det til at fungere.
Og ud over den tekniske kompleksitet er den måde, du håndterer betalinger på i din butik, en vigtig faktor for kundeoplevelsen.
For få betalingsmuligheder? Accepterer du ikke Apple Pay? For mange formularfelter? Forladte indkøbskurve i massevis.
Men sådan behøver det ikke at være. Du bestemmer selv, hvordan dit onlinesalg udvikler sig.
Derfor har vi lavet denne store guide til betalingsbehandling til dig. Her har vi samlet det overordnede perspektiv, det detaljerede indblik, hvordan du optimerer dine betalinger, hvordan skatter spiller ind, og hvilke betalingsudbydere der er bedst at bruge (efter vores ydmyge mening).
Hvad er betalingsbehandling i e-handel?
Betalingsbehandling i e-handel er et af de begreber, der definerer sig selv—det system, onlinebutikker bruger til at modtage betalinger fra deres begejstrede kunder.
Det kræver naturligvis meget mere, end jeg giver indtryk af her, hvilket vi kommer ind på, men set på afstand handler det ganske enkelt om at få pengene fra din kundes bank til din bank på den nemmest mulige måde.
Og det virker!
Millioner af mennesker betaler digitalt for forskellige DTC-produkter hver dag, uden at der sker noget dårligt (bortset fra når det, de købte, ikke rigtig var det, de ønskede, og de er nødt til at returnere det...).
Og det omfatter ikke kun salg, der finder sted online, men også salg fra en tilsluttet fysisk POS (salgssted) eller kortlæser.
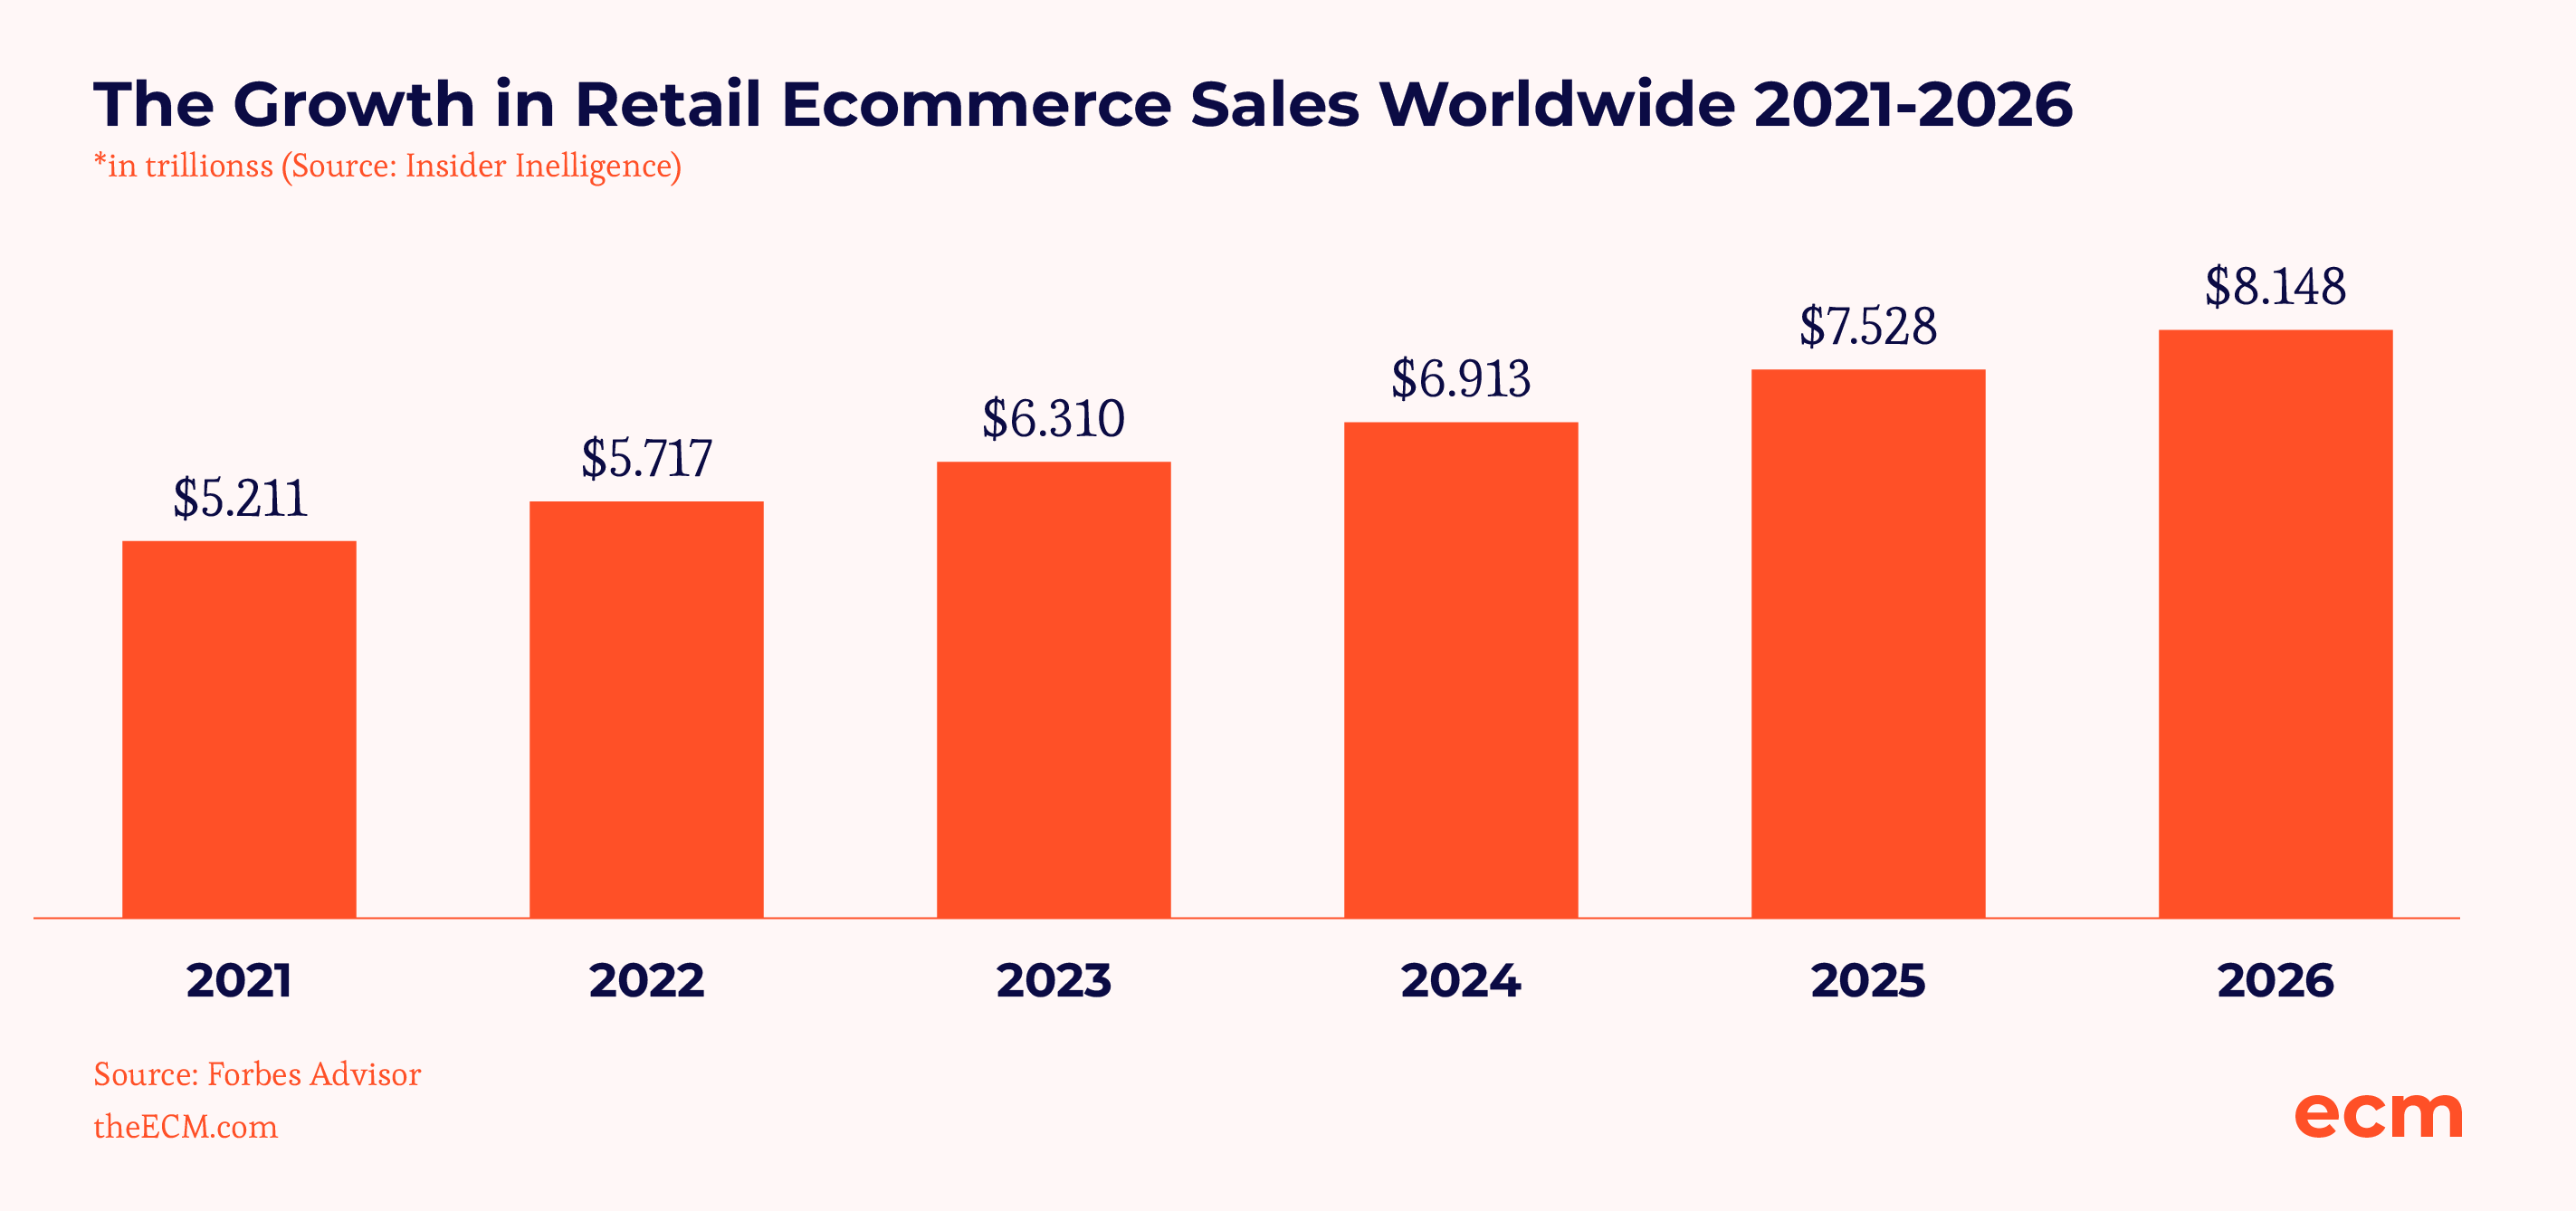
Der strømmer enorme pengesummer gennem dette system, med næsten $6 billioner i e-handelssalg i 2023, som støt vokser til forventeligt $8,1 billioner i 2026. Det svarer til næsten 23 % af alt, hvad mennesker køber eller sælger i dag.
Men lad os gå fra fugleperspektivet til nærbilledet for at lære de små detaljer.
Betalingsudbydere til e-handel er systemer, der bruges til at muliggøre sikre onlinebetalinger mellem kunder og din virksomhed.
Betalingsudbydere giver dig mulighed for at modtage forskellige populære onlinebetalingsmetoder, såsom:
- Kreditkort og debetkort
- Digitale tegnebøger som Apple Pay, Google Pay, Amazon Pay og PayPal
- Tjenester med køb nu, betal senere (BNPL) som Klarna, Affirm og Afterpay
- Direkte bankoverførsler og ACH-betalinger
- Betalinger med kryptovaluta (sjældne, men accepteres på platforme som Shopify)
Nogle velkendte eksempler på betalingsudbydere er:
- Stripe
- Square
- Shopify Payments
- Helcim
Men vi kommer ind på de bedste betalingsudbydere senere i indlægget. Lad os fortsætte med at lære, hvordan dette fungerer.
Elementer i betalingsbehandling i e-handel
Bag hver tilsyneladende enkel onlinetransaktion gemmer der sig en hel del kompleks, usynlig aktivitet.
Din kunde besøger din e-handelsbutik, fylder sin indkøbskurv, indtaster sine kortoplysninger, en masse ting sker, og få sekunder senere modtager kunden en bekræftelse.
Denne »masse ting« er en række lynhurtige kommunikationer mellem bestemte komponenter i processen. Disse komponenter er:
- Betalingsudbyderen: En finansiel institution eller tjenesteudbyder, der fungerer som mellemled mellem dig (den handlende) og banker/kortnetværk. Den muliggør sikker overførsel af transaktionsdata og penge mellem din erhvervskonto og kundens bank eller kreditkortselskab.
- Betalingsgateway: En platform, der forbinder din onlinebutik sikkert med betalingsudbyderens systemer. Den krypterer og overfører følsomme betalingsoplysninger (såsom kreditkortoplysninger) fra kunden til betalingsudbyderen med henblik på godkendelse. Den fungerer som en bro mellem dit websted og betalingsudbyderen.
- Forhandlerkonto: En specialiseret bankkonto, der giver dig (virksomheden) mulighed for at acceptere og behandle elektroniske betalinger, f.eks. kredit- og debetkorttransaktioner. Midler fra godkendte transaktioner indsættes på denne konto af betalingsformidleren, efter at eventuelle gebyrer er fratrukket.
- Tokenisering af betalingsoplysninger: En sikkerhedsforanstaltning, der erstatter følsomme betalingsdata (f.eks. kreditkortnumre) med en ikke-følsom erstatning, kaldet et "token". Denne tilfældigt genererede alfanumeriske kode repræsenterer de oprindelige betalingsoplysninger uden at eksponere de faktiske data, hvilket reducerer risikoen for databrud og uautoriseret adgang til dine kunders betalingsoplysninger. Hvad er betalingsformidlere til e-handel
Hvordan fungerer betalingsbehandling til e-handel?
Okay, lad os se på en velkendt situation: En kunde gennemser din onlinebutik og har fundet den perfekte vare, som de gerne vil købe (lad os sige en grim julesweater med en kat).
De går videre til kassen, klar til at gennemføre deres køb. Her er, hvad der sker:
Først viser du dem en liste over betalingsmuligheder, som de kan vælge imellem – kreditkort, digitale tegnebøger, BNPL-tjenester og så videre.
Når de har valgt deres foretrukne metode, bliver de bedt om at indtaste deres betalingsoplysninger sikkert på dit websted eller i din mobilapp.
Nu sker magien bag kulisserne:
- Deres krypterede betalingsoplysninger sendes til din betalingsformidler via betalingsgatewayen – den sikre forbindelse mellem din butik og betalingsformidleren.
- Din betalingsformidler kontakter kundens bank eller kreditkortselskab for at verificere transaktionsoplysningerne og sikre, at der er tilstrækkelige midler til rådighed. Dette er et hurtigt tjek for at sikre, at alt er i orden.
- Inden for få sekunder svarer banken eller kortudstederen med enten en godkendelse eller et afslag på transaktionen.
- Betalingsformidleren sender derefter denne beslutning tilbage til betalingsgatewayen, som derefter kommunikerer resultatet til din kunde.
Hvis betalingen godkendes:
- Din kunde modtager en bekræftelse, normalt via e-mail eller på betalingssiden, som fortæller, at deres ordre er gennemført.
- Samtidig bliver pengene for deres køb samlet i et batch til afregning og indsat på din forhandlerkonto.
Og så er det hele klaret. En problemfri transaktion, der bliver muliggjort af det komplekse samspil mellem din butik, betalingsgatewayen, betalingsformidleren og kundens bank eller kort.
Hvis du har kunder fra hele verden, er der dog et ekstra trin:
- Under betalingsbehandlingen bliver valutaer automatisk omregnet for at sikre, at pengene når frem til din forhandlerkonto i den korrekte valuta.
Det er en kompleks proces, der foregår på et øjeblik, men den sikrer en problemfri og sikker shoppingoplevelse for dine kunder, uanset hvor de kommer fra, eller hvordan de vælger at betale.
Sådan opsætter du din betalingsbehandling til e-handel
Selvom alle ovenstående oplysninger måske får det til at virke som en uoverskuelig opgave, er det forholdsvis enkelt med de rette værktøjer.
Lad os gennemgå trinnene, så du kan komme i gang.
- Vælg din betalingsgateway med omhu. Betalingsgateways er forbindelsesleddet mellem din onlinebutik og betalingsbehandleren. De er ansvarlige for at overføre dine kunders følsomme betalingsoplysninger, så du bør vælge med omhu. En pålidelig betalingsgateway er afgørende for at forhindre potentielle databrud og sikre en tryg betalingsoplevelse.
- Ansøg om en erhvervskonto. Når du ansøger, skal betalingsbehandleren eller tredjepartsudbyderen bruge nogle grundlæggende oplysninger om din virksomhed. Med en erhvervskonto kan du modtage sikre onlinebetalinger.
- Beslut, hvilke betalingsmuligheder du vil acceptere. Se på de forskellige betalingsmetoder, som dine kunder måske foretrækker. Vil du acceptere kreditkort, betalingskort, PayPal, Stripe eller måske endda nogle Køb nu, betal senere-muligheder? Sørg for, at den valgte betalingsbehandler understøtter de betalingsmuligheder, du vil tilbyde.
- Konfigurer betalingsgatewayen. Denne del kan variere en smule afhængigt af din webhost og den specifikke betalingsgateway, du har valgt. Generelt skal du enten integrere eller indlejre gatewayen på dit websted. Bare rolig; det er ikke så teknisk, som det lyder.
- Overhold PCI-standarderne. Betalingskortindustrien (PCI) har fastsat standarder for at beskytte dine kunders oplysninger under onlinebetalinger. Hvis du accepterer betalinger online (hvilket du selvfølgelig gør), skal du sikre, at du overholder alle deres sikkerhedsstandarder. Det er ikke blot en formalitet; det handler om at beskytte din virksomhed og dine kunder.
6 tips til optimering af din betalingsproces i e-handel
Konvertering er altafgørende inden for e-handel.
Derfor vælger du den bedste e-handelsplatform, de sejeste platforme til markedsføringsautomatisering og selvfølgelig den mest intuitive betalingsbehandler.
Hvis du har styr på alt det andet, der skal til for at få kunderne fra din forside til betalingen, er dette sidste trin vigtigt. Du vil ikke ødelægge det.
Forladte indkøbskurve er frustrerende.
Problemet? Det er ofte en besværlig, forvirrende eller usikker betalingsoplevelse, der skræmmer kunderne væk.
Sæt dig i dine kunders sted (altså ikke alles på én gang). Gå gennem din egen betalingsproces, og se, hvor den ikke er sjov. Hvilke problemer opstår undervejs?
For at sikre en smidig, problemfri og sikker betalingsbehandling, der bliver ved med at skabe konverteringer, får du her nogle tips til at optimere dit betalingsflow:
1. Gør det mobilvenligt
I dag er der stor sandsynlighed for, at en god del af dit salg kommer fra mobilen. Disse lommecomputere kan klare det hele!
Selv hvis du tror, at dine kunder for det meste handler fra en computer, foretrækker Google også mobilen. Hvis du vil opnå en god placering, skal du tænke mobil først.
Du ønsker ikke, at potentielle kunder forlader siden, blot fordi dit websted ikke fungerer godt på deres små skærme.
Have an account? Log In
2. Brug et enkelt og overskueligt design
Uanset om det er på mobil eller computer, er der ingen, der bryder sig om en rodet og forvirrende brugerflade.
Hvis du propper for mange widgets, knapper og forstyrrelser ind på betalingssiden, er det en sikker måde at afspore dine kunders fokus på og potentielt miste salget.
Prioritér i stedet et rent og strømlinet design, der fører dine kunder problemfrit gennem betalingsprocessen.
3. Modstå fristelsen til at bede om unødvendige oplysninger
Selvom kundedata kan være værdifulde til markedsføring og analyse, kan det hurtigt skræmme potentielle købere væk at bede om for mange personlige oplysninger, især hvis de er nye i din butik.
Husk, at det er afgørende at opbygge tillid, så bed kun om de nødvendige oplysninger, der kræves for at gennemføre transaktionen.
4. Tillad betaling uden konto
Det er ikke alle, der ønsker at oprette en konto bare for at købe et par sokker eller en lille gadget.
Selv dine loyale kunder foretrækker måske nogle gange en hurtig og problemfri betalingsoplevelse. En mulighed for at betale som gæst skaber en hurtig vej for nye og lejlighedsvise købere samt tilbagevendende kunder, der har travlt.
5. Tilbyd flere betalingsmuligheder
Selvom det som regel er en god idé at holde tingene enkle, bør du gøre en undtagelse, når det gælder betalingsmuligheder.
Kredit- og betalingskort er stadig de mest populære, men nogle kunder foretrækker måske bekvemmeligheden ved digitale tegnebøger som PayPal eller Apple Pay. Hvis du imødekommer disse præferencer, kan det være forskellen på et gennemført salg og en forladt indkøbskurv.
6. Overrask ikke dine kunder med ekstra omkostninger
Gennemsigtighed er afgørende, når det gælder priser.
Intet frustrerer onlineshoppere mere end at tro, at de har fået et godt tilbud, for så at blive mødt af uventede gebyrer eller omkostninger i sidste øjeblik.
Hvis du skal indregne salgsskat, leveringsomkostninger eller andre ekstra gebyrer, skal du sørge for, at de er tydeligt synlige under hele betalingsprocessen for at undgå ubehagelige overraskelser.
Skatter og betalingshåndtering i e-handel
Da virksomheder først begyndte at sælge varer og tjenester online i USA, skulle de kun opkræve salgsskat, hvis de havde en fysisk tilstedeværelse eller såkaldt nexus i kundens delstat.
Hvis en virksomhed i New York City for eksempel solgte noget til en kunde i Syracuse i New York, skulle den opkræve salgsskat.
En afgørelse fra USA's højesteret i 2018 gjorde dog tingene lidt mere uklare.
South Dakota sagsøgte Wayfair, fordi virksomheden ikke opkrævede salgsskat fra delstatens indbyggere. Wayfairs advokater argumenterede for, at virksomheden ikke havde en fysisk tilstedeværelse i South Dakota og derfor ikke var forpligtet til at opkræve salgsskat dér.
I Canada gælder alle eksisterende skattelove, der gælder for fysiske butikker, også for din e-handelsvirksomhed. Hvis du har et websted, der genererer indtægter, skal du indberette dem.
Skattereglerne for e-handel varierer igen fra land til land, og der findes sjældent ét svar, der passer til alle.
Du bør skabe de bedste forudsætninger for succes og undgå problemer ved at samarbejde med eksperter, der kan guide dig gennem skattereglerne i din jurisdiktion.
Gebyrer for betalingshåndtering: Er de skattepligtige?
Uanset om du driver en lille virksomhed eller en stor koncern, skal du betale din betalingsformidler for dennes tjenester. Den gode nyhed er, at disse gebyrer ofte kan trækkes fra i skat.
I USA betragter IRS gebyrer for betalingshåndtering som en legitim driftsomkostning, så du kan bruge dem til at reducere din skattepligtige indkomst.
Det samme gælder i Canada, hvor Canada Revenue Agency giver dig mulighed for at fratrække administrations- og forvaltningsgebyrer, herunder bankgebyrer, som omfatter gebyrer for betalingshåndtering, der påløber under driften af din virksomhed.
Din betalingsformidler sender dig som regel al den relevante skattedokumentation, du har brug for, hvilket gør det lidt lettere at afgøre, hvor meget du bør trække fra.
Det er dog vigtigt at føre dine egne optegnelser.
Hvis betalingsformidleren ikke sender dine skatteformularer i tide, eller hvis der er en fejl på formularen, kan du bruge dine egne optegnelser til at fastslå det korrekte fradragsbeløb.
Det er også vigtigt at tage højde for, at skattelovgivningen varierer fra land til land.
Hvis du driver virksomhed i USA, skal du også vide, at hver delstat har sine egne regler for opkrævning og indbetaling af salgsskat.
Henvis altid til skatteeksperter og dit eget lands retningslinjer. Det siger sig selv, at skattelovgivningen er yderst kompleks og ikke mindst meget varierende.
Hvis du har brug for hjælp, uanset hvor du driver virksomhed, kan du overveje at se nærmere på vores anbefalinger af den bedste software til håndtering af salgsskat i e-handel for at undgå kritiske fejl.
Tips til overholdelse af lovgivningen om salgsskat
Følg disse tips for at gøre overholdelsen af skattereglerne så enkel som muligt:
- Brug regnskabssoftware til e-handel til at holde styr på, hvor meget skat du hvert år indbetaler til de relevante offentlige myndigheder.
- Ansæt en skatteekspert til at guide dig gennem kravene. Professionel rådgivning kan hjælpe dig med at undgå nogle dyre fejl.
- Sørg for, at din e-handelssoftware integreres med din regnskabssoftware, så du ikke behøver at bruge tid på at overføre data mellem programmerne. Manuel dataindtastning tager tid og øger risikoen for fejl.
- Følg instruktionerne fra dit land eller din delstat for indbetaling af skat. Hvis du ikke følger reglerne, får du muligvis ikke godskrevet hver betaling, hvilket kan efterlade din virksomhed med vanskeligheder med at indhente det forsømte.
Spørgsmål, du bør stille, når du skal finde den bedste betalingsudbyder
Ingen enkelt betalingsudbyder til e-handel passer til alle onlinevirksomheders behov. Overvej spørgsmålene nedenfor, når du vælger en betalingsudbyder.
Hvilke betalingsformer accepterer eller planlægger du at acceptere?
Overvej, hvilke betalingsformer din virksomhed benytter, og sammenlign dem med dem, som en potentiel betalingsløsning kan håndtere. De to skal passe sammen.
Her er nogle eksempler på almindelige betalingsformer, du muligvis accepterer:
- PayPal
- Stripe
- Venmo
- CashApp
- eCheck-betalinger
- Større kredit- og betalingskort (herunder Visa, Mastercard, American Express og Discover)
- Køb nu, betal senere-tjenester (BNPL) som Klarna og Afterpay
- Betalinger via digitale tegnebøger (som Apple Pay, Amazon Pay eller Google Pay)
- Kryptovaluta (sjældent, men stadig mere populært)
- Internationale betalingsmetoder, hvis du sælger globalt
Du behøver ikke at give dine kunder mulighed for at bruge alle disse metoder til deres onlineindkøb. Men kunder foretrækker at have flere betalingsmuligheder at vælge imellem.
Hvor velfungerende er deres kundesupport?
Hvis du støder på et problem med din betalingsudbyder, har du brug for hjælp hurtigst muligt. Selv få timers nedetid kan skabe store problemer for dit salg, for slet ikke at nævne kundeoplevelsen.
Se efter en betalingsudbyder, der tilbyder support døgnet rundt alle ugens dage med forskellige kontaktmuligheder som livechat, telefonsupport og e-mail.
Får du brug for at håndtere internationale betalinger?
Du behøver ikke at bekymre dig om internationale betalinger, hvis din virksomhed kun håndterer indenlandske salg.
Men stadig flere virksomhedsejere beslutter at udvide deres virksomheds rækkevidde globalt. Hvis det gælder dig, bør du bekræfte hos kundesupporten, at deres betalingssystemer kan veksle udenlandske valutaer.
Har du brug for at administrere løbende abonnementer?
Abonnementer afhænger af god betalingsbehandling, da de kræver regelmæssige automatiske betalinger.
Nogle betalingstjenesteudbydere har funktioner, der gør det enklere at administrere løbende betalinger. Hvis du planlægger at tilbyde løbende tjenester, er det endnu vigtigere at sikre, at dine kunders betalingsoplysninger er beskyttet.
Overholder betalingsudbyderen PCI-kravene?
Det er afgørende at sikre, at din kreditkortudbyder overholder PCI-kravene. Kundernes tillid afhænger af, at deres betalinger er sikre hver gang.
PCI DSS er et sæt retningslinjer, regler og bestemmelser, der er udformet til at gøre kreditkortbehandling så sikker som muligt. Dette mindsker risikoen for, at dine kunders kreditkortoplysninger bliver tilgået under et databrud.
Bruger de tokenisering?
Dette er endnu et sikkerhedsrelateret spørgsmål, som du bør stille. Ideelt set behandles alle debet- og kreditkorttransaktioner som tokens i stedet for at dele de faktiske oplysninger.
Tokenisering kan hjælpe dine kunder med at føle sig mere trygge ved at købe de varer, de har gemt i deres indkøbskurve.
Hvis du gemmer dine kunders betalingsoplysninger direkte, kan det skabe alvorlige problemer i tilfælde af et databrud.
Den hackende part ville få adgang til følsomme data og finansielle oplysninger, som kunne bruges til at stjæle en persons identitet eller få adgang til deres hårdt tjente penge.
Tokenisering af betalinger er et sikrere alternativ til direkte lagring af oplysninger.
I stedet for at gemme kreditkortoplysninger gemmer webstedet dataene som en tilfældig alfanumerisk kode.
Hver gang din kunde vil bruge sine gemte oplysninger, bruges den genererede kode (dvs. tokenet) i stedet.
More Articles
Har I anden software, der kan integreres med jeres betalingsudbyder?
Softwareintegration er måske ikke afgørende, men det er rart at have.
Integration af din sædvanlige teknologiske platform med din betalingsudbyder sparer tid, fordi der er færre applikationer, du skal åbne i løbet af arbejdsdagen.
Du kan for eksempel ønske at integrere din betalingsudbyder med dit salgsstedssystem (POS).
Det er derfor, forhandlere er begejstrede for noget som Shopify Payments, der findes i Shopify-kontrolpanelet og har et fysisk POS-system til dine kunder i butikken.
Hvilke gebyrer for betalingsbehandling opkræver de?
Betalingsudbydere benytter forskellige metoder til at opkræve betaling for deres tjenester. Der kan være opstartsomkostninger i form af opsætningsgebyrer, men det er ikke altid tilfældet.
Nogle betalingsbehandlingstjenester opkræver et månedligt gebyr, mens andre kun opkræver betaling baseret på transaktioner.
Transaktionsgebyrerne kan variere, men opkræves normalt som en procentdel og et fast beløb ved brug af prisvenlige muligheder for kreditkortbehandling.
Du kan for eksempel blive opkrævet et gebyr på 25 cent plus 2 % af det samlede betalingsbeløb pr. transaktion.
Det er også vigtigt at vide, hvordan de håndterer ting som tilbageførsler, der kan medføre høje omkostninger pr. transaktion.
De bedste betalingsudbydere til e-handel
Der findes adskillige løsninger til betalingsbehandling, som du kan vælge til din virksomhed, og hver af dem har sine styrker og ulemper.
Valget af betalingsudbyder er ikke en løsning, der passer til alle, så du bør bruge tid på at vælge den løsning, der bedst opfylder behovene på din e-handelsplatform.
Her er nogle få populære løsninger til betalingsbehandling til e-handel, som du bør undersøge:
Og her er en oversigt over priserne for hver af dem:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bedst til automatisk kontering af regninger | 21 dages gratis prøveperiode | Fra $99/måned | Website | |
| 2 | Bedst til fleksibel modtagelse af betalinger | Gratis abonnement tilgængeligt; 30 dages gratis prøveperiode på betalingsplaner | Fra $49/måned | Website | |
| 3 | Bedst til transaktioner med stor volumen | 3 måneders gratis prøveperiode | Fra $79/måned | Website | |
| 4 | Bedst til at reducere forsinkede betalinger | Gratis tilbud tilgængeligt | Priser oplyses efter anmodning | Website | |
| 5 | Bedst til automatiseret regeloverholdelse | Fra $29/måned | Website | ||
| 6 | Bedst til transaktioner på tværs af salgskanaler | 3 dages gratis prøveperiode | Fra $89/måned | Website | |
| 7 | Bedst til skræddersyede betalingsløsninger | Gratis abonnement tilgængeligt | Fra $50/time | Website | |
| 8 | Bedst til hurtige fakturabetalinger | Gratis abonnement + 30 dages gratis prøveperiode | Fra $38/måned | Website | |
| 9 | Bedst til nem opsætning af e-handel | Gratis demo tilgængelig | Fra Interchange + 0.40% + 8¢ (varierer efter volumen) | Website | |
| 10 | Bedst til tilpasselige POS-systemer | 90 dages gratis prøveperiode | Fra $16/måned | Website |


Få styr på dine betalinger, og få betalt
Som du kan se, er der mange faktorer, der spiller ind på, hvordan dine betalinger behandles.
De betalingsmuligheder, du tilbyder, hvor problemfrit dit betalingsflow er, og de værktøjer, du bruger til at få det hele til at fungere – der findes ikke enkle svar på det hele. Hvordan du udformer din betalingsoplevelse, afhænger af dit brands behov og dine kunders præferencer.
Uanset hvad du har brug for, findes der et godt betalingsværktøj, som kan hjælpe dig med at give den bedst mulige kundeoplevelse og samtidig holde dine omkostninger på et minimum.
E-handelens verden bevæger sig hurtigt – og det gør du også. Abonnér på vores nyhedsbrev med de seneste indsigter til e-handelsansvarlige fra førende eksperter inden for e-handel.