

10 bästa plattformarna för köp nu, betala senare 2026
De 10 bästa BNPL-plattformarna – din praktiska kortlista


Höga prislappar kan få kunder att tveka – och även handlare att känna av kostnaderna. Dyra produkter bromsar konverteringar, ökar antalet övergivna kundvagnar och minskar avkastningen på dina annonser.
Men tänk om lösningen inte är att erbjuda rabatter, utan flexibilitet?
Köp nu, betala senare-plattformar (BNPL) ger kunderna det andrum de efterfrågar och låter dem dela upp köpen i hanterbara, ofta räntefria betalningar – samtidigt som du får betalt direkt.
Det är en vinst för båda sidor.
BNPL är inte längre bara till för snabbmode eller impulsköp. Från vardagliga nödvändigheter till lyxinköp förändrar det hur människor betalar inom olika branscher.
Men med så många leverantörer, funktioner och regionala särdrag är det ingen liten uppgift att välja rätt BNPL-partner.
Den här guiden hjälper dig att sålla bort bruset. Vi har granskat de främsta BNPL-plattformarna för e-handel, prenumerationer och mycket mer – så att du kan hitta det bästa alternativet för ditt företag och dina kunder.
Why Trust Our Software Recommendations
Our team has been testing and reviewing software since 2012. As retail leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring ools using our selection criteria.
Our reviews reflect our independent judgment—not a sales pitch.
Jämförelse av de bästa BNPL-plattformarna för näthandlare
Även om prisjämförelsen nedan kanske inte ger särskilt mycket insikt i dessa främsta köp nu, betala senare-tjänster klickar du på Jämför programvara efter tabellen för att se en jämförelse av alla andra funktioner.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för att hjälpa kunder att bygga upp kreditvärdighet | Gratisabonnemang tillgängligt | Prissättning på begäran | Website | |
| 2 | Bäst för försäljning på Amazon | Gratisplan tillgänglig | Prissättning på begäran | Website | |
| 3 | Bäst för återförsäljare som säljer nödvändiga tjänster | Kostnadsfri demo tillgänglig | Prisuppgifter på begäran | Website | |
| 4 | Bäst för mode- och lyxvarumärken | Gratis demo tillgänglig | Prissättning på begäran | Website | |
| 5 | Bäst för PayPal-användare | Not available | Website | ||
| 6 | Bäst för globala betalningar | Not available | Priser på begäran | Website | |
| 7 | Bäst för prenumerationsbaserade tjänster | Not available | Prissättning på begäran | Website | |
| 8 | Bäst för att uppmuntra ansvarsfullt spenderande | Inte tillgängligt | Prissättning på begäran | Website | |
| 9 | Bäst för stora inköp | Not available | Prissättning på begäran | Website | |
| 10 | Bäst för köp nu, betala senare med eget varumärke | Gratis demonstration tillgänglig | Pris på begäran | Website |


De 10 absolut bästa BNPL-plattformarna – recenserade
Nu har vi kommit till inläggets kärna – recensionerna. Ta en titt på våra 10 främsta BNPL-tjänster, var och en med information om varför vi valde den, framstående funktioner och integrationer att hålla utkik efter, för- och nackdelar samt en skärmbild av tjänsten.

Sezzle
Bäst för att hjälpa kunder att bygga upp kreditvärdighet
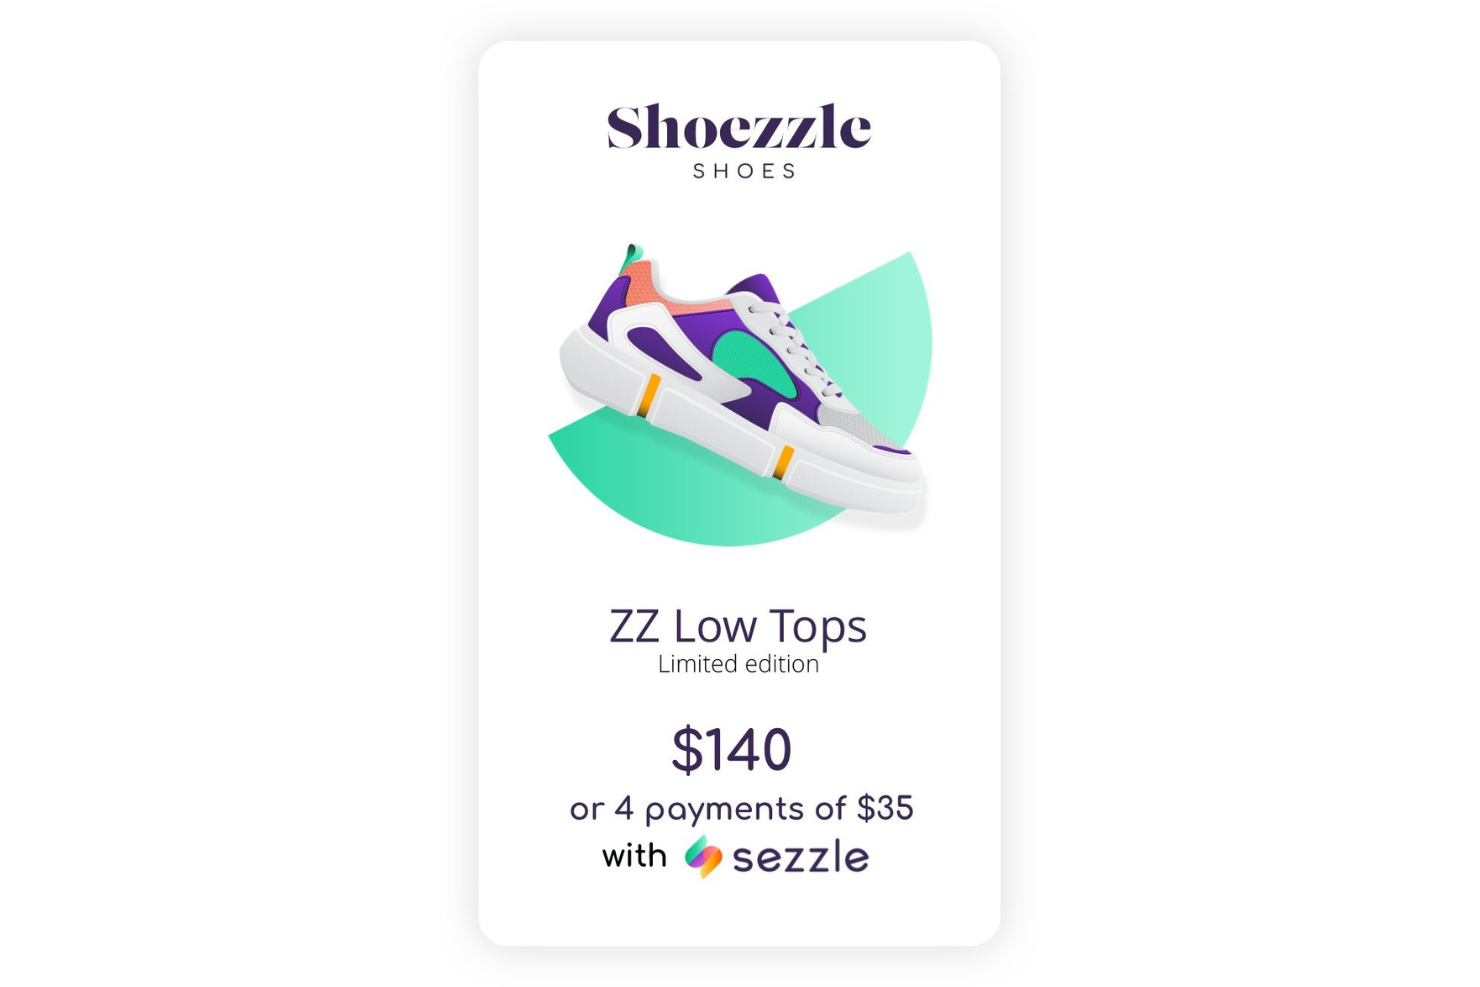
Sezzle erbjuder transparenta tjänster som kan hjälpa dig att ge dina kunder möjlighet att fatta klokare köpbeslut och bygga upp kreditvärdighet.
Varför jag valde Sezzle: Det ger kunderna transparens och ekonomisk utbildning för att hjälpa dig att stärka din målgrupp. Det hjälper dig att ge kunderna möjlighet att undvika förseningsavgifter och låter yngre kunder bygga upp kreditvärdighet genom programmet Sezzle Up. Sezzle rapporterar deras avbetalningar som betalats i tid till kreditupplysningsföretag när dina kunder registrerar sig för detta program.
Sezzle erbjuder dina kunder en enkel lösning för köp nu, betala senare. Det finns bara en tillgänglig betalningsplan: planen med fyra betalningar, som omfattar en första betalning på 25 % när dina kunder gör en beställning och tre ytterligare betalningar. Dina kunder måste slutföra alla sina betalningar inom sex veckor.
Utmärkande funktioner och integrationer för Sezzle
Funktioner omfattar behandling av kredit- och betalkort, rapportering till kreditupplysningsföretag, omplanering av betalningar och räntebärande sparkonton.
Integrationer omfattar Shopify, CommentSold, WooCommerce, Magento, BigCommerce, Littledata, 3dcart, ResponseCRM, Cybersource, BuyItLive och Salesforce Commerce Cloud.
Sezzle erbjuder anpassad prissättning på begäran.
Pros and Cons
Pros:
- Hög andel kundgodkännanden.
- Enkel att konfigurera.
- Hjälper till att locka kunder.
Cons:
- Avgifterna kan vara höga.
- Problem med kundsupporten.

Affirm
Bäst för försäljning på Amazon
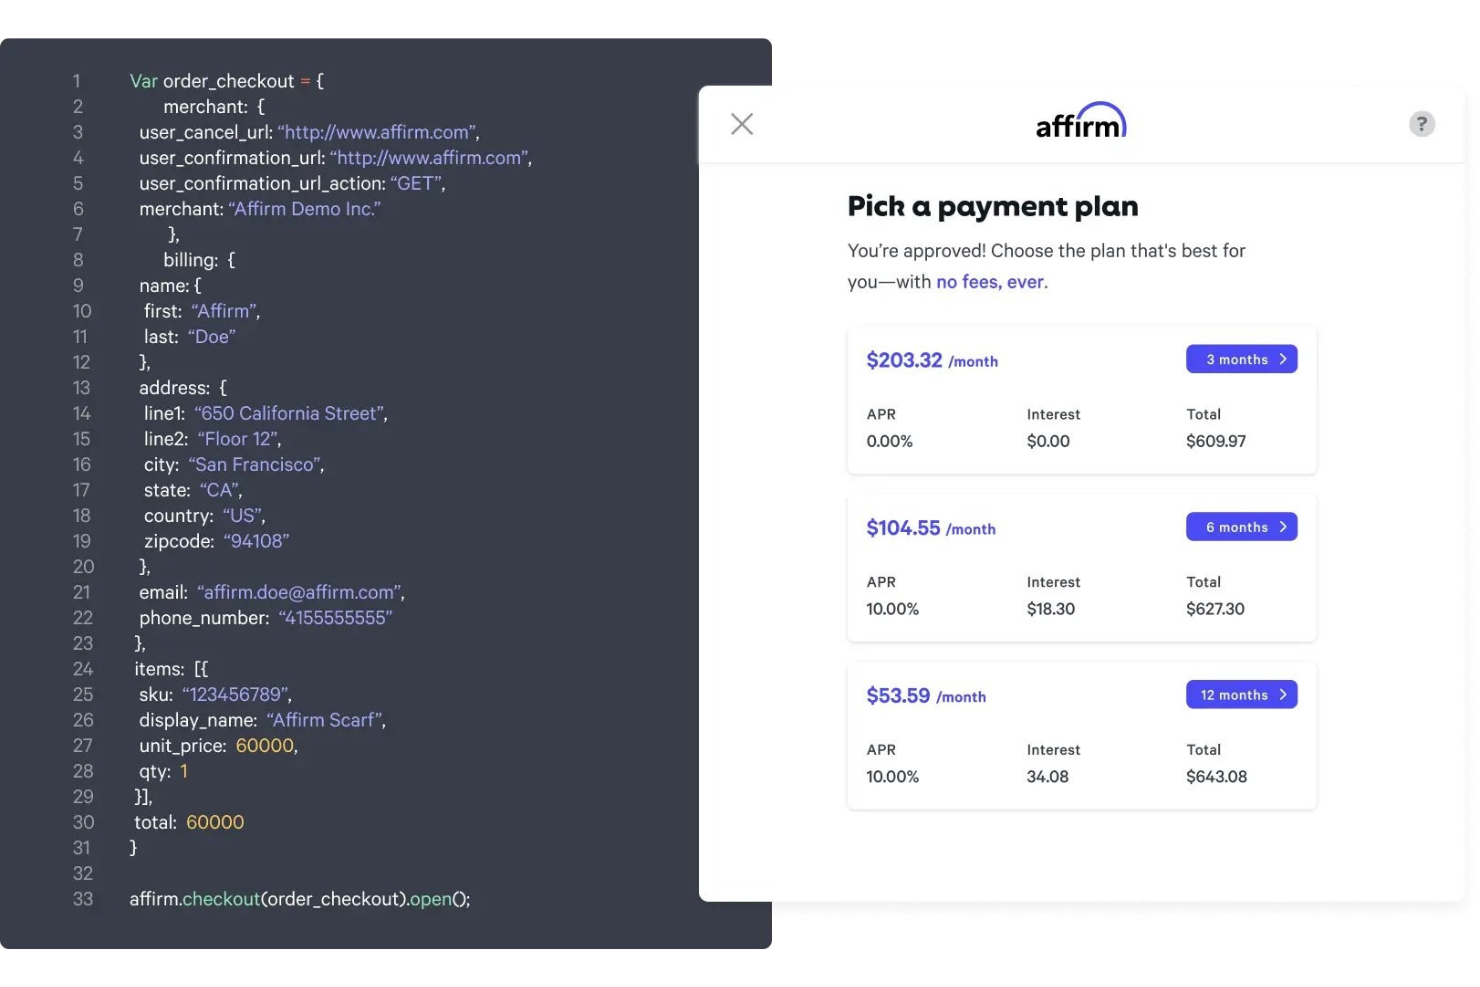
Affirm hjälper ditt företag att erbjuda flexibla betalningsalternativ oavsett var dina kunder handlar dina produkter.
Varför jag valde Affirm: Plattformen är fördelaktig för transaktioner inom e-handel, butikshandel och telefonförsäljning. Det är Amazons val för BNPL-lösningar. Affirm gör det möjligt för företag att integrera alternativet köp nu, betala senare för kunder, oavsett var de handlar. Du kan använda Affirm för att visa dina kunder flexibla betalningsvillkor på hela din e-handelswebbplats, inklusive på varje produktsida och i kassan, så att det blir enkelt för dem att köpa.
Affirm ger återförsäljare full kontroll över det minsta belopp kunder måste spendera för att kvalificera sig för delbetalningar. Du kan välja om du vill erbjuda kunderna lånefinansiering till 0% ränta, var du vill visa Affirms betalningsinformation och hur lång tid dina kunder har på sig att genomföra betalningarna. Plattformen har även ett verktyg som kallas Adaptiv kassa. Denna unika lösning kan uppdatera kundens återbetalningsalternativ för lånet när de lägger till varor i kundvagnen, så att de kan se sitt köpbelopp som personligt anpassade delbetalningar på hela webbplatsen.
Affirms främsta funktioner och integrationer
Funktioner omfattar företagsportal, kreditkortsbehandling, ACH-betalningshantering, aktivitetsöversikt, mobilbetalningar, debitering och fakturering, mobilapp samt realtidsanalys.
Integrationer omfattar Wix, Shopify, WooCommerce, Magento, BigCommerce, OpenCart, 3dcart, NetSuite SuiteCommerce, AmeriCommerce, Volusion, Web Shop Manager, PlanetScale och Lightspeed eCommerce.
Affirm erbjuder anpassad prissättning på begäran.
Pros and Cons
Pros:
- Intuitiv översikt.
- Höga köpgränser för kunder.
- Inga förseningsavgifter för kunder.
Cons:
- Fungerar endast i USA.
- Konkurrenter kan erbjuda bättre räntor.

Sunbit
Bäst för återförsäljare som säljer nödvändiga tjänster
Sunbit hjälper dig att dela upp betalningarna för dina nödvändiga tjänster för dina kunder.
Varför jag valde Sunbit: Till skillnad från andra plattformar som fokuserar på försäljare av icke nödvändiga produkter skiljer sig Sunbit genom att göra det möjligt för företag att erbjuda avbetalningsalternativ för tjänster på plats, till exempel bilreparationer, besök hos ögonläkare eller veterinärvård. Det hjälper dig att minska den ekonomiska belastningen av dina nödvändiga tjänster för dina kunder. Men det som verkligen utmärker tjänsten är att ditt företag nu får en konkurrensfördel, eftersom du kan erbjuda tjänster till kunder som kanske inte har god kreditvärdighet.
Sunbit hjälper företag som tillhandahåller nödvändiga tjänster att göra dem mer överkomliga för sina kunder. Med den här plattformen kan du göra det möjligt för kunder att betala för fler av dina tjänster, upp till 10 000 USD, med en avbetalningstid på 3–12 månader.
Utmärkande funktioner hos Sunbit
Funktioner inkluderar höga godkännandegrader, en snabb ansökningsprocess, ett partnerframgångsteam, digitala marknadsföringsresurser och användbara insikter.
Sunbit erbjuder anpassad prissättning på begäran. Sunbit erbjuder en kostnadsfri demo.
Pros and Cons
Pros:
- Utmärkt lösning för flera kanaler.
- Anpassad för företag som arbetar på plats.
- Enkel att använda.
Cons:
- Kräver en handpenning.
- Du måste ansöka för att få reda på kostnaderna.

Klarna
Bäst för mode- och lyxvarumärken

Klarna erbjuder olika alternativ för köp nu, betala senare (BNPL) som passar utmärkt för mode- och lyxvarumärken.
Varför jag valde Klarna: Plattformen är ett populärt val bland yngre generationer, som vanligtvis handlar hos många mode- och lyxvarumärken. Det beror på Klarnas finansieringsalternativ Betala inom 30 dagar, som låter dina kunder prova dina produkter gratis, behålla det de gillar och returnera det de inte vill ha inom 30 dagar. Det gör det möjligt för dig att erbjuda dina kunder ett alternativ utan press och uppmuntra dem att slutföra sina beställningar.
Klarna låter dig också erbjuda expressbetalningsalternativ på dina produktsidor, vilket innebär att du kan skapa en betalningsupplevelse med ett enda klick. Tänk dock på att detta alternativ medför en extra avgift för ditt företag. Det kan vara värt det för att minska den ansträngning som krävs för att dina kunder ska slutföra sitt köp genom att minska tiden de har på sig att ändra sig.
Klarnas utmärkande funktioner och integrationer
Funktioner omfattar inget bedrägeriansvar, förskottsbetalning, globala lösningar, säljarskydd, automatiska uppdateringar, annonslösningar, produktsökning, orderhantering, rapporteringsverktyg, dataanalys och en handelsportal.
Integrationer omfattar LogiCommerce, Desktop.com, Shopaccino, PremierCashier, Happy Returns, Cloud Funnels, 29 Next, Elixir, SendOwl, Centra, BetterCommerce och Adyen.
Klarna erbjuder anpassad prissättning på begäran.
Pros and Cons
Pros:
- Inga lånebegränsningar.
- Flera betalningsalternativ.
- Välkänt.
Cons:
- Bristande kundservice.
- Höga förseningsavgifter för kunder.


PayPals plattform för ”Betala i fyra” inom BNPL ger handlare som redan använder PayPal Pay möjlighet att erbjuda kunder alternativa betalningssätt.
Varför jag valde PayPals ”Betala i fyra”: PayPal är ett populärt och säkert betalningssystem som har utökat sina funktioner till BNPL-området. Den globalt etablerade tilliten till PayPal kan hjälpa dig att omvandla potentiella kunder som tvekar till betalande kunder. Handlare som redan accepterar PayPal som betalningsalternativ kan enkelt implementera systemet Betala i fyra.
PayPals plattform för ”Betala i fyra” kan skalas med vilket företag som helst och hjälpa dig att erbjuda dina kunder olika finansieringsalternativ. Allt du behöver göra är att lägga till en Betala senare-knapp som ytterligare ett betalningsalternativ i ditt kassasystem. Därefter kan kunder med ett befintligt PayPal-konto ansöka om finansiering genom Betala i fyra om deras köp ligger mellan $30 och $1,500.
PayPals ”Betala i fyra” – viktiga funktioner och integrationer
Funktioner omfattar företagsinsikter, rapportering, automatiska uppdateringar, hantering av betal- och kreditkort, kassasystem, återkommande betalningar, köpskydd, fakturahantering och onlinekassa.
Integrationer omfattar BigCommerce, Wix, WooCommerce, GoDaddy, Adobe, Shift4Shop, XCart, Miva, Volusion, OpenCart, Cart.com och Vortx.
PayPals ”Betala i fyra” är ett kostnadsfritt tillägg för befintliga PayPal-handlare. När du använder plattformen betalar du endast den vanliga avgiften på 3.49% + $0.49/transaktion.
Pros and Cons
Pros:
- Enkel organisering.
- Enkel att använda.
- Inga extra kostnader.
Cons:
- Höga räntor för kunder.
- För bort kunderna från din webbplats.


Zip Co är ett praktiskt alternativ för företag eftersom kunder kan använda det var som helst i världen om de använder ett kreditkort från Amex, Discover eller Visa.
Varför jag valde Zip Co: Zip, som tidigare hette Quadpay, ger dig möjlighet att ta emot betalningar från kunder var som helst i världen, så länge ditt företag tar emot betalningar från Amex, Discover eller Visa. Plattformen har också en kundgemenskap som du kan ansluta ditt företag till för att driva mer trafik till din webbplats. Denna kombination av en global gemenskap och möjligheten att ta emot deras betalningar innebär att ditt företag kan få ett högt genomsnittligt ordervärde.
Med Zip Co kan ditt företag sätta kunderna i första rummet genom att erbjuda praktiska delbetalningar som inte påverkar deras kreditvärdighet. Med Zip Co kan dina kunder själva styra sin återbetalningsplan och ställa in veckovisa, varannan vecka eller månatliga betalningar. När kunder väljer att betala för ett köp får ditt företag betalt samma dag från leverantören.
Utmärkande funktioner och integrationer i Zip Co
Funktioner omfattar orderhantering, hantering av kunddata, handlarportal, avstämningshantering, gemenskapsmarknadsplats, webbplatswidget, återbetalningshantering och kreditkortsbehandling.
Integrationer omfattar Salesforce, Shopify, WooCommerce, Magento, BigCommerce, Oracle Commerce, Workarea och CartHook. Zip Co tillhandahåller även ett API för att ansluta plattformen till dina nuvarande system.
Zip Co erbjuder anpassad prissättning på begäran.
Pros and Cons
Pros:
- Responsiv plattform.
- Ökar det genomsnittliga ordervärdet.
- Enkel att navigera i.
Cons:
- Ingen plattformsdemonstration.
- Ingen rapportering.


Wisetack gör det möjligt för företag att ge kunder transparenta betalningsalternativ för prenumerationsbaserade produkter och tjänster.
Varför jag valde Wisetack: Plattformen ansluter till din nuvarande webbplats och betalningsprocess för att göra det möjligt för ditt företag att erbjuda kunderna avbetalningsalternativ för tjänster som prenumerationsboxar eller streamingtjänster. Wisetack BNPL (Köp nu, betala senare) är en finansieringslösning som gör det möjligt för e-handelsföretag att erbjuda sina kunder möjligheten att betala för sina köp i delbetalningar i stället för som en klumpsumma. Genom att integrera Wisetack BNPL i sin e-handelsplattform kan företag erbjuda sina kunder flexibiliteten att betala över tid och potentiellt öka kundlojaliteten och försäljningen.
Wisetack BNPL erbjuder också flera fördelar för företagen själva, bland annat minskat antal övergivna kundvagnar och förbättrat kassaflöde, eftersom kunderna är mer benägna att slutföra sina köp när de får möjlighet att betala i delbetalningar. Dessutom ger Wisetack BNPL företag värdefulla insikter i kundernas köpvanor, vilket hjälper dem att fatta välgrundade beslut om lager, marknadsföring och annan affärsverksamhet. Sammantaget kan Wisetack BNPL vara ett värdefullt verktyg för e-handelsföretag som vill öka försäljningen, behålla kunder och förbättra sin övergripande ekonomiska hälsa.
Wisetacks utmärkande funktioner och integrationer
Funktioner omfattar konsumentfinansiering, snabba kundgodkännanden, hantering av betalningar med betal- och kreditkort samt omedelbara betalningar.
Integrationer omfattar ett API som integreras med dina befintliga system.
Wisetack erbjuder anpassad prissättning på begäran. Wisetack har ingen information om någon kostnadsfri provperiod.
Pros and Cons
Pros:
- Kontroll över betalningsvillkor.
- Enkla integrationer.
- Utmärkt samordning med leverantören.
Cons:
- Man måste vänta på att få pengarna.
- Avgifterna kan vara höga.


Afterpay erbjuder en kreditgräns så att dina kunder kan göra köp i din e-handelsbutik och ger belöningar för ansvarsfullt spenderande.
Varför jag valde Afterpay: Plattformen fastställer rimliga och transparenta inledande kreditgränser för personer som är nya användare av Afterpay när de köper produkter. Denna inledande gräns kan öka när kunderna betalar i tid. Leverantören ger också tips som hjälper kunderna att spendera ansvarsfullt.
Afterpay fungerar för återförsäljare med webbutiker och möjligheter till köp i butik. Tjänsten har en enkel, inbyggd integration med Square, vilket gör det lätt att erbjuda BNPL-alternativ från ett kassasystem från Square. Du kan också beställa ett marknadsföringspaket från Afterpay för att hjälpa dig informera dina kunder om att du accepterar Afterpay som betalningsalternativ.
Afterpays utmärkande funktioner och integrationer
Funktioner omfattar ACH-betalningshantering, bedrägeridetektering, elektroniska betalningar, datasäkerhet, mobilbetalningar, kreditkortsbehandling, abonnemangsfakturering och transaktionshistorik.
Integrationer omfattar Ecwid, CS-Cart, Shopify, Wix, WooCommerce, Synder, Magento, BigCommerce, Cloud Funnels, Propeller, BridgerPay och Salesforce Commerce Cloud.
Afterpay erbjuder anpassad prissättning på begäran.
Pros and Cons
Pros:
- Utmärkt support för handlare.
- Inga kreditupplysningar på kunder.
- Enkel att använda.
Cons:
- Hög ränta vid sena betalningar.
- Vissa återförsäljare kan nekas.


Humm är en BNPL-plattform som hjälper kunder att dela upp betydligt större inköp.
Varför jag valde Humm: Som det står på Humm-webbplatsen hjälper denna BNPL-tjänst dina kunder att köpa ”stora saker”. De hjälper till att dela upp alla inköp på upp till $30,000! Dina kunder kan fördela dessa betalningar över fem eller tio betalningstillfällen varannan vecka, eller över upp till 60 månader för större inköp.
Humm garanterar att betala din verksamhet i förskott nästa bankdag. Detta kan vara betydelsefullt om du driver ett mindre företag som är beroende av dessa betalningar. Om en kund dessutom returnerar en vara till din butik återbetalar Humm avgiften för varan.
Humm utmärkande funktioner och integrationer
Funktioner omfattar flexibla återbetalningar, mjuka kreditkontroller samt hantering av köp online och i butik.
Integrationer omfattar Salesforce, Shopify, WooCommerce, Magento, Striven POS, PrestaShop, OpenCart, Kitomba, Retail Directions, Shopify Plus, Intershop och eStar.
Humm erbjuder anpassad prissättning på begäran.
Pros and Cons
Pros:
- Enkel registreringsprocess.
- Direkt REST API.
- Kunder kan göra stora inköp.
Cons:
- Höga kundavgifter.
- Kundsupporten behöver förbättras.

Splitit
Bäst för köp nu, betala senare med eget varumärke

Splitit hjälper e-handelsföretag att erbjuda kunder delbetalningar från sina egna webbplatser.
Därför valde jag Splitit: Du kan använda plattformen för att ta kontroll över hela köpresan med dess funktioner för eget varumärke. Ditt varumärke står i centrum, vilket gör att du kan öka kundlojaliteten. Hela processen för att köpa nu och betala senare är integrerad på din webbplats.
Splitit tar inte över dina kunder för att sälja fler produkter till dem – dina kunder förblir dina kunder, inte deras. Du kan använda plattformen för att anpassa kundernas upplevelse, inklusive att bestämma hur ofta de ska göra betalningar och om du kräver en handpenning. Splitit reserverar hela köpbeloppet på kundens kreditkort och håller saldot reserverat på kortet tills kunden gör den sista betalningen.
Splitits främsta funktioner och integrationer
Funktioner omfattar PCI-efterlevnad, rapportering och analys, betalningar på plats, hantering av betal- och kreditkort samt kassasystem.
Integrationer omfattar Shopify, PayPal, WooCommerce, BlueSnap, Magento, BigCommerce, PrestaShop, Authorize.net, WorldPay, Adyen och Wix.
Splitit kostar från 1.5% av varje transaktion samt ytterligare $1.50 per delbetalning. De fakturerar ditt företag varje månad.
Pros and Cons
Pros:
- Instrumentpanel som är enkel att använda.
- Intuitiv konfigurering.
- Låga handlaravgifter.
Cons:
- Problem med utländska banker.
- Kunderna måste ha tillgänglig kredit före köpet.
Andra BNPL-plattformar
Här är ytterligare några alternativ som inte kom med på listan över de bästa BNPL-programmen:


Relaterade recensioner av e-handelsprogram
Om du fortfarande inte har hittat det du letar efter här kan du ta en titt på dessa relaterade e-handelsverktyg som vi har testat och utvärderat.
- E-handelsplattformar
- Programvara för lagerhantering
- Programvara för betalningshantering
- Lösningar för kundvagnar
- Orderhanteringssystem
- Programvara för lagerhantering
Miten arvioin terveydenhuollon kirjanpito-ohjelmistoja
Jaan arviointini perusvaatimuksiin – kuten maksajakohtaisten myyntisaamisten hallintaan ja HIPAA-vaatimusten mukaiseen raportointiin – sekä erottaviin tekijöihin, jotka erottavat terveydenhuoltojärjestelmille suunnitellut työkalut yleisistä kirjanpitoalustoista.
Ydintoiminnot (Tämän luettelon perusvaatimukset)
Kun valitsen työkaluja luettelooni, arvioin jokaisen niistä asteikolla 0 (toiminnallisuutta ei ole tarjolla) – 5 (erinomainen tällä alueella) kunkin alla luetellun ydintoiminnon osalta. Sen jälkeen muunnan työkalun kokonaispistemäärän prosenttiosuudeksi. Työkalun on saavutettava vähintään 55 prosentin kokonaispistemäärä, jotta se voidaan ottaa mukaan.
- Terveydenhuoltoon suunniteltu pääkirjanpito: Tarkistan, tukeeko pääkirjanpito osasto- ja rahastotason seurantaa, sillä terveydenhuoltojärjestelmien on usein jaettava kulut kliinisten palvelulinjojen, avustusten ja toimipisteiden kesken yhdessä tilikartassa.
- Lääketieteellisen laskutuksen integrointi: Yhteydet sähköisiin potilastietojärjestelmiin ja vastaanottojen hallintajärjestelmiin ovat tässä tärkeitä. Etsin työkaluja, jotka synkronoivat korvausvaatimus- ja vastaanottotiedot takaisin pääkirjanpitoon, jotta tulojen täsmäytys ei perustu manuaalisiin tuonteihin.
- HIPAA-vaatimusten mukainen tietoturva: Kaikki potilaskäynteihin liittyviä taloustietoja käsittelevät alustat tarvitsevat asianmukaisen käyttöoikeuksien hallinnan, tarkastuslokit ja allekirjoitetun BAA-sopimuksen. Arvioin roolipohjaisten käyttöoikeuksien tarkkuutta sekä sitä, kattaako salaus tiedot levossa ja siirron aikana.
- Maksajien ja myyntisaamisten hallinta: Terveydenhuollon myyntisaamiset ovat poikkeuksellisen monimutkaisia. Etsin mahdollisuutta jakaa saamiset maksajaluokittain – Medicare, Medicaid, kaupalliset maksajat ja itse maksavat asiakkaat – sekä seurata sopimusperusteisia oikaisuja ja korvausvaatimusten hylkäyksiä ilman yleisen myyntisaamismoduulin kiertoteitä.
- Sääntelyn mukainen talousraportointi: Arvioin, tukeeko työkalu terveydenhuollon erityisraportteja, kuten Medicaren kustannusraportteja, voittoa tavoittelemattomien järjestelmien Form 990 -lomakkeen liitteitä ja osavaltioiden edellyttämiä ilmoituksia, sen sijaan että tiimisi joutuisi rakentamaan ne alusta alkaen jokaisella raportointikierroksella.
- Terveydenhuollon ostovelat ja palkanlaskenta: Kliiniset organisaatiot käsittelevät lääkäreiden palkkausmalleja, vuorolisät ja suuria toimittajamääriä. Etsin osto- ja palkanlaskennan työnkulkuja, jotka mukautuvat näihin rakenteisiin sen sijaan, että ne pakottaisivat käyttämään yleiseen yrityspalkanlaskentaan tarkoitettua asetusta.
Kun minulla on luettelo tämän kriteerin täyttävistä työkaluista, arvioin, mikä erottaa kunkin alustan muista.
Erottavat tekijät (Mikä erottaa toimittajat toisistaan)
Näin vertaan eri toimittajia:
Erityisen huomionarvoiset ominaisuudet
Monen yksikön konsolidointi on merkittävä erottava tekijä terveydenhuoltojärjestelmille, jotka hallinnoivat useita toimipisteitä. Etsin automaattisia konsernin sisäisiä eliminointeja, jotka säästävät tiimiltäsi tunteja kuukausittaisen tilinpäätöksen yhteydessä. Myös palvelulinjakohtaisella kustannuslaskennalla on merkitystä – toimenpidetason kustannusten yhdistäminen taloudellisiin tuloksiin auttaa talousjohtajia paikantamaan alueet, joilla katteet heikkenevät. FP&A-tiimien osalta arvioin, pystyvätkö ennustetyökalut mallintamaan skenaarioita, jotka liittyvät potilasmäärien vaihteluun ja maksajajakauman muutoksiin, sillä staattiset budjetit harvoin kestävät terveydenhuollossa.
Ominaisuuksia pidemmälle
Ekosysteemien integraatiot ovat tässä erittäin tärkeitä. Tarkistan, muodostaako alusta natiivin yhteyden suuriin sähköisiin potilastietojärjestelmiin, kuten Epiciin tai Cerneriin, sillä kliinisten ja talousjärjestelmien katkenneet tietovirrat aiheuttavat kuun lopussa päänvaivaa täsmäytyksissä. Myös käyttöönottotuki vaikuttaa arvioon merkittävästi – terveydenhuollon tilikartan siirtäminen on monimutkaista, ja terveydenhuoltoon erikoistuneita konsultteja tarjoavat toimittajat yleensä lyhentävät käyttöönottoon kuluvaa aikaa. Myös hinnoittelun läpinäkyvyydellä on merkitystä. Etsin malleja, jotka skaalautuvat vuodepaikkojen tai palveluntarjoajien määrän mukaan, jotta kustannukset pysyvät ennakoitavina organisaation kasvaessa.
Så väljer du den bästa BNPL-plattformen
BNPL passar inte alla på samma sätt. Den bästa plattformen för din butik beror på din affärsmodell, tekniska miljö, kundbas – och hur mycket du värdesätter sådant som global räckvidd eller ansvarsfull utlåning. Så här kan du begränsa urvalet.
| Steg | Vad man ska göra | Varför det är viktigt |
|---|---|---|
| 1. Definiera den verkliga smärtpunkten | Löser du problemet med övergivna kundvagnar, ökar du AOV eller ger du bara köpare mer flexibilitet? Fastställ ”varför”. | Håller dig fokuserad och hjälper dig att undvika syndromet med glänsande nya funktioner. |
| 2. Ta reda på vem som använder det | Är detta bara för ditt e-handelsteam, eller behöver även support-, ekonomi- och butikspersonal åtkomst? | Påverkar dina UI-behov, introduktionsprocessen och antalet användarplatser. |
| 3. Kontrollera din teknikstack | Bekräfta att plattformen integreras med ditt POS-system, CRM, ERP och din e-handelsplattform. | Ingen vill byta ut allt—eller bygga ihop en Frankenstein-stack som inte kommunicerar. |
| 4. Tänk lokalt + globalt | Behöver du global täckning? Leta efter plattformar med regional tillgänglighet, stöd för flera valutor och lokalt anpassad efterlevnad. | Alla BNPL-tjänster finns inte överallt. Zip täcker till exempel fler länder än Affirm. |
| 5. Titta under huven | Fråga om mjuka kontra hårda kreditupplysningar, automatiserade godkännanden och anpassningsmöjligheter. | Påverkar användarupplevelsen och konverteringsgraden. Hjälper dig också att undvika regulatoriska problem. |
| 6. Matcha dina varumärkesvärderingar | Vill du ha en leverantör som verkligen bryr sig? Leta efter initiativ för social påverkan, etiska utlåningstak och transparenta avgiftsstrukturer. | Dina kunder bryr sig. Det bör även din kassa göra. |
| 7. Räkna på det | Ta hänsyn till transaktionsavgifter, eventuella fasta månadskostnader och vad du får tillbaka (till exempel gemensam marknadsföring). | Leverantörer med låga avgifter kan ge avkall på support eller räckvidd. Se till att kalkylen håller. |
| 8. Definiera framgång redan nu | Vet hur du ska mäta framgång—fler konverteringar, större kundvagnar, snabbare kassaprocess? | Fastställ riktmärken tidigt så att du inte drabbas av köparens ånger senare. |
Trender inom BNPL-plattformar för 2026
BNPL blir vuxen—och snabbt. Men de mest högljudda trenderna är inte alltid de viktigaste. Här är vad kunniga e-handelsansvariga faktiskt bör hålla koll på under 2026:
- Finansieringsrundor skapar en överlastning av funktioner. BNPL-jättarna badar i riskkapital—och det märks. Många prioriterar uppmärksammade partnerskap och flashiga instrumentpaneler framför faktisk kassaprestanda. Handlare behöver sålla bort bruset och testa vad som faktiskt ökar konverteringarna.
- Plattformarna nischar sig i stället för att vara breda. I stället för att försöka vara allt för alla skapar nyare BNPL-tjänster egna nischer—som Sunbit inom nödvändiga tjänster eller Wisetack inom abonnemang. Att välja en generalist kan innebära att du går miste om funktioner som är anpassade till din bransch.
- Etisk utlåning är nu en konkurrensfördel. Yngre shoppare vill inte bara ha flexibilitet i betalningen—de vill också känna sig bra när de använder den. Leverantörer som Afterpay bygger in skyddsräcken (som mjuka tak och utbildning) som signalerar ansvar utan att straffa köparen.
- Lokalisering ersätter global expansion. De smartaste BNPL-aktörerna lanserar inte bara i nya länder—de anpassar sig efter dem. Det innebär regionalt anpassad UX, stöd för lokala språk och betalningsplaner som återspeglar kulturella normer, inte bara växelkurser.
- BNPL-marknadsplatser är den nya affiliatkanalen. Klarna, Zip och andra satsar på utvalda marknadsplatser för att driva trafik till handlare som använder deras plattformar. För varumärken innebär det gratis exponering—men också ett ökat beroende av ekosystem från tredje part.
- Regulatoriskt tryck omformar produkten. På marknader som Storbritannien och EU tvingar regleringar BNPL-leverantörer att förenkla språket, begränsa avgifter och göra riskerna mer transparenta. För e-handelsvarumärken innebär det färre överraskningar—men också mindre utrymme att anpassa villkor.
- De bästa leverantörerna prioriterar B2B härnäst. BNPL för företagsinköp—tänk grossistverksamhet, SaaS-abonnemang eller inköp för små och medelstora företag—ökar. Om dina kunder inte är slutkonsumenter kan nästa våg vara helt rätt för dig.
- Kreditvärdighet blir dynamisk och sker i realtid. Traditionella FICO-poäng ersätts av AI-drivna riskbedömningar i realtid, baserade på beteende och inte bara historik. Det innebär fler godkända ansökningar—och färre betalningsinställelser—om du väljer en smart leverantör.
Viktiga funktioner hos BNPL-plattformar
En bra BNPL-plattform gör mer än att dela upp betalningar—den bör öka konverteringarna, minska friktionen och överensstämma med ditt varumärkes värderingar. Här är vad du bör leta efter:
- Omedelbart kreditbesked. Kunder kan få besked direkt med mjuka kreditupplysningar, vilket gör kassaflödet snabbt och smidigt.
- Flexibla betalningsplaner. De flesta BNPL-tjänster erbjuder flera alternativ – till exempel 4 räntefria betalningar eller förlängd finansiering på upp till 60 månader.
- Sömlös plattformsintegration. Ledande leverantörer erbjuder färdigintegrerat stöd för Shopify, Magento, POS-system och även anpassade tekniska lösningar via API.
- Global beredskap. Ledande plattformar erbjuder stöd för flera valutor, lokala betalningsmetoder och regelefterlevnad utifrån region.
- Etisk och ansvarsfull utlåning. Leta efter utgiftsgränser, transparens kring förseningsavgifter och inbyggda utbildningsverktyg som stöder smartare privatekonomi.
- Mobiloptimerade upplevelser. Mobilanpassad design och särskilda appar gör det enkelt för kunder att ansöka, hantera betalningar och handla igen.
- Transparenta handelsavgifter. Du bör veta exakt vad du betalar per transaktion – och vad du får för det.
- Automatiska betalningar och påminnelser. Plattformar automatiserar avdrag och skickar smarta påminnelser för att minska uteblivna betalningar (och osäkra fordringar).
- Kundinsikter och analys. Få data om köpbeteende, återbetalningsmönster och påverkan på AOV – och använd den sedan för att förbättra ditt konverteringsflöde.
- Marknadsföringsverktyg med gemensam varumärkesprofilering. Vissa plattformar (som Klarna eller Afterpay) erbjuder verktygspaket för handlare, gemensamma marknadsföringskampanjer och placeringar på marknadsplatser.
De främsta fördelarna med BNPL-plattformar
BNPL-plattformar är verktyg för bättre resultat. De förbättrar konverteringen, öppnar dörren till nya kundsegment och stöder smartare och flexiblare kassaupplevelser. Här är några ytterligare fördelar:
- Större varukorgar och högre konverteringsgrad. Genom att dela upp betalningarna minskar prischocken och köptryggheten ökar, särskilt för dyra produkter.
- Omedelbara betalningar till handlare. Du får betalt direkt. BNPL-leverantören hanterar indrivningsrisken, inte du.
- Tillgång till konsumenter med begränsad tillgång till banktjänster och yngre konsumenter. Dessa plattformar betjänar köpare utan traditionella kreditkort eller stark kreditvärdighet – vilket hjälper dig att nå nya målgrupper.
- Enklare expansion över gränserna. BNPL-plattformar med global täckning hanterar regelefterlevnad, valutor och regionala särdrag, så att du slipper göra det.
- Bättre kundupplevelse efter köpet. Kunder uppskattar smidiga, räntefria alternativ – vilket leder till mer positiva upplevelser och högre kundlojalitet.
- Inbyggda verktyg för ekonomiskt välbefinnande. Vissa leverantörer inkluderar betalningspåminnelser, gränser och budgetfunktioner för att hjälpa konsumenterna att behålla kontrollen.
- Smartare godkännanden genom realtidsdata. AI-baserade riskbedömningar ökar antalet godkända ansökningar samtidigt som de begränsar uteblivna betalningar, även för nya köpare.
- Större räckvidd för marknadsföringen. Klarna, Zip och andra erbjuder inbyggda marknadsplatser, gemensam varumärkesprofilering och kampanjer som leder trafik tillbaka till din webbplats.
Kostnader och prissättning för BNPL-plattformar
BNPL-plattformar har varierande prisstrukturer beroende på leverantören och ditt företags behov.
De flesta plattformar tar ut en transaktionsavgift baserad på en procentandel, och vissa lägger även till extra avgifter för mindre handlare eller konton med låg transaktionsvolym.
Här är en genomgång av aktuella pristrender för BNPL och en jämförelse av några populära plattformar:
| Plattform | Transaktionsavgift | Ränta (konsument) | Bäst för |
|---|---|---|---|
| Sezzle | 6% + $0.30 per transaktion | 0% för "Pay in 4" | Bäst för att hjälpa kunder att bygga upp sin kredit, särskilt yngre konsumenter som vill etablera en kredithistorik. |
| Klarna | 3.29% till 5.99% + $0.30 per transaktion | 0% för "Pay in 4" och "Pay in 30"; 19.99% för längre löptider | Perfekt för mode- och lyxvarumärken tack vare den starka konsumentbasen och integrationen med marknadsplatsen. |
| PayPal Pay Later | 1.9%-3.49% + $0.49 per transaktion | 0% för "Pay in 4"; 9.99%-35.99% för månadsbetalningar | Bäst för företag som redan använder PayPal som betalningsgateway. |
| Uplift | 2-4% per transaktion | 0% ränta; anpassade villkor på upp till 24 månader | Bäst för företag inom resebranschen, eftersom tjänsten möjliggör stora bokningar med flexibel återbetalning. |
| Zip (tidigare Quadpay) | 4-5% per transaktion | 0% för "Pay in 4" | Bäst för globala betalningar, särskilt för handlare som vill betjäna internationella kunder. |
| Humm | 3-6% per transaktion | 0% för delbetalningar; anpassade planer på upp till 60 månader | Bäst för stora inköp (upp till $30,000) inom branscher som möbler eller exklusiva varor. |
| Afterpay | 4-6% + $0.30 per transaktion | 0% för "Pay in 4" | Bäst för återförsäljare som riktar sig till yngre, prismedvetna konsumenter med ansvarsfulla köpgränser. |
Viktiga överväganden:
- Transaktionsavgifter: De flesta plattformar, som Sezzle, Afterpay och Zip, tar ut 4-6% per transaktion. Uplifts avgifter tenderar att vara lägre, 2-4%, särskilt för reserelaterade inköp.
- Konsumenträntor: Räntefria alternativ är vanliga för kortsiktiga planer, men långsiktiga alternativ kan ha räntor på upp till 36%, beroende på plattformen och konsumentens kreditvärdighet.
- Bäst för: Varje plattform riktar sig till specifika typer av företag. Sezzle passar till exempel bra för yngre konsumenter som bygger upp sin kredit, medan Uplift är perfekt för dyra varor inom branscher som resor och lyxvaror.
När du väljer en BNPL-leverantör bör du väga transaktionsavgifterna och de extra kostnaderna mot plattformens funktioner och hur väl de passar din målgrupp.
Vanliga frågor om BNPL-plattformar
Ytterligare recensioner av betalningsprogramvara för e-handel
Om du letar efter BNPL-programvara kan du även vara intresserad av dessa relaterade programvarurecensioner. De fokuserar alla på ekonomi, betalningar eller skattehantering inom e-handel.
- Kassasystem (POS)
- Mobila betalningslösningar
- Programvara för försäljningsskatt inom e-handel
- Programvara för bedrägeribekämpning inom e-handel
Vad händer härnäst?
Om du håller på att undersöka plattformar för köp nu och betalning senare, kontakta en SoftwareSelect-rådgivare för kostnadsfria rekommendationer.
Du fyller i ett formulär och har ett kort samtal där de går igenom detaljerna kring dina behov. Sedan får du en kortlista över programvara att granska. De hjälper dig till och med genom hela köpprocessen, inklusive prisförhandlingar.