
Key Takeaways
Odkrywamy tajniki zapasów: Zrozumienie wyceny zapasów ma kluczowe znaczenie dla firm handlowych, ponieważ pozwala utrzymać kondycję finansową, zoptymalizować oszczędności podatkowe i uniknąć negatywnego wpływu wahań cen.
Poznaj metody wyceny: Znajomość różnych metod wyceny zapasów pomaga określić najodpowiedniejsze podejście dla firmy, zapewniając stabilność finansową i podejmowanie świadomych decyzji.
Proste oszczędności podatkowe: Wybór właściwej metody wyceny zapasów może pomóc zoptymalizować oszczędności podatkowe, co ma kluczowe znaczenie dla kondycji finansowej każdej firmy handlowej.
Cztery znakomite metody wyceny: Poznaj cztery popularne metody wyceny zapasów, aby określić, która z nich najlepiej odpowiada strategii i celom finansowym Twojej firmy.
Pieniądze mają znaczenie w zapasach: Przypisanie zapasom wartości pieniężnej pomaga w dokładnym raportowaniu finansowym i skuteczniejszym zarządzaniu przepływami pieniężnymi w firmie handlowej.
Wycena zapasów jest niezbędnym elementem prowadzenia działalności detalicznej. Pomaga kontrolować finanse firmy, wybrać odpowiedni proces, który pozwoli zaoszczędzić na podatkach, oraz upewnić się, że wahania cen nie wpłyną negatywnie na działalność.
Na początek musisz dobrze zrozumieć różne metody wyceny zapasów. Następnie trzeba ustalić, która z nich będzie najlepszą opcją dla Twojej firmy.
W tym przewodniku pomogę Ci lepiej zrozumieć, czym jest wycena zapasów, dlaczego jest ważna, a także jak wybrać spośród czterech najczęściej stosowanych metod.
Przejdźmy do rzeczy.
Czym jest wycena zapasów?
Wycena zapasów to proces przypisywania wartości pieniężnej posiadanym zapasom.
Zapasy są największym składnikiem aktywów Twojej firmy. Dlatego znajomość ich dokładnej wartości w każdym okresie sprawozdawczym jest kluczowa dla wyceny całej firmy.
Co więcej, pomaga upewnić się, że odpowiednio ustalasz ceny swoich produktów i zapewniasz firmie zdrową marżę zysku.
Spójrzmy na tabelę, która pomoże zobrazować ten proces.
Wycena zapasów jest często przeprowadzana co roku, na koniec okresu rozliczeniowego, aby dokładnie wiedzieć, jaki jest stan pozostałych zapasów.
Załóżmy więc, że prowadzisz sklep internetowy sprzedający poduszki. Nazwijmy Twoją nową firmę z poduszkami Cloud Nine.
Kupujesz je od producenta, a następnie przechowujesz w magazynie, aby były gotowe do wysyłki, gdy tylko ktoś je kupi.
Twoje miesięczne zakupy od producenta wraz z kosztem jednostkowym mogą wyglądać tak jak w poniższej tabeli:
| Liczba zakupionych sztuk | Cena zakupu | Łączny koszt | |
|---|---|---|---|
| Styczeń | Liczba zakupionych sztuk100 | Cena zakupu$20 | Łączny koszt$2,000 |
| Luty | Liczba zakupionych sztuk100 | Cena zakupu$20 | Łączny koszt$2,000 |
| Marzec | Liczba zakupionych sztuk125 | Cena zakupu$23 | Łączny koszt$2,875 |
| Kwiecień | Liczba zakupionych sztuk125 | Cena zakupu$24 | Łączny koszt$3,000 |
| Maj | Liczba zakupionych sztuk100 | Cena zakupu$24 | Łączny koszt$2,400 |
| Czerwiec | Liczba zakupionych sztuk150 | Cena zakupu$27 | Łączny koszt$4,050 |
| Lipiec | Liczba zakupionych sztuk150 | Cena zakupu$27 | Łączny koszt$4,050 |
| Sierpień | Liczba zakupionych sztuk100 | Cena zakupu$29 | Łączny koszt$2,900 |
| Wrzesień | Liczba zakupionych sztuk100 | Cena zakupu$29 | Łączny koszt$2,900 |
| Październik | Liczba zakupionych sztuk125 | Cena zakupu$30 | Łączny koszt$3,750 |
| Listopad | Liczba zakupionych sztuk125 | Cena zakupu$31 | Łączny koszt$3,875 |
| Grudzień | Liczba zakupionych sztuk100 | Cena zakupu$31 | Łączny koszt$3,100 |
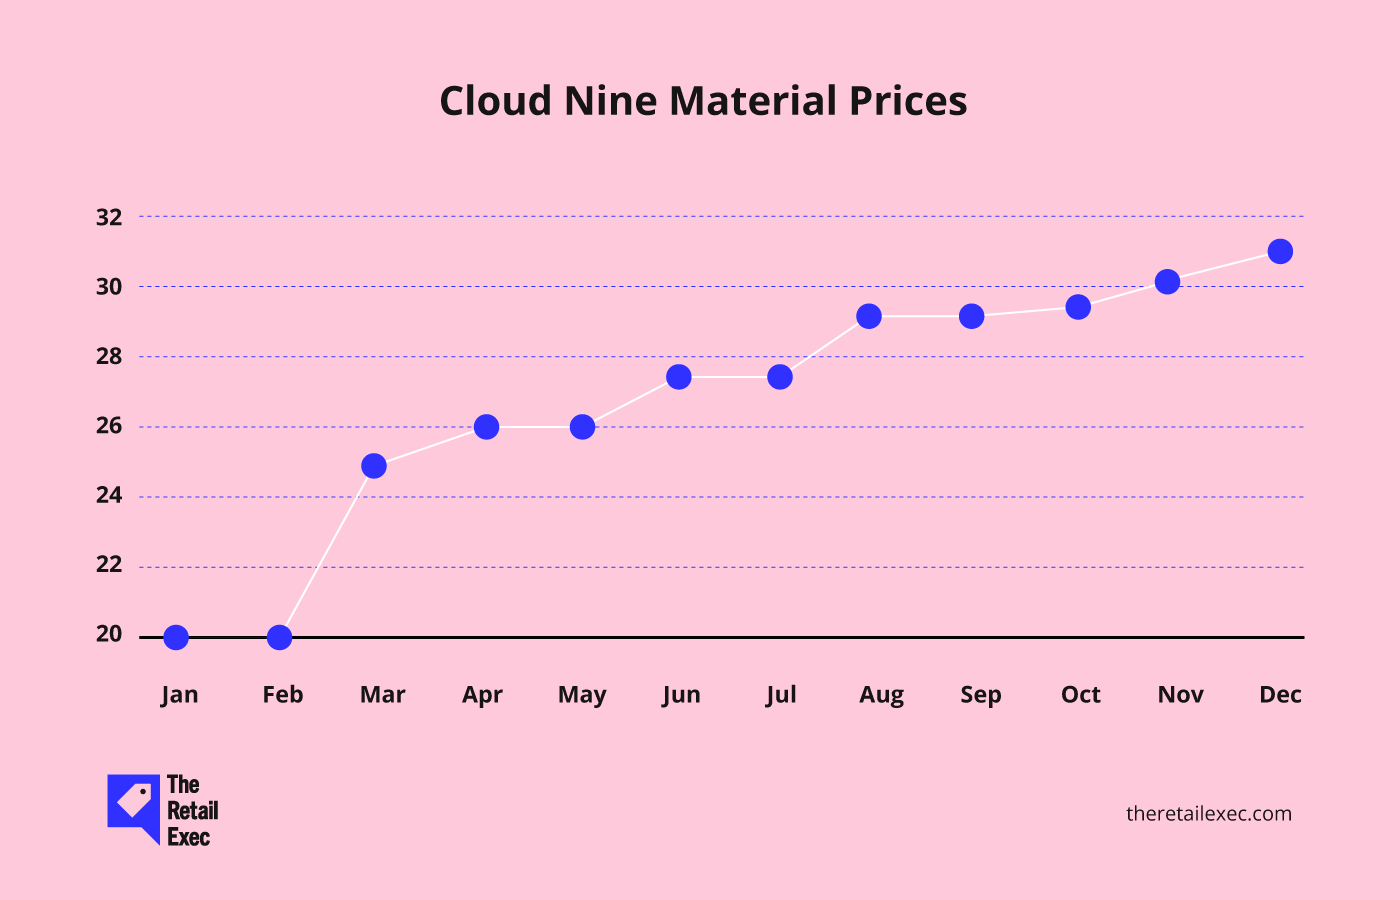
Zwróć uwagę, że koszt jednostkowy rośnie z każdym miesiącem, ponieważ koszty materiałów i inne czynniki powodują wzrost tych cen.
(Uwaga: To przykładowa, celowo wyolbrzymiona ilustracja tego, jak mogłoby to wyglądać. Pamiętaj też o Cloud Nine. W dalszej części artykułu będziemy wracać do tej wspaniałej nowej firmy z poduszkami.)
W ciągu roku sprzedasz dużą część swoich zapasów.
Jednak ze względu na zmienny koszt rzeczywisty w ciągu roku ustalenie dokładnego kosztu początkowego każdego pozostałego produktu może być trudne.
Właśnie tutaj zastosowanie znajdują różne metody wyceny zapasów. Zapewnią Ci sposób na obliczenie dokładnej wartości zapasów pozostałych na koniec okresu rozliczeniowego.
Koszty uwzględniane w wycenie zapasów
Co zatem właściwie wpływa na wartość Twoich zapasów?
Spoiler: To coś więcej niż tylko cena widniejąca na produktach. Aby naprawdę zrozumieć wartość swoich zapasów — i pozostać w dobrych relacjach z księgowym — musisz uwzględnić każdy koszt związany z przygotowaniem produktu do sprzedaży.
Rozłóżmy to na czynniki pierwsze.
1. Koszty bezpośrednie: oczywiste pozycje
Są to łatwe do zauważenia koszty bezpośrednio związane z wytworzeniem lub nabyciem każdego składnika zapasów.
- Materiały bezpośrednie: Surowce lub komponenty, które fizycznie stają się częścią produktu.
- Robocizna bezpośrednia: Wynagrodzenia pracowników, którzy budują, montują lub w inny sposób bezpośrednio pracują nad produktem.
Jeśli prowadzisz Cloud Nine (naszą senną firmę z poduszkami), obejmuje to tkaninę, wypełnienie oraz osoby, które zszywają wszystko w całość.
2. Koszty pośrednie: często pomijane elementy niezbędne
W tym miejscu sprawy stają się bardziej skomplikowane — i właśnie tutaj wiele firm popełnia błędy.
Koszty pośrednie nie są przypisane do konkretnego produktu, ale są niezbędne, aby przygotować zapasy do sprzedaży.
Mogą one obejmować:
- Koszty ogólne fabryki: Media, czynsz, amortyzacja sprzętu — tak, one również się liczą.
- Pracę nadzorczą: Kierownik hali nie wypycha poduszek, ale dopilnowuje, aby robili to inni.
- Kontrolę jakości i inspekcję: Jeśli sprawdzasz produkt przed wysyłką, jest to część kosztu.
Dobra praktyczna zasada? Jeśli koszt został poniesiony w celu przygotowania produktu do sprzedaży, prawdopodobnie powinien zostać uwzględniony w wycenie zapasów.
Have an account? Log In
Czego nie uwzględnia się w wycenie zapasów?
Nie wszystkie koszty się kwalifikują.
Niektóre wydatki wydają się powiązane z zapasami, ale w rzeczywistości zaliczają się do kosztów okresu — kosztów związanych z prowadzeniem firmy w czasie, a nie z samym wytwarzaniem produktu. Nie należy uwzględniać ich w wartości zapasów.
Oto czego nie należy uwzględniać:
- Wydatki na sprzedaż i marketing: Reklamy, promocje i prowizje nie wpływają na koszt wytworzenia produktu.
- Koszty ogólne administracji: Wynagrodzenia biurowe, HR, księgowość — są ważne, ale nie dotyczą konkretnie zapasów.
- Koszty dostawy do klienta: Wysyłka produktów do kupujących jest kosztem realizacji zamówienia, a nie częścią zapasów.
Powinny one zostać ujęte w rachunku zysków i strat, a nie w bilansie.
Dlaczego ma to znaczenie?
Nieprawidłowa klasyfikacja kosztów może zniekształcić sprawozdania finansowe na wiele niekorzystnych sposobów:
- Zapasy mogą wydawać się bardziej wartościowe, niż są w rzeczywistości
- Koszt własny sprzedaży (COGS) może być nieprawidłowy
- Możesz zaniżyć lub zawyżyć dochód podlegający opodatkowaniu
Dokładna alokacja kosztów = lepsze decyzje biznesowe.
Dlaczego wycena zapasów ma znaczenie?
Wycena zapasów to niezwykle ważne zadanie, które firma e-commerce powinna wykonywać mniej więcej raz w roku.
Proces ten gwarantuje, że sprawozdania finansowe są dokładne, a także może pomóc zmaksymalizować rentowność firmy.
Co więcej, wartość zapasów może wpływać na koszt własny sprzedaży (COGS), dochód firmy oraz zapasy końcowe.
Inne powody, dla których wycena zapasów jest tak ważna:
- Znajomość wartości zapasów, czyli niesprzedanych towarów, pomaga uzyskać jasny obraz potencjalnej rentowności. To wpłynie na wiele nadchodzących decyzji biznesowych.
- Zapasy są aktywem. Ich przypisana wartość pomaga firmie uzyskać potrzebne kredyty lub kapitał, aby mogła nadal działać.
- Dokładna wartość zapasów zapewnia jasny obraz sytuacji finansowej firmy. Każdy właściciel firmy powinien ją rozumieć.
- Liczby wynikające z wyceny zapasów mogą pomóc zadowolić udziałowców i przyciągnąć inwestorów, jeśli zdecydujesz się obrać tę drogę.
- Ponieważ nie możesz zaliczyć kosztu zapasów do wydatków podatkowych, wybór właściwej metody wyceny zapasów jest niezbędny z punktu widzenia podatków.
A to zaledwie wierzchołek góry lodowej.
Wycena zapasów nie jest procesem opcjonalnym. W każdym okresie rozliczeniowym musisz przeanalizować zapasy, aby uzyskać jednoznaczną wartość pieniężną wszystkiego, co pozostało.
Typowe wyzwania związane z wyceną zapasów
Zanim przejdziemy do omówienia popularnych metod stosowanych do wyceny zapasów, przedstawmy kilka wyzwań, z którymi możesz się spotkać w trakcie tego procesu.
Oto kilka typowych wyzwań i potencjalnych rozwiązań, o których warto pamiętać:
- Wahania cen. To największe wyzwanie, z którym przyjdzie Ci się zmierzyć. Koszt pozycji magazynowych może zmieniać się w ciągu roku w zależności od zmian sezonowych, wzrostu cen zapasów i innych czynników, co utrudnia dokładną wycenę zapasów. Wybór odpowiedniej metody wyceny zapasów może pomóc w radzeniu sobie z tymi zmianami.
- Ograniczone zasoby. Mniejsze firmy nie dysponują zasobami potrzebnymi do śledzenia i wyceny zapasów, którymi dysponują większe przedsiębiorstwa. Sprawia to, że proces jest bardziej złożony i przytłaczający. Korzystanie z oprogramowania do zarządzania zapasami może ułatwić jego realizację firmom z mniejszymi zespołami.
- Wiele lokalizacji zapasów. Jeśli przechowujesz zapasy swojej firmy w wielu lokalizacjach, może to również stanowić potencjalne wyzwanie. Choć jest to świetny sposób na szybszą wysyłkę produktów, dokładne określenie całkowitego stanu zapasów staje się trudniejsze. Odpowiednie systemy zarządzania zapasami w handlu elektronicznym mogą pomóc w rozwiązaniu tego problemu.
- Wycena niesprzedawalnych lub przestarzałych zapasów. Nieaktualne, przeterminowane lub niesprzedawalne produkty nie powinny być wyceniane tak samo jak towary przeznaczone do sprzedaży — jednak nieuwzględnienie tej różnicy może poważnie zniekształcić dane finansowe. Zawyżenie wartości zapasów zwiększa wartość aktywów i prowadzi do niedokładnego raportowania zysków. Stosowanie odpisów aktualizujących wartość lub zasady „niższej z ceny nabycia lub wartości rynkowej” może pomóc w zachowaniu zgodności z przepisami i realistycznej wycenie.
- Alokacja kosztów pośrednich. Koszty ogólne, takie jak opłaty za media, czynsz za magazyn i amortyzacja sprzętu, często są pomijane w kalkulacji zapasów. Są jednak kluczowe dla dokładnej wyceny. Jeśli nie alokujesz tych kosztów konsekwentnie, Twoje zapasy mogą być niedoszacowane, a marże zniekształcone. Stosuj rachunek kosztów standardowych lub metody absorpcyjne — a gdy jest to możliwe, pozwól automatyzacji wykonać ciężką pracę.
Zarządzanie zapasami oraz wybór najlepszej metody wyceny zapasów dla Twojej firmy to świetne sposoby na poradzenie sobie z niektórymi z tych wyzwań.
Teraz omówmy najlepsze metody przypisywania wartości Twoim zapasom.
4 popularne metody wyceny zapasów
Istnieją cztery główne sposoby wyceny pozostałych zapasów:
- Metoda „pierwsze weszło, pierwsze wyszło” (FIFO)
- Metoda „ostatnie weszło, pierwsze wyszło” (LIFO)
- Metoda średniego ważonego kosztu (WAC)
- Metoda identyfikacji szczegółowej
Każda z tych metod ma swoje zalety i wady.
Omówmy szerzej, dlaczego warto wybrać poszczególne metody wyceny zapasów oraz w jaki sposób każdą z nich można wykorzystać do przypisania wartości pieniężnej pozostałym zapasom.
„Pierwsze weszło, pierwsze wyszło” (FIFO)
Metoda „pierwsze weszło, pierwsze wyszło”, czyli FIFO, zakłada, że pierwsze zakupione towary lub najstarsze zapasy są sprzedawane jako pierwsze.
To świetny sposób na radzenie sobie ze wzrostem cen w ciągu roku, ponieważ gwarantuje, że do wyceny niesprzedanych zapasów zawsze wykorzystujesz najnowszy koszt zapasów.
Wróćmy do naszego sklepu z poduszkami. Na początku roku produkty firmy Cloud Nine kosztowały 20 USD za sztukę, ale pod koniec roku ich cena wzrosła do 31 USD za sztukę.
Zakładając, że produkty kupione na początku roku zostały sprzedane jako pierwsze, możesz przypisać późniejsze ceny do pozostałych zapasów.
Uprośćmy to nieco.
Załóżmy, że we wrześniu kupiłeś 100 poduszek na pierwszą połowę miesiąca po 25 USD za sztukę. Aby sprostać sprzedaży, następnie dokonałeś kolejnego zakupu 150 poduszek na drugą połowę miesiąca po 28 USD za sztukę.
Pod koniec miesiąca pozostało Ci 25 sztuk.
Stosując metodę wyceny FIFO, możesz założyć, że wszystkie starsze zapasy zostały sprzedane jako pierwsze. Aby obliczyć wartość rynkową pozostałych zapasów, wystarczy więc pomnożyć 25 pozostałych sztuk przez najnowszy koszt jednostkowy, czyli 25 x 28 USD.
Wycena zapasów metodą FIFO wyniosłaby więc 700 USD.
Zalety:
- Ta metoda jest prosta i łatwa do zrozumienia.
- Ta metoda jest niezbędna dla firm sprzedających towary łatwo psujące się, ponieważ ogranicza ilość zapasów, których nie można sprzedać, minimalizując ich przestarzałość.
- Ta metoda uniemożliwia manipulowanie rachunkiem zysków i strat, dzięki czemu firma zachowuje wiarygodność.
Wady:
- Ta metoda może być trudna do zastosowania, jeśli ceny towarów znacznie i często się zmieniają.
- Ta metoda może zwiększyć podatek dochodowy, ponieważ może zawyżać dane finansowe.
Ostatnie weszło, pierwsze wyszło (LIFO)
Metoda ostatnie weszło, pierwsze wyszło, czyli LIFO, jest przeciwieństwem poprzedniej metody, ponieważ zakłada, że najnowsze zapasy wprowadzone do magazynu zostaną sprzedane jako pierwsze.
W praktyce działałoby to zasadniczo odwrotnie niż metoda FIFO, więc posłużmy się tutaj tym samym przykładem.
We wrześniu kupiono 100 poduszek po 25 USD za sztukę, a następnie 150 po 28 USD za sztukę. Pod koniec miesiąca w magazynie pozostało 25 sztuk.
W tym przypadku zakładasz, że ostatnie zakupione sztuki, czyli te kupione po 28 USD za sztukę, zostały sprzedane jako pierwsze. Mnożysz więc 25 pozostałych sztuk przez początkowy koszt jednostkowy, czyli 25 x 25 USD, co daje wartość zapasów w wysokości 625 USD.
Choć jest to nadal powszechnie stosowany proces — i jest akceptowany w Stanach Zjednoczonych zgodnie z GAAP, czyli ogólnie przyjętymi zasadami rachunkowości — metoda wyceny zapasów LIFO może być stosowana w praktyce wyłącznie przez firmy sprzedające towary, które się nie psują.
Pomyśl o tym w ten sposób.
Firmy sprzedające produkty takie jak żywność, kosmetyki, a nawet technologie, nie chcą dopuścić do przestarzenia najstarszych zapasów. Dlatego metoda LIFO po prostu się w ich przypadku nie sprawdzi, ponieważ mogłyby utracić początkowe zapasy.
Metoda wyceny zapasów LIFO ma jednak pewne zalety, dzięki którym może być odpowiednia dla niektórych firm.
Zalety:
- Koszt własny sprzedaży, czyli COGS, jest wyższy niż w przypadku poprzedniej metody.
- Metoda ta wiąże się z korzyściami podatkowymi, w przeciwieństwie do poprzedniej metody, ponieważ COGS ma wyższą wartość niż saldo zapasów w bilansie. W rezultacie trzeba będzie zapłacić również niższe podatki.
- Metoda ta znacznie dokładniej dopasowuje koszty do przychodów.
- Metodę tę można stosować jako zabezpieczenie w okresach inflacji.
Wady:
- Początkowe zapasy mogą być przechowywane przez lata — a nawet bezterminowo — co może prowadzić do ich przestarzenia.
- Niewiele firm faktycznie preferuje sprzedaż nowszych zapasów przed starszymi zapasami, co sprawia, że jest to mało prawdopodobna metoda.
- Choć metoda ta jest akceptowana przez amerykańskie zasady rachunkowości GAAP, nadal jest odrzucana przez wiele innych organów regulacyjnych, takich jak Międzynarodowe Standardy Sprawozdawczości Finansowej (IFRS).
Średni ważony koszt (WAC)
Metoda średniego ważonego kosztu, czyli WAC, przypisuje średnią wartość wszystkim pozostałym zapasom na podstawie kosztu ich zakupu.
Wróćmy ponownie do przykładu z poduszkami: mamy 100 sztuk zakupionych po 25 USD każda oraz 150 sztuk zakupionych po 28 USD każda. Łącznie daje to 250 poduszek i całkowity koszt w wysokości 6700 USD.
Aby obliczyć średnią, podziel łączny koszt 6700 USD przez 250 poduszek, otrzymując 26,80 USD za poduszkę.
Oznacza to, że niezależnie od tego, który produkt zostanie pobrany z magazynu, wszystkie pozostałe produkty wyceniasz na 26,80 USD za sztukę. Jeśli więc ponownie zakończysz miesiąc z 25 poduszkami, wartość zapasów wyniesie 670 USD.
Metoda ta jest często stosowana przez firmy, które nie mają dużego zróżnicowania zapasów, ale może również być świetnym sposobem na przeciwdziałanie stałym zmianom cen.
Obliczając średnią całkowitego kosztu, możesz przypisać niemal dokładną cenę każdemu pozostałemu produktowi.
Zalety:
- Metoda ta dobrze sprawdza się w przypadku sprzedawców detalicznych posiadających duże ilości podobnych zapasów, takich jak bluzy w różnych stylach lub kolorach, które mają zbliżony koszt.
- Data zakupu nie ma znaczenia w przypadku tej metody — po prostu uśredniasz wszystkie koszty zapasów, a produkty można sprzedać w dowolnym momencie bez wpływu na księgowość zapasów.
- Metoda ta jest łatwa do wdrożenia i utrzymania.
- Metoda ta jest podobna do FIFO, ponieważ trudno nią manipulować, co czyni ją wiarygodną metodą rachunkowości.
Wady:
- Jeśli koszt zapasów nagle znacznie wzrośnie, średnia ważona może nie odzwierciedlać tego w sposób dokładny, co może doprowadzić do sprzedaży produktu ze stratą.
- Jeśli masz produkty w bardzo różnych przedziałach cenowych, obliczenie średniej również może doprowadzić do sprzedaży ich ze stratą.
Metoda szczegółowej identyfikacji
Na koniec mamy metodę szczegółowej identyfikacji.
Metodę tę stosuje się, gdy każda konkretna cena każdego konkretnego produktu naprawdę ma znaczenie i nie można zastosować żadnej innej metody do wyceny zapasów.
Aby właściwie włączyć tę metodę do procesów biznesowych, potrzebujesz albo niewielkiej ilości zapasów, albo solidnego systemu zarządzania zapasami, który zapewni, że nic nie zaginie.
Przypomnijmy: Cloud Nine kupiło 100 poduszek po 25 USD za sztukę, a następnie 150 poduszek po 28 USD za sztukę. Metoda identyfikacji szczegółowej śledzi koszt każdego konkretnego przedmiotu.
Jeśli więc pozostało Ci 20 poduszek kupionych po 25 USD za sztukę oraz 10 poduszek kupionych po 28 USD za sztukę, wycena zapasów wynosi dokładnie 780 USD.
Zalety:
- To najdokładniejszy sposób oceny wartości zapasów.
- Gdy masz odpowiednie systemy do stosowania tej metody, ryzyko utraty zapasów lub pieniędzy z ich powodu jest mniejsze.
Wady:
- Musisz być w stanie zidentyfikować każdy przedmiot w swoich zapasach oraz określić, ile kosztował.
- Ta metoda wymaga zainwestowania w oprogramowanie do zarządzania zapasami.
- Większe firmy, które przemieszczają większe ilości zapasów, mogą łatwiej stracić nad nimi kontrolę niż mniejsze przedsiębiorstwa, co sprawia, że ta metoda jest trudniejsza w organizacjach korporacyjnych.
Zalety i wady metod wyceny zapasów
Przyjrzyjmy się zaletom i wadom w jednej przejrzystej tabeli:
| Metoda | Zalety | Wady |
|---|---|---|
| MetodaPierwsze weszło, pierwsze wyszło (FIFO) | Zalety- Prosta i łatwa do zrozumienia - Niezbędna w przypadku towarów łatwo psujących się - Ogranicza ryzyko utraty przydatności - Utrudnia manipulowanie rachunkiem zysków i strat | Wady- Trudna do zastosowania przy zmiennych cenach - Może prowadzić do wyższego dochodu podlegającego opodatkowaniu, a w efekcie do wyższych podatków |
| MetodaOstatnie weszło, pierwsze wyszło (LIFO) | Zalety- Wyższy COGS obniża dochód podlegający opodatkowaniu - Korzyści podatkowe wynikające z wyższego COGS - Dokładnie dopasowuje koszty do przychodów - Zabezpieczenie przed inflacją | Wady- Może utrzymywać początkowy zapas przez lata, prowadząc do utraty jego przydatności - Rzadko wybierana metoda - Nieakceptowana przez IFRS |
| MetodaŚredni ważony koszt (WAC) | Zalety- Dobrze sprawdza się w przypadku podobnych zapasów - Upraszcza księgowość - Data zakupu nie ma znaczenia - Trudna do zmanipulowania, co buduje zaufanie | Wady- Może niedokładnie odzwierciedlać nagłe wzrosty kosztów - Uśrednienie może prowadzić do sprzedaży ze stratą produktów o wysokim koszcie |
| MetodaIdentyfikacja szczegółowa | Zalety- Najdokładniejsza wycena - Ogranicza ryzyko strat lub kradzieży | Wady- Wymaga szczegółowego śledzenia każdego przedmiotu - Wymaga inwestycji w oprogramowanie do zarządzania zapasami - Złożona w przypadku dużych zapasów |
Jak wybrać właściwą metodę wyceny zapasów
Omówiliśmy już cztery główne metody wyceny zapasów i sposób ich działania, porozmawiajmy więc o tym, jak wybrać właściwą.
Najważniejsza rzecz, którą musisz wiedzieć, jest następująca: po wybraniu metody wyceny zapasów nie możesz jej zmienić.
Nie możesz więc przejść z FIFO na LIFO, gdy pojawi się inflacja, ani rozpocząć od metody identyfikacji szczegółowej, a następnie przejść na średni ważony koszt wraz z rozwojem firmy.
Wybierasz metodę i się jej trzymasz.
Mając to na uwadze, porozmawiajmy o tym, jak upewnić się, że wybierasz właściwą metodę.
1. Od początku uwzględnij określone czynniki
Na Twoją decyzję wpłyną różne czynniki. Na przykład:
- Model biznesowy — czyli liczba sprzedawanych produktów, potrzeby związane z magazynowaniem oraz inne czynniki dotyczące sposobu funkcjonowania firmy
- Rodzaj produktu — czyli produkty o krótszym lub dłuższym okresie przydatności
- Warunki rynkowe — czyli koszt utrzymywania produktu w zapasach
- Inflacja — czyli wzrost cen i zmienność rynku
Pokazaliśmy Ci, jak niektóre z tych czynników wpływają na każdą metodę wyceny.
Teraz wystarczy spojrzeć na całościowy obraz, aby zdecydować, która metoda będzie najbardziej sensowna i najbardziej opłacalna dla Twojej firmy.
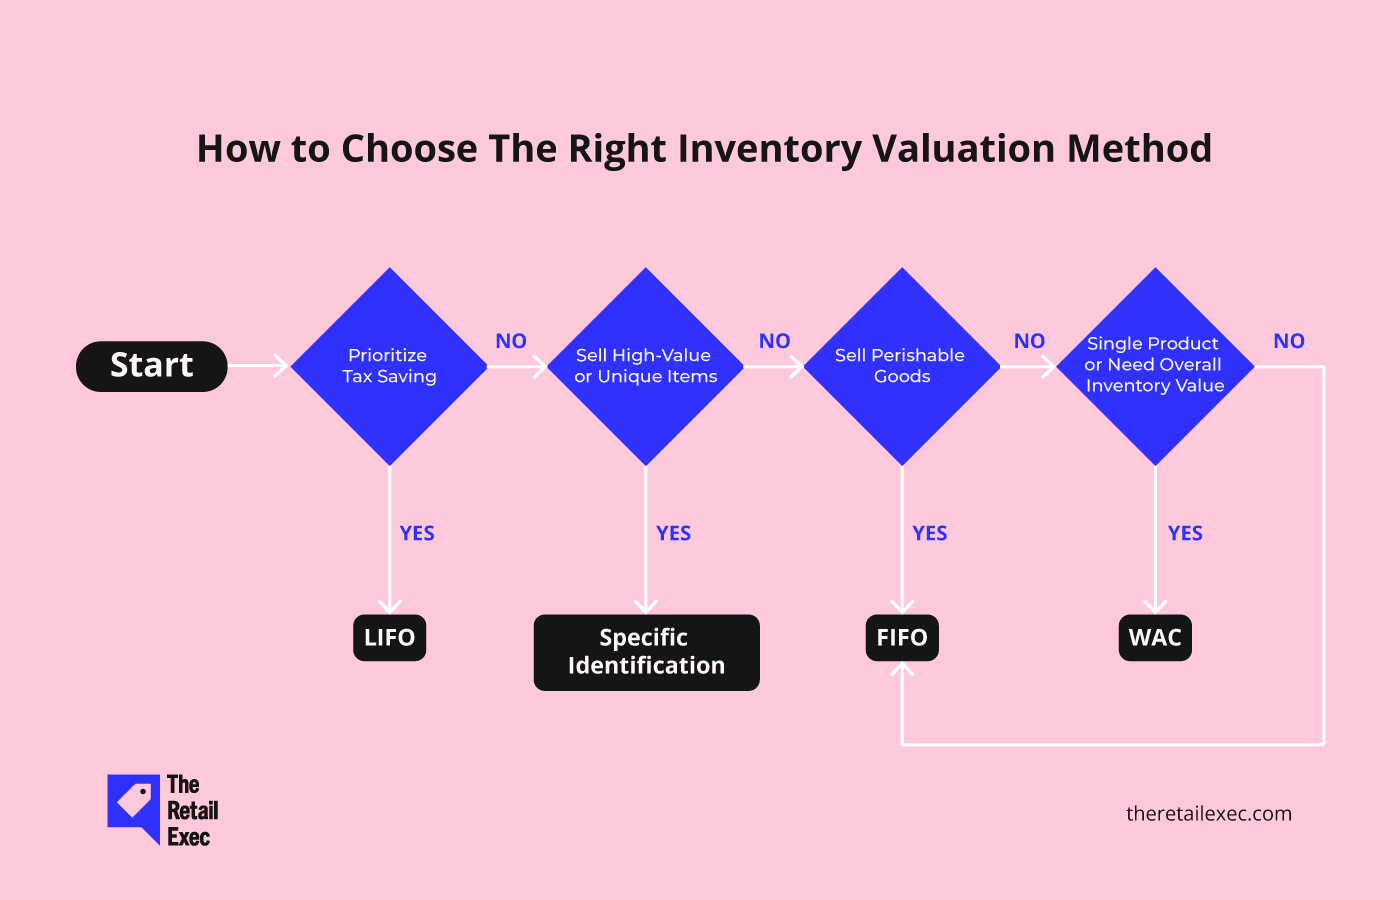
Oto kilka pomocnych wskazówek:
- Jeśli potrzebujesz metody, która pomoże Ci obliczyć COGS (koszt własny sprzedaży), najlepszymi opcjami będą metody FIFO i WAC.
- Jeśli sprzedajesz produkty łatwo psujące się, warto zastosować metodę FIFO.
- Jeśli chcesz obliczyć ogólną wartość całego zapasu, właściwym wyborem będzie metoda WAC.
- Jeśli Twoja firma sprzedaje tylko jeden produkt, metoda WAC zapewni najlepszy rezultat.
- Jeśli szukasz sposobu na oszczędności podatkowe, metoda LIFO często będzie najlepszym rozwiązaniem.
- Jeśli sprzedajesz produkty o wysokiej wartości, prawdopodobnie najlepszą opcją będzie metoda identyfikacji szczegółowej.
2. Oceń potrzeby związane ze sprawozdawczością finansową
Jak wspomnieliśmy, zapasy marki detalicznej można często uznać za jej największy składnik aktywów.
Oznacza to, że należy uwzględnić sprawozdawczość finansową i zastanowić się, jak każda metoda może wpłynąć na takie kwestie jak zysk brutto, dochód netto i przepływy pieniężne.
Każda metoda prowadzi do uzyskania innych wyników, które należy uwzględnić w sprawozdaniach finansowych. Musisz zdecydować, co jest najważniejsze — czyli ograniczenie strat czy zwiększenie przepływu kosztów.
Choć omówiliśmy już wiele z tych kwestii, zbierzmy je teraz w jednym miejscu, aby ułatwić Ci podjęcie decyzji.
| Metoda | Zysk brutto | Dochód netto | Przepływy pieniężne |
|---|---|---|---|
| MetodaFIFO | Zysk bruttoWyższy, ponieważ uwzględniane są koszty starszych i tańszych zapasów | Dochód nettoWyższy, ponieważ niższy COGS zwiększa dochód podlegający opodatkowaniu | Przepływy pieniężnePotencjalnie niższe, ponieważ może być należny wyższy podatek |
| MetodaLIFO | Zysk bruttoNiższy, ponieważ uwzględniane są koszty nowszych i droższych zapasów | Dochód nettoNiższy, ponieważ wyższy COGS zmniejsza dochód podlegający opodatkowaniu | Przepływy pieniężnePotencjalnie wyższe, ponieważ może być należny niższy podatek |
| MetodaWAC | Zysk bruttoŚredni, ponieważ równoważy wahania cen | Dochód nettoŚredni, zapewniając wartość pośrednią dla dochodu netto | Przepływy pieniężneStabilne, ponieważ średnie koszty wygładzają przepływy pieniężne |
| MetodaIdentyfikacja szczegółowa | Zysk bruttoNajdokładniejszy, oparty na rzeczywistych kosztach poszczególnych produktów | Dochód nettoNajdokładniejszy, odzwierciedlający rzeczywisty dochód netto | Przepływy pieniężneZmienny, zależny od dokładnego kosztu każdego sprzedanego produktu |
3. Skonsultuj się ze specjalistami ds. rachunkowości
W zależności od miejsca prowadzenia działalności musisz znać wymogi zgodności z regulacjami rachunkowości, takimi jak GAAP i IFRS.
Rozmowa z księgowym może pomóc Ci uzyskać poradę dotyczącą najlepszych metod wyceny zapasów dla Twojej lokalizacji i rodzaju prowadzonej działalności.
GAAP opiera się na 10 głównych zasadach, które pomagają kierować działalnością firm i księgowych stosujących się do tych reguł.
Jak wspomniano wcześniej, GAAP jest akceptowany wyłącznie w Stanach Zjednoczonych. Z kolei IFRS jest akceptowany na całym świecie i został opracowany przez Radę Międzynarodowych Standardów Rachunkowości (IASB).
Największa różnica między nimi polega na tym, że GAAP dopuszcza stosowanie metody LIFO, podczas gdy IFRS jej zabrania.
Pozostałe omówione przez nas metody są akceptowane przez oba zestawy wytycznych.
More Articles
4. Przeanalizuj zobowiązania podatkowe i rentowność
Ponadto każda metoda wiąże się z własnymi konsekwencjami podatkowymi.
Metoda LIFO jest znana jako najlepsza opcja pozwalająca zaoszczędzić na podatkach. Nadal jednak musisz przestrzegać lokalnych standardów i przepisów.
Upewnij się, że dobrze rozumiesz zarówno zobowiązania podatkowe, jak i optymalizację rentowności związaną z każdą metodą, aby wybrać najlepszą opcję dla swoich potrzeb.
Aby Ci pomóc, przedstawiamy kilka kwestii, które warto mieć na uwadze:
- FIFO: Ta metoda zazwyczaj oznacza wyższy dochód podlegający opodatkowaniu w okresach inflacji, co może prowadzić do wyższych podatków.
- LIFO: Ponieważ jest to przeciwieństwo FIFO, może oznaczać niższy dochód podlegający opodatkowaniu w okresach inflacji, a tym samym obniżenie podatków.
- WAC: Ta metoda, co ma sens w przypadku wartości opartej na średnich, prawdopodobnie plasuje się gdzieś pomiędzy FIFO a LIFO, w zależności od okoliczności, tworząc swego rodzaju medianę w okresie rozliczeń podatkowych.
- Metoda identyfikacji szczegółowej: Ta metoda zapewnia bardzo ograniczoną elastyczność podatkową ze względu na swój sztywny charakter wyceny.
5. Korzystaj z oprogramowania do zarządzania zapasami
Oprogramowanie do zarządzania zapasami oferuje szereg funkcji, które mogą znacznie usprawnić proces wyceny.
Może ono na przykład:
- Śledzić stan zapasów
- Kategoryzować produkty
- Automatycznie ponownie zamawiać zapasy
- Udostępniać w czasie rzeczywistym dane i analizy
- Integrować się z oprogramowaniem księgowym
Znajdź odpowiednie dla swoich potrzeb (i budżetu) oprogramowanie do zarządzania zapasami, aby rozpocząć automatyzację procesu wyceny.
Podsumowanie
Wycena zapasów jest kluczową czynnością podczas corocznego rozliczania podatków. Musisz być w stanie dokładnie określić wartość swoich zapasów, aby ustalać ceny produktów i wykazywać wartość zapasów.
Istnieją cztery główne sposoby, aby to zrobić, a każdy z nich ma własne zalety i wady.
Omówiliśmy każdą metodę, sposób jej obliczania, a także czynniki, które należy wziąć pod uwagę przy wyborze właściwej metody wyceny zapasów.
Jednym z doskonałych narzędzi, które może pomóc w tym procesie, jest odpowiednie oprogramowanie do zarządzania zapasami. Zapoznaj się z naszym przewodnikiem, aby poznać najlepsze opcje dla swojej firmy.
Handel detaliczny nigdy nie stoi w miejscu — Ty również nie powinieneś. Zapisz się do naszego newslettera, aby otrzymywać najnowsze spostrzeżenia, strategie i materiały dotyczące kariery od czołowych liderów handlu detalicznego kształtujących tę branżę.
Najczęstsze pytania dotyczące wyceny zapasów
Zanim odejdziesz, oto kilka pytań, które masz (lub pytań, o których nie zdawałeś sobie sprawy, dopóki nie zostałeś, nie przyjrzałeś się temu i nie uświadomiłeś sobie, że je masz), wraz z odpowiedziami na każde z nich.
Jaka metoda wyceny zapasów jest najdokładniejsza?
Najdokładniejszą metodą wyceny zapasów jest metoda szczegółowej identyfikacji, ponieważ wykorzystuje dokładny koszt każdego produktu.
Jednak jej zastosowanie może być trudne w dużych przedsiębiorstwach posiadających ogromne zapasy. Dlatego wiele firm stosuje metodę średniego ważonego kosztu (WAC) do obliczania ogólnej średniej wartości zapasów.
Jak wycena zapasów wpływa na dochód podlegający opodatkowaniu?
Wycena zapasów odzwierciedla kwotę, za jaką możesz sprzedawać swoje produkty.
To z kolei wpływa na Twój dochód podlegający opodatkowaniu. Wyższy COGS zwykle wiąże się z niższym dochodem podlegającym opodatkowaniu, dlatego metoda LIFO może być atrakcyjna dla niektórych firm.
Jak często należy przeprowadzać wycenę zapasów?
Zależy to od modelu biznesowego i tempa rotacji zapasów.
-
Produkty szybko rotujące lub łatwo psujące się? Miesięczna lub kwartalna wycena pomaga zachować dokładność.
-
Zapasy niepsujące się lub o wysokiej wartości? Roczna wycena może wystarczyć, szczególnie jeśli korzystasz z ciągłego systemu ewidencji zapasów.
Wiele firm zajmujących się handlem elektronicznym stosuje również inwentaryzację ciągłą, aby monitorować zapasy w czasie rzeczywistym i unikać dużych niespodzianek na koniec roku.
Czy mogę później zmienić metodę wyceny zapasów?
Nie — przynajmniej nie łatwo. Po wybraniu metody zasadniczo musisz się jej trzymać, aby zachować spójność, chyba że uzyskasz zgodę organu podatkowego lub instytucji księgowej (takiej jak IRS w USA).
Zmiana metod może wzbudzić podejrzenia i wpłynąć na sprawozdawczość finansową, dlatego za pierwszym razem wybierz rozważnie — i porozmawiaj z księgowym przed podjęciem jakichkolwiek działań.
Jak wycena zapasów wpływa na koszt własny sprzedaży (COGS)?
Wycena zapasów bezpośrednio wpływa na sposób obliczania COGS, czyli zapas początkowy + zakupy – zapas końcowy.
Jeśli zapas końcowy jest zawyżony, COGS wygląda na niższy, co zawyża zyski. Jeśli jest zaniżony, COGS wygląda na wyższy, a zyski maleją.
Dlatego dokładna wycena to nie tylko gra liczb — jest również dźwignią rentowności.
Jaka metoda wyceny zapasów jest najlepsza w okresie inflacji?
Jeśli ceny szybko rosną, metoda LIFO często zapewnia najlepsze krótkoterminowe korzyści podatkowe — ponieważ COGS będzie odzwierciedlać najnowsze, wyższe ceny, co zmniejsza dochód podlegający opodatkowaniu.
Pamiętaj jednak: metoda LIFO jest dozwolona wyłącznie zgodnie z GAAP (nie IFRS) i może obniżyć wykazywane zyski — co nie zawsze jest korzystne, jeśli poszukujesz inwestorów.