Key Takeaways
Ups! Problemy z procesem płatności: Problematyczny proces płatności prowadzi do porzucania koszyków, wywołując frustrację klientów, którzy byli gotowi sfinalizować zakup.
Frustracja związana z podjętym zobowiązaniem: Porzucenie koszyka nie wynika z braku zainteresowania; klienci podjęli już decyzję o zakupie, ale przeszkodziły im problemy techniczne.
Usterki techniczne są kosztowne: Usterki w procesie płatności mogą prowadzić do utraty sprzedaży, znacząco wpływając na wynik finansowy.
Porzucenie koszyka z powodu wadliwie działającego procesu płatności to naprawdę gorzka pigułka do przełknięcia. Twoi klienci już się zdecydowali, więc problem nie leży po ich stronie.
Około 28% z nich już obawia się podawania sklepom internetowym danych swojej karty kredytowej. Dlatego nawet niewielki problem może bardzo łatwo wzbudzić ich niepokój, skłaniając ich do porzucenia koszyka i sprawiając, że już nigdy ich nie zobaczysz.
To tylko jeden z wielu powodów, dla których korzystanie z usług renomowanego operatora płatności jest niezbędne.
W tym artykule omówimy podstawy działania operatorów płatności, wyjaśnimy, jak funkcjonują, oraz podpowiemy, jak wybrać takiego, który pomoże utrzymać zaufanie klientów — a także nieprzerwany napływ sprzedaży.
Czym właściwie jest operator płatności?
Operator płatności to usługa, która pomaga firmom przyjmować i przetwarzać płatności elektroniczne.
Działa jako pośrednik, bezpiecznie przesyłając informacje o płatności między bankiem sprzedawcy a bankiem klienta, aby sprawnie sfinalizować transakcję.
Firmy handlowe, w tym przedsiębiorstwa e-commerce, polegają na tych systemach przy obsłudze, autoryzacji i zabezpieczaniu płatności elektronicznych — niezależnie od tego, czy są realizowane twarzą w twarz, cyfrowo czy za pośrednictwem urządzeń mobilnych.
Obsługują różne metody płatności, w tym karty kredytowe, karty debetowe i portfele cyfrowe.
📚 Dalsza lektura:
Dowiedz się więcej o tym, jak działa przetwarzanie płatności w ujęciu ogólnym oraz płatności w e-commerce.
Wyjaśniamy różnice: operatorzy płatności a bramki płatnicze
Operatorzy płatności i bramki płatnicze współpracują ze sobą, aby zapewnić bezpieczeństwo transakcji cyfrowych — zarówno Tobie jako sprzedawcy, jak i Twoim klientom. Nie są to pojęcia wymienne.
Jednak ponieważ dostawcy tacy jak Stripe i PayPal mogą pełnić funkcję zarówno bramki płatniczej, jak i operatora płatności, dla przeciętnego menedżera e-commerce i właściciela firmy wszystko to może wydawać się nieco skomplikowane.
Aby pomóc Ci uniknąć nieporozumień, wyjaśnijmy, czym się różnią:
| Bramka płatnicza | Operator płatności | |
|---|---|---|
| Główna funkcja | Bramka płatniczaSzyfruje i bezpiecznie przesyła poufne informacje dotyczące płatności klientów. | Operator płatnościUłatwia przekazanie płatności z rachunku bankowego klienta na rachunek bankowy sprzedawcy. |
| Dodatkowe funkcje | Bramka płatniczaUdostępnia wiele rodzajów płatności (np. karty kredytowe, BNPL, portfele cyfrowe, płatności mobilne, kryptowaluty). | Operator płatnościObsługuje obciążenia zwrotne, zapewnia zgodność z przepisami bankowymi i wykrywa oszustwa. |
| Zależność | Bramka płatniczaWymaga operatora płatności do sfinalizowania transakcji. | Operator płatnościMoże działać niezależnie, ale często jest integrowany z bramką płatniczą w celu zwiększenia bezpieczeństwa i wygody. |
| Interakcja z klientem | Bramka płatniczaKlienci korzystają z niej podczas procesu realizacji zakupu. | Operator płatnościKlienci nie mają bezpośredniego kontaktu z operatorem płatności. |
| Zaangażowane podmioty | Bramka płatniczaFirma, klient, operator płatności | Operator płatnościFirma, bank klienta, bank sprzedawcy |
Podsumowując: Bramki płatnicze weryfikują i zabezpieczają dane karty debetowej lub kredytowej klienta, a następnie przekazują je operatorowi płatności, aby ułatwić przebieg transakcji i bezpiecznie przekazać środki na Twoje konto.
📑 Zalecana lektura:
Istnieje wiele sposobów szyfrowania informacji dotyczących płatności. Im większe bezpieczeństwo, tym lepiej. Sprawdź nasze najlepsze propozycje dostawców bramek płatniczych tutaj.
Jak działają operatorzy płatności?
Przedstawiłem Ci pokrótce sposób działania operatorów płatności, ale w tej sekcji przyjrzymy się temu zagadnieniu dokładniej.
Ekosystem płatności jest prosty. Staje się zagadkowy tylko wtedy, gdy nie znasz najważniejszych zaangażowanych podmiotów.
Zanim przejdziemy do tego procesu, oto kilka podmiotów zaangażowanych w zatwierdzanie, przetwarzanie i rozliczanie płatności:
- Posiadacz karty: Twój klient, który inicjuje transakcję
- Sprzedawca: Ty, czyli sprzedający, który otrzymuje płatność
- Bramka płatnicza: Technologia, która bezpiecznie przesyła informacje dotyczące płatności od klienta do operatora płatności
- Operator płatności: Podmiot obsługujący dane transakcji między sprzedawcą a instytucjami finansowymi
- Bank rozliczeniowy: Bank sprzedawcy, który przetwarza płatności kartami kredytowymi w imieniu sprzedawcy
- Bank wydawca: Bank, który wydał kartę kredytową klienta i zatwierdza lub odrzuca transakcje
- Sieci kartowe: Firmy obsługujące karty, które ułatwiają komunikację między bankami wydającymi karty a bankami rozliczeniowymi
Zapamiętaj je, ponieważ poniżej zobaczysz, jak ze sobą współdziałają.
Przebieg przetwarzania płatności krok po kroku
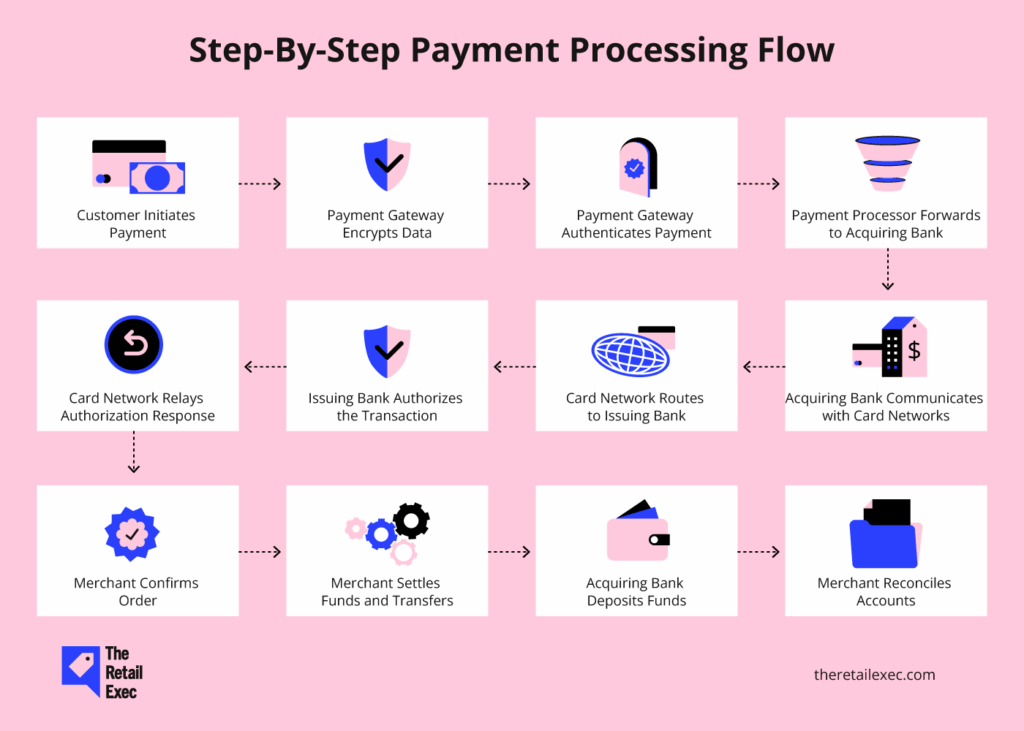
Zanim bank zaksięguje pieniądze na Twoim koncie po pomyślnym zakupie, środki te przemieszczają się w tle.
Oto jak to działa:
- Klient inicjuje płatność. Klient wybiera metodę płatności i wpisuje dane (np. numer karty, kod CVV) na stronie realizacji zakupu. Jeśli natomiast prowadzisz sklep stacjonarny, klient może również przeciągnąć kartę przez czytnik lub zbliżyć ją do terminala na miejscu.
- Bramka płatnicza szyfruje i przesyła dane. Bramka płatnicza zbiera i szyfruje informacje o karcie, a następnie przekazuje je operatorowi płatności lub bezpośrednio do banku rozliczeniowego, jeśli jednocześnie pełni funkcję operatora płatności.
- Bramka płatnicza uwierzytelnia płatność. Jeśli karta i/lub bank wydający uczestniczą w programie 3D Secure, bramka płatnicza prosi posiadacza karty o dodatkową weryfikację. Może to oznaczać konieczność podania hasła, kodu jednorazowego lub przeprowadzenia uwierzytelniania biometrycznego
- Operator płatności przekazuje dane do banku rozliczeniowego. Operator sprawdza transakcję pod kątem oznak oszustwa, zanim przekaże dane do banku rozliczeniowego — Twojego banku.
- Możesz współpracować z jednym dostawcą lub nawiązać współpracę z wieloma, aby zwiększyć elastyczność płatności, wskaźniki autoryzacji i zasięg geograficzny. Średnio sprzedawcy korzystają z 4 różnych operatorów płatności, aby obsługiwać płatności w handlu elektronicznym.
- Bank rozliczeniowy komunikuje się z organizacjami kartowymi. Twój bank weryfikuje transakcję i przesyła ją do organizacji kartowych (np. Visa, Mastercard) w celu dalszej walidacji.
- Organizacja kartowa przekazuje transakcję do banku wydającego. Organizacja kartowa przekazuje transakcję do banku wydającego — banku klienta. Bank ten sprawdza status rachunku i dostępne środki oraz przeprowadza dodatkowe kontrole pod kątem oszustw.
- Bank wydający autoryzuje transakcję. Na podstawie statusu rachunku i oceny ryzyka bank wydający może zatwierdzić lub odrzucić transakcję.
- Organizacja kartowa przekazuje odpowiedź autoryzacyjną. Ta odpowiedź autoryzacyjna (zatwierdzenie lub odrzucenie) przechodzi przez organizację kartową, bank rozliczeniowy, operatora płatności i bramkę płatniczą, aż trafia do Twojego systemu.
- Sprzedawca potwierdza zamówienie. Jeśli transakcja zostanie zatwierdzona, Twój system kieruje klienta na stronę potwierdzenia. Klient otrzyma wiadomość e-mail z potwierdzeniem zawierającą szczegóły zamówienia, potwierdzenie zakupu oraz informacje o śledzeniu przesyłki, jeśli ma to zastosowanie.
- Sprzedawca rozlicza środki i przelewy. Ty, jako sprzedawca, zbiorczo zatwierdzasz transakcje i wysyłasz je do banku rozliczeniowego.
- Startupy i małe firmy mogą zdecydować się na rzadsze wypłaty (tj. codziennie lub co tydzień), aby ograniczyć opłaty transakcyjne. Przedsiębiorstwa mogą negocjować częstsze wypłaty (tj. kilka razy dziennie) i niższe opłaty za przetwarzanie ze względu na większą liczbę transakcji.
- Bank rozliczeniowy wpłaca płatność. Twój bank żąda środków od banku wydającego za pośrednictwem organizacji kartowej i wpłaca je na rachunek Twojej firmy. Standardowe rozliczenie trwa od 1 do 3 dni roboczych, choć mogą być dostępne przyspieszone opcje.
- Sprzedawca uzgadnia rachunki bankowe. Na koniec uzgadniasz swoje zapisy, aby upewnić się, że transakcje internetowe odpowiadają wyciągom bankowym. Operatorzy płatności, tacy jak Stax Pay i Stripe, mogą generować dla Ciebie raporty uzgodnień. Możesz też korzystać z zaawansowanych narzędzi do uzgadniania płatności.
Cały proces płatności może wydawać się wielką, skomplikowaną siecią, ale w rzeczywistości kończy się w ciągu kilku sekund.
Im solidniejsza jest Twoja konfiguracja, tym szybsze są transakcje. Ograniczenie przestojów i unikanie usterek zależą od właściwych partnerów płatniczych i narzędzi.
Have an account? Log In
Koszty przetwarzania płatności
Skoro wiesz już, jak działa przetwarzanie płatności w tle, porozmawiajmy o tym, co wielu sprzedawców, zarówno internetowych, jak i stacjonarnych, nazywa „koniecznym złem”.
Przetwarzanie płatności wiąże się z opłatami — jest to problem, który wciąż zaskakuje wielu sprzedawców, szczególnie tych działających w internecie, mimo że wiedzą oni, iż jest to koszt prowadzenia działalności.
Wiedza o tym, jakie są te opłaty, pomoże Ci określić, co można zakwestionować, a co jest uzasadnione.
Koszty przetwarzania płatności można podzielić na trzy kategorie: opłaty interchange, opłaty organizacji kartowych oraz opłaty za przetwarzanie transakcji.
Przyjrzyjmy się szczegółowo każdej z nich.
1. Opłaty interchange
Opłaty interchange trafiają z powrotem do banku wydającego kartę. Instytucje finansowe podejmują ryzyko, przekazując klientowi kartę kredytową lub debetową.
Za każdym razem, gdy klient dokonuje zakupu, bank podejmuje ryzyko, ponieważ nie wie, czy dana osoba spłaci należności.
Pobierając opłaty od sprzedawców akceptujących te metody płatności, banki mogą lepiej ograniczać to ryzyko.
Trudno określić rzeczywisty koszt opłat interchange, ponieważ odpowiadają za nie organizacje obsługujące karty kredytowe, które ustalają ich wysokość i aktualizują stawki dwa razy w roku.
Oto dobry punkt odniesienia według Forbes:
| Organizacja obsługująca kartę | Karta kredytowa | Karta debetowa |
|---|---|---|
| Organizacja obsługująca kartęMastercard | Karta kredytowa 1.5% do 2.6% | Karta debetowa0.05% |
| Organizacja obsługująca kartęVisa | Karta kredytowa 1.4% do 2.5% | Karta debetowa0.05% |
| Organizacja obsługująca kartęAmerican Express | Karta kredytowa 2.3% do 3.5% | Karta debetowa0.05% |
| Organizacja obsługująca kartęDiscover | Karta kredytowa 1.55% do 2.5% | Karta debetowa0.05% |
Stawki zależą od takich czynników jak rodzaj sprzedaży, rodzaj karty, status posiadacza karty, kwota transakcji i lokalizacja.
Na przykład: opłaty za handel elektroniczny są wyższe, ponieważ w przypadku transakcji, podczas których karta nie jest fizycznie przedstawiana, ryzyko oszustwa jest większe niż przy płatnościach w sklepie stacjonarnym. Wybór odpowiedniej firmy obsługującej płatności kartami kredytowymi może pomóc zminimalizować te opłaty i ryzyko oszustw.
Opłaty za karty debetowe są zazwyczaj niższe niż opłaty za karty kredytowe, ponieważ karty debetowe zapewniają dostęp do istniejących środków posiadacza karty, co ułatwia dokonywanie zwrotów.
Znajomość tych czynników różnicujących może pomóc lepiej przewidywać opłaty interchange i zarządzać nimi.
2. Opłaty organizacji kartowych
Opłaty organizacji kartowych, nazywane również opłatami stowarzyszeń kart kredytowych (lub po prostu opłatami stowarzyszeń), pokrywają koszt korzystania z sieci kart kredytowych. Wspierają infrastrukturę sieciową umożliwiającą realizację płatności kartą.
Średnio opłaty organizacji kartowych mogą wynosić od 0.1% do 0.15%.
Zaakceptuj te opłaty jako niezbędny element przetwarzania transakcji elektronicznych. Zawsze możesz uwzględnić je w strategii ustalania cen produktów, aby zachować rentowność.
3. Opłaty za przetwarzanie transakcji
Opłaty za przetwarzanie to jedyna kwota, która trafia do operatora płatności za dostarczane przez niego oprogramowanie i usługi.
Oznacza to, że usługi o wartości dodanej mogą wpływać na różnicę w marży za przetwarzanie między dostawcami.
Każdy dostawca ma własną strukturę opłat i sposób rozliczeń. Zazwyczaj można płacić stałą opłatę lub opłatę naliczaną procentowo, a należność może być pobierana po każdej transakcji lub jako miesięczna opłata za usługę.
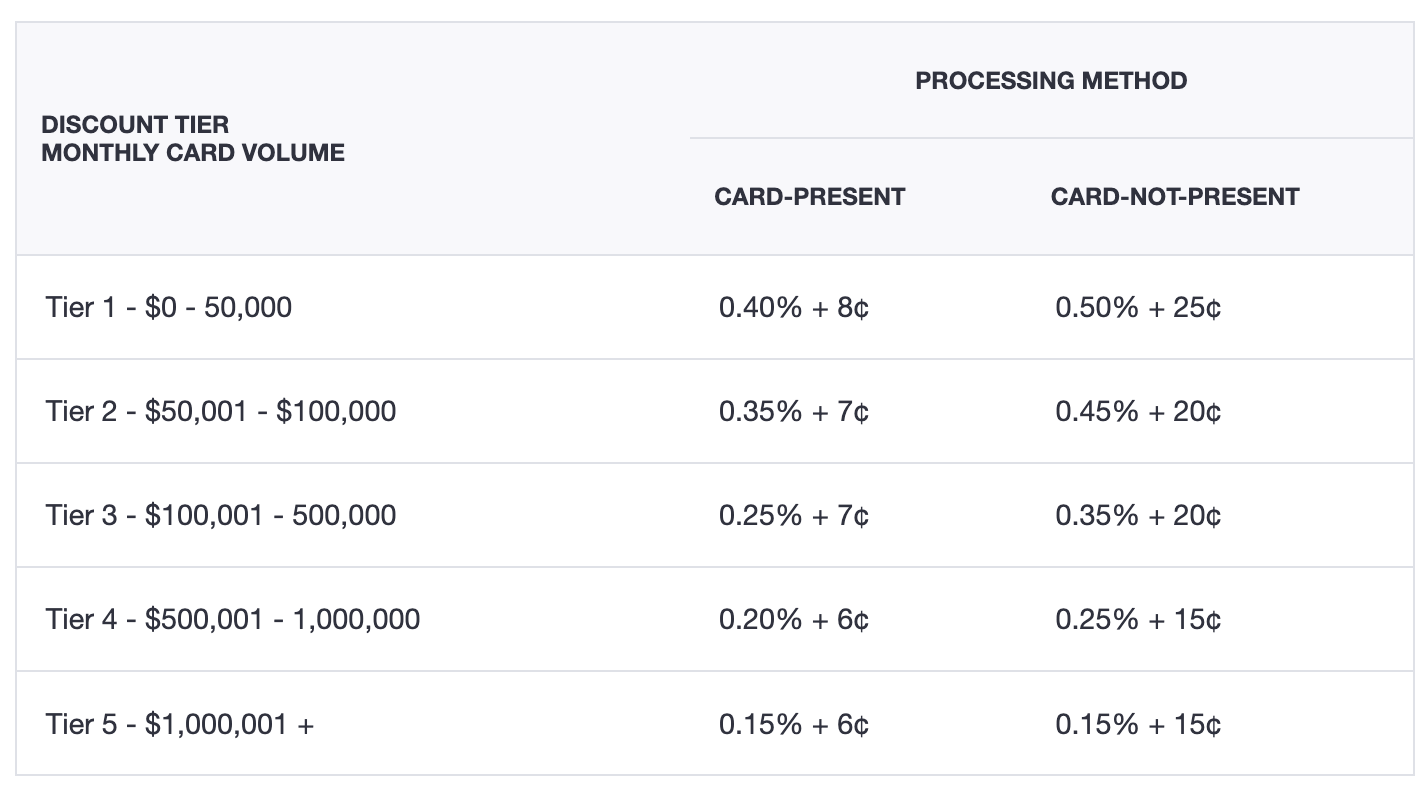
Aby zobaczyć, jak wygląda to w praktyce, przyjrzyjmy się opłacie za przetwarzanie pobieranej przez Helcim, która obejmuje stawkę procentową i opłatę za każdą transakcję.
Dla wielu firm zajmujących się handlem elektronicznym może to być duże obciążenie finansowe, dlatego platforma ustaliła obniżone stawki zależne od wolumenu przetwarzanych płatności kartą, jak pokazano poniżej:
Następnie mamy Stax Pay, jedną z wyróżniających się usług oferujących oparte na subskrypcji przetwarzanie płatności z marżą w wysokości 0%.
Może to być lepsza opcja dla firm obsługujących dużą liczbę transakcji, ponieważ pod koniec miesiąca nie zostaną one obciążone wysoką opłatą.
Niezależnie od wybranego operatora płatności czy struktury cenowej opłaty za przetwarzanie to jedyny rodzaj opłat transakcyjnych, który można zakwestionować lub negocjować. Warto to wykorzystać.
Nasi ulubieni operatorzy płatności
Być może zauważyłeś, że w tym artykule wspominam o wielu operatorach płatności. Przeprowadziliśmy dokładne testy i proces oceny tych systemów, aby upewnić się, że są odpowiednie do tego zadania.
Oto kompletna lista, która pomoże Ci znaleźć najlepszego partnera płatniczego dla Twojej firmy:
Jak wybrać operatora płatności
Najlepszy operator płatności dla Twojej firmy może pomóc Ci zapewnić sprawną obsługę płatności.
Oto kilka wskazówek, które pomogą Ci znaleźć odpowiedniego dostawcę i zoptymalizować obsługę płatności e-commerce.
Oceń potrzeby firmy i klientów
Twoja konfiguracja płatności musi uwzględniać preferencje klientów, jednocześnie spełniając potrzeby operacyjne, aby ograniczyć utrudnienia podczas finalizacji zakupu.
Wyodrębnij i przeanalizuj historyczne dane sprzedażowe z narzędzi raportowania swojej platformy e-commerce, aby odnotować okresy największej sprzedaży, wartości transakcji oraz najczęściej używane rozwiązania płatnicze.
Zrozumienie tych preferencji pomoże Ci wybrać operatora, który spełnia obecne potrzeby, a jednocześnie pozwala na przyszły rozwój.
W przeciwnym razie w okresach wzmożonego ruchu możesz napotkać spowolnienia, a nawet przestoje.
Oceń koszty obsługi płatności
Omówiliśmy różne rodzaje opłat związanych z płatnościami: opłaty interchange, opłaty organizacji płatniczych oraz opłaty za przetwarzanie transakcji.
Jednak dodatkowe opłaty mogą się kumulować — zjawisko to sprzedawcy określają mianem „narastania opłat”.
Maurice Griefer, CPP, dyrektor ds. przychodów w Maverick Payments, przedstawia podstępne opłaty, których możesz uniknąć lub które możesz negocjować:
- Brak zgodności z PCI: operatorzy płatności mogą pobierać do 125 USD miesięcznie
- Brak EMV: do 0,75% wartości transakcji bez EMV oraz kary
- Opłaty miesięczne: można ich uniknąć dzięki rozliczeniom dziennym lub zbiorczym
- Miesięczne minimum: naliczane, jeśli nie osiągniesz minimalnej kwoty przetwarzania
- Finansowanie następnego dnia: dodatkowa opłata za przyspieszone przekazywanie środków
- Korekta oszczędności interchange: opłata za automatyczne oszczędności interchange
Zapoznaj się ze strukturą cenową wykraczającą poza początkowe koszty konfiguracji. Następnie wymień i porównaj dostępne opcje.
Moje frustracje związane z poprzednimi operatorami kart płatniczych wynikały z tego, że zawsze wydawało się, iż mieszali i dopasowywali różne oferty tylko po to, żeby moja wyglądała korzystnie.
Jedną z rzeczy, które naprawdę doceniłem we współpracy z Payment Depot, było to, że naprawdę bardzo uprościli proces, dzięki czemu łatwo zrozumieć, ile płacę i jak wszystko skonfigurować.
Zawsze podejrzewałem, że nieco przepłacam za przetwarzanie płatności kartą kredytową.
Naprawdę świetnie było zobaczyć, że mogli porównać moje wcześniejsze wyciągi i od razu pokazać mi, ile zaoszczędzę po zmianie operatora.
Poznaj możliwości integracji
Wybieraj dostawców oferujących interfejsy API i wtyczki, aby usprawnić integrację z używanymi narzędziami biznesowymi, takimi jak platforma e-commerce, narzędzie CRM, oprogramowanie księgowe czy system POS.
Możesz także sprawdzić, czy używane przez Ciebie narzędzia mają już wbudowane usługi przetwarzania płatności, lub poszukać przystępnych cenowo rozwiązań do przetwarzania płatności kartą kredytową, które bezproblemowo zintegrują się z obecną konfiguracją.
Na przykład Quickbooks jest znany z funkcji księgowych, ale oferuje również rozwiązania do przetwarzania płatności online.
Platforma e-commerce Shopify ma także własne narzędzia: Shopify Payments do sprzedaży detalicznej online oraz Shopify POS dla osób zarządzających sklepami internetowymi i stacjonarnymi.
W przypadku mojej firmy Shopify Payments okazało się najlepszym rozwiązaniem, ponieważ zapewniło bezproblemową integrację z naszą dotychczasową konfiguracją, eliminując potrzebę korzystania z zewnętrznego operatora.
Zadbaj o bezpieczeństwo i zgodność z przepisami
Zainwestuj w operatora płatności oferującego zaawansowane zabezpieczenia przed oszustwami, takie jak szyfrowanie kompleksowe (E2EE) i tokenizacja.
Funkcje te chronią informacje o płatnościach klientów, takie jak dane kart, przed wyciekami danych. Ochrona działa w obie strony.
Dla własnego bezpieczeństwa weź pod uwagę zgodność operatora z normą PCI, certyfikat SSL oraz rejestrację w systemie 3DS. Inne funkcje uwierzytelniania, na które warto zwrócić uwagę, to rozpoznawanie biometryczne i uwierzytelnianie wieloskładnikowe (MFA).
Dostawca oferujący skuteczne zarządzanie obciążeniami zwrotnymi pomaga również ograniczyć liczbę sporów i strat finansowych.
Na przykład Square oferuje fachową pomoc w sporach, zajmując się komunikacją z bankiem i informując Cię na bieżąco o aktywnych sprawach.
More Articles
- Przewodnik po przetwarzaniu płatności w handlu elektronicznym & 10 najlepszych narzędzi
- Przewodnik po integracji bramki płatniczej + 10 najlepszych narzędzi
- Jak otworzyć sklep detaliczny: przewodnik w 28 krokach + bezpłatny plik do pobrania
- Wdrożenie e-commerce: kompletny przewodnik w 7 krokach
- Jak rozpocząć działalność z pudełkiem subskrypcyjnym w 15 krokach
Sprawdź zakres obsługi
Przestoje mogą oznaczać utratę sprzedaży w handlu elektronicznym.
Wybierz operatora płatności znanego z niezawodnej obsługi klienta, dostępności przez całą dobę, 7 dni w tygodniu, oraz krótkiego czasu reakcji i rozwiązywania problemów.
Poszukaj klauzul SLA gwarantujących dostępność systemu dostawcy. Warto również sprawdzić opinie innych firm z branży e-commerce, które można znaleźć na samej stronie internetowej oraz w serwisach takich jak G2.
Przeczytaliśmy opinie innych ekspertów z branży e-commerce, aby poznać ich doświadczenia, zanim zdecydowaliśmy się na dostawcę Stripe.
Porozmawialiśmy również z przedstawicielami handlowymi, aby lepiej zrozumieć ich ofertę, i zadaliśmy wszystkie pytania, które mieliśmy.
Uwzględnij wymagania specyficzne dla firmy
Dostawcy usług nie oferują takiego samego zestawu rozwiązań do obsługi płatności w handlu elektronicznym.
Na przykład Helcim obsługuje automatyczne proporcjonalne rozliczenia cykliczne w przypadku handlu elektronicznego opartego na subskrypcjach. Z kolei cykliczne plany Clover są ograniczone do domyślnych kwot i częstotliwości.
Hopscotch specjalizuje się natomiast we współpracy z firmami opierającymi działalność na fakturach, takimi jak firmy z sektora B2B w handlu elektronicznym oraz usługi subskrypcyjne.
Oprócz określenia specjalizacji platformy powinna ona również oferować dodatkowe funkcje dopasowane do prowadzonej działalności, takie jak:
- Sprzęt do obsługi sprzedaży w punkcie (np. czytnik kart, terminal, drukarka paragonów), jeśli przyjmujesz również płatności kartą osobiście w swoim sklepie stacjonarnym
- Obsługa wielu walut, jeśli obsługujesz klientów międzynarodowych lub przetwarzasz płatności online i osobiście w różnych walutach
- Obsługa płatności mobilnych, aby zapewnić sprawny proces finalizacji zakupu klientom korzystającym ze smartfonów i tabletów
Skorzystałem z narzędzia porównawczego, aby przeanalizować różnych dostawców, a ostatecznego wyboru dokonałem na podstawie analizy kosztów i korzyści oraz zgodności z celami mojej firmy.
Niektórzy operatorzy płatności oferują bezpłatne wersje próbne, na przykład FreshBooks. Rozważ ich przetestowanie, aby ocenić ich działanie i przydatność przed podjęciem ostatecznej decyzji.
Końcowe przemyślenia
Przetwarzanie płatności zajmuje tylko kilka sekund. Ale oboje wiemy, że te krótkie chwile mogą przesądzić o powodzeniu lub niepowodzeniu transakcji — a także o Twojej płynności finansowej.
Potrzebujesz odpowiedniego operatora płatności, który zabezpieczy płatności klientów i sprawnie skoordynuje każdą transakcję.
Skorzystaj ze wskazówek zawartych w tym wpisie, aby wybrać operatora płatności, który zapewni płynny przepływ środków.
Potrzebujesz pomocy w lepszym zrozumieniu procesów związanych z kartami kredytowymi? Rozszyfruj je dzięki tym przydatnym materiałom:
- Jak autoryzować korzystanie z karty kredytowej: 7-etapowy przewodnik dla e-commerce
- Konfigurowanie autoryzacji kart kredytowych dla firmy: najlepsze praktyki
- Autoryzacja a uwierzytelnianie karty kredytowej: jaka jest różnica?
Aby uzyskać więcej wskazówek i najnowszych informacji na temat tego, jak zapewnić swojej firmie e-commerce przewagę konkurencyjną, zasubskrybuj dziś newsletter The Retail Exec.
Najczęściej zadawane pytania dotyczące operatorów płatności
Jakich środków bezpieczeństwa należy szukać u operatora płatności?
Środki bezpieczeństwa stosowane przez operatora płatności powinny chronić Twoją firmę i klientów. Mogą one obejmować:
- Zgodność z przepisami: PCI-DSS to ogólnoświatowy standard bezpieczeństwa. W Wielkiej Brytanii i krajach UE kolejnym wymogiem regulacyjnym jest PSD2 (dyrektywa w sprawie usług płatniczych).
- Funkcje: wykrywanie oszustw, szyfrowanie, tokenizacja oraz środki uwierzytelniania, takie jak zabezpieczenia 3D. Warto śledzić obiecujące nowe technologie, takie jak weryfikacja biometryczna i uczenie maszynowe.
Oprogramowanie do obsługi płatności powinno być aktualizowane, aby mieć pewność, że korzystasz z najnowszych funkcji bezpieczeństwa.
Jak zintegrować operatora płatności z istniejącą platformą e-commerce?
Większość platform e-commerce, takich jak Shopify, BigCommerce i WooCommerce, łatwo integruje się z najpopularniejszymi operatorami płatności dostępnymi na rynku.
Proces jest prosty.
Przejdź do sklepu z aplikacjami na platformie. Wyszukaj wybranego operatora płatności, a następnie kliknij przycisk instalacji. W niektórych przypadkach konieczne może być zezwolenie na jego użycie za pośrednictwem strony administracyjnej.
Jeśli Twoja platforma nie oferuje wbudowanej integracji z wybranym popularnym operatorem płatności, możesz skorzystać z oprogramowania pośredniczącego lub usług integracyjnych, takich jak Zapier, albo znaleźć dane uwierzytelniające API platformy, aby utworzyć niestandardową integrację.
Jakie są najczęstsze wyzwania, z którymi firmy mierzą się w związku z operatorami płatności?
Marki e-commerce często zgłaszają nieoczekiwane opłaty lub zmiany w strukturze opłat. Marki takie jak Southwestern Rugs i Irresistible Me poinformowały, że tego doświadczyły.
Jeśli nie przeprowadzisz odpowiedniego rozeznania i ostatecznie wybierzesz oprogramowanie do obsługi płatności, które nie sprosta zadaniu, możesz spotkać się ze słabą obsługą klienta, opóźnieniami w transferze środków i blokadami konta (lub, co gorsza, jego zamknięciem).
Według Kristin Uptain, menedżerki ds. marketingu w Redde Payments, ta ostatnia sytuacja może wynikać z tego, że platformy oferują „natychmiastową akceptację konta”. Wyjaśniła:
„Choć szybkie rozpoczęcie korzystania z usługi brzmi atrakcyjnie, często oznacza, że sprzedawcy zaczynają przetwarzać płatności za pośrednictwem „wstępnie zatwierdzonego” konta, które następnie przechodzi proces oceny ryzyka. Może to prowadzić do nagłego zamknięcia konta i wstrzymania środków, przy niewielkim lub całkowitym braku wsparcia w rozwiązaniu problemu.”
Aby uniknąć tego poważnego problemu, wybierz operatora, który jasno informuje o procesie zatwierdzania i w pełni zatwierdza konta z wyprzedzeniem.
Jak operatorzy płatności obsługują obciążenia zwrotne i spory?
Operatorzy płatności sprawdzają szczegóły transakcji, powiadamiają sprzedawców, aby mogli przedstawić dowody potwierdzające jej prawidłowość, oraz zajmują się komunikacją między bankami.
Choć rozwiązanie sprawy może nadal wymagać czasu, operatorzy płatności pomagają ograniczyć czasochłonne czynności.