

Wat is betalingsverwerking? Jouw deskundige gids

Digitale portemonnees nemen de leiding: Tegen 2026 zullen digitale portemonnees creditcards voorbijstreven en meer dan 50% van de betalingen in e-commerce voor hun rekening nemen. Dit wijst op een grote verschuiving in de betaalvoorkeuren van consumenten.
Het mysterie van betalingsverwerking: Veel eigenaren van e-commercebedrijven hebben onvoldoende inzicht in hoe betalingsverwerking echt werkt, wat een belemmering kan vormen voor het uitbreiden van betaalopties.
Technologie schiet te hulp: Ondanks de complexiteit van betalingsverwerking bestaan er moderne softwareoplossingen om dit te beheren, zodat bedrijfseigenaren niet elk technisch detail hoeven te begrijpen.
Essentiële onderdelen van de klantreis: Inzicht in de basisstappen van het betalingsproces van een klant is cruciaal voor bedrijfseigenaren, zelfs als ze niet diep op de technische details van betalingsverwerking ingaan.
In 2026 zullen digitale portemonnees goed zijn voor meer dan 50% van de betalingen, maar veel e-commercemerken accepteren nog steeds alleen creditcardbetalingen.
De waarheid is dat veel bedrijfseigenaren niet volledig begrijpen hoe betalingsverwerking überhaupt werkt.
Gelukkig hoef je niet alle technische details van betalingsverwerking te begrijpen, omdat software dat voor je afhandelt.

Maar het is belangrijk dat je de basisreis van de klant bij het doen van een betaling kent en begrijpt hoe die wordt verwerkt.
In deze gids bespreken we precies wat betalingsverwerking is, hoe het werkt en enkele geweldige tips voor het opzetten van een goed betalingsverwerkingssysteem voor je e-commercebedrijf.
Dus laten we erin duiken!
Wat is betalingsverwerking voor e-commerce?
Betalingsverwerking voor e-commerce omvat alles wat er gebeurt vanaf het moment dat een klant zijn gegevens invoert tot aan de betalingsbevestiging, waarna het product wordt verzonden.
Dit omvat elke stap: het invoeren van de betalingsgegevens, het verzenden van de betaling, het synchroniseren van de betaling met de bank, fraudedetectie, het uitvoeren van een veilige betaling en het verzenden van een bevestiging naar de winkel.
Er zijn drie belangrijke soorten betalingen die e-commercemerken doorgaans verwerken:
- Creditcard- of pinpasbetalingen - Kaartbetalingen worden verwerkt door geld rechtstreeks van de bankrekening of kredietrekening van de klant af te schrijven.
- Digitale portemonnees - Betalingen die via een externe partij, zoals PayPal, worden uitgevoerd. Deze betalingen kunnen plaatsvinden via een indirecte kaartbetaling of met geld dat in die digitale portemonnee staat.
- Bankoverschrijving - Deze betaling komt rechtstreeks van de bankrekening van de klant en wordt vooral gebruikt voor zeer grote online transacties of terugkerende betalingen, zoals abonnementen.
Het verwerken van al deze betalingen wordt door banken en kaartaanbieders autorisatie, verificatie en vereffening genoemd. Lees meer over veilige betalingsverwerking om ervoor te zorgen dat je transacties beschermd zijn.
Alle onlinebetalingen—via een betaalgateway, een ACH-bankoverschrijving of een digitale portemonnee—doorlopen dit proces. Het beschermt klanten door fraude te voorkomen en beschermt bedrijven door ervoor te zorgen dat transacties geverifieerd en veilig zijn.
Waarom is betalingsverwerking voor e-commerce belangrijk?
Betalingsverwerking voor e-commerce is belangrijk voor zowel de klant als de verkoper.
Klanten verwachten een soepel traject. Goede communicatie over verwerkte of mislukte betalingen maakt daar deel van uit.
Daarnaast willen ze dat de betalings- en kaartgegevens veilig zijn, waarbij hun kaartgegevens anoniem worden gedeeld en versleuteld om fraude te voorkomen. Gemak en gebruiksvriendelijkheid zijn ook belangrijk, zodat ze de betaalmethode van hun voorkeur kunnen kiezen.
Aan de andere kant verwachten merken dat betalingen snel en veilig worden verwerkt. Ze moeten geld veilig kunnen overboeken en dit zo snel mogelijk beschikbaar hebben in hun boekhoud- en analysesysteem.
Hun betalingsverwerking moet ook integreren met hun andere systemen, zoals orderbeheersystemen en software voor bedrijfsresourceplanning (ERP).
Hoe werkt betalingsverwerking voor e-commerce?
Betalingsverwerking omvat enkele verschillende processen tussen het plaatsen van de bestelling en het moment waarop de winkel het geld ontvangt.
Dit omvat een betaalgateway en een betalingsverwerker, twee functies die op het eerste gezicht vergelijkbaar lijken, maar sterk van elkaar verschillen.
Dit zijn de stappen die bij betalingsverwerking komen kijken:
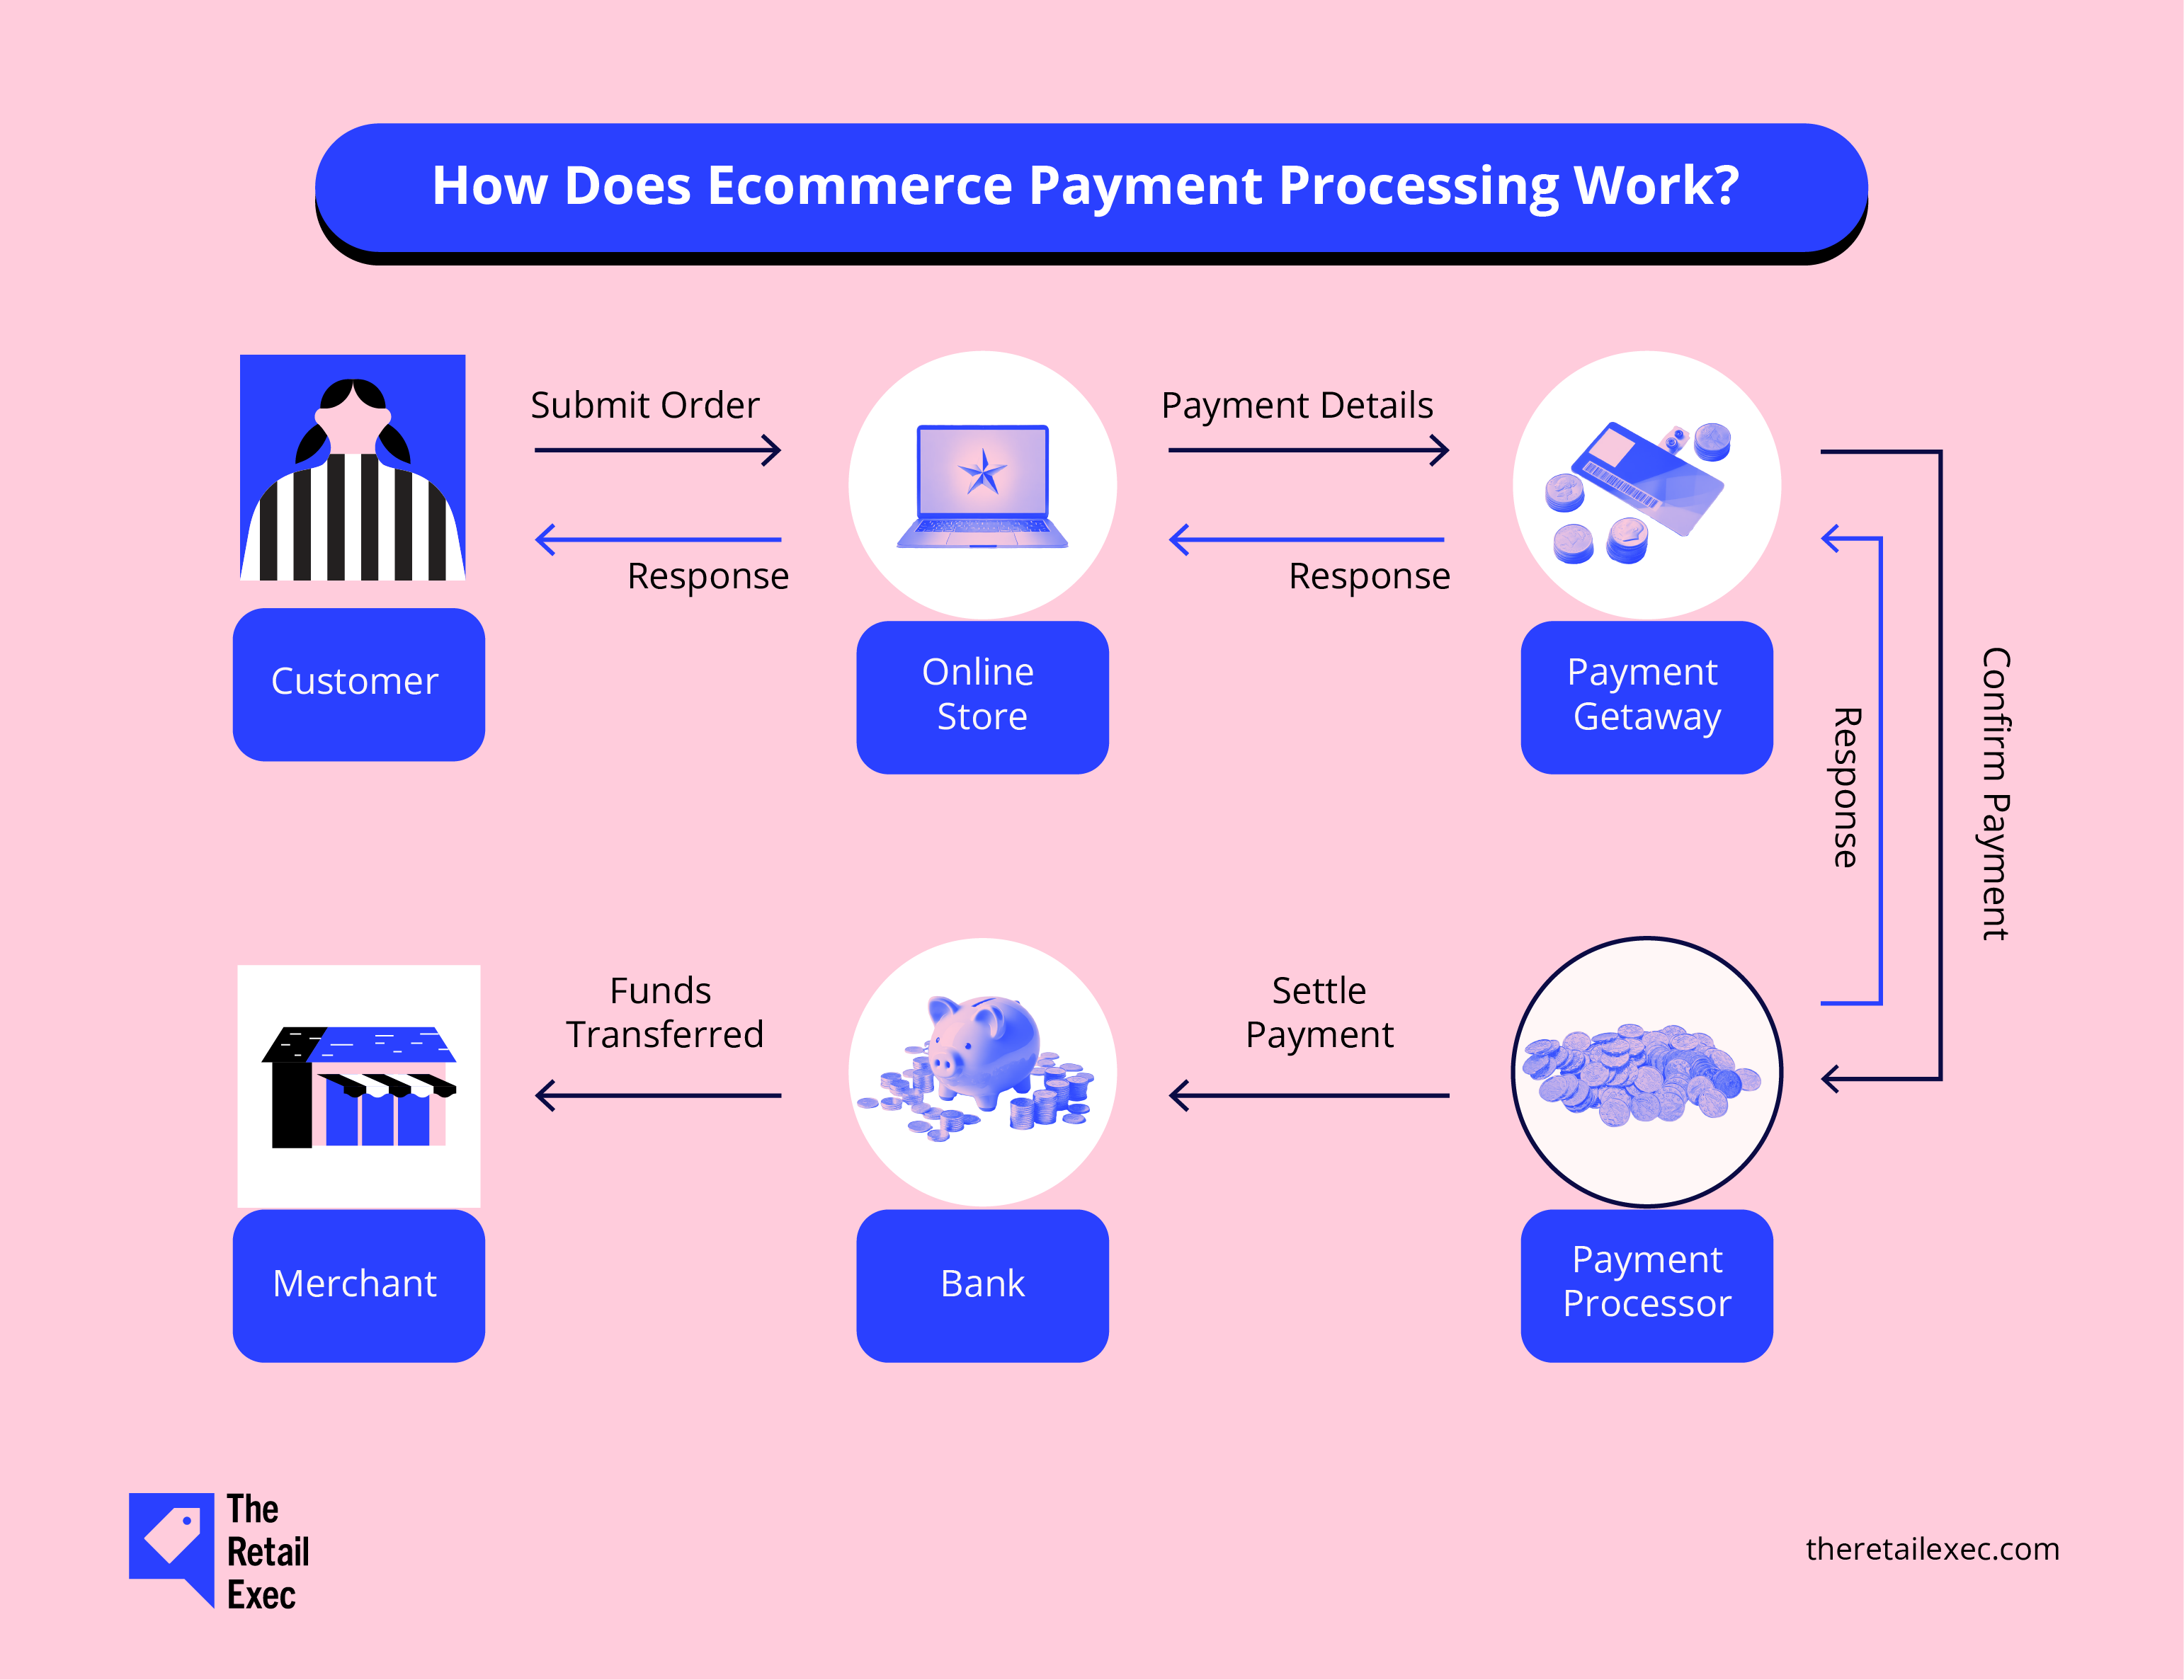
- Je klant dient zijn bestelling in.
- De betalingsgegevens worden vanuit je winkel naar de betalingsgateway verzonden.
- De betalingsgateway bevestigt de betaling bij de betalingsverwerker.
- De betaling wordt met de bank verrekend via een batchverrekening aan het einde van de dag.
- De geldmiddelen worden overgemaakt naar de zakelijke rekening.
- Tijdens de vorige twee stappen wordt een antwoord naar de klant teruggestuurd om de betaling te bevestigen.
Wat doet de betalingsverwerker?
De betalingsverwerker communiceert met de bank of kredietverstrekker en autoriseert of weigert de betaling van de klant.
De belangrijkste rol van de betalingsverwerker is ervoor te zorgen dat het geld van de klant naar het bedrijf wordt verzonden. De betalingsverwerker is een volledig back-endproces dat plaatsvindt zonder tussenkomst van de klant.
Betalingsverwerkers helpen de bank ook bij het uitvoeren van fraudedetectiecontroles, zodat de betaling veilig is.
Wat is een zakelijke rekening?
Zakelijke rekeningen zijn een type bankrekening die specifiek wordt geopend voor het ontvangen en terugbetalen van klantbetalingen.
Kleine bedrijven hebben vaak een zakelijke bankrekening voor het ontvangen van betalingen. Grotere bedrijven hebben echter een specifieke zakelijke rekening.
Zakelijke rekeningen houden het geld van klanten meestal gedurende een bepaalde periode (doorgaans 72 uur) vast, zodat terugbetalingen eenvoudig kunnen worden verwerkt.
Sommige betalingsgateways, zoals Stripe, bieden een zakelijke rekening als je die nodig hebt, of integreren met je huidige systemen.
Volledig geïntegreerde betalingssystemen zoals Stripe worden aanbieders van betaaldiensten (PSP's) genoemd. Dit is een handigere optie voor kleinere bedrijven.
Belangrijkste kenmerken van effectieve betalingsverwerkingssystemen voor e-commerce
Naast de belangrijkste functies van een betalingsverwerker zijn er enkele andere belangrijke kenmerken waarmee je rekening kunt houden voordat je het beste systeem voor jou kiest.
Beveiligingsmaatregelen
Beveiliging is het belangrijkste kenmerk van elk betalingsverwerkingssysteem.
Fouten in het gegevensbeveiligingsproces kunnen je bedrijf uiteraard een slechte reputatie bezorgen.
Bovendien kunnen sommige betalingsverwerkingsdiensten je hogere kosten in rekening brengen of de samenwerking met je beëindigen.
Je moet ervoor zorgen dat je website beschikt over actuele SSL-certificaten en dat elk systeem dat je kiest voldoet aan de PCI DSS-normen.
Deze normen zorgen ervoor dat je klantgegevens en betalingsinformatie beschermt. Ze bevatten ook meer praktische regels, zoals het opleiden van personeel en het beheren van wie toegang heeft tot klantgegevens.
Integratie van betalingsgateways
De meeste grote betalingsgateways kunnen worden geïntegreerd met je betalingsverwerkingssysteem.
Toch is het belangrijk om te controleren of dat voor jouw systeem en de regels van jouw land geldt.
Belangrijker is om te controleren of jouw betalingsgateway kan worden geïntegreerd met je e-commerceplatform en andere systemen.
De grootste e-commerceplatforms, zoals Shopify en WooCommerce, maken dit heel eenvoudig. Als je een op maat gebouwd systeem hebt, controleer dan of de vereisten van de betalingsgateway in je planning zijn opgenomen.
Zodra je een betalingsgateway hebt gekozen, moet je het betalingsverwerkingssysteem testen om er zeker van te zijn dat de API's werken en dat geldmiddelen op je zakelijke rekening verschijnen.
Functies van een betaalgateway om rekening mee te houden
Bij het kiezen van een betaalgateway zijn er enkele functies waarmee je rekening moet houden:
- Transactiekosten voor creditcards. Betaalgateways brengen transactiekosten voor creditcards en betaalpassen in rekening. De kosten kunnen veranderen op basis van het aantal of volume van de transacties die je uitvoert.
- Betaalmethoden. Zorg ervoor dat je weet hoe je klant creditcardbetalingen uitvoert. Verschillende sectoren en banken hebben verschillende vereisten, zoals kaarttypen, meerdere betalingen en meerdere valuta. Controleer of je verschillende kaartuitgevers moet accepteren (Visa, Discover, Mastercard, American Express of internationale kaartbetalingen).
- Aanpasbare UX. Wil je een betaalgateway die direct klaar is voor gebruik, of moet je het ontwerp en de UX aanpassen aan je merk?
- Aanpasbare berichtgeving. Misschien wil je de berichtgeving aanpassen zodat deze beter bij je merk past en je klanten een geweldige ervaring biedt.
- Ondersteuning. Sommige betaalgateways bieden 24/7 ondersteuning voor jou en je klanten. Dit is belangrijk voor klanten, zodat ze de voortgang van een bestelling kunnen controleren.
- Fraudemeldingen. Je wilt direct weten of er frauduleuze activiteiten hebben plaatsgevonden, zodat je systemen veilig blijven en klanten op de hoogte worden gehouden. Te veel fraudeproblemen kunnen leiden tot terugboekingen, die van invloed zijn op je beoordeling bij betalingsverwerkers en daarmee op je kosten.
Transacties in meerdere valuta en internationale transacties
Als je je producten slechts in één land verkoopt, zijn wereldwijde transacties niet zo belangrijk.
Als je echter wereldwijd verkoopt of van plan bent dat te gaan doen, heb je een betaalgateway nodig die wereldwijde betalingen en transacties ondersteunt.
Als je in meerdere landen verkoopt, moet je nadenken over hoe je internationale valutabetalingen beheert. Sommige bankrekeningen en zakelijke rekeningen brengen hoge interchangekosten in rekening voor valutaconversies.
Amazon US betaalt bijvoorbeeld uit in $USD, waardoor het voor mij vrij duur was om het geld terug te wisselen naar £GB. Ik heb een Payoneer-bankrekening geopend om internationale betalingen te accepteren in $USD, met lagere kosten en een gunstige interchangekoers.
Zorg ervoor dat de betaalgateway die je kiest betaalbaar is voor de landen waarin je handel wilt drijven. Als je je in het VK bevindt, bekijk dan ons overzicht van de beste gateways in het VK.
De populairste betalingsverwerkers voor e-commerce
Er zijn uitstekende softwareoplossingen voor betalingsverwerking die direct klaar zijn voor gebruik, en sommige die meer aanpasbaar zijn.
Je kunt de details van elk ervan bekijken via de bovenstaande link, maar hier is onze selectie van de 10 beste betalingsverwerkers voor e-commercemerken:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Hier zijn nog enkele goede opties voor creditcardverwerking en waarom ze zo geweldig zijn.
PayPal
PayPal is een van de bekendste betalingsverwerkers die er zijn.
Het geniet een groot vertrouwen bij klanten en kan worden geïntegreerd met vrijwel alle e-commerceplatforms en betaalgateways.
Een van de grote voordelen van PayPal is dat de klant kan betalen zonder zijn betaalgegevens in te voeren, waardoor transacties zeer eenvoudig zijn voor de klant.
Een ander voordeel van PayPal is dat klanten de optie hebben om nu te kopen en later te betalen (BNPL). Dit kan je conversiepercentages verhogen, vooral bij duurdere artikelen.
Doorgaans bieden e-commercebedrijven PayPal-betalingen aan naast andere betaalopties, omdat de kosten vaak hoger kunnen zijn dan die van meer traditionele betalingsverwerkers.
Als je iets zoals PayPal wilt, maar niet daadwerkelijk PayPal, hebben we hier het overzicht voor je met de beste alternatieven voor PayPal die beschikbaar zijn.
Stripe
Stripe is een traditionele betalingsverwerker die integreert met alle grote e-commerceplatforms en met de meeste backend- en boekhoudsoftware.
Het is een van de populairste verwerkers, omdat het een zeer aanpasbare betaalgateway en een dienst met slepen-en-neerzettenfunctionaliteit biedt.
De klantenservice is uitstekend en 24/7 beschikbaar, met een snelle reactietijd.
Stripe heeft ook een kassasysteem dat integreert met je algehele systeem. Als je dus zowel fysieke als online verkopen hebt, kun je rapporten voor alle inkomsten op één plek bekijken.
Square
Square is een vergelijkbare dienst als Stripe en heeft een zeer gebruiksvriendelijke interface.
Er zijn geen vaste maandelijkse kosten en de transactiekosten en tarieven zijn laag, waardoor Square bijzonder geschikt is voor betaalbare betalingsverwerking.
Ze hebben ook kassasystemen (POS-systemen) die eenvoudig te gebruiken zijn en integreren met creditcardlezers voor iPhone en Android-apparaten. Zo kun je in de winkel betalen accepteren, maar ook tijdens evenementen of tijdelijke pop-upactiviteiten.
Amazon Pay
Amazon Pay maakt gebruik van het netwerk van Amazon, waardoor klanten veel vertrouwen hebben.
Daarom behaalt Amazon hoge conversiepercentages. Een zeer groot deel van de Amerikaanse shoppers heeft een Amazon Prime-account, waardoor ze erop vertrouwen dat hun betaling veilig is.
Amazon Pay werkt als een digitale portemonnee door gebruik te maken van de opgeslagen betaalmethoden in je Amazon-account. Net als bij PayPal bieden e-commercebedrijven Amazon Pay meestal aan naast meer traditionele betaalmethoden.
Apple Pay
Apple Pay werkt door mobiele betalingen rechtstreeks vanaf mobiele Apple-apparaten te accepteren.
Het voordeel van Apple Pay is het gemak van betalen, plus het extra vertrouwen dankzij de gezichtsherkenning van Apple.
Het is aangetoond dat Apple Pay de conversiepercentages verhoogt op mobiele websites. Het is dus zeker de moeite waard om Apple-betaalopties op je mobiele site aan te bieden.
Het nadeel van Apple Pay is dat de kosten doorgaans hoger zijn dan die van andere betaalmethoden. Bied het daarom aan naast andere betaalmethoden.
Google Pay
Google Pay lijkt sterk op Apple Pay, maar is bedoeld voor Android-apparaten.
Android vormt in de meeste landen een groter deel van de mobiele markt. Als je wereldwijd verkoopt, moet je dus zeker overwegen om Google Pay toe te voegen.
Koop nu, betaal later
Een ander type betalingsverwerker bestaat uit diensten waarbij je nu koopt en later betaalt, zoals Klarna en Afterpay.
Deze verwerkers vormen een kredietovereenkomst tussen de betalingsaanbieder en de klant, waardoor de betalingsaanbieder het risico draagt.
Dit is ideaal voor grotere aankopen, omdat klanten hun betalingen in drie of vier delen kunnen opsplitsen.
De betalingsaanbieder betaalt je bedrijf volledig uit en neemt vervolgens de resterende betalingen van de klant op zich.
Het nadeel van kopen-nu-betalen-later is dat de kosten doorgaans hoger zijn en dat je geen controle hebt over het betalingsproces. Dit betekent dat je alsnog de schuld kunt krijgen als de klant een slechte betalingservaring heeft met de kredietverstrekker.
Verhoog je omzet met het juiste betalingsproces
Betalingsverwerking omvat alles wat komt kijken bij het ontvangen van een betaling van een klant tot het moment waarop je het geld op je bankrekening ontvangt.
Bij het kiezen van een manier om betalingen te accepteren, moet je rekening houden met de vereisten van je bedrijf, zoals internationale betalingen en verschillende kaarttypen. Onze uitgebreide beoordeling van de beste creditcardverwerkingsbedrijven kan je helpen een weloverwogen beslissing te nemen.
Je moet ook nadenken over de vraag of je een volledig aanpasbaar systeem nodig hebt, of dat een aanbieder van betalingsdiensten het beste werkt voor je bedrijf.
Tenzij u een groot ondernemingsbedrijf bent, zult u merken dat een kant-en-klare oplossing veruit het handigst is, en waarschijnlijk bespaart u er zelfs geld mee. Veel toonaangevende platforms voor creditcardverwerking bieden direct bruikbare oplossingen die perfect zijn voor kleinere bedrijven.
Blijf op de hoogte van andere beoordelingen van e-commercesoftware, nieuws en tips door u te abonneren op de nieuwsbrief van The Retail Exec.
Veelgestelde vragen over betalingsverwerking
Oké, u weet inmiddels het een en ander, maar u heeft ongetwijfeld nog andere vragen. Laten we kijken of ik kan raden welke dat zijn.
Wat is een terugboeking en hoe kan ik die voorkomen?
Zie een terugboeking als een financieel touwtrekken: het gebeurt wanneer een klant een betaling betwist en de creditcardmaatschappij eist dat u het geld terugbetaalt. Om uw geld te houden waar het hoort, richt u zich op glasheldere communicatie, uitstekende klantenservice en waterdichte transactiebeveiliging.
Kunnen betalingsverwerkingssystemen terugbetalingen verwerken?
Zeker weten! De meeste moderne betalingssystemen zijn volledig uitgerust om zowel gedeeltelijke als volledige terugbetalingen te verwerken. Ze zijn ontworpen om het terugstorten van geld eenvoudig te maken, zodat uw klanten hun geld snel en zonder gedoe terugkrijgen.
Welke kosten zijn verbonden aan betalingsverwerking?
Betalingsverwerking is niet gratis, maar hoeft geen fortuin te kosten. U kunt te maken krijgen met mogelijke installatiekosten, transactiekosten bij elke verkoop, maandelijkse servicekosten en incidentele kosten voor terugboekingen. De sleutel? Vergelijk aanbieders zorgvuldig om de beste keuze voor uw bedrijf en budget te vinden. Een beetje onderzoek kan veel opleveren en ervoor zorgen dat u meer geld overhoudt.
Welke rol spelen alternatieve betaalmethoden, zoals cryptovaluta, bij betalingsverwerking?
Cryptovaluta zorgen voor grote veranderingen in de wereld van betalingen. Vooruitstrevende verwerkers bieden nu ondersteuning voor digitale valuta zoals Bitcoin, waardoor nieuwe mogelijkheden ontstaan voor technisch onderlegde verkopers. Houd er wel rekening mee dat het accepteren van cryptovaluta vaak extra stappen vereist om digitale munten om te zetten in traditionele valuta. Het is vooruitstrevend, maar niet zonder complexiteit.

