Key Takeaways
Betalingsparadigmet skifter under pandemien: COVID-19 revolusjonerte betalingsmetodene og førte til økt bruk av kontaktløse og digitale betalinger for å redusere fysisk kontakt og styrke sikkerheten.
Kontaktløse betalinger blir stadig mer populære: Forbrukere tok i økende grad i bruk kontaktløse betalinger under pandemien og satte pris på bekvemmeligheten og brukervennligheten, noe som har ført til vedvarende popularitet også etter krisen.
Apper og kort: Karanteneperiodens vinnere: Betalingsapper og kreditt- og debetkort ble nødvendige under nedstengningene, reduserte avhengigheten av kontanter og gjorde transaksjonene problemfrie samtidig som reglene for sosial distansering ble fulgt.
Digitale lommebøker går seirende ut: Bruken av digitale lommebøker økte kraftig fordi de tilbød et sikkert og effektivt alternativ til tradisjonelle kort og kontanter, og endret forbrukernes atferd i retning av kontantløse betalinger.
Kommer kontantene tilbake? Neppe!: Fremtiden ser ut til å bli kontantløs, ettersom endringene i betalingsvaner under COVID-19 har etablert varige trender, og digitale løsninger har vist seg å være mer praktiske og hygieniske.
Det kan føles som en hel evighet siden, men covid-19 utløste en stor endring i hvordan vi betaler.
Nesten over natten gikk kontaktløs betaling fra å være kjekt å ha til å bli helt nødvendig. Denne betalingsmetoden ble satt stor pris på på grunn av hurtigheten, brukervennligheten og fremfor alt sikkerheten.
I begynnelsen var ikke alle overbevist. I 2020 anså bare 16 % av forbrukerne kontaktløs betaling som det sikreste alternativet.
I dag er historien en helt annen.
Da tilliten økte, skjøt utbredelsen fart.
Faktisk anslår Juniper Research at verdien av kontaktløse betalingstransaksjoner vil vokse med 113 % i løpet av de neste fem årene.
Hvis du er detaljforhandler, er tiden inne for å ta igjen etterslepet og begynne å tilby kundene betalingsalternativet de ønsker seg.
Denne veiledningen viser deg hvordan.
Hva er NFC, og hvordan driver det betalinger?
NFC, eller kommunikasjon på nært hold, er teknologien som ligger bak kontaktløs betaling.
Kunder holder et NFC-aktivert kort, en smarttelefon eller en smartklokke mot en betalingsterminal, og betalingen går gjennom på sekunder.
NFC er en sikker oppgradering av gammeldags RFID. Begge bruker samme frekvens (13.56 MHz) som brukes i nøkkelkort og adgangsbrikker.
I motsetning til grunnleggende RFID har NFC imidlertid kryptering og autentisering, noe som gjør det sikkert nok for betalinger i detaljhandelens kassapunkt.
Folk slår også ofte EMV og NFC sammen fordi begge støtter sikre, autentiserte betalinger. Selv om begge er kryptert for å forhindre betalingssvindel, fungerer de ikke på samme måte.
EMV viser til brikkebaserte kortbetalinger som krever at kortet settes inn i kortleseren. NFC gjør derimot raskere, kontaktløse betalinger mulig.
Den gode nyheten er at du trenger ikke å bygge om betalingssystemet ditt for å bruke NFC, fordi de fleste moderne terminaler allerede støtter det som standard.
Men du trenger fortsatt denne veiledningen for å implementere det på en god måte, slik at du kan tilby kundene dine dette friksjonsfrie og fremtidssikre betalingsalternativet.
Hvordan fungerer NFC-betalinger rent teknisk?
Lange køer koster salg.
En viktig måte å redusere ventetiden på er å behandle betalinger raskt og effektivt.
NFC-teknologi bidrar til å unngå denne flaskehalsen ved å øke transaksjonshastigheten og styrke betalingssikkerheten. Det er en relativt ny metode, men en som har vist seg effektiv i betalingsbransjen.
La oss følge Casaeon, en fiktiv forhandler av hjemmeteknologi, for å se hvordan denne prosessen fungerer i en virkelig butikk.
Casaeon oppgraderte nylig POS-systemet sitt for å støtte NFC-betalinger, drevet av økende etterspørsel etter NFC-mobilbetalinger og kontaktløse kreditt- og debetkort.
Jordan, en fast kunde, stikker innom for å kjøpe en CasaCore 3000, Casaeons nyeste kontrollenhet for automatisering av hjemmet.
Etter å ha testet enheten i butikken går han rett til kasse 1 for å betale for varen.
Med lange køer i rushtiden hjelper NFC Casaeon med å tilby en raskere og sikker betalingsprosess. Dette skjedde deretter:

- Betalingsinitiering. Jordan holder iPhonen sin nær Casaeons NFC-aktiverte kortleser for å betale med Apple Pay. Han kunne også ha holdt smartklokken sin eller brukt andre betalingsapper som Google Pay eller Samsung Pay.
- Kryptering av betalingsdata. Telefonens NFC-brikke overfører sikre radiobølger med kort rekkevidde for å dele betalingsinformasjon med kortleseren.
- Tokenisering av betaling. Apple Pay genererer et engangstoken (dvs. en randomisert rekke med tall) for kun denne transaksjonen. Casaeons POS-system lagrer eller ser aldri hans reelle betalingsopplysninger.
- Bekreftelse av betaling. Jordan blir bedt om å autentisere betalingen med Face ID. Avhengig av den NFC-aktiverte enheten kan det også være et fingeravtrykk, en passkode, eller hvilken som helst biometrisk metode kunden har konfigurert.
- Ruting av engangstoken. Når Jordan har autentisert betalingen, sender Casaeons POS-system de tokeniserte dataene → til betalingsformidleren → og deretter til Jordans bank for godkjenning.
- Bankgodkjenning. Jordans utstedende bank – den som er koblet til Apple Pay – mottar de tokeniserte dataene. Banken bekrefter at de samsvarer med kontoen hans og godkjenner betalingen.
- Fullføring av salget. Casaeons ansatte registrerer transaksjonen, skriver ut en kvittering, og Jordan går ut med sin nye CasaCore 3000.
For Casaeon var NFC det riktige valget: det reduserte lange køer, imøtekom etterspørselen etter kontaktløse betalinger og sørget for en smidigere utsjekking.
Men det som fungerte for Casaeon, passer ikke for alle forhandlere.
NFC har klare fordeler, men også noen forbehold avhengig av oppsettet ditt, kundenes vaner og betalingsinfrastrukturen.
Så før du setter i gang, bør vi forstå fordelene og ulempene ved å gå over til kontaktløse betalinger.
Fordeler og ulemper ved NFC for forhandlere
NFC-betalingsteknologi fungerer bare på grunn av kort avstand. Det raske trykket eller den korte nærheten er det som gjør at transaksjoner føles uanstrengte, men det kan like gjerne bli et hinder.
Hvis enheten ikke kommer nær nok, eller leseren ikke reagerer, mislykkes transaksjonen.
Og det er bare en del av bildet.
Fra fleksible betalingsmåter til maskinvarekostnader finnes det flere fordeler og ulemper du bør vurdere før du satser på denne teknologien med kort rekkevidde.
| Fordeler | Ulemper |
|---|---|
| FordelerRaskere utsjekking. 85 % av kontaktløse transaksjoner fullføres innen 10 sekunder. Det betyr kortere køer og færre flaskehalser i kassen. | UlemperMaskinvarekostnader. NFC-aktiverte POS-systemer eller kortlesere krever en investering på forhånd. Dette kan være utfordrende for små bedrifter med stramme budsjetter. |
| FordelerFleksible betalingsmåter. Over 2 milliarder enheter støtter allerede NFC (forventet å være 6,1 milliarder innen 2030), og kundene forventer å kunne tæppe og gå. Ved å godta betalinger med mobilenheter, klokker og kontaktløse kort er du klar for måten folk allerede betaler på. | UlemperLæringskurve. Ansatte og kunder kan trenge opplæring for å bli komfortable med betalingsteknologi basert på tapping. Regn med å bruke tid på korte demonstrasjoner, skilting og svar på vanlige spørsmål, særlig med eldre kunder. |
| FordelerSikre betalinger. Tokenisering, biometrisk autentisering og overføring over kort avstand bidrar til å holde svindlere ute. Kontaktløse transaksjoner utgjør mindre enn 0,02 % av all kortsvindel. | UlemperKompatibilitetsproblemer. Eldre POS-systemer kan ofte ikke ta imot NFC eller mobilbetalinger uten en maskinvareoppgradering. Eksempel: PayPal lanserte sin Zettle-kontaktløse løsning, noe som fikk forhandlere til å legge den eldre «brikke- og sveip»-modellen til side. |
Etter å ha veid fordelene og ulempene mot hverandre handler det til syvende og sist om å gi butikken din hastighet, fleksibilitet og sikkerhet, samtidig som du holder kostnader og oppsett under kontroll.
I tillegg til hastighet og sikkerhet lar NFC deg gjennomføre kundeutsjekking hvor som helst, enten det er ute i butikken, på pop-up-arrangementer eller ved fortauskanten. Denne betalingsfleksibiliteten kan bidra til å styrke kundeengasjementet og øke den langsiktige driftsstabiliteten din.
Hvorfor forhandlere bør bry seg om NFC
Over 80 % av kundene har allerede tæppet for å betale med en smarttelefon eller smartklokke. Og for mange er denne raske, kontaktløse opplevelsen nå standard.
Hvis betalingsløsningen din ikke klarer å holde tritt, risikerer du å miste dem til en konkurrent som gjør det.
Nedenfor ser du endringene i kundenes forventninger som gjør NFC-betalingsløsninger verdt oppmerksomheten din.
Det er ikke lenger valgfritt å ha rask utsjekking
Kunder liker ikke køer. NFC-betalinger lar dem komme raskt gjennom utsjekkingen, noe som øker tilfredsheten og reduserer antallet forlatte handlekurver.
Vi klarte å kutte ned utsjekkingstiden til nesten halvparten da vi gikk over til NFC.
Kundene våre var svært fornøyde med denne integrasjonen siden hele prosessen går så raskt. Vi hadde også færre mislykkede transaksjoner sammenlignet med betaling med brikke og PIN-kode.
Yngre kjøpere forventer det
Tæpping for å betale er nå standard.
Moderne forbrukere, særlig yngre forbrukere, forbinder mangelen på NFC-betalingssystemer med gammeldagse rutiner.
Alle unge forbrukere forventer nesten at du har dette hvis du er forhandler. Ved å ikke ha NFC forteller du dem i praksis at du ikke holder tritt med tiden.
Have an account? Log In
Sparte sekunder = mer salg
Små tidsbesparelser per transaksjon kan føre til store forbedringer i gjennomstrømningen.
Ta dette eksempelet: Valor Coffees løsning med brikke og PIN-kode brukte i gjennomsnitt 23 sekunder per gjest. Med 400 daglige transaksjoner utgjorde det over 2,5 timer som hver dag gikk med til betaling.
Etter at de gikk helt over til NFC, falt gjennomsnittstiden til 13 sekunder—noe som sparte dem for mer enn 1 time daglig. Morgenrushet gikk jevnere, og transaksjonsvolumet økte med 17 %.
Teamet trengte ikke lenger å ta pauser for å håndtere chipfeil eller treg kortinnsetting. De fikk mer rom til å håndtere samtaler, nøyaktighet og bevegelse bak bardisken.
Innebygd kjøpertillit
Trettiåtte prosent av respondentene rangerte kontaktløse NFC-betalinger som de sikreste, etterfulgt av QR-kode (28 %), kontaktløst kort (19 %) og kontanter (15 %).
Forhandlere som tar i bruk NFC, opplever raskere betalinger, mer fornøyde kunder og reelle forbedringer i salgsflyten.
Tallene bekrefter det. Historiene beviser det.
Hvis du er helt klar og vil gjøre tæpping til en del av den daglige betalingsprosessen, kan du gjøre det på en smart måte slik.
Slik tar du imot NFC-betalinger i butikken
Som bedriftseier mener Joosep fra Icecartel at NFC ikke er fremtiden, men nåtiden. Følg hans eksempel og ta disse viktige stegene:
1. Forstå hva som kreves for NFC-betalinger
Bak den raske tæppingen NFC-betalinger er kjent for, finnes det faktisk et koordinert samspill mellom enheter og systemer.
Russell Gilmer, driftsdirektør i Curbstone, et selskap som spesialiserer seg på sikre integrerte betalinger for større forhandlere, forklarer hva disse er, og hvorfor de er viktige:
- Først har vi NFC-aktiverte betalingsterminalen, som må støtte kontaktløse EMV-chipstandarder og oppfylle strenge krav til PCI-samsvar.
Gilmer forklarer:
Leverandører må sørge for at terminalene de tilbyr, er fullstendig sertifisert og mottar regelmessige oppdateringer for å opprettholde sikkerhet og funksjonalitet.
På denne måten holder du tritt med nye trusler og krav til ytelse.
- Deretter kommer betalingsprogramvaren eller betalingsløsningen, som har ansvar for å behandle de tokeniserte og krypterte dataene som gjør NFC så sikkert.
Forhandlere bør se etter skybaserte plattformer som er spesialoptimalisert for dette formålet, og som skaper en sømløs forbindelse mellom terminalen og betalingsformidleren.
Uten riktig betalingsløsning kan selv den mest avanserte maskinvaren ikke levere hastigheten og sikkerheten forbrukerne forventer.
- Betalingsformidleren eller innløseren er den tredje brikken i puslespillet.
Den verifiserer NFC-token, autentiserer dem og sender dem raskt og feilfritt gjennom de riktige nettverkene. Den er avgjørende for godkjenninger i sanntid og for å sikre kundenes tillit ved betaling.
- Gilmer legger imidlertid til at det finnes én aktør til i bildet, fra forbrukersiden: mobiltelefonen eller det kontaktløse betalingskortet.
Enheten må ha en innebygd NFC-chip. Hvis det er en telefon, trenger den en kompatibel lommebokapp som Apple Pay eller Google Pay.
For kort er en innebygd kontaktløs chip nødvendig.
2. Velg et NFC-aktivert POS-system
Nå som du vet hvordan NFC fungerer, kan du ta ditt første maskinvarevalg: kassesystemer (POS-systemer).
POS-systemer er avgjørende i alle detaljhandelsmiljøer. De behandler betalinger, administrerer lagerbeholdningen og synkroniseres med kundedatabasen din.
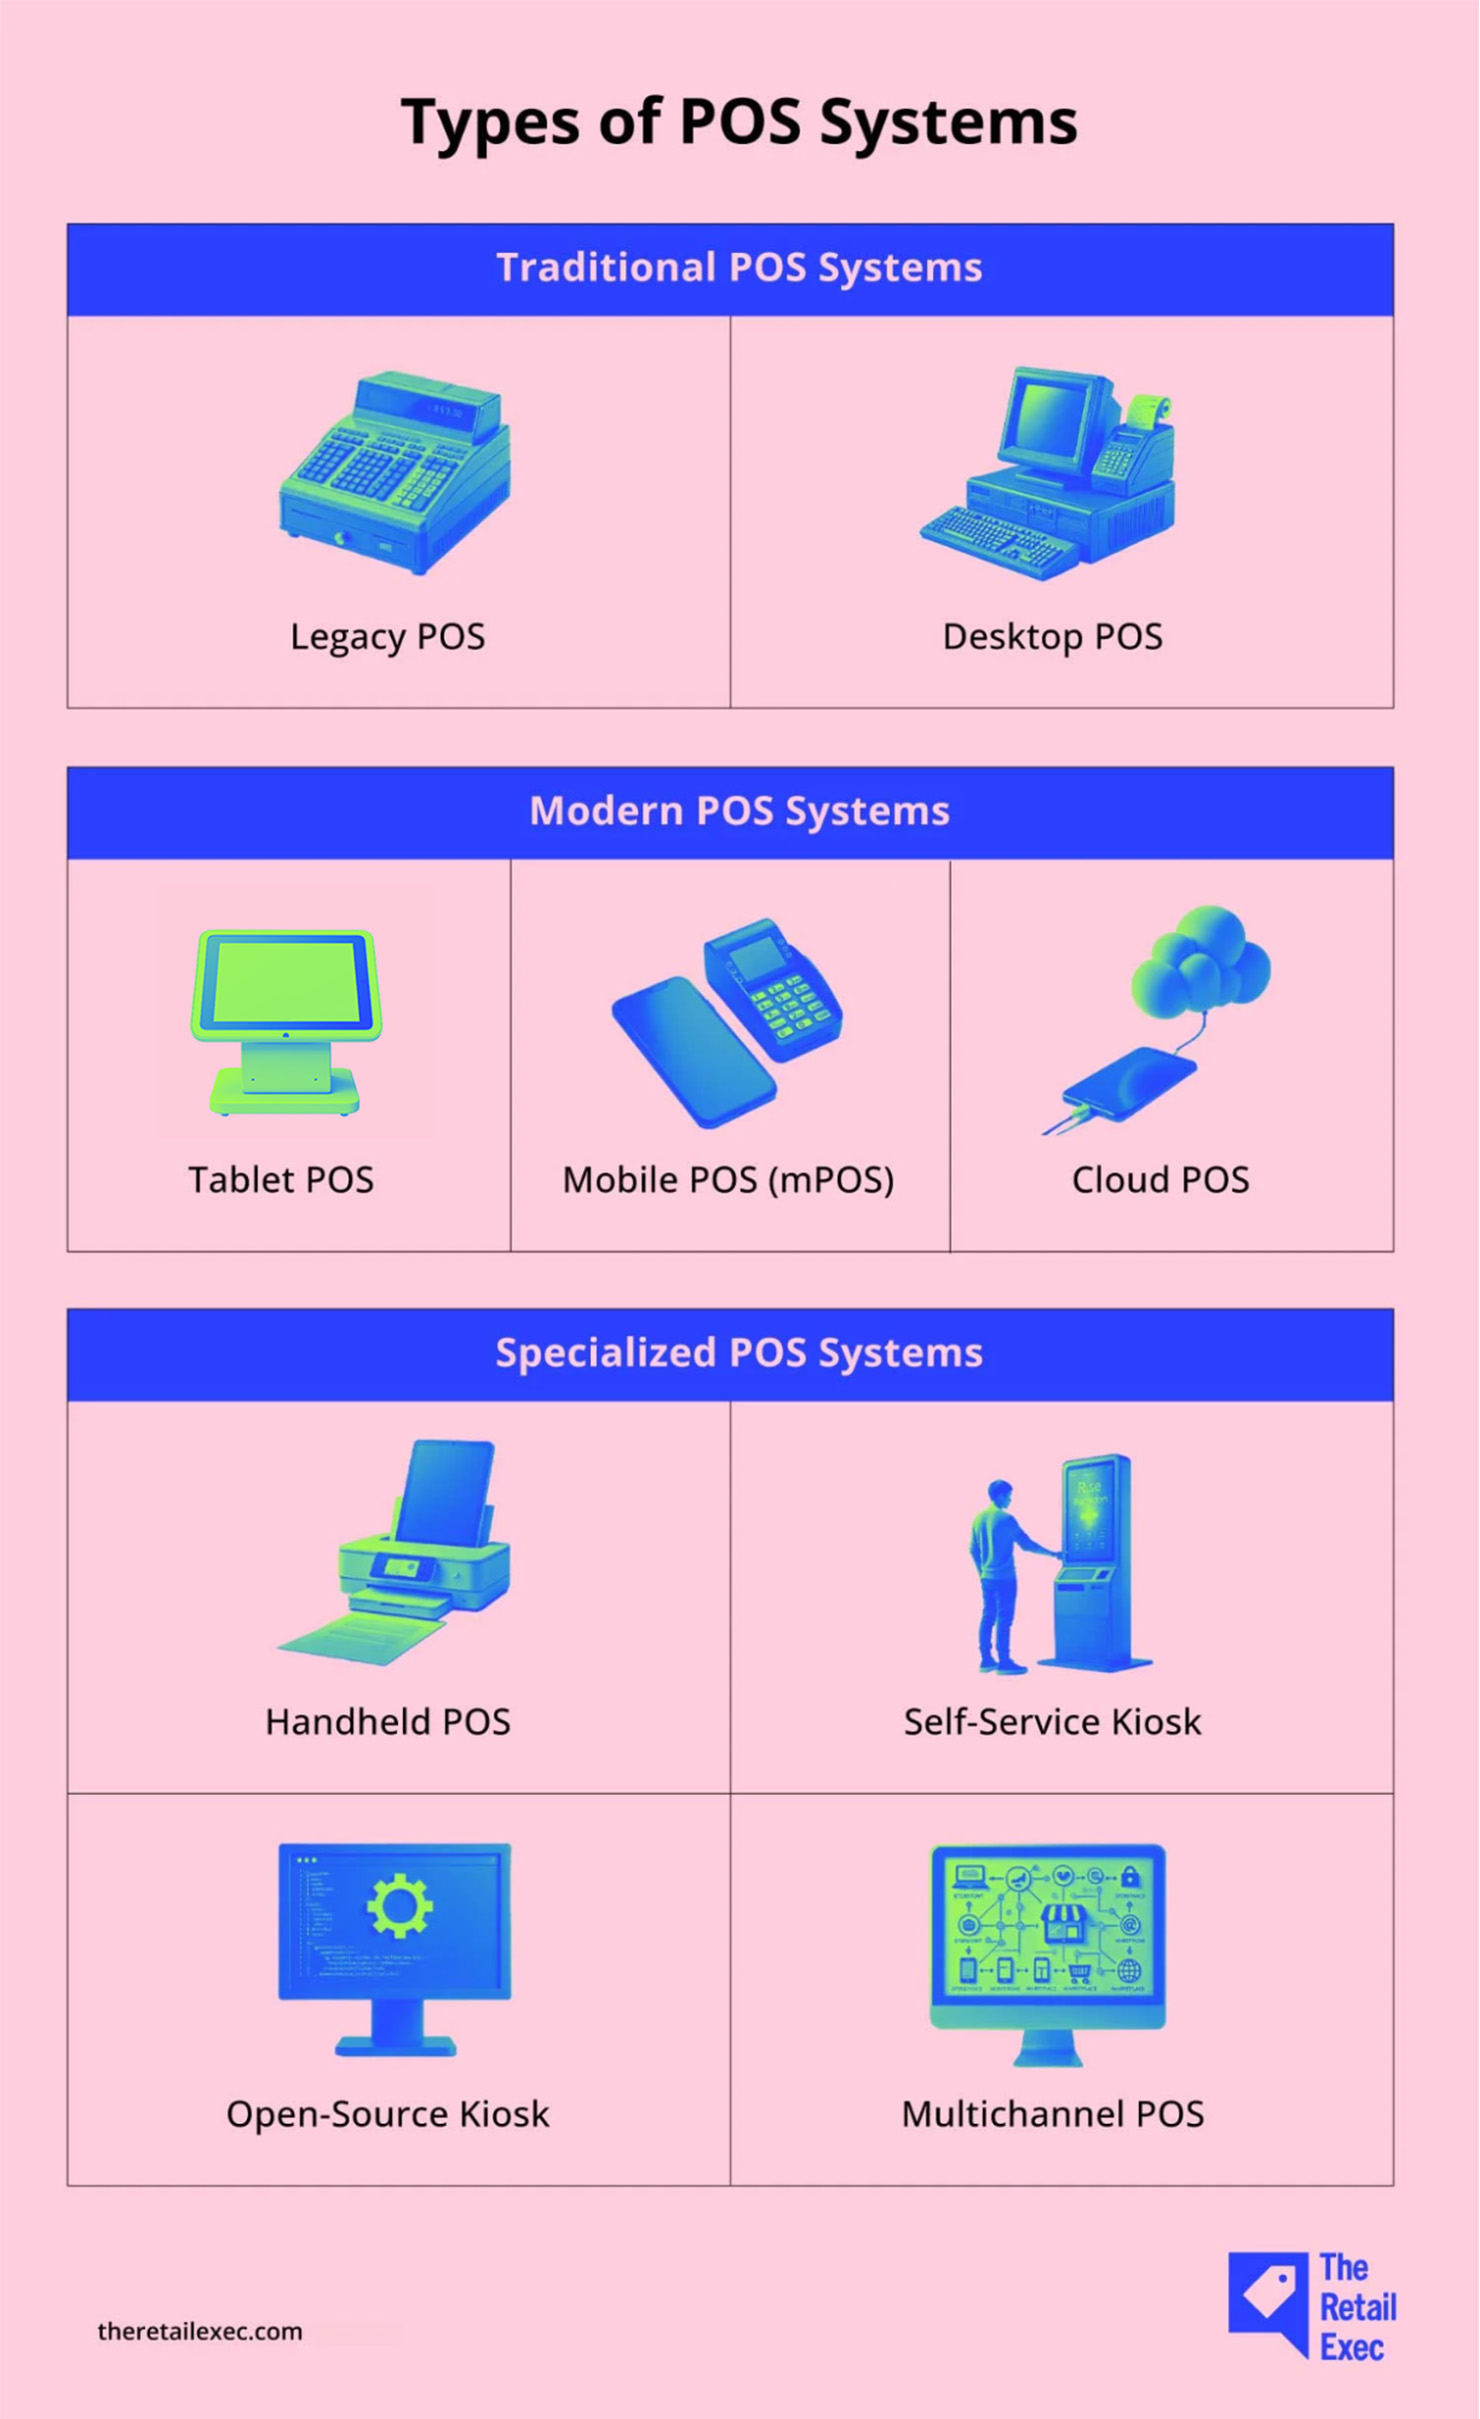
Det finnes ulike typer, og de kommer i mange forskjellige former og størrelser:
Forfatterens merknad:
Hvis du vil ta en tur nedover minnefeltet, har vi skrevet en hel artikkel om POS-systemenes historie. Ta en titt!
Når det gjelder NFC-betalinger, må POS-systemet være utstyrt med riktig maskinvare og programvare for å kunne godta kontaktløse transaksjoner fra kort og digitale lommebøker.
Jeg vil ikke overvelde deg her, så du kan begynne med to alternativer som dekker de fleste butikkmiljøer: stasjonært POS-system og mobilt POS-system (mPOS).
Stasjonære POS-systemer er ideelle for faste kasseområder, mens mobile POS-systemer passer perfekt for popup-butikker, mindre lokaler eller andre butikker som trenger fleksibilitet ved kassen.
Så hva bør du spørre en POS-leverandør om før du kjøper et NFC-aktivert system?
La oss begynne med det viktigste:
Bedriftseiere bør vite om betalingsterminalen er EMV- og PCI-kompatibel, og om betalingsbehandleren støtter alle de største lommebøkene (Apple Pay, Google Pay, Android Pay).
Andre ting du bør vurdere:
- Ikke alle POS-systemer støtter alle betalingsalternativer som standard. Spør hvilke alternativer som allerede er aktivert, og om det gjelder krav til oppsett eller begrensninger.
- Noen NFC-betalinger kan fortsatt gjennomføres hvis internettforbindelsen din er nede – kontroller om POS-systemet støtter frakoblet modus.
- Spør om systemet integreres med lagerstyrings- og lojalitetsverktøyene dine, slik at du unngår å administrere alt separat.
Forfatterens merknad:
Her er flere funksjoner du bør ha i POS-systemet ditt for en bedre opplevelse ved kassen.
Ser du etter det riktige systemet? Her er de beste POS-systemene for butikker:
Trenger du noe håndholdt? Ta en titt på denne listen over mobile POS-systemer med svært gode resultater
Når du allerede har et NFC-klart POS-system, er dette det du bør konfigurere før du setter det i drift:
- Opprett en sikker og stabil internettforbindelse for POS-systemet
- Kontroller NFC-funksjonaliteten med et ekte kort eller en mobil lommebok for kontaktløs betaling
- Integrer POS-systemet ditt med lagerstyring og lojalitetsprogrammer
- Kontroller at det kommuniserer problemfritt med betalingsgatewayen og betalingsformidleren
3. Velg en kompatibel betalingsformidler
Kundene ser POS-systemet – men det er betalingsformidleren din som faktisk overfører penger til kontoen din.
Betalingsformidlere godkjenner, autoriserer og gjør opp hver transaksjon i bakgrunnen.
For å støtte NFC kan du kontrollere at betalingsformidleren oppfyller noen viktige krav:
- NFC-kompatibilitet. Den bør støtte både kort for kontaktløs betaling og mobile lommebøker som Apple Pay, Google Pay og Samsung Pay.
- Oversiktlig prising. Kontroller at gebyrene er tydelig spesifisert, og at det ikke finnes overraskelser, særlig ved kontaktløse transaksjoner.
- God kundestøtte. En responsiv kontaktperson kan hjelpe deg med feilsøking, oppgraderinger eller skalering etter behov.
For å sikre kompatibilitet bør du snakke direkte med kontaktpersonen din hos betalingsformidleren og uttrykkelig si at du implementerer kontaktløse betalinger.
Dette inkluderer betalinger fra både kort for kontaktløs betaling og mobile lommebøker som Apple Pay, Google Pay og Samsung Pay, siden du ønsker støtte for alle former for NFC.
Heldigvis kan praktisk talt alle betalingsformidlere håndtere NFC-transaksjoner.
Når du har snevret inn utvalget til noen få alternativer, må du ikke hoppe over prøvekjøringen.
Test alt før du forplikter deg. Gjennomfør noen testtransaksjoner for å forsikre deg om at alt fungerer som det skal.
Kontroller også om det dukker opp uventede gebyrer. Hvis du er fornøyd med oppsettet, og bare da, går du videre med det.
Men før du tester, må du snevre inn alternativene dine grundig. Se gjennom våre anbefalte betalingsformidlere for å finne ut hva som passer best for deg:
4. Opprett eller oppdater forhandlerkontoen din
En forhandlerkonto er en viktig del av NFC-betalinger. Det er dit pengene går etter at en kunde holder kortet eller telefonen sin mot terminalen.
Transaksjoner kan ganske enkelt ikke fullføres uten den.
Redaktørens merknad:
Hvis detaljhandelsvirksomheten din nettopp har åpnet dørene, må du først opprette en forhandlerkonto.
Hvis du er usikker på hvilken leverandør som passer best for behovene dine, er kompatibilitet mellom POS-systemet og betalingsbehandleren svært viktig.
Sømløs integrasjon er avgjørende for å unngå betalingsproblemer senere.
Heldigvis finnes det plattformer som Stax Pay og Square som tilbyr samlede tjenester som kombinerer forhandlerkontoer, POS-systemer og betalingsbehandling i ett økosystem.
Denne alt-i-ett-strukturen gjør oppsett og integrasjon enklere og mer pålitelig. Den er ideell for virksomheter som starter fra grunnen av eller skalerer raskt.
For etablerte fysiske virksomheter bør du oppdatere den eksisterende forhandlerkontoen din når du legger til NFC-betalingsalternativer. Hvis du ikke gjør dette, kan det føre til mislykkede transaksjoner eller begrenset funksjonalitet.
Noen forhandlere glemmer dette trinnet. Sørg for at:
👉 Innstillingene for kontaktløs betaling er aktivert på kontoen din – dette avhenger av leverandøren din
👉 MCC-en din (forhandlerkategorikode) støtter transaksjoner der kortet er til stede
👉 Du går gjennom satsene for mellomliggende kortgebyrer, ettersom kontaktløse betalinger kan ha andre gebyrer
Phillip fra CardPaymentOptions liker å legge til tre punkter til i dette kloke rådet:
- Gå gjennom detaljene i forhandleravtalen din. Dette er det trinnet som oftest overses i denne prosessen, ifølge Phillip. Forhandlere må bekrefte at kontaktløse betalinger faktureres med den samme «kort til stede»-satsen og ikke belastes med høyere gebyrer.
- Spør hvordan disse nye transaksjonene vil vises i de daglige oppgjørsrapportene. Tydelig merking gjør det enklere å føre regnskap og følge kundenes betalingspreferanser over tid. Det er også bedre for regnskapsføreren din!
- Les tjenesteavtalene som kan følge med POS-maskinvaren din. De kan inneholde ekstra vilkår for betalingsbehandling, enhetsbegrensninger eller klausuler om tidlig oppsigelse.
Vurder følgende tjenester for forhandlerkontoer hvis du starter fra grunnen av eller seriøst vurderer en endring.
5. Lær opp de ansatte i NFC-betalingsflyter
Realitetssjekk (og jeg prøver på ingen måte å skremme deg): 70 % av digitale transformasjoner mislykkes. Én grunn til at disse omfattende forsøkene på å modernisere virksomheten gjennom teknologi mislykkes, er lav brukeradopsjon.
Sørg for at de ansatte vet hvordan NFC-betalinger fungerer, og hvordan de skal hjelpe eller berolige kundene … spesielt når noe går galt.
Ideelt sett bør de kunne feilsøke vanlige problemer, for eksempel:
- Telefondeksler som forstyrrer NFC-signalet
- Skadede eller inkompatible kontaktløse kort
- En betalingsterminal som har fryst eller ikke svarer
- Kunder som ved et uhell bruker en metode som ikke benytter NFC (for eksempel prøver å sveipe et kort som bare kan brukes ved tapping)
Så hvordan lærer du dem å gjøre det? Gjennom opplæringsøkter og opplæring som involverer rollespill og simuleringer.
Ta med feilsituasjoner, som hva man skal gjøre når et kort ikke registreres, eller når en kunde får panikk fordi de tror de har blitt belastet to ganger.
Sørg for at de ansatte vet hvordan de skal roe ned en kunde, prøve betalingen på nytt og bekrefte betalingsstatusen.
Når de har fått kontroll på den tekniske siden, er neste steg å integrere betalingen i den helhetlige kundeopplevelsen.
Like viktig er det at de lærer å integrere betalingsopplevelsen i kundeopplevelsen.
Vi lærer for eksempel vanligvis opp selgerne våre til å be kundene registrere seg for påminnelser etter kjøpet via WhatsApp eller SMS ved utsjekking.
Det er denne smidige overgangen – fra butikken til meldinger – som skaper tillit og legger til rette for videre interaksjoner, vurderinger og mersalg.
6. Informer kundene om at dere nå aksepterer kontaktløse betalinger
Du har gjort jobben bak kulissene – terminalene er oppgradert, systemene er testet, og alt er på plass.
Nå er det på tide å fortelle kundene dine at de kan tæppe og gå. Og med 82 % av forbrukerne globalt som allerede tar i bruk kontaktløse betalingsalternativer, er dette en nyhet det er verdt å dele.
Her er enkle og effektive måter å spre budskapet på:
- Skilting i butikken. Vindusfoliering, skilt ved kassen eller kort som viser at dere aksepterer betaling ved tapping.
- Skjermer ved kassen. Påminnelser til kundene om betaling ved tapping.
- Kvitteringer. Trykt informasjon om at betaling ved tapping er tilgjengelig.
- E-postkampanjer. Kunngjøringer eller kampanjer for betaling ved tapping.
- Innlegg i sosiale medier. Fremhev hvor praktisk betaling ved tapping er.
Men du kan også ta det ett skritt videre og gjøre NFC-betalinger enda mer verdifulle for kundene dine.
Ifølge Len Covello, teknologidirektør i Engage People, et selskap som hjelper merkevarer med å skape sterkere kundeengasjement gjennom lojalitetsløsninger:
Forhandlere kan integrere lojalitets- eller belønningsprogrammer i NFC-betalinger, slik at forbrukerne på en enkel og sømløs måte kan tjene opp og bruke flere poeng.
Slik ser det ut: Digitale lommebøker kan inneholde lojalitetsopplysninger, slik at belønninger og tilbud automatisk brukes ved utsjekking, noe som reduserer behovet for ekstra skanninger eller kort.
Uansett hvordan betalinger eller lojalitetskort mottas, går de fortsatt gjennom de eksisterende nettverkene, der etterfølgende systemer kan beregne, opptjene og utføre prosesser som korttilknyttede tilbud for medlemmer.
Hvis alt er riktig satt opp, kan kassasystemet koble hver tapping til en kundes lojalitetsprofil i sanntid, enten via e-post, telefonnummer, innsjekking i appen eller en identifikator.
Den viktigste faktoren her er integrasjon: Kassasystemet, betalingsformidleren og leverandøren av den digitale lommeboken må fungere sammen for å få dette til.
Potensialet er virkelig enormt, spesielt når verktøy som Betal med poeng (PwP) får stadig større gjennomslag.
Ifølge Covello fungerer dette svært godt når merkevarer tilbyr medlemmene reell personalisering:
For eksempel har verktøy som Engage Peoples Access Plus og FIS’ premium payback muliggjort PwP-nettverk i lojalitetsprogrammer i dag, slik at forbrukere kan bruke poengene sine til betalinger og rabatter etter at de har tæppet kortet sitt.
Den samme filosofien om sømløs lojalitetsintegrasjon gjenspeiles av plattformer som PayPal, som gjør kontaktløse betalinger til kontinuerlig kundeengasjement:
Forhandlere kan integrere lojalitetsprogrammer og belønninger i NFC-betalingsflyten ved hjelp av et økosystem av API-er, smarte kvitteringer og belønningsinfrastruktur.
Med PayPals Smart Receipts-funksjon kan bedrifter engasjere kunder på nytt etter at de har betalt, ved å sende tilbud og personlige anbefalinger direkte til innboksen deres.
I tillegg gjør Advanced Offers det mulig for bedrifter å vise målrettede cashback-belønninger og produktanbefalinger direkte i appen.
Fordi denne plattformen er integrert i det sentrale betalings- og lommebokøkosystemet, trenger ikke forhandlere å være avhengige av separate apper eller maskinvare for å aktivere lojalitet.
Resultatet er en kontaktløs betalingsopplevelse som ikke bare er rask og sikker, men også personlig og givende – noe som hjelper bedrifter med å øke antallet gjenkjøp og kundelojaliteten på en sømløs måte i NFC-aktiverte miljøer.
Ganske smart, ikke sant? NFC er ikke bare et praktisk betalingsalternativ; det løfter også kundeopplevelsen.
Endelig sjekkliste før du implementerer NFC-betalinger
Jeg vet at dette er mye, så jeg har samlet de viktigste tiltakene fra hver del for å øke sjansene for en smidig og vellykket implementering av NFC-betalinger:
Oppsett av POS-system
☐ Velg et system som støtter NFC og er EMV- og PCI-kompatibelt
☐ Spør om det godtar alle større lommebøker (Apple Pay, Google Pay osv.)
☐ Kontroller om det støtter frakoblet modus i tilfelle internettforbindelsen faller ut
☐ Dobbeltsjekk at maskinvaren fungerer, at internettforbindelsen er stabil, og at POS-systemet synkroniseres med verktøy som lagerstyring og lojalitet
Kompatibilitet med betalingsbehandler
☐ Sørg for at betalingsbehandleren støtter kort og mobillommebøker som kan tæppes for betaling
☐ Be om en tydelig oversikt over gebyrene for kontaktløse transaksjoner
☐ Snakk med kundeansvarlig for å bekrefte at NFC-funksjonaliteten er aktivert
☐ Gjennomfør testtransaksjoner for å sikre at alt fungerer som forventet
Selgerkonto
☐ Bekreft at innstillingene for kontaktløse betalinger er aktivert
☐ Sørg for at MCC (brukerkategorikode) tillater betalinger der kortet er fysisk til stede
☐ Kontroller hvordan NFC-betalinger vises i rapportene dine (merking er viktig for regnskapsføringen)
☐ Kontroller hvordan NFC-betalinger vises i rapportene dine (merking er viktig for regnskapsføringen)
Verktøy og integrasjoner
☐ Velg skybaserte betalingsløsninger som er optimalisert for NFC
☐ Sørg for at POS-systemet synkroniseres med andre verktøy (som plattformer for lagerstyring, lojalitet eller analyse)
☐ Spør leverandørene om løpende brukerstøtte og programvareoppdateringer
☐ Sørg for at alle systemene er sikre og klare for tokenisering
Opplæring av ansatte
☐ Lær opp de ansatte i å løse vanlige problemer (f.eks. mislykkede tæpp, feil kort og terminaler som har låst seg) gjennom simuleringer og rollespill
☐ Sørg for at de ansatte kan berolige kundene og forsøke betalingen på nytt uten problemer
☐ Lær dem hvordan betalinger kan kobles til registrering i lojalitetsprogrammer eller samtykke til meldinger
Kommunikasjon med kunder
☐ Bruk skilt, e-poster, kvitteringer og utsjekkingsskjermer til å si «Trykk for å betale er her»
☐ Fremhev sikkerhet, hastighet og enkelhet som dine viktigste budskap
☐ Legg til et ekstra verdilag: fremhev lojalitetspoeng, PwP eller eksklusive fordeler ved kontaktløs betaling
NFC-betalingssikkerhet: Dette må du vite
Ifølge eksperter er NFC-betaling sikrere enn konvensjonelle metoder, som kredittkorttransaksjoner.
Spør bare John Hutton, global betalingssjef hos LexisNexis Risk Solutions, et data- og analyseselskap:
NFC-betalinger er generelt svært sikre, og på mange måter sikrere enn andre tradisjonelle metoder.
Dette skyldes typen og styrken på sikkerhetsmekanismene som gjør NFC-betalinger robuste, for eksempel kryptering, autentisering og tokenisering.
Ser du det fra ditt eget perspektiv, kan likevel tvilen snike seg inn. «Hva om denne nye teknologien svikter, eksponerer kundedata eller gjør at jeg står fast når den slutter å fungere?»
Det er riktig å være forsiktig.
Hvis du ikke forstår hvordan sikkerhetsmekanismene fungerer, vil de bare høres ut som tullprat.
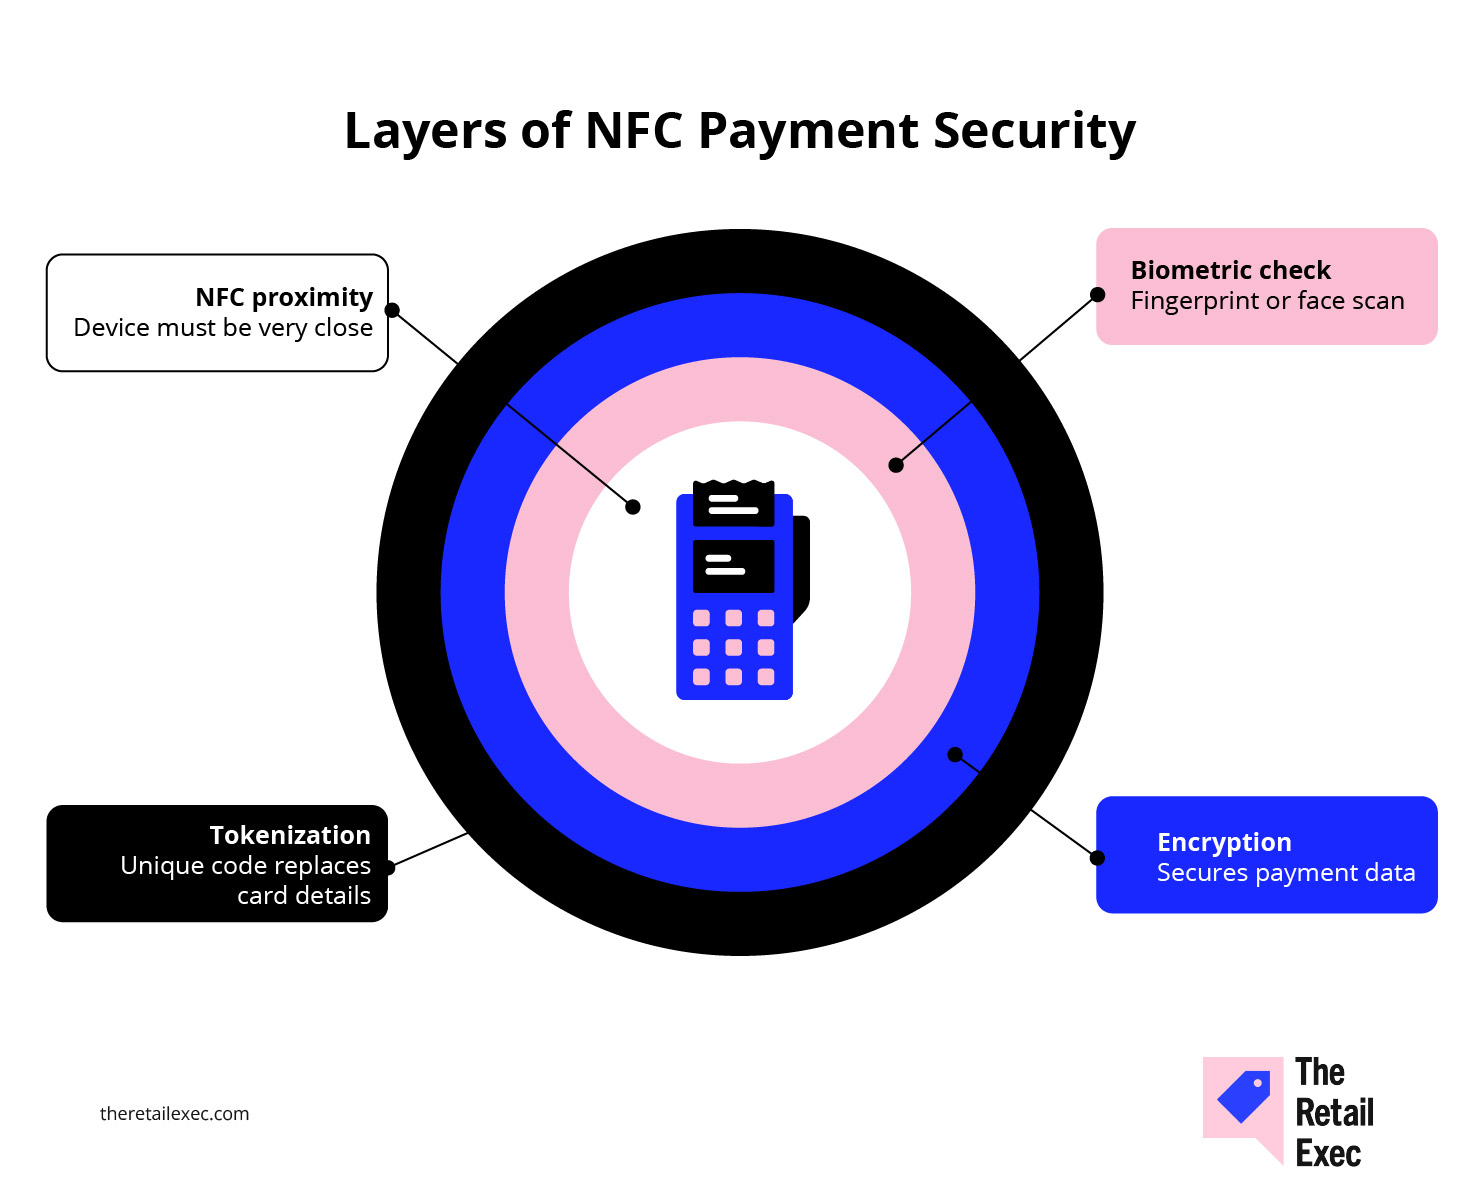
La oss se nærmere på hvordan disse beskyttelseslagene fungerer sammen for å beskytte virksomheten og kundene dine, og hvorfor de gjør NFC-betalinger sikrere enn Fort Knox:
1. Tokenisering
Ved NFC-betalinger ser vi ofte en unik kode som bare kan brukes én gang, kalt en token, som brukes til hver transaksjon. De ligner ikke på kortnumre.
Hvis angripere får tak i en token, vil den ikke ha noen verdi for dem.
Dette betyr at du får bedre beskyttelse mot kortskimming og datainnbrudd i kassasystemet, uten at du må endre måten du driver virksomheten på.
More Articles
- POS-opplæring: En komplett veiledning for forhandlere
- Returer i netthandel: Komplett guide til beste praksiser
- QuickBooks Online Intuit Intelligence: Grundig gjennomgang av funksjoner og hvordan det fungerer
- 10 Salesforce-tips for å øke salgsresultatene
- Markedsførings-ROI-kalkulator: Bevis hva annonsene dine gir tilbake
2. Kryptering
Hver gang det gjennomføres en NFC-transaksjon, forvandles dataene til uleselig kode (det er slik kryptering fungerer).
En kode som ikke kan tydes, får uvedkommende til å klø seg i hodet. For virksomheten din betyr det imidlertid mindre risiko for avlytting og bevisst svindel.
3. Biometrisk sikkerhet
En NFC-transaksjon krever ofte et fingeravtrykk, ansiktsgjenkjenning eller en kode før den godkjennes.
Godkjenningsprosessen tar bare sekunder, men det er nok til å holde uvedkommende effektivt ute. I tillegg hindrer det tyver i å bruke stjålne telefoner eller kort til å gjennomføre betalinger.
4. Begrenset rekkevidde og fysisk kontakt
NFC fungerer bare når enheten er bare noen få centimeter fra terminalen. Fjernangrep eller utilsiktede berøringer er så godt som umulige.
Kombiner dette med at det ikke er nødvendig å sveipe eller sette inn kortet fysisk, så får du et system som minimerer eksponeringen på alle nivåer: færre muligheter for svindel og mindre slitasje på terminalene.
Alle disse funksjonene muliggjør sikker betalingsbehandling.
Noen av ekspertene jeg snakket med, understreket imidlertid at selv om NFC-betalinger er svært sikre, er ingen teknologi helt fri for potensielle sårbarheter.
Her er det de mente du bør vite, og hva du kan gjøre for å forhindre at disse potensielle problemene oppstår:
En bekymring er misbruk av tapte eller stjålne mobilenheter hvis de ikke er sikret med biometri eller en PIN-kode.
Forhandlere bør oppfordre kundene til å aktivere disse sikkerhetsfunksjonene.
En annen risiko er bruk av utdaterte eller feilkonfigurerte terminaler, som kan mangle nødvendig beskyttelse. Bruk av EMVCo-sertifiserte enheter og regelmessig oppdatering av terminalprogramvaren er avgjørende.
Selv om det er sjeldent, utgjør mann-i-midten-angrep fortsatt en teoretisk risiko hvis terminalene er dårlig konfigurert. Forhandlere kan redusere denne risikoen ved å samarbeide med leverandører som er PCI DSS Level 1-sertifisert og som sørger for sikkerhetsrutiner i verdensklasse.
Regelmessige revisjoner og oppdateringerreduserer ytterligere eksponeringen for potensielle trusler.
De bør også gjøre salgsstedssystemene (POS-systemene) sine EMV-kompatible og oppdatere dem regelmessig for å lukke kjente sikkerhetshull.
Legg til nærhetskontroller som også beskytter mot mistenkelig transaksjonsatferd, for eksempel betalinger som startes uten at enheten er i nærheten av leseren.
De må også håndheve tidsavbruddene for transaksjoner strengt, slik at betaling bare er mulig innenfor et snevert definert tidsvindu.
I tillegg kan bruken av sanntidssystemer for svindelforebygging, som de bankene benytter, varsle om og blokkere mistenkelige betalingsmønstre.
Å fremme bevissthet om potensielle trusler og sikre bruksmetoder blant ansatte og kunder er også en enkel, men effektiv forsvarslinje.
Trykk, trykk, og betalingen er gjennomført
Kontaktløse betalinger lar deg motta betalinger raskere og smartere. Det er en utmerket og sikker måte å fremskynde betalingen, redusere friksjon og forbedre kundeopplevelsen i butikk.
Den gode nyheten er at POS-systemet og betalingsprogramvaren gjør det meste av arbeidet. Alt du trenger å gjøre, er å velge de riktige løsningene og konfigurere dem riktig.
Du kan også være interessert i disse relaterte emnene:
- 5 tips for behandling av mobilbetalinger for å lykkes på nettet (+ de beste verktøyene)
- Hva er betalingsbehandling for forhandlere? Alt du trenger å vite
- Demonstrasjoner av POS-systemer som hjelper deg med å finne riktig løsning for merkevaren din
- De 20 beste programmene for behandling av kredittkort gjennomgått i 2025
Detaljhandelen står aldri stille – og det bør ikke du heller. Abonner på nyhetsbrevet vårt for de nyeste innsiktene, strategiene og karriereressursene fra ledende personer i detaljhandelen som former bransjen.
Vanlige spørsmål om NFC-betalinger
Du har kommet så langt, så jeg vet at du mener alvor med å implementere NFC-betalinger.
Men hvis du er som de fleste forhandlere, finnes det sannsynligvis fortsatt noenhva hvis-er ogvent litt-er som svirrer rundt. La oss avklare dette før du bestemmer deg for å investere i NFC.
Hvordan fungerer refusjoner med NFC-transaksjoner?
Ganske mye på samme måte som vanlige kortrefusjoner. Kunden trykker for å betale, og hvis de trenger en refusjon senere, reverserer du ganske enkelt transaksjonen ved hjelp av kassasystemet ditt.
De fleste store betalingstjenesteleverandører har trinnvise veiledninger for refusjoner som er spesifikke for plattformen deres. Her er for eksempel Apples offisielle gjennomgang av hvordan du håndterer returtransaksjoner med Apple Pay.
Hvilke skjulte gebyrer bør jeg være oppmerksom på hos betalingstjenesteleverandører med NFC-støtte?
De fleste leverandører krever standard behandlingssatser (det vil si en prosentandel + et fast gebyr per transaksjon). Men her er det du bør være oppmerksom på:
- Månedlige plattformgebyrer
- Leie- eller oppsettsgebyrer for betalingsterminal
- Gebyrer for refusjoner eller tilbakeføringer
- Premiumgebyrer for bruk av avansert analyse eller integrasjoner med digitale lommebøker
Hvordan kan jeg følge med på NFC-betalinger og brukstrender i butikken?
Betalingsformidleren eller kassasystemet ditt har sannsynligvis innebygde rapporter som sporer NFC-bruken. Du kan se når kundene trykker, hvor ofte de gjør det, og hvilke lommebøker de bruker. Over tid hjelper dette deg med å oppdage trender og forbedre betalingsopplevelsen.
n
nn
nn
nn
nn
nn
nn
nn
nn
nn
nn
nn
nn
nn
n