Key Takeaways
Friksjon er ingen venn: Hindringer i betalingsprosessen fører til store salgstap, og forsinkelser kan redusere konverteringene med 20 %. Effektive betalingsprosesser styrker kundelojaliteten og reduserer forlatte handlekurver.
Kontantløst er best: Nesten 50 % av transaksjonene i fysiske butikker i USA er kontaktløse. Kundene ønsker sømløse og raske betalinger, enten de handler i butikk eller på nett, ved hjelp av digitale og fleksible betalingsmetoder.
Svindel er en kostbar fiende: Svindel påfører selgere store kostnader, opptil 4,61 dollar per tapte dollar. Effektive sikkerhetstiltak for betalinger, som tokenisering, kan bidra til å redusere disse kostnadene betydelig.
Gebyrer – den stille inntektstyven: Gebyrer for kortbehandling er svært høye og kostet amerikanske selgere 187,2 milliarder dollar i 2024. Alternative betalingsløsninger, som ACH-overføringer, kan redusere driftskostnadene betydelig.
Hastighet øker salget: En forbedring av mobilhastigheten på 0,1 sekunder økte konverteringsratene med 8,4 %. Raskere og mer effektiv betalingsbehandling fører direkte til økt salg og høyere kundetilfredshet.
Se for deg dette: Kunden din er endelig klar til å betale – kortet i hånden og håpefulle øyne. Så ... avvist. De prøver igjen. Køen vokser. Kassemedarbeideren tvinger frem et smil som kunne fått melk til å skille seg.
Og på nettet? Ikke stort bedre. Kassen din blør stille ut salg med en brutal gjennomsnittlig handlekurvforlatelsesrate på 70 % – mindre som en lekk bøtte og mer som en inntektsdrepende brannslange som spruter penger over hele det digitale fortauet.
Og det blir verre. Hver lille hindring eller forsinkelse dreper salg i stillhet. Selv én sekunds forsinkelse kan redusere konverteringene med opptil 20 %.
Betalingsfriksjon tapper ikke bare inntektene dine – den knuser moralen i teamet, sløser bort timer på manuell avstemming og skaper en kundeopplevelse som er alt annet enn lojalitetsskapende.
Denne veiledningen er din rett-på-sak-oppskrift på betalingsbehandling i varehandelen som faktisk fungerer.
Vi viser deg nøyaktig hvordan du kan ta imot betalinger overalt – i butikk, i netthandel og på tvers av kanaler – uten å få driftslederen til å løpe og gjemme seg. Dette får du:
- Avanserte integrasjoner som finansdirektøren din faktisk vil takke deg for.
- Eksempler på avkastning fra virkeligheten som stilner leverandørenes overdrivelser.
- Tydelige prissammenligninger som skjærer gjennom nonsenset.
- Fremtidssikre løsninger slik at du ikke må bygge opp hele greia på nytt hvert eneste år.
For la oss være ærlige: De fleste «komplette veiledningene» der ute er omtrent like nyttige som en ødelagt betalingsterminal – og helt ærlig fortjener du bedre.
Hvorfor sømløs betalingsbehandling i varehandelen er viktig
Nesten 50 % av alle kortbetalinger i butikk i USA gjøres nå kontaktløst med «tæpp for å betale», per 2023 – et stort sprang fra for noen år siden, da vi alle myste mistenksomt på kortterminalene som om de kunne bite.
Det viser seg at kundene dine foretrekker en utsjekking som er rask, friksjonsfri og rett og slett enkel – enten de tæpper kort, bruker digitale lommebøker eller velger fleksible betalingsmetoder på nettet.
Men her er den ubehagelige sannheten: Når betalingsbehandlingen svikter, forsvinner pengene ut døren, antallet tilbakeføringer øker, og du får et tillitsproblem som ingen automatisk rabattutsjekking kan løse.
Her er hvorfor det er viktig å få dette riktig:
- Svindel er enormt kostbart. Hver $1 i svindel koster faktisk forhandlere rundt $4.61 når man tar med tilbakeføringer, gebyrer og bortkastede arbeidstimer. Det er en økning på 37 % på fem år. Oversatt? Dårlig betalingssikkerhet er ikke billig.
- Behandlingsgebyrene raner deg i det stille. Amerikanske forhandlere betalte svimlende $187.2 milliarder i kortbehandlingsgebyrer bare i 2024 – nok til å få enhver eier av en detaljhandelsbedrift til å stille spørsmål ved livsvalgene sine (og sin egen fornuft).
Fortsatt ikke overbevist? Her er fordelene ved å få det riktig:
- Høyere konverteringsrater. Selv en forbedring på 0,1 sekunder i mobilhastighet førte til en økning på 8,4 % i konverteringsraten i varehandelen.
- Lavere svindelkostnader. Smart betalingssikkerhet (for eksempel tokenisering) kan redusere svindel med opptil 60 % for Visa-transaksjoner.
- Større fleksibilitet ved betaling. Mobil- og digitale lommebøker dominerer nå og står for 50 % av netthandelstransaksjonene globalt. Hvis du ikke utnytter dette, ligger du allerede etter.
- Reduserte driftskostnader. ACH-overføringer koster i gjennomsnitt så lite som $0.40 – et kupp sammenlignet med ~2 % for kredittkortbetalinger.
Sømløs betalingsbehandling i varehandelen er et krav for seriøs suksess innen netthandel og salg på tvers av kanaler. Denne veiledningen viser deg nøyaktig hvordan du kommer dit med betalingsløsninger som faktisk fungerer.
Betalingsbehandlingen fra ende til ende
Betalingsbehandling i varehandelen er et stafettløp i seks trinn, der kundens betalingsopplysninger blir til faktiske penger på forhandlerkontoen din. (Ingen tryllestaver eller røyk nødvendig.)
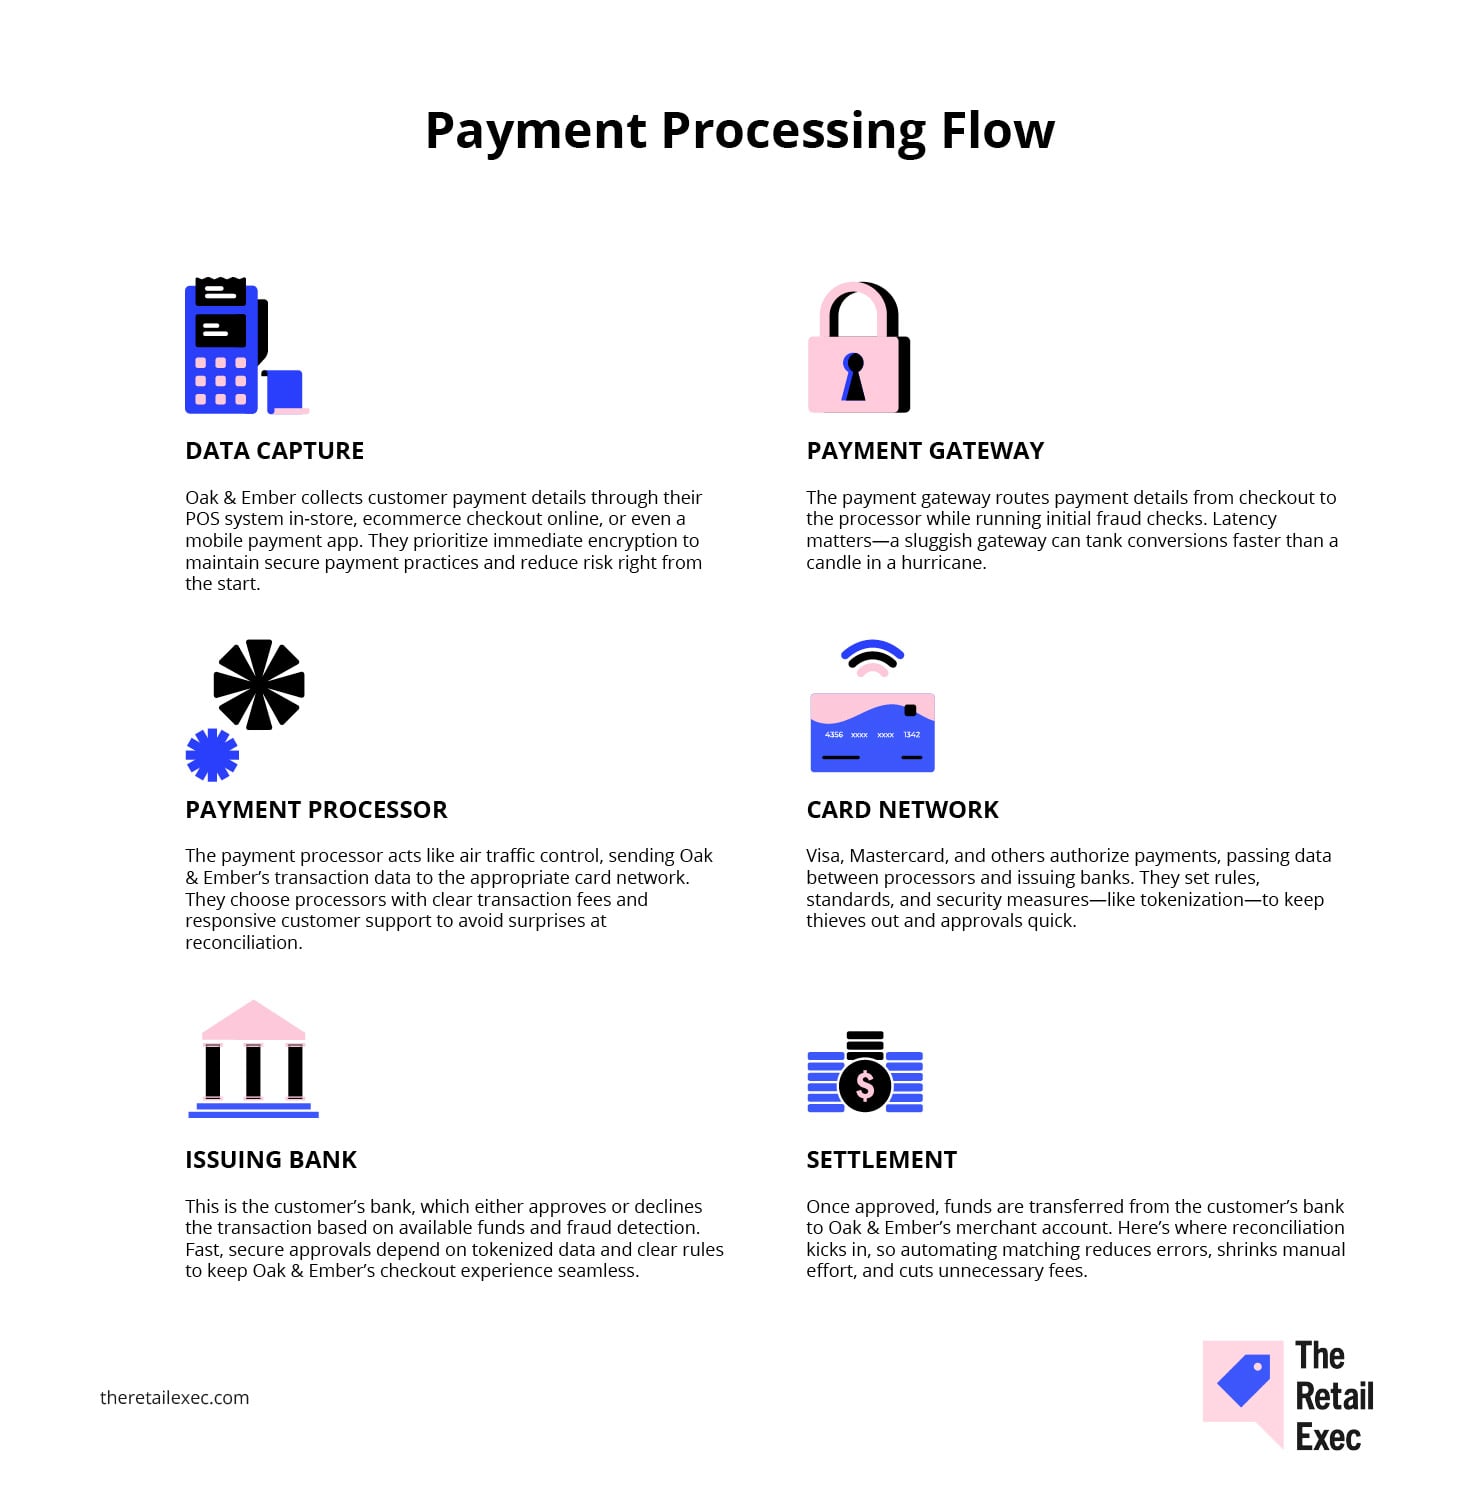
La oss ta en titt på Oak & Ember—en fiktiv forhandler som selger alt fra keramikkurs i butikken til månedlige lysabonnementer på nettet.
Hvert trinn i betalingsflyten gir muligheter til å kutte gebyrer, styrke sikkerheten og levere en kundeopplevelse som er så smidig at den inspirerer til gjentatte besøk.
Og følg med på tokenisering—den usynlige MVP-en som konverterer sensitive kredittkortdata til kryptert nonsens som tyver ikke kan tyde.
- Datainnsamling. Oak & Ember samler inn kundens betalingsopplysninger gjennom POS-systemet i butikken, nettbutikkens utsjekking på nettet eller til og med en mobilbetalingsapp. De prioriterer umiddelbar kryptering for å opprettholde sikre betalingsrutiner og redusere risikoen helt fra starten.
- Betalingsgateway. Betalingsgatewayen videresender betalingsopplysninger fra utsjekkingen til betalingsbehandleren samtidig som den utfører innledende svindelkontroller. Ventetid er viktig—en treg gateway kan ødelegge konverteringene raskere enn et lys i en orkan.
- Betalingsbehandler. Betalingsbehandleren fungerer som flygeleder og sender Oak & Embers transaksjonsdata til det aktuelle kortnettverket. De velger betalingsbehandlere med tydelige transaksjonsgebyrer og rask kundestøtte for å unngå overraskelser ved avstemming.
- Kortnettverk. Visa, Mastercard og andre godkjenner betalinger og sender data mellom betalingsbehandlere og utstedende banker. De fastsetter regler, standarder og sikkerhetstiltak—som tokenisering—for å holde tyver ute og godkjenningene raske.
- Utstedende bank. Dette er kundens bank, som enten godkjenner eller avslår transaksjonen basert på tilgjengelige midler og svindeloppdagelse. Raske, sikre godkjenninger avhenger av tokeniserte data og tydelige regler for å holde Oak & Embers utsjekkingsopplevelse sømløs.
- Oppgjør. Når betalingen er godkjent, overføres pengene fra kundens bank til Oak & Embers forhandlerkonto. Det er her avstemmingen kommer inn, slik at automatisert matching reduserer feil, minsker manuelt arbeid og kutter unødvendige gebyrer.
God betalingsbehandling i detaljhandelen er friksjonsfri—rask, sikker og kostnadseffektiv. Hopper du over ett trinn, inviterer du til kaos. Gjør du alt riktig, sover du bedre om natten.
Viktige betalingsmetoder å støtte
Du kan selvfølgelig bare tilby ACH og krypto som betalingsalternativer. Avsløring: Det kommer ikke til å gå bra.
Hvis du faktisk vil tjene penger, lønner det seg (bokstavelig talt) å forstå hva kundene dine bruker. Heldigvis har vi allerede gjort gravearbeidet—så det slipper du.
Kreditt- og debetkort
Å akseptere kreditt- og debetkort er ikke valgfritt. Det er et grunnleggende krav i detaljhandelen.
Kundene forventer å kunne dra, sette inn eller tæppe kortet uten problemer—enten de er i butikken ved POS-systemet ditt eller handler på nettet gjennom betalingsbehandling for netthandel.
Ulempen er at disse praktiske småtransaksjonene kostet amerikanske forhandlere 187,2 milliarder dollar i behandlingsgebyrer bare i fjor (som jeg nevnte tidligere). Å velge riktig her er forskjellen mellom smart forretningsdrift og dyr anger.
Fordeler og ulemper:
- FORDEL: Alle bruker dem; perfekte for impulskjøp.
- ULEMPE: Høyere gebyrer, problemer med tilbakeføringer og driftskostnader.
Merknader om integrasjon:
- Krever en betalingsgateway og EMV-klargjort maskinvare.
- PCI-samsvar er ikke valgfritt (ikke tenk på å hoppe over dette).
Typiske gebyrer: Kreditt ~2 %+ per transaksjon; debet ~0,7 %.
Beste bruksområder:
- Utsjekking i fysiske butikker
- Netthandelstransaksjoner med høyt volum
- Omnikanalopplevelser som økonomidirektøren din kan skryte av
ACH-bankoverføringer
ACH er betalingsmetoden du ikke ser slått stort opp i markedsføringskampanjer—men den er en stille kraft for enkelte bruksområder i detaljhandelen.
Den er perfekt for gjentakende betalinger eller store bestillinger, og bytter hastighet mot kostnadsbesparelser med et gjennomsnitt på bare $0.40 per overføring. Den vinner neppe over tilfeldige kunder, men for abonnementsmodeller eller B2B-transaksjoner er den en effektivitetssuperstjerne.
Fordeler og ulemper:
- FORDEL: Utrolig lav kostnad og forutsigbar fakturering.
- ULEMPE: Tregere oppgjør og mindre forbrukervennlig for raske utsjekkinger.
Integrasjonsmerknader:
- Integreres via betalingsplattformen din eller direkte gjennom bank-API-er.
- Forebygging av svindel og bekreftelse av bankkonto er avgjørende.
Vanlige gebyrer: ~$0.20–$0.50 per overføring.
Best egnet for:
- Abonnementstjenester
- Gjentakende B2B-betalinger
- Netthandelsordrer med høy verdi
Digitale lommebøker
Digitale lommebøker har gått fra å være en nyhet til å bli en viktig del av hverdagen.
Kundene har forelsket seg i hastigheten, sikkerheten og brukervennligheten til Apple Pay, Google Pay og lignende tjenester, som nå står for 30 % av alle betalinger i fysiske butikker globalt i 2023.
Forhandlere må imidlertid holde tritt med teknologien i utvikling og integrere den på en gjennomtenkt måte for å sikre kompatibilitet og gode kundeopplevelser.
Fordeler og ulemper:
- FORDEL: Friksjonsfri utsjekking; kundene har ubetinget tillit til dem.
- ULEMPE: Krever regelmessige teknologioppdateringer og nøye leverandørstyring.
Integrasjonsmerknader:
- Enkle tillegg via betalingsløsningen din.
- Må støtte mobile betalingstyper.
Vanlige gebyrer: ~1.5–3 %, tilsvarende tradisjonelle kort.
Best egnet for:
- Raske trykk-og-betal-opplevelser i butikk
- Utsjekking i netthandel med ett klikk
- Smidige omnikanaltransaksjoner.
Have an account? Log In
Kjøp nå, betal senere (BNPL)
BNPL gikk fra å være en nisjetrend til å bli noe kundene forventer i kassen.
Kundene liker å dele opp betalingene – det er bra for budsjettet deres og øker den gjennomsnittlige ordreverdien din. Men denne bekvemmeligheten for kundene har en kostnad: Forhandlergebyrene utgjør ofte 4–6 % av salget.
Bruk denne metoden strategisk, for eksempel ved salg av varer med høy pris eller i svært konkurranseutsatte bransjer der det å konvertere besøkende er førsteprioritet. Finn våre beste BNPL-plattformer her.
Begynn med en begrenset produktkategori eller et lite nettsegment for å teste bruk og effekten på konverteringen. Velg en leverandør uten langsiktig avtale eller bindende volumforpliktelse mens du måler resultatene.
Fordeler og ulemper:
- FORDEL: Øker konverteringer og handlekurvstørrelser betydelig.
- ULEMPE: Høye gebyrer og regulatoriske hindringer som må håndteres.
Integrasjonsmerknader:
- Integreres gjennom betalingsløsningen din; følg nøye med på kravene til etterlevelse.
- Krever krystallklar informasjon og tydelige opplysninger i kassen.
Vanlige gebyrer: 4–6 % pluss faste gebyrer per transaksjon.
Best egnet for:
- Netthandelssalg med høy verdi
- Mote, hjem og spesialvarer
- Utsjekkinger der konvertering er avgjørende
Sammenligning av prismodeller og gebyrer (fordi marginene betyr noe)
Prismodellene er den skjulte årsaken til hvor mye av hvert salg som faktisk havner på bankkontoen din. Likevel er det mange forhandlere som først begynner å se på behandlingsgebyrene etter at regningen er kommet. På tide å slutte å tape penger – og begynne å følge med.
Her får du en enkel oversikt over de viktigste prismodellene, hva de koster, og hvordan de påvirker marginene dine.
Fastpris
Fastpris er det enkle, forutsigbare alternativet som passer likt for alle. Du betaler samme prosentandel på hver transaksjon, uavhengig av korttype. Flott for enkelhetens skyld – mindre flott for bunnlinjen når volumet øker.
La oss si at det månedlige salget ditt utgjør $20,000 fordelt på 1,000 transaksjoner:
- Faktisk interchange-gebyr (gj.sn. 1.57%): $314
- Typisk fastprisleverandør (~2.9%): $580
Det er ytterligere $266 per måned bare for å slippe å lese det som står med liten skrift. For små butikker? Helt klart verdt det. Men når volumet øker, slutter denne ekstra kostnaden raskt å føles ubetydelig.
Interchange pluss-prising
Interchange pluss er det voksne forhandlere bruker.
Du betaler de faktiske interchange-gebyrene (fastsatt av kortnettverkene) pluss et transparent påslag. Det gir deg oversikt, bedre forhandlingsstyrke og vanligvis betydelig lavere gebyrer.
Samme scenario med et månedlig salg på $20,000:
- Faktisk interchange-kostnad (1.57%): $314
- Typisk påslag fra betalingsbehandler (0.3%): $60
- Total kostnad: ~$374
Der ja. Du sparte nettopp over $200 per måned sammenlignet med fastpris. Ja, det er litt mer komplisert – men det er en kompleksitet som betaler seg mange ganger.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eHvis salgsvolumet ditt er lavt eller uforutsigbart, kan fastprising være greit, men de fleste forhandlere ender opp med å betale for mye. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eTrinnvis prising er forvirrende med hensikt og gjør det vanskelig å forstå hva du faktisk blir belastet.\u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003e \u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eInterchange pluss er vanligvis det beste alternativet hvis du ønsker åpenhet – bare sørg for at du sammenligner hvor mye ekstra leverandøren legger på toppen, ikke bare den annonserte satsen.\u003c/span\u003e
Trinnvis prising og andre modeller
Trinnvis prising forsøker å plassere transaksjoner i kategoriene «kvalifisert», «middels kvalifisert» og «ikke kvalifisert», hver med ulike satser. Det høres tydelig ut – helt til du innser at definisjonene kan være mistenkelig uklare.
Hvis de fleste salgene havner i det laveste trinnet, ser trinnvis prising attraktivt ut. Men når transaksjonene begynner å havne i dyrere trinn, forsvinner forutsigbarheten raskt.
Abonnementsbasert prising tilbyr en fast månedlig avgift pluss en liten transaksjonskostnad. Det er flott hvis volumet ditt er jevnt, stabilt og høyt nok til at regnestykket går opp.
Større forhandlere med betydelig forhandlingskraft kan til og med forhandle frem skreddersydde avtaler – men det krever grundig gjennomgang av det som står med liten skrift.
For når det gjelder marginene dine, er det bokstavelig talt jobben din.
Her er kortversjonen av prismodellene:
| Modell | Gebyrstruktur | Best egnet for |
|---|---|---|
| ModellFastpris | GebyrstrukturÉn prosentandel på alle transaksjoner | Best egnet forEnkelhet, små forhandlere |
| ModellInterchange pluss | GebyrstrukturInterchange + påslag fra betalingsbehandler | Best egnet forHøyt volum, fokus på åpenhet |
| ModellTrinnvis/skreddersydd | GebyrstrukturVariable kategorier eller månedlig abonnement | Best egnet forStor, forhandlingsdyktig og kostnadsoptimalisert drift |
Spilleboken for betalingsintegrasjon og skalerbarhet
Integrasjon kan ikke være noe man tenker på i etterkant – det er det som hindrer betalingsbehandlingen i å utvikle seg til en endeløs runddans av refusjoner, feil i lagerstyringen og kundeklager.
Priser og betalingsflyt er viktig, selvfølgelig. Men uten bunnsolid integrasjon og en tydelig plan for vekst vil selv den «beste» betalingsløsningen tappe deg for penger, tålmodighet og teamets mentale overskudd.
Det er på tide å gå videre fra «det fungerer bare» og utforme betalingsløsningene slik at de kan skaleres – pålitelig og fleksibelt.
Sørg for sømløs synkronisering av POS og lager
Forhandlere er ofte svært opptatt av priser og betalingsopplevelser, men overser forbindelsene i bakgrunnen – helt til tomme lagre, oversalg eller returer oppstår.
POS-systemet, lagerprogramvaren og CRM-systemet ditt er ikke isolerte øyer – de er dypt avhengige av hverandre. Hvis de ikke kommuniserer sømløst, ender du med å selge for mange produkter, gå glipp av behovet for nye bestillinger og bruke altfor mange timer på manuelle korrigeringer.
Ikke prøv å sette sammen systemer som ikke er utviklet for å kommunisere med hverandre.
Du vil ofte se forhandlere tvinge eldre lagerprogramvare inn i nye skybaserte POS-plattformer, og deretter lure på hvorfor dataene ikke stemmer eller oppgjørene bryter sammen.
Velg verktøy med innebygde integrasjoner – eller enda bedre: åpne API-er. Hvis systemene ikke synkroniseres i sanntid, blir lagerbeholdningen feil, og det samme gjør kundenes tillit.
Integrasjon gjør betalinger om fra enkle transaksjoner til verdifulle datapunkter – lagerbeholdningen oppdateres umiddelbart, behovet for nye bestillinger flagges, og kundemønstre spores for fremtidig markedsføring.
Det er ditt hemmelige våpen mot skuffede kunder («Oi, varen er restbestilt!») og operasjonelt kaos.
Slik ser et godt integrert oppsett ut:
| System | Synkroniseringsmetode | Datapunkter | Eksempel på bruk |
|---|---|---|---|
| SystemPOS-system | SynkroniseringsmetodeInnebygd programtillegg | DatapunkterSalg, refusjoner, returer | Eksempel på brukSalgsoppdateringer i sanntid |
| SystemLagerprogramvare | SynkroniseringsmetodeMellomvare-API | DatapunkterLagerbeholdning, SKU-er | Eksempel på brukAutomatiske utløsere for nye bestillinger |
| SystemCRM | SynkroniseringsmetodeWebhook-varsler | DatapunkterKundens kjøpshistorikk | Eksempel på brukMålrettede e-postutsendelser |
Beste praksis:
- Undersøk programtillegg og mellomvare med tanke på stabilitet, hyppige oppdateringer og god leverandørstøtte. Ikke spar inn på dette.
- Test samlet synkronisering kontra sanntidssynkronisering – finn en balanse mellom hastighet og belastning som systemet ditt kan håndtere uten å knele.
- Kontroller integrasjonsloggene ofte – «still inn og glem» er ikke en strategi; det er en invitasjon til uventede katastrofer.
Ser du deg rundt etter alternativer? Hopp over gjettingen – se våre anbefalinger av de beste POS-systemene som fungerer godt sammen med lageret og CRM-systemet ditt, slik at driften blir friksjonsfri og skalerbar:
Valider API-er og test integrasjonene i en sandkasse
Et betalingssystem som «fungerer på papiret», men svikter under virkelige forhold, er en risiko som bare venter på å slå til.
Testing er ikke valgfritt.
Det er din eneste beskyttelse mot pinlige feil i betalingsprosessen, sinte kunder og kostbar nedetid. Når du tester integrasjonene i en sandkasse, kan du simulere virkelige scenarioer – refusjoner, spesielle tilfeller og til og med katastrofer – før kundene noen gang kommer i nærheten av dem.
Hver gang betalingsterminalen fryser eller betalingsgatewayen blir treg, mister du transaksjoner og ødelegger kundeopplevelsen.
Denne nedetiden – enten det er fem minutter i uken eller én time i måneden med høy belastning – fører til reelle inntektstap. Det står ikke på fakturaen, men det vises i tallene dine.
Det er billig å oppdage feil her. Å oppdage dem i stor skala etter lansering? Ikke fullt så billig.
En smart og disiplinert testrutine ser slik ut:
- Autentisering. Bekreft API-nøkler, brukertillatelser og tilgangsroller i testmiljøet. Roter nøkler regelmessig – ingen overraskelser er tillatt.
- Transaksjonsflyt. Simuler alt – godkjenninger, avvisninger, delvise reserveringer, refusjoner og til og med tilbakeføringer – for å se nøyaktig hvordan systemet tåler belastningen.
- Avstemming. Test oppgjørsrapporter mot transaksjoner i sandkassen, og automatiser deretter varsler om avvik. Ikke stol på manuelle kontroller.
Eksperttips: Test tokeniseringsmiljøet separat. Sørg for at logikken for svindelkontroll fungerer uten å risikere ekte kundedata.
Skal du oppgradere eller sette opp teknologistakken fra grunnen av? Guiden vår om hvordan du integrerer en betalingsgateway tar deg gjennom prosessen trinn for trinn – ingen gjetting, bare pålitelige betalinger.
Planlegg for redundans og unngå leverandørbinding
Betalingsformidlere opplever driftsavbrudd, API-forstyrrelser og uventede endringer i avtalevilkår som får forhandlere til å løpe etter. Uten en solid exit-plan stopper betalingsflyten, salget forsvinner og kundenes tillit smuldrer opp.
Å være avhengig av én betalingsformidler er som å sette inntektene dine på spill basert på en stabilitet du ikke kontrollerer.
Når betalingssystemer svikter, må du forvente en økning i forlatte handlekurver, problemer med refusjoner og mer svindel når kundene leter etter omveier eller forsvinner helt – utfordringer som er spesielt krevende for virksomheter som trenger spesialiserte tjenester for forhandlerkontoer.
En god redundansstrategi holder deg i kontroll over betalingsløsningene for detaljhandelen.
Den sikrer at du raskt kan skifte kurs hvis hovedleverandøren får problemer eller slutter å dekke behovene til detaljhandelsvirksomheten din.
Slik forbereder du deg:
- Overvåk instrumentpaneler for SLA og oppetid for å oppdage problemer før de eskalerer.
- Eksporter kritiske data regelmessig (transaksjoner, kundebetalingsopplysninger og oppgjør) for å unngå leverandørbinding.
- Forhåndsgodkjenn alternative betalingsformidlere og valider bytteprosessen i sandkassemodus. Målet er smidige overganger – ikke panikkartede skifter.
Og ikke overse sikkerheten: Betalingsforstyrrelser gjør det vanskeligere å oppdage svindel, noe som sender driftskostnader og kundefrustrasjon i været.
Det er avgjørende for alle forhandlere som ønsker en fleksibel og skalerbar tilnærming til regelverket for betalingsformidlere og tjenester for forhandlere som kan utvikle seg i takt med virksomhetens behov.
Slik velger og forhandler du med betalingsformidleren
Å velge en betalingsformidler er ikke som å velge sokker – dette valget blir værende og påvirker marginene dine, kvaliteten på kundestøtten og fleksibiliteten på lang sikt.
For forhandlere er dette både en økonomisk forhandling og en øvelse i risikostyring, med avtaler om forhandlertjenester og transaksjonsgebyrer som kan avgjøre om du går med overskudd eller tap dersom du ikke gjør hjemmeleksen din.
Fastsett referanseverdier for transaksjonsvolum og transaksjonsbeløp
Etter at Oak & Ember innførte tokenisering og reduserte forsinkelsen i betalingsgatewayen, kuttet de tre sekunder fra betalingsprosessen – noe som reduserte antallet forlatte handlekurver og gjorde køene kortere.
Men eieren Maya visste at hastighet ikke var hele bildet. Før hun forhandlet med en betalingsformidler, hentet hun ut detaljerte salgsrapporter for å ruste seg med konkrete data.
Betalingsformidlere tilbyr ikke priser som passer for alle.
Ditt månedlige transaksjonsvolum, gjennomsnittlige kjøpsbeløp, salgskanaler og risikoprofil avgjør hvilke satser du blir tilbudt – og hvilket påslag du blir sittende fast med hvis du ikke er forsiktig.
Hvis du ikke kjenner dine egne tall, går du inn i forhandlingene i blinde – og betalingsformidlere setter pris på en uinformert forhandler.
Hvis du kjenner transaksjonsreferansene dine, unngår du å bli stille kanalisert inn i overprisede nivåer som spiser opp marginene dine hver måned. Det viser at du er en seriøs forhandler det er verdt å konkurrere om – ikke et enkelt mål for påslag.
Be om tilpassede interchange-pluss-priser
Etter at Oak & Ember hadde effektivisert utsjekkingen, visste eieren Maya at det var på tide å ta tak i den neste marginspiseren: gebyrer for betalingsbehandling.
Med seks måneder med detaljerte volumdata i hånden gikk hun inn i forhandlingene fast bestemt på å få mer enn listeprisen betalingsformidlerne håpet hun skulle akseptere.
Priser med fast sats kan passe for helt nye forhandlere, men når du kommer opp i middels til høyt volum, lar du penger ligge igjen på bordet. Interchange-pluss-priser gir deg oversikt ved å skille de faktiske gebyrene fra kortnettverkene fra betalingsformidlerens påslag.
Med tilstrekkelig transaksjonsvolum betyr selv en moderat satsreduksjon titusenvis av dollar mer i lommen hvert år.
For hvis du ikke forhandler nå, er det du som finansierer betalingsformidlerens neste store markedsføringskampanje. Smarte forhandlere sørger også for at betalingssystemene deres oppfyller PCI-samsvarsstandarder for å unngå kostbare bøter.
Sikre SLA- og tilbakeføringsbeskyttelse
Etter at Oak & Ember hadde sikret bedre satser, rettet de umiddelbart oppmerksomheten mot en annen potensiell profittdreper: svake tjenestegarantier.
Under den travleste julesalgsperioden gjorde en bølge av omstridte transaksjoner dem takknemlige for at de hadde sikret tydelige SLA-vilkår og grenser for tilbakeføringer – noe som beskyttet kontantstrømmen og hindret tvister i å spise opp marginene deres.
Tjenestenivåavtaler (SLA-er) er ikke pynt.
De er spillereglene for betalingsformidleren din og definerer tydelig responstider og ansvarsområder. Ansvarsbegrensninger begrenser eksponeringen din ved tilbakeføringer og sparer deg for å tape potensielt $4.61 per dollar i svindel når gebyrer, administrasjonskostnader og bortkastede arbeidstimer hoper seg opp.
I tillegg til gebyrer per transaksjon bør du presse betalingsleverandøren til å tilby garantier for oppetid for API-er og webhooks, tydelig definerte retningslinjer for nye forsøk og krediteringer eller gebyrfritak når disse SLA-ene ikke overholdes – vilkår som nesten ikke koster dem noe, men som kan spare deg for flere dager med brannslukking.
Klar for å oppgradere betalingsleverandøren din? Sammenlign leverandører av betalingsløsninger i toppklassen med solide beskyttelsestiltak mot tilbakeføringer:
Vurder kundestøtten og plattformens veikart
Da prisene og SLA-ene var på plass, rettet Maya hos Oak & Ember oppmerksomheten mot kvaliteten på kundestøtten – for da et lynsalg til Thanksgiving utløste en økning i mislykkede refusjoner, trengte hun reelle svar raskt.
Lave transaksjonsgebyrer og solide avtaler rekker bare så langt.
Betalingsbehandling for detaljhandel avhenger også av at du har kundestøtte for forhandlere som svarer under press, og et plattformveikart som holder deg konkurransedyktig neste år – ikke fastlåst i 2020.
Responsiv kundestøtte for forhandlere holder betalingsprosessen i gang under salgsperioder med høyt volum, mens et tydelig plattformveikart sikrer at du kan ta i bruk nye betalingsmetoder før konkurrentene.
En betalingsleverandør som forsvinner når ting går galt, eller som skjuler veikartet sitt, legger opp til eskaleringer sent på kvelden og tapte inntekter.
Vil du velge leverandører av betalingsbehandling som er kjent for kundestøtte i toppklassen, fremtidsrettede betalingssystemer og skalerbar betalingsbehandling for netthandel?
Se vår kortliste:
Fremtidssikre betalingene dine
Betalingsteknologi står ikke stille. Tidlige pilotprosjekter og smarte satsinger blir ofte morgendagens nødvendigheter.
Hos Oak & Ember var Mayas neste trekk, etter at gebyrer og SLA-er var fastsatt, å prøve ut kjøp nå, betal senere (BNPL). Resultatene talte for seg selv: Konverteringene økte, kostnadene for kundeanskaffelse sank, og selv økonomidirektøren hennes sluttet å protestere.
Det er ikke valgfritt å planlegge fremover.
Og med 75 % av amerikanske detaljhandlere som planlegger å akseptere kryptovaluta eller stablemynter innen to år betyr det å forbli smidig å følge med på hva som kommer, før det blir standard.
Utforsk nye betalingsteknologier
Oak & Ember stoppet ikke ved renteforhandlinger. De testet en geografisk dynamisk utsjekk, noe som økte konverteringene i postnumre med høy verdi.
Å holde seg oppdatert på nye betalingsløsninger handler om å møte kundene der de kommer til å handle neste gang. Innovasjoner som AI-drevet svindeloppdagelse reduserer tap før de oppstår, mens stablemynter lover oppgjør nesten umiddelbart og færre mellomledd.
Og denne endringen er reell: Innebygd finans alene forventes å nå 7,2 billioner dollar globalt innen 2030. Det er et signal om at betalingssystemene vil fortsette å utvikle seg, og at detaljhandelsvirksomheten din må holde tritt.
Se etter leverandører med en hodeløs, API-først-tilnærming og en utviklersandkasse som er en kopi av produksjonsmiljøet.
De må eksponere hendelsesstrømmer, tilby avspilling av webhooks og kunne integreres naturlig med fremtidige kanaler (meldingsapper, stemmehandel, lommebøker).
Hvis du ikke kan sette opp et komplett testmiljø på under en time, vil du ikke være i stand til å innovere om 2–3 år.
Hvis du vil gå mer i dybden, kan du utforske guiden vår om betalingstrender innen e-handel.
Test integrasjoner fra virkeligheten
Planer på papiret betaler ikke regningene. Maya visste det – derfor testet Oak & Ember BNPL på stearinlysabonnementer. Resultatet? En gjennomsnittlig økning i ordreverdien på 12 % som gjorde en bredere utrulling lønnsom.
Raske piloter med lav risiko viser hvilke betalingsmetoder og utsjekkforløp som faktisk driver konvertering.
More Articles
Still de riktige kontrollspørsmålene
Da Oak & Ember stilte betalingsplattformen sin spørsmål om håndtering av tokenets livssyklus, oppdaget de at stablemynter ikke var støttet – og unngikk dermed en kostbar ombygging senere.
Smarte detaljhandlere jager ikke blindt etter funksjoner. De stiller vanskelige spørsmål for å se om betalingsformidleren deres kan holde tritt med veikartet for detaljhandelsvirksomheten.
Eksempel på leverandørsammenligning:
| Spørsmål | Svar fra leverandør A | Svar fra leverandør B |
|---|---|---|
| SpørsmålKalender for funksjonslanseringer | Svar fra leverandør ADetaljert veikart | Svar fra leverandør B«Vi deler det når det er klart» |
| SpørsmålTidsplan for AI-drevne svindeloppdateringer | Svar fra leverandør APlanlagt i Q2 | Svar fra leverandør BIngen tidsplan delt |
| SpørsmålForpliktelse til bakoverkompatibilitet | Svar fra leverandør AGarantert i 2 år | Svar fra leverandør BIkke spesifisert |
Lag sjekklisten din for fremtidssikring
Fremtidssikring av betalingsbehandling i detaljhandelen handler ikke om å ta i bruk enhver skinnende ny funksjon. Det handler om en disiplinert og repeterbar tilnærming til å teste og ta i bruk det som faktisk tilfører verdi.
Viktige prioriteringer å gjennomgå hvert kvartal:
- Tilgang til sandkasser for AI-verktøy mot svindel
- Planer for testing av geodynamisk utsjekking
- Veikart for oppgradering av tokenisering
- Retningslinjer for API-versjonering og avvikling
- Støtte for integrasjoner av stabile kryptovalutaer og innebygd finansiering
Se på denne sjekklisten som et levende dokument. Oppdater den ofte. For mens du står stille, finjusterer konkurrentene betalingssystemer som gjør ditt system akterutseilt.
Se nærmere på utsjekkingen vår
Husker du den marerittaktige køen ved utsjekkingen som vi startet med? Nå har du kartet som kan gjøre den til et konkurransefortrinn – høyere salg, mer fornøyde kunder og færre problemer som spiser av marginene dine.
Fra Oak & Ember, som kutter sekunder av transaksjonene, til jakten på stabile kryptovalutaer – du har denne oppskriften i boks. Få disse tingene på plass, så er du på vei mot smartere betalinger i detaljhandelen:
- Behersk betalingsreléet i seks trinn for å kutte kostnader og styrke sikkerheten.
- Bygg integrasjoner som synkroniserer lagerbeholdning, CRM og utsjekking i sanntid.
- Forhandle frem tilpassede priser og bunnsolide SLA-er som beskytter kontantstrømmen din.
- Test ut nye betalingsløsninger før konkurrentene i det hele tatt vet at de finnes.
Sømløs betalingsbehandling i detaljhandelen er ikke noe du «stiller inn og glemmer». Det er en strategi for å automatisere, fornye og skalere flerkanalsvirksomheten din for det som kommer.
Utfordre deg selv til å velge én taktikk denne uken – segmenter volumdataene dine, be om en sandkasse eller planlegg din neste oppgradering av integrasjonene.
Detaljhandelen står aldri stille – og det bør ikke du heller. Abonner på nyhetsbrevet vårt for de nyeste innsiktene, strategiene og karriereressursene fra ledende aktører i detaljhandelen som former bransjen.
Vanlige spørsmål om betalingsbehandling i detaljhandelen
Fortsatt forvirret over tilbakeføringer og gebyrer for kryptovaluta? La oss rydde opp i disse betalingsproblemene, slik at du kan komme tilbake til å utvikle betalingsløsninger som faktisk fungerer.
Hvordan kan jeg minimere nedetid når jeg bytter betalingsbehandler?
Å bytte betalingsbehandler trenger ikke å ødelegge betalingsflyten i kassen.
Planlegg sandkassetester på forhånd, og forhåndsgodkjenn reservebetalingsbehandlere, slik at du kan endre kurs uten å avbryte betalinger i butikk eller netthandel.
Eksporter jevnlig transaksjonsdetaljer, oppgjørsrapporter og kundebetalingsdata fra kontoen din hos betalingstjenesten, slik at du alltid er klar for en migrering.
Hvordan måler jeg avkastningen på AI-drevne svindelverktøy før implementering?
Start med utgangspunktet ditt: Mål dagens svindelrate og mengden tilbakeføringer.
De fleste leverandører av betalingstjenester tilbyr sandkassemiljøer – bruk dem til å kjøre historiske transaksjonsdata gjennom AI-modellen. Vurder sanne positive, falske positive og faktiske kostnadsbesparelser per unngått svindeltilfelle i stedet for å stole på leverandørenes salgspresentasjoner.
Hvordan sammenlignes gebyrer for stabilvalutaer med tradisjonelle kortnettverk?
Stabilvalutaer kan tilby nesten umiddelbare oppgjør og lavere gjennomsnittlige behandlingsgebyrer enn kredittkortnettverk.
Men ikke la deg blende – ta med kostnader for valutaveksling, integrasjonsutgifter og kundestøttens beredskap i beregningen. Krev alltid detaljerte priser som inkluderer alle kostnader fra betalingsbehandleren før du bestemmer deg.
Hvilke skjulte kostnader lurer i grensekryssende betalinger?
Grensekryssende betalinger skjuler gjerne overraskelser: gebyrer for valutakonvertering, lokale innløsningskostnader, kostnader til etterlevelse av regelverk og påslag fra betalingsbehandleren.
Forhandle frem tydelige og åpne gebyrtabeller på forhånd. Test internasjonale transaksjoner med små beløp først for å sikre at POS-systemet og netthandelskassen håndterer dem uten problemer før du skalerer opp.
Hva bør exit-strategien min inneholde hvis en leverandør ikke holder løftene i veikartet?
En god exit-strategi hindrer deg i å bli holdt som gissel av en leverandør som slutter å støtte betalingsmetodene dine eller ikke leverer på løftene i veikartet.
Eksporter kundebetalingsdetaljer, data om transaksjonsvolum og oppgjørshistorikk jevnlig. Test integrasjoner med alternative betalingsbehandlere, og sørg for at POS-systemet eller netthandelsplattformen opprettholder bakoverkompatibilitet.
Hvilke SLA-måltall er viktigst i perioder med høyt salg?
Prioriter tjenestenivåavtaler som dekker svartider for tvister, garantier for plattformens oppetid og rutiner for eskalering til kundestøtte.
Når transaksjonsvolumet øker kraftig i travle perioder i detaljhandelen, kan treg kundestøtte fra betalingsbehandleren koste deg tusenvis i potensielle salgsinntekter. Få disse løftene skriftlig – vage forsikringer betaler ikke husleien når ting går galt.