Key Takeaways
Innsikt i lagerbeholdningen: Å forstå lagerverdsettelse er avgjørende for detaljhandelsbedrifter som ønsker å opprettholde en sunn økonomi, optimalisere skattebesparelser og unngå negative virkninger av prissvingninger.
Bli kjent med verdsettelsesmetodene: Å forstå ulike metoder for lagerverdsettelse hjelper deg med å finne den best egnede tilnærmingen for virksomheten din, slik at du sikrer økonomisk stabilitet og kan ta informerte beslutninger.
Enkelt å spare skatt: Å velge riktig metode for lagerverdsettelse kan bidra til å optimalisere skattebesparelsene, noe som er avgjørende for den økonomiske helsen til enhver detaljhandelsvirksomhet.
Fire fremragende verdsettelsesmetoder: Utforsk de fire vanlige metodene for lagerverdsettelse for å finne ut hvilken som passer best med virksomhetsstrategien og de økonomiske målene dine.
Penger betyr noe i lagerbeholdningen: Ved å tilordne en pengeverdi til lagerbeholdningen kan du rapportere økonomien nøyaktig og håndtere kontantstrømmen mer effektivt i en detaljhandelsvirksomhet.
Verdsettelse av varelageret er en viktig del av driften av en detaljhandelsbedrift. Det hjelper deg med å holde oversikt over bedriftens økonomi, velge riktig metode for å spare skatt og sørge for at prissvingninger ikke får en negativ innvirkning på virksomheten din.
For å komme i gang må du ha en tydelig forståelse av de ulike metodene for verdsettelse av varelager. Deretter må du finne ut hvilken som er det beste alternativet for virksomheten din.
I denne veiledningen hjelper jeg deg med å få en bedre forståelse av hva verdsettelse av varelager er, hvorfor det er viktig, og hvordan du kan velge mellom de fire vanligste metodene.
La oss se nærmere på det.
Hva er verdsettelse av varelager?
Verdsettelse av varelager er prosessen med å tildele en pengeverdi til varelageret du har.
Varelageret er bedriftens største eiendel. Derfor er en tydelig lagerverdi for hver rapporteringsperiode avgjørende for å kunne verdsette bedriften som helhet.
Ikke bare det, men det bidrar også til å sikre at du setter riktige priser på produktene dine, slik at du oppnår en sunn fortjenestemargin for virksomheten.
La oss se på en tabell for å gjøre denne prosessen mer oversiktlig.
Verdsettelse av varelager gjennomføres ofte årlig ved slutten av en regnskapsperiode, slik at du vet nøyaktig hva den gjenværende lagerbeholdningen er.
La oss si at du driver en nettbutikk som selger puter. Vi kaller den nye putevirksomheten din Cloud Nine.
Du kjøper dem fra en produsent og oppbevarer dem deretter på et lager, slik at de er klare til å sendes når noen kjøper en.
De månedlige kjøpene dine fra produsenten, sammen med kostnaden per enhet, kan se ut som i tabellen nedenfor:
| Antall kjøpte enheter | Innkjøpspris | Total kostnad | |
|---|---|---|---|
| Januar | Antall kjøpte enheter100 | Innkjøpspris$20 | Total kostnad$2,000 |
| Februar | Antall kjøpte enheter100 | Innkjøpspris$20 | Total kostnad$2,000 |
| Mars | Antall kjøpte enheter125 | Innkjøpspris$23 | Total kostnad$2,875 |
| April | Antall kjøpte enheter125 | Innkjøpspris$24 | Total kostnad$3,000 |
| Mai | Antall kjøpte enheter100 | Innkjøpspris$24 | Total kostnad$2,400 |
| Juni | Antall kjøpte enheter150 | Innkjøpspris$27 | Total kostnad$4,050 |
| Juli | Antall kjøpte enheter150 | Innkjøpspris$27 | Total kostnad$4,050 |
| August | Antall kjøpte enheter100 | Innkjøpspris$29 | Total kostnad$2,900 |
| September | Antall kjøpte enheter100 | Innkjøpspris$29 | Total kostnad$2,900 |
| Oktober | Antall kjøpte enheter125 | Innkjøpspris$30 | Total kostnad$3,750 |
| November | Antall kjøpte enheter125 | Innkjøpspris$31 | Total kostnad$3,875 |
| Desember | Antall kjøpte enheter100 | Innkjøpspris$31 | Total kostnad$3,100 |
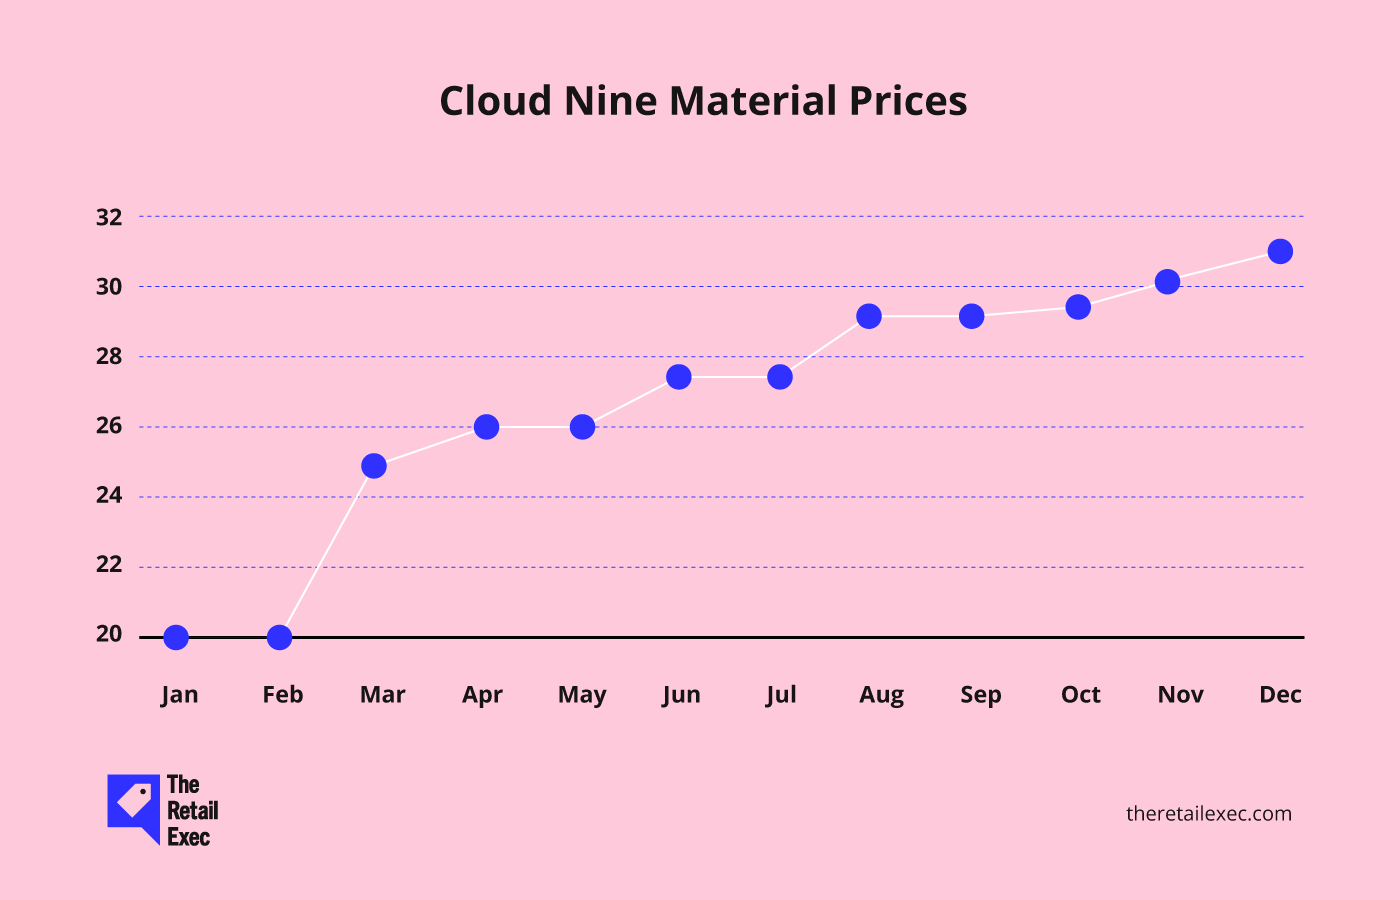
Legg merke til hvordan kostnaden per enhet øker hver måned, ettersom kostnadene for materialer og andre faktorer presser prisene oppover.
(Merk: Dette er et dramatisert eksempel på hvordan dette kan foregå. Husk også Cloud Nine. Vi kommer til å vise til denne fantastiske nye putevirksomheten din flere ganger gjennom artikkelen.)
Gjennom året kommer du til å selge en stor del av varelageret ditt.
Men siden den faktiske kostnaden svinger gjennom året, kan det være vanskelig å vite den nøyaktige opprinnelige kostnaden for hvert gjenværende produkt.
Det er her de ulike metodene for verdsettelse av varelager kommer inn i bildet. De gir deg en måte å beregne en nøyaktig verdi på varelageret som er igjen ved slutten av regnskapsperioden.
Kostnader som inngår i verdsettelsen av varelageret
Så, hva regnes faktisk med i verdien av varelageret ditt?
Avsløring: Det er mer enn bare prislappen på produktene dine. For å forstå verdien av varelageret ditt – og holde deg inne med regnskapsføreren – må du ta hensyn til alle kostnadene som inngår i å gjøre et produkt klart for salg.
La oss bryte det ned.
1. Direkte kostnader: De åpenbare kostnadene
Dette er de lettest identifiserbare kostnadene som er direkte knyttet til produksjon eller anskaffelse av hver enkelt vare i varelageret ditt.
- Direkte materialer: Råmaterialer eller komponenter som fysisk blir en del av produktet ditt.
- Direkte arbeidskraft: Lønn til ansatte som bygger, setter sammen eller på annen måte arbeider direkte med produktet ditt.
Hvis du driver Cloud Nine (den drømmeaktige putevirksomheten vår), omfatter dette stoffet, fyllet og personene som syr det hele sammen.
2. Indirekte kostnader: De ofte glemte nødvendighetene
Det er her ting blir mer kompliserte – og hvor mange bedrifter gjør feil.
Indirekte kostnader er ikke knyttet til et spesifikt produkt, men er nødvendige for å gjøre lagerbeholdningen klar for salg.
Dette kan omfatte:
- Fabrikkoverhead: Forsyninger, husleie og avskrivning på utstyr – ja, dette teller.
- Arbeid utført av arbeidsledere: Arbeidslederen din fyller ikke puter, men sørger for at andre gjør det.
- Kvalitetskontroll og inspeksjon: Hvis du kontrollerer varen før den sendes, er det en del av kostnaden.
En god tommelfingerregel? Hvis kostnaden påløper for å gjøre varen klar for salg, hører den sannsynligvis hjemme i verdsettelsen av lagerbeholdningen.
Have an account? Log In
Hva er ikke inkludert i verdsettelsen av lagerbeholdningen?
Ikke alle kostnader tas med.
Noen utgifter virker lagerrelaterte, men regnes faktisk som periodiserte kostnader – kostnader knyttet til å drive virksomheten over tid, ikke til å skape selve produktet. Disse skal ikke inkluderes i lagerbeholdningens verdi.
Dette skal utelates:
- Salgs- og markedsføringskostnader: Annonser, kampanjer og provisjoner påvirker ikke hva det kostet å produsere varen.
- Administrativ overhead: Kontorlønninger, HR og regnskap er viktig, men ikke spesifikt knyttet til lagerbeholdningen.
- Leveringskostnader til kunder: Frakt av produkter til kjøpere er en kostnad for ordreoppfyllelse, ikke en del av lagerbeholdningen.
Disse hører hjemme i resultatregnskapet, ikke i balansen.
Hvorfor er dette viktig?
Feilklassifisering av kostnader kan forvrenge regnskapet på alle de gale måtene:
- Lagerbeholdningen din kan se mer verdifull ut enn den faktisk er
- Varekostnaden (COGS) kan være feil
- Du kan oppgi for lav eller for høy skattepliktig inntekt
Nøyaktig kostnadsfordeling = bedre forretningsbeslutninger.
Hvorfor er verdsettelse av lagerbeholdningen viktig?
Verdsettelse av lagerbeholdningen er en svært viktig oppgave som nettbutikken din bør gjennomføre omtrent hvert år.
Denne prosessen sikrer at regnskapet ditt er nøyaktig og kan bidra til å maksimere lønnsomheten i virksomheten.
I tillegg kan verdien av lagerbeholdningen påvirke varekostnaden (COGS), virksomhetens inntekter og lagerbeholdningen ved periodens slutt.
Andre grunner til at verdsettelse av lagerbeholdningen er så viktig, omfatter:
- Å kjenne verdien av lagerbeholdningen, eller de usolgte varene dine, hjelper deg med å få et tydelig bilde av den potensielle lønnsomheten. Dette vil styre mange kommende forretningsbeslutninger.
- Lagerbeholdningen din er en eiendel. Den fastsatte verdien hjelper virksomheten med å få lån eller kapitalen den trenger for å holde driften i gang.
- En nøyaktig lagerverdi gir et tydelig bilde av selskapets økonomiske situasjon. Noe enhver bedriftseier trenger å forstå.
- Tallene som verdsettelsen av lagerbeholdningen gir deg, kan hjelpe deg med å tilfredsstille aksjonærene og tiltrekke investorer dersom du velger å gå videre med dette.
- Fordi du ikke kan kostnadsføre lagerkostnaden på skatten, er det avgjørende for skatteformål å velge riktig metode for verdsettelse av lagerbeholdningen.
Og det er bare toppen av isfjellet.
Verdsettelse av lagerbeholdningen er ikke en valgfri prosess. I hver regnskapsperiode må du gå gjennom lagerbeholdningen, slik at du får en tydelig pengeverdi for alt som er igjen.
Vanlige utfordringer ved verdsettelse av lagerbeholdningen
Før vi går gjennom noen vanlige metoder som brukes til å verdsette lagerbeholdning, vil vi introdusere deg for noen utfordringer du kan møte underveis i prosessen.
Her er noen vanlige utfordringer og mulige løsninger du bør ha i tankene:
- Prissvingninger. Dette er den største utfordringen du vil møte. Kostnadene for lagerbeholdningen kan variere gjennom året basert på sesongmessige endringer, økte lagerpriser og mer, noe som gjør det vanskelig å verdsette lagerbeholdningen nøyaktig. Ved å velge riktig metode for lagerverdsettelse kan du håndtere disse endringene.
- Begrensede ressurser. Mindre virksomheter mangler ressursene til sporing og verdsettelse av lagerbeholdning som større selskaper har. Dette gjør prosessen mer kompleks og overveldende. Bruk av programvare for lagerstyring kan gjøre dette mer håndterbart for virksomheter med mindre team.
- Flere lagerlokasjoner. Hvis du oppbevarer virksomhetens lagerbeholdning på flere lokasjoner, kan dette også utgjøre en potensiell utfordring. Selv om dette er en god måte å sende ut produkter raskere på, blir det vanskeligere å få en nøyaktig oversikt over den totale lagerbeholdningen. Riktige systemer for lagerstyring for netthandel kan bidra til å løse dette problemet.
- Verdsettelse av varer som ikke kan selges eller foreldet lagerbeholdning. Utdaterte, utgåtte eller uselgelige varer bør ikke verdsettes på samme måte som varer som kan selges – men hvis du ikke justerer for dette, kan det gi et betydelig skjevt bilde av økonomien din. En overvurdert lagerverdi blåser opp eiendelene og fører til unøyaktig rapportering av fortjenesten. Nedskrivninger eller regelen om «laveste av kostpris eller markedsverdi» kan hjelpe deg med å overholde kravene og opprettholde et realistisk bilde.
- Fordeling av indirekte kostnader. Overheadkostnader som strøm, lagerleie og avskrivninger på utstyr blir ofte utelatt fra lagerberegningen. Men de er avgjørende for en nøyaktig verdsettelse. Hvis du ikke fordeler disse kostnadene konsekvent, kan lagerbeholdningen din bli undervurdert og marginene skjeve. Bruk standardkostnadsmetoder eller absorpsjonsmetoder – og la automatisering gjøre det tunge arbeidet når det er mulig.
Lagerstyring og valg av den beste metoden for lagerverdsettelse for virksomheten din er begge gode måter å håndtere noen av disse utfordringene på.
La oss se nærmere på de beste metodene for å fastsette verdien på lagerbeholdningen din.
4 vanlige metoder for lagerverdsettelse
Det finnes fire hovedmåter å verdsette den gjenværende lagerbeholdningen på:
- Først inn, først ut-metoden (FIFO)
- Sist inn, først ut-metoden (LIFO)
- Metoden med veid gjennomsnittskostnad (WAC)
- Metoden med spesifikk identifikasjon
Alle disse metodene har sine egne fordeler og ulemper.
La oss se nærmere på hvorfor du bør velge hver enkelt metode for lagerverdsettelse, og hvordan hver av dem kan brukes til å fastsette en pengeverdi på den gjenværende lagerbeholdningen din.
Først inn, først ut (FIFO)
Først inn, først ut-metoden, eller FIFO-metoden, forutsetter at de første varene som kjøpes, eller den eldste lagerbeholdningen, er de første varene som selges.
Dette er en god måte å håndtere prisøkninger gjennom året på, siden det sikrer at du alltid bruker den nyeste lagerkostnaden til å verdsette den usolgte lagerbeholdningen.
Tenk tilbake på putebutikken vår. I begynnelsen av året kostet Cloud Nines produkter $20 per stykk, men hadde økt til $31 per stykk ved slutten av året.
Ved å anta at produktene som ble kjøpt i begynnelsen av året, var de første som ble solgt, kan du knytte de senere prisene til den gjenværende lagerbeholdningen.
La oss gjøre dette litt enklere.
La oss si at du i september kjøpte 100 puter til $25 per stykk i første halvdel av måneden. For å holde tritt med salget kjøpte du deretter ytterligere 150 puter til $28 per enhet i andre halvdel.
Ved slutten av måneden hadde du 25 enheter igjen.
Ved å følge FIFO-metoden for verdsettelse kan du anta at all den eldre lagerbeholdningen ble solgt først. For å beregne markedsverdien på den gjenværende lagerbeholdningen multipliserer du derfor ganske enkelt de 25 gjenværende enhetene med den nyeste kostnaden per enhet, altså 25 x $28.
FIFO-verdsettelsen av lagerbeholdningen blir dermed $700.
Fordeler:
- Denne metoden er enkel og lett å forstå.
- Denne metoden er avgjørende for virksomheter som selger lett bedervelige varer, ettersom den reduserer mengden lagerbeholdning som ikke kan selges, og minimerer ukurans.
- Denne metoden gjør det umulig å manipulere resultatregnskapet, slik at virksomheten din forblir pålitelig.
Ulemper:
- Denne metoden kan være vanskelig å bruke hvis prisene på varene dine varierer betydelig og ofte.
- Denne metoden kan føre til høyere inntektsskatt, siden den kan blåse opp regnskapstallene dine.
Sist inn, først ut (LIFO)
Sist inn, først ut- eller LIFO-metoden er det motsatte av den foregående metoden, ettersom den forutsetter at den nyeste beholdningen som er lagt til, er den første som selges.
Dette fungerer i hovedsak på motsatt måte av FIFO-metoden, så la oss bruke det samme eksempelet her.
I september kjøpte du 100 puter til 25 dollar per enhet, og deretter 150 til 28 dollar per enhet. Ved slutten av måneden hadde du 25 enheter igjen på lager.
Her forutsetter du at de siste enhetene som kom inn, altså enhetene som ble kjøpt for 28 dollar stykket, ble solgt først. Du multipliserer derfor de 25 gjenværende enhetene med den opprinnelige kostnaden per enhet, altså 25 x 25 dollar, noe som gir en lagerverdi på 625 dollar.
Selv om dette fortsatt er en vanlig prosess – og en som er akseptert i USA i henhold til GAAP, eller allment aksepterte regnskapsprinsipper – kan LIFO-metoden for lagervurdering egentlig bare brukes av selskaper som selger varer som ikke blir dårlige.
Tenk på det slik.
Selskaper som selger produkter som mat, kosmetikk og til og med teknologi, ønsker ikke at de eldste varene deres skal bli foreldet. LIFO-metoden fungerer derfor ganske enkelt ikke for dem, ellers kan de tape verdien av inngående lager.
Men det finnes noen fordeler med LIFO-metoden for lagervurdering som kan gjøre den hensiktsmessig for enkelte selskaper.
Fordeler:
- Varekostnaden, eller kostnaden for solgte varer, er høyere enn med den foregående metoden.
- Denne metoden gir skattefordeler, i motsetning til den foregående metoden, fordi varekostnaden har en høyere verdi enn lagerbalansen. Det må også betales mindre skatt.
- Denne metoden samsvarer mye mer presist med kostnader og inntekter.
- Denne metoden kan brukes som en sikring i perioder med inflasjon.
Ulemper:
- Den kan holde det opprinnelige lageret på lager i årevis – eller på ubestemt tid – noe som kan føre til ukurans.
- Få virksomheter foretrekker faktisk å selge nye varer før de eldre varene sine, noe som gjør dette til en lite sannsynlig metode.
- Selv om metoden er godkjent av USAs GAAP, avvises den fortsatt av mange andre tilsynsorganer, som International Financial Reporting Standards (IFRS).
Vektet gjennomsnittskostnad (WAC)
Metoden med vektet gjennomsnittskostnad, eller WAC-metoden, tilordner en gjennomsnittsverdi til all gjenværende beholdning basert på hvor mye det kostet å kjøpe den.
Med puteeksempelet vårt igjen har vi 100 enheter kjøpt for 25 dollar hver og 150 enheter kjøpt for 28 dollar hver. Det er totalt 250 puter og en samlet kostnad på 6 700 dollar.
For å beregne gjennomsnittet deler du de 250 putene på den samlede kostnaden på 6 700 dollar, slik at du får 26,80 dollar per pute.
Dette betyr at du verdsetter alle gjenværende produkter til 26,80 dollar hver, uansett hvilket produkt som tas ut av lageret. Hvis du derfor avslutter måneden med 25 puter igjen, er lagerverdien din 670 dollar.
Denne metoden brukes ofte av virksomheter som ikke har særlig store variasjoner å ta hensyn til i lagerbeholdningen, men den kan også være en god måte å håndtere konstante prisendringer på.
Ved å beregne gjennomsnittet av den totale kostnaden kan du tilordne hvert gjenværende produkt en tilnærmet korrekt pris.
Fordeler:
- Denne metoden fungerer godt for forhandlere med store mengder lignende varer på lager, for eksempel gensere i ulike stiler eller farger som har omtrent samme kostnad.
- Kjøpsdatoen spiller ingen rolle med denne metoden – du beregner ganske enkelt gjennomsnittet av alle lagerkostnadene samlet, og varene kan selges når som helst uten å påvirke lagerregnskapet.
- Denne metoden er enkel å ta i bruk og vedlikeholde.
- Denne metoden ligner på FIFO ved at den er vanskelig å manipulere, noe som gir en pålitelig regnskapsmetode.
Ulemper:
- Hvis lagerkostnaden plutselig øker kraftig, er det ikke sikkert at det vektede gjennomsnittet gjenspeiler dette nøyaktig, noe som kan føre til at du selger produktet med tap.
- Hvis du har produkter med svært ulike prisnivåer, kan et gjennomsnitt også føre til at du selger dem med tap.
Metoden med spesifikk identifikasjon
Til slutt har vi metoden med spesifikk identifikasjon.
Denne metoden brukes når den spesifikke prisen på hvert enkelt produkt virkelig har betydning, og du ikke kan bruke noen annen metode til å verdsette lagerbeholdningen.
For at dette skal innarbeides på riktig måte i virksomhetens prosesser, trenger du enten en liten mengde beholdning eller et solid lagerstyringssystem for å sikre at ingenting går tapt.
Cloud Nine kjøpte igjen 100 puter for 25 dollar per stykk, og deretter 150 puter for 28 dollar per stykk. Metoden for spesifikk identifikasjon sporer kostnaden for hver enkelt vare.
Hvis du dermed har 20 gjenværende puter som ble kjøpt for 25 dollar per stykk, og 10 puter som ble kjøpt for 28 dollar per stykk, er lagerverdien nøyaktig 780 dollar.
Fordeler:
- Dette er den mest nøyaktige måten å fastsette verdien av beholdningen på.
- Når du har de riktige systemene på plass for denne metoden, er det mindre sannsynlig at du mister beholdning eller penger på beholdningen.
Ulemper:
- Du må kunne identifisere hver eneste vare i beholdningen og hvor mye den kostet.
- Denne metoden krever at du investerer i programvare for lagerstyring.
- Større selskaper som flytter mer beholdning inn og ut, kan lettere miste oversikten over beholdningen enn mindre selskaper, noe som gjør denne metoden vanskeligere for virksomheter på konsernnivå.
Fordeler og ulemper ved metoder for lagerverdsettelse
La oss se på fordelene og ulempene i en praktisk tabell:
| Metode | Fordeler | Ulemper |
|---|---|---|
| MetodeFørst inn, først ut (FIFO) | Fordeler- Enkel og lett å forstå - Viktig for lett bedervelige varer - Reduserer risikoen for ukurans - Vanskelig å manipulere resultatregnskap | Ulemper- Vanskelig å bruke ved svingende priser - Kan føre til høyere skattepliktig inntekt, noe som resulterer i høyere skatter |
| MetodeSist inn, først ut (LIFO) | Fordeler- Høyere varekostnad reduserer skattepliktig inntekt - Skattefordeler på grunn av høyere varekostnad - Samsvarer nøyaktig med kostnader og inntekter - Sikring mot inflasjon | Ulemper- Kan føre til at den opprinnelige beholdningen blir liggende i årevis, noe som kan føre til ukurans - Uvanlig valg - Ikke akseptert av IFRS |
| MetodeVeid gjennomsnittskostnad (WAC) | Fordeler- Fungerer godt for lignende beholdning - Forenkler regnskapsføringen - Kjøpsdatoen spiller ingen rolle - Vanskelig å manipulere, noe som skaper tillit | Ulemper- Gjenspeiler kanskje ikke plutselige kostnadsøkninger nøyaktig - Gjennomsnitt kan føre til salg med tap for varer med høy kostnad |
| MetodeSpesifikk identifikasjon | Fordeler- Mest nøyaktige verdsettelse - Reduserer risikoen for tap eller tyveri | Ulemper- Krever detaljert sporing av hver vare - Krever investering i programvare for lagerstyring - Komplekst for store beholdninger |
Slik velger du riktig metode for lagerverdsettelse
Nå som vi har gått gjennom de fire viktigste metodene for lagerverdsettelse og hvordan de fungerer, kan vi se på hvordan du velger den riktige.
Det viktigste du må vite, er dette: Når du først har valgt en metode for lagerverdsettelse, kan du ikke endre den.
Du kan altså ikke hoppe fra FIFO til LIFO når inflasjonen slår til, eller begynne med metoden for spesifikk identifikasjon og deretter gå over til veid gjennomsnitt etter hvert som virksomheten vokser.
Du velger en metode og holder deg til den.
Med dette i tankene kan vi se på hvordan du kan være sikker på at du velger riktig metode.
1. Ta hensyn til visse faktorer fra starten av
Ulike faktorer vil påvirke avgjørelsen din. For eksempel:
- Forretningsmodellen din – det vil si hvor mange produkter du selger, behovene dine for lagerlokaler og andre faktorer knyttet til hvordan virksomheten drives
- Produkttypen din – det vil si produkter med kortere eller lengre holdbarhet
- Markedsforholdene – det vil si hvor kostbart det er å ha produktet ditt på lager
- Inflasjon – det vil si prisøkninger og markedsvolatilitet
Vi har vist deg hvordan noen av disse faktorene ser ut med hver enkelt verdsettelsesmetode.
Nå trenger du bare å se på helheten for å avgjøre hvilken metode som gir mest mening og er mest lønnsom for virksomheten din.
Her er noen nyttige tips:
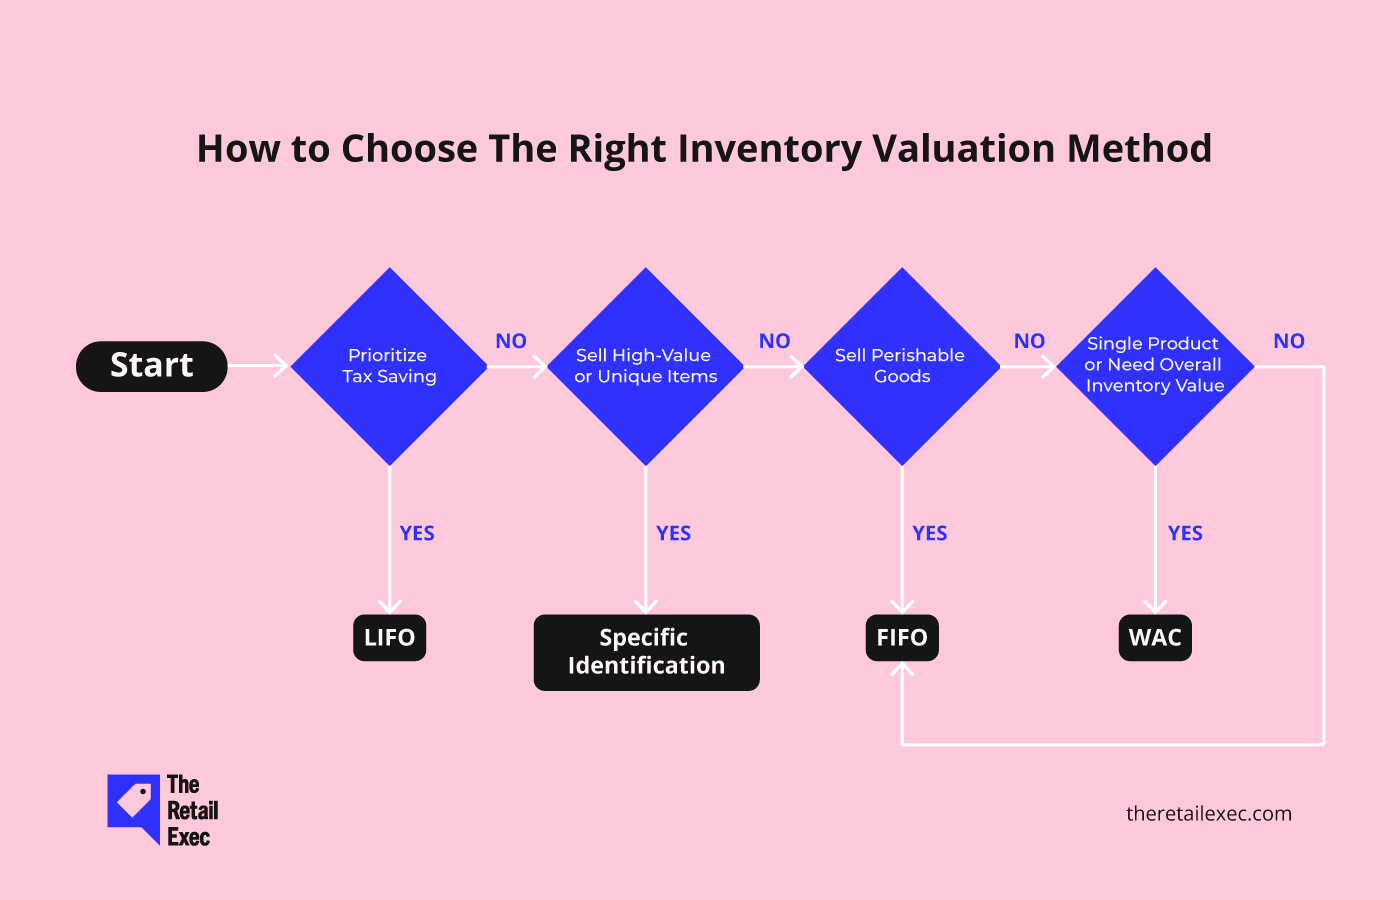
- Hvis du trenger en metode som kan hjelpe deg med å beregne COGS (varekostnad for solgte varer), vil FIFO- og WAC-metodene være de beste alternativene.
- Hvis du selger lett bedervelige produkter, bør du bruke FIFO-metoden.
- Hvis du ønsker å beregne den samlede verdien av hele lagerbeholdningen, er WAC-metoden veien å gå.
- Hvis virksomheten din bare selger ett enkelt produkt, gir WAC-metoden det beste resultatet.
- Hvis du ser etter en måte å spare skatt på, er LIFO-metoden ofte det beste alternativet.
- Hvis du selger produkter med høy verdi, er metoden for spesifikk identifikasjon sannsynligvis det beste alternativet.
2. Vurder behovene for økonomisk rapportering
Som vi nevnte, kan en detaljhandelsvirksomhets lagerbeholdning ofte regnes som den største eiendelen.
Det betyr at du må ta økonomisk rapportering med i vurderingen og se på hvordan hver metode kan påvirke ting som bruttofortjeneste, nettoinntekt og kontantstrøm.
Hver metode gir ulike resultater som skal føres i regnskapet ditt. Du må avgjøre hva som er viktigst – det vil si å begrense tap eller øke kostnadsflyten.
Selv om vi allerede har diskutert mange av disse punktene, kan vi nå samle alt på ett sted for å gjøre beslutningen enklere.
| Metode | Bruttofortjeneste | Nettoinntekt | Kontantstrøm |
|---|---|---|---|
| MetodeFIFO | BruttofortjenesteHøyere, ettersom kostnadene for eldre og billigere lagerbeholdning brukes | NettoinntektHøyere, ettersom lavere COGS øker den skattepliktige inntekten | KontantstrømPotensielt lavere, ettersom det kan påløpe mer skatt |
| MetodeLIFO | BruttofortjenesteLavere, ettersom kostnadene for nyere og dyrere lagerbeholdning brukes | NettoinntektLavere, ettersom høyere COGS reduserer den skattepliktige inntekten | KontantstrømPotensielt høyere, ettersom det kan påløpe mindre skatt |
| MetodeWAC | BruttofortjenesteGjennomsnittlig, noe som jevner ut prissvingninger | NettoinntektGjennomsnittlig, noe som gir et mellomnivå for nettoinntekten | KontantstrømStabil, ettersom gjennomsnittskostnader jevner ut kontantstrømmen |
| MetodeSpesifikk identifikasjon | BruttofortjenesteMest nøyaktig, basert på de faktiske kostnadene for hver vare | NettoinntektMest nøyaktig, ettersom den gjenspeiler den faktiske nettoinntekten | KontantstrømVarierer, basert på den nøyaktige kostnaden for hver solgte vare |
3. Rådfør deg med regnskapsfagfolk
Avhengig av hvor du driver virksomhet, må du forstå kravene som følger av regnskapsstandarder som GAAP og IFRS.
Ved å snakke med en regnskapsfører kan du få råd om de beste metodene for lagerverdsettelse for stedet du driver virksomhet på og typen virksomhet du skal drive.
GAAP bygger på 10 hovedprinsipper som skal veilede virksomheter og regnskapsførere som følger disse reglene.
GAAP, som nevnt tidligere, er bare akseptert i USA. IFRS er derimot akseptert over hele verden og ble innført av styret for internasjonale regnskapsstandarder (IASB).
Den største forskjellen mellom de to er at GAAP tillater bruk av LIFO-metoden, mens IFRS forbyr den.
De andre metodene vi har gått gjennom, er akseptert av begge regelverkene.
More Articles
4. Analyser skatteforpliktelser og lønnsomhet
I tillegg har hver metode sine egne skattemessige konsekvenser.
LIFO-metoden er kjent for å være det beste alternativet for å spare penger på skatt. Du må imidlertid fortsatt overholde lokale standarder og forskrifter.
Sørg for at du har god forståelse av både skatteforpliktelser og lønnsomhetsoptimalisering med hver metode, slik at du kan velge den beste for dine behov.
For å hjelpe deg får du her noen av konsekvensene du bør ha i bakhodet:
- FIFO: Denne metoden innebærer vanligvis at du har høyere skattbar inntekt i perioder med inflasjon, noe som kan føre til høyere skatt.
- LIFO: Siden dette er det motsatte av FIFO, kan det bety at du ender opp med lavere skattbar inntekt i perioder med inflasjon, slik at skatten blir redusert.
- WAC: Denne metoden vil, som det er naturlig å anta for en verdi basert på gjennomsnitt, sannsynligvis havne et sted mellom FIFO og LIFO, avhengig av omstendighetene, og dermed fungere som en slags median når skatten skal beregnes.
- Spesifikk identifikasjonsmetode: Denne metoden gir svært begrenset skattemessig fleksibilitet fordi den er en så rigid verdsettelsesmetode.
5. Bruk programvare for lagerstyring
Programvare for lagerstyring har en rekke funksjoner som kan gjøre verdsettelsesprosessen langt mer effektiv.
For eksempel kan den:
- Holde oversikt over lagerbeholdningen
- Kategorisere produkter
- Bestille nye varer automatisk
- Gi data og analyser i sanntid
- Integreres med regnskapsprogramvare
Finn den riktige programvaren for lagerstyring for dine behov (og ditt budsjett) for å komme i gang med å automatisere verdsettelsesprosessen.
Avsluttende tanker
Verdsettelse av lagerbeholdning er en viktig oppgave hvert år når skatten skal beregnes. Du må kunne fastsette en nøyaktig verdi på lagerbeholdningen, slik at du kan prise produktene dine og rapportere verdien av lagerbeholdningen.
Det finnes fire hovedmetoder for å gjøre dette, og hver av dem har sine egne fordeler og ulemper.
Vi har gått gjennom hver metode, hvordan den beregnes, samt faktorer du bør ta hensyn til når du skal velge riktig metode for verdsettelse av lagerbeholdningen.
Et godt verktøy som kan hjelpe med denne prosessen, er riktig programvare for lagerstyring. Se veiledningen vår for å finne noen av de beste alternativene for virksomheten din.
Detaljhandelen står aldri stille – og det bør ikke du heller. Abonner på nyhetsbrevet vårt for de nyeste innsiktene, strategiene og karriereressursene fra ledende personer innen detaljhandelen som former bransjen.
Vanlige spørsmål om lagerverdivurdering
Før du går, får du her svar på noen spørsmål du har (eller spørsmål du ikke innså at du hadde før du ble værende, så nærmere etter og innså at du hadde dem), sammen med relevante svar på hvert av dem.
Hva er den mest nøyaktige metoden for lagerverdivurdering?
Den mest nøyaktige metoden for lagerverdivurdering er metoden for spesifikk identifikasjon, ettersom den bruker den nøyaktige produktkostnaden for hvert enkelt produkt.
Dette kan imidlertid være vanskelig å bruke for store virksomheter med enorme lagerbeholdninger. Derfor bruker mange selskaper metoden med veid gjennomsnittskostnad (WAC) for å beregne det samlede lagergjennomsnittet.
Hvordan påvirker lagerverdivurdering skattepliktig inntekt?
Lagerverdivurderingen din gjenspeiler hvor mye du kan selge produktene dine for.
Dette påvirker igjen den skattepliktige inntekten din. Høyere COGS henger vanligvis sammen med lavere skattepliktig inntekt, og derfor kan LIFO-metoden være attraktiv for enkelte virksomheter.
Hvor ofte bør jeg gjennomføre lagerverdivurdering?
Dette avhenger av forretningsmodellen din og hvor raskt lagerbeholdningen din beveger seg.
-
Varer med rask omløpshastighet eller lett bedervelige varer? Månedlig eller kvartalsvis verdivurdering bidrar til å holde oversikten nøyaktig.
-
Varer som ikke er lett bedervelige, eller varer med høy verdi? Årlig verdivurdering kan være tilstrekkelig, særlig hvis du bruker et kontinuerlig lagersystem.
Mange netthandelsvirksomheter bruker også syklustelling for å følge lagerbeholdningen i sanntid og unngå store overraskelser ved årets slutt.
Kan jeg endre lagerverdivurderingsmetode senere?
Nei – i hvert fall ikke enkelt. Når du først har valgt en metode, er du som regel bundet til den av hensyn til kontinuitet, med mindre du får godkjenning fra skattemyndighetene eller regnskapsorganet ditt (for eksempel IRS i USA).
Å endre metode kan vekke mistanke og påvirke den finansielle rapporteringen din, så velg med omhu første gang – og snakk med regnskapsføreren din før du gjør endringer.
Hvordan påvirker lagerverdivurdering varekostnad (COGS)?
Lagerverdivurdering påvirker direkte hvordan du beregner COGS, som er inngående lagerbeholdning + innkjøp – utgående lagerbeholdning.
Hvis den utgående lagerbeholdningen er overvurdert, ser COGS mindre ut, noe som blåser opp fortjenesten. Hvis den er undervurdert, ser COGS høyere ut, og fortjenesten krymper.
Det er derfor nøyaktig verdivurdering ikke bare handler om tall – det er en viktig faktor for lønnsomheten.
Hvilken metode for lagerverdivurdering er best under inflasjon?
Hvis prisene stiger raskt, gir LIFO ofte de beste kortsiktige skattefordelene – fordi COGS vil gjenspeile nyere og høyere priser, noe som reduserer den skattepliktige inntekten din.
Men husk: LIFO er bare tillatt under GAAP (ikke IFRS), og det kan redusere det rapporterte overskuddet ditt – noe som ikke alltid er gunstig hvis du prøver å tiltrekke deg investorer.