Key Takeaways
L'attrito non aiuta nessuno: Gli ostacoli nei pagamenti sono tra le principali cause della perdita di vendite: i ritardi riducono le conversioni del 20%. Processi di pagamento semplificati aumentano la fidelizzazione dei clienti e riducono i carrelli abbandonati.
Il contante non è più il re: Quasi il 50% delle transazioni effettuate nei negozi negli Stati Uniti è contactless. I clienti desiderano esperienze di checkout rapide e senza intoppi, sia in negozio sia online, utilizzando metodi di pagamento digitali e flessibili.
Le frodi sono un nemico costoso: Le frodi hanno costi elevati per gli esercenti, fino a $4.61 per ogni $1 perso. Misure efficaci di sicurezza dei pagamenti, come la tokenizzazione, possono contribuire a ridurre significativamente queste spese.
Le commissioni, il ladro silenzioso dei ricavi: Le commissioni per l'elaborazione delle carte sono elevatissime e nel 2024 sono costate agli esercenti statunitensi $187.2 miliardi. Metodi di pagamento alternativi, come i trasferimenti ACH, potrebbero ridurre drasticamente i costi operativi.
La velocità aumenta le vendite: Migliorare la velocità sui dispositivi mobili di 0.1 secondi ha aumentato i tassi di conversione dell'8.4%. Un'elaborazione dei pagamenti più rapida ed efficiente si traduce direttamente in un aumento delle vendite e della soddisfazione dei clienti.
Immagina: il tuo cliente è finalmente pronto a pagare: carta in mano, sguardo speranzoso. Poi... pagamento rifiutato. Ci riprova. La fila cresce. Il tuo cassiere sfodera un sorriso capace di far inacidire il latte.
E online? Non va molto meglio. La tua procedura di pagamento sta perdendo vendite silenziosamente, con un tasso medio di abbandono del carrello del 70%: più che un secchio bucato, sembra una manichetta antincendio che distrugge i ricavi e spruzza denaro ovunque sul marciapiede digitale.
E la situazione peggiora. Ogni piccolo intoppo o ritardo uccide silenziosamente le vendite. Anche un ritardo di un secondo può ridurre le conversioni fino al 20%.
Gli attriti nei pagamenti non prosciugano soltanto i tuoi ricavi: demoralizzano il team, fanno perdere ore nella riconciliazione manuale e creano un'esperienza cliente tutt'altro che capace di fidelizzare.
Questa guida è il tuo manuale pratico, senza fronzoli, per una gestione dei pagamenti al dettaglio che funziona davvero.
Ti mostreremo esattamente come accettare pagamenti ovunque: in negozio, nell'e-commerce e su più canali, senza costringere il responsabile delle operazioni a cercare riparo. Ecco cosa troverai:
- Integrazioni avanzate per cui il tuo CFO ti ringrazierà davvero.
- Esempi di ROI reali per mettere a tacere l'entusiasmo dei fornitori.
- Confronti chiari dei prezzi che fanno piazza pulita delle assurdità.
- Soluzioni a prova di futuro per non dover ricostruire tutto ogni singolo anno.
Perché diciamocelo: la maggior parte delle “guide complete” là fuori è utile quanto un terminale POS guasto e, francamente, meriti di meglio.
Perché una gestione fluida dei pagamenti al dettaglio è importante
Negli Stati Uniti, quasi il 50% di tutte le transazioni con carta nei negozi avviene ormai tramite pagamenti senza contatto “avvicina e paga”, secondo i dati del 2023: un grande passo avanti rispetto a qualche anno fa, quando guardavamo tutti i lettori di carte con sospetto, come se potessero morderci.
A quanto pare, i tuoi clienti preferiscono una procedura di pagamento rapida, senza attriti e semplicemente facile, sia che avvicinino le carte, utilizzino portafogli digitali o scelgano metodi di pagamento flessibili online.
Ma ecco la scomoda verità: quando l'elaborazione dei pagamenti non funziona, perdi denaro, aumentano gli storni e si crea un problema di fiducia che nessuna procedura di pagamento con sconti automatici può risolvere.
Ecco perché è importante fare le cose per bene:
- Le frodi sono incredibilmente costose. Ogni dollaro di frode costa ai commercianti circa 4,61 $ se si considerano storni, commissioni e ore di lavoro sprecate dal personale. Si tratta di un aumento del 37% in cinque anni. In altre parole? Una scarsa sicurezza dei pagamenti non è affatto economica.
- Le commissioni di elaborazione ti stanno derubando sotto il naso. Nel 2024, i commercianti statunitensi hanno sborsato la cifra esorbitante di 187,2 miliardi di dollari in commissioni per l'elaborazione delle carte, abbastanza da spingere qualsiasi titolare di un'attività al dettaglio a mettere in discussione le proprie scelte di vita (e la propria sanità mentale).
Non sei ancora convinto? Ecco i vantaggi di fare le cose per bene:
- Tassi di conversione più elevati. Anche un miglioramento di 0,1 secondi della velocità mobile ha portato a un aumento dell'8,4% dei tassi di conversione nel commercio al dettaglio.
- Minori costi delle frodi. Una sicurezza intelligente dei pagamenti, come la tokenizzazione, può ridurre le frodi fino al 60% nelle transazioni Visa.
- Maggiore flessibilità nei pagamenti. I portafogli mobili e digitali dominano ormai il mercato e rappresentano il 50% delle transazioni e-commerce a livello globale. Se non ne approfitti, sei già indietro.
- Costi operativi ridotti. I trasferimenti ACH costano in media appena 0,40 $: un vero affare rispetto a circa il 2% dei pagamenti con carta di credito.
Una gestione fluida dei pagamenti al dettaglio è un requisito fondamentale per il successo dell'e-commerce e delle attività multicanale. Questa guida ti mostrerà esattamente come raggiungerlo con soluzioni di pagamento che funzionano davvero.
Il flusso completo di elaborazione dei pagamenti
La gestione dei pagamenti al dettaglio è una staffetta in sei fasi, in cui i dati di pagamento del cliente si trasformano in denaro reale nel tuo conto commerciante. (Non servono bacchette magiche né fumo.)
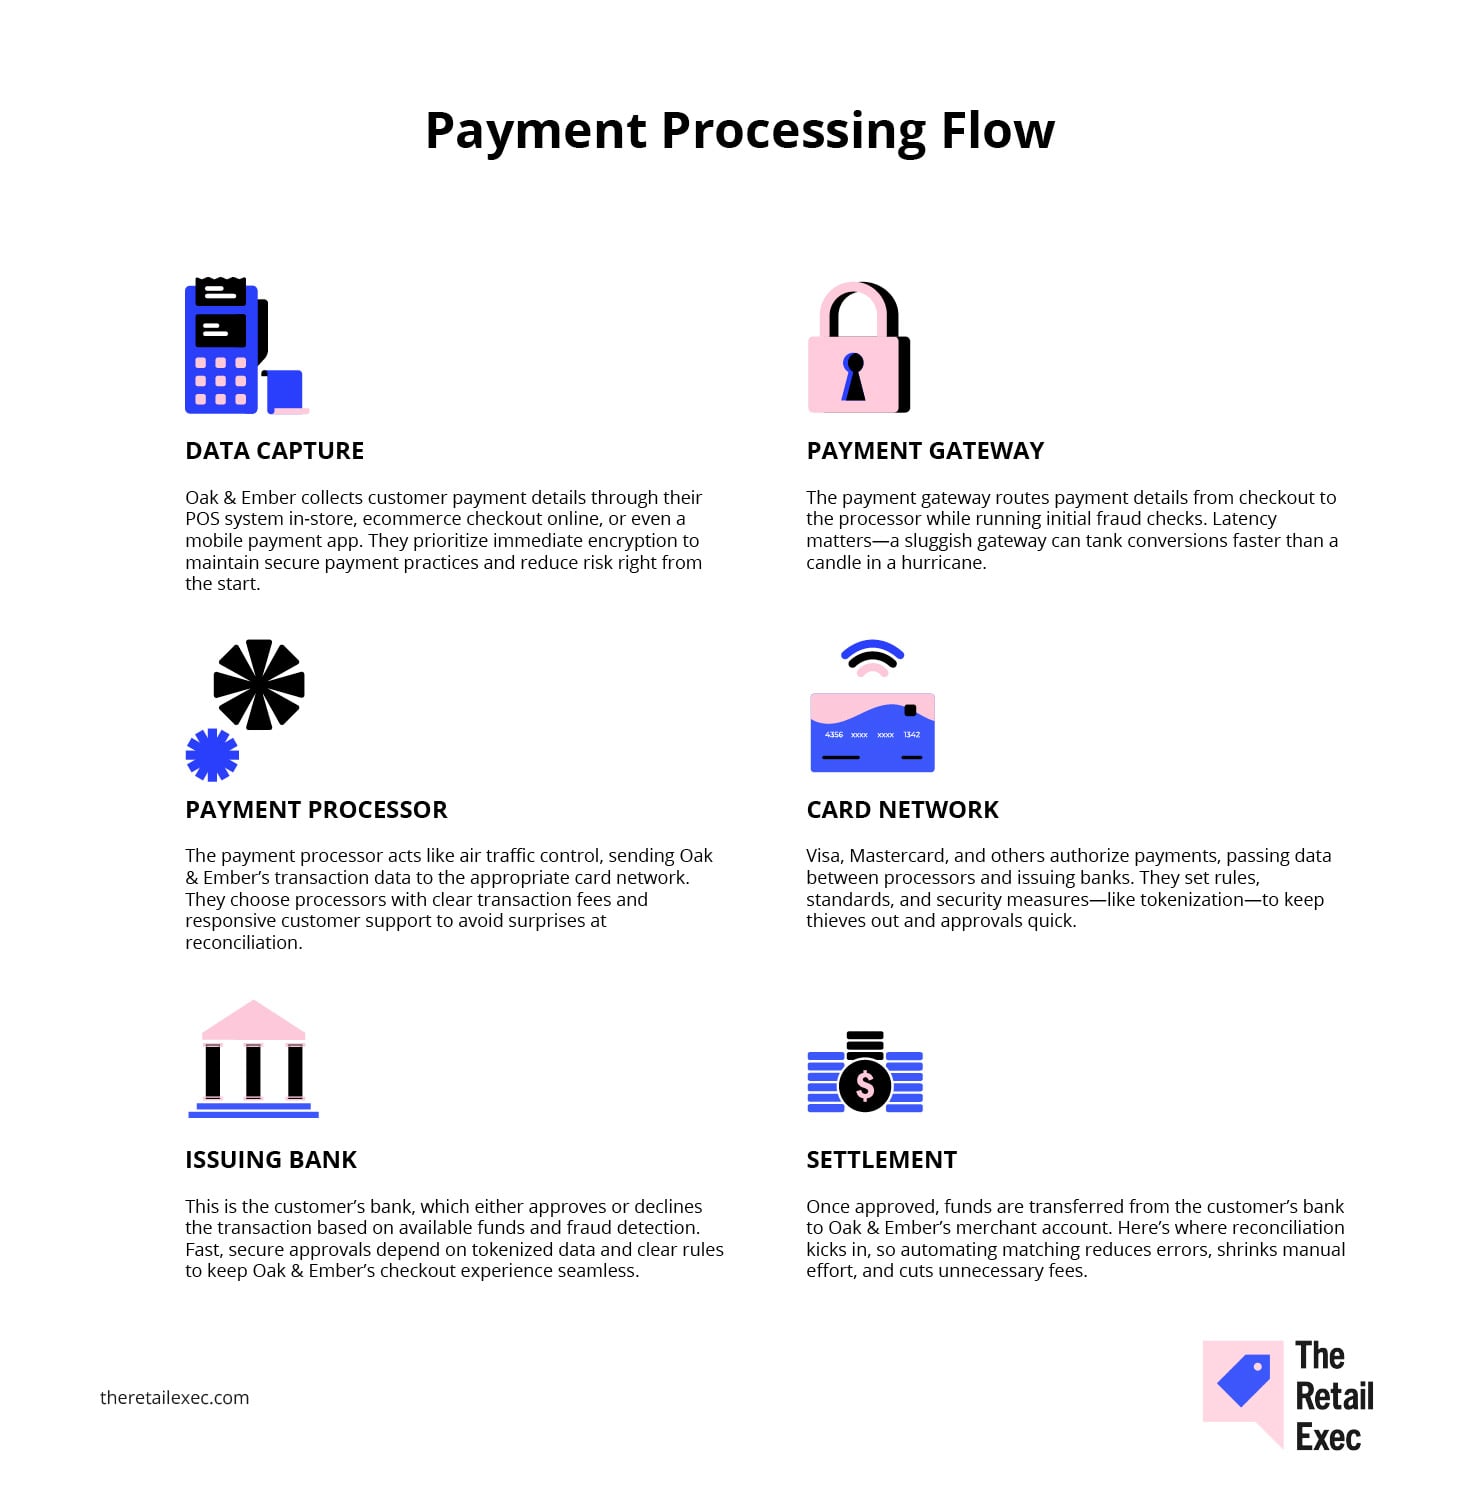
Osserviamo Oak & Ember—un rivenditore immaginario che vende di tutto, dai corsi di ceramica in negozio agli abbonamenti mensili alle candele online.
Ogni fase del loro flusso di pagamento offre opportunità per ridurre drasticamente le commissioni, aumentare la sicurezza e offrire un'esperienza cliente abbastanza fluida da incoraggiare visite ripetute.
E tieni d'occhio la tokenizzazione: l'MVP dietro le quinte che converte i dati sensibili delle carte di credito in informazioni crittografate e incomprensibili che i ladri non possono decifrare.
- Acquisizione dei dati. Oak & Ember raccoglie i dati di pagamento dei clienti tramite il sistema POS in negozio, la procedura di pagamento online per il commercio elettronico o persino un'app di pagamento mobile. Danno priorità alla crittografia immediata per mantenere pratiche di pagamento sicure e ridurre i rischi fin dall'inizio.
- Sistema di instradamento dei pagamenti. Il sistema di instradamento dei pagamenti instrada i dati di pagamento dalla procedura di pagamento al processore, eseguendo al contempo i controlli antifrode iniziali. La latenza è importante: un sistema lento può far crollare le conversioni più velocemente di una candela durante un uragano.
- Processore dei pagamenti. Il processore dei pagamenti agisce come il controllo del traffico aereo, inviando i dati delle transazioni di Oak & Ember al circuito di carte appropriato. Scelgono processori con commissioni di transazione chiare e un'assistenza clienti reattiva per evitare sorprese durante la riconciliazione.
- Circuito di carte. Visa, Mastercard e altri autorizzano i pagamenti, trasferendo i dati tra i processori e le banche emittenti. Stabiliscono regole, standard e misure di sicurezza—come la tokenizzazione—per tenere lontani i ladri e velocizzare le approvazioni.
- Banca emittente. È la banca del cliente, che approva o rifiuta la transazione in base ai fondi disponibili e al rilevamento delle frodi. Approvazioni rapide e sicure dipendono da dati tokenizzati e regole chiare per mantenere fluida l'esperienza di pagamento di Oak & Ember.
- Regolamento. Una volta approvati, i fondi vengono trasferiti dalla banca del cliente al conto esercente di Oak & Ember. È qui che entra in gioco la riconciliazione, quindi automatizzare l'abbinamento riduce gli errori, diminuisce il lavoro manuale e taglia le commissioni non necessarie.
La gestione dei pagamenti al dettaglio, se eseguita correttamente, è fluida—rapida, sicura ed economicamente efficiente. Salta un passaggio e stai invitando il caos. Eseguili tutti correttamente e dormirai meglio la notte.
Principali metodi di pagamento da supportare
Certo, potresti offrire semplicemente ACH e criptovalute come opzioni di pagamento. Anticipo la sorpresa: non andrà bene.
Se vuoi davvero guadagnare, conviene (letteralmente) capire quali metodi usano i tuoi clienti. Per fortuna, abbiamo già fatto il lavoro di ricerca, così non devi farlo tu.
Carte di credito e di debito
Accettare carte di credito e di debito non è facoltativo. È il minimo indispensabile nel commercio al dettaglio.
I clienti si aspettano di poter strisciare, inserire o avvicinare la carta senza problemi, sia che si trovino in negozio presso il tuo sistema POS, sia che acquistino online tramite la gestione dei pagamenti per il commercio elettronico.
Il problema è che queste piccole e comode transazioni sono costate ai rivenditori statunitensi 187,2 miliardi di dollari in commissioni di elaborazione solo lo scorso anno (come ho già detto). Scegliere con attenzione in questo caso fa la differenza tra una gestione aziendale intelligente e un costoso rimpianto.
Vantaggi e svantaggi:
- VANTAGGIO: Le usano tutti; perfette per gli acquisti d'impulso.
- SVANTAGGIO: Commissioni più elevate, problemi legati agli storni e costi operativi.
Note sull'integrazione:
- Richiede un sistema di instradamento dei pagamenti e hardware compatibile con EMV.
- La conformità PCI non è facoltativa (non pensare nemmeno di saltare questo passaggio).
Commissioni tipiche: Credito ~2%+ per transazione; Debito ~0,7%.
Principali casi d'uso:
- Pagamento nei negozi fisici
- Transazioni di commercio elettronico ad alto volume
- Esperienze omnicanale di cui il tuo CFO può vantarsi
Bonifici bancari ACH
ACH è il metodo di pagamento che non vedi campeggiare nelle grandi campagne di marketing, ma è una potenza discreta per determinati casi d'uso nel commercio al dettaglio.
Perfetto per i pagamenti ricorrenti o gli ordini di importo elevato, sacrifica la velocità in cambio del risparmio sui costi, con una media di appena $0.40 per trasferimento. Non conquisterà gli acquirenti occasionali, ma per i modelli in abbonamento o le transazioni B2B è un campione dell'efficienza.
Vantaggi e svantaggi:
- PRO: Costi incredibilmente bassi, fatturazione prevedibile.
- CONTRO: Regolamenti più lenti, meno adatto ai consumatori per i pagamenti rapidi.
Note sull'integrazione:
- Si integra tramite la piattaforma di pagamento o direttamente tramite le API bancarie.
- La prevenzione delle frodi e la verifica del conto bancario sono essenziali.
Commissioni tipiche: ~$0.20–$0.50 per trasferimento.
Casi d'uso ideali:
- Servizi in abbonamento
- Pagamenti ricorrenti B2B
- Ordini ecommerce di alto valore
Portafogli digitali
I portafogli digitali sono passati dall'essere una novità a diventare un elemento essenziale e diffuso.
I clienti si sono innamorati della velocità, della sicurezza e della praticità di Apple Pay, Google Pay e servizi simili, che ora rappresentano il 30% delle transazioni globali nei punti vendita nel 2023.
Tuttavia, i rivenditori devono stare al passo con l'evoluzione tecnologica e integrare questi strumenti con attenzione per garantire la compatibilità e un'esperienza cliente fluida.
Vantaggi e svantaggi:
- PRO: Pagamento senza ostacoli; i clienti si fidano implicitamente di questi strumenti.
- CONTRO: Richiedono aggiornamenti tecnologici regolari e una gestione attenta dei fornitori.
Note sull'integrazione:
- Facili integrazioni aggiuntive tramite il gateway di pagamento.
- Devono supportare i metodi di pagamento mobile.
Commissioni tipiche: ~1.5–3%, simili a quelle delle carte tradizionali.
Casi d'uso ideali:
- Esperienze rapide di pagamento contactless in negozio
- Pagamento ecommerce con un clic
- Transazioni omnicanale fluide.
Have an account? Log In
Acquista ora, paga dopo (BNPL)
Il BNPL è passato dall'essere una tendenza di nicchia a diventare un'aspettativa dei clienti al momento del pagamento.
Gli acquirenti apprezzano la possibilità di suddividere i pagamenti: è positivo per il loro budget e ottimo per il valore medio del tuo ordine. Tuttavia, questa comodità per il cliente ha un costo: le commissioni per i commercianti spesso raggiungono il 4–6% della vendita.
Riserva questo metodo a casi d'uso strategici, come le vendite di prodotti costosi o i settori altamente competitivi in cui convertire i visitatori è la priorità numero 1. Trova qui le nostre migliori piattaforme BNPL.
Inizia con una categoria di prodotti limitata o con un piccolo segmento online per testare l’adozione e l’impatto sulle conversioni. Scegli un fornitore senza contratti a lungo termine o impegni di volume mentre misuri i risultati.
Vantaggi e svantaggi:
- PRO: Aumenta significativamente le conversioni e il valore del carrello.
- CONTRO: Commissioni elevate e ostacoli normativi da superare.
Note sull'integrazione:
- Si integra tramite il gateway di pagamento; presta molta attenzione alla conformità normativa.
- Richiede messaggi e informative estremamente chiari durante il pagamento.
Commissioni tipiche: 4–6% più commissioni fisse per transazione.
Casi d'uso ideali:
- Vendite ecommerce di alto valore
- Moda, articoli per la casa e prodotti specializzati
- Pagamenti in cui la conversione è fondamentale
Confronto tra modelli tariffari e commissioni (perché i margini contano)
I modelli tariffari sono i colpevoli subdoli di quanto effettivamente finisce sul tuo conto bancario per ogni vendita. Eppure molti rivenditori prestano attenzione alle commissioni di elaborazione solo dopo aver aperto la fattura. È ora di smettere di perdere denaro e iniziare a prestare attenzione.
Ecco una semplice panoramica dei principali modelli tariffari, dei relativi costi e del loro impatto sui margini.
Tariffa fissa
La tariffa fissa è l'opzione semplice, prevedibile e uguale per tutti. Paghi la stessa percentuale su ogni transazione, indipendentemente dal tipo di carta. Ottima per la semplicità, meno per i tuoi profitti quando i volumi aumentano.
Supponiamo che le tue vendite mensili ammontino a $20,000 per 1,000 transazioni:
- Interchange effettivo (media dell'1.57%): $314
- Fornitore con tariffa fissa tipica (~2.9%): $580
Sono $266 in più al mese solo per evitare di leggere le clausole scritte in piccolo. Per i piccoli negozi? Ne vale assolutamente la pena. Ma quando i volumi aumentano, questo costo aggiuntivo smette rapidamente di sembrare trascurabile.
Tariffazione interchange-plus
La tariffazione interchange-plus è quella utilizzata dai rivenditori più strutturati.
Paghi le commissioni interchange effettive (stabilite dai circuiti delle carte) più un ricarico trasparente. Ti offre chiarezza, maggiore potere negoziale e, in genere, commissioni molto più basse.
Lo stesso scenario di $20,000 di vendite mensili:
- Costo effettivo dell'interchange (1.57%): $314
- Ricarico tipico dell'elaboratore (0.3%): $60
- Costo totale: ~$374
Ed ecco fatto. Hai appena risparmiato oltre $200 al mese rispetto alla tariffa fissa. Sì, è leggermente più complesso, ma è una complessità che ti ripaga ampiamente.
Se il volume delle tue vendite è basso o imprevedibile, la tariffazione a tasso fisso potrebbe andare bene, ma la maggior parte dei rivenditori finirà per pagare troppo.
La tariffazione a livelli è confusa per sua stessa concezione e rende difficile capire quanto ti viene effettivamente addebitato.
La tariffazione interchange-plus è solitamente l’opzione migliore se vuoi trasparenza: assicurati solo di confrontare quanto il fornitore aggiunge effettivamente, non soltanto la tariffa pubblicizzata.
Tariffazione a livelli e altri modelli
La tariffazione a livelli cerca di raggruppare le transazioni in “qualificate”, “mediamente qualificate” e “non qualificate”, ciascuna con tariffe diverse. Sembra chiaro, finché non ti rendi conto che le definizioni possono essere sospettosamente ambigue.
Se la maggior parte delle vendite rientra nel livello più basso, la tariffazione a livelli appare interessante. Ma quando le transazioni iniziano a confluire nei livelli più costosi, la prevedibilità svanisce rapidamente.
La tariffazione in abbonamento prevede una commissione mensile fissa più un piccolo costo per transazione. È ottima se il tuo volume è costante, stabile e abbastanza elevato da rendere sostenibili i calcoli.
I rivenditori più grandi, dotati di un notevole potere negoziale, potrebbero persino ottenere accordi personalizzati, ma ciò richiede un'analisi dedicata delle clausole scritte in piccolo.
Perché, quando si tratta dei tuoi margini, è letteralmente il tuo lavoro.
Ecco la tabella riassuntiva di questi modelli tariffari:
| Modello | Struttura delle commissioni | Ideale per |
|---|---|---|
| ModelloTariffa fissa | Struttura delle commissioniSingola % su tutte le transazioni | Ideale perSemplicità, piccoli rivenditori |
| ModelloInterchange-plus | Struttura delle commissioniInterchange + ricarico dell'elaboratore | Ideale perAlti volumi, attenzione alla trasparenza |
| ModelloA livelli/personalizzato | Struttura delle commissioniFasce variabili o abbonamento mensile | Ideale perAttività grandi, negoziabili e ottimizzate nei costi |
La guida all'integrazione dei pagamenti e alla scalabilità
L'integrazione non può essere un elemento secondario: è ciò che impedisce alla gestione dei pagamenti di trasformarsi in un ciclo infinito di rimborsi, errori nella gestione dell'inventario e reclami dei clienti.
Il prezzo e il flusso di pagamento sono importanti, certo. Ma senza un'integrazione solida e un piano chiaro per la crescita, persino la tua “migliore” soluzione di pagamento prosciugherà denaro, pazienza e la sanità mentale del tuo team.
È il momento di andare oltre il semplice “funziona” e progettare i tuoi pagamenti in modo che possano crescere, in maniera affidabile e flessibile.
Assicurati che il POS e l'inventario siano sincronizzati senza problemi
I rivenditori spesso si concentrano ossessivamente sulle tariffe e sulle esperienze di pagamento, ma ignorano le connessioni di backend, finché non si verificano esaurimenti delle scorte, vendite eccessive o resi.
Il tuo sistema POS, il software di gestione dell'inventario e il CRM non sono sistemi isolati: sono profondamente interdipendenti. Se non comunicano in modo fluido, finirai per vendere prodotti oltre la disponibilità, perdere le occasioni di riordino e dedicare fin troppe ore alle correzioni manuali.
Non cercare di collegare sistemi che non sono stati progettati per comunicare tra loro.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eSpesso si vedono rivenditori costringere software di gestione dell’inventario obsoleti a funzionare con nuove piattaforme POS cloud, per poi chiedersi perché i dati siano errati o le liquidazioni non vadano a buon fine. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eScegli strumenti dotati di integrazioni native o, ancora meglio, di API aperte. Se i sistemi non si sincronizzano in tempo reale, le quantità dell’inventario diventano errate e anche la fiducia dei clienti ne risente.\u003c/span\u003e
L'integrazione trasforma i pagamenti da semplici transazioni in preziosi punti dati, aggiornando istantaneamente l'inventario, segnalando i riordini e monitorando i comportamenti dei clienti per le future attività di marketing.
È la tua arma segreta contro i clienti delusi (“Ops, è in arretrato!”) e il caos operativo.
Ecco come si presenta una configurazione ben integrata:
| Sistema | Metodo di sincronizzazione | Punti dati | Esempio di utilizzo |
|---|---|---|---|
| SistemaSistema POS | Metodo di sincronizzazionePlugin nativo | Punti datiVendite, rimborsi, resi | Esempio di utilizzoAggiornamenti delle vendite in tempo reale |
| SistemaSoftware di gestione dell'inventario | Metodo di sincronizzazioneAPI middleware | Punti datiLivelli delle scorte, SKU | Esempio di utilizzoAttivazione automatica dei riordini |
| SistemaCRM | Metodo di sincronizzazioneWebhook | Punti datiStorico degli acquisti dei clienti | Esempio di utilizzoInvii mirati di e-mail |
Buone pratiche:
- Esamina attentamente plugin e middleware verificandone la stabilità, gli aggiornamenti frequenti e l'affidabilità dell'assistenza del fornitore. Non risparmiare su questo aspetto.
- Verifica la sincronizzazione in batch rispetto a quella in tempo reale: trova un equilibrio tra velocità e carico che il tuo sistema possa gestire senza andare in crisi.
- Controlla spesso i registri delle integrazioni: “imposta e dimentica” non è una strategia, è un invito a disastri imprevisti.
Stai confrontando le opzioni? Evita di procedere per tentativi: consulta la nostra selezione dei migliori sistemi POS, compatibili con il tuo inventario e il tuo CRM per operazioni fluide e scalabili:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.
Convalida le API e prova le tue integrazioni in un ambiente di test isolato
Un sistema di pagamento che “funziona sulla carta” ma si blocca in condizioni reali è un problema in attesa di manifestarsi.
I test non sono negoziabili.
Sono l'unica protezione contro imbarazzanti errori al momento del pagamento, clienti arrabbiati e costosi tempi di inattività. Testare le tue integrazioni in un ambiente di test isolato ti consente di simulare scenari reali, rimborsi, casi limite e persino situazioni disastrose, prima che i clienti possano anche solo entrarvi in contatto.
Ogni volta che il tuo terminale si blocca o il tuo gateway rallenta, perdi transazioni e comprometti l’esperienza dei clienti.
Quel tempo di inattività—che si tratti di cinque minuti a settimana o di un’ora di punta al mese—si traduce in una perdita di ricavi concreta. Non compare in fattura, ma si riflette nei tuoi numeri.
Individuare gli errori qui costa poco. Individuarli su larga scala dopo il lancio? Non altrettanto.
Una routine di test intelligente e disciplinata si presenta così:
- Autenticazione. Verifica le chiavi API, le autorizzazioni degli utenti e i ruoli di accesso nell’ambiente di staging. Ruota regolarmente le chiavi: nessuna sorpresa è ammessa.
- Flusso delle transazioni. Simula ogni scenario: approvazioni, rifiuti, acquisizioni parziali, rimborsi e persino storni, per vedere esattamente come si comporta il sistema.
- Riconciliazione. Confronta i report di regolamento con le transazioni sandbox, quindi automatizza gli avvisi sulle discrepanze. Non affidarti ai controlli manuali.
Consiglio da professionisti: testa separatamente il tuo ambiente di tokenizzazione. Assicurati che la logica di rilevamento delle frodi funzioni senza mettere a rischio i dati reali dei clienti.
Stai effettuando un aggiornamento o configurando da zero la tua infrastruttura? La nostra guida su come integrare un gateway di pagamento ti accompagna passo dopo passo: niente congetture, solo pagamenti affidabili.
Pianifica la commutazione automatica ed evita il vincolo verso un fornitore
I processori di pagamento subiscono interruzioni, problemi alle API e modifiche contrattuali impreviste che lasciano i rivenditori a correre ai ripari. Senza un solido piano di uscita, il flusso di pagamento si interrompe, le vendite svaniscono e la fiducia dei clienti crolla.
Dipendere da un solo processore di pagamento equivale a mettere a rischio i propri ricavi affidandosi a una stabilità che non si può controllare.
Quando i sistemi di pagamento si guastano, aspettati un aumento degli abbandoni del carrello, problemi con i rimborsi e una maggiore incidenza delle frodi, mentre i clienti cercano soluzioni alternative o se ne vanno del tutto: sfide particolarmente acute per le aziende che necessitano di servizi specializzati per i conti esercente.
Una solida strategia di commutazione automatica ti consente di mantenere il controllo sulle tue soluzioni di elaborazione dei pagamenti per il commercio al dettaglio.
Garantisce la possibilità di cambiare rapidamente rotta se il tuo fornitore principale ha problemi o smette di soddisfare le esigenze della tua attività di vendita al dettaglio.
Ecco esattamente come prepararti:
- Monitora i pannelli di SLA e disponibilità per individuare i problemi prima che esplodano.
- Esporta regolarmente i dati critici (transazioni, dati di pagamento dei clienti, regolamenti) per evitare il vincolo verso un fornitore.
- Preapprova processori di pagamento alternativi e convalida la procedura di passaggio in modalità ambiente di test. L’obiettivo sono transizioni fluide, non cambi di rotta dettati dal panico.
E non trascurare la sicurezza: le interruzioni dei pagamenti rendono più difficile individuare le frodi, facendo schizzare alle stelle i costi operativi e la frustrazione dei clienti.
Tenere il passo con le normative sui processori di pagamento è essenziale per qualsiasi rivenditore che desideri un approccio flessibile e scalabile ai servizi per esercenti, capace di evolversi insieme alle esigenze dell’attività.
Come scegliere e negoziare con il tuo processore
Scegliere un processore di pagamento non è come scegliere un paio di calzini: è una decisione duratura che influenza i tuoi margini, la qualità dell’assistenza e la flessibilità a lungo termine.
Per i rivenditori, si tratta sia di una negoziazione finanziaria sia di un esercizio di gestione del rischio, con contratti per i servizi agli esercenti e commissioni sulle transazioni che possono determinare il successo o il fallimento della redditività se non svolgi le dovute verifiche.
Definisci il volume delle transazioni e i parametri di riferimento degli importi medi
Dopo aver implementato la tokenizzazione e ridotto la latenza del gateway, Oak & Ember ha ridotto di tre secondi il tempo di pagamento, diminuendo l’abbandono del carrello e velocizzando le code.
Ma la titolare Maya sapeva che la velocità non era l’unico aspetto da considerare. Prima di negoziare con qualsiasi processore di pagamento, ha raccolto report dettagliati sulle vendite per disporre di dati concreti.
I processori di pagamento non offrono prezzi uguali per tutti.
Il volume mensile delle transazioni, il valore medio degli acquisti, i canali di vendita e il profilo di rischio determinano le tariffe che ti vengono offerte e la maggiorazione a cui resterai vincolato se non presti attenzione.
Se non conosci i tuoi dati, affronti le trattative senza informazioni e gli elaboratori dei pagamenti adorano i commercianti non informati.
Conoscere i tuoi parametri di riferimento sulle transazioni ti assicura di non essere indirizzato silenziosamente verso fasce di prezzo eccessive che erodono i tuoi margini ogni mese. Dimostra che sei un commerciante serio per cui vale la pena competere, non un obiettivo facile per applicare maggiorazioni.
Richiedi tariffe personalizzate con modello interchange-plus
Dopo che Oak & Ember aveva semplificato il processo di pagamento, la proprietaria Maya sapeva che era arrivato il momento di affrontare il suo prossimo fattore di erosione dei margini: le commissioni per l'elaborazione dei pagamenti.
Con sei mesi di dati dettagliati sui volumi alla mano, ha avviato le trattative determinata a ottenere più del prezzo di listino che gli elaboratori speravano avrebbe accettato.
Le tariffe fisse possono essere adatte ai commercianti agli inizi, ma una volta raggiunti volumi medi o elevati, stai lasciando denaro sul tavolo. Il modello interchange-plus offre chiarezza separando le commissioni effettive dei circuiti delle carte dalla maggiorazione dell'elaboratore.
Con un volume sufficiente di transazioni, persino una riduzione modesta della tariffa significa decine di migliaia di dollari in più nelle tue tasche ogni anno.
Perché se non negozi ora, sarai tu a finanziare la prossima grande campagna di marketing del tuo elaboratore. I commercianti più accorti verificano inoltre che i propri sistemi di pagamento rispettino gli standard di conformità PCI per evitare sanzioni costose.
Fissa gli SLA e le protezioni contro gli storni
Una volta ottenute tariffe migliori, Oak & Ember ha puntato immediatamente a un altro potenziale fattore di erosione dei profitti: garanzie di servizio inadeguate.
Durante la loro vendita natalizia più intensa, un'ondata di transazioni contestate li ha resi grati di aver fissato termini chiari negli SLA e limiti agli storni, proteggendo il flusso di cassa e impedendo che le contestazioni divorassero i loro margini.
Gli accordi sul livello di servizio (SLA) non sono un semplice ornamento.
Stabiliscono le regole del rapporto con il tuo elaboratore dei pagamenti, definendo chiaramente tempi di risposta e responsabilità. I limiti di responsabilità riducono la tua esposizione agli storni, evitando di perdere fino a $4.61 per ogni dollaro di frode quando commissioni, costi amministrativi e ore di lavoro sprecate si accumulano.
Oltre alle commissioni per transazione, chiedi al tuo elaboratore garanzie sui tempi di attività di API e webhook, politiche di ripetizione dei tentativi chiaramente definite e crediti o esenzioni dalle commissioni quando tali SLA non vengono rispettati—condizioni che per loro hanno un costo quasi nullo, ma che possono risparmiarti giorni di interventi d’emergenza.
Pronto a cambiare elaboratore? Confronta i principali fornitori di gateway di pagamento con solide protezioni contro gli storni per contestazione:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.
Valuta l'assistenza clienti e il piano evolutivo della piattaforma
Una volta definiti tariffe e SLA, Maya di Oak & Ember ha concentrato la sua attenzione sulla qualità dell'assistenza, perché quando una vendita lampo del Giorno del Ringraziamento ha provocato un'ondata di rimborsi non riusciti, aveva bisogno rapidamente di risposte concrete.
Commissioni di transazione ridotte e contratti solidi possono fare solo fino a un certo punto.
L'elaborazione dei pagamenti al dettaglio dipende anche dalla disponibilità di un'assistenza per i servizi agli esercenti che risponda sotto pressione e di un piano evolutivo della piattaforma che ti mantenga competitivo il prossimo anno, invece di lasciarti fermo al 2020.
Un'assistenza reattiva per i servizi agli esercenti mantiene fluido il processo di pagamento durante i periodi di picco delle vendite, mentre un piano evolutivo chiaro della piattaforma ti consente di adottare nuovi metodi di pagamento prima dei concorrenti.
Un elaboratore di pagamenti che scompare quando qualcosa si rompe o nasconde il proprio piano evolutivo ti espone a escalation notturne e perdita di ricavi.
Vuoi scegliere fornitori di elaborazione dei pagamenti noti per un'assistenza clienti di alto livello, sistemi di pagamento orientati al futuro e un'elaborazione dei pagamenti per l'e-commerce scalabile?
Consulta la nostra selezione:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.
Rendere i tuoi pagamenti pronti per il futuro
La tecnologia dei pagamenti non sta ferma. I primi progetti pilota e le scelte lungimiranti spesso diventano le funzionalità indispensabili di domani.
Presso Oak & Ember, una volta definiti commissioni e SLA, la mossa successiva di Maya è stata sperimentare il pagamento dilazionato (BNPL). I risultati parlavano da soli: le conversioni sono aumentate, i costi di acquisizione dei clienti sono diminuiti e persino la sua CFO ha smesso di obiettare.
Pianificare in anticipo non è facoltativo.
E con il 75% dei rivenditori statunitensi che prevede di accettare criptovalute o monete stabili entro due anni, mantenersi agili significa osservare ciò che verrà prima che diventi lo standard.
Esplora le tecnologie di pagamento emergenti
Oak & Ember non si è fermata alla negoziazione delle tariffe. Ha sperimentato una procedura di pagamento geodinamica, aumentando le conversioni nei codici postali ZIP ad alto valore.
Tenere il passo con le nuove soluzioni di pagamento significa incontrare i clienti là dove acquisteranno domani. Innovazioni come il rilevamento delle frodi basato sull'IA riducono le perdite prima che si verifichino, mentre le monete stabili promettono regolamenti quasi istantanei e un minor numero di intermediari.
E questo cambiamento è reale: si prevede che la sola finanza integrata raggiungerà i $7.2 trilioni a livello globale entro il 2030. È un segnale del fatto che i sistemi di pagamento continueranno a evolversi e che la tua attività di vendita al dettaglio deve tenere il passo.
Cerca fornitori con un approccio headless, API-first e un ambiente sandbox per sviluppatori che sia una replica della produzione.
Devono esporre flussi di eventi, offrire la riproduzione dei webhook ed essere integrabili nativamente con i canali futuri (app di messaggistica, commercio vocale, portafogli).
Se non riesci ad avviare un ambiente di test completo in meno di un’ora, non sarai in grado di innovare tra 2 e 3 anni.
Per un'analisi più approfondita, consulta la nostra guida sulle tendenze dei pagamenti per l'e-commerce.
Sperimenta integrazioni reali
I piani sulla carta non pagano le bollette. Maya lo sapeva: per questo Oak & Ember ha testato il pagamento dilazionato (BNPL) sugli abbonamenti alle candele. Il risultato? Un aumento del 12% del valore medio dell'ordine, sufficiente a giustificarne l'implementazione su scala più ampia.
Progetti pilota rapidi e a basso rischio mostrano quali metodi di pagamento e flussi della procedura di pagamento favoriscono davvero la conversione.
More Articles
Poni le domande giuste durante la valutazione
Quando Oak & Ember ha incalzato il proprio gateway di pagamento sulla gestione del ciclo di vita dei token, ha scoperto che non supportava le monete stabili, evitando così una costosa ricostruzione in seguito.
I rivenditori più accorti non inseguono le funzionalità alla cieca. Pongono domande difficili per capire se il proprio elaboratore di pagamenti è in grado di tenere il passo con il piano strategico della propria attività di vendita al dettaglio.
Esempio di confronto tra fornitori:
| Domanda | Risposta del fornitore A | Risposta del fornitore B |
|---|---|---|
| DomandaCalendario dei rilasci delle funzionalità | Risposta del fornitore APiano dettagliato | Risposta del fornitore B«Condivideremo le informazioni quando sarà pronta» |
| DomandaTempistiche degli aggiornamenti antifrode basati sull’IA | Risposta del fornitore APrevisti per il secondo trimestre | Risposta del fornitore BNessuna tempistica condivisa |
| DomandaImpegno per la compatibilità con le versioni precedenti | Risposta del fornitore AGarantita per 2 anni | Risposta del fornitore BNon specificato |
Crea la tua checklist a prova di futuro
Rendere a prova di futuro l’elaborazione dei pagamenti al dettaglio non significa adottare ogni nuova funzionalità appariscente. Significa adottare un approccio disciplinato e ripetibile per testare e implementare ciò che aggiunge davvero valore.
Priorità principali da esaminare ogni trimestre:
- Accesso ad ambienti di prova per gli strumenti antifrode basati sull’IA
- Piani di test per il checkout geodinamico
- Piano per l’aggiornamento della tokenizzazione
- Regole per il versionamento e la dismissione delle API
- Supporto per le integrazioni con stablecoin e finanza integrata
Considera questa checklist un documento in continua evoluzione. Aggiornala spesso. Perché mentre tu resti fermo, i concorrenti perfezionano sistemi di pagamento che lasciano il tuo indietro.
Scopri la nostra procedura di pagamento
Ricordi quella fila interminabile alla cassa da cui siamo partiti? Ora hai la mappa per trasformarla in un vantaggio competitivo: più vendite, clienti più soddisfatti e meno problemi che erodono i tuoi margini.
Da Oak & Ember, che riduce di qualche secondo la durata delle transazioni, fino all’adozione delle stablecoin, hai tutto questo manuale a portata di mano. Fai bene queste cose e sarai sulla strada giusta verso pagamenti al dettaglio più intelligenti:
- Padroneggia il percorso di pagamento in sei fasi per ridurre i costi e rafforzare la sicurezza.
- Crea integrazioni che sincronizzino inventario, CRM e checkout in tempo reale.
- Negozia tariffe personalizzate e SLA solidissimi che proteggano il tuo flusso di cassa.
- Sperimenta nuove soluzioni di pagamento prima ancora che i concorrenti sappiano della loro esistenza.
Un’elaborazione fluida dei pagamenti al dettaglio non è qualcosa che «imposti e dimentichi». È una strategia per automatizzare, innovare e far crescere la tua attività multicanale in vista di ciò che verrà.
Accetta la sfida di scegliere una tattica questa settimana: segmenta i dati sui volumi, richiedi l’accesso a un ambiente di prova oppure pianifica il prossimo aggiornamento delle integrazioni.
Il commercio al dettaglio non sta mai fermo, e nemmeno tu dovresti farlo. Iscriviti alla nostra newsletter per ricevere gli ultimi approfondimenti, strategie e risorse professionali dai principali leader del commercio al dettaglio che stanno plasmando il settore.
Domande frequenti sull'elaborazione dei pagamenti al dettaglio
Ti stai ancora scervellando su contestazioni di pagamento e commissioni sulle criptovalute? Districhiamo questi rompicapi della procedura di pagamento, così potrai tornare a sviluppare soluzioni di pagamento che funzionano davvero.
Come posso ridurre al minimo i tempi di inattività quando cambio elaboratore di pagamenti?
Cambiare elaboratore di pagamenti non deve necessariamente compromettere il flusso della procedura di pagamento.
Pianifica in anticipo i test negli ambienti di prova e preapprova elaboratori di riserva, così potrai cambiare strategia senza interrompere i pagamenti in negozio o sull’e-commerce.
Esporta regolarmente i dettagli delle transazioni, i report degli accrediti e i dati di pagamento dei clienti dal tuo conto esercente, così sarai sempre pronto per una migrazione.
Come posso misurare il ritorno sull'investimento degli strumenti antifrode basati sull'intelligenza artificiale prima della loro implementazione?
Inizia dalla situazione di partenza: definisci un parametro di riferimento per gli attuali tassi di frode e il volume delle contestazioni di pagamento.
La maggior parte dei fornitori di servizi per esercenti offre ambienti di prova isolati: usali per sottoporre i dati storici delle transazioni al modello di intelligenza artificiale. Valuta i veri positivi, i falsi positivi e il risparmio effettivo per ogni caso di frode evitato, invece di affidarti alle argomentazioni commerciali del fornitore.
Come si confrontano le commissioni delle monete stabili con quelle dei circuiti tradizionali delle carte?
Le monete stabili possono offrire un accredito quasi istantaneo e commissioni medie di elaborazione inferiori rispetto ai circuiti delle carte di credito.
Ma non lasciarti abbagliare: considera i costi di cambio, le spese di integrazione e la preparazione dell’assistenza clienti. Prima di impegnarti, chiedi sempre al tuo elaboratore di pagamenti un listino dettagliato con tutti i costi inclusi.
Quali costi nascosti si celano nei pagamenti internazionali?
I pagamenti internazionali amano nascondere sorprese: commissioni di conversione valutaria, costi locali di acquisizione, spese di conformità normativa e maggiorazioni dell’elaboratore di pagamenti.
Negozia in anticipo tabelle delle commissioni chiare e trasparenti. Prova prima transazioni internazionali di piccolo importo per assicurarti che il sistema POS e la procedura di pagamento dell’e-commerce le gestiscano correttamente prima di aumentare i volumi.
Cosa dovrebbe includere la mia strategia di uscita se un fornitore non mantiene le promesse sul piano di sviluppo?
Una solida strategia di uscita evita che tu diventi ostaggio di un fornitore che smette di supportare i tuoi metodi di pagamento o non mantiene le promesse sul piano di sviluppo.
Esporta regolarmente i dettagli dei pagamenti dei clienti, i dati sul volume delle transazioni e lo storico degli accrediti. Testa le integrazioni con elaboratori di pagamenti alternativi e assicurati che il sistema POS o la piattaforma di e-commerce mantenga la compatibilità con le versioni precedenti.
Quali metriche degli accordi sul livello di servizio (SLA) contano di più durante i periodi di punta delle vendite?
Dai priorità agli accordi sul livello di servizio che coprono i tempi di risposta alle contestazioni, le garanzie di disponibilità della piattaforma e i percorsi di escalation dell’assistenza.
Quando il volume delle transazioni aumenta durante i periodi di punta delle vendite al dettaglio, un’assistenza clienti lenta da parte del tuo elaboratore di pagamenti può farti perdere migliaia di euro di vendite potenziali. Fatti mettere per iscritto queste promesse: rassicurazioni vaghe non pagheranno l’affitto quando qualcosa si rompe.