

Key Takeaways
Les frictions ne servent à rien: Les obstacles au paiement font fortement baisser les ventes : les retards réduisent les conversions de 20 %. Des processus de paiement fluides renforcent la fidélité des clients et réduisent les abandons de panier.
Le paiement sans espèces règne en maître: Près de 50 % des transactions en magasin aux États-Unis sont sans contact. Les clients recherchent des expériences de paiement fluides et rapides, en magasin comme en ligne, grâce à des moyens de paiement numériques et flexibles.
La fraude est un adversaire coûteux: La fraude coûte cher aux commerçants : jusqu’à 4,61 $ pour chaque dollar perdu. Des mesures de sécurité efficaces, comme la tokenisation, peuvent contribuer à réduire considérablement ces dépenses.
Les frais, voleurs silencieux de revenus: Les frais de traitement des cartes sont extrêmement élevés et ont coûté 187,2 milliards de dollars aux commerçants américains en 2024. Des options de paiement alternatives, comme les virements ACH, pourraient réduire considérablement les coûts d’exploitation.
La rapidité stimule les ventes: Améliorer la vitesse sur mobile de 0,1 seconde a augmenté les taux de conversion de 8,4 %. Un traitement des paiements plus rapide et plus efficace se traduit directement par une hausse des ventes et de la satisfaction client.
Imaginez : votre client est enfin prêt à payer — carte en main, le regard plein d’espoir. Et puis… paiement refusé. Il réessaie. La file s’allonge. Votre caissier force un sourire qui pourrait faire tourner le lait.
Et en ligne ? Ce n’est guère mieux. Votre processus de paiement laisse discrètement filer des ventes avec un taux moyen d’abandon du panier de 70 % — moins un seau qui fuit qu’une véritable lance à incendie qui détruit vos revenus en projetant de l’argent partout sur le bitume numérique.
Et ce n’est pas tout. Chaque petit obstacle ou retard tue silencieusement vos ventes. Un simple délai d’une seconde peut réduire les conversions de jusqu’à 20 %.
Les frictions au moment du paiement ne se contentent pas de réduire vos revenus : elles sapent le moral de votre équipe, font perdre des heures en rapprochements manuels et créent une expérience client qui n’a rien de fidélisant.
Ce guide est votre manuel pratique, sans langue de bois, pour mettre en place un traitement des paiements dans le commerce de détail qui fonctionne vraiment.
Nous vous montrerons exactement comment accepter les paiements partout — en magasin, dans le commerce en ligne et sur plusieurs canaux — sans pousser votre responsable des opérations à se mettre à l’abri. Au programme :
- Des intégrations avancées dont votre directeur financier vous remerciera vraiment.
- Des exemples concrets de retour sur investissement pour faire taire le battage marketing des fournisseurs.
- Des comparaisons tarifaires claires qui vont droit au but.
- Des solutions conçues pour durer afin de ne pas devoir tout reconstruire chaque année.
Parce qu’il faut bien l’admettre : la plupart des « guides complets » disponibles sont à peu près aussi utiles qu’un terminal de point de vente hors service — et, franchement, vous méritez mieux.
Pourquoi un traitement fluide des paiements dans le commerce de détail est essentiel
Près de 50 % de toutes les transactions par carte en magasin aux États-Unis sont désormais sans contact, par « paiement sans contact », depuis 2023 — un bond considérable par rapport à il y a quelques années, lorsque nous plissions tous les yeux avec méfiance devant les lecteurs de cartes, comme s’ils risquaient de nous mordre.
Il s’avère que vos clients préfèrent un passage en caisse rapide, sans friction et tout simplement facile — qu’ils utilisent une carte sans contact, un portefeuille numérique ou des modes de paiement flexibles en ligne.
Mais voici la triste vérité : lorsque le traitement de vos paiements échoue, c’est de l’argent qui s’envole, une hausse des rétrofacturations et un problème de confiance qu’aucun passage en caisse avec remise automatique ne peut résoudre.
Voici pourquoi il est essentiel de bien faire les choses :
- La fraude coûte extrêmement cher. Chaque dollar de fraude coûte en réalité environ 4,61 $ aux commerçants une fois prises en compte les rétrofacturations, les frais et les heures de travail perdues. Cela représente une hausse de 37 % en cinq ans. En clair ? Une mauvaise sécurité des paiements coûte cher.
- Les frais de traitement vous dépouillent en toute discrétion. En 2024, les commerçants américains ont déboursé à eux seuls la somme vertigineuse de 187,2 milliards de dollars en frais de traitement des cartes — suffisamment pour pousser n’importe quel dirigeant du commerce de détail à remettre en question ses choix de vie (et sa santé mentale).
Pas encore convaincu ? Voici les avantages d’une mise en place réussie :
- Des taux de conversion plus élevés. Une amélioration de seulement 0,1 seconde de la vitesse mobile a entraîné une hausse de 8,4 % des taux de conversion dans le commerce de détail.
- Des coûts de fraude réduits. Une sécurité intelligente des paiements, notamment la tokenisation, peut réduire la fraude de jusqu’à 60 % pour les transactions Visa.
- Une plus grande flexibilité de paiement. Les portefeuilles mobiles et numériques dominent désormais, représentant 50 % des transactions du commerce en ligne dans le monde. Si vous n’en tirez pas parti, vous avez déjà du retard.
- Des coûts d’exploitation réduits. Les virements ACH coûtent seulement 0,40 $ en moyenne — une véritable aubaine comparée aux quelque 2 % des paiements par carte de crédit.
Un traitement fluide des paiements dans le commerce de détail est indispensable pour réussir sérieusement dans le commerce en ligne et sur plusieurs canaux. Ce guide vous montrera exactement comment y parvenir grâce à des solutions de paiement qui fonctionnent vraiment.
Le processus de traitement des paiements de bout en bout
Le traitement des paiements dans le commerce de détail est une course de relais en six étapes, au cours de laquelle les informations de paiement du client se transforment en argent réel sur votre compte marchand. (Aucune baguette magique ni fumée requise.)
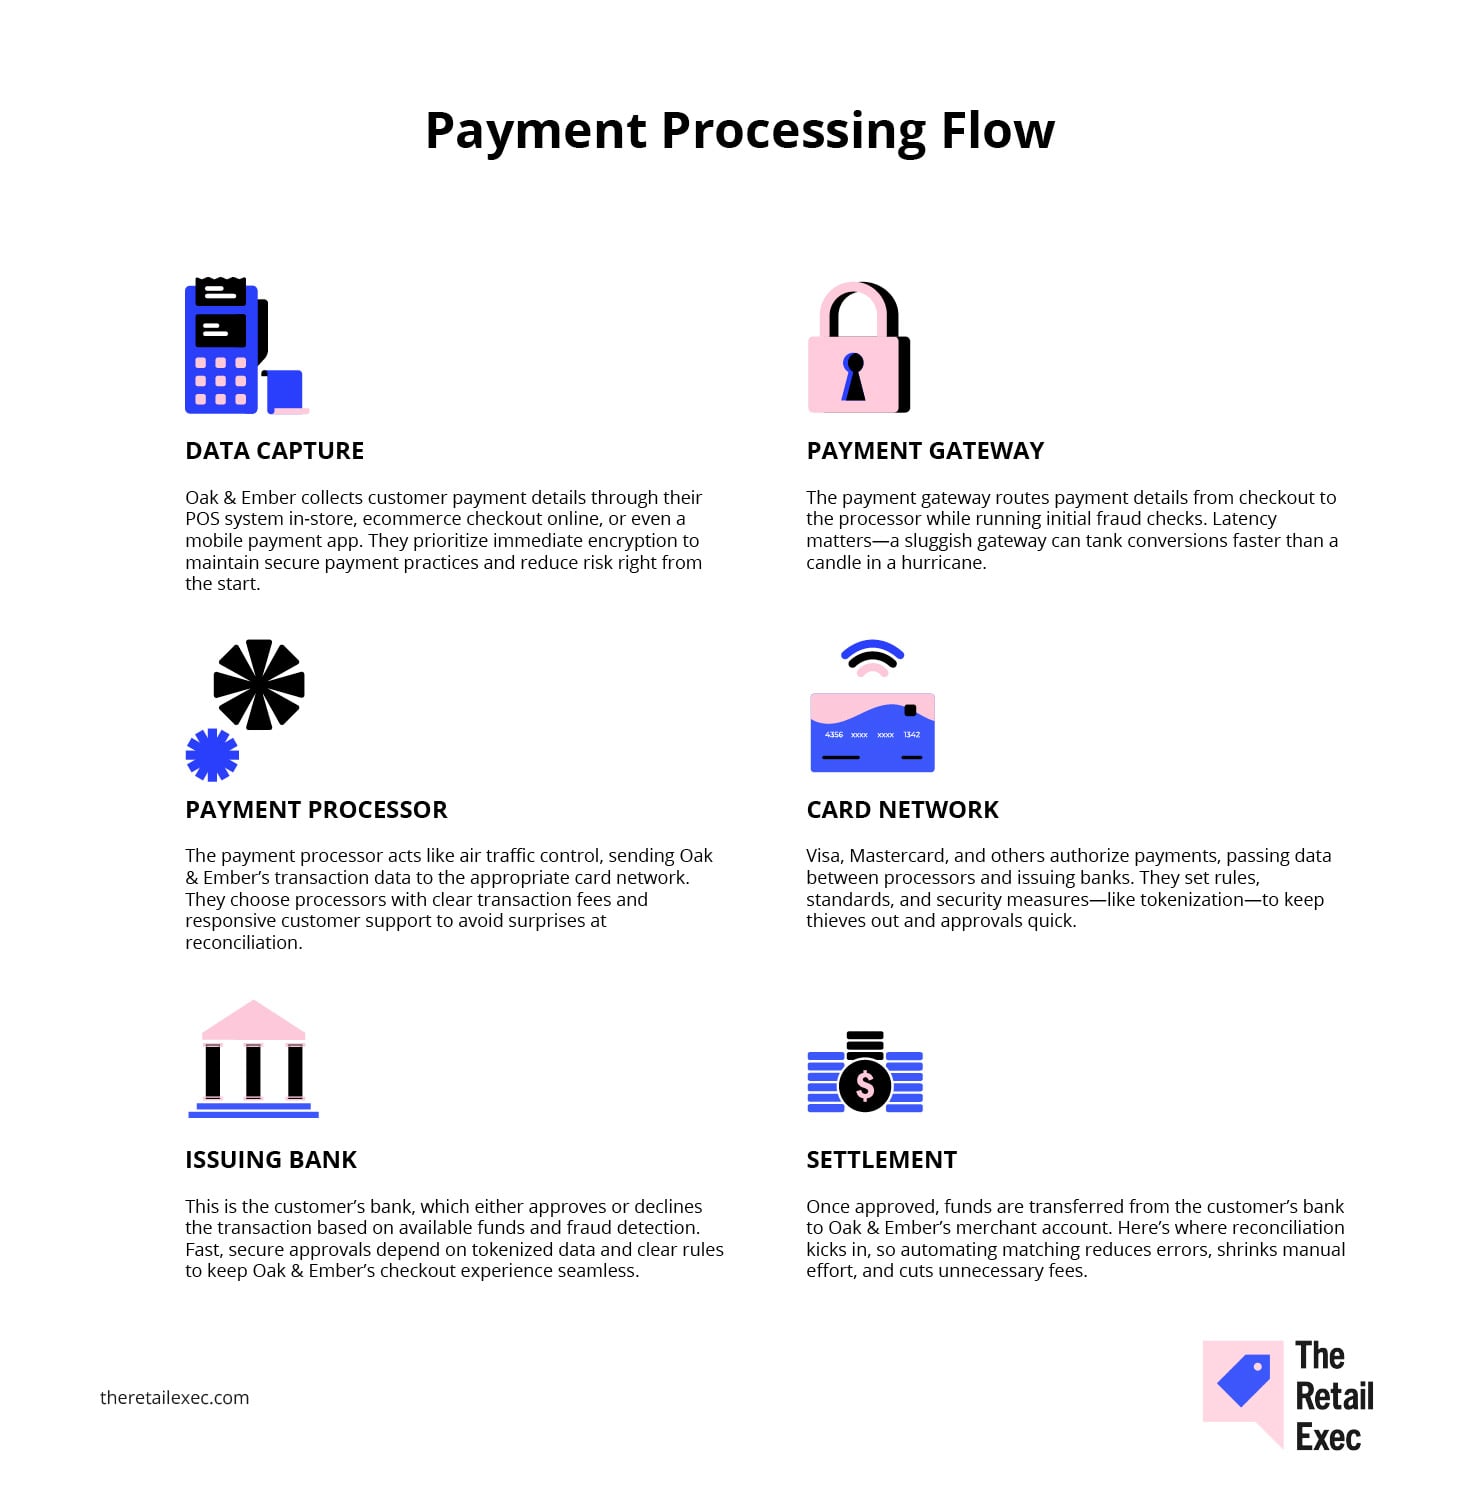
Examinons Oak & Ember—un détaillant fictif qui vend aussi bien des cours de poterie en magasin que des abonnements mensuels de bougies en ligne.
Chaque étape de leur circuit de paiement offre des possibilités de réduire considérablement les frais, de renforcer la sécurité et d’offrir une expérience client suffisamment fluide pour inciter les clients à revenir.
Et gardez un œil sur la tokenisation : le véritable acteur clé en coulisses qui transforme les données sensibles des cartes de crédit en données chiffrées incompréhensibles que les voleurs ne peuvent pas déchiffrer.
- Capture des données. Oak & Ember recueille les informations de paiement des clients via son système de point de vente en magasin, son processus de paiement en ligne ou même une application de paiement mobile. L’entreprise privilégie le chiffrement immédiat afin de maintenir des pratiques de paiement sécurisées et de réduire les risques dès le départ.
- Passerelle de paiement. La passerelle de paiement achemine les informations de paiement du processus de paiement vers le processeur tout en effectuant les premières vérifications antifraude. La latence compte : une passerelle lente peut faire chuter les conversions plus vite qu’une bougie dans un ouragan.
- Processeur de paiement. Le processeur de paiement agit comme un contrôleur aérien et transmet les données de transaction d’Oak & Ember au réseau de cartes approprié. L’entreprise choisit des processeurs qui appliquent des frais de transaction transparents et proposent un service client réactif afin d’éviter les mauvaises surprises lors du rapprochement.
- Réseau de cartes. Visa, Mastercard et d’autres réseaux autorisent les paiements en transmettant les données entre les processeurs et les banques émettrices. Ils définissent les règles, les normes et les mesures de sécurité — comme la tokenisation — pour tenir les voleurs à distance et accélérer les approbations.
- Banque émettrice. Il s’agit de la banque du client, qui approuve ou refuse la transaction en fonction des fonds disponibles et de la détection des fraudes. Des approbations rapides et sécurisées dépendent de données tokenisées et de règles claires pour garantir la fluidité de l’expérience de paiement d’Oak & Ember.
- Règlement. Une fois la transaction approuvée, les fonds sont transférés du compte bancaire du client vers le compte marchand d’Oak & Ember. C’est à ce moment qu’intervient le rapprochement : l’automatisation de la mise en correspondance réduit les erreurs, diminue le travail manuel et élimine les frais superflus.
Un traitement des paiements au détail bien conçu est fluide — rapide, sécurisé et rentable. Sautez une étape et vous invitez le chaos. Faites les choses correctement et vous dormirez mieux la nuit.
Principaux moyens de paiement à prendre en charge
Bien sûr, vous pourriez simplement proposer les virements ACH et les cryptomonnaies comme options de paiement. Révélation : cela ne se passera pas bien.
Si vous voulez vraiment gagner de l’argent, il est payant (littéralement) de comprendre ce que vos clients utilisent. Heureusement, nous avons déjà fait les recherches — vous n’avez donc pas à le faire.
Cartes de crédit & de débit
Accepter les cartes de crédit et de débit n’est pas facultatif. C’est le strict minimum dans le commerce de détail.
Les clients s’attendent à pouvoir passer, insérer ou approcher leur carte sans difficulté — qu’ils soient en magasin devant votre système POS ou qu’ils achètent en ligne via le traitement des paiements du commerce électronique.
Le problème, c’est que ces petites transactions pratiques ont coûté aux détaillants américains $187.2 milliards en frais de traitement rien que l’année dernière (comme je l’ai mentionné plus tôt). Choisir judicieusement ici fait la différence entre une gestion intelligente et un regret coûteux.
Avantages & inconvénients :
- AVANTAGE : Tout le monde les utilise ; parfaites pour les achats impulsifs.
- INCONVÉNIENT : Frais plus élevés, problèmes liés aux rétrofacturations et coûts opérationnels.
Remarques sur l’intégration :
- Nécessite une passerelle de paiement et du matériel compatible EMV.
- La conformité PCI n’est pas facultative (ne pensez même pas à faire l’impasse là-dessus).
Frais habituels : Crédit ~2%+ par transaction ; débit ~0.7%.
Cas d’utilisation privilégiés :
- Caisses des magasins physiques
- Transactions de commerce électronique à volume élevé
- Expériences omnicanales dont votre directeur financier peut se vanter
Virements bancaires ACH
L’ACH est le moyen de paiement que vous ne voyez pas mis en avant dans les grandes campagnes marketing — mais c’est une véritable force tranquille pour certains cas d’utilisation dans le commerce de détail.
Parfait pour les paiements récurrents ou les commandes d’un montant élevé, il échange la rapidité contre des économies, avec une moyenne de seulement $0.40 par virement. Il ne séduira pas les acheteurs occasionnels, mais pour les modèles d’abonnement ou les transactions B2B, c’est un champion de l’efficacité.
Avantages & inconvénients :
- AVANTAGE : Coût ridiculement faible, facturation prévisible.
- INCONVÉNIENT : Règlements plus lents, moins adapté aux consommateurs pour les paiements rapides.
Notes d’intégration :
- S’intègre via votre plateforme de paiement ou directement par l’intermédiaire des API bancaires.
- La prévention de la fraude et la vérification des comptes bancaires sont essentielles.
Frais habituels : ~0.20–$0.50 par virement.
Cas d’utilisation privilégiés :
- Services par abonnement
- Paiements récurrents B2B
- Commandes e-commerce de grande valeur
Portefeuilles numériques
Les portefeuilles numériques sont passés du statut de nouveauté à celui d’incontournable grand public.
Les clients ont adopté avec enthousiasme la rapidité, la sécurité et la commodité d’Apple Pay, Google Pay et de leurs équivalents, qui représentaient désormais 30 % des transactions mondiales au point de vente en 2023.
Mais les détaillants doivent suivre l’évolution des technologies et les intégrer avec soin afin de garantir la compatibilité et une expérience client fluide.
Avantages et inconvénients :
- AVANTAGE : Paiement sans friction ; les clients leur font instinctivement confiance.
- INCONVÉNIENT : Nécessite des mises à jour technologiques régulières et une gestion rigoureuse des fournisseurs.
Notes d’intégration :
- Ajouts faciles via votre passerelle de paiement.
- Doit prendre en charge les types de paiements mobiles.
Frais habituels : ~1.5–3 %, similaires à ceux des cartes traditionnelles.
Cas d’utilisation privilégiés :
- Expériences rapides de paiement sans contact en magasin
- Paiement e-commerce en un clic
- Transactions omnicanales fluides.
Have an account? Log In
Achetez maintenant, payez plus tard (BNPL)
Le BNPL est passé du statut de tendance de niche à celui d’attente des clients au moment du paiement.
Les acheteurs apprécient de fractionner leurs paiements : c’est avantageux pour leur budget et bénéfique pour votre panier moyen. Mais cette commodité pour le client a un coût : les frais facturés aux commerçants atteignent souvent 4–6 % de la vente.
Réservez cette méthode à des cas d’utilisation stratégiques, comme les ventes de produits haut de gamme ou les secteurs très concurrentiels où la conversion des visiteurs est la priorité n° 1. Découvrez ici notre sélection des meilleures plateformes BNPL.
Commencez par une catégorie de produits limitée ou un petit segment en ligne afin de tester l’adoption et l’impact sur la conversion. Choisissez un fournisseur sans contrat à long terme ni engagement de volume pendant que vous mesurez les résultats.
Avantages et inconvénients :
- AVANTAGE : Augmente considérablement les conversions et la taille des paniers.
- INCONVÉNIENT : Frais élevés et nombreuses exigences réglementaires à respecter.
Notes d’intégration :
- S’intègre via votre passerelle de paiement ; surveillez attentivement votre conformité.
- Nécessite des messages et des informations parfaitement clairs au moment du paiement.
Frais habituels : 4–6 % plus des frais fixes par transaction.
Cas d’utilisation privilégiés :
- Ventes e-commerce de grande valeur
- Mode, maison et produits spécialisés
- Paiements où la conversion est cruciale
Comparaison des modèles tarifaires et des frais (car les marges comptent)
Les modèles tarifaires sont les responsables insidieux de la part de chaque vente qui arrive réellement sur votre compte bancaire. Pourtant, de nombreux détaillants ne prêtent attention aux frais de traitement qu’après réception de la facture. Il est temps d’arrêter de perdre de l’argent — et de commencer à y prêter attention.
Voici une présentation simple des principaux modèles tarifaires, de leur coût et de leur impact sur vos marges.
Tarification forfaitaire
La tarification forfaitaire est l’option simple, prévisible et universelle. Vous payez le même pourcentage sur chaque transaction, quel que soit le type de carte. Idéale pour la simplicité — moins avantageuse pour vos résultats lorsque le volume augmente.
Supposons que vos ventes mensuelles s’élèvent à 20 000 $ pour 1 000 transactions :
- Interchange réel (moy. 1,57 %) : 314 $
- Fournisseur à tarification forfaitaire typique (~2,9 %) : 580 $
Cela représente 266 $ supplémentaires par mois, simplement pour éviter de lire les petits caractères. Pour les petites boutiques ? Cela en vaut totalement la peine. Mais lorsque le volume augmente, ce coût supplémentaire cesse rapidement de sembler négligeable.
Tarification interchange-plus
La tarification interchange-plus est celle qu’utilisent les détaillants expérimentés.
Vous payez les frais d’interchange réels (fixés par les réseaux de cartes), auxquels s’ajoute une marge transparente. Cela vous offre une meilleure visibilité, un pouvoir de négociation accru et, généralement, des frais bien plus faibles.
Même scénario avec 20 000 $ de ventes mensuelles :
- Coût réel de l’interchange (1,57 %) : 314 $
- Marge typique du prestataire (0,3 %) : 60 $
- Coût total : ~374 $
Et voilà. Vous venez d’économiser plus de 200 $ par mois par rapport à la tarification forfaitaire. Oui, c’est légèrement plus complexe — mais une complexité qui en vaut largement la peine.
Si votre volume de ventes est faible ou imprévisible, la tarification forfaitaire peut convenir, mais la plupart des détaillants finiront par payer trop cher.
La tarification par niveaux est conçue pour être déroutante et rend difficile la compréhension de ce qui vous est réellement facturé.
L’interchange-plus est généralement la meilleure option si vous recherchez la transparence — assurez-vous simplement de comparer le supplément ajouté par le prestataire, et pas uniquement le tarif annoncé.
Tarification par niveaux et autres modèles
La tarification par niveaux tente de répartir les transactions entre les catégories « qualifiées », « moyennement qualifiées » et « non qualifiées », chacune appliquant des taux différents. Cela semble clair — jusqu’à ce que l’on se rende compte que les définitions peuvent être étrangement ambiguës.
Si la plupart des ventes se retrouvent dans le niveau le moins cher, la tarification par niveaux semble intéressante. Mais dès que vos transactions commencent à passer dans des niveaux plus coûteux, la prévisibilité disparaît rapidement.
La tarification par abonnement propose des frais mensuels fixes, auxquels s’ajoute un faible coût par transaction. Elle est idéale si votre volume est constant, stable et suffisamment élevé pour que le calcul soit avantageux.
Les détaillants plus importants, disposant d’un véritable pouvoir de négociation, peuvent même obtenir des accords sur mesure — mais cela exige un examen minutieux des petits caractères.
Car lorsqu’il s’agit de vos marges, c’est littéralement votre responsabilité.
Voici le tableau récapitulatif de ces modèles tarifaires :
| Modèle | Structure des frais | Idéal pour |
|---|---|---|
| ModèleTarification forfaitaire | Structure des fraisPourcentage unique sur toutes les transactions | Idéal pourSimplicité, petits détaillants |
| ModèleInterchange-plus | Structure des fraisInterchange + marge du prestataire | Idéal pourVolumes élevés, priorité à la transparence |
| ModèlePar niveaux/sur mesure | Structure des fraisCatégories variables ou abonnement mensuel | Idéal pourActivités importantes, négociables et optimisées en termes de coûts |
Le guide de l’intégration des paiements et de la capacité à changer d’échelle
L’intégration ne peut pas être une réflexion après coup — c’est elle qui empêche votre traitement des paiements de se transformer en cycle interminable de remboursements, d’erreurs de gestion des stocks et de réclamations clients.
Les tarifs et le processus de paiement sont importants, bien sûr. Mais sans une intégration parfaitement fiable et un plan clair pour accompagner votre croissance, même votre « meilleure » solution de paiement vous fera perdre de l’argent, de la patience et la sérénité de votre équipe.
Il est temps d’aller au-delà du « ça fonctionne » et de concevoir vos paiements pour qu’ils évoluent de manière fiable et flexible.
Assurez une synchronisation fluide de votre système de point de vente et de vos stocks
Les détaillants se focalisent souvent sur les tarifs et l’expérience de paiement, mais négligent les connexions en arrière-plan, jusqu’à ce que les ruptures de stock, les ventes excédentaires ou les retours surviennent.
Votre système de point de vente, votre logiciel de gestion des stocks et votre CRM ne sont pas des entités isolées : ils sont profondément interdépendants. S’ils ne communiquent pas correctement, vous finirez par vendre des produits en trop grande quantité, manquer des réapprovisionnements et consacrer beaucoup trop d’heures à des corrections manuelles.
N’essayez pas d’assembler des systèmes qui n’ont pas été conçus pour communiquer entre eux.
Vous verrez souvent des détaillants intégrer de force d’anciens logiciels de gestion des stocks à de nouvelles plateformes de point de vente dans le cloud, avant de se demander pourquoi les données sont incorrectes ou pourquoi les règlements échouent.
Choisissez des outils dotés d’intégrations natives — ou, mieux encore, d’une API ouverte. Si les systèmes ne se synchronisent pas en temps réel, les niveaux de stock deviennent inexacts et la confiance des clients en pâtit également.
L’intégration transforme les paiements, qui ne sont plus de simples transactions, en données précieuses : elle met instantanément à jour les stocks, signale les réapprovisionnements et suit les habitudes des clients pour les futures campagnes marketing.
C’est votre arme secrète contre les clients déçus (« Oups, ce produit est en rupture de stock ! ») et le chaos opérationnel.
Voici à quoi ressemble une configuration correctement intégrée :
| Système | Méthode de synchronisation | Données | Exemple d’utilisation |
|---|---|---|---|
| SystèmeSystème de point de vente | Méthode de synchronisationExtension native | DonnéesVentes, remboursements, retours | Exemple d’utilisationMise à jour des ventes en temps réel |
| SystèmeLogiciel de gestion des stocks | Méthode de synchronisationAPI intergicielle | DonnéesNiveaux de stock, références SKU | Exemple d’utilisationDéclenchement automatique des réapprovisionnements |
| SystèmeCRM | Méthode de synchronisationWebhooks | DonnéesHistorique des achats des clients | Exemple d’utilisationCampagnes d’e-mails ciblées |
Bonnes pratiques :
- Examinez attentivement les extensions et les intergiciels en vérifiant leur stabilité, la fréquence de leurs mises à jour et la qualité de l’assistance du fournisseur. Ne faites pas d’économies sur ce point.
- Testez la synchronisation par lots et en temps réel afin de trouver un équilibre entre rapidité et charge que votre système peut gérer sans saturer.
- Consultez régulièrement vos journaux d’intégration : « configurer et oublier » n’est pas une stratégie, c’est une invitation aux catastrophes inattendues.
Vous comparez les solutions ? Évitez de faire votre choix au hasard : consultez notre sélection des meilleurs systèmes de point de vente, compatibles avec votre gestion des stocks et votre CRM pour des opérations fluides et évolutives :
Validez les API et testez vos intégrations en environnement bac à sable
Un système de paiement qui « fonctionne sur le papier », mais échoue dans des conditions réelles, est un problème qui ne demande qu’à survenir.
Les tests ne sont pas négociables.
C’est votre seule protection contre les échecs de paiement embarrassants, les clients mécontents et les coûteuses interruptions de service. Tester vos intégrations dans un environnement bac à sable vous permet de simuler des situations réelles — remboursements, cas particuliers et même incidents majeurs — avant que les clients n’y soient jamais confrontés.
Chaque fois que votre terminal se bloque ou que votre passerelle ralentit, vous perdez des transactions et dégradez l’expérience client.
Ce temps d’arrêt — qu’il dure cinq minutes par semaine ou une heure de pointe par mois — se traduit par une perte réelle de revenus. Cela n’apparaît pas sur la facture, mais se reflète dans vos chiffres.
Détecter les erreurs ici ne coûte pas cher. Les détecter à grande échelle après le lancement ? C’est une autre histoire.
Une routine de test intelligente et rigoureuse ressemble à ceci :
- Authentification. Vérifiez les clés API, les autorisations des utilisateurs et les rôles d’accès dans l’environnement de préproduction. Renouvelez régulièrement les clés — aucune surprise n’est permise.
- Flux des transactions. Simulez tout — approbations, refus, captures partielles, remboursements et même rétrofacturations — afin de voir exactement comment le système résiste.
- Rapprochement. Testez les rapports de règlement par rapport aux transactions de bac à sable, puis automatisez les alertes de divergence. Ne vous fiez pas aux contrôles manuels.
Conseil de pro : testez votre environnement de tokenisation séparément. Assurez-vous que votre logique de détection des fraudes fonctionne sans mettre en danger les données réelles de vos clients.
Vous mettez à niveau votre infrastructure ou la configurez depuis zéro ? Notre guide sur l’intégration d’une passerelle de paiement vous accompagne étape par étape — sans tâtonnements, avec des paiements fiables.
Préparez la reprise après défaillance et évitez la dépendance envers un fournisseur
Les prestataires de traitement des paiements connaissent des pannes, des interruptions d’API et des changements contractuels inattendus qui laissent les détaillants désemparés. Sans plan de sortie solide, votre parcours de paiement s’arrête, vos ventes s’évaporent et la confiance des clients s’effondre.
Dépendre d’un seul prestataire de paiement revient à jouer vos revenus sur une stabilité que vous ne contrôlez pas.
Lorsque les systèmes de paiement tombent en panne, attendez-vous à une hausse des abandons de panier, à des complications liées aux remboursements et à une augmentation de la fraude, les clients cherchant des solutions de contournement ou quittant complètement le site — des difficultés particulièrement aiguës pour les entreprises ayant besoin de services spécialisés de compte marchand.
Une stratégie solide de reprise après défaillance vous permet de garder le contrôle de vos solutions de traitement des paiements pour le commerce de détail.
Elle vous garantit de pouvoir rapidement changer de cap si votre prestataire principal rencontre des difficultés ou cesse de répondre aux besoins de votre entreprise de vente au détail.
Voici exactement comment vous préparer :
- Surveillez les tableaux de bord des SLA et de la disponibilité afin de repérer les problèmes avant qu’ils ne prennent de l’ampleur.
- Exportez régulièrement les données critiques (transactions, informations de paiement des clients, règlements) pour éviter la dépendance envers un fournisseur.
- Préapprouvez des prestataires de paiement de secours et validez votre processus de basculement en mode bac à sable. L’objectif est d’assurer des transitions fluides, pas de changer de solution dans la panique.
Et ne négligez pas la sécurité : les interruptions de paiement rendent la détection des fraudes plus difficile, faisant exploser les coûts opérationnels et la frustration des clients.
Se tenir au courant de la réglementation applicable aux prestataires de paiement est essentiel pour tout détaillant souhaitant adopter une approche flexible et évolutive des services marchands, capable d’évoluer avec les besoins de l’entreprise.
Comment choisir et négocier avec votre prestataire de paiement
Choisir un prestataire de paiement ne revient pas à choisir des chaussettes : cette décision s’inscrit dans la durée et façonne vos marges, la qualité de votre assistance et votre flexibilité à long terme.
Pour les détaillants, il s’agit à la fois d’une négociation financière et d’un exercice de gestion des risques, les contrats de services marchands et les frais de transaction pouvant faire ou défaire votre rentabilité si vous ne faites pas vos devoirs.
Définissez le volume de vos transactions et les références de vos montants moyens
Après avoir mis en œuvre la tokenisation et réduit la latence de la passerelle, Oak & Ember a réduit de trois secondes le temps de passage en caisse, diminuant ainsi les abandons de panier et accélérant les files d’attente.
Mais la propriétaire, Maya, savait que la rapidité ne constituait pas tout. Avant de négocier avec un prestataire de paiement, elle a extrait des rapports de vente détaillés afin de s’appuyer sur des données concrètes.
Les prestataires de paiement ne proposent pas une tarification universelle.
Votre volume mensuel de transactions, votre panier moyen, vos canaux de vente et votre profil de risque déterminent les taux qui vous sont proposés — ainsi que la majoration avec laquelle vous devrez composer si vous ne faites pas attention.
Si vous ne connaissez pas vos propres chiffres, vous entamez les négociations sans visibilité — et les prestataires de paiement apprécient les commerçants mal informés.
Connaître vos références transactionnelles vous permet d’éviter d’être discrètement orienté vers des niveaux tarifaires excessifs qui grignotent vos marges chaque mois. Cela montre que vous êtes un commerçant sérieux qui mérite qu’on se batte pour le gagner — et non une cible facile pour appliquer une majoration.
Demandez une tarification interchange-plus personnalisée
Après avoir rationalisé son processus de paiement, la propriétaire d’Oak & Ember, Maya, a su qu’il était temps de s’attaquer à son prochain facteur de réduction des marges : les frais de traitement des paiements.
Munie de six mois de données détaillées sur son volume, elle a entamé les négociations avec la ferme intention d’obtenir davantage que le prix affiché que les prestataires espéraient lui faire accepter.
Une tarification forfaitaire peut convenir aux tout nouveaux commerçants, mais dès que votre volume devient moyen à élevé, vous laissez de l’argent sur la table. La tarification interchange-plus vous apporte de la transparence en séparant les frais réels des réseaux de cartes de la majoration du prestataire.
Avec un volume de transactions suffisant, même une baisse modeste du taux peut représenter des dizaines de milliers de dollars supplémentaires dans votre poche chaque année.
Car si vous ne négociez pas maintenant, c’est vous qui financerez la prochaine grande campagne marketing de votre prestataire. Les commerçants avisés veillent également à ce que leurs systèmes de paiement respectent les normes de conformité PCI afin d’éviter des pénalités coûteuses.
Verrouillez les protections liées aux accords de niveau de service et aux rétrofacturations
Une fois qu’Oak & Ember a obtenu de meilleurs taux, l’entreprise s’est immédiatement attaquée à un autre facteur potentiel de réduction des bénéfices : des garanties de service insuffisantes.
Lors de leur plus importante promotion des fêtes, une vague de transactions contestées les a confortés dans leur décision d’avoir défini des conditions claires concernant les accords de niveau de service et les plafonds de rétrofacturation — protégeant ainsi leur trésorerie et empêchant les litiges de dévorer leurs marges.
Les accords de niveau de service (SLA) ne sont pas qu’une façade.
Ils définissent les règles d’engagement avec votre prestataire de paiement, en précisant clairement les délais de réponse et les responsabilités. Les plafonds de responsabilité limitent votre exposition aux rétrofacturations et vous évitent de perdre jusqu’à $4.61 par dollar frauduleux lorsque les frais, les coûts administratifs et les heures de travail perdues du personnel s’accumulent.
Au-delà des frais par transaction, exigez de votre prestataire des garanties de disponibilité de l’API et des webhooks, des politiques de nouvelle tentative clairement définies, ainsi que des crédits ou des exonérations de frais lorsque ces SLA ne sont pas respectés—des conditions qui ne leur coûtent presque rien, mais qui vous évitent des jours de gestion de crise.
Prêt à améliorer votre prestataire ? Comparez les prestataires de passerelles de paiement haut de gamme offrant des protections robustes contre les rétrofacturations :
Évaluez le service client et la feuille de route de la plateforme
Une fois les tarifs et les SLA réglés, Maya, chez Oak & Ember, s’est concentrée sur la qualité du support, car lorsqu’une vente flash de Thanksgiving a provoqué une vague de remboursements échoués, elle avait besoin de réponses concrètes rapidement.
Des frais de transaction faibles et des contrats solides ne suffisent pas.
Le traitement des paiements pour les commerces de détail dépend également d’un support des services aux commerçants capable de répondre sous pression et d’une feuille de route de plateforme qui vous permet de rester compétitif l’année prochaine, plutôt que de rester bloqué en 2020.
Un support réactif des services aux commerçants permet à votre caisse de rester opérationnelle pendant les pics de ventes, tandis qu’une feuille de route claire de la plateforme vous garantit de pouvoir adopter de nouveaux moyens de paiement avant vos concurrents.
Un prestataire de paiement qui disparaît lorsque des problèmes surviennent ou qui dissimule sa feuille de route vous expose à des escalades nocturnes et à une perte de revenus.
Vous souhaitez choisir des prestataires de traitement des paiements réputés pour leur service client haut de gamme, leurs systèmes de paiement tournés vers l’avenir et leur traitement des paiements pour le commerce électronique évolutif ?
Découvrez notre sélection :
Préparer vos paiements pour l’avenir
La technologie des paiements ne reste jamais immobile. Les premiers projets pilotes et les paris judicieux deviennent souvent les incontournables de demain.
Chez Oak & Ember, une fois les frais et les SLA verrouillés, la prochaine initiative de Maya a été de tester le paiement différé (BNPL). Les résultats parlaient d’eux-mêmes : les conversions ont augmenté, les coûts d’acquisition client ont diminué et même sa directrice financière a cessé de contester la décision.
Anticiper n’est pas une option.
Et avec 75 % des détaillants américains qui prévoient d’accepter les cryptomonnaies ou les stablecoins dans les deux prochaines années, rester agile signifie surveiller ce qui arrive avant que cela ne devienne la norme.
Explorer les technologies de paiement émergentes
Oak & Ember ne s’est pas arrêté aux négociations tarifaires. L’entreprise a testé un paiement dynamique selon la zone géographique, ce qui a stimulé les conversions dans les codes postaux à forte valeur.
Suivre de près les nouvelles solutions de paiement consiste à rencontrer les clients là où ils achèteront demain. Les innovations comme la détection des fraudes pilotée par l’IA réduisent les pertes avant qu’elles ne surviennent, tandis que les stablecoins promettent un règlement quasi instantané et moins d’intermédiaires.
Et cette évolution est bien réelle : les services financiers intégrés devraient à eux seuls atteindre 7 200 milliards de dollars à l’échelle mondiale d’ici 2030. Cela indique que les systèmes de paiement continueront d’évoluer et que votre entreprise de vente au détail doit suivre le rythme.
Recherchez des prestataires dotés d’une approche sans interface, axée sur les API, ainsi que d’un environnement de test pour développeurs qui soit une réplique de la production.
Ils doivent exposer des flux d’événements, proposer la relecture des webhooks et être intégrables nativement aux futurs canaux (applications de messagerie, commerce vocal, portefeuilles).
Si vous ne pouvez pas mettre en place un environnement de test complet en moins d’une heure, vous ne serez pas en mesure d’innover dans 2–3 ans.
Pour approfondir le sujet, consultez notre guide des tendances des paiements dans le commerce électronique.
Tester des intégrations concrètes
Les plans sur le papier ne paient pas les factures. Maya le savait — Oak & Ember a donc testé le BNPL sur les abonnements de bougies. Le résultat ? Une hausse de 12 % de la valeur moyenne des commandes, qui a justifié un déploiement plus large.
Les projets pilotes rapides et peu risqués montrent quels moyens de paiement et quels parcours de paiement génèrent réellement des conversions.
Poser les bonnes questions lors de l’évaluation
Lorsque Oak & Ember a interrogé son prestataire de services de paiement sur la gestion du cycle de vie des jetons, l’entreprise a découvert qu’il ne prenait pas en charge les stablecoins, évitant ainsi une refonte coûteuse par la suite.
Les détaillants avisés ne recherchent pas aveuglément les fonctionnalités. Ils posent des questions difficiles pour vérifier que leur prestataire de paiement peut suivre la feuille de route de leur activité de vente au détail.
Exemple de comparaison des fournisseurs :
| Question | Réponse du fournisseur A | Réponse du fournisseur B |
|---|---|---|
| QuestionCalendrier de publication des fonctionnalités | Réponse du fournisseur AFeuille de route détaillée | Réponse du fournisseur B« Nous la partagerons lorsqu’elle sera prête » |
| QuestionCalendrier des mises à jour de la lutte contre la fraude pilotées par l’IA | Réponse du fournisseur APrévu au deuxième trimestre | Réponse du fournisseur BAucun calendrier communiqué |
| QuestionEngagement en matière de rétrocompatibilité | Réponse du fournisseur AGarantie de 2 ans | Réponse du fournisseur BNon précisé |
Créez votre liste de contrôle à l’épreuve du temps
Rendre le traitement des paiements de détail pérenne ne consiste pas à adopter chaque nouvelle fonctionnalité séduisante. Il s’agit d’adopter une approche disciplinée et reproductible pour tester et intégrer ce qui apporte réellement de la valeur.
Priorités clés à examiner chaque trimestre :
- Accès à des environnements de test pour les outils de lutte contre la fraude par IA
- Plans de test du paiement adaptatif selon la zone géographique
- Feuille de route de mise à niveau de la tokenisation
- Politiques de gestion des versions et d’abandon de l’API
- Prise en charge des intégrations de cryptomonnaies stables et de finance intégrée
Considérez cette liste de contrôle comme un document évolutif. Mettez-la régulièrement à jour. Car pendant que vous restez immobile, vos concurrents perfectionnent des systèmes de paiement qui relèguent le vôtre au second plan.
Découvrez notre caisse
Vous vous souvenez de cette file d’attente interminable à la caisse dont nous parlions au début ? Vous disposez maintenant de la carte pour en faire un avantage concurrentiel : davantage de ventes, des clients plus satisfaits et moins de problèmes qui grignotent vos marges.
Qu’il s’agisse pour Oak & Ember de gagner quelques secondes sur les transactions ou de se tourner vers les cryptomonnaies stables, vous avez désormais ce guide en main. Appliquez correctement ces principes et vous serez sur la voie de paiements de détail plus intelligents :
- Maîtrisez le relais de paiement en six étapes pour réduire les coûts et renforcer la sécurité.
- Créez des intégrations qui synchronisent les stocks, le CRM et la caisse en temps réel.
- Négociez des tarifs personnalisés et des SLA extrêmement solides qui protègent votre trésorerie.
- Testez de nouvelles solutions de paiement avant même que vos concurrents ne sachent qu’elles existent.
Un traitement fluide des paiements de détail n’est pas quelque chose que l’on « configure puis oublie ». C’est une stratégie pour automatiser, innover et développer votre activité multicanale en vue de ce qui vous attend.
Défiez-vous de choisir une tactique cette semaine : segmentez vos données de volume, demandez un environnement de test ou planifiez votre prochaine mise à niveau d’intégration.
Le commerce de détail ne s’arrête jamais — vous ne devriez pas non plus. Abonnez-vous à notre newsletter pour découvrir les dernières analyses, stratégies et ressources professionnelles proposées par les grands dirigeants du commerce de détail qui façonnent le secteur.
FAQ sur le traitement des paiements de détail
Vous vous creusez encore la tête au sujet des rétrofacturations et des frais liés aux cryptomonnaies ? Démêlons ces casse-têtes du paiement afin que vous puissiez vous consacrer à la création de solutions de paiement qui fonctionnent vraiment.
Comment puis-je réduire au minimum les temps d’arrêt lors du changement de prestataire de traitement des paiements ?
Changer de prestataire de traitement des paiements ne doit pas nécessairement perturber votre parcours de paiement.
Planifiez à l’avance les tests en environnement de bac à sable et préapprouvez des prestataires de secours afin de pouvoir réagir sans interrompre les paiements en magasin ou en ligne.
Exportez régulièrement les détails des transactions, les rapports de règlement et les données de paiement des clients depuis votre compte marchand afin d’être toujours prêt à migrer.
Comment mesurer le ROI des outils de lutte contre la fraude basés sur l’IA avant leur déploiement ?
Commencez par établir votre référence : mesurez les taux actuels de fraude et le volume de rétrofacturations.
La plupart des prestataires de services marchands proposent des environnements de bac à sable : utilisez-les pour faire traiter vos données historiques de transactions par le modèle d’IA. Évaluez les vrais positifs, les faux positifs et les économies réelles réalisées pour chaque fraude évitée, plutôt que de vous fier aux arguments commerciaux des fournisseurs.
Comment les frais liés aux stablecoins se comparent-ils à ceux des réseaux de cartes traditionnels ?
Les stablecoins peuvent offrir un règlement quasi instantané et des frais de traitement moyens inférieurs à ceux des réseaux de cartes de crédit.
Mais ne vous laissez pas éblouir : tenez compte des frais de change, des coûts d’intégration et de la capacité de votre service client à les prendre en charge. Exigez toujours une tarification détaillée et tout compris de la part de votre prestataire de paiement avant de vous engager.
Quels coûts cachés se dissimulent dans les paiements transfrontaliers ?
Les paiements transfrontaliers aiment réserver des surprises : frais de conversion de devises, coûts d’acquisition locaux, dépenses de mise en conformité et majorations appliquées par les prestataires de paiement.
Négociez dès le départ des grilles tarifaires claires et transparentes. Testez d’abord des transactions internationales de faible montant afin de vous assurer que votre système de point de vente et votre tunnel de paiement en ligne les traitent correctement avant de passer à l’échelle.
Que doit comprendre ma stratégie de sortie si un prestataire ne tient pas les promesses de sa feuille de route ?
Une stratégie de sortie solide vous évite d’être pris en otage par un fournisseur qui cesse de prendre en charge vos moyens de paiement ou qui ne tient pas les promesses de sa feuille de route.
Exportez régulièrement les informations de paiement des clients, les données relatives au volume des transactions et l’historique des règlements. Testez les intégrations avec d’autres prestataires de paiement et assurez-vous que votre système de point de vente ou votre plateforme de commerce électronique reste rétrocompatible.
Quels indicateurs des SLA sont les plus importants pendant les périodes de forte activité commerciale ?
Donnez la priorité aux accords de niveau de service qui couvrent les délais de réponse aux litiges, les garanties de disponibilité de la plateforme et les procédures d’escalade auprès du support.
Lorsque le volume des transactions augmente fortement pendant les périodes commerciales de pointe, la lenteur du service client de votre prestataire de paiement peut vous faire perdre des milliers d’euros de ventes potentielles. Obtenez ces engagements par écrit : des assurances vagues ne paieront pas votre loyer lorsque tout tombe en panne.