Key Takeaways
Les frictions sont un véritable frein: Les obstacles au paiement font fortement baisser les ventes : les retards réduisent les conversions de 20 %. Des processus de paiement fluides renforcent la fidélité des clients et réduisent les abandons de panier.
Le paiement sans espèces règne en maître: Près de 50 % des transactions effectuées en magasin aux États-Unis sont sans contact. Les clients recherchent une expérience de paiement fluide et rapide, en magasin comme en ligne, grâce à des moyens de paiement numériques et flexibles.
La fraude est un adversaire coûteux: La fraude coûte cher aux commerçants : jusqu’à 4,61 $ pour chaque dollar perdu. Des mesures de sécurité efficaces, comme la tokenisation, peuvent contribuer à réduire considérablement ces dépenses.
Les frais, le voleur silencieux de revenus: Les frais de traitement des cartes sont exorbitants et ont coûté 187,2 milliards de dollars aux commerçants américains en 2024. Des moyens de paiement alternatifs, comme les virements ACH, pourraient réduire fortement les coûts d’exploitation.
La rapidité stimule les ventes: Améliorer la vitesse sur mobile de 0,1 seconde a augmenté les taux de conversion de 8,4 %. Un traitement des paiements plus rapide et plus efficace se traduit directement par une hausse des ventes et de la satisfaction client.
Imaginez : votre client est enfin prêt à payer — carte en main, plein d’espoir. Et puis... paiement refusé. Il essaie à nouveau. La file s’allonge. Votre caissier force un sourire qui pourrait faire tourner le lait.
Et en ligne ? Ce n’est guère mieux. Votre processus de paiement perd discrètement des ventes avec un taux moyen d’abandon de panier de 70 % — moins qu’un seau percé qu’un véritable tuyau d’arrosage qui détruit vos revenus en projetant de l’argent partout sur le bitume numérique.
Et ce n’est pas tout. Chaque petit obstacle ou délai tue silencieusement des ventes. Même un délai d’une seconde peut réduire les conversions de jusqu’à 20 %.
Les frictions liées au paiement ne se contentent pas de ponctionner vos revenus : elles sapent le moral de votre équipe, font perdre des heures en rapprochements manuels et créent une expérience client qui n’a rien de fidélisant.
Ce guide est votre manuel pratique, sans langue de bois, pour mettre en place un traitement des paiements dans le commerce de détail qui fonctionne vraiment.
Nous vous montrerons exactement comment accepter les paiements partout — en magasin, en ligne et sur plusieurs canaux — sans pousser votre responsable des opérations à se mettre à l’abri. Au programme :
- Des intégrations avancées dont votre directeur financier vous remerciera sincèrement.
- Des exemples de retour sur investissement concrets pour faire taire les promesses exagérées des fournisseurs.
- Des comparaisons tarifaires claires qui dissipent les absurdités.
- Des solutions évolutives pour ne pas devoir reconstruire tout le système chaque année.
Parce qu’il faut bien l’admettre : la plupart des « guides complets » disponibles sont à peu près aussi utiles qu’un terminal de point de vente hors service — et, franchement, vous méritez mieux.
Pourquoi un traitement fluide des paiements dans le commerce de détail est important
Près de 50 % de toutes les transactions par carte en magasin aux États-Unis sont désormais sans contact, par « paiement sans contact », en 2023 — une forte progression par rapport à il y a quelques années, lorsque nous plissions tous les yeux avec méfiance devant les lecteurs de cartes, comme s’ils pouvaient nous mordre.
Il s’avère que vos clients préfèrent un passage en caisse rapide, sans friction et tout simplement facile — qu’ils utilisent leur carte sans contact, des portefeuilles numériques ou des modes de paiement flexibles en ligne.
Mais voici la dure réalité : lorsque le traitement de vos paiements échoue, c’est de l’argent qui s’envole, une hausse des rétrofacturations et un problème de confiance qu’aucun passage en caisse avec remise automatique ne peut résoudre.
Voici pourquoi il est important de bien faire les choses :
- La fraude coûte extrêmement cher. Chaque dollar de fraude coûte en réalité environ 4,61 $ aux commerçants après prise en compte des rétrofacturations, des frais et des heures de travail perdues. Cela représente une hausse de 37 % en cinq ans. En clair ? Une mauvaise sécurité des paiements coûte cher.
- Les frais de traitement vous volent discrètement. En 2024, les commerçants américains ont déboursé à eux seuls la somme vertigineuse de 187,2 milliards de dollars en frais de traitement des cartes — de quoi pousser n’importe quel propriétaire d’entreprise de vente au détail à remettre en question ses choix de vie (et sa santé mentale).
Vous n’êtes toujours pas convaincu ? Voici les avantages d’une bonne mise en œuvre :
- Des taux de conversion plus élevés. Une amélioration de seulement 0,1 seconde de la vitesse mobile a entraîné une hausse de 8,4 % des taux de conversion dans le commerce de détail.
- Des coûts de fraude réduits. Une sécurité intelligente des paiements, notamment la tokenisation, peut réduire la fraude de jusqu’à 60 % pour les transactions Visa.
- Une plus grande flexibilité de paiement. Les portefeuilles mobiles et numériques dominent désormais, représentant 50 % des transactions de commerce électronique dans le monde. Si vous n’en tirez pas parti, vous avez déjà du retard.
- Des coûts d’exploitation réduits. Les virements ACH coûtent en moyenne à peine 0,40 $ — une véritable aubaine comparativement aux quelque 2 % des paiements par carte de crédit.
Un traitement fluide des paiements dans le commerce de détail est indispensable pour réussir sérieusement dans le commerce électronique et sur plusieurs canaux. Ce guide vous montrera exactement comment y parvenir grâce à des solutions de paiement qui fonctionnent vraiment.
Le processus de traitement des paiements de bout en bout
Le traitement des paiements dans le commerce de détail est une course de relais en six étapes, au cours de laquelle les informations de paiement du client deviennent de véritables dollars sur votre compte marchand. (Aucune baguette magique ni fumée requise.)
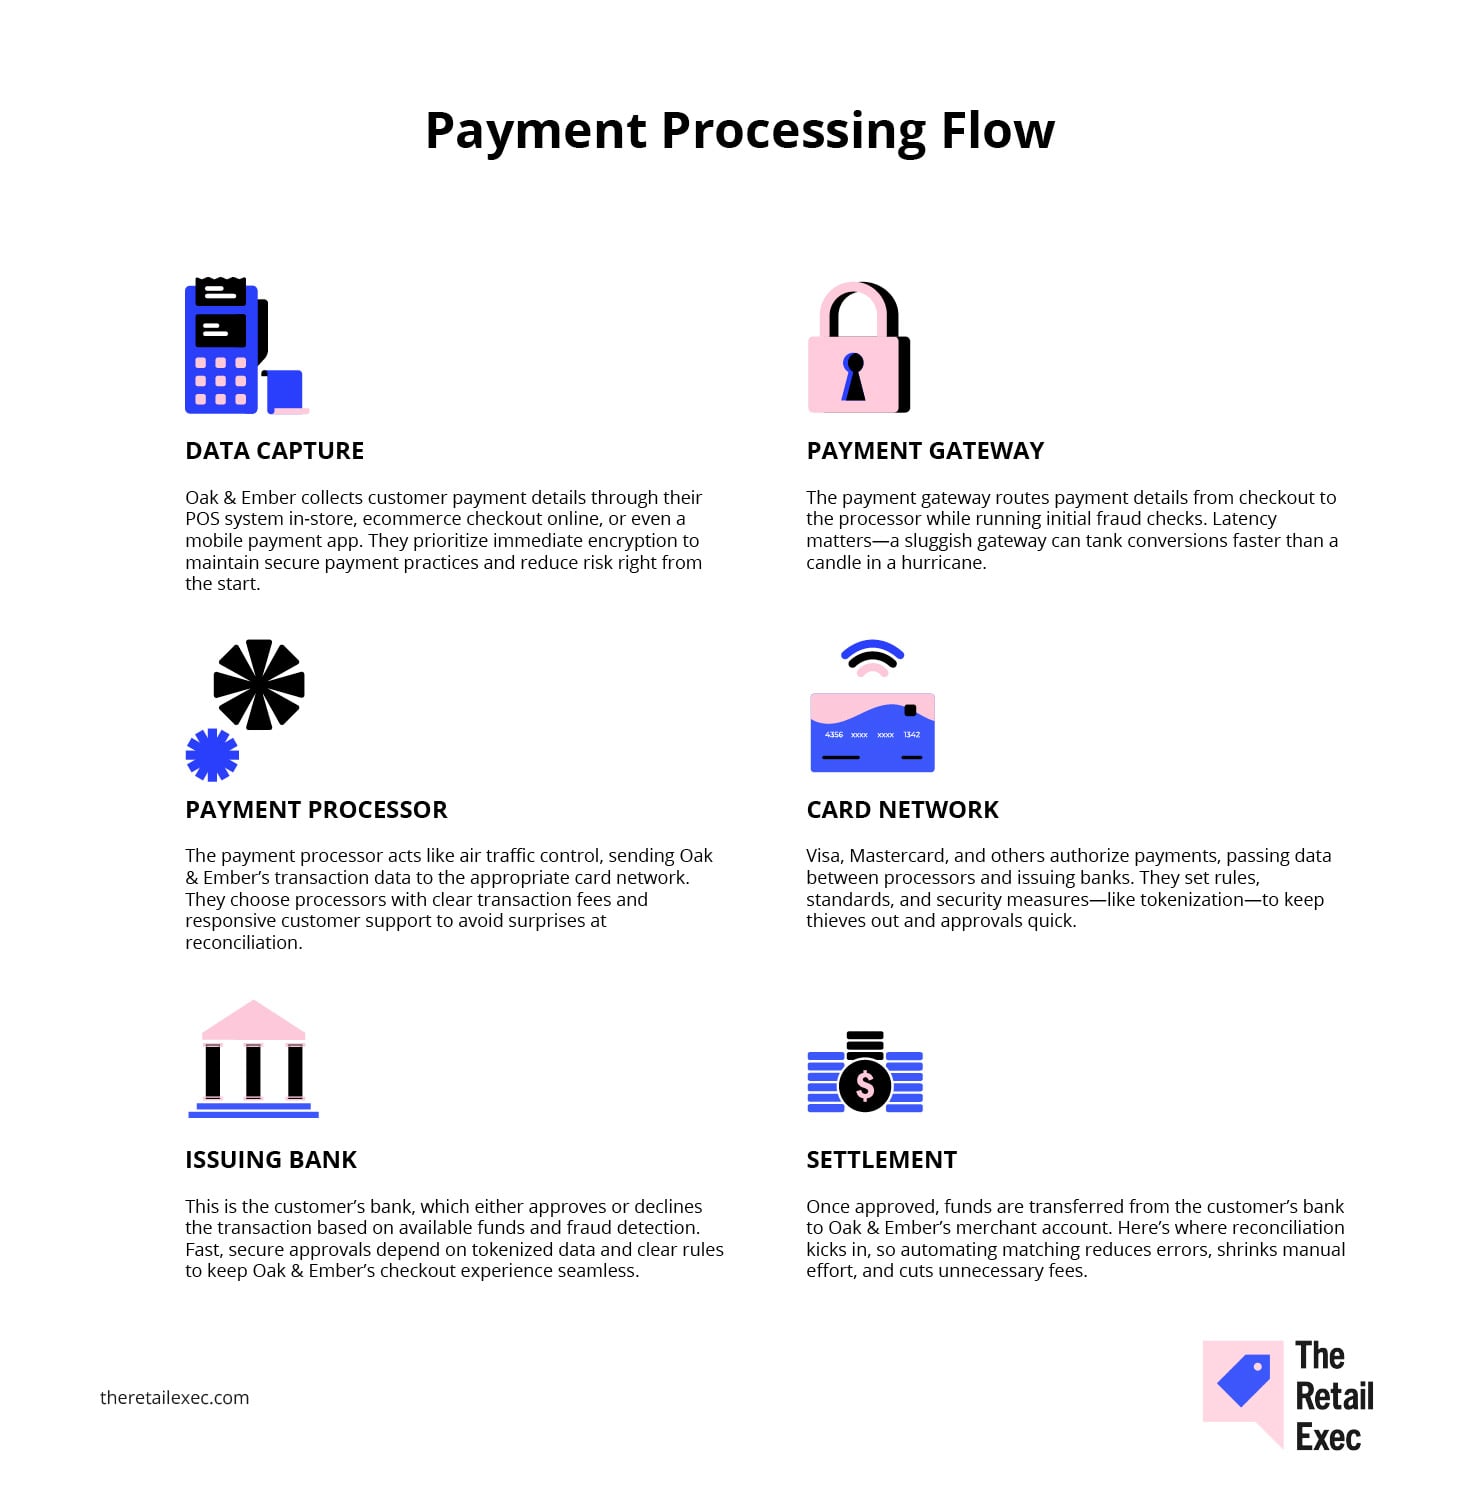
Examinons Oak & Ember—un détaillant fictif qui vend aussi bien des cours de poterie en magasin que des abonnements mensuels de bougies en ligne.
Chaque étape de leur flux de paiement offre des possibilités de réduire considérablement les frais, de renforcer la sécurité et de proposer une expérience client suffisamment fluide pour inciter les clients à revenir.
Et surveillez la tokenisation—le MVP qui travaille en coulisses et transforme les données sensibles des cartes bancaires en données chiffrées impossibles à déchiffrer pour les voleurs.
- Capture des données. Oak & Ember recueille les informations de paiement des clients via son système de point de vente en magasin, son parcours de paiement en ligne ou même une application de paiement mobile. L’entreprise donne la priorité au chiffrement immédiat afin de maintenir des pratiques de paiement sécurisées et de réduire les risques dès le départ.
- Passerelle de paiement. La passerelle de paiement achemine les informations de paiement du parcours de paiement vers le prestataire de traitement tout en effectuant les premiers contrôles antifraude. La latence compte—une passerelle lente peut faire chuter les conversions plus vite qu’une bougie dans un ouragan.
- Prestataire de traitement des paiements. Le prestataire de traitement des paiements agit comme un contrôleur aérien et transmet les données de transaction d’Oak & Ember au réseau de cartes approprié. L’entreprise choisit des prestataires affichant des frais de transaction clairs et offrant un service client réactif afin d’éviter les mauvaises surprises lors du rapprochement.
- Réseau de cartes. Visa, Mastercard et les autres réseaux autorisent les paiements en faisant circuler les données entre les prestataires de traitement et les banques émettrices. Ils définissent les règles, les normes et les mesures de sécurité—comme la tokenisation—pour tenir les voleurs à distance et accélérer les autorisations.
- Banque émettrice. Il s’agit de la banque du client, qui approuve ou refuse la transaction en fonction des fonds disponibles et de la détection des fraudes. Des autorisations rapides et sécurisées reposent sur des données tokenisées et des règles claires afin de garantir une expérience de paiement fluide pour Oak & Ember.
- Règlement. Une fois la transaction approuvée, les fonds sont transférés du compte bancaire du client vers le compte marchand d’Oak & Ember. C’est à ce moment qu’intervient le rapprochement : l’automatisation de la mise en correspondance réduit les erreurs, diminue le travail manuel et élimine les frais inutiles.
Un traitement des paiements de détail bien exécuté est fluide—rapide, sécurisé et économique. Sautez une étape et vous invitez le chaos. Maîtrisez-les toutes et vous dormirez mieux la nuit.
Principaux moyens de paiement à prendre en charge
Bien sûr, vous pourriez simplement proposer les virements ACH et les cryptomonnaies comme moyens de paiement. Alerte spoiler : cela ne se passera pas bien.
Si vous voulez réellement gagner de l’argent, il est payant (littéralement) de comprendre les moyens de paiement utilisés par vos clients. Heureusement, nous avons déjà fait les recherches—vous n’avez donc pas à le faire.
Cartes de crédit et de débit
Accepter les cartes de crédit et de débit n’est pas facultatif. C’est le strict minimum dans le commerce de détail.
Les clients s’attendent à pouvoir glisser, insérer ou approcher leur carte sans difficulté—qu’ils soient en magasin devant votre système de point de vente ou qu’ils achètent en ligne grâce au traitement des paiements du commerce électronique.
Le problème, c’est que ces petites transactions pratiques ont coûté aux détaillants américains 187.2 milliards de dollars en frais de traitement rien que l’année dernière (comme je l’ai mentionné plus tôt). Faire le bon choix ici fait la différence entre une gestion avisée et un regret coûteux.
Avantages et inconvénients :
- AVANTAGE : Tout le monde les utilise ; parfaites pour les achats impulsifs.
- INCONVÉNIENT : Frais plus élevés, problèmes liés aux rétrofacturations et coûts opérationnels.
Notes d’intégration :
- Nécessite une passerelle de paiement et du matériel compatible EMV.
- La conformité PCI n’est pas facultative (ne songez même pas à faire l’impasse).
Frais habituels : Crédit ~2%+ par transaction ; débit ~0.7%.
Cas d’utilisation privilégiés :
- Paiements en magasin
- Transactions de commerce électronique à fort volume
- Expériences omnicanales dont votre directeur financier peut se vanter
Virements bancaires ACH
L’ACH est le moyen de paiement que vous ne voyez pas mis en avant dans les grandes campagnes marketing—mais c’est une véritable force tranquille pour certains cas d’utilisation dans le commerce de détail.
Parfait pour les paiements récurrents ou les commandes importantes, il privilégie les économies de coûts à la rapidité, avec une moyenne de seulement $0.40 par virement. Il ne séduira pas les acheteurs occasionnels, mais pour les modèles par abonnement ou les transactions B2B, c’est une superstar de l’efficacité.
Avantages et inconvénients :
- AVANTAGE : Coût dérisoire, facturation prévisible.
- INCONVÉNIENT : Règlements plus lents, moins adaptés aux consommateurs pour les paiements rapides.
Notes d’intégration :
- S’intègre via votre plateforme de paiement ou directement par l’intermédiaire des API bancaires.
- La prévention de la fraude et la vérification des comptes bancaires sont essentielles.
Frais habituels : ~$0.20–$0.50 par virement.
Cas d’utilisation privilégiés :
- Services par abonnement
- Paiements récurrents B2B
- Commandes e-commerce de grande valeur
Portefeuilles numériques
Les portefeuilles numériques sont passés du statut de nouveauté à celui d’élément incontournable.
Les clients ont adopté avec enthousiasme la rapidité, la sécurité et la commodité d’Apple Pay, de Google Pay et de leurs équivalents, qui représentaient désormais 30% des transactions mondiales au point de vente en 2023.
Les détaillants doivent toutefois suivre l’évolution des technologies et intégrer ces solutions avec soin afin de garantir leur compatibilité et une expérience client fluide.
Avantages et inconvénients :
- AVANTAGE : Passage en caisse sans friction ; les clients leur font implicitement confiance.
- INCONVÉNIENT : Nécessite des mises à jour technologiques régulières et une gestion rigoureuse des fournisseurs.
Notes d’intégration :
- Ajout facile via votre passerelle de paiement.
- Doit prendre en charge les types de paiements mobiles.
Frais habituels : ~1.5–3%, similaires à ceux des cartes traditionnelles.
Cas d’utilisation privilégiés :
- Expériences rapides de paiement sans contact en magasin
- Paiement en un clic pour le commerce électronique
- Transactions omnicanales fluides.
Have an account? Log In
Achetez maintenant, payez plus tard (BNPL)
Le BNPL est passé du statut de tendance de niche à celui d’attente des clients au moment du paiement.
Les acheteurs apprécient de fractionner leurs paiements — c’est avantageux pour leur budget et bénéfique pour la valeur moyenne de votre commande. Mais cette commodité pour le client a un coût : les frais facturés aux commerçants atteignent souvent 4–6% de la vente.
Réservez cette méthode à des cas d’utilisation stratégiques, comme les ventes de produits haut de gamme ou les secteurs extrêmement concurrentiels où la conversion des visiteurs est la priorité absolue. Découvrez ici notre sélection des meilleures plateformes BNPL.
Commencez par une catégorie de produits limitée ou un petit segment en ligne afin de tester l’adoption et l’impact sur la conversion. Choisissez un fournisseur qui n’impose ni contrat à long terme ni engagement de volume pendant que vous mesurez les résultats.
Avantages et inconvénients :
- AVANTAGE : Augmente considérablement les conversions et le montant des paniers.
- INCONVÉNIENT : Frais élevés et nombreuses exigences réglementaires à respecter.
Notes d’intégration :
- S’intègre via votre passerelle de paiement ; surveillez attentivement votre conformité.
- Nécessite des messages et des informations parfaitement clairs au moment du paiement.
Frais habituels : 4–6% plus des frais fixes par transaction.
Cas d’utilisation privilégiés :
- Ventes e-commerce de grande valeur
- Mode, maison et produits spécialisés
- Paiements où la conversion est cruciale
Comparer les modèles de tarification et les frais (car les marges comptent)
Les modèles de tarification sont les véritables responsables de la part de chaque vente qui arrive effectivement sur votre compte bancaire. Pourtant, de nombreux détaillants ne prêtent attention aux frais de traitement qu’après réception de la facture. Il est temps d’arrêter de perdre de l’argent — et de commencer à y prêter attention.
Voici une présentation simple des principaux modèles de tarification, de leur coût et de leur impact sur vos marges.
Tarification forfaitaire
La tarification forfaitaire est l’option simple, prévisible et universelle. Vous payez le même pourcentage sur chaque transaction, quel que soit le type de carte. Idéale pour la simplicité — moins avantageuse pour vos résultats à mesure que le volume augmente.
Supposons que vos ventes mensuelles atteignent $20,000 pour 1,000 transactions :
- Interchange réel (moyenne de 1.57%) : $314
- Prestataire forfaitaire courant (~2.9%) : $580
Cela représente $266 par mois supplémentaires, simplement pour éviter de lire les petites lignes. Pour les petites boutiques ? Cela en vaut totalement la peine. Mais dès que le volume augmente, ce coût supplémentaire cesse rapidement de sembler anodin.
Tarification interchange plus
La tarification interchange plus est celle qu’utilisent les détaillants aguerris.
Vous payez les frais d’interchange réels (fixés par les réseaux de cartes), auxquels s’ajoute une marge transparente. Cela vous offre de la visibilité, un meilleur pouvoir de négociation et, généralement, des frais bien plus faibles.
Même scénario avec $20,000 de ventes mensuelles :
- Coût réel de l’interchange (1.57%) : $314
- Marge habituelle du prestataire (0.3%) : $60
- Coût total : ~$374
Et voilà. Vous venez d’économiser plus de $200 par mois par rapport à la tarification forfaitaire. Oui, c’est légèrement plus complexe — mais cette complexité est largement compensée.
Si votre volume de ventes est faible ou imprévisible, la tarification forfaitaire peut convenir, mais la plupart des détaillants finiront par payer trop cher.
La tarification par paliers est conçue pour être déroutante et rend difficile la compréhension de ce qui vous est réellement facturé.
L’interchange plus est généralement la meilleure option si vous recherchez la transparence — veillez simplement à comparer le supplément ajouté par le prestataire, et pas uniquement le tarif annoncé.
Tarification par paliers et autres modèles
La tarification par paliers tente de répartir les transactions entre les catégories « admissibles », « moyennement admissibles » et « non admissibles », chacune avec des tarifs différents. Cela semble clair — jusqu’à ce que vous réalisiez que les définitions peuvent être étonnamment floues.
Si la plupart des ventes se trouvent dans le palier le moins cher, la tarification par paliers paraît intéressante. Mais dès que vos transactions commencent à basculer vers des paliers plus coûteux, la prévisibilité disparaît rapidement.
La tarification de type abonnement propose des frais mensuels fixes auxquels s’ajoute un faible coût par transaction. C’est une excellente solution si votre volume est régulier, stable et suffisamment élevé pour que les calculs soient avantageux.
Les détaillants plus importants, disposant d’un véritable pouvoir de négociation, peuvent même obtenir des accords personnalisés — mais cela nécessite un examen attentif des petites lignes.
Car pour vos marges, c’est littéralement votre responsabilité.
Voici le tableau TL;DR de ces modèles de tarification :
| Modèle | Structure des frais | Idéal pour |
|---|---|---|
| ModèleForfaitaire | Structure des fraisPourcentage unique sur toutes les transactions | Idéal pourSimplicité, petits détaillants |
| ModèleInterchange plus | Structure des fraisInterchange + marge du prestataire | Idéal pourVolumes élevés, priorité à la transparence |
| ModèlePar paliers/personnalisé | Structure des fraisCatégories variables ou abonnement mensuel | Idéal pourActivités importantes, négociables et optimisées en termes de coûts |
Le guide de l’intégration des paiements et de l’évolutivité
L’intégration ne peut pas être une réflexion après coup — c’est elle qui empêche le traitement de vos paiements de se transformer en cycle interminable de remboursements, d’erreurs de gestion des stocks et de réclamations clients.
Les tarifs et le parcours de paiement sont importants, bien sûr. Mais sans une intégration à toute épreuve et un plan de croissance clair, même votre « meilleure » solution de paiement vous fera perdre de l’argent, de la patience et la sérénité de votre équipe.
Il est temps d’aller au-delà du simple « ça fonctionne » et de concevoir vos paiements pour qu’ils évoluent de manière fiable et flexible.
Assurez une synchronisation fluide de votre système de point de vente et de vos stocks
Les détaillants se focalisent souvent sur les tarifs et l’expérience de paiement, mais négligent les connexions en arrière-plan, jusqu’à ce que les ruptures de stock, les ventes en surnombre ou les retours surviennent.
Votre système de point de vente, votre logiciel de gestion des stocks et votre CRM ne fonctionnent pas en vase clos : ils sont étroitement interdépendants. S’ils ne communiquent pas correctement, vous finirez par vendre des produits en surnombre, manquer des réapprovisionnements et consacrer beaucoup trop d’heures à des corrections manuelles.
N’essayez pas d’assembler des systèmes qui n’ont pas été conçus pour communiquer entre eux.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVous verrez souvent des détaillants forcer l’utilisation d’anciens logiciels de gestion des stocks avec de nouvelles plateformes de points de vente dans le cloud, avant de se demander pourquoi les données sont incorrectes ou pourquoi les règlements échouent. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eChoisissez des outils dotés d’intégrations natives ou, mieux encore, d’une API ouverte. Si les systèmes ne se synchronisent pas en temps réel, les niveaux de stock deviennent erronés et la confiance des clients s’en ressent également.\u003c/span\u003e
L’intégration transforme les paiements, qui ne sont plus de simples transactions, en données précieuses : elle met instantanément à jour les stocks, signale les réapprovisionnements et suit les habitudes des clients pour les futures campagnes marketing.
C’est votre arme secrète contre les déceptions des clients (« Oups, ce produit est en attente de réapprovisionnement ! ») et le chaos opérationnel.
Voici à quoi ressemble une configuration bien intégrée :
| Système | Méthode de synchronisation | Données | Exemple d’utilisation |
|---|---|---|---|
| SystèmeSystème de point de vente | Méthode de synchronisationExtension native | DonnéesVentes, remboursements, retours | Exemple d’utilisationMise à jour des ventes en temps réel |
| SystèmeLogiciel de gestion des stocks | Méthode de synchronisationAPI de médiation | DonnéesNiveaux de stock, références SKU | Exemple d’utilisationDéclenchement automatique des réapprovisionnements |
| SystèmeCRM | Méthode de synchronisationWebhooks | DonnéesHistorique des achats des clients | Exemple d’utilisationCampagnes d’e-mails ciblées |
Bonnes pratiques :
- Examinez attentivement les extensions et les logiciels de médiation en vérifiant leur stabilité, la fréquence de leurs mises à jour et la qualité de l’assistance du fournisseur. Ne faites pas d’économies sur ce point.
- Testez la synchronisation par lots et en temps réel afin de trouver un équilibre entre vitesse et charge que votre système peut gérer sans saturer.
- Consultez régulièrement vos journaux d’intégration : « configurer et oublier » n’est pas une stratégie, c’est une invitation aux catastrophes inattendues.
Vous comparez les solutions ? Évitez les suppositions : consultez notre sélection des meilleurs systèmes de point de vente, compatibles avec vos stocks et votre CRM pour des opérations fluides et évolutives :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.
Validez les API et testez vos intégrations dans un environnement bac à sable
Un système de paiement qui « fonctionne sur le papier » mais échoue dans des conditions réelles est un problème qui ne demande qu’à survenir.
Les tests ne sont pas négociables.
C’est votre seule protection contre les échecs de paiement embarrassants, les clients mécontents et les interruptions de service coûteuses. Tester vos intégrations dans un environnement bac à sable vous permet de simuler des scénarios réels — remboursements, cas particuliers et même catastrophes — avant que les clients n’y soient jamais confrontés.
Chaque fois que votre terminal se bloque ou que votre passerelle ralentit, vous perdez des transactions et détériorez l’expérience client.
Ces temps d’arrêt — qu’il s’agisse de cinq minutes par semaine ou d’une heure de pointe par mois — se traduisent par une perte de revenus bien réelle. Elle n’apparaît pas sur la facture, mais elle se reflète dans vos chiffres.
Détecter les erreurs ici ne coûte pas cher. Les détecter à grande échelle après le lancement ? Beaucoup plus.
Une routine de test intelligente et rigoureuse ressemble à ceci :
- Authentification. Vérifiez les clés API, les autorisations des utilisateurs et les rôles d’accès dans l’environnement de préproduction. Renouvelez régulièrement les clés : aucune surprise n’est permise.
- Flux des transactions. Simulez tout — approbations, refus, captures partielles, remboursements et même rétrofacturations — afin de voir exactement comment le système se comporte.
- Rapprochement. Testez les rapports de règlement par rapport aux transactions du bac à sable, puis automatisez les alertes d’écart. Ne vous fiez pas aux vérifications manuelles.
Conseil de pro : testez séparément votre environnement de tokenisation. Assurez-vous que votre logique de détection des fraudes fonctionne sans mettre en danger les données réelles de vos clients.
Vous mettez à niveau votre infrastructure ou la configurez depuis zéro ? Notre guide sur l’intégration d’une passerelle de paiement vous accompagne étape par étape — sans tâtonnements, avec des paiements fiables.
Prévoyez un basculement et évitez la dépendance à un fournisseur
Les prestataires de paiement connaissent des pannes, des perturbations de leurs API et des changements contractuels inattendus qui laissent les détaillants se démener. Sans plan de sortie solide, votre parcours de paiement s’interrompt, vos ventes s’évaporent et la confiance des clients s’effondre.
Dépendre d’un seul prestataire de paiement revient à miser vos revenus sur une stabilité que vous ne maîtrisez pas.
Lorsque les systèmes de paiement tombent en panne, attendez-vous à une hausse des abandons de panier, à des difficultés liées aux remboursements et à une augmentation de la fraude, les clients cherchant des solutions de contournement ou renonçant complètement à leur achat — des difficultés particulièrement aiguës pour les entreprises qui ont besoin de services spécialisés de compte marchand.
Une stratégie de basculement solide vous permet de garder le contrôle de vos solutions de traitement des paiements pour le commerce de détail.
Elle vous garantit de pouvoir réagir rapidement si votre prestataire principal rencontre des difficultés ou cesse de répondre aux besoins de votre entreprise de commerce de détail.
Voici exactement comment vous préparer :
- Surveillez les tableaux de bord des accords de niveau de service et de la disponibilité afin de repérer les problèmes avant qu’ils ne prennent de l’ampleur.
- Exportez régulièrement les données critiques (transactions, données de paiement des clients, règlements) afin d’éviter la dépendance à un fournisseur.
- Validez à l’avance des prestataires de paiement de secours et testez votre processus de basculement en mode bac à sable. L’objectif est d’assurer une transition fluide, pas de changer de solution dans la panique.
Et ne négligez pas la sécurité : les perturbations des paiements rendent la détection des fraudes plus difficile, faisant exploser les coûts opérationnels et la frustration des clients.
Se tenir au courant de la réglementation applicable aux prestataires de paiement est essentiel pour tout détaillant qui souhaite adopter une approche flexible et évolutive des services aux commerçants, capable d’évoluer avec les besoins de l’entreprise.
Comment choisir et négocier avec votre prestataire de paiement
Choisir un prestataire de paiement ne revient pas à choisir une paire de chaussettes : cette décision s’inscrit dans la durée et façonne vos marges, la qualité de votre assistance et votre flexibilité à long terme.
Pour les détaillants, il s’agit à la fois d’une négociation financière et d’un exercice de gestion des risques, les contrats de services aux commerçants et les frais de transaction pouvant faire ou défaire votre rentabilité si vous ne vous renseignez pas suffisamment.
Définissez votre volume de transactions et vos références de panier moyen
Après avoir mis en place la tokenisation et réduit la latence de la passerelle, Oak & Ember a réduit de trois secondes la durée de son parcours de paiement, diminuant ainsi les abandons de panier et accélérant les files d’attente.
Mais la propriétaire, Maya, savait que la rapidité ne représentait pas tout. Avant de négocier avec un prestataire de paiement, elle a extrait des rapports de vente détaillés afin de s’appuyer sur des données concrètes.
Les prestataires de paiement ne proposent pas une tarification universelle.
Votre volume mensuel de transactions, votre panier moyen, vos canaux de vente et votre profil de risque déterminent les tarifs qui vous sont proposés — ainsi que la majoration que vous devrez subir si vous ne faites pas preuve de vigilance.
Si vous ne connaissez pas vos propres chiffres, vous entamez les négociations à l’aveugle — et les prestataires de services de paiement apprécient les commerçants mal informés.
Connaître vos références transactionnelles vous permet d’éviter d’être discrètement orienté vers des paliers excessivement coûteux qui grignotent vos marges chaque mois. Cela montre que vous êtes un commerçant sérieux qui mérite qu’on se batte pour le conquérir — et non une cible facile pour appliquer une majoration.
Demandez une tarification personnalisée selon le modèle du coût d’interchange majoré
Après avoir rationalisé le passage en caisse de Oak & Ember, la propriétaire Maya a su qu’il était temps de s’attaquer à son prochain facteur de réduction des marges : les frais de traitement des paiements.
Munie de données détaillées sur six mois de volume, elle a entamé les négociations avec la détermination d’obtenir davantage que le prix affiché que les prestataires espéraient lui faire accepter.
La tarification forfaitaire peut convenir aux tout nouveaux commerçants, mais dès que votre volume devient moyen à élevé, vous laissez de l’argent sur la table. La tarification selon le modèle du coût d’interchange majoré vous offre de la transparence en séparant les frais réels des réseaux de cartes de la majoration du prestataire.
Avec un volume de transactions suffisant, même une baisse modeste du taux peut représenter des dizaines de milliers de dollars supplémentaires dans votre poche chaque année.
Car si vous ne négociez pas maintenant, c’est vous qui financerez la prochaine grande campagne marketing de votre prestataire. Les commerçants avisés veillent également à ce que leurs systèmes de paiement respectent les normes de conformité PCI afin d’éviter des pénalités coûteuses.
Verrouillez les protections liées aux SLA et aux rétrofacturations
Une fois que Oak & Ember a obtenu de meilleurs taux, l’entreprise s’est immédiatement attaquée à un autre facteur potentiel de réduction des bénéfices : la faiblesse des garanties de service.
Lors de leur vente de Noël la plus intense, une vague de transactions contestées les a confortés dans leur décision d’avoir fixé des conditions claires concernant les SLA et des limites de rétrofacturation — protégeant ainsi leur trésorerie et empêchant les litiges de dévorer leurs marges.
Les accords de niveau de service (SLA) ne sont pas un simple élément décoratif.
Ils définissent les règles de collaboration avec votre prestataire de services de paiement, en précisant clairement les délais de réponse et les responsabilités de chacun. Les plafonds de responsabilité limitent votre exposition aux rétrofacturations et vous évitent de perdre potentiellement $4.61 par dollar de fraude lorsque s’accumulent les frais, les coûts administratifs et les heures de travail perdues par votre personnel.
Au-delà des frais par transaction, exigez de votre processeur des garanties de disponibilité pour les API et les webhooks, des politiques de nouvelle tentative clairement définies, ainsi que des crédits ou des exonérations de frais lorsque ces SLA ne sont pas respectés—des conditions qui ne leur coûtent presque rien, mais qui vous épargnent des jours de gestion de crise.
Prêt à changer de processeur ? Comparez les fournisseurs de passerelles de paiement haut de gamme offrant de solides protections contre les rétrofacturations :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.
Évaluez le support client et la feuille de route de la plateforme
Une fois les tarifs et les SLA réglés, Maya, chez Oak & Ember, a porté son attention sur la qualité du support, car lorsqu’une vente flash de Thanksgiving a provoqué une vague de remboursements échoués, elle avait besoin rapidement de réponses concrètes.
Des frais de transaction réduits et des contrats solides ne suffisent pas.
Le traitement des paiements pour le commerce de détail dépend également d’un support des services aux commerçants capable de répondre sous pression et d’une feuille de route de plateforme qui vous permet de rester compétitif l’année prochaine, plutôt que de rester bloqué en 2020.
Un support réactif des services aux commerçants permet à votre caisse de continuer à fonctionner pendant les périodes de ventes maximales, tandis qu’une feuille de route claire de la plateforme vous garantit de pouvoir adopter de nouveaux moyens de paiement avant vos concurrents.
Un processeur de paiement qui disparaît lorsque les problèmes surviennent ou qui dissimule sa feuille de route vous expose à des escalades nocturnes et à une perte de revenus.
Vous souhaitez choisir des fournisseurs de traitement des paiements réputés pour la qualité supérieure de leur support client, leurs systèmes de paiement tournés vers l’avenir et leur traitement évolutif des paiements pour le commerce électronique ?
Consultez notre sélection :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.
Pérenniser vos paiements
La technologie des paiements n’est jamais figée. Les premiers projets pilotes et les paris judicieux deviennent souvent les indispensables de demain.
Chez Oak & Ember, une fois les frais et les SLA verrouillés, la prochaine étape de Maya a été de tester le paiement fractionné (BNPL). Les résultats parlaient d’eux-mêmes : les conversions ont bondi, les coûts d’acquisition clients ont baissé, et même sa directrice financière a cessé de protester.
Anticiper n’est pas facultatif.
Et avec 75 % des détaillants américains prévoyant d’accepter les cryptomonnaies ou les stablecoins dans les deux prochaines années, rester agile signifie surveiller ce qui vient avant que cela ne devienne la norme.
Explorez les technologies de paiement émergentes
Oak & Ember ne s’est pas arrêté aux négociations tarifaires. L’entreprise a testé un processus de paiement géodynamique, augmentant les conversions dans les codes postaux à forte valeur.
Se tenir au courant des nouvelles solutions de paiement consiste à être présent là où les clients achèteront ensuite. Les innovations comme la détection des fraudes pilotée par l’IA réduisent les pertes avant qu’elles ne surviennent, tandis que les stablecoins promettent un règlement quasi instantané et moins d’intermédiaires.
Et cette évolution est bien réelle : la finance intégrée à elle seule devrait atteindre 7 200 milliards de dollars à l’échelle mondiale d’ici 2030. C’est le signe que les systèmes de paiement continueront d’évoluer et que votre activité de vente au détail doit suivre le rythme.
Recherchez des prestataires qui adoptent une approche sans interface, axée d’abord sur les API, ainsi qu’un bac à sable développeur qui soit une réplique de la production.
Ils doivent exposer des flux d’événements, proposer la relecture des webhooks et être intégrables nativement aux futurs canaux (applications de messagerie, commerce vocal, portefeuilles).
Si vous ne pouvez pas mettre en place un environnement de test complet en moins d’une heure, vous ne serez pas en mesure d’innover dans 2–3 ans.
Pour approfondir le sujet, consultez notre guide des tendances des paiements pour le commerce électronique.
Testez des intégrations concrètes
Les plans sur le papier ne paient pas les factures. Maya le savait — Oak & Ember a donc testé le BNPL sur les abonnements de bougies. Le résultat ? Une augmentation de 12 % de la valeur moyenne des commandes, qui a justifié un déploiement plus large.
Des projets pilotes rapides et peu risqués montrent quels moyens de paiement et quels parcours de paiement génèrent réellement des conversions.
More Articles
Posez les bonnes questions d’évaluation
Lorsque Oak & Ember a interrogé son passerelle de paiement sur la gestion du cycle de vie des jetons, l’entreprise a découvert qu’il ne prenait pas en charge les stablecoins, évitant ainsi une refonte coûteuse par la suite.
Les détaillants avisés ne recherchent pas aveuglément de nouvelles fonctionnalités. Ils posent des questions difficiles pour déterminer si leur prestataire de paiement peut suivre la feuille de route de leur activité de vente au détail.
Exemple de comparaison de fournisseurs :
| Question | Réponse du fournisseur A | Réponse du fournisseur B |
|---|---|---|
| QuestionCalendrier de sortie des fonctionnalités | Réponse du fournisseur AFeuille de route détaillée | Réponse du fournisseur B« Nous la communiquerons lorsqu’elle sera prête » |
| QuestionCalendrier des mises à jour de la détection des fraudes pilotée par l’IA | Réponse du fournisseur APrévu au T2 | Réponse du fournisseur BAucun calendrier communiqué |
| QuestionEngagement de rétrocompatibilité | Réponse du fournisseur AGarantie de 2 ans | Réponse du fournisseur BNon précisé |
Créez votre liste de contrôle pérenne
Pérenniser le traitement des paiements dans le commerce de détail ne consiste pas à adopter chaque nouvelle fonctionnalité attrayante. Il s’agit d’adopter une approche disciplinée et reproductible pour tester et mettre en œuvre ce qui apporte réellement de la valeur.
Principales priorités à examiner chaque trimestre :
- Accès à des environnements bac à sable pour les outils de détection des fraudes par IA
- Plans de test du paiement selon la zone géographique
- Feuille de route de mise à niveau de la tokenisation
- Politiques de gestion des versions et de dépréciation des API
- Prise en charge des intégrations de cryptomonnaies stables et de finance intégrée
Considérez cette liste de contrôle comme un document évolutif. Mettez-la régulièrement à jour. Car pendant que vous restez immobile, vos concurrents perfectionnent des systèmes de paiement qui relèguent le vôtre au second plan.
Découvrez notre processus de paiement
Vous vous souvenez de cette file d’attente cauchemardesque au moment du paiement avec laquelle nous avons commencé ? Vous disposez maintenant de la carte pour en faire un avantage concurrentiel : davantage de ventes, des clients plus satisfaits et moins de problèmes qui grignotent vos marges.
De Oak & Ember, qui réduit de quelques secondes la durée des transactions, à l’adoption des cryptomonnaies stables, vous avez désormais ce guide en main. Maîtrisez ces éléments et vous serez sur la voie de paiements pour le commerce de détail plus intelligents :
- Maîtrisez le relais de paiement en six étapes pour réduire les coûts et renforcer la sécurité.
- Créez des intégrations qui synchronisent les stocks, le CRM et le paiement en temps réel.
- Négociez des tarifs personnalisés et des accords de niveau de service à toute épreuve qui protègent votre trésorerie.
- Testez de nouvelles solutions de paiement avant même que vos concurrents ne sachent qu’elles existent.
Un traitement fluide des paiements dans le commerce de détail n’est pas quelque chose que l’on « configure avant de l’oublier ». C’est une stratégie pour automatiser, innover et développer votre activité omnicanale en prévision de la suite.
Cette semaine, mettez-vous au défi de choisir une tactique : segmentez vos données de volume, demandez un environnement bac à sable ou planifiez votre prochaine mise à niveau d’intégration.
Le commerce de détail ne reste jamais immobile — vous ne devriez pas non plus. Abonnez-vous à notre newsletter pour découvrir les dernières analyses, stratégies et ressources professionnelles proposées par les grands dirigeants du commerce de détail qui façonnent le secteur.
FAQ sur le traitement des paiements de détail
Vous vous interrogez encore sur les rétrofacturations et les frais liés aux cryptomonnaies ? Démêlons ces casse-têtes du paiement afin que vous puissiez vous consacrer à la création de solutions de paiement qui fonctionnent vraiment.
Comment puis-je réduire les temps d'arrêt lors du changement de prestataire de traitement des paiements ?
Changer de prestataire de traitement des paiements ne doit pas nécessairement interrompre votre parcours de paiement.
Planifiez à l’avance les tests en environnement bac à sable et préapprouvez des prestataires de secours afin de pouvoir changer de solution sans interrompre les paiements en magasin ou en ligne.
Exportez régulièrement les détails des transactions, les rapports de règlement et les données de paiement des clients depuis votre compte marchand afin d’être toujours prêt à migrer.
Comment mesurer le retour sur investissement des outils de lutte contre la fraude fondés sur l'IA avant leur déploiement ?
Commencez par établir votre référence : mesurez les taux actuels de fraude et le volume des rétrofacturations.
La plupart des prestataires de services marchands proposent des environnements bac à sable : utilisez-les pour faire passer vos données historiques de transactions dans le modèle d’IA. Évaluez les vrais positifs, les faux positifs et les économies réelles réalisées par cas de fraude évité, plutôt que de vous fier aux arguments commerciaux des fournisseurs.
Comment les frais des cryptomonnaies stables se comparent-ils à ceux des réseaux de cartes traditionnels ?
Les cryptomonnaies stables peuvent offrir un règlement quasi instantané et des frais de traitement moyens inférieurs à ceux des réseaux de cartes de crédit.
Mais ne vous laissez pas éblouir : prenez en compte les frais de change, les coûts d’intégration et la capacité de votre service client à les gérer. Exigez toujours une tarification détaillée et tout compris de la part de votre prestataire de paiement avant de vous engager.
Quels coûts cachés se dissimulent dans les paiements transfrontaliers ?
Les paiements transfrontaliers réservent souvent des surprises : frais de conversion de devises, coûts d’acquisition locaux, dépenses de mise en conformité et majorations appliquées par les prestataires de traitement des paiements.
Négociez dès le départ des grilles tarifaires claires et transparentes. Testez d’abord de petites transactions internationales afin de vous assurer que votre système de point de vente et votre paiement en ligne les traitent correctement avant de passer à l’échelle supérieure.
Que doit inclure ma stratégie de sortie si un prestataire ne respecte pas ses engagements concernant sa feuille de route ?
Une stratégie de sortie solide vous évite d’être pris en otage par un fournisseur qui cesse de prendre en charge vos moyens de paiement ou qui ne respecte pas les engagements de sa feuille de route.
Exportez régulièrement les informations de paiement des clients, les données relatives au volume des transactions et l’historique des règlements. Testez les intégrations avec d’autres prestataires de paiement et assurez-vous que votre système de point de vente ou votre plateforme de commerce en ligne reste rétrocompatible.
Quelles mesures des accords de niveau de service sont les plus importantes pendant les périodes de ventes de pointe ?
Donnez la priorité aux accords de niveau de service qui couvrent les délais de réponse aux litiges, les garanties de disponibilité de la plateforme et les procédures d’escalade auprès du support.
Lorsque le volume des transactions augmente fortement pendant les périodes de pointe du commerce de détail, la lenteur du support client de votre prestataire de paiement peut vous faire perdre des milliers d’euros de ventes potentielles. Faites inscrire ces engagements par écrit : de vagues assurances ne paieront pas votre loyer lorsque tout tombera en panne.