
10 parasta osta nyt, maksa myöhemmin -alustaa vuonna 2026
10 parasta BNPL-alustaa – kätevä yhteenveto


Korkeat hintalaput voivat saada ostajat epäröimään – ja tuntua raskailta myös kauppiaista. Kalliit tuotteet hidastavat konversioita, lisäävät ostoskorien hylkäämistä ja pienentävät mainonnan tuottoa.
Mutta entä jos ratkaisu ei ole alennusten tarjoaminen vaan joustavuuden lisääminen?
Osta nyt, maksa myöhemmin (BNPL) -alustat antavat asiakkaille heidän kaipaamaansa taloudellista joustovaraa ja mahdollistavat ostosten jakamisen hallittaviin, usein korottomiin maksueriin – samalla kun sinä saat maksun heti.
Se hyödyttää molempia osapuolia.
BNPL ei ole enää tarkoitettu vain pikamuodille tai heräteostoksille. Jokapäiväisistä perustarpeista ylellisiin hemmotteluostoksiin se muuttaa ihmisten tapaa maksaa eri toimialoilla.
Monien palveluntarjoajien, ominaisuuksien ja alueellisten erityispiirteiden vuoksi oikean BNPL-kumppanin valitseminen ei kuitenkaan ole helppo tehtävä.
Tämä opas auttaa sinua suodattamaan olennaisen hälyn keskeltä. Olemme arvioineet verkkokauppoihin, tilauksiin ja muuhun sopivat parhaat BNPL-alustat, jotta löydät yrityksellesi ja asiakkaillesi parhaiten sopivan vaihtoehdon.
Why Trust Our Software Recommendations
Our team has been testing and reviewing software since 2012. As retail leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our independent judgment—not a sales pitch.
BNPL-alustojen vertailutaulukko verkkokauppiaille
Vertaile alla olevan taulukon avulla verkkokauppiaille tarkoitettujen parhaiden BNPL-alustojeni hinnoittelua.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Sopii parhaiten auttamaan asiakkaita rakentamaan luottohistoriaa | Ilmainen palvelupaketti saatavilla | Hinnoittelu pyynnöstä | Website | |
| 2 | Paras Amazonissa myymiseen | Maksuton paketti saatavilla | Hinnoittelu pyynnöstä | Website | |
| 3 | Paras välttämättömiä palveluja myyville vähittäismyyjille | Ilmainen esittely saatavilla | Hinnoittelu pyynnöstä | Website | |
| 4 | Paras muoti- ja luksusbrändeille | Ilmainen esittely saatavilla | Hinnoittelu pyynnöstä | Website | |
| 5 | Paras PayPalin käyttäjille | Not available | Website | ||
| 6 | Sopii parhaiten maailmanlaajuisiin maksuihin | Not available | Hinnoittelu pyynnöstä | Website | |
| 7 | Paras tilauspohjaisille palveluille | Not available | Hinnoittelu pyynnöstä | Website | |
| 8 | Sopii parhaiten vastuullisen kuluttamisen edistämiseen | Ei saatavilla | Hinnoittelu pyynnöstä | Website | |
| 9 | Paras suurille hankinnoille | Not available | Hinnoittelu pyynnöstä | Website | |
| 10 | Paras omalla brändillä toteutettava osta nyt, maksa myöhemmin -ratkaisu | Ilmainen esittely saatavilla | Hinnoittelu pyynnöstä | Website |


10 ehdottomasti parasta BNPL-alustaa arvioituna
Nyt pääsemme artikkelin ytimeen eli arvosteluihin. Tutustu 10 parhaaseen BNPL-palveluumme sekä siihen, miksi valitsimme ne, mitä erottuvia ominaisuuksia ja integraatioita kannattaa etsiä, mitkä ovat niiden hyvät ja huonot puolet sekä miltä palvelu näyttää.

Sezzle
Sopii parhaiten auttamaan asiakkaita rakentamaan luottohistoriaa
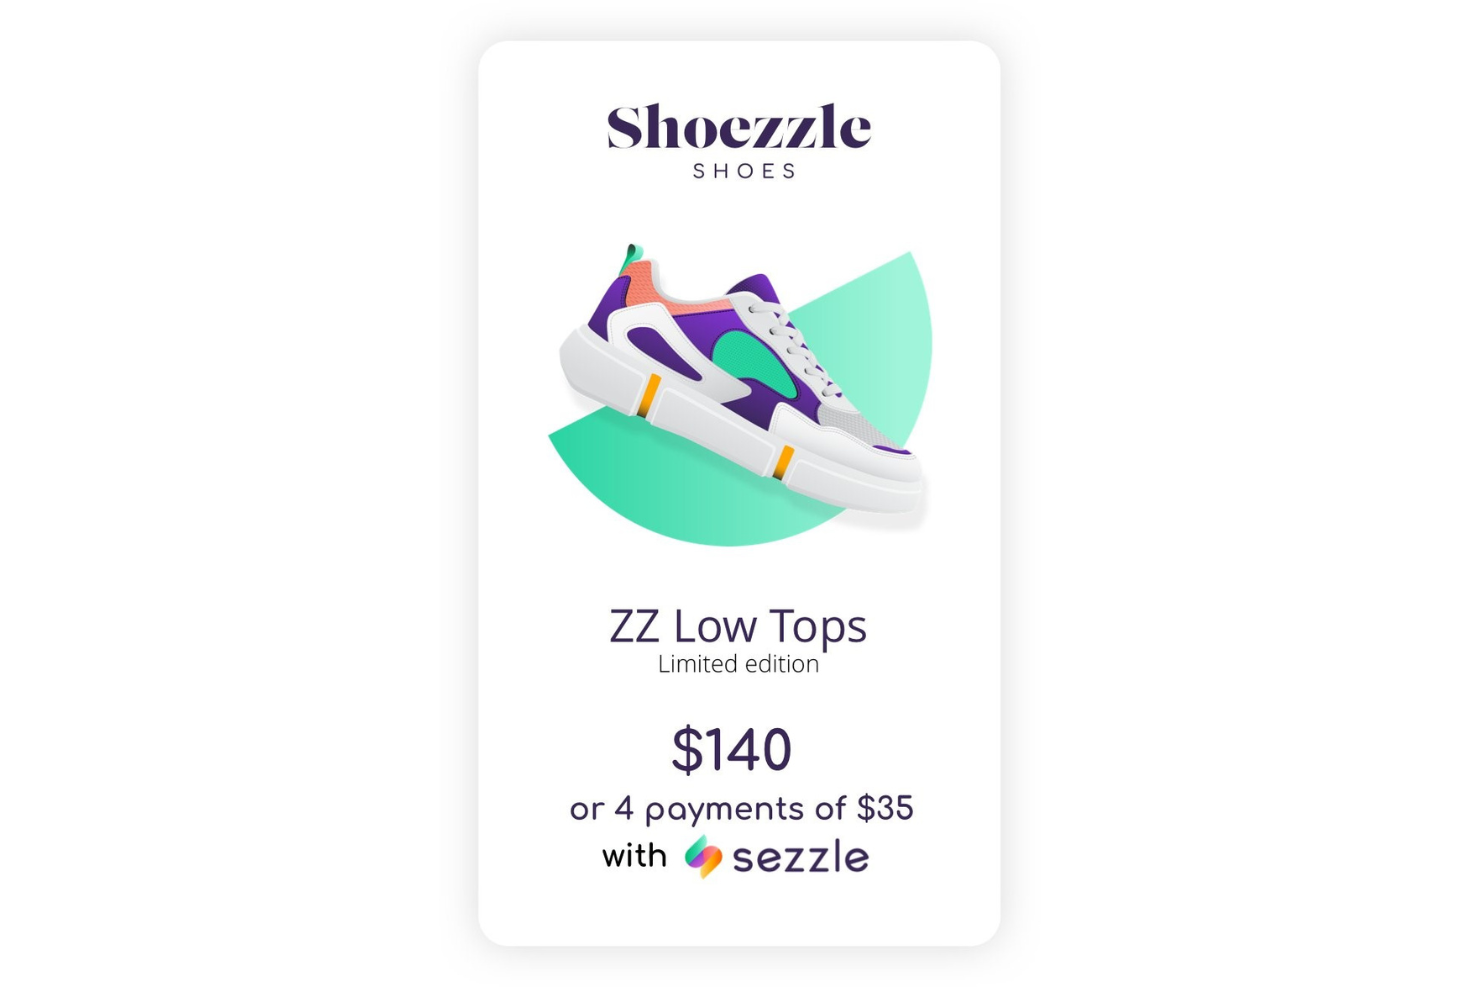
Sezzle tarjoaa läpinäkyviä palveluja, joiden avulla voit auttaa asiakkaitasi tekemään viisaampia ostopäätöksiä ja rakentamaan luottohistoriaa.
Miksi valitsin Sezzlen: Se tarjoaa asiakkaille läpinäkyvyyttä ja talouskoulutusta, joiden avulla voit palvella kohdeyleisöäsi paremmin. Sen avulla voit tarjota asiakkaille mahdollisuuden välttää myöhästymismaksut ja antaa nuoremmille ostajille mahdollisuuden rakentaa luottohistoriaa Sezzle Up -ohjelman avulla. Sezzle ilmoittaa asiakkaidesi ajallaan maksamat maksuerät luottotietotoimistoille, kun asiakkaasi liittyvät tähän ohjelmaan.
Sezzle tarjoaa asiakkaillesi yksinkertaisen osta nyt, maksa myöhemmin -ratkaisun. Saatavilla on vain yksi maksusuunnitelma: neljän maksuerän suunnitelma, joka sisältää 25 %:n käsirahan, kun asiakkaasi tekevät tilauksen, sekä kolme muuta maksua. Asiakkaidesi on suoritettava kaikki maksut kuuden viikon kuluessa.
Sezzlen merkittävät ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat luotto- ja maksukorttien käsittely, ilmoittaminen luottotietotoimistoille, maksujen uudelleenajastus ja korkoa kerryttävät säästötilit.
Integraatioihin kuuluvat Shopify, CommentSold, WooCommerce, Magento, BigCommerce, Littledata, 3dcart, ResponseCRM, Cybersource, BuyItLive ja Salesforce Commerce Cloud.
Sezzle tarjoaa pyynnöstä räätälöidyn hinnoittelun.
Pros and Cons
Pros:
- Korkea asiakkaiden hyväksymisaste.
- Helppo ottaa käyttöön.
- Auttaa houkuttelemaan asiakkaita.
Cons:
- Maksut voivat olla korkeita.
- Asiakastuen ongelmat.

Affirm
Paras Amazonissa myymiseen
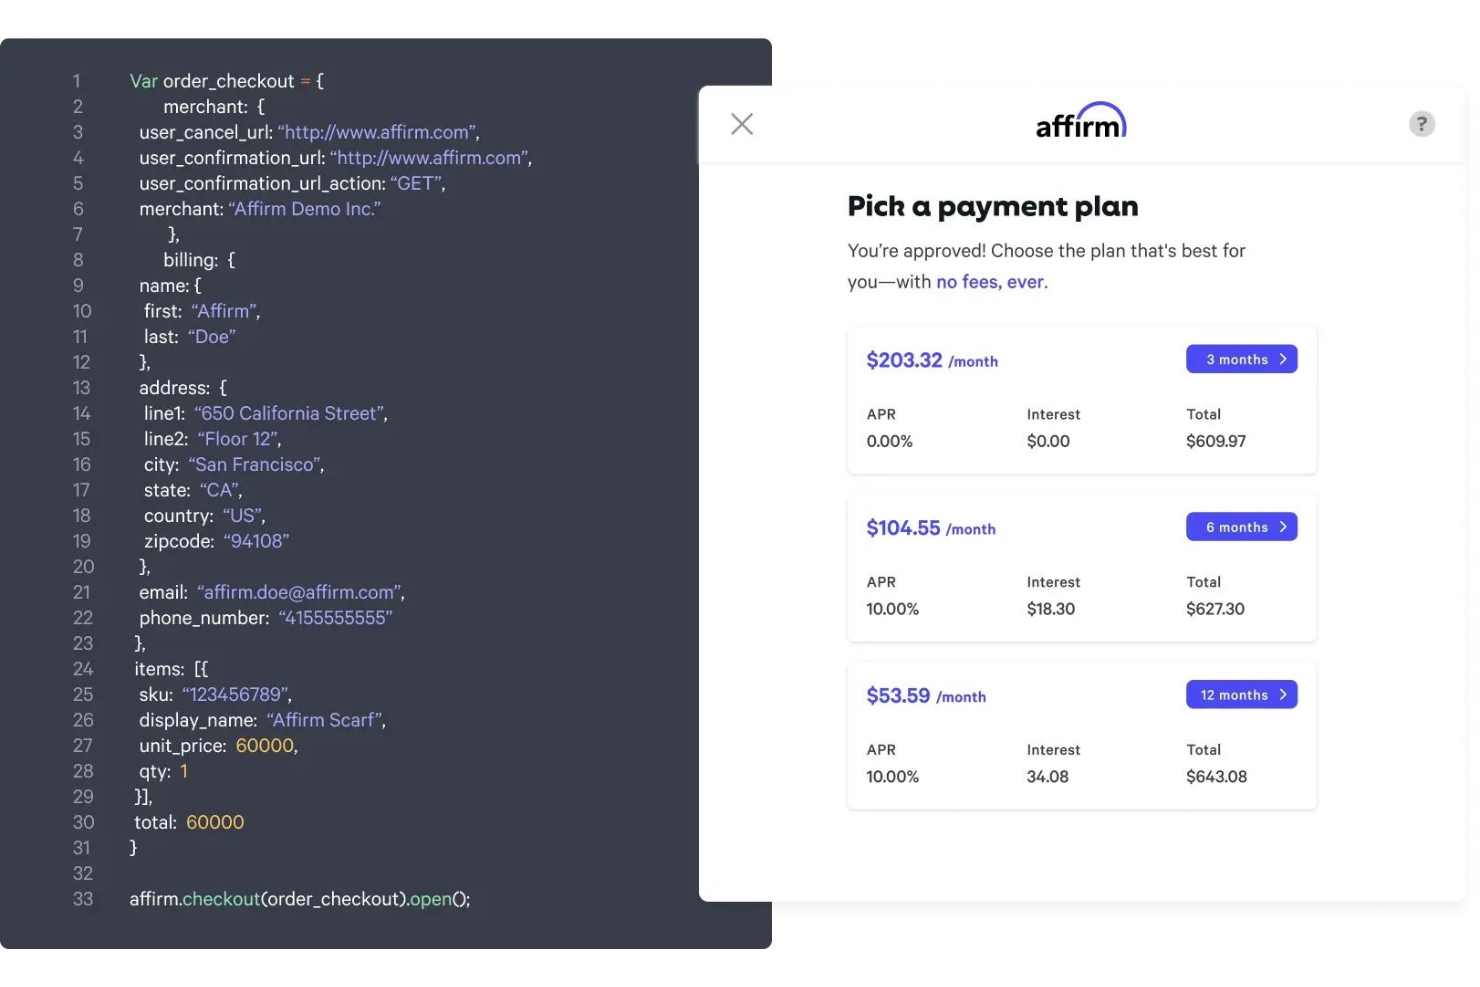
Affirm auttaa yritystäsi tarjoamaan joustavia maksuvaihtoehtoja kaikkialla, missä asiakkaasi tekevät ostoksia.
Miksi valitsin Affirm-palvelun: Alusta soveltuu verkkokauppa-, myymälä- ja puhelinmyyntitapahtumiin. Amazon on valinnut sen osta nyt, maksa myöhemmin -ratkaisukseen. Affirmin avulla yritykset voivat tarjota asiakkaille osta nyt, maksa myöhemmin -vaihtoehtoja riippumatta siitä, missä he tekevät ostoksensa. Voit käyttää Affirmia esitelläksesi asiakkaillesi joustavat maksuehdot verkkokauppasivustollasi, mukaan lukien jokaisella tuotesivulla ja kassalla, jotta heidän olisi helppo tehdä ostos.
Affirm antaa jälleenmyyjille täyden hallinnan vähimmäissummasta, joka asiakkaiden on käytettävä voidakseen maksaa ostoksensa erissä. Voit valita, tarjoatko asiakkaille 0 %:n korotonta rahoitusta, missä Affirm-maksuvaihtoehdot näytetään ja kuinka kauan asiakkailla on aikaa suorittaa maksut. Alustalla on myös Mukautuva kassa -niminen työkalu. Tämä ainutlaatuinen ratkaisu voi päivittää asiakkaasi rahoituksen takaisinmaksuvaihtoehdot, kun hän lisää tuotteita ostoskoriinsa, jolloin hän näkee ostoksensa summan henkilökohtaisesti mukautettuina osamaksuvaihtoehtoina kaikkialla sivustollasi.
Affirmin keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat yritysportaali, luottokorttimaksujen käsittely, ACH-maksujen käsittely, toimintojen hallintapaneeli, mobiilimaksut, laskutus ja laskujen hallinta, mobiilisovellus sekä reaaliaikainen analytiikka.
Integraatioihin kuuluvat Wix, Shopify, WooCommerce, Magento, BigCommerce, OpenCart, 3dcart, NetSuite SuiteCommerce, AmeriCommerce, Volusion, Web Shop Manager, PlanetScale ja Lightspeed eCommerce.
Affirm tarjoaa pyynnöstä mukautetun hinnoittelun.
Pros and Cons
Pros:
- Helppokäyttöinen hallintapaneeli.
- Suuret asiakkaiden ostosummien rajat.
- Ei asiakkaiden myöhästymismaksuja.
Cons:
- Toimii vain Yhdysvalloissa.
- Kilpailijat saattavat saada paremmat hinnat.

Sunbit
Paras välttämättömiä palveluja myyville vähittäismyyjille
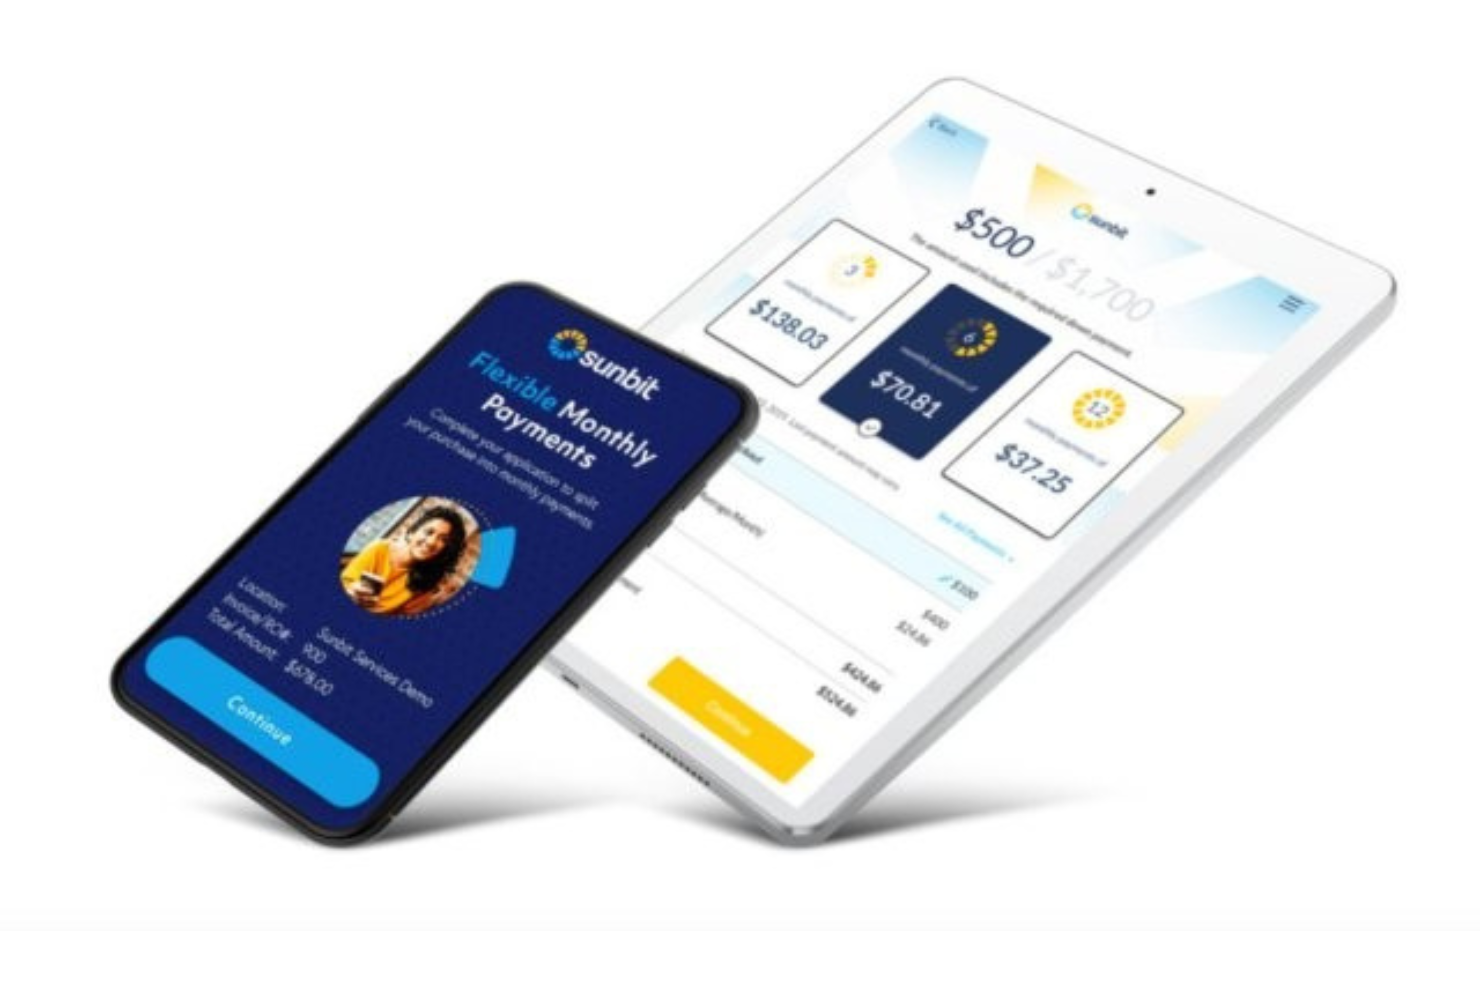
Sunbit auttaa jakamaan asiakkaidesi välttämättömien palvelujen maksut eriin.
Miksi valitsin Sunbitin: Toisin kuin muut alustat, jotka keskittyvät ei-välttämättömiä tuotteita myyviin kauppiaisiin, Sunbit erottuu mahdollistamalla yrityksille osamaksuvaihtoehtojen tarjoamisen paikan päällä tapahtuville palveluille, kuten autokorjauksille, silmälääkärikäynneille tai eläinlääkäripalveluille. Se auttaa lieventämään välttämättömien palvelujesi taloudellista rasitusta asiakkaillesi. Todellinen etu yrityksellesi on kuitenkin se, että saat kilpailuedun, koska voit tarjota palveluja asiakkaille, joilla ei välttämättä ole hyviä luottotietoja.
Sunbit auttaa välttämättömiä palveluja tarjoavia yrityksiä tekemään palveluistaan asiakkaidensa kannalta edullisempia. Tämän alustan avulla voit antaa asiakkaiden maksaa useammista palveluistasi enintään 10 000 dollarin arvosta 3–12 kuukauden osamaksuajalla.
Sunbitin erottuvat ominaisuudet
Ominaisuuksiin kuuluvat korkeat hyväksymisprosentit, nopea hakuprosessi, kumppanien menestystä tukeva tiimi, digitaalisen markkinoinnin resurssit ja käytännönläheiset oivallukset.
Sunbit tarjoaa pyynnöstä räätälöityä hinnoittelua. Sunbit tarjoaa ilmaisen esittelyn.
Pros and Cons
Pros:
- Erinomainen monikanavainen ratkaisu.
- Sopii paikan päällä toimiville yrityksille.
- Helppokäyttöinen.
Cons:
- Edellyttää käsirahaa.
- Kustannukset selviävät vasta hakemuksen jättämisen jälkeen.

Klarna
Paras muoti- ja luksusbrändeille

Klarna tarjoaa erilaisia BNPL-vaihtoehtoja, jotka sopivat erinomaisesti muoti- ja luksusbrändeille.
Miksi valitsin Klarnan: Alusta on suosittu valinta nuorempien sukupolvien keskuudessa, jotka yleensä ostavat monilta muoti- ja luksusbrändeiltä. Tämä johtuu Klarnan 30 päivän maksuajasta, jonka ansiosta asiakkaasi voivat kokeilla tuotteitasi maksutta, pitää haluamansa tuotteet ja palauttaa ne, joita he eivät halua, 30 päivän kuluessa. Näin voit tarjota asiakkaillesi matalan kynnyksen vaihtoehdon ja kannustaa heitä viimeistelemään tilauksensa.
Klarna mahdollistaa myös pikamaksuvaihtoehtojen tarjoamisen tuotesivuillasi, mikä tarkoittaa, että voit luoda yhden napsautuksen maksukokemuksen. Muista kuitenkin, että tämän vaihtoehdon käyttämisestä veloitetaan yritykseltäsi lisämaksu. Se voi olla sen arvoista, sillä asiakkaidesi ostoksen loppuun saattamiseen tarvitsemaa vaivannäköä voidaan vähentää lyhentämällä aikaa, jonka kuluessa he ehtivät muuttaa mielensä.
Klarnan keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat nollavastuu petoksista, ennakkomaksu, maailmanlaajuiset ratkaisut, myyjän suoja, automaattiset päivitykset, mainosratkaisut, tuotehaku, tilausten hallinta, raportointityökalut, data-analytiikka ja kauppiasportaali.
Integraatioihin kuuluvat LogiCommerce, Desktop.com, Shopaccino, PremierCashier, Happy Returns, Cloud Funnels, 29 Next, Elixir, SendOwl, Centra, BetterCommerce ja Adyen.
Klarna tarjoaa pyynnöstä mukautetun hinnoittelun.
Pros and Cons
Pros:
- Ei lainarajoituksia.
- Useita maksuvaihtoehtoja.
- Tunnettu ja arvostettu.
Cons:
- Heikko asiakaspalvelu.
- Asiakkailta perittävät korkeat viivästysmaksut.


PayPalin ”Maksa neljässä erässä” -BNPL-alusta tarjoaa jo PayPal Payta käyttäville kauppiaille mahdollisuuden antaa asiakkaille vaihtoehtoisia maksutapoja.
Miksi valitsin PayPalin ”Maksa neljässä erässä” -palvelun: PayPal-alusta on suosituin ja turvallisin maksujärjestelmä, ja se on tuonut ominaisuutensa BNPL-maailmaan. Sillä on maailmanlaajuisesti vahva luottamus, joka voi auttaa muuttamaan potentiaaliset mutta epäilevät henkilöt maksaviksi asiakkaiksi. Kauppiaat, jotka hyväksyvät jo PayPalin asiakkaidensa maksuvaihtoehtona, voivat ottaa Maksa neljässä erässä -järjestelmän helposti käyttöön.
PayPalin ”Maksa neljässä erässä” -alusta skaalautuu minkä tahansa yrityksen tarpeisiin ja auttaa tarjoamaan asiakkaillesi erilaisia rahoitusvaihtoehtoja. Sinun tarvitsee vain lisätä Maksa myöhemmin -painike toiseksi maksuvaihtoehdoksi maksujärjestelmääsi. Tämän jälkeen asiakkaat, joilla on olemassa oleva PayPal-tili, voivat hakea Maksa neljässä erässä -rahoitusta, jos heidän ostoksensa arvo on 30–1 500 dollaria.
PayPalin ”Maksa neljässä erässä” -palvelun keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat liiketoimintatiedot, raportointi, automaattiset päivitykset, pankki- ja luottokorttien käsittely, POS-järjestelmä, toistuvat maksut, ostoturva, laskujen hallinta ja verkkomaksaminen.
Integraatioihin kuuluvat BigCommerce, Wix, WooCommerce, GoDaddy, Adobe, Shift4Shop, XCart, Miva, Volusion, OpenCart, Cart.com ja Vortx.
PayPalin ”Maksa neljässä erässä” -palvelu on nykyisille PayPal-kauppiaille maksuton lisäosa. Alustaa käyttäessäsi maksat vain tavallisen maksun, joka on 3,49 % + 0,49 dollaria tapahtumaa kohden.
Pros and Cons
Pros:
- Yksinkertainen hallinta.
- Helppokäyttöinen.
- Ei lisäkuluja.
Cons:
- Asiakkaille korkeat korot.
- Ohjaa asiakkaat pois verkkosivustoltasi.


Zip Co on yrityksille kätevä vaihtoehto, koska asiakkaat voivat käyttää sitä kaikkialla maailmassa, jos he käyttävät Amex-, Discover- tai Visa-luottokorttia.
Miksi valitsin Zip Co:n: Aiemmin Quadpay-nimellä tunnettu Zip antaa sinulle mahdollisuuden vastaanottaa maksuja asiakkailta kaikkialta maailmasta, kunhan yrityksesi hyväksyy Amex-, Discover- tai Visa-maksut. Alustalla on myös asiakasyhteisö, jonka avulla voit ohjata yrityksellesi lisää liikennettä. Maailmanlaajuisen yhteisön ja sen maksujen vastaanottamismahdollisuuden ansiosta yrityksesi voi saavuttaa korkean keskimääräisen tilausarvon.
Zip Co auttaa yritystäsi asettamaan asiakkaat etusijalle tarjoamalla käteviä maksueriä, jotka eivät vaikuta heidän luottotietoihinsa. Zip Co antaa asiakkaillesi mahdollisuuden hallita maksuaikatauluaan ja määrittää viikoittaiset, joka toinen viikko suoritettavat tai kuukausittaiset maksut. Kun asiakkaat valitsevat ostoksen maksamisen erissä, yrityksesi saa maksun palveluntarjoajalta samana päivänä.
Zip Co:n keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat tilausten hallinta, asiakastietojen hallinta, kauppiasportaali, täsmäytyksen hallinta, yhteisömarkkinapaikka, verkkosivustowidget, hyvitysten käsittely ja luottokorttimaksujen käsittely.
Integraatioihin kuuluvat Salesforce, Shopify, WooCommerce, Magento, BigCommerce, Oracle Commerce, Workarea ja CartHook. Zip Co tarjoaa myös API-rajapinnan alustan yhdistämiseksi nykyisiin järjestelmiisi.
Zip Co tarjoaa pyynnöstä yksilöllisen hinnoittelun.
Pros and Cons
Pros:
- Responsiivinen alusta.
- Kasvattaa AOV-arvoa.
- Helppo navigoida.
Cons:
- Alustasta ei ole esittelyä.
- Ei raportointia.


Wisetackin avulla yritykset voivat tarjota asiakkailleen läpinäkyviä maksuvaihtoehtoja tilauspohjaisille tuotteille ja palveluille.
Miksi valitsin Wisetackin: Alusta yhdistyy nykyiseen verkkosivustoosi ja kassaprosessiisi, jotta yrityksesi voi tarjota asiakkaille maksuerävaihtoehtoja esimerkiksi tilauslaatikoille tai suoratoistopalveluille. Wisetack BNPL (osta nyt, maksa myöhemmin) on rahoitusratkaisu, jonka avulla verkkokauppayritykset voivat tarjota asiakkailleen mahdollisuuden maksaa ostoksensa erissä kertasuorituksen sijaan. Integroimalla Wisetack BNPL:n verkkokauppa-alustaansa yritykset voivat tarjota asiakkailleen joustavuutta maksaa ajan mittaan sekä mahdollisesti lisätä asiakasuskollisuutta ja myyntiä.
Wisetack BNPL tarjoaa myös erilaisia hyötyjä yrityksille itselleen, kuten vähäisempää ostoskorien hylkäämistä ja parempaa kassavirtaa, sillä asiakkaat suorittavat ostoksensa todennäköisemmin loppuun, kun heille tarjotaan mahdollisuus maksaa erissä. Lisäksi Wisetack BNPL tarjoaa yrityksille arvokkaita tietoja asiakkaidensa kulutustottumuksista ja auttaa niitä tekemään perusteltuja päätöksiä varastosta, markkinoinnista ja muista liiketoiminnan toiminnoista. Kaiken kaikkiaan Wisetack BNPL voi olla arvokas työkalu verkkokauppayrityksille, jotka haluavat lisätä myyntiä, säilyttää asiakkaansa ja parantaa taloudellista tilaansa kokonaisuudessaan.
Wisetackin keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat kuluttajarahoitus, nopeat asiakashyväksynnät, pankki- ja luottokorttimaksujen käsittely sekä välittömät maksut.
Integraatioihin kuuluu nykyisiin järjestelmiisi integroitava API.
Wisetack tarjoaa pyynnöstä mukautetun hinnoittelun. Wisetackilla ei ole tietoja ilmaisesta kokeilujaksosta.
Pros and Cons
Pros:
- Maksuehtojen hallinta.
- Helposti toteutettavat integraatiot.
- Erinomainen yhteistyö toimittajan kanssa.
Cons:
- Varojen vastaanottamista on odotettava.
- Maksut voivat olla korkeita.


Afterpay tarjoaa asiakkaillesi luottorajan ostosten tekemiseen verkkokaupassasi ja palkitsee vastuullisesta kuluttamisesta.
Miksi valitsin Afterpayn: Alusta asettaa järkevät ja läpinäkyvät alkuperäiset luottorajat niille, jotka käyttävät Afterpayta ensimmäistä kertaa tuotteita ostaessaan. Alkuperäinen raja voi kasvaa, kun asiakkaat suorittavat maksunsa ajallaan. Palveluntarjoaja tarjoaa myös vinkkejä, joiden avulla asiakkaat voivat kuluttaa vastuullisesti.
Afterpay sopii vähittäiskauppiaille, joilla on verkkokauppa ja myymäläostosten mahdollisuus. Siinä on yksinkertainen, sisäänrakennettu integraatio Squaren kanssa, mikä helpottaa osta nyt, maksa myöhemmin (BNPL) -vaihtoehtojen tarjoamista Square-maksupäätejärjestelmästä. Voit myös tilata Afterpaylta markkinointipaketin, jonka avulla voit ilmoittaa asiakkaillesi, että hyväksyt Afterpayn maksuvaihtoehtona.
Afterpayn keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat ACH-maksujen käsittely, petosten havaitseminen, sähköiset maksut, tietoturva, mobiilimaksut, luottokorttimaksujen käsittely, tilauslaskutus ja tapahtumahistoria.
Integraatioihin kuuluvat Ecwid, CS-Cart, Shopify, Wix, WooCommerce, Synder, Magento, BigCommerce, Cloud Funnels, Propeller, BridgerPay ja Salesforce Commerce Cloud.
Afterpay tarjoaa pyynnöstä mukautetun hinnoittelun.
Pros and Cons
Pros:
- Erinomainen tuki kauppiaille.
- Asiakkaiden luottotietoja ei tarkisteta.
- Helppokäyttöinen.
Cons:
- Myöhästyneistä maksuista perittävä korko on korkea.
- Jotkin vähittäiskauppiaat voidaan hylätä.


Humm on BNPL-alusta, joka auttaa asiakkaita jakamaan huomattavan suurten hankintojen maksut osiin.
Miksi valitsin Hummin: Kuten Hummin verkkosivustolla sanotaan, tämä BNPL-palvelu auttaa asiakkaitasi ostamaan “suuria asioita”. Se auttaa jakamaan minkä tahansa enintään 30 000 dollarin suuruisen hankinnan maksut osiin! Asiakkaasi voivat jakaa maksut viiteen tai kymmeneen kahden viikon välein suoritettavaan maksuerään tai suurempien hankintojen tapauksessa enintään 60 kuukaudelle.
Humm takaa suorittavansa maksun yrityksellesi etukäteen seuraavana arkipäivänä. Tämä voi olla merkittävää, jos olet pienempi yritys, joka on riippuvainen näistä maksuista. Jos asiakas palauttaa tuotteen myymälääsi, Humm palauttaa myös tuotteesta perimänsä maksun.
Hummin keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat joustavat takaisinmaksut, kevyet luottotarkistukset sekä verkko- ja myymäläostosten käsittely.
Integraatioihin kuuluvat Salesforce, Shopify, WooCommerce, Magento, Striven POS, PrestaShop, OpenCart, Kitomba, Retail Directions, Shopify Plus, Intershop ja eStar.
Humm tarjoaa mukautetun hinnoittelun pyynnöstä.
Pros and Cons
Pros:
- Yksinkertainen rekisteröitymisprosessi.
- Suora REST-rajapinta.
- Asiakkaat voivat tehdä suuria hankintoja.
Cons:
- Asiakkailta perittävät korkeat maksut.
- Asiakastukea on kehitettävä.

Splitit
Paras omalla brändillä toteutettava osta nyt, maksa myöhemmin -ratkaisu

Splitit auttaa verkkokauppayrityksiä tarjoamaan asiakkailleen osamaksuja omilta verkkosivuiltaan.
Miksi valitsin Splititin: Voit käyttää alustaa hallitaksesi koko ostopolkua sen omalla brändillä toteutettavien ominaisuuksien avulla. Brändisi on keskiössä, mikä auttaa lisäämään asiakasuskollisuutta. Koko osta nyt, maksa myöhemmin -prosessi on upotettu verkkosivustollesi.
Splitit ei hanki asiakkaitasi myydäkseen heille muita tuotteita – asiakkaasi pysyvät sinun asiakkainasi eivätkä siirry Splititille. Voit käyttää alustaa asiakkaidesi kokemuksen mukauttamiseen, mukaan lukien sen hallinta, kuinka usein haluat heidän suorittavan maksuja ja edellytätkö käsirahaa. Splitit valtuuttaa ostoksen koko summan asiakkaasi luottokortilla ja varaa summan kortilta, kunnes asiakas suorittaa viimeisen maksun.
Splititin keskeiset ominaisuudet ja integraatiot
Ominaisuuksiin kuuluvat PCI-vaatimustenmukaisuus, raportointi ja analytiikka, henkilökohtaiset maksut, pankki- ja luottokorttien käsittely sekä myyntipiste.
Integraatioihin kuuluvat Shopify, PayPal, WooCommerce, BlueSnap, Magento, BigCommerce, PrestaShop, Authorize.net, WorldPay, Adyen ja Wix.
Splititin hinta alkaa 1.5%:sta kustakin tapahtumasta, minkä lisäksi jokaisesta osamaksusta veloitetaan $1.50. Yrityksellesi lähetetään lasku kuukausittain.
Pros and Cons
Pros:
- Helppokäyttöinen hallintapaneeli.
- Intuitiivinen käyttöönotto.
- Alhaiset kauppiasmaksut.
Cons:
- Ongelmat ulkomaisten pankkien kanssa.
- Asiakkailla on oltava käytettävissä luottoa ennen ostamista.
Muut BNPL-alustat
Tässä on vielä muutama vaihtoehto, jotka eivät päässeet parhaiden BNPL-ohjelmistojen listalle:


Aiheeseen liittyvien verkkokauppaohjelmistojen arvostelut
Jos et vieläkään löytänyt täältä etsimääsi, tutustu näihin aiheeseen liittyviin verkkokauppatyökaluihin, joita olemme testanneet ja arvioineet.
- Verkkokauppa-alustat
- Varastonhallintaohjelmistot
- Maksunkäsittelyohjelmistot
- Ostoskoriratkaisut
- Tilaustenhallintajärjestelmät
- Varastonhallintaohjelmistot
Miten arvioin BNPL-alustoja
Tarkastelen BNPL-alustoja kahdella tasolla: perusvaatimuksia, kuten kauppiaalle maksettavaa ennakkomaksua ja reaaliaikaista luottopäätöksentekoa, sekä erottavia tekijöitä, joiden ansiosta jokin alusta sopii paremmin vähittäismyyntitoimintaasi.
Perustoiminnot (Tämän luettelon vähimmäisvaatimukset)
Kun valitsen työkaluja luettelooni, annan kullekin niistä arvosanan 0:n (toimintoa ei ole tarjolla) ja 5:n (toiminto on alan parhaimmistoa) väliltä jokaisen alla luetellun perustoiminnon osalta. Sen jälkeen lasken työkalun kokonaispistemäärän prosenttiosuutena. Työkalun on saavutettava vähintään 65 prosentin kokonaispistemäärä, jotta se voidaan ottaa mukaan.
- Osamaksusuunnitelmat: Tarkistan, millaisia suunnitelmatyyppejä on saatavilla – maksa neljässä erässä, kuukausittaiset maksuajat ja pidemmät rahoitusjaksot – sekä voivatko kauppiaat määrittää eri tuoteryhmille sopivat maksuajat.
- Kuluttajien luottopäätökset: Reaaliaikainen hyväksyntä kassalla on tärkeää, joten arvioin, miten kukin alusta käsittelee päätöksenteon nopeutta, hyväksymisprosentteja ja sellaisten ostajien tukemista, joista on saatavilla vain vähän luottotietoja.
- Kauppiasmaksut ja tilitykset: Tarkastelen, kuinka nopeasti vähittäismyyjät saavat maksunsa ja ottaako palveluntarjoaja kokonaan vastatakseen kuluttajan maksukyvyttömyyden riskin, sillä viivästyneet tai osittaiset tilitykset vesittävät koko tarkoituksen.
- Verkkokauppa- ja kassajärjestelmäintegraatiot: Alustan kattavuus on keskeistä – tarkistan, onko sille natiiveja laajennuksia Shopify-, WooCommerce-, Magento- ja BigCommerce-alustoille sekä tukea myymälöiden kassajärjestelmille monikanavaisille myyjille.
- Kassakokemuksen työkalut: BNPL:n vahva käyttöaste riippuu näkyvyydestä, joten arvioin sivuston viestintää, tuotesivujen pienoisohjelmia sekä sitä, kuinka paljon hallintaa kauppiaat saavat brändäykseen ja sijoitteluun.
- Kauppiaan raportointinäkymä: Etsin näkymiä, jotka menevät tapahtumalokeja pidemmälle ja sisältävät tilitysten seurannan, riitojen hallinnan sekä suorituskykymittareita, kuten keskimääräisen tilausarvon kasvun ja konversiotiedot.
Kun minulla on luettelo työkaluista, jotka täyttävät nämä kriteerit, tarkastelen, mikä erottaa kunkin alustan muista.
Erottavat tekijät (Mikä erottaa palveluntarjoajat toisistaan)
Näin vertailen eri palveluntarjoajia keskenään:
Erottuvat ominaisuudet
Yhteisbrändätyt markkinointityökalut ovat todellinen erottava tekijä. Etsin palveluntarjoajia, joiden kuluttajasovellukset ja markkinapaikkahakemistot ohjaavat uusia ostajia kauppaasi. Näin BNPL:stä tulee asiakashankintakanava eikä pelkkä maksutapa. Monikanavaisille vähittäismyyjille myymäläominaisuudet, kuten virtuaalikorttien myöntäminen ja QR-koodilla maksaminen, laajentavat BNPL:n fyysisiin toimipaikkoihin. Myös rajat ylittävä tuki on tärkeää – paikallistetut maksusuunnitelmat ja monivaluuttainen tilitys mahdollistavat myynnin eri alueilla ilman erillisten rahoituspalveluntarjoajien hallintaa.
Ominaisuuksia laajempi arviointi
Maksujen läpinäkyvyys on yksi keskeisistä tekijöistä. Arvioin, skaalautuuko kauppiasalennusmaksun hinnoittelu ostoksen summan ja maksuajan mukaan sekä voivatko kauppiaat rahoittaa kampanjaluonteisia 0 prosentin vuosikorkotarjouksia ilman yllättäviä takaisinperintämaksuja. Myös sääntelyn noudattamisella on suuri painoarvo – BNPL-sääntely tiukentuu maailmanlaajuisesti, joten tarkistan kunkin palveluntarjoajan luotonantoon liittyvät ilmoitukset ja tietojen käsittelyä koskevat sertifioinnit, kuten PCI-DSS:n ja SOC 2:n. Teknologiapinon yhteensopivuus täydentää kokonaisuuden. BNPL-palveluntarjoaja, joka yhdistyy verkkokauppa-alustaasi mutta ei kassajärjestelmääsi, tilaustenhallintajärjestelmääsi tai asiakkuudenhallintajärjestelmääsi, aiheuttaa aukkoja monikanavaiseen toimintaasi.
Näin valitset parhaan BNPL-alustan
BNPL ei ole kaikille samanlainen ratkaisu. Kaupallesi paras alusta riippuu liiketoimintamallistasi, teknologiapinostasi, asiakaskunnastasi sekä siitä, kuinka tärkeinä pidät esimerkiksi maailmanlaajuista kattavuutta tai vastuullista luotonantoa. Näin voit rajata vaihtoehtoja.
| Vaihe | Mitä tehdä | Miksi sillä on merkitystä |
|---|---|---|
| 1. Määritä todellinen ongelmakohta | Ratkaisetko ostoskorien hylkäämistä, kasvatatko keskimääräistä tilausarvoa vai haluatko vain tarjota ostajille joustavuutta? Selvitä “miksi”. | Auttaa keskittymään ja välttämään turhien ominaisuuksien haalimista. |
| 2. Tiedä, kuka sitä käyttää | Onko tämä tarkoitettu vain verkkokauppatiimillesi, vai tarvitsevatko myös tuki-, talous- ja myymälähenkilöstö käyttöoikeudet? | Vaikuttaa käyttöliittymävaatimuksiin, käyttöönottoprosessiin ja käyttäjäpaikkojen määrään. |
| 3. Tarkista teknologiapinosi | Varmista, että alusta integroituu kassajärjestelmääsi, CRM-järjestelmääsi, ERP-järjestelmääsi ja verkkokauppa-alustaasi. | Kukaan ei halua vaihtaa kaikkea kerralla tai rakentaa hirviömäistä teknologiapinoa, joka ei keskustele keskenään. |
| 4. Ajattele paikallisesti ja globaalisti | Tarvitsetko maailmanlaajuista kattavuutta? Etsi alustoja, joilla on alueellinen saatavuus, usean valuutan tuki ja paikalliset vaatimukset huomioiva vaatimustenmukaisuus. | Kaikki BNPL-palvelut eivät ole saatavilla kaikkialla. Esimerkiksi Zip kattaa useampia maita kuin Affirm. |
| 5. Tutki, mitä konepellin alla on | Kysy kevyistä ja perusteellisista luottotarkistuksista, automaattisista hyväksynnöistä ja mukautusmahdollisuuksista. | Vaikuttaa käyttökokemukseen ja konversioasteisiin. Auttaa myös välttämään sääntelyyn liittyvät ongelmat. |
| 6. Varmista arvojen sopivuus brändiisi | Haluatko palveluntarjoajan, joka todella välittää? Etsi yhteiskunnallisen vaikuttavuuden aloitteita, vastuullisen luotonannon rajoja ja läpinäkyviä hinnoittelurakenteita. | Asiakkaasi välittävät. Myös maksuvaiheesi pitäisi välittää. |
| 7. Laske luvut | Huomioi tapahtumamaksut, mahdolliset kiinteät kuukausikustannukset ja se, mitä saat vastineeksi (kuten yhteismarkkinointia). | Edullisia maksuja veloittavat palveluntarjoajat saattavat tinkiä tuesta tai kattavuudesta. Varmista, että luvut toimivat. |
| 8. Määritä onnistuminen heti | Tiedä, miten mittaat onnistumista – enemmän konversioita, suurempia ostoskoreja vai nopeampi maksuprosessi? | Aseta vertailuarvot ajoissa, jotta et myöhemmin kadu ostostasi. |
BNPL-alustojen trendit vuonna 2026
BNPL kasvaa nopeasti ja kypsyy vauhdilla. Kaikkein näkyvimmät trendit eivät kuitenkaan aina ole tärkeimpiä. Tässä ovat asiat, joita verkkokaupan kokeneiden ammattilaisten kannattaa todella seurata vuonna 2026:
- Rahoituskierrokset synnyttävät ominaisuusinflaatiota. BNPL-jättiläiset kylpevät riskipääomarahoissa – ja se näkyy. Monet asettavat näyttävät kumppanuudet ja hienot hallintapaneelit todellisen maksuvaiheen suorituskyvyn edelle. Kauppiaiden on suodatettava häly ja testattava, mikä oikeasti parantaa konversioita.
- Alustat erikoistuvat eivätkä pyri kattamaan kaikkea. Sen sijaan että uudemmat BNPL-palvelut yrittäisivät olla kaikkea kaikille, ne keskittyvät tiettyihin alueisiin – esimerkiksi Sunbit välttämättömiin palveluihin ja Wisetack tilauksiin. Yleiskäyttöisen palveluntarjoajan valinta voi tarkoittaa, että jäät paitsi omalle toimialallesi räätälöidyistä ominaisuuksista.
- Eettinen luotonanto on nyt kilpailuetu. Nuoremmat ostajat eivät halua vain joustavuutta maksamiseen – he haluavat myös voida käyttää palvelua hyvillä mielin. Afterpayn kaltaiset palveluntarjoajat sisällyttävät toimintaansa suojamekanismeja, kuten kevyitä rajoja ja neuvontaa, jotka viestivät vastuullisuudesta rankaisematta ostajaa.
- Paikallistaminen korvaa maailmanlaajuisen laajentumisen. Älykkäimmät BNPL-toimijat eivät vain lanseeraa palveluja uusissa maissa – ne mukautuvat niihin. Tämä tarkoittaa aluekohtaista käyttökokemusta, paikallisen kielen tukea ja maksusuunnitelmia, jotka heijastavat kulttuurisia normeja eivätkä vain valuuttakursseja.
- BNPL-markkinapaikat ovat uusi kumppanuuskanava. Klarna, Zip ja muut rakentavat kuratoituja markkinapaikkoja ohjatakseen liikennettä alustojaan käyttäville kauppiaille. Brändeille tämä tarkoittaa ilmaista näkyvyyttä – mutta myös suurempaa riippuvuutta kolmansien osapuolten ekosysteemeistä.
- Sääntelypaine muokkaa tuotetta. Ison-Britannian ja EU:n kaltaisilla markkinoilla sääntely pakottaa BNPL-palveluntarjoajat yksinkertaistamaan kieltä, rajoittamaan maksuja ja tekemään riskeistä läpinäkyvämpiä. Verkkokauppabrändeille tämä tarkoittaa vähemmän yllätyksiä – mutta myös vähemmän mahdollisuuksia mukauttaa ehtoja.
- Parhaat palveluntarjoajat suuntaavat seuraavaksi B2B-markkinoille. Yritysten ostoksiin tarkoitettu BNPL – esimerkiksi tukkukauppaan, SaaS-tilauksiin tai pienten ja keskisuurten yritysten hankintoihin – on kasvussa. Jos asiakkaasi eivät ole kuluttajia, tämä seuraava aalto voi olla juuri sinulle sopiva alue.
- Luottokelpoisuudesta tulee dynaamista ja reaaliaikaista. Perinteiset FICO-pisteet väistyvät reaaliaikaisten, tekoälypohjaisten riskinarviointien tieltä. Arvioinnit perustuvat käyttäytymiseen eivätkä vain aiempaan historiaan. Tämä tarkoittaa enemmän hyväksyttyjä hakemuksia ja vähemmän maksuhäiriöitä, jos valitset älykkään palveluntarjoajan.
BNPL-alustojen tärkeimmät ominaisuudet
Hyvä BNPL-alusta tekee muutakin kuin jakaa maksut osiin – sen pitäisi kasvattaa konversioita, vähentää kitkaa ja vastata brändisi arvoja. Tässä ovat asiat, joita kannattaa etsiä:
- Välitön luottohyväksyntä. Asiakkaat voivat saada hyväksynnän heti kevyiden luottotarkistusten avulla, mikä tekee kassaprosessista nopean ja sujuvan.
- Joustavat maksusuunnitelmat. Useimmat BNPL-palvelut tarjoavat useita vaihtoehtoja, kuten 4 korotonta maksuerää tai pidennetyn rahoituksen jopa 60 kuukaudeksi.
- Saumaton alustaintegraatio. Johtavat palveluntarjoajat tarjoavat käyttövalmiin tuen Shopifylle, Magentolle, kassajärjestelmille ja jopa mukautetuille teknologiapinoille API:n kautta.
- Valmius maailmanlaajuiseen toimintaan. Johtavat alustat tarjoavat tuen useille valuutoille ja paikallisille maksutavoille sekä alueellisen sääntelyn mukaisuuden.
- Eettinen ja vastuullinen luotonanto. Etsi palveluita, joissa on kulutusrajoja, myöhästymismaksujen läpinäkyvyys ja sisäänrakennettuja koulutustyökaluja, jotka tukevat harkitumpaa kuluttajarahoitusta.
- Mobiililaitteille optimoidut käyttökokemukset. Mobiililähtöinen suunnittelu ja erilliset sovellukset helpottavat ostajien hakemista, maksujen hallintaa ja uudelleenostamista.
- Läpinäkyvät kauppiasmaksut. Sinun pitäisi tietää tarkalleen, mitä maksat jokaisesta tapahtumasta ja mitä saat vastineeksi.
- Automaattiset maksut ja muistutukset. Alustat automatisoivat veloitukset ja lähettävät älykkäitä muistutuksia, jotka auttavat vähentämään maksujen laiminlyöntejä (ja luottotappioita).
- Asiakasymmärrys ja analytiikka. Saat tietoa ostajien käyttäytymisestä, takaisinmaksutavoista ja keskimääräisen tilausarvon vaikutuksesta – ja voit käyttää sitä myyntipolkusi kehittämiseen.
- Yhteisbrändätyt markkinointityökalut. Jotkin alustat, kuten Klarna tai Afterpay, tarjoavat kauppiaille työkalupaketteja, yhteismarkkinointikampanjoita ja näkyvyyttä markkinapaikoilla.
BNPL-alustojen tärkeimmät hyödyt
BNPL-alustat ovat suorituskykyä parantavia työkaluja. Ne parantavat konversioita, avaavat pääsyn uusiin asiakassegmentteihin ja tukevat älykkäämpiä ja joustavampia kassakokemuksia. Tässä vielä muita hyötyjä:
- Ostosten koon ja konversioasteiden kasvu. Maksujen jakaminen pienentää hinnan aiheuttamaa kynnystä ja lisää ostovarmuutta erityisesti kalliimpien tuotteiden kohdalla.
- Kauppiaille maksu etukäteen. Saat maksun heti. BNPL-palveluntarjoaja kantaa perintään liittyvän riskin, et sinä.
- Pääsy vähäisen pankkipalveluiden käytön piirissä oleviin ja nuorempiin kuluttajiin. Nämä alustat palvelevat ostajia, joilla ei ole perinteisiä luottokortteja tai vahvoja luottotietoja, ja auttavat sinua tavoittamaan uusia yleisöjä.
- Kansainvälisen kasvun helpottuminen. Maailmanlaajuisesti toimivat BNPL-alustat hoitavat sääntelyn noudattamisen, valuutat ja alueelliset erityispiirteet, joten sinun ei tarvitse.
- Parempi ostoksen jälkeinen asiakastyytyväisyys. Asiakkaat arvostavat sujuvia ja korottomia vaihtoehtoja, mikä johtaa myönteisempiin kokemuksiin ja parempaan asiakaspysyvyyteen.
- Sisäänrakennetut taloudellisen hyvinvoinnin työkalut. Jotkin palveluntarjoajat sisältävät maksumuistutuksia, rajoja ja budjetointiominaisuuksia, jotka auttavat kuluttajia pitämään taloutensa hallinnassa.
- Älykkäämmät hyväksynnät reaaliaikaisen datan avulla. Tekoälyyn perustuvat riskinarvioinnit laajentavat hyväksyntöjä ja rajoittavat samalla maksuhäiriöitä, myös uusien ostajien kohdalla.
- Laajempi markkinointitavoittavuus. Klarna, Zip ja muut palvelut tarjoavat sisäänrakennettuja markkinapaikkoja, yhteisbrändäystä ja kampanjoita, jotka ohjaavat liikennettä takaisin sivustollesi.
BNPL-alustojen kustannukset ja hinnoittelu
BNPL-alustojen hinnoittelurakenteet vaihtelevat palveluntarjoajan ja yrityksesi tarpeiden mukaan.
Useimmat alustat veloittavat prosenttiperusteisen tapahtumamaksun, ja jotkin veloittavat lisäksi maksuja pienemmiltä kauppiailta tai vähäisen volyymin tileiltä.
Tässä on yhteenveto nykyisistä BNPL-hinnoittelutrendeistä ja vertailu joistakin suosituista alustoista:
| Alusta | Tapahtumamaksu | Korkoprosentti (kuluttaja) | Sopii parhaiten |
|---|---|---|---|
| Sezzle | 6% + $0.30 tapahtumaa kohden | 0% vaihtoehdolle "Maksa 4 erässä" | Sopii parhaiten asiakkaille, jotka haluavat rakentaa luottohistoriaansa, erityisesti nuoremmille kuluttajille, jotka haluavat luoda luottohistoriaa. |
| Klarna | 3.29%–5.99% + $0.30 tapahtumaa kohden | 0% vaihtoehdoille "Maksa 4 erässä" ja "Maksa 30 päivän kuluessa"; 19.99% pidemmillä laina-ajoilla | Erinomainen muoti- ja luksusbrändeille vahvan kuluttajakuntansa ja markkinapaikkaintegraationsa ansiosta. |
| PayPal Pay Later | 1.9%–3.49% + $0.49 tapahtumaa kohden | 0% vaihtoehdolle "Maksa 4 erässä"; 9.99%–35.99% kuukausimaksuille | Sopii parhaiten yrityksille, jotka käyttävät jo PayPalia maksunvälityspalveluna. |
| Uplift | 2-4% tapahtumaa kohden | 0% korko; mukautetut ehdot enintään 24 kuukaudeksi | Sopii parhaiten matkailualan yrityksille, sillä se mahdollistaa suuret varaukset joustavalla takaisinmaksulla. |
| Zip (entinen Quadpay) | 4-5% tapahtumaa kohden | 0% vaihtoehdolle "Maksa 4 erässä" | Sopii parhaiten maailmanlaajuisiin maksuihin, erityisesti kauppiaille, jotka haluavat palvella kansainvälisiä asiakkaita. |
| Humm | 3-6% tapahtumaa kohden | 0% osamaksuille; mukautetut suunnitelmat enintään 60 kuukaudeksi | Sopii parhaiten suuriin hankintoihin (enintään $30,000) esimerkiksi huonekalu- tai korkealuokkaisten tuotteiden aloilla. |
| Afterpay | 4-6% + $0.30 tapahtumaa kohden | 0% vaihtoehdolle "Maksa 4 erässä" | Sopii parhaiten nuorempiin ja budjettitietoisiin kuluttajiin keskittyville vähittäiskauppiaille, joilla on vastuullista kuluttamista tukevat rajoitukset. |
Tärkeimmät huomioitavat asiat:
- Tapahtumamaksut: Useimmat alustat, kuten Sezzle, Afterpay ja Zip, veloittavat 4-6% tapahtumaa kohden. Upliftin maksut ovat yleensä pienemmät, 2-4%, erityisesti matkailuun liittyvissä ostoksissa.
- Kuluttajien korot: Korottomat vaihtoehdot ovat yleisiä lyhytaikaisissa suunnitelmissa, mutta pidempiaikaisiin vaihtoehtoihin voi liittyä jopa 36%:n korko alustasta ja kuluttajan luottokelpoisuudesta riippuen.
- Sopii parhaiten: Jokainen alusta palvelee tietyntyyppisiä yrityksiä. Esimerkiksi Sezzle sopii erinomaisesti luottohistoriaansa rakentaville nuoremmille kuluttajille, kun taas Uplift sopii täydellisesti kalliisiin tuotteisiin esimerkiksi matkailun ja luksustuotteiden aloilla.
Kun valitset BNPL-palveluntarjoajaa, punnitse tapahtumamaksut ja muut kulut suhteessa alustan ominaisuuksiin ja siihen, kuinka hyvin ne sopivat kohdeyleisöllesi.
BNPL-alustojen usein kysytyt kysymykset
Olet lukenut tähän mennessä paljon (tai ainakin silmäillyt paljon). Joka tapauksessa arvelimme, että sinulla saattaa olla vielä joitakin kysymyksiä, ja pyrimme vastaamaan niihin hyödyksesi.
Mitkä ovat suosituimmat BNPL-palveluntarjoajat?
BNPL:n suurimpiin nimiin kuuluvat Afterpay, Klarna, Affirm, PayPal Pay Later ja Zip. Nämä alustat erottuvat edukseen joustavilla maksusuunnitelmilla, kattavilla integraatioilla ja asiakkaiden luottamuksella.
Myös alueelliset toimijat, kuten Clearpay (Yhdistynyt kuningaskunta) ja Sezzle (Yhdysvallat), kasvavat nopeasti. Klarna johtaa muodin ja luksustuotteiden alalla, kun taas Affirm tunnetaan kalliimmista hankinnoista, kuten elektroniikasta ja huonekaluista. Nousevat toimijat, kuten Splitit, keskittyvät tarjoamaan osamaksusuunnitelmia suoraan luottokorttien kautta ilman uusia luottolimiittejä.
Mitä tapahtuu, jos asiakas jättää BNPL-suunnitelman maksun väliin?
Useimmat BNPL-alustat veloittavat myöhästymismaksuja, jos asiakas jättää maksun väliin, mutta käytännöt vaihtelevat:
\u003cul\u003e
\u003cli\u003e\u003cstrong\u003eAfterpay\u003c/strong\u003e veloittaa 10 dollaria jokaisesta väliin jääneestä maksusta, enintään 25 prosenttia tilauksen arvosta.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eKlarna\u003c/strong\u003e veloittaa myöhästymismaksuja maksuajan jälkeen, mutta summa riippuu alueesta.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eAffirm\u003c/strong\u003e ei veloita myöhästymismaksuja, mutta ilmoittaa väliin jääneistä maksuista luottotietotoimistoille, mikä voi vaikuttaa asiakkaan luottoluokitukseen.\u003c/li\u003e
\u003c/ul\u003e
Kauppiaat voivat vähentää väliin jääneitä maksuja kertomalla takaisinmaksuehdoista selkeästi etukäteen ja tarjoamalla muistutuksia sähköpostitse tai tekstiviestillä. Tämä takaa sujuvamman asiakaskokemuksen ja ylläpitää asiakasuskollisuutta.
Miten BNPL voi parantaa asiakasmuuntoastettani?
BNPL voi parantaa merkittävästi muuntoastetta ja keskimääräistä tilausarvoa. Kun asiakkaille tarjotaan mahdollisuus maksaa erissä, suurempien ostosten aiheuttama hintashokki vähenee. Asiakkaat ostavat todennäköisemmin, kun heidän ei tarvitse maksaa koko summaa etukäteen – tämä vähentää hylättyjä ostoskoreja ja kasvattaa liikevaihtoa. Monet kauppiaat havaitsevat muuntoasteen kasvavan, joskus jopa 20–30 prosenttia, BNPL-vaihtoehtojen käyttöönoton jälkeen.
Voinko neuvotella alhaisemmista transaktiomaksuista BNPL-palveluntarjoajien kanssa?
Kyllä, voit neuvotella alhaisemmista transaktiomaksuista – erityisesti, jos yrityksesi käsittelee suuria transaktiomääriä. Vahvistaaksesi asemaasi:
\u003cul\u003e
\u003cli\u003eEsitä näyttöä myyntimääristäsi ja niiden tasaisuudesta.\u003c/li\u003e
\u003cli\u003eKorosta, miten tarjontasi vastaa BNPL-palveluntarjoajan kohdealoja.\u003c/li\u003e
\u003cli\u003eSelvitä markkinointimaksujen tai yhteismarkkinoinnin yhdistämistä parempien kokonais-ehtojen saavuttamiseksi.\u003c/li\u003e
\u003c/ul\u003e
Jos BNPL:n kautta syntyy yrityksellesi merkittävää liikevaihtoa, älä epäröi neuvotella paremmista katteista.
Mitä piilokustannuksia BNPL:n tarjoamiseen liittyy?
Vaikka BNPL voi kasvattaa myyntiä, huomioi piilokustannukset:
\u003cul\u003e
\u003cli\u003e\u003cstrong\u003eTransaktiomaksut:\u003c/strong\u003e yleensä 4–6 prosenttia, mikä voi vaikuttaa katteisiin.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eMarkkinointimaksut:\u003c/strong\u003e Klarnan kaltaiset alustat veloittavat lisämaksun brändisi esittelemisestä markkinapaikallaan.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eAsiakastyytymättömyys:\u003c/strong\u003e myöhästymismaksut voivat aiheuttaa kielteisiä kokemuksia ja heikentää asiakasuskollisuutta.\u003c/li\u003e
\u003c/ul\u003e
Kompensoi näitä kustannuksia seuraamalla BNPL-myynnin sijoitetun pääoman tuottoa tarkasti, neuvottelemalla transaktiomaksuista ja varmistamalla, että takaisinmaksuehdoista viestitään asiakkaille selkeästi.
Miten BNPL-alustat käsittelevät hyvityksiä?
Hyvityskäytännöt vaihtelevat alustoittain, mutta yleensä kauppias tekee hyvityksen suoraan BNPL-palveluntarjoajalle. Palveluntarjoaja muuttaa tämän jälkeen asiakkaan maksuaikataulua tai hyvittää jo suoritetut maksut. Kauppiaiden tulee perehtyä BNPL-kumppaninsa hyvityskäytäntöihin viivästysten ja asiakkaiden hämmennyksen välttämiseksi.
Millaiset yritykset hyötyvät eniten BNPL:stä?
BNPL on erityisen tehokas aloilla, joilla tehdään kalliita tai harkinnanvaraisia hankintoja, kuten elektroniikan, muodin, huonekalujen, matkailun ja terveydenhuollon aloilla. Se voi toimia hyvin myös yrityksille, jotka tavoittelevat nuorempia asiakasryhmiä tai luottoa vältteleviä kuluttajia.
Muita verkkokaupan maksujen hallintaohjelmistojen arvioita
Jos etsit BNPL-ohjelmistoa, saatat olla kiinnostunut myös näistä aiheeseen liittyvistä ohjelmistoarvioista. Niissä kaikissa keskitytään verkkokaupan taloushallintoon, maksuihin tai verojen hallintaan.